
マネージド・マルチクラウド・オペレーション・サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
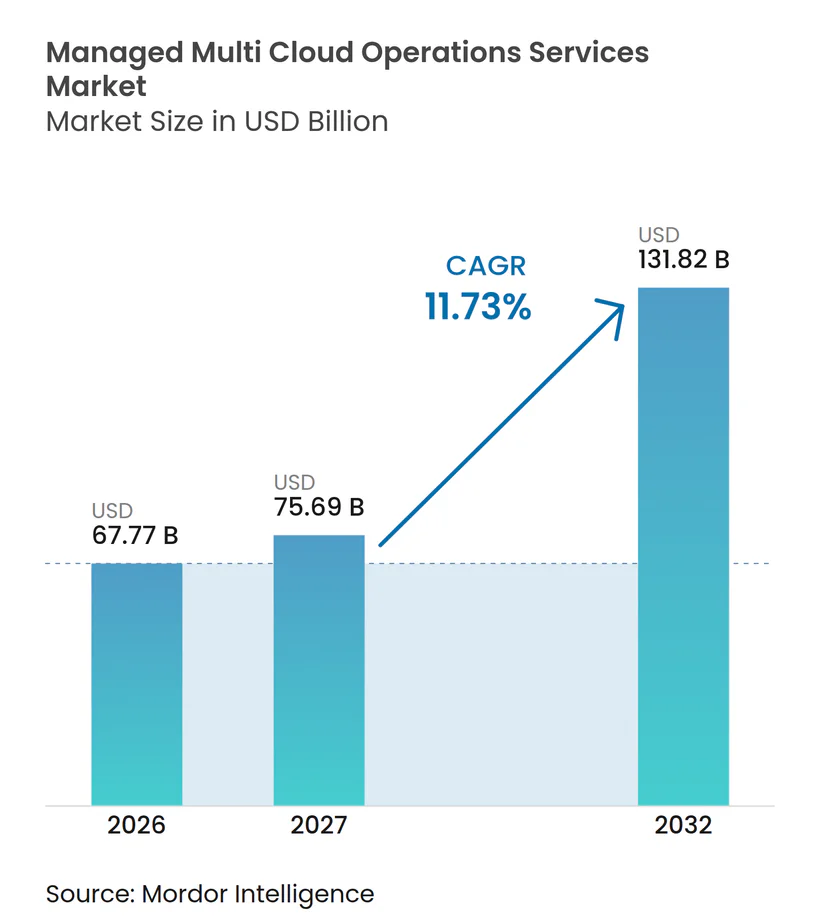
| 市場規模 (2027) | 75.69 十億米ドル |
| 市場規模 (2032) | 131.82 十億米ドル |
| 成長率 (2027 - 2032) | 11.73 % |
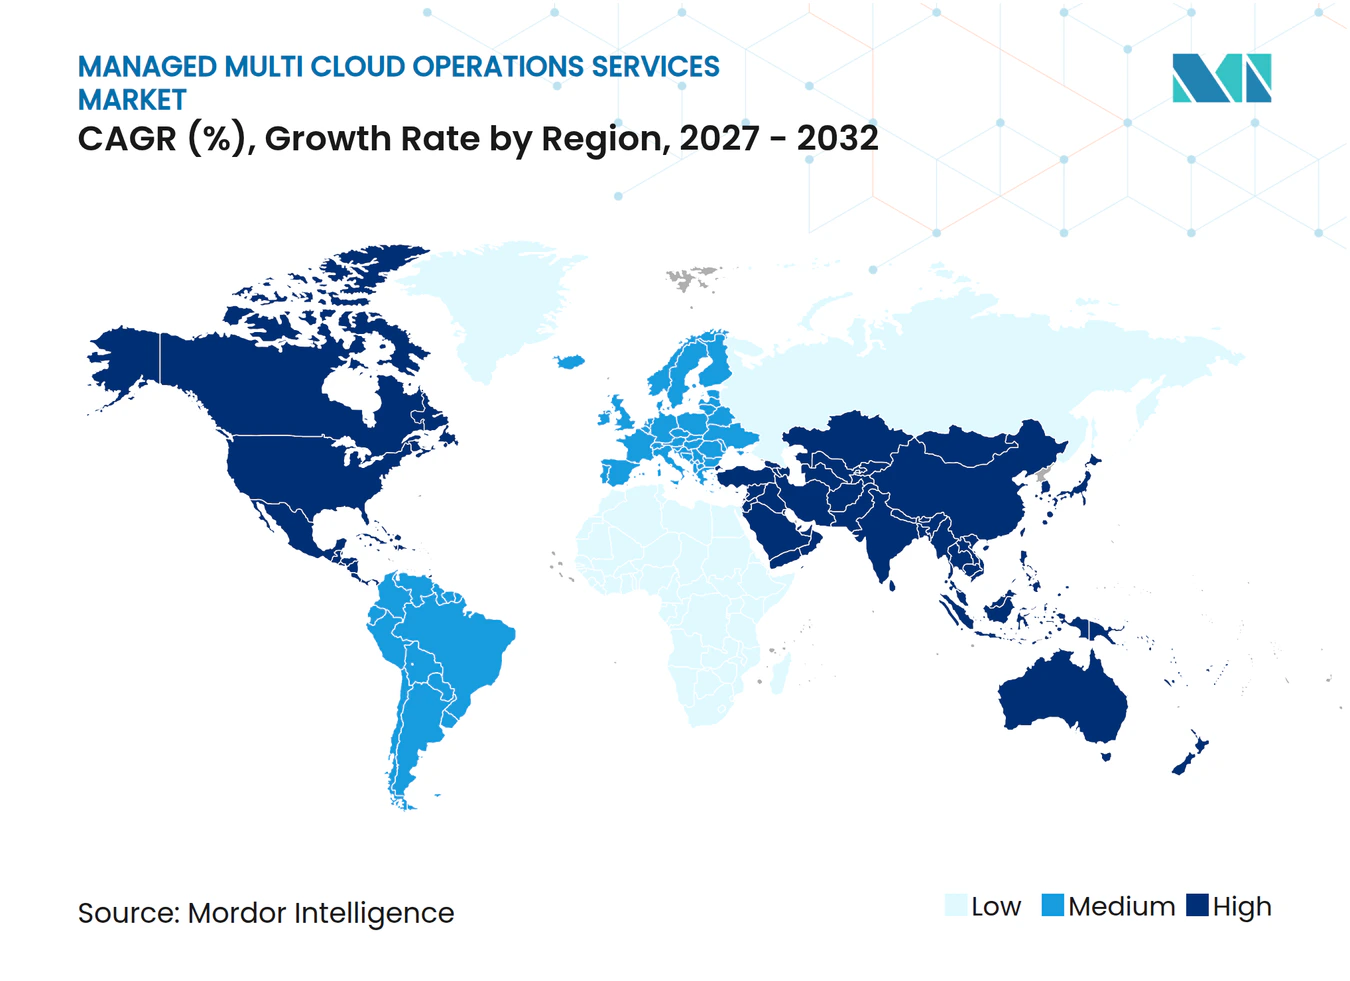
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド・マルチクラウド・オペレーション・サービス市場分析
マネージド・マルチクラウド・オペレーション・サービス市場規模は、2026年の67.77 ビリオン 米ドルから2032年までに131.82 ビリオン 米ドルへと拡大し、2027年から2032年の間に11.73%のCAGRを記録すると予測されています。マネージド・マルチクラウド・オペレーション・サービス市場は、複数のクラウドプロバイダーおよびオンプレミスシステム全体にわたって一貫した管理を必要とする企業によって支えられています。AIワークロードは、これらの環境に対してより多くの配置、データ、および監視要件を追加します。データレジデンシー規則はまた、サービスプロバイダーが規制された場所において顧客により近い場所で運用することを求めています。プロバイダーは、自動化、セキュリティ管理、コスト管理、およびローカル提供能力で対応しています。競争は、ポータビリティを低下させたり契約コストを増加させたりすることなく、これらのサービスを提供する能力に焦点を当てる可能性が高いです。
主要レポートのポイント
- サービスタイプ別では、マネージド・インフラストラクチャおよびクラウド・オペレーションが2026年のマネージド・マルチクラウド・オペレーション・サービス市場シェアの34.26%を占め、マネージド・オブザーバビリティおよびAIOpsオペレーションは2032年までに12.04%のCAGRで拡大すると予測されています。
- デプロイメントモデル別では、ハイブリッドクラウド・オペレーションが2026年の収益の33.28%を占め、ソブリンおよびインカントリークラウド・オペレーションは2032年までに12.22%のCAGRで拡大すると予測されています。
- 企業規模別では、大企業が2026年の収益の66.77%を占め、中小企業は2032年までに12.16%のCAGRで拡大すると予測されています。
- エンドユーザー産業別では、BFSIが2026年の収益の22.27%を占め、政府および公共部門は2032年までに12.33%のCAGRで拡大すると予測されています。
- 地域別では、北米が2026年の収益の35.44%を占め、アジア太平洋地域は2032年までに12.17%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバル・マネージド・マルチクラウド・オペレーション・サービス市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ハイブリッドおよびマルチクラウドの運用複雑性 | +2.8% | グローバル | 短期(2年以内) |
| サイバーセキュリティ、コンプライアンス、およびレジリエンス要件 | +2.4% | グローバル | 中期(2〜4年) |
| AIワークロードの成長と分散インフラストラクチャ需要 | +2.2% | 北米およびアジア太平洋 | 中期(2〜4年) |
| クラウド人材およびサイト・リライアビリティ・エンジニアリングの不足 | +1.4% | グローバル | 短期(2年以内) |
| ソブリンクラウド・オペレーションおよびインカントリー提供需要 | +1.1% | 欧州およびアジア太平洋 | 中期(2〜4年) |
| クロスクラウドFinOpsおよびワークロード配置最適化 | +0.9% | 北米および欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ハイブリッドおよびマルチクラウドの運用複雑性
複数のクラウドプロバイダーにわたる運用は、多くの組織にとって継続的な管理課題となっています。HashiCorpは2025年に、調査対象組織の97%がクラウド環境を管理するために平均5つのツールまたはサービスを使用していると報告しました。同調査では、73%がプラットフォームエンジニアリングチームとセキュリティチームが統一された能力として機能していないと回答しました。この断片化により、ワークロードがプラットフォーム全体に広がるにつれて、コスト管理、アクセス管理、およびガバナンスが困難になる可能性があります。ISOはISO/IEC TR 10822-1:2025を発行し、マルチクラウド管理のユースケースと課題を説明しています。マネージド・マルチクラウド・オペレーション・サービス市場は、プロバイダーが異なるクラウド環境全体にわたって1つの運用モデルを提供できる場合に恩恵を受けます。
サイバーセキュリティ、コンプライアンス、およびレジリエンス要件
セキュリティ要件により、機密データを持つ組織にとってクラウド運用サポートはより重要になっています。タレスは2025年に、回答者の55%がクラウドセキュリティをオンプレミスセキュリティよりも複雑と考えていることを明らかにしました。[1] 同調査では、平均的な企業が2.1のパブリッククラウドプロバイダーを管理していることも報告されました。LSEGは、調査対象の金融機関の84%がデータプライバシー、セキュリティ、およびソブリンティ規則に対応してクラウド戦略を変更したと報告しました。[2] 監査記録、アイデンティティ管理、および継続的なコンプライアンス監視を含むマネージドサービスは、このニーズに対応できます。この要件は、マネージド・マルチクラウド・オペレーション・サービス市場が基本的なインフラストラクチャサポートを超えて発展するのを助けます。
AIワークロードの成長と分散インフラストラクチャ需要
AIワークロードは、トレーニング、ファインチューニング、および推論が異なるキャパシティとデータ配置を必要とするため、クラウド運用に新たな要求をもたらします。これらのワークロードは、固定されたインフラストラクチャ構成ではなく、クラウド環境全体にわたる継続的な配置決定を必要とする場合があります。そのため、マネージド・マルチクラウド・オペレーション・サービス市場は、より強力な監視とポリシーベースの運用を必要としています。IBMとOracleは2025年5月にパートナーシップを拡大し、エンタープライズハイブリッドクラウドデプロイメントのためにwatsonx AIとOracle Cloud Infrastructureを組み合わせました。TCSも2025年10月にGoogleクラウドパートナーシップを拡大し、マルチステップのマネージド・オペレーション・ワークフローのためにGemini Enterpriseを採用しました。これらの動きは、プロバイダーがサービス提供と顧客運用にAIを組み込んでいる方法を示しています。
クラウド人材およびサイト・リライアビリティ・エンジニアリングの不足
クラウド運用には、プラットフォームエンジニアリング、リライアビリティエンジニアリング、セキュリティ、および複数のクラウドプラットフォームのスキルを持つスタッフが必要です。Linux Foundationは2026年に、日本の組織のわずか18%が専任のDevOps、CI/CD、およびSREスタッフを維持していると報告しました。[3] この不足により、組織は複雑な環境のために外部の運用チームを利用するようになる可能性があります。マネージド・マルチクラウド・オペレーション・サービス市場はこの能力ギャップから恩恵を受けますが、プロバイダーも資格のあるスタッフを採用・維持するためのコスト増加に直面しています。Kyndrylは2025年度に43,000件以上のパブリッククラウド認定を報告しました。大規模な認定プログラムは、サービスプロバイダーがハイパースケーラープラットフォーム全体にわたる提供能力を維持するのに役立ちます。
制約影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| データソブリンティおよびクロスボーダーテレメトリ制限 | -1.5% | グローバル | 中期(2〜4年) |
| ベンダーロックインおよびワークロードポータビリティの制限 | -1.2% | グローバル | 中期(2〜4年) |
| クラウド間でのセキュリティおよびオブザーバビリティモデルの不一致 | -0.8% | グローバル | 短期(2年以内) |
| 変動する消費コストおよび契約マージンへの圧力 | -0.6% | 北米および欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
データソブリンティおよびクロスボーダーテレメトリ制限
データソブリンティ規則は、ログ、セキュリティテレメトリ、および運用メトリクスが保存または分析される場所を制限する可能性があります。これらの規則は、集中型デリバリーセンターに依存するサービスプロバイダーに課題をもたらします。規制された分野の組織は、インカントリーオペレーション、ローカルデータ処理、および監査可能な管理を必要とする場合があります。これにより、デリバリーコストが増加し、グローバルプロバイダーが利用できる規模の経済が減少する可能性があります。KyndrylとMicrosoftは2026年7月にソブリンティ・ソリューショニングを拡大し、組織がデータレジデンシーおよび運用要件に対応するアーキテクチャを設計・運用するのを支援しました。マネージド・マルチクラウド・オペレーション・サービス市場は、ローカル提供能力と適切な国内パートナーシップを持つプロバイダーを優遇するでしょう。
ベンダーロックインおよびワークロードポータビリティの制限
アプリケーションが独自のクラウドサービスに大きく依存している場合、組織はマルチクラウド運用の拡大をためらう可能性があります。移行には、構成、統合、データフロー、および運用手順の変更が必要になることが多いです。この懸念により、追加のワークロードをマネージド・オペレーション・コントラクトの下に置く決定が遅れる可能性があります。この問題は、単一プロバイダーのサービスを中心に初期アプリケーションを構築した可能性のある小規模組織にとって重要です。オープンスタンダードとコンテナベースのツールは、プラットフォーム全体でより大きな柔軟性を可能にすることで、この懸念を軽減できます。マネージド・マルチクラウド・オペレーション・サービス市場は、プロバイダーが運用モデルが将来のワークロード選択を制限することなく管理を改善することを示せる場合に恩恵を受けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:インフラストラクチャが最大の収益ポジションを保持
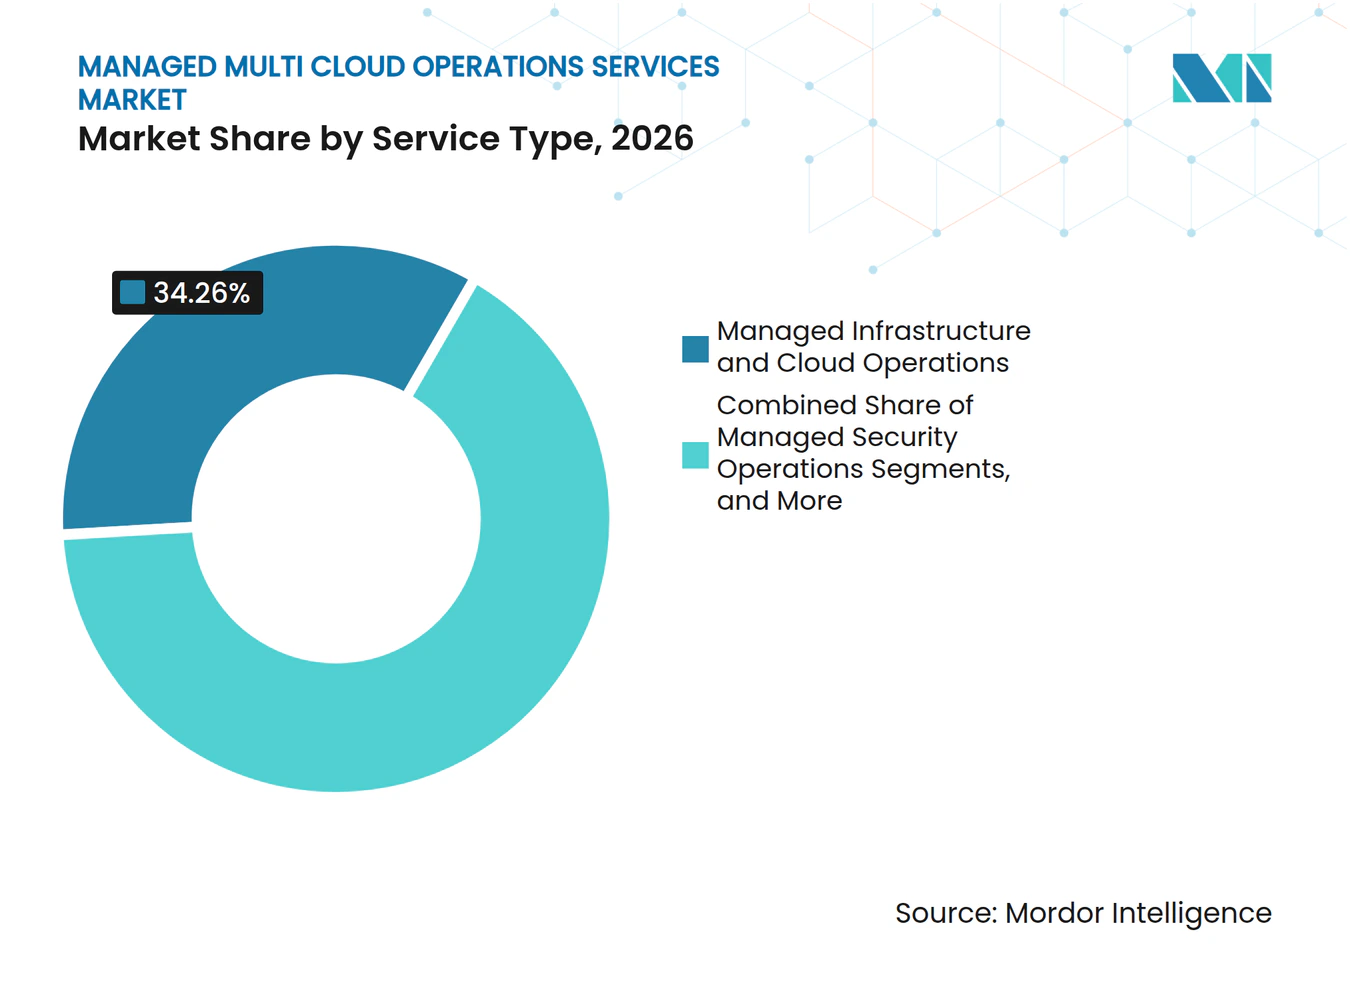
マネージド・インフラストラクチャおよびクラウド・オペレーションは、2026年のマネージド・マルチクラウド・オペレーション・サービス市場シェアの34.26%を占めました。このサービスタイプは、プロビジョニング、構成、コンピュート管理、ストレージ管理、およびクラウドガバナンスなどの基盤的なタスクに対応します。マネージド・セキュリティ・オペレーションおよびマネージド・ネットワークおよびコネクティビティ・オペレーションは、2026年の収益において2番目と3番目に大きいサービスサブセグメントでした。その位置は、複数のクラウド環境にわたる統合セキュティと信頼性の高い接続性への需要を反映しています。マネージド・アプリケーション・オペレーションは、移行後にビジネスアプリケーションの継続的な監視を必要とする顧客をサポートします。マネージド・プラットフォームエンジニアリングおよびDevOpsオペレーションは、標準化されたビルドおよびランプラクティスを必要とする内部開発チームをサポートします。
マネージド・オブザーバビリティおよびAIOpsオペレーションは、2032年までに12.04%のCAGRで拡大すると予測されています。このセグメントは、企業が運用インシデントのより迅速な検出と解決を求めるにつれて重要性を増しています。その価値は、異なるクラウドツールからのデータを接続し、サービスの一貫したビューを作成することから生まれます。プロバイダーは、成功したインシデント対応を共有された運用ナレッジベースに記録する自動化を開発しています。これにより、将来の対応がより再現可能になり、個々のエンジニアへの依存度が低下する可能性があります。マネージド・マルチクラウド・オペレーション・サービス産業はソフトウェア駆動の運用へとシフトしており、基本的なインフラストラクチャ管理はネイティブクラウドツールからより大きな価格圧力に直面しています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
デプロイメントモデル別:ハイブリッドオペレーションがリードし、ソブリン提供が進展
ハイブリッドクラウド・オペレーションは、2026年のマネージド・マルチクラウド・オペレーション・サービス市場規模の33.28%を占めました。多くの企業は、選択されたワークロードにパブリッククラウドリソースを使用しながら、オンプレミスシステムを維持しています。このモデルは、異なるテクノロジー環境と運用チーム間の調整を必要とします。マルチパブリッククラウド・オペレーションは、レジリエンス、交渉の柔軟性、またはワークロードの適合性のために複数のパブリックプロバイダーを使用する組織をサポートします。パブリッククラウドベースのオペレーションは、主にクラウドネイティブモデルを持つ組織にサービスを提供します。プライベートクラウドベースのオペレーションは、より大きなインフラストラクチャ管理を必要とするバイヤーにとって引き続き関連性があります。
ソブリンおよびインカントリークラウド・オペレーションは、2032年までに12.22%のCAGRで拡大すると予測されています。このセグメントは、ワークロードと運用データが国家管轄区域内に留まるという要件に対応します。ハイブリッドまたはマルチパブリッククラウドのデプロイメントモデルを置き換えるものではありません。代わりに、既存のアーキテクチャに別のデリバリーおよびガバナンスレイヤーを追加します。プロバイダーは、規制された調達のために設計されたローカルチーム、国内パートナーシップ、および管理が必要です。これにより、インカントリー提供と共通のマルチクラウド運用モデルを組み合わせることができるプロバイダーに機会が生まれます。
企業規模別:大企業が規模を維持し、中小企業がアクセスを拡大
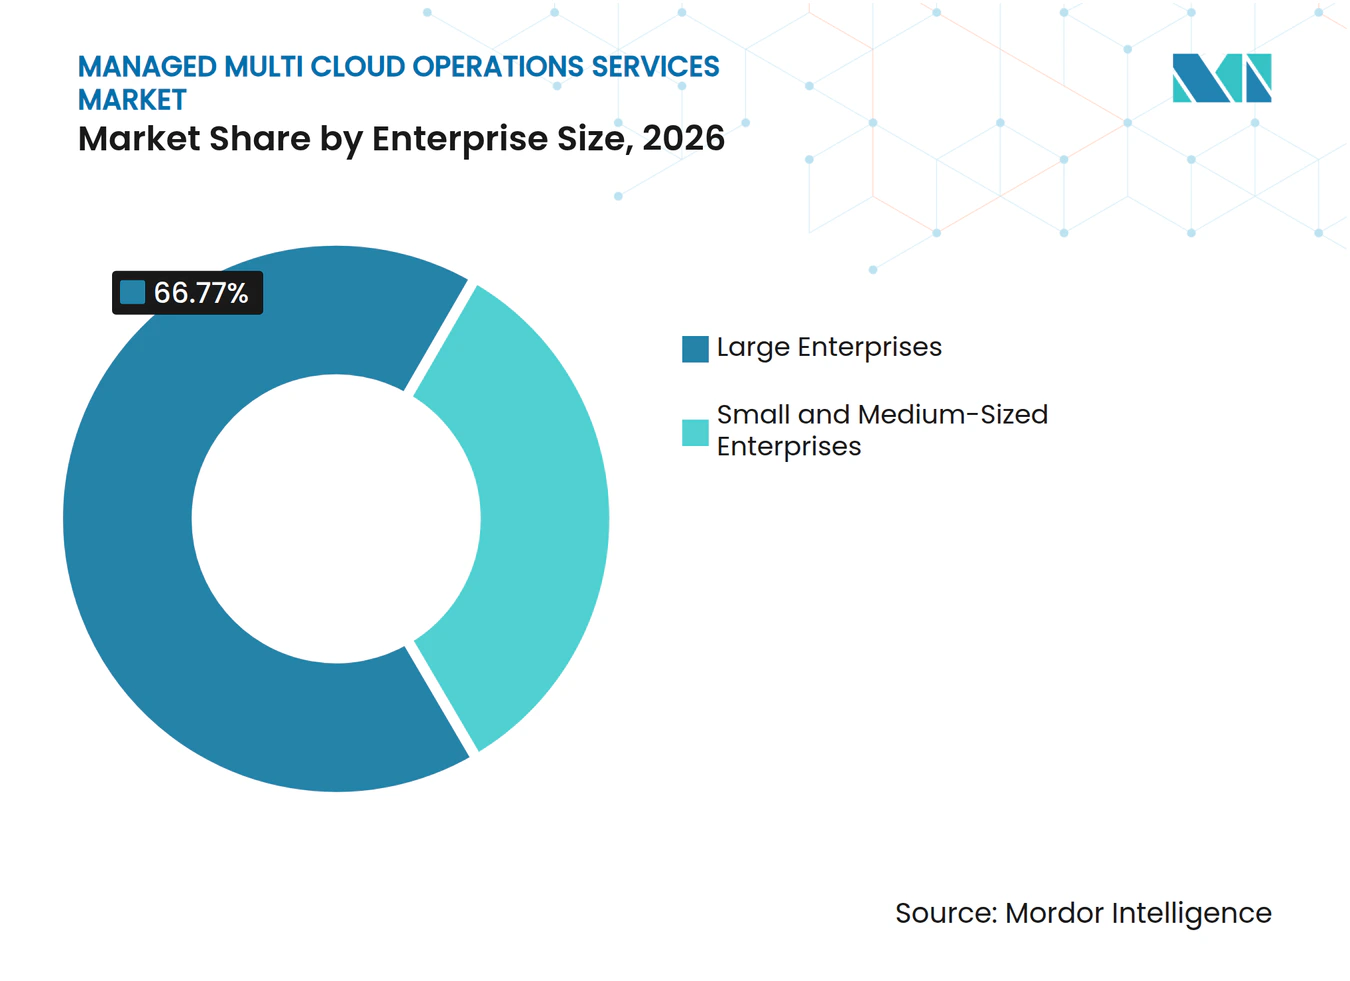
大企業は、2026年のマネージド・マルチクラウド・オペレーション・サービス市場シェアの66.77%を占めました。これらのバイヤーは、大規模なクラウド資産、長期的なアウトソーシング契約、および認定と専門ツールに対する実質的な要件を持っています。その規模により、グローバルシステムインテグレーターにとって重要な顧客となっています。長期契約はまた、プロバイダーにとって予測可能な収益をサポートできます。これらのアカウントの複雑さにより、プロバイダーの切り替えがより困難になります。大規模組織は、広範なインフラストラクチャ、セキュリティ、および運用要件を管理できるパートナーを引き続き使用する可能性が高いです。
中小企業は、2032年までに12.16%のCAGRで拡大すると予測されています。このセグメントは、大規模な内部クラウドチームを構築することなく専門家サポートを得るためにマネージド・オペレーションを使用しています。消費ベースのサービスは、マルチクラウドガバナンスと監視の初期コミットメントを削減できます。中規模企業はこれらのグループの間に位置し、構造化された運用を必要としますが、大企業よりも調達力が低いことが多いです。これにより、地域プロバイダーおよびグローバル企業の専門ユニットからの標準化されたサービスの市場が生まれる可能性があります。マネージド・マルチクラウド・オペレーション・サービス市場は、プロバイダーが小規模なテクノロジー予算に合ったモジュール式サービスを提供することでアクセスを拡大できます。

エンドユーザー産業別:BFSIが支をリードし、政府がモメンタムを追加
BFSIは、2026年のマネージド・マルチクラウド・オペレーション・サービス市場規模の22.27%を占めました。銀行、保険会社、およびその他の金融機関は、重要なサービスの強力なレジリエンス、セキュリティ、および継続的な監視を必要としています。LSEGは、調査対象の銀行ITリーダーの82%がハイブリッドクラウド環境またはマルチクラウド戦略を持っていると報告しました。同調査では、調査対象の銀行の91%にとってクラウドがAI導入に不可欠であることが明らかになりました。これらの運用ニーズは、クラウド運用をコンプライアンスおよび継続性要件と結びつけるマネージドサービスをサポートします。
政府および公共部門は、2032年までに12.33%のCAGRで拡大すると予測されています。近代化プログラムと人員統合により、機関はクラウド運用のために外部プロバイダーを使用するようになる可能性があります。ITおよびテレコムは、テレコムオペレーターがエンタープライズクライアントにマネージドクラウドサービスを提供するため、顧客グループとデリバリーチャネルの両方です。ヘルスケアおよびライフサイエンス、製造業および自動車、ならびに小売・Eコマースも、ガバナンス、アプリケーション、および分散クラウドインフラストラクチャのサポートを必要としています。Bharti AirtelとIBMは2025年10月に戦略的パートナーシップを締結し、規制された企業向けのIBM Powerシステムのサービスおよびai推論インフラストラクチャでAirtel Cloudを拡大しました。政府およびヘルスケアからの需要は、これらのセクターが複数年プログラムにわたってレガシーシステムを近代化するにつれて増加する可能性があります。
地域分析
北米は、2026年のマネージド・マルチクラウド・オペレーション・サービス市場シェアの35.44%を占めました。この地域は、大規模なクラウドプロバイダーの高い集中度と成熟したエンタープライズクラウド導入から恩恵を受けています。公共部門の近代化も外部クラウド運用への需要をサポートしています。この地域の企業は、AIOps、FinOps、およびDevOpsに連携したデリバリーモデルを使用しています。カナダとメキシコは、製造業と金融サービスにおけるエンタープライズ近代化プログラムを通じて需要を追加しています。北米は主要な収益基盤であり、サービス能力のベンチマークであり続けています。
アジア太平洋地域は、2032年までに12.17%のCAGRで拡大すると予測されています。この地域は、広範なマルチクラウド利用と専門的な運用人材の不足を組み合わせています。日本の人員不足は顕著であり、2026年には組織のわずか18%が専任のDevOps、CI/CD、およびSREスタッフを維持していました。中国とインドは、この地域の最大の国内機会です。韓国、東南アジア、およびオーストラリア・ニュージーランドも地域需要に貢献しています。ローカルの専門知識とスケーラブルな提供を提供するプロバイダーは、アジア太平洋全体の異なる規制および運用要件に対応できます。
欧州は、運用レジリエンス、プライバシー、サイバーセキュリティ、およびクラウド切り替えに関連する規制要件によって形成されています。これらの要件により、金融機関、重要インフラ組織、および公共機関にとって監査可能なマネージド・オペレーション・サービスがより重要になる可能性があります。ドイツ、英国、およびフランスが地域需要をリードています。プロバイダーは、ソブリンティ要件が適用される場所でインカントリー提供オプションを必要としています。中東およびアフリカは、サウジアラビアとUAEの国家ソブリンクラウドプログラムを通じて発展しています。南米はブラジルとアルゼンチンを中心としており、BFSIとテレコムの需要がマネージドクラウド運用をサポートしています。
競合ランドスケープ
市場集中度
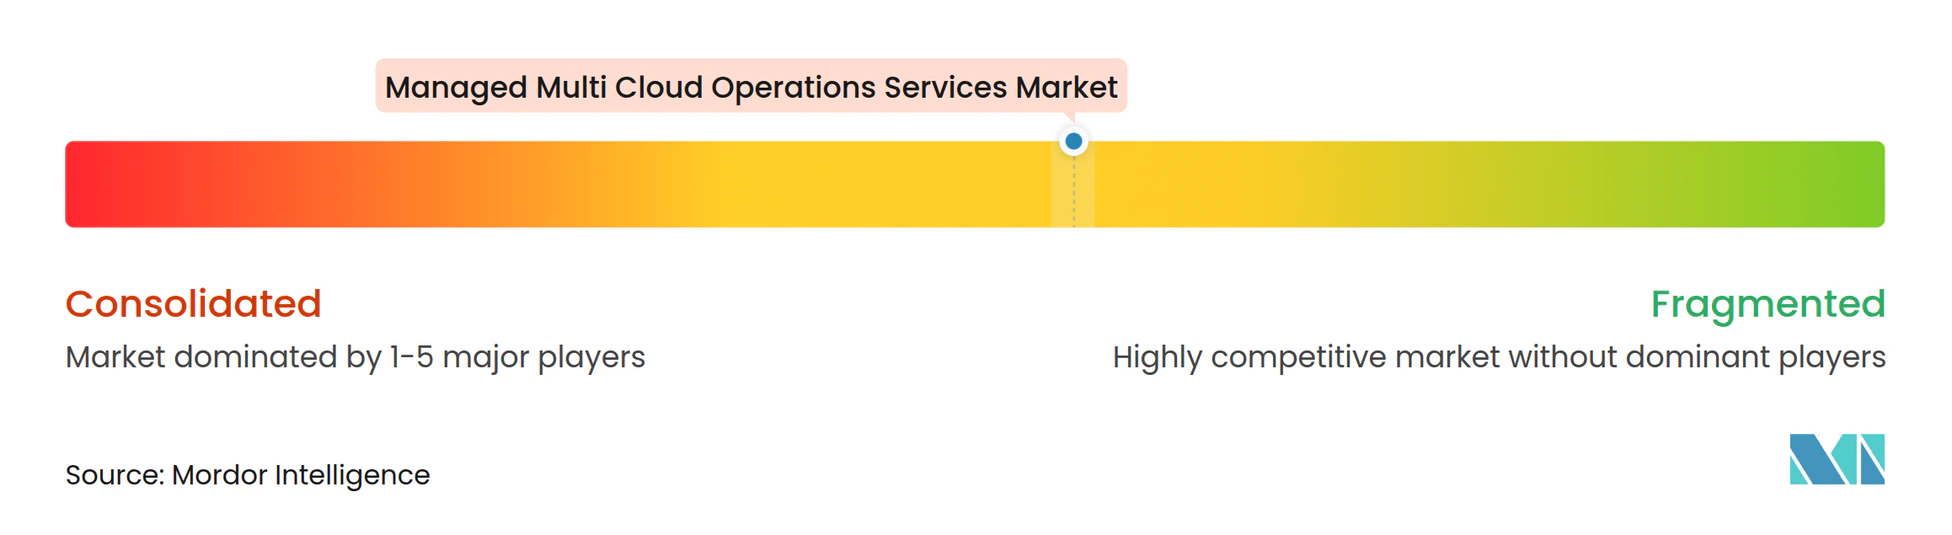
マネージド・マルチクラウド・オペレーション・サービス市場は、大企業契約において中程度の集中度を持っています。Accenture、Kyndryl、IBM、Capgemini、Tata Consultancy Services、およびWiproは、契約規模、クラウド認定、およびAI対応デリバリーを通じて競争しています。Kyndrylは2025年度にハイパースケーラーアライアンス収益として1.2 ビリオン 米ドルを報告しました。また、43,000件以上のパブリッククラウド認定も報告しました。このレベルの投資は、エンタープライズ規模の契約を求めるプロバイダーにとって意味のある参入障壁を生み出す可能性があります。ハイパースケーラーのプロフェッショナルサービスチームも、マネージド・オペレーション・スコープの一部を競っています。
クラウドに依存しないパートナーは、顧客がプロバイダー全体のポータビリティとクラウドコストを管理するのを支援することで差別化できます。ISO/IEC TR 10822-1:2025は、マルチクラウド管理のユースケースに対してプロバイダーに認められた参照を提供します。プロバイダーは、コンプライアンス自動化、カスタマイズされたサービスレベル、およびガバナンスプロセスを含むBFSIおよび公共部門向けのサービスを構築しています。CoreStackおよびその他のスペシャリストは、大規模なデリバリー能力よりも自動化の深さが重要な場所で競争しています。中堅および地域プロバイダーは、ローカルチームと規制の専門知識で競争できます。FinOps Foundationは、データセンター、プライベートクラウド、およびSaaSを含むCloud+テクノロジーコストをカバーするためにFramework 2025を拡大しました。このコスト範囲の拡大により、完全な環境全体のテクノロジー支出を管理するサービスへの需要が増加する可能性があります。
最近のパートナーシップは、大規模プロバイダーがクラウド運用をAI、ソブリンティ、および産業固有のデリバリーにどのように結びつけているかを示しています。2026年7月、KyndrylとMicrosoftはソブリンティ・ソリューショニングを拡大し、KyndrylのReadiness Assessmentとマイクロソフトのソブリンクラウド機能を組み合わせました。2025年10月、AccentureとAmazon Web Servicesは、Accenture AWSビジネスグループを通じて公共サービス、防衛、および国家安全保障組織向けのAI対応クラウド近代化のコラボレーションを拡大しました。2025年5月、OracleとGoogle CloudはOracle Database@Google Cloudのパートナープログラムを作成しました。競争の結果は、自動化、人員能力、ロカル提供、および複数のクラウド環境全体のコスト管理能力に依存するでしょう。
マネージド・マルチクラウド・オペレーション・サービス産業リーダー
-
International Business Machines Corporation
-
Accenture plc
-
Microsoft Corporation
-
Amazon Web Services, Inc.
-
Kyndryl Holdings, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年7月:KyndrylとMicrosoftは、ソブリンティ・ソリューショニングの拡大を発表し、KyndrylのSovereignty Readiness Assessmentフレームワークとマイクロソフトのソブリンクラウド機能(Azure Localデプロイメントを含む)を組み合わせ、企業が進化するデータレジデンシーおよび運用要件を満たしながら、スケールでAI対応ワークロードをサポートするクラウドアーキテクチャを設計、構築、および運用するのを支援しました。
- 2026年1月:NTT DATAは、テキサス州情報リソース局によって、AWS、Microsoft Azure、およびGoogle Cloudにまたがるテキサス州のマルチクラウド資産のパブリッククラウドマネージャーとして選定され、複数の州機関にわたって単一のマネージド・オペレーション・レイヤー、消費ベースのガバナンス、およびクラウド財務管理を提供しました。
- 2025年10月:AccentureとAmazon Web Servicesは、Accenture AWSビジネスグループを通じて公共部門、防衛、および国家安全保障組織にAI対応クラウド近代化とデジタルサービスを提供するコラボレーションを拡大し、人員変革社会サービス提供、およびAWSセキュアインフラストラクチャ上のミッションクリティカルなAIアクセラレーターを対象とした共同ソリューションを展開しました。
- 2025年10月:Tata Consultancy Servicesは、Gemini Enterpriseエージェント型AIプラットフォームを全社員に採用することでGoogle Cloudとのパートナーシップを拡大し、TCSがマルチステップのマネージド・オペレーション・ワークフロー向けのカスタムAIエージェントを構築し、エージェント間通信機能を通じてエンタープライズクライアントへのAIネイティブなマネージドクラウドソリューションの提供を加速できるようにしました。
グローバル・マネージド・マルチクラウド・オペレーション・サービス市場レポートスコープ
マネージド・マルチクラウド・オペレーション・サービス市場は、グローバルにパブリック、プライベート、ハイブリッド、マルチクラウド、およびソブリンクラウド環境全体にわたるインフラストラクチャ、ネットワーク、アプリケーション、およびプラットフォームのアウトソーシングされた管理、監視、セキュリティ、最適化、および自動化を包含しています。市場は、サービスタイプ(マネージド・インフラストラクチャおよびクラウド・オペレーション、マネージド・ネットワークおよびコネクティビティ・オペレーション、マネージド・セキュリティ・オペレーション、マネージド・アプリケーション・オペレーション、マネージド・プラットフォームエンジニアリングおよびDevOpsオペレーション、マネージド・オブザーバビリティおよびAIOpsオペレーション、およびその他のサービスタイプ)、デプロイメントモデル(パブリッククラウドベースのオペレーション、プライベートクラウドベースのオペレーション、ハイブリッドクラウド・オペレーション、マルチパブリッククラウド・オペレーション、およびソブリンおよびインカントリークラウド・オペレーション)、企業規模(大企業、および中小企業)、エンドユーザー産業(銀行、金融サービス、および保険、ITおよびテレコム、政府および公共部門、ヘルスケアおよびライフサイエンス、製造業および自動車、小売・Eコマース、およびその他のエンドユーザー産業)、および地域(北米、南米、欧州、アジア太平洋、ならびに中東およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| マネージド・インフラストラクチャおよびクラウド・オペレーション |
| マネージド・ネットワークおよびコネクティビティ・オペレーション |
| マネージド・セキュリティ・オペレーション |
| マネージド・アプリケーション・オペレーション |
| マネージド・プラットフォームエンジニアリングおよびDevOpsオペレーション |
| マネージド・オブザーバビリティおよびAIOpsオペレーション |
| その他のサービスタイプ |
| パブリッククラウドベースのオペレーション |
| プライベートクラウドベースのオペレーション |
| ハイブリッドクラウド・オペレーション |
| マルチパブリッククラウド・オペレーション |
| ソブリンおよびインカントリークラウド・オペレーション |
| 大企業 |
| 中小企業 |
| 銀行、金融サービス、および保険 |
| ITおよびテレコム |
| 政府および公共部門 |
| ヘルスケアおよびライフサイエンス |
| 製造業および自動車 |
| 小売・Eコマース |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東およびアフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| エジプト | |
| その他の中東およびアフリカ |
| サービスタイプ別 | マネージド・インフラストラクチャおよびクラウド・オペレーション | |
| マネージド・ネットワークおよびコネクティビティ・オペレーション | ||
| マネージド・セキュリティ・オペレーション | ||
| マネージド・アプリケーション・オペレーション | ||
| マネージド・プラットフォームエンジニアリングおよびDevOpsオペレーション | ||
| マネージド・オブザーバビリティおよびAIOpsオペレーション | ||
| その他のサービスタイプ | ||
| デプロイメントモデル別 | パブリッククラウドベースのオペレーション | |
| プライベートクラウドベースのオペレーション | ||
| ハイブリッドクラウド・オペレーション | ||
| マルチパブリッククラウド・オペレーション | ||
| ソブリンおよびインカントリークラウド・オペレーション | ||
| 企業規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | 銀行、金融サービス、および保険 | |
| ITおよびテレコム | ||
| 政府および公共部門 | ||
| ヘルスケアおよびライフサイエンス | ||
| 製造業および自動車 | ||
| 小売・Eコマース | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東およびアフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東およびアフリカ | ||
レポートで回答された主要な質問
マネージド・マルチクラウド・オペレーション・サービス市場規模はいくらですか?
マネージド・マルチクラウド・オペレーション・サービス市場規模は2026年に67.77 ビリオン 米ドルであり、11.73%のCAGRで2032年までに131.82 ビリオン 米ドルに達すると予測されています。この推計は、複数のプロバイダーにわたるクラウド環境の運用、ガバナンス、監視、およびセキュリティへの支出を反映しています。パブリッククラウド消費自体の価値を表すものではありません。複雑なテクノロジー資産全体にわたるワークロード、ポリシー、レポート、およびインシデント対応を調整するために使用される継続的なサービスを反映しています。
マネージド・マルチクラウド・オペレーション・サービスへの需要を促進しているものは何ですか?
マネージド・マルチクラウド・オペレーション・サービス市場は、マルチクラウドの複雑性、セキュリティ要件、AIワークロード、およびクラウド運用人材の不足によって支えられています。顧客は、異なる環境全体にわたるインフラストラクチャ、アプリケーション、データ、アクセス管理、および運用プロセスを調整するためにプロバイダーを使用します。このサポートは、内部チームが異なる管理ツールとセキュリティモデル全体にわたるインシデントに対応しなければならない場合に特に関連します。共通の運用モデルは、複数の専門チームを調整する負担を軽減できます。
どのサービスタイプが最大の収益シェアを持っていますか?
マネージド・インフラストラクチャおよびクラウド・オペレーションは、2026年に34.26%で最大のシェアを保持しています。このサービス領域は、信頼性の高いクラウド提供に不可欠な日常的なプロビジョニング、構成、ガバナンス、コンピュート管理、およびストレージ管理をカバーしています。顧客は一般的に、このサポートをセキュリティ、ネットワーク、およびアプリケーション運用の基盤として使用します。このサービスはまた、顧客がクラウドキャパシティと運用ポリシーを調整する際にプロバイダーに継続的な役割を与えます。テクノロジーチーム、財務関係者、セキュリティ担当者、およびより広いビジネス運用全体のアプリケーションオーナーにわたって可視性を必要とする意思決定者に対して、一貫したドキュメント、より明確なエスカレーションパス、および定期的なレポートをサポートできます。また、企業が別のパブリッククラウドプロバイダーを導入したり、レガシーシステムを維持したり、環境間でアプリケーションを移動したりする際に、一貫した運用ベースラインを提供できます。これにより、確立されたクラウドプログラムと運用プラクティスをまだ正式化している組織の両方にとってサービスが関連性を持ちます。
どのデプロイメントモデルが最も速く拡大していますか?
ソブリンおよびインカントリークラウド・オペレーションは、2032年までに12.22%のCAGRで拡大すると予測されています。マネージド・マルチクラウド・オペレーション・サービス市場は、管轄区域固有の要件を満たすローカルスタッフィング、国内パートナーシップ、データ管理、および運用プロセスを通じてこのモデルをサポートします。
どの顧客グループが最も速く拡大していますか?
中小企業は、マネージドサービスが大規模な内部クラウドチームの必要性を減らすため、2032年までに12.16%のCAGRで拡大すると予測されています。マネージド・マルチクラウド・オペレーション・サービス市場は、大規模な初期コミットメントなしに監視、セキュリティ、コスト管理、および専門家サポートを組み合わせたモジュール式オファーでこのグループにサービスを提供できます。このモデルは、内部ITチームがクラウドエンジニア、セキュリティスペシャリスト、および常勤で維持することが困難なリライアビリティの専門知識へのアクセスを必要とする場合に有用です。また、顧客が自身の運用ニーズに基づいてサービスを選択できるようにします。