
マネージド・ハイブリッド・クラウド・オペレーション・サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
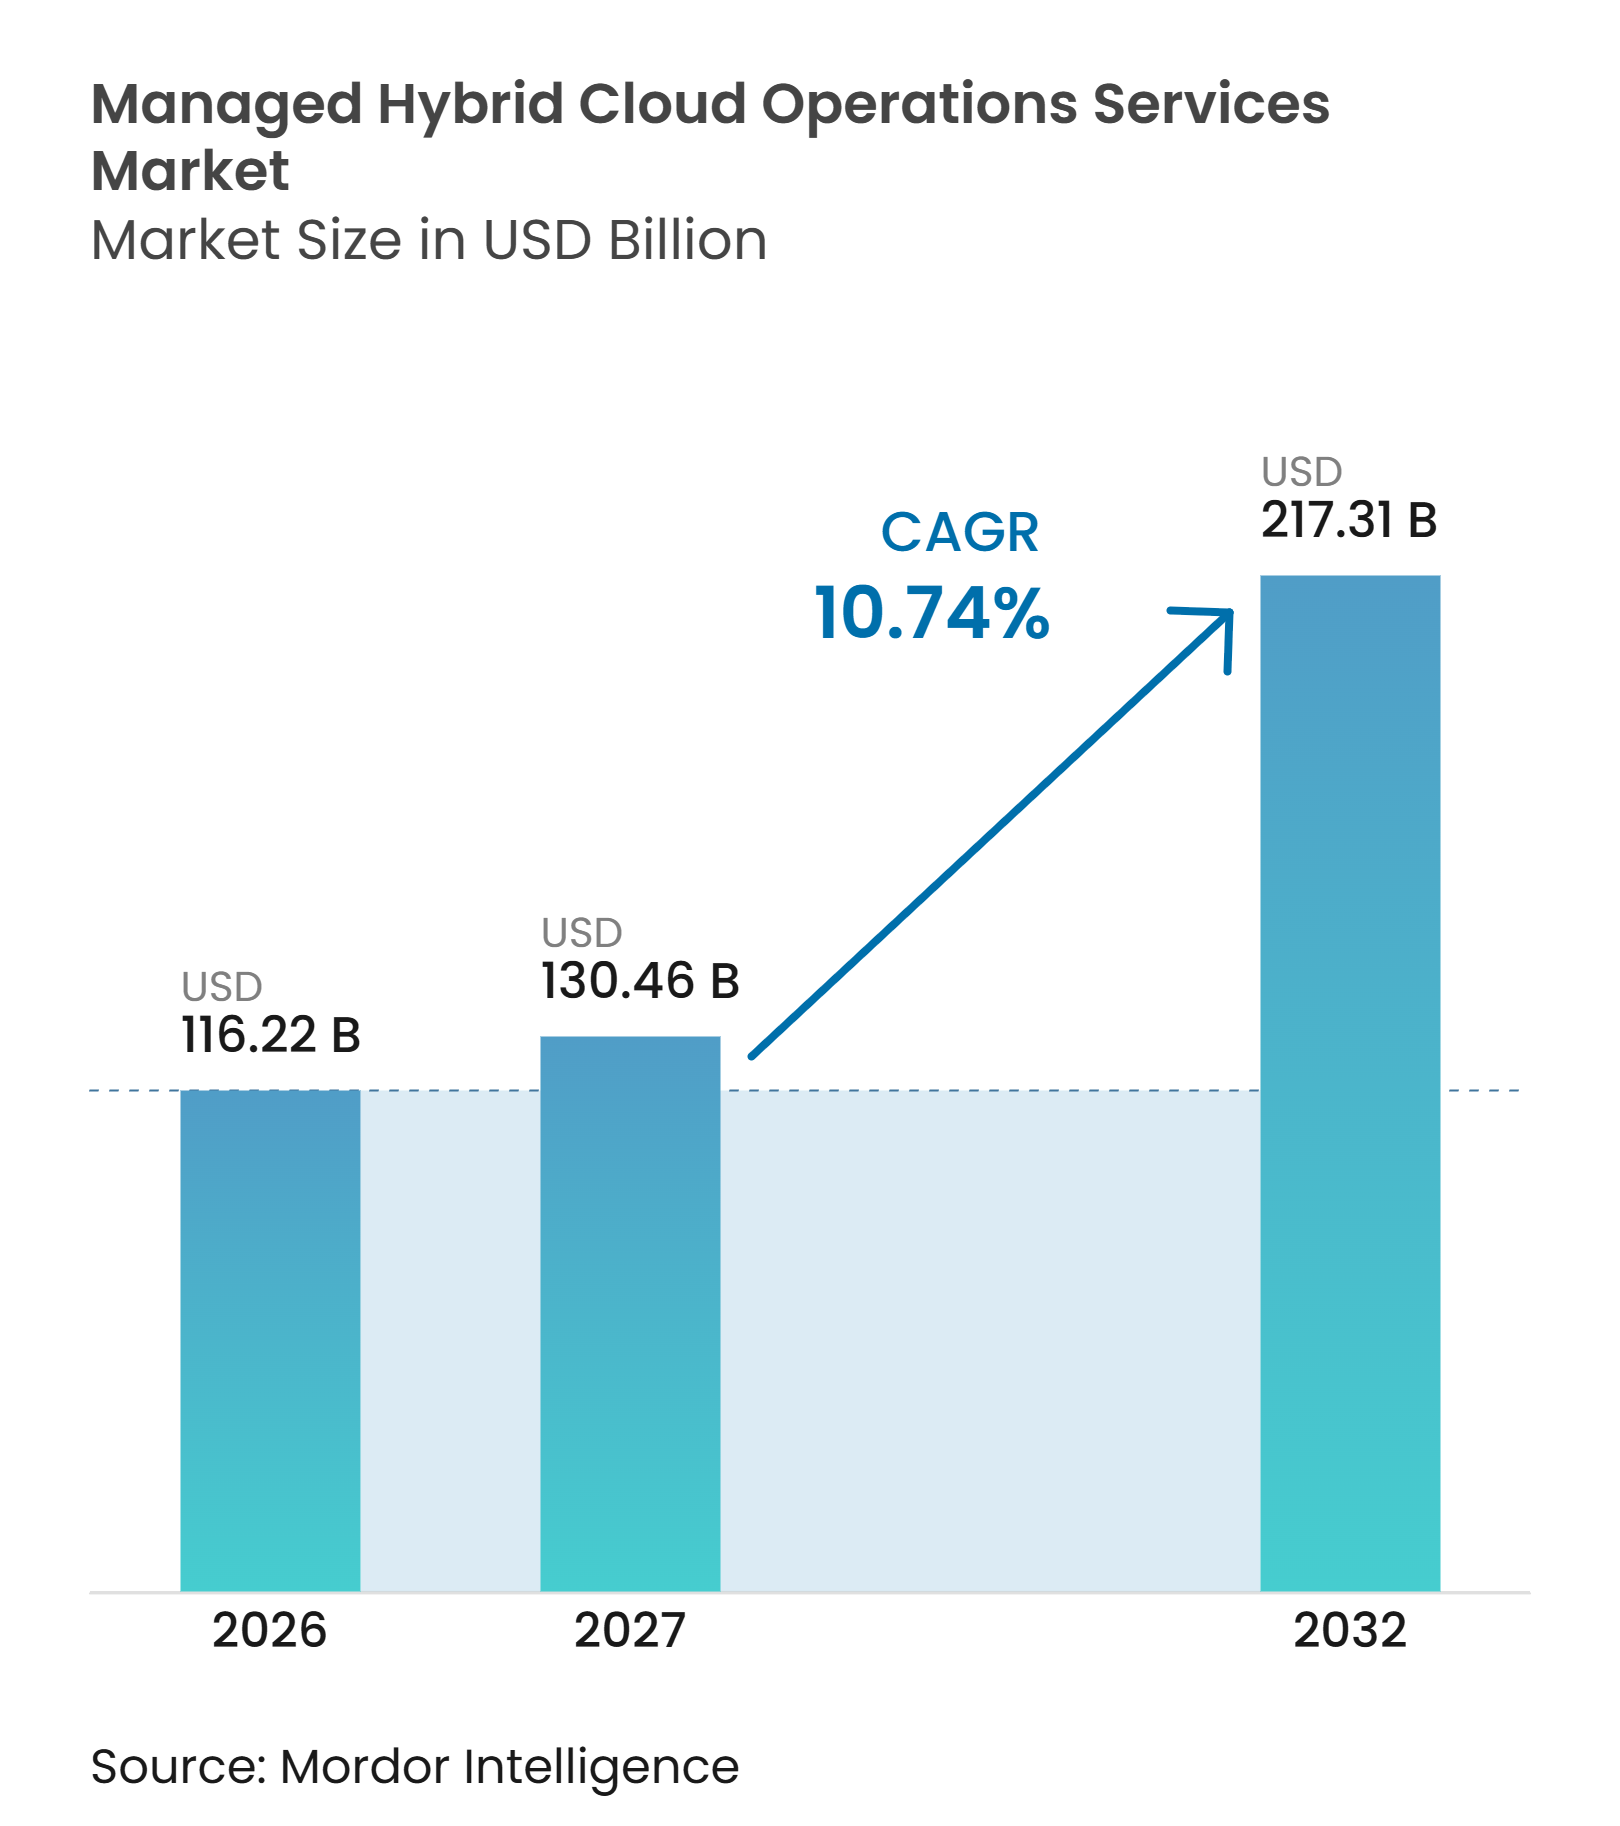
| 市場規模 (2027) | 130.46 十億米ドル |
| 市場規模 (2032) | 217.31 十億米ドル |
| 成長率 (2027 - 2032) | 10.74 % |
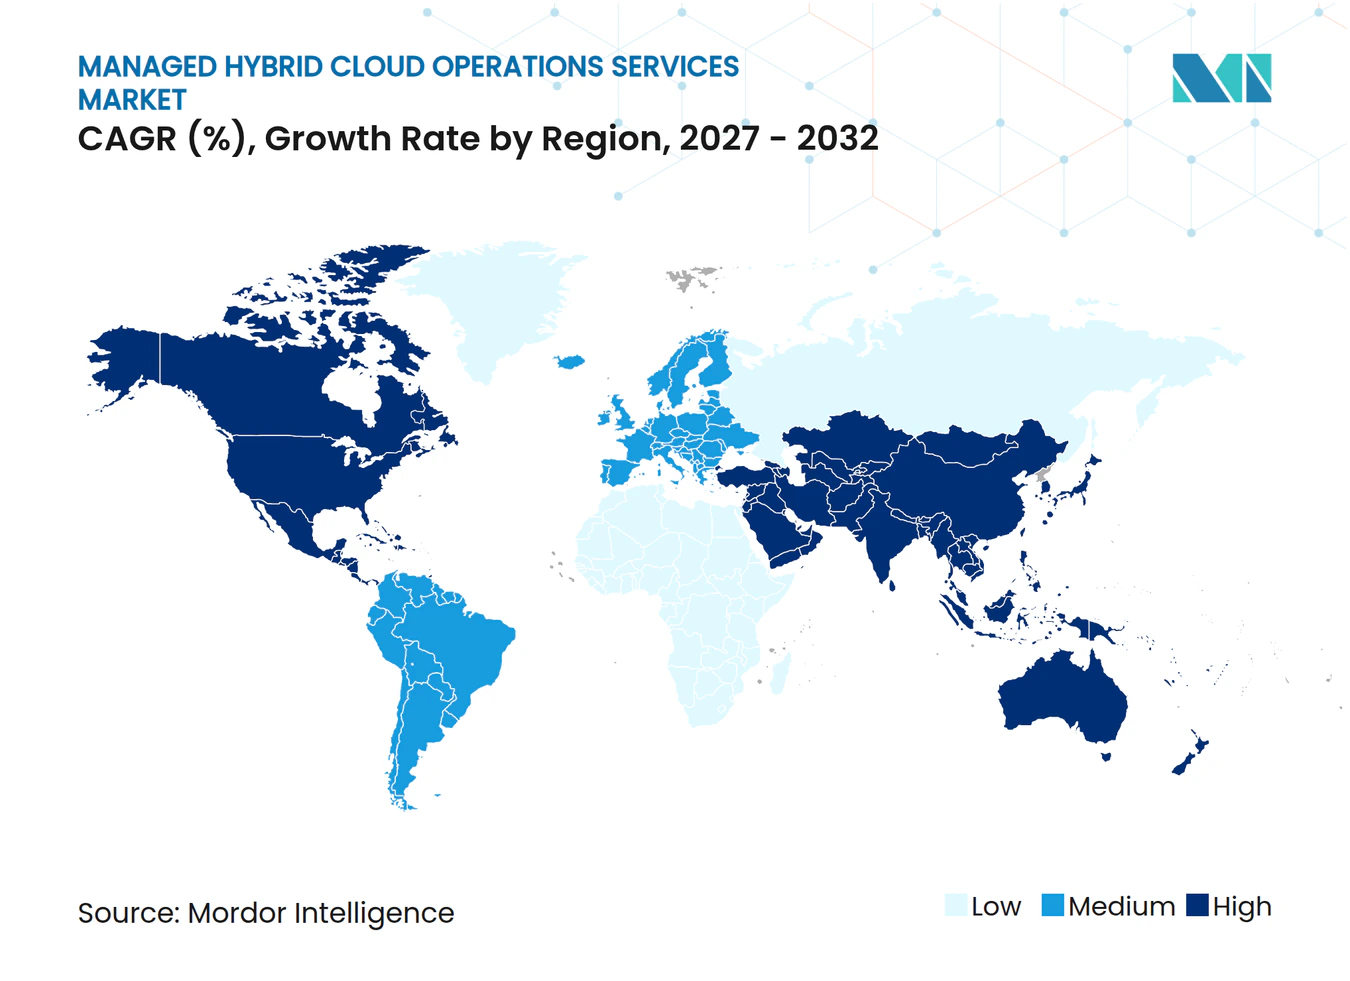
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド・ハイブリッド・クラド・オペレーション・サービス市場分析
マネージド・ハイブリッド・クラウド・オペレーション・サービス市場規模は、2026年の116.22 ビリオン 米ドルおよび2027年の130.46 ビリオン 米ドルから、2032年までに217.31 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 10.74%を記録すると予測されています。マネージド・ハイブリッド・クラウド・オペレーション・サービス市場は、プライベートデータセンター、パブリッククラウド、ソブリン環境、エッジロケーションを組み合わせたエンタープライズ環境によって支えられています。このオペレーティングモデルは、インフラストラクチャ、アプリケーション、セキュリティコントロール、コストにわたる統合的な監視の必要性を高めています。マネージド・ハイブリッド・クラウド・オペレーション・サービス市場は、技術的・組織的な境界を越えた協調的な監視へのこのニーズによって形成されつつあります。また、異なるロケーション、パフォーマンス、ガバナンスのニーズを持つワークロードを中断させることなく、サービスチームが日常的な変更を調整することも求められます。プロバイダーは、日常的なオペレーションと自動化およびコンプライアンスサポートを組み合わせた統合デリバリーモデルで対応しています。マネージド・ハイブリッド・クラウド・オペレーション・サービス市場はまた、単一のクラウド移行プロジェクトではなく、長期的なオペレーティング要件に結びついた需要からも恩恵を受けています。そのため、顧客はプロバイダーを初期実装能力だけでなく、デリバリーモデルの耐久性においても評価することができます。これは、契約期間全体にわたって日常的なオペレーション、ガバナンス、継続的改善を結びつけるサービス設計を優遇します。また、変更が複数のロケーションで稼働するシステムに影響を与える場合の責任をより明確にすることもできます。
主要レポートのポイント
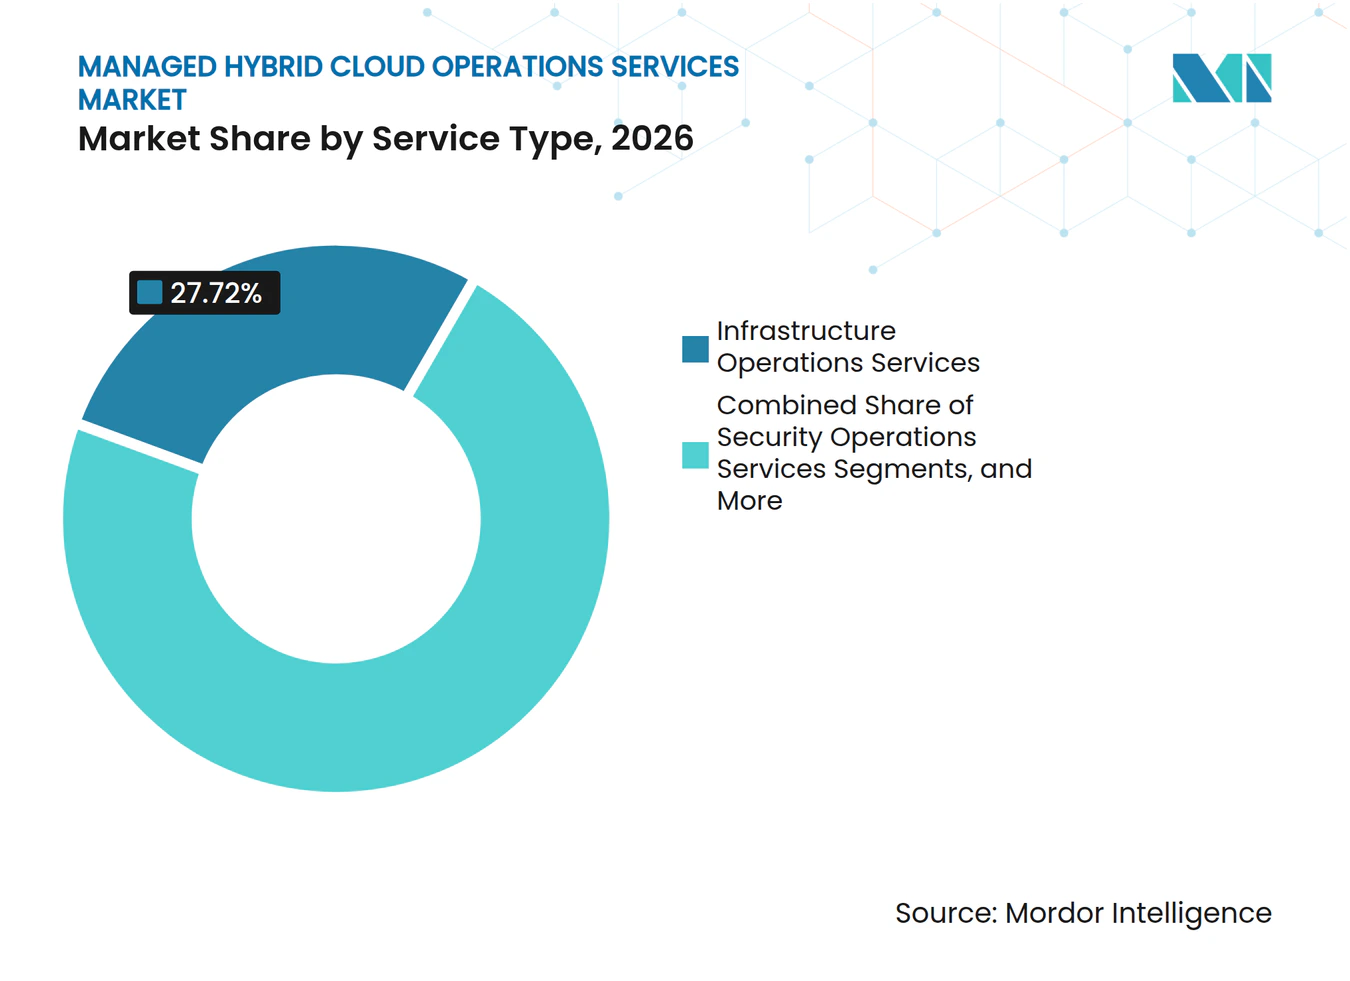
- サービスタイプ別では、インフラストラクチャ・オペレーション・サービスが2026年の収益の27.72%を占め、FinOpsおよびクラウドコスト管理サービスは2032年にかけてCAGR 11.26%で拡大すると予測されています。
- デプロイメンモデル別では、パブリッククラウド統合オペレーションが2026年の収益の30.76%を占め、エッジおよび分散クラウドオペレーションは2032年にかけてCAGR 11.33%で拡大すると予測されています。
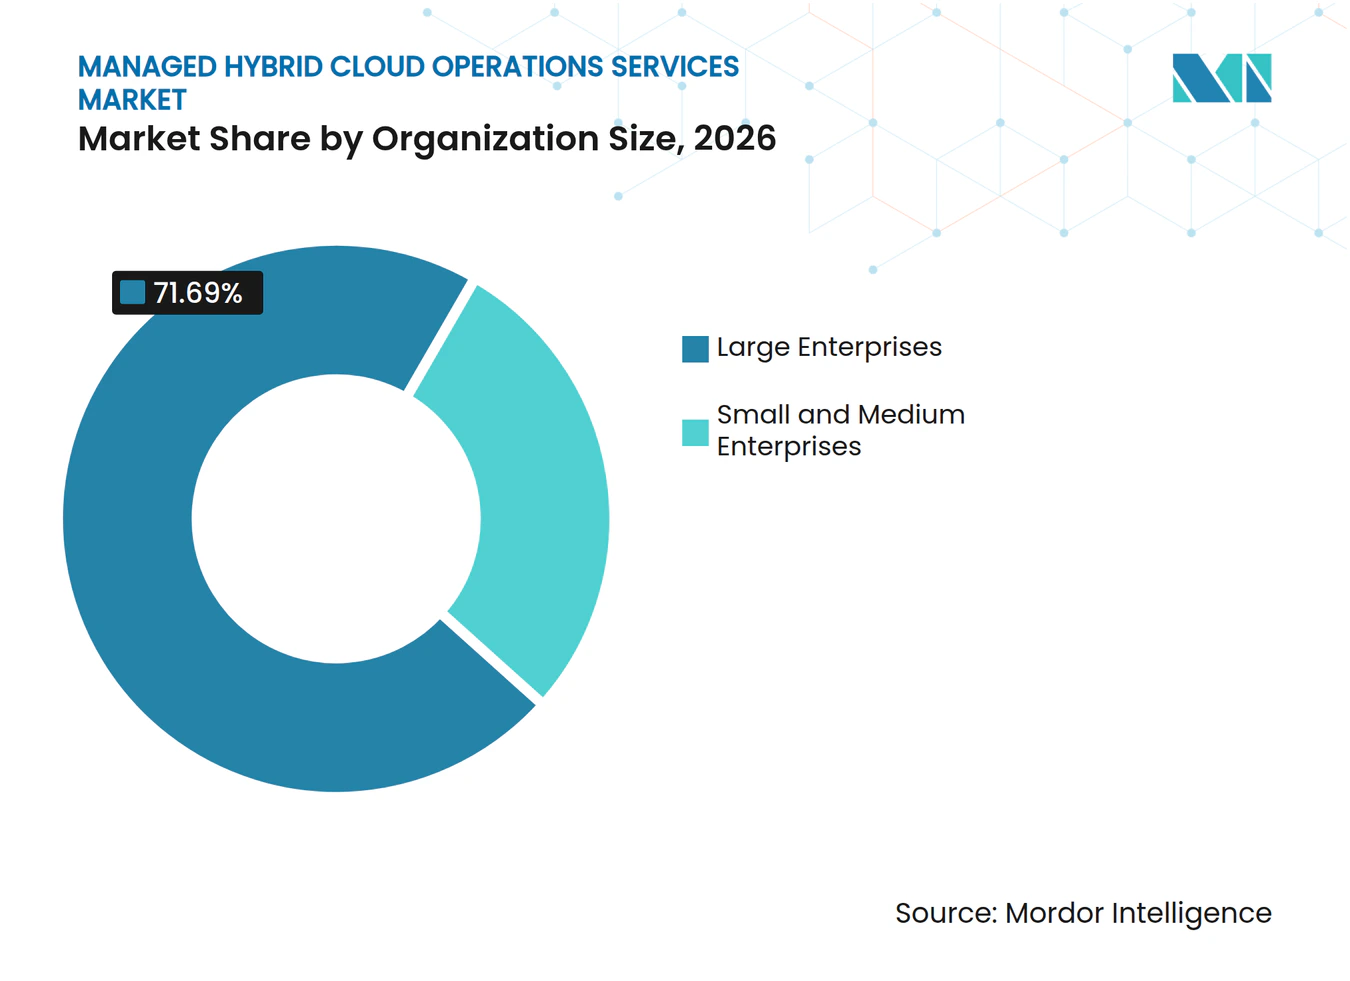
- 組織規模別では、大企業が2026年の収益の71.69%を占め、中小企業は2032年にかけてCAGR 11.21%で拡大すると予測されています。
- エンドユーザー産業別では、銀行・金融サービス・保険が2026年の収益の23.77%を占め、ヘルスケアおよびライフサイエンスは2032年にかけてCAGR 10.98%で拡大すると予測されています。
- 地域別では、北米が2026年のマネージド・ハイブリッド・クラウド・オペレーション・サービス市場の41.99%を占め、アジア太平洋地域は2032年にかけてCAGR 11.66%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバル・マネージド・ハイブリッド・クラウド・オペレーション・サービス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| マルチクラウドおよびハイブリッドの複雑性 | +2.8% | グローバル、北米および西欧に集中 | 短期(2年以内) |
| 継続的オペレーションに対するサイバーリスクおよびコンプライアンス需要 | +2.1% | グローバル、北米、欧州、規制されたアジア太平洋市場で最も高い | 短期(2年以内) |
| クラウドスキル不足と専門的オペレーション専門知識 | +1.9% | グローバル、欧州および南米で深刻 | 中期(2〜4年) |
| ハイブリッド環境全体にわたるAIワークロードの運用化 | +1.6% | 北米およびアジア太平洋地域、欧州・中東・アフリカへの拡大を伴う | 中期(2〜4年) |
| FOCUSに準拠したハイブリッドコストデータとFinOpsガバナンス | +1.0% | 北米、欧州およびアジア太平洋地域への拡大を伴う | 中期(2〜4年) |
| ソブリンクラウドおよびデータレジデンシーのオペレーティング要件 | +0.8% | 欧州、中東、インド、東南アジア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
マネージドオペレーション需要を持続させるマルチクラウドおよびハイブリッドの複雑性
マネージド・ハイブリッド・クラウド・オペレーション・サービス市場は、マルチクラウドの利用を継続的なオペレーティングモデルとして扱うようになった企業によって形成されています。Tenableは、調査対象組織の63%が複数のクラウドプロバイダーを利用しており、平均2.7の環境を持つと報告しており、これによりプラットフォーム間で共通のコントロールを適用する課題が増大しています。この問題は、契約設計とサービス移行の際に慎重なコミュニケーションを必要とします。[1] 異なるアプリケーションプログラミングインターフェース、アイデンティティツール、セキュリティポリシー、監視システムは、内部チームが毎日調整しなければならないオペレーション上の作業を生み出します。プロバイダーは、オンプレミスおよびクラウドリソース全体でアクセス管理、パッチ適用、インシデント対応、サービスレポートを標準化することでこの負担に対処できます。このアプローチの価値は、顧客が柔軟なワークロードのためパブリッククラウドの容量を維持しながら、プライベート環境で機密性の高いワークロードを運用しなければならない場合に高まります。マネージド・ハイブリッド・クラウド・オペレーション・サービス市場は、この調整によってプラットフォーム間の重複したオペレーションプロセスが削減される場合に恩恵を受けます。これは、一時的な移行支援ではなく、継続的なオペレーションをカバーする契約を支持し、計画、監視、修復、レポートを1つの責任あるプロバイダー関係のもとで行います。このサービスモデルは、クライアントチームが単一のオペレーティングビューを必要とする場合にガバナンスを簡素化できます。マネージド・ハイブリッド・クラウド・オペレーション・サービス市場は、プロバイダーがインフラストラクチャ、セキュリティ、アプリケーションチーム間のハンドオフを削減する場合に恩恵を受けることができます。
継続的オペレーションサービスを推進するサイバーリスクおよびコンプライアンス需要
サイバーセキュリティ要件は、マネージド・ハイブリッド・クラド・オペレーション・サービス市場全体でマネージドオペレーション契約に不可欠なものとなっています。クラウドセキュリティアライアンスは、ハイブリッド環境での迅速なプロビジョニングが変更管理コントロールよりも速く進む可能性があり、攻撃者が悪用する可能性のあるギャップを生み出す可能性があると述べています。[2] 一貫性のないコントロールと限られた可視性は、複数の環境にわたる設定変更の特定を困難にする可能性があります。マネージドサービスチームは、セキュリティポスチャ監視、脅威検出、修復ワークフロー、監査証拠を統合することができます。これは特に、正式なレポートおよびレジリエンス義務を持つ銀行、ルスケア、公共部門の環境に関連しています。サービスプロバイダーは、技術的な監視と、リスクおよびコンプライアンスチームが確認することを期待する証拠を結びつけなければなりません。この結びつきにより、セキュリティオペレーションはリスク決定に責任を持つビジネスリーダーにとってより有用なものになります。継続的なセキュリティカバレッジは、特に顧客がコントロールが一貫して適用されているという証拠を必要とする場合に、オプションの追加機能ではなくコアオペレーティングサービスの一部となります。明確な証拠はまた、顧客が自社のオペレーティングモデルが内部ガバナンスの期待を満たしているかどうかを評価するのに役立ちます。これにより、オペレーショナルレポートが更新協議の重要な部分となる可能性があります。
耐久性のあるマネージドオペレーション需要を生み出すクラウドスキル不足
マネージド・ハイブリッド・クラウド・オペレーション・サービス市場は、必要なクラウドスキルと内部スタッフィング能力の間の持続的なギャップから恩恵を受けてます。世界経済フォーラムは、デジタルスキルへの需要が教育・訓練システムの対応能力よりも速く上昇しており、特に新興技術においてそれが顕著であると報告しています。[3] クラウドオペレーションには、インフラストラクチャ、セキュリティ、データコントロール、自動化、アプリケーション依存関係を同時に管理できるスタッフが必要です。小規模なチームは、この全範囲の専門知識を内部で採用・維持できないことが多いです。マネージドプロバイダーは、専門スタッフとツールを複数の顧客環境に分散させることができ、これによりクライアントのコストと可用性の方程式が変わります。信頼できる専門知識の必要性は、組織が重要なオペレーション、サービス継続性、および特定のシステムに関する知識を外部ームに依存する場合に、複数年契約を支持することもできます。サービスデリバリーは、クライアントがコアビジネス時間外に一貫したカバレッジを必要とする場合にも、より価値が高まります。マネージドチームは、日常業務のための反復可能なプロセスと、オペレーション上の中断時の対応を提供できます。このデリバリーモデルは、希少な技術的役割における離職によって引き起こされる混乱を軽減できます。また、文書化されたオペレーティングプラクティスを通じて、顧客が組織的な知識を維持することも可能にします。
マネージドサービスの範囲を再形成するAIワークロードの運用化
AIワークロードは、マネージド・ハイブリッド・クラウド・オペレーション・サービス市場のオペレーショナルスコープを拡大しています。マネージド・ハイブリッド・クラウド・オペレーション・サービス市場はまた、新しいAIサービスを確立されたセキュリティおよびオペレーションプラクティスに適合させる必要性によっても影響を受けています。IBMは、ハイブリッドクラウド管理をモデル、アプリケション、データパイプライン、および関連ツールにわたるライフサイクルの課題として説明しています。本番デプロイメントには、信頼性の高いデータアクセス、制御されたモデル更新、キャパシティプランニング、および推論のための明確なサービス目標が必要です。チームはまた、本番ワークロードの信頼性を維持するために、データアクセスルールとインフラストラクチャキャパシティを調整しなければなりません。オペレーショナルチームは、機密データとモデル入力を保護するコントロールに対してパフォーマンスニーズのバランスを取らなければなりません。これらの要件は、データがデータセンター、パブリッククラウド、エッジサイトに分散している場合に満たすことが難しくなります。IBMはまた、組織がワークロードの配置と制御に柔軟性を必要とする場合に、ハイブリッドアプローチが重要であると指摘しています。従来のアプリケーションと並行してモデルインフラストラクチャを運用できるプロバイダーは、AIがパイロットからビジネスプロセスへと移行し、予測可能な日常的パフォーマンスを必要とするようになるにつれて、顧客をより良くサポートできる立場にある可能性があります。マネージド・ハイブリッド・クラウド・オペレーション・サービス市場は、AIの利用が運用化されるにつれて、基本的なインフラストラクチャ監視を超えて拡大できます。これにより、データ、インフラストラクチャ、アプリケーションチーム間の信頼性の高い統合がますます重要になります。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ハイブリッドセキュリティの設定ミスと共有責任のギャップ | -1.0% | グローバル、北米および欧州の規制セクターで最も重大 | 短期(2年以内) |
| ベンダーロックインと切り替えコストへの懸念 | -0.7% | グローバル、北米および欧州の大企業で高い感度 | 中期(2〜4年) |
| AIワークロードの電力、冷却、キャパシティの制約 | -0.5% | 北米および欧州、制約されたアジア太平洋データセンター市場への波及を伴う | 中期(2〜4年) |
| 断片化されたソブリンルールと国境を越えたオペレーションの摩擦 | -0.4% | 欧州、中東・アフカ、東南アジア、インド | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイブリッドセキュリティの設定ミスと共有責任のギャップ
セキュリティの設定ミスは専門的なサポートへの需要を生み出しますが、マネージド・ハイブリッド・クラウド・オペレーション・サービス市場のプロバイダーにとってデリバリーの負担を増加させる可能性もあります。Tenableは、調査対象組織の82%がハイブリッド環境を運用しており、設定ミスを一般的なクラウドセキュリティの課題として特定したことを明らかにしました。責任の境界は、パブリッククラウドサービス、プライベートインフラストラクチャ、顧客管理アプリケーションによって異なる場合があります。プロバイダーは、検出または修復の責任を負う前に、それらの境界を明確に定義しなければなりません。顧客はまた、すべての環境にわたる自動化されたコントロールと監査対応記録を期待する場合があります。これらの期待は、プロバイダーがサービスを大規模に提供できるようになる前に、スタッフィング、ツール、責任要件を増加させる可能性があります。明確なオペレーィング境界は、システムが更新されたり責任が変更されたりする際の不一致を減らすこともできます。インシデントが複数のプラットフォームにまたがる場合に不明確な義務を避けるために、慎重なサービス設計が必要です。その文書化は、レジリエンス計画とより情報に基づいた変更決定を支援できます。
ベンダーロックインと切り替えコストへの懸念
オペレーティングワークフローが1つのプロバイダーの独自プラットフォームサービスと密接に結びついている場合、顧客は躊躇する可能性があります。監視ツール、自動化スクリプト、データパイプライン、アクセスポリシーは、顧客がプラットフォームやサプライヤーを変更する際に再設計が必要になることが多いです。リスクは、オペレーティング知識が文書化されていない設定と個々のスタッフのプラクティスに組み込まれている場合に大きくなります。これにより、調達チームはポータビリティと文書化された移行プロセスをサポートするサービスを優先する可能性があります。Microsoftは、データ、オペレーション、技術的依存関係に対るコントロールを含むソブリンティ実装プラクティスを概説しており、ガバナンス要件がプラットフォームの選択に影響を与える理由を示しています。マネージドサービスプロバイダーは、顧客の選択した環境との深い統合と、実際の出口オプションを維持する必要性のバランスを取らなければなりません。この問題は、エンタープライズバイヤーが以前の移行コストを経験したか、厳格なレジリエンス要件を満たす必要がある場合に、意思決定を遅らせる可能性があります。統合の選択と出口プロセスを説明するプロバイダーは、調達時にこの懸念を軽減できます。顧客は、長期的な関係が実際の選択肢を排除すると仮定することなく、サービス品質を評価できます。文書化された移行計画は、顧客の選択したアーキテクチャを変更することなく信頼性を向上させることができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:インフラストラクチャオペレーションが支出の基盤となり、FinOpsが加速
インフラストラクチャ・オペレーション・サービスは、2026年のマネージド・ハイブリッド・クラウド・オレーション・サービス市場シェアの27.72%を占めました。このセグメントは、プライベートおよびパブリック環境全体にわたるコンピューティング、ストレージ、ネットワーク、キャパシティ、および関連インフラストラクチャの日常管理をカバーしています。また、安定したインフラストラクチャに依存するセキュリティ、アプリケーション、リカバリサービスのオペレーショナルな基盤も提供します。この作業は、異なる管理システムを使用する可能性のあるネットワーク、ストレージ、コンピューティング、プラットフォームの専門家間の調整を伴うことが多いです。これらの機能は、ほぼすべてのハイブリッドデプロイメントが、より高レベルのアプリケーションまたはセキュリティサービスが効果的に機能する前に安定したインフラストラクチャを必要とするため、基盤的なものです。インフラストラクチャチームはまた、選択されたワークロードをローカルシステムの近くに保つデプロイメントを含む、パブリッククラウドプラットフォームの顧客サイトへの拡張をサポートします。セキュリティオペーション、アプリケーションおよびプラットフォームオペレーション、バックアップおよびディザスタリカバリサービスは、コアインフラストラクチャの役割を補完します。これらは、正式なリカバリ目標、信頼性の高い接続性、または複雑なワークロードの継続的な監視を必要とするクライアントにとって重要です。インフラストラクチャの問題が複数のビジネスアプリケーションに同時に影響を与える可能性があるため、キャパシティプランニングと可観測性も重要です。明確なエスカレーションパスは、共有環境全体でインシデントがどのように処理されるかをクライアントが理解するのに役立ちます。
FinOpsおよびクラウドコスト管理サービスは、2032年にかけてCAGR 11.26%で拡大すると予測されています。FinOps財団は、組織がより広範なクラウドおよびAIコスト決定に直面する中、2026年には実践者の98%がAI支出を管理しており、これは2025年の63%から増加したと報告しました。このサービス領域は、クラウドリソースを共有するチーム全体での配分、予測、使用状況の可視性、説明責任をサポートしますFOCUSは、組織がプロバイダー間でより一貫したコストおよび使用状況情報に向けて取り組むのに役立ちます。これにより、顧客はリソース決定が技術的な需要とビジネス優先事項に沿っているかどうかを特定するのに役立ちます。また、予算サイクルで説明が難しくなる前にコスト変化をチームが認識するのにも役立ちます。マネージド・ハイブリッド・クラウド・オペレーション・サービス産業は、コスト管理を別のタスクとして扱うのではなく、FinOpsデリバリーを使用してコストガバナンスとオペレーショナル監視を組み合わせることができます。この必要性は、顧客が複数の課金モデルにわたってワークロードを運用し、大規模な内部専門家チームを構築できない場合に最も明らかです。FinOpsサービスはまた、テクノロジーおよびファイナンスリーダーにクラウド利用の責任に関する共有ビューを提供することもできます。この規律はまた、予算の所有権と技術的効率に関する議論を改善することもできます。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
デプロイメントモデル別:パブリッククラウドがシェアをリードし、エッジが最速の拡大を記録
パブリッククラウド統合オペレーションは2026年の収益の30.76%を占めました。この位置は、企業がハイパースケールプラットフォームで実行するワークロードの大規模なインストールベースと、それらをサポートするために必要なオペレーティングサービスを反映しています。プロバダーはこのインストールベースを使用して、顧客の既存のプラットフォームコミットメントを尊重するオペレーティングサポートを提供できます。プロバイダーがそれらのコミットメントに結びついたアプリケーションとポリシーを理解する場合、サービス関係はより耐久性が高くなります。マーケットプレイスの購入とパートナープログラムは、複数年のマネージドサービスのパッケージングを簡素化することもできます。ハイブリッドクラウドオペレーションは密接に関連するカテゴリを形成します。なぜなら、多くの顧客が一部の機密性の高い、レガシー、またはレイテンシに敏感なワークロードをパブリッククラウドの外に保持しているからです。オンプレミスおよびプライベートクラウド統合オペレーションは、組織がデータ配置とローカルインフラストラクチャに対する直接的なコントロールを必要とする場合に引き続き関連性があります。マネージド・ハイブリッド・クラウド・オペレーション・サービス市場は、顧客に単一のアーキテクチャを選択させるのではなく、複数のデプロイメントパタンにわたります。この柔軟性により、オペレーションチームはパフォーマンス、ガバナンス、商業的要件に合わせてワークロードの配置を調整できます。また、単一の移行期限を強制することなく、古いシステムの段階的な近代化も可能にします。
エッジおよび分散クラウドオペレーションは、2032年にかけてCAGR 11.33%で拡大すると予測されています。エッジデプロイメントは、臨床ワークフロー、コンピュータビジョン検査、不正検出など、アプリケーションがローカル処理を必要とするユースケースをサポートできます。これらの環境は、ロケーションにローカルの技術スタッフが限られており、中央システムに確実に接続しなければならないため、異なるオペレーティングアプローチが必要です。ローカルの条件により、標準化されたデプロイメント、メンテナンス、インシデントプロセスが集中型施設よりも重要になります。プロバイダーは、多くのサイトにわたってデバイス、ネットワーク、セキュリティ、ソフトウェア管理を調整しなければなりません。このカテゴリの最速の拡大は、組織がよ多くのワークロードをユーザーや物理的資産の近くに配置するにつれて、信頼性の高い分散オペレーションの必要性を反映しています。サービスプロバイダーはまた、ローカルサイトの技術的なカバレッジが限られている場合に機能するリモートサポートプロセスを設計しなければなりません。これらのニーズは、標準化されたリモート監視と対応プロセスの価値を高める可能性があります。
組織規模別:大企業が収益を牽引し、中小企業が加速
大企業は2026年の収益の71.69%を占め、組織カテゴリの中で最大の収益ポジションを持つグループとなりました。そのITエステートは一般的に、複数のクラウド、多くのアプリケーション、レガシーシステム、事業部門、国にわたります。この組み合わせは、基本的なインフラストラクチャサポートよりも広範なマネージド統合の必要性を生み出します。大規模な顧客はまた、シニアテクノロジーおよびリスクリーダーのための正式なサービスレベル、可観測性、自動化された修復、レポートを必要とする傾向があります。長期契約は、プロバイダーがクライアトのシステムとオペレーティングポリシーに精通できるため、これらの要件に適しています。このような精通は、複数のチームが共有テクノロジーサービスへの変更を承認しなければならない場合に変更管理を改善できます。これらのプロセスは、アプリケーションとインフラストラクチャが並行して更新される場合の不確実性を軽減できます。重要なプロセスが相互接続されたハイブリッド環境に依存する場合に中断のコストが上昇するため、このセグメントは引き続き重要です。プロバイダーは、複数のプラットフォームにわたって内部チームがマッピングするのが難しい依存関係を文書化することで価値を生み出すことができます。
中小企業は、2032年にかけてCAGR 11.21%で拡大すると予測されています。サブスクリプションベースのサービスモデルは、顧客が大規模な技術チームを所有することなく、高度なオペレーショナル能力を利用できるようにします。これにより、組織はインフラストラクチャ管理を不均一な資本購入から定期的なオペレーティングコストへとシフトするのに役立ちます。中小業はまた、より要求が高まっているセキュリティコントロール、データ保護、レジリエンスの期待に関するサポートを必要とする場合があります。テクノロジーの利用が拡大するにつれて、これらの企業は同等の内部リソースなしに、より大きな組織と同じコントロールの期待に直面する可能性があります。外部サービスチームは、すべての能力を内部で構築することを要求することなく、これらのクライアントが文書化された方法を採用するのを支援できます。世界経済フォーラムは広範なデジタルスキル不足を特定しており、これは専門スタッフが限られた組織にとって特に困難な状況となり得ます。マネージドデリバリーは、これらのクライアントに、単独では維持することが難しい共有の専門知識、ツール、文書化されたプラクティスへのアクセスを提供します。標準化されたオペレーティング手順は、小規模な組織が日常的な活動全体でより一貫したデリバリーを達成するのに役立ちます。これにより、小規模な組織がより多くのクラウドアプリケーションを追加するにつれて、サービスの一貫性が向します。

エンドユーザー産業別:BFSIが優位を保ち、ヘルスケアが成長をリード
銀行・金融サービス・保険は2026年の収益の23.77%を占めました。このセグメントは、長年にわたる内部プラットフォームとクラウドベースの分析、顧客サービス、データツールを組み合わせたコアシステムを運用しています。オペレーショナル継続性、監査可能性、データ保護、相互運用性は、これらの環境の中心的な要件です。マネージドプロバイダーは、異なる時期に採用され、異なるロケーションで実行されるシステム全体でコントロールを調整するのにクライアントを支援できます。れにより、ビジネスプロセスとその背後にある技術的依存関係の両方を理解するサービスプロバイダーへの需要が生まれます。これは、可用性、監査可能性、顧客サービスがすべて同じ基盤システムによって影響を受ける場合に重要です。Rackspace Technologyは、金融サービスのハイブリッドクラウドユーザーが強力なオペレーショナル効率の成果を報告したと指摘しており、これはセクターにおけるハイブリッドアーキテクチャの役割を支持しています。情報技術および電気通信も引き続き重要なエンドユーザー領域であり、製造業、政府、小売業、自動車産業の組織が独自の分散オペレーションのためにサービスを採用しています。これらの産業は、ビジネス要件をインフラストラクチャおよびアプリケーションサポートと結びつけることができるオペレーティングチームを必要としています。その要件はロケーションによって異なる場合があり、適応可能なデリバリープラクティスの必要性を強化しています。
ヘルスケアおよびライフサイエンスは、2032年にかけてCAGR 10.98%で拡大すると予測されています。ヘルスケア組織は、分析、アプリケーション、サービスデリバリーのためにクラウドリソースを使用しながら、定義されたコントロールのもとで機密データを保持する必要があることが多いです。これにより、ハイブリッドオペレーションは、すべてが同じデプロイメントモデルに従うことができない臨床、管理、研究ワークロードに関連します。プロバイダーは、これらの環境全体でセキュリティ、可用性、バックアップ、コンプライアンスワークフローをサポートできます。AI対応の臨床用途とプライバシー要件の組み合わせは、オペレーショナルデリバリーと規制されたデータ処理の両方を理解するチームの必要性を高める可能性があります。プロバイダーは、臨床医、研究者、管理チームの信頼性ニーズにオペレーティングプラクティスを合わせなければなりません。プロバイダーは、機密性の高いオペレーショナル変更を処理する際に、内部の臨床およびプライバシーグループと緊密に連携する必要がある場合があります。マネージド・ハイブリッド・クラウド・オペレーション・サービス市場は、ヘルケア組織が機密情報に対するガバナンスを放棄することなくスケーラブルなテクノロジーを必要とする場合に機会を見出すことができます。これにより、組織が患者データと研究データを保護しながらコンピューティングリソースへのアクセスを改善しなければならない場合に、マネージドオペレーションが関連します。オペレーショナルチームはまた、アプリケーションが臨床または実験室のワークフローに影響を与える場合に変更を慎重に調整しなければなりません。
地域分析
北米は2026年のマネージド・ハイブリッド・クラウド・オペレーション・サービス市場シェアの41.99%を占めました。この地域は、大規模なエンタープライズテクノロジーベースと主要なパブリッククラウドプロバイダー、広範なパートナーネットワークを組み合わせています。銀行、ヘルスケア、政府の顧客は、文書化されたコントロールを持つアウトソーシングされたオペレーションへの需要を持続させています。米国は、組織が重要なレガシーシステムを維持しながら複雑なエステートを近代化しているため、主要な国別貢献者であり続けています。連邦クラウド要件は、制御されたデプロイメントと明確なオペレーティング記録をサポートできるプロバイダーへの継続的な需要を生み出しています。この地域の組織はまた、長期にわたる近代化プログラムの規模に対処するためにマネージドオペレーションを選択する場合があります。これは、技術的なデリバリーと強力なプログラム管理およびセキュリティプラクティスを組み合わせるプロバイダーを優遇する可能性があります。カナダはまた、ローカルデータレジデンシーと地域クラウド接続をサポートするサービスへの需要を示しています。プロバイダーはまた、複雑なクライアントエステート全体でマネージドサービスのデプロイメントを簡素化できる確立されたアライアンスから恩恵を受けます。この能力は、国家および業界固有の要件が重複する場合に重要となり得ます。
欧州は、データ保護、レジリエンス、サプライチェーン監視に関する厳しい要件を管理するためにハイブリッドオペレーションに依存しています。組織は、コントロールを文書化し、インシデントに対応し、複数の環境にわたるローカルオペレーティング要件を管理するための継続的なサポートを必要としています。これにより、調整された監視と文書化されたサービスプロセスが孤立したサポートツールよりも価値が高くなる可能性があります。ローカルインフラストラクチャをクラウドサービスと統合できるプロバイダーは、確立された企業のニーズにより適合している可能性があります。ドイツは、産業、金融、公共部門のユーザーが内部インフラストラクチャの実質的なベースを維持することが多いため、重要です。プロバイダーは、ローカルデリバリー能力、セキュリティプラクティス、国境を越えたクライアントポリシーのサポートを通じて差別化できます。これらの要件は、市場参加のオペレーショナルな閾値を高め、信頼できるデリバリー関係を重要にする可能性があります。クライアントは、技術的なコントロールとサービス説明責任に関するローカルの期待の両方を理解するプロバイダーを優先する場合があります。ローカルの経験は、選択されたアカウントではグローバルなスケルと同様に重要である可能性があります。
アジア太平洋地域は、2032年にかけてCAGR 11.66%で拡大すると予測されています。この地域のマネージド・ハイブリッド・クラウド・オペレーション・サービス市場規模は、近代化プログラム、AIデプロイメント、データローカライゼーション要件によって支えられています。中国、インド、日本、東南アジア諸国は異なるテクノロジーおよび規制環境を持っており、これによりローカルに精通したデリバリーモデルの価値が高まります。AIアプリケーションはまた、信頼性の高いインフラストラクチャ、熟練したオペレーションチーム、規律あるデータコントロールを必要とします。地域プロバイダーは、これらの要件を日常的なオペレーショナルルーティンに変換するのをクライアントが支援することで差別化できます。ローカルの知識はまた、サービスチームが国家要件と顧客のオペレーティングプラクティスに合わせて変更を計画するのに役立ちます。市場は、熟練したオペレーションチームと、そのライフサイクル全体にわたる規律あるデータコントロールに依存しています。中東・アフリカにおけるソブリンクラウド投資は、国家プログラムが重要なワークロードのためにローカル処理を必要とする関連需要を生み出しています。地域パートナーシップを持つプロバイダーは、共通のサービス標準を維持しながら、これらの多様なニーズに対応できます。マネージド・ハイブリッド・クラウド・オペレーション・サービス市場は、デリバリーを断片化することなく国レベルのニーズに対応するサービスモデルから利益を得ることができます。このバランスは、プロバイダーが多様なローカル義務を持つ多国籍顧客にサービスを提供するのに役立ちます。
競合ランドスケープ
市場集中度
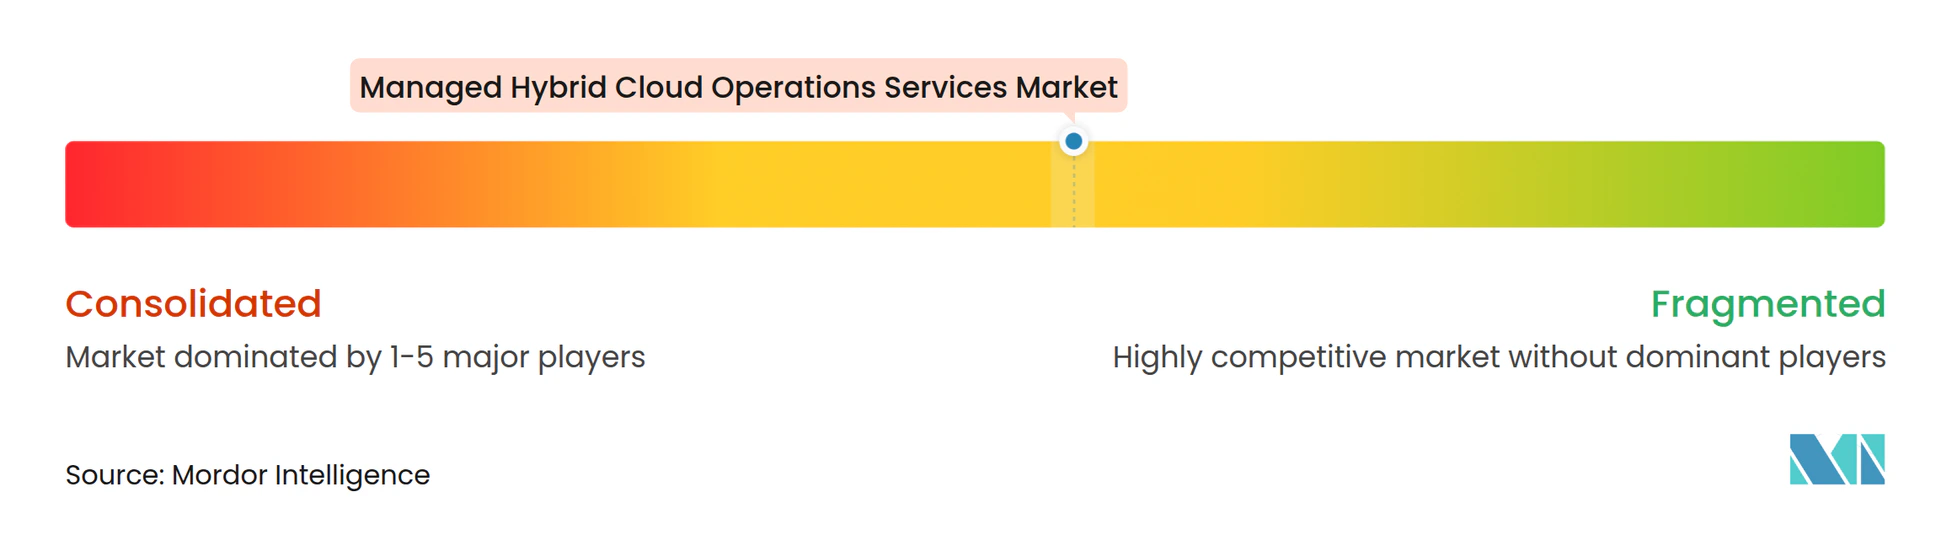
マネージド・ハイブリッド・クラウド・オペレーション・サービス市場は、主要プロバイダー間で中程度の集中度を持ち、広範な地域競合他社グループを有しています。Amazon Web Services、Microsoft、Google Cloudはプラットフォーム環境を形成し、エンタープライズオペレーションサービスを提供するインテグレーターと協力しています。IBM、Accenture、Kyndryl、TCS、Infosys、HCLTech、Capgemini、Wipro、Cognizant、NTT DATAは、専門知識、デリバリースケール、セキュリティ能力、自動化ツールを通じて競争しています。Rackspace Technology、DXC Technology、Fujitsuなどの中堅プロバイダーは、選択された顧客グループとサービス領域でポジションを保持しています。彼らの専門的な関係は、顧客が確立されたアプリケーションとインフラストラクチャとの継続性を必要とする場合に価値があります。これらのプロバイダーは、クライアントの環境に関する知識が標準化されたグローバルスケールより価値がある場合に競争できます。クライアントは、技術的能力とともに、コンプライアンスサポート、オペレーティング成熟度、複雑な既存環境を管理する能力を評価します。マネージド・ハイブリッド・クラウド・オペレーション・サービス市場は、多くの顧客が複数のサプライヤー関係を維持しているため、競争力を維持しています。これにより、プラットフォームベンダーとオペレーションプロバイダー間の透明な調整が重要になります。
AI対応オペレーションとコストガバナンスは、競争活動の中心的な領域です。IBMとGoogle Cloudは2026年6月に戦略的パートナーシップを発表し、IBM Consulting AdvantageとGemini Enterprise Agent Platformを組み合わせました。Kyndrylは2026年2月に、メインフレーム近代化、AI、デジタルソブリンティのコンピテンシーを達成した後、Amazon Web Servicesとのアライアンスを拡大しました。AccentureとGoogle Cloudは2026年9月に、エンタープライズハイブリッドクラウド環境全体でGemini Enterpriseの成果をスケールするためにAccenture Gemini Enterprise Business Groupを立ち上げました。これらの行動は、AIデリバーを別個のアドバイザリーオファーではなく、マネージドオペレーションの一部として位置づけています。このアプローチは、近代化プログラムとデプロイメント後に結果として生じるシステムを運用する実際の必要性を結びつけます。また、新しいAIツールと確立されたエンタープライズシステムの両方を理解するチームの価値を高めます。
機会には、中堅市場顧客向けのマネージドFinOpsサービス、規制された推論集約型ワークロードのためのAIオペレーション、および発展途上地域におけるソブリンクラウドオペレーションが含まれます。FinOps財団の2026年の調査結果は、AIコストの説明責任がより広いオペレーション上の懸念となっている理由を示しています。コストの可視性はまた、どのワークロードが各環境に適しているかについての実際的な議論をサポートできます。これにより、財務的な説明責任をキャパシティプランニング、アプリケーションパフォーマンス、リソースガバナンスと結びつけることができます。プロバイダーはまた、ロックインを懸念するクライアントのためにポータビリティ、透明なサービス境界、移行計画をサポートすることで差別化できます。コンプライアンス義務は、複数の管轄区域をサポートしなければならない小規模プロバイダーのデリバリーコストを増加させる可能性があります。確立されたガバナンスプロセスと地域インフラストラクチャ関係は、これらの設定でより大きなプロバイダーを優遇する可能性があります。マネージド・ハイブリッド・クラウド・オペレーション・サービス市場は、実際のローカル適応を可能にしながら地域全体で一貫したコントロールを提供する企業に報いることができます。このバランスを維持する企業は、ソブリン、プライベート、パブリック環境にわたる契約を競うことができます。
マネージド・ハイブリッド・クラウド・オペレーション・サービス産業のリーダー
-
Microsoft Corporation
-
Amazon Web Services, Inc.
-
International Business Machines Corporation
-
Accenture plc
-
Kyndryl, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年9月:AccentureとGoogle Cloudは、エンタープライズハイブリッドクラウド環境全体でGemini Enterpriseのエージェント型AI成果をスケールするための専用グローバルプログラムであるAccentrue Gemini Enterprise Business Groupを立ち上げ、AI対応マネージドオペレーションを独自のビジネスラインとして正式化し、AIデリバリーとクラウドオペレーションの大規模な深い統合を示しました。
- 2026年7月:KyndrylはMicrosoftとのコラボレーションを通じてソブリンティソリューション能力を拡大し、Kyndryl Sovereignty SolutioningとMicrosoft Sovereign Cloudを組み合わせて、GDPR、DORA、NIS2のデータレジデンシー要件に沿ったハイブリッドクラウドアーキテクチャの設計と運用を組織が支援し、国境内でのワークロードを必要とする政府および規制産業の顧客をターゲットにしました。
- 2026年6月:IBMとGoogle CloudはAI対応ハイブリッドクラウド近代化のための戦略的パートナーシップを発表し、数千人の認定コンサルタントによってサポートされる新しいグローバルGoogle Cloud Practiceを立ち上げ、IBM Consulting AdvantageとGoogle CloudのGemini Enterprise Agent Platformを組み合わせた数十億米ドル規模のマネージドサービス機会としてコラボレーションを説明しました。
- 2026年3月:KyndrylはCloud UpliftサービスをMicrosoftのカナダデータセンターリージョンで利用可能にし、カナダの企業がPIPEDA準拠のカナダデータレジデンシーを維持しながらミッションクリティカルなIBM PowerワークロードをMicrosoft Azureに移行できるようにし、カナダはサービスが運用される14番目のMicrosoftデータセンターリージョンとなりました。
グローバル・マネージド・ハイブリッド・クラウド・オペレーション・サービス市場レポートの範囲
マネージド・ハイブリッド・クラウド・オペレーション・サービス市場は、オンプレミス、プライベート、パブリック、ハイブリッド、分散デプロイメントにわたるインフラストラクチャ、ネットワーク、アプリケーション、クラウド環境のアウトソーシングされた管理、監視、最適化、セキュリティ、メンテナンスをグローバルに包含しています。市場はサービスタイプ(インフラストラクチャ・オペレーション・サービス、ネットワークおよびコネクティビティ・オペレーション・サービス、セキュリティ・オペレーション・サービス、アプリケーションおよびプラットフォーム・オペレーション・サービス、バックアップおよびディザスタリカバリ・オペレーション・サービス、FinOpsおよびクラウドコスト管理サービス、その他のサービスタイプ)、デプロイメントモデル(オンプレミスおよびプライベートクラウド統合オペレーション、パブリッククラウド統合オペレーション、ハイブリッドクラウドオペレーション、エッジおよび分散クラウドオペレーション)、組織規模(大企業、中小企業)、エンドユーザー産業(銀行・金融サービス・保険、情報技術および電気通信、ヘルスケアおよびライフサイエンス、製造業および自動車産業、政府および公共部門、小売業および消費財、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
| インフラストラクチャ・オペレーション・サービス |
| ネットワークおよびコネクティビティ・オペレーション・サービス |
| セキュリティ・オペレーション・サービス |
| アプリケーションおよびプラットフォーム・オペレーション・サービス |
| バックアップおよびディザスタリカバリ・オペレーション・サービス |
| FinOpsおよびクラウドコスト管理サービス |
| その他のサービスタイプ |
| オンプレミスおよびプライベートクラウド統合オペレーション |
| パブリッククラウド統合オペレーション |
| ハイブリッドクラウドオペレーション |
| エッジおよび分散クラウドオペレーション |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険 |
| 情報技術および電気通信 |
| ヘルスケアおよびライフサイエンス |
| 製造業および自動車産業 |
| 政府および公共部門 |
| 小売業および消費財 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| 東南アジア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| サービスタイプ別 | インフラストラクチャ・オペレーション・サービス | |
| ネットワークおよびコネクティビティ・オペレーション・サービス | ||
| セキュリティ・オペレーション・サービス | ||
| アプリケーションおよびプラットフォーム・オペレーション・サービス | ||
| バックアップおよびディザスタリカバリ・オペレーション・サービス | ||
| FinOpsおよびクラウドコスト管理サービス | ||
| その他のサービスタイプ | ||
| デプロイメントモデル別 | オンプレミスおよびプライベートクラウド統合オペレーション | |
| パブリッククラウド統合オペレーション | ||
| ハイブリッドクラウドオペレーション | ||
| エッジおよび分散クラウドオペレーション | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | 銀行・金融サービス・保険 | |
| 情報技術および電気通信 | ||
| ヘルスケアおよびライフサイエンス | ||
| 製造業および自動車産業 | ||
| 政府および公共部門 | ||
| 小売業および消費財 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| 東南アジア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
マネージド・ハイブリッド・クラウド・オペレーション・サービスの規模はどのくらいですか?
このカテゴリは、2027年の130.46 ビリオン 米ドルから、CAGR 10.74%で2032年までに217.31 ビリオン 米ドルに達すると予測されています。
マネージド・ハイブリッド・クラウド・オペレーション・サービスをリードするサービスタイプはどれですか?
インフラストラクチャ・オペレーション・サービスは2026年に27.72%の収益シェアでリードし、コンピューティング、ストレージ、ネットワーク管理の不可欠な役割を反映しています。
最も速く拡大しているデプロイメントモデルはどれですか?
エッジおよび分散クラウドオペレーションは、組織がより多くのワークロードを分散ロケーション全体で運用するにつれて、2032年にかけてCAGR 11.33%で拡大すると予測されています。
マネージド・ハイブリッド・クラウド・オペレーション・サービスを最も急速に採用している組織はどれですか?
中小企業は、サブスクリプションモデルが専門的なオペレーショナル専門知識へのアクセスを提供するにつれて、2032年にかけてCAGR 11.21%で拡大すると予測されています。
最も高い拡大が予測されているエンドユーザーセグメントはどれですか?
ヘルスケアおよびライフサイエンスは、機密データ、アプリケーション、規制上の義務をサポートする必要性から、2032年にかけてCAGR 10.98%で拡大すると予測されています。
最も急速に拡大すると予測されている地域はどこですか?
アジア太平洋地域は、クラウド近代化、AIデプロイメント、データローカライゼーション要件に支えられ、2032年にかけてCAGR 11.66%で拡大すると予測されています。