
マネージドクラウドファイアウォールサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
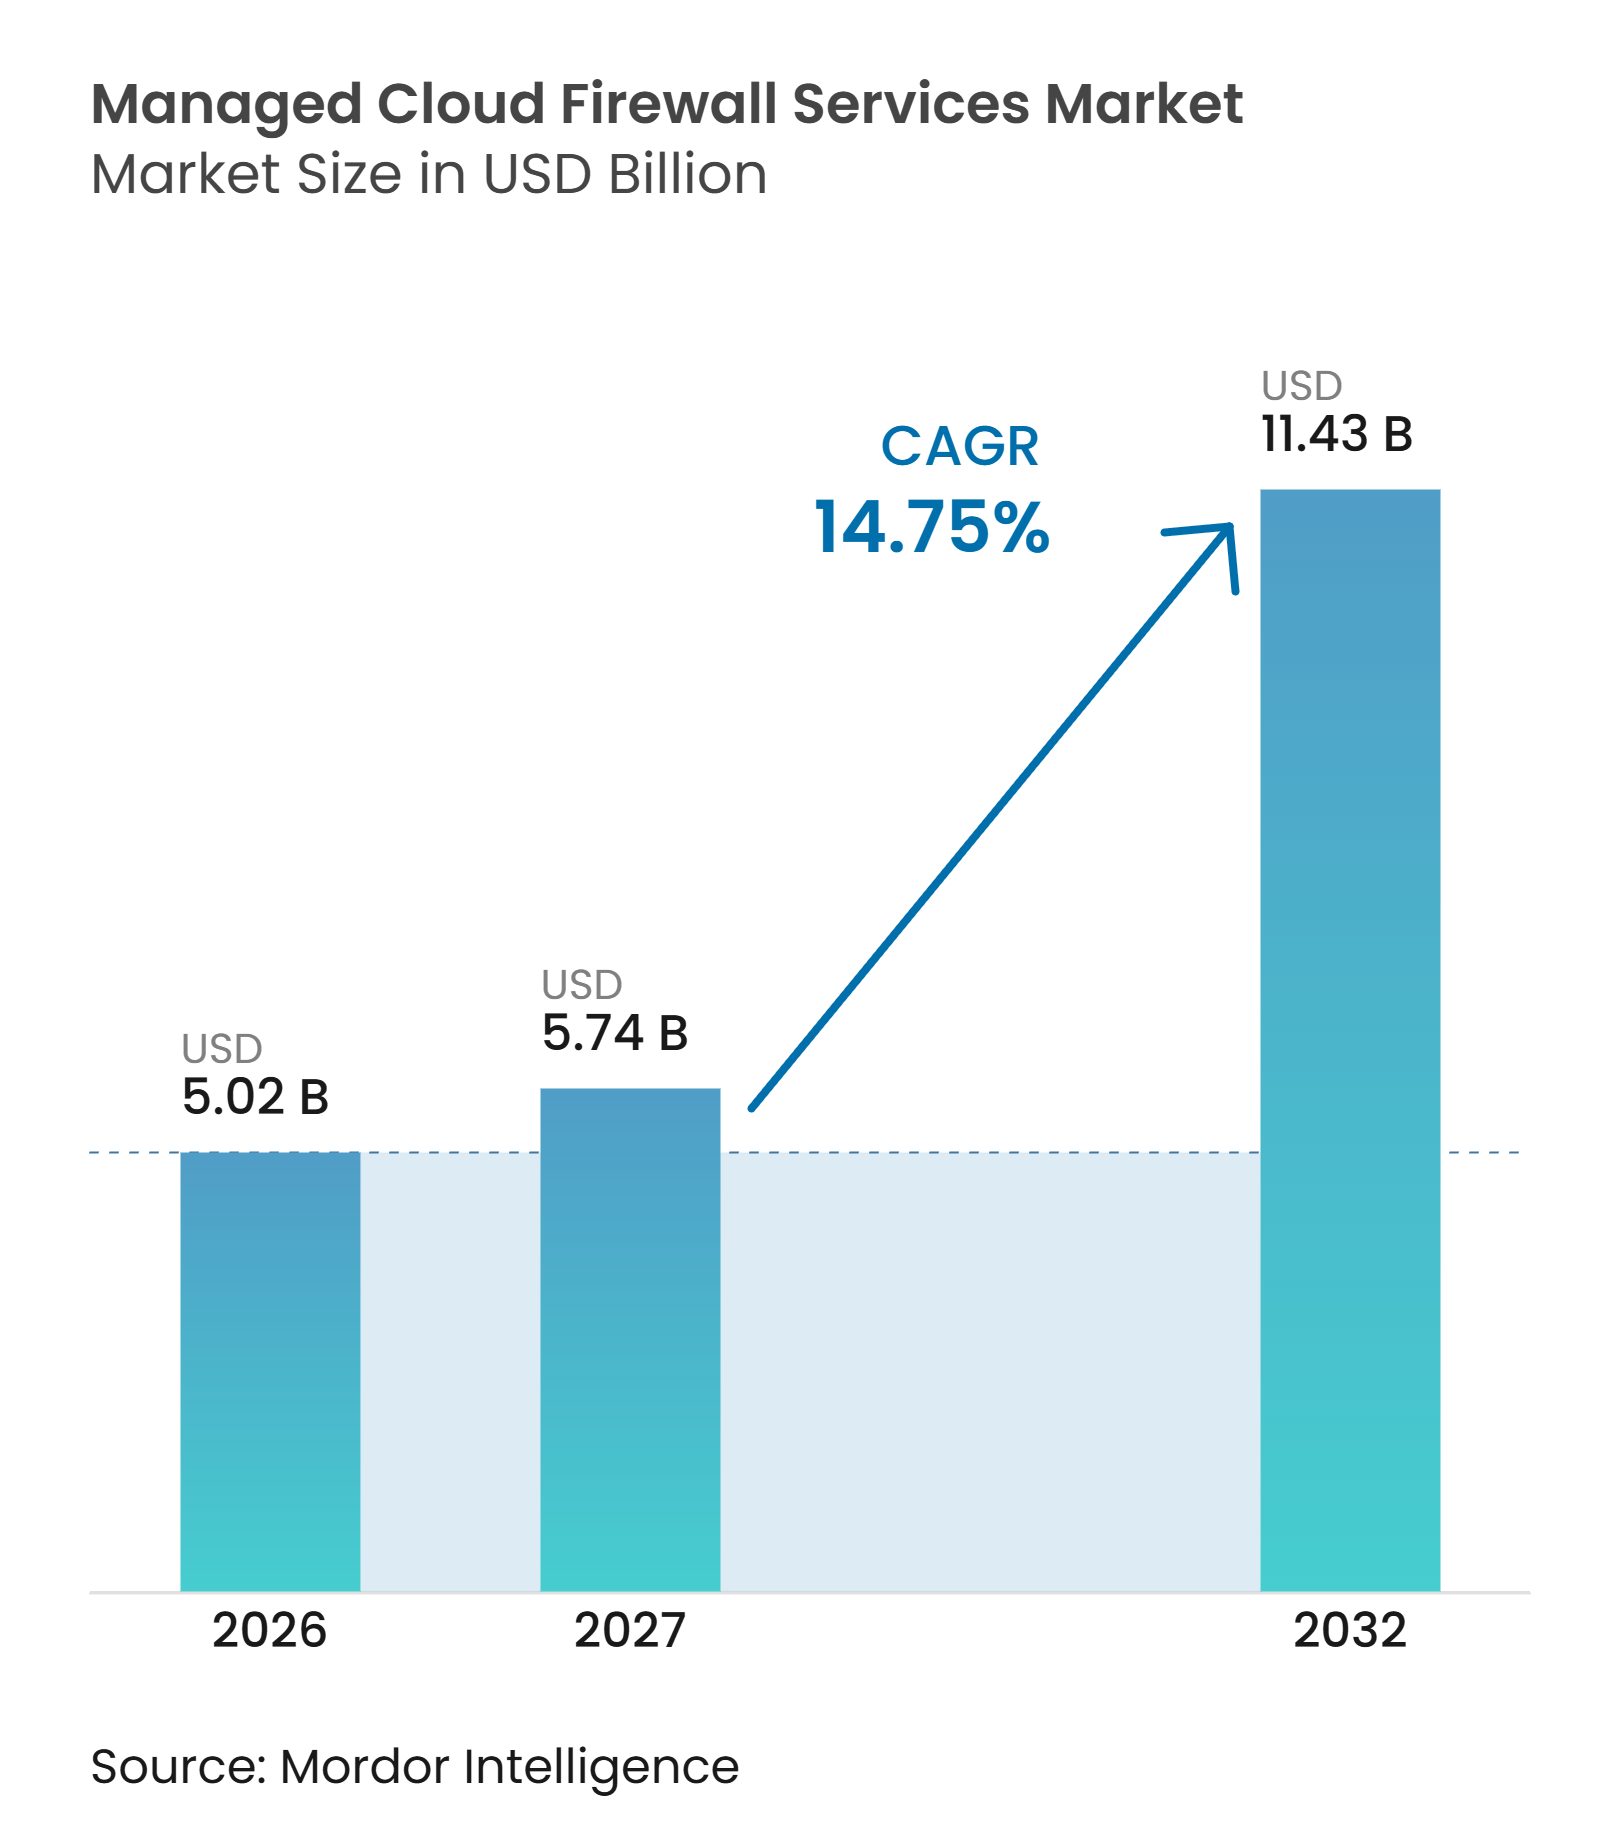
| 市場規模 (2027) | 5.74 十億米ドル |
| 市場規模 (2032) | 11.43 十億米ドル |
| 成長率 (2027 - 2032) | 14.75 % |
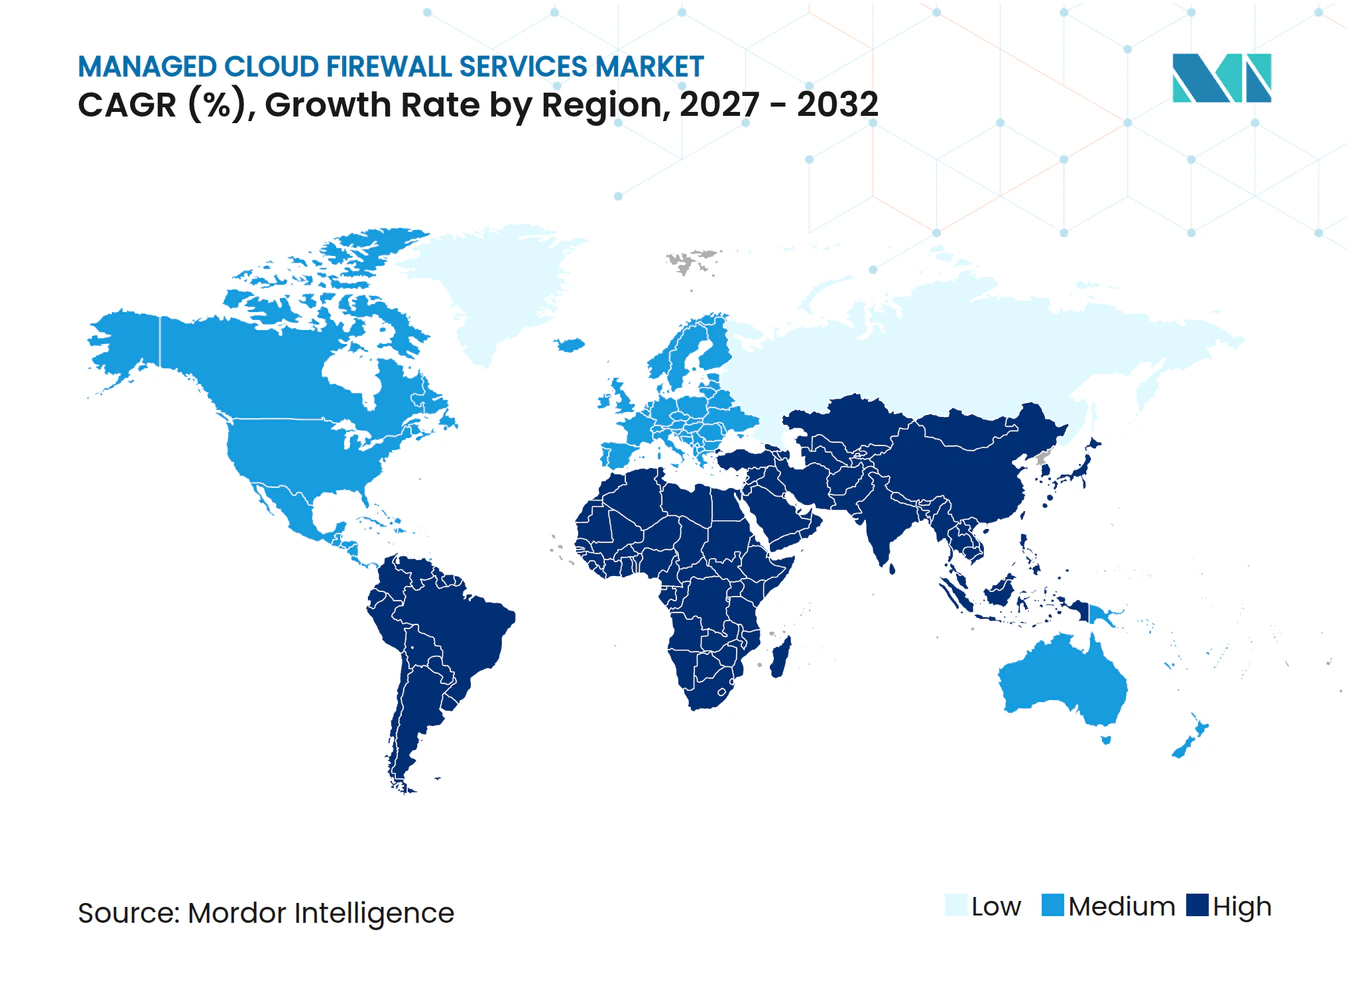
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージドクラウドファイアウォールサービス市場分析
マネージドクラウドファイアウォールサービス市場規模は2026年に5.02 ビリオン 米ドルであり、2032年までに11.43 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 14.75%で成長します。マネージドクラウドファイアウォールサービス市場は、アプライアンス中心の境界セキュリティから、パブリッククラウド、プライベートクラウド、ハイブリッドインフラ、サービスとしてのソフトウェアのトラフィックを含む分散環境においてユーザー、ワークロード、データに追随するクラウド提供型コントロールへと移行しています。マルチクラウドインフラと分散型ワークが管理負担を増大させる一方、内部チームは既存アプリケーションやレガシーポリシーのサポートも求められるため、企業はセキュリティオペレーション、脅威対応、ポリシー管理、コンプライアンスレポートをより多く専門プロバイダーに委託しています。AIを活用した脅威は、固定された境界のみに依存することなく、ワークロード、ユーザー、アプリケーション、サードパーティ接続、クラウドネットワークパスにわたるアクティビティを特定する必要があるため、ポリシー施行と継続的な監視・対応を組み合わせたサービスの価値を高めています。SASEバンドルはファイアウォールサービスのスタンドアロン価格を引き下げていますが、ネットワーキングとセキュリティを単一契約にまとめ、接続ツールの削減、明確な運用責任、より一貫したポリシーモデルを求める顧客を支援することで、プロバイダーにより広いサブスクリプション機会をもたらしています。
レポートの主要ポイント
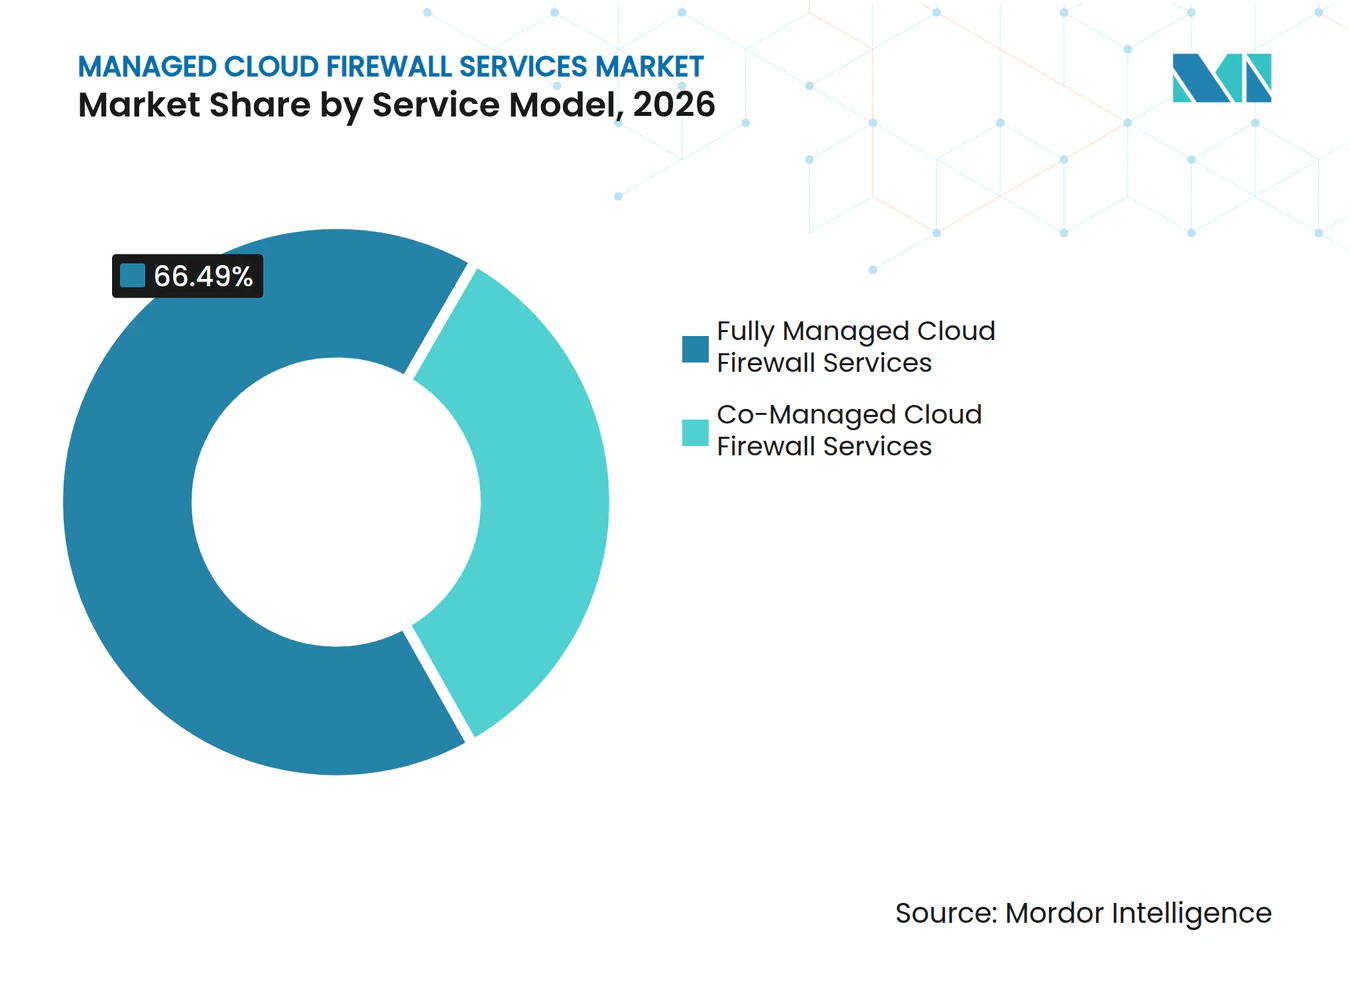
- サービスモデル別では、フルマネージドクラウドファイアウォールサービスが2026年のマネージドクラウドファイアウォールサービス市場シェアの66.49%を占め、コマネージドクラウドファイアウォールサービスは2032年までにCAGR 16.70%で拡大する見込みです。
- 機能別では、監視・アラートが2026年のマネージドクラウドファイアウォールサービス市場シェアの46.12%を占め、インシデント対応・脅威調査は2032年までにCAGR 15.75%で成長する見込みです。
- 展開モード別では、パブリッククラウドが2026年のマネージドクラウドファイアウォールサービス市場シェアの65.18%を占め、ハイブリッドクラウドは2032年までにCAGR 16.02%で拡大する見込みです。
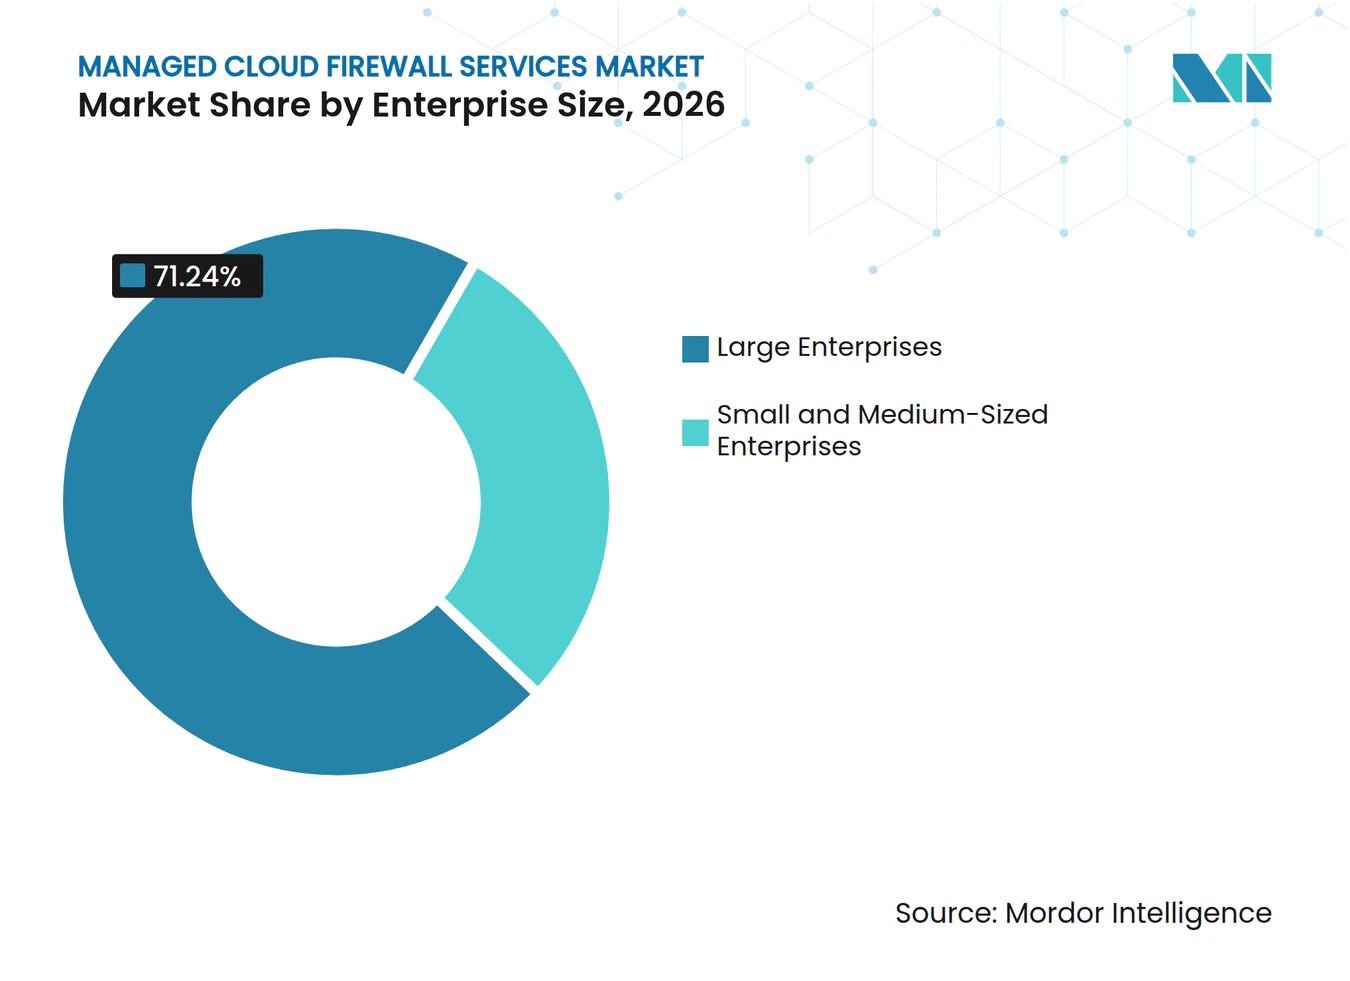
- 企業規模別では、大企業が2026年のマネージドクラウドファイアウォールサービス市場シェアの71.24%を占め、中小企業は2032年までにCAGR 16.36%で成長する見込みです。
- エンドユーザー産業別では、銀行・金融サービス・保険が2026年のマネージドクラウドファイアウォールサービス市場シェアの28.76%を占め、政府・公共行政は2032年までにCAGR 15.06%で拡大する見込みです。
- 地域別では、北米が2026年のマネージドクラウドファイアウォールサービス市場シェアの35.23%を占め、アジア太平洋地域は2032年までにCAGR 15.33%で成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クラウド起因の侵害およびランサムウェアリスクの増大 | +3.2% | グローバル | 短期(2年以内) |
| ゼロトラストおよびSASEアーキテクチャの採用 | +2.8% | 北米・欧州、アジア太平洋地域への波及 | 中期(2〜4年) |
| マルチクラウドおよびサービスとしてのソフトウェアの拡大 | +2.5% | グローバル | 中期(2〜4年) |
| 分散型ワークフォースとアイデンティティ中心のアクセス | +2.0% | グローバル(北米、西欧、東南アジアでの早期普及) | 短期(2年以内) |
| セキュリティスキル不足とマネージドオペレーションへの需要 | +1.6% | グローバル | 長期(4年以上) |
| ソブリンクラウドおよびデータレジデンシー要件 | +1.2% | 欧州、中東、アジア太平洋地域中核 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
クラウド起因の侵害およびランサムウェアリスクの増大
クラウドを標的とした攻撃は、セキュリティリーダーが単一の境界の背後に存在しなくなったワークロード、ユーザー、データ、サプライヤー、アプリケーションを保護しなければならないため、組織によるマネージドクラウドファイアウォールサービスの購買方法を変えています。AIを活用したマルウェアやディープフェイクによるなりすましがクラウドワークロードの監視とセキュティイベントの検証の難易度を高めたことで、世界平均のデータ侵害コストは2026年に499万 米ドルに達し、前年比12%増となりました。ランサムウェアは確認された侵害の48%に関与し、サードパーティの関与は60%増加して全インシデントのほぼ半数を占め、サプライヤーおよびクラウドサービス接続全体にコントロールを適用する必要性が高まっています。従来の境界ツールは仮想ネットワーク内またはクラウドサービス間を移動するアクティビティを一貫して検査しないため、仮想ワークロード間の管理されていないトラフィックは重大なリスクとなっています。AIを活用したセキュリティオペレーションを広範に導入した組織は、侵害の修復コストが平均183万 米ドル低く、ポリシー施行、継続的監視、自動対応を組み合わせたマネージドサービスの有効性を裏付けています。[1] クラウド全体にわたって脅威を検知・封じ込めることができるプロバイダーは、インシデントコスト、業務継続性、規制報告に責任を持つビジネスリーダーだけでなく、セキュリティチームにとっても関連性の高いサービスを提供できます。
ゼロトラストおよびSASEアーキテクチャの採用
ゼロトラストアーキテクチャは、ファイアウォールポリシーをネットワークの場所に基づく判断から、アイデンティティ、デバイスの状態、アプリケーションのコンテキスト、および特定の接続に関連するリスクに基づく判断へと移行させています。マネージドクラウドファイアウォールサービス市場は、企業が個別に管理されるアプライアンスを購入するのではなく、SASEスタック内にファイアウォール機能を組み込む場合に恩恵を受けます。SASEの設計は、ファイアウォールコントロールをセキュアウェブゲートウェイ、ゼロトラストネットワークアクセス、クラウドアクセスセキュリティ機能と統合し、ブランチ、リモートユーザー、クラウドアプリケーションに対応できる単一の管理モデルを実現します。このアプローチにより、セキュリティチームが運用しなければならない分断されたコントロールポイントの数が減少し、異なるアクセスタイプ全体に共通ポリシーを適用しやすくなります。また、マネージドプロバイダーが一度限りの展開プロジェクトではなく、継続的なサービスとしてポリシー管理、監視、脅威対応を提供する手段にもなります。その結果、特にネットワークとセキュリティオペレーションを単一プロバイダーに委託し、一貫したユーザーエクスペリエンスを求めるバイヤーにとって、プラットフォーム統合予算をめぐる競争が激化しています。
マルチクラウドおよびサービスとしてのソフトウェアの拡大
マルチクラウド環境は、ファイアウォールポリシーを定義・レビュー・施行しなければならない場所の数を増やし、多くの場合、異なる運用責任を持つ別々のチームにまたがります。マネージドクラウドファイアウォールサービス市場は、マネージドサービスの運用モデルから、Amazon Web Services、Microsoft Azure、Google Cloud、およびサービスとしてのソフトウェアのトラフィックフロー全体に専門的な知識を適用することでこの課題に対応します。各プラットフォームが異なる管理ツール、トラフィックパス、展開方法、ネイティブセキュリティコントロールを使用しているため、ほとんどの内部チームはこれらの環境全体で一貫したルールを容易に維持できません。クラウド向けソフトウェアトラフィックも、遅延を生じさせ不要なネットワーク複雑性を生み出す可能性のある中央データセンターへのルーティングではなく、アプリケーションに近い場所での検査が必要です。単一のクラウドコントロールプレーンを持つプロバイダーは、より明確な運用オーナーシップを維持しながら、ワークロードとユーザートラフィック全体にわたってより一貫したアイデンティティベースのコントロールを顧客に提供できます。クラウドアーキテクチャの選択がセキュリティオペレーション、ネットワーキング設計、コンプライアンス責任、アプリケーションパフォーマンス、新サービスの展開速度に影響を与えるにつれ、このニーズはより重要になっています。
分散型ワークフォースとアイデンティティ中心のアクセス
ハイブリッドワークは、従業員、請負業者、オペレーションチームが異なる場所からクラウドアプリケーションを使用する場合に特に、従来のファイアウォール設計が保護するために構築された固定ネットワーク境界を弱体化させています。セキュリティチームは現在、異なる地域、接続タイプ、デバイス管理レベルにわたって、従業員所有のデバイス、請負業者のエンドポイント、接続された運用デバイスを監視しなければなりません。Netskopeは2025年10月に、5G Netskope One Gatewayを通じてモノのインターネットおよびオペレーショナルテクノロジーデバイスにセッションごとのアクセスコントロールを適用するためにユニバーサルZTNAオファリングを拡張しました。この変更は、マネージドアクセスコントロールが標準的なエンタープライズのノートパソコンやモバイルデバイスだけでなく、接続性やセキュリティ要件が大きく異なる可能性のある機器も対象としなければならないことを示しています。2025年のISC2調査では、サイバーセキュリティ専門家の95%が少なくとも1つのスキルギャップを報告し、59%が重大または深刻なギャップを特定しました。この人材不足は、内部ですべての専門能力を構築したり、自社チームで24時間体制を維持したりできない組織のために、アイデンティティ対応のセキュリティコントロールを継続的に運用できるプロバイダーへの需要を支えています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レガシーアプライアンスおよびポリシー統合の複雑性 | -2.5% | グローバル(北米・西欧で最も顕著) | 短期(2年以内) |
| パブリッククラウドのエグレスおよび検査コストの上昇 | -2.0% | グローバル(アジア太平洋・南米で最も高い) | 中期(2〜4年) |
| レイテンシーおよびデータ主権の制約 | -1.5% | 欧州、中東、アジア太平洋地域中核 | 長期(4年以上) |
| ベンダープラットフォームの統合と切り替え疲れ | -1.1% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
レガシーアプライアンスおよびポリシー統合の複雑性
レガシーポリシーの移行は、多くの組織が重要なアプリケーションと顧客サービスを維持しなが既存のコントロールを近代化しなければならないため、マネージドクラウドファイアウォールサービス市場に参入するバイヤーにとって実際の障壁となっています。大規模な組織は多くの場合、長年にわたって構築されたファイアウォールルールベースを持ち、過去のアプリケーションニーズ、一時的な例外、ネットワーク設計の変更によって形成された数万件のエントリーを含む場合があります。アプリケーションを中断させることなくこれらのルールをクラウドネイティブポリシーに変換するには、専門的なツール、並行テスト、継続的なエンジニアリング努力、セキュリティ、インフラ、アプリケーションチーム間の緊密な連携が必要です。複数のベンダーがすでに使用されている場合、ポリシー言語、管理ワークフロー、ログ記録の慣行が一致しないため、作業はさらに困難になります。欧州委員会のNIS2実施規則は、対象組織に対してサイバーセキュリティリスク管理要件の充足を求めており、移行中の文書化負担を増大させる可能性があります。マネージドモデルが長期的に有利なコストポジションとポリシー衛生を移行後に維持するより実用的な方法を提供する場合でも、この複雑性は販売サイクルを延長させる可能性があります。
パブリッククラウドのエグレスおよび検査コストの上昇
クラウド検査コストは、特にアプリケーション、ユーザー、仮想ワークロード全体でトラフィック量が増加する場合に、顧客トラフィックがホスト型施行ポイントを通過しなければならないときに採用を制約する可能性があります。検査のために仮想プライベートクラウドトラフィックをミラーリングまたはトンネリングすると、サービスプロバイダーとその顧客のデータ転送料金が上昇し、配信コストとバイヤーに提示される価値提案の両方に影響を与える可能性があります。プロバイダーはリスクの高いトラフィックのみを完全に検査することで対応する場合がありますが、そのアプローチは可視性にギャップを生じさせ、ポリシーカバレッジの一貫性を低下させ、セキュリティレポートを複雑にする可能性があります。この問題は、セキュリティ予算が他の技術優先事項に影響を与えることなく検査できるトラフィック量を制限するため、中小企業のバイヤーに特に関連しています。南米、アフリカ、東南アジアの一部など、クラウドインフラが成熟していない地域では、ローカルクラウドキャパシティが限られている場合があり、より高い実効検査コストに直面する可能性があります。アーキテクチャや商業的取り決めを通じてエグレスリスクを低減するプロバイダーは、顧客がより広範かつ深い検査を期待するにつれて、サービスマージンを保護し、より競争力のある運用モデルを提供できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスモデル別:
コマネージド提供がプロバイダー関係を拡大フルマネージドクラウドファイアウォールサービスは2026年のマネージドクラウドファイアウォールサービス市場シェアの66.49%を占め、社内ネットワークセキュリティオペレーション能力を持たない企業にとって優先される形態として確立されています。このリーディングポジションは、継続的な保護を必要としながら24時間体制のクラウドファイアウォールチームを維持しない組織が行った運用上の選択を反映しています。多くの中規模バイヤーにとって、その内部チームの採用、トレーニング、維持はマネージド契約の利用よりもコストがかかる場合があります。フルマネージド提供は、監視、ポリシー管理、脅威対応、コンプライアンスレポートを単一のサービス関係のもとに統合します。これにより、顧客は日常的な実行に責任を持つ単一プロバイダーを持ちながら、内部テクノロジーチームはアプリケーション、クラウド移行、より広範なビジネス優先事項に集中できます。
コマネージドクラウドファイアウォールサービスは2027年から2032年にかけてCAGR 16.70%で成長すると予測されており、マネージドクラウドファイアウォールサービス市場内で最も成長の速いサービスモデルとなっています。このモデルにより、顧客はコアポリシーのオーナーシップを維持しながら、プロバイダーが監視、対応、レポートを担当します。この構造は、ポリシー決定と監査証跡において文書化された役割を維持しなければならない規制対象バイヤーのニーズを満たします。Ciscoは2025年11月にSecurity Cloud Controlのマルチ顧客管理機能を導入し、マネージドサービスプロバイダーが単一のAI搭載コントロールプレーンから顧客組織全体のハイブリッドメッシュファイアウォール展開を一元的に監視できるようにしました。[2] この機能は、多くの組織にサービスを提供するプロバイダーを支援しながら、各顧客が自社のネットワークおよびクラウドオペレーションに影響するコントロールにおいてより明確な役割を持てるようにします。


機能別:
監視がエントリーポイントを創出し、対応が成長を牽引監視・アラートは2026年のマネージドクラウドファイアウォールサービス市場シェアの46.12%を占め、マネージドオペレーションに移行する組織にとっての実用的な出発点としての役割を反映しています。継続的な可視性を必要としながら、すべての運用タスクを外部プロバイダーに移管する準備がまだできていない顧客に対応します。監視はプロバイダーに初期的な関係と、トラフィックパターン、ポリシー、インシデント、運用ワークフローの詳細なビューを提供します。また、バイヤーがより機密性の高い機能を追加する前に、プロバイダーのサービス品質とレポートを評価できるようにします。ポリシー管理、管理、コンプライアンス、レポートは、ワークロードがクラウド環境全体を移動し、ファイアウォールルールの定期的なレビューが必要になるにつれて引き続き必要です。
インシデント対応・脅威調査は、セキュリティイベントをより迅速に特定、調査、封じ込めるプレッシャーに牽引され、2027年から2032年にかけてCAGR 15.75%で進展すると予測されています。プロバイダーは、顧客要件が成熟するにつれて、より高い価値の対応、調査、コンプライアンスサービスを追加することで監視エンゲージメントを発展させることができます。WatchGuard Technologiesは2025年9月にFireCloud Total Accessを発売し、監視、ポリシー管理、インシデント対応、レポート機能を単一のクラウド管理プラットフォームに統合しました。バンドル提供は、複数のセキュリティツールとサービスプロバイダーの個別評価の必要性を減らすことで、中規模組織の購買を簡素化できます。また、機能が分断されたサプライヤーから個別に購入するのではなく、時間をかけて追加される場合に、より長い顧客関係を支援できます。
展開モード別:
ハイブリッドアーキテクチャが引き続き重要パブリッククラウドは2026年のマネージドクラウドファイアウォールサービス市場シェアの65.18%を占め、クラウドネイティブファイアウォールサービスとハイパースケーラー環境との密接な適合性に牽引されています。マネージドプロバイダーはネイティブクラウド統合を使用して、新たに展開されたワークロード、ユーザー接続、アプリケーショントラフィック全体に一貫してポリシーを適用できます。パブリッククラウド提供はまた、アプリケーションとユーザーの近くに検査を配置し、アクションを取る前にトラフィックを中央データセンターにルーティングする必要性を減らします。このモデルは、パブリッククラウド環境に直接新しいワークロードを構築し、より迅速なプロビジョニングを求める組織に適しています。クラウドコントロールプレーンを通じてスケールでポリシーを管理するための明確な基盤をプロバイダーに提供しながら、より柔軟な運用モデルをサポートします。
ハイブリッドクラウドは2027年から2032年にかけてCAGR 16.02%で成長すると予測されており、多くの大企業が長年にわたってパブリッククラウドワークロードと並行してオンプレミスシステムを維持するためです。したがって、マネージドクラウドファイアウォールサービス市場は、顧客が既存のインフラを完全に置き換えることなく、両方の環境全体に共通ルールを適用できるプロバイダーを必要としています。2025年2月のVersa NetworksによるSovereign SASEの提供は、マネージドファイアウォール機能を含む完全なSASEスタックが、顧客管理のオンプレミスまたはプライベートクラウドインフラに展開できることを示しました。このアプローチは、クラウド提供型セキュリティ機能を求めながらも、選択したワークロードをより厳格なインフラコントロール下に置かなければならない規制対象組織を支援します。プライベートクラウドは、データレジデンシー要件がパブリッククラウドホスト型検査を制限する政府および金融サービスのバイヤーにとって引き続き関連性があります。
企業規模別:
中小企業がアクセスを獲得大企業は2026年のマネージドクラウドファイアウォールサービス市場シェアの71.24%を占めています。より大きなクラウド予算、ファイアウォール移行の長い歴史、複数の管轄区域にわたるコンプライアンス要件がこのポジションを支えています。これらの組織は一般的に多くのアプリケーション、クラウドアカウント、地理的な場所にわたって運用しており、マネージドポリシーフレームワークの価値を高めています。また、クラウドネイティブ施行への移行に専門的な移行、監視、対応サポートを必要とする複雑なレガシー資産を管理しています。大企業は、確立されたサービスレベル契約のもとでファイアウォール施行、脅威オペレーション、コンプライアンスレポート、サポートを含む広範なサービスバンドルを購入できます。
中小企業は2027年から2032年にかけてCAGR 16.36%で拡大すると予測されています。マネージドサービスプロバイダー主導のコマネージドモデルは、大規模な内部セキュリティチームを維持できない組織に専門的なセキュリティスキルを提供します。Verizonは2025年レポートで、ランサムウェアが中小企業に影響を与えた侵害インシデントの88%に関与していたと報告しており、大規模組織の39%と比較しています。このリスクは、クラウドアプリケーション、オンライン取引、分散型ワークに依存する小規模バイヤーにとってマネージド保護の緊急性を高めています。WatchGuardはマネージドサービスプロバイダー向けにFireCloud Total Accessを設計し、ハードウェアインストールなしでユーザーごとの定期ライセンスと展開を提供しています。

エンドユーザー産業別:
銀行・金融サービス・保険が最大シェアを保持銀行・金融サービス・保険は2026年のマネージドクラウドファイアウォールサービス市場シェアの28.76%を占めています。このセクターは高価値の金融・個人データを保有し、複数の管轄区域にわたる厳格なセキュリティおよびコンプライアンス義務のもとで運営されています。そのクラウド環境は多くのアプリケーション、事業部門、地域にまたがる場合があり、一貫したポリシー管理を特に困難にしています。マネージドファイアウォールサービスは、監査およびレポートニーズのための継続的な施行、対応サポート、運用記録を提供できます。このセクターの金銭的動機を持つ攻撃者へのリスクも、監視およびインシデント対応機能への継続的な投資を支えています。
政府・公共行政は、近代化プログラムとソブリンクラウド要件がクラウドホスト型重要システム周辺のマネージド保護への需要を高めるにつれ、2027年から2032年にかけてCAGR 15.06%で成長すると予測されています。医療・ライフサイエンスは、臨床・研究環境がより強力なセキュリティカバレッジを必要とするクラウドベースのアプリケーションへとシフトするにつれて関連性を高めています。エネルギー・公益事業は、オペレーショナルテクノロジーがクラウド管理の情報技術システムと接続するにつれてより多くのコントロールを必要としています。産業製造業は、生産ネットワークと接続された資産がより緊密なセキュリティ監視を必要とするにつれて関連する要件に直面しています。小売・電子商取引組織はクラウド決済インフラとコンプライアンス義務をサポートするためにサービスを利用し、IT・通信企業はホワイトラベルプログラムを通じてバイヤーと提供チャネルの両方として機能しています。
地域分析
北米マネージドクラウドファイアウォールサービス市場
北米は2026年のマネージドクラウドファイアウォールサービス市場シェアの35.23%を占めた。米国は、ハイパースケーラーインフラの高い集積度、クラウドネイティブ企業の存在、連邦政府が義務付けるゼロトラストアーキテクチャ要件、および公共部門の需要を持続させてきた連邦コンプライアンス報告の恩恵を受けており、現在その需要は商業向けマネージドクラウドセキュリティアーキテクチャへと移行しつつある。カナダは、クラウド導入をガバナンスおよび運上の期待に沿った形で維持しなければならない環境において、テクノロジーおよびサイバーリスク要件を管理する金融機関および連邦組織からの需要を加えている。成熟したマネージドセキュリティプロバイダーチャネル、確立されたサービスレベルアグリーメント、広範なクラウド可用性、および多くの欧州市場と比較してデータ主権の複雑性が低いことも、当地域のポジションおよびプロバイダーの提供経済性を支えている。
アジア太平洋マネージドクラウドファイアウォールサービス市場
アジア太平洋地域は2027年から2032年にかけてCAGR 15.33%で成長すると予測されており、マネージドクラウドファイアウォールサービス市場において地域別で最も高い成長率となっている。中国、インド、日本、韓国、および東南アジア諸国は、企業、政府機関、重要システム、および接続されたクラウドサービスに対するサイバーセキュリティ要件を強化しながら、デジタルインフラを拡大している。インターネットイニシアティブジャパンは2026年6月、アジア6カ国にまたがる日本企業の海外拠点向けにIFMS Cloud提供開始し、マレーシアのグローバルサポートセンターからマネージドファイアウォール運用およびインシデントレスポンスを提供している。このサービスは、既存のオンプレミスポリシー基盤とクラウドベースのセキュリティインフラを接続するマネージドオファリングへの需要を示しており、企業がより多くの国にまたがって事業を展開する際にコントロールを拡張することを可能にする。クラウドアプリケーションの成長、金融サービスのデジタル化、地域のクラウド投資、および規制当局の関心が、地域全体でプロバイダーの機会を広げている。
欧州・中東・アフリカおよび南米マネージドクラウドファイアウォールサービス市場
欧州はマネージドクラウドファイアウォールサービス市場において相当な割合を占めており、ドイツと英国が主要な需要拠点となっている。Check Point Software Technologiesは2026年7月、そのクラウドファイアウォールがAWS欧州ソブリンクラウド上で利用可能になったと発表し、運用上の自律性とデータレジデンシーに関する欧州のニーズに対応した。[3] 欧州連合のNIS2規則は、対象事業者に対するサイバーセキュリティリスク管理措置の文書化の重要性を強化している。中東およびアフリカの需要は、政府のクラウドプログラムおよび民間部門の調達から拡大しており、サウジアラビアのビジョン2030およびアラブ首長国連邦のクラウド戦略に関連した活動も含まれる。一方、南米はブラジルとアルゼンチンが金融セクターのデジタル化およびデータ保護コンプライアンスニーズに支えられながら、依然として導入の初期段階にある。
競合環境
市場集中度
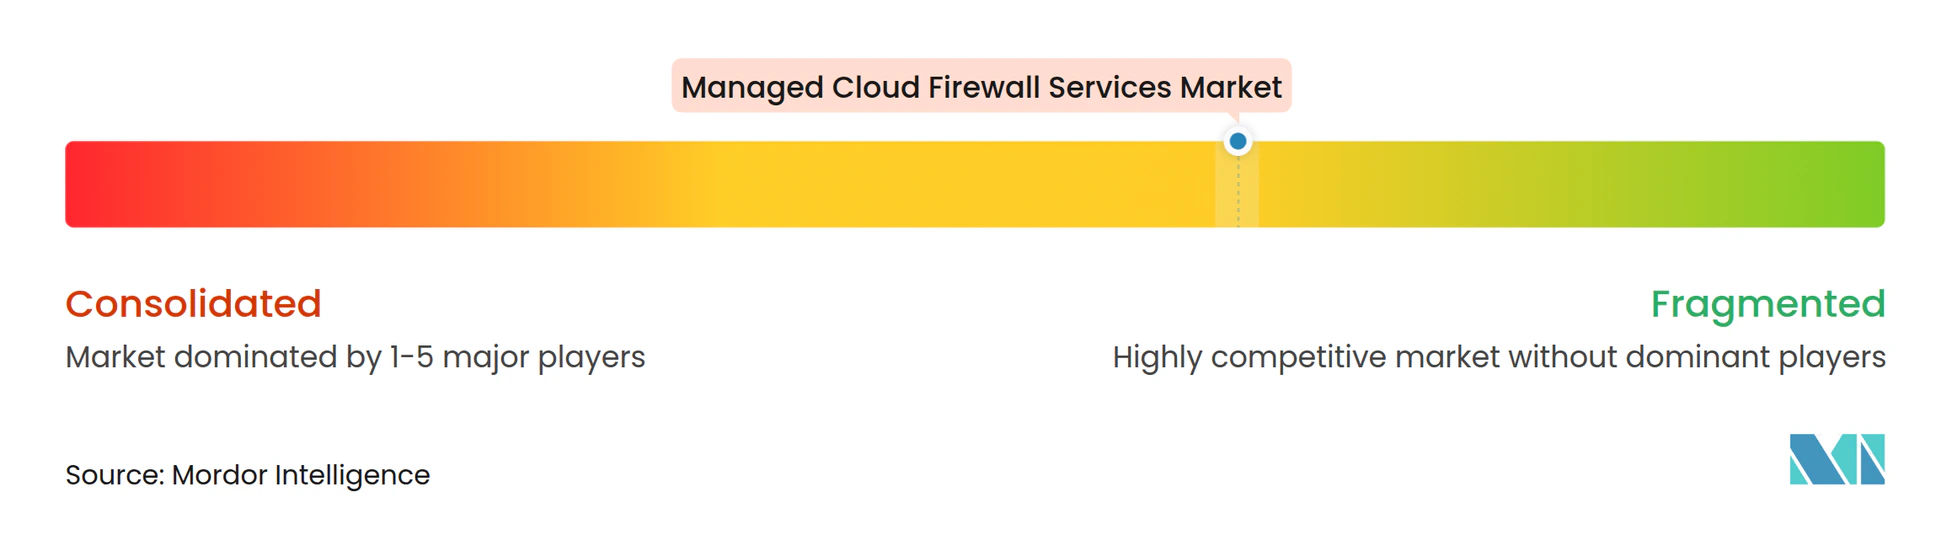
マネージドクラウドファイアウォールサービス市場は、大手クラウドセキュリティベンダー、SASEプラットフォームプロバイダー、確立されたネットワーク機器メーカーの間で適度に集中しています。地域のマネージドセキュリティプロバイダーと通信系企業の広範な層が、ローカル提供、価格、既存の顧客関係、国レベルの運用およびコンプライアンスニーズを満たす能力を通じて競争しています。主要サプライヤーは、スタンドアロンのファイアウォールオファーを販売するのではなく、ファイアウォールサービスをセキュアアクセス、ネットワークコントロール、セキュリティオペレーションと組み合わせることが増えています。このアプローチは各顧客関係の範囲を広げ、複数年のサブスクリプションを支援し、ベンダーがファイアウォール管理を統合セキュリティサービスの一部として位置付けることを促しています。プロバイダーは、人工知能を活用した脅威検知、自動化されたポリシーオーケストレーション、マネージドサービスプロバイダーライセンスを使用して、提供を差別化し、パートナーがマージンでサービスを再販できるよう支援し、分散した顧客環境をサポートするために必要な運用努力を削減しています。
AtosとFortinetは2026年10月にパートナーシップを拡大し、国別主導の取り組みから、再販とマネージドサイバーセキュリティサービスをカバーするグローバルに調整された取り決めへと移行しました。このパートナーシップは、Fortinetのセキュアネットワーキング、統合SASE、AIを活用したセキュリティオペレーションと、1日あたり310億件以上のセキュリティイベントを処理するAtosの17のセキュリティオペレーションセンターを組み合わせています。この取り決めは、特に顧客が複数の地域にわたって一貫したサービスモデルを期待する場合に、ベンダーが個別の国レベルの構造ではなく戦略的パートナーシップを通じて提供スケールを求めていることを示しています。Palo Alto Networksは2026年3月に、Nokia、U Mobile、Aeris、Celerwaとのパートナーシップを発表し、キャリアグレードの5G環境にサービスとしてのセキュリティを配置しました。[4] これらの関係は、通信インフラを通じた市場参入ルートを創出し、従来のエンタープライズ境界がより関連性の低いエッジおよびモバイルネットワーク展開にマネージドクラウドセキュリティを拡張します。
西側市場以外の規制対象セクター向けのソブリンクラウド環境は、クラウド提供型オペレーションのより広範な利点を顧客に放棄させることなく、ローカルデータレジデンシー要件を満たすことができるプロバイダーに機会を提供します。従業員1,000人未満のセグメントは、よりシンプルな価格設定、マネージドサービスプロバイダー主導の提供、大規模なハードェア投資や大規模な内部セキュリティチームを必要としないオファリングを持つプロバイダーに開かれています。実装速度が顧客が回避可能な運用中断なしに移行を完了できるかどうかを決定するため、レガシーファイアウォールルールのクラウドネイティブポリシーへの自動変換は主要な差別化要因です。Versa Networksは2026年のクラウドファイアウォール評価で99.91%のセキュリティ有効性と最高のテスト済みスループットを報告しました。パフォーマンスの証拠は、専門プロバイダーが品質重視の展開において大手既存プレイヤーに挑戦するのを助け、地域プロバイダーはローカルコンプライアンス、言語、運用ニーズにおいて優位性を維持しています。
マネージドクラウドファイアウォールサービス業界リーダー
-
Palo Alto Networks, Inc.
-
Fortinet, Inc.
-
Trend Micro Incorporated
-
Sophos Limited
-
Check Point Software Technologies Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドクラウドファイアウォールサービス市場 このレポートでカバーされる企業
- Palo Alto Networks, Inc.
- Zscaler, Inc.
- Fortinet, Inc.
- Cloudflare, Inc.
- Check Point Software Technologies Ltd.
- Cisco Systems, Inc.
- Barracuda Networks, Inc.
- Cato Networks Ltd.
- Netskope, Inc.
- Versa Networks, Inc.
- Sophos Limited
- WatchGuard Technologies, Inc.
- SonicWall, Inc.
- Forcepoint LLC
- Juniper Networks, Inc.
- Hillstone Networks Co., Ltd.
- Trend Micro Incorporated
- Akamai Technologies, Inc.
- Radware Ltd.
- Imperva, Inc.
最近の産業開発事情 マネージドクラウドファイアウォールサービス市場
- 2026年10月:AtosとFortinetは、パートナーシップを国別主導から世界規模で調整されたエンゲージメントへと拡大し、世界的な再販とマネージドサイバーセキュリティサービスをカバーし、SASEアーキテクチャ、ゼロトラスト、クラウドセキュリティ、SOCサービス全体にわたる共同ビジネス開発、サービス提供、商業条件を整合させました。Atosは17のSOCにわたって1日あたり310億件以上のセキュリティイベントを処理し、Fortinetのセキュリティファブリックに大規模なマネージド提供スケールを加えています。
- 202610月:Versa Networksは、Versa Inbound SSEを発表しました。これは、アプリケーション環境に到達する前にVersa SSEプラットフォーム内でインバウンドトラフィックを検査することで、インターネットに面したアプリケーションとAPIを保護するクラウド提供型セキュリティ機能であり、マネージドカバレッジをアウトバウンドからインバウンドのアプリケーションセキュリティへと拡張します。
- 2026年9月:Versa Networksは、NSS Labs 2026年第3四半期クラウドネットワークファイアウォール評価において、99.91%のセキュリティ有効性と最高のスループットで推奨評価を獲得し、評価されたすべての製品の中で2番目に低いMbpsあたりの価格を達成しました。
- 2026年7月:Check Point Software Technologiesは、欧州の組織がEUの運用自律性とデータレジデンシー要件を満たしながら、ネットワーク、ワークロード、アプリケーション層全体でAIを活用した予防優先セキュリティを維持できるよう、クラウドファイアウォールがAWS欧州ソブリンクラウドで利用可能になったことを発表しました。
グローバルマネージドクラウドファイアウォールサービス市場レポートの調査範囲
マネージドクラウドファイアウォールサービス市場は、パブリック、プライベート、ハイブリッドクラウドインフラ全体に展開されたクラウドベースのファイアウォール環境を監視、管理、最適化、統治、保護するアウトソーシングサービスで構成されています。これらのサービスには、ファイアウォールの監視・アラート、ポリシー管理・運用、インシデント対応・脅威調査、コンプライアンスレポート、ファイアウォールライフサイクル管理、継続的な運用サポートが含まれます。市場には、クラウドファイアウォール管理に関連するマネージドサービス契約、コンサルティング、実装、統合、保守、サポート、運用サービスが含まれます。
マネージドクラウドファイアウォールサービス市場レポートは、サービスモデル別(フルマネージドクラウドファイアウォールサービス、コマネージドクラウドファイアウォールサービス)、機能別(監視・アラートサービス、ポリシー管理・運用サービス、インシデント対応・脅威調査サービス、コンプライアンス・レポートサービス)、展開モード別(パブリッククラウド、プライベートクラウド、ハイブリッドクラウド)、企業規模別(大企業、中小企業)、エンドユーザー産業別(銀行・金融サービス・保険(BFSI)、政府・公共行政、医療・ライフサイエンス、IT・通信、産業製造、小売・電子商取引、エネルギー・公益事業、その他エンドユーザー産業)、地域別(北米、南米、欧州、アジア太平洋、中東、アフリカ)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| フルマネージドクラウドファイアウォールサービス |
| コマネージドクラウドファイアウォールサービス |
| 監視・アラート |
| ポリシー管理・運用 |
| インシデント対応・脅威調査 |
| コンプライアンス・レポート |
| パブリッククラウド |
| プライベートクラウド |
| ハイブリッドクラウド |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険(BFSI) |
| 政府・公共行政 |
| 医療・ライフサイエンス |
| IT・通信 |
| 産業製造 |
| 小売・電子商取引 |
| エネルギー・公益事業 |
| その他エンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| その他欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他アジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他アフリカ |
| サービスモデル別 | フルマネージドクラウドファイアウォールサービス | |
| コマネージドクラウドファイアウォールサービス | ||
| 機能別 | 監視・アラート | |
| ポリシー管理・運用 | ||
| インシデント対応・脅威調査 | ||
| コンプライアンス・レポート | ||
| 展開モード別 | パブリッククラウド | |
| プライベートクラウド | ||
| ハイブリッドクラウド | ||
| 企業規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | 銀行・金融サービス・保険(BFSI) | |
| 政府・公共行政 | ||
| 医療・ライフサイエンス | ||
| IT・通信 | ||
| 産業製造 | ||
| 小売・電子商取引 | ||
| エネルギー・公益事業 | ||
| その他エンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| その他欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他アジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他アフリカ | ||
レポートで回答される主要な質問
マネージドクラウドファイアウォールサービス市場の規模はどのくらいですか?
マネージドクラウドファイアウォールサービス市場規模は2026年に5.02 ビリオン 米ドルであり、2027年から2032年にかけてCAGR 14.75%で2032年までに11.43 ビリオン 米ドルに達すると予測されています。
マネージドクラウドファイアウォールサービスへの需要を牽引しているものは何ですか?
需要は、クラウド起因の侵害リスク、マルチクラウドポリシーの複雑性、分散型ワーク、サイバーセキュリティスキルの不足によって支えられています。
最大のシェアを持つサービスモデルはどれですか?
フルマネージドクラウドファイアウォールサービスが2026年に66.49%のシェアでリードしており、コマネージドサービスは2032年までにCAGR 16.70%でより速く成長すると予測されています。
最も速く拡大している展開アプローチはどれですか?
ハイブリッドクラウドは、企業がパブリッククラウドワークロードと並行してオンプレミスシステムを維持するため、2032年までにCAGR 16.02%で拡大すると予測されています。
最も速く成長している顧客グループはどれですか?
中小企業は、マネージドサービスプロバイダー主導の提供モデルに支えられ、2032年までにCAGR 16.36%で成長すると予測されています。
最も速い成長が予測されている地域はどこですか?
アジア太平洋地域は、主要な地域経済全体でのクラウド採用とサイバーセキュリティ要件に支えられ、2032年までにCAGR 15.33%で成長すると予測されています。