
Tamaño y Participación del Mercado de Servicios de Firewall en la Nube Gestionados
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
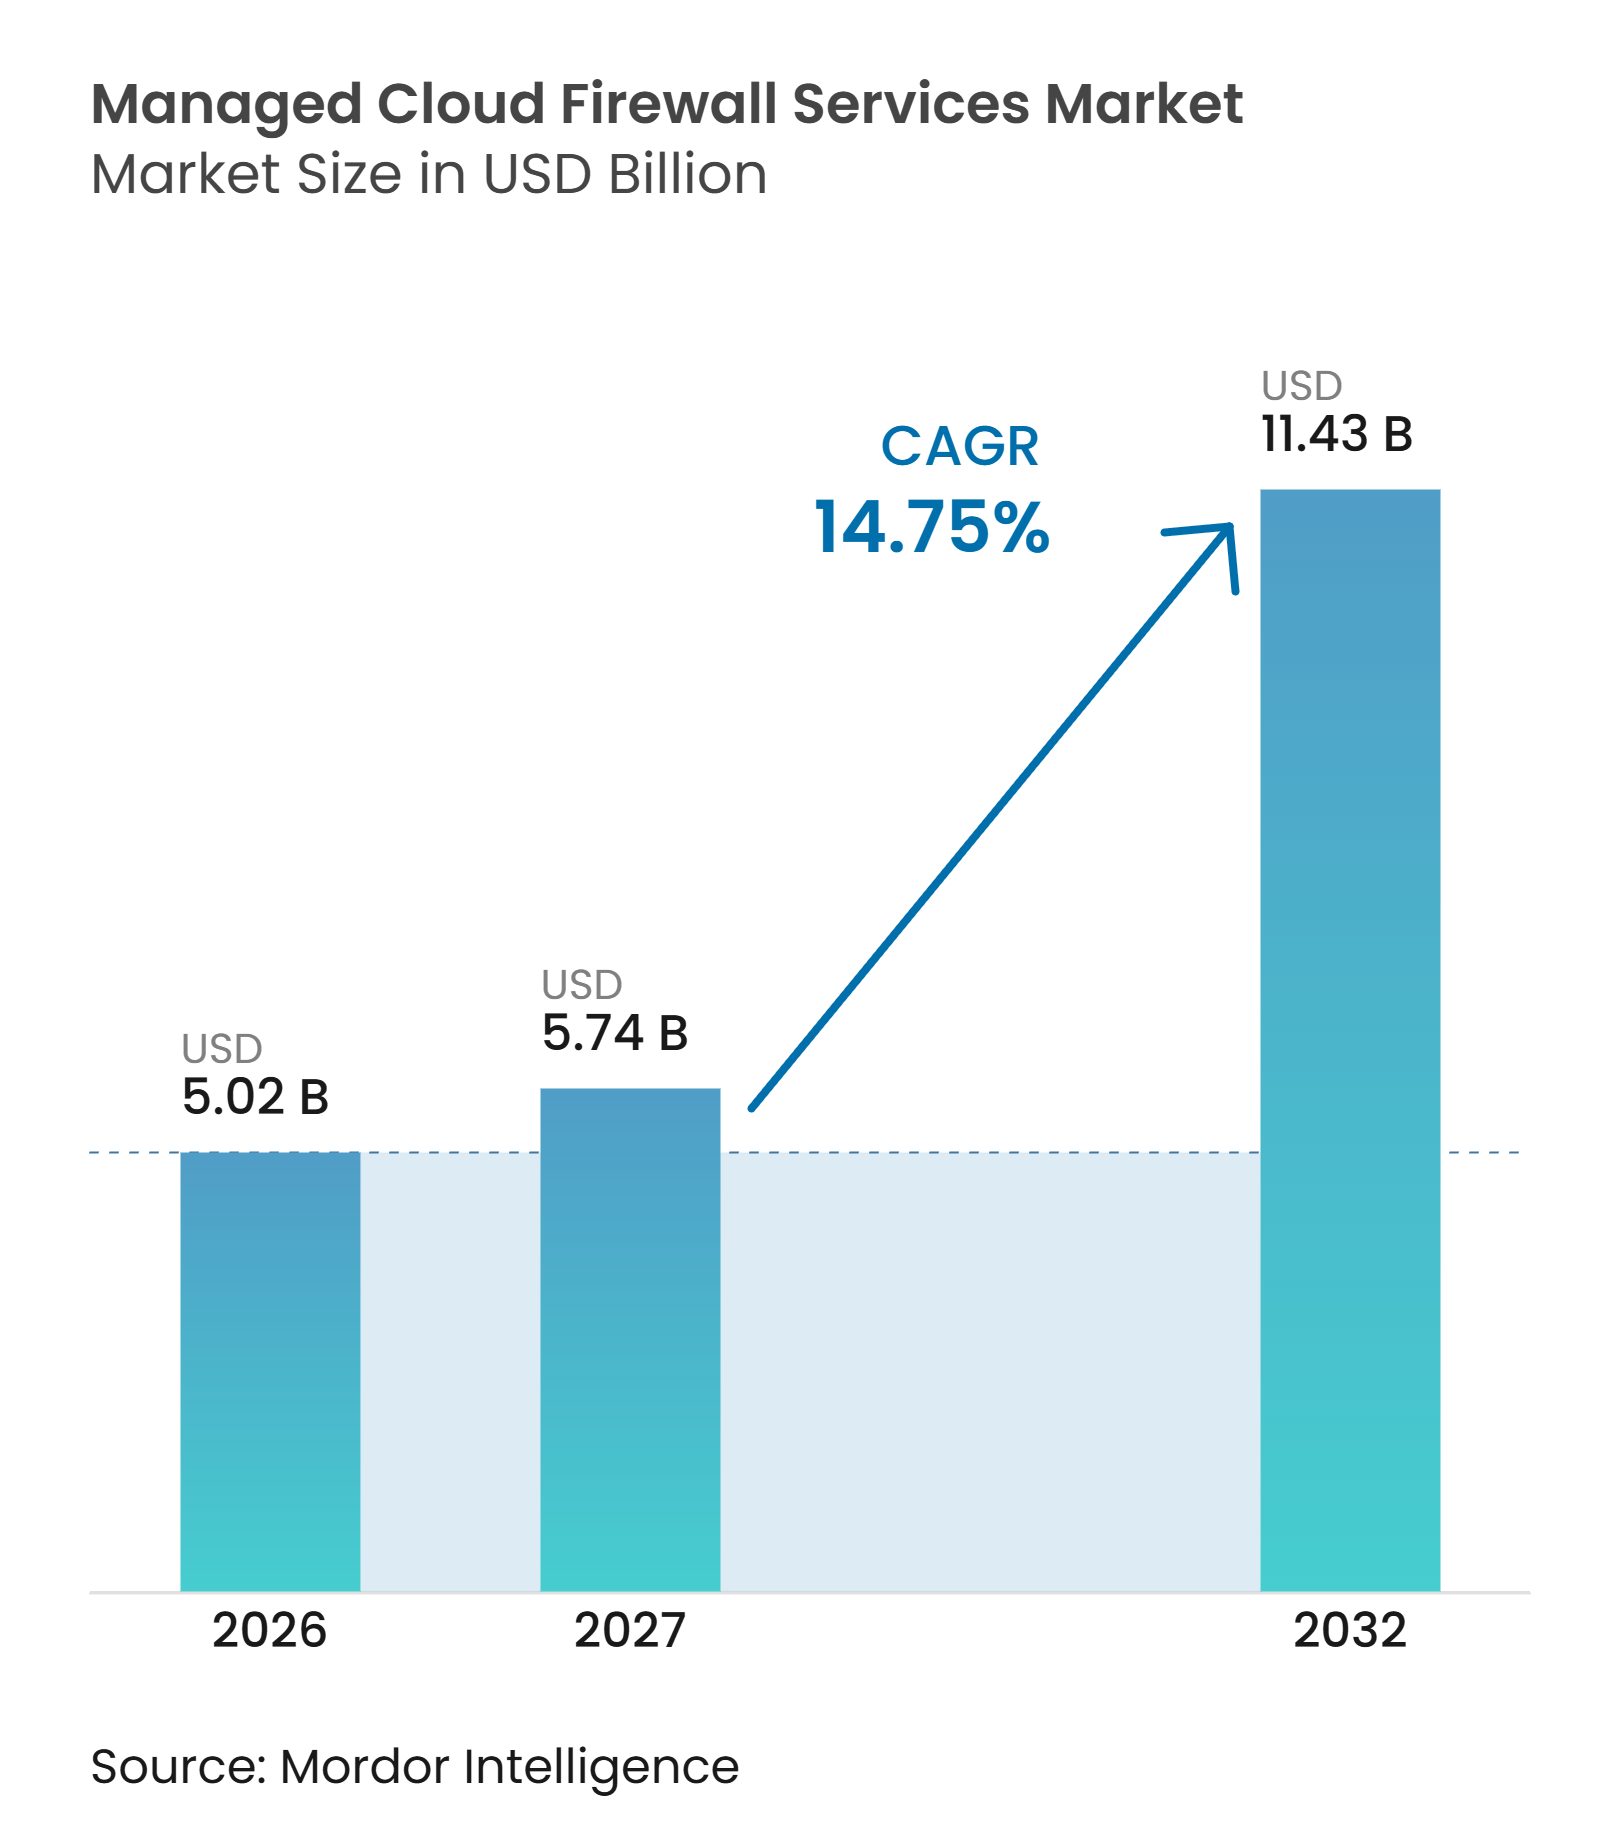
| Tamaño del Mercado (2027) | 5.74 Mil millones de dólares |
| Tamaño del Mercado (2032) | 11.43 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 14.75 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Firewall en la Nube Gestionados por Mordor Intelligence
El tamaño del mercado de servicios de firewall en la nube gestionados es de 5,02 mil millones de USD en 2026 y se prevé que alcance los 11,43 mil millones de USD en 2032, con una CAGR del 14,75% entre 2027 y 2032. El mercado de servicios de firewall en la nube gestionados está alejándose de la seguridad perimetral centrada en dispositivos físicos hacia controles entregados en la nube que siguen a usuarios, cargas de trabajo y datos en entornos distribuidos, incluidos la nube pública, la nube privada, la infraestructura híbrida y el tráfico de software como servicio. Las empresas están asignando más operaciones de seguridad, respuesta a amenazas, administración de políticas e informes de cumplimiento a proveedores especializados, a medida que la infraestructura multinube y el trabajo distribuido aumentan la carga de gestión, mientras que los equipos internos también deben dar soporte a las aplicaciones existentes y a las políticas heredadas. Las amenazas habilitadas por inteligencia artificial están aumentando el valor de los servicios que combinan la aplicación de políticas con el monitoreo continuo y la respuesta, ya que las organizaciones necesitan identificar la actividad en cargas de trabajo, usuarios, aplicaciones, conexiones de terceros y rutas de red en la nube sin depender únicamente de un perímetro fijo. Los paquetes SASE están reduciendo el precio independiente de los servicios de firewall, pero también ofrecen a los proveedores una oportunidad de suscripción más amplia al combinar redes y seguridad bajo un único contrato y dar soporte a los clientes que buscan menos herramientas desconectadas, una responsabilidad operativa más clara y un modelo de políticas más coherente.
Conclusiones Clave del Informe
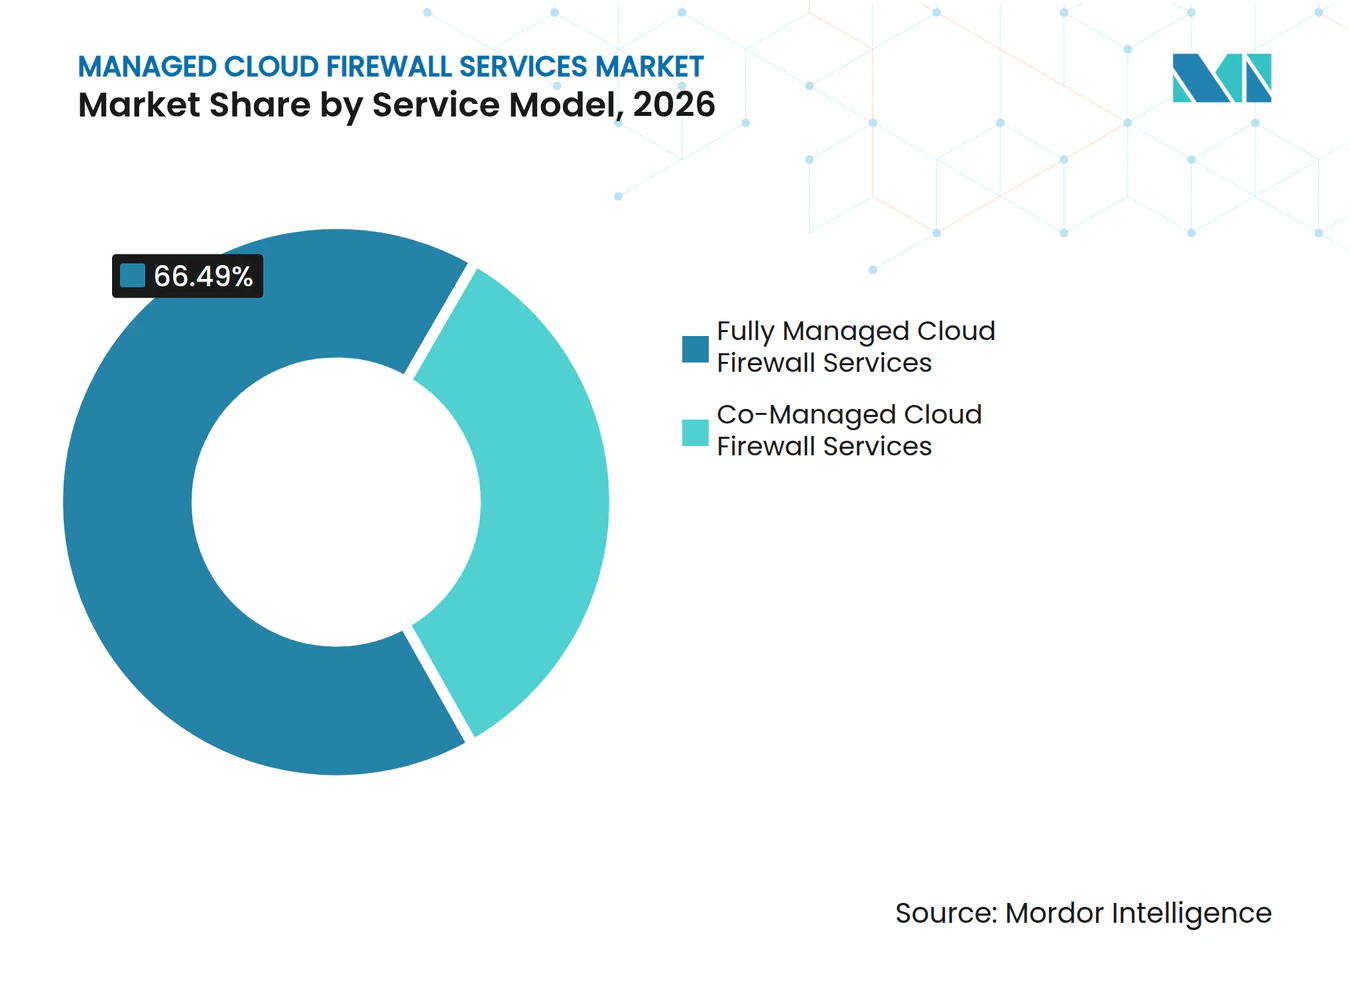
- Por modelo de servicio, los servicios de firewall en la nube totalmente gestionados representaron el 66,49% de la participación del mercado de servicios de firewall en la nube gestionados en 2026, mientras que se proyecta que los servicios de firewall en la nube co-gestionados se expandan a una CAGR del 16,70% hasta 2032.
- Por función, el monitoreo y las alertas representaron el 46,12% de la participación del mercado de servicios de firewall en la nube gestionados en 2026, mientras que se proyecta que la respuesta a incidentes y la investigación de amenazas crezcan a una CAGR del 15,75% hasta 2032.
- Por modo de implementación, la nube pública representó el 65,18% de la participación del mercado de servicios de firewall en la nube gestionados en 2026, mientras que se proyecta que la nube híbrida se expanda a una CAGR del 16,02% hasta 2032.
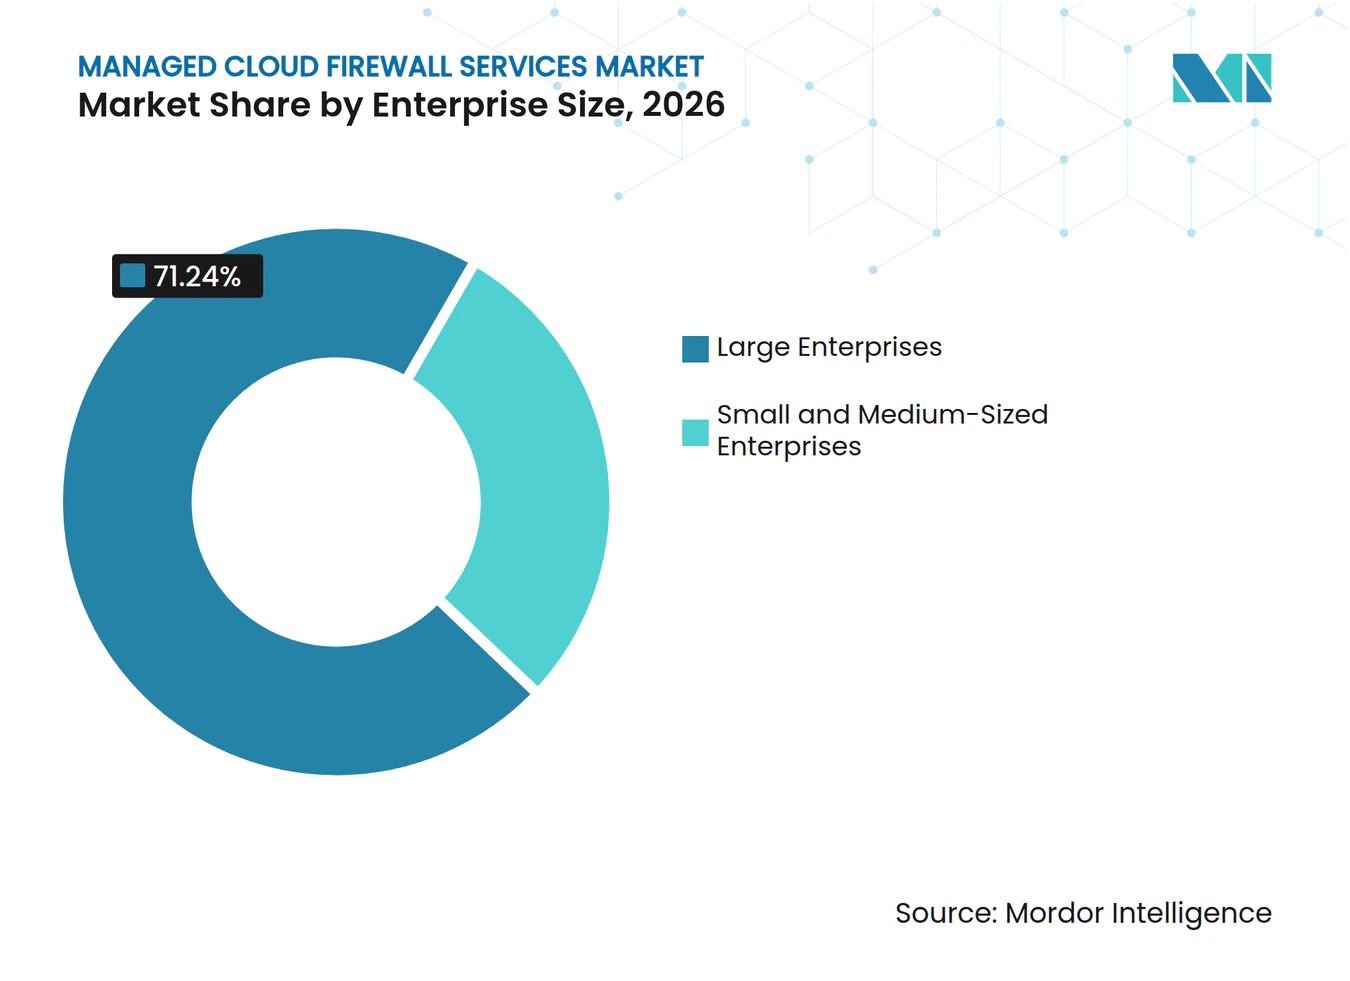
- Por tamaño de empresa, las grandes empresas representaron el 71,24% de la participación del mercado de servicios de firewall en la nube gestionados en 2026, mientras que se proyecta que las pequeñas y medianas empresas crezcan a una CAGR del 16,36% hasta 2032.
- Por industria del usuario final, la banca, los servicios financieros y los seguros representaron el 28,76% de la participación del mercado de servicios de firewall en la nube gestionados en 2026, mientras que se proyecta que el gobierno y la administración pública se expandan a una CAGR del 15,06% hasta 2032.
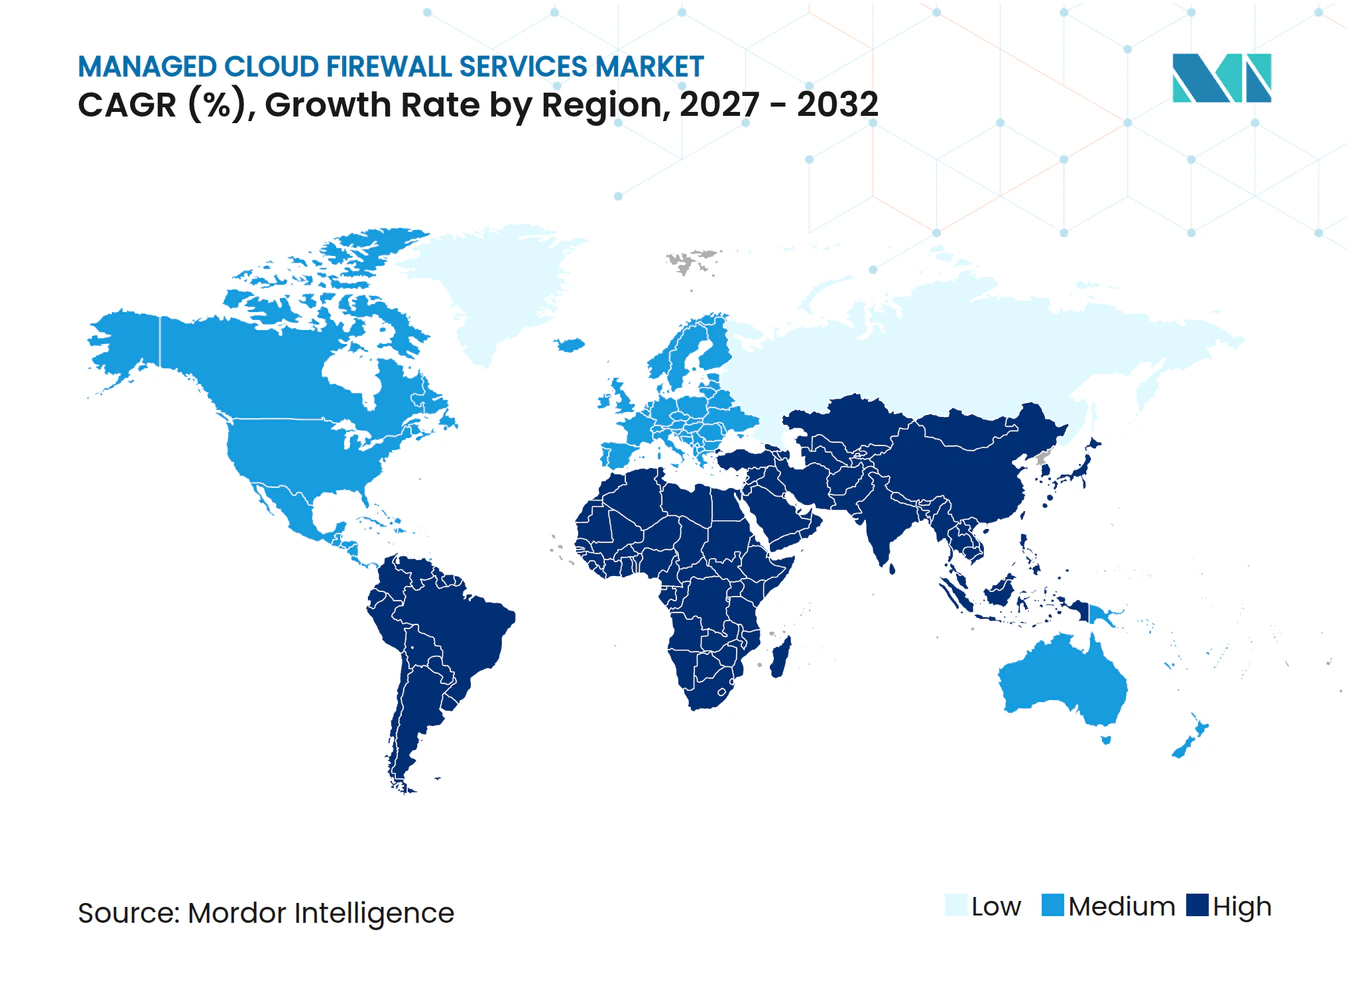
- Por geografía, América del Norte representó el 35,23% de la participación del mercado de servicios de firewall en la nube gestionados en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 15,33% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Exposición a Brechas y Ransomware en la Nube | +3.2% | Global | Corto plazo (≤ 2 años) |
| Adopción de Arquitecturas de Confianza Cero y SASE | +2.8% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión Multinube y de Software como Servicio | +2.5% | Global | Mediano plazo (2-4 años) |
| Fuerza Laboral Distribuida y Acceso Centrado en la Identidad | +2.0% | Global, con ganancias tempranas en América del Norte, Europa Occidental y el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Escasez de Habilidades en Seguridad y Demanda de Operaciones Gestionadas | +1.6% | Global | Largo plazo (≥ 4 años) |
| Requisitos de Nube Soberana y Residencia de Datos | +1.2% | Europa, Oriente Medio y núcleo de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Exposición a Brechas y Ransomware en la Nube
Los ataques dirigidos a la nube están cambiando la forma en que las organizaciones adquieren servicios de firewall en la nube gestionados, ya que los responsables de seguridad deben proteger cargas de trabajo, usuarios, datos, proveedores y aplicaciones que ya no se encuentran detrás de un único perímetro. El costo promedio global de una brecha de datos alcanzó los 4,99 mil millones de USD en 2026, un aumento del 12% respecto al año anterior, a medida que el malware habilitado por inteligencia artificial y la suplantación de identidad mediante deepfakes aumentaron el desafío de monitorear las cargas de trabajo en la nube y validar los eventos de seguridad. El ransomware apareció en el 48% de las brechas confirmadas, mientras que la participación de terceros aumentó un 60% y representó casi la mitad de los incidentes, incrementando la necesidad de aplicar controles en las conexiones de proveedores y servicios en la nube. Estas condiciones convierten el tráfico no gestionado entre cargas de trabajo virtuales en una exposición material, ya que las herramientas perimetrales convencionales no inspeccionan de manera consistente la actividad que se mueve dentro de redes virtuales o entre servicios en la nube. Las organizaciones con operaciones de seguridad ampliamente respaldadas por inteligencia artificial gastaron en promedio 1,83 mil millones de USD menos en la remediación de brechas, lo que respalda el argumento a favor de los servicios gestionados que combinan la aplicación de políticas, el monitoreo continuo y la respuesta automatizada.[1] Los proveedores que pueden detectar y contener amenazas en entornos de nube pueden hacer que su servicio sea relevante tanto para los equipos de seguridad como para los líderes empresariales responsables de los costos de incidentes, la continuidad operativa y los informes regulatorios.
Adopción de Arquitecturas de Confianza Cero y SASE
La arquitectura de confianza cero está desplazando la política de firewall de una decisión basada en la ubicación de red a una basada en la identidad, la postura del dispositivo, el contexto de la aplicación y el riesgo asociado a una conexión particular. El mercado de servicios de firewall en la nube gestionados se beneficia cuando las empresas integran las capacidades de firewall dentro de una arquitectura SASE en lugar de adquirir dispositivos aislados gestionados a través de consolas separadas. Un diseño SASE puede unir los controles de firewall con puertas de enlace web seguras, acceso a la red de confianza cero y funciones de seguridad de acceso a la nube bajo un único modelo de gestión que puede dar servicio a sucursales, usuarios remotos y aplicaciones en la nube. Este enfoque reduce el número de puntos de control desconectados que un equipo de seguridad debe operar, al tiempo que facilita la aplicación de políticas comunes en diferentes tipos de acceso. También ofrece a los proveedores gestionados una forma de entregar gestión de políticas, monitoreo y respuesta a amenazas como servicios continuos en lugar de un proyecto de implementación puntual. El resultado es una competencia más intensa por los presupuestos de consolidación de plataformas, especialmente donde los compradores desean que un único proveedor supervise las operaciones de red y seguridad y respalde una experiencia de usuario coherente.
Expansión Multinube y de Software como Servicio
Los entornos multinube amplían el número de lugares donde la política de firewall debe definirse, revisarse y aplicarse, a menudo entre equipos separados con diferentes responsabilidades operativas. El mercado de servicios de firewall en la nube gestionados aborda este problema aplicando experiencia especializada en Amazon Web Services, Microsoft Azure, Google Cloud y los flujos de tráfico de software como servicio desde un modelo operativo de servicio gestionado. La mayoría de los equipos internos no pueden mantener fácilmente reglas coherentes en estos entornos porque cada plataforma utiliza diferentes herramientas de gestión, rutas de tráfico, métodos de implementación y controles de seguridad nativos. El tráfico de software dirigido a la nube también necesita inspección cerca de la aplicación en lugar de ser enrutado de vuelta a través de un centro de datos central, lo que puede añadir retrasos y crear una complejidad de red innecesaria. Un proveedor con un único plano de control en la nube puede ofrecer a los clientes controles basados en identidad más coherentes en el tráfico de cargas de trabajo y usuarios, manteniendo al mismo tiempo una propiedad operativa más clara. Esta necesidad se vuelve más importante a medida que las decisiones de arquitectura en la nube influyen en las operaciones de seguridad, el diseño de redes, las responsabilidades de cumplimiento, el rendimiento de las aplicaciones y la velocidad a la que se pueden implementar nuevos servicios.
Fuerza Laboral Distribuida y Acceso Centrado en la Identidad
El trabajo híbrido ha debilitado el límite de red fijo que los diseños de firewall tradicionales fueron construidos para proteger, especialmente cuando empleados, contratistas y equipos operativos utilizan aplicaciones en la nube desde diferentes ubicaciones. Los equipos de seguridad deben ahora supervisar dispositivos propiedad de empleados, endpoints de contratistas y dispositivos operativos conectados en diferentes geografías, tipos de conexión y niveles de gestión de dispositivos. Netskope amplió su oferta de ZTNA Universal en octubre de 2025 para aplicar control de acceso por sesión a dispositivos del Internet de las Cosas y de tecnología operativa a través de una puerta de enlace Netskope One 5G. El cambio demuestra que los controles de acceso gestionados deben cubrir más que los portátiles empresariales estándar y los dispositivos móviles, incluidos los equipos que pueden tener requisitos de conectividad y seguridad muy diferentes. El estudio ISC2 de 2025 encontró que el 95% de los profesionales de ciberseguridad reportaron al menos 1 brecha de habilidades, con el 59% identificando brechas críticas o significativas. La escasez respalda la demanda de proveedores capaces de operar controles de seguridad con reconocimiento de identidad de forma continua para organizaciones que no pueden desarrollar internamente todas las capacidades especializadas ni mantener cobertura de 24 horas en sus propios equipos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de Integración de Dispositivos Heredados y Políticas | -2.5% | Global, más aguda en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Escalada de Costos de Egreso e Inspección en la Nube Pública | -2.0% | Global, más elevada en Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Restricciones de Latencia y Soberanía de Datos | -1.5% | Europa, Oriente Medio y núcleo de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Consolidación de Plataformas de Proveedores y Fatiga por Cambios | -1.1% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Integración de Dispositivos Heredados y Políticas
La migración de políticas heredadas sigue siendo una barrera práctica para los compradores que ingresan al mercado de servicios de firewall en la nube gestionados, ya que muchas organizaciones deben modernizar sus controles existentes mientras mantienen disponibles las aplicaciones críticas y los servicios al cliente. Las grandes organizaciones a menudo tienen bases de reglas de firewall construidas a lo largo de muchos años, que pueden contener decenas de miles de entradas moldeadas por necesidades de aplicaciones pasadas, excepciones temporales y cambios en el diseño de la red. Convertir esas reglas en políticas nativas de la nube sin interrumpir las aplicaciones requiere herramientas especializadas, pruebas paralelas, esfuerzo de ingeniería sostenido y una estrecha coordinación entre los equipos de seguridad, infraestructura y aplicaciones. La tarea se vuelve más difícil cuando ya se utilizan varios proveedores, porque sus lenguajes de políticas, flujos de trabajo de administración y prácticas de registro no están alineados. El Reglamento de Implementación NIS2 de la Comisión Europea exige que determinadas organizaciones cumplan con los requisitos de gestión de riesgos de ciberseguridad, lo que puede aumentar la carga de documentación durante una migración. Esta complejidad puede extender los ciclos de ventas incluso cuando un modelo gestionado ofrece una posición de costo favorable a largo plazo y una forma más práctica de mantener la higiene de las políticas después de la migración.
Escalada de Costos de Egreso e Inspección en la Nube Pública
Los costos de inspección en la nube pueden limitar la adopción cuando el tráfico del cliente debe pasar por puntos de aplicación alojados, especialmente cuando los volúmenes de tráfico aumentan en aplicaciones, usuarios y cargas de trabajo virtuales. El espejeo o tunelización del tráfico de nube privada virtual para su inspección puede generar cargos crecientes por transferencia de datos para un proveedor de servicios y su cliente, afectando tanto los costos de entrega como la propuesta de valor presentada a los compradores. Los proveedores pueden responder inspeccionando completamente solo el tráfico de mayor riesgo, pero ese enfoque puede dejar brechas en la visibilidad, reducir la coherencia de la cobertura de políticas y complicar los informes de seguridad. El problema es particularmente relevante para los compradores pequeños y medianos, ya que sus presupuestos de seguridad limitan la cantidad de tráfico que puede inspeccionarse sin afectar otras prioridades tecnológicas. Las regiones con infraestructura de nube menos madura pueden enfrentar costos de inspección efectivos más altos, incluidas partes de América del Sur, África y el Sudeste Asiático, donde la capacidad local en la nube puede ser menos extensa. Los proveedores que reducen la exposición al egreso a través de su arquitectura o acuerdos comerciales pueden proteger los márgenes del servicio y ofrecer un modelo operativo más competitivo a medida que los clientes esperan una inspección más amplia y profunda.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modelo de Servicio:
La Entrega Co-Gestionada Amplía las Relaciones con los ProveedoresLos servicios de firewall en la nube totalmente gestionados representaron el 66,49% de la participación del mercado de servicios de firewall en la nube gestionados en 2026, estableciendo el modelo como el acuerdo preferido para las empresas sin una capacidad interna de operaciones de seguridad de red. La posición de liderazgo refleja la elección operativa realizada por las organizaciones que necesitan protección continua pero no mantienen un equipo de firewall en la nube disponible las 24 horas. Para muchos compradores medianos, reclutar, capacitar y retener ese equipo interno puede costar más que utilizar un contrato gestionado. La entrega totalmente gestionada combina el monitoreo, la administración de políticas, la respuesta a amenazas y los informes de cumplimiento bajo una única relación de servicio. Esto ofrece a los clientes un único proveedor responsable de la ejecución rutinaria, mientras que los equipos tecnológicos internos se centran en las aplicaciones, la migración a la nube y las prioridades empresariales más amplias.
Se proyecta que los servicios de firewall en la nube co-gestionados crezcan a una CAGR del 16,70% de 2027 a 2032, convirtiéndose en el modelo de servicio de más rápido crecimiento dentro del mercado de servicios de firewall en la nube gestionados. El modelo permite a los clientes conservar la propiedad de las políticas principales mientras el proveedor se encarga del monitoreo, la respuesta y los informes. Esta estructura satisface las necesidades de los compradores regulados que deben mantener un papel documentado en las decisiones de políticas y las pistas de auditoría. Cisco introdujo capacidades de gestión multicliente para Security Cloud Control en noviembre de 2025, permitiendo a los proveedores de servicios gestionados supervisar centralmente las implementaciones de Hybrid Mesh Firewall en las organizaciones de clientes desde un único plano de control impulsado por inteligencia artificial.[2] La capacidad respalda a los proveedores que atienden a muchas organizaciones al tiempo que ofrece a cada cliente un papel más claro en los controles que afectan a sus propias operaciones de red y en la nube.


Por Función:
El Monitoreo Crea Puntos de Entrada Mientras que la Respuesta Impulsa el CrecimientoEl monitoreo y las alertas representaron el 46,12% de la participación del mercado de servicios de firewall en la nube gestionados en 2026, lo que refleja su papel como punto de partida práctico para las organizaciones que se incorporan a las operaciones gestionadas. Sirve a los clientes que necesitan visibilidad continua pero aún no están listos para transferir todas las tareas operativas a un proveedor externo. El monitoreo ofrece a los proveedores una relación inicial y una visión detallada de los patrones de tráfico, las políticas, los incidentes y los flujos de trabajo operativos. También permite a los compradores evaluar la calidad del servicio y los informes del proveedor antes de añadir funciones más sensibles. La gestión de políticas, la administración, el cumplimiento y los informes siguen siendo necesarios a medida que las cargas de trabajo se mueven por entornos de nube y las reglas de firewall requieren revisión periódica.
Se proyecta que la respuesta a incidentes y la investigación de amenazas avancen a una CAGR del 15,75% de 2027 a 2032, impulsadas por la presión para identificar, investigar y contener los eventos de seguridad con mayor rapidez. Los proveedores pueden ampliar un compromiso de monitoreo añadiendo servicios de respuesta, investigación y cumplimiento de mayor valor a medida que maduran los requisitos del cliente. WatchGuard Technologies lanzó FireCloud Total Access en septiembre de 2025, combinando capacidades de monitoreo, gestión de políticas, respuesta a incidentes e informes en una única plataforma gestionada en la nube. La entrega en paquete puede simplificar las adquisiciones para las organizaciones medianas al reducir la necesidad de evaluaciones separadas de múltiples herramientas de seguridad y proveedores de servicios. También puede respaldar relaciones más duraderas con los clientes cuando las funciones se añaden con el tiempo en lugar de comprarse por separado a proveedores desconectados.
Por Modo de Implementación:
Las Arquitecturas Híbridas Siguen Siendo ImportantesLa nube pública representó el 65,18% de la participación del mercado de servicios de firewall en la nube gestionados en 2026, impulsada por la estrecha compatibilidad entre los servicios de firewall nativos de la nube y los entornos de hiperescaladores. Los proveedores gestionados pueden utilizar integraciones nativas de la nube para aplicar políticas de manera coherente en cargas de trabajo recién implementadas, conexiones de usuarios y tráfico de aplicaciones. La entrega en nube pública también sitúa la inspección cerca de las aplicaciones y los usuarios, reduciendo la necesidad de enrutar el tráfico a través de un centro de datos central antes de que se pueda tomar alguna acción. Este modelo se adapta a las organizaciones que crean nuevas cargas de trabajo directamente en entornos de nube pública y buscan un aprovisionamiento más rápido. Ofrece a los proveedores una base clara para gestionar políticas a escala a través de planos de control en la nube, al tiempo que respalda un modelo operativo más flexible.
Se proyecta que la nube híbrida crezca a una CAGR del 16,02% de 2027 a 2032, ya que muchas grandes empresas mantendrán sistemas locales junto con cargas de trabajo en la nube pública durante años. El mercado de servicios de firewall en la nube gestionados, por lo tanto, necesita proveedores que puedan aplicar reglas comunes en ambos entornos sin requerir que los clientes reemplacen completamente su infraestructura existente. La disponibilidad de Sovereign SASE de Versa Networks en febrero de 2025 demostró que las arquitecturas SASE completas, incluidas las capacidades de firewall gestionado, pueden implementarse en infraestructura local o de nube privada controlada por el cliente. Este enfoque respalda a las organizaciones reguladas que deben mantener cargas de trabajo seleccionadas bajo un control de infraestructura más estricto mientras siguen buscando funciones de seguridad entregadas en la nube. La nube privada sigue siendo relevante para los compradores del sector gubernamental y de servicios financieros, donde los requisitos de residencia de datos limitan la inspección alojada en la nube pública.
Por Tamaño de Empresa:
Las Pequeñas y Medianas Empresas Ganan AccesoLas grandes empresas representaron el 71,24% de la participación del mercado de servicios de firewall en la nube gestionados en 2026. Sus mayores presupuestos en la nube, sus historiales más largos de migraciones de firewall y sus requisitos de cumplimiento en múltiples jurisdicciones respaldan esta posición. Estas organizaciones operan habitualmente en muchas aplicaciones, cuentas en la nube y ubicaciones geográficas, lo que aumenta el valor de un marco de políticas gestionado. También gestionan complejos entornos heredados que necesitan soporte especializado de migración, monitoreo y respuesta durante el traslado a la aplicación nativa de la nube. Las grandes empresas pueden adquirir amplios paquetes de servicios que incluyen aplicación de firewall, operaciones de amenazas, informes de cumplimiento y soporte bajo acuerdos de nivel de servicio establecidos.
Se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 16,36% de 2027 a 2032. Los modelos co-gestionados liderados por proveedores de servicios gestionados ponen las habilidades especializadas en seguridad al alcance de organizaciones que no pueden mantener un gran equipo de seguridad interno. Verizon informó que el ransomware estuvo involucrado en el 88% de los incidentes de brechas que afectaron a pequeñas empresas en su informe de 2025, en comparación con el 39% para las organizaciones más grandes. Esta exposición aumenta la urgencia de la protección gestionada para los compradores más pequeños que dependen de aplicaciones en la nube, transacciones en línea y trabajo distribuido. WatchGuard diseñó FireCloud Total Access para proveedores de servicios gestionados, ofreciendo licencias recurrentes por usuario e implementación sin instalación de hardware.

Por Industria del Usuario Final:
La Banca, los Servicios Financieros y los Seguros Ocupan la Mayor PosiciónLa banca, los servicios financieros y los seguros representaron el 28,76% de la participación del mercado de servicios de firewall en la nube gestionados en 2026. El sector alberga datos financieros y personales de alto valor y opera bajo exigentes obligaciones de seguridad y cumplimiento en múltiples jurisdicciones. Sus entornos en la nube pueden abarcar muchas aplicaciones, unidades de negocio y regiones, lo que hace que la gestión coherente de políticas sea particularmente difícil. Los servicios de firewall gestionados pueden proporcionar aplicación continua, soporte de respuesta y un registro operativo para las necesidades de auditoría e informes. La exposición del sector a atacantes motivados financieramente también respalda la inversión continua en funciones de monitoreo y respuesta a incidentes.
Se proyecta que el gobierno y la administración pública crezcan a una CAGR del 15,06% de 2027 a 2032, a medida que los programas de modernización y los requisitos de nube soberana aumentan la demanda de protección gestionada en torno a los sistemas críticos alojados en la nube. La atención sanitaria y las ciencias de la vida están ganando relevancia a medida que los entornos clínicos y de investigación se desplazan hacia aplicaciones basadas en la nube que requieren una cobertura de seguridad más sólida. La energía y los servicios públicos necesitan más controles a medida que la tecnología operativa se conecta con los sistemas de tecnología de la información gestionados en la nube. Los fabricantes industriales se enfrentan a requisitos relacionados a medida que las redes de producción y los activos conectados exigen una supervisión de seguridad más estrecha. Las organizaciones de comercio minorista y electrónico utilizan los servicios para respaldar la infraestructura de pagos en la nube y las obligaciones de cumplimiento, mientras que las empresas de tecnología de la información y telecomunicaciones actúan tanto como compradores como canales de entrega a través de programas de marca blanca.
Análisis Geográfico
Mercado de Servicios Gestionados de Firewall en la Nube en América del Norte
América del Norte concentró el 35,23% de la cuota del mercado de servicios gestionados de firewall en la nube en 2026. Estados Unidos se beneficia de una alta concentración de infraestructura de hiperescaladores, empresas nativas de la nube, requisitos de arquitectura de confianza cero mandatados a nivel federal y reportes de cumplimiento normativo federal que han sostenido la demanda del sector público, la cual se está trasladando ahora hacia arquitecturas comerciales de seguridad gestionada en la nube. Canadá suma demanda a través de instituciones financieras y organizaciones federales que gestionan requisitos de riesgo tecnológico y cibernético en entornos donde la adopción de la nube debe mantenerse alineada con las expectativas de gobernanza y operación. Un canal maduro de proveedores de seguridad gestionada, acuerdos de nivel de servicio consolidados, amplia disponibilidad en la nube y una menor complejidad de soberanía de datos que en muchos mercados europeos también respaldan la posición de la región y la economía de entrega de los proveedores.
Mercado de Servicios Gestionados de Firewall en la Nube en Asia-Pacífico
Se proyecta que Asia-Pacífico crecerá a una CAGR del 15,33% entre 2027 y 2032, la tasa regional más alta en el mercado de servicios gestionados de firewall en la nube. China, India, Japón, Corea del Sur y las economías del Sudeste Asiático están expandiendo su infraestructura digital al tiempo que refuerzan los requisitos de ciberseguridad para empresas, entidades gubernamentales, sistemas críticos y servicios en la nube conectados. Internet Initiative Japan lanzó IFMS Cloud en junio de 2026 para las sedes en el extranjero de empresas japonesas en 6 países asiáticos, proporcionando operaciones de firewall gestionado y respuesta a incidentes desde su Centro de Soporte Global en Malasia. El servicio ilustra la demanda de ofertas gestionadas que conectan los entornos de políticas locales existentes con la infraestructura de seguridad basada en la nube, permitiendo a las empresas extender los controles a medida que operan en más países. El crecimiento de las aplicaciones en la nube, la digitalización de los servicios financieros, la inversión regional en la nube y la atención regulatoria amplían la oportunidad para los proveedores en toda la región.
Mercado de Servicios Gestionados de Firewall en la Nube en EMEA y América del Sur
Europa representa una parte significativa del mercado de servicios gestionados de firewall en la nube, con Alemania y el Reino Unido entre los principales centros de demanda. Check Point Software Technologies anunció en julio de 2026 que su Firewall en la Nube estaba disponible en AWS European Sovereign Cloud, atendiendo las necesidades europeas de autonomía operativa y residencia de datos.[3] Las normas NIS2 de la Unión Europea refuerzan la importancia de las medidas documentadas de gestión del riesgo de ciberseguridad para las entidades cubiertas. La demanda en Oriente Medio y África está creciendo a partir de programas gubernamentales en la nube y adquisiciones del sector privado, incluida la actividad vinculada a la Visión 2030 de Arabia Saudita y la estrategia de nube de los Emiratos Árabes Unidos, mientras que América del Sur se encuentra en una etapa más temprana de adopción, con Brasil y Argentina respaldados por la digitalización del sector financiero y las necesidades de cumplimiento en materia de protección de datos.
Panorama Competitivo
Concentración del Mercado
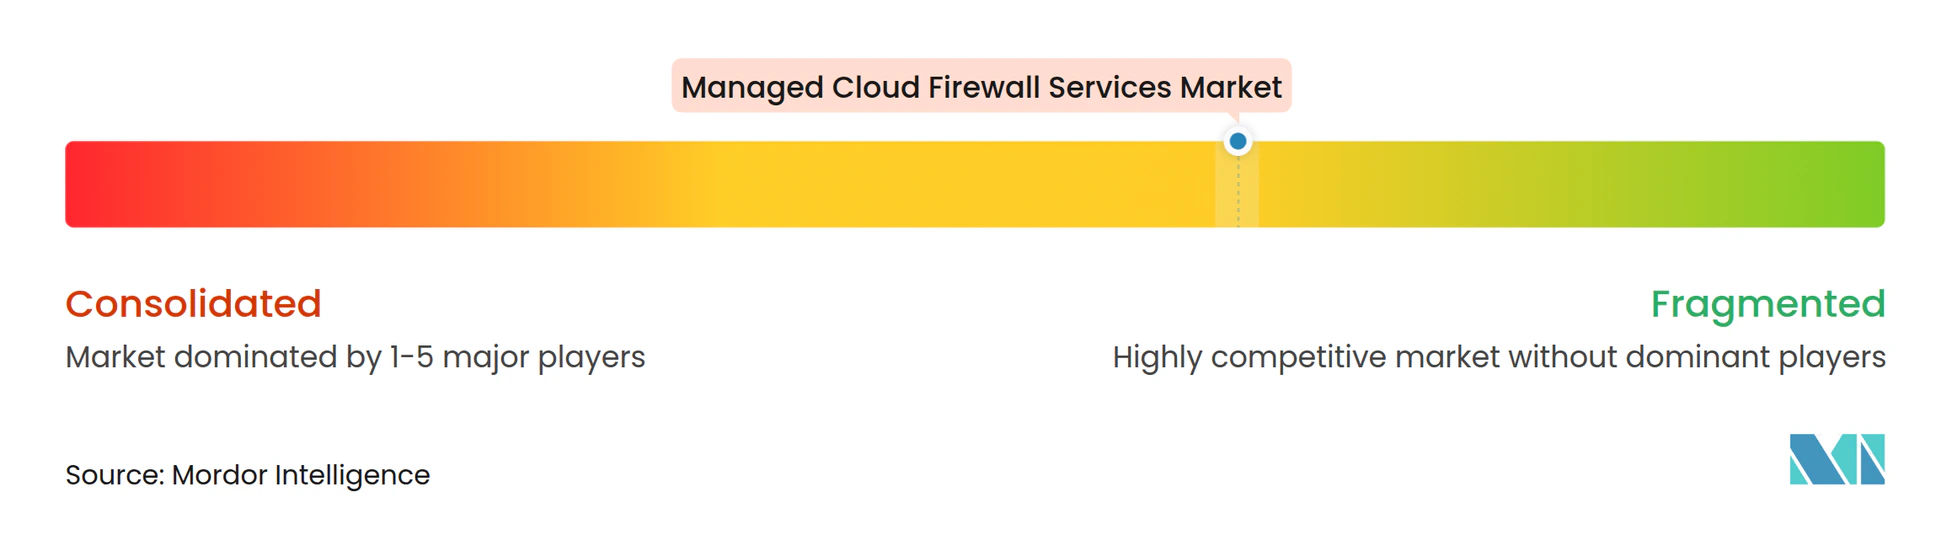
El mercado de servicios de firewall en la nube gestionados está moderadamente concentrado entre grandes proveedores de seguridad en la nube, proveedores de plataformas SASE y fabricantes establecidos de equipos de red. Un amplio nivel de proveedores regionales de seguridad gestionada y empresas vinculadas a las telecomunicaciones compite a través de la entrega local, el precio, las relaciones existentes con los clientes y la capacidad de satisfacer las necesidades operativas y de cumplimiento a nivel de país. Los principales proveedores combinan cada vez más los servicios de firewall con acceso seguro, controles de red y operaciones de seguridad en lugar de vender una oferta de firewall independiente. Este enfoque amplía el alcance de cada relación con el cliente, respalda las suscripciones plurianuales y anima a los proveedores a posicionar la gestión de firewall como parte de un servicio de seguridad integrado. Los proveedores utilizan la detección de amenazas respaldada por inteligencia artificial, la orquestación automatizada de políticas y las licencias para proveedores de servicios gestionados para diferenciar la entrega, ayudar a los socios a revender servicios con margen y reducir el esfuerzo operativo necesario para dar soporte a entornos de clientes distribuidos.
Atos y Fortinet ampliaron su asociación en octubre de 2026, pasando de un trabajo liderado por países a un acuerdo coordinado a nivel global que cubre la reventa y los servicios de ciberseguridad gestionados. La asociación combina las redes seguras, el SASE unificado y las operaciones de seguridad impulsadas por inteligencia artificial de Fortinet con los 17 centros de operaciones de seguridad de Atos, que procesan más de 31 mil millones de eventos de seguridad cada día. El acuerdo muestra cómo los proveedores buscan escala de entrega a través de asociaciones estratégicas en lugar de estructuras separadas a nivel de país, especialmente donde los clientes esperan un modelo de servicio coherente en varias regiones. Palo Alto Networks anunció asociaciones con Nokia, U Mobile, Aeris y Celerway en marzo de 2026 para situar la Seguridad como Servicio en entornos 5G de grado operador.[4] Estas relaciones crean una ruta al mercado a través de la infraestructura de telecomunicaciones y extienden la seguridad en la nube gestionada a implementaciones de redes perimetrales y móviles, donde los límites empresariales tradicionales son menos relevantes.
Los entornos de nube soberana para sectores regulados fuera de los mercados occidentales presentan una oportunidad para los proveedores capaces de cumplir con los requisitos locales de residencia de datos sin obligar a los clientes a renunciar a los beneficios más amplios de las operaciones entregadas en la nube. El segmento de menos de 1.000 empleados sigue abierto a proveedores con precios más simples, entrega liderada por proveedores de servicios gestionados y ofertas que no requieren una gran inversión en hardware ni un gran equipo de seguridad interno. La traducción automatizada de reglas de firewall heredadas a políticas nativas de la nube es un diferenciador clave porque la velocidad de implementación puede determinar si un cliente completa una migración sin interrupciones operativas evitables. Versa Networks reportó una efectividad de seguridad del 99,91% en una evaluación de firewall en la nube de 2026, junto con el mayor rendimiento probado. La evidencia de rendimiento ayuda a los proveedores especializados a desafiar a los grandes actores establecidos en implementaciones sensibles a la calidad, mientras que los proveedores regionales mantienen una ventaja en cumplimiento local, idioma y necesidades operativas.
Líderes de la Industria de Servicios de Firewall en la Nube Gestionados
-
Palo Alto Networks, Inc.
-
Fortinet, Inc.
-
Trend Micro Incorporated
-
Sophos Limited
-
Check Point Software Technologies Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados de Firewall en la Nube Empresas cubiertas en este informe
- Palo Alto Networks, Inc.
- Zscaler, Inc.
- Fortinet, Inc.
- Cloudflare, Inc.
- Check Point Software Technologies Ltd.
- Cisco Systems, Inc.
- Barracuda Networks, Inc.
- Cato Networks Ltd.
- Netskope, Inc.
- Versa Networks, Inc.
- Sophos Limited
- WatchGuard Technologies, Inc.
- SonicWall, Inc.
- Forcepoint LLC
- Juniper Networks, Inc.
- Hillstone Networks Co., Ltd.
- Trend Micro Incorporated
- Akamai Technologies, Inc.
- Radware Ltd.
- Imperva, Inc.
Desarrollos recientes de la industria en Mercado de Servicios Gestionados de Firewall en la Nube
- Octubre de 2026: Atos y Fortinet ampliaron su asociación de un compromiso liderado por países a uno coordinado a nivel global, cubriendo la reventa mundial y los servicios de ciberseguridad gestionados, y alineando el desarrollo conjunto de negocios, la entrega de servicios y los términos comerciales en arquitectura SASE, Confianza Cero, seguridad en la nube y servicios de Centro de Operaciones de Seguridad. Atos procesa más de 31 mil millones de eventos de seguridad por día en 17 Centros de Operaciones de Seguridad, añadiendo una escala de entrega gestionada sustancial al tejido de seguridad de Fortinet.
- Octubre de 2026: Versa Networks anunció Versa Inbound SSE, una capacidad de seguridad entregada en la nube que protege las aplicaciones y las interfaces de programación de aplicaciones orientadas a Internet inspeccionando el tráfico entrante dentro de la plataforma Versa SSE antes de que llegue al entorno de la aplicación, extendiendo la cobertura gestionada de la seguridad de aplicaciones salientes a entrantes.
- Septiembre de 2026: Versa Networks obtuvo una calificación Recomendada con un 99,91% de efectividad de seguridad y el mayor rendimiento en la evaluación de Firewall de Red en la Nube del tercer trimestre de 2026 de NSS Labs, logrando el segundo precio más bajo por Mbps entre todos los productos evaluados.
- Julio de 2026: Check Point Software Technologies anunció la disponibilidad de su Cloud Firewall en AWS European Sovereign Cloud, permitiendo a las organizaciones europeas cumplir con los requisitos de autonomía operativa y residencia de datos de la Unión Europea mientras mantienen una seguridad de prevención primero impulsada por inteligencia artificial en las capas de red, carga de trabajo y aplicación.
Alcance del Informe Global del Mercado de Servicios de Firewall en la Nube Gestionados
El Mercado de Servicios de Firewall en la Nube Gestionados comprende los servicios externalizados que monitorean, administran, optimizan, gobiernan y aseguran los entornos de firewall basados en la nube implementados en infraestructuras de nube pública, privada e híbrida. Estos servicios incluyen el monitoreo y las alertas de firewall, la gestión y administración de políticas, la respuesta a incidentes y la investigación de amenazas, los informes de cumplimiento, la gestión del ciclo de vida del firewall y el soporte operativo continuo. El mercado incluye contratos de servicios gestionados, consultoría, implementación, integración, mantenimiento, soporte y servicios operativos asociados con la gestión de firewall en la nube.
El Informe del Mercado de Servicios de Firewall en la Nube Gestionados está Segmentado por Modelo de Servicio (Servicios de Firewall en la Nube Totalmente Gestionados y Servicios de Firewall en la Nube Co-Gestionados), Función (Servicios de Monitoreo y Alertas, Servicios de Gestión y Administración de Políticas, Servicios de Respuesta a Incidentes e Investigación de Amenazas, y Servicios de Cumplimiento e Informes), Modo de Implementación (Nube Pública, Nube Privada y Nube Híbrida), Tamaño de Empresa (Grandes Empresas y Pequeñas y Medianas Empresas), Industria del Usuario Final (Banca, Servicios Financieros y Seguros [BFSI], Gobierno y Administración Pública, Atención Sanitaria y Ciencias de la Vida, Tecnología de la Información y Telecomunicaciones, Fabricación Industrial, Comercio Minorista y Electrónico, Energía y Servicios Públicos, y Otras Industrias del Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Servicios de Firewall en la Nube Totalmente Gestionados |
| Servicios de Firewall en la Nube Co-Gestionados |
| Monitoreo y Alertas |
| Gestión y Administración de Políticas |
| Respuesta a Incidentes e Investigación de Amenazas |
| Cumplimiento e Informes |
| Nube Pública |
| Nube Privada |
| Nube Híbrida |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Gobierno y Administración Pública |
| Atención Sanitaria y Ciencias de la Vida |
| Tecnología de la Información y Telecomunicaciones |
| Fabricación Industrial |
| Comercio Minorista y Electrónico |
| Energía y Servicios Públicos |
| Otras Industrias del Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Modelo de Servicio | Servicios de Firewall en la Nube Totalmente Gestionados | |
| Servicios de Firewall en la Nube Co-Gestionados | ||
| Por Función | Monitoreo y Alertas | |
| Gestión y Administración de Políticas | ||
| Respuesta a Incidentes e Investigación de Amenazas | ||
| Cumplimiento e Informes | ||
| Por Modo de Implementación | Nube Pública | |
| Nube Privada | ||
| Nube Híbrida | ||
| Por Tamaño de Empresa | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria del Usuario Final | Banca, Servicios Financieros y Seguros (BFSI) | |
| Gobierno y Administración Pública | ||
| Atención Sanitaria y Ciencias de la Vida | ||
| Tecnología de la Información y Telecomunicaciones | ||
| Fabricación Industrial | ||
| Comercio Minorista y Electrónico | ||
| Energía y Servicios Públicos | ||
| Otras Industrias del Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de firewall en la nube gestionados?
El tamaño del mercado de servicios de firewall en la nube gestionados es de 5,02 mil millones de USD en 2026 y se prevé que alcance los 11,43 mil millones de USD en 2032, con una CAGR del 14,75% de 2027 a 2032.
¿Qué está impulsando la demanda de servicios de firewall en la nube gestionados?
La demanda está respaldada por la exposición a brechas en la nube, la complejidad de las políticas multinube, el trabajo distribuido y la escasez de habilidades en ciberseguridad.
¿Qué modelo de servicio tiene la mayor participación?
Los servicios de firewall en la nube totalmente gestionados lideran con una participación del 66,49% en 2026, mientras que se proyecta que los servicios co-gestionados crezcan más rápido a una CAGR del 16,70% hasta 2032.
¿Qué enfoque de implementación se está expandiendo más rápido?
Se proyecta que la nube híbrida se expanda a una CAGR del 16,02% hasta 2032, a medida que las empresas mantienen sistemas locales junto con cargas de trabajo en la nube pública.
¿Qué grupo de clientes está creciendo más rápido?
Se proyecta que las pequeñas y medianas empresas crezcan a una CAGR del 16,36% hasta 2032, respaldadas por modelos de entrega liderados por proveedores de servicios gestionados.
¿Qué región tiene el crecimiento proyectado más rápido?
Se proyecta que Asia-Pacífico crezca a una CAGR del 15,33% hasta 2032, respaldada por la adopción de la nube y los requisitos de ciberseguridad en las principales economías regionales.