
マネージドファイアウォールおよびUTMサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
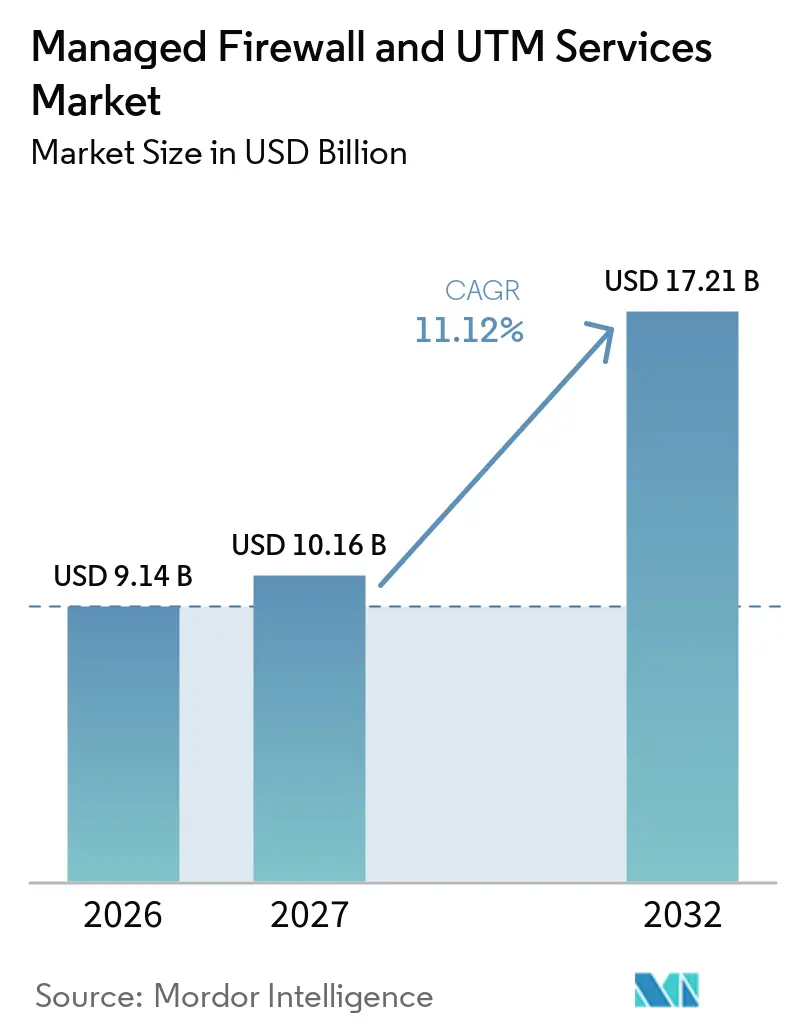
| 市場規模 (2027) | 10.16 十億米ドル |
| 市場規模 (2032) | 17.21 十億米ドル |
| 成長率 (2027 - 2032) | 11.12 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
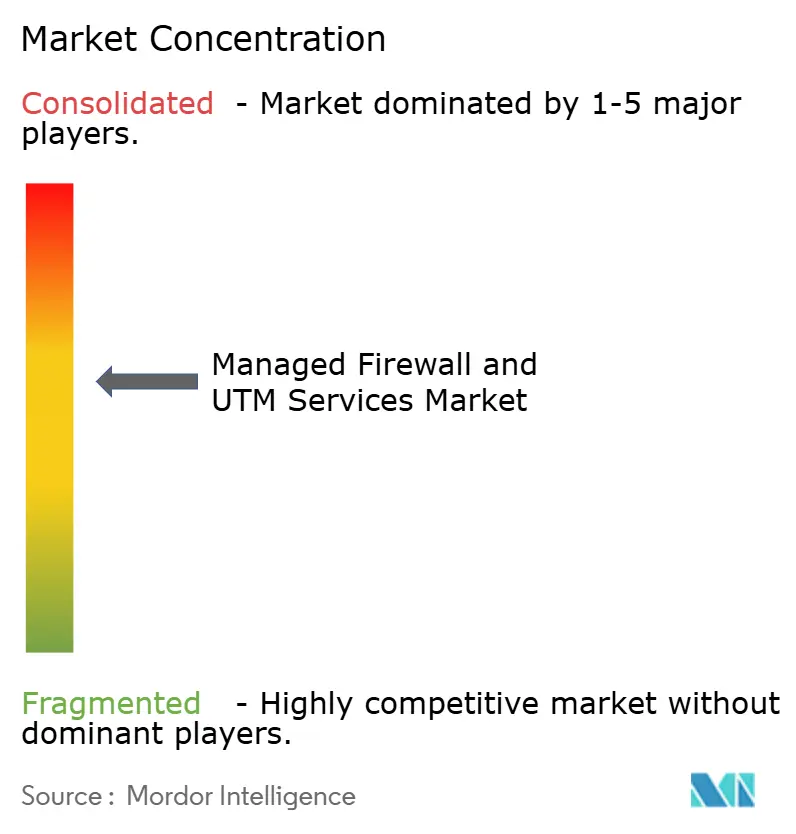
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるマネージドファイアウォールおよびUTMサービス市場分析
マネージドファイアウォールおよびUTMサービスの市場規模は2026年に9.14 ビリオン 米ドルであり、2027年から2032年にかけてCAGR 11.12%で拡大し、2032年までに17.21 ビリオン 米ドルに達する見込みです。マネージドファイアウォールおよびUTMサービス市場は、社内運用のファイアウォールから、継続的なポリシー管理、脅威対応、コンプライアンスレポートを提供する委託サービスへの移行によって恩恵を受けています。ハイブリッド環境を運用する企業は、データセンター、クラウドワークロード、リモートユーザー、ブランチロケーション全体にわたって一貫したコントロールを必要としています。金融サービス、ヘルスケア、重要インフラにおける規制上の義務も、購買決定において文書化された監視・レビュープロセスの重要性を高めています。ネットワークセキュリティの専門知識と明確なサービスレベルコミットメントを組み合わせたプロバイダーは、長期契約を獲得するうえで有利な立場にあります。競争により、ベンダーはプラットフォーム統合、パートナーシップ、買収を通じてサービスポートフォリオを拡大しています。
レポートの主要ポイント
- サービスタイプ別では、マネージドファイアウォールサービスが2026年のマネージドファイアウォールおよびUTMサービス市場シェアの30.98%を占め、マネージドSASEおよびセキュリティサービスエッジは2032年にかけてCAGR 11.46%で拡大する見込みです。
- デリバリーモデル別では、フルマネージドサービスが2026年に57.66%のシェアを占め、セルフマネージドおよびパートナーアシストサービスは2032年にかけてCAGR 11.63%で拡大する見込みです。
- デプロイメント別では、オンプレミスが2026年に40.27%のシェアを占め、クラウドベースのデプロイメントは2032年にかけてCAGR 11.38%で拡大する見込みです。
- セキュリティ機能別では、ネットワーク境界保護が2026年に15.47%のシェアを占め、VPNおよびゼロトラストネットワークアクセスは2032年にかけてCAGR 11.42%で拡大する見込みです。
- エンドユーザー別では、BFSIが2026年に23.42%のシェアを占め、ヘルスケアおよびライフサイエンスは2032年にかけてCAGR 11.58%で拡大する見込みです。
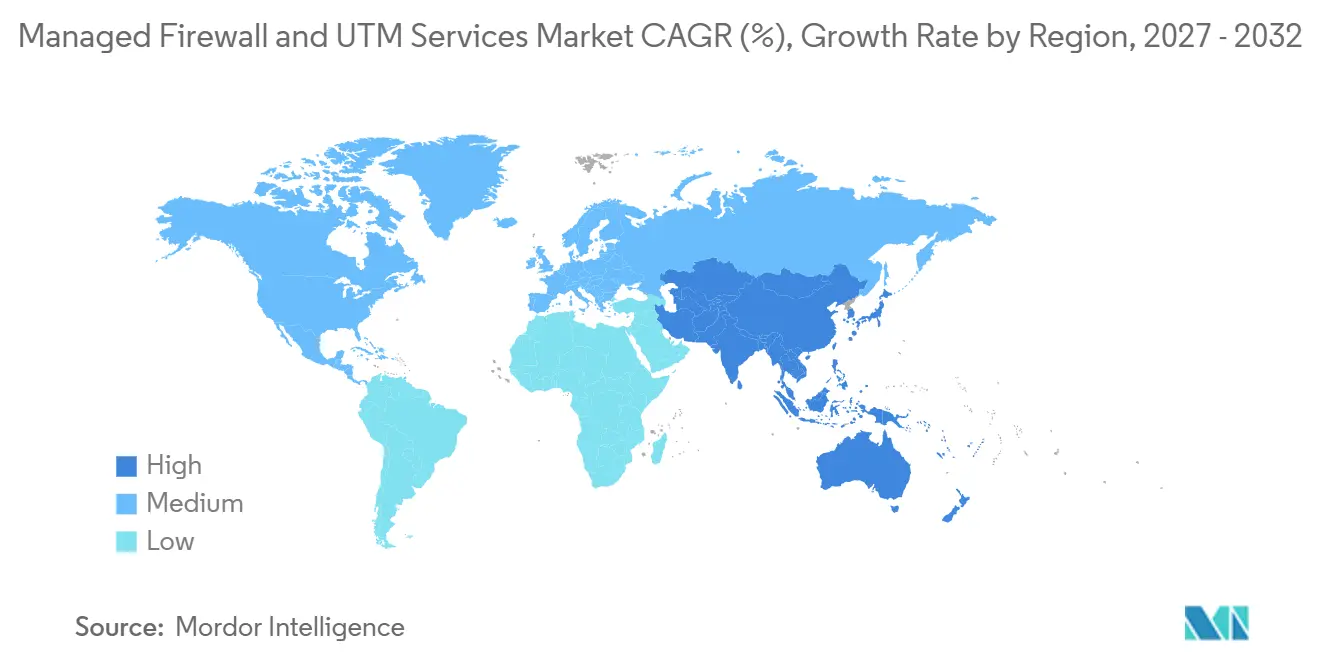
- 地域別では、北米が2026年に48.73%のシェアを占め、アジア太平洋地域は2032年にかけてCAGR 11.87%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバルマネージドファイアウォールおよびUTMサービス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ランサムウェア、DDoS、サプライチェーン攻撃の激化 | +2.80% | グローバル | 短期(2年内) |
| 規制およびサイバー保険コンプライアンス要件 | +2.30% | 北米およびEU | 中期(2〜4年) |
| サイバーセキュリティ人材および24時間365日運用の不足 | +2.00% | グローバル | 中期(2〜4年) |
| ハイブリッドおよびマルチクラウドファイアウォールの複雑性 | +1.80% | 北米、アジア太平洋、EU | 中期(2〜4年) |
| UTMおよびSASEによるセキュリティ機能の統合 | +1.30% | グローバル(アジア太平洋での加速を伴う) | 長期(4年以上) |
| 分散型中小企業向けマルチテナントクラウド管理 | +1.00% | アジア太平洋、欧州、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ランサムウェア、DDoS、サプライチェーン攻撃の激化がアウトソーシング需要を牽引
脅威環境は、組織が複数の攻撃手法に同時に対処することを求めています。Cloudflareは2025年第1四半期に2,050万件のDDoS攻撃を緩和し、これは前年同期比358%増となりました。[1] Radwareは、2026年にテラビット規模の大容量攻撃が主要なクラウドおよび通信プロバイダーを定期的に標的にしたと報告しました。Cybleは2025年に297件のサプライチェーン攻撃を記録し、前年比93%増となりました。これは攻撃者がクラウド統合や信頼されたSaaS関係を標的にしたためです。これらの攻撃は、ネットワーク、アイデンティティ、アプリケーションシグナルの継続的な分析を必要とします。マネージドファイアウォールおよびUTMサービス市場は、組織が内部チームでは継続的に提供できない24時間365日の運用カバレッジを求める際に恩恵を受けます。
規制およびサイバー保険コンプライアンス要件が構造的需要を持続させる
コンプライアンス要件は、マネージドセキュリティ調達の恒久的な要素となりつつあります。NIS2フレームワークは、18のセクターにわたる重要および重要なエンティティへのネットワークセキュリティ義務を拡大しました。[2] この広範な適用範囲により、文書化されたセキュリティプロセスと反復可能なコントロールレビューを必要とする組織の数が増加しています。マネージドプロバイダーは、監査準備を簡素化するポリシー記録、監視証拠、インシデント対応サポートを提供できます。サイバー保険の引受においても、組織が保険を更新または新規取得する際に、実証可能なセキュリティカバレッジがより重要になっています。マネージドファイアウォールおよびUTMサービス市場は、委託サービスが定期的な技術タスクを文書化された運用プロセスに変換できるため、この変化から恩恵を受けます。
サイバーセキュリティ人材および24時間365日運用の不足がセキュリティ予算をMSSPへ誘導
資格を持つセキュリティスタッフの不足が、引き続き予算を外部プロバイダーへ誘導しています。ISC2は、2025年に回答者の59%が重大または重要なスキルニーズを報告したと発表し、これは2024年の44%から増加しました。ISACAは、2025年にセキュリティチームの55%が人員不であり、65%が未充足のポジションを抱えていたと報告しました。Fortinet は、2025年のグローバルなサイバーセキュリティ人材ギャップを470万人と推定しました。[3] 人員確保の課題は、断続的なサポートではなく24時間365日の監視を必要とする組織にとって特に困難です。マネージドファイアウォールおよびUTMサービス市場は、組織が限られた人材プールをめぐる競争よりも専門プロバイダーの確保の方が信頼性が高いと判断した場合に恩恵を受けます。
ハイブリッドおよびマルチクラウドファイアウォールの複雑性が継続的なサービスエンゲージメントを生み出す
マルチクラウドの利用により、ファイアウォールポリシー管理は単一のインフラ決定ではなく、継続的なサービス要件となっています。AlgoSecは、2025年に回答者の67%がクラウドネイティブセキュリティツールをより広いセキュリティスタックと統合することに苦労していると発表しました。同調査では、55%がマルチベンダーファイアウォール展開によるパフォーマンスオーバーヘッドを経験していることも明らかになりました。Ciscoは2026年1月に、Cisco、Palo Alto Networks、Fortinet、Juniperのファイアウォール全体で一貫した適用をサポートするため、ハイブリッドメッシュファイアウォール向けのインテントベースポリシー管理を導入しました。この製品の方向性は、複数のコントロールポイントにわたって一貫したポリシーを維持することの運用上の困難さを反映しています。マネージドファイアウォールおよびUTMサービス市場は、プロバイダーがハイブリッドおよびマルチベンダー環境全体にわたるポリシーガバナンスを確立できる場合、より長期のエンゲージメントによって支えられます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アウトソーシングにおけるコントロール、可視性、データレジデンシーへの懸念 | -1.90% | グローバル(EUおよびアジア太平洋で顕著) | 中期(2〜4年) |
| レガシーファイアウォールおよびマルチベンダー環境にわたる移行の摩擦 | -1.50% | 北米およびEU | 短期(2年以内) |
| マネージドサービスのアラートノイズとアカウンタビリティのギャップ | -1.00% | グローバル | 中期(2〜4年) |
| 予算圧力と社内コントロールへの選好 | -0.80% | アジア太平洋、南米、中東・アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アウトソーシングにおけるコントロール、可視性、データレジデンシーへの懸念がフルスタックの委託を制約
境界コントロールの責任を外部プロバイダーに委ねることは、監視、データの所在地、運用コントロールに関する懸念を生じさせる可能性があります。ファイアウォールログにはIPアドレスが含まれる場合があり、地域処理とデータ保護慣行の重要性が高まります。ENISAは、2025年に需要側組織の38%が既存環境との統合を主要な課題として挙げたと発表しました。これはサプライヤーが報告した割合の2倍以上でした。そのため、買い手はポリシー変更の承認権を保持しながら監視と対応をアウトソーシングするコマネージドの取り決めを好む場合があります。この制約は即時のアウトソーシング決定を制限しますが、透明ガバナンス、地域デリバリー、明確なアカウンタビリティを提供するプロバイダーには機会をもたらします。
レガシーファイアウォールおよびマルチベンダー環境にわたる移行の摩擦が統合を遅延させる
大規模な組織は、複数のベンダー、世代、ポリシーフォーマットにまたるファイアウォール環境を運用していることが多くあります。これらの環境を置き換えたりアウトソーシングしたりすると、ポリシーが慎重に変換・テストされない場合、サービス中断のリスクがあります。Ciscoは2026年6月に、Check Point、Palo Alto Networks、Fortinet製のサードパーティファイアウォールとともに、レガシーASAおよびFTD構成をサポートするためにセキュアファイアウォール移行ツールを更新しました。この更新は、統合に戦略的な支持があっても移行が実際の障壁であり続けることを示しています。発見、テスト、段階的な移行を実行できるプロバイダーは、この障壁をプロフェッショナルサービス収益に転換できます。マネージドファイアウォールおよびUTMサービス市場では初期の取引サイクルが遅くなる可能性がありますが、移行の成功はより深く長期的な顧客関係につながる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:従来型マネージドファイアウォールが収益を支え、SASEが成長を再定義
マネージドファイアウォールサービスは、2026年のマネージドファイアウォールおよびUTMサービス市場において30.98%の市場シェアを占めました。その主導的な地位は、委託ファイアウォール管理を引き続き支える長年のハードウェア展開と更新サイクルを反映しています。2019年から2022年の間に次世代ファイアウォールを導入した多くの企業がリフレッシュ期間に入っています。これらの買い手は、社内チームを再構築する代わりに、マネージドアップグレードを通じて既存のコントロールを延長できます。マネージドUTMサービスは、単一のサービス内で統合されたポリシー管理を求める中規模組織に訴求します。マネージドIDSおよびIPSサービスは、専用の異常検知を必要とする重要インフラ事業者にとって引き続き重要です。マネージドDDoS保護も、大容量攻撃が通信依存の組織に影響を与えるにつれてより関連性が高まっています。これらのサービスを組み合わせることで、プロバイダーは顧客を単一のデリバリーモデルに強制することなく、さまざまな運用成熟度レベルに対応できます。
マネージドSASEおよびセキュリティサービスエッジは、2032年にかけてCAGR 11.46%で拡大する見込みです。このサービスはネットワークアクセスとセキュリティコントロールをクラウドデリバリーモデルで組み合わせており、リモートユーザーと分散アプリケーションを持つ組織に有用です。レガシーサービス、ユーザーアクセスルール、ネットワークポリシーが連携して機能する必要があるため、導入には詳細な計画が必要です。この要件により、定期的なマネージド収益が始まる前にコンサルティングおよび実装作業が生じます。マネージドセキュリティオペレーションおよびモニタリングも、ファイアウォール契約内での重要性が高まっています。買い手はますます、アラートを観察し、インシデントを調査し、ポリシーコンプライアンスを報告できる単一のプロバイダーを好むようになっています。マネージドファイアウォールおよびUTMサービス市場は、買い手が運用上の引き渡しを減らしたいと考えているため、より広範なサービスパッケージへと移行しています。ファイアウォール管理とセキュリティオペレーションを連携できるプロバイダーは、単一の技術機能を提供する企業よりも強い顧客維持力を生み出せます。
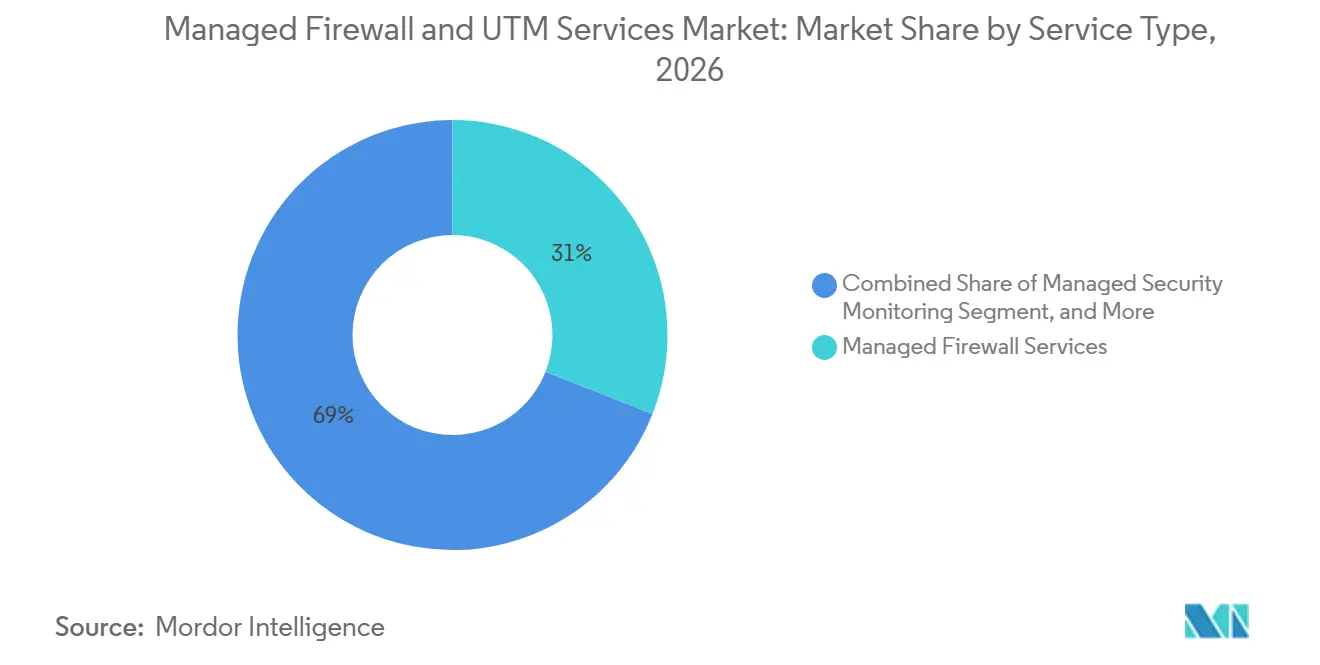
注記: 個別セグメントのシェアはレポート購入後に入手可能
デリバリーモデル別:完全アウトソーシングが主導しながらセルフマネージドモデルが勢いを増す
フルマネージドサービスは2026年に57.66%のシェアを占めました。マネージドファイアウォールおよびUTMサービス市場において、このデリバリーモデルは監視、ポリシー更新、脅威対応、コンプライアンス文書化をサービスプロバイダーに委ねます。これは特に、一貫したサービスレベルパフォーマンスを示す必要がある大規模なBFSI組織や公共部門機関に関連しています。これらの買い手は多くの場合、社内チームを持っていますが、そのチームはすべてのコントロールを継続的に運用するのに十分なスタッフを持っていない場合があります。フルマネージド契約は、買い手に明確なサービス境界と運用作業に責任を持つ単一のプロバイダーを提供します。コマネージドサービスは、小規模なセキュリティチームを維持しながら選択した技術活動をアウトソーシングする組織に対応します。このモデルは、日常的なルール管理とアラート処理の負担を軽減しながら、社内チームに可視性を提供します。標準化されたコマネージメントポータルは、プロバイダーが類似のインターフェースと運用手順を提供する場合、価格競争を激化させる可能性があります。
セルフマネージドおよびパートナーアシストサービスは、2032年にかけてCAGR 11.63%で拡大する見込みです。マネージドファイアウォールおよびUTMサービス市場において、このモデルは外部インフラ、脅威インテリジェンス、専門サポートを利用しながらポリシーの所有権を保持したい中規模組織に適しています。Ciscoは2025年11月に、ロールベースのアクセスコントロール、ライセンス割り当て、自動プロビジョニング向けのアプリケーションプログラミングインターフェースサポートを含む、セキュリティクラウドコントロールへのマルチカスタマー管理機能を追加しました。このようなツールにより、パートナーはより明確なアクセス境界で複数の顧客環境を管理できます。このアプローチはマネージドエンゲージメントの労働コンポーネントを削減できます。また、主に労働集約的なフルマネージド契約に依存するプロバイダーに圧力をかける可能性もあります。マネージドファイアウォールおよびUTMサービス業界は、一方が他方に取って代わるのではなく、完全アウトソーシングと共有コントロールモデルの両方を含む可能性が高いです。
デプロイメント別:クラウド移行が加速する中でオンプレミスがシェアを維持
オンプレミスのデプロイメントは2026年に40.27%のシェアを占めました。マネージドファイアウォールおよびUTMサービス市場において、規制産業や重要インフラ事業者は、データレジデンシー、レイテンシー、オペレーショナルテクノロジー、またはセキュリティクリアランスの制約からローカルな適用を必要とすることが多くあります。政府、防衛、製造、エネルギー環境では、インフラ変更の承認サイクルが長くなる場合もあります。これらの条件は、クラウドデプロイメントが拡大する中でも、プロバイダーが管理するハードウェアの必要性を維持します。オンプレミスの顧客は、アプライアンスのリフレッシュ、ルールレビュー、インシデント対応、構成変更のサポートを必要とします。ハイブリッドデプロイメントは、ローカルな適用とクラウドベースのポリシー管理および脅威インテリジェンスを組み合わせることでブリッジを提供します。このモデルは、すべてのワークロードを一度に移行できない組織に段階的な移行パスを提供します。また、物理的なコントロールとクラウドコントロール全体でポリシーの一貫性を維持するためにプロバイダーが必要です。
クラウドベースのデプロイメントは、2032年にかけてCAGR 11.38%で拡大する見込みです。AlgoSecは、2025年に企業アプリケーションの56%がマルチクラウド環境で運用されていると発表しました。クラウドベースのコントロールはリージョン間でワークロードに追随し、静的な境界アプライアンスよりも迅速な更新をサポートできます。ただし、クラウド移行はガバナンス、テスト、ロギングの必要性を排除しません。プロバイダーはクラウドプラットフォームと既存のデータセンターインフラ間のポリシーの違いを管理する必要があります。クラウドベースデリバリーのマネージドファイアウォールおよびUTMサービス市場規模はワークロード移行によって支えられていますが、サービス品質は環境全体にわたる一貫した可視性の維持に依存します。買い手はまた、残存するオンプレミスコントロールとクラウドポリシーを統合するための実践的なアプローチを必要とします。
セキュリティ機能別:境界防御が主導しながらゼロトラスト導入が優先事項を再形成
ネットワーク境界保護は2026年に15.47%のシェアを占めました。マネージドファイアウォールおよびUTMサービス市場全体において、ステートフルパケットインスペクション、アクセスコントロールの適用、トラフィックフィルタリングはマネージドセキュリティエンゲージメントの基本コントロールであり続けます。侵入防止と脅威防止は、アプリケーションやユーザーに影響を与える前に不審な活動を特定することでこの基盤を拡張します。ウェブ、メール、コンテンツセキュリティも、従業員と外部ユーザーが複数のチャネルを通じてビジネスシステムにアクセスするため関連性があります。アプリケーションコントロールとセキュアリモートアクセスは、組織が承認されたツールと管理されていないサービスを区別する必要がある場合により重要になります。Fortinet は2026年3月にFortiOS 8.0でAI対応アプリケーションコントロールとモデルコンテキストプロトコルの可視性を導入しました。これは、コアの境界保護を低下させることなく新興アプリケーションの使用を管理する必要性を反映しています。これらの機能を組み合わせられるプロバイダーは、ネットワークトラフィックとアプリケーション全体でより一貫したセキュリティポリシーを顧客に提供できます。
VPNおよびゼロトラストネットワークアクセスは、2032年にかけてCAGR 11.42%で拡大する見込みです。Netskopeは、2025年に組織の56%が前年にVPN関連のセキュリティインシデントを経験し、26%がZTNAを展開済みで37%が12ヶ月以内の実装を計画していと報告しました。このデータは、広範なネットワークアクセスからユーザー、デバイス、アプリケーションに基づくより制御されたアクセスへの移行を示しています。これは既存のツールに単純に別のレイヤーを追加するのではなく、古いリモートアクセス慣行の代替です。セキュリティモニタリング、レポーティング、コンプライアンス機能は、アクセス決定を記録しアラートに対応することでこの移行を引き続きサポートします。マネージドファイアウォールおよびUTMサービス市場は、確立されたVPN環境と段階的なゼロトラスト展開の両方をサポートできるプロバイダーによって形成されています。変更中に従業員やパートナーのアクセスを中断できないため、明確な移行計画が重要です。このセグメントはまた、アクセスポリシーが検証済みのユーザーとデバイスにますます結びついているため、強力なアイデンティティ統合を必要とします。
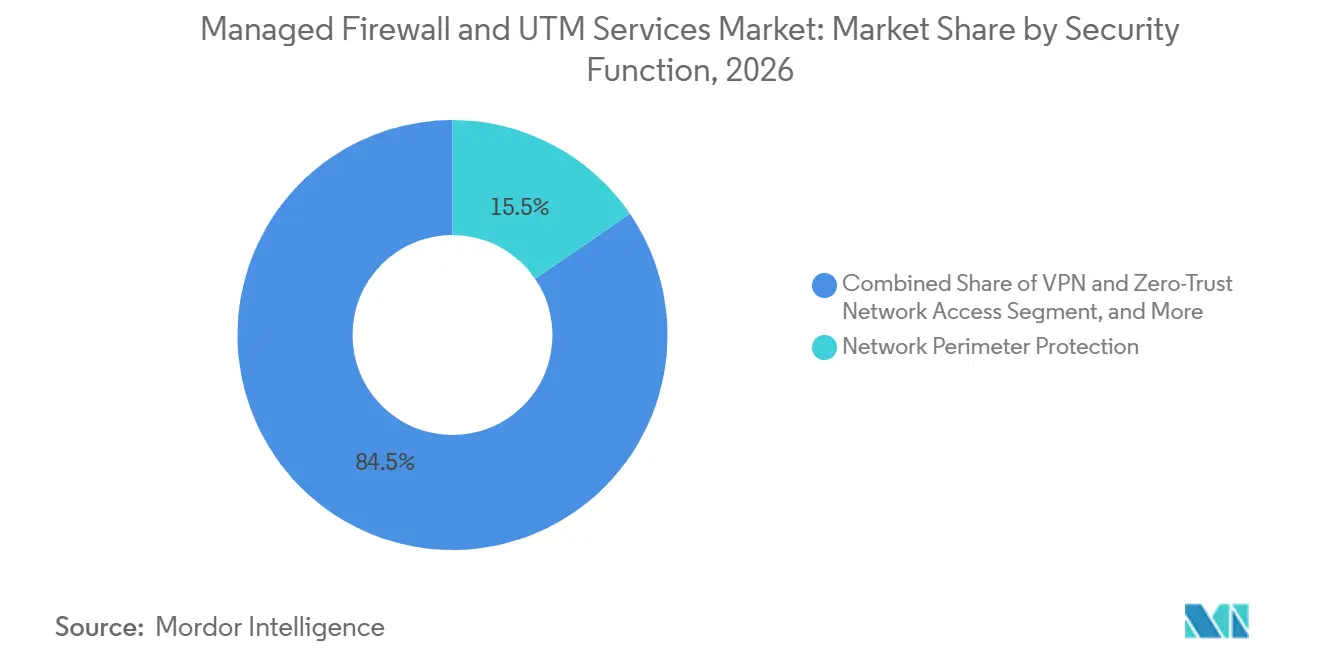
注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:BFSIが最大支出を占め、ヘルスケアが成長をリード
BFSIは2026年に23.42%のシェアを占めました。マネージドファイアウォールおよびUTMサービス市場において、金融機関は決済データ、顧客情報、内部コントロール、運用レジリエンスに関連する要件を含む、密度の高いセキュリティ義務に直面しています。これらの要件により、継続的な監視と信頼性の高い記録がマネージド契約の重要な部分となっています。Thomas Murrayは2026年第1四半期に金融セクターに関わる65件のランサムウェアインシデントを記録し、これは2025年第1四半期から76%増加しました。このセクターは、変更コントロールを弱めることなく迅速に対応できるサービスを必要としています。政府・防衛も、国家フレームワークと調達慣行が長期サービス契約を優先するため、引き続き重要な顧客です。製造業組織は、情報技術とオペレーショナルテクノロジーネットワークがより接続されるにつれて需要を追加しています。厳格な監査、アクセス、エスカレーション要件に対応するプロバイダーの能力は、これらのアカウントではファイアウォール技術と同様に重要です。
ヘルスケアおよびライフサイエンスは、2032年にかけてCAGR 11.58%で拡大する見込みです。この垂直市場のプロバイダーは、患者情報、臨床システム、接続デバイス、サードパーティアプリケーションを保護する必要があります。運用環境は、長時間のサービス停止や不十分にテストされたセキュリティ変更の余地をほとんど残しません。マネージドファイアウォールプロバイダーは、定義されたサービスモデル内でセグメンテーション、暗号化接続、脆弱性レビュー、インシデント対応をサポートできます。大規模な病院システムだけでなく、小規模な診療所や専門研究機関も機密性の高いデジタル記録を運用しているため、ーズはそれらに限定されません。小売および電子商取引組織は、オンライン取引、決済システム、顧客向けアプリケーションがサイバー脅威への露出を高めるにつれて需要を追加しています。ITおよび通信の買い手は、高トラフィック量と分散インフラに対応できる保護を必要としています。マネージドファイアウォールおよびUTMサービス市場は、プロバイダーがすべての顧客に同じサービス設計を適用するのではなく、各垂直市場の運用条件に合わせたコントロールをパッケージ化する場合、より広い買い手基盤を持ちます。
地域分析
北米は2026年のマネージドファイアウォールおよびUTMサービス市場シェアの48.73%を占めました。この地域は、成熟したクラウド導入と大企業、連邦政府の買い手、マネージドセキュリティプロバイダーの集中した基盤を組み合わせています。米国は、金融サービス、ヘルスケア、決済処理、政府運営におけるセキュリティ義務を通じて需要を支えています。Thomas Murrayは、2026年第1四半期の金融セクターにおけるランサムウェアインシデントが2025年第1四半期と比較して76%増加したと記録しました。この環境は、規制を受ける組織にとって継続的な監視と対応を実際の要件にしています。カナダはプライバシー義務と企業の近代化を通じて需要を追加し、メキシコはセキュリティ買い手基盤を拡大するニアショアリング投資から恩恵を受けています。
欧州は、ネットワークセキュリティ義務が重要セクター全体でより多くの組織をカバーするようになったため、戦略的に重要な地位を占めています。NIS2は18のセクターに適用され、文書化されたプロセスと信頼性の高いプロバイダーサポートへの需要を高めています。地域のデータ処理に関する期待から、ローカルデリバリー能力と透明なガバナンスが重要な選択要因となっています。ドイツは、企業が確立された境界コントロールとともにソフトウェア定義ネットワーキングとSASE機能を採用しているため、重要な需要センターです。フランス、英国、イタリアは大規模組織と規制を受けるサービスセクターからさらなる需要を提供しています。南米はブラジルとアルゼンチンが主導しており、金融サービスのデジタル化とプライバシー義務がマネージドセキュリティサービスへの関心を高めています。
アジア太平洋地域は、2032年にかけてCAGR 11.87%で拡大する見込みです。日本の総務省は、同国の情報セキュリティ市場が2025年度に7,434億円(50億米ドル)に達し、13.8%増加したと報告しました。地域の需要は、デジタルトランスフォーメーション、継続的な人材ギャップ、国家支援の脅威への関心の高まりを反映しています。インドと中国は主要な量的市場であり、オーストラリア、マレーシア、シンガポール、日本は地域プロバイダー拡大の重要な拠点です。中東・アフリカの需要は、特に湾岸協力会議における政府およびエネルギーセクターの投資によって支えられています。マネージドファイアウォールおよびUTMサービス市場は、プロバイダーが地域運営、ローカルデータ処理、複雑なハイブリッド環境のサポートを組み合わせられる場所で恩恵を受けます。
競合環境
マネージドファイアウォールおよびUTMサービス市場は、グローバルなサイバーセキュリティプラットフォームベンダー、通信主導のマネージドセキュリティサービスプロバイダー、クラウドネイティブスペシャリストにわたって中程度に集中しています。Fortinet、Palo Alto Networks、Cisco、Check Pointは、AT&T、Verizon、NTT DATA、Orange、Zscaler、Cloudflareと異なる顧客グループにわたって競合しています。プラットフォームベンダーは、バンドルされたハードウェア、脅威インテリジェンス、クラウド管理、サポート契約を使用してサービス関係を広げ、より耐久性のあるものにしています。通信プロバイダーは、地理的カバレッジ、ネットワーク資産、確立された企業関係を通じて競合しています。クラウドネイティブスペシャリストは、リモートアクセスとアプリケーショントラフィックに適した分散プラットフォームを通じてセキュリティコントロールを提供することに注力しています。この組み合わせは、組織が異なるリスク、人員配置、コントロール要件を持つため、顧客の選択が既存インフラ、デリバリー地域、規制ニーズ、希望する運用委託レベルに依存することを意味します。市場は単一のデリバリーアプローチを優先しません。
ポートフォリオ拡大は中心的な競争戦略です。Fortinet は、2025年のSASE年間経常収益が11.5億米ドルに達し、25.7%増加したと報告しました。Fortinet は2026年3月にFortiOS 8.0を導入し、AI対応アプリケーションコントロール、ソブリンSASEによる地域ログ保持、ファイアウォールおよびSD-WANワークフロー向けのファブリックベースAIエージェントを追加しました。Ciscoは2026年1月にハイブリッドメッシュファイアウォール向けのインテントベースポリシー管理を導入し、マルチベンダー環境全体でのポリシー一貫性に対応しました。これらの動きは、主要ベンダーが顧客が複数の技術にわたって直面する運用上の複雑さを軽減しようとしていることを示しています。WatchGuard、SonicWall、Barracudaなどの小規模ベンダーは、価格に敏感な中規模アカウントとコマネージドデプロイメントでのポジションを維持しています。大規模プラットフォームの幅よりも簡単な管理とローカルパートナーサポートの方が重要な場合に競合できます。
ハードウェアパフォーマンスも大規模企業および分散環境では引き続き関連性があります。Fortinet は、FortiGate 700Gが競合他社の製品と比較して最大7倍の高スループット、4倍の優れた脅威保護、7倍の低消費電力を実現すると述べました。ベンダーはこのようなパフォーマンスの主張を、自動化、ポスト量子暗号の準備、より広範なクラウド管理機能と組み合わせています。合併・買収も、特に検知、アイデンティティ、AIセキュリティにおいて、マネージドセキュリティ契約を通じて提供される機能の範囲を変えています。これにより、単一機能プロバイダーが企業全体のプログラムで競合することが難しくなる可能性があります。同時に、確立されたコントロールを置き換えることへの顧客の抵抗が、強力な移行・統合スキルを持つスペシャリストの機会を維持できます。マネージドファイアウォールおよびUTMサービス市場は、買い手がプラットフォームベンー、ネットワーク事業者、地域プロバイダー、専門スペシャリストから選択できるため、競争力を維持しています。
マネージドファイアウォールおよびUTMサービス業界リーダー
-
IBM Corporation
-
AT&T Inc.
-
Fortinet, Inc.
-
Palo Alto Networks, Inc.
-
Verizon Communications Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年7月:Check Pointは、AIアプリケーション、AIエージェント、企業AIトラフィックに対する可視性、ガバナンス、脅威保護をファイアウォール内に直接追加するAIネットワークファイアウォールを発表しました。この開発により、ファイアウォールの役割が従来のネットワーク保護からAI対応セキュリティ適用へと拡大します。
- 2026年7月:Fortinet とIntelは、FortinetのFortiGateファイアウォールポートフォリオをサポートする次世代カスタムASICであるFortinet セキュリティプロセッサ6(SP6)を共同開発・製造するための協力を発表しました。Intelはチップ設計、高度なパッケージング、Intel 4プロセスを使用した製造に貢献します。
- 2026年5月:Fortinet は、AI駆動のワークロード、増加する暗号化トラフィック、分散ハイブリッド環境向けに設計されたFortiGate 3500GおよびFortiGate 400Gを追加し、FortiGate Gシリーズを拡張しました。新しいプラットフォームは、ハードウェアアクセラレーテッドセキュリティとFortiOSおよびFortiGuard脅威インテリジェンスを組み合わせています。
- 2026年4月:NTT DOCOMO BUSINESSとTransatelは、Zscaler ゼロトラストエクスチェンジをモバイルネットワークに組み込んだセキュアコネクティビティソリューションを発表しました。このサービスはファイアウォール保護、URLフィルタリング、IPSを組み込み、マネージドネットワークセキュリティをIoTおよびモバイル接続環境に拡張します。
グローバルマネージドファイアウォールおよびUTMサービス市場レポートの範囲
マネージドファイアウォールおよびUTMサービス市場は、プロバイダーが企業に代わってファイアウォールおよびUTMプラットフォームを展開、設定、監視、管理するアウトソーシングセキュリティサービスで構成されており、24時間365日の監視、ポリシー管理、脅威インテリジェンスの更新、パッチ適用、インシデント対応をカバーしています。
マネージドファイアウォールおよびUTMサービス市場レポートは、サービスタイプ(マネージドファイアウォールサービス、マネージド統合脅威管理サービス、マネージド侵入検知・防止サービス、マネージド分散型サービス拒否攻撃対策、マネージドSASEおよびセキュリティサービスエッジ、マネージドセキュリティモニタリング)、デリバリーモデル(フルマネージドサービス、コマネージドサービス、セルフマネージドおよびパートナーアシストサービス)、デプロイメント(クラウドベース、オンプレミス、ハイブリッド)、セキュリティ機能(ネットワーク境界保護、侵入防止と脅威防止、ウェブ・メール・コンテンツセキュリティ、アプリケーションコントロールとセキュアリモートアクセス、VPNおよびゼロトラストネットワークアクセス、セキュリティモニタリング・レポーティング・コンプライアンス)、エンドユーザー(BFSI、政府・防衛、ヘルスケアおよびライフサイエンス、ITおよび通信、製造およびオペレーショナルテクノロジー、小売および電子商取引、その他のエンドユーザー)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
| マネージドファイアウォールサービス |
| マネージド統合脅威管理サービス |
| マネージド侵入検知・防止サービス |
| マネージド分散型サービス拒否攻撃対策 |
| マネージドSASEおよびセキュリティサービスエッジ |
| マネージドセキュリティモニタリング |
| フルマネージドサービス |
| コマネージドサービス |
| セルフマネージドおよびパートナーアシストサービス |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| ネットワーク境界保護 |
| 侵入防止と脅威防止 |
| ウェブ、メール、コンテンツセキュリティ |
| アプリケーションコントロールとセキュアリモートアクセス |
| VPNおよびゼロトラストネットワークアクセス |
| セキュリティモニタリング、レポーティング、コンプライアンス |
| BFSI |
| 政府・防衛 |
| ヘルスケアおよびライフサイエンス |
| ITおよび通信 |
| 製造およびオペレーショナルテクノロジー |
| 小売および電子商取引 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| サービスタイプ別 | マネージドファイアウォールサービス | |
| マネージド統合脅威管理サービス | ||
| マネージド侵入検知・防止サービス | ||
| マネージド分散型サービス拒否攻撃対策 | ||
| マネージドSASEおよびセキュリティサービスエッジ | ||
| マネージドセキュリティモニタリング | ||
| デリバリーモデル別 | フルマネージドサービス | |
| コマネージドサービス | ||
| セルフマネージドおよびパートナーアシストサービス | ||
| デプロイメント別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド | ||
| セキュリティ機能別 | ネットワーク境界保護 | |
| 侵入防止と脅威防止 | ||
| ウェブ、メール、コンテンツセキュリティ | ||
| アプリケーションコントロールとセキュアリモートアクセス | ||
| VPNおよびゼロトラストネットワークアクセス | ||
| セキュリティモニタリング、レポーティング、コンプライアンス | ||
| エンドユーザー別 | BFSI | |
| 政府・防衛 | ||
| ヘルスケアおよびライフサイエンス | ||
| ITおよび通信 | ||
| 製造およびオペレーショナルテクノロジー | ||
| 小売および電子商取引 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
マネージドファイアウォールおよびUTMサービスの市場規模はどのくらいですか?
マネージドファイアウォールおよびUTMサービスの市場規模は2026年に9.14 ビリオン 米ドルであり、CAGR 11.12%で2032年までに17.21 ビリオン 米ドルに達する見込みです。
マネージドファイアウォールおよびUTMサービスをリードするサービスタイプはどれですか?
マネージドファイアウォールサービスは、インストール済みファイアウォールベースと契約更新サイクルに支えられ、2026年に30.98%のシェアでリードしています。
最も急速に拡大しているデリバリーモデルはどれですか?
セルフマネージドおよびパートナーアシストサービスは、顧客がパートナーサポートを利用しながらポリシーの所有権を保持するため、2032年にかけてCAGR 11.63%で拡大する見込みです。
なぜ企業はマネージドファイアウォールサービスを採用しているのですか?
組織は、セキュリティ人員が限られている中で、継続的な監視、ポリシー管理、脅威対応、ハイブリッド環境のサポートを必要としています。
最も急速に拡大すると予測されるエンドユーザー垂直市場はどれですか?
ヘルスケアおよびライフサイエンスは、機密性の高いシステムがより強力なネットワーク保護と運用サポートを必要とするため、2032年にかけてCAGR 11.58%で拡大する見込みです。
最も急速に拡大すると予測される地域はどこですか?
アジア太平洋地域は、デジタルトランスフォーメーション、セキュリティ人材ギャップ、地域プロバイダーの拡大に支えられ、2032年にかけてCAGR 11.87%で拡大する見込みです。