
マネージドIAMおよびゼロトラストサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 4.99 十億米ドル |
| 市場規模 (2032) | 9.94 十億米ドル |
| 成長率 (2027 - 2032) | 14.78 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるマネージドIAMおよびゼロトラストサービス市場分析
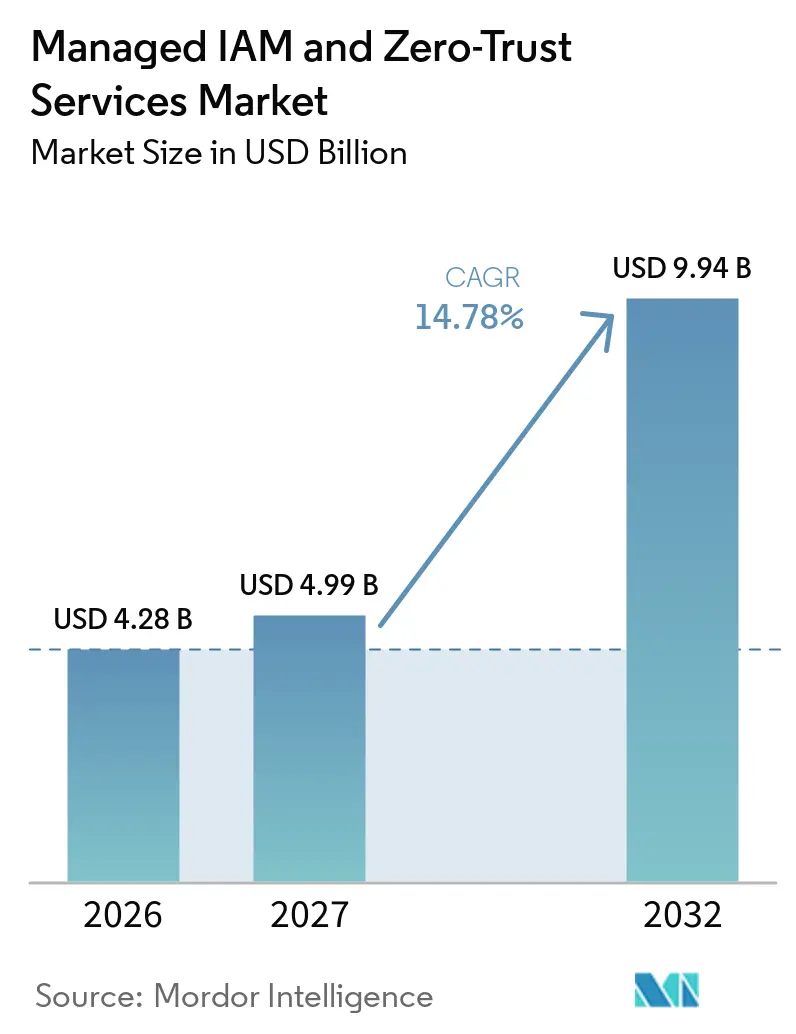
マネージドIAMおよびゼロトラストサービスの市場規模は、2026年の4.28 ビリオン 米ドルから2027年には4.99 ビリオン 米ドルに増加し、2032年までに9.94 ビリオン 米ドルに達する見込みで、2027年から2032年にかけてCAGR 14.78%で成長すると予測されています。マネージドIAMおよびゼロトラストサービス市場は、企業のセキュリティチームが自社運用のアイデンティティシステムから、アクセスの監視、ポリシーの適用、ガバナンスの継続的な維持を行う専門プロバイダーへと移行することによって形成されています。クラウド移行とハイブリッドワークにより、検証が必要なユーザー、アプリケーション、環境の数が拡大しています。サービスアカウント、APIトークン、AIエージェントを含む非人間アイデンティティは、企業が保護しなければならない独自の認証情報セットを追加しています。購買担当者はまた、マネージドアイデンティティオペレーションをアイデンティティベースの攻撃へのエクスポージャーを低減し、コンプライアンスニーズを支援する運用上のコントロールとして位置づけています。高い導入コスト、複雑なレガシー統合、データレジデンシー要件は、引き続きプロバイダー選定とデプロイメント設計に影響を与えるでしょう。
レポートの主要ポイント
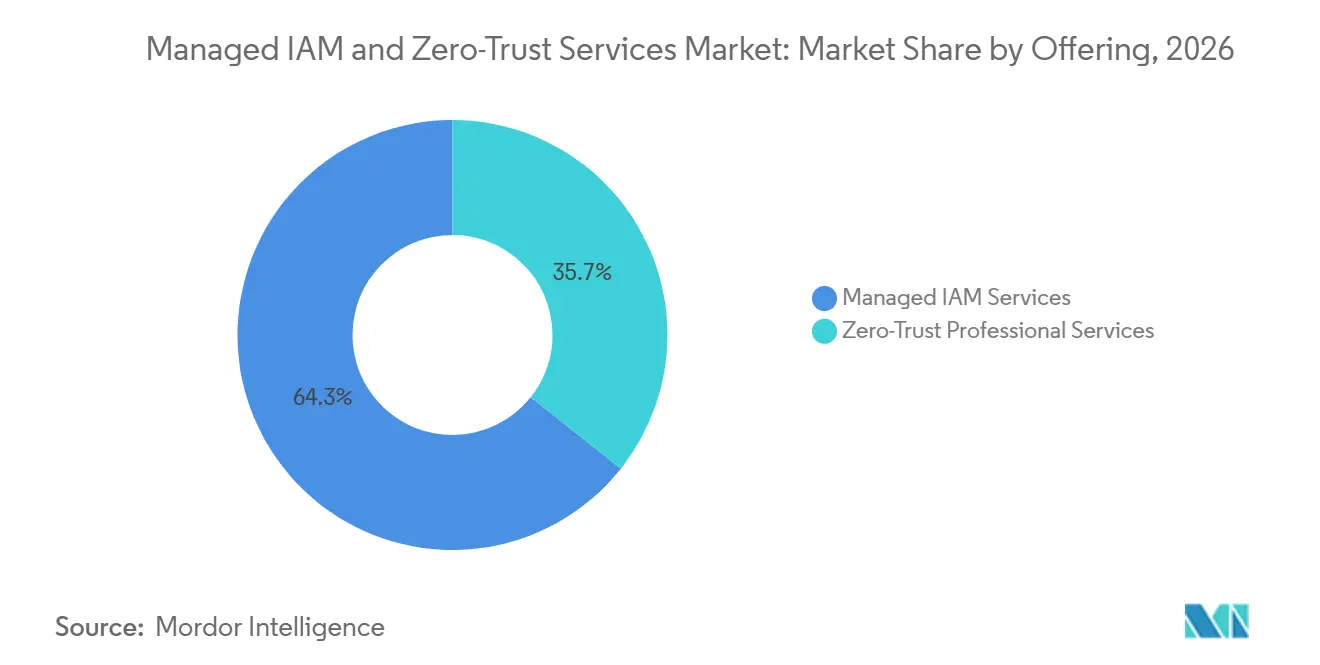
- オファリング別では、マネージドIAMサービスが2026年のマネージドIAMおよびゼロトラストサービス市場シェアの64.32%を占め、2032年にかけてCAGR 19.73%で拡大する見込みです。
- サービスタイプ別では、マネージドサービスが2026年の収益の68.32%を占め、2032年にかけてCAGR 17.73%で拡大する見込みです。
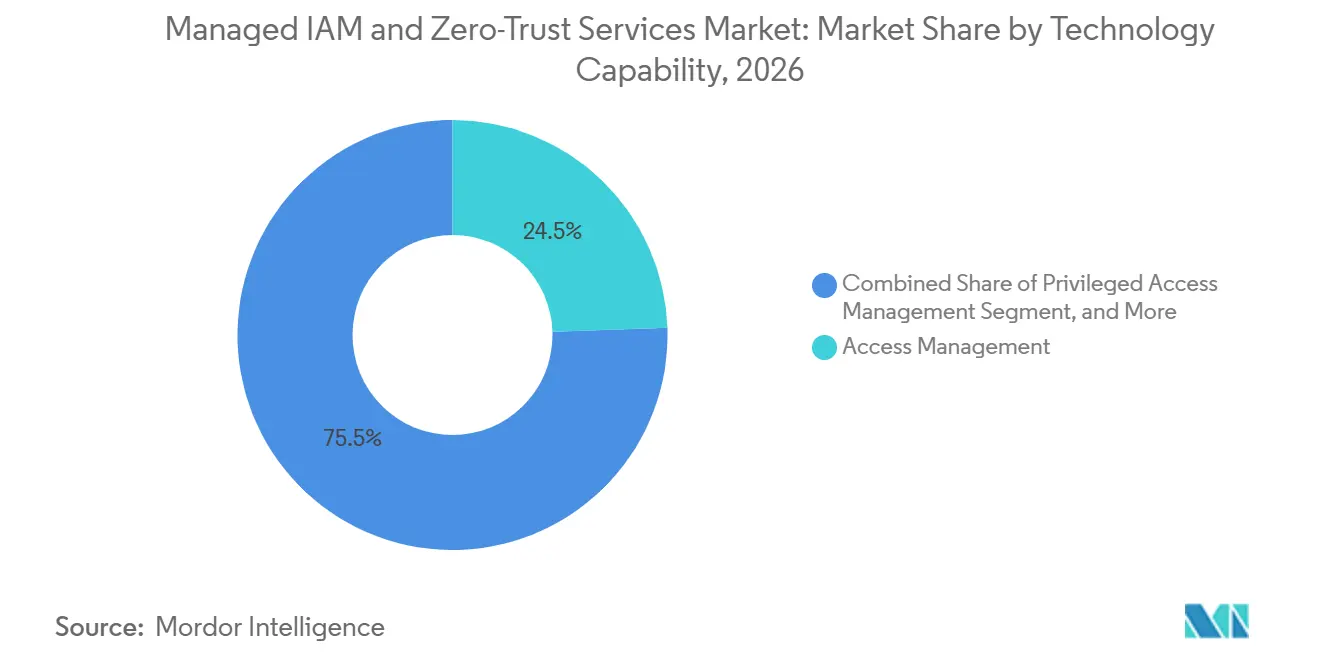
- テクノロジーケイパビリティ別では、アクセス管理が2026年の収益の24.47%を占め、マシンアイデンティティおよびシークレット管理は2032年にかけてCAGR 18.61%で拡大する見込みです。
- デプロイメントモデル別では、クラウドベースサービスが2026年のマネージドIAMおよびゼロトラストサービス市場収益の69.78%を占め、2032年にかけてCAGR 17.82%で拡大する見込みです。
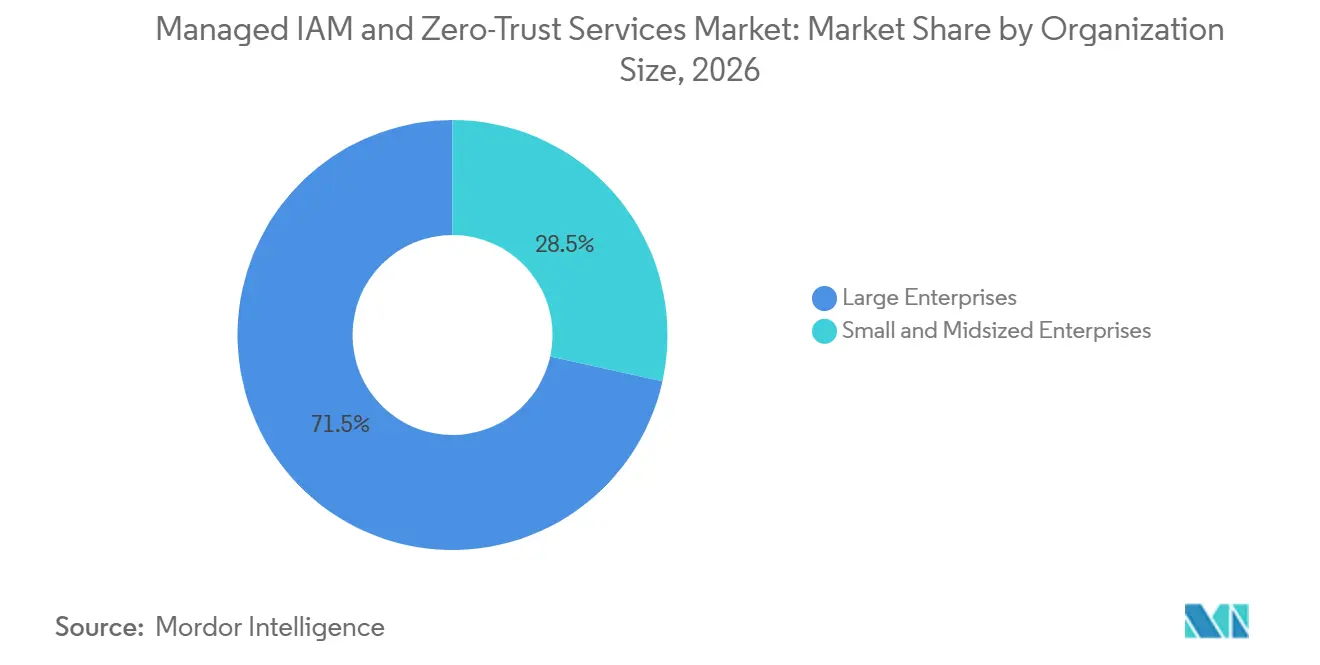
- 組織規模別では、大企業が2026年の収益の71.54%を占め、中小企業は2032年にかけてCAGR 17.82%で拡大する見込みです。
- エンドユーザー産業別では、BFSIが2026年の収益の26.69%を占め、ITおよび通信は2032年にかけてCAGR 18.54%で拡大する見込みです。
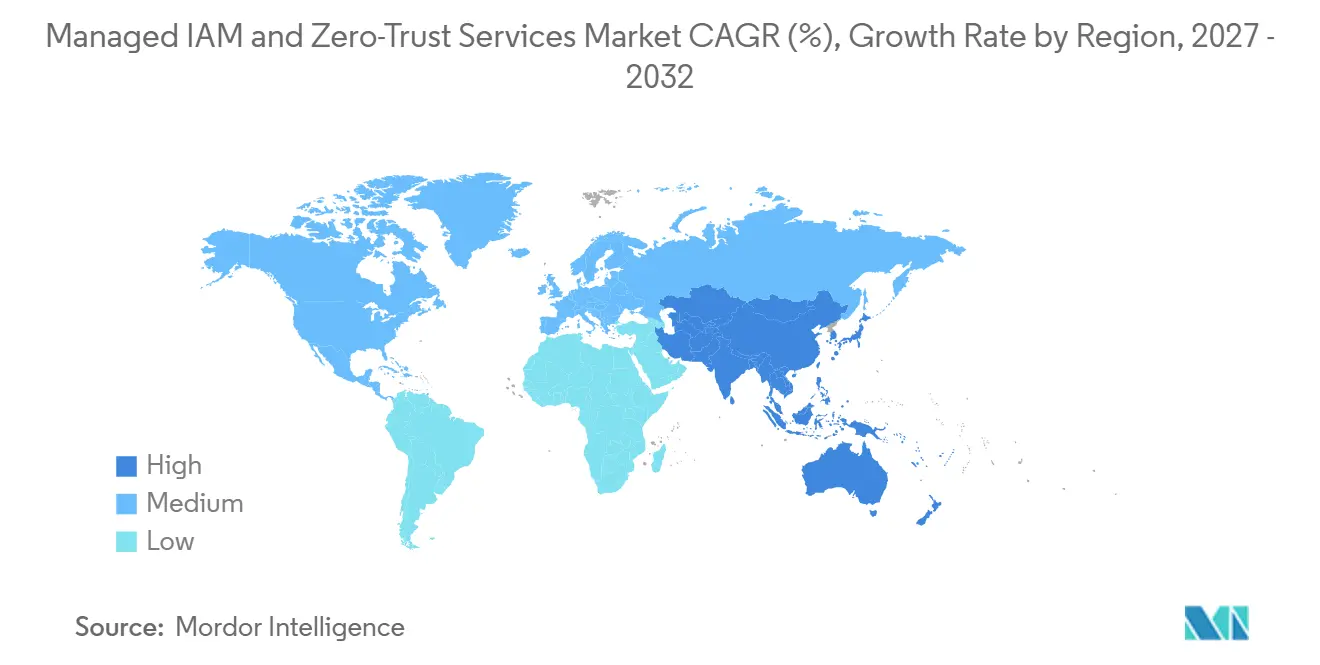
- 地域別では、北米が2026年のマネージドIAMおよびゼロトラストサービス市場収益の41.64%を占め、アジア太平洋は2032年にかけてCAGR 19.23%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 響タイムライン |
|---|---|---|---|
| アイデンティティベースのサイバー攻撃とデータ侵害の激化 | +3.2% | グローバル | 短期(2年以内) |
| ゼロトラスト運用モデルへの移行 | +2.9% | 北米およびヨーロッパ、アジア太平洋への波及 | 中期(2〜4年) |
| マシンアイデンティティおよびAIエージェントの急増 | +2.5% | グローバル、特に北米およびアジア太平洋 | 中期(2〜4年) |
| 継続的な検証とアクセスガバナンスに関する規制上の義務 | +2.3% | ヨーロッパおよび北米、アジア太平洋および中東への波及 | 短期(2年以内) |
| クラウド移行とハイブリッドワークフォースの拡大 | +2.0% | グローバル | 中期(2〜4年) |
| フィッシング耐性パスキーと適応型認証 | +1.5% | 北米およびヨーロッパ、アジア太平洋でも普及拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アイデンティティベースのサイバー攻撃とデータ侵害の激化
アイデンティティの悪用は企業侵害における主要な初期アクセス経路となっており、継続的なアイデンティティ監視の必要性が高まっています。Identity Theft Resource Centerは、2025年に米国で3,322件のデータ侵害イベントを記録し、前年比5%増加しました。[1] Sophosは、組織の71%が過去12ヶ月間に少なくとも1件のアイデンティティ関連侵害を経験し、インシデントあたりの平均修復コストは1.64 ミリオン 米ドルであることを明らかにしました。Red Canaryは、アイデンティティ脅威が2024年に850%増加し、2025年には確認された脅威量の53%を占めたと報告しています。マネージドIAMおよびゼロトラストサービス市場は、内部チームが自力では運用できない常時稼働の検知・対応能力を必要とする場合に恩恵を受けます。プロバイダーはこの運用上のギャップを、アイデンティティ脅威の検知と対応を中心とした長期マネージド契約に転換することができます。
ゼロトラスト運用モデルへの移行
ゼロトラストプログラムは、ポリシーの意図から技術・サービス調達の直接的なドライバーへと移行しています。Open Systemsは、調査対象組織のわずか8〜9%がゼロトラストアーキテクチャを完全に統合しており、多くの組織が不完全なデプロイメントと一貫性のないポリシー適用で運用していることを明らかにしました。DXC TechnologyとMicrosoftは、組織の66%がゼロトラストポスチャの向上における最大の障壁としてレガシーシステムを挙げていることを明らかにしました。[2] マネージドIAMおよびゼロトラストサービス市場は、多くの購買担当者がアーキテクチャ、ポリシー適用、統合において外部の支援を必要とするため、この実装ギャップから支持を得ています。マネージドおよびコマネージドデリバリーは、専門スタッフを持たない企業に実践的な経路を提供できます。統合されたアクセス適用プラットフォームを持つプロバイダーは、これらの多段階プログラムを支援するうえで有利な立場にあります。
マシアイデンティティおよびAIエージェントの急増
サービスアカウント、APIキー、証明書、シークレット、AIエージェントの認証情報は、アイデンティティの範囲を人間のユーザーを超えて拡大しています。Segura Securityは、大規模組織ではマシンアイデンティティが人間のアイデンティティを80対1以上上回る可能性があり、クラウドネイティブ環境では人間ユーザー1人あたり40,000件のマシンアイデンティティに達することを報告しています。SANS Instituteは、回答者の73%が認証情報を必要とするエージェント型AIまたは自動化を使用しているが、個別のガバナンスコントロールを使用している回答者は40%を超えなかったことを明らかにしました。非人間の認証情報を推奨される90日サイクルでローテーションしていた回答者はわずか8%でした。マネージドIAMおよびゼロトラストサービス市場は、シークレット管理とマシンアイデンティティガバナンスがマネージド契約の標準要件となるにつれて対応しています。プロバイダーは、大規模組織における80対1の比率、クラウドネイティブ環境では人間ユーザー1人あたり40,000件のマシンアイデンティティという規模で、手動ガバナンスプロセスでは対応できない認証情報のライフサイクルを管理する必要があります。
継続的な検証とアクセスガバナンスに関する規制上の義務
欧州連合のデジタル運用レジリエンス法(DORA)は2025年1月17日から適用されており、ユーザーおよびシステムの識別、認証、最小権限アクセス、アクセスレビュー、アクセス権の迅速な削除に関する要件を定めています。これらの義務は、特に金融サービスにおいて、マネージドアイデンティティプロバイダーの運用範囲と密接に一致しています。NIS2指令は、重要エンティティおよび重要なエンティティ全体にわたって、多要素認証を含む必須のサイバーセキュリティコントロールを拡大しました。EU AI法はまた、高リスクAIシステムに対するトレーサビリティ、アクセス帰属、人間による監視の要件を定めています。マネージドIAMおよびゼロトラストサービス市場は、法務・コンプライアンスチームが監査可能なアクセスガバナンスと継続的な運用を組み合わせたサービスモデルを求めるにつれて恩を受けることができます。コンプライアンスニーズはヨーロッパと北米で特に重要であり、関連フレームワークはアジア太平洋と中東での購買層を拡大しています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高い導入コストと継続的な運用コスト | -1.8% | グローバル、特に中小企業セグメント | 短期(2年以内) |
| レガシーシステム統合の複雑性 | -1.5% | グローバル、産業・政府セクターに集中 | 中期(2〜4年) |
| マシンおよび非人間アイデンティティデータの所有権の分散 | -1.0% | グローバル | 中期(2〜4年) |
| データレジデンシー、第三者処理、アウトソーシング管理に関する懸念 | -0.8% | ヨーロッパ、中東、アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い導入コストと継続的な運用コスト
高いデプロイメントおよび運用コストは、特に従業員5,000人未満の組織にとって依然として重大な障壁となっています。複雑な企業エンゲージメントでは、アイデンティティガバナンス、特権アクセス管理、マシンアイデンティティツールと、定期的なサービス料金、アプケーションオンボーディング、カスタム統合作業が組み合わさる場合があります。RSAは、組織の90%がパスワードレスおよび適応型認証の採用において積極的な課題を報告し、24%が単一のアイデンティティ侵害のコストが10 ミリオン 米ドルを超えると回答したことを明らかにしました。これらのコストは、投資要件とインシデント対応エクスポージャーの両面からプレッシャーを生み出しています。マネージドIAMおよびゼロトラストサービス市場は、より小規模なセキュリティチームが包括的なアイデンティティコントロールにアクセスしやすくするサービスモデルを支援する必要があります。使用量ベースの価格設定と統合プラットフォームは、中小企業の予算に対するシートあたり価格の影響を軽減できます。
レガシーシステム統合の複雑性
レガシー統合は、多くの企業アプリケーションが最新のAPI、フェデレーションサポート、または標準化されたアクセスインターフェースを欠いているため、継続的なデリバリー上の課題となっています。Zilla Securityは、アイデンティティおよびキュリティリーダーの82%が、アイデンティティガバナンスプロセスが自動化されていない主な理由として統合の困難さを挙げていることを明らかにしました。同社の調査では、64%がIGAプラットフォームをSaaSおよびクラウドアプリケーションに接続する困難さを挙げ、18%が非標準アプリケーションポートフォリオへのツール適応に必要な労力を挙げていることも示されました。マネージドIAMおよびゼロトラストサービス市場は、ポリシーの一貫性を損なうことなくアイデンティティガバナンスをレガシーアプリケーション資産に接続するプロバイダーの能力に依存しています。エンタープライズリソースプランニングシステムおよびメインフレーム向けのプレビルトコネクタは、導入タイムラインを短縮できます。この能力はまた、セキュリティおよび監査上の問題につながるブラインドスポットを削減することで、更新をサポートすることができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
オファリング別:
マネージドオペレーションが企業アイデンティティデリバリーをリードマネージドIAMサービスは2026年のマネージドIAMおよびゼロトラストサービス市場規模の64.32%を占めました。このシェアは、限定的なアドバイザリー業務ではなく継続的な運用サポートに対する明確な購買者の選好を反映しています。アイデンティティ環境には、継続的な監視、アクセスレビュー、ポリシー更新、新たなリスクへの対応が必要です。これらの継続的なニーズは、長期間にわたってコントロールを発揮できるプロバイダーを優遇します。マネージドIAMおよびゼロトラストサービス市場はまた、プロバイダーがクライアントのアプリケーション、ユーザー、アクセスポリシーにわたって蓄積する知識によっても支えられています。
プロバイダーが複数のシステムに組み込まれると、高い切り替えコストがこのポジションを強化する可能性があります。ゼロトラストプロフェッショナルサービスは、ゼロトラストプログラムにコミットしているが専門的なアーキテクチャおよびコンサルティングスキルを必要とする企業にとって引き続き重要です。マシンアイデンティティガバナンスとシークレット管理は、標準的なサービスレベルアグリーメントにますます含まれるようになっています。IBMの2025年2月のHashiCorp買収により、VaultシークレットマネジメントプラットフォームとBoundary特権アクセスツールがIBMのサービスインフラに組み込まれました。この動きは、非人間アイデンティティレイヤーに置かれる価値を示しています。
サービスタイプ別:
マネージドサービスが継続的収益を強化マネージドサービスは2026年の収益の68.32%を占め、2032年にかけてCAGR 17.73%で拡大する見込みです。企業はこれらの取り決めを利用して、すべての専門的なIAMスキルを社内で採用・維持することなく、予測可能なアイデンティティオペレーションを維持していす。このモデルは、一貫した実行を必要とするアクセスプロビジョニング、監視、ライフサイクル管理、ポリシー管理に適しています。また、孤立したプロジェクト完了から定期的な年間契約価値へと支出をシフトします。マネージドIAMおよびゼロトラストサービス市場は、購買担当者がこれらの継続的なセキュリティタスクに対してより明確な運用モデルを求める場合に恩恵を受けます。
プロフェッショナルサービスは、初期段階の実装、複雑な移行、監査準備作業において重要な役割を維持しています。これらのエンゲージメントは、企業がアイデンティティプラットフォームを変更したり、コントロールのギャップに対処したりする際に専門的な知識を提供します。サポートおよびメンテナンスサービスは最小の収益カテゴリーを占めますが、プラットフォームの更新とブレイクフィックスサポートを通じてクライアントをプロバイダーに結びつけることができます。その関係は、基本的なサポートからより広範なマネージドオペレーションへの実践的な経路を生み出すことができます。サービスタプ全体にわたって、購買担当者は定義された運用成果に結びついた長期契約へと移行しています。
テクノロジーケイパビリティ別:
マシンアイデンティティガバナンスが加速アクセス管理は2026年の収益の24.47%でテクノロジーケイパビリティをリードしました。シングルサインオン、適応型多要素認証、リスクベースのアクセスコントロールは、多くの企業環境でベースライン措置となっています。規制対象組織は人間ユーザーの監査可能なアクセスライフサイクルプロセスを必要とするため、アイデンティティガバナンスおよびアドミニストレーションがこれに続きます。特権アクセス管理は、重要なシステムがジャストインタイムの昇格とセッション記録を必要とする場合に重要性を増しています。ディレクトリ、フェデレーション、シングルサインオンサービスは、ハイブリッドおよびマルチクラウド環境全体でアクセスを接続するための基盤として残っています。
アイデンティティ脅威の検知と対応は、購買担当者が静的なアクセスガバナンスをリアルタイムの行動監視に接続するにつてより重要になっています。FIDO Allianceは、ユーザーアカウントの93%が技術的にパスキー認証の対象であり、主な障壁がプラットフォームの可用性からデプロイメントの複雑性へとシフトしていることを明らかにしました。[3] マシンアイデンティティおよびシークレット管理は2032年にかけてCAGR 18.61%で拡大する見込みです。AIエージェントとコンテナ化されたワークロードは、手動コントロールでは大規模に管理できない大量の認証情報を生み出します。マネージドIAMおよびゼロトラストサービス市場は、したがって、非人間アイデンティティガバナンスをコアデリバリーの一部とするプロバイダーに余地があります。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
デプロイメントモデル別:
クラウドデリバリーがアーキテクチャのベースラインを設定クラウドベースサービスは2026年のマネージドIAMおよびゼロトラストサービス市場規模の69.78%を占め、2032年にかけてCAGR 17.82%で拡大する見込みです。クラウドネイティブアイデンティティプラットフォームは、APIファーストアーキテクチャと主要クラウド環境との統合を活用できます。これらの機能は、デプロイメント時間を短縮し、ユーザー、アプリケーション、ワークロードの変化に応じた柔軟性を提供できます。また、購買担当者が複数のクラウド環境にわたってアイデンティティポリシーを適用するのを支援します。マネージドIAMおよびゼロトラストサービス市場は、したがって、新しいアイデンティティプログラムのコアアーキテクチャとしてクラウドデリバリーへと移行しています。
ハイブリッドデプロイメントは、規制対象の購買担当者や運用技術またはデータ主権要件を持つ組織にとって引き続き重要です。これらの企業は、標準的な認証にクラウドベースサービスを使用しながら、機密性の高いガバナンス機能をオンプレミスに維持する場合があります。オンプレミスデプロイメントは収益シェアとして減少していますが、その絶対的な基盤は産業製造および政府において引き続き重要です。レガシーの運用技術と機密インフラは、完全な移行を非現実的にする可能性があります。ISO/IEC 27001:2022のアクセスコントロール要件はクラウド互換のコントロールにマッピングでき、歴史的なコンプライアンス上の懸念を軽減します。
組織規模別:
中小企業がアイデンティティ成熟度のギャップに対処大企業は2026年の収益の71.54%を占めました。正式なアイデンティティプログラムの早期採用、より大きな規制上のエクスポージャー、より複雑なアイデンティティ資産がそのリーディングポジションを説明しています。これらの組織は多くの場合、多数のアプリケーション、事業部門、アクセスモデルにわたるプロフェッショナルサポートを必要とします。その要件には、同じ運用モデルにおけるガバナンス、特権アクセス、マシンアイデンティティ、脅威検知が含まれる場合があります。マネージドIAMおよびゼロトラストサービス市場は、実質的な契約価値のためにこの大企業基盤に引き続き依存しています。
中小企業は、プラットフォーム価格設定とバンドルデリバリーがより強力なコントロールをより達成しやすくするにつれて、2032年にかけてCAGR 17.82%で拡大する見込みです。Sophosは、従業員100〜250人の組織が従業員1,001〜3,000人の組織と比較してアイデンティティ攻撃を検知する可能性が72%低いことを明らかにしました。[4] アクセス管理、ガバナンス、特権アクセス、脅威検知をカバーする単一の契約は、より小規模なチームのコストと管理負担を軽減できます。採用は、多くの中堅企業がアイデンティティコントロールへの投資を増やしているアジア太平洋と南米で特に重要です。規制上のプレッシャーと取締役会の監視は、アイデンティティの成熟度を近期の運用上の優先事項にする可能性があります。
エンドユーザー産業別:
BFSIがリードし、ITおよび通信が加速BFSIは2026年の収益の26.69%を占めました。このセクターはアイデンティティトランザクションの量が多く、複数層のアクセスおよ監査要件の対象となっています。金融機関はアクセスをレビューし監査証跡を保持しなければならないため、マネージド特権アクセス管理とアイデンティティガバナンスは重要な支出分野です。アイデンティティセキュリティは、したがって、より広範な運用リスクおよびシステミックリスクと並んで扱われます。マネージドIAMおよびゼロトラストサービス市場は、このセクターが定期的なコントロールチェックではなく継続的な検証を必要とするため、金融サービスに強固な基盤を持っています。
ITおよび通信産業は2032年にかけてCAGR 18.54%で拡大する見込みです。AIインフラをサポートするハイパースケーラー、通信事業者、マネージドサービスプロバイダーは、増加するマシンアイデンティティ、API認証情報、第三者アクセス関係に直面しています。ヘルスケアおよびライフサイエンスの需要は、患者データ保護と電子健康記録アクセスに関連しています。政府の需要はゼロトラスト義務に関連しており、産業製造業者は運用技術とIT環境全体でアイデンティティフェデレーションを必要としています。売および電子商取引の購買担当者は、顧客アイデンティティコントロールと適応型認証を使用して不正防止を強化しています。
地域分析
北米マネージドIAMおよびゼロトラストサービス市場
北米は2026年の収益の41.64%を占めました。同地域は、成熟したエンタープライズ向けアイデンティティプログラム、幅広い規制要件、およびゼロトラストアプローの早期導入を組み合わせています。米国が最大の収益基盤を提供しており、中規模企業は専門的なアイデンティティセキュリティ職の不足に対処するためにアウトソーシングを拡大しています。証券取引委員会の開示要件、州のデータ保護法、および連邦政府のゼロトラスト義務化は、アイデンティティ管理への継続的な注目を支えています。カナダは金融機関がアイデンティティフレームワークを採用するにつれてコンプライアンス主導の需要をさらに提供しており、メキシコは国境を越えたデジタルトランスフォーメーションプログラムから恩恵を受けています。
アジア太平洋マネージドIAMおよびゼロトラストサービス市場
アジア太平洋地域は2032年までに19.23%のCAGRで拡大すると予測されており、地理的グループの中で最も高い成長率となっています。国家デジタルアイデンティティ構想、サイバーセキュリティ義務化、およびクラウド投資の拡大が地域全体の需要を支えています。中国は産業のデジタル化に支えられており、インドはデジタルアイデンティティインフラとITサービス能力の拡大ら恩恵を受けています。韓国のサイバーセキュリティ認証要件とオーストラリアの政府主導のゼロトラスト戦略がさらなる需要を加えています。国ごとに異なる要件があるため、複数の国にまたがって事業を展開する組織は、異なるコンプライアンス要件にもかかわらず一貫したアクセスガバナンスを必要としています。
欧州・南米・中東マネージドIAMおよびゼロトラストサービス市場
DORA、NIS2、およびEU AI法は、アクセスガバナンス、認証、およびトレーサビリティに関するコンプライアンスの基準を設けています。ドイツ、英国、フランスはそれぞれ、セキュリティ、金融サービス、およびデジタル主権の要件を通じて需要を支えています。南米はブラジルのデータ保護規則を主導として新興地域となっており、デジタルトランスフォーメーションプログラムがマネージドセキュリティ支出を押し上げるにつれてチリとアルゼンチンが続いています。中東はサウジアラビアのデジタルトランスフォーメーション推進計画、UAEのゼロトラストガイダンス、および地域のサービスプロバイダーへの投資を通じて勢いを増しています。
競合環境
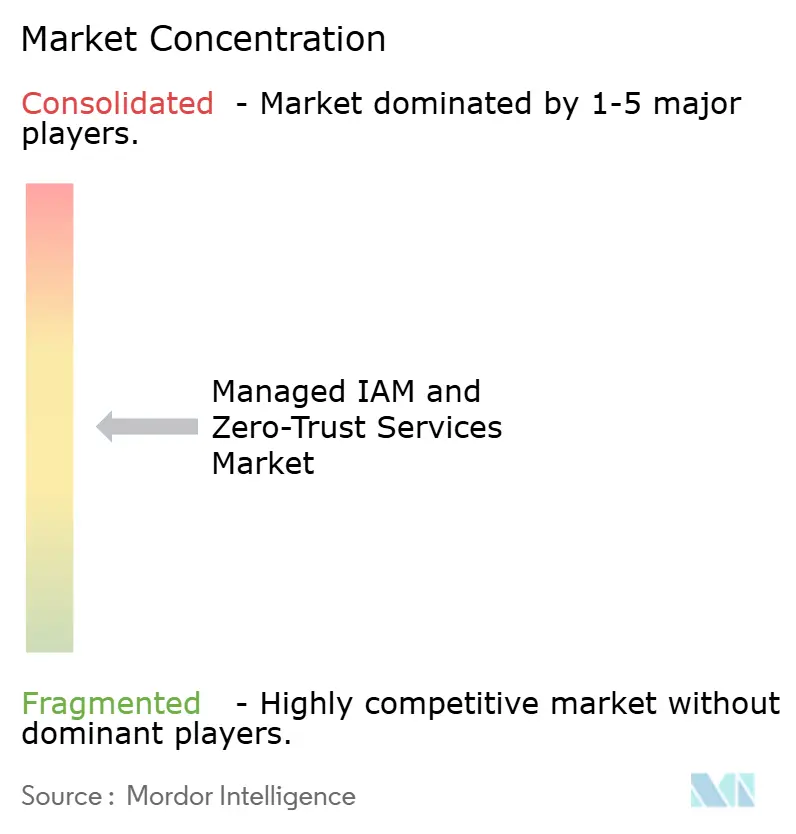
マネージドIAMおよびゼロトラストサービス市場は、主要プロバイダー間では適度に集中していますが、中間層では分散しています。IBM、Accenture、Deloitte、TCS、Cognizantを含むグローバルITサービス企業は、広範なデリバリー能力、複数地域のインフラ、より広範なアウトソーシング契約にアイデンティティオペレーションを含める能力で競争しています。アイデンティティセキュリティの専門企業は、技術的な深さ、新しい環境への迅速なデプロイメント、成果ベスのサービス契約で競争しています。このカテゴリーは、アクセス、特権アクセス、脅威検知、マシンアイデンティティ、ネットワークセキュリティが組み合わされるプラットフォームコンバージェンスによってますます定義されています。
Palo Alto Networksは2026年2月にCyberArkの買収を完了し、特権アクセス管理、マシンアイデンティティ、SASE、脅威インテリジェンス能力をより広範なセキュリティアーキテクチャ内に統合しました。ServiceNowは2026年3月にVezaを買収し、AI Control Towerに実効権限グラフ機能を追加しました。SailPointは2026年6月にEntro Securityを買収し、Agentic Fabricプラットフォームに非人間アイデンティティの発見とシークレット管理を追加しました。これらの取引は、AIエージェントと非人間アイデンティティのガバナンスが中心的な競争要件となったことを示しています。マネージドIAMおよびゼロトラストサービス市場はまた、中小企業のマシンアイデンティティガバナンス、ソブリンハイブリッドデリバリー、AIエージェントアイデンティティプログラムにおける機会も提供しています。
術的な差別化が分野全体の勝率を形成しています。行動分析、継続的なアクセス評価、自動化されたセッション失効を持つプロバイダーは、ルールベースのコントロールのみを使用するプロバイダーよりも強力なリアルタイムアイデンティティ保護を提供できます。Oktaは2026年7月にPermiso Securityを買収し、その後2026年9月に拡張されたOkta Identity GovernanceおよびOkta Privileged Access機能を発表しました。DXC Technologyは2026年8月にPrimaryとパートナーシップを結び、PrimaryのAIネイティブゼロトラスト統合コントロールプレーンのマネージドサービスプロバイダーとして、AIエージェントの企業データへのアクセスを管理し、アイデンティティポリシーを適用し、規制コンプライアンスをサポートするコマネージドサービスを企業に提供しています。これらの行動は、プロバイダーがマネージドデリバリーとAIアクセスガバナンスおよびコンプライアンスサポートを組み合わせている方法を示しています。
マネージドIAMおよびゼロトラストサービス産業リーダー
-
IBM Corporation
-
Accenture plc
-
Capgemini SE
-
Tata Consultancy Services Limited
-
Wipro Limited
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドIAMおよびゼロトラストサービス市場 このレポートでカバーされる企業
- IBM Corporation
- Accenture plc
- Capgemini SE
- Tata Consultancy Services Limited
- Wipro Limited
- HCL Technologies Limited
- Cognizant Technology Solutions Corporation
- Deloitte Touche Tohmatsu Limited
- Ernst & Young Global Limited
- Kyndryl Holdings, Inc.
- NTT DATA Corporation
- DXC Technology Company
- Atos SE
- Fujitsu Limited
- Okta, Inc.
- Microsoft Corporation
- CyberArk Software Ltd.
- SailPoint Technologies, Inc.
- Ping Identity Holding Corp.
- Palo Alto Networks, Inc.
- Zscaler, Inc.
- Broadcom Inc.
- Oracle Corporation
- Amazon Web Services, Inc.
- Cisco Systems, Inc.
最近の産業開発事情 マネージドIAMおよびゼロトラストサービス市場
- 2026年10月:IonQは、アイデンティティベースのマイクロセグメンテーションベンダーであるElisityを最大13 ビリオン 米ドルで買収することに合意しました。この取引はIonQのポートフォリオにネットワーク層のゼロトラスト適用を追加し、企業のゼロトラストプログラムにおけるアイデンティティとネットワークセキュリティアーキテクチャの加速するコンバージェンスを反映しています。
- 2026年9月:Oktaは、Okta Identity GovernanceおよびOkta Privileged Access全体にわたる拡張製品イノベーションを発表し、Permiso Security買収からのアイデンティティ脅威の検知と対応能力を組み込み、ガバナンスのブラインドスポットを解消し、AIドリブンの企業環境にゼロスタンディング特権コントロールを拡張する新しいツールを提供しました。
- 2026年8月:DXC TechnologyはPrimaryとパートナーシップを結び、PrimaryのAIネイティブゼロトラスト統合コントロールプレーンの独占マネージドサービスプロバイダーとなり、AIエージェントの企業データへのアクセスを管理し、アイデンティティポリシーを適用し、規制コンプライアンスをサポートするコマネージドサービスを企業に提供し、マネージドガバナンスを必要とするAIデプロイメントを拡大する組織をターゲットとしています。
- 2026年7月:Oktaは200 ミリオン 米ルでPermiso Securityの買収を完了し、クラウドアイデンティティ脅威の検知と対応能力をOktaのマネージドアイデンティティガバナンスポートフォリオに追加し、クラウドネイティブ環境における異常なアクセス検知のリアルタイム能力を強化しました。
グローバルマネージドIAMおよびゼロトラストサービス市場レポートの範囲
マネージドIAMおよびゼロトラストサービスは、ゼロトラストセキュリティモデルの下でデジタルアイデンティティ、アクセス権、認証、特権アクセス、アイデンティティガバナンスを管理するために外部から提供される機能です。プロバイダーは、組織がオンプレミス、クラウド、ハイブリッド環境全体で最小権限アクセスを適用し、ユーザーとデバイスを継続的に検証し、アイデンティティ関連のセキュリティリスクを低減するのを支援します。
マネージドIAMおよびゼロトラストサービス市場レポートは、オファリング別(マネージドIAMサービス、ゼロトラストプロフェッショナルサービス)、サービスタイプ別(プロフェッショナルサービス、マネージドサービス、サポートおよびメンテナンスサービス)、テクノロジーケイパビリティ別(アイデンティティガバナンスおよびアドミニストレーション、アクセス管理、特権アクセス管理、アイデンティティ脅威の検知と対応、ディレクトリ・フェデレーション・シングルサインオン、認証およびパスワードレスアクセス、マシンアイデンティティおよびシークレット管理)、デプロイメントモデル別(クラウドベース、ハイブリッド、オンプレミス)、組織規模別(大企業、中小企業)、エンドユーザー産業別(銀行・金融サービス・保険(BFSI)、ITおよび通信、ヘルスケアおよびライフサイエンス、政府および公共セクター、産業製造、小売および電子商取引、その他のエンドユーザー産業)、地域別(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| マネージドIAMサービス |
| ゼロトラストプロフェッショナルサービス |
| プロフェッショナルサービス |
| マネージドサービス |
| サポートおよびメンテナンスサービス |
| アイデンティティガバナンスおよびアドミニストレーション |
| アクセス管理 |
| 特権アクセス管理 |
| アイデンティティ脅威の検知と対応 |
| ディレクトリ、フェデレーション、シングルサインオン |
| 認証およびパスワードレスアクセス |
| マシンアイデンティティおよびシークレット管理 |
| クラウドベース |
| ハイブリッド |
| オンプレミス |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険(BFSI) |
| ITおよび通信 |
| ヘルスケアおよびライフサイエンス |
| 政府および公共セクター |
| 産業製造 |
| 小売および電子商取引 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| ヨーロッパ | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| イスラエル | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| その他のアフリカ |
| オファリング別 | マネージドIAMサービス | |
| ゼロトラストプロフェッショナルサービス | ||
| サービスタイプ別 | プロフェッショナルサービス | |
| マネージドサービス | ||
| サポートおよびメンテナンスサービス | ||
| テクノロジーケイパビリティ別 | アイデンティティガバナンスおよびアドミニストレーション | |
| アクセス管理 | ||
| 特権アクセス管理 | ||
| アイデンティティ脅威の検知と対応 | ||
| ディレクトリ、フェデレーション、シングルサインオン | ||
| 認証およびパスワードレスアクセス | ||
| マシンアイデンティティおよびシークレット管理 | ||
| デプロイメントモデル別 | クラウドベース | |
| ハイブリッド | ||
| オンプレミス | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | 銀行・金融サービス・保険(BFSI) | |
| ITおよび通信 | ||
| ヘルスケアおよびライフサイエンス | ||
| 政府および公共セクター | ||
| 産業製造 | ||
| 小売および電子商取引 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| ヨーロッパ | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| イスラエル | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージドIAMおよびゼロトラストサービス市場の2026年の規模はどのくらいですか?
マネージドIAMおよびゼロトラストサービスの市場規模は、2026年の4.28 ビリオン 米ドルから2027年には4.99 ビリオン 米ドルに増加し、2032年までに9.94 ビリオン 米ドルに達する見込みで、2027年から2032年にかけてCAGR 14.78%で成長すると予測されています。
マネージドIAMおよびゼロトラストサービスの需要を牽引しているものは何ですか?
アイデンティティ関連の攻撃、クラウド採用、ハイブリッドワーク、非人間アイデンティティ、規制要件が継続的なアクセスガバナンスの必要性を高めています。これらの要因はまた、マネージド監視とポリシー適用の需要も増加させています。
最大のシェアを持つマネージドIAMオファリングはどれですか?
マネージドIAMサービスは2026年の収益の64.32%を占めています。このシェアは、孤立したアドバイザリーエンゲージメントではなく継続的なアイデンティティオペレーションに対する企業の需要を反映しています。
マネージドIAMおよびゼロトラストサービスをリードするデプロイメントモデルはどれですか?
クラウドベースサービスは2026年の収益の69.78%を占めています。購買担当者が適応可能なアイデンティティデリバリーを求めるにつれて、2032年にかけてCAGR 17.82%で拡大する見込みです。
マネージドIAMサービスへの支出をリードするエンドユーザーセクターはどれですか?
BFSIは2026年の収益シェアの26.69%でリードしています。このセクターはアイデンティティトランザクション量が多く、広範な規制上の義務を持っています。
マネージドIAMおよびゼロトラストサービスで最も速く拡大している地域はどこですか?
アジア太平洋は2032年にかけてCAGR 19.23%で拡大する見込みです。クラウド投資、デジタルアイデンティティログラム、サイバーセキュリティ要件がこの拡大を支えています。