
クラウドインフラストラクチャエンタイトルメント管理(CIEM)市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 3.99 十億米ドル |
| 市場規模 (2032) | 13.04 十億米ドル |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるクラウドインフラストラクチャエンタイトルメント管理(CIEM)市場分析
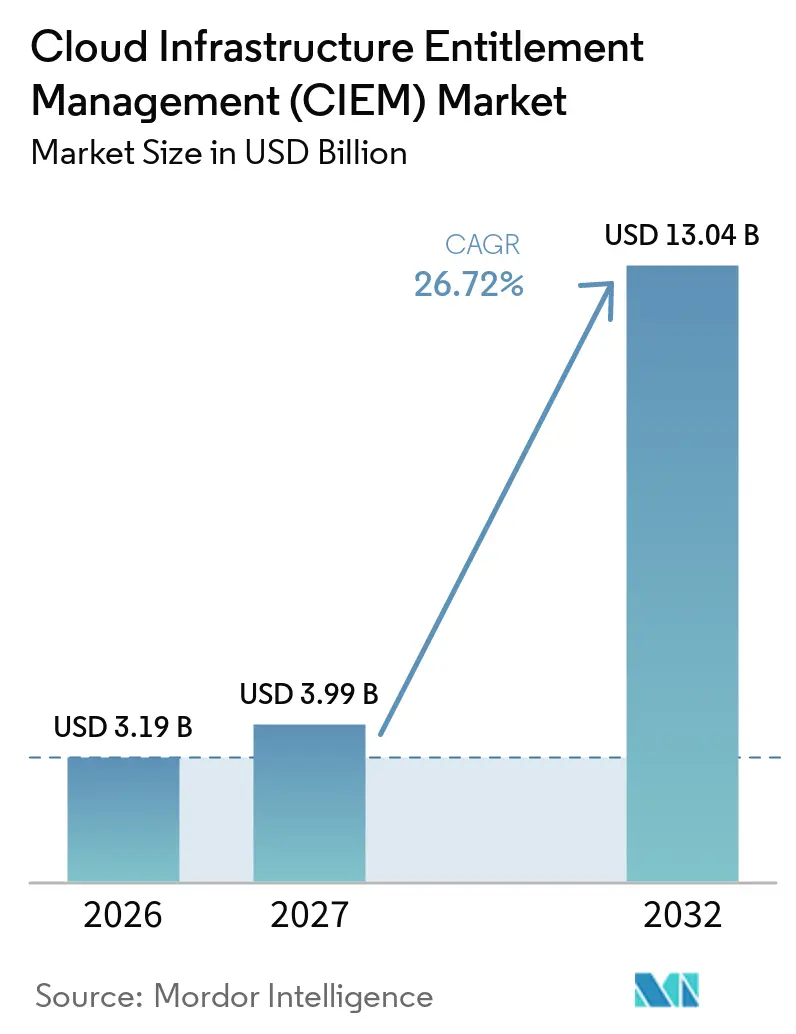
クラウドインフラストラクチャエンタイトルメント管理市場規模は、2026年に3.19 ビリオン 米ドル、2027年に3.99 ビリオン 米ドルと予測され、2027年から2032年にかけてCAGR 26.72%で成長し、2032年までに13.04 ビリオン 米ドルに達する見込みです。クラウドインフラストラクチャエンタイトルメント管理市場は、企業がパブリッククラウド、プライベート環境、ソフトウェアプラットフォーム、および異なる権限モデルを使用するレガシーシステムにわたってワークロードを運用するにつれて拡大しており、有効なアクセスの完全な把握がより困難になっています。クラウドインフラストラクチャエンタイトルメント管理市場では、開発作業、自動化、サードパーティ統合、または一時的な運用ニーズのために権限が付与されることが多く、チームに継続的なレビュープロセスがないため、本来の目的が終了した後もアクティブなままになっています。需要はまた、機密情報を扱う金融サービス、ヘルスケア、政府、その他のセクターにおけるより厳格なアクセス制御義務によても形成されており、これらの組織はアクセスガバナンスをコントロールテストおよび監査活動の信頼できる記録と結びつける必要があります。プロバイダーは、エンタイトルメントの発見、最小権限の推奨、マシンアイデンティティ制御、および自動修復をより広範なクラウドセキュリティプラットフォーム内に組み合わせることで対応しており、セキュリティチームがアカウント、リソース、人間のユーザー、および自動化されたワークロードにわたって権限を評価できるようにしています。クラウドインフラストラクチャエンタイトルメント管理市場は、プラットフォームの買収と製品統合によっても影響を受けており、購入者がエンタイトルメント機能をクラウド保護、アイデンティティガバナンス、脅威検出、特権アクセス管理、およびマシンアイデンティティセキュリティと並行して評価するようになっているためです。
レポートの主要なポイント
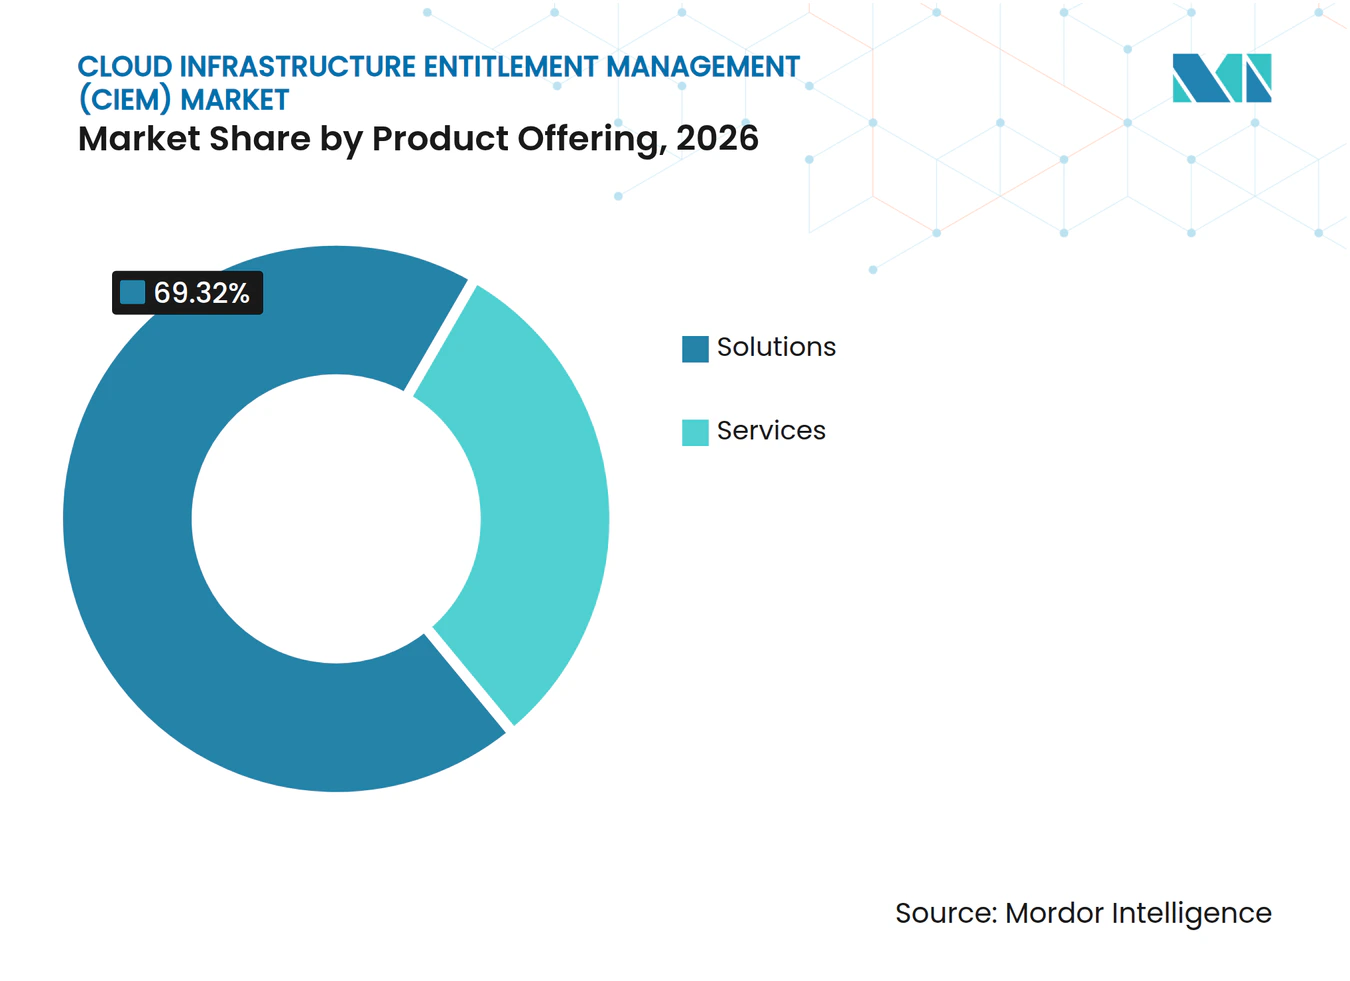
- 製品提供別では、ソリューションが2026年のクラウドインフラストラクチャエンタイトルメント管理市場シェアの69.32%を占め、サービスは2032年にかけてCAGR 28.43%で拡大する見込みです。
- 展開モデル別では、クラウドが2026年のクラウドインフラストラクチャエンタイトルメント管理市場シェアの79.34%を占め、ハイブリッドクラウドは2032年にかけてCAGR 28.21%で拡大する見込みです。
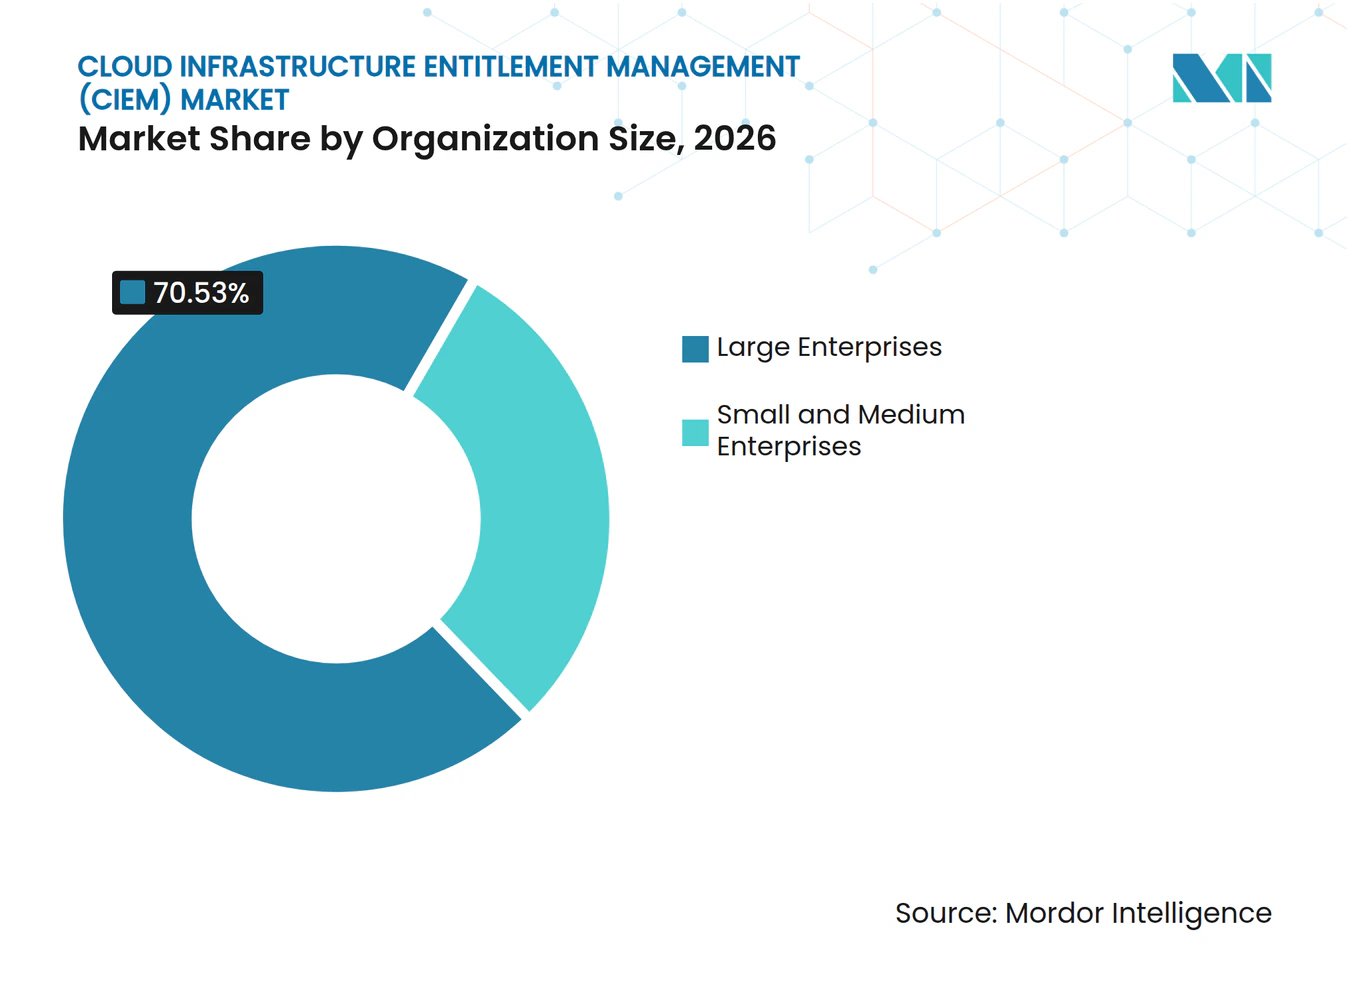
- 組織規模別では、大企業が2026年に70.53%のシェアを占め、中小企業は2032年にかけてCAGR 29.17%で拡大する見込みです。
- アプリケーション別では、BFSIが2026年に26.94%のシェアを占め、ヘルスケアおよびライフサイエンスは2032年にかけてCAGR 30.12%で拡大する見込みです。
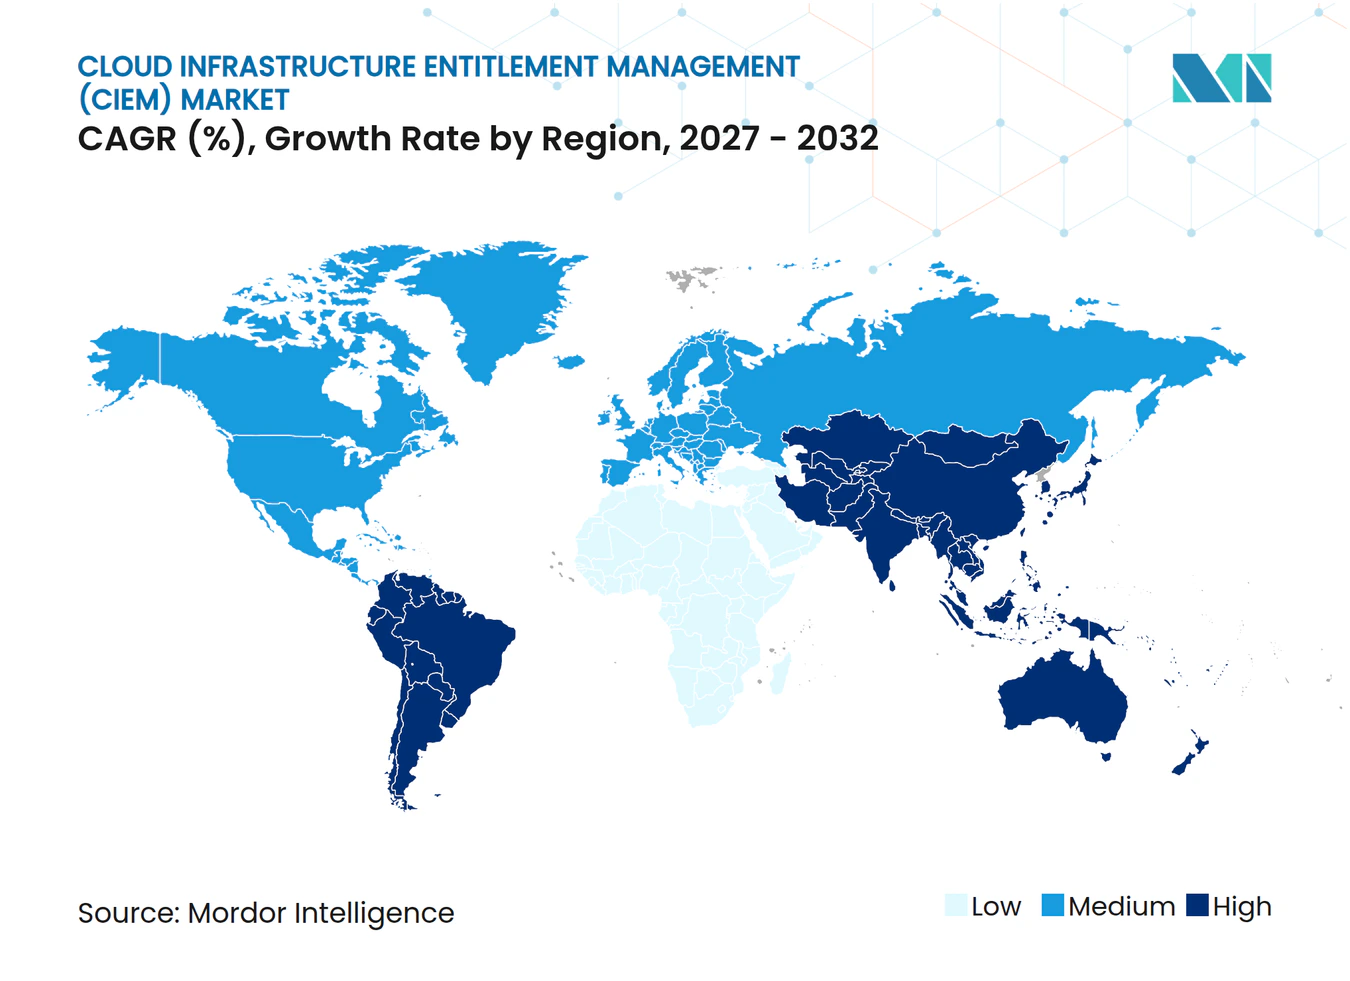
- 地域別では、北米が2026年に42.31%のシェアを占め、アジア太平洋地域は2032年にかけてCAGR 29.84%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| マルチクラウドおよびハイブリッドクラウド環境の拡大 | +6.5% | グローバル、特に北米およびアジア太平洋地域 | 中期(2〜4年) |
| 人間および非人間のアイデンティティリスクの増大 | +5.8% | グローバル、北米および欧州に最も集中 | 短期(2年以内) |
| ゼロトラストおよび最小権限の採用 | +5.2% | 北米およびEU、アジア太平洋地域での早期普及 | 中期(2〜4年) |
| 継続的なアクセスガバナンスに対する規制上の圧力 | +4.8% | EU、北米、アジア太平洋地域および中東へ拡大 | 中期(2〜4年) |
| AIを活用したエンタイトルメント分析と修復 | +2.9% | 北米、アジア太平洋地域中核、中東およびアフリカへの波及 | 長期(4年以上) |
| マシンアイデンティティおよびAIエージェントの急増 | +2.5% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
マルチクラウドおよびハイブリッドクラウド環境の拡大
クラウドインフラストラクチャエンタイトルメント管理市場は、複数のハイパースケーラーを使用し、選択されたワークロードをプライベート環境に保持する企業によって支えられています。追加されたクラウドプラットフォームごとに、セキュリティチームが一括して把握しなければならない独自のユーザー、ロール、ポリシー、サービスアカウント、および継承された権限のセットが生まれます。2025年のSANSマルチクラウド調査では、回答者の95%がクラウドプロバイダ間のアイデンティティおよびエンタイトルメント管理を少なくとも軽微な課題と見なしており、クロスプラットフォームのロール調整が困難なクラウドセキュリティタスクの一つであることが分かりました。一時的な自動化のために付与された権限は、タスクが終了した後も残存し、現在のビジネス目的を持たないアクセスパスを生み出す可能性があります。Microsoftは、そのネイティブCIEM機能がAzure、AWS、およびGoogle Cloud全体の権限の統合ビューを提供すると述べており、これは統合された権限ビューの運用上の価値を反映しています。ハイブリッド環境では、オンプレミスのディレクトリとクラウドアイデンティティシステムが単一の権限フレームワークとして設計されていないため、問題がより困難になります。
人間および非人間のアイデンティティリスクの増大
クラウドインフラストラクチャエンタイトルメント管理市場は、自動化システムが使用するサービスアカウント、APIキー、ワークロードアイデンティティ、および認証情報の増加によっても形成されています。CyberArkは2025年に、マシンアイデンティティが人間のアイデンティティを80対1以上の比率で上回り、組織の79%が非人間アイデンティティのさらなる増加を予想していると報告しました。[1]同じ調査では、組織の68%がAIシステムに対するアイデンティティセキュリティ制御を欠いており、組織がAIエージェントを導入するにつれて重大なガバナンスギャップが生じていることが報告されました。OWASPは2025年のガイダンスにおいて、不必要な長期認証情報と過剰な権限を持つサービスアカウントを主要な非人間アイデンティティリスクとして特定しました。これらのアイデンティティは、自動化プロセスが接続されたシステム全体で確実に動作する必要があるため、作成時に広範なアクセスを受け取ることが多いです。CIEMツールは、未使用のアクセスを特定し、有効な権限をマッピングし、人間と自動化されたワークロードの両方に対して最小権限制御をサポートすることができます。
ゼロトラストおよび最小権限の採用
クラウドインフラストラクチャエンタイトルメント管理市場は、組織がゼロトラストプログラムを戦略的な声明ではなく運用上のアクセスポリシーに転換する際に恩恵を受けます。最小権限は、組織が定義されたタスクに必要なシステムとアクションへのアクセスを制限し、インフラストラクチャとロールが変化するにつれてそのアクセスを見直すことを要求します。この作業は、単一のアイデンティティポリシーが多くのロールとリソースに割り当てられる可能性があるため、大規模なクラウド環境では困難です。2025年のStrongDM調査では、サイバーセキュリティ専門家の67%がアイデンティティおよびアクセス管理とデータ暗号化を主要なゼロトラスト優先事項の中に位置付けていることが分かりました。NIST SP 800-53には職務分離と最小権限のコントロールが含まれており、これらの要件はFedRAMPベースのセキュリティプログラムを使用する連邦環境に関連しています。自動化されたエンタイトルメント分析は、承認されたアクセスモデルと致しない権限を特定するための実用的な方法を組織に提供します。
継続的なアクセスガバナンスに対する規制上の圧力
クラウドインフラストラクチャエンタイトルメント管理市場は、組織がシステムおよび機密データへの制御されたアクセスを実証することを要求する規制から支持を得ています。欧州委員会は、NIS2が重要セクター全体のサイバーセキュリティを強化することを目的としており、関連事業体のリスク管理措置をカバーすると述べています。ドイツは2025年12月に国内NIS2実施を完了し、文書化されたアクセスガバナンスを必要とする組織にとっての関連性を高めました。GDPR、HIPAA、PCI DSS、およびSOXは、個人情報、支払い情報、健康情報、または財務情報を保有する組織に対して重複する監査要件を生み出しています。継続的な監視と監査証跡は、切り離されたクラウドアカウントとセキュリティツールから証拠を収集する負担を軽減することができます。その結果生じるニーズはコンプライアンスチームに限定されず、テクノロジー、リスク、セキュリティグループのすべてが、レビューおよび説明可能なアクセス記録に依存しています。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| クラウド権限モデル全体の統合の複雑さ | -3.8% | グローバル、特に北米およびアジア太平洋地域のマルチクラウド集中市場 | 中期(2〜4年) |
| CIEMスキルの不足と購入者の認知度の低さ | -2.9% | 南米、中東・アフリカ、アジア太平洋地域第2層の新興市場 | 長期(4年以上) |
| 不正確な権限の適正化による運用リスク | -1.8% | グローバル | 中期(2〜4年) |
| CNAPPおよびIAMプラットフォーム内の機能の収束 | -1.5% | 北米およびEU | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クラウド権限モデル全体の統合の複雑さ
クラウドインフラストラクチャエンタイトルメント管理市場は、AWS、Azure、およびGoogle Cloudが異なる権限構造を使用しているため、実際の採用障壁に直面しています。セキュリティチームは、プラットフォームが信頼できる推奨事項を生成する前に、これらの構造を既存のディレクトリ、アプリケーション制御、セキュリティ監視ツール、および内部承認プロセスと接続する必要があります。Aviatrixは2025年に、調査対象の米国企業ITリーダーの67%がクラウドセキュリティツールをより広範なセキュリティスタックと統合することに苦労していると報告しました。[2]組織は、重要な本番ワークロードに対するアクセス権の適正化の推奨事項を信頼する前に、長期的な実装プログラムを必要とする場合があります。SANSの調査でも、マルチクラウドのアイデンティティおよびエンタイトルメント管理は、その重要性を認識している組織の間でも一般的な課題として特定されました。複雑な統合は、価値実現を遅らせ、予算、リーダーシップの注目、またはプラットフォームの優先事項の変化に対してプロジェクトを脆弱にする可能性があります。
CIEMスキルの不足と購入者の認知度の低さ
クラウドインフラストラクチャエンタイトルメント管理市場は、クラウドアーキテクチャ、アイデンティティエンジニアリング、おびセキュリティオペレーションを総合的に理解するチームを持たない組織において制約を受けています。Aviatrixは、調査対象の組織の69%が複雑なクラウド環境を管理できる熟練したセキュリティ人材の不足を報告していることを明らかにしました。効果的な設定には、自動化パイプラインや重要なサービスに対して正当に広範なアクセスと過剰な権限を区別できる実務者が必要です。多くの中堅市場の組織では、クラウドエンタイトルメントの可視性が異なる運用目的を果たすにもかかわらず、購入者はCIEMを特権アクセス管理またはアイデンティティガバナンスと一緒にグループ化しています。この制約は、専門的な実装サポートが確立されていない南米、中東、アフリカ、およびアジア太平洋地域第2層の市場でより顕著です。ベンダー主導のサービス、よりシンプルなインターフェース、および明確な実装ガイダンスはこの障壁を軽減できますが、ローカルセキュリティスキルの必要性を排除するものではありません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品提供別:
サービスの成長は専門的サポートへの需要を反映ソリューションは2026年のクラウドインフラストラクチャエンタイトルメント管理市場の69.32%を占めており、チームがインフラストラクチャを展開し、アプリケーションを追加し、サービスアカウントを作成し、クラウドポリシーを更新するにつれて、複雑なクラウド環境全体の権限を継続的に発見・評価するソフトウェアへの需要を反映しています。継続的な監視は、断続的なレビューやコンサルティングプロジェクトに頼ることなく、セキュリティチームが過剰なアクセスを発見するのに役立ち、統合されたビューはアイデンティティに最初に割り当てられた権限だけでなく有効な権限を示します。確立されたクラウドセキュリティチームを持つ大企業は、アプリケーションアーキテクチャや開発ワークロードが変更されるたびにアクセス関係が変化する可能性があるため、多くのアカウント、サブスクリプション、環境、およびビジネスユニット全体で自動化された可視性を提供するライセンスを優先することが一般的です。クラウドインフラストラクチャエンタイトルメント管理産業は、クラウド運用のペースでアクセスパターンを特定し、購入者がポリシー、承認ワークフロー、および修復の選択に対する制御を維持できる製品から恩恵を受けています。このソフトウェアへの注力は、責任、インフラストラクチャ、自動化プロセス、およびサービス関係が変化するにつれて権限を継続的に評価する実際的な必要性を反映しています。
サービスは、組織が設定、運用上の使用、認証情報のローテーション、ジャストインタイムアクセス、非人間アイデンティティのライフサイクル管理、およびAIエージェントガバナンスに関するサポートを必要とすることが多いため、2027年から2032年にかけてCAGR 28.43%で拡大する見込みです。SailPointは2026年にAgentic Fabricプラットフォームを導入し、より広範なソリューションスタックに組み込むことができるAI支援アイデンティティガバナンス機能へのベンダー投資の方向性を示しました。[3]プラットフォームにガイダンス、マネージドオペレーション、および修復ワークフローが含まれる場合、ソフトウェアとプロフェッショナルサービスの境界はより不明確になっていますが、組織は依然として自社の重要なシステムを管理するアクセスポリシーを定義する必要があります。サービスはまた、エンタイトルメントガバナンスを監査証拠、内部統制、セキュリティオペレーション、および内部チームだけでは管理できない実装要件と結びつける必要がある購入者を支援します。サービスのクラウドインフラストラクチャエンタイトルメント管理市場規模は、2027年から2032年の間にCAGR 28.43%で拡大する見込みであり、ソフトウェア主導のエンタイトルメント分析と並行した専門的サポートへの需要を反映しています。


展開モデル別:
ハイブリッドクラウドが規制対象ワークロードのニーズに対応クラウド展開は2026年に79.34%のシェアを占め、ローカルインフラストラクチャなしに大規模なクラウドアカウント全体の権限をスキャンできるSaaS提供ツールの使用を反映しており、分散した組織にサブスクリプョン、アカウント、およびプロジェクト全体で一貫した可視性を提供しています。クラウド提供は、ベンダーが新しいサービスのカバレッジを追加するにつれてエンタイトルメント分析と修復ワークフローの更新を簡素化でき、自動化された開発プロセスを通じてインフラストラクチャが頻繁に変更される場合に重要です。クラウドインフラストラクチャエンタイトルメント管理市場は、パブリッククラウド環境が人、ワークロード、アプリケーション、外部パートナー、およびマシン認証情報の間に多くのアイデンティティ関係を生み出し、中央セキュリティチームがレビューしなければならないため、これらのプラットフォームに依存しています。クラウド提供モデルは、各ビジネスユニットに個別のソフトウェアインストールを必要とせずに継続的な評価をサポートし、中央機能が大規模な運用環境全体に共通のガバナンス慣行を適用するのに役立ちます。クラウド展開のリーディングポジションは成熟したクラウドネイティブセキュリティオペレーションを反映していますが、エンタイトルメントツールを既存のディレクトリ、ポリシーシステム、およびガバナンスプロセスと統合する必要性を排除するものではありません。
ハイブリッドクラウドは、規制対象の組織がデータ主権、セキュリティ、または運用上の理由から選択されたワークロードをオンプレミスに保持しながらパブリッククラウドの使用を拡大するにつれて、2027年から2032年にかけてCAGR 28.21%で拡大する見込みです。この構成では、組織がActive Directory、クラウドアイデンティティシステム、および個別に開発されたソフトウェアアクセス制御を管理する必要があり、ポリシー、アイデンティティ記録、および監査データが異なるシステムに保存されている場合に潜在的なギャップが生じます。Orca Securityは2025年7月にハイブリッドおよびプライベートクラウド環境のランタイム保護を発表し、パブリッククラウドインフラストラクチャを超えた展開への継続的な製品注目を示しました。ドイツのNIS2要件と韓国の改訂された個人情報保護フレームワークは、組織が他のワークロードにパブリッククラウドサービスを使用する場合でも、選択されたアイデンティティおよび監査データを国内の境界内に保持するアーキテクチャへの関心を支持しています。ハイブリッドクラウドのクラウドインフラストラクチャエンタイトルメント管理市場規模は、ガバナンスがローカルワークロードの保持とパブリッククラウドの採用を同時にカバーする必要があるため、2027年から2032年の間にCAGR 28.21%で拡大する見込みです。
組織規模別:
クラウドネイティブ提供を通じて中小規模の購入者がアクセスを獲得大企業は2026年に70.53%のシェアを占めており、複数のハイパースケーラー全体で大幅な権限の拡散を生み出す可能性のある多くのクラウドアカウント、サブスクリプション、ビジネスユニット、アプリケーション、外部アクセス関係、および自動化されたワークロードを管理しているためです。これらの組織はまた、正式な監査義務と、専門的なアイデンティティセキュリティツールを評価し、プラットフォームをディレクトリおよびポリシーシステムと統合し、修復および正式なアクセスレビューに結果を使用できる大規模なセキュリティチームを持っています。金融サービスとヘルスケアでは、リーダーが関連するコンプライアンス要件の下で特権的および機密性の高いアクセスが制御されているという証拠を必要としており、明確なレポートと信頼できる監査記録の重要性を高めています。クラウドインフラストラクチャエンタイトルメント管理市場は、広範なインフラストラクチャ全体で一貫したエンタイトルメントレポートを必要とする企業の間で早期の基盤を見つけており、クラウドの設定ミスのビジネスへの影響が広範な顧客基盤または規制対象の運用全体で重大になる可能性があるためです。そのリーダーシップは、クラウド環境の規模と、専門的なツールを確立されたセキュリティオペレーションに統合する能力の両方を反映しています。
中小企業は、クラウドネイティブプロバイダーが消費ベースの価格設定、よりシンプルなサービスモデル、および優先化された最小権限の推奨事項を提示するインターフェースを提供するにつれて、2027年から2032年にかけてCAGR 29.17%で拡大する見込みです。これらの組織は、パブリッククラウドサービス、ソフトウェアプラットフォーム、および自動化ツールを採用した後、大企業と同様の権限の複雑さに直面しますが、専任のアイデンティティおよびアクセス管理チームを持たないことが多いです。Microsoftは2025年10月にEntra Permissions Managementを廃止し、クラウドエンタイトルメントの可視性のための移行オプションとしてDelineaを特定し、廃止されたサービスに依存していた顧客に代替の決定を迫りました。マネージドサービスは専門的なアイデンティティセキュリティツールの運用負担を軽減できますが、購入者は修復アクションがアプリケーションや自動化ワークフローを中断しないことを確認する必要があります。クラウドインフラストラクチャエンタイトルメント管理産業は、価格設定、設定、および継続的な運用が限られた予算とスタッフに適合する場合、より小規模な購入者にとってよりアクセスしやすくなっており、エンタイトルメントガバナンスが最大のクラウド環境を超えて拡大していることを示しています。

アプリケーション別:
BFSIがリードし、ヘルスケアおよびライフサイエンスが加速BFSIは2026年に26.94%のシェアを占め、顧客プラットフォーム、支払いプロセス、投資オペレーション、接続されたパートナー、および異なる目的とリスクプロファイルを持つ自動化システム全体での厳密に制御されたアクセスへの依存を反映しています。金融機関は、制御された特権アクセスと責任の分離の証拠を要求するコンプライアンス要件の下で運営されているため、アクセスガバナンスは単一のポリシーや時折の手動レビューに依存することができません。クラウドインフラストラクチャエンタイトルメント管理市場は、システム、ユーザー、およびテクノロジー関係が変化するにつれてエンタイトルメントの可視性を継続的なアクセス分析および監査記録と結びつけることで、これらの組織をサポートしています。BFSIのリーディングポジションは、その広範なテクノロジー基盤と、機密性の高い財務情報を保有する確立されたシステムにクラウドサービスが追加される際のアクセス障害の経済的影響を反映しています。このセグメントはまた、自動化された財務プロセスで使用されるマシンアイデンティティの拡大する範囲を管理する必要があり、ガバナンスを必要とするアクセス関係の数を増加させています。
ヘルスケアおよびライフサイエンスは、電子健康記録と臨床ワークロードがクラウドプラットフォームに移行するにつれて、2027年から2032年にかけてCAGR 30.12%で拡大する見込みであり、組織は必要な臨床および管理活動を可能にしながら保護された健康情報へのアクセスを制御する必要があります。Netwrixは、200,000米ドルを超える損失を報告したヘルスケア組織が前年比でほぼ4倍になり、侵害されたユーザーおよび管理者アカウントが2025年の調査結果における主要な侵害ベクターであったと報告しました。Fortified Health Securityは、2026年のHorizon Reportで、ヘルスケアの侵害インシデントが前年比で2倍以上になり、認証情報の盗難とアイデンティティの侵害が脅威環境に寄与していると報告しました。政府および公共部門の組織も同様に、FedRAMPおよびNISTのアクセス制御義務に対応してCIEMを使用しており、ITおよびテレコミュニケーション組織はクラウドネイティブのDevOpsパイプラインにおけるマシン間アクセスにエンタイトルメント管理を適用しています。小売・Eコマース、製造・産業組織、およびその他のアプリケーションは、クラウドサービスが運用活動により深く組み込まれるにつれて需要基盤に加わっています。
地域分析
北米クラウドインフラストラクチャエンタイトルメント管理(CIEM)市場
北米は2026年のクラウドインフラストラクチャエンタイトルメント管理市場において42.31%のシェアを占め、企業によるクラウド導入の高密度化および高付加価値セクター全体にわたる広範なコンプライアンス義務によって支えられている。連邦政府の請負業者はFedRAMP関連環境においてNIST SP 800-53のアクセス制御要件に対応する必要があり、金融機関および医療機関はそれぞれ独自のアクセスガバナンス要件に直面している。同地域にはPalo Alto Networks、CyberArk、SailPoint、CrowdStrike、BeyondTrust、Saviynt等の確立されたプロバイダーが存在する。このサプライヤー基盤により、エンタープライズおよびミッドマーケットの購買者は成熟したテクノロジープラットフォームおよび確立された導入支援にアクセスできる。また、マイクロソフトによる2025年10月のEntra Permissions Managementの廃止は、クロスクラウドのエンタイトルメント可視性を求める顧客に対して移行要件をもたらした。
アジア太平洋クラウドインフラストラクチャエンタイトルメント管理(CIEM)市場
アジア太平洋地域は、クラウド移行の進展と各国のサイバーセキュリティよびプライバシーフレームワークの整備を背景に、2027年から2032年にかけて29.84%のCAGRで拡大すると予測されている。インドの金融セクターにはクラウドホスト型システムに関する要件があり、制御されたアクセスへの注目が高まっている。また、クラウドネイティブプラットフォームへ移行する医療プロバイダーは、臨床ワークロード全体にわたるパーミッション管理が求められる。日本および韓国は成熟したエンタープライズ需要基盤を有しており、データ保護規制が継続的なアクセス監視への投資を後押ししている。アリババクラウド、テンセントクラウド、ファーウェイクラウド等の国内プロバイダーが主導する中国のクラウド環境は、サイバーセキュリティ法、データセキュリティ法、および個人情報保護法のもとで運営されている。アジア太平洋地域のクラウドインフラストラクチャエンタイトルメント管理市場規模は、2027年から2032年にかけて29.84%のCAGRで拡大すると予測されており、地域展開およびコンプライアンス対応能力への需要が生まれている。
EMEAおよび南米クラウドインフラストラクャエンタイトルメント管理(CIEM)市場
欧州はNIS2、GDPR、および各国レベルの要件が実証可能なアクセスガバナンスの必要性を高めているため、引き続き重要な市場である。欧州委員会は、2026年1月にNIS2を改正する提案を行い、6,200社のマイクロ・中小企業を含む28,700社の対象企業のコンプライアンスを簡素化する方針を示している。[4] 南米はブラジルのデータ保護フレームワークおよびBFSIにおける導入を中心に新興需要地域として台頭しているが、専門人材の不足が大手多国籍企業以外への普及を制限している。中東はサウジアラビアおよびアラブ首長国連邦がビジョン2030に連動したクラウドプログラムを通じて牽引しており、アフリカでは南アフリカおよびナイジェリアがクラウドセキュリティの成度向上とともに市場を主導している。
競合環境
市場集中度
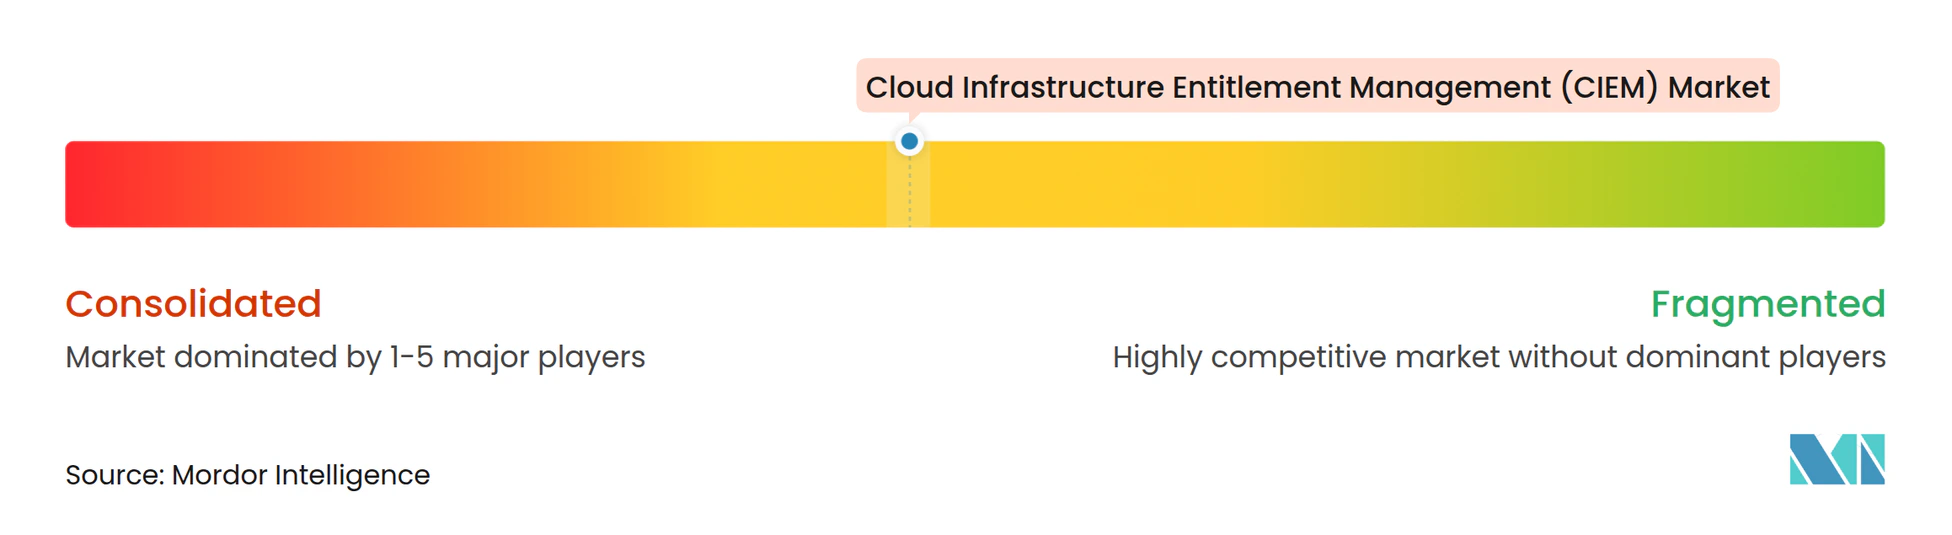
クラウドインフラストラクチャエンタイトルメント管理市場は、中程度に断片化された専門的なオファリングのグループから、より広範なセキュリティおよびアイデンティティプラットフォームへと移行しています。Palo Alto Networksは2026年2月にCyberArkの買収を完了し、Prisma Cloudの機能とCyberArkの特権アクセス管理およびマシンアイデンティティポートフォリオを組み合わせました。この取引は、アイデンティティセキュリティとクラウド保護が無関係なテクノロジーの決定としてではなく、一緒に評価されていることを示しています。CrowdStrike、SailPoint、Saviynt、BeyondTrust、およびOrca Securityを含む独立したプロバイダーは、人間、非人間、およびAIエージェントのアイデンティティ全体のカバレッジを拡大し続けています。クラウドインフラストラクチャエンタイトルメント管理市場内では、競合上の差別化は、クラウドプラットフォーム全体の権限を分析し、重要なワークロードを中断することなく調査結果をアクションに変換することにかかっています。
SailPointの2026年のAgentic Fabricイニシアチブは、より広範なアイデンティティプラットフォーム内にAI支援ガバナンスを配置するベンダーの取り組みを反映しています。Saviyntは2025年4月に、クラウドおよびソフトウェア環境全体でリスクインサイトと優先順位付けを提供するAI搭載のアイデンティティセキュリティポスチャー管理ソリューションを発売しました。BeyondTrustは2025年9月に、クラウドおよびサービスとしてのソフトウェアプラットフォーム全体でAIエージェントの発見、分類、およびリスクスコアリングを可能にするAIセキュリティ制御をリリースしました。Orca Securityは2025年7月にハイブリッドおよびプライベートクラウド環境のランタイム保護を拡張し、パブリッククラウド展開を超えてカバレッジを拡大しました。これらのアクションは、クラウドインフラストラクチャエンタイトルメント管理市場がエンタイトルメントリスク、マシンアイデンティティ、クラウドポスチャー、およびランタイムアクティビティをより統合されたオファリング内で結びつけていることを示しています。
Britive、Sonrai Security、およびSysdigなどの専門企業は、購入者がジャストインタイムアクセス、アイデンティティリスクグラフ、またはアイデンティティコンテキストを持つコンテナセキュリティにおける集中的な機能を必要とする場合に引き続き関連性を持ちます。彼らの機会は、広範なクラウドセキュリティプラットフォームが権限分析または非人間アイデンティティカバレッジに十分な深さを提供しない場合に最も強くなります。ハイパースケーラーネイティブサービスは基本的なエンタイトルメント分析を提供でき、独立したベンダーが高度なクロスクラウド分析と修復を実証しなければならないという期待を高めています。クラウドインフラストラクチャエンタイトルメント管理市場では、中堅市場の購入者と南米、中東、アフリカの新興市場が、テクノロジーと専門的な運用サポートを組み合わせたCIEMのサービスとしてのオファリングのさらなる余地を提供しています。
クラウドインフラストラクチャエンタイトルメント管理(CIEM)産業のリーダー
-
Microsoft Corporation
-
Palo Alto Networks, Inc.
-
CrowdStrike Holdings, Inc.
-
SailPoint Technologies, Inc.
-
Zscaler, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
クラウドインフラストラクチャエンタイトルメント管理(CIEM)市場 このレポートでカバーされる企業
- Microsoft Corporation
- CyberArk Software Ltd.
- Palo Alto Networks, Inc.
- Zscaler, Inc.
- Check Point Software Technologies Ltd.
- SailPoint Technologies, Inc.
- CrowdStrike Holdings, Inc.
- BeyondTrust Corporation
- Rapid7, Inc.
- Saviynt, Inc.
- Orca Security Ltd.
- Tenable Holdings, Inc.
- One Identity LLC
- Delinea Inc.
- Sysdig, Inc.
- NextLabs, Inc.
- Britive, Inc.
- Sonrai Security, Inc.
- StrongDM, Inc.
- Wiz, Inc.
最近の産業開発事情 クラウドインフラストラクチャエンタイトルメント管理(CIEM)市場
- 2026年3月:Orca SecurityはRSAC 2026でエージェント型クラウドセキュリティプラットフォームを発表し、AI搭載のセキュリティエージェント、クラウド環境全体でのAI使用のリアルタイム検出、および開発時のリスクを本番ランタイムに結びつけるコード到達可能性分析を導入しました。
- 2026年2月:Palo Alto NetworksはCyberArkの250 ビリオン 米ドルの買収を完了し、Prisma CloudのCIEM機能とCyberArkの特権アクセス管理およびマシンアイデンティティポートフォリオを統合されたアイデンティティセキュリティプラットフォームに統合しました。
- 2025年9月:BeyondTrustはIdentity Security Insights内にAIセキュリティ制御をリリースし、クラウドおよびサービスとしてのソフトウェアプラットフォーム全体でAIエージェントの発見、分類、およびリスクスコアリングを可能にし、エージェント型AIシステムにゼロスタンディング特権およびジャストインタイムアクセスポリシーを適用しました。
- 2025年7月:Orca Securityはハイブリッドおよびプライベートクラウド環境のランタイム保護ソリューションを発表し、規制対象産業のプライベートクラウドおよびオンプレミスインフラストラクチャへのエージェントレスファーストCNAPPをパブリッククラウドを超えて拡張しました。
グローバルクラウドインフラストラクチャエンタイトルメント管理(CIEM)市場レポートの範囲
クラウドインフラストラクチャエンタイトルメント管理(CIEM)とは、パブリッククラウド環境全体でアイデンティティアクセス、権利、および権限を管理・制御するために設計された自動化されたセキュリティソリューションを指します。ユーザーおよびアプリケーションのアクティビティの継続的な監視により、過剰なエンタイトルメントを防止し、適切なアクセス制御を実施することで、不正なアクティビティとデータ侵害のリスクを大幅に低減します。
クラウドインフラストラクチャエンタイトルメント管理(CIEM)市場レポートは、製品提供(ソフトウェアおよびサービス)、展開モデル(クラウドおよびハイブリッドクラウド)、組織規模(大企業および中小企業)、アプリケーション(銀行・金融サービス・保険(BFSI)、ヘルスケアおよびライフサイエンス、小売・Eコマース、製造・産業、政府および公共部門、情報技術およびテレコミュニケーション、その他のアプリケーション)、および地域(北米、南米、欧州、アジア太平洋地域、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| ソリューション |
| サービス |
| クラウド |
| ハイブリッドクラウド |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険(BFSI) |
| ヘルスケアおよびライフサイエンス |
| 小売・Eコマース |
| 製造・産業 |
| 政府および公共部門 |
| 情報技術およびテレコミュニケーション |
| その他のアプリケーション |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋地域 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋地域 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| その他のアフリカ |
| 製品提供別 | ソリューション | |
| サービス | ||
| 展開モデル別 | クラウド | |
| ハイブリッドクラウド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| アプリケーション別 | 銀行・金融サービス・保険(BFSI) | |
| ヘルスケアおよびライフサイエンス | ||
| 小売・Eコマース | ||
| 製造・産業 | ||
| 政府および公共部門 | ||
| 情報技術およびテレコミュニケーション | ||
| その他のアプリケーション | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋地域 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋地域 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
クラウドインフラストラクチャエンタイトルメント管理の2026年の評価額はいくらですか?
2026年に3.19 ビリオン 米ドル、2027年に3.99 ビリオン 米ドル、2032年までに13.04 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 26.72%で成長すると予測されています。
クラウドエンタイトルメント管理の採用をリードする製品提供はどれですか?
ソリューションが2026年に69.32%のシェアでリードしており、企業がクラウド環境全体の権限の継続的な発見と分析を必要としているためです。
エンタイトルメントガバナンスにとってハイブリッドクラウドが重要な理由は何ですか?
ハイブリッドクラウドは、規制対象の組織がオンプレミスとパブリッククラウドの両方のアイデンティティシステムを管理する必要があるため、2032年にかけてCAGR 28.21%で拡大する見込みです。
2032年にかけて最も速く拡大すると予測されているアプリケーションはどれですか?
ヘルスケアおよびライフサイエンスは、臨床および健康記録ワークロードのクラウド移行がアイデンティティガバナンスのニーズを高めるにつれて、CAGR 30.12%で拡大する見込みです。
最も速く拡大すると予測されている地域はどこですか?
アジア太平洋地域は、クラウド移行と発展するサイバーセキュリティフレームワークに支えられ、2032年にかけてCAGR 29.84%で拡大する見込みです。
マシンアイデンティティはクラウドエンタイトルメント管理にどのような影響を与えますか?
サービスアカウント、APIキー、ワークロードアイデンティティ、およびAIエージェントの認証情報は、クラウドシステム全体で広範な権限を保持する可能性があるため、継続的なレビューが必要です。