
マネージド・サプライチェーン・アプリケーション・サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 7.24 十億米ドル |
| 市場規模 (2032) | 13.34 十億米ドル |
| 成長率 (2027 - 2032) | 13.01 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド・サプライチェーン・アプリケーション・サービス市場分析
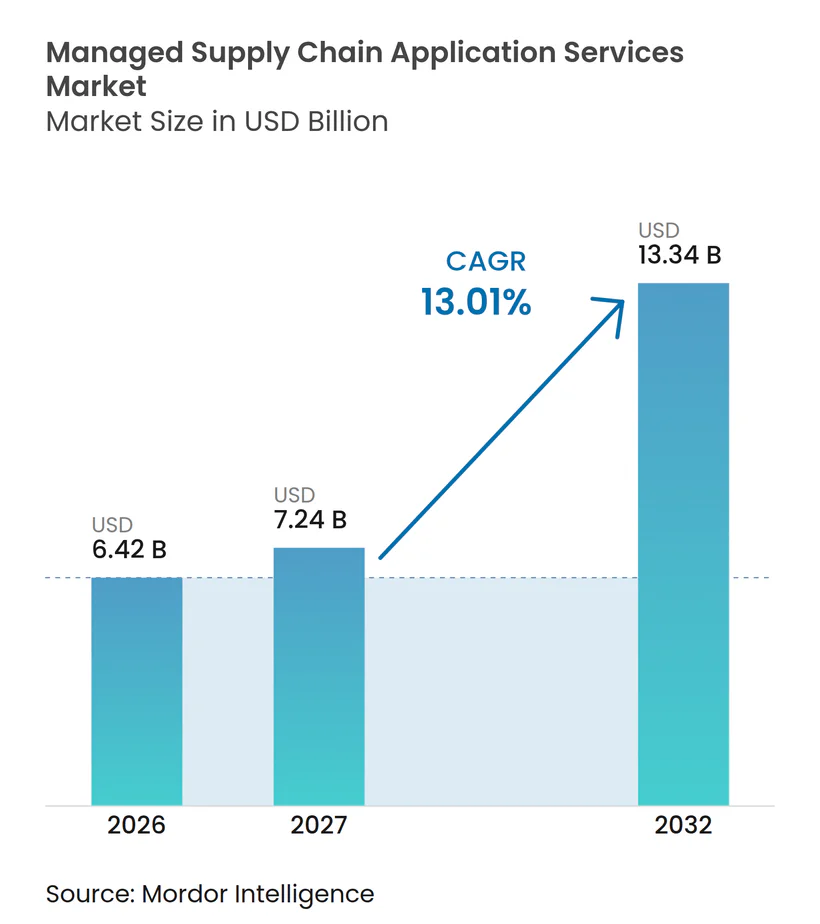
マネージド・サプライチェーン・アプリケーシン・サービス市場規模は、2026年の6.42 ビリオン 米ドルから2027年には7.24 ビリオン 米ドルへ、さらに2032年までに13.34 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年にかけてCAGR 13.01%を記録すると予測されています。需要はスタッフ増強から、アプリケーションの可用性、統合品質、業務成果、そして増加傾向にあるAI対応計画機能の信頼性ある活用に紐づいた契約へとシフトしており、サービスパフォーマンスが調達・業務リーダーにとってより可視化されています。クラウド移行により、顧客は初期展開フェーズだけでなく契約期間全体を通じてモニタリング、アップグレード、統合サポート、パフォーマンスチューニング、ガバナンスされたデータ接続を必要とするため、プロバイダーは実装後においてより大きな役割を担うようになっています。AIツールは計画と例外管理の提供方法を変革しており、モデルガバナンスとパフォーマンス検証がサービス契約においてより重要になっています。人材不足もアウトソーシングを後押しする一方、レジリエンス、トレーサビリティ、サードパーティリスク要件は、複雑なサプライヤーネットワーク全体にわたるコントロール、復旧手順、監視を文書化できるプロバイダーを優遇しています。
主要レポートのポイント
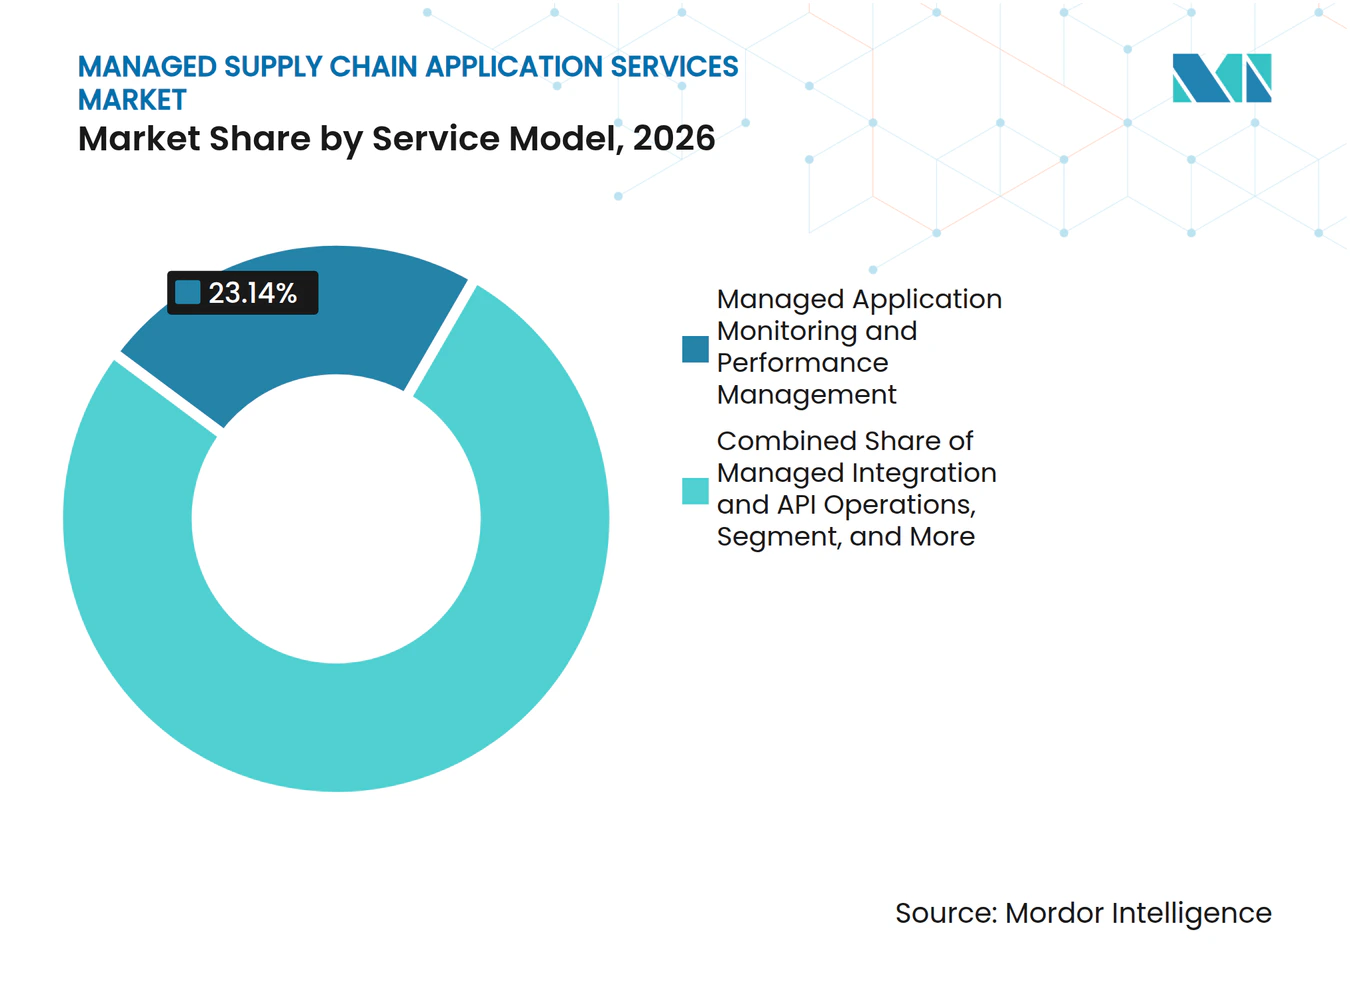
- サービスモデル別では、マネージド・アプリケーション・モニタリングおよびパフォーマンス管理が2026年のマネージド・サプライチェーン・アプリケーション・サービス市場シェアの23.14%を占め、2032年にかけてCAGR 14.21%で拡大する見込みです。
- 展開モデル別では、クラウドベースの展開が2026年の収益の71.39%を占め、2032年にかけてCAGR 13.62%で成長する見込みです。
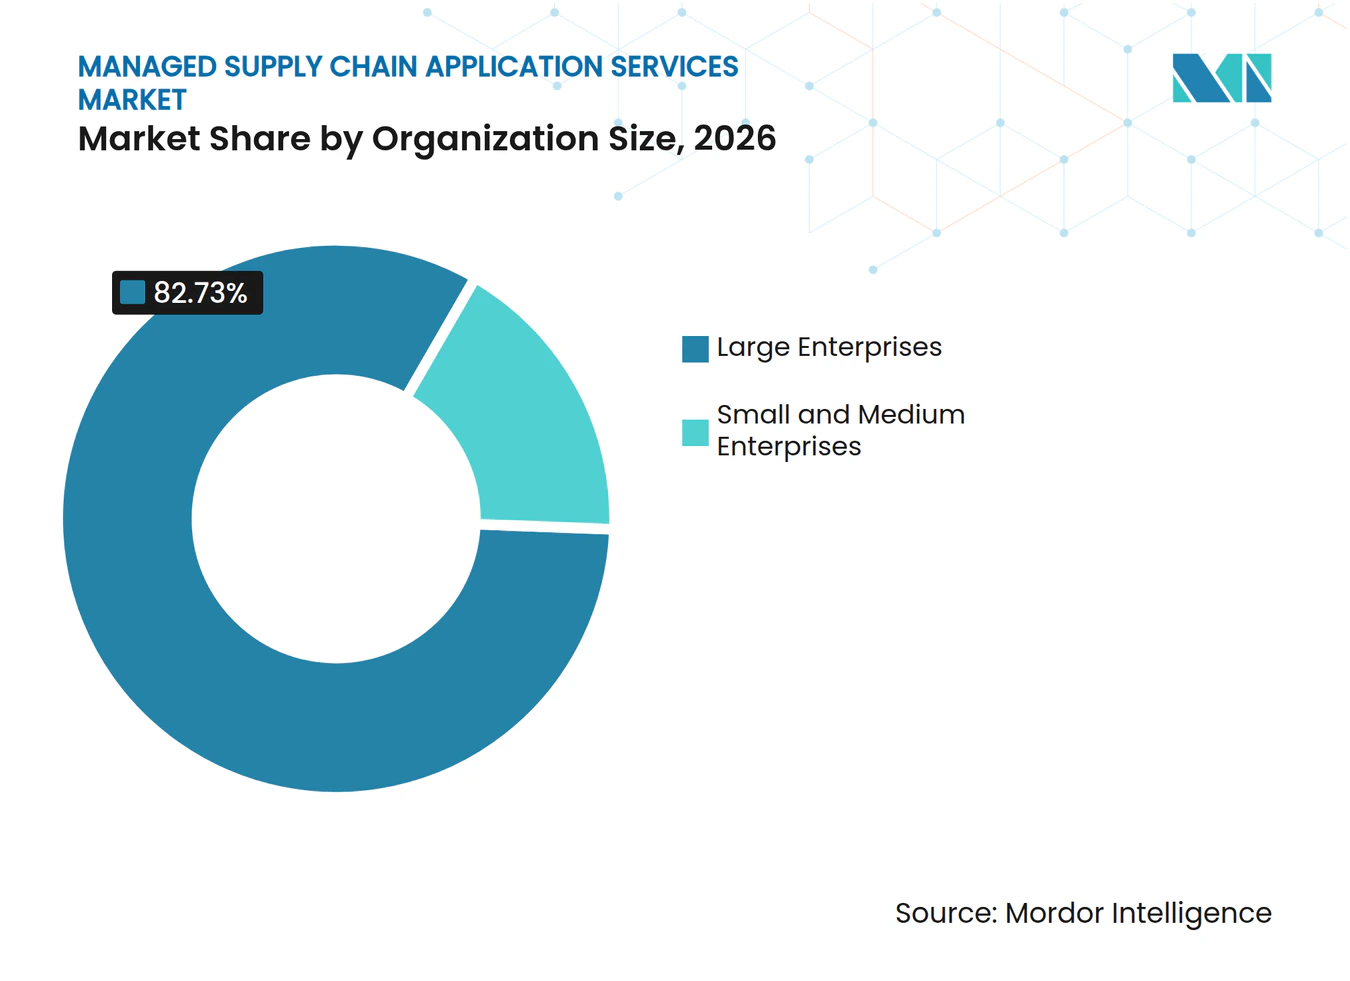
- 組織規模別では、大企業が2026年の収益の82.73%を占め、中小企業は2032年にかけてCAGR 13.38%と最高の成長率を記録する見込みです。
- 業種別では、製造業が2026年の収益の24.77%を占め、物流・輸送は2032年にかけてCAGR 14.37%で成長する見込みです。
- 地域別では、北米が2026年の収益の39.41%を占め、アジア太平洋地域は2032年にかけてCAGR 13.98%と最高の成長率を記録する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバル・マネージド・サプライチェーン・アプリケション・サービス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| サプライチェーンチームによるクラウドファーストの採用 | +2.5% | 北米とアジア太平洋地域が実装速度をリードするグローバル | 短期(2年以内) |
| リアルタイムのサプライチェーン可視性に対する需要の高まり | +2.1% | 北米、欧州、アジア太平洋地域に集中するグローバル | 短期(2年以内) |
| AI対応の予測計画と例外管理 | +1.8% | 北米と欧州が主要投資拠点であり、アジア太平洋地域が加速するグローバル | 中期(2〜4年) |
| サプライチェーンのレジリエンスとトレーサビリティ要件の増大 | +1.5% | 北米と欧州で最も強く、アジア太平洋地域の製造拠点への波及効果があるグローバル | 中期(2〜4年) |
| 専門的なサプライチェーン・アプリケーション人材の不足 | +1.3% | 主に北米と欧州、アジア太平洋地域では初期段階の影響 | 短期(2年以内) |
| マルチティア・サプライチェーン業務への組み込み型自動化 | +1.0% | アジア太平洋地域の製造回廊から北米・欧州への波及 | 長期(4年以) |
| 情報源: Mordor Intelligence | |||
サプライチェーンチームによるクラウドファーストの採用
クラウドネイティブ・アプリケーションは、特に顧客が計画、実行、サプライヤー接続、レポーティング機能を共有プラットフォーム上で組み合わせる場合、マネージド・サプライチェーン・アプリケーション・サービス市場のプロバイダーに移行作業と継続的な運用作業の両方をもたらします。マネージド・サプライチェーン・アプリケーション・サービス市場において、サブスクリプションへの移行は大規模な一時的インフラ購入から離れ、設定サポート、リリーステスト、定期的な管理を含む展開後も継続するサービスへと支出をシフトさせます。この仕組みにより、接続された計画・実行システム全体にわたるリリース管理、プラットフォーム管理、インターフェース監視、ユーザーサポート、データ検証、テクニカルサポートの必要性が高まります。2025年、KinaxisとInforは個別製造業向けの共同計画ソリューションを発表し、北米およびEMEA向けの共同市場開拓アプローチによって支援されました。このソリューションは、広範な社内装チームを構築したり、計画、データ統合、アプリケーション管理のための個別の専門家を維持したりできない購買者向けに、サプライヤーが計画ソフトウェアと運用サポートをパッケージ化する方法を示しています。したがって、移行中に参入したプロバイダーは、顧客がユーザー、アプリケーション、パートナー接続、運用拠点、新しいレポーティング要件を追加するにつれて、継続的に関与し続けることができます。
リアルタイムのサプライチェーン可視性に対する需要の高まり
マネージド・サプライチェーン・アプリケーション・サービス市場は、リアルタイムの可視性が、遅延または不整合な情報がサービスレベル、運転資本、生産上の意思決定に影響を与える可能性がある分散ネットワーク全体で輸送、在庫、サプライヤーコミットメント、生産スケジュールを管理する企業にとってコアな業務ニーズとなっているという事実によって支えられています。可視性プラットフォームは、業務プロセスの変化、サプライヤーの追加、ビジネス優先事項の見直しに応じて確認、維持、変更が必要データフィード、キャリア更新、サプライヤー接続、ビジネスルールに依存しているため、多くの購買者は継続的なサポートを必要としています。初期のコントロールタワープログラムは狭い輸送または倉庫の問題に対処することが多かったのに対し、現在のプログラムは計画、調達、製造、流通、在庫、サプライヤー対応活動を接続しています。Blue Yonderの2025年9月の輸送リリースでは、キャリアパフォーマンス監視、ルート最適化、リスクのある輸送の早期特定のための認知機能が追加されました。これらの機能は、マネージドチームがアプリケーションを利用可能な状態に保つだけでなく、ビジネスユーザーのためにアラートを解釈し、データを検証し、是正措置を調整し、対応を文書化しなければならない理由を示しています。ビジネスルール、例外ロジック、データ接続、ユーザー要件が定期的なレビューを必要とするため、結果として生じるサービス関係は従来の実装プロジェクトよりも継続的なものとなっています。
AI対応の予測計画と例外管理
マネージド・サプライチェーン・アプリケーション・サービス市場は、AI対応計画が顧客のマネージドサービスプロバイダーへの期待業務を変化させるにつれて変革しており、ルーティンなシステム管理から監督された意思決定、データ品質、ビジネスプロセスの信頼性へと注目がシフトしています。プロバイダーの役割には、モデル入力の監視、成果のレビュー、監査証跡の維持、例外閾値のテスト、サプライヤーネットワーク、需要パターン、供給条件が変化した際のモデル調整がますます含まれるようになっています。Kinaxisは2025年に、Maestro Agentsが在庫リスクを特定するためのクリック数を40回から4回に削減し、開示されたユースケースにおいてプランナーの生産性を10倍向上させたと報告しました。このような生産性の変化により、特に小規模な運用チームがより多くの例外と計画サイクルを処理できる場合、マネージド計画サービスを通じて生み出されるビジネス価値とヘッドカウントベースの価格設定の整合性が低下する可能性があります。AIはまた、プランナーがどの推奨事項がアクションを必要とするか、それを支持するデータは何か、なぜ優先度が高いのかを理解する必要があるため、明確な例外処理の重要性を強調しています。成果検証、説明可能なワークフロー、文書化された引き継ぎ手順をサポートするプロバイダーは、プランナーが推奨事項と基礎データの両方に確信を持つ必要がある複数の事業部門とサプライヤーネットワーク全体でアプリケーションを運用しながら、そのニーズに対応することができます。
サプライチェーンのレジリエンスとトレーサビリティ要件の増大
マネージド・サプライチェーン・アプリケーション・サービス市場はまた、拡大するレジリエンスとトレーサビリティのニーズによっても形成されており、マネージドサポートの範囲がアプリケーション保守を超えてサプライヤーデータのスチュワードシップ、コンプライアンス文書化、継続的なネットワーク監視へと拡大しています。製造業者は拠点とサプライヤーを多様化し、デジタルシステムを使用して管轄区域全体の材料、輸送状況、原産地記録、コンプライアンス義務を追跡しています。JETROは2025年に、ASEANマーケットで事業を展開する日本および多国籍製造業者の間でのサプライチェーン多様化とデジタルトレーサビリティへの投資の組み合わせについて説明しました。これらの運用モデルは、ソフトウェア立ち上げ後の限られた技術サポート期間ではなく、パートナーデータ、システムアクセス、イベント記録、アプリケーションインターフェース、マスターデータ更新、レポーティング手順の継続的な管理を必要とします。WiseTech Globalは2025年8月にE2openの買収を完了し、CargoWiseの物流実行とE2openのマルチエンタープライズネットワーク、貿易コンプライアンスツール、需要計画機能を、より広範な国際物流およびサプライチェーンプロセス全体で統合しました。[1]この取引は、コンプライアンスとネットワークサービスを日常の物流・計画業務と接続することの商業的価値を反映しています。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 接続されたサプライチェーン全体にわたるサイバーセキュリティとデータプライバシーのリスク | -2.3% | 欧州と北米で規制上の影響が最も強いグローバル | 短期(2年以内) |
| レガシーERPとサプライチェーン実行統合コスト | -1.7% | SAPとOracleの導入基盤が最も深い北米と欧州、アジア太平洋地域では初期段階の影響 | 中期(2〜4年) |
| マルチエンタープライズネットワークにおけるデータ所有権と説明責任の摩擦 | -1.2% | 欧州でコンプライアンス要因が最も強いグローバル | 中期(2〜4年) |
| マネージドサービス契約の投資対効果の定量化の困難さ | -0.9% | ベンチマークインフラが限られている地域で特に顕著なグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
接続されたサプライチェーン全体にわたるサイバーセキュリティとデータプライバシーのリスク
マネージド・サプライチェーン・アプリケーション・サービス市場において、接続されたサプライチェーンシステムは調整を改善しますが、データとアクセス権が多くの組織とシステムを横断して移動しなければなないため、購買者とプロバイダーにとってより大きなセキュリティおよびプライバシーリスクも生み出します。マネージドプロバイダーは、異なる運用責任を持つ多くの顧客、サプライヤー、キャリア、クラウドプラットフォーム、内部ユーザーグループに接続するアプリケーション、インターフェース、またはデータ環境を運用する場合があります。Verizonの2025年データ侵害レポートは、報告された侵害の重要な部分としてサードパーティの関与を特定し、外部技術関係のレビューの必要性を強調しました。セキュリティ要件は、顧客がインシデント対応、アクセス制御、復旧、責任、監視、サブコントラクターとの調整についてより明確な義務を必要とする場合、調達を遅らせる可能性があり、多くの場合、意思決定においてセキュリティ、法務、調達、業務の関係者が関与します。欧州のデータ居住地および業務レジリエンス規則は、規制されたサプライチェーンにサービスを提供するプロバイダーの文書化、テスト、ガバナンス、レポーティング要件をさらに増加させます。同じリスクは、より強力なコントロールを持つ専門プロバイダーを支援する可能性がありますが、購買者がアウトソーシングを、重要なシステムが移管される前に評価しなければならない追加のリスク、説明責任、契約上の複雑さの層として見る場合、阻害要因であり続けます。
レガシーERPとサプライチェーン実行統合コスト
統合は、組織が新しい計画、輸送、倉庫、またはサプライヤーネットワークアプリケーションを、財務、製造、調達、規制レポーティングを同時にサポートすることが多い長年確立されたERP環境に接続するマネージド・サプライチェーン・アプリケーション・サービス市場において実際的な障壁であり続けています。多くの大規模展開には、カスタマイズされたSAP、Oracle、またはInforのインスタンス、地域データモデル、レガシーミドルウェア、および長年にわたって追加されたインターフェースが含まれています。これらのシステムの置き換えは現実的でないことが多いため、マネージドプロバイダーは日常業務、レポーティングサイクル、生産または履行ワークフローへの混乱を最小限に抑えながら、信頼性の高い接続を維持しなければなりません。この作業には、事前設定されたコネクター、APIライブラリ、移行テンプレート、テスト手順、および顧客の過去のシステム設計と地域の業務プロセスを理解する人材が必要です。小規模な専門企業は必要な投資の管理が困難な場合がありますが、大規模なプロバイダーは再利用可能なツールのコストをより多くのアカウントに分散させることができます。より広範な相互運用性標準は時間の経過とともに摩擦を軽減する可能性がありますが、現在の統合コストは、特にシステム変更中にサービス中断を許容できないビジネスプロセスがある場合、近代化を遅らせ、販売サイクルを延長する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスモデル別:モニタリングサービスがパフォーマンスベースラインを定義
マネージド・アプリケーション・モニタリングおよびパフォーマンス管理は、2026年のマネージド・サプライチェーン・アプリケーション・サービス市場シェアの23.14%を占めました。マネージド・サプライチェーン・アプリケーション・サービス市場にいて、組織は稼働時間目標、アラートルール、パフォーマンスベースライン、エスカレーションパス、定期的なサービスレベルレポーティングを確立するため、最初のサービス層をアウトソーシングすることが多いです。プロバイダーはその運用上の可視性を活用して、計画、輸送、倉庫、サプライヤーネットワーク、注文管理アプリケーション全体の繰り返し発生する問題が日常業務に影響を与える前に特定し、チームが顧客や生産拠点に混乱が及ぶ前に優先事項を設定できるようにします。このセグメントはまた、インターフェース、データフィード、サービスレベル、またはアプリケーションコンポーネントが合意されたパラメーターを外れた場合に、顧客が一貫した対応プロセスを作成するのを支援し、地域チームが同様の問題を異なる方法で処理することを防ぎます。これにより、プロバイダーがすでに顧客のアプリケーション動作と運用優先事項を理解しているため、モニタリングは保守、統合運用、分析、セキュリティサポート、災害復旧調整などの後続の追加のための実用的な基盤となります。
モニタリングおよびパフォーマンス管理のマネージド・サプライチェーン・アプリケーション・サービス市場規模は、2027年から2032年にかけてCAGR 14.21%で拡大する見込みです。この成長率は、コントロールタワーが狭い可視性ツールから、以前は別々のシステムを使用していた機能チーム全体でアラート、データ、計画上の意思決定、是正措置を統合するより接続された運用プラットフォームへと広くシフトしていることを反映しています。Blue Yonderの2025年の輸送機能強化は、より早い輸送リスクの特定とリアルタイムのキャリアパフォーマンス監視を通じて進む方向性を示しています。クラウドプラットフォームが孤立した年次サイクルではなく継続的に新機能をリリースするため、マネージドメンテナンスおよびアップグレードサービスは引き続き重要であり、テストと管理された採用が必要です。AIツールが運用上の意思決定、コンプライアンス記録、経営報告に対して管理された監視と明確な説明責任を必要とする予測、例外キュー、信頼度指標、モデル出力を生成するため、データおよび分析運用もますます重要性を増しています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
展開モデル別:クラウド価格設定がマネージドサービスの経済性を書き換える
クラウドベースの展開は2026年の収益の71.39%を占め、プロバイダーが顧客所有のインフラを管理するだけでなく、サブスクリプションベースの環境をますますサポートしなければならないことを示しています。マネージド・サプライチェーン・アプリケーション・サービス市場において、サブスクリプション価格設定、弾力的なキャパシティ、ベンダー管理のアップデート、新機能へのより迅速なアクセスにより、クラウド環境は多くの新しいサプライチェーン・アプリケーション展開の標準的な選択肢となっています。このモデルは初期インフラの負担を軽減する一方で、定期的な管理、アクセス制御、リリースサポート、データ統合、パフォーマンス管理の重要性を高めます。また、クラウドアプリケーションが緊密に接続されると分離が困難になるアップグレード計画、ユーザー管理、パフォーマンス監視、統合監視、設定管理、サービスレベルレポーティングにおいて、プロバイダーにより明確な役割を与えます。クラウド配信は、顧客、サプライヤー、物流パートナー、内部チームが異なる場所やタイムゾーンで作業する場合でも、共通の運用ビューとより最新の運用データで接続されたアプリケーションを使用できる共有データ環境をサポートします。
クラウドベース展開のマネージド・サプライチェーン・アプリケーション・サービス市場規模は、2027年から2032年にかけてCAGR 13.62%で拡大する見込みです。AIネイティブ機能はクラウドインフラを必要とすることが多く、ローカル管理システムからのさらなる移行を支援し、高度な計画機能へのアクセスをより実用的にします。クラウドセグメントはまた、顧客が機密性の高い、規制された、履歴的な、または高度にカスタマイズされたワークロードをオンプレミス環境に保持しながら、計画、コラボレーション、新しい分析機能をクラウドサービスに移行する場合のハイブリッド運用の需要も促進します。両方の環境にわたる同期、アプリケーション状態、データ品質、セキュリティコントロール、フェイルオーバーを管理するプロバイダーは、運用チームを孤立させることなく機密ワークロードの管理を顧客が維持できるよう支援し、より専門的なサービスを提供できます。オンプレミス展開は、ローカル要件を持つ確立された導入基盤のパッチ適用、キャパシティ計画、パフォーマンスチューニング、復旧計画、サポートを通じて引き続き作を生み出します。
組織規模別:エンタープライズ規模が基盤を固める一方で中小企業が加速
大企業は2026年の収益の82.73%を占め、より大きな導入済みアプリケーション基盤とグローバルなマルチサイトのサプライネットワークの運用上の要求を反映しています。マネージド・サプライチェーン・アプリケーション・サービス市場全体で、業務は複数の工場、サプライヤー、地域、製品ライン、アプリケーションインスタンスにまたがることが多く、異なるデータ標準とローカルプロセスを使用する可能性のあるチーム全体での統合と継続的な運用サポートの大きなニーズを生み出しています。これらの購買者は、ルーティンなモニタリング、アップグレード、インターフェース管理、データ運用、インシデント対応をプロバイダーに依存しながら、小規模な内部アーキテクチャチームを維持することが増えています。このモデルにより、企業は各問題の責任を切り離された技術チームに割り当てるのではなく、展開と安定化から継続的な運用管理まで、アプリケーションライフサイクルのより大きな部にわたって一つの説明責任あるサービスパートナーを持つことができます。また、調達、生産、在庫、輸送、注文履行、サプライヤーコラボレーション、顧客コミットメントをサポートする複雑なシステムを調整する必要性とも一致しています。
中小企業は2027年から2032年にかけてCAGR 13.38%を記録する見込みです。サブスクリプションオファーは、特に内部技術チームが小規模で多年度変革プログラムのキャパシティが限られている企業にとって、以前は高度な計画・実行ツールへのアクセスを制限していた初期ライセンスおよびインフラの負担を軽減します。KinaxisとInforは2025年に個別製造の中堅市場顧客向けの共同計画ソリューションを発表し、サプライチェーン計画機能と調整された市場開拓モデルを組み合わせました。[2]小規模な購買者はマネージドサービスを使用して、内部で採用・維持することが困難な計画、統合、モニタリング、セキュリティのスキルを取得しながら、経営チームが生産、顧客サービス、商業的優先事項に集中できるようにすることができます。これにより、プロバイダーは初めてのユーザーとの関係を構築し、顧客の業務、パートナーネットワーク、データニーズ、コンプライアンス期待がより複雑になるにつれてサービスを拡張する余地が生まれ、既存のエンタープライズ購買者との契約更新とは異なる商業パターンを生み出します。

業種別:製造業がリードし物流が急成長
製造業は2026年の収益の24.77%を占め、材料、生産キャパシティ、品質要件、アウトバウンド流通をほぼリアルタイムで調整しなければならないシステムによって支えられています。マネージド・サプライチェーン・アプリケーション・サービス市場において、製造セクターはマルチティアのサプライヤーネットワーク、生産スケジュール、調達プロセス、在庫ポジション、流通システムに依存しており、これらは場所と製品ラインをまたいで機能しなければならず、アプリケーションの障害や信頼性の低いデータが直接的な業務上の懸念となります。製造業者はまた、業界や管轄区域によって異なるコンプライアンス要件に直面しており、アプリケーション管理の負担が増加し、追跡可能な運用記録の必要性が高まっています。JETROは2025年に、ASEANマーケットで事業を展開する製造業者がデジタルサプライチェーンイニシアチブを多様化された生産戦略と並行して追求していると報告しました。これらの要件は、アプリケーション運用、モニタリング、統合、データガバナンス、トレーサリティサポート、調整された例外管理に対する継続的な需要を支えています。
物流・輸送は2027年から2032年にかけてCAGR 14.37%を記録する見込みであり、輸送変更、キャパシティ制約、配送パフォーマンスコミットメントに迅速に対応するセクターの必要性を反映しています。この業種は、キャリア、輸送、ルート、例外、配送コミットメント、キャパシティ変更、変化する顧客要件を管理するために最新の運用データを必要としています。E2openは、同社によると、2026年のGartnerの輸送管理システムのマジッククアドラントで4年連続でリーダーとして認定されました。小売・eコマースもオムニチャネル注文フロー、在庫可用性、倉庫活動、輸送実行、顧客ステータス更新のマネージドサポートを必要としています。ヘルスケアおよびライフサイエンスはシリアライゼーション、コールドチェーン、規制文書、トレーサビリティサポートを必要とし、食品・飲料業務は分散したサプライヤー、保管場所、輸送プロバイダー全体でロット追跡、賞味期限管理、温度監視を必要としています。化学品およびその他の規制セクターは現在の機会は小さいですが、コンプライアンス審査が強化されるにつれてより多くのサポートを必要とします。
地域分析
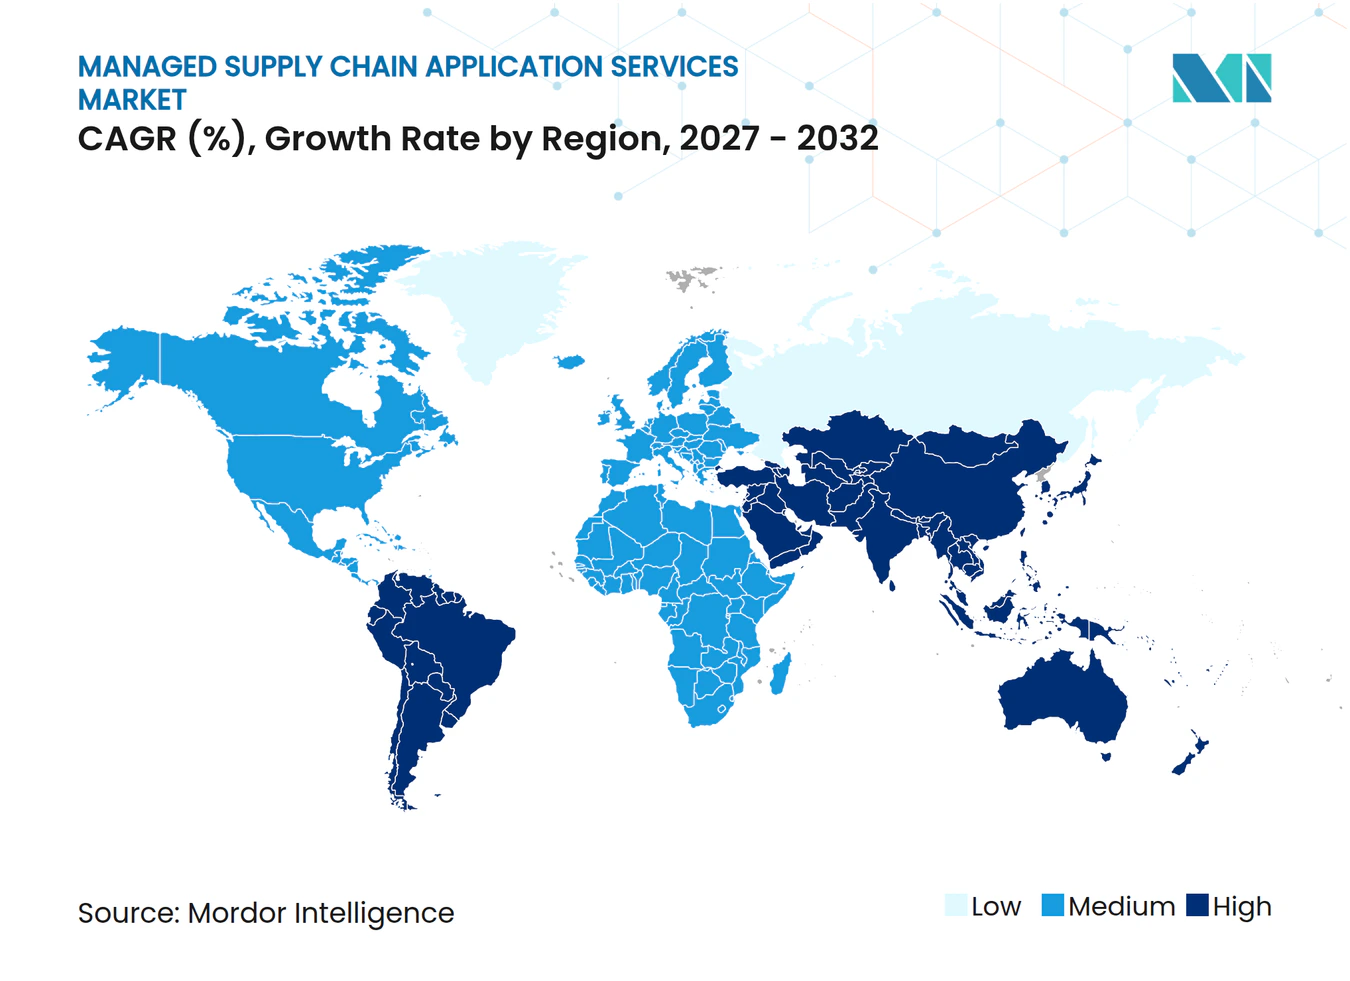
北米は2026年の収益の39.41%を占め、サプライチェーンソフトウェアの成熟した採用と、グローバルなテクノロジー購買者とサービスプロバイダーの大きな集積によって支えられています。北米のマネージド・サプライチェーン・アプリケーション・サービス市場は、計画、実行、統合にまたがる継続的な運用サービスモデルへとプロジェクト重視の取り決めから移行する顧客と、大規模なサプライチェーンソフトウェアプロバイダーの基盤を組み合わせています。米国、カナダ、メキシコは、ニアショアリング、国内製造投資、密接に連携した生産回廊全体の複雑さを増す国境を越えた産業業務を通じて需要を支えています。Manhattan Associatesは2025年5月にManhattan ActiveソリューションをGoogle Cloud Marketplaceで利用可能にし、地域の購買者にとってのマーケットプレイスベースの調達と展開の重要性の高まりを示しました。
アジア太平洋地域のマネージド・サプライチェン・アプリケーション・サービス市場は、製造業者と物流事業者が確立された生産拠点と新興生産拠点全体で新しいデジタル能力を構築するにつれて、2027年から2032年にかけてCAGR 13.98%で拡大する見込みです。中国、インド、東南アジアはそれぞれ、輸出製造、物流近代化、新しい生産キャパシティ、より接続された地域サプライヤーネットワークを通じて異なる需要源を提供しています。日本のプロバイダーは、ERP、AI、IoT機能を統合するサプライチェーンシステムでASEANマーケットで事業を展開する製造業者を支援しています。SCSKはこのタイプの国境を越えた運用モデルをサポートするグローバルなデジタルサプライチェーンサービスを提供しており、Specteeは2026年1月に製造業に特化したサプライチェーンリスク管理クラウドを拡大するために12.5 ビリオン 日本円(8.3 ミリオン 米ドル)の資金調達ラウンドを発表しました。[3]
欧州は、データ居住地、業務レジリエンス、サステナビリティレポーティング要件がアプリケーション契約に追加的な責任を課すため、特に規制された業界と国境を越えた運用モデルをサポートするプロバイダーにとって、よりコンプライアンス主導の需要プロファイルを持っています。ドイツ、英国、フランス、イタリアは、製造・物流活動、複雑なエンタープライズシステム、高いコンプライアンス期待のために重要な中心地であり続けており、地域の配信リソースと文書化されたガバナンスプロセスを持つプロバイダーを優遇しています。ブラジルを中心とする南米は、製造、eコマース、農業輸出チェーンに関連した新興需要を持っていますが、インフラのギャップ、経済的不安定性、デジタル対応度の不均一さが採用を制約しています。中東市場、特にサウジアラビアとアラブ首長国連邦は、産業化プログラムを通じてサプライチェーン・アプリケーションを近代化しており、アフリカは物流プラットフォームが成熟するにつれてより多くのサービスを採用する可能性のある小規模だが発展中の需要センターを持つ最も普及率の低い地域であり続けています。南アフリカ、ナイジェリア、エジプトは、モバイルファーストの物流採用が将来のマネージドサービス利用を支援する可能性がある初期需要センターを提供しています。
競合環境
市場集中度
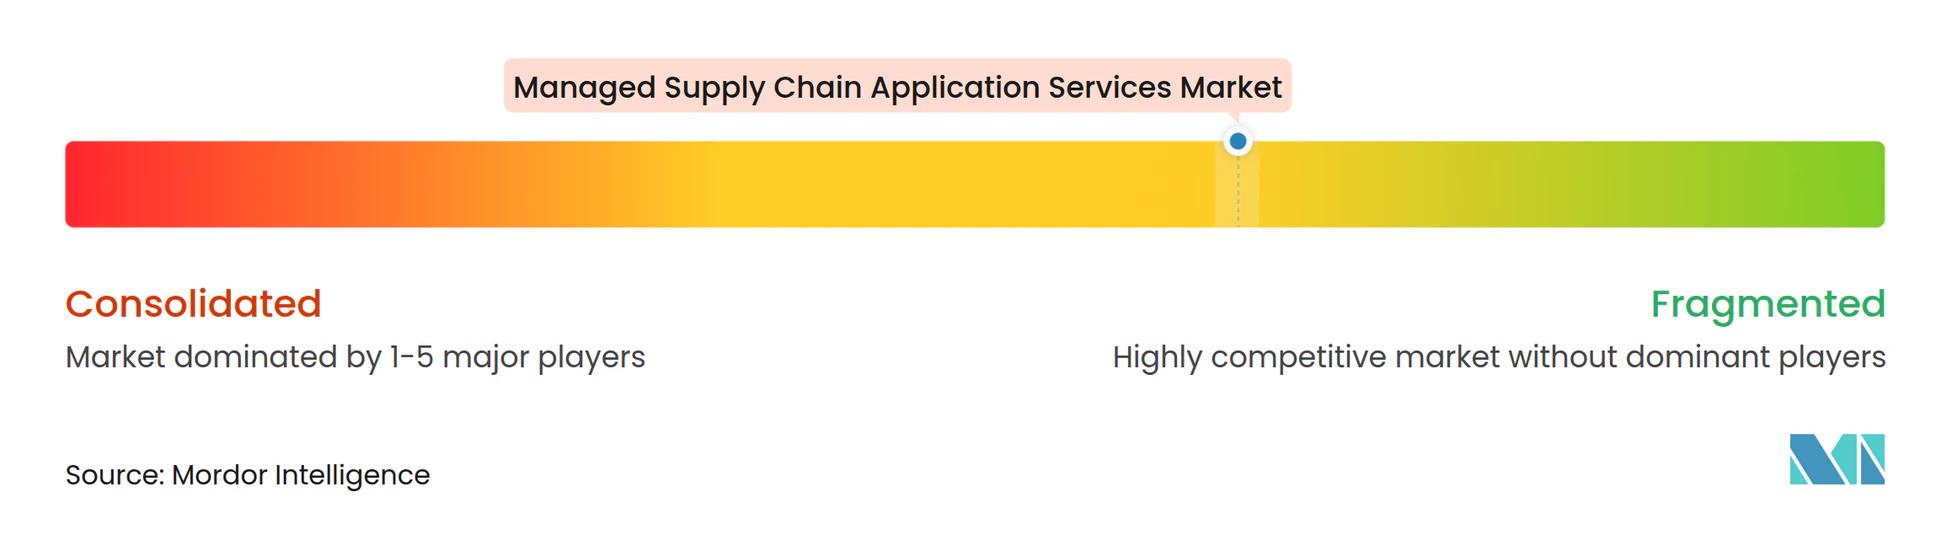
マネージド・サプライチェーン・アプリケーション・サービス市場は、プロバイダーがサービスモデル、業種、展開環境、理的ニーズにわたって競合しており、単一の標準化されたサービスですべての要件を満たせるプロバイダーが少ないため、適度に断片化した状態が続いています。大手ITサービス企業は、サプライチェーンソフトウェアベンダーおよび可視性、カーゴリスク、輸送、ネットワーク管理の専門プロバイダーと競合しています。顧客はますます、変革についてアドバイスし、アプリケーションを実装し、データを接続し、アップグレードを管理し、展開後に運用できるパートナーを求めており、別々のベンダーや内部チームとの連携の調整負担を軽減しています。WiseTech Globalは2025年8月にE2openの買収を完了し、CargoWiseの物流実行とE2openのネットワーク、貿易コンプライアンス、需要計画機能を統合しました。統合されたオファーは、密接に接続された物流、貿易コンプライアンス、需要計画、マルチエンタープライズネットワークサービスに顧客が必要とするプロバイダーの数を削減できますが、顧客は統合された技術が既存のエンタープライズアプリケーションにどれだけ適合するかを引き続き評価するでしょう。
ソフトウェアサプライヤーは、標準化された設定と初期実装タスクがプラットフォーム内で直接サポートできる場合に特に、従来のシステムインテグレーターが利用できる作業を変える可能性のあるAI機能を追加しています。Kinaxisは2025年にMaestro Agentsを発表し、サプライチェーンチームのより迅速な計画アクションと自動化された支援を中心にツールを位置づけました。[4]Blue Yonderは2025年9月に輸送管理機能を拡張し、ルーティング、キャリア監視、輸送リスク管理のための認知インテリジェンスを含めました。これらの変更は標準タスクの実装作業を削減する可能性がある一方で、AI対応システム周辺のガバナンス、データ準備、統合、プロセスサポート、運用コントロールの需要を高めます。FourKites、project44、Overhaulなどの小規模な専門企業は、ドメインの深さ、最新のデータ、運用上の応答性が広範なプラットフォームカバレッジよりも重要な場合があるデータ集約型の可視性、カーゴリスク、実行ニーズに焦点を当てています。
再利用可能なERP、SCM、輸送システムコネクターを構築するプロバイダーは、特に顧客固有のデータモデルと運用プロセスにテンプレートを適応させながら、テスト、セキュリティ、変更管理の管理を失わない場合、持続的な統合問題を競争上の優位性に変えることができます。また、日常の購買、生産、出荷、顧客履行の意思決定をサポートするミッションクリティカルなアプリケーションのデータガバナンス、モデル検証、コンプライアンスサポート、復旧能力、文書化されたサービスパフォーマンスを通じて差別化することもできます。再利用可能なツールの開発、グローバルな配信キャパシティの維持、複雑な顧客環境のサポートには継続的な投資と専門的な人材が必要なため、大規模な企業は優位性を持っていま。しかし、顧客環境の多様性は、強力な垂直専門知識または地域配信能力を持つ専門企業に余地を残しています。
マネージド・サプライチェーン・アプリケーション・サービス業界リーダー
-
Blue Yonder Group, Inc.
-
Kinaxis Inc.
-
Manhattan Associates, Inc.
-
The Descartes Systems Group Inc.
-
E2open Parent Holdings, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年5月:CoupaとMiebachは、シナリオ分析と最適化を統合ビジネス計画および販売・業務計画に組み込む統一されたデザイン・トゥ・プランアプローチを通じて、サプライチェーンの設計、計画、実行を接続する戦略的コラボレーションを発表しました。
- 2026年5月:Manhattan Associatesは、顧客とパートナーが倉庫、輸送、注文管理アプリケーション全体に事前構築されたAIエージェントを展開できるAIエージェントマーケットプレイスであるManhattan Marketplaceを発表しました。最初のエージェントであるWave Coordinatorは、Giant Eagleに展開され、流通センターのワークロードをリアルタイムでシーケンスします。
- 2026年5:Manhattan Associatesは、予測、在庫推奨、サプライチェーンの意思決定のリアルタイム分析を平易なビジネス言語で提供するActiveplanningに組み込まれたAI搭載の意思決定インテリジェンス機能であるSightlineを発表しました。
- 2026年4月:KinaxisとTraceLinkは戦略的パートナーシップを拡大し、Kinaxis Maestroの同時計画とライブのマルチエンタープライズ取引パートナーデータを統合してサプライチェーン計画とコラボレーションを改善するKinaxis Network Collaboration by TraceLinkを発表しました。
グローバル・マネージド・サプライチェーン・アプリケーション・サービス市場レポートの範囲
マネージド・サプライチェーン・アプリケーション・サービス市場とは、サプライチェーン・アプリケーションの継続的な運用、モニタリング、保守、統合、セキュリティ、最適化をサポートするアウトソーシングサービスの市場を指します。これらのサービスは、企業がアプリケーションパフォーマンスを維持し、システムの可用性を確保し、サプライチェーンプラットフォームをエンタープライズシステムと統合し、データと分析を管理し、複雑なサプライチェーンネットワーク全体にわたる継続的なアップグレードと業務レジリエンスをサポートするのに役立ちます。
マネージド・サプライチェーン・アプリケーション・サービス市場は、サービスモデル別(マネージド・アプリケーション・モニタリングおよびパフォーマンス管理、マネージド・アプリケーション・メンテナンスおよびアップグレード、マネージド統合およびAPIオペレーション、マネージド・データおよび分析オペレーション、マネージド・アプリケーション・セキュリティおよび災害復旧、マネージド・プラットフォームおよびホスティングオペレーション)、アプリケーション機能別(サプライチェーン計画、調達およびサプライヤー管理、倉庫および履行管理、輸送および物流管理、注文管理およびオムニチャネル履行、サプライチェーン可視性およびコントロールタワー管理、貿易およびコンプライアンス管理)、展開モデル別(クラウドベース、オンプレミス、ハイブリッド)、組織規模別(大企業、中小企業)、業種別(製造業、小売・eコマース、食品・飲料、ヘルスケアおよびライフサイエンス、自動車、物流・輸送、エネルギーおよびユーティリティ、政および公共セクター)、地域別(北米、南米、欧州、アジア太平洋、中東、アフリカ)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| マネージド・アプリケーション・モニタリングおよびパフォーマンス管理 |
| マネージド・アプリケーション・メンテナンスおよびアップグレード |
| マネージド統合およびAPIオペレーション |
| マネージド・データおよび分析オペレーション |
| マネージド・アプリケーション・セキュリティおよび災害復旧 |
| マネージド・プラットフォームおよびホスティングオペレーション |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| 製造業 |
| 小売・eコマース |
| 食品・飲料 |
| ヘルスケアおよびライフサイエンス |
| 自動車 |
| 物流・輸送 |
| エネルギーおよびユーティリティ |
| 政府および公共セクター |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリアおよびニュージーランド | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| その他のアフリカ |
| サービスモデル別 | マネージド・アプリケーション・モニタリングおよびパフォーマンス管理 | |
| マネージド・アプリケーション・メンテナンスおよびアップグレード | ||
| マネージド統合およびAPIオペレーション | ||
| マネージド・データおよび分析オペレーション | ||
| マネージド・アプリケーション・セキュリティおよび災害復旧 | ||
| マネージド・プラットフォームおよびホスティングオペレーション | ||
| 展開モデル別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| 業種別 | 製造業 | |
| 小売・eコマース | ||
| 食品・飲料 | ||
| ヘルスケアおよびライフサイエンス | ||
| 自動車 | ||
| 物流・輸送 | ||
| エネルギーおよびユーティリティ | ||
| 政府および公共セクター | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリアおよびニュージーランド | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| その他のアフリカ | ||
ポートで回答される主要な質問
マネージド・サプライチェーン・アプリケーション・サービス市場の規模はどのくらいですか?
マネージド・サプライチェーン・アプリケーション・サービス市場は、2026年の6.42 ビリオン 米ドルから2027年には7.24 ビリオン 米ドルへ、さらに2032年までに13.34 ビリオン 米ドルへと拡大し、CAGR 13.01%を記録する見込みです。需要は、初期ソフトウェア展開が完了し新しいビジネス要件が導入された後も必要なクラウドアプリケーション、統合、運用コントロールの継続的なサポートから生まれています。
マネージド・サプライチェーン・アプリケーション・サービスをリードするサービスモデルはどれですか?
マネージド・アプリケーション・モニタリングおよびパフォーマンス管理は2026年の収益シェアの23.14%でリードしており、2032年にかけてCAGR 14.21%で拡大する見込みです。接続されたサプライチェーンシステムのパフォーマンスベースラインと対応プロセスを作成し、顧客が計画、履行、生産、輸送全体の日常業務を混乱させる前に技術的な問題に対処できるようにします。
クラウド展開がマネージド・サプライチェーン・アプリケーションにとって重要な理由は何ですか?
クラウドベースの展開は2026年の収益の71.39%を占め、サブスクリプション価格設定と継続的な運用サポートニーズに支えられてCAGR 13.62%で成長する見込みです。また、顧客が計画、実行、マルチエンタープライズコラボレーション環境全体で追加のパートナー、データフィード、運用アプリケーションを接続するにつれて、継続的なアップグレード、統合、ユーザー管理サポートも必要とします。
最も急速に拡大している顧客グループはどれですか?
中小企業は、サブスクリプションモデルがマネージド計画・実行ツールへのアクセス障壁を下げるにつれて、2032年にかけてCAGR 13.38%を記録する見込みです。マネージドプロバイダーは、これらの企業に計画、統合、モニタリング、セキュリティのための大規模な内部チームを構築することなく専門的なスキルへのアクセスを提供し、限られたリソースをコアビジネス業務に集中させることができます。
最も強い成長見通しを持つ業種はどれですか?
物流・輸送は、配送パフォーマンスに紐づいた最新の運用データとサポートを必要とするため、2032年にかけてCAGR 14.37%で成長する見込みです。プロバイダーは、キャリア、ルート、施設、顧客配送コミットメント全体で輸送キャパシティとサービス条件が変化するにつれて変更しなければならないキャリアデータ、輸送例外、ルート関連アプリケーションワークフローの管理を支援します。
最も高い予測成長率を持つ地域はどこですか?
アジア太平洋地域は、製造業のデジタル化、物流近代化、新しい生産キャパシティに支えられて、2032年にかけてCAGR 13.98%で拡大する見込みです。需要は、製造ネットワークと物流インフラが発展続ける中で、それぞれ独自のサプライチェーン・アプリケーションと統合要件を持つ中国、インド、日本、東南アジアの製造拠点全体の活動を反映しています。