
- アジア
- アジア太平洋
- アメリカ合衆国
- アラブ首長国連邦
- アルゼンチン
- アルメニア
- イギリス
- イタリア
- イラク
- インド
- インドネシア
- ウクライナ
- エジプト
- エストニア
- オーストラリア
- オランダ
- カザフスタン
- カナダ
- カンボジア
- コロンビア
- サウジアラビア
- シンガポール
- スウェーデン
- スペイン
- スリランカ
- スロバキア
- タイ
- チェコ
- チリ
- ドイツ
- トルコ
- ナイジェリア
- ニュージーランド
- ハンガリー
- バングラデシュ
- フィリピン
- ブラジル
- フランス
- ベトナム
- ペルー
- ポーランド
- ミャンマー
- メキシコ
- モロッコ
- ヨーロッパ
- ヨルダン
- ラオス
- ロシア
- 香港
- 中国
- 中東とアフリカ
- 南アフリカ
- 南アメリカ
- 日本
- 北米
Mordor Intelligenceによるマレーシア フレート・物流市場分析
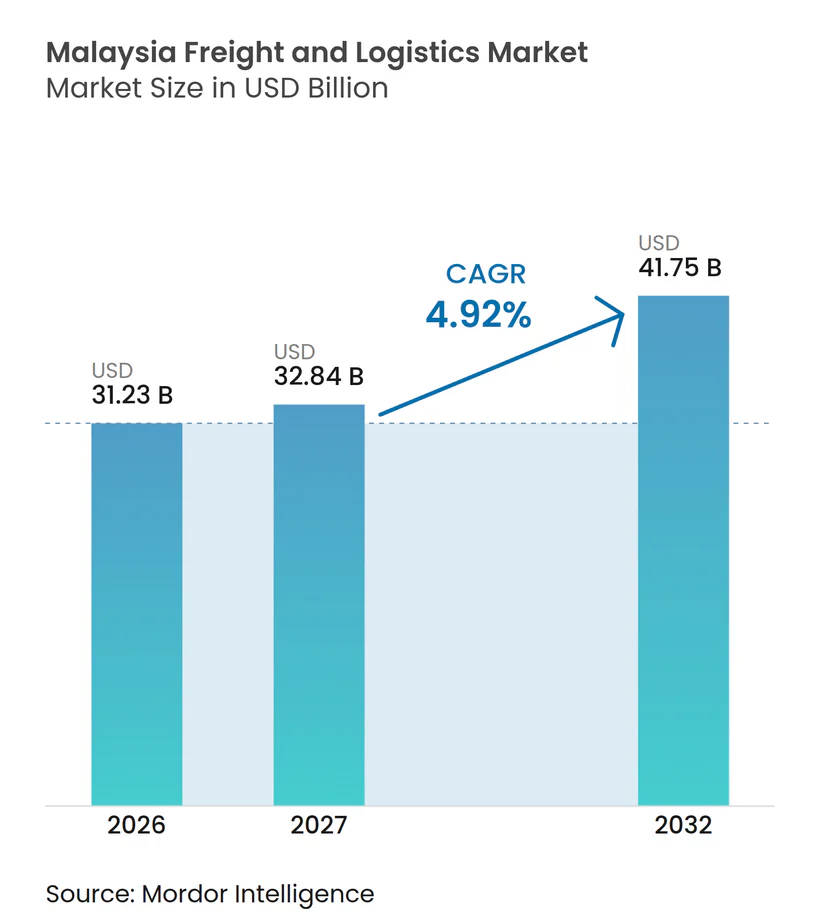
マレーシア フレート・物流市場規模は、2026年の31.23 ビリオン 米ドルおよび2027年の32.84 ビリオン 米ドルから、2032年までに41.75 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 4.92%を記録すると予測されています。
マレーシアの製造業とオンライン小売業はーゴ需要を支えており、半導体組立は生産と顧客への引き渡しの調整を必要とします。地域貿易は国境を越えたサービス機会を生み出しており、原産地書類の調整は、適格なマレーシア輸出品の優遇措置を申請する仕向地輸入業者にとって重要です。ただし、クラン港周辺の混雑と労働力の確保は、フリートが確実に対応できる納期コミットメントを制約する可能性があります。自動化倉庫と全国小包ネットワークは、取り扱いとカバレッジの課題に対応しています。クラン港アプローチで待機するハウレージ・フリートはスロット逸失リスクにさらされているため、独自の保管・仕分け能力を保有するプロバイダーは、製造業とオンライン小売需要を継続的な契約に転換するうえで有利な立場にあります。
主要レポートのポイント
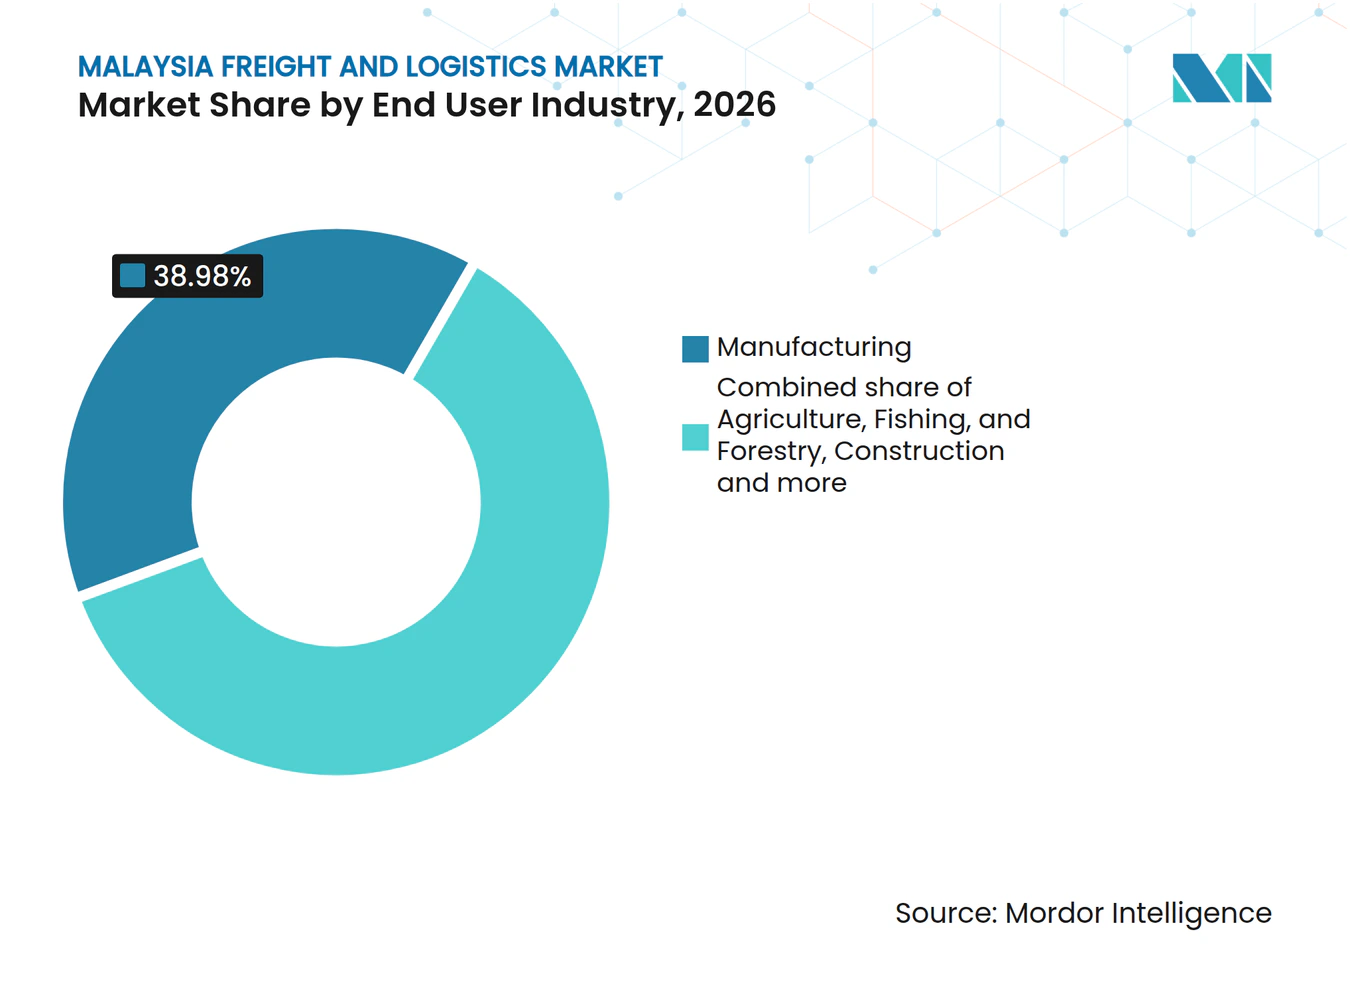
- エンドユーザー産業別では、製造業が2026年のマレーシア フレート・物流市場規模において38.98%のシェアを占め、卸売・小売業は2027年から2032年にかけてCAGR 5.28%で最も速く成長するセグメントと予測されています。
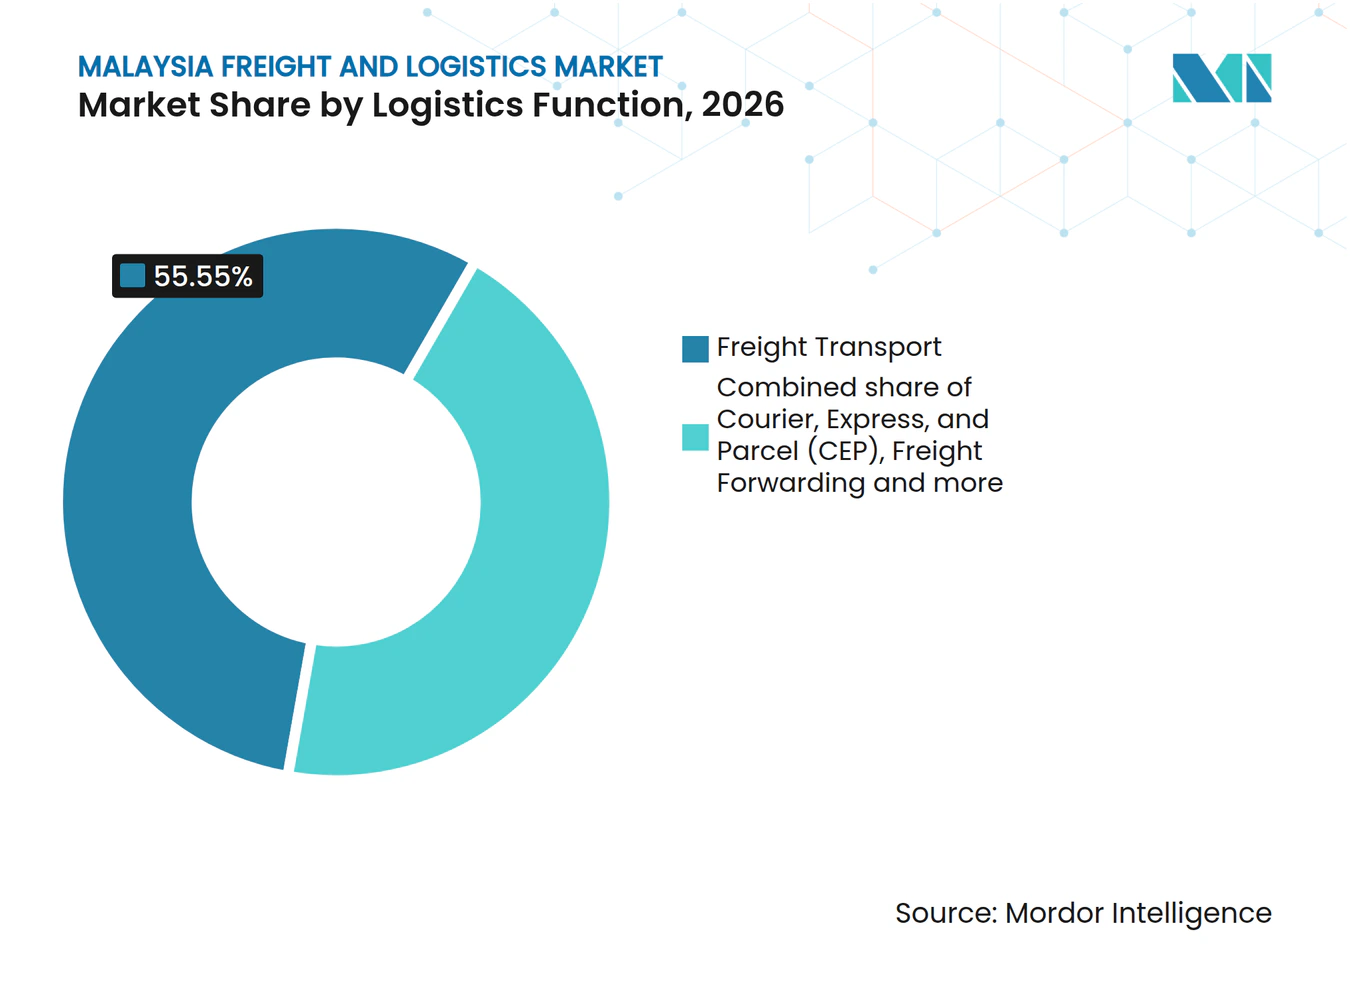
- 物流機能別では、フレート輸送が2026年のレーシア フレート・物流市場シェアの55.55%をリードし、宅配便・エクスプレス・小包(CEP)は2027年から2032年にかけてCAGR 5.62%で最も速く成長すると予測されています。
- 地理的には、マレー半島が2024年にリーディングポジションを維持し、クラン港が2025年に重要なコンテナゲートウェイを提供しています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| B2Cオンライン小売取引量の爆発的増加 | +1.8% | 全国 | 短期(2年以内) |
| 外国直接投資主導の製造業生産高の急増 | +1.6% | 全国 | 短期(2年以内) |
| 政府の大型プロジェクト(東海岸鉄道リンク、パン・ボルネオ・ハイウェイ) | +1.4% | サバ州、クランタン州、トレンガヌ州、パハン州、セランゴール | 中期(2〜4年) |
| RCEP主導の国境を越えた貿易フロー | +1.2% | 全国 | 短期(2年以内) |
| 認定ハラール物流への需要増加 | +0.4% | 全国 | 中期(2〜4年) |
| ワクチン・生物製剤向けコールドチェーンの整備 | +0.3% | クアラルンプール国際空港 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
B2Cオンライン小売取引量の爆発的増加
物理的商品のオンライン販売業者は、セール・イベントに集中した需要を吸収できるフルフィルメントを必要としています。マレーシアのインターネット小売販売指数は2025年9月に前年比9.5%増加しました。マレーシア統計局(DOSM)は、オンラインセールイベントが消費者需要を刺激し、主要なオンライン小売プラットフォーム全体で取引量が増加したと報告しています。商品注文の場合、その集中度は利用可能な能力のタイミングを重要にします。なぜなら、同時に生成された注文は同時にフルフィルメントに入る必要があるからです。DOSMが引用した9.9のオンラインセールイベントによって生成された物理的商品注文のための一時的な仕分けおよび発送シフトは、閑散期に同じ能力をコミットすることなくピーク需要対応できます。
外国直接投資主導の製造業生産高の急増
工場生産高の増加は、生産への供給と完成品の買い手への輸送に関連するフレート業務を増加させます。マレーシアの製造業生産高は2026年8月に前年比7.4%増加し、7月の6.4%に続いており、8月の数値は暫定値です。[1] 製造業はまた、2026年第2四半期末時点でマレーシアの累積外国直接投資残高の34.5%を占めていました。集荷・発送コミットメントを工場の生産スケジュールに結びつけることで即時のフレート需要に対応しつつ、投資残高は確立された製造業顧客基盤を示しています。
政府の大型プロジェクト(東海岸鉄道リンク、パン・ボルネオ・ハイウェイ)
大型輸送プロジェクトは、建設供給と実現を意図したネットワークを通じて、2つの異なる物流機会を生み出します。マレーシア・レール・リンクは、東海岸鉄道リンクの建設が2026年8月時点で95.41%完了したと報告しました。マレーシアの公共事業大臣も、2026年8月25日時点でサバ州パン・ボルネオ・ハイウェイ第1フェーズの35パッケージのうち31が実施中であると報告しました。進行中のハイウェイ工事は建設物流プロバイダーに近い将来のサービス機会を与え、一方で進捗した鉄道プロジェクトは将来のフィーダー接続に向けた別のケースを生み出します。これらの異なる段階は、建設カーゴと運営ネットワーク需要を区別する段階的なコミットメントを支持します。使用可能な鉄道接続は、フィーダー能力がフレートのサービスを開始できる時点であるため、展開には建設の進捗だけでなく運営マイルストーンも必要です。
RCEP主導の国境を越えた貿易フロー
マレーシアのRCEP市場向け商品輸出額は、2026年1月から7月にかけて前年比19.7%増加しました。適格な原産品については、輸出業者はMITIを通じてRCEP様式証明書を申請し、認定承認輸出業者は原産地申告を完成させることができます。仕向地では、RCEP優遇措置を申請する輸入業者は、協定の例外が適用されない限り、申告時に産地ステータスを申告し、RCEP様式証明書または承認輸出業者申告のいずれかの有効な証明を保持する必要があります。輸出向けフォワーダーは、適格な荷物の物理的な移動と原産地書類の調整を組み合わせることで、成長する貿易関係に関税優遇への条件付きアクセスに結びついたサービス提案を提供できます。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 港湾とラストマイルの混雑 | -0.8% | クランおよびクラン港 | 短期(2年以内) |
| 慢性的なトラック運転手不足 | -0.6% | クラン港およびペナン港 | 中期(2〜4年) |
| 国内カボタージュ政策による沿岸海運の制限 | -0.3% | サラワク州、サバ州、マレー半島 | 短期(2年以内) |
| ユーロV排出規制計画、設備投資の圧迫 | -0.2% | 全国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
港湾とラストマイルの混雑
ターミナルの取り扱い能力が利用可能であっても、混雑はフレートサービスの信頼性を低下させる可能性があります。2026年9月4日、マレーシア・ハウリアーズ協会の事務局長は、クランおよびクラン港周辺の混雑によりトラックの移時間が予測不能となり、ターミナル、デポ、配送スロットの逸失リスクがあると述べました。事務局長はまた、交通状況によっては混雑により1回の輸送あたりの燃料使用量が15%から25%増加する可能性があると述べました。この組み合わせは、同一の輸送においてハウリアーに輸送スケジュールの乱れと追加燃料コストをもたらします。スロットの逸失はその後のコミットメントを複雑にし、オペレーターが利用可能なトラックをどれだけ密にスケジュールできるかを制限します。このような状況下で固定配送時間枠を提供するには、予約ごとにより多くの時間が必要となり、フリートが確実に受け入れられる業務量が減少します。
慢性的なトラック運転手不足
利用可能な運転手は、ハウレージ・オペレーターがフリート投資を予定されたカーゴ輸送に転換できるかどうかを決定します。シッピング・アソシエーション・マレーシア会長兼MTTシッピング・アンド・ロジスティクス社共同創業者・マネージング・ディレクターのOoi Lean Hin氏は、2026年8月にマレーシアのトラック業界が能力縮小と運転手不足に直面していると述べました。アンソニー・ロク運輸大臣は2026年3月、労働力不足がクラン港の港湾物流セクターに影響を与えていると述べました。そのゲートウェイに車両を追加しても、それらを運転できる人材の不足は解消できません。ペナン港湾委員会は2025年9月20日、深刻なハウレージ・ドライバー不足に対処するため、政府および港湾パートナーとともにトラック・ハウレージ専門能力向上プログラムを開始しました。資格のある採用者が輸送業務に就けるようになるまで、車両の拡充は使用可能な輸送能力に対する労働力の制約を未解決のままにします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
エンドユーザー産業別:
生産規模と小売補充が需要を形成製造業は2026年のマレーシア フレート・物流市場規模において38.98%のシェアを占めました。同セクターは2025年に240万人を雇用しました。2025年5月22日、Newaysはセランゴール州に高度な半導体組立向け施設を開設し、生産を開始してASMLを最初の顧客としました。製造業は実質的な産業顧客基盤を支えており、Newaysのような施設は、顧客の生産要件に合わせてコンポネントの入荷と完成品の出荷を調整する物流プロバイダーの役割を生み出しています。
卸売・小売業は最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 5.28%が予測されています。卸売、小売、自動車を含む同セクターの数量指数は2026年8月に前年比3.6%上昇しました。[2] 小売業の数量指数は同月に前年比3.8%上昇し、店舗・屋台・市場以外での小売(6.2%)および屋台・市場を通じた小売(5.9%)の成長が貢献チャネルに含まれています。これらの異なる販売チャネルは、在庫拠点を店舗ベースおよび分散した顧客の目的地の両方に接続できる補充サービスのケースを生み出しています。



物流機能別:
輸送規模と小包競争が異なる優先事項を設定フレート輸送は2026年のマレーシア フレート・物流市場シェアの55.55%を占めました。2025年の年次報告書において、スウィフト・グループはTEU量でマレー半島の主要港における最大のハウリアーと自称しました。この港湾ハウレージのポジションは、ゲートウェイと内陸カーゴ拠点の間で標準化されたコンテナ積荷を移動させるための確立された運営基盤を示しています。港湾ハウレージ・ネットワークが内陸区間を完了し、カーゴ所有者にとってゲートウェイアクセスを有用なものにするためには、ターミナルのリリースとトラックの準備が一致する必要があります。
宅配便・エクスプレス・小包(CEP)は最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 5.62%が予測されています。POS Malaysia Bhdは2025年にオンライン小売主導で強い小包量を報告しましたが、競争条件が一部の利益を相殺しました。この条件は、追加の荷物を引き付けることとは別に、小包活動を商業的な収益に転換することを独立した課題にしています。倉庫保管・貯蔵については、Maerskが2025年11月5日にシャー・アラム・メガ・ディストリビューション・センターを開設し、消費財、食品・飲料、履物、アパレル向けに100,000パレットポジションを提供することでマルチクライアント能力を追加しました。このような共有保管は、消費財・アパレルの荷送人に対して、倉庫全体を自社のパレット要件に専用化する代替手段を提供します。

地理的分析
マレー半島 フレート・物流市場
マレー半島は2024年に主要なフレート・物流地域であり、国内のカーゴネットワークにける確立された役割を反映しています。RTMが報告した2026年のロイズ・リスト・ランキングによると、クラン港は2025年に1,513万TEU以上を取り扱いました。DOSMは別途、2025年のクランにおけるコンテナ輸出量を選定されたマレー半島港湾シリーズ内で332万TEUと記録しました。この輸出フローは、輸送プロバイダーに集荷と接続を組織するための実質的なゲートウェイ固有の業務量を提供します。332万の輸出TEUはクラン港の2025年の1,513万TEU以上のスループットの約5分の1に相当するため、総スループットは内陸集荷に利用可能なカーゴの適切な指標とはなりません。
ペナン港は2025年に3,072万メートルトンのカーゴを取り扱い、そのうち輸入が1,844万メートルトン、輸出が1,195万メートルトンでした。ジョホール州では、タンジュン・ペレパス港が2025年に1,403万TEUを取り扱い、マレーシア最大のトランシップメント・ハブと自称しました。[3] ペナンの輸出入プロファイルは、地域のサプライチェーンに入出するカーゴに関する物流提案を支持し、一方でジョホールの例は海運サービス間の接続を強調しています。これらの役割を中心に構築されたサービス契約は、輸出入配送のための内陸受取と積替え調整のための船舶移送という異なる完了ポイントを必要とします。
セランゴール州は2025年にマレーシアの商品輸入の26.3%と商品輸出の17%を占めました。サラワク州は同年、国内商品輸出の6.4%を占めました。これらの貿易プロファイルは異なるサービスミックスを示しており、セランゴール州は両方向で大きなフローを処理し、サラワク州は国内輸出のはるかに小さなシェアを占めています。セランゴール州のオペレーターにとって、輸入を受け取り輸出を発送する企業とゲートウェイを接続することで、双方向配送が有用なサービス設計の優先事項となります。サラワク州の国内輸出額への貢献が小さいことは、輸出サービスへのより選択的なアプローチを支持し、各出発便に利用可能なカーゴにわせた能力コミットメントを行います。
規制の枠組みと見通し
選定された管轄区域は、参入を求める新規の有償道路フレート・オペレーターの観点から比較されています。国家の車両安全要件と州の運送業者ライセンス条件は、その決定の異なる部分に影響します。JPJの速度制限装置ガイドラインは、オフロード車両と移動機械を除き、古輸入車や改造車を含む最大積載重量3,500キログラム超の貨物車両を対象としており、検証書類は検査と許可申請に添付されます。施行フェーズは2025年10月1日、2026年1月1日、2026年7月1日に予定されていました。
規制表
| 意思決定要因 | マレーシア | サバ州 |
|---|---|---|
| 主要機関 | マレーシア道路交通局(JPJ) | サバ州商用車ライセンス委員会(LPKP Sabah) |
| 主要な規制または方向性 | 商用車速度制限装置ガイドライン | 法律第334号および2026年3月31日付ライセンス書類条件 |
| 商業的影響 | 適合速度制限装置の確認または後付けと検証書類の提供 | 地元資本適格性および搭載車両書類要件 |
| 現在の政策の魅力度 | 中 | 低 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
国家の魅力度が「中」と評価されるのは、定義された技術要件がフリートのコンプライアンスを通じて対処できる一方、2026年7月の最終予定フェーズが公表された枠組みの継続性を支持するためです。サバ州は、委員会が契約を持つ申請者に特別免除を付与しない限り、最低70%のサバ州資本要件に直面する新規参入に対して「低」と評価されます。2026年3月31日付の通達は、サバ州およびラブアンのキャリアA車両がJPJサバ州自動車工学部門によって認定された計画またはPG11Aを携行することを要求しています。これらの条件は「変化なし」の方向性を支持しており、サバ州への参入は適格な所有権と認定車両書類に依存しています。
バリューチェーンの段階
バリューチェーンは、カーゴが買い手に向けて移動する際に、ターミナルオペレーター、内陸運送業者、保管プロバイダー、配送ネットワークがどのように収益を得るかを比較しています。Westportsはマレーシアでゲートウェイおよびトランシップメント・ボックスを取り扱うことでコンテナ収益を得ています。その役割は、物理的な引き渡しを通じてカーゴを移動させることで、内陸配送が発生する前にサプライヤー収入を生み出せる理由を示しています。後続の段階における商業的課題は、追加の取り扱い能力が完全な輸送をサポートするよう、これらの引き渡しを調整し続けることです。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| ターミナル取り扱い | Westports Holdings Berhadなどの港湾オペレーター | コンテナ取り扱い収益 | 船舶、ヤード、ゲートの動きの調整 | ヤード割り当てを船舶とトラックの時間枠に合わせる |
| 内陸ハウレージ | Swift Haulage Berhadなどの統合ハウリアー | ハウレージおよび陸上輸送サービス収益 | コンテナリリースとトラック発送の一致 | 確認済みリリース時間枠への集荷割り当て |
| 保管・フルフィルメント | TASCO Berhadなどの倉庫オペレーターおよびPOS Malaysia Bhdなどのフルフィルメント・プロバイダー | 倉庫・フルフィルメントサービス収入 | 顧客利用前のスペースコミット | 契約使用量に合わせた能力コミットメントの段階的設定 |
| 小包配送 | GDEXグループなどのエクスプレス配送プロバイダー | 配送サービス収入 | 配送範囲とルートあたりの業務量のバランス | 発送を実行可能な地域ルートに統合 |
| 情報源: Mordor Intelligence | ||||
TASCOは2025年度にウェストポート・ロジスティクス・センターに27万平方フィートを追加し、同施設の能力を62万平方フィートに引き上げました。マレーシアはSwift Haulageの2025年度グループ収益の90.9%を占め、グループのサービスカテゴリーにはハウレージ、陸上輸送、倉庫保管、コンテナデポ、フレート・フォワーディングが含まれていました。保管と内陸輸送を組み合わせることで、統合プロバイダーは追加された倉庫能力が顧客によって使用される限り、連続するカーゴの引き渡しで収益を得る範囲を持ちます。
競争環境
市場集中度
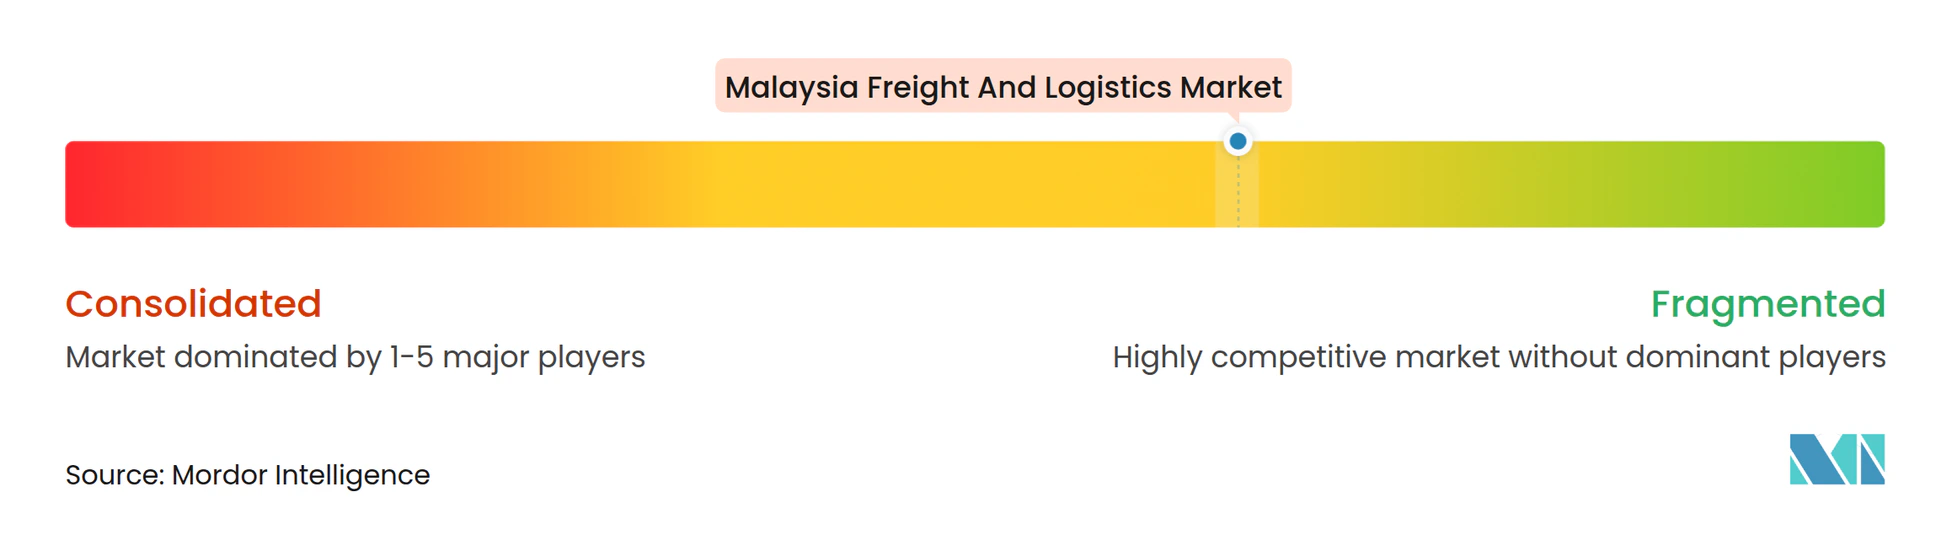
競争は、異なる顧客要件に対応する全国配送ネットワークと契約物流スペシャリストにわたって適度に分散しています。確立された参加者にはPOS Malaysia Bhd、DHL Group、J&T Express、City-Link Express、GDEXグループが含まれます。2026年4月15日、J&T Expressマレーシアはセランゴール州IJMリンバユにて、1日最大400万個の小包に対応することが期待される30エーカーの敷地に計画された仕分けセンター「The Hub」の起工式を行いました。City-Link Expressはマレーシアおよびその他の東南アジア市場で宅配便・物流サービスを提供し、GDEXはシンガポール、インドネシア、ベトナムにも事業を展開するマレーシア拠点のエクスプレス・プロバイダーです。参入者の能力決定は、計画された小包仕分けの規模と専用産業顧客の取り扱い要件を区別する必要があります。
DHLサプライチェーン・マレーシアは2026年1月20日、ジョホール州スナイ空港シティ自由貿易地区のサウス・リージョン・ハブ2での業務を開始しました。DHL GroupのDHLサプライチェーン部門は2025年に、ある多国籍テクノロジー企業をサポートするために22,000平方メートルのペナン倉庫を開設しました。この施設は、自動ケース取り扱いモバイルロボット、グッズ・トゥ・パーソン・ロボティクス、自動保管・取り出しシステムを組み合わせていました。代替サプライヤーは統合された保管とロボット取り扱いワークフローを一致させる必要があるため、同等の倉庫スペースだけでは顧客の取り扱い体制を再現できません。
GDEXグループは、2026年第2四半期対2025年第2四半期の物流セグメント収益の増加を主にマレーシアでの取扱量増加に帰因しました。同セグメントの税引前利益への回帰は、収益増加とコスト最適化の強化に帰因しました。マレーシアのライセンス規則は、ユニバーサルサービス・ライセンシー以外の事業者に対して、郵便サービス条件と宅配便配送基準および料金を公表することを要求しています。宅配便の購入者は、約束された配送基準と提示された料金を並べて比較でき、価格とサービス範囲を同一の選択決定に組み込むことができます。
マレーシア フレート・物流産業のリーダー
-
POS Malaysia Bhd
-
DHL Group
-
J&T Express
-
City-Link Express
-
GDEX Group
- 注:主要企業の掲載順は順位を示すものではありません。
マレーシア フレート・物流市場 このレポートでカバーされる企業
- City-Link Express
- CJ Logistics Corporation
- DHL Group
- DSV A/S (Including DB Schenker)
- FedEx
- FM Global Logistics Holdings Bhd
- GDEX Group
- Hellmann Worldwide Logistics
- Hextar Technologies Solutions Bhd
- J&T Express
- Keretapi Tanah Melayu Bhd
- Kuehne+Nagel
- MMC Corporation Bhd
- NYK (Nippon Yusen Kaisha) Line
- POS Malaysia Bhd
- SF Express (KEX-SF)
- Skynet Worldwide (M) Sdn Bhd
- Taipanco Sdn Bhd
- Tiong Nam Logistics Holdings Bhd
- Arka Bhd
- United Parcel Service of America, Inc. (UPS)
- Xin Hwa Holdings Bhd
最近の産業開発事情 マレーシア フレート・物流市場
- 2026年8月:GDEXベルハドの業績報告書(8月21日承認)は、2026年第2四半期対2025年第2四半期の物流セグメント収益の増加を主にマレーシアでの取扱量増加に帰因しました。
- 2026年8月:DP Worldがジョホール州のジョホール・シンガポール特別経済区内に11,514平方メートルの専用契約物流倉庫を開設しました。
スコープと方法論
セグメンテーション概要
エンドユーザー産業別
| 農業・漁業・林業 |
| 建設業 |
| 製造業 |
| 石油・ガス、鉱業・採石業 |
| 卸売・小売業 |
| その他 |
物流機能別
| 宅配便・エクスプレス・小包(CEP) | 仕向地タイプ別 | 国内 |
| 国際 | ||
| フレート・フォワーディング | 輸送モード別 | 航空 |
| 海上・内陸水路 | ||
| その他 | ||
| フレート輸送 | 輸送モード別 | 航空 |
| パイプライン | ||
| 鉄道 | ||
| 道路 | ||
| 海上・内陸水路 | ||
| 倉庫保管・貯蔵 | 温度管理別 | 非温度管理 |
| 温度管理 | ||
| その他のサービス | ||
| エンドユーザー産業別 | 農業・漁業・林業 | ||
| 建設業 | |||
| 製造業 | |||
| 石油・ガス、鉱業・採石業 | |||
| 卸売・小売業 | |||
| その他 | |||
| 物流機能別 | 宅配便・エクスプレス・小包(CEP) | 仕向地タイプ別 | 国内 |
| 国際 | |||
| フレート・フォワーディング | 輸送モード別 | 航空 | |
| 海上・内陸水路 | |||
| その他 | |||
| フレート輸送 | 輸送モード別 | 航空 | |
| パイプライン | |||
| 鉄道 | |||
| 道路 | |||
| 海上・内陸水路 | |||
| 倉庫保管・貯蔵 | 温度管理別 | 非温度管理 | |
| 温度管理 | |||
| その他のサービス | |||
市場の定義
- 農業・漁業・林業(AFF) - このエンドユーザー産業セグメントは、AFF産業プレイヤーが負担する外部(アウトソーシング)物流支出を捉えています。対象となるエンドユーザープレイヤーは、主に作物の栽培、動物の飼育、木材の収穫、自然の生息地からの魚類・その他動物の収穫、および関連支援活動に従事する事業所です。ここでは、物流サービスプロバイダー(LSP)が、メーカーまたはサプライヤーから生産者への投入物(種子、農薬、肥料、機器、水)の最適かつ継続的な流れと、流通業者・消費者への産出物(農産物、農業製品)のスムーズな流れのための取得、保管、取り扱い、輸送、配送活動において重要な役割を果たしています。これには、輸送または保管される商品の保存期間に応じて必要に応じた温度管理および非温度管理物流の両方が含まれます。
- 建設業 - このエンドユーザー産業セグメントは、建設業プレイヤーが負担する外部(アウトソーシング)物流支出を捉えています。対象となるエンドユーザープレイヤーは、主に住宅・商業ビルの建設・修繕・改修、インフラ、土木工事、土地の区画・開発に従事する事業所です。物流サービスプロバイダー(LSP)は、原材料・機器の在庫管理、時間的制約のある供給、および効果的なプロジェクト管理のためのその他の付加価値サービスを提供することで、建設プロジェクトの収益性向上において重要な役割を果たしています。
- 宅配便・エクスプレス・小包 - 宅配便・エクスプレス・小包サービス(CEP市場とも呼ばれる)は、小型商品(小包・パッケージ)の輸送を専門とする物流・郵便サービスプロバイダーを指します。これは(1)70キログラム/154ポンド未満の重量の荷物・小包・パッケージ、(2)企業顧客パッケージ(企業間取引(B2B)および企業消費者間取引(B2C))および個人顧客パッケージ(C2C)、(3)非エクスプレス小包配送サービス(標準および繰延)およびエクスプレス小包配送サービス(日付指定エクスプレスおよび時間指定エクスプレス)、(4)国内および国際小包の全体的な市場規模(米ドル)と市場数量(小包数)を捉えています。
- 人口統計 - 総アドレス可能市場需要を分析するために、人口成長と予測が研究・提示されています。これは、性別(男性/女性)、開発地域(都市/農村)、主要都市などのカテゴリー別の人口分布と、人口密度や最終消費支出(成長率およびGDP比%)などの主要パラメーターを表しています。このデータは、需要・消費支出の変動と潜在的需要の主要ホットスポット(都市)の評価に使用されています。
- 輸出トレンドと輸入トレンド - 経済の全体的な物流パフォーマンスは、その貿易パフォーマンス(輸出と輸入)と正の有意な(統計的)相関があります。したがって、この産業トレンドでは、研究対象地域(レポートのスコープに応じた国または地域)の貿易総額、主要商品・商品グループ、主要貿易パートナーが、主要な貿易・物流インフラ投資と規制環境の影響とともに分析・提示されています。
- フレート・フォワーディング - フレート・フォワーディング(ここでは貨物輸送手配(FTA)産業を指す)は、荷送人と運送業者の間でフレートの輸送を手配・追跡することを主な業務とする事業所を含みます。対象となる物流サービスプロバイダー(LSP)は、フレート・フォワーダー、NVOCC、通関業者、海上輸送代理店です。フレート・フォワーディングのその他セグメントは、通関・通関手続き活動、フレート関連書類の作成、商品の混載・分割、カーゴ保険・コンプライアンス、倉庫保管・貯蔵の手配、荷送人との連絡、道路鉄道などその他の輸送モードによるフレート・フォワーディングなどのFTA付加価値サービスを通じて得られる収益を捉えています。
- フレート価格トレンド - 輸送モード別フレート価格(米ドル/トンキロ)が、レビュー期間にわたってこの産業トレンドに提示されています。このデータは、インフレ環境、貿易への影響、フレート回転量(トンキロ)、輸送モードセグメント別フレート・物流市場需要、ひいては全体的なフレート・物流市場規模の評価に使用されています。
- フレートトン数トレンド - 輸送モード別フレートトン数(商品の重量(トン))が、レビュー期間にわたってこの産業トレンドに提示されています。このデータは、フレート輸送市場規模を評価するための、平均輸送距離(キロメートル)、フレート量(トンキロ)、フレート価格(米ドル/トンキロ)以外のパラメーターの一つとして使用されています。
- フレート輸送 - フレート輸送とは、国内(国内)または国境を越えて(国際)、原産地から目的地まで商品(原材料・最終品・中間品・完成品(固体・液体の両方を含む))を輸送するための物流サービスプロバイダー(アウトソーシング物流)の雇用を指します。
- フレートと物流 - フレート輸送(フレート輸送)の外部支出(またはアウトソーシング)、代理人を通じたフレート輸送の手配(フレート・フォワーディング)、倉庫保管・貯蔵(温度管理または非温度管理)、CEP(国内または国際宅配便・エクスプレス・小包)、および道路、鉄道、海上、航空、パイプラインなど1つ以上の輸送モードを通じた国内(国内)または国境を越えた(国際)原産地から目的地までの商品(原材料または完成品(固体・液体の両方を含む))の輸送に関わるその他の付加価値物流サービスがフレート・物流市場を構成します。
- 燃料価格 - 燃料価格の急騰は物流サービスプロバイダー(LSP)に遅延と混乱をもたらす可能性があり、一方で燃料価格の下落は短期的な収益性の向上と消費者に最良の取引を提供するための市場競争の激化をもたらす可能性があります。したがって、燃料価格の変動がレビュー期間にわたって研究・提示され、その原因と市場への影響が示されています。
- 経済活動別GDP分布 - 研究対象地域(レポートのスコープに応じた国または地域)の名目国内総生産とその主要経済セクター別分布が、この産業トレンドで研究・提示されています。GDPは物流産業の収益性と成長に正の相関があるため、このデータは物流需要への主要な貢献セクターを分析するための産業連関表・供給使用表と組み合わせて使用されています。
- 経済活動別GDP成長 - 研究対象地域(レポートのスコープに応じた国または地域)の主要経済セクター別名目国内総生産の成長が、この産業トレンドに提示されています。このデータは、すべての市場エンドユーザー(ここで考慮される経済セクター)からの物流需要の成長を評価するために活用されています。
- インフレ - 卸売物価インフレ(生産者価格指数の前年比変化)と消費者物価インフレの両方の変動が、この産業トレンドに提示されています。このデータは、インフレ環境を評価するために使用されており、サプライチェーンの円滑な機能において重要な役割を果たし、タイヤ価格、運転手の賃金・福利厚生、エネルギー・燃料価格、メンテナンスコスト、通行料、倉庫賃料、通関手数料、フォワーディング料金、宅配便金などの物流運営コスト要素に直接影響を与え、ひいては全体的なフレート・物流市場に影響を与えます。
- インフラ - インフラは経済の物流パフォーマンスにおいて重要な役割を果たすため、道路延長、路面カテゴリー別道路延長分布(舗装対未舗装)、道路分類別道路延長分布(高速道路対幹線道路対その他の道路)、鉄道延長、主要港湾でのコンテナ取扱量、主要空港でのトン数取扱量などの変数が分析・提示されています。
- 主要産業トレンド - 「主要産業トレンド」と題されたレポートセクションには、市場規模の推計と予測をより適切に分析するために研究されたすべての主要変数・パラメーターが含まれています。すべてのトレンドは、研究対象地域(レポートのスコープに応じた国または地域)のデータポイント(時系列または最新の利用可能なデータポイント)の形式で、簡潔な市場関連コメンタリーとともに提示されています。
- 主要戦略的動向 - 競合他社との差別化または一般的な戦略として企業が取る行動は、主要戦略的動向(KSM)と呼ばれます。これには(1)合意、(2)拡大、(3)財務再編、(4)合併・買収、(5)パートナーシップ、(6)製品革新が含まれます。市場の主要プレイヤー(物流サービスプロバイダー、LSP)が選定され、そのKSMが研究・提示されています。
- 定期船二国間接続性指数 - これは、ある国のペアがグローバルな定期船ネットワークへの統合レベルを示し、二国間貿易の決定において重要な役割を果たし、ひいては国とその周辺地域の繁栄に貢献する可能性があります。したがって、レポートのスコープに応じた国・地域に接続された主要経済圏が分析され、「定期船接続性」産業トレンドに提示されています。
- 定期船接続性 - この産業トレンドは、海上輸送セクターの状況に基づいたグローバル海運ネットワークへの接続状態を分析します。レビュー期間にわたって、研究対象地域(レポートのスコープに応じた国・地域)の定期船接続性、二国間海運接続性、港湾定期船接続性指数の分析が含まれます。
- 定期船接続性指数 - これは、海上輸送セクターの状況に基づいて、国がグローバル海運ネットワークにどれだけ接続されているかを示します。海上輸送セクターの5つの構成要素に基づいています:(1)ある国にサービスを提供する海運会社の数、(2)これらのサービスで使用される最大船舶のサイズ(TEU)、(3)ある国を他の国に接続するサービスの数、(4)ある国に配備された船舶の総数、(5)それらの船舶の総能力(TEU)。
- 物流パフォーマンス - 物流パフォーマンスと物流コストは貿易の根幹であり、貿易コストに影響を与え、国々がグローバルに競争できるようにします。物流パフォーマンスは、市場全体で採用されたサプライチェーン管理戦略、政府サービス、投資・政策、燃料・エネルギーコスト、インフレ環境などに影響されます。したがって、この産業トレンドでは、研究対象地域(レポートのスコープに応じた国・地域)の物流パフォーマンスがレビュー期間にわたって分析・提示されています。
- 主要トラックサプライヤー - トラックブランドの市場シェアは、地理的嗜好、トラックタイプのポートフォリオ、トラック価格、国内生産、トラック修理・メンテナンスサービスの普及、顧客サポート、技術革新(電気自動車、デジタル化、自律走行トラックなど)、燃費効率、ファイナンスオプション、年間メンテンスコスト、代替品の入手可能性、マーケティング戦略などの要因に影響されます。したがって、主要トラックブランドのトラック販売量の分布(調査基準年のシェア%)と現在の市場シナリオおよび予測期間にわたる市場予測に関するコメンタリーが、この産業トレンドに提示されています。
- 製造業 - このエンドユーザー産業セグメントは、製造業プレイヤーが負担する外部(アウトソーシング)物流支出を捉えています。対象となるエンドユーザープレイヤーは、主に材料または物質の化学的、機械的または物理的変換を行い新製品を製造することに従事する事業所です。物流サービスプロバイダー(LSP)は、サプライチェーン全体での原材料のスムーズな流れを維持し、完成品の流通業者またはエンドカスタマーへの適時配送を可能にし、ジャストインタイム製造のために顧客への原材料の保管・供給において重要な役割を果たしています。
- 海上フリートの積載能力 - 海上フリートの積載能力は、経済の海上インフラと貿易の発展状態を示します。生産量、国際貿易、主要エンドユーザー産業、海上接続性、環境規制、港湾インフラ開発への投資、港湾コンテナカーゴ取り扱い能力などの要因に影響されます。この産業トレンドは、研究対象地域(レポートのスコープに応じた国・地域)のレビュー期間にわたって、コンテナ船、タンカー、バルクキャリア、一般貨物船などの船種別海上フリート積載能力と影響要因を表しています。
- 輸送モードシェア - フレートの輸送モードシェアは、輸送モードの生産性、政府規制、コンテナ化、輸送距離、温度管理要件、商品の種類、国際貿易、地形、配送速度、輸送重量、バルク輸送などの要因に影響されます。また、トン数(トン)によるモードシェアとフレート回転量(トンキロ)によるモードシェアは、輸送の平均距離、経済で輸送される主要商品グループの重量、輸送回数によって異なります。この産業トレンドは、調査基準年の輸送モード別フレート輸送の分布(トンおよびトンキロ)を表しています。
- 石油・ガス、鉱業・採石業 - このエンドユーザー産業セグメントは、採掘産業プレイヤーが負担する外部(アウトソーシング)物流支出を捉えています。対象となるエンドユーザープレイヤーは、石炭や鉱石などの天然産出固体鉱物、原油などの液体鉱物、天然ガスなどのガスを採掘する事業所です。物流サービスプロバイダー(LSP)は上流から下流までのすべてのフェーズをカバーし、機械、掘削機器、採掘鉱物、原油・天然ガス、精製・加工製品の輸送において重要な役割を果たしています。
- その他エンドユーザー - その他エンドユーザーセグメントは、金融サービス(銀行・金融サービス・保険)、不動産、教育サービス、医療、専門サービス(管理、廃棄物管理、法律、建築、エンジニアリング、デザイン、コンサルティング、科学的研究開発)が負担する外部(アウトソーシング)物流支出を捉えています。物流サービスプロバイダー(LSP)は、必要な機器や資源の輸送、機密書類・ファイルの発送、医療用品・消耗品(手術用品・器具(手袋、マスク、注射器、機器を含む))の移動など、これらの産業への/からの物資・書類の確実な移動において重要な役割を果たしています。
- その他のサービス - その他のサービスセグメントは、(1)道路、鉄道、航空、海上・内陸水路によるフレート輸送の付加価値サービス(VAS)、(2)海上カーゴ輸送のVAS(港湾・桟橋などのターミナル施設の運営、水路閘門の運営、航行、水先案内・係留活動、はしけ輸送、サルベージ活動、灯台活動、その他の雑多な支援活動)、(3)陸上フレート輸送のVAS(鉄道駅、貨物取り扱い施設などのターミナル施設の運営、鉄道インフラの運営、入換・操車、牽引・道路支援、輸送目的のガス液化、その他の雑多な支援活動)、(4)航空カーゴ輸送のVAS(航空ターミナル、空港・航空交通管制活動、飛行場での地上サービス活動、滑走路メンテナンス、航空機の検査・フェリー・メンテナンス・テスト、航空機燃料補給サービス、その他の雑多な支援活動などのターミナル施設の運営)、(5)倉庫保管・貯蔵サービスのVAS(穀物サイロ、一般商品倉庫、冷蔵倉庫、貯蔵タンクなどの運営、外国貿易地域での商品保管、急速冷凍、輸送のための商品の木箱詰め、輸送のための商品の梱包・準備、ラベリング・パッケージへの印刷、キット組立・梱包サービス、その他の雑多な支援活動)、(6)宅配便・エクスプレス・小包サービスのVAS(集荷、仕分け)を通じて得られる収益を捉えています。
- 港湾の寄港と実績 - 港湾のパフォーマンスは、経済のフレート移動、貿易、グローバル接続性、成功した成長戦略、生産・流通システムへの投資魅力に不可欠であり、GDP、雇用、一人当たり所得、産業成長に影響を与えます。したがって、港湾内での船舶の滞在中央値時間、港湾に入港する船舶の平均船齢・サイズ・カーゴ積載能力・コンテナ積載能力、寄港回数、コンテナ港湾スループットなどの港湾パフォーマンスパラメーターが分析・提示されています。
- 港湾定期船接続性指数 - これはグローバルな定期船ネットワークにおける港湾の位置を反映しており、指数の値が高いほど接続性が良好であることを示します。効率的で接続性の高い港湾は(1)輸送コストの最小化、サプライチェーンの連携、国際貿易の支援に貢献し、(2)生産者が国内外の市場での可能性をより良く活用できるようにすることで規模の経済と専門知識の発展を促進します。したがって、レポートのスコープに応じた国・地域の戦略的に重要な主要港湾が分析され、「定期船接続性」産業トレンドに提示されています。
- 港湾スループット - これは港湾が年間に取り扱うカーゴの量または船舶の数を反映しています。(1)カーゴトン数、(2)コンテナTEU、(3)船舶寄港に関連付けることができます。総コンテナ取扱量(TEU)の観点での港湾スループットが「港湾の寄港と実績」産業トレンドに提示されています。
- 生産者物価インフレ - これは生産者の観点からのインフレを示し、一定期間にわたる産出物に対して受け取る平均販売価格を示します。生産者価格指数の年間変化(前年比)は「インフレ」産業トレンドで卸売物価インフレとして報告されています。卸売物価指数(WPI)は最も包括的な方法で動的な価格変動を捉えるため、政府、銀行、産業、ビジネス界で広く使用されており、貿易、財政、その他の経済政策の策定において重要とみなされています。このデータは、インフレ環境をより良く理解するために消費者物価インフレと組み合わせて使用されています。
- セグメント別収益 - セグメント別収益は、市場の主要プレイヤー全員について三角測量または計算・提示されています。これは、研究対象地域(レポートのスコープに応じた国または地域)において、調査基準年に企業が得たフレート・物流市場固有の収益を指します。年次報告書、ウェブページで企業が報告した財務情報、サービスポートフォリオ、従業員数、フリート規模、投資、進出国数、主要関心経済圏などの主要パラメーターの研究・分析を通じて計算されます。財務開示が乏しい企業については、D&B Hoovers、Dow Jones Factivaなどの有料データベースが利用され、産業・専門家とのインタラクションを通じて検証されます。
- 輸送・保管セクターGDP - 輸送・保管セクターGDPの価値と成長は、フレート・物流市場規模と直接的な関係があります。したがって、この変数はレビュー期間にわたって研究・提示され、価値(米ドル)およびGDP総額に対するシェア%として、投資、発展、現在の市場シナリオに関する簡潔で関連性の高いコメンタリーとともに提示されています。
- オンライン小売産業のトレンド - インターネット接続の強化とスマートフォン普及率の急上昇、可処分所得の増加が相まって、世界的にオンライン小売市場の驚異的な成長をもたらしました。オンライン購買者は注文の迅速かつ効率的な配送を求めており、特にオンライン小売フルフィルメントサービスを中心に物流サービスへの需要増加につながっています。したがって、研究対象地域(レポートのスコープに応じた国または地域)のオンライン小売産業の商品取引総額(GMV)、過去の成長と予測成長、主要商品グループの内訳が分析・提示されています。
- 製造業のトレンド - 製造業は原材料を完成品に変換することを含み、物流産業は工場への原材料の効率的な流れと製造品の流通業者・消費者への輸送を確保します。両産業の需要と供給は高度に相互連携しており、シームレスなサプライチェーンにとって重要です。したがって、総付加価値(GVA)、GVAの主要製造セクター別内訳、レビュー期間にわたる製造業の成長が分析・提示されています。
- タイプ別トラック輸送フリート規模 - トラックタイプの市場シェアは、地理的嗜好、主要エンドユーザー産業、トラック価格、国内生産、トラック修理・メンテナンスサービスの普及、顧客サポート、技術的破壊(電気自動車、デジタル化、自律走行トラックなど)などの要因に影響されます。したがって、トラックタイプ別トラック保有台数の分布(調査基準年のシェア%)、市場の破壊要因、トラック製造投資、トラック仕様、トラックの使用・輸入規制、予測期間にわたる市場予測が、この産業トレンドに提示されています。
- トラック輸送の運営コスト - トラック輸送会社の物流パフォーマンスを測定・ベンチマークする主な理由は、運営コストを削減し収益性を高めることです。一方、運営コストの測定は、費用を管理し改善の余地を特定するために運営上の変更を行うべきかどうか、またどこで行うべきかを特定するのに役立ちます。したがって、この産業トレンドでは、トラック輸送の運営コストと関連変数(運転手の賃金・福利厚生、燃料価格、修理・メンテナンスコスト、タイヤコストなど)が調査基準年にわたって研究され、研究対象地域(レポートのスコープに応じた国または地域)について提示されています。
- 倉庫保管・貯蔵 - 倉庫保管・貯蔵セグメントは、一般商品、冷蔵、その他の種類の倉庫保管・貯蔵施設の運営を通じて得られる収益を捉えています。これらの事業所は、料金と引き換えに商品を保管し安全に保管する責任を負います。提供する可能性のある付加値サービス(VAS)は「その他のサービス」セグメントの一部とみなされます。ここでのVASとは、顧客の商品の流通に関連する一連のサービスを指し、ラベリング、バルク分割、在庫管理、軽組立、注文入力・フルフィルメント、梱包、ピック・アンド・パック、価格表示・タグ付け、輸送手配が含まれます。
- 卸売・小売業 - このエンドユーザー産業セグメントは、卸売業者と小売業者が負担する外部(アウトソーシング)物流支出を捉えています。対象となるエンドユーザープレイヤーは、主に商品の卸売または小売(一般的に変換なし)に従事し、商品の販売に付随するサービスを提供する事業所です。物流サービスプロバイダー(LSP)は、材料調達、輸送、注文フルフィルメント、倉庫保管・貯蔵、需要予測、在庫管理などの活動をカバーし、生産拠点から流通業者、最終的にエンドカスタマーへの物資と完成品の確実な移動において重要な役割を果たしています。
| キーワード | 定義#テイギ# |
|---|---|
| 軸重 | 車輪付き車両の軸重とは、特定の車軸に接続されたすべての車輪の路面への総重量です。 |
| バックホール | バックホールとは、輸送車両が元の目的地から元の出発地点に戻る移動のことです。 |
| 船荷証券 | 船荷証券とは、運送業者が荷送人に発行する法的文書であり、輸送される商品の種類、数量、目的地を詳述しています。 |
| バンカリング | バンカリングとは、船舶の推進システムを動かすために使用される燃料・軽油を供給するプロセスです(このような燃料はバンカーと呼ばれます)。船内の利用可能なタンク間での燃料の積み込みと分配の物流が含まれます。バンカー(燃料)の取引を行う人はバンカートレーダーと呼ばれます。 |
| バンカリングサービス | バンカリングサービスとは、要求された品質と数量のバンカーを船舶に供給することです。 |
| Cコマース | Cコマース(コラボーティブ・コマース)とは、取引コミュニティ全体にわたる企業の内部人員、ビジネスパートナー、顧客間の電子的に可能なビジネスインタラクションを指します。取引コミュニティは、産業、産業セグメント、サプライチェーン、またはサプライチェーンセグメントである可能性があります。 |
| カボタージュ | ある国に登録された車両による他の国の国内領土での輸送。 |
| カーテージ・エージェント | 航空または海上運送業者が直接サービスを提供していない場所でのフレートの集荷・配送を提供する陸上輸送サービス。 |
| 契約物流 | 契約物流とは、輸送、倉庫保管、注文フルフィルメントなどの物流事項を専門とするサードパーティ企業への資源管理タスクのアウトソーシングを指します。 |
| 宅配便 | メッセージ、パッケージなどの送付に使用されるビジネス。宅配便サービスとは、商品または書類の迅速なドア・ツー・ドアの集荷・配送サービスを指します。国内または国際的なものがあります。このような配送サービスを提供する会社は宅配便会社と呼ばれます。宅配便会社はサービスを提供するために人を雇用します。宅配便サービス会社に雇用されたそのような人は宅配便員と呼ばれます。 |
| クロスドッキング | クロスドッキングとは、入荷配送車両から荷降ろしし、材料を直接出荷配送車両に積み込む物流管理の実践であり、従来の倉庫物流の実践を省略し、時間とコストを節約します。 |
| クロストレード | 第三国に登録された車両によって行われる2つの異なる国間の国際輸送。第三国とは、積載・乗船国および荷降ろし・下船国以外の国です。 |
| 通関 | 指定された手続き(輸入許可証・許可証の提示、輸入関税の支払い、FCCまたはFDA承認などのカーゴの性質に応じた必要書類)を通じてカーゴを税関から解放するための手続き。 |
| 税関封印 | 税関封印とは、税関職員が商品、商業輸送手段、倉庫の不可侵性を確保するために貼付する封印、スタンプ、またはその他の予防手段を意味します。 |
| 危険物 | 危険物(または有害物質またはHAZMAT)には、可燃性液体・固体、ガス(圧縮、液化、加圧溶解)、腐食性物質、酸化性物質、爆発性物質・製品、水と接触すると可燃性ガスを放出する物質、有機過酸化物、毒性物質、感染性物質、放射性物質、その他の雑多な危険物・製品が含まれます。 |
| 直送 | 直送とは、サプライヤーまたは製品所有者から顧客に直接商品を届ける方法です。ほとんどの場合、顧客は製品所有者から商品を注文します。この配送方式は輸送・保管コストを削減しますが、追加の計画と管理が必要です。 |
| ドレイジ | ドレイジとは、海上フレートや航空フレートなどの異なる輸送モードを接続するトラック輸送サービスの一形態です。長距離輸送プロセスの前後に商品を一か所から別の場所に輸送する短距離輸送です。ドレイジトラックは、コンテナ船、保管場所、注文フルフィルメント倉庫、鉄道ヤードなどのさまざまな目的地との間でカーゴを移動させます。通常、ドレイジは短距離でのみ商品を輸送し、1つの都市圏内でのみ運営されます。また、1回のシフトで1人のトラック運転手のみを必要とします。 |
| ドライドッキング | ドライドッキングとは、修理または船舶がサービスヤードに持ち込まれる際に使用される用語です。ドライドッキング中、船体の水没部分を清掃または検査できるよう、船全体が乾燥した陸地に持ち込まれます。 |
| ドライバン | ドライバンとは、外部の要素から積荷を保護するために完全に密閉された半トレーラーの一種です。パレット積み、箱詰め、またはばら積みフレートを運ぶように設計されており、温度管理されておらず(冷蔵「リーファー」ユニットとは異なり)、大型積荷を運ぶことができません(フラットベッドトレーラーとは異なり)。 |
| フィーダリング | 地域内の積載または空のコンテナが長距離海上航海のために「マザーシップ」に移送される輸送サービス。 |
| 最終需要 | 最終需要には、最終使用として消費されるすべての種類の商品(財・サービス)が含まれ、個人消費、政府による消費、資本投資としての企業による消費、輸出が含まれる場合があります。最終使用として消費されるすべての種類の商品(財・サービス)が含まれ、個人消費、政府による消費、資本投資としての企業による消費、輸出が含まれる場合があります。 |
| ファーストマイル配送 | ファーストマイル配送とは、輸送の最初の段階を指します。これは、小包が販売者の倉庫を出発し、宅配便の集荷担当者によって処理または倉庫に持ち込まれる時です。パッケージが郵便局または宅配便のハブに到達すると、仕分けられてさらに輸送され、最終的に顧客の玄関先に届きます。 |
| 財政保管サービス | これは、認可された寄託者が事業の過程において税関当局が定めた条件の下で、関税停止措置の下で物品税対象商品が生産、加工、保管、受領、または発送される、他の施設から明確に分離された施設を意味します。 |
| フラットベッド | 荷物の積み降ろしが容易なように平らに形成された荷台を持ちます。フラットベッドトラックは主に重量物、大型、幅広、繊細でない商品の輸送に使用されます。 |
| フラットベッドトラック | フラットベッドトラックとは、剛性設計のトラックの一種です。荷物の積み降ろしが容易なように平らに形成された荷台を持ちます。フラットベッドトラックは主に機械、建設資材、機器などの重量物、大型、幅広、繊細でない商品の輸送に使用されます。トラックのオープンボディのため、輸送される商品は雨に弱くてはなりません。機能的には、フラットベッドトラックはフラットベッドトレーラーに匹敵します。 |
| フレート輸送時間 | 輸送時間とは、指定された集荷地点から集荷された後、最終目的地に配送されるまでにかかる時間です。 |
| ハラール物流 | これは、消費時点でのハラール製品の完全性を確保するために、シャリア法の原則に従ってフリート管理、保管・倉庫保管、材料取り扱いなどの物流業務を管理するプロセスを指します。 |
| ハウレージ | 商品の商業輸送。 |
| インバウンド物流 | インバウンド物流とは、材料やその他の商品が企業に持ち込まれる方法です。このプロセスには、入荷する供給品の注文、受領、保管、輸送、管理のステップが含まれます。インバウンド物流は、需要と供給の方程式の供給部分に焦点を当てています。 |
| 中間需要 | 中間需要には、資本投資を除く企業に販売される商品、サービス、メンテナンス・修理建設が含まれます。 |
| 国際積載 | 報告国(輸送を行う車両が登録されている国)での商品の積載地と異なる国での荷降ろし地。 |
| 国際荷降ろし | 報告国(輸送を行う車両が登録されている国)での商品の荷降ろし地と異なる国での積載地。 |
| ラストマイル配送 | ラストマイル配送とは、小包が輸送ハブから最終目的地(通常は個人の住居まは小売店)に移動される配送プロセスの最後のステップを指します。 |
| 小口混載(LTL) | 小口混載(LTL)とは、比較的小さな積荷またはフレートの数量に対する輸送サービスです。LTLプロバイダーは、ハブ・アンド・スポークシステムを使用して、複数の異なる企業の積荷と輸送要件をトラックに組み合わせ、商品を目的地に届けます。 |
| 機関車ハウレージ | 機関車牽引の鉱山車両による地下での石炭、鉱石、作業員、材料の輸送。機関車はバッテリー、ディーゼル、圧縮空気、トロリー、またはバッテリー・トロリーやトロリー・ケーブルリールなどの組み合わせで動力を供給される場合があります。 |
| ミルクラン | ミルクランとは、さまざまなサプライヤーから1人の顧客に混載積荷を輸送するために使用される配送方法です。各サプライヤーが1人の顧客のニーズを満たすために毎週トラックを送る代わりに、1台のトラック(または車両)がサプライヤーを訪問してその顧客の積荷を集荷します。この輸送方法は、1台のタンカーが複数の酪農場から牛乳を集荷して牛乳加工会社に配送するという酪農業の慣行からその名前が付けられました。 |
| 多国間混載 | 多国間混載(MCC)は、複数の原産国からのカーゴを統合してフルコンテナロード(FCL)を構築するコスト効率の高いソリューションです。MCCは、複数の国から少量の商品を輸入しているが、より経済的なFCLフレート料金を活用したい企業に最も適しています。 |
| 複合一貫輸送 | 複合一貫輸送または複合一貫輸送とは、複数の輸送モードを必要とする物流・フレートプロセスを指します。 |
| オムニチャネル物流 | オムニチャネル配送とは、顧客がシームレスなワンタッチ統合で複数の販売チャネルから注文を購入・受け取る方法を提供するために企業が取るマルチチャネルアプローチです。方法には次のものが含まれます:1. オンラインで購入し、実店舗で受け取る;2. オンラインで購入し、自宅または別の場所に配送する;3. 店舗で購入し、自宅または別の場所に配送する;4. 倉庫または製造センターから店舗、自宅、または別の場所にドロップシップする;5. オンラインで購入し、店舗またはオンラインで返品する;6. オンラインで購入し、オンラインで返品する。 |
| OOGカーゴ | アウト・オブ・ゲージ(OOG)カーゴとは、大きすぎるために6面の輸送コンテナに積み込めないカーゴです。この用語は、最大40HCコンテナ寸法を超えるすべてのカーゴの非常に大まかな分類です。つまり、長さが12.05メートルを超える、幅が2.33メートルを超える、または高さが2.59メートルを超えるものです。 |
| その他の船舶 | その他の船舶には、液化石油ガス運搬船、液化天然ガス運搬船、パーセル(化学品)タンカー、特殊タンカー、リーファー船、オフショア支援船、タグボート、浚渫船、クルーズ船、フェリー、その他の非カーゴ船が含まれます。 |
| その他の特殊カーゴ | その他の特殊商品には、スリング付き商品(スリングまたは複数のスリングが付いた1つまたは複数のアイテムの商品)、移動ユニット(自走式移動ユニット、非自走式ユニット、展開されていない車両)、大型機器積荷(しばしば大きすぎるまたは重すぎる軽重機械)、電子機器、金融サービス道路フレートなどの追加保護が必要な高価値フレートが含まれます。 |
| アウトソーシングフレート輸送 | 賃貸または報酬のための輸送;報酬のための商品の運送。 |
| パレット | 商品の持上げと積み重ねを容易にするための高床式プラットフォーム。 |
| パートロード | パートロードとは、トラックを部分的にしか満たさない商品を指します。本質的に、輸送量は小口混載(LTL)輸送よりも大きいです。また、輸送はトラックを完全に占有することができません。つまり、その能力はフルトラックロード(FTL)輸送よりもはるかに低いです。 |
| 舗装道路 | 砕石(マカダム)に炭化水素バインダーまたはビチューメン剤、コンクリート、または石畳で舗装された道路。 |
| Qコマース | Qコマース(クイックコマース)とは、通常1時間以内の迅速な配送に重点を置いたオンライン小売の一種です。 |
| 岸壁 | 船舶の積み降ろしのために水辺に沿って、または水中に突き出た石またはコンクリートのプラットフォーム。 |
| リコマース | リコマースとは、以前に所有されていたアイテムをオンラインマーケットプレイスを通じて再利用、リサイクル、または転売する購入者に販売することです。 |
| 逆物流 | 逆物流とは、顧客から販売者または製造者に商品を戻すサプライチェーン管理の一種です。 |
| 道路フレート輸送サービス | 国内(国内)または国境を越えて(国際)、原産地から目的地まで商品(原材料または製造品(固体・液体の両方を含む))を輸送するためのトラック輸送会社の雇用が道路フレート輸送市場を構成します。サービスはフルトラックロードまたは小口混載、コンテナ化または非コンテナ化、温度管理または非温度管理、短距離または長距離である場合があります。 |
| ロールオン・ロールオフカーゴ | ロールオン・ロールオフ(RORoまたはro-ro)船は、自動車、オートバイ、トラック、セミトレーラートラック、バス、トレーラー、鉄道車両などの車輪付きカーゴを運ぶように設計されたカーゴ船であり、自走または自走式モジュラートランスポーターなどのプラットフォーム車両を使用して船に乗り降りします。 |
| スワップボディ | スワップボディ(交換可能なコンテナまたは相互交換可能なユニット)は、道路・鉄道輸送用の標準フレートコンテナの種類の一つです。 |
| タンクバージ | 主に河川・内陸水路を通じて液体、固体、またはガス状の商品・カーゴをバルクでカーゴスペース(またはタンク)に積んで輸送するために建造または改造された非自走式船舶であり、ある内陸水路から別の内陸水路への輸送中に海洋・海上を通じて商品・カーゴを輸送することもあります。輸送される商品・カーゴはタンク内部と直接接触しています。 |
| タウトライナー車両 | タウトライナーとカーテンサイダーは、カーテンサイド型トラック・トレーラーの総称として使用されます。カーテンは上部のランナーと前後の取り外し可能なレール・ポールに恒久的に固定されており、カーテンを引き開けてフォークリフトを側面全体で使用できるため、積み降ろしが容易かつ効率的です。走行のために閉じると、垂直荷重拘束ストラップがトラックベッドの下のロープレールに取り付けられ、両側でトラックベッドとカーテンを接続します。カーテンの両端のウインチがカーテンを張り、これが「タウトライナー」という名前の由来です。これにより、カーテンが風でばたついたり太鼓のように鳴ったりするのを防ぎ、軽い積荷が横にずれるのを防ぐのにも役立ちます。 |
| トランスローディング | トランスローディングとは、最終目的地への途中で商品を一つの輸送モードから別のモード移送することを指す輸送用語です。 |
| 坪 | 35.58平方フィートに等しい日本の面積単位。 |
| 未舗装道路 | 砕石、炭化水素バインダーまたはビチューメン剤、コンクリート、または石畳で舗装されていない安定化基盤を持つ道路。 |
| 船舶管理サービス | 船舶のメンテナンス、修理、清掃、船体・索具・機器の維持管理が含まれます。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅牢な予測方法論を構築するために、ステップ1で特定された変数と要因が利用可能な過去の市場数値に対してテストされます。反復プロセスを通じて、市場予測に必要な変数が設定され、これらの変数に基づいてモデルが構築されます。
- ステップ2:市場モデルの構築: 予測年の市場規模推計は名目値です。インフレは価格設定に含まれておらず、平均販売価格(ASP)は各国の予測期間全体を通じて一定に保たれます。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの判断が、研究対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、研究対象市場の全体像を生成するために、レベルと機能にわたって選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベース・サブスクリプションプラットフォーム




