
IoTエッジおよびインダストリアルAI向けLPDDR5市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.26 十億米ドル |
| 市場規模 (2031) | 3.66 十億米ドル |
| 成長率 (2026 - 2031) | 23.77 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
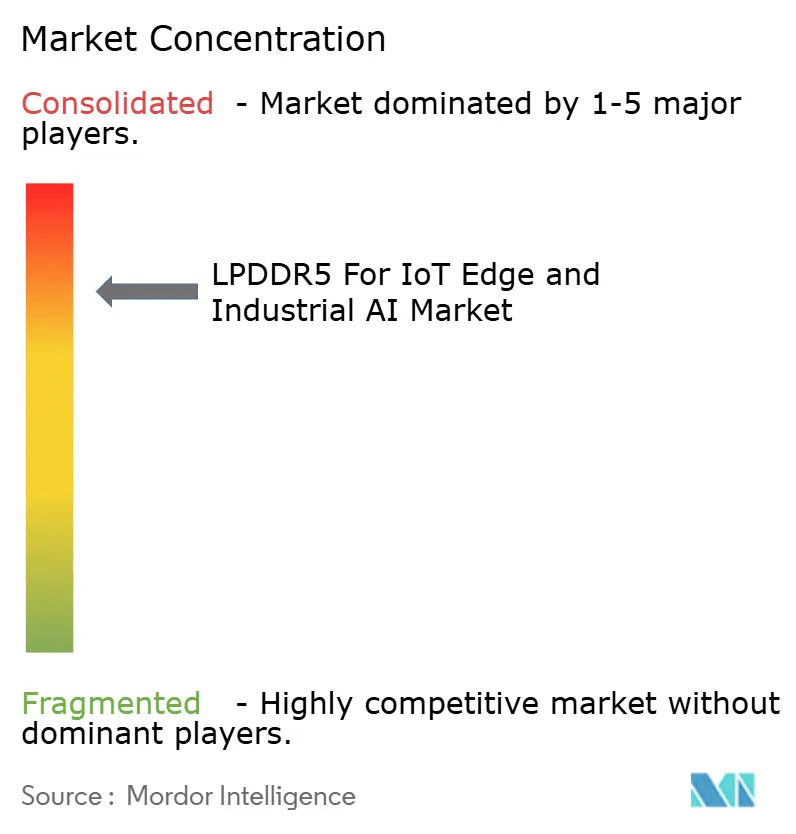
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるIoTエッジおよびインダストリアルAI向けLPDDR5市場分析
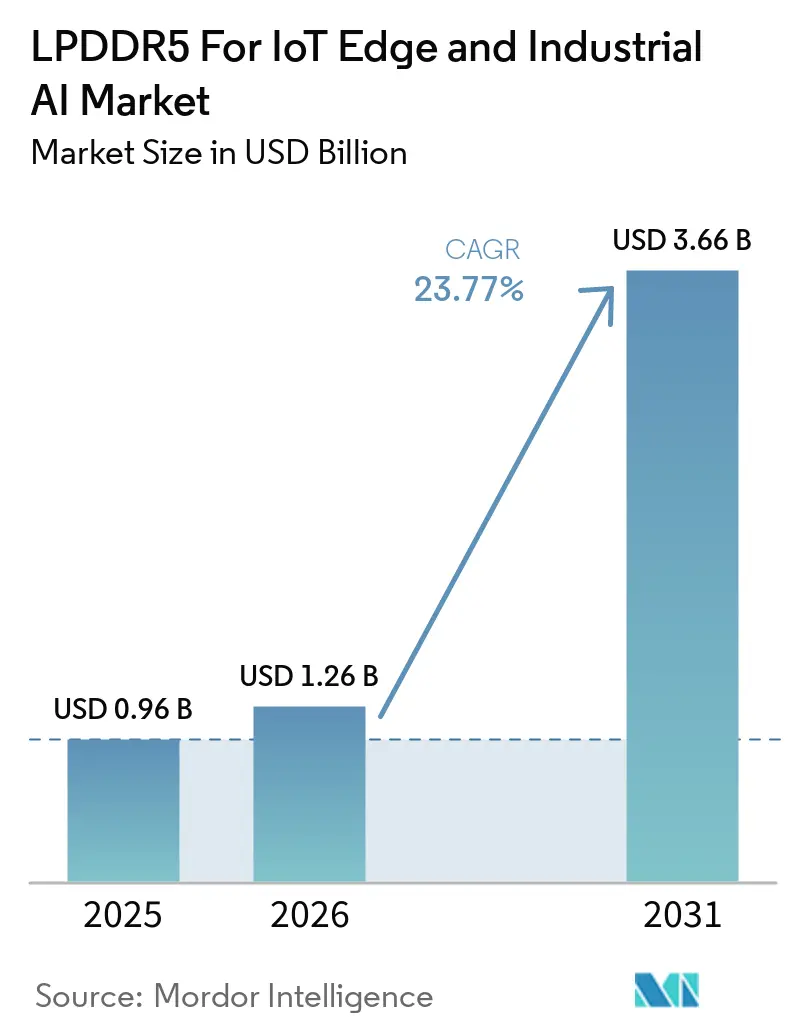
IoTエッジおよびインダストリアルAI向けLPDDR5市場規模は、2025年の0.96 ビリオン 米ドルから2026年には1.26 ビリオン 米ドルに拡大し、2031年までに3.66 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 23.8%で成長します。IoTエッジおよびインダストリアルAI向けLPDDR5市場は、より高い帯域幅と低電圧がプレミアム機能ではなく、エッジ推論システムのコア設計要件となる段階へ移行しています。産業用ロボット、スマートカメラ、エッジコントローラー、リアルタイムセンサーフュージョンプラットフォームは、工場・物流・インフラ展開全体でメモリ要件を引き上げています。供給は少数の大手メモリベンダーに集中しており、AIサーバーメモリへのウェーハ割り当てが産業バイヤーの調達条件を厳しくしています。2026年に行われる設計上の意思決定は、多くの産業プラットフォームがコンポーネント選択を5年から10年間固定するため、異例の重みを持ちます。IoTエッジおよびインダストリアルAI向けLPDDR5市場は、コンパクトなフォームファクターと持続的な推論ワークロードがOEMをLPDDR5Xおよびより高密度なパッケージ設計へと向かわせているロボティクス、マシンビジョン、輸送プラットフォームにおいても明確な機会のを有しています。
主要レポートのポイント
- 世代別では、LPDDR5が2025年に58.16%のシェアをリードし、LPDDR5Xは2031年にかけてCAGR 25.12%で拡大する見込みです。
- 容量別では、8GBから16GBの層が2025年に43.77%のシェアを占め、16GB超は2031年にかけてCAGR 25.81%で成長する見込みです。
- パッケージ構成別では、ディスクリートパッケージが2025年に55.69%のシェアを保持し、エンベデッドおよびSiPベースのフォーマットは2031年にかけてCAGR 25.67%で進展する見込みです。
- アプリケーション別では、インダストリアルエッジAIコンピューティングが2025年のIoTエッジおよびインダストリアルAI向けLPDDR5市場規模の26.18%のシェアを占め、ロボティクス・協働ロボット・AMRが2031年にかけてCAGR 26.25%で最速の成長を記録する見込みです。
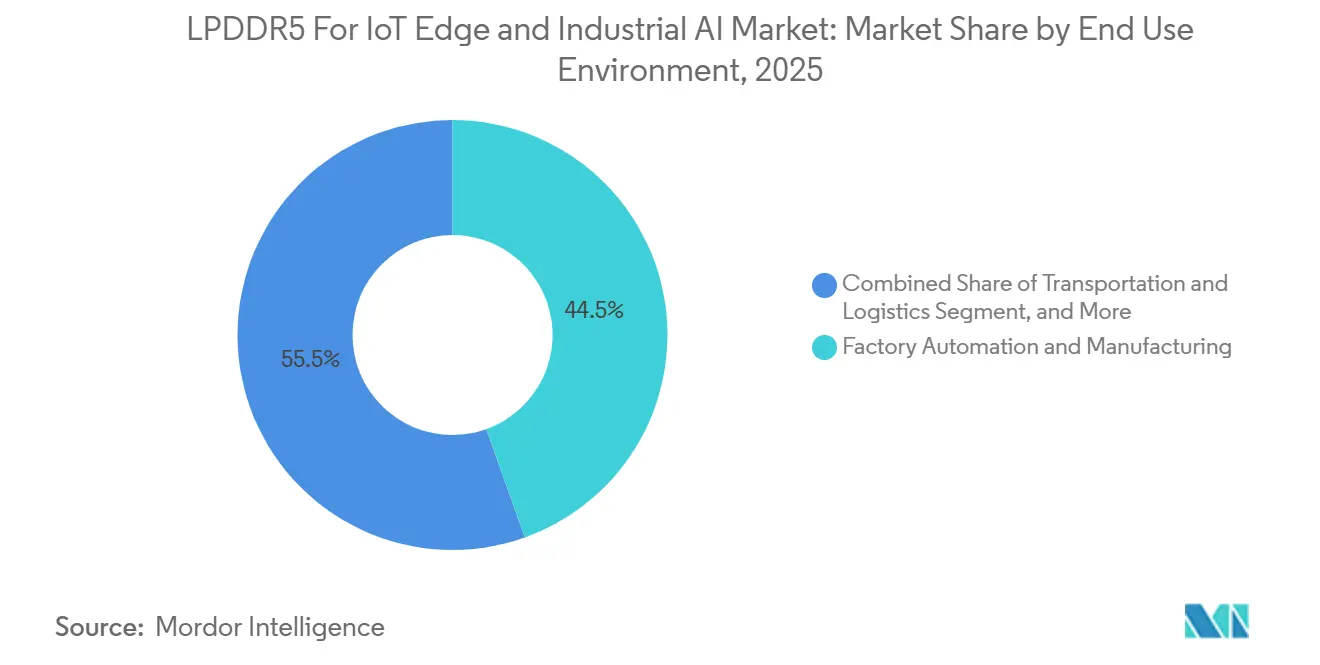
- エンドユース環境別では、工場自動化・制御が2025年に44.53%のシェアを獲得し、輸送・倉庫・物流は2031年にかけてCAGR 25.93%で拡大する見込みです。
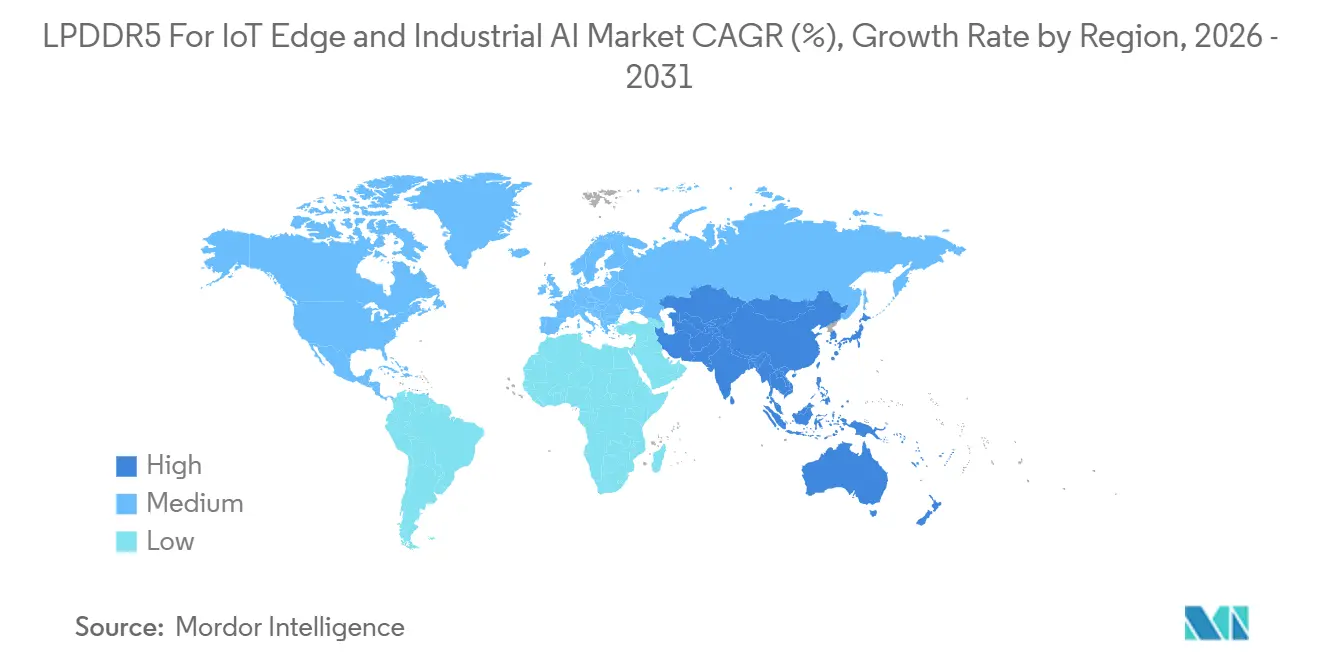
- 地域別では、アジア太平洋が2025年のIoTエッジおよびインダストリアルAI向けLPDDR5市場シェアの54.92%を保持し、CAGR 24.96%で2031年にかけて最も成長の速い地域でもあります。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
IoTエッジおよびインダストリアルAI向けLPDDR5グローバル市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 産業プラットフォーム全体でのオンデバイスAIメモリ需要の増加 | +5.2% | グローバル | 短期(2年以内) |
| バッテリー駆動およびファンレス産業展開における電力効率要件 | +4.4% | グローバル | 中期(2〜4年) |
| エッジ推論ワークロードに対するより高いメモリ帯域幅要件 | +3.7% | APACコア、北米、欧州 | 中期(2〜4年) |
| 産業およびIoTプラットフォーム全体でのLPDDR5Xへの加速的なシフト | +3.1% | グローバル | 短期(2年以内) |
| 産業アプリケーションにおける製品ライフサイクルの長期化要件 | +2.4% | 北米、欧州、日本 | 長期(4年以上) |
| 産業OEMプラットフォーム仕様からの認定プル | +1.8% | APAC、北米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
産業プラットフォーム全体でのオンデバイスAIメモリ需要の増加
オンデバイスAI推論は、パイロット活動から工場・物流ハブ・産業インフラ全体での日常的な展開へと移行しました。IoTエッジおよびインダストリアルAI向けLPDDR5市場は、これらの展開が同一エッジデバイス上で複数のモデルを実行するケースが増えるにつれて恩恵を受けています。DEEPXは、工場自動化・エッジサーバー・スマートカメラ・ロボティクス向けにRambus LPDDR5およびLPDDR5Xコントローラーインターフェースを搭載したDX-M1プロセッサを位置付け、検証済みメモリインターフェースが産業AIスタックの一部となりつつあることを示しています。[1] Advantechは36GBのLPDDR5メモリと60W未満で最大100TOPSを搭載したAIR-055を発売し、現在のビジョンAIシステムがコンパクトな産業フォームファクターにすでにどれほど多くのメモリを搭載しているかを強調しています。[2] これらのシステムはますます生のコンピューティングよりもデータ配信によって制限されるようになっており、メモリ帯域幅は使用可能な推論性能の直接的な要因となっています。2026年における最も急激な需要増加は、品質検査・異常検知・予知保全におけるマルチモデルワークロードから生じており、IoTエッジおよびインダストリアルAI向けLPDDR5市場全体で展開ノードあたりのメモリ搭載量を引き上げています。
バッテリー駆動およびファンレス産業展開における電力効率要件
バッテリー駆動およびファンレスの産業ノードは熱バジェットが厳しく、電力効率がメモリ選択の主要基準となっています。IoTエッジおよびインダストリアルAI市場では、多くのコンパクトシステムでLPDDR4Xが同等の推論性能エンベロープを満たせないため、LPDDR5Xの採用が加速しています。Micronは、デュアルドメイン電圧アーキテクチャとダイナミック電圧・周波数スケーリングにより、LPDDR5Xがと比較してLPDDR5の消費電力を20%から25%削減できると述べています。[3] Samsung Electronicsはまた、耐熱性が向上し低プロファイルの0.65mmのLPDDR5Xパッケージの量産を開始し、高密度なロボットコントローラーとコンパクトなAIモジュールに貢献しています。[4] 薄型パッケージはコパッケージ設計における熱ボトルネックを軽減し、IoTエッジおよびインダストリアルAI向けLPDDR5市場におけるエンベデッドおよびシステム・イン・パッケージメモリレイアウトの台頭を支援します。8時間から15時間のデューティサイクルを必要とするモバイルロボットおよび産業用ゲートウェイOEMは、これらの効率向上の最も明確な受益者の一つです。
エッジ推論ワークロードに対するより高いメモリ帯域幅要件
マルチストリームビデオ推論とトランスフォーマーベースのエッジモデルは、多くの産業プラットフォームをLPDDR5の実用的な帯域幅限界へと押し上げています。IoTエッジおよびインダストリアルAI向けLPDDR5市場は、LPDDR5Xへのより強いシフトとより統合されたパッケージングアプローチで対応しています。Microelectronics Internationalの研究では、LPDDR5Xのウェーハレベルパッケージング統合が基板上相互接続に匹敵するレベルの信号完全性を維持でき、コパッケージAI SoC設計パスをサポートすることが示されました。SK hynixは1cノードプロセスでのLPDDR6開発を報告しましたが、産業認定と量産展開は現在のLPDDR5X採用サイクルより遅れています。4から6台の高解像度カメラストリームを持つマシンビジョンシステムは、特に自律検査ラインや精密組立セルにおいてLPDDR5の帯域幅ヘッドルームを使い果たす可能性があります。現在の帯域幅需要と利用可能な認定済み代替品との間のギャップが、IoTエッジおよびインダストリアルAI向けLPDDR5市場全体での近期アップグレード需要を強化しています。
産業およびIoTプラットフォーム全体でのLPDDR5Xへの加速的なシフト
LPDDR5からLPDDR5Xへの移行は、多くの産業ロードマップが当初計画していたよりも速く進んでいます。IoTエッジおよびインダストリアルAI向けLPDDR5市場は、より高い速度だけでなく、エコシステムサポートが新設計においてLPDDR5Xを優先するようになったためにもシフトしています。JEDECは2026年3月にLPDDR5およびLPDDR5Xシリアルプレゼンスディテクト標準を強化されたモード切替サポートで更新し、アクティブ推論と低電力状態の間を移行するデューティサイクルAIプラットフォームにより適合するようになりました。Samsungの薄型LPDDR5XパッケージングとMicronの電力効率フレーミングも、コンパクトなAIモジュールを更新する際にシステム設計者を新世代へと向かわせています。LPDDR5は2025年においても強力なインストールベースを持っていましたが、そのベースは今や移行の障壁ではなく再設計プールとして機能しています。OEMが認定ファイルを更新し新しい回路図が導入されるにつれて、LPDDR5XはIoTエッジおよびインダストリアルAI市場内でデフォルトの高性能オプションとなりつつあります。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高いベンダー集中度とサプライチェーン依存 | -1.8% | グローバル | 短期(2年以内) |
| 設計組み込みの複雑さと長期化する認定リードタイム | -1.5% | グローバル | 中期(2〜4年) |
| レガシーLPDDR4Xおよび代替DRAM標準に対するコストプレミアム | -1.1% | APAC、南米、中東・アフリカ | 短期(2年以内) |
| レガシー産業SoCプラットフォームとの限定的な互換性 | -0.7% | APAC、欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高いベンダー集中度とサプライチェーン依存
IoTエッジおよびインダストリアルAI市場は、先進LPDDR5Xの量産において依然として非常に少数のサプライヤーに依存しています。これは、優先的な割り当てを確保するのに十分な規模を持たない産業OEMに購買リスクをもたらします。SK hynixは2026年4月にNVIDIAのVera RubinプラットフォームのためにSOCAMM2 192GBの量産を開始し、先進低電力メモリ容量がより大規模なAIプログラムに向けていかに積極的に引き付けられているかを示しています。Micronも2026年3月にSOCAMM2 256GBの顧客サンプルを出荷し、超大容量AIメモリフォーマットへの同様の上流集中を示しています。産業バイヤーがこのような供給再配分の中で認定サイクルに入ると、価格規律が弱まりリードタイムの管理が困難になります。CXMTは部分的なオフセットを提供し始めていますが、IoTエッジおよびインダストリアルAI向けLPDDR5市場全体で完全な代替品として機能する前に、認定の深さと産業温度サポートが依然として重要です。
設計組み込みの複雑さと長期化する認定リードタイム
LPDDR5の統合は、コンシューマーデバイスよりも産業エッジシステムにおいてより困難です。各プラットフォームは、リフレッシュタイミング・パワーダウン動作・ターミネーションプロファイルなどのベンダー固有の設定全体でメモリ動作を検証する必要があります。NXPはi.MX 93プロセッサを中心としたメモリ相互運用性への広範なアプローチを説明し、メモリコンポーネントが組み込みプラットフォームで量産に入る前にどれほどのエンジニアリング努力が必要かを示しています。-40℃から105℃での動作に対する産業要件は熱ストレステストを必要とし、認定サイクルを数ヶ月延長する可能性があります。IEC 60068環境信頼性要求は、すべての利用可能なコンポーネントが同じ検証パスを通過できるわけではないため、輸送および屋外展開のサプライヤープールを狭めます。これらの長いサイクルは、需要条件がより速い移行を支持する場合でも、IoTエッジおよびインダストリアルAI市場におけるLPDDR5の購買決定を遅らせます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
世代別:LPDDR5Xがインダストリアルアップグレード標準として台頭
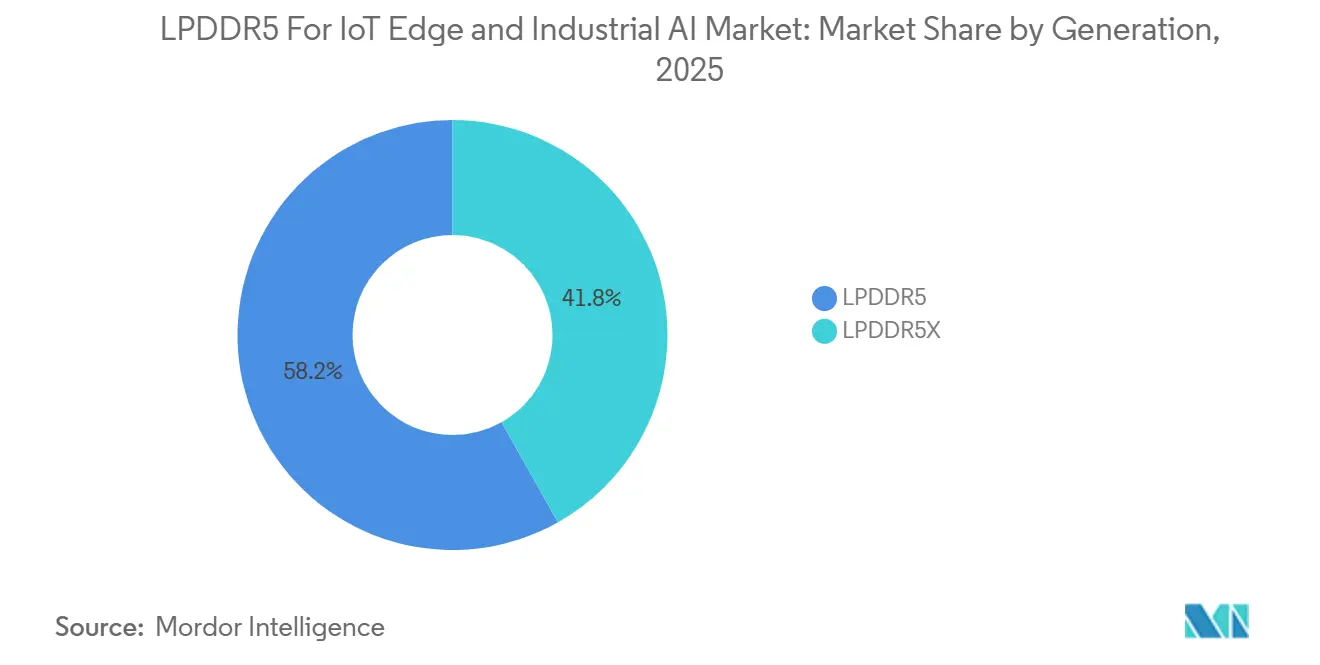
LPDDR5は2025年の世代需要の58.16%を占め、LPDDR5Xは2031年にかけてCAGR 25.12%で成長する見込みです。この分割は、インストールベースは依然として大きいものの、新設計における勢いがすでにシフトしている市場を示しています。LPDDR5は、特に産業用ゲートウェイと初期AI対応コントローラーにおいて、2022年から2024年の間に認定を完了したプラットフォームの実用的なベースラインとなりました。IoTエッジおよびインダストリアルAI向けLPDDR5市場は、したがって、LPDDR5の強力なレガシーポジションを持って2026年に入りましたが、新しい標準からの永続的な絶縁を持っているわけではありません。LPDDR5Xは、同じ設計エンベロープ内で電力効率と熱性能の両方を改善するため、牽引力を得ています。
Micronのデュアルドメイン電圧制御の説明は、LPDDR5Xがすでに熱限界に近い状態で動作するファンレスおよびバッテリー対応システムにおいてなぜより魅力的かを説明するのに役立ちます。Samsungの0.65mm LPDDR5Xパッケージは、改善された耐熱性がより小さな産業モジュールと高密度なボードレイアウトを可能にするため、さらなる推進力を加えます。IoTエッジおよびインダストリアルAI産業は、開発者がAI対応ハードウェアで古いLPDDR4Xベースのプラットフォームをますます更新するにつれて、より速い採用も見ています。LPDDR6はロードマップ上で引き続き見えていますが、近期の産業展開に向けた認定済み量産オプションではまだありません。そのため、現在の設計サイクル中、LPDDR5XはIoTエッジおよびインダストリアルAI向けLPDDR5市場全体で最も実用的なアップグレードターゲットとなっています。
容量別:高密度構成がAI推論のスケーラビリティを牽引
8GBから16GBの層が2025年の容量需要の43.77%をリードし、16GB超は2031年にかけてCAGR 25.81%で拡大する見込みです。この範囲は、多くの工場自動化および産業用ゲートウェイシステムの現在のバランスポイントです。意味のあるローカル推論には十分な大きさですが、一般的な熱・電力バジェット内で管理可能です。IoTエッジおよびインダストリアルAI向けLPDDR5市場は、先進ロボティクスとマシビジョンシステムが継続的なモデル実行のためにより多くのワーキングメモリを必要とするため、上方に移動しています。Connect Techの2026年のJetson T3000に関する発売ノートは、32GBのLPDDR5Xと273GB/sの帯域幅を搭載し、自律システムのメモリフロアがどのように上昇しているかを示しています。
8GB以下の層は依然としてレガシーゲートウェイ・安全コントローラー・低複雑度エッジノードに対応していますが、その役割はますます古いアーキテクチャに結びついています。16GB超は、ロボティクス・産業エッジサーバー・マルチストリームビジョンシステムが16GBの実用的なワーキングセットを超えるため、より速く拡大しています。Rambusはまた、DEEPXとのLPDDR6-PIMに向けた継続的な取り組みを強調し、追加のメモリ容量が特定のエッジAIワークロードに対してより強力なコンピューティング価値を持つ将来を示しています。安全性に敏感なエネルギー・ユーティリティのユースケースは、エラー耐性と継続的な監視がより堅牢なプラットフォーム構成を必要とするため、より高容量メモリへの関心を高めています。このパターンは、産業AIモデルがより永続的でよりローカルになるにつれて、IoTエッジおよびインダストリアルAI向けLPDDR5市場が高密度構成に傾いたままであることを示しています。
パッケージ構成別:ディスクリートパッケージが量産を維持、SiPフォーマットがエッジフットプリントを再定義
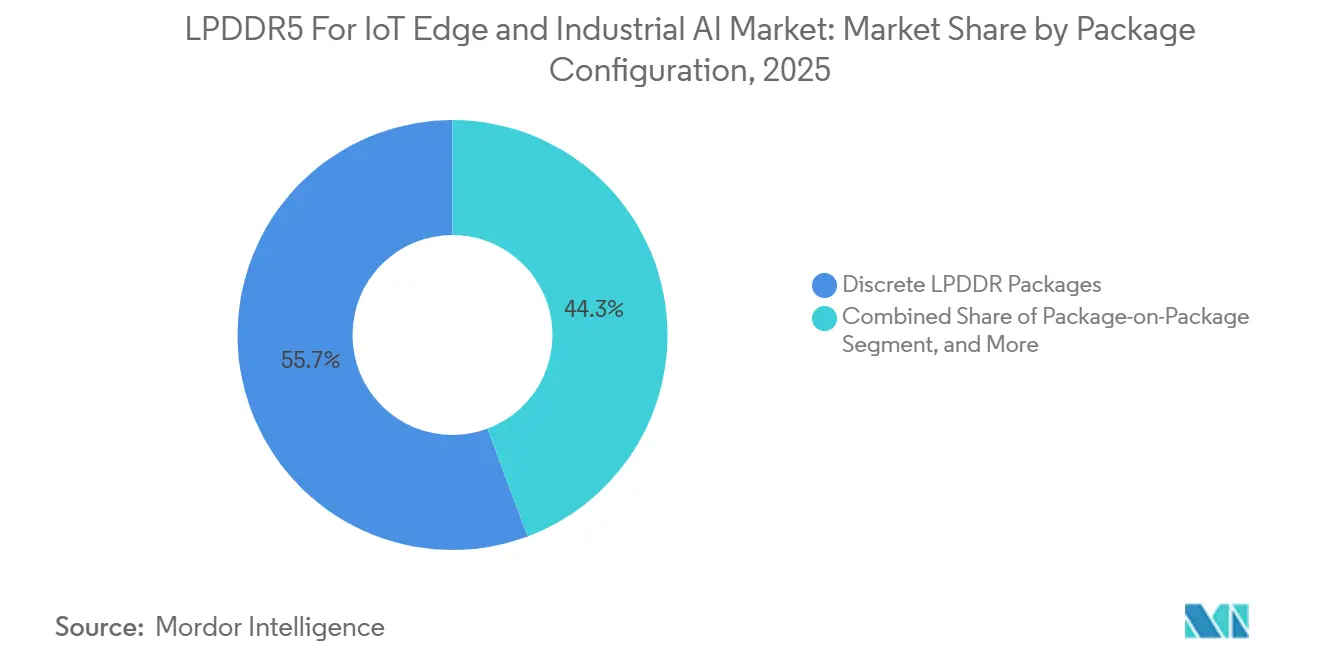
ディスクリートパッケージは2025年のパッケージ構成セグメントの55.69%を占め、エンベデッドおよびSiPベースのフォーマットは2031年にかけてCAGR 25.67%で成長する見込みです。多くの産業ボードが使い慣れたレイアウトを使用し、長ライフサイクルプログラムのより容易な調達を優先するため、ディスクリート設計は依然として主流です。IoTエッジおよびインダストリアルAI向けLPDDR5市場は、それにもかかわらず、明確なパッケージング移行が進行中です。スペース制約のあるロボット・自律移動システム・コンパクトエッジモジュールは、ボード面積を削減し統合密度を改善するコパッケージメモリから恩恵を受けます。InnodiskのヒューマノイドロボットおよびAMRおよびファンレスエッジデバイス向けLPCAMM2サンプリングプログラムは、低電力メモリソリューションにおいてサービス性とコンパクト性を組み合わせることができるようになったことを示しています。
Microelectronics Internationalの研究では、ウェーハレベルのLPDDR5X統合がAI SoC向けオンパッケージメモリ戦略をサポートしながら信号完全性を維持できることが示されました。Samsungの2025年IEEE ECTCペーパーも、面積と熱を一緒に管理する必要があるオンデバイスAIユースケースに適した熱対応ファンアウトパッケージングアプローチを強調しました。パッケージ・オン・パッケージは、産業HMIボードがモバイル設計ロジックを継承する場合に引き続き有用であり、マルチチップパッケージはDRAMとフラッシュを組み合わせるコスト重視ノードで関連性を維持しています。それでも、IoTエッジおよびインダストリアルAI向けLPDDR5市場における最も速いパッケージング動向は、次世代自律機器の物理的制限に適合するため、エンベデッドおよびSiPレイアウトへとシフトしています。これは、パッケージングイノベーションがメモリ世代とほぼ同程度に製品の方向性に影響を与えている分野の一つです。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能です
アプリケーション別:インダストリアルエッジAIコンピューティングが量産をリード、ロボティクスがメモリ搭載量を引き上げ
インダストリアルエッジAIコンピューティングは2025年に26.18%のシェアを占め、ロボティクス・協働ロボット・AMRは2031年にかけてCAGR 26.25%で最速の成長を記録する見込みです。工場がすでに検査・予知保全・リアルタイム異常検知のためにローカル推論を使用しているため、インダストリアルエッジAIコンピューティングが最大の役割を担いました。このインストールベースにより、このセグメントは2025年のIoTエッジおよびインダストリアルAI向けLPDDR5市場のリードシェアを獲得しました。各新プラットフォームが以前の制御システムよりもはるかに多くのメモリ容量を提供するため、ロボティクスはより速く進歩しています。Micronは次世代ロボットが16GBから128GBのLPDDR5およびLPDDR5Xメモリを必要とすると説明し、自律機械においてメモリ密度がいかに急速に上昇しているかを強調しています。
マシンビジョンとセンシングも、半導体検査・医薬品包装・精密組立が高解像度マルチチャンネルストリーミングに依存するため拡大しています。高性能IoTおよび産業コントローラーは引き続き最も広いインストールベースに対応していますが、多くはLPDDR4X時代の帯域幅前提を超えつつあります。DEEPXとRambusのコラボレーションは、特化したエッジAIプロセッサが今やメモリを二次サブシステムとして扱うのではなく、最初から検証済みのLPDDR5およびLPDDR5Xコントローラーロジックを組み込む方法を示しています。このシフトは、アプリケーション固有のAIハードウェアがメモリ選択を製品設計サイクルの早い段階に引き込むため重要です。その結果、IoTエッジおよびインダストリアルAI向けLPDDR5市場は、広範なエッジコンピューティング量とロボティクス内のメモリ搭載量の急激な増加の両方から需要が増加しています。
エンドユース環境別:工場自動化が量産を支え、輸送が成長をリード
工場自動化・制御は2025年の需要の44.53%を占め、輸送・倉庫・物流は2031年にかけてCAGR 25.93%で成長する見込みです。プログラマブルロジックコントローラー・品質検査ゲートウェイ・ロボットアームコントローラーがすでに産業メモリ採用の大きなインストールベースを形成しているため、工場自動化がリードしています。このセグメントは、自動車・電子機器・精密製造工場全体でIoTエッジおよびインダストリアルAI市場向けLPDDR5に強力な量産アンカーを提供します。フリート用AIゲートウェイ・自律フォークリフト・港湾物流プラットフォームがセンシング・推論・ストレージ・過酷なデューティサイクルを単一デバイスに組み合わせるため、輸送はより速く進歩しています。Micronの2026年のインテリジェントフリートゲートウェイに関する議論は、車搭載エッジシステムにおいてメモリとストレージを一緒に最適化する必要があることを強調しました。
エネルギー・ユーティリティも、スマートグリッドノードと変電所監視システムが長いサービス寿命期待を持つリアルタイム異常検知を必要とするようになったため、意味のある道筋を構築しています。スマートインフラは、都市と産業パークがAI処理をノードに近づけるにつれて、より遅いが安定した需要源を加えています。その他の産業IoTアプリケーションは依然として組み込みゲートウェイとセンサーの多様なベースを表していますが、これは小規模な専門企業が最初の商業的開口部を見つけることが多い場所です。ロボティクス・ドローン・産業AIユースケースを対象としたEtronのMemorAiLinkプラットフォームは、トップ層DRAMグループ外の企業がこのより広いエッジシステム層をどのようにターゲットにしているかを示しています。これらのパターンを合わせると、IoTエッジおよびインダストリアルAI向けLPDDR5市場が工場中心のベースからより広いモバイルおよびインフラ重視の環境へと拡大していることが示されています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能です
地域分析
アジア太平洋は2025年のIoTエッジおよびインダストリアルAI市場におけるLPDDR5市場シェアの54.92%を占め、2031年にかけてCAGR 24.96%で成長する見込みです。この規模と成長の組み合わせは、供給力とエンドユース需要の稀なバランスを反映しています。Samsung Electronics Co., Ltd.とSK hynix Inc.が低電力DRAMプログラム全体でパフォーマンス・パッケージング・先進ノード実行を定義し続けているため、韓国は主要な供給アンカーであり続けています。台湾は、コンパクトなAIフォームファクター向けのパッケージング・統合・プラットフォームレベルのメモリ設計を通じて異なる優位性を加えています。日本は、自動化機器の延長温度認定と厳格な品質テストを重視する産業OEM需要を通じて地域的なポジションを支援しています。
中国はアジア太平洋における主要な変数となっています。CXMTはLPDDR5Xの量産に入り、その後より大規模な施設のために43 ビリオン 米ドルのIPOを申請し、中国国内供給が意味のある規模に向かっていることを示しています。これは、中国の産業OEMがグローバルリーダーに加えて国内ソースをますます指定できるようになるため重要です。このシフトは、中国優先の調達チャネルにおける価格行動を変え、隣接するAPAC市場に徐々に影響を与える可能性があります。
北米は、産業OEM需要とMicronの先進低電力メモリ開発における戦略的ポジションを通じて重要な役割を担っています。Micronの2026年3月のSOCAMM2 256GBサンプル出荷は、産業認定がより遅い道筋をたどる場合でも、地域が高容量低電力メモリイノベーションにおいて関連性を維持していることを示しました。州は、自動車隣接自動化・精密製造・鉄道システム・エネルギーインフラに結びついた認定重視の市場であり続けています。そこのバイヤーは、長いライフサイクルサポートと強力な認定の深さを持つ確立されたサプライヤーを好む傾向があります。その他の地域は依然として採用の初期段階にあり、成長はローカルメモリ設計活動よりもグローバルプラットフォームの展開によって牽引されています。
競合環境
IoTエッジおよびインダストリアルAI向けLPDDR5市場は、Samsung Electronics Co., Ltd.、SK hynix Inc.、Micron Technology, Inc.を中心とした高度に集中した供給構造を持っています。これらの企業は最先端のLPDDR5X生産パスを制御しているため、価格・可用性・技術の方向性を形成しています。Samsung Electronics Co., Ltd.は、オンデバイスAIシステムをサポートする薄型LPDDR5Xパッケージと熱対応アーキテクチャ作業を通じて、パッケージングの深さを競争ツールとして活用しています。SK hynix Inc.はLPDDR6開発とNVIDIA主導のAIメモリプログラムとの緊密な関係を通じてAIメモリの信頼性を拡大しています。Micron Technology, Inc.は、輸送とモバイルエッジ展開のために低電力DRAMと堅牢なストレージを結びつけるシステムレベルのメッセージで差別化しています。
最も強いホワイトスペースは、延長温度サポート・機能安全整合・長ライフサイクル継続性を持つ産業グレードのLPDDR5Xにあります。このギャップは、最大のサプライヤーが歴史的に小ロット産業認定よりもモバイルおよび大量コンピューティングに向けてより積極的に最適化してきたために存在します。CXMTはLPDDR5Xを中心に量産を構築しており、国内調達が完全な認定の深さよりも重要な市場で価格を圧迫できるため、最も明確な破壊者です。Etronは、ロボティクスおよび産業OEMユースケース向けにAIメモリ・センシング・伝送ロジックを組み合わせたMemorAiLinkを通じてプラットフォームファーストのルートを追求しています。Rambusは、ファブレスチップ開発者が完全な独自メモリスタックを作成せずに検証済みのLPDDR5およびLPDDR5Xインターフェースを中心に構築できるコントローラーIPを供給することで、異なる戦略的レイヤーを占めています。
IoTエッジおよびインダストリアルAI向けLPDDR5市場における競合行動は、したがって、製造制御とエコシステムレバレッジの両方によって形成されています。主要企業はメモリダイを販売するだけでなく、パッケージングパス・認定タイミング・AIプラットフォーム互換性にも影響を与えています。小規模企業は、柔軟性・統合サポート・または中国中心の調達が差別化の余地を与える場所で競争する傾向があります。これにより、IoTエッジおよびインダストリアルAI向けLPDDR5市場はコアで集中したままですが、プラットフォームおよび地域供給レイヤーでの選択的な破壊には依然として開かれています。
IoTエッジおよびインダストリアルAI向けLPDDR5産業リーダー
-
Samsung Electronics Co., Ltd.
-
SK hynix Inc.
-
Micron Technology, Inc.
-
ChangXin Memory Technologies, Inc.
-
Nanya Technology Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年7月:ChangXin Memory Technologiesは上海のSTARマーケットで43 ビリオン 米ドルのIPOを申請しました。調達資金は、既存の合肥サイトの2〜3倍の規模となる月産30万枚のウェーハ容量を目標とする新生産施設に充当される予定です。CXMT LPDDR5Xファミリーは最大10,667Mbpsのデータ転送レートをサポートし、グローバルトップ3メモリメーカーのメインストリームフラッグシップ層に匹敵します。
- 2026年4月:SK hynix Inc.は第6世代10nmクラス(1c)LPDDR5Xプロセスで構築されたSOCAMM2 192GBの量産を開始しました。このモジュールはNVIDIA Vera Rubin AIプラットフォーム向けに設計されており、SK hynix Inc.の1cノードの最初の量産出荷となります。同社は後続の製品世代でこのプロセスを従来のLPDDR5XおよびエッジAIフォームファクターに拡張する計画です。
- 2026年4月:Samsung Electronics Co., Ltd.はLPDDR4およびLPDDR4Xの新規注文の受付を停止し、2026年末までに最終生産が予定されており、その後2027年第1四半期からLPDDR5・LPDDR5X・HBMへと生産ラインが転換されます。このエンドオブライフ決定はレガシーフォールバックを排除し、LPDDR4Xの延長ライフサイクル依存を持つ産業OEMの移行ウィンドウを圧縮します。
- 2026年3月:Micron Technology, Inc.は業界初の32Gb LPDDR5Xモノリシックダイによって実現されたSOCAMM2 256GBの顧客サンプルを業界で初めて出荷しました。このモジュールはSamsung Electronics Co., Ltd.とSK hynix Inc.の192GB製品より33%多い容量を提供し、データセンターおよびエッジAIサーバーにおける大規模コンテキストAI推論ワークロードをターゲットとしています。
IoTエッジおよびインダストリアルAI向けLPDDR5グローバル市場レポートの範囲
IoT・エッジ・インダストリアルAI向けLPDDR5市場は、高帯域幅と低消費電力を必要とする接続デバイス・エッジコンピューティングプラットフォーム・産業AIシステムで使用される低電力DDR5 DRAMメモリソリューションで構成されています。産業用ゲートウェイ・スマートカメラ・ロボティクス・マシンビジョンシステム・自律機器・AI対応IoTデバイスに展開されるLPDDR5メモリチップとパッケージが含まれます。LPDDR5はピンあたり最大6.4Gbpsのデータレートを提供し、リアルタイムAI推論・センサー処理・エッジアナリティクスをサポートします。市場は低消費電力・コンパクトなフォームファクター・熱効率・高帯域幅・リソース制約環境での信頼性の高い動作に焦点を当てています。IoT・エッジ・産業AIアプリケーションに適格なDRAMメーカーが供給するLPDDR5メモリ製品から生成される収益をカバーしています。
IoTエッジおよびインダストリアルAI向けLPDDR5市場は、世代別(LPDDR5およびLPDDR5X)、容量別(8GB以下、8GBから16GB、16GB超)、パッケージ構成別(ディスクリートLPDDRパッケージ、パッケージ・オン・パッケージ(PoP)、マルチチップパッケージ(MCP/uMCP)、エンベデッド/SiPベースソリューション)、アプリケーション別(インダストリアルエッジAIコンピューターおよびボックスPC、高性能IoTゲートウェイ、産業コントローラーおよびHMI、マシンビジョンおよびスマートカメラ、ロボティクス・協働ロボット・AMRおよびAGV)、エンドユース環境別(工場自動化・製造、エネルギー・ユーティリティ、輸送・倉庫・物流、スマートインフラ、その他の産業IoTアプリケーション)、地域別(北米、欧州、アジア太平洋、その他の地域)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
| LPDDR5 |
| LPDDR5X |
| 8GB以下 |
| 8GBから16GB |
| 16GB超 |
| ディスクリートLPDDRパッケージ |
| パッケージ・オン・パッケージ(PoP) |
| マルチチップパッケージ(MCP/uMCP) |
| エンベデッド / SiPベースソリューション |
| インダストリアルエッジAIコンピューターおよびボックスPC |
| 高性能IoTゲートウェイ |
| 産業コントローラーおよびHMI |
| マシンビジョンおよびスマートカメラ |
| ロボティクス・協働ロボット・AMRおよびAGV |
| 工場自動化・製造 |
| エネルギー・ユーティリティ |
| 輸送・倉庫・物流 |
| スマートインフラ |
| その他の産業IoTアプリケーション |
| 北米 | |
| 欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| 台湾 | |
| その他のアジア太平洋 | |
| その他の地域 |
| 世代別 | LPDDR5 | |
| LPDDR5X | ||
| 容量別 | 8GB以下 | |
| 8GBから16GB | ||
| 16GB超 | ||
| パッケージ構成別 | ディスクリートLPDDRパッケージ | |
| パッケージ・オン・パッケージ(PoP) | ||
| マルチチップパッケージ(MCP/uMCP) | ||
| エンベデッド / SiPベースソリューション | ||
| アプリケーション別 | インダストリアルエッジAIコンピューターおよびボックスPC | |
| 高性能IoTゲートウェイ | ||
| 産業コントローラーおよびHMI | ||
| マシンビジョンおよびスマートカメラ | ||
| ロボティクス・協働ロボット・AMRおよびAGV | ||
| エンドユース環境別 | 工場自動化・製造 | |
| エネルギー・ユーティリティ | ||
| 輸送・倉庫・物流 | ||
| スマートインフラ | ||
| その他の産業IoTアプリケーション | ||
| 地域別 | 北米 | |
| 欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| 台湾 | ||
| その他のアジア太平洋 | ||
| その他の地域 | ||
レポートで回答される主要な質問
産業AIハードウェアにおいてLPDDR5XがLPDDR5よりも速く普及しているのはなぜか?
LPDDR5Xは、より低い動作電力・ファンレシステムへの適合性・コンパクトなAIモジュールへの強力なサポートを提供するため、普及が進んでいます。2031年にかけてCAGR 25.12%で最も速く成長している世代です。
現在の需要をリードしているアプリケーション分野はどこか?
インダストリアルエッジAIコンピューティングは、工場がすでに検査・予知保全・異常検知のためにローカル推論を使用しているため、2025年に26.18%で最大のアプリケーションシェアを保持しました。
最も速く成長しているアプリケーション分野はどこか?
ロボティクス・協働ロボット・AMRは、ロボットあたりのメモリ搭載量の急激な増加とエッジでのより自律的な処理によって牽引され、2031年にかけてCAGR 26.25%で最も速く成長しています。
サプライヤーとバイヤーにとって最も重要な地域はどこか?
アジア太平洋は、2025年に54.92%のシェアを保持し、CAGR 24.96%で2031年にかけて最も成長の速い地域市場でもあるため、コア地域です。この地域は強力な製造能力と増加する産業AI展開を組み合わせています。
この分野でのサプライヤー管理はどの程度集中しているか?
Samsung Electronics Co., Ltd.、SK hynix Inc.、Micron Technology, Inc.が2026年第1四半期のグローバルDRAM収益の89%以上を合わせて占めており、CXMTなどの新興挑戦者はまだ規模拡大の初期段階にあるため、サプライヤー管理は高度に集中しています。