
Tamaño y Participación del Mercado de LPDDR5 para IoT Edge e IA Industrial
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
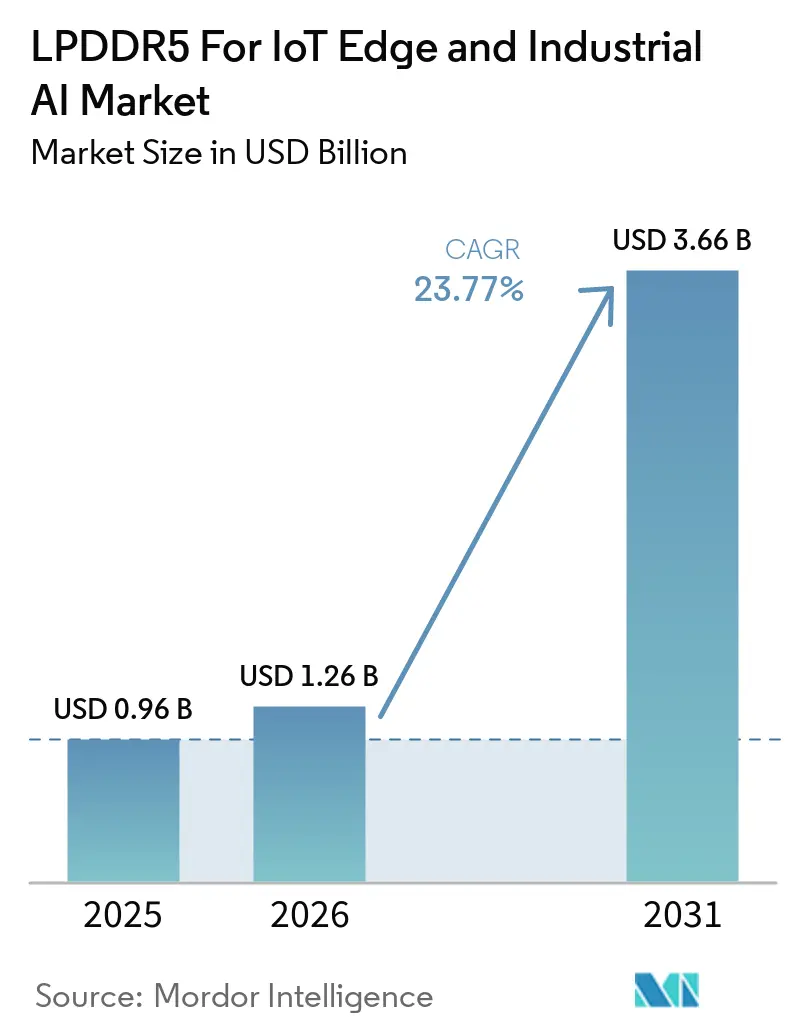
| Tamaño del Mercado (2026) | 1.26 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.66 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 23.77 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de LPDDR5 para IoT Edge e IA Industrial por Mordor Intelligence
Se espera que el tamaño del mercado de LPDDR5 para IoT Edge e IA Industrial aumente de 0,96 mil millones de USD en 2025 a 1,26 mil millones de USD en 2026 y alcance los 3,66 mil millones de USD en 2031, creciendo a una CAGR del 23,8% durante 2026-2031. El mercado de LPDDR5 para IoT Edge e IA Industrial está entrando en una fase en la que el mayor ancho de banda y el menor voltaje ya no son características premium, sino necesidades de diseño fundamentales para los sistemas de inferencia en el borde. Los robots industriales, las cámaras inteligentes, los controladores de borde y las plataformas de fusión de sensores en tiempo real están elevando los requisitos de memoria en implementaciones de fábricas, logística e infraestructura. La oferta sigue concentrada en un pequeño grupo de grandes proveedores de memoria, mientras que la asignación de obleas hacia la memoria para servidores de IA está endureciendo las condiciones de adquisición para los compradores industriales. Las decisiones de diseño tomadas en 2026 tienen un peso inusual porque muchas plataformas industriales bloquean las elecciones de componentes durante 5 a 10 años. El mercado de LPDDR5 para IoT Edge e IA Industrial también tiene una clara ventana de oportunidad en robótica, visión artificial y plataformas de transporte, donde los factores de forma compactos y las cargas de trabajo de inferencia sostenida están impulsando a los fabricantes de equipos originales (OEM) hacia LPDDR5X y diseños de paquetes más densos.
Conclusiones Clave del Informe
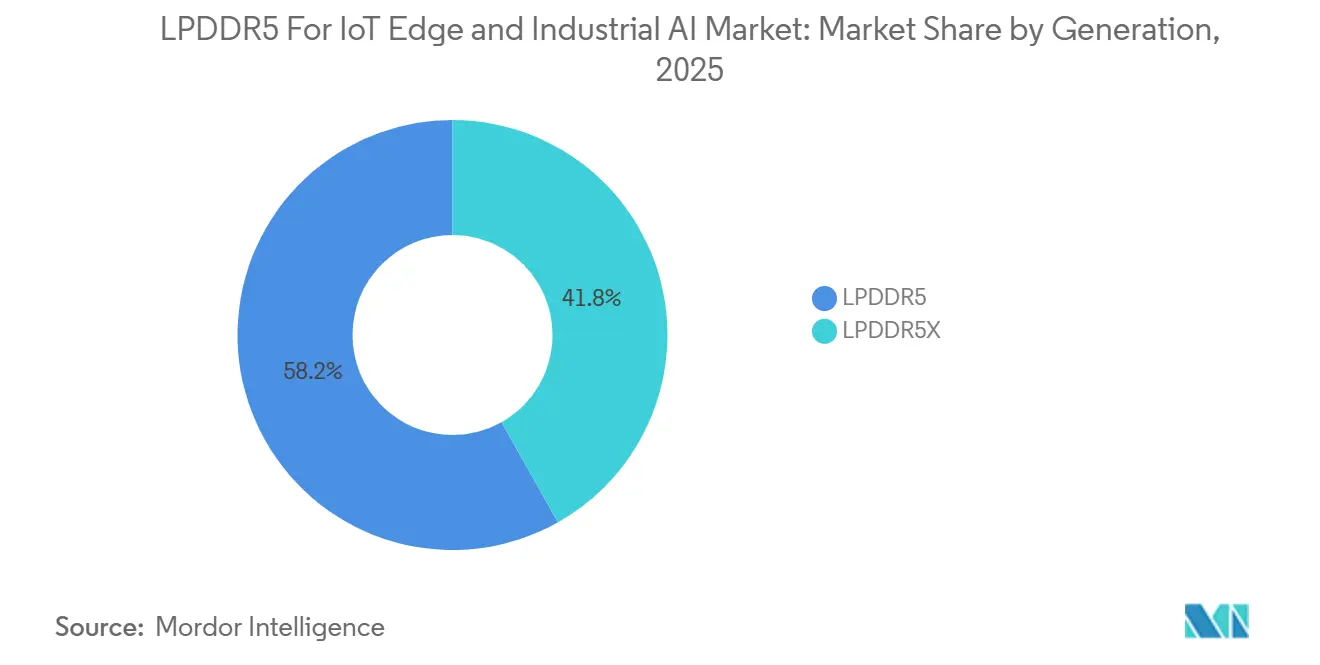
- Por generación, LPDDR5 lideró con una participación del 58,16% en 2025, mientras que se prevé que LPDDR5X se expanda a una CAGR del 25,12% hasta 2031.
- Por capacidad, el nivel de 8 GB a 16 GB representó el 43,77% de la participación en 2025, mientras que se proyecta que el segmento superior a 16 GB crezca a una CAGR del 25,81% hasta 2031.
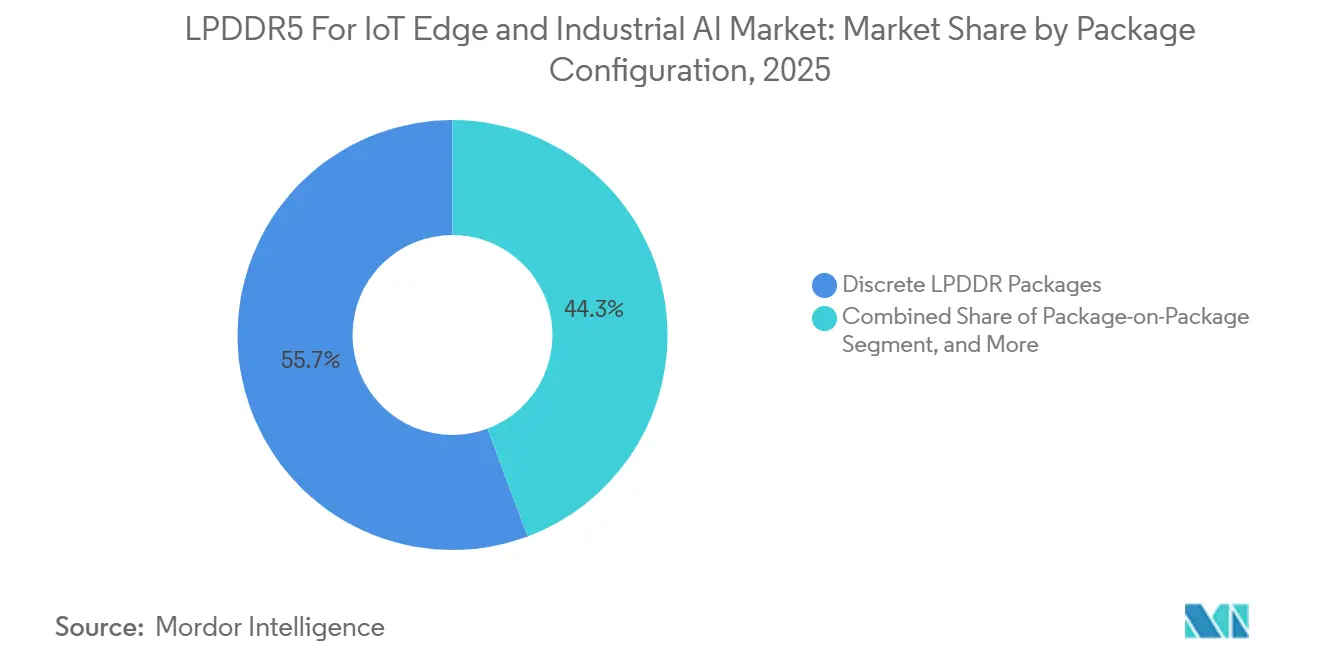
- Por configuración de paquete, los paquetes discretos mantuvieron una participación del 55,69% en 2025, mientras que se espera que los formatos integrados y basados en SiP avancen a una CAGR del 25,67% hasta 2031.
- Por aplicación, la Computación de IA en el Borde Industrial representó el 26,18% de la participación del tamaño del mercado de LPDDR5 para IoT Edge e IA Industrial en 2025, mientras que Robótica, Cobots y AMR están previstos para registrar la CAGR más rápida del 26,25% hasta 2031.
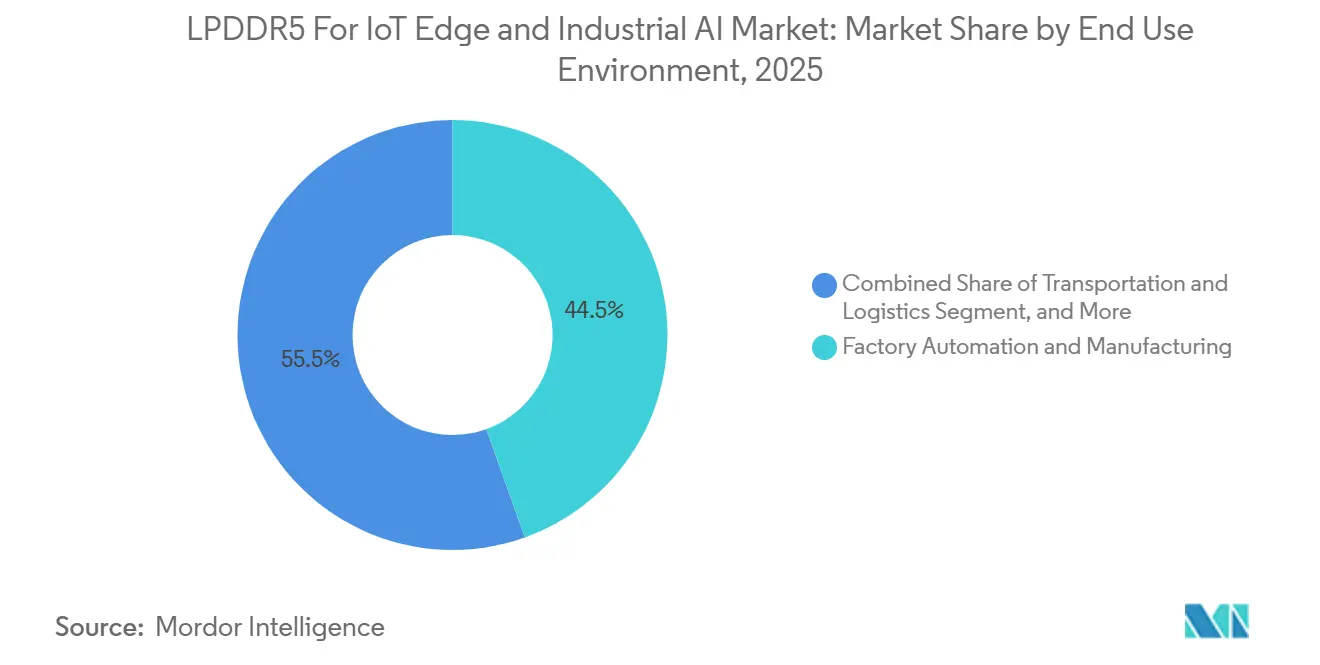
- Por entorno de uso final, la Automatización de Fábricas y Controles capturó el 44,53% de la participación en 2025, mientras que se proyecta que Transporte, Almacenamiento y Logística se expanda a una CAGR del 25,93% hasta 2031.
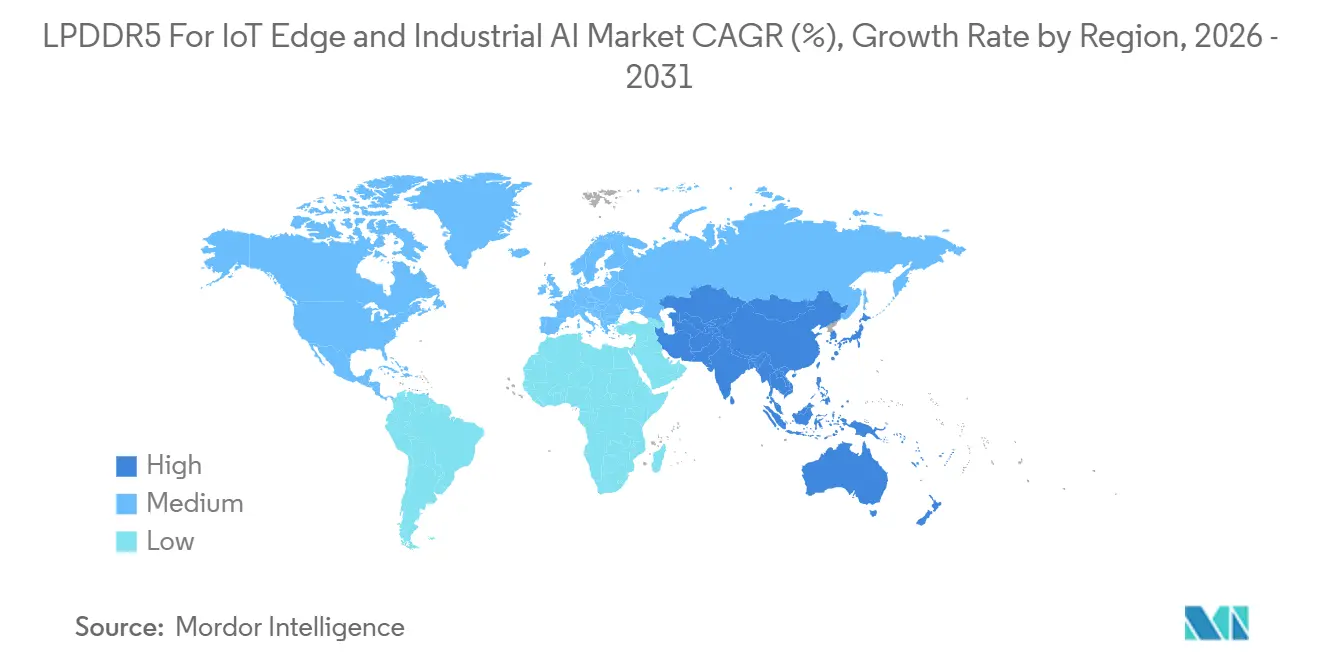
- Por geografía, Asia Pacífico mantuvo el 54,92% de la participación del mercado de LPDDR5 para IoT Edge e IA Industrial en 2025 y también es la región de más rápido crecimiento con una CAGR del 24,96% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de LPDDR5 para IoT Edge e IA Industrial
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Memoria de IA en el Dispositivo en Plataformas Industriales | +5.2% | Global | Corto plazo (≤ 2 años) |
| Requisitos de Eficiencia Energética para Implementaciones Industriales con Batería y sin Ventilador | +4.4% | Global | Mediano plazo (2-4 años) |
| Mayores Requisitos de Ancho de Banda de Memoria para Cargas de Trabajo de Inferencia en el Borde | +3.7% | APAC como núcleo, América del Norte, Europa | Mediano plazo (2-4 años) |
| Cambio Acelerado hacia LPDDR5X en Plataformas Industriales y de IoT | +3.1% | Global | Corto plazo (≤ 2 años) |
| Requisitos de Ciclo de Vida del Producto más Largo en Aplicaciones Industriales | +2.4% | América del Norte, Europa, Japón | Largo plazo (≥ 4 años) |
| Atracción de Calificación desde las Especificaciones de Plataforma de OEM Industrial | +1.8% | APAC, América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Memoria de IA en el Dispositivo en Plataformas Industriales
La inferencia de IA en el dispositivo ha pasado de ser una actividad piloto a una implementación rutinaria en fábricas, centros logísticos e infraestructura industrial. El mercado de LPDDR5 para IoT Edge e IA Industrial se está beneficiando a medida que estas implementaciones ejecutan cada vez más múltiples modelos en el mismo dispositivo de borde. DEEPX posicionó su procesador DX-M1 con IP de controlador LPDDR5 y LPDDR5X de Rambus para automatización de fábricas, servidores de borde, cámaras inteligentes y robótica, mostrando cómo las interfaces de memoria validadas se están convirtiendo en parte del stack de IA industrial.[1] Advantech lanzó el AIR-055 con 36 GB de memoria LPDDR5 y hasta 100 TOPS con menos de 60 W, subrayando cuánta memoria llevan ya los sistemas actuales de IA de visión en factores de forma industriales compactos.[2] Estos sistemas están cada vez más limitados por la entrega de datos en lugar del cómputo bruto, por lo que el ancho de banda de memoria se ha convertido en un factor directo en el rendimiento de inferencia utilizable. El aumento de demanda más pronunciado en 2026 proviene de cargas de trabajo de múltiples modelos en inspección de calidad, detección de anomalías y mantenimiento predictivo, lo que está elevando el contenido de memoria por nodo implementado en el mercado de LPDDR5 para IoT Edge e IA Industrial.
Requisitos de Eficiencia Energética para Implementaciones Industriales con Batería y sin Ventilador
Los nodos industriales con batería y sin ventilador tienen presupuestos térmicos ajustados, lo que convierte la eficiencia energética en un criterio principal para la selección de memoria. El mercado de IoT Edge e IA Industrial está viendo una adopción más rápida de LPDDR5X porque LPDDR4X no puede cumplir con el mismo rendimiento de inferencia en muchos sistemas compactos. Micron afirma que LPDDR5X puede reducir el consumo de energía entre un 20% y un 25% en comparación con LPDDR5 mediante una arquitectura de voltaje de doble dominio y escalado dinámico de voltaje y frecuencia.[3] Samsung también comenzó la producción en masa de paquetes LPDDR5X de 0,65 mm con mayor resistencia al calor y un perfil más delgado, lo que beneficia a los controladores robóticos densos y los módulos de IA compactos.[4] Los paquetes más delgados reducen los cuellos de botella térmicos en los diseños co-empaquetados, lo que respalda el auge de los diseños de memoria integrada y de sistema en paquete en el mercado de LPDDR5 para IoT Edge e IA Industrial. Los OEM de robots móviles y pasarelas industriales que necesitan entre 8 y 15 horas de ciclo de trabajo se encuentran entre los beneficiarios más claros de estas ganancias de eficiencia.
Mayores Requisitos de Ancho de Banda de Memoria para Cargas de Trabajo de Inferencia en el Borde
La inferencia de video de múltiples flujos y los modelos de borde basados en transformadores están llevando a muchas plataformas industriales a los límites prácticos de ancho de banda de LPDDR5. El mercado de LPDDR5 para IoT Edge e IA Industrial está respondiendo con un cambio más fuerte hacia LPDDR5X y enfoques de empaquetado más integrados. Una investigación publicada en Microelectronics International mostró que la integración de empaquetado a nivel de oblea de LPDDR5X puede preservar la integridad de la señal a niveles comparables a las interconexiones en placa, apoyando así las rutas de diseño de SoC de IA co-empaquetados. SK hynix informó sobre el desarrollo de LPDDR6 en su proceso de nodo 1c, pero la calificación industrial y el despliegue en volumen siguen por detrás del ciclo de adopción actual de LPDDR5X. Los sistemas de visión artificial con 4 a 6 flujos de cámara de alta resolución pueden agotar el margen de ancho de banda de LPDDR5, especialmente en líneas de inspección autónoma y celdas de ensamblaje de precisión. Esa brecha entre la demanda actual de ancho de banda y las alternativas calificadas disponibles está reforzando la demanda de actualización a corto plazo en el mercado de LPDDR5 para IoT Edge e IA Industrial.
Cambio Acelerado hacia LPDDR5X en Plataformas Industriales y de IoT
El paso de LPDDR5 a LPDDR5X está ocurriendo más rápido de lo que muchas hojas de ruta industriales habían planeado originalmente. El mercado de LPDDR5 para IoT Edge e IA Industrial está cambiando no solo por la mayor velocidad, sino también porque el soporte del ecosistema ahora favorece a LPDDR5X en los nuevos diseños. JEDEC actualizó el estándar de Detección de Presencia en Serie de LPDDR5 y LPDDR5X en marzo de 2026 con soporte mejorado de conmutación de modos, lo que se adapta mejor a las plataformas de IA con ciclos de trabajo que alternan entre inferencia activa y estados de bajo consumo. El empaquetado más delgado de LPDDR5X de Samsung y el enfoque de eficiencia energética de Micron también han impulsado a los diseñadores de sistemas hacia la generación más nueva cuando actualizan módulos de IA compactos. LPDDR5 todavía tenía una base instalada sólida en 2025, pero esa base ahora actúa como un conjunto de rediseño en lugar de una barrera para la migración. A medida que los OEM actualizan los archivos de calificación y se introducen nuevos esquemas, LPDDR5X se está convirtiendo cada vez más en la opción de alto rendimiento predeterminada dentro de los mercados de LPDDR5 para IoT Edge e IA Industrial.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Concentración de Proveedores y Dependencia de la Cadena de Suministro | -1.8% | Global | Corto plazo (≤ 2 años) |
| Complejidad del Diseño y Plazos de Calificación Extendidos | -1.5% | Global | Mediano plazo (2-4 años) |
| Prima de Costo frente a LPDDR4X Heredado y Estándares DRAM Alternativos | -1.1% | APAC, América del Sur, Oriente Medio y África | Corto plazo (≤ 2 años) |
| Compatibilidad Limitada con Plataformas SoC Industriales Heredadas | -0.7% | APAC, Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta Concentración de Proveedores y Dependencia de la Cadena de Suministro
Los mercados de LPDDR5 para IoT Edge e IA Industrial todavía dependen de un grupo muy pequeño de proveedores para el volumen avanzado de LPDDR5X. Esto crea un riesgo de adquisición para los OEM industriales que carecen de la escala necesaria para asegurar una asignación preferente. SK hynix inició la producción en masa del SOCAMM2 de 192 GB en abril de 2026 para la plataforma Vera Rubin de NVIDIA, subrayando con qué agresividad se está atrayendo la capacidad avanzada de memoria de bajo consumo hacia los programas de IA de mayor escala. Micron también envió muestras de clientes del SOCAMM2 de 256 GB en marzo de 2026, lo que indica el mismo enfoque ascendente en formatos de memoria de IA de muy alta capacidad. Cuando los compradores industriales ingresan a ciclos de calificación durante este tipo de redireccionamiento de suministro, la disciplina de precios se debilita y los plazos de entrega se vuelven más difíciles de gestionar. CXMT está comenzando a ofrecer una compensación parcial, pero la profundidad de calificación y el soporte de temperatura industrial aún importan antes de que pueda servir como sustituto completo en el mercado de LPDDR5 para IoT Edge e IA Industrial.
Complejidad del Diseño y Plazos de Calificación Extendidos
La integración de LPDDR5 es más difícil en los sistemas de borde industrial que en los dispositivos de consumo. Cada plataforma debe validar el comportamiento de la memoria en configuraciones específicas del proveedor, como el tiempo de actualización, el comportamiento de apagado y los perfiles de terminación. NXP describió un enfoque amplio para la interoperabilidad de memoria en torno a los procesadores i.MX 93, lo que ilustra cuánto esfuerzo de ingeniería se requiere antes de que un componente de memoria entre en producción en volumen en una plataforma integrada. Los requisitos industriales de operación de -40°C a 105°C requieren pruebas de estrés térmico, lo que puede extender los ciclos de calificación en meses. Las exigencias de confiabilidad ambiental de la norma IEC 60068 también reducen el grupo de proveedores para implementaciones en transporte y exteriores, porque no todos los componentes disponibles pueden superar la misma ruta de validación. Estos largos ciclos ralentizan las decisiones de compra de LPDDR5 en los mercados de IoT Edge e IA Industrial, incluso cuando las condiciones de demanda respaldan una migración más rápida.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Generación: LPDDR5X Emerge como el Estándar de Actualización de IA Industrial
LPDDR5 mantuvo el 58,16% de la demanda por generación en 2025, mientras que se proyecta que LPDDR5X crezca a una CAGR del 25,12% hasta 2031. Esa división muestra un mercado donde la base instalada sigue siendo grande, pero el impulso en el nuevo diseño ya ha cambiado. LPDDR5 se convirtió en la línea de base práctica para las plataformas que completaron la calificación entre 2022 y 2024, especialmente en pasarelas industriales y controladores habilitados para IA en etapas tempranas. El mercado de LPDDR5 para IoT Edge e IA Industrial, por lo tanto, entró en 2026 con una sólida posición heredada para LPDDR5, pero sin un aislamiento duradero frente a un estándar más nuevo. LPDDR5X está ganando terreno porque mejora tanto la eficiencia energética como el rendimiento térmico dentro del mismo entorno de diseño.
La descripción de Micron sobre el control de voltaje de doble dominio ayuda a explicar por qué LPDDR5X es más atractivo en sistemas sin ventilador y con conciencia de batería que ya operan cerca de los límites térmicos. El paquete LPDDR5X de 0,65 mm de Samsung añade otro impulso, ya que la mayor resistencia al calor permite módulos industriales más pequeños y diseños de placa más densos. Las industrias de LPDDR5 para IoT Edge e IA Industrial también están viendo una adopción más rápida a medida que los desarrolladores actualizan cada vez más las plataformas antiguas basadas en LPDDR4X con hardware capaz de IA. LPDDR6 sigue siendo visible en la hoja de ruta, pero aún no es la opción de volumen calificado para la implementación industrial a corto plazo. Eso deja a LPDDR5X como el objetivo de actualización más práctico en el mercado de LPDDR5 para IoT Edge e IA Industrial durante el ciclo de diseño actual.


Por Capacidad: Las Configuraciones de Alta Densidad Impulsan la Escalabilidad de la Inferencia de IA
El nivel de 8 GB a 16 GB lideró con el 43,77% de la demanda de capacidad en 2025, mientras que se espera que el segmento superior a 16 GB se expanda a una CAGR del 25,81% hasta 2031. Este rango sigue siendo el punto de equilibrio actual para muchos sistemas de automatización de fábricas y pasarelas industriales. Es lo suficientemente grande para una inferencia local significativa, pero aún manejable dentro de los presupuestos térmicos y de energía comunes. El mercado de LPDDR5 para IoT Edge e IA Industrial está avanzando hacia arriba porque los sistemas avanzados de robótica y visión artificial necesitan más memoria de trabajo para la ejecución continua de modelos. La nota de lanzamiento de Connect Tech en 2026 sobre el Jetson T3000, con 32 GB de LPDDR5X y 273 GB/s de ancho de banda, muestra cómo están aumentando los pisos de memoria para los sistemas autónomos.
El nivel de hasta 8 GB todavía sirve a las pasarelas heredadas, los controladores de seguridad y los nodos de borde de menor complejidad, pero su función está cada vez más ligada a arquitecturas más antiguas. El segmento superior a 16 GB se está expandiendo más rápido porque la robótica, los servidores de borde industrial y los sistemas de visión de múltiples flujos superan el conjunto de trabajo práctico de 16 GB. Rambus también destacó el trabajo en curso hacia LPDDR6-PIM con DEEPX, lo que señala un futuro en el que la capacidad de memoria adicional también aporta un mayor valor de cómputo para ciertas cargas de trabajo de IA en el borde. Los casos de uso de energía y servicios públicos sensibles a la seguridad están añadiendo interés en la memoria de mayor capacidad porque la tolerancia a errores y el monitoreo continuo necesitan configuraciones de plataforma más robustas. Ese patrón mantiene al mercado de LPDDR5 para IoT Edge e IA Industrial inclinado hacia configuraciones más densas a medida que los modelos de IA industrial se vuelven más persistentes y más locales.
Por Configuración de Paquete: Los Paquetes Discretos Mantienen el Volumen, los Formatos SiP Redefinen la Huella en el Borde
Los paquetes discretos mantuvieron el 55,69% del segmento de configuración de paquetes en 2025, mientras que se prevé que los formatos integrados y basados en SiP crezcan a una CAGR del 25,67% hasta 2031. Los diseños discretos siguen dominando porque muchas placas industriales utilizan diseños familiares y priorizan un aprovisionamiento más sencillo para programas de largo ciclo de vida. El mercado de LPDDR5 para IoT Edge e IA Industrial, sin embargo, tiene una clara transición de empaquetado en curso. Los robots con restricciones de espacio, los sistemas móviles autónomos y los módulos de borde compactos se benefician de la memoria co-empaquetada que reduce el área de la placa y mejora la densidad de integración. El programa de muestreo LPCAMM2 de Innodisk para robots humanoides, AMR y dispositivos de borde sin ventilador mostró cómo la capacidad de servicio y la compacidad ahora pueden combinarse en soluciones de memoria de bajo consumo.
Una investigación publicada en Microelectronics International mostró que la integración de LPDDR5X a nivel de oblea puede preservar la integridad de la señal mientras respalda estrategias de memoria en paquete para SoC de IA. El artículo de Samsung en el IEEE ECTC de 2025 también destacó enfoques de empaquetado de abanico con conciencia térmica que se adaptan a los casos de uso de IA en el dispositivo donde el área y el calor deben gestionarse juntos. El paquete sobre paquete sigue siendo útil donde las placas HMI industriales heredan la lógica de diseño móvil, mientras que los paquetes multichip siguen siendo relevantes en los nodos sensibles al costo que combinan DRAM y memoria flash. Aun así, el movimiento de empaquetado más rápido en el mercado de LPDDR5 para IoT Edge e IA Industrial se está desplazando hacia diseños integrados y de SiP porque se ajustan a los límites físicos del equipo autónomo de próxima generación. Esta es un área donde la innovación en empaquetado está influyendo en la dirección del producto casi tanto como la generación de memoria.

Por Aplicación: La Computación de IA en el Borde Industrial Lidera el Volumen, la Robótica Eleva el Contenido de Memoria
La Computación de IA en el Borde Industrial representó el 26,18% de la participación en 2025, mientras que se proyecta que Robótica, Cobots y AMR registren la CAGR más rápida del 26,25% hasta 2031. La Computación de IA en el Borde Industrial mantuvo el papel más importante porque las fábricas ya utilizan la inferencia local para inspección, mantenimiento predictivo y detección de anomalías en tiempo real. Esa base instalada le dio a este segmento una participación líder del mercado de LPDDR5 para IoT Edge e IA Industrial en 2025. La robótica está avanzando más rápido porque cada nueva plataforma ofrece una capacidad de memoria mucho mayor que los sistemas de control anteriores. Micron describió que los robots de próxima generación requieren entre 16 GB y 128 GB de memoria LPDDR5 y LPDDR5X, subrayando con qué rapidez está aumentando la densidad de memoria en las máquinas autónomas.
La Visión Artificial y la Detección también se están expandiendo porque la inspección de semiconductores, el envasado farmacéutico y el ensamblaje de precisión dependen de la transmisión multicanal de alta resolución. Las Pasarelas IoT de Alto Rendimiento y los Controladores Industriales continúan sirviendo a la base instalada más amplia, pero muchos solo ahora están superando las suposiciones de ancho de banda de la era LPDDR4X. La colaboración entre DEEPX y Rambus muestra cómo los procesadores de IA de borde especializados ahora integran lógica de controlador LPDDR5 y LPDDR5X validada desde el principio, en lugar de tratar la memoria como un subsistema secundario. Ese cambio es importante porque el hardware de IA específico de la aplicación incorpora la selección de memoria antes en el ciclo de diseño del producto. Como resultado, el mercado de LPDDR5 para IoT Edge e IA Industrial está viendo aumentar la demanda tanto por el volumen amplio de computación en el borde como por un salto más pronunciado en el contenido de memoria dentro de la robótica.
Por Entorno de Uso Final: La Automatización de Fábricas Ancla el Volumen, el Transporte Lidera el Crecimiento
La Automatización de Fábricas y Controles representó el 44,53% de la demanda en 2025, mientras que se espera que Transporte, Almacenamiento y Logística crezca a una CAGR del 25,93% hasta 2031. La automatización de fábricas lidera porque los controladores lógicos programables, las pasarelas de inspección de calidad y los controladores de brazos robóticos ya forman una gran base instalada para la adopción de memoria industrial. Este segmento proporciona al mercado de LPDDR5 para IoT Edge e IA Industrial un sólido ancla de volumen en plantas automotrices, electrónicas y de fabricación de precisión. El transporte está avanzando más rápido porque las pasarelas de IA para flotas, los montacargas autónomos y las plataformas logísticas portuarias combinan detección, inferencia, almacenamiento y ciclos de trabajo robustos en un solo dispositivo. La discusión de Micron en 2026 sobre las pasarelas inteligentes para flotas destacó cómo la memoria y el almacenamiento deben optimizarse juntos en los sistemas de borde montados en vehículos.
Energía y Servicios Públicos también está construyendo un camino significativo, ya que los nodos de redes inteligentes y los sistemas de monitoreo de subestaciones ahora requieren detección de anomalías en tiempo real con expectativas de larga vida útil. La Infraestructura Inteligente añade una fuente de demanda más lenta pero constante a medida que las ciudades y los parques industriales acercan el procesamiento de IA al nodo. Otras Aplicaciones Industriales de IoT todavía representan una base diversa de pasarelas y sensores integrados, pero aquí es donde los especialistas más pequeños a menudo encuentran su primera apertura comercial. La plataforma MemorAiLink de Etron, orientada a robótica, drones y casos de uso de IA industrial, ilustra cómo las empresas fuera del grupo DRAM de primer nivel están apuntando a esta capa de sistema de borde más amplia. En conjunto, estos patrones muestran que el mercado de LPDDR5 para IoT Edge e IA Industrial se está expandiendo desde una base centrada en la fbrica hacia un conjunto más amplio de entornos móviles y con gran infraestructura.
Análisis Geográfico
Asia Pacífico mantuvo el 54,92% de la participación del mercado de LPDDR5 en los mercados de IoT Edge e IA Industrial en 2025 y se proyecta que crezca a una CAGR del 24,96% hasta 2031. Esta combinación de escala y crecimiento refleja el raro equilibrio de la región entre la fortaleza de la oferta y la demanda de uso final. Corea del Sur sigue siendo un importante ancla de suministro porque Samsung y SK hynix continan definiendo el rendimiento, el empaquetado y la ejecución de nodos avanzados en los programas de DRAM de bajo consumo. Taiwán añade una ventaja diferente a través del empaquetado, la integración y el diseño de memoria a nivel de plataforma para factores de forma de IA compactos. Japón apoya la posición regional a través de la demanda de OEM industrial que valora la calificación de temperatura extendida y las pruebas de calidad estrictas para equipos de automatización.
China se está convirtiendo en la principal variable en Asia Pacífico. CXMT inició la producción en masa de LPDDR5X y posteriormente presentó una solicitud de OPI por 4,3 mil millones de USD para financiar una instalación mucho más grande, lo que muestra que el suministro doméstico chino está avanzando hacia una escala significativa. Esto importa porque los OEM industriales chinos pueden especificar cada vez más una fuente doméstica además de los líderes globales. Ese cambio puede modificar el comportamiento de precios en los canales de adquisición centrados en China y afectar gradualmente a los mercados vecinos de APAC.
América del Norte desempeña un papel importante a través de la demanda de OEM industrial y la posición estratégica de Micron en el desarrollo avanzado de memoria de bajo consumo. El envío de muestras del SOCAMM2 de 256 GB de Micron en marzo de 2026 mostró cómo la región sigue siendo relevante en la innovación de memoria de bajo consumo de alta capacidad, incluso cuando la calificación industrial sigue un camino más lento. Europa sigue siendo un mercado con alta exigencia de calificación vinculado a la automatización adyacente a la automoción, la fabricación de precisión, los sistemas ferroviarios y la infraestructura energética. Los compradores allí a menudo prefieren proveedores establecidos con soporte de largo ciclo de vida y gran profundidad de certificación. El Resto del Mundo todavía se encuentra en una etapa de adopción más temprana, con un crecimiento impulsado más por el despliegue de plataformas globales que por la actividad de diseño de memoria local.

Panorama Competitivo
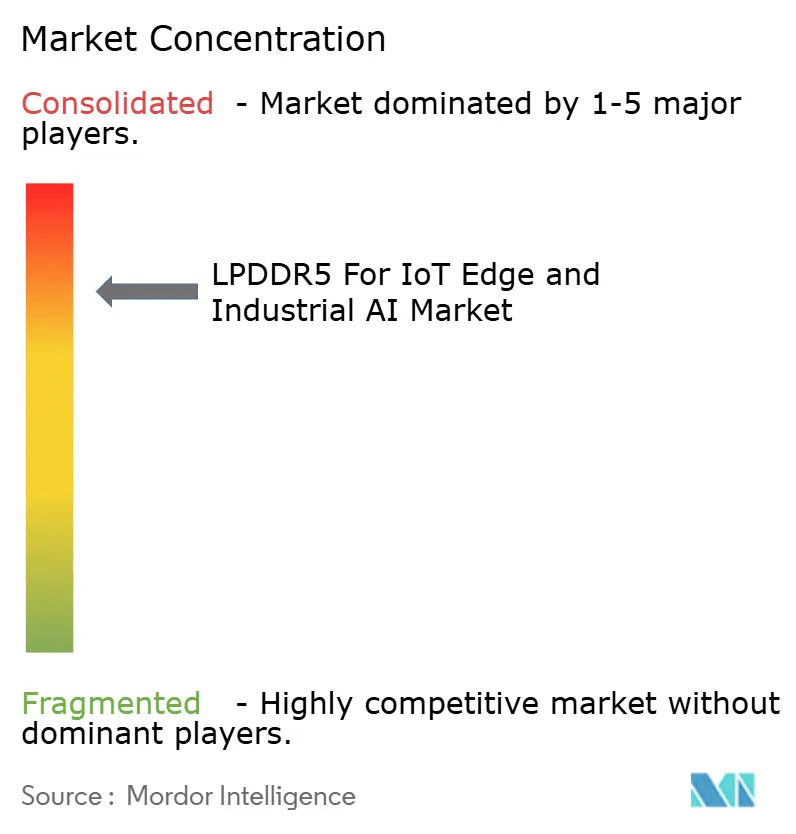
El mercado de LPDDR5 para IoT Edge e IA Industrial tiene una estructura de suministro altamente concentrada centrada en Samsung Electronics, SK hynix y Micron Technology. Estas empresas determinan los precios, la disponibilidad y la dirección tecnológica porque controlan las rutas de producción de LPDDR5X más avanzadas. Samsung está utilizando la profundidad de empaquetado como herramienta competitiva a través de paquetes LPDDR5X más delgados y trabajo de arquitectura con conciencia térmica que respalda los sistemas de IA en el dispositivo. SK hynix está extendiendo su credibilidad en memoria de IA a través del desarrollo de LPDDR6 y una estrecha asociación con los programas de memoria de IA liderados por NVIDIA. Micron se está diferenciando a través de un mensaje a nivel de sistema que vincula la DRAM de bajo consumo con el almacenamiento robusto para implementaciones de transporte y borde móvil.
El mayor espacio en blanco se encuentra en LPDDR5X de grado industrial con soporte de temperatura extendida, alineación de seguridad funcional y continuidad de largo ciclo de vida. Esa brecha existe porque los proveedores más grandes históricamente optimizaron de manera más agresiva para la calificación industrial de pequeños lotes en móvil y cómputo de alto volumen. CXMT es el disruptor más claro porque está construyendo volumen en torno a LPDDR5X y puede presionar los precios en mercados donde el abastecimiento doméstico importa más que la profundidad de certificación completa. Etron está siguiendo una ruta de plataforma primero a través de MemorAiLink, que combina memoria de IA, detección y lógica de transmisión para casos de uso de robótica y OEM industrial. Rambus ocupa una capa estratégica diferente al suministrar IP de controlador que permite a los desarrolladores de chips sin fábrica construir en torno a interfaces LPDDR5 y LPDDR5X validadas sin crear pilas de memoria propietarias completas.
El comportamiento competitivo en el mercado de LPDDR5 para IoT Edge e IA Industrial está, por lo tanto, determinado tanto por el control de fabricación como por el aprovechamiento del ecosistema. Las empresas líderes no solo venden chips de memoria, sino que también influyen en las rutas de empaquetado, el calendario de calificación y la compatibilidad con plataformas de IA. Las empresas más pequeñas tienden a competir donde la flexibilidad, el soporte de integración o la adquisición centrada en China les da espacio para diferenciarse. Esto deja al mercado de LPDDR5 para IoT Edge e IA Industrial concentrado en el núcleo, pero aún abierto a una disrupción selectiva en las capas de plataforma y suministro regional.
Líderes de la Industria de LPDDR5 para IoT Edge e IA Industrial
-
Samsung Electronics Co., Ltd.
-
SK hynix Inc.
-
Micron Technology, Inc.
-
ChangXin Memory Technologies, Inc.
-
Nanya Technology Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: ChangXin Memory Technologies presentó una solicitud de OPI por 4,3 mil millones de USD en el Mercado STAR de Shanghái. Los fondos están destinados a una nueva instalación de producción proyectada para ser entre 2 y 3 veces más grande que el sitio existente en Hefei, con una capacidad objetivo de 300.000 obleas por mes. La familia LPDDR5X de CXMT admite tasas de transferencia de datos de hasta 10.667 Mbps, igualando el nivel insignia principal de los 3 principales fabricantes de memoria globales.
- Abril de 2026: SK hynix inició la producción en masa del SOCAMM2 de 192 GB, construido sobre el proceso LPDDR5X de clase 10nm de sexta generación (1c). El módulo está diseñado para la plataforma de IA Vera Rubin de NVIDIA, marcando el primer envío en volumen del nodo 1c de SK hynix. La empresa planea extender este proceso a formatos convencionales de LPDDR5X y IA en el borde en generaciones de productos posteriores.
- Abril de 2026: Samsung Electronics dejó de aceptar nuevos pedidos de LPDDR4 y LPDDR4X, con la última producción esperada hasta finales de 2026 antes de que las líneas de producción se conviertan a LPDDR5, LPDDR5X y HBM a partir del primer trimestre de 2027. Esta decisión de fin de vida elimina la alternativa heredada y comprime la ventana de transición para los OEM industriales con dependencias extendidas del ciclo de vida de LPDDR4X.
- Marzo de 2026: Micron Technology envió las primeras muestras de clientes del SOCAMM2 de 256 GB de la industria, habilitadas por el primer chip LPDDR5X monolítico de 32 Gb. El módulo ofrece un 33% más de capacidad que los productos de 192 GB de Samsung y SK hynix, orientado a cargas de trabajo de inferencia de IA de gran contexto en centros de datos y servidores de IA en el borde.


Alcance del Informe del Mercado Global de LPDDR5 para IoT Edge e IA Industrial
El mercado de LPDDR5 para IoT, borde e IA industrial comprende soluciones de memoria DRAM DDR5 de bajo consumo utilizadas en dispositivos conectados, plataformas de computación en el borde y sistemas de IA industrial que requieren alto ancho de banda y bajo consumo de energía. Incluye chips y paquetes de memoria LPDDR5 implementados en pasarelas industriales, cámaras inteligentes, robótica, sistemas de visión artificial, equipos autónomos y dispositivos IoT habilitados para IA. LPDDR5 ofrece tasas de datos de hasta 6,4 Gbps por pin, lo que respalda la inferencia de IA en tiempo real, el procesamiento de sensores y el análisis en el borde. El mercado se centra en el bajo consumo de energía, los factores de forma compactos, la eficiencia térmica, el alto ancho de banda y la operación confiable en entornos con recursos limitados. Cubre los ingresos generados por los productos de memoria LPDDR5 suministrados por los fabricantes de DRAM para aplicaciones calificadas de IoT, borde e IA industrial.
El Mercado de LPDDR5 para IoT Edge e IA Industrial está segmentado por Generación (LPDDR5 y LPDDR5X), Capacidad (Hasta 8 GB, 8 GB a 16 GB y Superior a 16 GB), Configuración de Paquete (Paquetes LPDDR Discretos, Paquete sobre Paquete (PoP), Paquetes Multichip (MCP/uMCP) y Soluciones Integradas/Basadas en SiP), Aplicación (Computadoras de IA en el Borde Industrial y PC de Caja, Pasarelas IoT de Alto Rendimiento, Controladores Industriales e HMI, Visión Artificial y Cámaras Inteligentes, y Robótica, Cobots, AMR y AGV), Entorno de Uso Final (Automatización de Fábricas y Manufactura, Energía y Servicios Públicos, Transporte, Almacenamiento y Logística, Infraestructura Inteligente y Otras Aplicaciones Industriales de IoT) y Geografía (América del Norte, Europa, Asia Pacífico y Resto del Mundo). Los pronósticos del mercado se proporcionan en términos de valor (USD).
| LPDDR5 |
| LPDDR5X |
| Hasta 8 GB |
| 8 GB a 16 GB |
| Superior a 16 GB |
| Paquetes LPDDR Discretos |
| Paquete sobre Paquete (PoP) |
| Paquetes Multichip (MCP/uMCP) |
| Soluciones Integradas / Basadas en SiP |
| Computadoras de IA en el Borde Industrial y PC de Caja |
| Pasarelas IoT de Alto Rendimiento |
| Controladores Industriales e HMI |
| Visión Artificial y Cámaras Inteligentes |
| Robótica, Cobots, AMR y AGV |
| Automatización de Fábricas y Manufactura |
| Energía y Servicios Públicos |
| Transporte, Almacenamiento y Logística |
| Infraestructura Inteligente |
| Otras Aplicaciones Industriales de IoT |
| América del Norte | |
| Europa | |
| Asia Pacífico | China |
| Japón | |
| Corea del Sur | |
| Taiwán | |
| Resto de Asia Pacífico | |
| Resto del Mundo |
| Por Generación | LPDDR5 | |
| LPDDR5X | ||
| Por Capacidad | Hasta 8 GB | |
| 8 GB a 16 GB | ||
| Superior a 16 GB | ||
| Por Configuración de Paquete | Paquetes LPDDR Discretos | |
| Paquete sobre Paquete (PoP) | ||
| Paquetes Multichip (MCP/uMCP) | ||
| Soluciones Integradas / Basadas en SiP | ||
| Por Aplicación | Computadoras de IA en el Borde Industrial y PC de Caja | |
| Pasarelas IoT de Alto Rendimiento | ||
| Controladores Industriales e HMI | ||
| Visión Artificial y Cámaras Inteligentes | ||
| Robótica, Cobots, AMR y AGV | ||
| Por Entorno de Uso Final | Automatización de Fábricas y Manufactura | |
| Energía y Servicios Públicos | ||
| Transporte, Almacenamiento y Logística | ||
| Infraestructura Inteligente | ||
| Otras Aplicaciones Industriales de IoT | ||
| Por Geografía | América del Norte | |
| Europa | ||
| Asia Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| Taiwán | ||
| Resto de Asia Pacífico | ||
| Resto del Mundo | ||


Preguntas Clave Respondidas en el Informe
¿Por qué LPDDR5X está ganando terreno más rápido que LPDDR5 en el hardware de IA industrial?
LPDDR5X está ganando popularidad porque ofrece menor consumo operativo, mejor idoneidad para sistemas sin ventilador y mayor soporte para módulos de IA compactos. Es la generación de más rápido crecimiento con una CAGR del 25,12% hasta 2031.
¿Qué área de aplicación lidera la demanda actual?
La Computación de IA en el Borde Industrial mantuvo la mayor participación de aplicaciones con el 26,18% en 2025 porque las fábricas ya utilizan la inferencia local para inspección, mantenimiento predictivo y detección de anomalías.
¿Qué área de aplicación está creciendo más rápido?
Robótica, Cobots y AMR están creciendo más rápido a una CAGR del 26,25% hasta 2031, impulsados por un contenido de memoria significativamente mayor por robot y un procesamiento más autónomo en el borde.
¿Qué región es más importante para proveedores y compradores?
Asia Pacífico es la región central porque mantuvo el 54,92% de la participación en 2025 y también es el mercado regional de más rápido crecimiento con una CAGR del 24,96% hasta 2031. La región combina una sólida capacidad de manufactura con crecientes implementaciones de IA industrial.
¿Qué tan concentrado está el control de los proveedores en este espacio?
El control de los proveedores es alto porque Samsung Electronics, SK hynix y Micron Technology juntos representaron más del 89% de los ingresos globales de DRAM en el primer trimestre de 2026, mientras que los nuevos competidores como CXMT recién están comenzando a escalar.


 Sus datos están seguros y nunca se venden ni se comparten.
