
産業用およびIoTアプリケーション向けDRAM市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
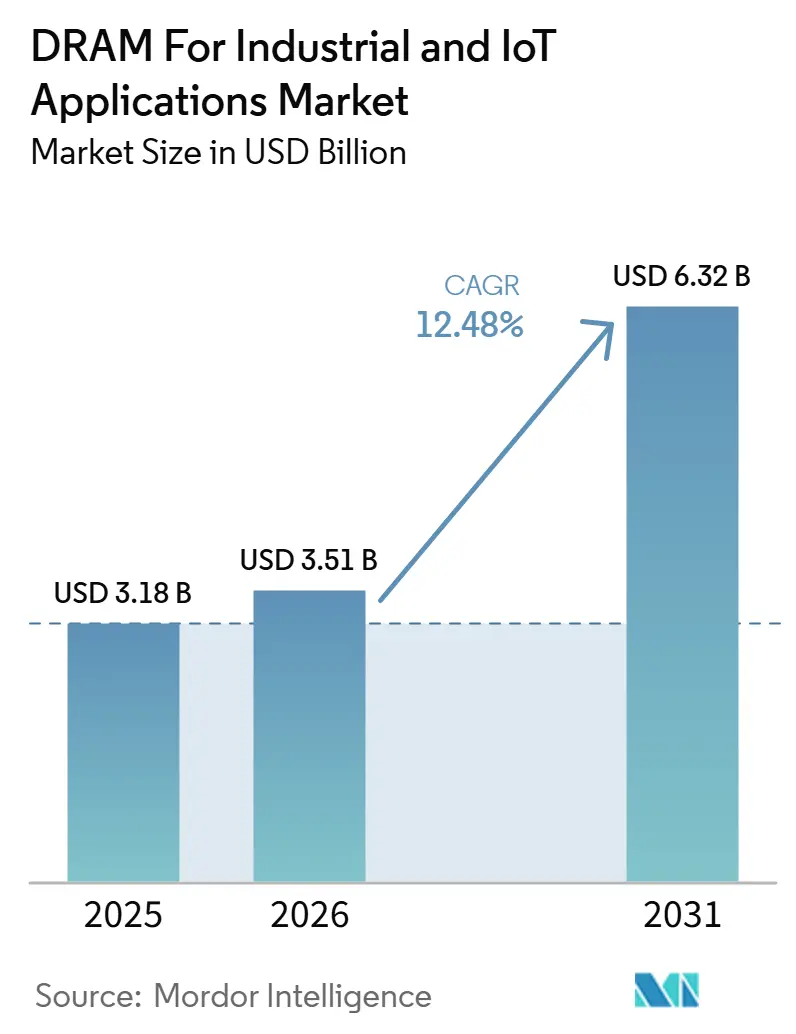
| 市場規模 (2026) | 3.51 十億米ドル |
| 市場規模 (2031) | 6.32 十億米ドル |
| Growth Rate (2026 - 2031) | 12.48 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
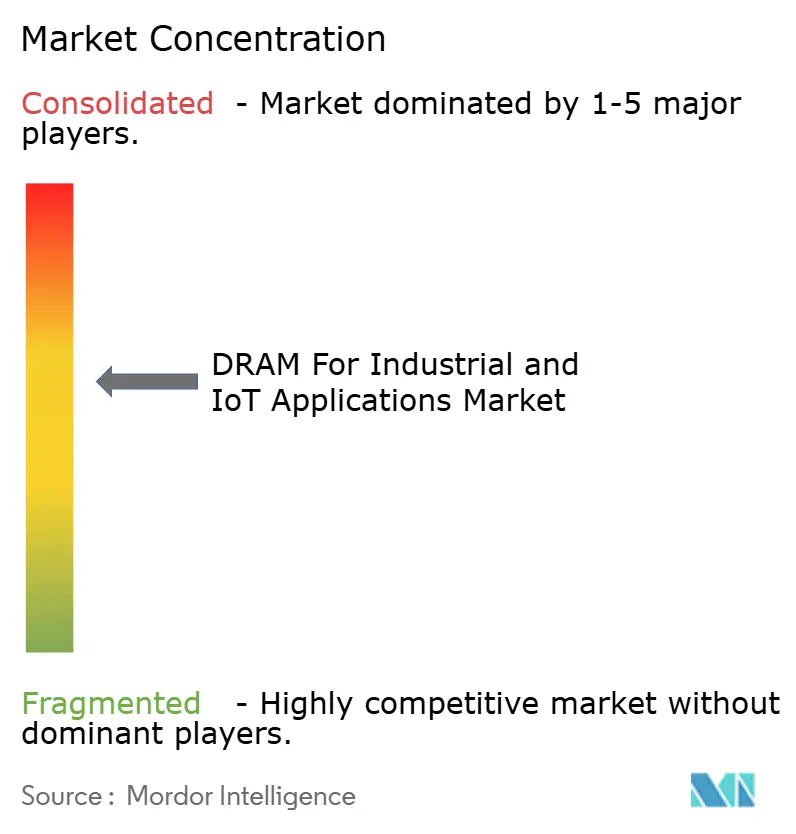
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業用およびIoTアプリケーション向けDRAM市場分析
産業用およびIoTアプリケーション向けDRAM市場規模は、2025年に31.8億米ドル、2026年に35.1億米ドルと予測され、2026年から2031年にかけて12.48%のCAGRで成長し、2031年までに63.2億米ドルに達する見込みです。産業用およびIoTアプリケーション向けDRAM市場は、産業用デプロイメントがメインストリームデバイスよりも高い信頼性、長期的な製品供給、広い動作許容範囲を必要とするため、コモディティメモリ市場よりも速いペースで拡大しています。需要は、より大きなローカルメモリ帯域幅と容量を必要とする工場でのエッジAI推論、ロボティクスセル、スマート検査システム、産業用ゲートウェイによって牽引されています。インストールベースは依然としてDDR4を重要な位置に保っていますが、オートメーションおよび組み込みシステム全体でコンピュート密度が高まるにつれ、新しいプラットフォーム設計はDDR5およびLPDDR5Xへと移行しています。AIサーバーメモリに向けて先端ウェーハ容量が引き寄せられているため、供給状況も引き続き重要であり、可用性、資格認定の深さ、供給継続性が調達の中心的課題となっています。こうした状況により、産業用およびIoTアプリケーション向けDRAMの専門サプライヤーは、価格だけでなく、認証、熱性能、ライフサイクルサポートで競争することが可能となっています。
主要レポートポイント
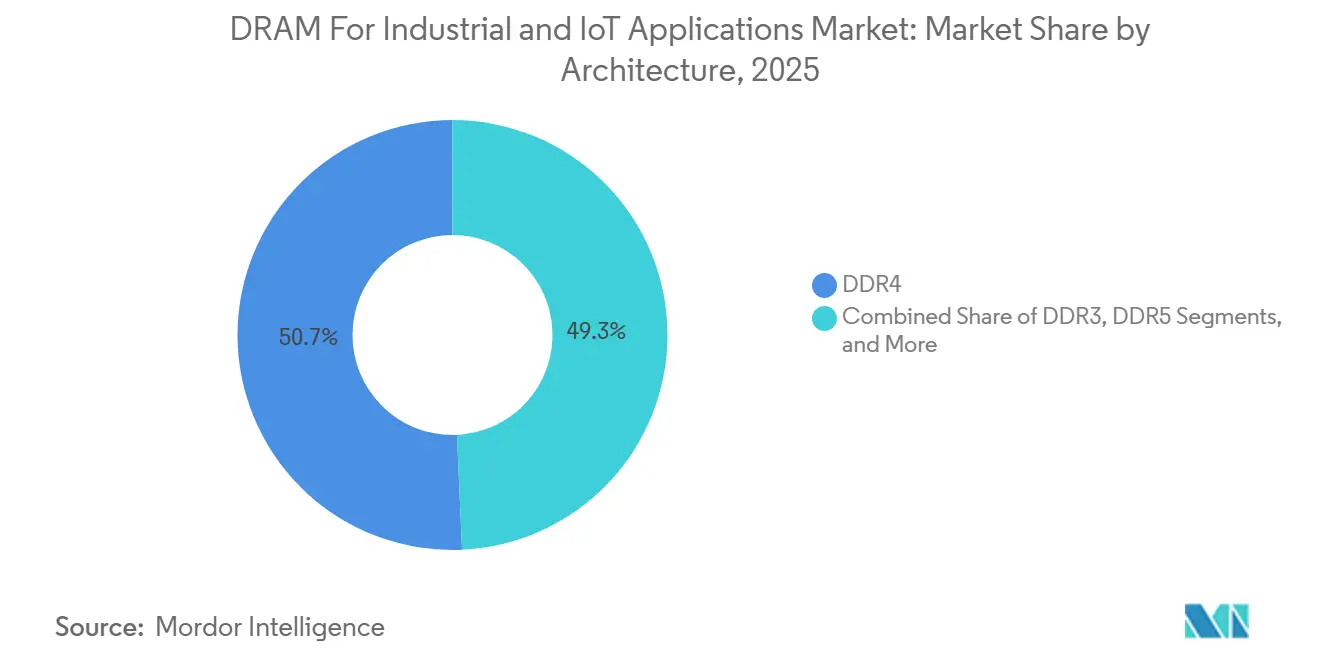
- アーキテクチャ別では、DDR4が2025年に50.71%のシェアでリードし、DDR5は産業用およびIoTアプリケーション向けDRAM市場において2031年までに13.14%のCAGRで成長すると予測されています。
- テクノロジーノード別では、19nmから10nmの範囲が2025年に54.26%のシェアをめ、10nm未満のEUVは産業用およびIoTアプリケーション向けDRAM市場において2031年までに12.68%のCAGRで拡大すると予測されています。
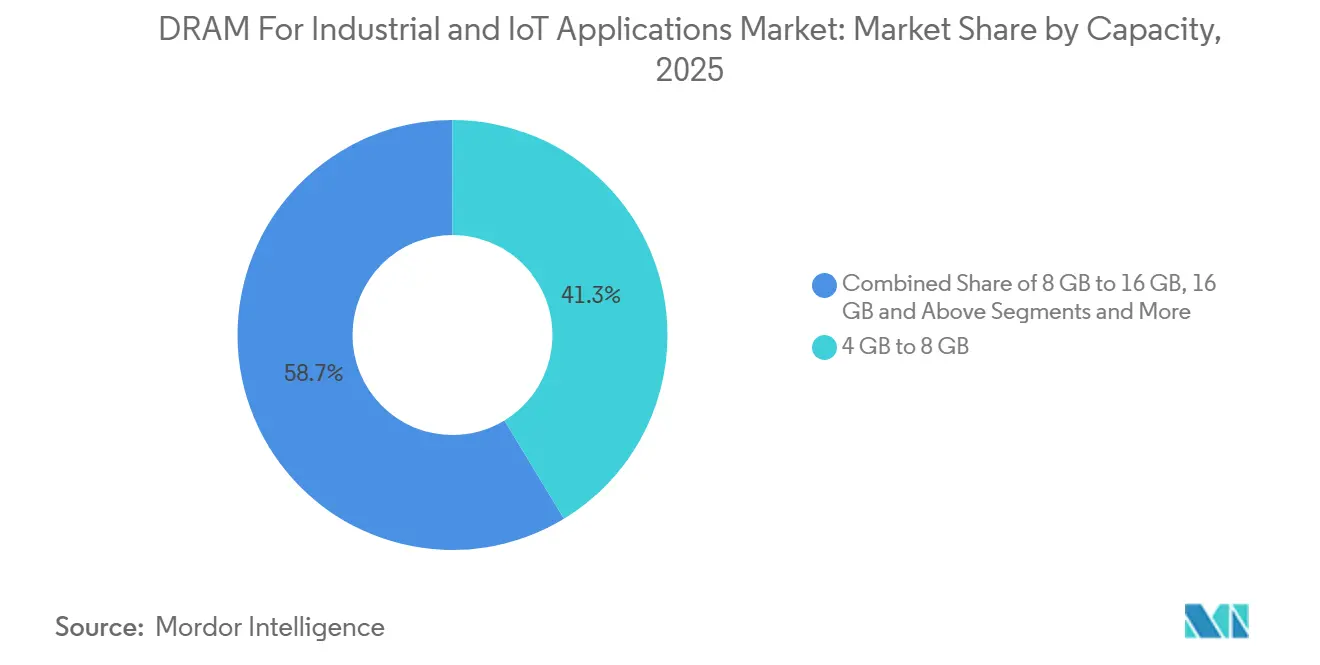
- 容量別では、4GBから8GBのティアが2025年に市場の41.32%を占め、16GB以上のティアは産業用およびIoTアプリケーション向けDRAM市場において2031年までに12.55%のCAGRで成長すると予測されています。
- エンドユーズアプリケーション別では、産業用PCおよびコントローラーが2025年に33.18%のシェアを獲得し、ロボティクスおよびマシンビジョンは産業用およびIoTアプリケーション向けDRAM市場において2031年までに12.78%のCAGRで成長すると予測されています。
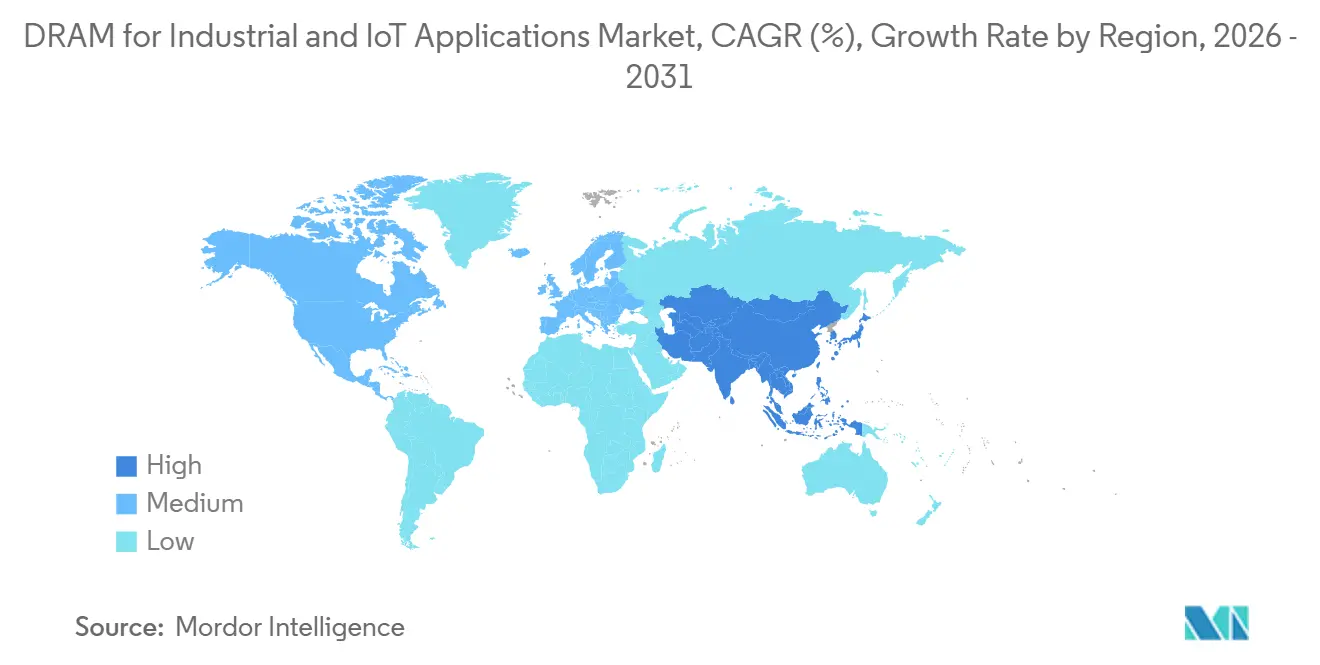
- 地域別では、アジア太平洋地域が2025年に産業用およびIoTアプリケーション向けDRAM市場シェアの46.53%を占め、産業用およびIoTアプリケーション向けDRAM市場において2031年までに13.19%のCAGRで最も速い地域拡大を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 産業用エッジAIワークロードの増加 | +3.8% | アジア太平洋をコアとし北米を主要市場とするグローバル | 中期(2〜4年) |
| 低消費電力DDR5およびLPDDR5Xモジュールの迅速な資格認定 | +2.9% | 中東・アフリカおよび南米への波及を含むグローバル | 中期(2〜4年) |
| 産業用オートメーションにおけるゾーナルおよびドメインアーキテクチャ | +2.0% | 北米およびヨーロッパ、アジア太平洋での採用が加速 | 長期(4年以上) |
| エッジサーバー向けCXLベースのメモリ拡張 | +1.5% | 北米およびヨーロッパ | 長期(4年以上) |
| 堅牢化および広温度域メモリの採用 | +1.2% | 中国、ドイツ、日本を含む重工業地帯に集中するグローバル | 中期(2〜4年) |
| 産業用OEM向けメモリサプライチェーンのローカライゼーション | +0.9% | 北米、ヨーロッパ、日本、韓国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
産業用エッジAIワークロードの増加
産業用およびIoTアプリケーション向けDRAM市場は、AI推論ワークロードが集中型サーバーから工場フロアに設置された機器へとシフトすることで直接的な支援を受けています。スマートカメラ、検査ステーション、ロボティクスコントローラー、産業用ゲートウェイは現在、より多くのデータをローカルで処理しており、コンピュートの限界に達する前にメモリ帯域幅の要件が増大しています。エッジAIおよびビジョンアライアンスは、検出、追跡、セグメンテーションを実行するマルチカメラワークロードが、ニューラル処理リソースが完全に使用される前にLPDDR5Xの帯域幅バジェットを使い果たす可能性があると指摘しています。NVIDIAもまた、そのIGX Thor産業用プラットフォームを128GBのLPDDR5Xと273GB/sの帯域幅、完全なDRAM ECCを中心に位置づけており、ロボティクス、医療、工場オートメーション環境においてメモリがコアなシステム設計要素となっていることを強調しています。[1]NVIDIA Corporation、「NVIDIA IGX ThorがIndustrial Medical and Robotics Edge AIアプリケーションを強化」、NVIDIA Developer Blog、developer.nvidia.com 同業界ソースはまた、エッジAIアプリケーション全体でLPDDR4XおよびLPDDR5Xの持続的な供給不足を指摘しており、メモリが通常の部品表項目ではなく、制約された生産投入物として扱われるようになっていることを示しています。このパターンが広がるにつれ、産業用およびIoTアプリケーション向けDRAM市場は、容量だけでメモリを販売するのではなく、帯域幅、ECC保護、供給保証をまとめて提供できるサプライヤーを優遇する可能性が高まっています。
低消費電力DDR5およびLPDDR5Xモジュールの迅速な資格認定
産業用およびIoTアプリケーション向けDRAM市場は、組み込みおよび堅牢システム向けDDR5およびLPDDR5Xモジュールの資格認定の迅速化によっても後押しされています。Innodiskは2025年8月に、最大8,533MT/sの速度、SO-DIMMより60%小さいフットプリント、産業用・輸送・航空宇宙用途向けの振動耐性のためのスクリューロックマウントを備えたDDR5 CAMM2およびLPDDR5X CAMM2モジュールを発表しました。Advantechは2026年3月に、スマートシティ、防衛、産業用オートメーションのデプロイメント向けに64GBの容量と-25℃から95℃の動作範囲を組み合わせたSQRAM DDR5 7,200MT/sシリーズでその方向性を拡張しました。[2]Advantech、「Advantechがエッジ AI向けに優れた堅牢信頼性を備えた次世代SQRAM DDR5 7200 MT/s 64GBメモリを発表」、Advantech、advantech.com JEDECは2025年10月にJESD400-5Dバージョン1.4アップデートを公開し、DDR5速度の最大9,200MT/sへのサポートを追加し、長期製品サイクルにコミットする前に産業用検証プログラムが必要とするSOCAMM2フォームファクターを正式化しました。これにより、メインストリームメモリ世代と産業用受け入れの間の歴史的な遅れが縮小されます。また、複数のフォームファクターにわたって産業用の機械的、熱的、信頼性要件に対して製品を検証する方法をすでに知っているサプライヤーの地位を強化します。
産業用オートメーションにおけるゾーナルおよびドメインアーキテクチャ
産業用およびIoTアプリケーション向けDRAM市場は、オートメーションシステムにおけるゾーナルおよびドメインコントローラー設計への移行によってさらに支援されています。これらのアーキテクチャは、より高速な通信バックボーンを介して複数のセンサーおよびアクチュエーターからデータを収集しながら、より多くの処理を集中化するため、より高いメモリ帯域幅とより厳格な信頼性制御の必要性が高まります。Samsung Semiconductorは、ゾーナルアーキテクチャがソフトウェ定義車両プラットフォームの中心となりつつあること、そして同じ集中コンピュートロジックが、より統合された制御構造へと移行する産業システムにも関連するようになっていることを説明しました。産業環境では、これはかつて適度なDDR4リソースで決定論的制御を処理していたコントローラーが、DDR5クラスのパフォーマンスに傾くセンサーフュージョン、タイムセンシティブネットワーキング、より広範なソフトウェア機能をサポートしなければならないことを意味します。産業用採用は自動車システムのより速い製品サイクルに遅れをとるため、変化は緩やかです。それでも、各新しい集中制御レイヤーがオートメーションセルごとのメモリコンテンツを増加させるにつれ、産業用およびIoTアプリケーション向けDRAM市場は数年にわたって恩恵を受けるはずです。
エッジサーバー向けCXLベースのメモリ拡張
産業用およびIoTアプリケーション向けDRAM市場は、コンパクトな産業用エッジサーバー向けCXLベースのメモリ拡張においても新たな機会を見出しています。Innodiskは2026年2月にPCIe経由で接続し、DIMMスロットを消費したりマザーボードの再設計を必要とせずにメモリ容量を拡張するCXLアドインカードを発売し、エッジデプロイメントにおけるスペースとアップグレードの制限に直接対応しました。Marvellは2026年3月に、分解されたコンピュートノード全体のラックレベルのメモリプーリングをサポートするために構築された260レーンのCXLスイッチであるStructera S 30260を発表し、2026年第3四半期にサンプリングが予定されています。これは、石油・ガス、鉄道、公益事業などのセクターのエッジオペレーターがプラットフォームを長年にわたってフィールドに保持し、完全なハードウェア交換を避けるアップグレードパスを好むことが多いため重要です。CXLは、産業用およびIoTアプリケーション向けDRAM市場内でより柔軟なメモリスケーリングモデルをサポートします。また、専門モジュールおよびサブシステムベンダーの役割を拡大し、産業用ライフサイクルニーズと新しいメモリインターコネクトアプローチを橋渡しすることを可能にします。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| DRAMの価格サイクル性と割り当てリスク | -3.2% | グローバル | 短期(2年以下) |
| 過酷な環境向けの資格認定および信頼性の負担 | -2.1% | 北米、ヨーロッパ、日本で最も高い負担を持つグローバル | 中期(2〜4年) |
| ハイエンドメモリに対する輸出規制と顧客審査 | -1.7% | 中国を含むアジア太平洋コア、北米およびヨーロッパへの波及 | 短期(2年以下) |
| レガシー産業プラットフォームによるDDR3および低密度SKUへの定 | -1.4% | ドイツ、日本、米国を含む成熟した産業経済に集中するグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
DRAMの価格サイクル性と割り当てリスク
産業用およびIoTアプリケーション向けDRAM市場は、依然として割り当て圧力と不安定な調達条件による明確な制約に直面しています。問題はもはや通常のメモリサイクルだけではなく、生産者がより高いリターンをもたらすAI時代の製品に対してより大きな戦略的焦点を置いているためです。Samsung Electronicsは2026年2月にHBM4の商業出荷を開始し、HBM売上が2026年に3倍以上になると予想されると述べており、プレミアム容量がどこに向けられているかを示しています。SK hynixも2026年6月に12層HBM4Eサンプルを出荷し、高性能コンピューティングの需要を満たすためのより高いデータ処理速度とより良い電力効率を強調しました。先端ウェーハがそれらの製品を優先する場合、産業用バイヤーは自身の需要が安定していても、標準的なDDR4およびDDR5リソースへのアクセスが厳しくなります。これにより、特に長期供給契約を持たないバイヤーにとって、産業用およびIoTアプリケーション向けDRAM市場における価格、リードタイム、割り当てリスクが継続的な制約として残ります。
過酷な環境向けの資格認定および信頼性の負担
産業用およびIoTアプリケーション向けDRAM市場は、過酷な環境での使用ケースに関連する長い資格認定の負担によっても減速しています。産業用モジュールは、標準的なコンシューマーメモリのデプロイメントでは想定されない、より広い熱範囲、振動、信頼性ストレスに耐えなければなりません。Advantechの2026年3月の産業用DDR5発売では-25℃から95℃の動作範囲が強調され、Innodiskの堅牢なCAMM2製品には振動耐性のためのスクリューロックマウントが追加されており、産業用検証要件が速度と密度だけを超えることを強調しています。DDR5はまた新しい電力管理とシグナリング動作を導入するため、DDR4を中心に構築された資格認定ライブラリは追加のテスト作業なしには引き継ぐことができません。JEDECの継続的なDDR5標準アップデートはエコシステムが進歩していることを示していますが、産業用プログラムは保守的なアプリケーションでそれらの進歩がフィールドで実証されるまでにさらに時間が必要です。これは確立された検証システムを持つ既存サプライヤーを優遇しますが、より広いインストールベース全体での新しいメモリ世代への転換を遅らせます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
アーキテクチャ別:
DDR4の既存優位性とDDR5プラットフォーム移行DDR4は2025年の産業用およびIoTアプリケーション向けDRAM市場の50.71%を占め、DDR5は2031年にかけて13.14%のCAGRで成長する見込みです。この出発点は、以前にDDR4資格認定サイクルを完了し、長期サービスコミットメントで依然として生産中の産業システムの多さを反映しています。産業用およびIoTアプリケーション向けDRAM市場は、工場システム、SCADAプラットフォーム、組み込みコントローラーが通常のコンシューマー交換サイクルをはるかに超えて稼働し続けるため、DDR4にとって依然として重要です。同時に、帯域幅、効率性、オンダイECCがエッジAI推論とより集中化された制御機能によりよく整合しているため、新しい設計はますますDDR5を採用しています。JEDECの2024年4月のJESD79-5Cアップデートは、次世代コンピュート環境で重要な信頼性、セキュリティ、パフォーマンス機能を追加することで、産業用プログラムにDDR5採用のためのより確固たる標準基盤を提供しました。
この移行はレガシーメモリが急速に消えることを意味しません。DDR3は、再設計コストが正当化しにくい古いPLC、SCADA、低コンピュート制御システムで残存的な役割を果たし続けています。LPDDRバリアントは、従来のDIMMアーキテクチャがあまり実用的でないコンパクトなゲートウェイ、ファンレス組み込みシステム、厳しく制約されたエッジノードでより関連性が高まっています。産業用バイヤーは、より高いスループットを必要とするシステム向けに新しいメモリ世代を資格認定しながら、成熟したプラットフォームを維持するという2つのトラックを同時に走っています。産業用およびIoTアプリケーション向けDRAM市場は、サプライヤーの価値が完全なプラットフォームの断絶を強制するのではなく、継続性と移行の両方をサポートすることに依存するため、その重複によって形成されています。DDR4、DDR5、低消費電力フォーマット全体で標準準拠、長期可用性、産業用検証を文書化できる企業は、このアーキテクチャシフトにおいて最も強い地位を保持する可能性が高いです。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


テクノロジーノード別:
成熟した量産が維持される中でEUVが次の層を構築19nmから10nmのノード範囲が2025年に54.26%のシェアを保有し、10nm未満のEUVは2031年にかけて12.68%のCAGRで拡大する見込みです。これは、産業用およびIoTアプリケーション向けDRAM市場が、幅広い産業製品全体でコスト、歩留まり、資格認定の成熟度のバランスを最もよく取るノード範囲に依然として依存していることを確認しています。信頼性、可用性、予測可能な調達が主な購買基準である場合、多くの産業用アプリケーションは最高密度を必要としないため、成熟した生産は引き続き重要です。同時に、ロボティクス、マシンビジョン、ハイエンドエッジサーバーにおけるより速いメモリコンテンツの成長は、より小さなノードで得られる密度と帯域幅の向上をますます必要とするでしょう。SK hynixは2025年9月に業界初のHigh NA EUVリソグラフィシステムを組み立て、次世代DRAMロードマップに結びつけており、将来の高性能メモリの製造基盤が現在構築されていることを示しています。
バイヤーにとっての実際的な意味は、メモリ集約度が急速に上昇している場合に先端ノードが最も重要であるということです。高帯域幅オートメーションセル、エッジでの大規模AIモデル、マルチセンサーロボティクスプラットフォームは、10nm未満生産の最初の恩恵を吸収する可能性が高いです。対照的に、低密度IoTエンドポイント、通信モジュール、保守的な制御システムは、より長い期間にわたって古いノードに依存し続けるでしょう。産業用およびIoTアプリケーション向けDRAM市場は、したがって、成熟ノード供給が量的安定性をサポートし、EUV主導の進歩がパフォーマンス拡大をサポートする分割構造を示しています。アプリケーションベースが多様なままであるため、突然の市場全体の移行の可能性が低下します。また、先端ノードが単なる適度な技術的アップグレードではなく、帯域幅対消費電力または密度対基板において目に見える改善をもたらすセグメントに最も魅力的な機会が集中していることを意味します。
容量別:
ワークロードの拡大に伴い高密度の重要性が増大4GBから8GBのティアが2025年に41.32%のシェアで市場を支配し、16GB以上のティアは2031年までに12.55%のCAGRで上昇すると予測されています。これは、産業用PC、PLC、および通信器の大規模な既存設備が依然として中密度範囲内で効果的に稼働しているため、理にかなっています。それでも、産業用およびIoTアプリケーション向けDRAM市場における16GB以上の市場規模は、AIインファレンス、マシンビジョン、およびセンサーフュージョンがエッジ機器に対してより大きなローカルメモリ需要をもたらすにつれて、より速く拡大しています。NVIDIAのJetson Orin NX 16GBプラットフォームは、複数のカメラと低レイテンシモデルを使用した生産グレードのコンピュータービジョンシステムの実用的なベースラインとしてすでに機能しています。[3]NVIDIA Corporation、「NVIDIA IGX ThorがIndustrial Medical and Robotics Edge AIアプリケーションを強化」、NVIDIA Developer Blog、developer.nvidia.com これにより、高密度モジュールの役割は、高度な展開においてプレミアムオプションから標準的な設計要件へと引き上げらています。
8GBから16GBのセグメントは、軽量なAI機能を追加しているが最高構成をまだ必要としないシステムのトランジションバンドとして機能しています。ワークロードにマルチタスクパイプライン、より大規模なトランスフォーマーモデル、または複数の入力ストリームにわたる同時インファレンスが含まれる場合、より高い密度がさらに視野に入ってきます。Longsysは、COMPUTEX 2026においてエッジ大規模言語モデルのユースケース向けに最大128GBの容量と307.2GB/sの帯域幅を持つAIDIMMモジュールを発表し、その方向性を強化しました。4GB以下の低容量構成は、コスト重視のセンサーノードおよびレガシー組み込みコントローラーに引き続き対応しているため、製品ラインナップから消えることはありません。したがって、産業用およびIoTアプリケーション向けDRAM市場は、低密度帯での安定した需要を維持しながら上位端での密度を増加させ続け、最も強い商業的モメンタムはデバイスレベルでより多くのインテリジェンスを必要とするシステムに集中することになります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
最終用途アプリケーション別:
インストール済みコンピュートが主導しロボティクスが成長を牽引産業用PCおよびコントローラーが2025年の産業用およびIoTアプリケーション向けDRAM市場の33.18%を占め、ロボティクスおよびマシンビジョンは2031年にかけて12.78%のCAGRで拡大する見込みです。産業用PCおよびコントローラーの主要シェアは、工場フロアのコンピュートノード、HMI、組み込みターミナル、プロセス制御環境全体での安定した交換需要を反映しています。その広いインストールベースは、新しいAI駆動アプリケーションが追加される前でも、確立されたオートメーションインフラに産業用およびIoTアプリケーション向けDRAM市場規模を固定しています。ロボティクスおよびマシンビジョンは、自律性、知覚、ローカル分析がより高性能になるにつれて各ユニットがより多くのメモリコンテンツを搭載するため、より速く成長しています。エッジAIおよびビジョンアライアンスは2026年5月に、AI駆動の自律性が拡大するにつれてロボットカテゴリー全体でDRAM要件が上昇していると指摘しました。
同ソースは、完全自律型産業システムがユニットあたり最大300GBのDRAMを必要とする可能性があるというMicronの見解を引用し、メモリ集約度が従来の工場ハードウェアを超える可能性があることを強調しました。ロボティクス以外の産業用オートメーションシステムも、多くがフルプラットフォームを交換せずにドーターボードやコプロセッサを通じてAI機能を追加できるため、依然として重要です。産業用IoTゲートウェイおよびエッジデバイスも、より多くのセンサーデータを集約し、ローカルの異常検知や予知保全ロジックをサポートするにつれて、よりメモリ集約的になっています。ネットワーキングおよび通信機器は、決定論的アクセス、ECC保護、広温度域動作が産業用イーサネット、TSN、プライベートワイヤレスエッジインフラで引き続き重要であるため、安定した位置を保っています。産業用およびIoTアプリケーション向けDRAM市場は、したがって、広いオートメーションインフラからの安定した需要フロアとロボティクスおよびマシンビジョンにおけるはるかに高い成長上限を組み合わせています。
地域分析
アジア太平洋地域の産業およびIoTアプリケーション向けDRAM市場
アジア太平洋地域は、2025年における産業およびIoTアプリケーション向けDRAM市場の46.53%を占めており、2031年までに13.19%のCAGRで成長すると予測されています。同地域が首位を占める理由は、中国、日本、韓国、台湾における主要な製造能力と、度の高い産業用OEMエコシステムを兼ね備えているためです。この組み合わせにより、アジア太平洋地域はサプライサイドの強みと、オートメーション、電子機器製造、組み込みシステムにおける大規模な既存需要基盤の両方を有しています。韓国は特に重要な位置を占めており、Samsung ElectronicsとSK hynixは2026年7月に、HBM製造および先端パッケージング施設を含む忠清地域の新たな半導体クラスターに39.2兆韓国ウォン(2,525億米ドル)を投資することを表明しました。この投資はAI時代のメモリと密接に結びついていますが、その規模は産業およびIoTアプリケーション向けDRAM市場全体を支える地域の製造基盤を強化するものです。
北米の産業およびIoTアプリケーション向けDRAM市場
北米は、規模は小さいながらもよりプレミアムな需要プロファイルを示しています。航空宇宙・防衛エレクトロニクス、半導体製造装置、高度医療機器、石油・ガスオートメーションはいずれも、量産向け電子機器よりも厳格な認定要件、広範な温度対応、高水準の文書化基準を必要とします。2026年1月15日に正式化されたBIS規則は、先端半導体の輸出ライセンス条件を変更し、中国向け輸出において柔軟な取り扱いを受けるための総DRAMバンド幅の閾値を6,500 GB/s未満と定めたことで、メモリ調達の意思決定にコンプライアンス上の新たな層が加わりました。2026年5月に発表されたMicronのバージニア州マナサスにおける製造拡張は、国内供給と安全な出所証明が米国の産業・政府関連バイヤーにとってより重要になっていることを示しています。これにより、北米は産業およびIoTアプリケーション向けDRAM市場において、プレミアムかつコンプライアンス要件の高い購買において不釣り合いなほど大きな役割を担っています。
欧州の産業およびIoTアプリケーション向けDRAM市場
欧州は引き続きドイツ、フランス、北欧諸国を中心としており、機械、ロボティクス、精密製造のOEMは産業用機能安全および環境コンプライアンスに対応したメモリを必要としています。その他の地域は規模が小さいものの、石油・ガス、鉱業、鉄道、交通システムにおけるオートメーション需要の恩恵を受けています。これらの市場は主に成熟ノードの中度構成を消費しており、最大規模の産業経済圏と比較して新世代メモリの採用が遅い傾向にあります。全地域を通じて、産業およびIoTアプリケーション向けDRAM市場は、先端ノード能力の集中と、安定した長寿命供給に対する幅広い産業需要との間にある同一の構造的分断によって形成されています。

競合ランドスケープ
産業用およびIoTアプリケーション向けDRAM市場は、ダイ生産レベルでは高度に集中しており、モジュールおよびソリューションレベルではより分散しています。Samsung Electronics、SK hynix、Micron Technologyは引き続きグローバルDRAMウェーハ出力を支え、Innodisk、Apacer、Transcend、ADATAなどの産業専門企業は資格認定の深さ、熱サポート、ライフサイクル継続性でより競争しています。これにより、上流の製造規模が集中しているが、下流の産業用オファリングはより多様なままである2層構造が生まれます。産業用顧客は最低のダイコストよりも検証の幅と可用性を重視することが多いため、この違いは重要です。その結果、産業用およびIoTアプリケーション向けDRAM市場における争優位は、サプライヤーが安全な調達と産業グレードのパッケージング、認証、製品長寿命をどれだけうまく組み合わせるかに依存します。
2025年と2026年のいくつかの戦略的動きは、この分野がどのように発展しているかを示しています。SamsungとSK hynixは韓国での合計39.2兆韓国ウォン(2,525億米ドル)の半導体クラスター投資を支援し、先端メモリ生産を中心とした長期的な製造深度を強化しました。Micronはバージニア州での製造拡張を発表し、より広い国内投資プログラムの一環として、北米の防衛、産業、政府関連顧客との地位を強化しました。InnodiskはスケーラブルなエッジAIメモリ拡張のためのCXLアドインカードを発売し、専門サプライヤーが標準モジュール販売を超えた価値を獲得しようとしていることを示しています。Advantechも64GBの容量と-25℃から95℃の動作範囲を持つ新しい堅牢なDDR5産業用メモリラインを発表し、広温度域とパフォーマンスのポジショニングがソリューション層で引き続き中心的であることを示しています。
競合状況は、先端容量がどこに向かっているかによっても形成されています。Samsung Electronicsは2026年2月にHBM4の商業出荷を開始し、SK hynixは2026年6月に12層HBM4Eサンプルを出荷しており、トップティアの生産者がAIメモリカテゴリーをいかに積極的に追求しているかを示しています。[4]Samsung Electronics、「SamsungがAIコンピューティングのための究極のパフォーマンスを持つ業界初の商業HBM4を出荷」、Samsung Global Newsroom、news.samsung.com その焦点は、専門モジュールベンダーと小規模メモリプレーヤーが依然としてシェアを守ることができる長期ライフサイクルの産業用DDR4およびDDR5供給に戦略的なギャップを残す可能性があります。最も魅力的なホワイトスペースの機会は、堅牢システム向けの産業用LPDDR5Xモジュール、エッジサーバー向けのCXL対応メモリ拡張、および速度よりも継続性で購入するセクター向けの長期可用性DDR5プログラムに残っています。産業用およびIoTアプリケーション向けDRAM市場は、したがって、供給の基本において集中したままですが、産業用価値がエンドカスタマーに提供される方法において差別化されています。
産業用およびIoTアプリケーション向けDRAM産業のリーダー
Samsung Electronics Co., Ltd.
SK hynix Inc.
Micron Technology, Inc.
Nanya Technology Corporation
Winbond Electronics Corporation
- *免責事項:主要選手の並び順不同
産業用およびIoT向けDRAM市場
- Samsung Electronics Co., Ltd.
- SK hynix Inc.
- Micron Technology, Inc.
- Nanya Technology Corporation
- Winbond Electronics Corporation
- Apacer Technology Inc.
- ADATA Technology Co., Ltd.
- Innodisk Corporation
- Transcend Information, Inc.
- Kingston Technology Company, Inc.
- G.SKILL International Enterprise Co., Ltd.
- Rambus Inc.
- Renesas Electronics Corporation
- Super Micro Computer, Inc.
- Synology Inc.
- Elite Semiconductor Memory Technology Inc.
- Integrated Silicon Solution, Inc.
- Alliance Memory, Inc.
- GigaDevice Semiconductor Inc.
- ChangXin Memory Technologies, Inc.

Recent Industry Developments in 産業用およびIoT向けDRAM市場
- 2026年7月:Samsung ElectronicsとSK hynixは、AI時代のメモリ供給リーダーシップと生産能力の地理的多様化を強化するための政府主導のイニシアチブの一環として、HBM製造と先端パッケージング施設を含む韓国の忠清地域の半導体クラスターへの合計39.2兆韓国ウォン(2,525億米ドル)の投資をコミットしました。
- 2026年6月:SK hynixは主要顧客に12層HBM4Eのサンプルを出荷し、ピンあたり16Gbpsのデータ処理速度と前のHBM4比で20%以上の電力効率改善を特徴としています。48GBの容量製品は、高性能コンピューティング環境でのメモリ安定性を延長するために熱耐性を17%改善するAdvanced MR-MUF技術を使用しています。
- 2026年6月:Samsung Electronicsは主要顧客への世界初の12層HBM4Eサンプルの供給を開始し、HBM4の量産開始から3ヶ月後にHBM4Eレースに参入しました。同社は2026年のHBM売上が2025年比で3倍以上になると予想しており、カスタムHBMサンプルは2027年に顧客に届く予定です。
- 2026年5月:Micron Technologyは、複数の米国サイトにまたがる2,500億米ドルの国内投資プログラムの一環として、バージニア州マナサスでの製造拡張を発表しました。バージニア施設は防衛、産業、政府のエンドマーケット向けの長期ライフサイクルメモリを生産し、北米の産業用OEMのサプライチェーン主権を強化しています。
- 2026年4月:SK hynixは、1cnm(第6世代10nmクラス)LPDDR5Xプロセスで構築され、NVIDIAのVera Rubin AIプラットフォーム向けに最適化された192GB SOCAMM2モジュールの量産を開始し、従来のRDIMM2構成と比較して2倍以上の帯域幅と75%以上の電力効率改善を実現しています。


産業用およびIoTアプリケーション向けグローバルDRAM市場レポートの範囲
産業用およびIoTアプリケーション向けDRAM市場は、アーキテクチャ(DDR2以前、DDR3、DDR4、DDR5、LPDDR、その他の特殊DRAM)、テクノロジーノード(20nm以上、19nmから10nm、10nm未満EUV)、容量(4GB以下、4GBから8GB、8GBから16GB、16GB以上)、最終用途アプリケーション(産業用PCおよびコントローラー、産業用オートメーションシステム、産業用IoTゲートウェイおよびエッジデバイス、ロボティクスおよびマシンビジョン、産業用ネットワーキングおよび通信機器、その他の産業用およびIoTアプリケーション)、地域(北米、ヨーロッパ、アジア太平洋、その他の地域)によってセグメント化されています。市場予測は金額(米ドル)ベース提供されます。
| DDR2以前 |
| DDR3 |
| DDR4 |
| DDR5 |
| LPDDR |
| その他の特殊DRAM |
| 20nm以上 |
| 19nmから10nm |
| 10nm未満EUV |
| 4GB以下 |
| 4GBから8GB |
| 8GBから16GB |
| 16GB以上 |
| 産業用PCおよびコントローラー |
| 産業用オートメーションシステム |
| 産業用IoTゲートウェイおよびエッジデバイス |
| ロボティクスおよびマシンビジョン |
| 産業用ネットワーキングおよび通信機器 |
| その他の産業用およびIoTアプリケーション |
| 北米 | |
| ヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| 台湾 | |
| その他のアジア太平洋 | |
| その他の地域 |
| アーキテクチャ別 | DDR2以前 | |
| DDR3 | ||
| DDR4 | ||
| DDR5 | ||
| LPDDR | ||
| その他の特殊DRAM | ||
| テクノロジーノード別 | 20nm以上 | |
| 19nmから10nm | ||
| 10nm未満EUV | ||
| 容量別 | 4GB以下 | |
| 4GBから8GB | ||
| 8GBから16GB | ||
| 16GB以上 | ||
| 最終用途アプリケーション別 | 産業用PCおよびコントローラー | |
| 産業用オートメーションシステム | ||
| 産業用IoTゲートウェイおよびエッジデバイス | ||
| ロボティクスおよびマシンビジョン | ||
| 産業用ネットワーキングおよび通信機器 | ||
| その他の産業用およびIoTアプリケーション | ||
| 地域別 | 北米 | |
| ヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| 台湾 | ||
| その他のアジア太平洋 | ||
| その他の地域 | ||


レポートで回答される主要な質問
産業用およびIoTデプロイメントにおけるDRAM需要を牽引しているものは何ですか?
エッジAI、ロボティクス、マシンビジョン、より高性能な産業用ゲートウェイが、ローカルメモリ帯域幅と密度のニーズを高めています。これらのユースケースは、このカテゴリーを2026年の35.1億米ドルから2031年までに63.2億米ドルへと12.48%のCAGRで押し上げています。
新しい設計で最も牽引力を得ているメモリアーキテクチャはどれですか?
DDR4は2025年に最大のアーキテクチャであり続けましたが、新しい産業用プラットフォームがより多くの帯域幅、効率性、より強力なエラー処理を必要とするため、DDR5は2031年にかけて13.14%のCAGRで最も速く成長しています。
ロボティクスがこの分野でなぜそれほど重要になっているのですか?
自律性、知覚、マルチカメラ処理がユニットあたりのDRAMコンテンツを増加させるにつれ、ロボティクスおよびマシンビジョンは2031年にかけて12.78%のCAGRで成長する見込みです。
どの地域がグローバル需要をリードしていますか?
アジア太平洋は2025年に46.53%のシェアでリードし、強力な製造能力と密な産業OEM需要を組み合わせているため、2031年にかけて13.19%のCAGRで最も速く成長する地域でもあります。
バイヤーにとっての主なサプライサイドリスクは何ですか?
トップティアの生産者がHBMなどのAIメモリカテゴリーを優先しているため、割り当て圧力が最大のリスクであり、標準的な産業用DDR4およびDDR5製品の可用性を逼迫させ、価格を高止まりさせる可能性があります。
サプライヤーにとって最も強い競争機会はどこにありますか?
最良の機会は、堅牢なDDR5およびLPDDR5Xモジュール、エッジサーバー向けのCXL対応メモリ拡張、および最低コストよりも継続性と検証を重視する産業向けの長期ライフサイクル供給プログラムにあります。
最終更新日:



