
Taille et part de marché LPDDR5 pour IoT Edge et IA industrielle
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.26 Milliards de dollars |
| Taille du Marché (2031) | 3.66 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 23.77 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché LPDDR5 pour IoT Edge et IA industrielle par Mordor Intelligence
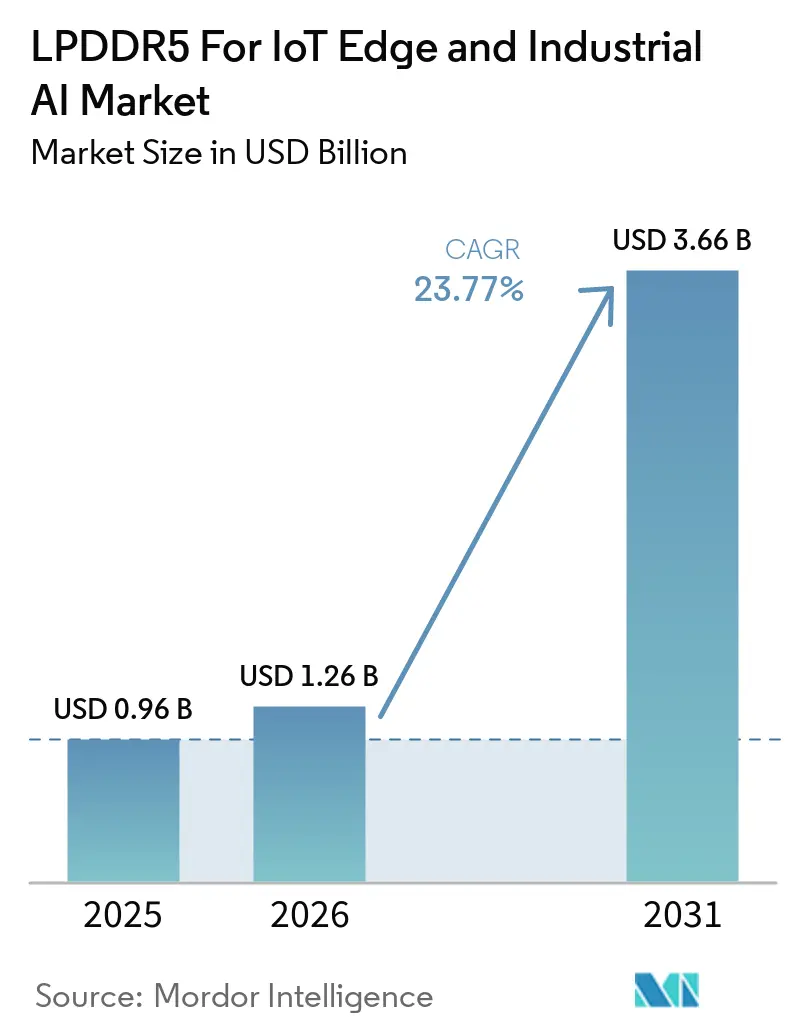
La taille du marché LPDDR5 pour IoT Edge et IA industrielle devrait passer de 0,96 milliard USD en 2025 à 1,26 milliard USD en 2026, pour atteindre 3,66 milliards USD d'ici 2031, avec un CAGR de 23,8 % sur la période 2026-2031. Le marché LPDDR5 pour IoT Edge et IA industrielle entre dans une phase où une bande passante plus élevée et une tension plus faible ne sont plus des caractéristiques haut de gamme, mais des besoins fondamentaux de conception pour les systèmes d'inférence en périphérie. Les robots industriels, les caméras intelligentes, les contrôleurs de périphérie et les plateformes de fusion de capteurs en temps réel font augmenter les besoins en mémoire dans les déploiements en usine, en logistique et dans les infrastructures. L'offre reste concentrée chez un petit groupe de grands fournisseurs de mémoire, tandis que l'allocation de tranches vers la mémoire pour serveurs IA resserre les conditions d'approvisionnement pour les acheteurs industriels. Les décisions de conception prises en 2026 ont un poids inhabituel, car de nombreuses plateformes industrielles verrouillent les choix de composants pour 5 à 10 ans. Le marché LPDDR5 pour IoT Edge et IA industrielle présente également une fenêtre d'opportunité claire dans la robotique, la vision artificielle et les plateformes de transport, où les facteurs de forme compacts et les charges de travail d'inférence soutenues poussent les équipementiers vers le LPDDR5X et des conceptions de boîtiers plus denses.
Points clés du rapport
- Par génération, le LPDDR5 a dominé avec une part de 58,16 % en 2025, tandis que le LPDDR5X devrait se développer à un CAGR de 25,12 % jusqu'en 2031.
- Par capacité, le segment 8 Go à 16 Go représentait 43,77 % de la demande en 2025, tandis que le segment supérieur à 16 Go devrait croître à un CAGR de 25,81 % jusqu'en 2031.
- Par configuration de boîtier, les boîtiers discrets détenaient 55,69 % de la demande en 2025, tandis que les formats embarqués et à base de SiP devraient progresser à un CAGR de 25,67 % jusqu'en 2031.
- Par application, l'informatique IA en périphérie industrielle représentait 26,18 % de la taille du marché LPDDR5 pour IoT Edge et IA industrielle en 2025, tandis que la robotique, les cobots et les AMR devraient enregistrer le CAGR le plus rapide à 26,25 % jusqu'en 2031.
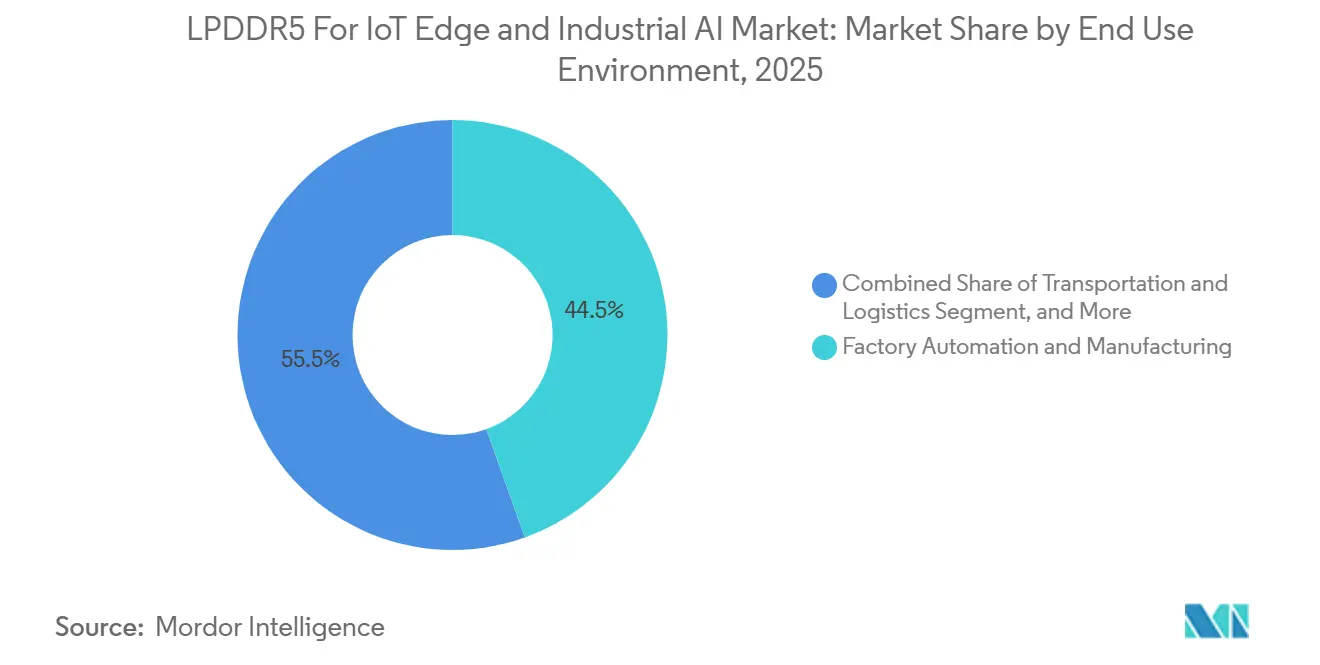
- Par environnement d'utilisation finale, l'automatisation et les contrôles d'usine ont capté 44,53 % de la demande en 2025, tandis que le transport, l'entreposage et la logistique devrait se développer à un CAGR de 25,93 % jusqu'en 2031.
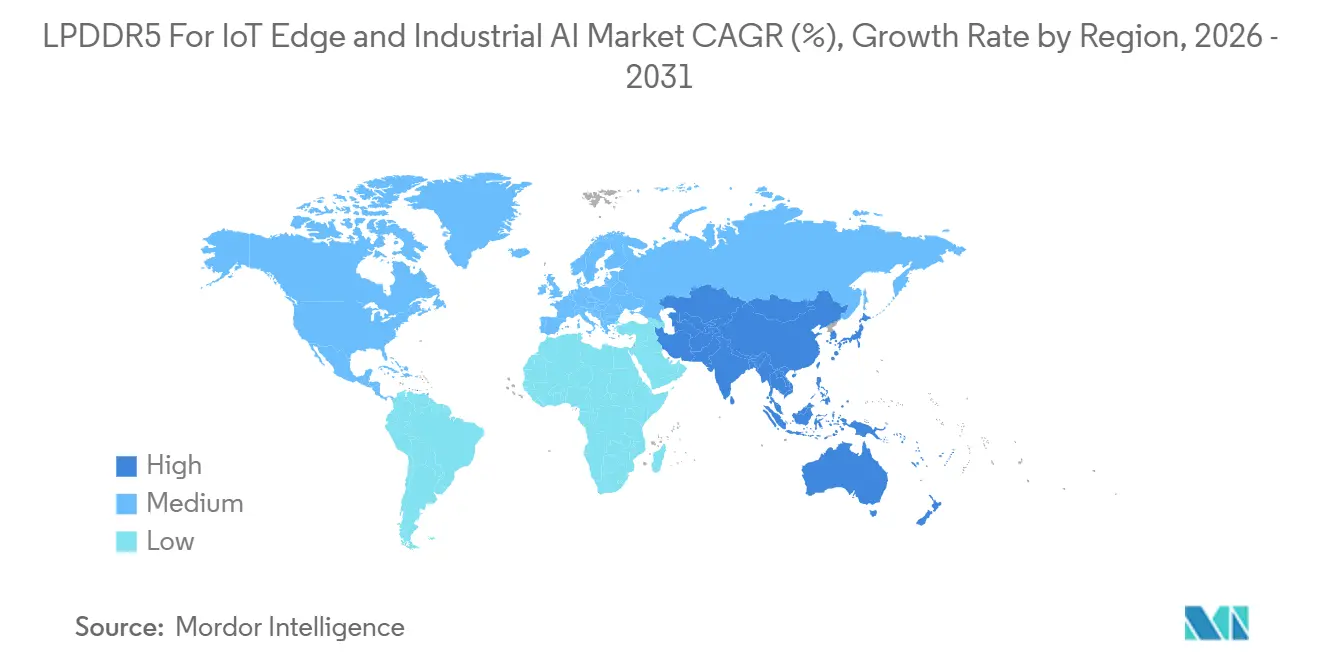
- Par géographie, l'Asie-Pacifique détenait 54,92 % de la part de marché LPDDR5 pour IoT Edge et IA industrielle en 2025 et est également la région à la croissance la plus rapide avec un CAGR de 24,96 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché LPDDR5 pour IoT Edge et IA industrielle
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Hausse de la demande en mémoire pour l'IA embarquée sur les plateformes industrielles | +5.2% | Mondial | Court terme (≤ 2 ans) |
| Exigences d'efficacité énergétique pour les déploiements industriels sur batterie et sans ventilateur | +4.4% | Mondial | Moyen terme (2-4 ans) |
| Exigences de bande passante mémoire plus élevées pour les charges de travail d'inférence en périphérie | +3.7% | Cœur APAC, Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Transition accélérée vers le LPDDR5X sur les plateformes industrielles et IoT | +3.1% | Mondial | Court terme (≤ 2 ans) |
| Exigences de cycle de vie produit plus long dans les applications industrielles | +2.4% | Amérique du Nord, Europe, Japon | Long terme (≥ 4 ans) |
| Attraction de qualification par les spécifications des plateformes OEM industrielles | +1.8% | APAC, Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la demande en mémoire pour l'IA embarquée sur les plateformes industrielles
L'inférence IA embarquée est passée d'une activité pilote à un déploiement courant dans les usines, les hubs logistiques et les infrastructures industrielles. Le marché LPDDR5 pour IoT Edge et IA industrielle en bénéficie, car ces déploiements exécutent de plus en plus plusieurs modèles sur le même dispositif en périphérie. DEEPX a positionné son processeur DX-M1 avec l'IP de contrôleur LPDDR5 et LPDDR5X de Rambus pour l'automatisation d'usine, les serveurs en périphérie, les caméras intelligentes et la robotique, montrant comment les interfaces mémoire validées font désormais partie de la pile IA industrielle.[1] Advantech a lancé l'AIR-055 avec 36 Go de mémoire LPDDR5 et jusqu'à 100 TOPS sous 60 W, soulignant la quantité de mémoire que les systèmes actuels d'IA de vision embarquent déjà dans des facteurs de forme industriels compacts.[2] Ces systèmes sont de plus en plus limités par la livraison des données plutôt que par la puissance de calcul brute, de sorte que la bande passante mémoire est devenue un facteur direct de la performance d'inférence utilisable. La hausse de demande la plus marquée en 2026 provient des charges de travail multi-modèles dans l'inspection qualité, la détection d'anomalies et la maintenance prédictive, ce qui augmente le contenu mémoire par nœud déployé sur le marché LPDDR5 pour IoT Edge et IA industrielle.
Exigences d'efficacité énergétique pour les déploiements industriels sur batterie et sans ventilateur
Les nœuds industriels sur batterie et sans ventilateur disposent de budgets thermiques serrés, faisant de l'efficacité énergétique un critère primordial pour la sélection de la mémoire. Le marché IoT Edge et IA industrielle connaît une adoption plus rapide du LPDDR5X, car le LPDDR4X ne peut pas atteindre la même enveloppe de performance d'inférence dans de nombreux systèmes compacts. Micron indique que le LPDDR5X peut réduire la consommation d'énergie de 20 % à 25 % par rapport au LPDDR5 grâce à une architecture à double domaine de tension et à une mise à l'échelle dynamique de la tension et de la fréquence.[3] Samsung a également commencé la production en masse de boîtiers LPDDR5X de 0,65 mm avec une meilleure résistance à la chaleur et un profil plus bas, ce qui aide les contrôleurs robotiques denses et les modules IA compacts.[4] Les boîtiers plus fins réduisent les goulots d'étranglement thermiques dans les conceptions co-packagées, ce qui soutient l'essor des configurations mémoire embarquées et en boîtier système dans le marché LPDDR5 pour IoT Edge et IA industrielle. Les équipementiers de robots mobiles et de passerelles industrielles qui ont besoin de 8 à 15 heures de cycle de service figurent parmi les bénéficiaires les plus évidents de ces gains d'efficacité.
Exigences de bande passante mémoire plus élevées pour les charges de travail d'inférence en périphérie
L'inférence vidéo multi-flux et les modèles de périphérie basés sur les transformeurs poussent de nombreuses plateformes industrielles aux limites pratiques de bande passante du LPDDR5. Le marché LPDDR5 pour IoT Edge et IA industrielle répond par un glissement plus marqué vers le LPDDR5X et des approches de packaging plus intégrées. Des recherches publiées dans Microelectronics International ont montré que l'intégration du LPDDR5X au niveau de la tranche peut préserver l'intégrité du signal à des niveaux comparables aux interconnexions sur carte, soutenant ainsi les voies de conception de SoC IA co-packagés. SK hynix a annoncé le développement du LPDDR6 sur son procédé de nœud 1c, mais la qualification industrielle et le déploiement en volume restent en retrait par rapport au cycle d'adoption actuel du LPDDR5X. Les systèmes de vision artificielle avec 4 à 6 flux de caméras haute résolution peuvent épuiser la marge de bande passante du LPDDR5, notamment dans les lignes d'inspection autonomes et les cellules d'assemblage de précision. Cet écart entre la demande de bande passante actuelle et les alternatives qualifiées disponibles renforce la demande de mise à niveau à court terme sur le marché LPDDR5 pour IoT Edge et IA industrielle.
Transition accélérée vers le LPDDR5X sur les plateformes industrielles et IoT
Le passage du LPDDR5 au LPDDR5X s'effectue plus rapidement que ce que de nombreuses feuilles de route industrielles avaient initialement prévu. Le marché LPDDR5 pour IoT Edge et IA industrielle évolue non seulement en raison de vitesses plus élevées, mais aussi parce que le soutien de l'écosystème favorise désormais le LPDDR5X dans les nouvelles conceptions. Le JEDEC a mis à jour la norme de détection de présence série LPDDR5 et LPDDR5X en mars 2026 avec un support amélioré de commutation de mode, ce qui convient mieux aux plateformes IA à cycle de service qui alternent entre inférence active et états basse consommation. Le packaging LPDDR5X plus fin de Samsung et le positionnement axé sur l'efficacité énergétique de Micron ont également poussé les concepteurs de systèmes vers la nouvelle génération lors du renouvellement de leurs modules IA compacts. Le LPDDR5 disposait encore d'une base installée solide en 2025, mais cette base agit désormais comme un vivier de reconception plutôt que comme un frein à la migration. À mesure que les équipementiers mettent à jour leurs fichiers de qualification et introduisent de nouveaux schémas, le LPDDR5X devient de plus en plus l'option haute performance par défaut sur les marchés LPDDR5 pour IoT Edge et IA industrielle.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Forte concentration des fournisseurs et dépendance à la chaîne d'approvisionnement | -1.8% | Mondial | Court terme (≤ 2 ans) |
| Complexité de l'intégration et délais de qualification prolongés | -1.5% | Mondial | Moyen terme (2-4 ans) |
| Prime de coût par rapport au LPDDR4X hérité et aux standards DRAM alternatifs | -1.1% | APAC, Amérique du Sud, Moyen-Orient et Afrique | Court terme (≤ 2 ans) |
| Compatibilité limitée avec les plateformes SoC industrielles héritées | -0.7% | APAC, Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Forte concentration des fournisseurs et dépendance à la chaîne d'approvisionnement
Les marchés LPDDR5 pour IoT Edge et IA industrielle dépendent encore d'un très petit groupe de fournisseurs pour les volumes avancés de LPDDR5X. Cela crée un risque d'achat pour les équipementiers industriels qui n'ont pas la taille suffisante pour obtenir une allocation préférentielle. SK hynix a lancé la production en masse du SOCAMM2 de 192 Go en avril 2026 pour la plateforme Vera Rubin de NVIDIA, soulignant à quel point la capacité mémoire basse consommation avancée est agressivement orientée vers les grands programmes IA. Micron a également expédié des échantillons clients du SOCAMM2 de 256 Go en mars 2026, indiquant le même focus en amont sur les formats de mémoire IA à très haute capacité. Lorsque les acheteurs industriels entrent dans des cycles de qualification lors de ce type de redirection de l'offre, la discipline tarifaire s'affaiblit et les délais de livraison deviennent plus difficiles à gérer. CXMT commence à offrir une compensation partielle, mais la profondeur de qualification et le support en température industrielle restent des critères importants avant qu'il puisse servir de substitut complet sur le marché LPDDR5 pour IoT Edge et IA industrielle.
Complexité de l'intégration et délais de qualification prolongés
L'intégration du LPDDR5 est plus difficile dans les systèmes industriels en périphérie que dans les appareils grand public. Chaque plateforme doit valider le comportement de la mémoire selon des paramètres spécifiques au fournisseur, tels que la synchronisation de rafraîchissement, le comportement en mode veille et les profils de terminaison. NXP a décrit une approche globale de l'interopérabilité mémoire autour des processeurs i.MX 93, illustrant l'effort d'ingénierie considérable requis avant qu'un composant mémoire entre en production en volume sur une plateforme embarquée. Les exigences industrielles pour un fonctionnement de -40 °C à 105 °C nécessitent des tests de contrainte thermique, ce qui peut prolonger les cycles de qualification de plusieurs mois. Les exigences de fiabilité environnementale de la norme IEC 60068 réduisent également le nombre de fournisseurs disponibles pour les déploiements dans les transports et en extérieur, car tous les composants disponibles ne peuvent pas suivre le même chemin de validation. Ces longs cycles ralentissent les décisions d'achat pour le LPDDR5 sur les marchés IoT Edge et IA industrielle, même lorsque les conditions de demande soutiendraient une migration plus rapide.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par génération : le LPDDR5X s'impose comme la norme de mise à niveau pour l'IA industrielle
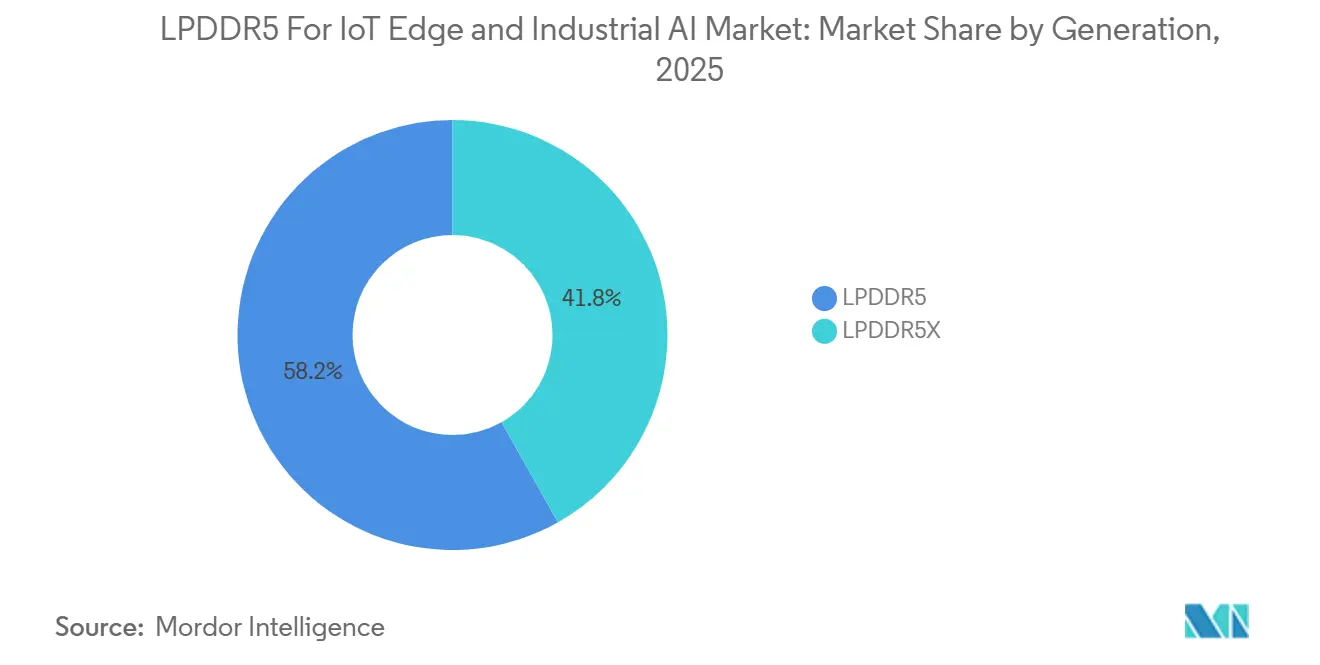
Le LPDDR5 détenait 58,16 % de la demande par génération en 2025, tandis que le LPDDR5X devrait croître à un CAGR de 25,12 % jusqu'en 2031. Cette répartition montre un marché où la base installée reste importante, mais où l'élan dans les nouvelles conceptions a déjà basculé. Le LPDDR5 est devenu la référence pratique pour les plateformes ayant achevé leur qualification entre 2022 et 2024, notamment dans les passerelles industrielles et les premiers contrôleurs dotés d'IA. Le marché LPDDR5 pour IoT Edge et IA industrielle est donc entré en 2026 avec une position héritée solide pour le LPDDR5, mais sans isolation durable face à une norme plus récente. Le LPDDR5X gagne du terrain car il améliore à la fois l'efficacité énergétique et les performances thermiques dans la même enveloppe de conception.
La description par Micron du contrôle de tension à double domaine aide à expliquer pourquoi le LPDDR5X est plus attractif dans les systèmes sans ventilateur et à gestion de batterie qui fonctionnent déjà près de leurs limites thermiques. Le boîtier LPDDR5X de 0,65 mm de Samsung constitue une impulsion supplémentaire, car une meilleure résistance à la chaleur permet des modules industriels plus petits et des dispositions de cartes plus denses. Le secteur LPDDR5 pour IoT Edge et IA industrielle connaît également une adoption plus rapide à mesure que les développeurs renouvellent les anciennes plateformes basées sur le LPDDR4X avec du matériel compatible IA. Le LPDDR6 reste visible sur la feuille de route, mais n'est pas encore l'option de volume qualifiée pour les déploiements industriels à court terme. Cela laisse le LPDDR5X comme la cible de mise à niveau la plus pratique sur le marché LPDDR5 pour IoT Edge et IA industrielle durant le cycle de conception actuel.
Par capacité : les configurations haute densité stimulent la scalabilité de l'inférence IA
Le segment 8 Go à 16 Go a dominé avec 43,77 % de la demande en capacité en 2025, tandis que le segment supérieur à 16 Go devrait se développer à un CAGR de 25,81 % jusqu'en 2031. Cette plage reste le point d'équilibre actuel pour de nombreux systèmes d'automatisation d'usine et de passerelles industrielles. Elle est suffisamment grande pour une inférence locale significative, tout en restant gérable dans les budgets thermiques et énergétiques courants. Le marché LPDDR5 pour IoT Edge et IA industrielle progresse désormais vers le haut, car les systèmes avancés de robotique et de vision artificielle nécessitent davantage de mémoire de travail pour l'exécution continue de modèles. La note de lancement 2026 de Connect Tech sur le Jetson T3000, avec 32 Go de LPDDR5X et 273 Go/s de bande passante, montre à quel point les planchers de mémoire augmentent pour les systèmes autonomes.
Le segment jusqu'à 8 Go sert encore les passerelles héritées, les contrôleurs de sécurité et les nœuds en périphérie de moindre complexité, mais son rôle est de plus en plus lié aux architectures plus anciennes. Le segment supérieur à 16 Go se développe plus rapidement car la robotique, les serveurs en périphérie industrielle et les systèmes de vision multi-flux dépassent l'ensemble de travail pratique de 16 Go. Rambus a également mis en avant des travaux en cours sur le LPDDR6-PIM avec DEEPX, ce qui signale un avenir où la capacité mémoire supplémentaire apporte également une valeur de calcul plus forte pour certaines charges de travail IA en périphérie. Les cas d'utilisation sensibles à la sécurité dans l'énergie et les services publics suscitent un intérêt croissant pour la mémoire à plus haute capacité, car la tolérance aux erreurs et la surveillance continue nécessitent des configurations de plateforme plus robustes. Ce schéma maintient le marché LPDDR5 pour IoT Edge et IA industrielle orienté vers des configurations plus denses à mesure que les modèles IA industriels deviennent plus persistants et plus locaux.
Par configuration de boîtier : les boîtiers discrets maintiennent le volume, les formats SiP redéfinissent l'empreinte en périphérie
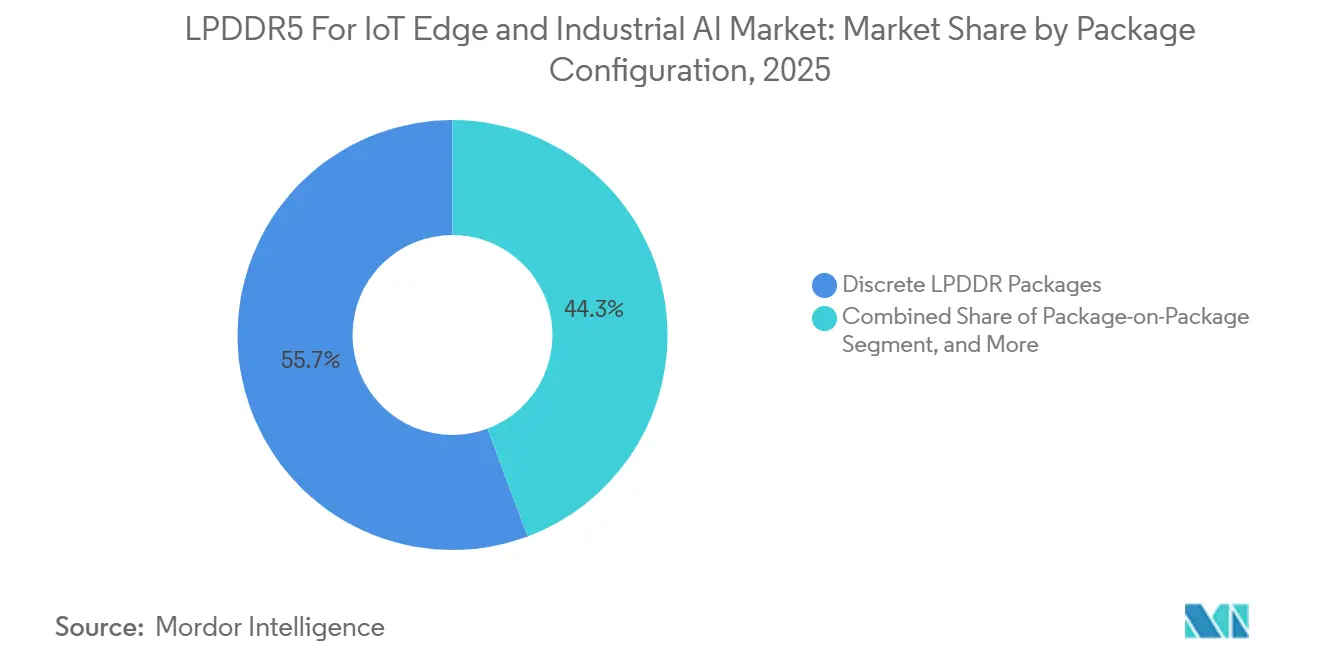
Les boîtiers discrets détenaient 55,69 % du segment de configuration de boîtier en 2025, tandis que les formats embarqués et à base de SiP devraient croître à un CAGR de 25,67 % jusqu'en 2031. Les conceptions discrètes dominent encore car de nombreuses cartes industrielles utilisent des dispositions familières et privilégient un approvisionnement plus facile pour les programmes à long cycle de vie. Le marché LPDDR5 pour IoT Edge et IA industrielle connaît néanmoins une transition d'emballage claire. Les robots à espace contraint, les systèmes mobiles autonomes et les modules en périphérie compacts bénéficient d'une mémoire co-packagée qui réduit la surface de carte et améliore la densité d'intégration. Le programme d'échantillonnage LPCAMM2 d'Innodisk pour les robots humanoïdes, les AMR et les appareils en périphérie sans ventilateur a montré comment la maintenabilité et la compacité peuvent désormais être combinées dans des solutions mémoire basse consommation.
Des recherches publiées dans Microelectronics International ont montré que l'intégration LPDDR5X au niveau de la tranche peut préserver l'intégrité du signal tout en soutenant les stratégies de mémoire sur boîtier pour les SoC IA. L'article IEEE ECTC 2025 de Samsung a également mis en avant des approches de packaging fan-out tenant compte de la thermique, adaptées aux cas d'utilisation IA embarquée où la surface et la chaleur doivent être gérées conjointement. Le boîtier sur boîtier reste utile là où les cartes HMI industrielles héritent de la logique de conception mobile, tandis que les boîtiers multichips restent pertinents dans les nœuds sensibles aux coûts qui combinent DRAM et mémoire flash. Néanmoins, le mouvement de packaging le plus rapide sur le marché LPDDR5 pour IoT Edge et IA industrielle se déplace vers les configurations embarquées et SiP, car elles s'adaptent aux contraintes physiques des équipements autonomes de nouvelle génération. C'est l'un des domaines où l'innovation en matière de packaging influence la direction des produits presque autant que la génération de mémoire.

Par application : l'informatique IA en périphérie industrielle mène le volume, la robotique augmente le contenu mémoire
L'informatique IA en périphérie industrielle représentait 26,18 % de la demande en 2025, tandis que la robotique, les cobots et les AMR devraient afficher le CAGR le plus rapide à 26,25 % jusqu'en 2031. L'informatique IA en périphérie industrielle a occupé le rôle le plus important car les usines utilisent déjà l'inférence locale pour l'inspection, la maintenance prédictive et la détection d'anomalies en temps réel. Cette base installée a donné à ce segment une part de premier plan sur le marché LPDDR5 pour IoT Edge et IA industrielle en 2025. La robotique progresse plus rapidement car chaque nouvelle plateforme offre une capacité mémoire bien supérieure à celle des anciens systèmes de contrôle. Micron a décrit les robots de nouvelle génération comme nécessitant de 16 Go à 128 Go de mémoire LPDDR5 et LPDDR5X, soulignant à quelle vitesse la densité mémoire augmente dans les machines autonomes.
La vision artificielle et la détection se développent également car l'inspection de semi-conducteurs, l'emballage pharmaceutique et l'assemblage de précision dépendent de la diffusion multi-canal haute résolution. Les passerelles IoT haute performance et les contrôleurs industriels continuent de servir la base installée la plus large, mais beaucoup ne dépassent que maintenant les hypothèses de bande passante de l'ère LPDDR4X. La collaboration DEEPX et Rambus montre comment les processeurs IA en périphérie spécialisés intègrent désormais dès le départ une logique de contrôleur LPDDR5 et LPDDR5X validée, plutôt que de traiter la mémoire comme un sous-système secondaire. Ce changement est important car le matériel IA spécifique à l'application intègre la sélection de la mémoire plus tôt dans le cycle de conception du produit. En conséquence, le marché LPDDR5 pour IoT Edge et IA industrielle voit la demande augmenter à la fois grâce au volume général de l'informatique en périphérie et à une hausse plus marquée du contenu mémoire dans la robotique.
Par environnement d'utilisation finale : l'automatisation d'usine ancre le volume, le transport mène la croissance
L'automatisation et les contrôles d'usine représentaient 44,53 % de la demande en 2025, tandis que le transport, l'entreposage et la logistique devraient croître à un CAGR de 25,93 % jusqu'en 2031. L'automatisation d'usine est en tête car les automates programmables, les passerelles d'inspection qualité et les contrôleurs de bras robotiques constituent déjà une large base installée pour l'adoption de la mémoire industrielle. Ce segment fournit au marché LPDDR5 pour IoT Edge et IA industrielle une solide ancre de volume dans les usines automobiles, électroniques et de fabrication de précision. Le transport progresse plus rapidement car les passerelles IA de flotte, les chariots élévateurs autonomes et les plateformes logistiques portuaires combinent détection, inférence, stockage et cycles de service robustes dans un seul appareil. La discussion de Micron en 2026 sur les passerelles de flotte intelligentes a mis en évidence la nécessité d'optimiser conjointement la mémoire et le stockage dans les systèmes en périphérie montés sur véhicule.
L'énergie et les services publics tracent également une voie significative, car les nœuds de réseau intelligent et les systèmes de surveillance de sous-stations nécessitent désormais une détection d'anomalies en temps réel avec des attentes de longue durée de service. L'infrastructure intelligente ajoute une source de demande plus lente mais régulière à mesure que les villes et les parcs industriels rapprochent le traitement IA du nœud. Les autres applications IoT industrielles représentent encore une base diversifiée de passerelles embarquées et de capteurs, mais c'est là que les petits spécialistes trouvent souvent leur première ouverture commerciale. La plateforme MemorAiLink d'Etron, destinée à la robotique, aux drones et aux cas d'utilisation IA industrielle, illustre comment les entreprises extérieures au groupe DRAM de premier rang ciblent cette couche de système en périphérie plus large. Ensemble, ces tendances montrent que le marché LPDDR5 pour IoT Edge et IA industrielle s'étend d'une base centrée sur l'usine vers un ensemble plus large d'environnements mobiles et à forte infrastructure.
Analyse géographique
L'Asie-Pacifique détenait 54,92 % de la part de marché LPDDR5 pour IoT Edge et IA industrielle en 2025 et devrait croître à un CAGR de 24,96 % jusqu'en 2031. Cette combinaison d'échelle et de croissance reflète l'équilibre rare de la région entre force d'approvisionnement et demande d'utilisation finale. La Corée du Sud reste un ancrage d'approvisionnement majeur car Samsung et SK hynix continuent de définir les performances, le packaging et l'exécution sur nœuds avancés dans les programmes DRAM basse consommation. Taïwan apporte un avantage différent grâce au packaging, à l'intégration et à la conception mémoire au niveau de la plateforme pour les facteurs de forme IA compacts. Le Japon soutient la position régionale grâce à la demande des équipementiers industriels qui valorisent la qualification en température étendue et les tests de qualité stricts pour les équipements d'automatisation.
La Chine devient la principale variable en Asie-Pacifique. CXMT a lancé la production en masse du LPDDR5X, puis a déposé une demande d'introduction en bourse de 4,3 milliards USD pour financer une installation beaucoup plus grande, ce qui montre que l'offre chinoise domestique évolue vers une échelle significative. Cela est important car les équipementiers industriels chinois peuvent de plus en plus spécifier une source domestique en plus des leaders mondiaux. Ce changement peut modifier le comportement tarifaire dans les canaux d'approvisionnement prioritairement chinois et affecter progressivement les marchés APAC voisins.
L'Amérique du Nord joue un rôle important grâce à la demande des équipementiers industriels et à la position stratégique de Micron dans le développement de mémoire basse consommation avancée. L'expédition d'échantillons du SOCAMM2 de 256 Go par Micron en mars 2026 a montré comment la région reste pertinente dans l'innovation de mémoire basse consommation à haute capacité, même lorsque la qualification industrielle suit un chemin plus lent. L'Europe reste un marché à forte exigence de qualification, lié à l'automatisation adjacente à l'automobile, à la fabrication de précision, aux systèmes ferroviaires et aux infrastructures énergétiques. Les acheteurs y privilégient souvent les fournisseurs établis avec un support de long cycle de vie et une profondeur de certification solide. Le reste du monde est encore à un stade d'adoption précoce, avec une croissance davantage portée par les déploiements de plateformes mondiales que par une activité locale de conception mémoire.
Paysage concurrentiel
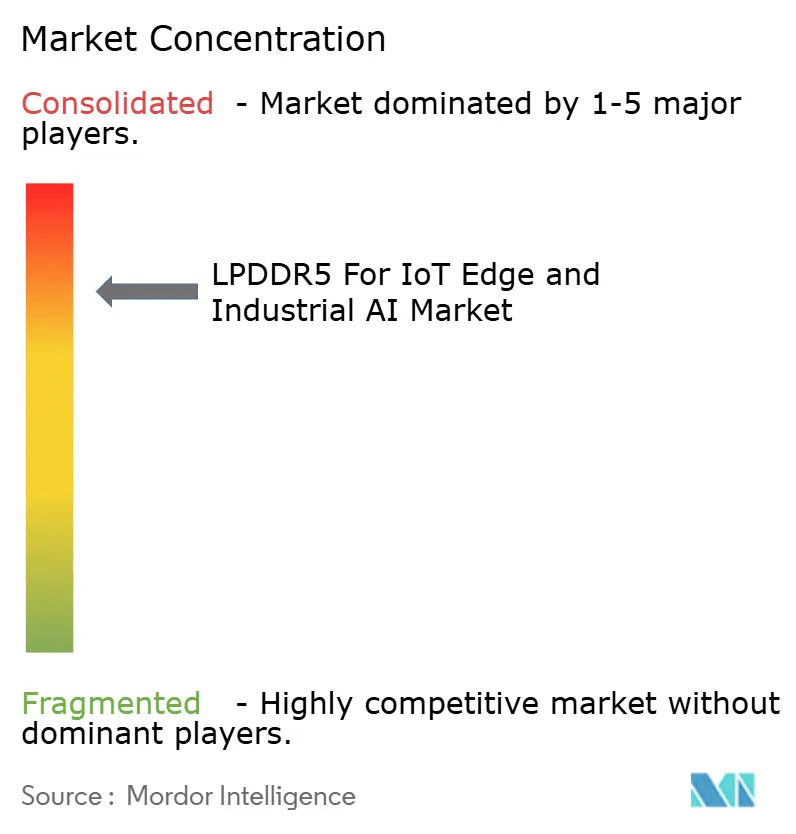
Le marché LPDDR5 pour IoT Edge et IA industrielle présente une structure d'approvisionnement très concentrée, centrée sur Samsung Electronics, SK hynix et Micron Technology. Ces entreprises façonnent les prix, la disponibilité et l'orientation technologique car elles contrôlent les voies de production LPDDR5X les plus avancées. Samsung utilise la profondeur de packaging comme outil concurrentiel grâce à des boîtiers LPDDR5X plus fins et à des travaux d'architecture tenant compte de la thermique qui soutiennent les systèmes IA embarquée. SK hynix renforce sa crédibilité en matière de mémoire IA grâce au développement du LPDDR6 et à une association étroite avec les programmes de mémoire IA pilotés par NVIDIA. Micron se différencie par un message au niveau système qui associe la DRAM basse consommation au stockage robuste pour les déploiements en transport et en périphérie mobile.
L'espace blanc le plus important se situe dans le LPDDR5X de qualité industrielle avec support en température étendue, alignement sur la sécurité fonctionnelle et continuité de long cycle de vie. Cet écart existe car les plus grands fournisseurs ont historiquement optimisé plus agressivement pour le mobile et l'informatique à haut volume que pour la qualification industrielle en petites séries. CXMT est le perturbateur le plus évident car il construit du volume autour du LPDDR5X et peut exercer une pression sur les prix dans les marchés où l'approvisionnement domestique importe plus que la profondeur de certification complète. Etron poursuit une voie axée sur la plateforme via MemorAiLink, qui combine mémoire IA, détection et logique de transmission pour les cas d'utilisation robotique et équipementier industriel. Rambus occupe une couche stratégique différente en fournissant une IP de contrôleur qui permet aux concepteurs de puces sans usine de construire autour d'interfaces LPDDR5 et LPDDR5X validées sans créer de piles mémoire propriétaires complètes.
Le comportement concurrentiel sur le marché LPDDR5 pour IoT Edge et IA industrielle est donc façonné à la fois par le contrôle de la fabrication et par l'effet de levier de l'écosystème. Les entreprises leaders ne vendent pas seulement des puces mémoire, mais influencent également les voies de packaging, le calendrier de qualification et la compatibilité des plateformes IA. Les entreprises plus petites ont tendance à concurrencer là où la flexibilité, le support à l'intégration ou l'approvisionnement centré sur la Chine leur donnent de la marge pour se différencier. Cela laisse le marché LPDDR5 pour IoT Edge et IA industrielle concentré au cœur, mais toujours ouvert à une perturbation sélective au niveau de la plateforme et des couches d'approvisionnement régionales.
Leaders du secteur LPDDR5 pour IoT Edge et IA industrielle
-
Samsung Electronics Co., Ltd.
-
SK hynix Inc.
-
Micron Technology, Inc.
-
ChangXin Memory Technologies, Inc.
-
Nanya Technology Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juillet 2026 : ChangXin Memory Technologies a déposé une demande d'introduction en bourse de 4,3 milliards USD sur le marché STAR de Shanghai. Le produit est destiné à une nouvelle installation de production projetée pour être 2 à 3 fois plus grande que le site existant de Hefei, ciblant une capacité de 300 000 tranches par mois. La famille CXMT LPDDR5X prend en charge des débits de transfert de données allant jusqu'à 10 667 Mbps, correspondant au niveau phare grand public des 3 premiers fabricants mondiaux de mémoire.
- Avril 2026 : SK hynix a lancé la production en masse du SOCAMM2 de 192 Go, construit sur le procédé LPDDR5X de classe 10 nm de sixième génération (1c). Le module est conçu pour la plateforme IA NVIDIA Vera Rubin, marquant la première expédition en volume du nœud 1c de SK hynix. L'entreprise prévoit d'étendre ce procédé aux facteurs de forme LPDDR5X conventionnels et IA en périphérie dans les générations de produits suivantes.
- Avril 2026 : Samsung Electronics a cessé d'accepter de nouvelles commandes de LPDDR4 et LPDDR4X, avec une dernière production attendue jusqu'à fin 2026 avant que les lignes de production ne se convertissent au LPDDR5, LPDDR5X et HBM à partir du premier trimestre 2027. Cette décision de fin de vie élimine le recours aux solutions héritées et comprime la fenêtre de transition pour les équipementiers industriels ayant des dépendances étendues au cycle de vie du LPDDR4X.
- Mars 2026 : Micron Technology a expédié les premiers échantillons clients du secteur du SOCAMM2 de 256 Go, rendu possible par la première puce LPDDR5X monolithique de 32 Gb. Le module offre 33 % de capacité supplémentaire par rapport aux produits de 192 Go de Samsung et SK hynix, ciblant les charges de travail d'inférence IA à grand contexte dans les centres de données et les serveurs IA en périphérie.
Périmètre du rapport mondial sur le marché LPDDR5 pour IoT Edge et IA industrielle
Le marché LPDDR5 pour IoT, périphérie et IA industrielle comprend les solutions mémoire DRAM DDR5 basse consommation utilisées dans les appareils connectés, les plateformes d'informatique en périphérie et les systèmes IA industriels nécessitant une bande passante élevée et une faible consommation d'énergie. Il inclut les puces et boîtiers mémoire LPDDR5 déployés dans les passerelles industrielles, les caméras intelligentes, la robotique, les systèmes de vision artificielle, les équipements autonomes et les appareils IoT dotés d'IA. Le LPDDR5 offre des débits de données allant jusqu'à 6,4 Gbps par broche, prenant en charge l'inférence IA en temps réel, le traitement des capteurs et l'analytique en périphérie. Le marché se concentre sur la faible consommation d'énergie, les facteurs de forme compacts, l'efficacité thermique, la bande passante élevée et le fonctionnement fiable dans des environnements à ressources limitées. Il couvre les revenus générés par les produits mémoire LPDDR5 fournis par les fabricants de DRAM pour les applications IoT, en périphérie et IA industrielle qualifiées.
Le marché LPDDR5 pour IoT Edge et IA industrielle est segmenté par génération (LPDDR5 et LPDDR5X), capacité (jusqu'à 8 Go, 8 Go à 16 Go et supérieur à 16 Go), configuration de boîtier (boîtiers LPDDR discrets, boîtier sur boîtier (PoP), boîtiers multichips (MCP/uMCP) et solutions embarquées/à base de SiP), application (ordinateurs IA en périphérie industrielle et PC boîtiers, passerelles IoT haute performance, contrôleurs industriels et IHM, vision artificielle et caméras intelligentes, et robotique, cobots, AMR et AGV), environnement d'utilisation finale (automatisation d'usine et fabrication, énergie et services publics, transport, entreposage et logistique, infrastructure intelligente et autres applications IoT industrielles) et géographie (Amérique du Nord, Europe, Asie-Pacifique et reste du monde). Les prévisions de marché sont fournies en termes de valeur (USD).
| LPDDR5 |
| LPDDR5X |
| Jusqu'à 8 Go |
| 8 Go à 16 Go |
| Supérieur à 16 Go |
| Boîtiers LPDDR discrets |
| Boîtier sur boîtier (PoP) |
| Boîtiers multichips (MCP/uMCP) |
| Solutions embarquées / à base de SiP |
| Ordinateurs IA en périphérie industrielle et PC boîtiers |
| Passerelles IoT haute performance |
| Contrôleurs industriels et IHM |
| Vision artificielle et caméras intelligentes |
| Robotique, cobots, AMR et AGV |
| Automatisation d'usine et fabrication |
| Énergie et services publics |
| Transport, entreposage et logistique |
| Infrastructure intelligente |
| Autres applications IoT industrielles |
| Amérique du Nord | |
| Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Taïwan | |
| Reste de l'Asie-Pacifique | |
| Reste du monde |
| Par génération | LPDDR5 | |
| LPDDR5X | ||
| Par capacité | Jusqu'à 8 Go | |
| 8 Go à 16 Go | ||
| Supérieur à 16 Go | ||
| Par configuration de boîtier | Boîtiers LPDDR discrets | |
| Boîtier sur boîtier (PoP) | ||
| Boîtiers multichips (MCP/uMCP) | ||
| Solutions embarquées / à base de SiP | ||
| Par application | Ordinateurs IA en périphérie industrielle et PC boîtiers | |
| Passerelles IoT haute performance | ||
| Contrôleurs industriels et IHM | ||
| Vision artificielle et caméras intelligentes | ||
| Robotique, cobots, AMR et AGV | ||
| Par environnement d'utilisation finale | Automatisation d'usine et fabrication | |
| Énergie et services publics | ||
| Transport, entreposage et logistique | ||
| Infrastructure intelligente | ||
| Autres applications IoT industrielles | ||
| Par géographie | Amérique du Nord | |
| Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Taïwan | ||
| Reste de l'Asie-Pacifique | ||
| Reste du monde | ||
Questions clés auxquelles répond le rapport
Pourquoi le LPDDR5X gagne-t-il du terrain plus rapidement que le LPDDR5 dans le matériel IA industriel ?
Le LPDDR5X gagne en popularité car il offre une puissance de fonctionnement plus faible, une meilleure adéquation aux systèmes sans ventilateur et un support plus solide pour les modules IA compacts. C'est la génération à la croissance la plus rapide avec un CAGR de 25,12 % jusqu'en 2031.
Quel domaine d'application mène la demande actuelle ?
L'informatique IA en périphérie industrielle détenait la plus grande part d'application à 26,18 % en 2025, car les usines utilisent déjà l'inférence locale pour l'inspection, la maintenance prédictive et la détection d'anomalies.
Quel domaine d'application connaît la croissance la plus rapide ?
La robotique, les cobots et les AMR connaissent la croissance la plus rapide avec un CAGR de 26,25 % jusqu'en 2031, portés par une hausse marquée du contenu mémoire par robot et un traitement plus autonome en périphérie.
Quelle région est la plus importante pour les fournisseurs et les acheteurs ?
L'Asie-Pacifique est la région centrale car elle détenait 54,92 % de la demande en 2025 et est également le marché régional à la croissance la plus rapide avec un CAGR de 24,96 % jusqu'en 2031. La région combine une forte capacité de fabrication avec des déploiements croissants d'IA industrielle.
Quel est le degré de concentration du contrôle des fournisseurs dans ce domaine ?
Le contrôle des fournisseurs est élevé car Samsung Electronics, SK hynix et Micron Technology représentaient ensemble plus de 89 % des revenus mondiaux de DRAM au premier trimestre 2026, tandis que les nouveaux challengers tels que CXMT commencent seulement à monter en puissance.