
Tamanho e Participação do Mercado de LPDDR5 Para IoT Edge e IA Industrial
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
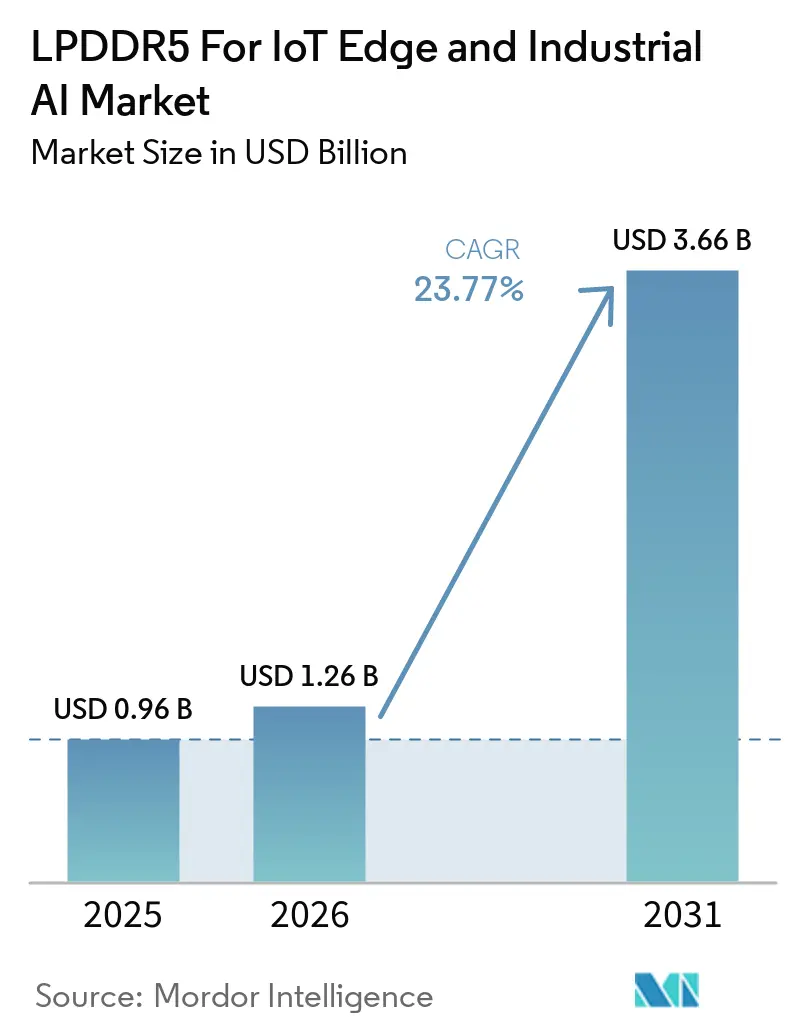
| Tamanho do Mercado (2026) | 1.26 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.66 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 23.77 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de LPDDR5 Para IoT Edge e IA Industrial por Mordor Intelligence
Espera-se que o tamanho do mercado de LPDDR5 para IoT Edge e IA Industrial aumente de 0,96 bilhões de USD em 2025 para 1,26 bilhões de USD em 2026 e atinja 3,66 bilhões de USD até 2031, crescendo a um CAGR de 23,8% ao longo de 2026-2031. O mercado de LPDDR5 para IoT Edge e IA Industrial está entrando em uma fase em que maior largura de banda e menor tensão não são mais recursos premium, mas necessidades centrais de design para sistemas de inferência de borda. Robôs industriais, câmeras inteligentes, controladores de borda e plataformas de fusão de sensores em tempo real estão elevando os requisitos de memória em implantações de fábricas, logística e infraestrutura. O fornecimento permanece concentrado em um pequeno grupo de grandes fornecedores de memória, enquanto a alocação de wafers para memória de servidores de IA está restringindo as condições de aquisição para compradores industriais. As decisões de design tomadas em 2026 têm peso incomum porque muitas plataformas industriais bloqueiam as escolhas de componentes por 5 a 10 anos. O mercado de LPDDR5 para IoT Edge e IA Industrial também tem uma clara janela de oportunidade em robótica, visão de máquina e plataformas de transporte, onde fatores de forma compactos e cargas de trabalho de inferência sustentadas estão impulsionando os OEMs em direção ao LPDDR5X e designs de pacotes mais densos.
Principais Conclusões do Relatório
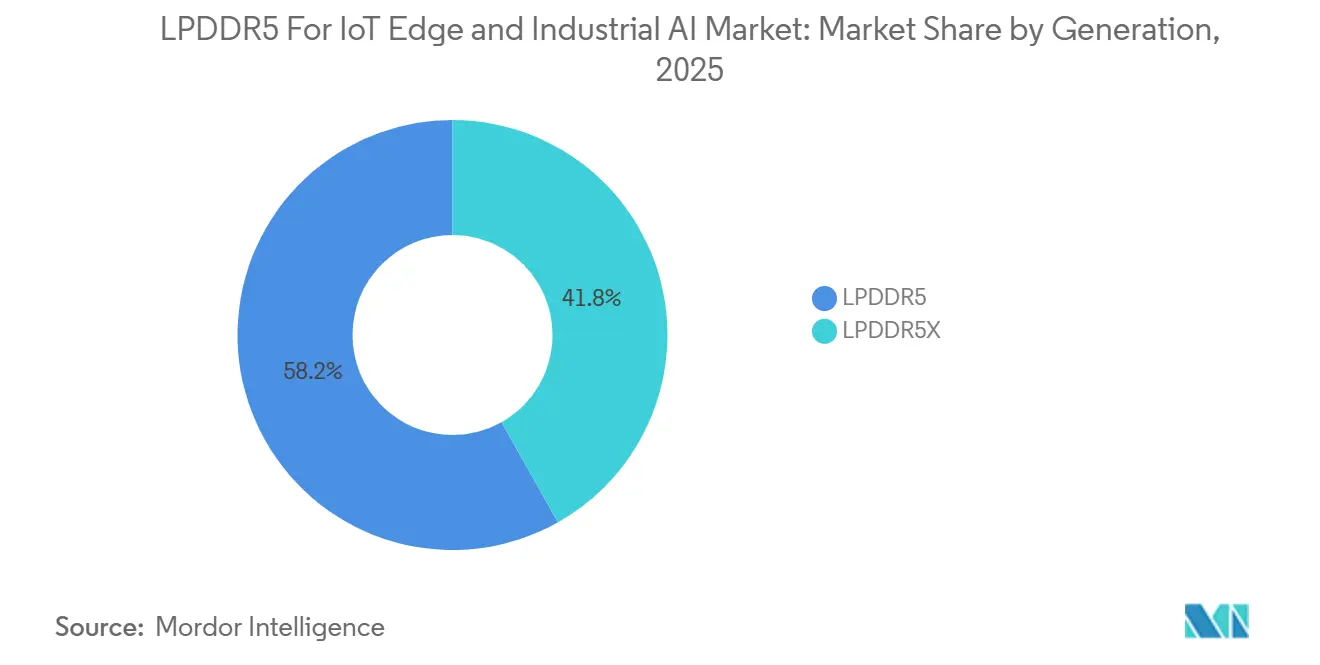
- Por geração, o LPDDR5 liderou com 58,16% de participação em 2025, enquanto o LPDDR5X deve expandir a um CAGR de 25,12% até 2031.
- Por capacidade, a faixa de 8 GB a 16 GB representou 43,77% de participação em 2025, enquanto acima de 16 GB deve crescer a um CAGR de 25,81% até 2031.
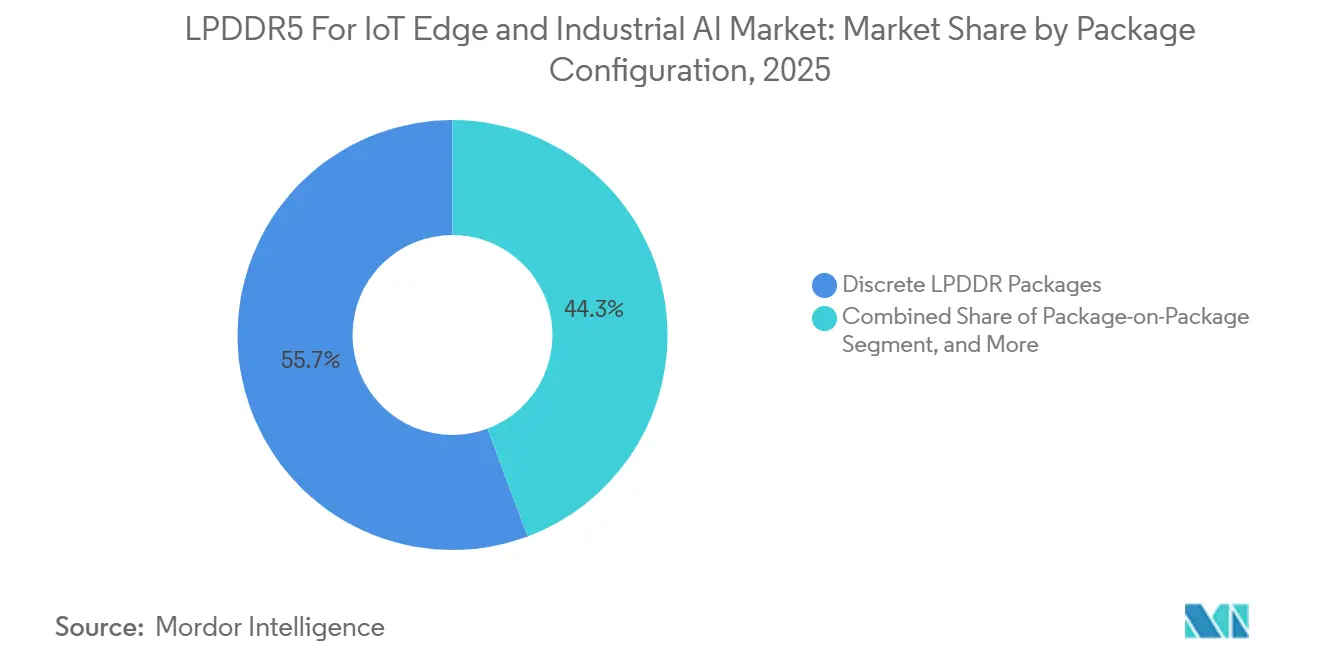
- Por configuração de pacote, os pacotes discretos detinham 55,69% de participação em 2025, enquanto os formatos Embarcados e Baseados em SiP devem avançar a um CAGR de 25,67% até 2031.
- Por aplicação, a Computação de IA de Borda Industrial representou 26,18% de participação do tamanho do mercado de LPDDR5 para IoT Edge e IA Industrial em 2025, enquanto Robótica, Cobots e AMRs devem registrar o CAGR mais rápido de 26,25% até 2031.
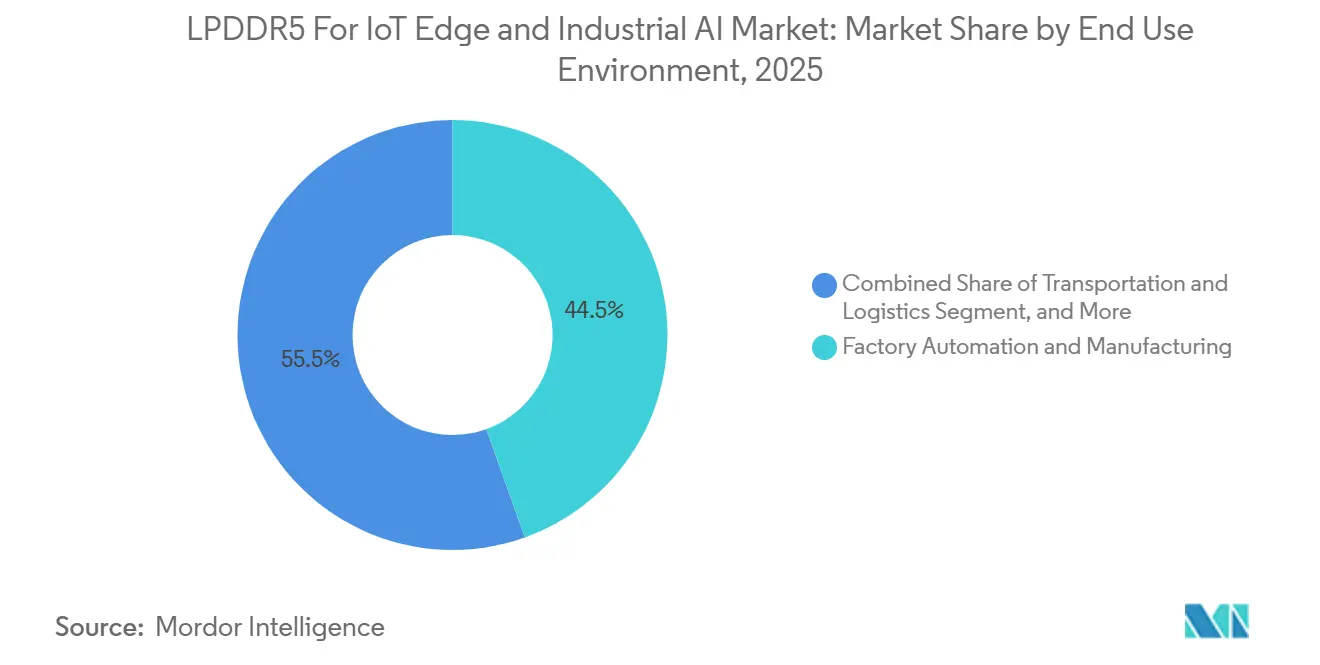
- Por ambiente de uso final, Automação e Controles de Fábrica capturaram 44,53% de participação em 2025, enquanto Transporte, Armazenagem e Logística deve expandir a um CAGR de 25,93% até 2031.
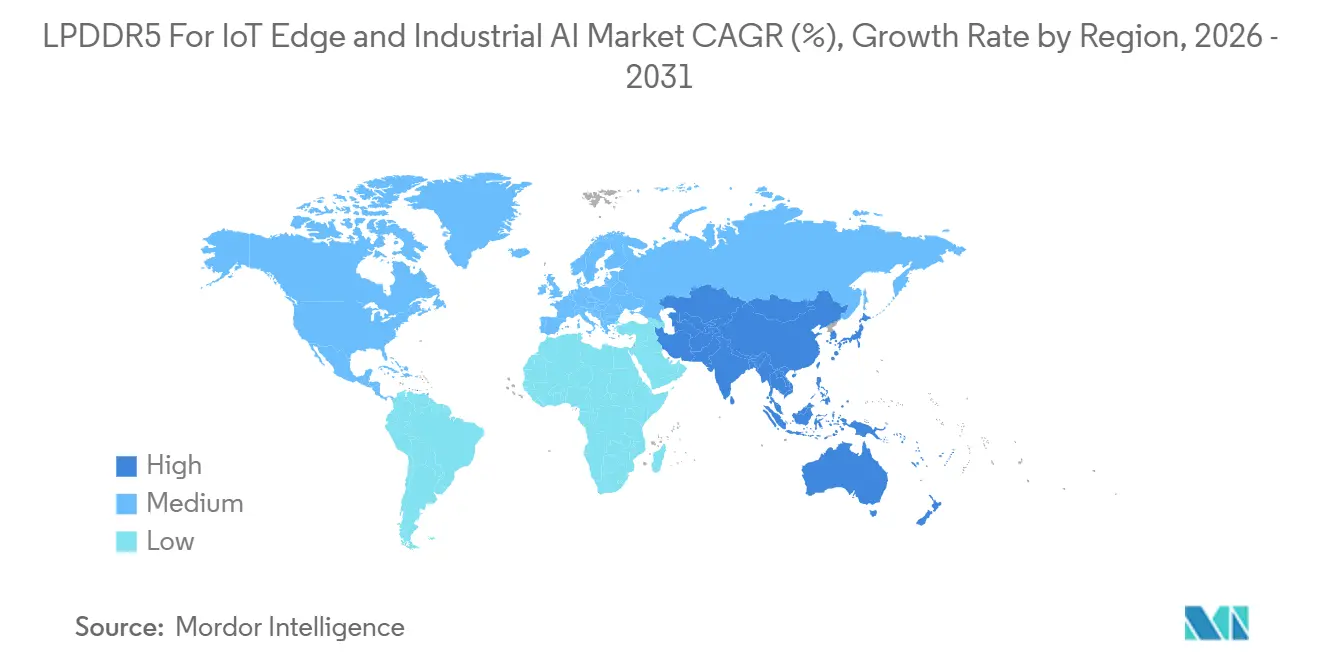
- Por geografia, a Ásia-Pacífico detinha 54,92% da participação do mercado de LPDDR5 para IoT Edge e IA Industrial em 2025 e também é a região de crescimento mais rápido com um CAGR de 24,96% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de LPDDR5 Para IoT Edge e IA Industrial
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Demanda por Memória de IA no Dispositivo em Plataformas Industriais | +5.2% | Global | Curto prazo (≤ 2 anos) |
| Requisitos de Eficiência Energética para Implantações Industriais Alimentadas por Bateria e Sem Ventilador | +4.4% | Global | Médio prazo (2-4 anos) |
| Maiores Requisitos de Largura de Banda de Memória para Cargas de Trabalho de Inferência de Borda | +3.7% | APAC central, América do Norte, Europa | Médio prazo (2-4 anos) |
| Mudança Acelerada para LPDDR5X em Plataformas Industriais e IoT | +3.1% | Global | Curto prazo (≤ 2 anos) |
| Requisitos de Ciclo de Vida de Produto Mais Longo em Aplicações Industriais | +2.4% | América do Norte, Europa, Japão | Longo prazo (≥ 4 anos) |
| Atração de Qualificação a Partir de Especificações de Plataforma de OEM Industrial | +1.8% | APAC, América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Memória de IA no Dispositivo em Plataformas Industriais
A inferência de IA no dispositivo passou de atividade piloto para implantação rotineira em fábricas, centros de logística e infraestrutura industrial. O mercado de LPDDR5 para IoT Edge e IA Industrial está se beneficiando à medida que essas implantações executam cada vez mais múltiplos modelos no mesmo dispositivo de borda. A DEEPX posicionou seu processador DX-M1 com IP de controlador LPDDR5 e LPDDR5X da Rambus para automação de fábricas, servidores de borda, câmeras inteligentes e robótica, mostrando como interfaces de memória validadas estão se tornando parte da pilha de IA industrial.[1] A Advantech lançou o AIR-055 com 36 GB de memória LPDDR5 e até 100 TOPS com menos de 60 W, ressaltando quanta memória os sistemas atuais de IA de visão já carregam em fatores de forma industriais compactos.[2] Esses sistemas são cada vez mais limitados pela entrega de dados em vez de computação bruta, portanto a largura de banda de memória tornou-se um fator direto no desempenho de inferência utilizável. O aumento mais acentuado da demanda em 2026 vem de cargas de trabalho com múltiplos modelos em inspeção de qualidade, detecção de anomalias e manutenção preditiva, o que está elevando o conteúdo de memória por nó implantado em todo o mercado de LPDDR5 para IoT Edge e IA Industrial.
Requisitos de Eficiência Energética para Implantações Industriais Alimentadas por Bateria e Sem Ventilador
Os nós industriais alimentados por bateria e sem ventilador têm orçamentos térmicos restritos, tornando a eficiência energética um critério primário para a seleção de memória. O mercado de IoT Edge e IA Industrial está vendo uma adoção mais rápida do LPDDR5X porque o LPDDR4X não consegue atender ao mesmo envelope de desempenho de inferência em muitos sistemas compactos. A Micron afirma que o LPDDR5X pode reduzir o consumo de energia em 20% a 25% em comparação com o LPDDR5 por meio de uma arquitetura de tensão de domínio duplo e escalonamento dinâmico de tensão e frequência.[3] A Samsung também iniciou a produção em massa de pacotes LPDDR5X de 0,65 mm com maior resistência ao calor e perfil mais baixo, o que auxilia controladores robóticos densos e módulos de IA compactos.[4] Pacotes mais finos reduzem os gargalos térmicos em designs co-empacotados, o que apoia o crescimento de layouts de memória embarcada e de sistema em pacote no mercado de LPDDR5 para IoT Edge e IA Industrial. OEMs de robôs móveis e gateways industriais que precisam de 8 a 15 horas de ciclo de trabalho estão entre os beneficiários mais claros desses ganhos de eficiência.
Maiores Requisitos de Largura de Banda de Memória para Cargas de Trabalho de Inferência de Borda
A inferência de vídeo com múltiplos fluxos e os modelos de borda baseados em transformadores estão levando muitas plataformas industriais aos limites práticos de largura de banda do LPDDR5. O mercado de LPDDR5 para IoT Edge e IA Industrial está respondendo com uma mudança mais forte em direção ao LPDDR5X e abordagens de empacotamento mais integradas. Pesquisas na Microelectronics International mostraram que a integração de empacotamento em nível de wafer do LPDDR5X pode preservar a integridade do sinal em níveis comparáveis às interconexões na placa, apoiando assim caminhos de design de SoC de IA co-empacotados. A SK hynix relatou o desenvolvimento do LPDDR6 em seu processo de nó 1c, mas a qualificação industrial e a implantação em volume ainda estão atrás do ciclo de adoção atual do LPDDR5X. Sistemas de visão de máquina com 4 a 6 fluxos de câmera de alta resolução podem esgotar a margem de largura de banda do LPDDR5, especialmente em linhas de inspeção autônoma e células de montagem de precisão. Essa lacuna entre a demanda atual de largura de banda e as alternativas qualificadas disponíveis está reforçando a demanda de atualização de curto prazo em todo o mercado de LPDDR5 para IoT Edge e IA Industrial.
Mudança Acelerada para LPDDR5X em Plataformas Industriais e IoT
A migração do LPDDR5 para o LPDDR5X está acontecendo mais rapidamente do que muitos roteiros industriais planejavam originalmente. O mercado de LPDDR5 para IoT Edge e IA Industrial está mudando não apenas por causa de maior velocidade, mas também porque o suporte do ecossistema agora favorece o LPDDR5X em novos designs. A JEDEC atualizou o padrão de Detecção de Presença Serial do LPDDR5 e LPDDR5X em março de 2026 com suporte aprimorado de troca de modo, o que se adapta melhor às plataformas de IA com ciclo de trabalho que alternam entre inferência ativa e estados de baixo consumo. O empacotamento mais fino do LPDDR5X da Samsung e o enquadramento de eficiência energética da Micron também impulsionaram os designers de sistemas em direção à geração mais recente ao atualizar módulos de IA compactos. O LPDDR5 ainda tinha uma base instalada forte em 2025, mas essa base agora está atuando como um conjunto de redesign em vez de uma barreira à migração. À medida que os OEMs atualizam os arquivos de qualificação e novos esquemas são introduzidos, o LPDDR5X está se tornando cada vez mais a opção padrão de alto desempenho nos mercados de LPDDR5 para IoT Edge e IA Industrial.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta Concentração de Fornecedores e Dependência da Cadeia de Suprimentos | -1.8% | Global | Curto prazo (≤ 2 anos) |
| Complexidade de Design e Longos Prazos de Qualificação | -1.5% | Global | Médio prazo (2-4 anos) |
| Prêmio de Custo em Relação ao LPDDR4X Legado e Padrões DRAM Alternativos | -1.1% | APAC, América do Sul, Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Compatibilidade Limitada com Plataformas SoC Industriais Legadas | -0.7% | APAC, Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Concentração de Fornecedores e Dependência da Cadeia de Suprimentos
Os mercados de LPDDR5 para IoT Edge e IA Industrial ainda dependem de um grupo muito pequeno de fornecedores para volume avançado de LPDDR5X. Isso cria risco de compra para OEMs industriais que não têm escala para garantir alocação preferencial. A SK hynix iniciou a produção em massa do SOCAMM2 de 192 GB em abril de 2026 para a plataforma Vera Rubin da NVIDIA, ressaltando como a capacidade de memória de baixo consumo avançada está sendo agressivamente direcionada para programas de IA maiores. A Micron também enviou amostras de clientes do SOCAMM2 de 256 GB em março de 2026, indicando o mesmo foco upstream em formatos de memória de IA de capacidade muito alta. Quando os compradores industriais entram em ciclos de qualificação durante esse tipo de redirecionamento de fornecimento, a disciplina de preços enfraquece e os prazos de entrega se tornam mais difíceis de gerenciar. A CXMT está começando a oferecer uma compensação parcial, mas a profundidade de qualificação e o suporte a temperatura industrial ainda importam antes que ela possa servir como substituto completo em todo o mercado de LPDDR5 para IoT Edge e IA Industrial.
Complexidade de Design e Longos Prazos de Qualificação
A integração do LPDDR5 é mais difícil em sistemas de borda industrial do que em dispositivos de consumo. Cada plataforma deve validar o comportamento da memória em configurações específicas do fornecedor, como temporização de atualização, comportamento de desligamento e perfis de terminação. A NXP descreveu uma abordagem ampla para a interoperabilidade de memória em torno dos processadores i.MX 93, o que ilustra quanto esforço de engenharia é necessário antes que um componente de memória entre em produção em volume em uma plataforma embarcada. Os requisitos industriais para operação de -40°C a 105°C exigem testes de estresse térmico, o que pode estender os ciclos de qualificação por meses. As demandas de confiabilidade ambiental da IEC 60068 também reduzem o grupo de fornecedores para implantações de transporte e externas, porque nem todo componente disponível pode passar pelo mesmo caminho de validação. Esses longos ciclos retardam as decisões de compra de LPDDR5 nos mercados de IoT Edge e IA Industrial, mesmo quando as condições de demanda suportam uma migração mais rápida.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Geração: LPDDR5X Emerge como o Padrão de Atualização de IA Industrial
O LPDDR5 detinha 58,16% da demanda por geração em 2025, enquanto o LPDDR5X deve crescer a um CAGR de 25,12% até 2031. Essa divisão mostra um mercado onde a base instalada permanece grande, mas o impulso em novos designs já mudou. O LPDDR5 tornou-se a linha de base prática para plataformas que concluíram a qualificação entre 2022 e 2024, especialmente em gateways industriais e controladores habilitados para IA iniciais. O mercado de LPDDR5 para IoT Edge e IA Industrial, portanto, entrou em 2026 com uma forte posição legada para o LPDDR5, mas sem isolamento duradouro de um padrão mais recente. O LPDDR5X está ganhando tração porque melhora tanto a eficiência energética quanto o desempenho térmico dentro do mesmo envelope de design.
A descrição da Micron sobre o controle de tensão de domínio duplo ajuda a explicar por que o LPDDR5X é mais atraente em sistemas sem ventilador e com consciência de bateria que já operam próximos aos limites térmicos. O pacote LPDDR5X de 0,65 mm da Samsung adiciona outro impulso, pois a maior resistência ao calor permite módulos industriais menores e layouts de placa mais densos. O setor de LPDDR5 para IoT Edge e IA Industrial também está vendo uma adoção mais rápida à medida que os desenvolvedores atualizam cada vez mais plataformas mais antigas baseadas em LPDDR4X com hardware habilitado para IA. O LPDDR6 permanece visível no roteiro, mas ainda não é a opção de volume qualificado para implantação industrial de curto prazo. Isso deixa o LPDDR5X como o alvo de atualização mais prático em todo o mercado de LPDDR5 para IoT Edge e IA Industrial durante o ciclo de design atual.


Por Capacidade: Configurações de Alta Densidade Impulsionam a Escalabilidade de Inferência de IA
A faixa de 8 GB a 16 GB liderou com 43,77% da demanda por capacidade em 2025, enquanto acima de 16 GB deve expandir a um CAGR de 25,81% até 2031. Essa faixa permanece o ponto de equilíbrio atual para muitos sistemas de automação de fábricas e gateways industriais. É grande o suficiente para inferência local significativa, mas ainda gerenciável dentro dos orçamentos térmicos e de energia comuns. O mercado de LPDDR5 para IoT Edge e IA Industrial está agora se movendo para cima porque sistemas avançados de robótica e visão de máquina precisam de mais memória de trabalho para execução contínua de modelos. A nota de lançamento de 2026 da Connect Tech sobre o Jetson T3000, com 32 GB de LPDDR5X e 273 GB/s de largura de banda, mostra como os pisos de memória estão subindo para sistemas autônomos.
A faixa de até 8 GB ainda serve a gateways legados, controladores de segurança e nós de borda de menor complexidade, mas seu papel está cada vez mais ligado a arquiteturas mais antigas. Acima de 16 GB está expandindo mais rapidamente porque robótica, servidores de borda industrial e sistemas de visão com múltiplos fluxos ultrapassam o conjunto de trabalho prático de 16 GB. A Rambus também destacou trabalhos em andamento em direção ao LPDDR6-PIM com a DEEPX, o que sinaliza um futuro onde a capacidade extra de memória também carrega maior valor computacional para certas cargas de trabalho de IA de borda. Casos de uso de energia e serviços públicos sensíveis à segurança estão adicionando interesse em memória de maior capacidade porque a tolerância a erros e o monitoramento contínuo precisam de configurações de plataforma mais robustas. Esse padrão mantém o mercado de LPDDR5 para IoT Edge e IA Industrial inclinado para configurações mais densas à medida que os modelos de IA industrial se tornam mais persistentes e mais locais.
Por Configuração de Pacote: Pacotes Discretos Mantêm Volume, Formatos SiP Redefinem o Espaço de Borda
Os pacotes discretos detinham 55,69% do segmento de configuração de pacote em 2025, enquanto os formatos Embarcados e Baseados em SiP devem crescer a um CAGR de 25,67% até 2031. Os designs discretos ainda dominam porque muitas placas industriais usam layouts familiares e priorizam o fornecimento mais fácil para programas de longo ciclo de vida. O mercado de LPDDR5 para IoT Edge e IA Industrial, no entanto, tem uma clara transição de empacotamento em andamento. Robôs com restrições de espaço, sistemas móveis autônomos e módulos de borda compactos se beneficiam de memória co-empacotada que reduz a área da placa e melhora a densidade de integração. O programa de amostragem LPCAMM2 da Innodisk para robôs humanoides, AMRs e dispositivos de borda sem ventilador mostrou como a capacidade de manutenção e a compacidade agora podem ser combinadas em soluções de memória de baixo consumo.
Pesquisas na Microelectronics International mostraram que a integração LPDDR5X em nível de wafer pode preservar a integridade do sinal enquanto suporta estratégias de memória no pacote para SoCs de IA. O artigo da Samsung no IEEE ECTC de 2025 também destacou abordagens de empacotamento fan-out com consciência térmica que se adequam a casos de uso de IA no dispositivo onde área e calor devem ser gerenciados juntos. O Package-on-Package permanece útil onde as placas HMI industriais herdam a lógica de design móvel, enquanto os pacotes multichip permanecem relevantes em nós sensíveis ao custo que combinam DRAM e flash. Mesmo assim, o movimento de empacotamento mais rápido no mercado de LPDDR5 para IoT Edge e IA Industrial está se deslocando para layouts embarcados e SiP porque eles se encaixam nos limites físicos dos equipamentos autônomos de próxima geração. Esta é uma área onde a inovação em empacotamento está influenciando a direção do produto quase tanto quanto a geração de memória.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Aplicação: Computação de IA de Borda Industrial Lidera o Volume, Robótica Eleva o Conteúdo de Memória
A Computação de IA de Borda Industrial representou 26,18% de participação em 2025, enquanto Robótica, Cobots e AMRs deve registrar o CAGR mais rápido de 26,25% até 2031. A Computação de IA de Borda Industrial deteve o maior papel porque as fábricas já usam inferência local para inspeção, manutenção preditiva e detecção de anomalias em tempo real. Essa base instalada deu a este segmento uma participação líder no mercado de LPDDR5 para IoT Edge e IA Industrial em 2025. A Robótica está avançando mais rapidamente porque cada nova plataforma oferece muito mais capacidade de memória do que os sistemas de controle anteriores. A Micron descreveu robôs de próxima geração como exigindo de 16 GB a 128 GB de memória LPDDR5 e LPDDR5X, ressaltando com que rapidez a densidade de memória está crescendo em máquinas autônomas.
Visão de Máquina e Sensoriamento também está expandindo porque a inspeção de semicondutores, embalagem farmacêutica e montagem de precisão dependem de streaming multicanal de alta resolução. Controladores IoT e Industriais de Alto Desempenho continuam a servir a base instalada mais ampla, mas muitos estão apenas agora se movendo além das suposições de largura de banda da era LPDDR4X. A colaboração DEEPX e Rambus mostra como processadores de IA de borda especializados agora incorporam lógica de controlador LPDDR5 e LPDDR5X validada desde o início, em vez de tratar a memória como um subsistema secundário. Essa mudança é importante porque o hardware de IA específico de aplicação puxa a seleção de memória mais cedo no ciclo de design do produto. Como resultado, o mercado de LPDDR5 para IoT Edge e IA Industrial está vendo a demanda crescer tanto pelo volume amplo de computação de borda quanto por um salto mais acentuado no conteúdo de memória dentro da robótica.
Por Ambiente de Uso Final: Automação de Fábrica Ancora o Volume, Transporte Lidera o Crescimento
Automação e Controles de Fábrica representaram 44,53% da demanda em 2025, enquanto Transporte, Armazenagem e Logística deve crescer a um CAGR de 25,93% até 2031. A automação de fábricas lidera porque controladores lógicos programáveis, gateways de inspeção de qualidade e controladores de braços robóticos já formam uma grande base instalada para adoção de memória industrial. Este segmento fornece ao mercado de LPDDR5 para IoT Edge e IA Industrial uma forte âncora de volume em plantas automotivas, eletrônicas e de manufatura de precisão. O Transporte está avançando mais rapidamente porque gateways de IA de frota, empilhadeiras autônomas e plataformas de logística portuária combinam sensoriamento, inferência, armazenamento e ciclos de trabalho robustos em um único dispositivo. A discussão da Micron em 2026 sobre gateways de frota inteligentes destacou como a memória e o armazenamento devem ser otimizados juntos em sistemas de borda montados em veículos.
Energia e Serviços Públicos também está construindo um caminho significativo, pois nós de rede inteligente e sistemas de monitoramento de subestações agora exigem detecção de anomalias em tempo real com expectativas de longa vida útil. Infraestrutura Inteligente adiciona uma fonte de demanda mais lenta, mas constante, à medida que cidades e parques industriais movem o processamento de IA mais próximo ao nó. Outras Aplicações IoT Industriais ainda representam uma base diversificada de gateways embarcados e sensores, mas é aqui que especialistas menores frequentemente encontram sua primeira abertura comercial. A plataforma MemorAiLink da Etron, voltada para robótica, drones e casos de uso de IA industrial, ilustra como empresas fora do grupo DRAM de primeiro nível estão mirando nessa camada de sistema de borda mais ampla. Juntos, esses padrões mostram que o mercado de LPDDR5 para IoT Edge e IA Industrial está se expandindo de uma base centrada em fábricas para um conjunto mais amplo de ambientes móveis e de infraestrutura intensiva.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Análise Geográfica
A Ásia-Pacífico detinha 54,92% da participação do mercado de LPDDR5 nos mercados de IoT Edge e IA Industrial em 2025 e deve crescer a um CAGR de 24,96% até 2031. Essa combinação de escala e crescimento reflete o raro equilíbrio da região entre força de fornecimento e demanda de uso final. A Coreia do Sul permanece uma importante âncora de fornecimento porque Samsung e SK hynix continuam a definir desempenho, empacotamento e execução de nó avançado em programas de DRAM de baixo consumo. Taiwan adiciona uma vantagem diferente por meio de empacotamento, integração e design de memória em nível de plataforma para fatores de forma de IA compactos. O Japão apoia a posição regional por meio da demanda de OEM industrial que valoriza a qualificação de temperatura estendida e testes de qualidade rigorosos para equipamentos de automação.
A China está se tornando a principal variável na Ásia-Pacífico. A CXMT entrou em produção em massa de LPDDR5X e posteriormente solicitou um IPO de 4,3 bilhões de USD para financiar uma instalação muito maior, o que mostra que o fornecimento doméstico chinês está se movendo em direção a uma escala significativa. Isso importa porque os OEMs industriais chineses podem cada vez mais especificar uma fonte doméstica além dos líderes globais. Essa mudança pode alterar o comportamento de preços nos canais de aquisição com prioridade para a China e gradualmente afetar os mercados APAC vizinhos.
A América do Norte desempenha um papel importante por meio da demanda de OEM industrial e da posição estratégica da Micron no desenvolvimento de memória avançada de baixo consumo. O envio de amostras do SOCAMM2 de 256 GB da Micron em março de 2026 mostrou como a região permanece relevante na inovação de memória de baixo consumo de alta capacidade, mesmo quando a qualificação industrial segue um caminho mais lento. A Europa permanece um mercado com foco em qualificação ligado à automação adjacente à automotiva, manufatura de precisão, sistemas ferroviários e infraestrutura de energia. Os compradores lá frequentemente favorecem fornecedores estabelecidos com suporte de longo ciclo de vida e profundidade de certificação robusta. O Restante do Mundo ainda está em um estágio de adoção mais inicial, com crescimento impulsionado mais por lançamentos de plataformas globais do que por atividade de design de memória local.

Cenário Competitivo
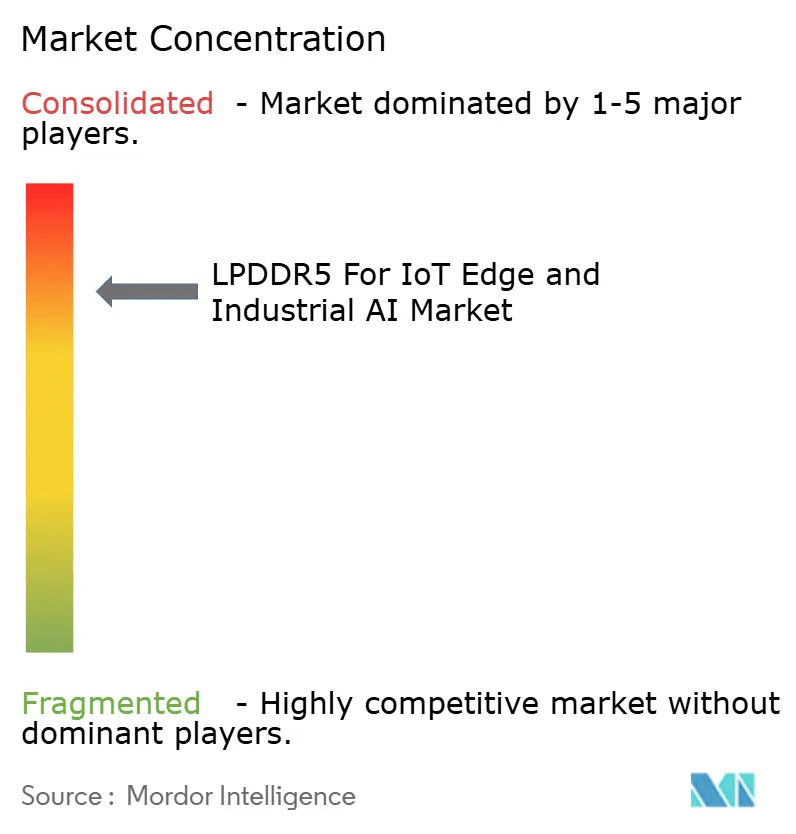
O mercado de LPDDR5 para IoT Edge e IA Industrial tem uma estrutura de fornecimento altamente concentrada centrada na Samsung Electronics, SK hynix e Micron Technology. Essas empresas moldam preços, disponibilidade e direção tecnológica porque controlam os caminhos de produção de LPDDR5X mais avançados. A Samsung está usando a profundidade de empacotamento como ferramenta competitiva por meio de pacotes LPDDR5X mais finos e trabalho de arquitetura com consciência térmica que suporta sistemas de IA no dispositivo. A SK hynix está estendendo sua credibilidade em memória de IA por meio do desenvolvimento do LPDDR6 e uma estreita associação com programas de memória de IA liderados pela NVIDIA. A Micron está se diferenciando por meio de uma mensagem em nível de sistema que vincula DRAM de baixo consumo com armazenamento robusto para implantações de transporte e borda móvel.
O maior espaço em branco está no LPDDR5X de grau industrial com suporte de temperatura estendida, alinhamento de segurança funcional e continuidade de longo ciclo de vida. Essa lacuna existe porque os maiores fornecedores historicamente otimizaram de forma mais agressiva para computação móvel e de alto volume do que para qualificação industrial em pequenos lotes. A CXMT é o disruptor mais claro porque está construindo volume em torno do LPDDR5X e pode pressionar os preços em mercados onde o fornecimento doméstico importa mais do que a profundidade de certificação completa. A Etron está seguindo uma rota com foco em plataforma por meio do MemorAiLink, que combina memória de IA, sensoriamento e lógica de transmissão para casos de uso de OEM de robótica e industrial. A Rambus ocupa uma camada estratégica diferente ao fornecer IP de controlador que permite que desenvolvedores de chips fabless construam em torno de interfaces LPDDR5 e LPDDR5X validadas sem criar pilhas de memória proprietárias completas.
O comportamento competitivo no mercado de LPDDR5 para IoT Edge e IA Industrial é, portanto, moldado tanto pelo controle de manufatura quanto pela alavancagem do ecossistema. As empresas líderes não estão apenas vendendo dies de memória, mas também influenciando caminhos de empacotamento, cronograma de qualificação e compatibilidade de plataforma de IA. Empresas menores tendem a competir onde flexibilidade, suporte de integração ou aquisição centrada na China lhes dá espaço para se diferenciar. Isso deixa o mercado de LPDDR5 para IoT Edge e IA Industrial concentrado no núcleo, mas ainda aberto a disrupção seletiva nas camadas de plataforma e fornecimento regional.
Líderes do Setor de LPDDR5 Para IoT Edge e IA Industrial
-
Samsung Electronics Co., Ltd.
-
SK hynix Inc.
-
Micron Technology, Inc.
-
ChangXin Memory Technologies, Inc.
-
Nanya Technology Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A ChangXin Memory Technologies solicitou um IPO de 4,3 bilhões de USD no Mercado STAR de Xangai. Os recursos estão destinados a uma nova instalação de produção projetada para ser 2 a 3 vezes maior do que o site existente em Hefei, com capacidade alvo de 300.000 wafers por mês. A família LPDDR5X da CXMT suporta taxas de transferência de dados de até 10.667 Mbps, correspondendo ao nível principal principal dos 3 principais fabricantes de memória globais.
- Abril de 2026: A SK hynix iniciou a produção em massa do SOCAMM2 de 192 GB, construído no processo LPDDR5X de classe 10nm de sexta geração (1c). O módulo é projetado para a plataforma de IA Vera Rubin da NVIDIA, marcando o primeiro envio em volume do nó 1c da SK hynix. A empresa planeja estender esse processo para formatos convencionais de LPDDR5X e IA de borda em gerações de produtos subsequentes.
- Abril de 2026: A Samsung Electronics cessou a aceitação de novos pedidos de LPDDR4 e LPDDR4X, com a última produção esperada até o final de 2026 antes que as linhas de produção se convertam para LPDDR5, LPDDR5X e HBM a partir do primeiro trimestre de 2027. Essa decisão de fim de vida elimina o recurso legado e comprime a janela de transição para OEMs industriais com dependências de ciclo de vida estendido do LPDDR4X.
- Março de 2026: A Micron Technology enviou as primeiras amostras de clientes do SOCAMM2 de 256 GB do setor, habilitadas pelo primeiro die LPDDR5X monolítico de 32 Gb. O módulo oferece 33% mais capacidade do que os produtos de 192 GB da Samsung e SK hynix, visando cargas de trabalho de inferência de IA de grande contexto em servidores de IA de data center e borda.


Escopo do Relatório Global do Mercado de LPDDR5 Para IoT Edge e IA Industrial
O mercado de LPDDR5 para IoT, borda e IA industrial compreende soluções de memória DRAM DDR5 de baixo consumo usadas em dispositivos conectados, plataformas de computação de borda e sistemas de IA industrial que requerem alta largura de banda e baixo consumo de energia. Inclui chips e pacotes de memória LPDDR5 implantados em gateways industriais, câmeras inteligentes, robótica, sistemas de visão de máquina, equipamentos autônomos e dispositivos IoT habilitados para IA. O LPDDR5 oferece taxas de dados de até 6,4 Gbps por pino, suportando inferência de IA em tempo real, processamento de sensores e análise de borda. O mercado foca em baixo consumo de energia, fatores de forma compactos, eficiência térmica, alta largura de banda e operação confiável em ambientes com recursos limitados. Abrange receitas geradas a partir de produtos de memória LPDDR5 fornecidos por fabricantes de DRAM para aplicações qualificadas de IoT, borda e IA industrial.
O Mercado de LPDDR5 para IoT Edge e IA Industrial é segmentado por Geração (LPDDR5 e LPDDR5X), Capacidade (Até 8 GB, 8 GB a 16 GB e Acima de 16 GB), Configuração de Pacote (Pacotes LPDDR Discretos, Package-on-Package (PoP), Pacotes Multichip (MCP/uMCP) e Soluções Embarcadas/Baseadas em SiP), Aplicação (Computadores de IA de Borda Industrial e Box PCs, Gateways IoT de Alto Desempenho, Controladores Industriais e HMIs, Visão de Máquina e Câmeras Inteligentes, e Robótica, Cobots, AMRs e AGVs), Ambiente de Uso Final (Automação de Fábrica e Manufatura, Energia e Serviços Públicos, Transporte, Armazenagem e Logística, Infraestrutura Inteligente e Outras Aplicações IoT Industriais) e Geografia (América do Norte, Europa, Ásia-Pacífico e Restante do Mundo). As previsões de mercado são fornecidas em termos de valor (USD).
| LPDDR5 |
| LPDDR5X |
| Até 8 GB |
| 8 GB a 16 GB |
| Acima de 16 GB |
| Pacotes LPDDR Discretos |
| Package-on-Package (PoP) |
| Pacotes Multichip (MCP/uMCP) |
| Soluções Embarcadas / Baseadas em SiP |
| Computadores de IA de Borda Industrial e Box PCs |
| Gateways IoT de Alto Desempenho |
| Controladores Industriais e HMIs |
| Visão de Máquina e Câmeras Inteligentes |
| Robótica, Cobots, AMRs e AGVs |
| Automação de Fábrica e Manufatura |
| Energia e Serviços Públicos |
| Transporte, Armazenagem e Logística |
| Infraestrutura Inteligente |
| Outras Aplicações IoT Industriais |
| América do Norte | |
| Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Coreia do Sul | |
| Taiwan | |
| Restante da Ásia-Pacífico | |
| Restante do Mundo |
| Por Geração | LPDDR5 | |
| LPDDR5X | ||
| Por Capacidade | Até 8 GB | |
| 8 GB a 16 GB | ||
| Acima de 16 GB | ||
| Por Configuração de Pacote | Pacotes LPDDR Discretos | |
| Package-on-Package (PoP) | ||
| Pacotes Multichip (MCP/uMCP) | ||
| Soluções Embarcadas / Baseadas em SiP | ||
| Por Aplicação | Computadores de IA de Borda Industrial e Box PCs | |
| Gateways IoT de Alto Desempenho | ||
| Controladores Industriais e HMIs | ||
| Visão de Máquina e Câmeras Inteligentes | ||
| Robótica, Cobots, AMRs e AGVs | ||
| Por Ambiente de Uso Final | Automação de Fábrica e Manufatura | |
| Energia e Serviços Públicos | ||
| Transporte, Armazenagem e Logística | ||
| Infraestrutura Inteligente | ||
| Outras Aplicações IoT Industriais | ||
| Por Geografia | América do Norte | |
| Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Coreia do Sul | ||
| Taiwan | ||
| Restante da Ásia-Pacífico | ||
| Restante do Mundo | ||


Principais Perguntas Respondidas no Relatório
Por que o LPDDR5X está ganhando mais rapidamente do que o LPDDR5 em hardware de IA industrial?
O LPDDR5X está ganhando popularidade porque oferece menor consumo operacional, melhor adequação para sistemas sem ventilador e suporte mais forte para módulos de IA compactos. É a geração de crescimento mais rápido com um CAGR de 25,12% até 2031.
Qual área de aplicação lidera a demanda atual?
A Computação de IA de Borda Industrial deteve a maior participação de aplicação de 26,18% em 2025 porque as fábricas já usam inferência local para inspeção, manutenção preditiva e detecção de anomalias.
Qual área de aplicação está crescendo mais rapidamente?
Robótica, Cobots e AMRs estão crescendo mais rapidamente a um CAGR de 26,25% até 2031, impulsionados por um conteúdo de memória acentuadamente maior por robô e mais processamento autônomo na borda.
Qual região é mais importante para fornecedores e compradores?
A Ásia-Pacífico é a região central porque detinha 54,92% de participação em 2025 e também é o mercado regional de crescimento mais rápido a um CAGR de 24,96% até 2031. A região combina forte capacidade de manufatura com crescentes implantações de IA industrial.
Quão concentrado é o controle dos fornecedores neste espaço?
O controle dos fornecedores é alto porque Samsung Electronics, SK hynix e Micron Technology juntas representaram mais de 89% da receita global de DRAM no primeiro trimestre de 2026, enquanto novos desafiantes como a CXMT estão apenas começando a escalar.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
