
LPDDR5 für IoT Edge und Industrial AI Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.26 Milliarden US-Dollar |
| Marktgröße (2031) | 3.66 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 23.77 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
LPDDR5 für IoT Edge und Industrial AI Marktanalyse von Mordor Intelligence
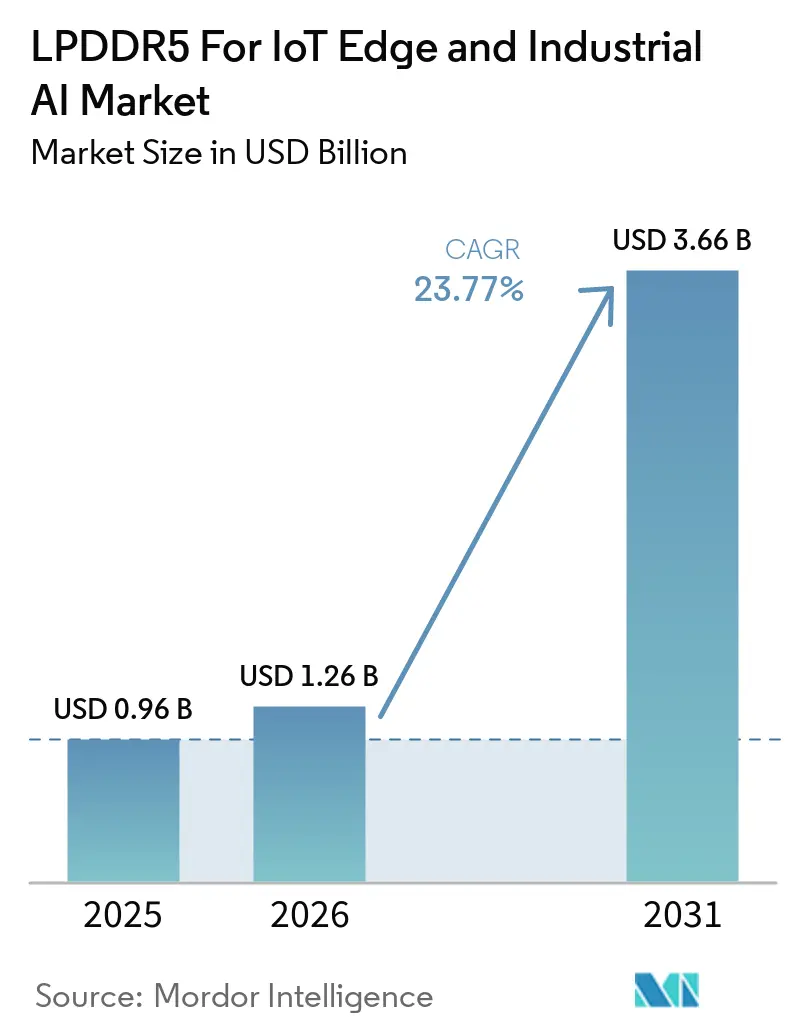
Die Marktgröße für LPDDR5 für IoT Edge und Industrial AI wird voraussichtlich von 0,96 Milliarden USD im Jahr 2025 auf 1,26 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 3,66 Milliarden USD erreichen, mit einer CAGR von 23,8 % über den Zeitraum 2026–2031. Der LPDDR5 für IoT Edge und Industrial AI Markt tritt in eine Phase ein, in der höhere Bandbreite und niedrigere Spannung keine Premium-Funktionen mehr sind, sondern grundlegende Designanforderungen für Edge-Inferenzsysteme darstellen. Industrieroboter, intelligente Kameras, Edge-Controller und Echtzeit-Sensorfusionsplattformen erhöhen die Speicheranforderungen in Fabrik-, Logistik- und Infrastrukturbereitstellungen. Das Angebot ist auf eine kleine Gruppe großer Speicheranbieter konzentriert, während die Wafer-Zuteilung für KI-Server-Speicher die Beschaffungsbedingungen für Industriekäufer verschärft. Designentscheidungen, die im Jahr 2026 getroffen werden, haben ungewöhnliches Gewicht, da viele Industrieplattformen Komponentenentscheidungen für 5 bis 10 Jahre festlegen. Der LPDDR5 für IoT Edge und Industrial AI Markt bietet auch ein klares Chancenfenster in der Robotik, im maschinellen Sehen und auf Transportplattformen, wo kompakte Formfaktoren und anhaltende Inferenz-Workloads OEMs in Richtung LPDDR5X und dichterer Paketdesigns drängen.
Wichtigste Erkenntnisse des Berichts
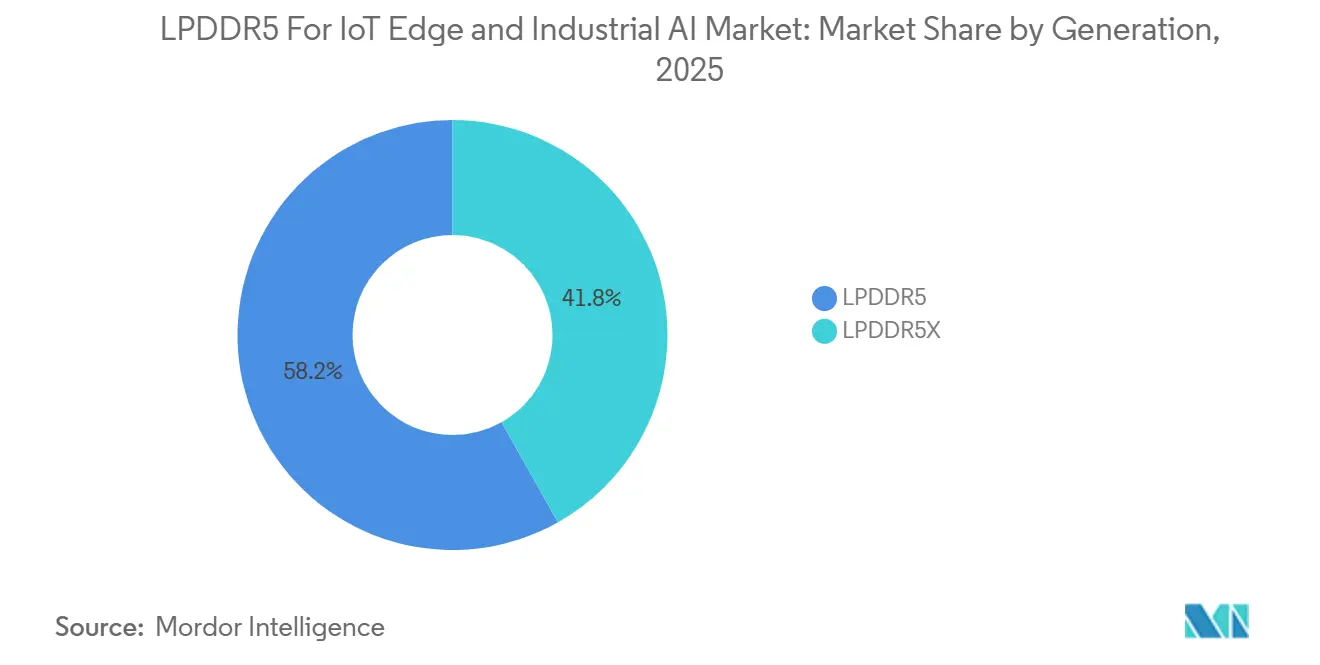
- Nach Generation führte LPDDR5 im Jahr 2025 mit einem Anteil von 58,16 %, während LPDDR5X bis 2031 voraussichtlich mit einer CAGR von 25,12 % wachsen wird.
- Nach Kapazität entfiel auf das Segment 8 GB bis 16 GB im Jahr 2025 ein Anteil von 43,77 %, während das Segment über 16 GB bis 2031 voraussichtlich mit einer CAGR von 25,81 % wachsen wird.
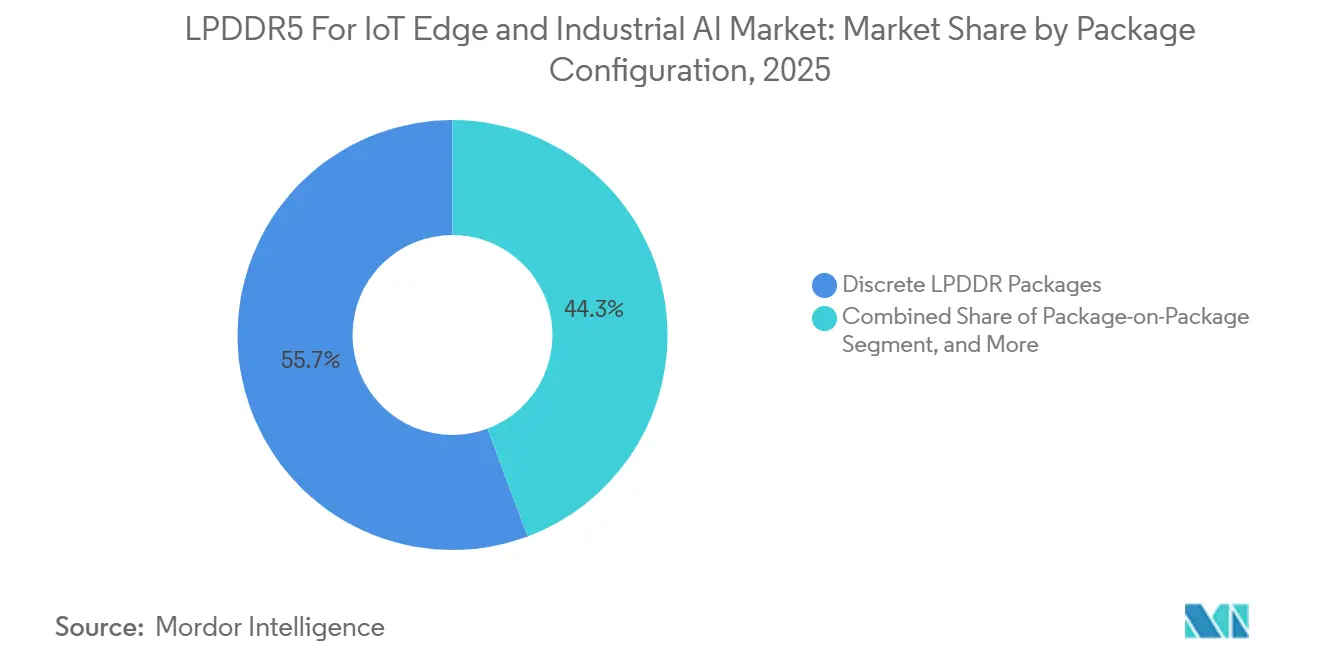
- Nach Paketkonfiguration hielten diskrete Pakete im Jahr 2025 einen Anteil von 55,69 %, während Embedded- und SiP-basierte Formate bis 2031 voraussichtlich mit einer CAGR von 25,67 % wachsen werden.
- Nach Anwendung entfiel auf Industrial Edge AI Computing im Jahr 2025 ein Anteil von 26,18 % an der Marktgröße für LPDDR5 für IoT Edge und Industrial AI, während Robotik, Cobots und AMRs mit einer CAGR von 26,25 % bis 2031 das schnellste Wachstum verzeichnen werden.
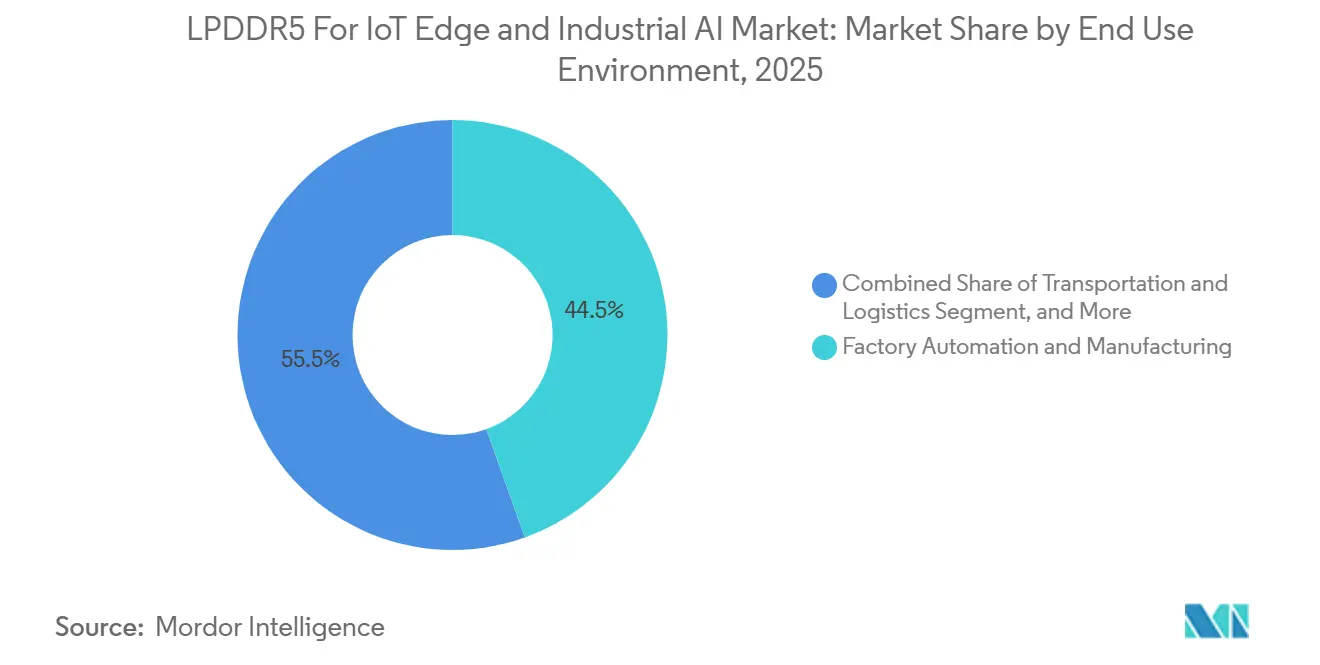
- Nach Endnutzungsumgebung entfiel auf Fabrikautomatisierung und Steuerungssysteme im Jahr 2025 ein Anteil von 44,53 %, während Transport, Lagerhaltung und Logistik bis 2031 voraussichtlich mit einer CAGR von 25,93 % wachsen wird.
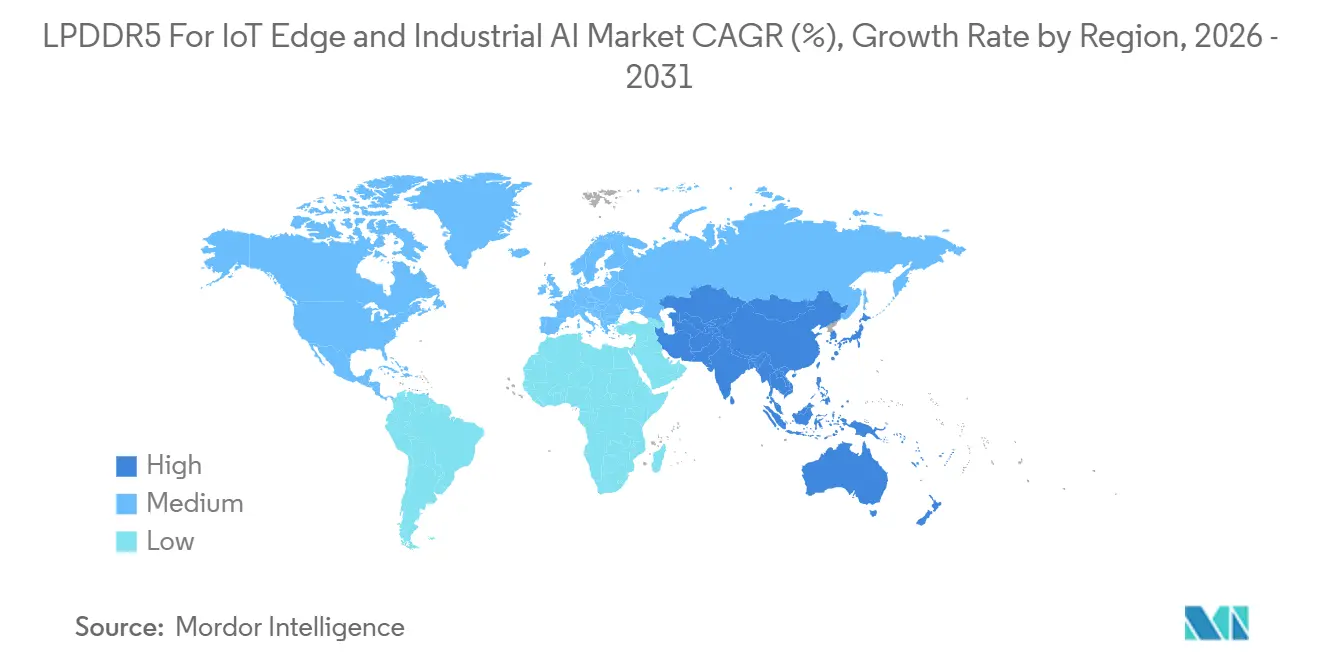
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 54,92 % am LPDDR5 für IoT Edge und Industrial AI Markt und ist mit einer CAGR von 24,96 % bis 2031 auch die am schnellsten wachsende Region.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale LPDDR5 für IoT Edge und Industrial AI Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach On-Device-KI-Speicher auf Industrieplattformen | +5.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an die Energieeffizienz für batteriebetriebene und lüfterlose Industriebereitstellungen | +4.4% | Global | Mittelfristig (2–4 Jahre) |
| Höhere Anforderungen an die Speicherbandbreite für Edge-Inferenz-Workloads | +3.7% | APAC-Kern, Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Beschleunigter Wechsel zu LPDDR5X auf Industrie- und IoT-Plattformen | +3.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Längere Produktlebenszyklusanforderungen in industriellen Anwendungen | +2.4% | Nordamerika, Europa, Japan | Langfristig (≥ 4 Jahre) |
| Qualifikationsanforderungen aus industriellen OEM-Plattformspezifikationen | +1.8% | APAC, Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach On-Device-KI-Speicher auf Industrieplattformen
On-Device-KI-Inferenz hat sich von Pilotaktivitäten zu routinemäßigen Bereitstellungen in Fabriken, Logistikzentren und industrieller Infrastruktur entwickelt. Der LPDDR5 Markt für IoT Edge und Industrial AI profitiert davon, da diese Bereitstellungen zunehmend mehrere Modelle auf demselben Edge-Gerät ausführen. DEEPX positionierte seinen DX-M1-Prozessor mit Rambus LPDDR5- und LPDDR5X-Controller-IP für Fabrikautomatisierung, Edge-Server, intelligente Kameras und Robotik und zeigt damit, wie validierte Speicherschnittstellen Teil des industriellen KI-Stacks werden.[1] Advantech brachte den AIR-055 mit 36 GB LPDDR5-Speicher und bis zu 100 TOPS bei unter 60 W auf den Markt und unterstreicht damit, wie viel Speicher aktuelle Vision-KI-Systeme bereits in kompakten industriellen Formfaktoren mitbringen.[2] Diese Systeme werden zunehmend durch die Datenübertragung und nicht durch die reine Rechenleistung begrenzt, sodass die Speicherbandbreite zu einem direkten Faktor für die nutzbare Inferenzleistung geworden ist. Der stärkste Nachfrageanstieg im Jahr 2026 kommt von Multi-Modell-Workloads in der Qualitätsprüfung, Anomalieerkennung und vorausschauenden Wartung, was den Speicherinhalt pro eingesetztem Knoten im LPDDR5 für IoT Edge und Industrial AI Markt erhöht.
Anforderungen an die Energieeffizienz für batteriebetriebene und lüfterlose Industriebereitstellungen
Batteriebetriebene und lüfterlose Industrieknoten haben enge thermische Budgets, was Energieeffizienz zu einem primären Kriterium bei der Speicherauswahl macht. Der IoT Edge und Industrial AI Markt verzeichnet eine schnellere Einführung von LPDDR5X, da LPDDR4X in vielen kompakten Systemen nicht dasselbe Inferenzleistungsprofil erfüllen kann. Micron gibt an, dass LPDDR5X den Stromverbrauch im Vergleich zu LPDDR5 durch eine Dual-Domain-Spannungsarchitektur und dynamische Spannungs- und Frequenzskalierung um 20 % bis 25 % reduzieren kann.[3] Samsung begann auch mit der Massenproduktion von 0,65 mm LPDDR5X-Paketen mit verbesserter Wärmebeständigkeit und einem niedrigeren Profil, was dichten Robotersteuerungen und kompakten KI-Modulen zugute kommt.[4] Dünnere Pakete reduzieren thermische Engpässe in ko-verpackten Designs, was den Aufstieg von eingebetteten und System-in-Package-Speicherlayouts im LPDDR5 für IoT Edge und Industrial AI Markt unterstützt. OEMs für mobile Roboter und industrielle Gateways, die 8 bis 15 Stunden Betriebszyklus benötigen, gehören zu den deutlichsten Nutznießern dieser Effizienzgewinne.
Höhere Anforderungen an die Speicherbandbreite für Edge-Inferenz-Workloads
Multi-Stream-Video-Inferenz und transformatorbasierte Edge-Modelle drängen viele Industrieplattformen an die praktischen Bandbreitengrenzen von LPDDR5. Der LPDDR5 Markt für IoT Edge und Industrial AI reagiert mit einer stärkeren Verlagerung hin zu LPDDR5X und stärker integrierten Verpackungsansätzen. Forschungen in Microelectronics International zeigten, dass die Wafer-Level-Packaging-Integration von LPDDR5X die Signalintegrität auf einem mit On-Board-Verbindungen vergleichbaren Niveau erhalten kann und damit ko-verpackte KI-SoC-Designpfade unterstützt. SK hynix meldete die LPDDR6-Entwicklung auf seinem 1c-Knoten-Prozess, aber industrielle Qualifikation und Volumenbereitstellung liegen noch hinter dem aktuellen LPDDR5X-Einführungszyklus. Maschinelle Sichtsysteme mit 4 bis 6 hochauflösenden Kamerastreams können den LPDDR5-Bandbreitenspielraum ausschöpfen, insbesondere in autonomen Inspektionslinien und Präzisionsmontagezellenlinien. Diese Lücke zwischen der aktuellen Bandbreitennachfrage und verfügbaren qualifizierten Alternativen verstärkt die kurzfristige Upgrade-Nachfrage im LPDDR5 Markt für IoT Edge und Industrial AI.
Beschleunigter Wechsel zu LPDDR5X auf Industrie- und IoT-Plattformen
Der Wechsel von LPDDR5 zu LPDDR5X vollzieht sich schneller als viele industrielle Roadmaps ursprünglich geplant hatten. Der LPDDR5 Markt für IoT Edge und Industrial AI verlagert sich nicht nur aufgrund höherer Geschwindigkeit, sondern auch weil die Ökosystemunterstützung nun LPDDR5X in neuen Designs bevorzugt. JEDEC aktualisierte den LPDDR5- und LPDDR5X-Standard für serielle Präsenzerkennung im März 2026 mit verbesserter Moduswechselunterstützung, was besser zu duty-cycled KI-Plattformen passt, die zwischen aktiver Inferenz und Niedrigleistungszuständen wechseln. Samsungs dünnere LPDDR5X-Verpackung und Microns Energieeffizienz-Positionierung haben Systemdesigner auch dazu veranlasst, bei der Aktualisierung kompakter KI-Module auf die neuere Generation zu setzen. LPDDR5 hatte 2025 noch eine starke installierte Basis, aber diese Basis fungiert nun eher als Redesign-Pool denn als Migrationsbarriere. Da OEMs Qualifikationsdateien aktualisieren und neue Schaltpläne eingeführt werden, wird LPDDR5X zunehmend zur Standard-Hochleistungsoption innerhalb der LPDDR5 für IoT Edge und Industrial AI Märkte.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anbieterkonzentration und Abhängigkeit von der Lieferkette | -1.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Komplexität der Design-Integration und verlängerte Qualifikationsvorlaufzeiten | -1.5% | Global | Mittelfristig (2–4 Jahre) |
| Kostenaufschlag gegenüber Legacy-LPDDR4X und alternativen DRAM-Standards | -1.1% | APAC, Südamerika, Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Eingeschränkte Kompatibilität mit Legacy-Industrial-SoC-Plattformen | -0.7% | APAC, Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anbieterkonzentration und Abhängigkeit von der Lieferkette
Der LPDDR5 für IoT Edge und Industrial AI Markt ist nach wie vor auf eine sehr kleine Gruppe von Lieferanten für fortschrittliche LPDDR5X-Volumina angewiesen. Dies schafft Beschaffungsrisiken für industrielle OEMs, denen die Größe fehlt, um bevorzugte Zuteilungen zu sichern. SK hynix begann im April 2026 mit der Massenproduktion des 192 GB SOCAMM2 für NVIDIAs Vera Rubin-Plattform und unterstreicht damit, wie aggressiv fortschrittliche Niedrigleistungsspeicherkapazität auf größere KI-Programme ausgerichtet wird. Micron lieferte im März 2026 auch 256 GB SOCAMM2-Kundenmuster aus, was denselben vorgelagerten Fokus auf sehr hochkapazitive KI-Speicherformate zeigt. Wenn industrielle Käufer während dieser Art von Lieferumlenkung in Qualifikationszyklen eintreten, lässt die Preisdisziplin nach und Vorlaufzeiten werden schwieriger zu handhaben. CXMT beginnt einen teilweisen Ausgleich zu bieten, aber Qualifikationstiefe und industrielle Temperaturunterstützung sind noch wichtig, bevor es als vollständiger Ersatz im LPDDR5 für IoT Edge und Industrial AI Markt dienen kann.
Komplexität der Design-Integration und verlängerte Qualifikationsvorlaufzeiten
Die LPDDR5-Integration ist in industriellen Edge-Systemen schwieriger als in Verbrauchergeräten. Jede Plattform muss das Speicherverhalten über anbieterspezifische Einstellungen wie Auffrischungstiming, Abschaltverhalten und Terminierungsprofile validieren. NXP beschrieb einen umfassenden Ansatz zur Speicherinteroperabilität rund um i.MX 93-Prozessoren, der veranschaulicht, wie viel Ingenieuraufwand erforderlich ist, bevor eine Speicherkomponente in die Volumenproduktion auf einer eingebetteten Plattform eintritt. Industrielle Anforderungen für den Betrieb von -40 °C bis 105 °C erfordern thermische Stresstests, die Qualifikationszyklen um Monate verlängern können. Die Umweltzuverlässigkeitsanforderungen der IEC 60068 schränken auch den Lieferantenpool für Transport- und Außenbereitstellungen ein, da nicht jede verfügbare Komponente denselben Validierungspfad bestehen kann. Diese langen Zyklen verlangsamen Kaufentscheidungen für LPDDR5 in den IoT Edge und Industrial AI Märkten, selbst wenn die Nachfragebedingungen eine schnellere Migration unterstützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Generation: LPDDR5X etabliert sich als industrieller KI-Upgrade-Standard
LPDDR5 hielt 2025 einen Anteil von 58,16 % der Generationsnachfrage, während LPDDR5X bis 2031 voraussichtlich mit einer CAGR von 25,12 % wachsen wird. Diese Aufteilung zeigt einen Markt, in dem die installierte Basis groß bleibt, aber der Schwung bei neuen Designs bereits gewechselt hat. LPDDR5 wurde zur praktischen Basis für Plattformen, die zwischen 2022 und 2024 die Qualifikation abgeschlossen haben, insbesondere in industriellen Gateways und frühen KI-fähigen Steuerungen. Der LPDDR5 für IoT Edge und Industrial AI Markt trat daher 2026 mit einer starken Legacy-Position für LPDDR5 ein, jedoch ohne dauerhafte Abschirmung vor einem neueren Standard. LPDDR5X gewinnt an Bedeutung, da es sowohl die Energieeffizienz als auch die thermische Leistung innerhalb desselben Design-Envelopes verbessert.
Microns Beschreibung der Dual-Domain-Spannungssteuerung hilft zu erklären, warum LPDDR5X in lüfterlosen und akkubewussten Systemen, die bereits nahe an thermischen Grenzen betrieben werden, attraktiver ist. Samsungs 0,65 mm LPDDR5X-Paket gibt einen weiteren Impuls, da verbesserte Wärmebeständigkeit kleinere Industriemodule und dichtere Platinendesigns ermöglicht. Die LPDDR5 für IoT Edge und Industrial AI Branche verzeichnet auch eine schnellere Einführung, da Entwickler zunehmend ältere LPDDR4X-basierte Plattformen mit KI-fähiger Hardware aktualisieren. LPDDR6 bleibt auf der Roadmap sichtbar, ist aber noch nicht die qualifizierte Volumenoption für kurzfristige industrielle Bereitstellungen. Das lässt LPDDR5X als das praktischste Upgrade-Ziel im LPDDR5 für IoT Edge und Industrial AI Markt während des aktuellen Designzyklus zurück.


Nach Kapazität: Hochdichte Konfigurationen treiben die Skalierbarkeit der KI-Inferenz voran
Das Segment 8 GB bis 16 GB führte 2025 mit einem Anteil von 43,77 % der Kapazitätsnachfrage, während das Segment über 16 GB bis 2031 voraussichtlich mit einer CAGR von 25,81 % wachsen wird. Dieser Bereich bleibt der aktuelle Gleichgewichtspunkt für viele Fabrikautomatisierungs- und industrielle Gateway-Systeme. Er ist groß genug für sinnvolle lokale Inferenz, aber noch handhabbar innerhalb üblicher thermischer und Leistungsbudgets. Der LPDDR5 für IoT Edge und Industrial AI Markt bewegt sich nun nach oben, da fortschrittliche Robotik- und maschinelle Sichtsysteme mehr Arbeitsspeicher für die kontinuierliche Modellausführung benötigen. Connect Techs Einführungshinweis 2026 zum Jetson T3000 mit 32 GB LPDDR5X und 273 GB/s Bandbreite zeigt, wie die Speichermindestanforderungen für autonome Systeme steigen.
Das Segment bis zu 8 GB bedient weiterhin Legacy-Gateways, Sicherheitssteuerungen und Edge-Knoten mit geringerer Komplexität, aber seine Rolle ist zunehmend an ältere Architekturen gebunden. Über 16 GB expandiert schneller, weil Robotik, industrielle Edge-Server und Multi-Stream-Sichtsysteme über den praktischen Arbeitssatz von 16 GB hinausgehen. Rambus hob auch laufende Arbeiten in Richtung LPDDR6-PIM mit DEEPX hervor, was eine Zukunft signalisiert, in der zusätzliche Speicherkapazität auch einen stärkeren Rechenwert für bestimmte Edge-KI-Workloads trägt. Sicherheitssensible Energie- und Versorgungsanwendungsfälle zeigen zunehmendes Interesse an höherkapazitivem Speicher, da Fehlertoleranz und kontinuierliche Überwachung robustere Plattformkonfigurationen erfordern. Dieses Muster hält den LPDDR5 für IoT Edge und Industrial AI Markt in Richtung dichterer Konfigurationen geneigt, da industrielle KI-Modelle persistenter und lokaler werden.
Nach Paketkonfiguration: Diskrete Pakete halten das Volumen, SiP-Formate definieren den Edge-Footprint neu
Diskrete Pakete hielten 2025 einen Anteil von 55,69 % des Paketkonfigurationssegments, während Embedded- und SiP-basierte Formate bis 2031 voraussichtlich mit einer CAGR von 25,67 % wachsen werden. Diskrete Designs dominieren weiterhin, da viele Industrieplatinen vertraute Layouts verwenden und eine einfachere Beschaffung für Langlebigkeitsprogramme priorisieren. Der LPDDR5 Markt für IoT Edge und Industrial AI hat dennoch einen klaren Verpackungsübergang im Gange. Platzbeschränkte Roboter, autonome mobile Systeme und kompakte Edge-Module profitieren von ko-verpacktem Speicher, der die Platinenfläche reduziert und die Integrationsdichte verbessert. Innodisks LPCAMM2-Sampling-Programm für humanoide Roboter, AMRs und lüfterlose Edge-Geräte zeigte, wie Wartungsfreundlichkeit und Kompaktheit nun in Niedrigleistungsspeicherlösungen kombiniert werden können.
Forschungen in Microelectronics International zeigten, dass die Wafer-Level-LPDDR5X-Integration die Signalintegrität erhalten kann und gleichzeitig On-Package-Speicherstrategien für KI-SoCs unterstützt. Samsungs IEEE ECTC-Papier von 2025 hob auch thermisch bewusste Fan-out-Verpackungsansätze hervor, die für On-Device-KI-Anwendungsfälle geeignet sind, bei denen Fläche und Wärme gemeinsam verwaltet werden müssen. Package-on-Package bleibt nützlich, wo industrielle HMI-Platinen mobile Designlogik übernehmen, während Multichip-Pakete in kostenempfindlichen Knoten relevant bleiben, die DRAM und Flash kombinieren. Dennoch verlagert sich die schnellste Verpackungsbewegung im LPDDR5 für IoT Edge und Industrial AI Markt hin zu eingebetteten und SiP-Layouts, da sie den physischen Grenzen der nächsten Generation autonomer Geräte entsprechen. Dies ist ein Bereich, in dem Verpackungsinnovation die Produktrichtung fast ebenso stark beeinflusst wie die Speichergeneration.

Nach Anwendung: Industrial Edge AI Computing führt das Volumen an, Robotik erhöht den Speicherinhalt
Industrial Edge AI Computing entfiel 2025 auf einen Anteil von 26,18 %, während Robotik, Cobots und AMRs bis 2031 voraussichtlich die schnellste CAGR von 26,25 % verzeichnen werden. Industrial Edge AI Computing hatte die größte Rolle, da Fabriken bereits lokale Inferenz für Inspektion, vorausschauende Wartung und Echtzeit-Anomalieerkennung nutzen. Diese installierte Basis verschaffte diesem Segment einen führenden Anteil am LPDDR5 Markt für IoT Edge und Industrial AI im Jahr 2025. Robotik entwickelt sich schneller, da jede neue Plattform weit mehr Speicherkapazität bietet als frühere Steuerungssysteme. Micron beschrieb Roboter der nächsten Generation als solche, die 16 GB bis 128 GB LPDDR5- und LPDDR5X-Speicher benötigen, und unterstreicht damit, wie schnell die Speicherdichte in autonomen Maschinen steigt.
Maschinelles Sehen und Sensorik expandiert ebenfalls, da Halbleiterinspektion, pharmazeutische Verpackung und Präzisionsmontage auf hochauflösendes Multi-Kanal-Streaming angewiesen sind. Hochleistungs-IoT- und Industriesteuerungen bedienen weiterhin die breiteste installierte Basis, aber viele gehen erst jetzt über die Bandbreitenannahmen der LPDDR4X-Ära hinaus. Die Zusammenarbeit von DEEPX und Rambus zeigt, wie spezialisierte Edge-KI-Prozessoren nun von Anfang an validierte LPDDR5- und LPDDR5X-Controller-Logik einbetten, anstatt Speicher als sekundäres Subsystem zu behandeln. Diese Verlagerung ist wichtig, da anwendungsspezifische KI-Hardware die Speicherauswahl früher in den Produktdesignzyklus zieht. Infolgedessen verzeichnet der LPDDR5 für IoT Edge und Industrial AI Markt einen Nachfrageanstieg sowohl aus dem breiten Edge-Computing-Volumen als auch aus einem schärferen Anstieg des Speicherinhalts in der Robotik.
Nach Endnutzungsumgebung: Fabrikautomatisierung verankert das Volumen, Transport führt das Wachstum an
Fabrikautomatisierung und Steuerungssysteme entfielen 2025 auf einen Anteil von 44,53 % der Nachfrage, während Transport, Lagerhaltung und Logistik bis 2031 voraussichtlich mit einer CAGR von 25,93 % wachsen werden. Fabrikautomatisierung führt, weil speicherprogrammierbare Steuerungen, Qualitätsprüfungs-Gateways und Roboterarm-Controller bereits eine große installierte Basis für die industrielle Speichereinführung bilden. Dieses Segment bietet dem LPDDR5 für die IoT Edge und Industrial AI Märkte einen starken Volumenanker in der Automobil-, Elektronik- und Präzisionsfertigungsindustrie. Transport entwickelt sich schneller, da Flotten-KI-Gateways, autonome Gabelstapler und Hafenlogistikplattformen Sensorik, Inferenz, Speicherung und robuste Betriebszyklen in einem einzigen Gerät kombinieren. Microns Diskussion von 2026 über intelligente Flotten-Gateways hob hervor, wie Speicher und Datenspeicherung in fahrzeugmontierten Edge-Systemen gemeinsam optimiert werden müssen.
Energie und Versorgung baut ebenfalls einen bedeutenden Pfad auf, da intelligente Netzknoten und Unterstation-Überwachungssysteme nun Echtzeit-Anomalieerkennung mit langen Servicelebenserwartungen erfordern. Intelligente Infrastruktur fügt eine langsamere, aber stetige Nachfragequelle hinzu, da Städte und Industrieparks die KI-Verarbeitung näher an den Knoten verlagern. Andere industrielle IoT-Anwendungen repräsentieren weiterhin eine vielfältige Basis aus eingebetteten Gateways und Sensoren, aber hier finden kleinere Spezialisten oft ihre erste kommerzielle Öffnung. Etrons MemorAiLink-Plattform, die auf Robotik, Drohnen und industrielle KI-Anwendungsfälle abzielt, veranschaulicht, wie Unternehmen außerhalb der Top-DRAM-Gruppe auf diese breitere Edge-System-Schicht abzielen. Zusammen zeigen diese Muster, dass der LPDDR5 für IoT Edge und Industrial AI Markt von einer fabrikzentrierten Basis in eine breitere Reihe von mobilen und infrastrukturintensiven Umgebungen expandiert.
Geografische Analyse
Asien-Pazifik hielt 2025 einen Anteil von 54,92 % am LPDDR5 Markt in den IoT Edge und Industrial AI Märkten und wird bis 2031 voraussichtlich mit einer CAGR von 24,96 % wachsen. Diese Kombination aus Größe und Wachstum spiegelt das seltene Gleichgewicht der Region aus Angebotskapazität und Endnutzernachfrage wider. Südkorea bleibt ein wichtiger Versorgungsanker, da Samsung und SK hynix weiterhin Leistung, Verpackung und fortschrittliche Knotenausführung in Niedrigleistungs-DRAM-Programmen definieren. Taiwan bietet einen anderen Vorteil durch Verpackung, Integration und plattformbasiertes Speicherdesign für kompakte KI-Formfaktoren. Japan unterstützt die regionale Position durch industrielle OEM-Nachfrage, die erweiterte Temperaturqualifikation und strenge Qualitätstests für Automatisierungsgeräte schätzt.
China wird zur Hauptvariablen in Asien-Pazifik. CXMT begann mit der Massenproduktion von LPDDR5X und reichte später einen Börsengang über 4,3 Milliarden USD ein, um eine viel größere Anlage zu finanzieren, was zeigt, dass das inländische chinesische Angebot auf eine bedeutende Größenordnung zusteuert. Dies ist wichtig, weil chinesische industrielle OEMs zunehmend eine inländische Quelle zusätzlich zu globalen Marktführern spezifizieren können. Diese Verlagerung kann das Preisverhalten in China-first-Beschaffungskanälen verändern und schrittweise benachbarte APAC-Märkte beeinflussen.
Nordamerika spielt eine wichtige Rolle durch industrielle OEM-Nachfrage und Microns strategische Position in der Entwicklung fortschrittlicher Niedrigleistungsspeicher. Microns Lieferung von 256 GB SOCAMM2-Mustern im März 2026 zeigte, wie die Region in der Hochkapazitäts-Niedrigleistungsspeicher-Innovation relevant bleibt, auch wenn die industrielle Qualifikation einem langsameren Pfad folgt. Europa bleibt ein qualifikationsintensiver Markt, der mit automobilnaher Automatisierung, Präzisionsfertigung, Bahnsystemen und Energieinfrastruktur verbunden ist. Käufer dort bevorzugen oft etablierte Lieferanten mit langem Lebenszyklus-Support und starker Zertifizierungstiefe. Der Rest der Welt befindet sich noch in einem früheren Einführungsstadium, wobei das Wachstum eher durch globale Plattform-Rollouts als durch lokale Speicherdesignaktivitäten angetrieben wird.

Wettbewerbslandschaft
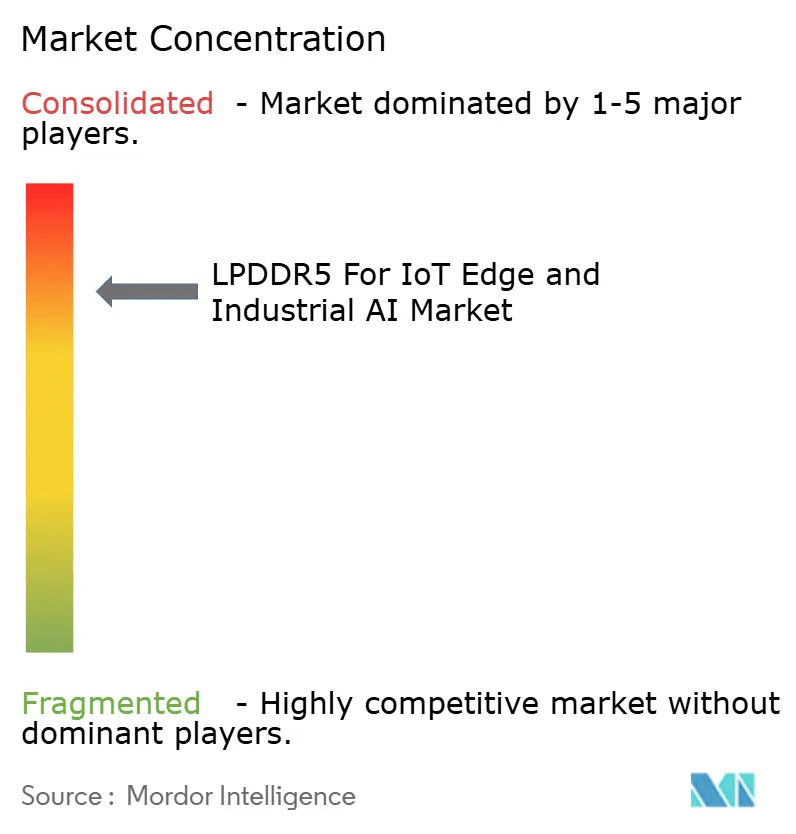
Der LPDDR5 für IoT Edge und Industrial AI Markt hat eine stark konzentrierte Angebotsstruktur, die auf Samsung Electronics, SK hynix und Micron Technology ausgerichtet ist. Diese Unternehmen prägen Preisgestaltung, Verfügbarkeit und Technologierichtung, da sie die fortschrittlichsten LPDDR5X-Produktionspfade kontrollieren. Samsung nutzt Verpackungstiefe als Wettbewerbsinstrument durch dünnere LPDDR5X-Pakete und thermisch bewusste Architekturarbeit, die On-Device-KI-Systeme unterstützt. SK hynix erweitert seine KI-Speicherglaubwürdigkeit durch LPDDR6-Entwicklung und eine enge Verbindung mit NVIDIA-geführten KI-Speicherprogrammen. Micron differenziert sich durch eine systemweite Botschaft, die Niedrigleistungs-DRAM mit robustem Speicher für Transport- und mobile Edge-Bereitstellungen verbindet.
Der stärkste Weißraum liegt in industriellem LPDDR5X mit erweiterter Temperaturunterstützung, funktionaler Sicherheitsausrichtung und langfristiger Lebenszykluskontinuität. Diese Lücke besteht, weil die größten Lieferanten historisch aggressiver für mobile und hochvolumige Rechenanwendungen als für Kleinserien-Industriequalifikation optimiert haben. CXMT ist der deutlichste Disruptor, da es Volumen rund um LPDDR5X aufbaut und den Preis in Märkten unter Druck setzen kann, wo inländische Beschaffung wichtiger ist als vollständige Zertifizierungstiefe. Etron verfolgt einen plattformorientierten Weg durch MemorAiLink, das KI-Speicher, Sensorik und Übertragungslogik für Robotik- und industrielle OEM-Anwendungsfälle kombiniert. Rambus nimmt eine andere strategische Ebene ein, indem es Controller-IP liefert, das fabless Chip-Entwicklern ermöglicht, rund um validierte LPDDR5- und LPDDR5X-Schnittstellen zu bauen, ohne vollständige proprietäre Speicher-Stacks zu erstellen.
Das Wettbewerbsverhalten im LPDDR5 für IoT Edge und Industrial AI Markt wird daher sowohl durch Fertigungskontrolle als auch durch Ökosystem-Leverage geprägt. Die führenden Unternehmen verkaufen nicht nur Speicher-Dies, sondern beeinflussen auch Verpackungspfade, Qualifikationstiming und KI-Plattformkompatibilität. Kleinere Unternehmen tendieren dazu, dort zu konkurrieren, wo Flexibilität, Integrationsunterstützung oder China-zentrierte Beschaffung ihnen Raum zur Differenzierung gibt. Dies lässt den LPDDR5 für IoT Edge und Industrial AI Markt im Kern konzentriert, aber dennoch offen für selektive Disruption auf der Plattform- und regionalen Versorgungsebene.
LPDDR5 für IoT Edge und Industrial AI Branchenführer
-
Samsung Electronics Co., Ltd.
-
SK hynix Inc.
-
Micron Technology, Inc.
-
ChangXin Memory Technologies, Inc.
-
Nanya Technology Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2026: ChangXin Memory Technologies reichte einen Börsengang über 4,3 Milliarden USD am STAR Market in Shanghai ein. Die Erlöse sind für eine neue Produktionsanlage vorgesehen, die voraussichtlich 2 bis 3 Mal größer als der bestehende Standort in Hefei sein wird und eine Kapazität von 300.000 Wafern pro Monat anstrebt. Die CXMT LPDDR5X-Familie unterstützt Datenübertragungsraten von bis zu 10.667 Mbps und entspricht damit dem Mainstream-Flaggschiff-Niveau der drei weltweit führenden Speicherhersteller.
- April 2026: SK hynix begann mit der Massenproduktion des 192 GB SOCAMM2, der auf dem LPDDR5X-Prozess der sechsten Generation der 10-nm-Klasse (1c) basiert. Das Modul ist für die NVIDIA Vera Rubin KI-Plattform konzipiert und markiert die erste Volumenlieferung des 1c-Knotens von SK hynix. Das Unternehmen plant, diesen Prozess in nachfolgenden Produktgenerationen auf konventionelle LPDDR5X- und Edge-KI-Formfaktoren auszuweiten.
- April 2026: Samsung Electronics stellte die Annahme neuer LPDDR4- und LPDDR4X-Bestellungen ein, wobei die letzte Produktion bis Ende 2026 erwartet wird, bevor die Produktionslinien ab dem ersten Quartal 2027 auf LPDDR5, LPDDR5X und HBM umgestellt werden. Diese End-of-Life-Entscheidung eliminiert den Legacy-Rückgriff und verkürzt das Übergangsfenster für industrielle OEMs mit verlängerten LPDDR4X-Lebenszyklusabhängigkeiten.
- März 2026: Micron Technology lieferte die ersten 256 GB SOCAMM2-Kundenmuster der Branche aus, ermöglicht durch den ersten monolithischen 32 Gb LPDDR5X-Die. Das Modul bietet 33 % mehr Kapazität als die 192 GB-Produkte von Samsung und SK hynix und zielt auf große KI-Inferenz-Workloads in Rechenzentren und Edge-KI-Servern ab.


Globaler LPDDR5 für IoT Edge und Industrial AI Marktberichtsumfang
Der LPDDR5 Markt für IoT, Edge und Industrial AI umfasst Niedrigleistungs-DDR5-DRAM-Speicherlösungen, die in vernetzten Geräten, Edge-Computing-Plattformen und industriellen KI-Systemen eingesetzt werden, die hohe Bandbreite und niedrigen Stromverbrauch erfordern. Er umfasst LPDDR5-Speicherchips und -pakete, die in industriellen Gateways, intelligenten Kameras, Robotik, maschinellen Sichtsystemen, autonomen Geräten und KI-fähigen IoT-Geräten eingesetzt werden. LPDDR5 liefert Datenraten von bis zu 6,4 Gbps pro Pin und unterstützt Echtzeit-KI-Inferenz, Sensorverarbeitung und Edge-Analytik. Der Markt konzentriert sich auf niedrigen Stromverbrauch, kompakte Formfaktoren, thermische Effizienz, hohe Bandbreite und zuverlässigen Betrieb in ressourcenbeschränkten Umgebungen. Er umfasst Einnahmen aus LPDDR5-Speicherprodukten, die von DRAM-Herstellern für qualifizierende IoT-, Edge- und Industrial-AI-Anwendungen geliefert werden.
Der LPDDR5 für IoT Edge und Industrial AI Markt ist segmentiert nach Generation (LPDDR5 und LPDDR5X), Kapazität (bis zu 8 GB, 8 GB bis 16 GB und über 16 GB), Paketkonfiguration (diskrete LPDDR-Pakete, Package-on-Package (PoP), Multichip-Pakete (MCP/uMCP) und Embedded/SiP-basierte Lösungen), Anwendung (Industrial Edge AI Computer und Box-PCs, Hochleistungs-IoT-Gateways, Industriesteuerungen und HMIs, maschinelles Sehen und intelligente Kameras sowie Robotik, Cobots, AMRs und AGVs), Endnutzungsumgebung (Fabrikautomatisierung und Fertigung, Energie und Versorgung, Transport, Lagerhaltung und Logistik, intelligente Infrastruktur und andere industrielle IoT-Anwendungen) sowie Geografie (Nordamerika, Europa, Asien-Pazifik und Rest der Welt). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| LPDDR5 |
| LPDDR5X |
| Bis zu 8 GB |
| 8 GB bis 16 GB |
| Über 16 GB |
| Diskrete LPDDR-Pakete |
| Package-on-Package (PoP) |
| Multichip-Pakete (MCP/uMCP) |
| Embedded / SiP-basierte Lösungen |
| Industrial Edge AI Computer und Box-PCs |
| Hochleistungs-IoT-Gateways |
| Industriesteuerungen und HMIs |
| Maschinelles Sehen und intelligente Kameras |
| Robotik, Cobots, AMRs und AGVs |
| Fabrikautomatisierung und Fertigung |
| Energie und Versorgung |
| Transport, Lagerhaltung und Logistik |
| Intelligente Infrastruktur |
| Andere industrielle IoT-Anwendungen |
| Nordamerika | |
| Europa | |
| Asien-Pazifik | China |
| Japan | |
| Südkorea | |
| Taiwan | |
| Rest von Asien-Pazifik | |
| Rest der Welt |
| Nach Generation | LPDDR5 | |
| LPDDR5X | ||
| Nach Kapazität | Bis zu 8 GB | |
| 8 GB bis 16 GB | ||
| Über 16 GB | ||
| Nach Paketkonfiguration | Diskrete LPDDR-Pakete | |
| Package-on-Package (PoP) | ||
| Multichip-Pakete (MCP/uMCP) | ||
| Embedded / SiP-basierte Lösungen | ||
| Nach Anwendung | Industrial Edge AI Computer und Box-PCs | |
| Hochleistungs-IoT-Gateways | ||
| Industriesteuerungen und HMIs | ||
| Maschinelles Sehen und intelligente Kameras | ||
| Robotik, Cobots, AMRs und AGVs | ||
| Nach Endnutzungsumgebung | Fabrikautomatisierung und Fertigung | |
| Energie und Versorgung | ||
| Transport, Lagerhaltung und Logistik | ||
| Intelligente Infrastruktur | ||
| Andere industrielle IoT-Anwendungen | ||
| Nach Geografie | Nordamerika | |
| Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Südkorea | ||
| Taiwan | ||
| Rest von Asien-Pazifik | ||
| Rest der Welt | ||


Im Bericht beantwortete Schlüsselfragen
Warum gewinnt LPDDR5X in industrieller KI-Hardware schneller als LPDDR5?
LPDDR5X gewinnt an Popularität, weil es einen niedrigeren Betriebsstromverbrauch, eine bessere Eignung für lüfterlose Systeme und eine stärkere Unterstützung für kompakte KI-Module bietet. Es ist die am schnellsten wachsende Generation mit einer CAGR von 25,12 % bis 2031.
Welcher Anwendungsbereich führt die aktuelle Nachfrage an?
Industrial Edge AI Computing hielt 2025 mit 26,18 % den größten Anwendungsanteil, da Fabriken bereits lokale Inferenz für Inspektion, vorausschauende Wartung und Anomalieerkennung nutzen.
Welcher Anwendungsbereich wächst am schnellsten?
Robotik, Cobots und AMRs wachsen mit einer CAGR von 26,25 % bis 2031 am schnellsten, angetrieben durch deutlich höheren Speicherinhalt pro Roboter und mehr autonome Verarbeitung am Edge.
Welche Region ist für Lieferanten und Käufer am wichtigsten?
Asien-Pazifik ist die Kernregion, da sie 2025 einen Anteil von 54,92 % hielt und mit einer CAGR von 24,96 % bis 2031 auch der am schnellsten wachsende regionale Markt ist. Die Region kombiniert starke Fertigungskapazität mit steigenden industriellen KI-Bereitstellungen.
Wie konzentriert ist die Lieferantenkontrolle in diesem Bereich?
Die Lieferantenkontrolle ist hoch, da Samsung Electronics, SK hynix und Micron Technology zusammen im ersten Quartal 2026 mehr als 89 % des globalen DRAM-Umsatzes repräsentierten, während neuere Herausforderer wie CXMT erst beginnen, zu skalieren.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
