
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 8.28 兆米ドル |
| 市場規模 (2031) | 10.98 兆米ドル |
| 成長率 (2026 - 2031) | 5.80 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる生命保険・損害保険市場分析
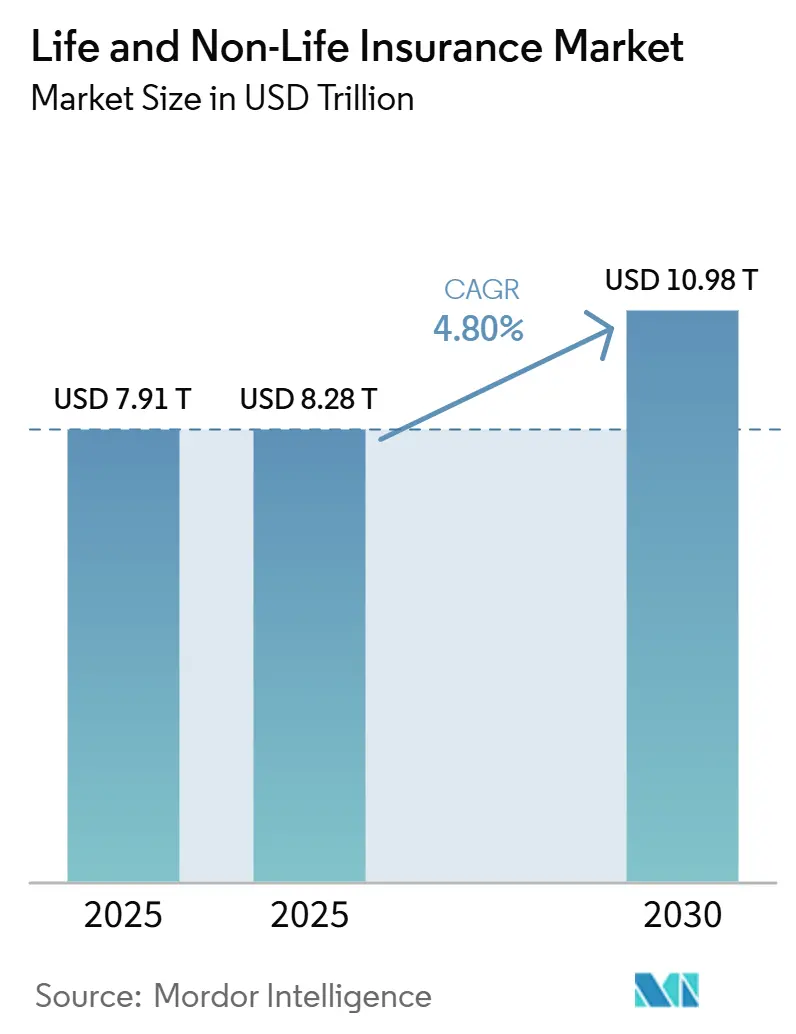
生命保険・損害保険市場は2025年に7.91 トリリオン 米ドルと評価され、2026年には8.28 トリリオン 米ドルと推定され、2031年までに10.98 トリリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 5.80%で成長する見込みです。市場規模の予測は、個人および法人の両リスク区分にわたる需要の拡大を反映しています。規制上の圧力、AIを活用したアンダーライティング、および気候変動に対応した商品革新が競争ルールを塗り替える主要な原動力となっており、デジタル流通がバリューチェーンを圧縮してコスト効率の基準を引き上げています。成熟市場の保険会社は収益性を守るために行動ベースのプライシング施策を加速させる一方、新興経済圏では組み込み型マイクロ保険とモバイルマネーのエコシステムを活用して長年にわたる保障格差の解消を図っています。テレマティクスベースの自動車保険プラン、ユニットリンク型年金商品、およびパラメトリック型巨大災害ソリューションが総じてこの変革を支え、生命保険・損害保険市場の中期的な成長見通しを強固なものにしています。資本効率の高いソフトウェア活用型の保険会社が従来型の同業他社よりも早い損益分岐点の達成を示すなか、投資家の関心は引き続き旺盛です。
主要レポートのポイント
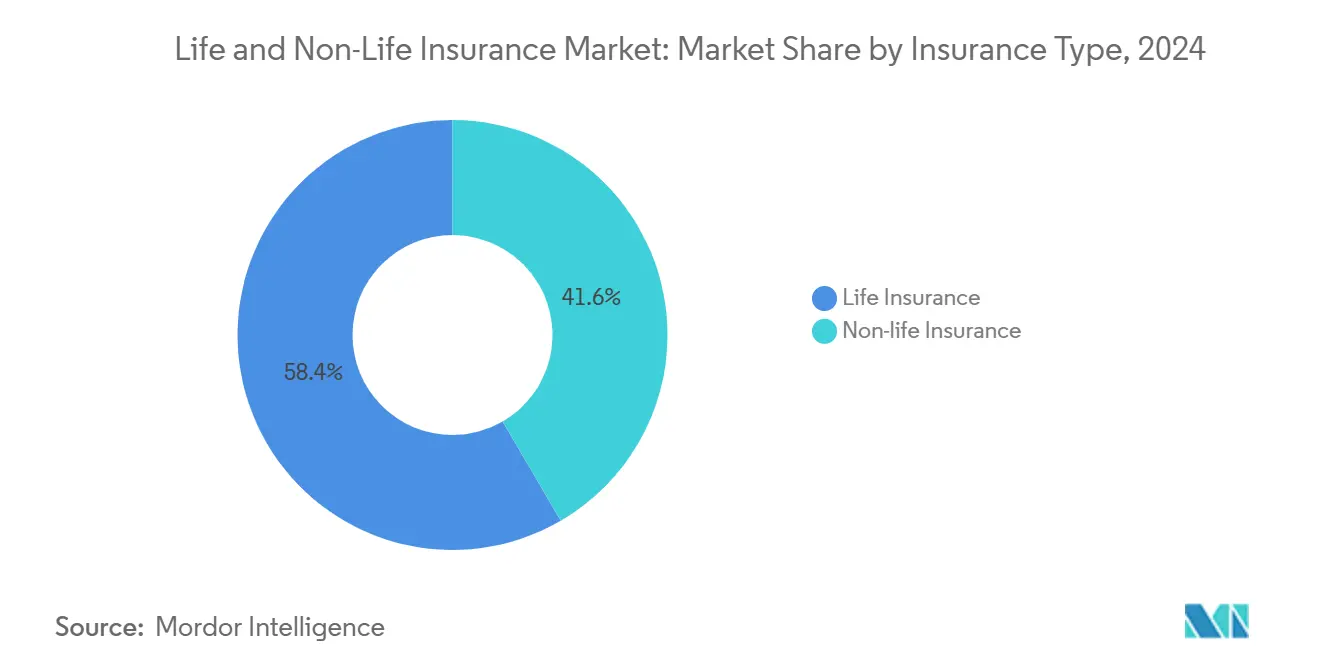
- 保険種別では、損害保険商品が2025年の生命保険・損害保険市場シェアの58.43%を占め、2031年にかけてCAGR 5.45%で拡大すると予測されており、主要セグメントの中で最も高い成長率となっています。
- 顧客セグメント別では、リテールが2025年の生命保険・損害保険市場規模の65.46%を占め、法人ビジネスが2031年にかけてCAGR 6.54%でトップの成長率を記録しています。
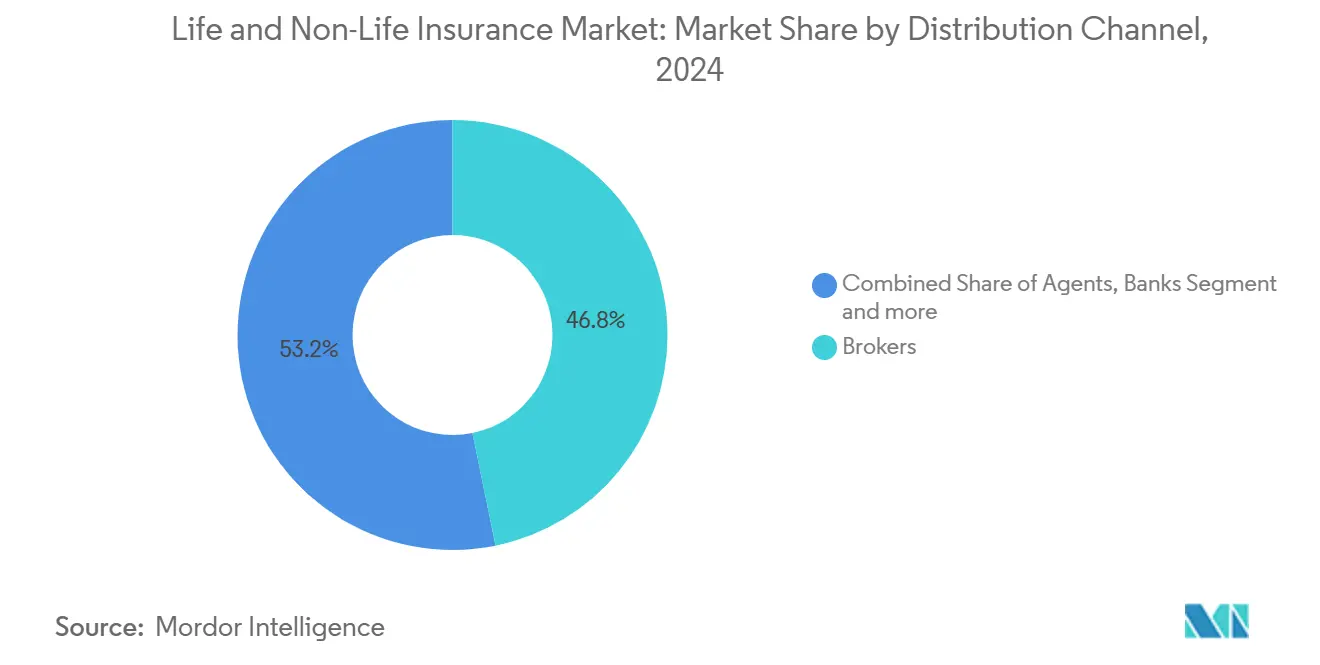
- 販売チャネル別では、ブローカーが2025年の収益シェアの46.76%を獲得しており、ダイレクト販売が2031年にかけてCAGR 6.75%で他のすべてのチャネルを上回っています。
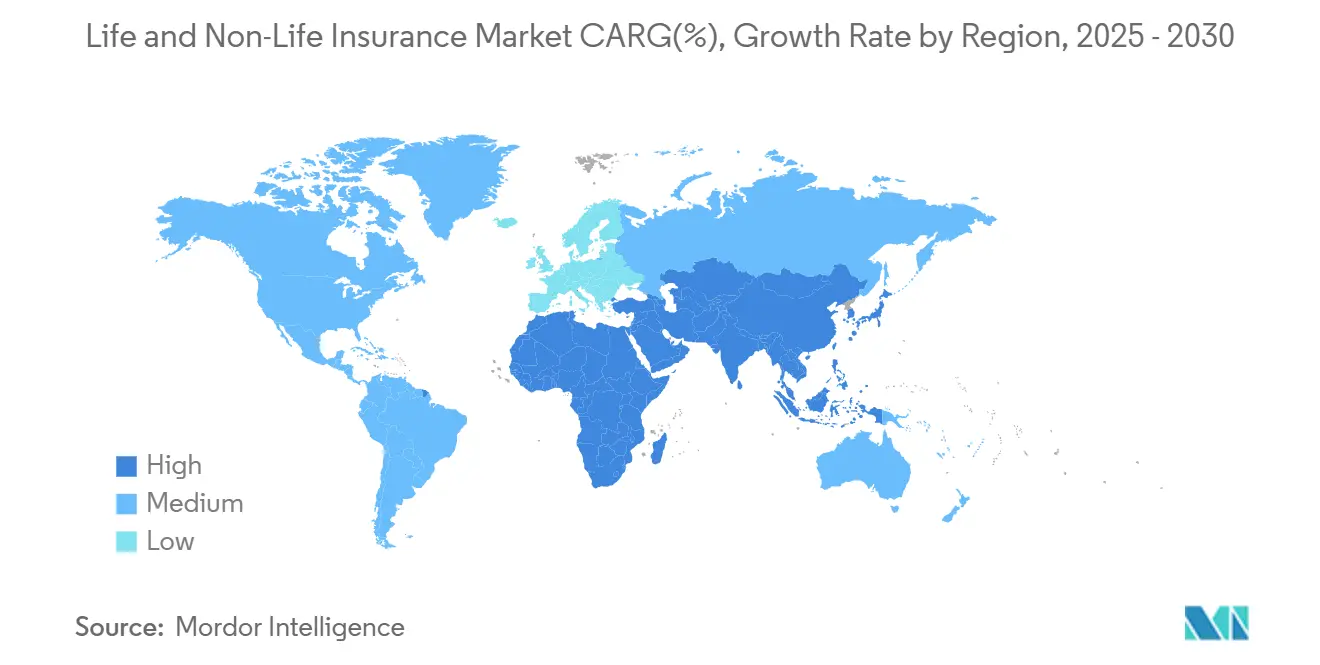
- 地域別では、北米が2025年の保険料の38.43%を占め、アジア太平洋地域は2031年にかけて年率7.34%の成長が見込まれています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| 促進要因 | (~)%のCAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 使用量ベースの自動車保険の普及 | +1.2% | 北米・欧州 | 中期(2〜4年) |
| ユニットリンク型生命プランに対する中間層の年金需要 | +0.8% | 日本を除くアジア太平洋 | 長期(4年以上) |
| 気候変動に強い財産保険 | +0.6% | オーストラリア・日本、アジア太平洋全域への波及 | 短期(2年以内) |
| 電子商取引サイトへの組み込み型マイクロ保険 | +0.5% | アフリカ、ラテンアメリカへの拡大 | 中期(2〜4年) |
| 外国資本自由化と支払余力改革 | +0.4% | GCC諸国、中東・アフリカへの潜在的拡大 | 短期(2年以内) |
| AI主導のアンダーライティング効率化 | +0.3% | 欧州、その後グローバルへの普及 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ユニットリンク型生命商品に対する中間層の年金需要の拡大
アジアの18億人の中間所得層の消費者は、退職後の貯蓄をますます優先するようになっています。インドのULIP(ユニットリンク型保険プラン)プレミアムは2024年に450億米ドルに達し、前年比28%増となりました。一方、中国は投資連動型規制の強化にもかかわらず22%の成長を記録しました[1]。若年層は純粋な定期保険よりも保障と投資を組み合わせたハイブリッド型商品を好む傾向があり、韓国やシンガポールなどの市場でESGテーマのポートフォリオを投入する保険会社が増えています。この変化は公的年金への依存を低下させ、生命保険会社を手数料ベースの収益へと向かわせ、資本効率比率の向上を支援し、生命保険・損害保険市場の収益性軌道を強化しています。
規制措置を受けた気候変動に強い財産保険
オーストラリアの2024年気候リスク開示義務により、保険会社は200年に1度のシナリオに対してソルベンシーのストレステストを実施することが義務付けられ、パラメトリック型洪水・山火事・サイクロン保険の迅速な展開が促されました。日本の金融庁は巨大災害エクスポージャーのあるポートフォリオに対して150%のソルベンシーバッファーを義務付け、衛星画像とブロックチェーンを活用した保険金請求自動化の採用を促進し、決済期間を数週間から数日に短縮しました[2]。パラメトリック型プレミアムは2024年にアジア太平洋全域で45%増加し、高度なハザードモデリングを持つ保険会社が優位に立ち、従来型の保険会社はリスクの高い地域での再価格設定または撤退を迫られています。
電子商取引プラットフォームへの組み込み型マイクロ保険の統合
サハラ以南アフリカにおけるマイクロ保険の普及率は2024年に12%に達し、モバイルウォレットとチェックアウト時の組み込み型オファーが販売摩擦をほぼゼロに近づけたことが原動力となっています。BIMAはすでに15カ国で4,500万人の生活を保障しており、Milvikは280万人のライドヘイリングドライバーをカバーしています[3]。月額保険料が0.50米ドルから始まることで、モバイル通信事業者は保険手数料による収益を拡大し、付加価値サービスを通じて解約率を低下させています。ナイジェリアが850万件のアクティブ契約で普及をリードしており、組み込み型ルートが代理店ネットワークを飛び越え、可処分所得の上昇とともに包括的な保険への入口となり得ることを証明しています。
北米・欧州における使用量ベースの自動車保険の普及
テレマティクスの普及率は2024年時点で北米が23%、欧州が18%に達し、価格設定のパラダイムが人口統計的代理指標からリアルタイムの行動スコアリングへと移行しています。Progressiveは1,500万件のアクティブなテレマティクス契約を処理し、従来の自動車保険契約と比較して40%高いマージンを実現しました。一方、欧州の同業他社は車内コーチングフィードバックループにより保険金請求頻度を12%低下させました[4]。規制当局は差別的な料率体系を抑制するためにこのモデルを支持しており、最近のGDPR同意テンプレートによりEU全域でのシームレスなデータフローが実現しました。走行距離と制動データのリアルタイム計測がアンダーライティングのワークフローに標準化されつつある中、固定プレミアム商品は2028年までに残余リスクプール向けのニッチな商品となる可能性が高いです。
阻害要因の影響分析*
| 阻害要因 | (~)%のCAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低金利による利ざや圧縮 | −0.7% | 日本、その他先進国市場への波及 | 長期(4年以上) |
| 巨大災害再保険コストの上昇 | −0.5% | 米国沿岸州 | 短期(2年以内) |
| バンカシュアランス訴訟 | −0.4% | ラテンアメリカ | 中期(2〜4年) |
| 行動ベース価格設定に対するデータプライバシーの制限 | −0.3% | 欧州・ブラジル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
日本における低金利による利ざや圧縮
持続的なマイナス利回りにより、日本の生命保険ポートフォリオの平均投資収益率は2024年に1.2%まで低下し、保険会社はプレミアム料率を最大15%引き上げ、より高い金利時代に設計された従来型終身保険契約の保証利回りを引き下げることを余儀なくされ、海外債券、変額年金、外貨建て商品へのシフトが加速しています。類似した人口動態と利回りプロファイルを持つ西欧の生命保険会社も同様の収益性ストレスに直面しており、資産配分の多様化と資本集約型保証の削減の緊急性が高まっています。このシフトは、長期的な低利回り環境下でソルベンシー比率を維持するための国際的な分散投資の重要性の高まりを示しています。同時に、規制当局はボラティリティの高い外国資産への大規模な資産再配分がもたらすシステミックリスクを注視しています。
米国沿岸部財産保険における巨大災害再保険コストの上昇
米国沿岸部エクスポージャーに対する巨大災害再保険は2024年に35%上昇し、フロリダ州の住宅保険料率を前年比42%引き上げ、大手の複数州にわたる保険会社が新規の沿岸部保険の引き受けを停止する事態を招きました。2022年のハリケーン・イアンによる500億米ドルの保険損失と2024年のハリケーン・デビーによる280億米ドルの損失がフロリダ州とメキシコ湾岸のリスクを大幅に再価格設定し、州の残余市場を圧迫しています。レトロセッション層への資本流入が限られているため、出再者はより大きなネット保有シェアを抱えることになり、不動産開発が盛んな地域でまさにアンダーライティング能力が縮小し、生命保険・損害保険市場の最大の損害保険サブクラスにおけるトップライン拡大の可能性を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
保険タイプ別:
生命保険商品が年金需要を背景に勢いを増す生命保険は5.45%のCAGR見通しを記録しており、2025年に損害保険が58.43%のシェアを保持しているにもかかわらず、生命保険・損害保険市場全体を上回る成長を示しています。この成長格差は、アジアの中間層における退職後の資産計画ギャップに起因しており、2024年にインドでULIP(ユニットリンク型保険商品)の取扱量が32%、東南アジア全体で28%増加しました。セグメントレベルでは、ULIPが急成長するアジア経済圏における新規生命保険料の52%を占めるようになった一方、先進国では利回り圧縮を背景に従来型の終身保険の販売が停滞しています。保険会社は、若い契約者に響く変額年金、株式連動型養老保険、ESGスクリーニングファンドへと商品ミックスを洗練させています。一方、損害保険ラインの生命保険・損害保険市場規模は引き続き拡大しており、自動車保険と医療保険が損害保険料の61%を占めていますが、巨大災害損失の頻度が増加するにつれて気候変動の影響を受けやすい財物保険の利益率は縮小しています。
損害保険の成長は、強制自動車保険規制、テレマティクス割引、新興経済圏における政府支援の医療保険拡大によって引き続き牽引されています。テレマティクスの走行距離スコアリングは、2024年に定額料率のポリシーと比較してロスレシオで2ポイントの優位性をもたらしました。公的医療インフラが不足している市場、特にインドネシアとナイジェリアでは医療保険料が14%上昇しました。賠償責任ラインは、コーポレートガバナンス基準の強化と国境を越えた訴訟リスクの拡大から恩恵を受けています。サイバー保険や貿易信用保険などのスペシャルティラインは年率二桁の成長を示していますが、生命保険・損害保険市場における合計シェアは依然として5%未満であり、商品革新のための十分な余白が残されています。


顧客セグメント別:
法人リスクの高度化が普及を加速法人プログラムは2025年の世界保険料の34.54%を占め、2031年にかけて年率6.54%で拡大すると予測されており、顧客区分の中で最も高い成長率となています。パンデミックやランサムウェア事案がサプライチェーンの脆弱性を浮き彫りにした後、多国籍企業はパラメトリック型の事業中断レイヤーとサイバータワーをますます求めるようになっています。ESG開示規範の厳格化に伴い、役員賠償責任保険(D&O)や環境汚染賠償責任保険の需要が高まっています。リスクアドバイザリーのバンドル提供により、ブローカーはより高い手数料を得られるようになり、更新時の顧客維持力が強化されています。その結果、法人購買者に紐づく生命保険・損害保険市場シェアは、リテールが絶対的な規模では依然として優位を保ちながらも、2030年にかけて上昇しています。
リテール需要は底堅さを維持していますが、価格感応度が高い状況です。Eコマースのカートやライドヘイリングアプリに組み込まれたエンベデッド保険が、アフリカや東南アジアで数百万人の初めての購入者を取り込んでいます。低額の傷害保険やスマートフォン端末保険は信頼とデータを育み、後に利益率の高い自動車保険や医療保険への転換につながります。デジタルオンボーディングにより、代理店販売と比較して獲得コストが最大60%削減され、生涯価値を高めるパーソナライズされたオファーのためのマーケティング予算が解放されています。
販売チャネル別:
デジタル直接販売がブローカーの優位性に挑戦ブローカーは2025年の収益の46.76%を維持しており、専門的な交渉とグローバルなライセンスが不可欠な複雑な法人向け案件に支えられています。大手ブローカーの統合が供給を絞り込む一方で、サイバー分析や気候シナリオモデリングに関する能力セットを拡大しました。しかし、モバイルによる見積もり・契約プロセスやAIチャットボットが対応時間を数日から数分に短縮することで、ダイレクトチャネルを通じる生命保険・損害保険市場規模はCAGR 6.75%で拡大しています。生命保険商品では、保険金額50万 米ドル未満の定期保険のストレートスルー・アンダーライティングが、主要プラットフォームで95%の自動判定率を達成しており、代理店手数料を大幅に圧縮しています。
銀行と代理店は、富裕層顧客層や複雑な資産承継案件においてニッチな存在感を維持しています。バンカシュアランスはフランスやインドネシアなどの市場で保護された基盤を享受していますが、ラテンアメリカでは不適切販売事案をめぐる集団訴訟の精査に直面しており、これが生命保険・損害保険市場のCAGR予測から0.4ポイントを削減する抑制要因となっています。

地域分析
北米生命保険・損害保険市場
北米2025年の世界保険料総額の38.43%を占めており、生命保険、健康保険、財物保険の各分野における高い普及率を反映しています。米国の保険会社は2024年にインシュアテック機能へ28億米ドルを投資し、主にAIアンダーライティング、サイバースコアリング、気候分析に充てられました。しかしながら、50州にまたがる規制の複雑さがコンプライアンスコストを押し上げており、記録的な巨大災害損失が沿岸地域のアンダーライティング収益性に課題をもたらしています。カナダは年金への自動加入制度および官民共同の医療費自己負担スキームを通じて安定した成長を示しています。
アジア太平洋生命保険・損害保険市場
アジア太平洋地域は7.34%のCAGRで最も成長の速い地域であり、人口動態の追い風、都市化、および包括的金融政策によって牽引されています。中国市場は2024年に8.2%成長し、ソルベンシー改革および外資所有規制の自由化が寄与しました。インドの保険料は12.5%成長し、デジタルアグリゲーターの拡大および生命保険における100%外国直接投資の解禁が原動力となりました。東南アジアの保会社はモバイル保険証書管理機能およびペイパーユース型マイクロカバーによって差別化を図り、ギグエコノミー従事者への普及を促進しています。気候変動に起因する巨大災害リスクがオーストラリアおよび台風被害を受けやすい日本における財物保険の価格設定を押し上げていますが、パラメトリック保険の革新が引受能力不足を緩和しています。
欧州生命保険・損害保険市場
欧州は、厳格なGDPRデータガバナンス規制およびソルベンシーIIの資本要件のもとで緩やかな成長を記録しました。ESG連動型保険商品は2024年の新規保険料の23%を占め、サステナビリティに整合したリスク移転への需要を示しています。ブレグジットにより、英国に拠点を置く保険会社はパスポーティング権を維持するためにEU子会社を設立することを余儀なくされ、コスト基盤が上昇した一方で、欧州全域にわたるスペシャルティ保険の引受機会が拡大しました。中・東欧では賃金上昇が初めての生命保険加入を促進し、より高い成長を示しています。
中東・アフリカ生命保険・損害保険市場
中東・アフリカは及率が低い水準にとどまっているものの、有望な市場です。GCC諸国は外資所有規制を自由化しリスクベースの資本フレームワークを導入したことで、グローバル再保険会社がドバイおよびリヤドにモデリングハブを設置する動きが加速しています。サブサハラアフリカでは、ナイジェリア、ケニア、ガーナにおけるマイクロ保険の成功事例が、組み込み型流通チャネルが地域全体の保険普及の触媒となることを実証しています。
地域版
すべての地域
競合環境
市場集中度
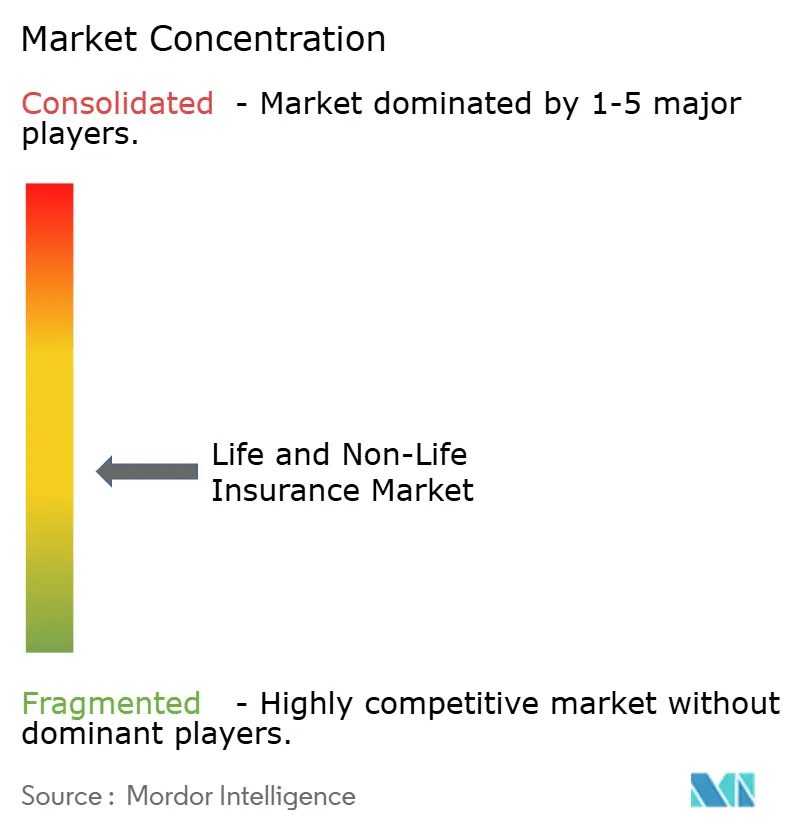
上位10社が2024年のグローバルプレミアムの3分の1以上を獲得しており、規模がデータ上の優位性をもたらす一方で新興企業による差別化の余地も存在する中程度の集中度を示しています。Allianz、AXA、Ping Anなどの全保険種目コングロマリットは、マルチ販売チャネルのフットプリントと銀行との連携を活用して、デジタル投資を大陸をまたいで償却しています。Ping AnのGood Doctorエコシステムは、ヘルステック、遠隔診療、ダイナミックアンダーライティングを統合し、パイロット市場での更新時顧客維持率を92%に引き上げています。Allianzは財産損害保険金請求の58%にAIトリアージを適用し、平均決済期間を25%短縮しています。
テクノロジーの採用が決定的な競争の場となっています。Progressiveのテレマティクスエンジンは年間140億マイルを分析し、ロスレシオを15%削減し、生命保険・損害保険市場全体のCAGRに1.2%のプラスの影響をもたらしています。LemonadeのAI「Jim」は2024年に小規模財産保険金請求の30%を即時に決済し、顧客満足度のベンチマークを刷新しました。従来型の保険会社はデジタルトランスフォーメーションを加速させるか、不足している能力を獲得するためにインシュアテック企業と共同投資しています。Zurichの5億米ドルのベンチャーファンドは気候変動、サイバー、組み込み型スタートアップを対象としています。
巨大災害リスク資本も競争を再形成しています。Swiss Reは2024年後半に18億米ドルの自然災害債券を発行し、再保険能力を多様化してピークリスクチャージを低下させました。気候変動のボラティリティが高まる中、優れたペリル分析とILS(保険リンク証券)関係を持つ保険会社は、同業他社がリスクの高い地域から撤退する中でも財産保険市場シェアを守ることができます。
生命保険・損害保険業界のリーダー企業
-
Allianz SE
-
Ping An Insurance
-
AXA Group
-
China Life Insurance
-
UnitedHealth Group
- 注:主要企業の掲載順は順位を示すものではありません。
生命保険・損害保険市場 このレポートでカバーされる企業
- Allianz SE
- Ping An Insurance (Group) Co. of China, Ltd.
- AXA SA
- China Life Insurance Co. Ltd.
- Prudential plc
- UnitedHealth Group Incorporated
- Berkshire Hathaway Inc.
- Zurich Insurance Group AG
- MetLife, Inc.
- Japan Post Insurance Co., Ltd.
- AIA Group Ltd.
- Chubb Limited
- Generali Group
- Munich Reinsurance Company
- Swiss Re Ltd.
- Mapfre SA
- Aviva plc
- Tokio Marine Holdings, Inc.
- Discovery Limited
- Sompo Holdings, Inc.
- Qatar Insurance Company
- Sanlam Ltd.
- Fairfax Financial Holdings Limited
最近の産業開発事情 生命保険・損害保険市場
- 2025年3月:Marsh McLennanがMcGriff Insurance Servicesを77億5,000万米ドルで買収を完了し、3,200名のスタッフを追加して中堅市場のブローキング力を強化しました。
- 2025年1月:Ping Anが東南アジアでバイオメトリクスウェアラブルデータに基づいてプレミアムを調整するAIベースの医療プラットフォームをデビューさせました。
- 2024年12月:NationwideがAllstateの任意給付部門を12億5,000万米ドルで買収し、400万人の被保険従業員を追加しました。
- 2024年11月:Zurichがパラメトリック型、サイバー、組み込み型イノベーターを支援するために5億米ドルのインシュアテックベンチャーキャピタルファンドを立ち上げました。
グローバル生命保険・損害保険市場レポートの調査範囲
セグメンテーション概要
保険タイプ別
| 生命保険 | |
| 損害保険 | 自動車保険 |
| 医療保険 | |
| 財産保険 | |
| 賠償責任保険 | |
| その他の保険 |
顧客セグメント別
| リテール |
| 法人 |
販売チャネル別
| ブローカー |
| 代理店 |
| 銀行 |
| 直接販売 |
| その他のチャネル |
地域別
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| その他の欧州 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| その他の中東・アフリカ | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| 東南アジア(シンガポール、インドネシア、マレーシア、タイ、ベトナム、フィリピン) | |
| その他のアジア太平洋 |
| 保険タイプ別 | 生命保険 | |
| 損害保険 | 自動車保険 | |
| 医療保険 | ||
| 財産保険 | ||
| 賠償責任保険 | ||
| その他の保険 | ||
| 顧客セグメント別 | リテール | |
| 法人 | ||
| 販売チャネル別 | ブローカー | |
| 代理店 | ||
| 銀行 | ||
| 直接販売 | ||
| その他のチャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| その他の欧州 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| その他の中東・アフリカ | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| 東南アジア(シンガポール、インドネシア、マレーシア、タイ、ベトナム、フィリピン) | ||
| その他のアジア太平洋 | ||
レポートで回答される主要な質問
2025年の生命保険・損害保険市場の規模はどのくらいですか?
7.91 トリリオン 米ドルに達し、2031年に向けて年率5.8%で成長すると予測されています。
最も急速に拡大しているセグメントはどれですか?
アジアのユニットリンク型年金需要に牽引された生命保険は、2031年にかけてCAGR 5.45%を示しています。
直接販売がシェアを拡大している理由は何ですか?
デジタル見積もりとAIアンダーライティングが獲得コストを削減し、即時の保険証券を提供することで、直接チャネルのCAGR 6.75%を牽引しています。
収益性に対する最大の阻害要因は何ですか?
特に日本における持続的な低金利が投資収益率を圧縮し、長期の生命保険負債に対するスプレッドを侵食しています。
保険会社は気候リスクにどのように対応していますか?
パラメトリック型保険、衛星分析、巨大災害債券を活用してエクスポージャーを分散させ、保険金請求の決済を加速させています。