
レンズレス産業用イメージング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 182.11 百万米ドル |
| 市場規模 (2031) | 364.25 百万米ドル |
| 成長率 (2026 - 2031) | 14.87 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるレンズレス産業用イメージング市場分析
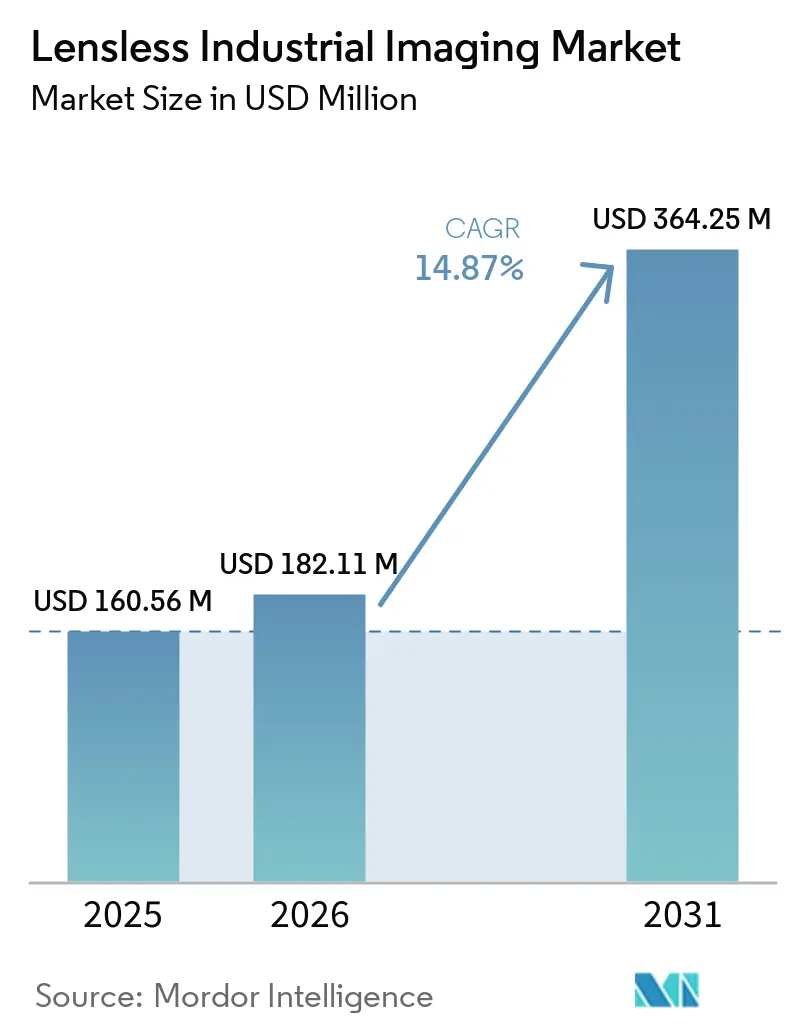
レンズレス産業用イメージング市場規模は、2025年の160.56 ミリオン 米ドルおよび2026年の182.11 ミリオン 米ドルから、2031年までに364.25 ミリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 14.87%を記録すると予測されます。符号化された光パターンから使用可能な画像を再構成するソフトウェアは、工場環境においてより実用的になりつつあります。先進的な半導体パッケージングは、狭小空間での動作と位相情報の取得が可能な検査手法を必要としています。ロボティクスの設計者も、グリッパーや関節などの狭小スペースに収まる薄型センサーを必要としています。こうした条件により、レンズレス産業用イメージング市場は実験室での利用を超え、製造資格認定プログラムへと展開しています。普及は依然として、演算能力、検証データ、および既存のマシンビジョンワークフローとの統合に依存します。
主要レポートのポイント
- イメージング技術別では、コンピュテーショナルレンズレスイメージングが2025年のレンズレス産業用イメージング市場シェアの31.34%を占め、メタサーフェスおよびメタレンス対応レンズレスイメージングは2031年にかけてCAGR 15.67%で拡大する見込みです。
- アプリケーション別では、マシンビジョンおよび品質検査が2025年のレンズレス産業用イメージング市場シェアの27.78%を占め、ロボティクスおよび自動化システムは2031年にかけてCAGR 15.54%で拡大する見込みです。
- エンドユーザー別では、半導体・電子機器が2025年のレンズレス産業用イメージング市場シェアの24.56%を占め、2031年にかけてCAGR 15.89%で拡大する見込みです。
- フォームファクター別では、インラインマシンマウントシステムが2025年の売上の27.72%を占め、サブミリメートル組み込みモジュールは2031年にかけてCAGR 15.41%で拡大する見込みです。
- 地域別では、アア太平洋が2025年の売上の36.42%を占め、2031年にかけてCAGR 15.32%で拡大する見込みです。
主要レポートのポイント
| セグメンテーション | セグメント | 指標 | 年 | 値 |
|---|---|---|---|---|
| イメージング技術別 | コンピュテーショナルレンズレスイメージング | 市場シェア | 2025 | 31.34% |
| イメージング技術別 | メタサーフェスおよびメタレンス対応レンズレスイメージング | CAGR | 2031 | 15.67% |
| アプリケーション別 | マシンビジョンおよび品質検査 | 市場シェア | 2025 | 27.78% |
| アプリケーション別 | ロボティクスおよび自動化システム | CAGR | 2031 | 15.54% |
| エンドユーザー別 | 半導体・電子機器 | 市場シェア | 2025 | 24.56% |
| エンドユーザー別 | 半導体・電子機器 | CAGR | 2031 | 15.89% |
| フォームファクター別 | インラインマシンマウントシステム | 市場シェア | 2025 | 27.72% |
| フォームファクター別 | サブミリメートル組み込みモジュール | CAGR | 2031 | 15.41% |
| 地域別 | アジア太平洋 | 市場シェア | 2025 | 36.42% |
| 地域別 | アジア太平洋 | CAGR | 2031 | 15.32% |
| 情報源: Mordor Intelligence | ||||
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルレンズレス産業用イメージング市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AI支援画像再構成および欠陥分類 | +3.0% | グローバル、北米および東アジアに集中 | 短期(2年以内) |
| 半導体および先進ディスプレイ検査の複雑性 | +1.8% | アジア太平洋がコア、北米への波及あり | 中期(2〜4年) |
| ロボットエンドエフェクターにおける超小型イメージングの需要 | +1.4% | グローバル、ドイツ・日本・中国・米国に強み | 短期(2年以内) |
| インライン非接触計測の成長 | +0.8% | 北米・欧州、アジア太平洋へ拡大中 | 中期(2〜4年) |
| 符号化センサー出力の機密性メリット | +0.2% | 北米・欧州の航空宇宙・防衛回廊 | 長期(4年以上) |
| パッシブ光学系による校正・保守の削減 | +0.1% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
AI支援画像再構成および欠陥分類
レンズレス産業用イメージング市場は、回折パターンを使用可能な画像および欠陥マップに変換するソフトウェアに依存しています。物理ガイド型ニューラルネットワークは、物理的な順モデルと学習済み再構成ステップを組み合わせ、モデルの不確実性下での結果を改善します。反射型シリコン貫通位相イメージングは、レンズレスアプローを用いて2.19µmのフィーチャーを解像し、機械駆動フォーカスがアライメントリスクを生じさせる検査をサポートします。[1] 自己教師あり手法は、レンズきカメラからのペア参照画像なしに学習でき、バイアスを生じさせる可能性のある校正セットアップへの依存を低減します。これらの手法により、再構成は組み込み型産業用コントローラーに適したものになり得ます。Cognexは2026年5月にQualcomm Dragonwing搭載の組み込みAIビジョンシステムを発表し、産業用ビジョンプラットフォームがローカル処理能力を強化していることを示しました。物理ガイド型再構成はまた、可動光学アセンブリを追加することなく、意味のあるプロセス変動を光学アーティファクトから分離するのに役立ちます。これにより、各検査ステージが厳密に管理されたプロセスフローに収まる必要がある高スループットパッケージングセルにおいて、アライメント関連の中断を低減できます。
半導体および先進ディスプレイ検査の複雑性
レンズレス産業用イメージング市場は、半導体およびディスプレイ製造における寸法の微細化から恩恵を受けています。2nm以下のゲートオールアラウンドノードおよび10µm以下のハイブリッドボンディングピッチは、1回の検査ステップで解像度・ワーキングディスタンス・スループットを同時に達成することを困難にしています。反射型レンズレス位相イメージングは、ダイ・ツー・ウェーハスタッキングのために単一の回折キャプチャからマイクロメートルスケールのアライメントマップを生成できます。これにより、ボンディングツールのスループットを制限し得る機械的フォーカスステップが不要になります。浜松ホトニクスは2025年5月、小型三次元形状を持つ生成AIチップ構造に特化したPHEMOS-Xシリーズ向けサーモダイナミックイメージングモジュールの受注を開始しました。機器の選択は、製造施設が使用する規格を含む半導体の安全・操作要件も満たす必要があります。コヒーレント回折法は、対物レンズが必要とする機械的配置なしに、複雑な表面や狭小界面から情報を回収できるため、関連性があります。したがって、日本および韓国の半導体サプライヤーは重要な初期ユーザーであり、安全・機器要件がこれらのシステムの構成に引き続き影響を与えています。
ロボットエンドエフェクターにおける超小型イメージングの需要
レンズレス産業用イメージング市場は、従来のカメラハウジングが収まらないロボットアプリケーションからの支持を得ています。協働ロボットおよびヒューマノイドプラットフォームは、指先・関節ポケット・吸着カップの位置にセンサーを必要としています。レンズレス触覚センサーであるThinTactは、厚さ10mm以下の構造で200mm²のセンシングフィールドを実証しました。[2] この研究では、リアルタイム再構成に離散コサイン変換ベースの手法を使用し、センサー形状と処理設計が連携して機能する必要があることを示しました。このようなモジュールは、インテグレーターが後付けするのではなく、ロボット設計段階で仕様化できます。この変化により、ユニット数量が増加する一方で、部品価格と資格認定サイクルへの圧力が高まります。イベントベースセンシングは、アイドル動作中に完全なフレームではなくピクセルレベルの変化を記録することで、ロボットコントローラーへのデータ転送量をさらに削減できます。これにより、コンパクトなハードウェア・電力制限・迅速な制御応答のバランスを取る必要があるロボットシステムにとって、レンズレスアーキテクチャの関連性が高まります。
インライン非接触計測の成長
レンズレス産業用イメージング市場はまた、実験室計測から恒久的なインライン検査への移行によっても支えられています。レンズレスシステムは、対物レンズ・オートフォーカスアクチュエーター・機械的スキャニングステージの必要性を低減できます。メタレンスベースのフィゾー干渉計は、6.5×10×5mmのパッケージと44nmのステップ高さ測定精度を報告しました。[3] 別のコンピュテーショナル計測手法は、自由曲面光学試験において40mm²の視野にわたってナノメートルスケールの精度を報告しました。Park SystemsはLyncéeTecを2025年1月に買収し、先進パッケージングアプリケーション向けの計測ポートフォリオにデジタルホログラフィック顕微鏡法を追加しました。ISOおよびVDI/VDEフレームワークに基づくトレーサビリティ要件が、オフライン計測システムの置き換えペースを左右します。デジタルホログラフィック顕微鏡法は、物理的スキャニングなしにカメラレートの三次元プロファイリングをサポートでき、先進パッケージングおよびMEMS作業に有用です。レンズレス産業用イメージング市場は、スタンドアロンの実験室機器よりも恒久的な計測統合が価値を持つ場面でこれらの能力から恩恵を受けられます。
制約要因の影響分析*
| 制約要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 再構成レイテンシーとエッジコンピューティング要件 | -1.8% | グローバル、北米および東アジアの高スループットファブで深刻 | 短期(2年以内) |
| 従来の検査規格に対する検証の限界 | -1.4% | グローバル、規制対象セクターで最も深刻 | 中期(2〜4年) |
| 照明・スペックル・ノイズ条件への感度 | -0.9% | グローバル、食品・飲料および屋外非破壊検査環境で増幅 | 中期(2〜4年) |
| 特殊マスク・センサー・アルゴリズムのサプライチェーンの断片化 | -0.5% | グローバル、南米・中東・アフリカで最も顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
再構成レイテンシーとエッジコンピューティング要件
レンズレスイメージングは、使用可能な画像を生成する前に多重化された回折パターンを記録します。その画像は再構成される必要があり、これにより従来のフレームカメラには存在しない処理ステップが追加されます。毎分1,000部品以上の電子機器組み立て速度では、ラインを遅延させないために5ms以下のレイテンシーが必要になる場合があります。ConvNeXtベースの再構成アプローチは、より低い演算コストでアテンションアプローチに対してピーク信号対雑音比で6.68dBの改善を報告しました。購入者は依然として多くの構成においてEMVA 1288に基づく標準化された比較データを欠いています。半導体欠陥レビューやタブレット検査を含む高価値・低スループット作業は、したがって高速パッケージングラインより先に進展できます。照明件が変化する場合、スペックルが存在する場合、またはプロセスノイズが符号化画像に影響する場合、このギャップはより顕著になります。特殊マスク・イメージセンサー・再構成ソフトウェアもまた、特に南米・中東・アフリカにおいてサプライチェーンが断片化しています。
従来の検査規格に対する検証の限界
検証は、航空宇宙・製薬・自動車分野におけるレンズレス産業用イメージング市場にとって重大な制約要因であり続けています。これらのセクターは、FDA要件・ISO 9001システム・自動車資格認定慣行に関連する文書化された手順を使用しています。レンズレスシステムは直接的な光学計測ではなく再構成画像を生成するため、既に資格認定された検査セルのカメラを単純に置き換えることはできません。製薬パッケージングは、完成した剤形が制御された偽合格・偽不合格結果を伴う完全な目視検査を必要とするため、特に要求が高いです。確立された参照機器に対する生産速度でのクロスバリデーションの公表は依然として限られています。技術開発者・自動化推進協会・欧州マシンビジョン協会は、規制対象施設での広範な使用の前に手法を整合させる必要があります。新しい推論ハードウェアはこのギャップを縮小できますが、性能は実験室モデルだけでなく実際のラインで実証される必要があります。レンズレス産業用イメージング市場は、したがって高価値検査と大量生産の間で二速の普及経路に直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
イメージング技術別:メタレンス採用が勢いを増す
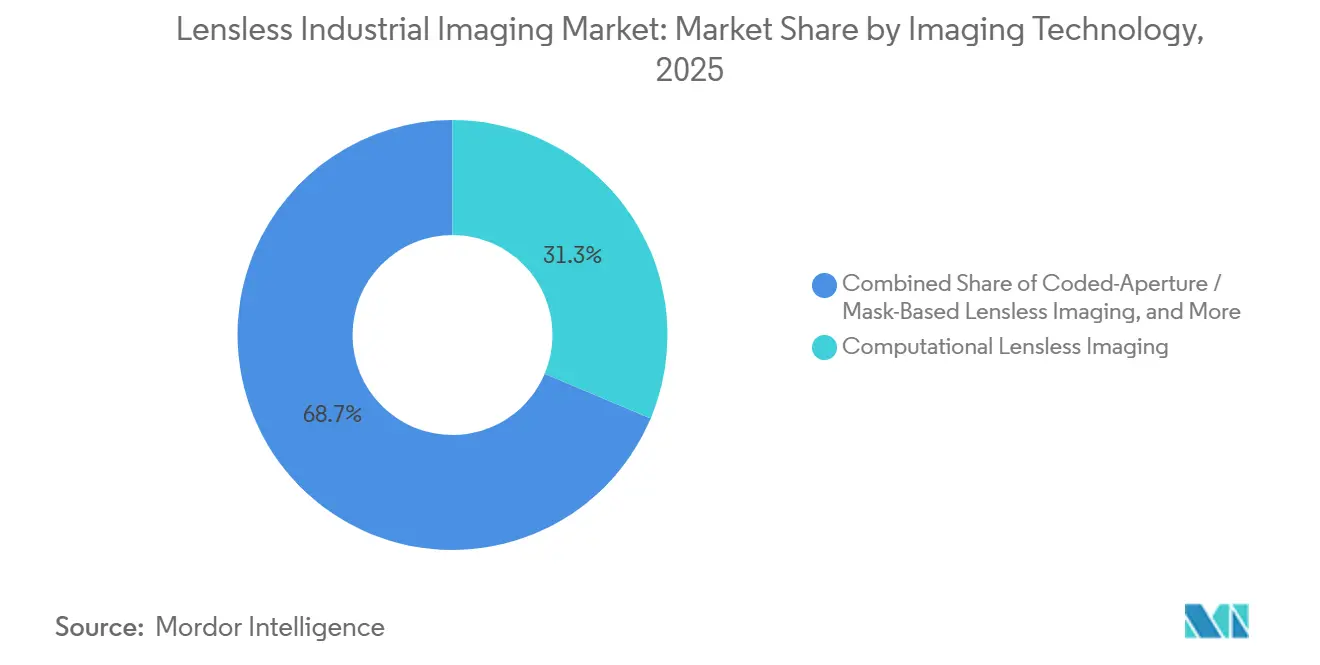
コンピュテーショナルレンズレスイメージングは2025年のレンズレス産業用イメージング市場シェアの31.34%を占めました。その地位は、半導体検査および実験室計測におけるディフューザーベースおよびマスクベース再構成システムの長い商業的実績を反映しています。メタサーフェスおよびメタレンス対応イメージングは、このセグメンテーション内で最も速い成長率となるCAGR 15.67%で2031年にかけて拡大する見込みです。メタレンス製造は研究実証からスケーラブルな生産手法へと移行しています。NIL Technologyは2025年1月に、2mmから無限遠までの物体距離に対応するmetaCamera NIRファミリーを発売しました。この製品ラインは、メタ光学がモジュールサイズを縮小しながら異なるワーキングディスタンスをサポートする方法を示しています。
オンチップレンズレスイメージングは、プリント基板・薄膜スタック・タブレット表面の接触モード検査において確立されています。ほぼゼロのワーキングディスタンスにより、追加の光学素子なしに高解像度をサポートできます。ホログラフィックレンズレスイメージングは、半導体パッケージングおよびMEMS検査において定量的位相情報が重要な場面で使用されます。LyncéeTecのデジタルホログラフィック顕微鏡法とTomocubeのホロトモグラフィープラットフォームは、この高付加価値ユースケースを示しています。コード化アパーチャーおよびマスクベースのアプローチは、設定可能なエンコーディングがマスクコストを正当化できる非破壊検査・航空宇宙・研究において引き続き有用です。EMVAや日本産業撮像協会などのグループによるインターフェース慣行は、符号化センサーフォーマットが普及するにつれて相互運用性の障壁を低減できます。
注記: 個別セグメントのシェアレポート購入後に入手可能


アプリケーション別:ロボティクスがマシンビジョン売上を基盤に拡大
マシンビジョンおよび品質検査は2025年のレンズレス産業用イメージング市場規模の27.78%を占めました。東アジアおよび北米における電子機器生産への長年の自動化投資が、代替需要を支えました。ロボティクスおよび自動化システムは2031年にかけてCAGR 15.54%で拡大する見込みです。このセグメントは、機械構造の隣ではなく内部で機能するビジョンを必要としています。2025年のThinTact研究は、厚さ10mm以下の構造を維持しながら、ロボットグリッパーに200mm²のレンズレス触覚センサーを配置しました。そのリアルタイム再構成アプローチは、自動化ハンドリングタスクにおける薄型センサーアセンブリの使用をサポートします。
半導体・電子機器検査は2番目に大きなアプリケーションであり、2.5Dおよび3D集積回路パッケージングからの強い需要があります。10µm以下のハイブリッドボンディングピッチは、困難な界面での非接触・位相感応計測を必要とします。Tomocubeは2026年7月に、ガラス基板欠陥分析向けHT-T1デスクトップホロトモグラフィーシステムを発売しました。産業用顕微鏡・計測・非破壊検査・プロセスモニタリングは、より広範な製造環境に対応します。これらの魅力は、一部の共焦点および白色光干渉計システムと比較して、フットプリントと保守ニーズが小さいことにあります。大気粒子モニタリングおよびバイオプロセスイメージングは、2031年まで初期段階のアプリケーション領域にとどまります。
エンドユーザー別:半導体・電子機器が需要をリード
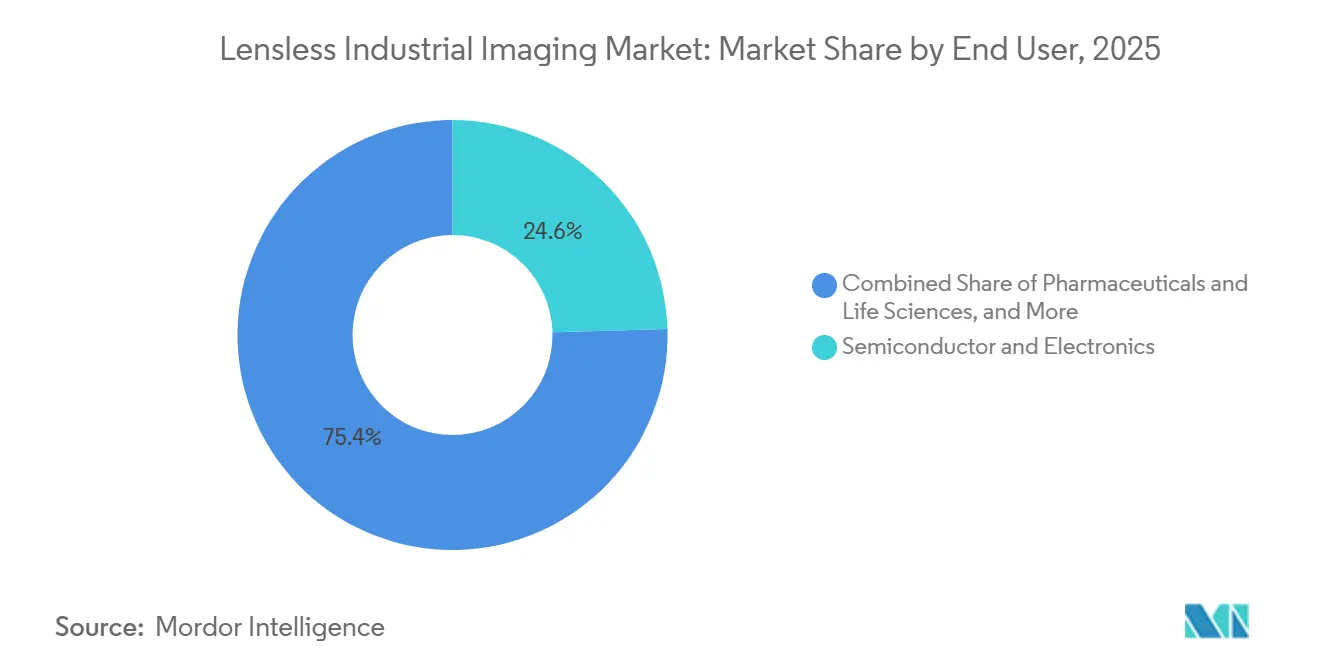
半導体・電子機器は2025年のレンズレス産業用イメージング市場シェアの24.56%を占めました。また、エンドユーザーカテゴリーの中で最も速い成長率となるCAGR 15.89%で2031年にかけて拡大する見込みです。チップレット・ヘテロジニアス統合・3D NANDは、従来の光学系ではアクセスが困難な界面での検査ニーズを生み出しています。コンピュテーショナルおよびホログラフィック手法は、物理的接触なしにそれらの計測に対応できます。ソニーセミコンダクタソリューションズは2026年3月に、高ダイナミックレンジ環境向けの1.45µm LOFICピクセルを搭載したIMX908 4K CMOSセンサーをリリースしました。センサーの進歩は、パッケージング密度が上昇するにつれてコンパクトなレンズレスモジュールのコンポーネント基盤を提供します。
自動車・モビリティは2番目に大きなエンドユーザー分野であり、電気自動車バッテリーセルおよびインバーターアセンブリの検査によって支えられています。反射性の金属表面と内部構造は、標準的なイメージングセットアップでのチェックを困難にする場合があります。製薬・ライフサイエンスは、タブレット表面およびマイクロフルイディクス品質管理にレンズレス手法を使用します。広い視野と非接触操作により、これらの環境でのサンプル前処理作業を削減できます食品・飲料・製造・機械は、検証とパイロット作業を完了する必要があるため、普及の初期段階にあります。航空宇宙・防衛は、化学品・材料とともに、符号化出力が機密プロセスシグネチャーを保護できる小規模ながら高付加価値の分野にとどまっています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
フォームファクター別:組み込みモジュールが対応可能なユースケースを拡大
インラインマシンマウントシステムは2025年のレンズレス産業用イメージング市場規模の27.72%を占めました。その設計は既存の生産ラインレールおよびコンベアシステムに適合します。サブミリメートル組み込みモジュールは2031年にかけてCAGR 15.41%で拡大する見込みです。ロボットメーカーは、システム設計段階で指先・手首・関節ポケット向けにこれらのセンサーを仕様化できます。薄型レンズレスカメラに関する研究は、非常に限られた奥行きの中での広角イメージングの実現可能性を実証しています。これにより、エンドエフェクターの機械的断面積を増加させない分散センシング設計が可能になります。
コンパクト固定視野カメラは、低重量と短いワーキングディスタンスが主要要件となるマシンビジョン代替用途に対応します。卓上型計測機器は、フットプリントよりも高解像度の定量的位相データが重要な故障解析およびMEMS特性評価に適しています。OEMセンサーヘッドは、機械メーカーが光学ハードウェアを内部開発することなく3D検査を追加できるため、戦略的に重要です。LyncéeTecのホログラフィック技術は、より広範な計測プラットフォームに組み込める能力の一例です。OEMチャネルは、インテグレーターがモジュラーシステムにレンズレス機能を追加するにつれて、新規導入の大きなシェアを占める可能性があります。このアプローチにより、産業顧客は普及段階において慣れ親しんだ機器サプライヤーを維持することもできます。
地域分析
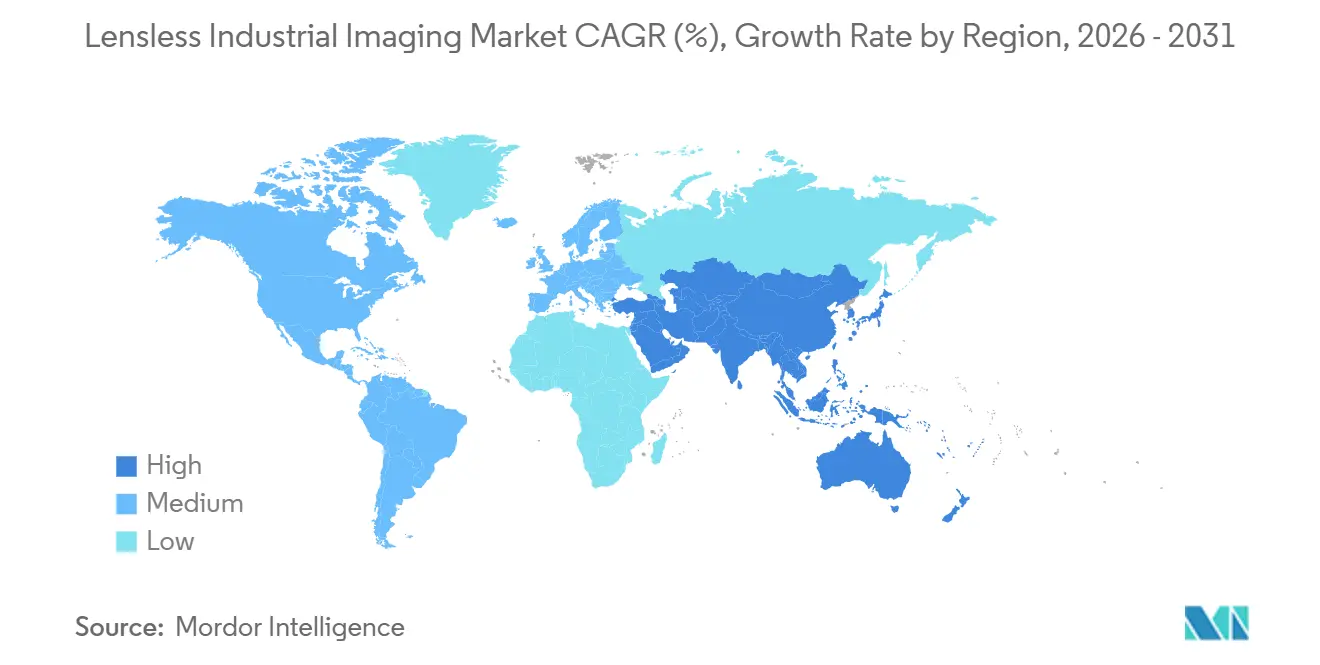
アジア太平洋は2025年のレンズレス産業用イメージング市場シェアの36.42%を占め、2031年にかけてCAGR 15.32%で拡大する見込みです。台湾・韓国・日本・中国は、半導体製造および電子機器製造の密な基盤を有しています。Tomocubeは2026年7月に、先進パッケージング作業を対象としたガラス基板欠陥分析向けHT-T1デスクトップシステムを発売しました。浜松ホトニクスは2026年7月に、半導体故障解析向けSolid Cold Emmi-Xカメラを1億3,000万円(875,000 米ドル)で発売しました。中国の産業自動化プログラムは、自動光学検査装置に使用されるコンピュテーショナル構成の数量需要を追加できます。
北米はレンズレス産業用イメージング市場において2番目に大きな地域です。ロボティクス投資・半導体装置サプライヤー・先進製造のリショアリングが需要を支えています。Cognexは2026年4月にNVIDIA Jetson搭載のIn-Sight 6900ビジョンコントローラーを発売しました。続いて2026年5月にQualcomm Dragonwing搭載のIn-Sight 3900組み込みAIビジョンシスムを発売しました。コネチカット大学の研究者は2025年12月に、広い視野にわたってサブミクロン解像度を持つマルチスケールアパーチャー合成イメージャーを報告しました。製薬サプライヤーは、再構成画像検査手法の資格認定においてFDAガイダンスおよび品質システム要件を考慮する必要があります。
欧州は、ドイツの機械・自動車生産、スイスの精密計測機器、北欧のフォトニクスサプライヤーからの需要を引き込んでいます。Baslerは2026年上半期に1億5,240万ユーロ(1億6,800万 米ドル)の売上を報告し、前年同期比36%増となり、2026年の業績見通しを2億7,000万〜2億9,000万ユーロ(2億9,800万〜3億2,000万 米ドル)に引き上げました。より広いマシンビジョンセクターにおけるこの回復は、OEM設計を求めるレンズレス代替品の環境を改善できます。Park SystemsによるLyncéeTec買収は、欧州の計測サプライチェーンにデジタルホログラフィーを追加します。PropheseとIDSは2026年3月に、イベントベースセンシングを使用する産業用カメラに関する意向書に署名しました。南米・中東・アフリカは初期段階の市場にとどまっており、認知度よりも販売代理店のカバレッジと現地技術サポートが普及を制限しています。

競合環境
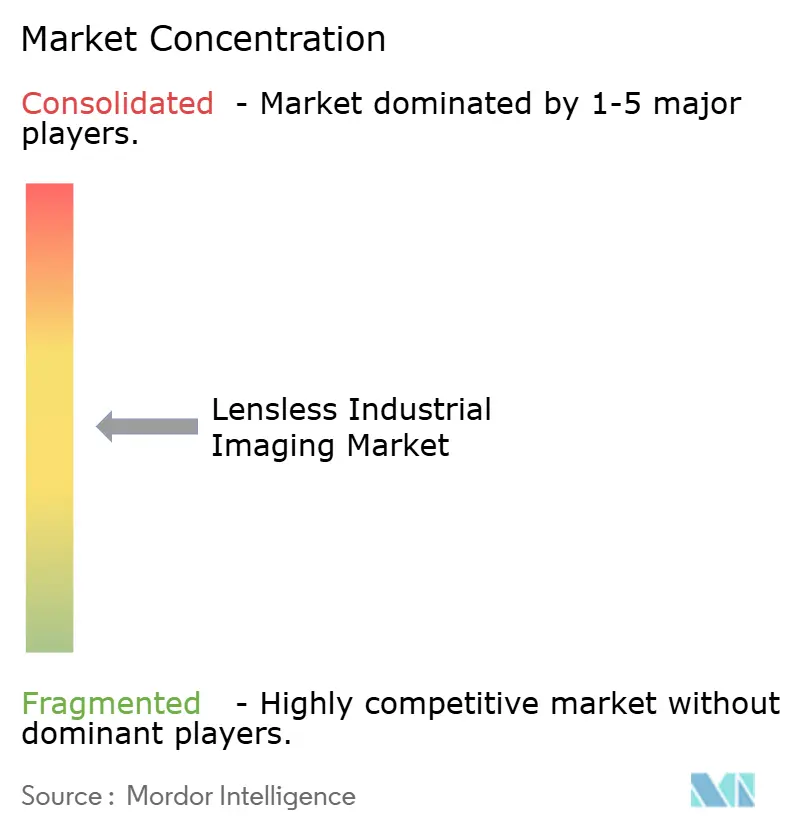
レンズレス産業用イメージング市場には、大手イメージング・計測企業と専門的なレンズレス開発企業が混在しています。Cognex・Keyence・Teledyne Technologies・Carl Zeiss・浜松ホトニクスは、広範なマシンビジョンまたは計測ポートフォリオを有しています。Tomocube・NIL Technology・LyncéeTec・Angstrom Visionは、ホログラフィー・メタ光学・関連センサーアーキテクチャにより特化しています。この構造は、産業用流通と専門的な再構成・ハードウェア専門知識を組み合わせられる企業に有利です。Teledyneは2025年2月に、Qioptiqブランドの下でExcelitasの航空宇宙・防衛電子機器事業の一部を7億1,000万 米ドルで買収完了しました。この取引により、精密光学および先進電子機器能力がポートフォリオに追加されました。
Carl ZeissはHannover Messe 2026においてZEISS INSPECT Optical 3D 2026および3Dデジタル計測のためのバーチャルクランピングを発表しました。同社のソフトウェア主導型計測に関する取り組みは、レンズレスセンサー入力を使用できるワークフローをサポートします。NIL Technologyは2025年1月にmetaCameraプロダクトラインを発売し、メタ光学に基づく超小型NIRカメラ構成を提供しました。Park SystemsはLyncéeTecを2025年1月に買収し、デジタルホログラフィック顕微鏡法を原子間力顕微鏡ポートフォリオと統合しました。これらの動きは、製品開発と買収を通じて専門的な計測能力を追加することへの注力を示しています。また、小規模サプライヤーが汎用カメラハードウェアのみで競争することをより困難にしています。
専門開発企業は、直接エンドユーザー販売のみに依存するのではなく、確立されたマシンビジョンインテグレーターとのOEM設計受注を追求しています。また、特許と技術的ノウハウを通じて再構成手法とマスク設計を保護しています。PropheseとIDSは2026年3月に、イベントベースセンシングを使用する産業用カメラの開発に向けた協力を拡大しました。食品・飲料検査・製薬目視検査・航空宇宙非破壊検査は、完全に資格認定されたシステムがまだ限られているため、未開拓の分野にとどまっています。これらのアプリケーションは、調達が拡大する前にISO・FDA・軍事要件に対するエビデンスを必要とします。主要企業の合算シェアは提供されていないため、根拠のないデータを作成することなく集中度評価を割り当てることはできません。
レンズレス産業用イメージング産業のリーダー企業
-
LyncéeTec SA
-
NIL Technology ApS
-
Yodo Labs
-
Angstrom Vision Inc.
-
Tomocube Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年7月:浜松ホトニクスは、半導体デバイス故障解析向けSolid Cold Emmi-Xカメラを1億3,000万円(875,000 米ドル)で発売し、PHEMOS-Xエミッション顕微鏡プラットフォームにおける先進ロジックおよびメモリデバイス検査をターゲットとしました。このシステムは固体熱電冷却を使用し、液体窒素を不要とすることで、ファブの稼働率を向上させ、危険物取り扱いを削減します。
- 2026年7月:Tomocubeは、次世代半導体パッケージングに使用されるガラス基板の高解像度3D欠陥分析向けHT-T1デスクトップホロトモグラフィーシステムを発売し、10⁻⁴の屈折率感度でのガラス貫通ビアクラック検出をターゲットとし、ガラス基板メーカーおよび先進パッケージングインテグレーターにまたがるエンゲージメントモデルを採用しました。
- 2026年6月:ソニーセミコンダクタソリューションズは、業界初のRB2×2 OCLピクセル構造を採用した1/2型6,400万画素CMOSセンサーLYTIA 610の発売予定を発表しました。空間解像度20%以上の向上と4K 120fps動画を実現するこの仕様は、次世代高スループットオンチップレンズレスイメージングモジュールのセンサー基板ベースラインを確立します。
- 2026年5月:Cognex Corporationは、Qualcomm Dragonwingプラットフォーム搭載の専用AIプロセッサを備えたIn-Sight 3900ビジョンシステムを発売しました。前世代比最大4倍の処理速度と最大25MPの解像度を実現し、外部PCインフラなしにレンズレスパイプライン対応のエッジAI推論を可能にします。


グローバルレンズレス産業用イメージング市場レポートの調査範囲
レンズレス産業用イメージング市場とは、従来の光学レンズを使用せずに視覚情報を取得・再構成するイメージングシステムの開発・製造・展開に特化した産業を指します。
レンズレス産業用イメージング市場レポートは、イメージング技術(コンピュテーショナルレンズレスイメージング、オンチップレンズレスイメージング、メタサーフェス/メタレンス対応レンズレスイメージング、ホログラフィックレンズレスイメージング、コード化アパーチャー/マスクベースレンズレスイメージング、その他のイメージング技術)、アプリケーション(マシンビジョンおよび品質検査、半導体・電子機器検査、産業用顕微鏡・計測、非破壊検査、ロボティクスおよび自動化システム、プロセスモニタリングおよび制御、その他のアプリケーション)、エンドユーザー(半導体・電子機器、自動車・モビリティ、製薬・ライフサイエンス、食品・飲料、製造・機械、航空宇宙・防衛、化学品・材料、その他のエンドユーザー産業)、フォームファクター(サブミリメートル組み込みモジュール、コンパクト固定視野カメラ、卓上型計測機器、インラインマシンマウントシステム、OEMセンサーヘッド)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| コンピュテーショナルレンズレスイメージング |
| オンチップレンズレスイメージング |
| メタサーフェス/メタレンス対応レンズレスイメージング |
| ホログラフィックレンズレスイメージング |
| コード化アパーチャー/マスクベースレンズレスイメージング |
| その他のイメージング技術 |
| マシンビジョンおよび品質検査 |
| 半導体・電子機器検査 |
| 産業用顕微鏡・計測 |
| 非破壊検査 |
| ロボティクスおよび自動化システム |
| プロセスモニタリングおよび制御 |
| その他のアプリケーション |
| 半導体・電子機器 |
| 自動車・モビリティ |
| 製薬・ライフサイエンス |
| 食品・飲料 |
| 製造・機械 |
| 航空宇宙・防衛 |
| 化学品・材料 |
| その他のエンドユーザー産業 |
| サブミリメートル組み込みモジュール |
| コンパクト固定視野カメラ |
| 卓上型計測機器 |
| インラインマシンマウントシステム |
| OEMセンサーヘッド |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| ASEAN | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| 中東その他 | ||
| アフリカ | エジプト | |
| 南アフリカ | ||
| アフリカその他 | ||
| イメージング技術別 | コンピュテーショナルレンズレスイメージング | ||
| オンチップレンズレスイメージング | |||
| メタサーフェス/メタレンス対応レンズレスイメージング | |||
| ホログラフィックレンズレスイメージング | |||
| コード化アパーチャー/マスクベースレンズレスイメージング | |||
| その他のイメージング技術 | |||
| アプリケーション別 | マシンビジョンおよび品質検査 | ||
| 半導体・電子機器検査 | |||
| 産業用顕微鏡・計測 | |||
| 非破壊検査 | |||
| ロボティクスおよび自動化システム | |||
| プロセスモニタリングおよび制御 | |||
| その他のアプリケーション | |||
| エンドユーザー別 | 半導体・電子機器 | ||
| 自動車・モビリティ | |||
| 製薬・ライフサイエンス | |||
| 食品・飲料 | |||
| 製造・機械 | |||
| 航空宇宙・防衛 | |||
| 化学品・材料 | |||
| その他のエンドユーザー産業 | |||
| フォームファクター別 | サブミリメートル組み込みモジュール | ||
| コンパクト固定視野カメラ | |||
| 卓上型計測機器 | |||
| インラインマシンマウントシステム | |||
| OEMセンサーヘッド | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| 南米その他 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| 欧州その他 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| ASEAN | |||
| アジア太平洋その他 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| 中東その他 | |||
| アフリカ | エジプト | ||
| 南アフリカ | |||
| アフリカその他 | |||


レポートで回答される主要な質問
レンズレス産業用イメージング市場の規模はどのくらいですか?
レンズレス産業用イメージング市場規模は2026年に182.11 ミリオン 米ドルであり、CAGR 14.87%で2031年までに364.25 ミリオン 米ドルに達する見込みです。
現在の需要をリードするイメージング技術はどれですか?
コンピュテーショナルレンズレスイメージングは、検査・計測における最も長い商業的実績を持つため、2025年の売上の31.34%をリードしました。
2031年にかけて最も速く拡大するアプリケーションはどれですか?
ロボティクスおよび自動化システムは、メーカーがエンドエフェクター向けのコンパクトなビジョンシステムを必要とするため、CAGR 15.54%で拡大する見込みです。
半導体・電子機器がレンズレスイメージングにとって重要な理由は何ですか?
半導体・電子機器は2025年の売上の24.56%を占め、先進パッケージングが非接触検査を必要とするため、2031年にかけてCAGR 15.89%で拡大する見込みです。
需要をリードすると予想される地域はどこですか?
アジア太平洋は2025年の売上の36.42%を占め、半導体・電子機器基盤に支えられ、2031年にかけてCAGR 15.32%で拡大する見込みです。
生産ラインへの広範な展開を制限するものは何ですか?
再構成レイテンシー・エッジコンピューティング要件・従来の検査規格に対する検証の限界が、高速および規制対象業務での普及を遅らせる可能性があります。


 お客様のデータは安全であり、販売や共有は一切行われません。
