
産業用イメージングAPIプラットフォーム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
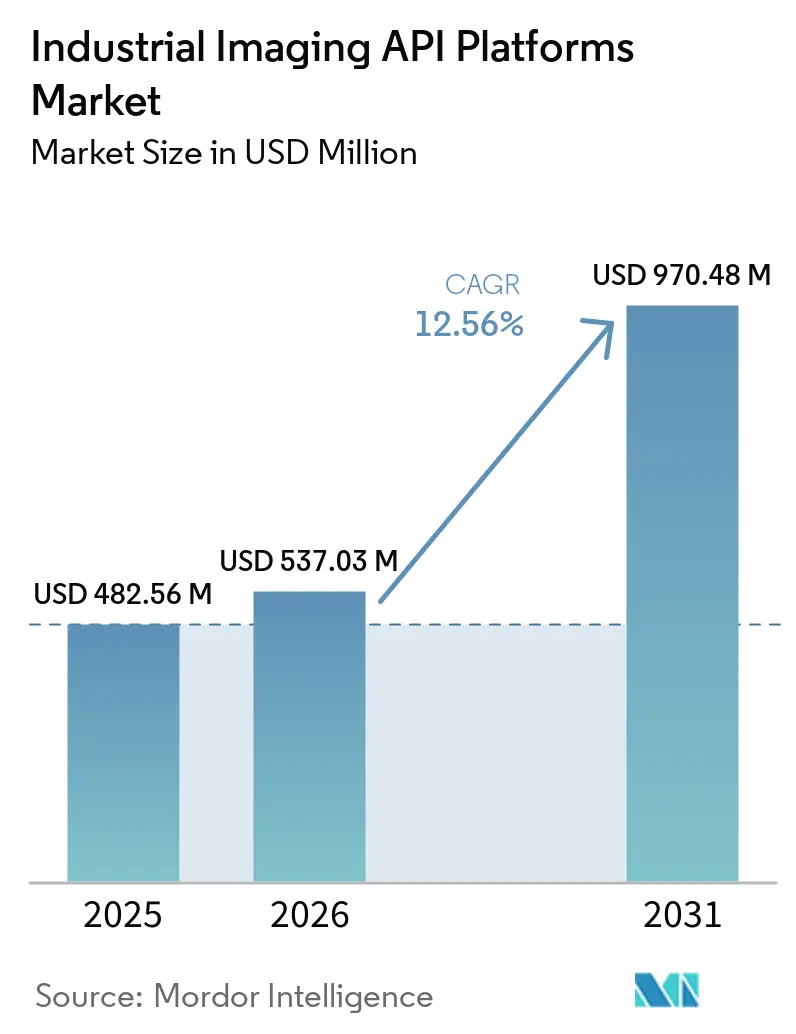
| 市場規模 (2026) | 537.03 百万米ドル |
| 市場規模 (2031) | 970.48 百万米ドル |
| 成長率 (2026 - 2031) | 12.56 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業用イメージングAPIプラットフォーム市場分析
産業用イメージングAPIプラットフォームの市場規模は、2025年の482.18 ミリオン 米ドル、2026年の537.03 ミリオン 米ドルから、2031年までに970.48 ミリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 12.56%を記録すると予測されます。工場自動化への投資が、生産ラインにおけるカメラ制御、画像取得、コンピュータービジョンソフトウェアへの需要を高めています。産業用イメージングAPIプラットフォーム市場は、顧客がAIモデル管理、複数拠点への展開、検査精度をより重視するようになるにつれ、ピクセルスループットを超えた領域へと移行しています。サンプルベースの検査から100%インライン検査への移行により、各ラインで必要なソフトウェアインスタンス数が増加しています。これにより、孤立した検査ごとの展開よりも、プラットフォームサブスクリプションと集中管理モデルが優位となっています。レガシー統合とエンジニアリング人材不足は、特に既存の製造拠点において、展開速度に対する実質的な制約として残っています。
主要レポートのポイント
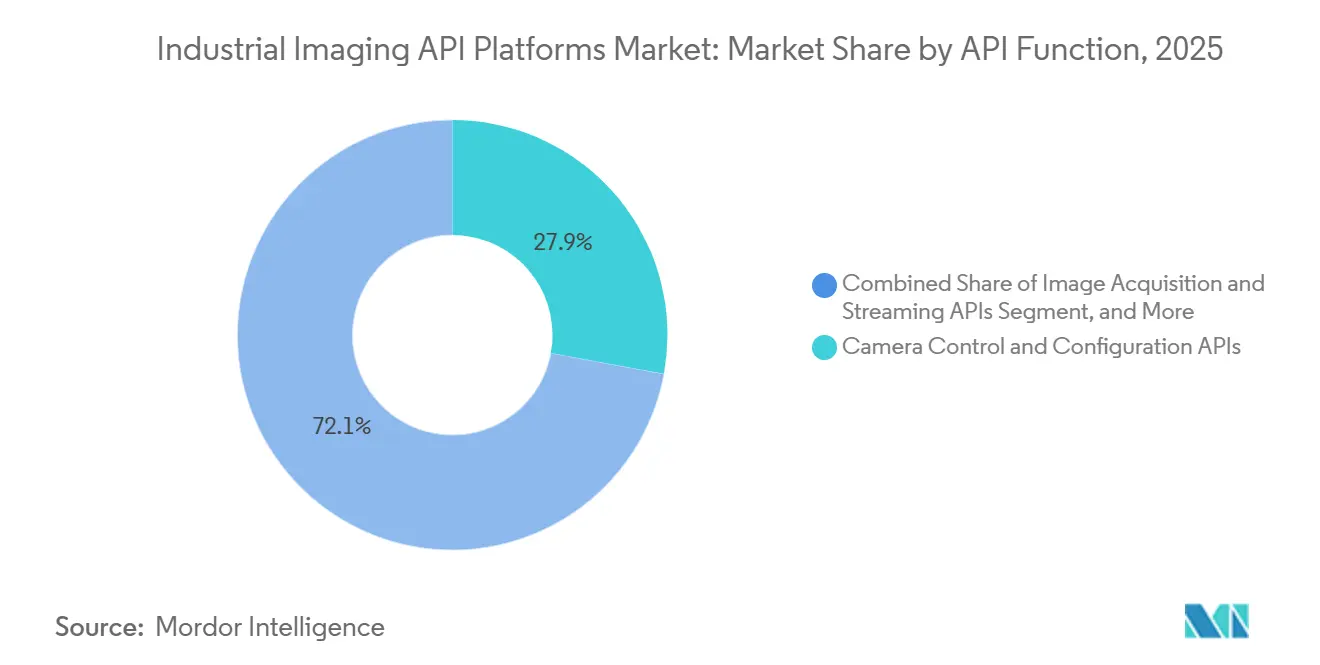
- API機能別では、コンピュータービジョン・AIアナリティクスAPIが2025年の収益の27.89%を占め、画像管理・データAPIは2031年にかけてCAGR 13.78%で拡大する見込みです。
- 展開モデル別では、エッジ・オンプレミスが2025年の産業用イメージングAPIプラットフォーム市場シェアの62.34%を占め、クラウドベースの展開は2031年にかけてCAGR 13.21%で拡大する見込みです。
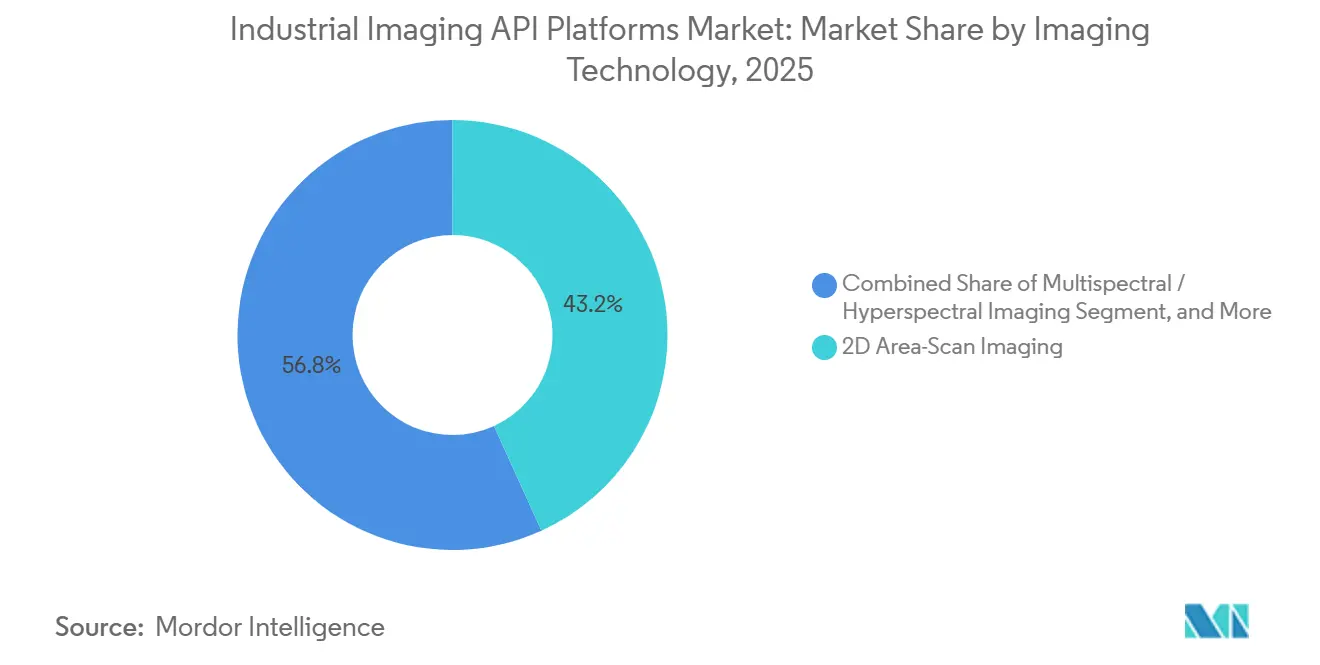
- イメージング技術別では、2Dエリアスキャンイメージングが2025年の収益の43.21%を占め、マルチスペクトル・ハイパースペクトルイメージングは2031年にかけてCAGR 13.97%で拡大する見込みです。
- アプリケーション別では、品質検査・欠陥検出が2025年の収益の31.44%を占め、予知保全・プロセスモニタリングは2031年にかけてCAGR 13.87%で拡大する見込みです。
- エンドユーザー別では、自動車・輸送が2025年の収益の25.89%を占め、電子機器・半導体は2031年にかけてCAGR 13.78%で拡大する見込みです。
- 地域別では、アジア太平洋が2025年の世界収益の35.89%を占め、2031年にかけてCAGR 13.55%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の産業用イメージングAPIプラットフォーム市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 工場自動化と品質検査の採用 | +3.5% | アジア太平洋と北米に最も高い密度を持つグローバル | 長期(4年以上) |
| AI対応欠陥検出と適応型検査 | +2.8% | 電子機器・半導体製造拠点に強みを持つグローバル | 中期(2〜4年) |
| 低遅延産業判断のためのエッジ処理 | +2.2% | 北米・欧州、およびアジア太平洋の電子機器ファブ | 中期(2〜4年) |
| ロボティクスとビジョンガイド自動化の統合 | +1.8% | アジア太平洋を中核とし、欧州・南北アメリカへ拡大 | 長期(4年以上) |
| GenICamとGenTLの相互運用性需要 | +1.0% | 北米と欧州連合に集中するグローバル | 中期(2〜4年) |
| アプリケーションの手戻りを削減するカメラ非依存API | +0.8% | 北米・欧州(欧州連合OEMメーカーを含む) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
工場自動化と品質検査の採用がベースライン需要を牽引
産業用イメージングAPIプラットフォーム市場は、工場自動化支出と自動化品質検査の広範な活用から直接的な恩恵を受けています。国際ロボット連盟は、2024年に54.2万台の産業用ロボットが設置され、稼働中のロボットフリートが世界全体で466万台に達したと報告しています。[1] 検査やピック・アンド・プレース作業に使用されるロボットは、割り当てられたタスクを実行するためにカメラ制御、画像取得、コンピュータービジョン機能を必要とします。設置済みフリートは、年間ロボット受注が安定している場合でも、交換・拡張需要を生み出します。100%インラインカバレッジへの移行により、ライン上の検査ポイント数が増加し、集中型ソフトウェア管理の重要性が高まっています。ISO 9001、IATF 16949、および医薬品の適正製造基準要件により、検査システムは任意の生産性投資として扱いにくくなっています。
AI対応欠陥検出と適応型検査が検査経済を再構築
産業用イメージングAPIプラットフォーム市場は、生産ラインのイメージングワークフロー内での欠陥識別を改善するAI機能によって形成されています。ある調査では、機械学習ビジョン研究が欠陥検出精度95%以上を報告することが多く、制御された環境では98%〜100%が報告されていることが明らかになりました。[2] MVTecは2026年5月にHALCON 26.05をリリースし、最大5倍高速な推論を提供するディープラーニング物体検出アーキテクチャを搭載しました。Cognexは、In-Sight 6900コントローラーが10〜20枚のトレーニング画像を使用した少数サンプル分類をサポートし、一部のアプリケーションで必要なトレーニングデータ量を削減すると述べました。トレーニングデータ要件の低下により、大規模なラベル付き画像ライブラリを持たない中小規模メーカーの展開作業を短縮できます。CVPR 2026で導入されたIMDD-1Mデータセットは、60以上の材料カテゴリと400以上の欠陥タイプにわたる100万件の整合された画像テキストペアを含み、事前学習済み産業用ビジョンモデルの広範な利用を支援します。
エッジ処理APIが低遅延産業判断を実現
エッジ処理は、クラウドへの往復通信が検査タイミングを乱す可能性がある場合に、機械レベルの判断をサポートします。オンプレミスシステムは画像をプラントネットワーク内に保持し、帯域幅が制限された環境やエアギャップ環境でも継続的に動作できます。Cognexは2026年4月に、組み込みAI実行のためにNVIDIA Jetsonで最大157 TOPSの処理能力を持つIn-Sight 6900ビジョンコントローラーを発売しました。IntelのEdge Insights Systemは、GigE、RTSP、USBカメラインターフェースにわたる産業用ビデオパイプラインをサポートし、推論加速にOpenVINOを使用しています。[3] エッジ・オンプレミス展開は2025年の収益の62.34%を占め、高速生産拠点における予測可能なパフォーマンスの重要性を反映しています。検査ワークロードをローカルに保つことで、生産画像が施設ネットワーク外に送信される際に生じるリスクを軽減することもできます。
ビジョンガイドロボティクスの統合がAPI展開フットプリントを拡大
ロボティクスとイメージングプラットフォームは、孤立した独自スタックではなく、標準インターフェースを通じてますます接続されています。国際ロボット連盟は、AI対応コンピュータービジョンにより、ロボットがリアルタイムで物体を認識し、バーコードを読み取り、アイテムを仕分け、生産ラインを監視できると述べています。同連盟はまた、欠陥検出、予知保全、品質検査、プロセス最適化における教師あり学習の活用も特定しました。Baslerは2026年4月に、デュアル100 Gbps帯域幅とフレームグラバー側前処理を備えたCoaXPress-over-Fiber TDIビジョンシステムを発表しました。BaslerとAdvantech はまた、ヒューマノイドロボット、自律移動ロボット、インテリジェントロジスティクスアプリケーション向けのGMSLベースのビジョン・ロボティクスコンピューティングプラットフォームを発表しました。これらの開発により、イメージングソフトウェアの要件が固定検査ステーションからモバイルおよびコラボレーティブ自動化システムへと拡大しています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レガシー自動化スタック全体にわたる統合の複雑さ | -2.4% | 北米・欧州、特に成熟したブラウンフィールド製造拠点 | 長期(4年以上) |
| イメージングおよび産業用AIエンジニアリングスキルの不足 | -1.8% | 北米・欧州で最も深刻なグローバル | 中期(2〜4年) |
| 異種エッジシステムにおける決定論的遅延のトレードオフ | -1.1% | アジア太平洋の電子機器ファブと北米 | 中期(2〜4年) |
| 接続されたイメージングエンドポイントからのサイバーセキュリティリスク | -0.8% | 欧州連合で最も高い規制リスクを持つグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
レガシー自動化スタックとの統合の複雑さが展開速度を制約
レガシーPLC、SCADA、機械コントローラーシステムは、より広範なプラットフォーム展開に対する主要な障壁であり続けています。北米と欧州の成熟した工場では、高帯域幅の画像メタデータや非同期画像イベントを想定して設計されていないModbus、PROFIBUS、DeviceNetアーキテクチャが使用されていることが多いです。そのため、最新のイメージングインターフェースにはカスタムミドルウェア、プロトコル変換、長期にわたる検証作業が必要になる場合があります。これらの要件により、プロジェクトが12〜18ヶ月延長され、ソフトウェアプラットフォームコストに近い予算を消費する可能性があります。カメラデバイスがGenICam標準に準拠している場合でも、マルチベンダーの生産ラインでは追加の問題が発生する可能性があります。食品・飲料、医薬品、および旧式の自動車施設では、生産中断が高い運用コストをもたらすため、メンテナンスウィンドウ中に設置作業をスケジュールすることが多いです。
エンジニアリングスルの不足がすべての業種での展開規模を制限
産業用イメージングAPIプラットフォーム市場は、イメージング、AI、組み込みソフトウェア、オペレーショナルテクノロジーの複合的な経験を持つ人材不足にも直面しています。Ciscoの2026年産業用AIレポートは、世界の産業組織の42%にとって熟練労働者不足が主要な運用課題であると特定しました。同レポートでは、34%の組織にとって第3位の障壁としてもランク付けされています。CECIMOは、先進的な自動化の採用が専門スキルへの需要を高めたことで、機械・産業エンジニアリングの不足が2023年から2025年にかけて20%増加したと報告しました。展開を成功させるには、GenICam、GenTL、組み込みプログラミング、モデルライフサイクル管理、プラントレベルの統合に関する知識が必要です。事前学習済みモデルライブラリとローコード設定により負担を軽減できますが、中小規模メーカーの採用を制限する可能性は依然として高いです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
API機能別:データ管理支出が加速する中、AIアナリティクスがリード
コンピュータービジョン・AIアナリティクスAPIは、2025年の産業用イメージングAPIプラットフォーム市場シェアの27.89%を占めました。このリードは、トランスポート機能から画像を解釈して生産判断を行うソフトウェアへのシフトを反映しています。画像取得とカメラ制御機能は、すべての検査展開に引き続き必要です。その価値は、欠陥検出、測定、分類のためのAI機能とますます結びついています。
画像管理・データAPIは、2031年にかけてCAGR 13.78%で拡大する見込みです。複数の拠点を運営するメーカーは、画像、モデルバージョン、検査記録の一貫した管理を必要としています。EMVAは2026年7月にGenICamパッケージバージョン2026.07をリリースし、GenApi 3.5.1、GenTL 1.6、SFNC 2.8、GenDC 1.2を含みます。Cognexは、OneVisionによる集中型エッジモデル管理を通じてスケーリングコストを最大50%削減したと報告しました。カメラ非依存設計により、手戻りを削減し、サードパーティアナリティクスオーバーレイをサポートできます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


展開モデル別:エッジが優位を保ちながらクラウドが構造的モメンタムを獲得
エッジ・オンプレミス展開は、2025年の産業用イメージングAPIプラットフォーム市場シェアの62.34%を占めました。高速ラインは迅速な応答を必要とし、遅延した排除信号は下流の出力に影響を与える可能性があります。ローカルアーキテクチャはデータ主権と運用ネットワークのセグメンテーションにも対応しています。IEC 62443とEUサイバーレジリエンス法は、産業制御環境のセキュリティへの注目を強化しています。
クラウドベース展開は、2031年にかけてCAGR 13.21%で拡大する見込みです。集中型トレーニング、クロスサイト展開、データガバナンス、バージョン管理に最も関連性が高いです。CognexOneVisionアーキテクチャは、In-Sightデバイス上でのローカル実行と集中型開発を組み合わせています。ハイブリッド環境は、多数の生産ラインにわたってローカルの応答時間と共通のモデル管理を提供します。
イメージング技術別:エリアスキャンカメラがリードしながらスペクトルイメージングが同業他社を上回る
2Dエリアスキャンイメージングは、2025年の産業用イメージングAPIプラットフォーム市場シェアの43.21%を占めました。成熟したセンサー供給、GenICam互換ドライバー、CMOSカメラのコスト効率から恩恵を受けています。エリアスキャンシステムは、自動車、電子機器、消費財生産における一般的な検査に使用されます。ラインスキャンと3Dイメージングは、連続ウェブ検査、測定、ロボットガイダンス、ビンピッキング作業をサポートします。
マルチスペクトル・ハイパースペクトルイメージングは、2031年にかけてCAGR 13.97%で拡大する見込みです。スペクトルデータは、RGBイメージングでは関連する差異を識別できない可能性がある食品汚染検出、錠剤コーティング検査、半導体ウェーハ検査をサポートします。2025年に発表された研究では、ケモメトリクス分析を用いたハイパースペクトルイメージングがインラインプロセス分析技術に移行しつつあることが明らかになりました。JAIの45メガピクセルSP-45000-CXP4は、8K解像度で毎秒65フレームを実現します。サーマル・赤外線APIは予知保全とプロセスモニタリングをサポートします。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
アプリケーション別:品質検査が需要を支え予知ユースケースが拡大
品質検査・欠陥検出は、2025年の産業用イメージングAPIプラットフォームの市場規模の31.44%を占めました。製品適合性がほとんどの製造セクターに影響するため、このカテゴリは最も広い需要基盤を持っています。品質、自動車、医薬品、食品の要件により、インライン検査は裁量的でなくなっています。これらの条件は、検査ソフトウェアへの持続的な支出を支えています。
予知保全・プロセスモニタリングは、2031年にかけてCAGR 13.87%で拡大する見込みです。合否検査のために設置されたセンサーは、設備健全性分析のためのデータも生成できます。ソフトウェアは、スループットを低下させることなく即時判断とバックグラウンドデータ収集を管理する必要があります。OMRONは2026年6月に、フル生産速度での校正済みインラインバーコード検証のためのVHV5-SRVシステムをリリースしました。測定、ゲージング、識別、ロボットガイダンスは、3Dイメージング、トレーサビリティ、ロボティクス採用と引き続き連携しています。
エンドユーザー別:自動車・輸送がリードしながら半導体需要が優先順位を再編
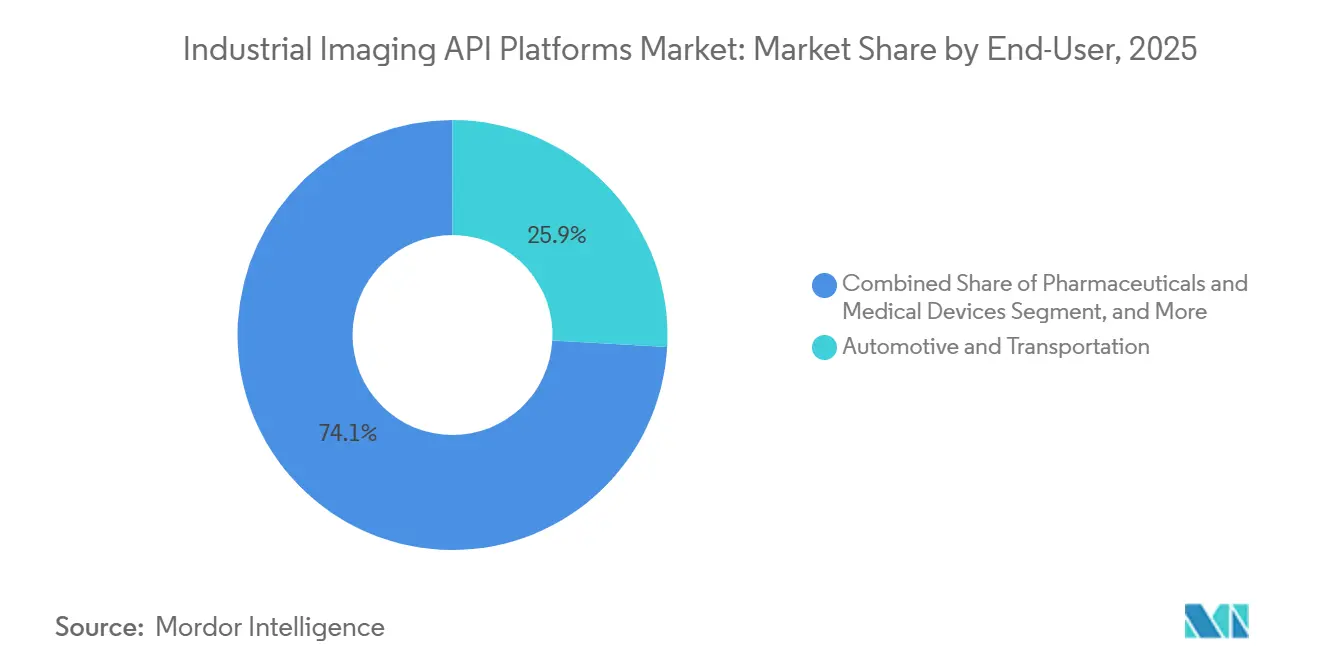
自動車・輸送は、2025年の産業用イメージングAPIプラトフォーム市場シェアの25.89%を占めました。高密度な自動化、義務付けられた品質システム、マルチカメラアーキテクチャにより、個々の拠点で相当なソフトウェア要件が生じています。メーカーは組み立て検査、寸法確認、ダイレクトパートマーク読み取り、トレーサビリティにイメージングを使用しています。このセクターは安定した需要基盤であり続けていますが、AIインテンシティの高いユーザーが投資を獲得しています。
電子機器・半導体は、2031年にかけてCAGR 13.78%で拡大する見込みです。先進パッケージング、高帯域幅メモリ、AIチップ製造には、サブミクロンレベルでの光学、スペクトル、X線検査が必要です。Teledyneは2026年8月にVarex Imagingを11億 米ドルで買収する最終合意を発表しました。医薬品、食品・飲料、ロジスティクスのユーザーは、監査可能な記録、汚染検出、寸法測定、異常検出、識別のためにこれらのシステムを適用しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
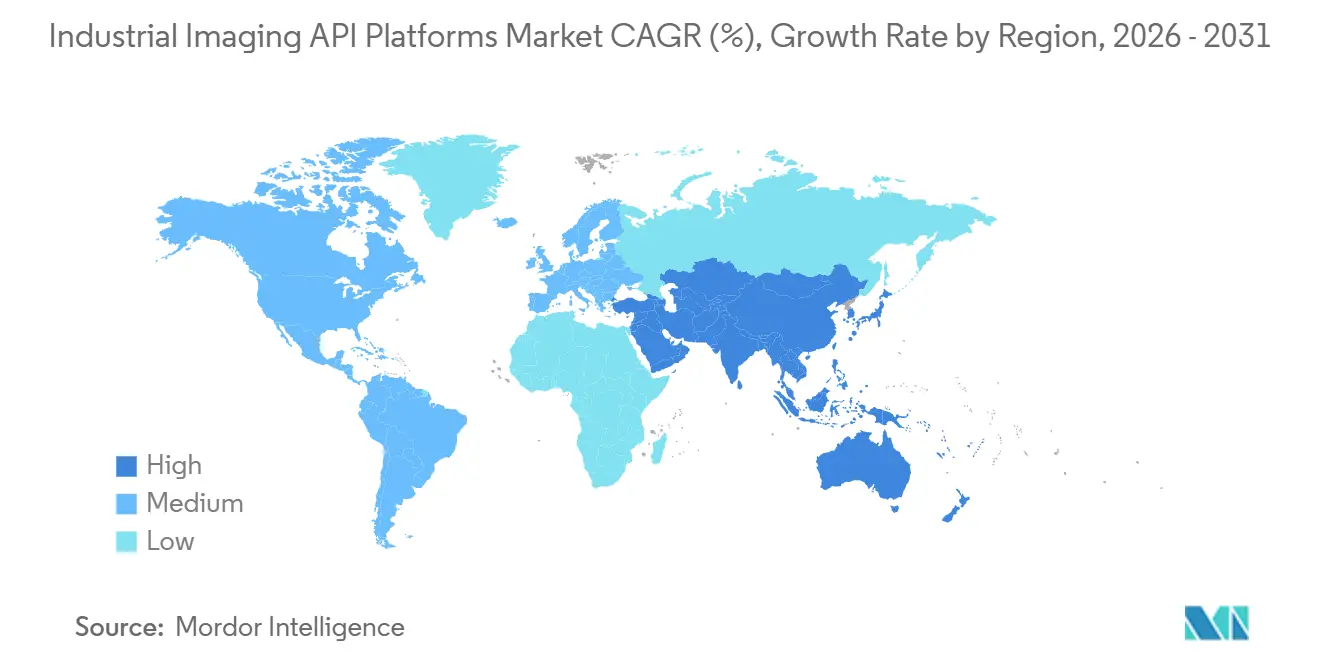
アジア太平洋は2025年の産業用イメージングAPIプラットフォーム市場シェアの35.89%を占め、2031年にかけてCAGR 13.55%で拡大する見込みです。中国は半導体容量の追加、先進パッケージング、DRAM製造、消費者向け電子機器生産を通じて需要を支えています。日本の精密製造とロボティクス基盤は、自動車組み立て、半導体検査、高速電子機器をサポートしています。三菱電機とソニーセミコンダクタソリューションズは2026年7月に、Advanced Vision Solutions株式会社の合弁会社が2026年10月に事業を開始する予定であると発表しました。
北米は2025年に2番目に大きな地域的地位を占めました。自動車、航空宇宙、半導体、医薬品、食品加工施設は、ソフトウェア展開を支える検査要件に直面しています。この地域にはまた、協働ロボットと自律移動ロボットの大規模な設置基盤があります。欧州はドイツ、フランス、イタリア、英国の自動車・工作機械製造において引き続き重要です。VDMAは、欧州のマシンビジョンが3年間の収益縮小の後、2026年に3%成長を見込んでいると述べました。
欧州のコンポーネントメーカーは、システム需要が軟調なままであっても2025年に4%の収益拡大を報告しました。EUサイバーレジリエンス法は、接続された産業機器の調達要件に影響を与えています。TÜV Rheinlandは2026年5月に産業用ビジョンコントローラーに対して初のIEC 62443-4-2:2026認証を発行しました。南米はブラジルの自動車・農業機械セクターとアルゼンチンの農産食品加工が牽引する新興需要基盤です。中東・アフリカは、レガシー統合障壁なしにクラウドハイブリッドアーキテクチャを使用できるグリーンフィールド需要を持っています。

競合環境
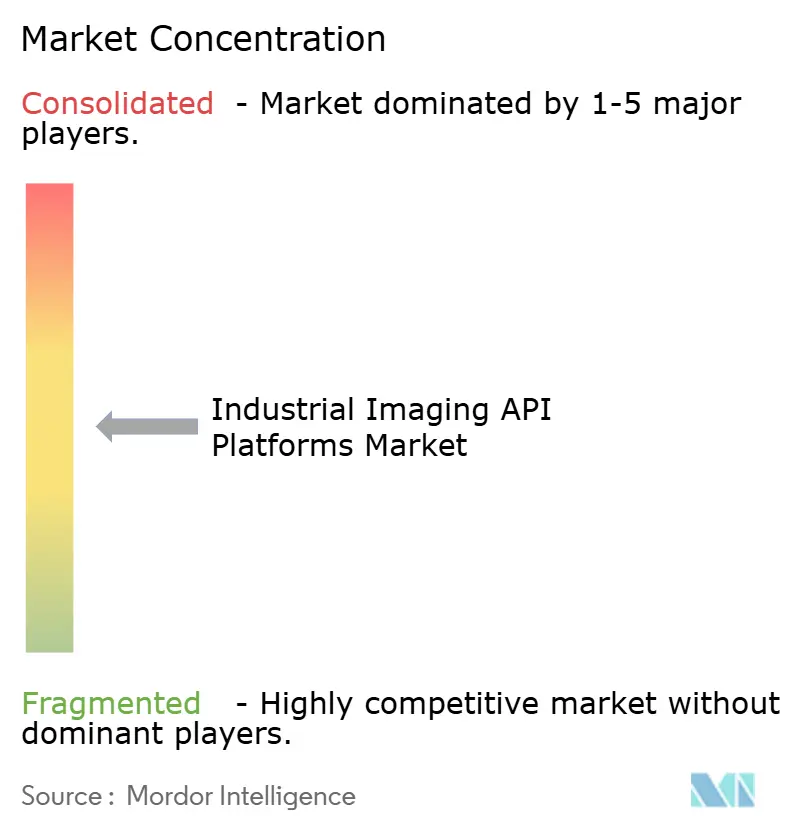
産業用イメージングAPIプラットフォーム市場は中程度に分散しています。Cognex、KEYENCE、SICK、Basler、MVTecは、専門ソフトウェアベンダー、地域インテグレーター、バンドルSDKを持つカメラメーカー、エッジAIプラットフォームプロバイダーとともに主要グループを形成しています。競争はモデル管理、マルチサイト展開、GenICam互換性をますます中心に展開しています。ハードウェアパフォーマンスは高速イメージングと特殊モダリティにとって引き続き重要です。顧客はまた、設置後にシステムをどれだけ容易に管理・更新できるかも評価しています。
Cognexは2026年5月にOneVisionの一般提供を発表し、2025年6月のベータ版ローンチ以来100社以上のグローバル顧客展開を報告しました。同社は集中型エッジモデル管理によるスケーリングコストの削減を報告しました。MVTecは2026年5月にHALCON 26.05をリリースし、より高速なディープラーニング物体検出を実現しました。また2026年3月にMERLIC 26.03をリリースし、パッケージベースのライセンス、無制限のカメラサポート、TwinCAT ADSプラグイン、ディープラーニングコード読み取りを搭載しました。これらの動きは、ソフトウェア機能とライセンスを活用して顧客維持を深化させています。
中小規模メーカーの多くはビジョンエンジニアリングリソースを持たないため、ローコード設定、事前構築済みモデル、シンプルな展開ワークフローを必要としています。2D、3D、サーマル、スペクトル検査を1つの環境で調整するプラットフォームは、個別のミドルウェア要件を削減できる可能性があります。サイバーセキュリティ対応設計は、欧州と北米の規制対象工場でますます重要になっています。NVIDIAのMetropolisエコシステムは、カメラ隣接のGPUコンピューティングをサポートし、ソフトウェア重視の参入者にグリーンフィールドプロジェクトへのルートを提供しています。
産業用イメージングAPIプラットフォーム業界リーダー
-
Cognex Corporation
-
Teledyne Technologies Incorporated
-
Basler AG
-
OMRON Corporation
-
Keyence Corporation
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年8月:Teledyne Technologies Incorporatedは、Varex Imaging Corporationを1株18.90米ドル(52.3%プレミアム)で11億 米ドルの全額現金取引で買収する最終合意を発表しました。この合意により、X線管、光子計数デジタル検出器、イメージングソフトウェアがTeledyneの産業・医療イメージングポートフォリオに追加されました。この取引は規制当局の承認と株主投票を経て、2027年初頭に完了する見込みです。
- 2026年8月:SICK AGは2026年8月3日、NovaマシンビジョンプラットフォームでAI for 3Dを発売し、ディープラーニングニューラルネットワークと高精度3D高さデータを統合しました。このプラットフォームは、電子機器、バッテリー、自動車、ロジスティクスアプリケーションの異常検出、表面検査、完全性検証をサポートしました。これは同社が3Dマシンビジョン製品ラインに直接組み込んだ初のAI機能でした。
- 2026年7月:三菱電機株式会社とソニーセミコンダクタソリューションズ株式会社は、2026年10月に事業を開始予定のAdvanced Vision Solutions株式会社の合弁会社設立を発表し、画像センサー上で直接推論を実行するAIベースのビジョンセンサーソリューションを開発し、省力化と無人化のための広範な製造自動化を目指すと述べました。
- 2026年7月:Baumer Holding AGは2026年7月1日にRFマウントサポートを備えたLXシリーズ産業用カメラを発売し、汎用レンズ制御のためのGenICam標準拡張であるOpen Optics Camera Interfaceを通じてCanon RFマウント光学系を産業用途に拡張しました。このカメラはEFマウントの前モデルより20%短いフォームファクターで、毎秒18フレームで最大65メガピクセルの解像度を実現しました。


世界の産業用イメージングAPIプラットフォーム市場レポートの調査範囲
産業用イメージングAPIプラットフォーム市場は、産業用アプリケーションがカメラ、センサー、マシンビジョンデバイスから画像やビデオを取得、処理、分析、管理、交換できるようにするソフトウェアプラットフォーム、アプリケーションプログラミングインターフェース(API)、ソフトウェア開発キット(SDK)、および関連サービスの開発、ライセンス、サブスクリプション、実装で構成されています。
産業用イメージングAPIプラットフォームレポートは、API機能(カメラ制御・設定API、画像取得・ストリーミングAPI、画像処理・強調API、コンピュータービジョン・AIアナリティクスAPI、画像管理・データAPI、その他のAPI機能)、展開モデル(エッジ/オンプレミス、クラウドベース、ハイブリッド)、イメージング技術(2Dエリアスキャンイメージング、2Dラインスキャンイメージング、3Dイメージング、サーマル・赤外線イメージング、マルチスペトル・ハイパースペクトルイメージング、その他のイメージング技術)、アプリケーション(品質検査・欠陥検出、識別・バーコード読み取りおよびOCR、測定・ゲージング、位置決め・ロボットガイダンス、予知保全・プロセスモニタリング、その他のアプリケーション)、エンドユーザー(自動車・輸送、電子機器・半導体、医薬品・医療機器、食品・飲料、ロジスティクス・倉庫管理、その他のエンドユーザー)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
| カメラ制御・設定API |
| 画像取得・ストリーミングAPI |
| 画像処理・強調API |
| コンピュータービジョン・AIアナリティクスAPI |
| 画像管理・データAPI |
| その他のAPI機能 |
| エッジ・オンプレミス |
| クラウドベース |
| ハイブリッド |
| 2Dエリアスキャンイメージング |
| 2Dラインスキャンイメージング |
| 3Dイメージング |
| サーマル・赤外線イメージング |
| マルチスペクトル・ハイパースペクトルイメージング |
| その他のイメージング技術 |
| 品質検査・欠陥検出 |
| 識別・バーコード読み取りおよびOCR |
| 測定・ゲージング |
| 位置決め・ロボットガイダンス |
| 予知保全・プロセスモニタリング |
| その他のアプリケーション |
| 自動車・輸送 |
| 電子機器・半導体 |
| 医薬品・医療機器 |
| 食品・飲料 |
| ロジスティクス・倉庫管理 |
| その他のエンドユーザー |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| ASEAN | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| その他のアフリカ | ||
| API機能別 | カメラ制御・設定API | ||
| 画像取得・ストリーミングAPI | |||
| 画像処理・強調API | |||
| コンピュータービジョン・AIアナリティクスAPI | |||
| 画像管理・データAPI | |||
| その他のAPI機能 | |||
| 展開モデル別 | エッジ・オンプレミス | ||
| クラウドベース | |||
| ハイブリッド | |||
| イメージング技術別 | 2Dエリアスキャンイメージング | ||
| 2Dラインスキャンイメージング | |||
| 3Dイメージング | |||
| サーマル・赤外線イメージング | |||
| マルチスペクトル・ハイパースペクトルイメージング | |||
| その他のイメージング技術 | |||
| アプリケーション別 | 品質検査・欠陥検出 | ||
| 識別・バーコード読み取りおよびOCR | |||
| 測定・ゲージング | |||
| 位置決め・ロボットガイダンス | |||
| 予知保全・プロセスモニタリング | |||
| その他のアプリケーション | |||
| エンドユーザー別 | 自動車・輸送 | ||
| 電子機器・半導体 | |||
| 医薬品・医療機器 | |||
| 食品・飲料 | |||
| ロジスティクス・倉庫管理 | |||
| その他のエンドユーザー | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| ASEAN | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| その他のアフリカ | |||


レポートで回答される主要な質問
産業用イメージングAPIプラットフォームの市場規模はどのくらいですか?
産業用イメージングAPIプラットフォームの市場規模は2026年に537.03 ミリオン 米ドルであり、CAGR 12.56%で2031年までに970.48 ミリオン 米ドルに達する見込みです。これは検査、自動化、AIソフトウェアのより広範な活用を反映しています。
産業用イメージングAPIプラットフォームの採用を促進しているものは何ですか?
工場自動化、100%インライン検査、AIベースの欠陥検出、ビジョンガイドロボティクスが採用を支えています。品質とトレーサビリティの要件も、多くの検査展開を裁量的でなくしています。
産業用イメージングAPIプラットフォームでリードしている展開モデルはどれですか?
エッジ・オンプレミス展開は、高速製造が信頼性の高いローカル処理を必要とするため、2025年の収益の62.34%でリードしました。クラウド機能はモデル開発とクロスサイト管理により関連性が高いです。
最も急速に拡大しているイメージング技術はどれですか?
マルチスペクトル・ハイパースペクトルイメージングは、2031年にかけてCAGR 13.97%で拡大する見込みです。この技術は、従来のRGBイメージングを超えた情報を必要とする食品、医薬品、半導体の検査をサポートします。
最大の収益シェアを持つエンドユーザーアプリケーションはどれですか?
品質検査・欠陥検出は2025年の収益の31.44%を占めました。生産管理、コンプライアンス、トレーサビリティの要件が製造環境全体での活用を支えています。
産業用イメージングソフトウェアプラットフォームの需要をリードしている地域はどこですか?
アジア太平洋は2025年の世界収益の35.89%を占め、2031年にかけてCAGR 13.55%で拡大する見込みです。半導体、電子機器、ロボティクス、精密製造がその地域的地位を支えています。


 お客様のデータは安全であり、販売や共有は一切行われません。
