
Marktgröße und Marktanteil für linsenlose industrielle Bildgebung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 182.11 Millionen US-Dollar |
| Marktgröße (2031) | 364.25 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 14.87 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für linsenlose industrielle Bildgebung von Mordor Intelligence
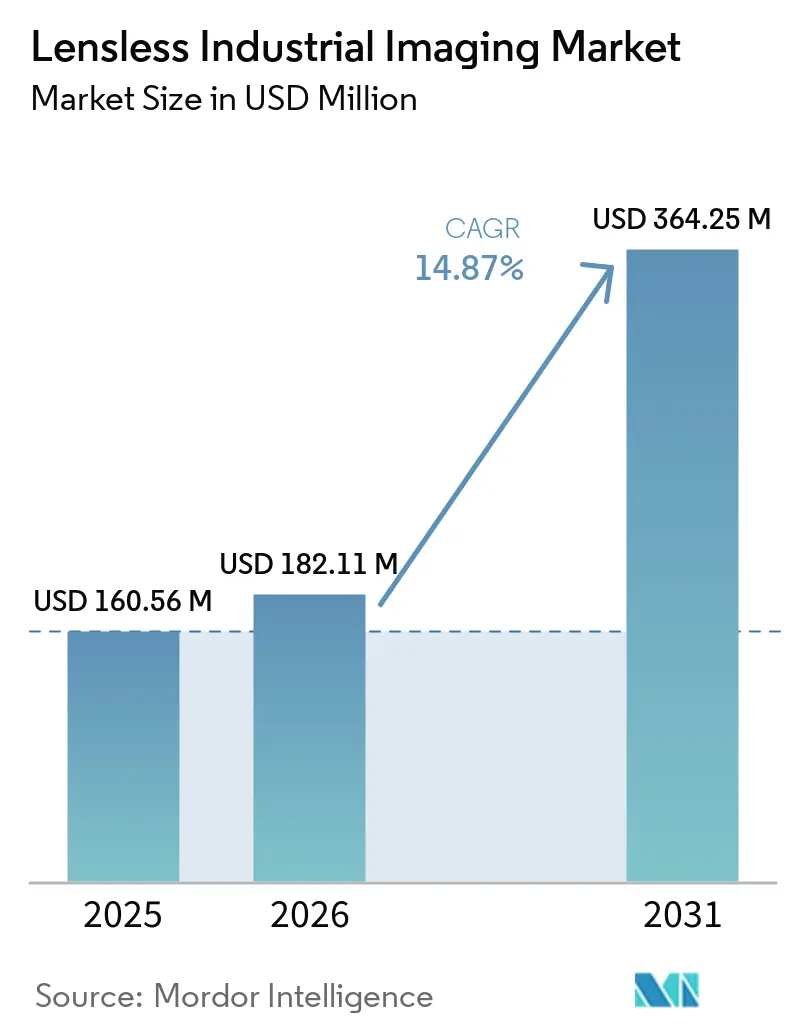
Die Marktgröße für linsenlose industrielle Bildgebung wird voraussichtlich von 160,56 Millionen USD im Jahr 2025 und 182,11 Millionen USD im Jahr 2026 auf 364,25 Millionen USD bis 2031 anwachsen, was einer CAGR von 14,87 % zwischen 2026 und 2031 entspricht. Software, die aus codierten Lichtmustern nutzbare Bilder rekonstruiert, wird für Fabrikumgebungen zunehmend praxistauglicher. Fortschrittliche Halbleitergehäuse benötigen Prüfmethoden, die in beengten Räumen arbeiten und Phaseninformationen erfassen können. Robotikentwickler benötigen zudem dünne Sensoren, die in Greifer, Gelenke und andere enge Räume passen. Diese Bedingungen führen dazu, dass der Markt für linsenlose industrielle Bildgebung über den Laboreinsatz hinausgeht und in Fertigungsqualifizierungsprogramme einzieht. Die Akzeptanz wird weiterhin von der Rechenkapazität, den Validierungsdaten und der Integration in etablierte maschinelle Sehsystem-Workflows abhängen.
Wichtigste Erkenntnisse des Berichts
- Nach Bildgebungstechnologie hielt Computational Lensless Imaging im Jahr 2025 einen Marktanteil von 31,34 % am Markt für linsenlose industrielle Bildgebung, während die durch Metaoberflächen und Metalinsen ermöglichte linsenlose Bildgebung bis 2031 voraussichtlich mit einer CAGR von 15,67 % wachsen wird.
- Nach Anwendung hielt maschinelles Sehen und Qualitätsprüfung im Jahr 2025 einen Marktanteil von 27,78 % am Markt für linsenlose industrielle Bildgebung, während Robotik und automatisierte Systeme bis 2031 voraussichtlich mit einer CAGR von 15,54 % wachsen werden.
- Nach Endnutzer hielt der Bereich Halbleiter und Elektronik im Jahr 2025 einen Marktanteil von 24,56 % am Markt für linsenlose industrielle Bildgebung und wird bis 2031 voraussichtlich mit einer CAGR von 15,89 % wachsen.
- Nach Formfaktor hielten inline-maschinengebundene Systeme im Jahr 2025 einen Umsatzanteil von 27,72 %, während eingebettete Sub-Millimeter-Module bis 2031 voraussichtlich mit einer CAGR von 15,41 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 36,42 % und wird bis 2031 voraussichtlich mit einer CAGR von 15,32 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| KI-gestützte Bildrekonstruktion und Defektklassifizierung | +3.0% | Global, konzentriert in Nordamerika und Ostasien | Kurzfristig (≤ 2 Jahre) |
| Komplexität der Prüfung von Halbleitern und fortschrittlichen Displays | +1.8% | Schwerpunkt Asien-Pazifik, mit Ausstrahlungseffekten auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach ultrakompakter Bildgebung an robotischen Endeffektoren | +1.4% | Global, mit Schwerpunkten in Deutschland, Japan, China und den Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Wachstum der inline-berührungslosen Metrologie | +0.8% | Nordamerika und Europa, mit Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Vertraulichkeitsvorteile codierter Sensorausgaben | +0.2% | Luft- und Raumfahrt- sowie Verteidigungskorridore in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Reduzierter Kalibrierungs- und Wartungsaufwand durch passive Optik | +0.1% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-gestützte Bildrekonstruktion und Defektklassifizierung
Der Markt für linsenlose industrielle Bildgebung ist auf Software angewiesen, die ein Beugungsmuster in ein nutzbares Bild und eine Defektkarte umwandelt. Physikalisch geführte neuronale Netze kombinieren ein physikalisches Vorwärtsmodell mit erlernten Rekonstruktionsschritten, um die Ergebnisse bei Modellunsicherheit zu verbessern. Reflektive Phasenbildgebung durch Silizium ohne Linsen löste 2,19-µm-Strukturen auf und unterstützt damit die Prüfung, bei der mechanisch gesteuertes Fokussieren ein Ausrichtungsrisiko darstellt.[1] Selbstüberwachte Methoden können ohne gepaarte Referenzbilder von Kameras mit Linsen trainiert werden, was die Abhängigkeit von Kalibrierungsaufbauten verringert, die Verzerrungen einführen können. Diese Methoden können die Rekonstruktion für eingebettete industrielle Steuerungen geeigneter machen. Cognex stellte im Mai 2026 ein eingebettetes KI-Bildverarbeitungssystem vor, das von Qualcomm Dragonwing angetrieben wird, was zeigt, dass industrielle Bildverarbeitungsplattformen mehr lokale Verarbeitungskapazität hinzufügen. Physikalisch geführte Rekonstruktion hilft Systemen auch dabei, bedeutungsvolle Prozessvariationen von optischen Artefakten zu trennen, ohne bewegliche optische Baugruppen hinzuzufügen. Dies kann ausrichtungsbedingte Unterbrechungen in Hochdurchsatz-Verpackungszellen reduzieren, in denen jede Prüfstufe in einen eng kontrollierten Prozessablauf passen muss.
Komplexität der Prüfung von Halbleitern und fortschrittlichen Displays
Der Markt für linsenlose industrielle Bildgebung profitiert von engeren Abmessungen in der Halbleiter- und Displayfertigung. Gate-all-around-Knoten unter 2 nm und Hybrid-Bonding-Pitches unter 10 µm erhöhen die Schwierigkeit, Auflösung, Arbeitsabstand und Durchsatz in einem einzigen Prüfschritt zu erreichen. Reflektive linsenlose Phasenbildgebung kann aus einer einzigen Beugungsaufnahme Ausrichtungskarten im Mikrometermaßstab für das Die-to-Wafer-Stapeln erstellen. Dadurch entfällt ein mechanischer Fokussierschritt, der den Durchsatz von Bondingwerkzeugen begrenzen kann. Hamamatsu begann im Mai 2025 mit der Annahme von Bestellungen für ein ThermoDynamic-Bildgebungsmodul für seine PHEMOS-X-Serie, das auf generative KI-Chipstrukturen mit kleinen dreidimensionalen Geometrien ausgerichtet ist. Geräteentscheidungen müssen auch die Sicherheits- und Betriebsanforderungen für Halbleiter erfüllen, einschließlich der in Fertigungsanlagen verwendeten Standards. Kohärente Beugungsmethoden sind relevant, weil sie Informationen von komplexen Oberflächen und eingeschlossenen Grenzflächen ohne die mechanische Anordnung von Objektivlinsen gewinnen können. Halbleiterlieferanten in Japan und Südkorea sind daher wichtige frühe Anwender, während Sicherheits- und Geräteanforderungen weiterhin beeinflussen, wie diese Systeme konfiguriert werden.
Nachfrage nach ultrakompakter Bildgebung an robotischen Endeffektoren
Der Markt für linsenlose industrielle Bildgebung gewinnt Unterstützung aus Roboteranwendungen, in denen herkömmliche Kameragehäuse nicht passen. Kollaborative Roboter und humanoide Plattformen benötigen Sensoren für Fingerspitzen-, Gelenkfach- und Saugnapfpositionen. ThinTact, ein linsenloser taktiler Sensor, demonstrierte ein 200-mm²-Sensorfeld in einer Struktur unter 10 mm Dicke.[2] Die Studie verwendete eine auf der diskreten Kosinustransformation basierende Methode zur Echtzeit-Rekonstruktion und zeigte, wie Sensorgeometrie und Verarbeitungsdesign zusammenarbeiten müssen. Solche Module können während des Roboterdesigns spezifiziert werden, anstatt später von Integratoren installiert zu werden. Diese Verschiebung kann die Stückzahlen erhöhen und gleichzeitig Druck auf Komponentenpreise und Qualifizierungszyklen ausüben. Ereignisbasierte Sensorik kann die an Robotersteuerungen übertragene Datenmenge weiter reduzieren, indem sie Veränderungen auf Pixelebene statt vollständiger Frames bei Leerlaufbewegungen aufzeichnet. Dies macht linsenlose Architekturen relevanter für Robotersysteme, die kompakte Hardware, Leistungsgrenzen und schnelle Steuerungsreaktionen in Einklang bringen müssen.
Wachstum der inline-berührungslosen Metrologie
Der Markt für linsenlose industrielle Bildgebung wird auch durch den Übergang von der Labormessung zur dauerhaften Inline-Prüfung unterstützt. Linsenlose Systeme können den Bedarf an Objektivlinsen, Autofokus-Aktuatoren und mechanischen Scanstufen reduzieren. Ein auf Metalinsen basierendes Fizeau-Interferometer meldete ein 6,5 × 10 × 5 mm großes Gehäuse und eine Stufenhöhenmessgenauigkeit von 44 nm.[3] Eine separate rechnergestützte Metrologie-Methode meldete Nanometergenauigkeit über ein 40-mm²-Sichtfeld für die Prüfung freigeformter Optiken. Park Systems erwarb LyncéeTec im Januar 2025, um digitale holografische Mikroskopie zu seinem Messportfolio für fortschrittliche Verpackungsanwendungen hinzuzufügen. Rückverfolgbarkeitsanforderungen im Rahmen von ISO- und VDI/VDE-Normen werden das Tempo der Ablösung von Offline-Messsystemen bestimmen. Digitale holografische Mikroskopie kann kameraratenmäßige dreidimensionale Profilierung ohne physikalisches Scannen unterstützen, was für fortschrittliche Verpackungs- und MEMS-Arbeiten nützlich ist. Der Markt für linsenlose industrielle Bildgebung kann von diesen Fähigkeiten profitieren, wo eine dauerhafte Messintegration wertvoller ist als ein eigenständiges Laborinstrument.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Rekonstruktionslatenz und Edge-Computing-Anforderungen | -1.8% | Global, besonders ausgeprägt in nordamerikanischen und ostasiatischen Hochdurchsatz-Fertigungsanlagen | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Validierung gegenüber konventionellen Prüfstandards | -1.4% | Global, am stärksten in regulierten Sektoren | Mittelfristig (2–4 Jahre) |
| Empfindlichkeit gegenüber Beleuchtungs-, Speckle- und Rauschabedingungen | -0.9% | Global, verstärkt in Lebensmittel- und Getränkebereichen sowie bei Outdoor-ZfP-Anwendungen | Mittelfristig (2–4 Jahre) |
| Fragmentiertes Angebot an spezialisierten Masken, Sensoren und Algorithmen | -0.5% | Global, am stärksten ausgeprägt in Südamerika, dem Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rekonstruktionslatenz und Edge-Computing-Anforderungen
Linsenlose Bildgebung zeichnet ein gemultiplextes Beugungsmuster auf, bevor ein nutzbares Bild erstellt wird. Dieses Bild muss rekonstruiert werden, was einen Verarbeitungsschritt hinzufügt, der bei herkömmlichen Frame-Kameras nicht vorhanden ist. Bei Elektronikmontaggeschwindigkeiten über 1.000 Teilen pro Minute kann eine Latenz unter 5 ms erforderlich sein, um eine Verlangsamung der Linie zu vermeiden. ConvNeXt-basierte Rekonstruktionsansätze meldeten eine Verbesserung des Spitzensignal-Rausch-Verhältnisses um 6,68 dB gegenüber Aufmerksamkeitsansätzen bei geringeren Rechenkosten. Käufern fehlen noch normierte Vergleichsdaten nach EMVA 1288 für viele Konfigurationen. Hochwertige und niedrigdurchsatzige Arbeiten, einschließlich der Halbleiterdefektprüfung und der Tabletteninspektion, können daher vor Hochgeschwindigkeitsverpackungslinien voranschreiten. Die Lücke ist ausgeprägter, wenn die Beleuchtungsbedingungen variieren, Speckle vorhanden ist oder Prozessrauschen ein codiertes Bild beeinflusst. Spezialisierte Masken, Bildsensoren und Rekonstruktionssoftware haben ebenfalls eine fragmentierte Versorgungsbasis, insbesondere in Südamerika, dem Nahen Osten und Afrika.
Begrenzte Validierung gegenüber konventionellen Prüfstandards
Die Validierung bleibt ein wesentliches Hemmnis für den Markt für linsenlose industrielle Bildgebung in der Luft- und Raumfahrt, der Pharmaindustrie und der Automobilindustrie. Diese Sektoren verwenden dokumentierte Verfahren, die mit FDA-Anforderungen, ISO-9001-Systemen und Qualifizierungspraktiken der Automobilindustrie verbunden sind. Linsenlose Systeme erzeugen rekonstruierte Bilder anstelle direkter optischer Messungen, sodass sie eine Kamera in einer bereits qualifizierten Prüfzelle nicht einfach ersetzen können. Die pharmazeutische Verpackung ist besonders anspruchsvoll, da fertige Darreichungsformen eine vollständige Sichtprüfung mit kontrollierten Falschakzeptanz- und Falschrückweisungsergebnissen erfordern. Veröffentlichte Kreuzvalidierungen bei Produktionsgeschwindigkeit gegenüber etablierten Referenzinstrumenten sind noch begrenzt. Technologieentwickler, die Association for Advancing Automation und die European Machine Vision Association müssen Methoden abstimmen, bevor eine breitere Nutzung in regulierten Einrichtungen möglich ist. Neue Inferenzhardware kann diese Lücke verringern, aber die Leistung muss auf der tatsächlichen Linie und nicht nur in einem Labormodell nachgewiesen werden. Der Markt für linsenlose industrielle Bildgebung steht daher vor einem zweistufigen Adoptionspfad zwischen hochwertiger Prüfung und Hochvolumenproduktion.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bildgebungstechnologie:
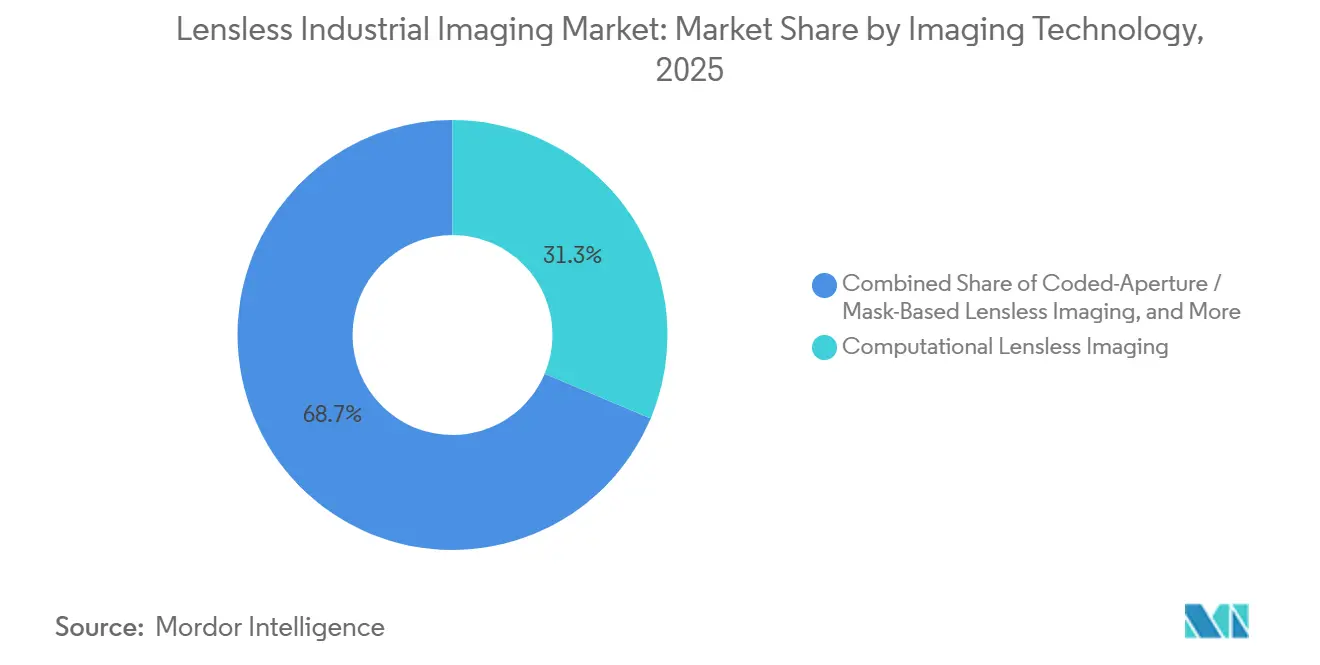
Metalinsen-Adoption gewinnt an DynamikComputational Lensless Imaging hielt im Jahr 2025 einen Marktanteil von 31,34 % am Markt für linsenlose industrielle Bildgebung. Seine Position spiegelte die längere kommerzielle Verfügbarkeit von diffusor- und maskenbasierten Rekonstruktionssystemen in der Halbleiterprüfung und Labormessung wider. Durch Metaoberflächen und Metalinsen ermöglichte Bildgebung wird bis 2031 voraussichtlich mit einer CAGR von 15,67 % wachsen, der schnellsten Rate innerhalb dieser Segmentierung. Die Metalinsenherstellung entwickelt sich von Forschungsdemonstration hin zu skalierbaren Produktionsmethoden. NIL Technology brachte im Januar 2025 seine metaCamera-NIR-Familie für Objektabstände von 2 mm bis unendlich auf den Markt. Diese Produktlinie zeigt, wie Meta-Optiken die Modulgröße reduzieren können und dabei verschiedene Arbeitsabstände unterstützen.
On-Chip-Bildgebung ohne Linsen ist bei der Kontaktmodusinspektion von Leiterplatten, Dünnschichtstapeln und Tablettenoberflächen etabliert. Ein nahezu null betragender Arbeitsabstand kann hohe Auflösung ohne zusätzliche optische Elemente unterstützen. Holografische linsenlose Bildgebung wird dort eingesetzt, wo quantitative Phaseninformationen bei der Halbleiterverpackung und MEMS-Prüfung wichtig sind. LyncéeTecs digitale holografische Mikroskopie und Tomocubes Holotomographie-Plattformen veranschaulichen diesen höherwertigen Anwendungsfall. Codierte Apertur- und maskenbasierte Ansätze bleiben bei ZfP, Luft- und Raumfahrt und Forschung nützlich, wo konfigurierbare Codierung die Maskenkosten rechtfertigen kann. Schnittstellenpraktiken von Gruppen wie EMVA und der Japan Industrial Imaging Association können Interoperabilitätshürden reduzieren, wenn codierte Sensorformate an Akzeptanz gewinnen.



Nach Anwendung:
Robotik baut auf Maschinensehen-Umsatz aufMaschinelles Sehen und Qualitätsprüfung machten im Jahr 2025 27,78 % der Marktgröße für linsenlose industrielle Bildgebung aus. Langjährige Automatisierungsinvestitionen in der Elektronikaproduktion unterstützten die Ersatznachfrage in Ostasien und Nordamerika. Robotik und automatisierte Systeme werden bis 2031 voraussichtlich mit einer CAGR von 15,54 % wachsen. Das Segment benötigt Bildgebung, die innerhalb mechanischer Strukturen statt neben ihnen funktioniert. Die ThinTact-Forschung von 2025 platzierte einen 200-mm²-linsenlosen taktilen Sensor in einem Robotergreifer und behielt dabei eine Struktur unter 10 mm Dicke bei. Sein Echtzeit-Rekonstruktionsansatz unterstützt den Einsatz dünner Sensorbaugruppen bei automatisierten Handhabungsaufgaben.
Die Halbleiter- und Elektronikprüfung ist die zweitgrößte Anwendung und hat eine starke Nachfrage aus der 2,5D- und 3D-Schaltkreisverpackung. Sub-10-µm-Hybrid-Bonding-Pitches erfordern berührungslose, phasenempfindliche Messungen an schwierigen Grenzflächen. Tomocube brachte im Juli 2026 sein HT-T1-Desktop-Holotomographiesystem für die Defektanalyse von Glassubstraten auf den Markt. Industrielle Mikroskopie, Metrologie, ZfP und Prozessüberwachung decken ein breiteres Spektrum an Fertigungsumgebungen ab. Ihr Reiz liegt im geringeren Platzbedarf und Wartungsaufwand im Vergleich zu einigen konfokalen und Weißlicht-Interferometriesystemen. Atmosphärische Partikelüberwachung und Bioprozessbildgebung bleiben bis 2031 frühe Anwendungsbereiche.
Nach Endnutzer:
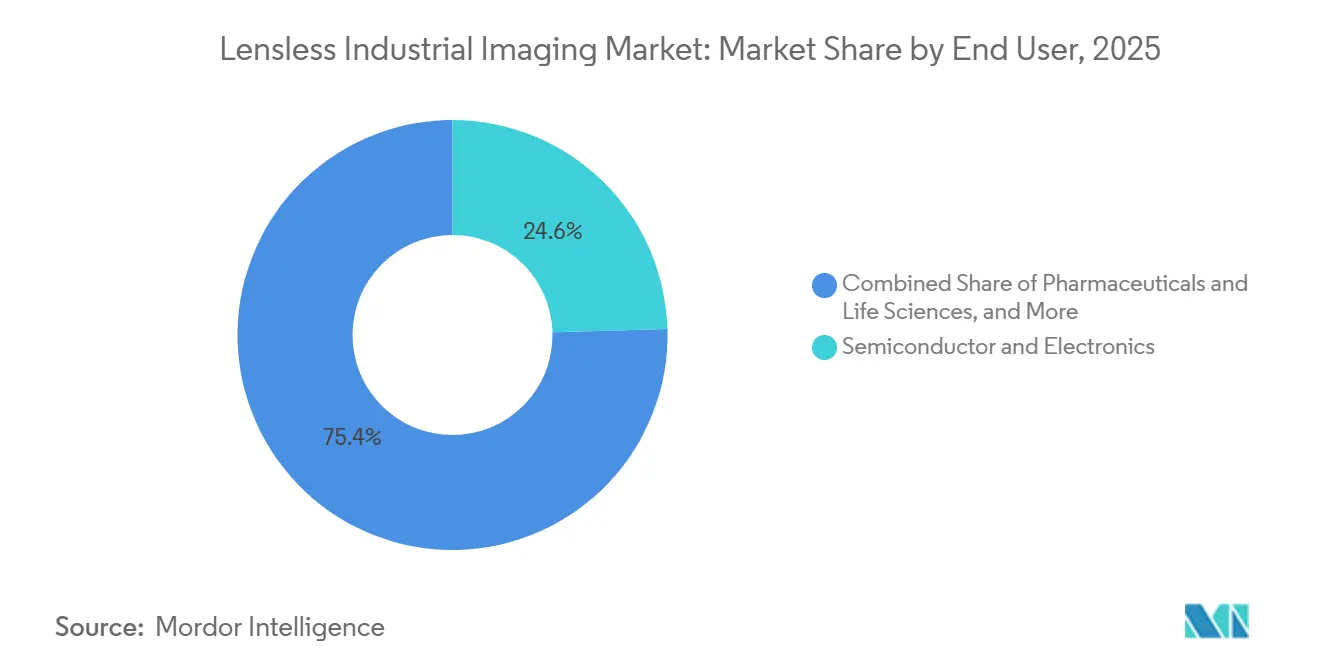
Halbleiter und Elektronik führt die Nachfrage anHalbleiter und Elektronik hielt im Jahr 2025 einen Marktanteil von 24,56 % am Markt für linsenlose industrielle Bildgebung. Es wird auch bis 2031 voraussichtlich mit einer CAGR von 15,89 % wachsen, der schnellsten Rate unter den Endnutzerkategorien. Chiplets, heterogene Integration und 3D-NAND schaffen Prüfanforderungen an Grenzflächen, die mit herkömmlicher Optik schwer zugänglich sind. Rechnergestützte und holografische Methoden können diese Messungen ohne physischen Kontakt durchführen. Sony Semiconductor Solutions veröffentlichte im März 2026 den IMX908-4K-CMOS-Sensor mit 1,45-µm-LOFIC-Pixeln für Hochdynamikbereich-Anwendungen. Sensorfortschritte bieten eine Komponentenbasis für kompakte linsenlose Module, da die Verpackungsdichte steigt.
Automobil und Mobilität ist der zweitgrößte Endnutzerbereich, unterstützt durch die Prüfung von Elektrofahrzeugbatteriezellen und Wechselrichterbaugruppen. Reflektierende metallische Oberflächen und innere Strukturen können diese Prüfungen für Standard-Bildgebungsaufbauten schwierig machen. Pharmazeutika und Biowissenschaften verwenden linsenlose Methoden für Tablettenoberflächen und mikrofluidische Qualitätskontrolle. Große Sichtfelder und berührungsloser Betrieb können den Probenvorbereitungsaufwand in diesen Bereichen reduzieren. Lebensmittel und Getränke sowie Fertigung und Maschinenbau befinden sich noch früher in der Adoption, da sie Validierungs- und Pilotarbeiten abschließen müssen. Luft- und Raumfahrt sowie Verteidigung, zusammen mit Chemikalien und Materialien, bleiben kleinere, aber höherwertige Bereiche, in denen codierte Ausgaben sensible Prozesssignaturen schützen können.

Nach Formfaktor:
Eingebettete Module erweitern die adressierbaren AnwendungsfälleInline-maschinengebundene Systeme hielten im Jahr 2025 27,72 % der Marktgröße für linsenlose industrielle Bildgebung. Ihr Design passt zu bestehenden Produktionslinien-Schienen und Fördersystemen. Eingebettete Sub-Millimeter-Module werden bis 2031 voraussichtlich mit einer CAGR von 15,41 % wachsen. Roboterhersteller können diese Sensoren für Fingerspitzen, Handgelenke und Gelenkfächer während des Systemdesigns spezifizieren. Forschungen zu dünnen linsenlosen Kameras haben die Machbarkeit der Weitwinkelbildgebung innerhalb sehr begrenzter Tiefe demonstriert. Dies unterstützt verteilte Sensordesigns, die den mechanischen Querschnitt eines Endeffektors nicht vergrößern.
Kompakte Festfeld-Kameras dienen als Ersatz für maschinelle Sehsysteme, bei denen geringes Gewicht und kurzer Arbeitsabstand wichtige Anforderungen sind. Tischmetrologie-Instrumente bleiben für Fehleranalyse und MEMS-Charakterisierung geeignet, wo hochauflösende quantitative Phasendaten wichtiger sind als der Platzbedarf. OEM-Sensorköpfe sind strategisch relevant, da sie Maschinenbauern ermöglichen, 3D-Prüfung hinzuzufügen, ohne optische Hardware intern zu entwickeln. LyncéeTecs holografische Technologie ist ein Beispiel für eine Fähigkeit, die in breitere Metrologie-Plattformen integriert werden kann. Der OEM-Kanal kann einen großen Anteil an neuen Installationen ausmachen, da Integratoren linsenlose Funktionen zu modularen Systemen hinzufügen. Dieser Ansatz ermöglicht es industriellen Kunden auch, während der Adoption vertraute Gerätelieferanten beizubehalten.
Geografische Analyse
APAC-Markt für linsenlose industrielle Bildgebung
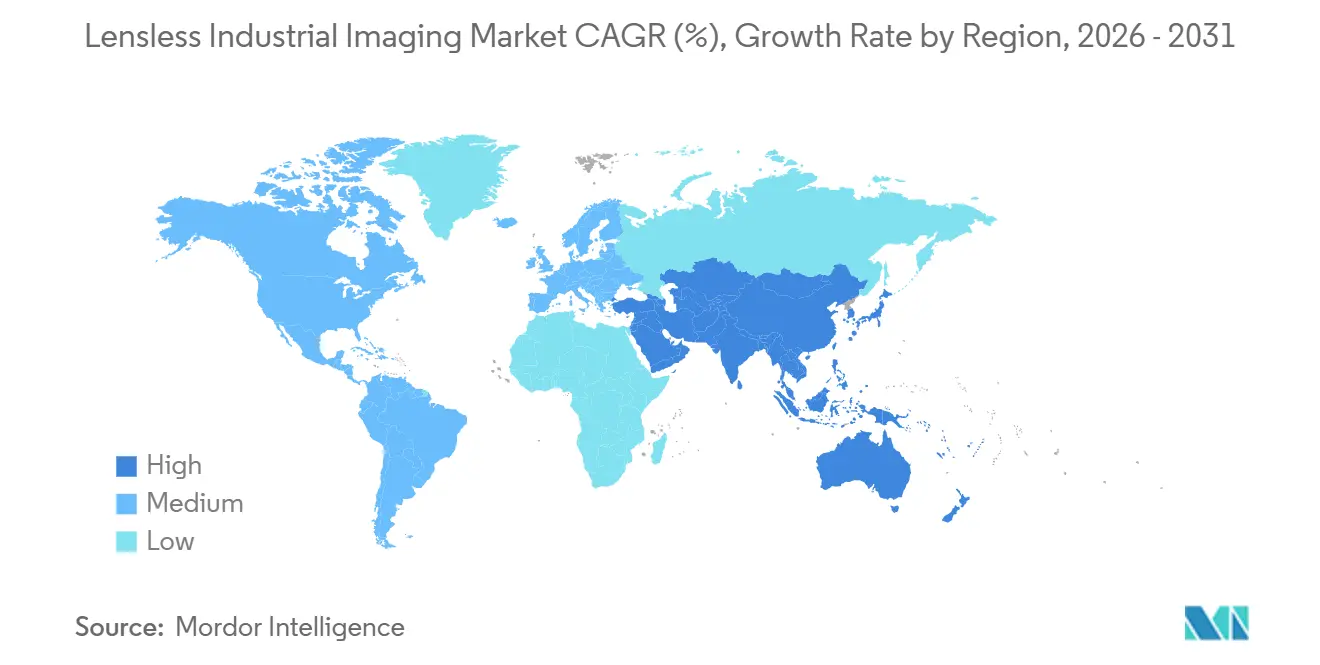
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 36,42 % am Markt für linsenlose industrielle Bildgebung und wird voraussichtlich bis 2031 mit einer CAGR von 15,32 % wachsen. Taiwan, Südkorea, Japan und China verfügen über eine dichte Basis an Halbleiterfertigung und Elektronikmontage. Tomocube brachte im Juli 2026 das HT-T1-Desktop-System zur Defektanalyse von Glassubstraten auf den Markt, das auf fortgeschrittene Packaging-Arbeiten ausgerichtet ist. Hamamatsu brachte im Juli 2026 die Solid Cold Emmi-X-Kamera zur Halbleiter-Fehleranalyse zu einem Preis von 130 Millionen JPY (875.000 USD) auf den Markt. Chinas Programme zur industriellen Automatisierung können das Volumenbedarfswachstum für rechnergestützte Konfigurationen fördern, die in automatischen optischen Inspektionsgeräten eingesetzt werden.
Nordamerikanischer Markt für linsenlose industrielle Bildgebung
Nordamerika ist die zweitgrößte Region im Markt für linsenlose industrielle Bildgebung. Investitionen in Robotik, Anbieter von Halbleiterausrüstungen und die Rückverlagerung der Hightech-Fertigung stützen die Nachfrage. Cognex brachte im April 2026 den In-Sight 6900 Vision Controller auf den Markt, der von NVIDIA Jetson angetrieben wird. Anschließend brachte das Unternehmen im Mai 2026 das eingebettete KI-Bildverarbeitungssystem In-Sight 3900 auf den Markt, das von Qualcomm Dragonwing betrieben wird. Forscher der University of Connecticut berichteten im Dezember 2025 über einen Multiskalenöffnungs-Syntheseimager mit Auflösung im Submikrometerbereich über ein breites Sichtfeld. Pharmalieferanten müssen bei der Qualifizierung von Inspektionsmethoden für rekonstruierte Bilder die FDA-Leitlinien und Anforderungen an das Qualitätssystem berücksichtigen.
EMEA- und südamerikanischer Markt für linsenlose industrielle Bildgebung
Europa verzeichnet Nachfrage aus dem deutschen Maschinen- und Automobilbau, der Schweizer Präzisionsinstrumentierung und nordischen Photonikanbietern. Basler meldete für das erste Halbjahr 2026 einen Umsatz von 152,4 Millionen EUR (168 Millionen USD), was einem Anstieg von 36 % gegenüber dem Vorjahr entspricht, und hob seine Prognose für 2026 auf 270–290 Millionen EUR (298–320 Millionen USD) an. Diese Erholung im breiteren Maschinenvisionsektor kann das Umfeld für linsenlose Alternativen verbessern, die OEM-Designs anstreben. Die Übernahme von LyncéeTec durch Park Systems ergänzt die europäische Messtechnik-Lieferbasis um digitale Holografie. Prophesee und IDS unterzeichneten im März 2026 eine Absichtserklärung für Industriekameras, die ereignisbasierte Sensorik nutzen. Südamerika, der Nahe Osten und Afrika sind nach wie vor Märkte in einem frühen Entwicklungsstadium, in denen die Verbreitung durch Distributoren und der lokale technische Support die Einführung stärker einschränken als das Bewusstsein für die Technologie.
Wettbewerbslandschaft
Marktkonzentration
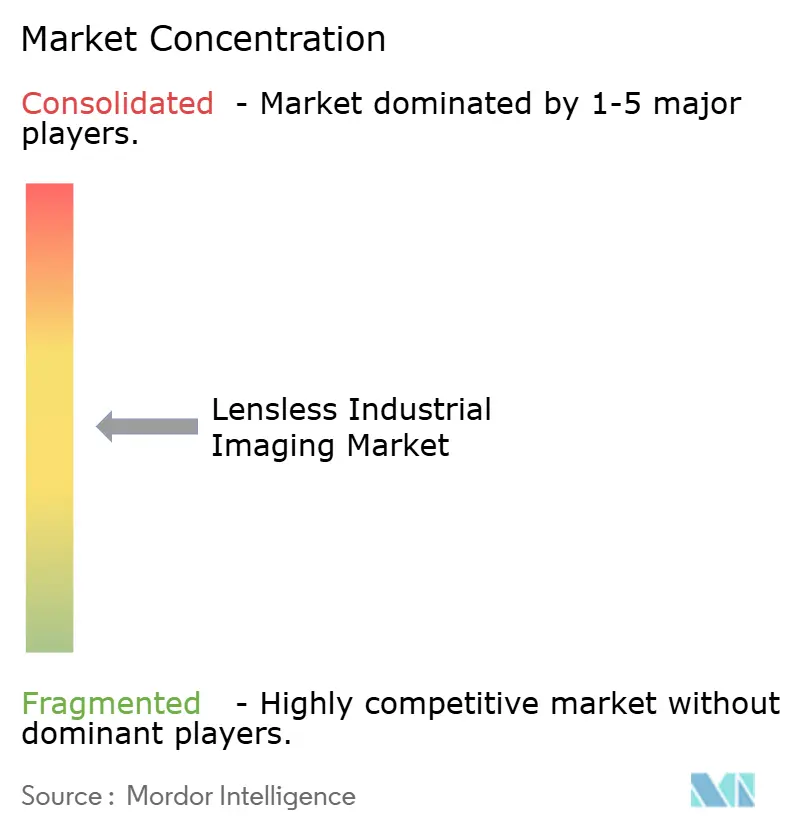
Der Markt für linsenlose industrielle Bildgebung umfasst große Bildgebungs- und Metrologie-Unternehmen neben spezialisierten linsenlosen Entwicklern. Cognex, Keyence, Teledyne Technologies, Carl Zeiss und Hamamatsu verfügen über breite Portfolios im Bereich maschinelles Sehen oder Messtechnik. Tomocube, NIL Technology, LyncéeTec und Angstrom Vision konzentrieren sich stärker auf Holografie, Meta-Optiken oder verwandte Sensorarchitekturen. Diese Struktur begünstigt Unternehmen, die industriellen Vertrieb mit spezialisierter Rekonstruktions- und Hardware-Expertise kombinieren können. Teledyne schloss im Februar 2025 die Übernahme ausgewählter Luft- und Raumfahrt- sowie Verteidigungselektronikgeschäfte von Excelitas unter der Marke Qioptiq für 710 Millionen USD ab. Die Transaktion fügte seinem Portfolio Präzisionsoptik- und fortschrittliche Elektronikfähigkeiten hinzu.
Carl Zeiss präsentierte ZEISS INSPECT Optical 3D 2026 und virtuelles Einspannen für digitale 3D-Metrologie auf der Hannover Messe 2026. Die Arbeit des Unternehmens an softwaregeführter Metrologie unterstützt Workflows, die linsenlose Sensoreingaben nutzen könnten. NIL Technology brachte im Januar 2025 seine metaCamera-Produktlinie auf den Markt und bietet ultrakompakte NIR-Kamerakonfigurationen auf Basis von Meta-Optiken an. Park Systems erwarb LyncéeTec im Januar 2025, um digitale holografische Mikroskopie mit seinem Rasterkraftmikroskopie-Portfolio zu kombinieren. Diese Schritte zeigen einen Fokus auf das Hinzufügen spezialisierter Messkompetenz durch Produktentwicklung und Akquisition. Sie erschweren es auch kleineren Lieferanten, nur auf generischer Kamerahardware zu konkurrieren.
Spezialisierte Entwickler verfolgen OEM-Designgewinne bei etablierten Maschinensehen-Integratoren, anstatt sich nur auf direkte Endnutzerverkäufe zu verlassen. Sie schützen auch Rekonstruktionsmethoden und Maskendesigns durch Patente und technisches Know-how. Prophesee und IDS erweiterten ihre Zusammenarbeit im März 2026, um Industriekameras mit ereignisbasierter Sensorik zu entwickeln. Lebensmittel- und Getränkeprüfung, pharmazeutische Sichtprüfung und Luft- und Raumfahrt-ZfP bleiben offene Bereiche, da vollständig qualifizierte Systeme noch begrenzt sind. Diese Anwendungen erfordern Nachweise gegenüber ISO-, FDA- oder militärischen Anforderungen, bevor die Beschaffung skalieren kann. Da kein kombinierter Anteil für führende Unternehmen angegeben wurde, kann eine Konzentrationsbeurteilung nicht ohne Erstellung nicht unterstützter Daten vorgenommen werden.
Marktführer für linsenlose industrielle Bildgebung
-
LyncéeTec SA
-
NIL Technology ApS
-
Yodo Labs
-
Angstrom Vision Inc.
-
Tomocube Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für linsenlose industrielle Bildgebung Unternehmen in diesem Bericht
- LyncéeTec SA
- NIL Technology ApS
- Yodo Labs
- Angstrom Vision Inc.
- Tomocube Inc.
- Cognex Corporation
- Keyence Corporation
- Teledyne Technologies Incorporated
- Basler AG
- IDS Imaging Development Systems GmbH
- Sony Semiconductor Solutions Corporation
- OmniVision Technologies, Inc.
- ams-OSRAM AG
- Carl Zeiss AG
- Hamamatsu Photonics K.K.
- Photonfocus AG
- Prophesee SA
- photonicSENS
- Zivid AS
Neueste Industrielle Entwicklungen in Markt für linsenlose industrielle Bildgebung
- Juli 2026: Hamamatsu Photonics K.K. brachte die Solid Cold Emmi-X-Kamera für die Ausfallanalyse von Halbleiterbauelementen auf den Markt, zum Preis von 130 Millionen JPY (875.000 USD), mit dem Ziel der fortschrittlichen Logik- und Speicherbauelementeprüfung in PHEMOS-X-Emissionsmikroskopie-Plattformen. Das System verwendet thermoelektrische Festkörperkühlung und verzichtet auf flüssigen Stickstoff, was die Betriebszeit in Fertigungsanlagen erhöht und den Umgang mit Gefahrstoffen reduziert.
- Juli 2026: Tomocube brachte das HT-T1-Desktop-Holotomographiesystem für hochauflösende 3D-Defektanalyse von Glassubstraten auf den Markt, die in der nächsten Generation der Halbleiterverpackung verwendet werden, mit dem Ziel der Risserkennung durch Glas-Vias mit einer Brechungsindexempfindlichkeit von 10⁻⁴ und einem Engagementmodell, das Glassubstrathersteller und fortschrittliche Verpackungsintegratoren umfasst.
- Juni 2026: Sony Semiconductor Solutions kündigte den bevorstehenden LYTIA 610 an, einen 1/2-Zoll-64-Megapixel-CMOS-Sensor mit der branchenweit ersten RB2×2-OCL-Pixelstruktur, der eine über 20%ige Verbesserung der räumlichen Auflösung und 4K-120-fps-Video bietet – eine Spezifikation, die die Sensorsubstrat-Grundlage für linsenlose On-Chip-Bildgebungsmodule der nächsten Generation mit hohem Durchsatz festlegt.
- Mai 2026: Cognex Corporation brachte das In-Sight 3900 Vision System auf den Markt, das von Qualcomm Dragonwing-Plattformen mit einem dedizierten KI-Prozessor angetrieben wird, der eine bis zu 4-mal schnellere Verarbeitung als die Vorgängergeneration und Auflösungen bis zu 25 MP bietet und damit linsenlose Pipeline-kompatible Edge-KI-Inferenz ohne externe PC-Infrastruktur ermöglicht.
Globaler Berichtsumfang für den Markt für linsenlose industrielle Bildgebung
Der Markt für linsenlose industrielle Bildgebung bezieht sich auf die Branche, die sich auf die Entwicklung, Produktion und den Einsatz von Bildgebungssystemen konzentriert, die visuelle Informationen ohne den Einsatz herkömmlicher optischer Linsen erfassen und rekonstruieren.
Der Bericht über den Markt für linsenlose industrielle Bildgebung ist segmentiert nach Bildgebungstechnologie (Computational Lensless Imaging, On-Chip-Bildgebung ohne Linsen, durch Metaoberflächen / Metalinsen ermöglichte linsenlose Bildgebung, holografische linsenlose Bildgebung, codierte Apertur / maskenbasierte linsenlose Bildgebung und andere Bildgebungstechnologien), Anwendung (maschinelles Sehen und Qualitätsprüfung, Halbleiter- und Elektronikprüfung, industrielle Mikroskopie und Metrologie, ZfP und Inspektion, Robotik und automatisierte Systeme, Prozessüberwachung und -steuerung und andere Anwendungen), Endnutzer (Halbleiter und Elektronik, Automobil und Mobilität, Pharmazeutika und Biowissenschaften, Lebensmittel und Getränke, Fertigung und Maschinenbau, Luft- und Raumfahrt sowie Verteidigung, Chemikalien und Materialien und andere Endnutzerindustrien), Formfaktor (eingebettete Sub-Millimeter-Module, kompakte Festfeld-Kameras, Tischmetrologie-Instrumente, inline-maschinengebundene Systeme und OEM-Sensorköpfe) sowie Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Computational Lensless Imaging |
| On-Chip-Bildgebung ohne Linsen |
| Durch Metaoberflächen / Metalinsen ermöglichte linsenlose Bildgebung |
| Holografische linsenlose Bildgebung |
| Codierte Apertur / maskenbasierte linsenlose Bildgebung |
| Andere Bildgebungstechnologien |
| Maschinelles Sehen und Qualitätsprüfung |
| Halbleiter- und Elektronikprüfung |
| Industrielle Mikroskopie und Metrologie |
| ZfP und Inspektion |
| Robotik und automatisierte Systeme |
| Prozessüberwachung und -steuerung |
| Andere Anwendungen |
| Halbleiter und Elektronik |
| Automobil und Mobilität |
| Pharmazeutika und Biowissenschaften |
| Lebensmittel und Getränke |
| Fertigung und Maschinenbau |
| Luft- und Raumfahrt sowie Verteidigung |
| Chemikalien und Materialien |
| Andere Endnutzerindustrien |
| Eingebettete Sub-Millimeter-Module |
| Kompakte Festfeld-Kameras |
| Tischmetrologie-Instrumente |
| Inline-maschinengebundene Systeme |
| OEM-Sensorköpfe |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Ägypten | |
| Südafrika | ||
| Übriges Afrika | ||
| Nach Bildgebungstechnologie | Computational Lensless Imaging | ||
| On-Chip-Bildgebung ohne Linsen | |||
| Durch Metaoberflächen / Metalinsen ermöglichte linsenlose Bildgebung | |||
| Holografische linsenlose Bildgebung | |||
| Codierte Apertur / maskenbasierte linsenlose Bildgebung | |||
| Andere Bildgebungstechnologien | |||
| Nach Anwendung | Maschinelles Sehen und Qualitätsprüfung | ||
| Halbleiter- und Elektronikprüfung | |||
| Industrielle Mikroskopie und Metrologie | |||
| ZfP und Inspektion | |||
| Robotik und automatisierte Systeme | |||
| Prozessüberwachung und -steuerung | |||
| Andere Anwendungen | |||
| Nach Endnutzer | Halbleiter und Elektronik | ||
| Automobil und Mobilität | |||
| Pharmazeutika und Biowissenschaften | |||
| Lebensmittel und Getränke | |||
| Fertigung und Maschinenbau | |||
| Luft- und Raumfahrt sowie Verteidigung | |||
| Chemikalien und Materialien | |||
| Andere Endnutzerindustrien | |||
| Nach Formfaktor | Eingebettete Sub-Millimeter-Module | ||
| Kompakte Festfeld-Kameras | |||
| Tischmetrologie-Instrumente | |||
| Inline-maschinengebundene Systeme | |||
| OEM-Sensorköpfe | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| ASEAN | |||
| Übriges Asien-Pazifik | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Afrika | Ägypten | ||
| Südafrika | |||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für linsenlose industrielle Bildgebung?
Die Marktgröße für linsenlose industrielle Bildgebung beträgt 182,11 Millionen USD im Jahr 2026 und wird bis 2031 voraussichtlich 364,25 Millionen USD bei einer CAGR von 14,87 % erreichen.
Welche Bildgebungstechnologie führt die aktuelle Nachfrage an?
Computational Lensless Imaging führte mit einem Umsatzanteil von 31,34 % im Jahr 2025, da es die längste kommerzielle Präsenz in der Prüfung und Metrologie hat.
Welche Anwendung wird bis 2031 am schnellsten wachsen?
Robotik und automatisierte Systeme werden voraussichtlich mit einer CAGR von 15,54 % wachsen, da Hersteller kompakte Bildgebungssysteme für Endeffektoren benötigen.
Warum sind Halbleiter und Elektronik für die linsenlose Bildgebung wichtig?
Halbleiter und Elektronik hielten im Jahr 2025 einen Umsatzanteil von 24,56 % und werden bis 2031 voraussichtlich mit einer CAGR von 15,89 % wachsen, da fortschrittliche Verpackung berührungslose Prüfung benötigt.
Welche Region wird die Nachfrage voraussichtlich anführen?
Asien-Pazifik hielt im Jahr 2025 einen Umsatzanteil von 36,42 % und wird bis 2031 voraussichtlich mit einer CAGR von 15,32 % wachsen, unterstützt durch seine Halbleiter- und Elektronikbasis.
Was schränkt den breiteren Einsatz in Produktionslinien ein?
Rekonstruktionslatenz, Edge-Computing-Anforderungen und begrenzte Validierung gegenüber konventionellen Prüfstandards können die Adoption in Hochgeschwindigkeits- und regulierten Betrieben verzögern.