
産業用イメージングシステムインテグレーション市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.72 十億米ドル |
| 市場規模 (2031) | 2.72 十億米ドル |
| 成長率 (2026 - 2031) | 9.60 % |
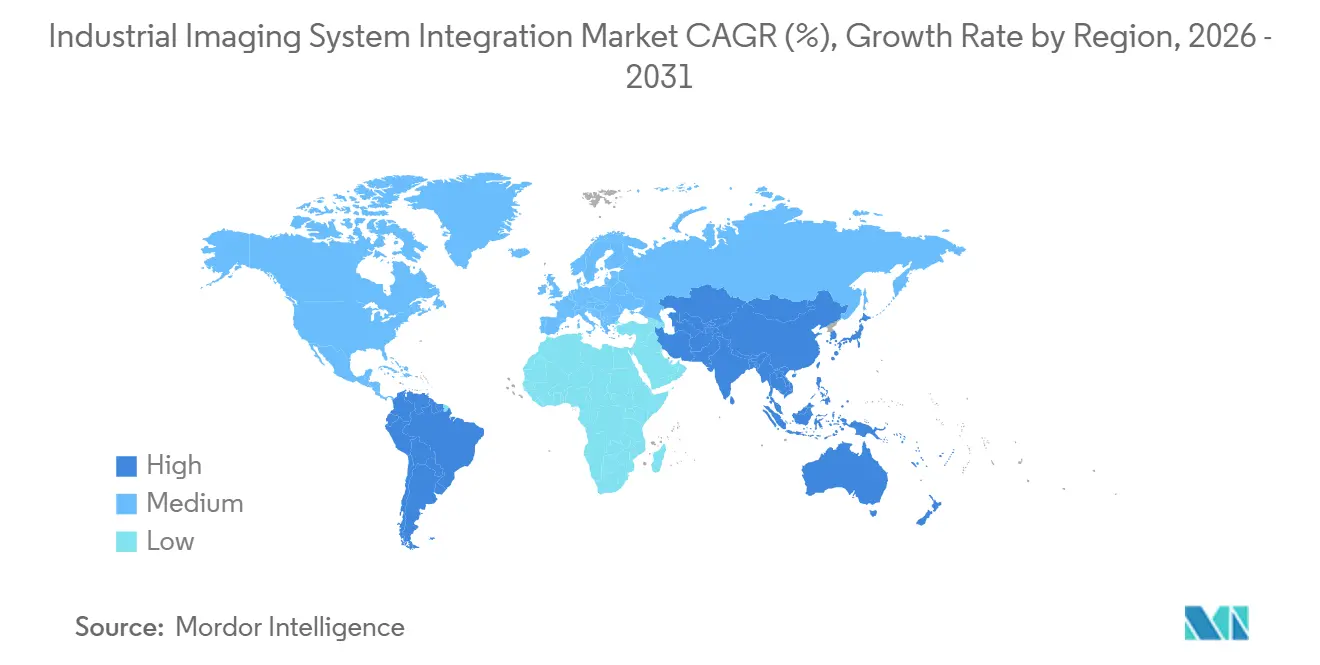
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業用イメージングシステムインテグレーション市場分析
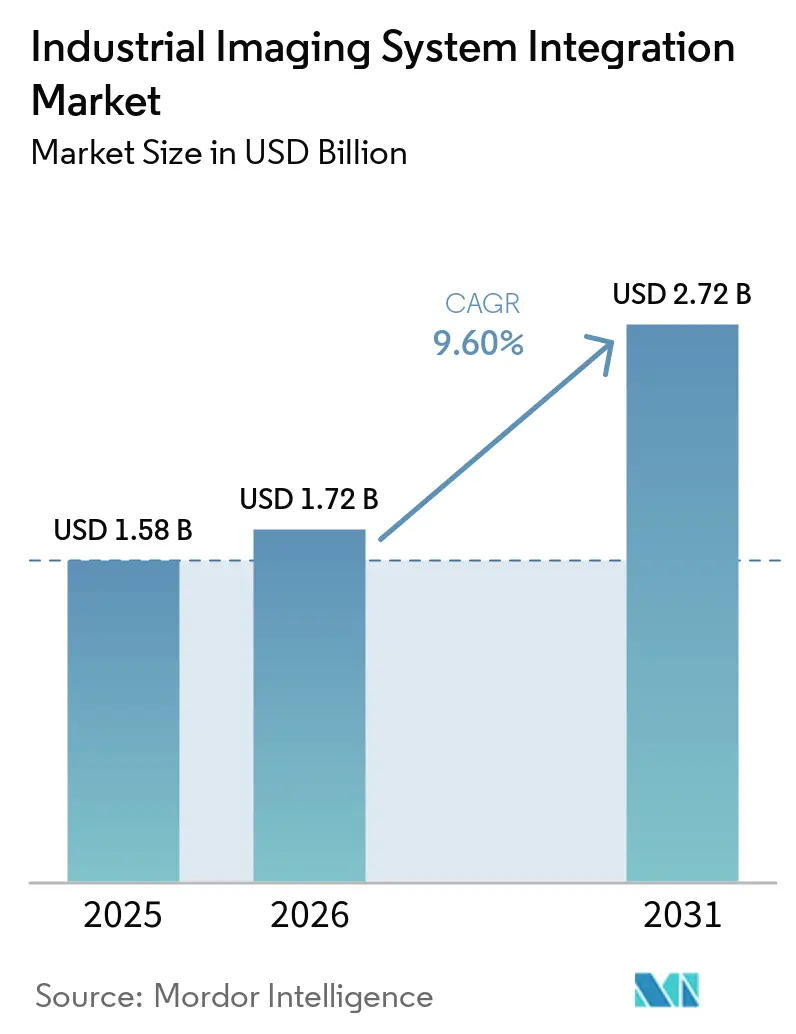
産業用イメージングシステムインテグレーション市場規模は、2025年の1.58 ビリオン 米ドルから2026年には1.72 ビリオン 米ドルに増加し、2031年までに2.72 ビリオン 米ドルに達する見込みで、2026年~2031年にかけてCAGR 9.60%で成長します。
産業用イメージングシステムインテグレーション市場は、サンプルベースの検査から完全なインライン検査へと移行しているメーカーによって支えられています。この変化は、ゼロ欠陥へのコミットメント、リコールリスクへの対応、およびサプライヤー品質要件の厳格化を反映しています。エッジAIプロセッサにより、外部PCやクラウドルーティングを介さずに生産ライン上で画像判断を行うことも可能になっています。そのため、産業用イメージングシステムインテグレーション市場では、カメラ供給単体よりも、システム設計、ソフトウェアモデル、バリデーション、および継続的なサポートに対する価値が高まっています。規制対象のサプライチェーンでは追跡可能な検査記録の重要性が増しており、設備のコミッショニング後も継続するサービスモデルに対する機会が生まれています。
主要レポートのポイント
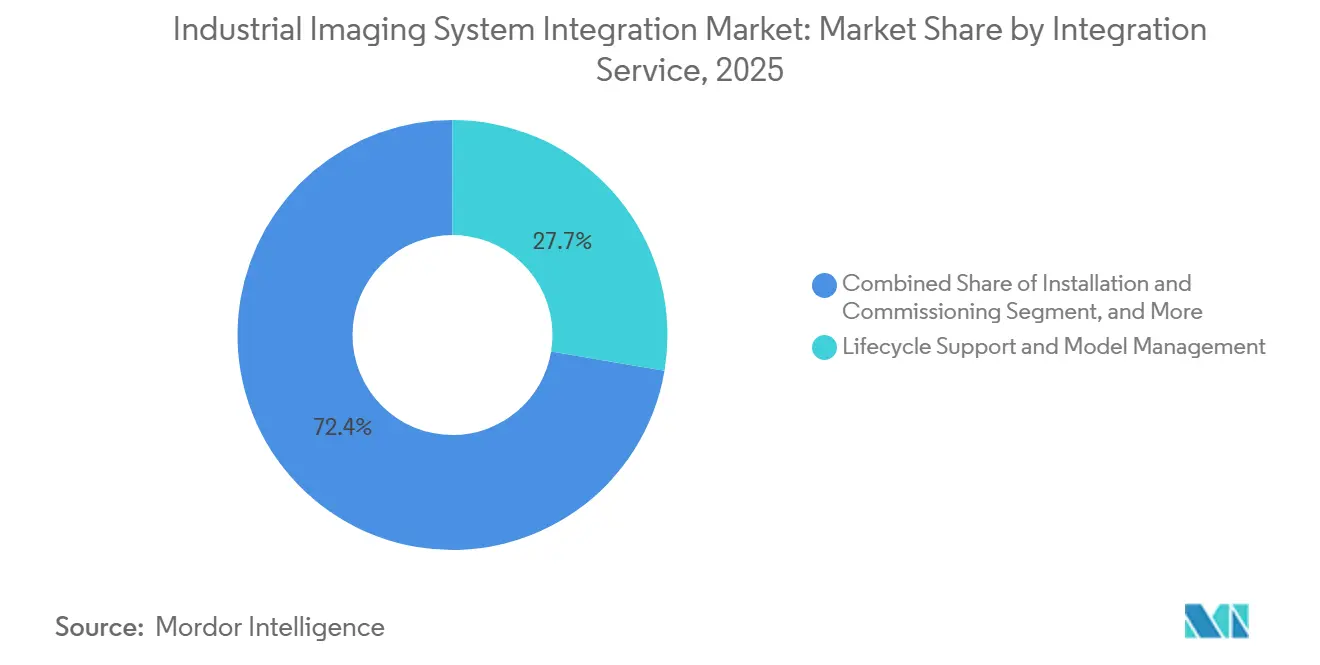
- インテグレーションサービス別では、ライフサイクルサポートおよびモデル管理が2025年に27.65%のシェアを占め、システム設計・フィージビリティテストは2031年にかけてCAGR 10.22%で拡大する見込みです。
- イメージング技術別では、2Dイメージングが2025年の産業用イメージングシステムインテグレーション市場シェアの61.21%を占め、ハイパースペクトルおよびマルチスペクトルイメージングは2031年にかけてCAGR 12.34%で拡大する見込みです。
- アプリケーション別では、品質保証・検査が2025年に33.67%のシェアを占め、予知保全・プロセスモニタリングは2031年にかけてCAGR 11.76%で拡大する見込みです。
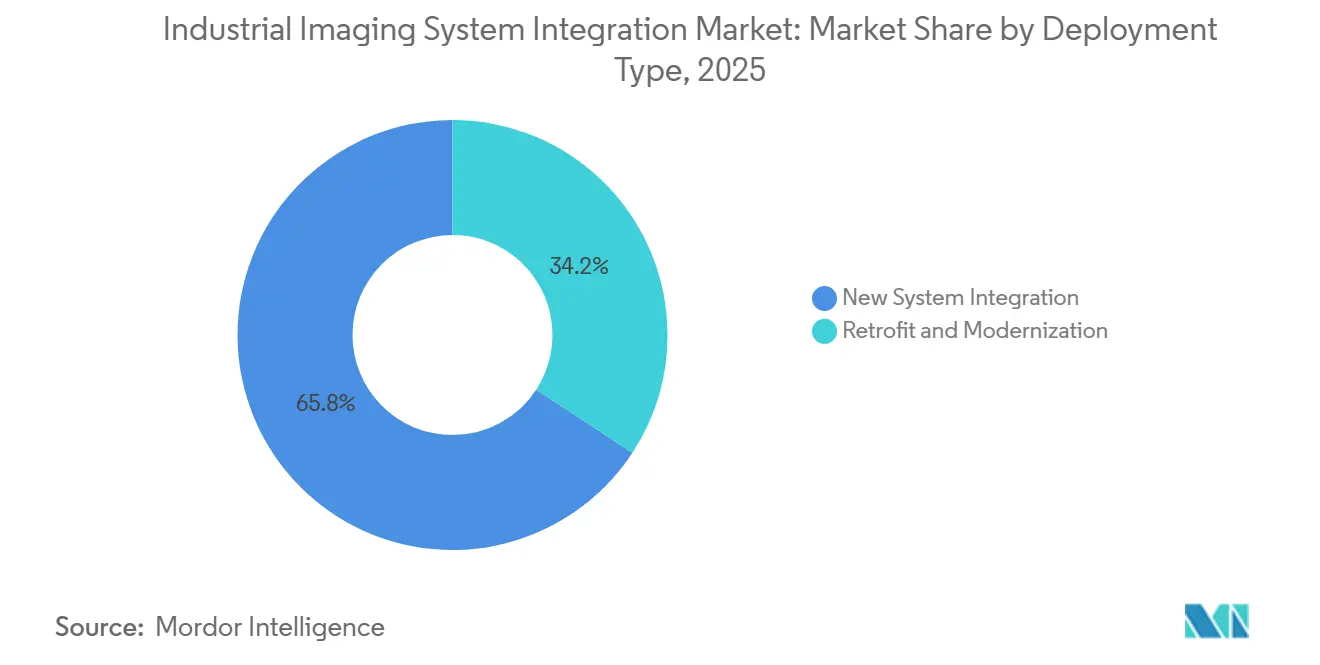
- 導入タイプ別では、新規システムインテグレーションが2025年に65.78%のシェアを占め、レトロフィット・近代化は2031年にかけてCAGR 11.21%で拡大する見込みです。
- エンドユーザー産業別では、自動車および自動車部品が2025年に24.97%のシェアを占め、エレクトロニクスおよび半導体は2031年にかけてCAGR 12.34%で拡大する見込みです。
- 地域別では、北米が2025年に31.72%のシェアを占め、アジア太平洋地域は2031年にかけてCAGR 11.78%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ゼロ欠陥製造への需要増大 | +2.5% | 北米および欧州に集中した高い強度を持つグローバル | 短期(2年以内) |
| AI対応インライン検査およびエッジ推論 | +2.0% | 北米およびアジア太平洋地域で近期採用が最も高いグローバル | 短期(2年以内) |
| ビジョンガイドロボティクスの拡大 | +1.7% | 欧州およびアジア太平洋地域の自動車・エレクトロニクス拠点に集中したグローバル | 中期(2~4年) |
| トレーサビリティおよびコンプライアンス要件 | +1.2% | 北米および欧州が中核で、アジア太平洋地域・中東・アフリカのサプライチェーンへの波及あり | 短期(2年以内) |
| 既存ラインへのブラウンフィールドビジョンレトロフィット | +0.9% | 大規模な既設ベースを持つ成熟した産業経済において優先されるグローバル | 中期(2~4年) |
| デジタルツインおよび生産インテリジェンスへのビジョンデータフィード | +0.6% | 北米および欧州、アジア太平洋地域では初期段階 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ゼロ欠陥製造への需要増大
自動車およびエレクトロニクスメーカーは、下流のサンプリングを100%インライン目視モニタリングに置き換えています。保証リスク、リコールコスト、およびサプライヤースコアカードにより、顧客に届く欠陥のコストが増大しています。プレミアムEVトリムパネルで見逃された欠陥は、検査サイクルのコストを超える顧客ペナルティを生じさせる可能性があります。Cognexは2026年第1四半期の業績報告において、ルールベースシステムからAIビジョンへの移行が包装、自動車、エレクトロニクスの顧客で最も活発であると報告しました。より優れた表面欠陥モデルは、過去のスクラップデータでは捉えられなかった欠陥を明らかにすることもできます。これらの知見が産業用イメージングシステムインテグレーション市場のライフサイクルサポートおよびモデル管理の範囲を拡大することで、さらなる需要が生まれます。
AI対応インライン検査およびエッジ推論
組み込みプロセッサにより、外部サーバーへの画像送信に伴うレイテンシおよび帯域幅の負担が軽減されています。Cognexは2026年5月にQualcomm Dragonwingプラットフォーム上でIn-Sight 3900を発売し、最大25MPの解像度と前世代比最大4倍の処理速度を実現しました。Cognexはまた、2026年4月にNVIDIA Jetsonテクノロジーを搭載し、157 TOPSのAI演算能力を持つIn-Sight 6900コントローラーを発売しました。このコントローラーは、10~20枚のトレーニング画像を使用する並列高解像度モデルおよび構成をサポートします。これらの開発により、一部のアプリケーションでは実装作業が短縮され、競争の焦点はモデル品質とライフサイクル管理へとシフトしています。エッジ推論がより標準的なシステムアーキテクチャとなるにつれ、産業用イメージングシステムインテグレーション市場は恩恵を受けます。
ビジョンガイドロボティクスの拡大
マシンビジョンは、協働型および柔軟なロボットセルのフィードバック層としての役割を増しています。これらの環境でのビジョンアップグレードには、画像タイミング、ロボットパストリガー、および安全インターロックの調整が必要です。これにより、スタンドアロンのカメラ設置よりもインテグレーションプロバイダーにとって広い範囲が生まれます。Advantechは2026年7月にAIR-055を発売し、100 TOPSの性能、20以上のI/Oインターフェース、およびマルチセンサーロボットビジョンシステム向けのGigE Visionとの互換性を組み合わせました。[1] Qualitas Technologiesは、インドのTier 1およびTier 2自動車サプライヤー向けの柔軟なロボットビジョン設置を対象としてます。産業用イメージングシステムインテグレーション市場は、リアルタイムでの閉ループ視覚フィードバックを必要とする位置決め、ガイダンス、およびプロセスモニタリングプログラムによって支えられています。
トレーサビリティおよびコンプライアンス要件
米国および欧州の要件により、監査時の製品トレーサビリティの執行力が高まっています。米国食品医薬品局(FDA)は2026年2月にFSMAセクション204(d)に関するドラフトガイダンスを公表し、対象事業者はFDAの要請から24時間以内に重要追跡イベントの主要データ要素を提供することを求めています。[2] 提案されているコンプライアンス期日は2028年7月20日です。欧州のデジタル製品パスポート要件も、電池および繊維における永続的な製品記録の必要性を高めています。医薬品分野では、EU GMP附属書22がGxP環境で使用されるAI検査モデルのバージョン管理と監査証跡を義務付けています。これらの要件はコミッショニングを超えてバリデーション作業を拡大し、産業用イメージングシステムインテグレーション市場に対する安定した需要をもたらします。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期インテグレーション・バリデーションコスト | -1.3% | 新興市場のSMEに最も深刻なグローバル | 短期(2年以内) |
| ビジョンシステムインテグレーション人材の不足 | -0.8% | 北米および欧州で構造的、アジア太平洋地域でも制約が拡大しているグローバル | 中期(2~4年) |
| 相互運用性および既存設備の制約 | -0.6% | 多様な既設設備を持つ成熟した産業経済に集中 | 中期(2~4年) |
| 接続されたビジョン資産のサイバーセキュリティリスク | -0.4% | 重要インフラ製造セクターで最も顕著なグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期インテグレーション・バリデーションコスト
完全なインテグレーションプロジェクトには、カメラ、照明、ケーブル配線、ソフトウェアライセンス、PLCインターフェース、および適格性確認作業が含まれる場合があります。これらのコストは、中規模メーカーにとって数年分の品質改善効果を上回ることがあります。文書化された設置時適格性確認(IQ)、稼働時適格性確認(OQ)、および性能適格性確認(PQ)を必要とする医薬品・医療機器分野では、負担が特に高くなります。小規模メーカーはバリデーションエンジニアを欠くことが多く、固定コンプライアンスコストを複数のラインに分散させることができません。モジュール式および事前バリデーション済みシステムにより、サイト固有の作業を削減できます。資本承認サイクルがこれらの投資を遅らせる場合、産業用イメージングシステムインテグレーション市場は引き続き制約を受けます。
ビジョンシステムインテグレーション人材の不足
ビジョンインテグレーションには、光学、AIモデル、産業通信、および生産プロセスに関する知識が必要です。この組み合わせを単一のエンジニアリング職で見つけることは困難です。この人材不足により、プロジェクトが設計からコミッショニグへと移行する速度が制限されます。ネットワークゾーンの設定ミスや不十分なバリデーションのモデルは、運用上およびサイバーセキュリティ上のリスクを生じさせる可能性があります。Rockwell Automationは2026年7月にVisionStreamをリリースし、品質担当者が生産データから検査モデルをトレーニングできるようにしました。複雑なマルチカメラプロジェクトおよび規制対象のバリデーション作業は依然として経験豊富な専門家に依存しており、産業用イメージングシステムインテグレーション市場における完成した設置件数を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
インテグレーションサービス別:
AIデザイン支出が急増する中、ライフサイクルサービスが収益を支えるライフサイクルサポートおよびモデル管理は、2025年の産業用イメージングシステムインテグレーション市場規模の27.65%を占めました。既設ベースは、製品ミックス、ライン条件、およびコンプライアンス要件の変化に応じたモデルの再トレーニングを必要とします。このサービスは、初期設備設置後の継続性を提供します。また、複数サイトにわたる目視検査プログラムを管理するエンタープライズ顧客もサポートします。設置・コミッショニングは、カメラ、照明、および生産制御を接続するために引き続き必要です。バリデーション・適格性確認は、顧客が正式な記録を必要とする医薬品および航空宇宙分野でプレミアム料金を得ています。
システム設計・フィージビリティテストは、2031年にかけてCAGR 10.22%で拡大する見込みです。AIの検査プログラムは、メーカーが資本を投入する前に実際の欠陥に対するフィージビリティテストを必要とします。この作業は、ルールベース設計と比較して初期プロジェクト段階に時間を追加します。Cognexは2026年5月に、100社以上のメーカーが参加したベータプログラムを経てOneVisionを一般提供しました。このプラットフォームは、検査がライン上でローカルに実行される間、モデルの開発と展開を一元化します。これらの機能により、産業用イメージングシステムインテグレーション産業全体でサポートサービスの重要性が高まっています。


注記: 個別セグメントのシェアはレポート購入後に入手可能
イメージング技術別:
2Dイメージングがリード、スペクトルイメージングが化学レベルのアプリケーションを開拓2Dイメージングは2025年に61.21%のシェアを占めました。その地位は、低コスト、確立されたソフトウェア、およびラベル、表面、バーコード検証における幅広い用途を反映しています。エリアスキャンおよびラインスキャンシステムは、ほとんどのエンドユーザーカテゴリにわたるアプリケーションに対応しています。2Dシステムは、既存の業務を近代化しているメーカーにも馴染みがあります。この既設の親しみやすさが継続的なインテグレーション作業を支えています。3Dイメージングは、自動車ボディ構造および精密機械加工部品において引き続き重要です。
ハイパースペクトルおよびマルチスペクトルイメージングは、2031年にかけてCAGR 12.34%で拡大する見込みです。ハードウェアコストの低下とより成熟したツールが生産ラインでの使用を支えています。これらのシステムは、標準的なRGBカメラでは識別できない材料特性を特定できます。食品および医薬品メーカーは、混入、コーティングのばらつき、および異物の評価にこの機能を活用しています。2025年の研究では、ケモメトリクスを用いたハイパースペクトルイメージングが医薬品ブレンドの均一性モニタリングをサポートすることが示されました。サーマルおよびX線システムも、産業用イメージングシステムインテグレーション産業における複合材料および重要な航空宇宙部品の非破壊検査をサポートしています。
アプリケーション別:
品質検査がリード、予知保全がシステム価値を変革品質保証・検査は2025年に33.67%のシェアを占めました。すべてのエンドユーザーカテゴリが欠陥検出を必要とするため、産業用イメージングシステムインテグレーション市場の基盤であり続けています。これらのシステムは、製品がプロセスを離れるか下流段階に移行する前に製品を検証します。識別・トレーサビリティアプリケーションも食品および自動車のコンプライアンス要件から恩恵を受けています。計測・ゲージングは、精密機械加工および医療機器における計量学を引き続きサポートしています。位置決め・ガイダンスは、ロボット支援組立作業によって強化されています。
予知保全・プロセスモニタリングは、2031年にかけてCAGR 11.76%で拡大する見込みです。このアプリケーションは、視覚情報をプロセスヒストリアンおよびデジタルツイン環境と接続します。このアプローチにより、システムは最終品質ゲートから継続的な生産データのソースへと変わります。多層デジタルツインに関する2026年の研究では、統合されたエッジビジョンと時系列モデリングにより、電気機械製造環境での計画外ダウンタイムが40%以上削減されたと報告されています。[3] 永続的なデータパイプラインにより、モデル更新とシステムサポートの継続的な作業が生まれます。このアプリケーションは、産業用イメージングシステムインテグレーション市場の商業的役割を広げます。
導入タイプ別:
新規システムがリード、ブラウンフィールドレトロフィットが台頭新規システムインテグレーションは2025年に65.78%のシェアを占めました。北米およびアジア太平洋地域のグリーンフィールドプロジェクトでは、初期設計から完全なビジョンインテグレーションが必要とされています。半導体製造およびEVバッテリー施設では、カメラ、照明、制御、およびデータ接続の調整が必要です。新規ラインでは、メーカーが旧来のプロトコル制約なしにシステムを指定することもできます。これらのプロジェクトは、より規模で長期のインテグレーション契約を支えています。新規施設が設備追加ではなく完全なスコープを購入する場合、産業用イメージングシステムインテグレーション市場は恩恵を受けます。
レトロフィット・近代化は、2031年にかけてCAGR 11.21%で拡大する見込みです。既存の工場は、エネルギー、品質、およびサステナビリティ報告のためにデジタル化された生産記録を必要としています。ブラウンフィールドプロジェクトでは、PROFINET、EtherNet/IP、Modbus、および最新のビジョンソフトウェア間のリンクが必要になることが多いです。古い設備はサイトによって異なるため、この作業は実装を遅らせる可能性があります。Rockwell Automationは2026年7月にVisionLinkをリリースし、既存のサードパーティFTP対応カメラをFactoryTalk VisionAIに接続できるようにしました。モジュール式アダプターおよびノーコードツールにより、レトロフィットプロバイダーのインテグレーションの摩擦が軽減されています。

エンドユーザー産業別:
自動車が数量をリード、半導体需要が最速で拡大自動車および自動車部品は2025年に24.97%のシェアを占めました。IATF 16949要件およびEVパワートレインの複雑さが継続的な検査投資を支えています。ボディインホワイトおよびバッテリーモジュールラインは、3DおよびAIビジョンシステムにとって要求の高いアプリケーションです。サプライヤースコアカードも検査管理の必要性をさらに強化しています。食品・飲料、医薬品・ライフサイエンスも追跡可能な生産記録を必要としています。航空宇宙・防衛は、複合材料および安全上重要な部品の非破壊検査に依存しています。
エレクトロニクスおよび半導体は、2031年にかけてCAGR 12.34%で拡大する見込みです。AI推論需要向けの先進チップパッケージングが検査ニーズを高めています。このセグメントは、検査サイクルがミリ秒単位で測定されるため、高速システムを必要とします。ViTroxは2026年4月に半導体およびエレクトロニクスパッケージング向けのAI駆動製造インテリジェンスツールを披露しました。マレーシアもViTroxに対し、AI関連技術の開発・生産に対する5+5年の所得税免除を付与しました。物流・倉庫管理は引き続き重要な隣接分野であり、バーコードおよび荷物形状ビジョンが産業用イメージングシステムインテグレーション市場におけるスループット管理をサポートしています。
地域分析
北米産業用イメージングシステムインテグレーション市場
北米は2025年の産業用イメージングシステムインテグレーション市場シェアの31.72%を占めた。同地域は自動車、製薬、防衛製造業の集積度が高い。アリゾナ州、オハイオ州、テキサス州における半導体設備投資は、フルスコープのインテグレーション契約を支えている。リショアリングプログラムも、国内の新規EV電池およびチップ製造施設に対する需要を高めている。FDAの食品トレーサビリティおよび医薬品記録要件は、検査システムの定期的な更新サイクルを支援している。
欧州産業用イメージングシステムインテグレーション市場
欧州では、精密・特殊製造業が依然として重要な位置を占めるドイツ、イタリア、フランスで強い需要がある調達要件はAIガバナンス、製品トレーサビリティ、サイバーセキュリティをカバーする方向へと拡大している。IEC 62443への準拠は、高コンプライアンスアカウントにおけるスマートカメラおよび組み込みAIシステムにとってより重要性を増している。デジタル製品パスポートは、電池、繊維、電子機器製造において追加要件を生み出している。これらのプログラムは製造時点から製品情報の記録を求めるものであり、産業用イメージングシステムインテグレーション市場を支援している。
アジア太平洋、中東・アフリカ、南米産業用イメージングシステムインテグレーション市場
アジア太平洋地域は2031年までに11.78%のCAGRで拡大すると予測されている。中国、韓国、日本、台湾は半導体検査需要を支えており、マレーシアとベトナムは先端パッケージング能力を拡充しつつある。韓国の需要は、Samsung ElectronicsおよびSK HynixにおけるDRAMおよび3D NAND検査に集中している。日本は精密検査装置の主要な購入国であると同時に供給国でもある。インドは初期段階の機会市場であり、自動車および製薬顧客が地域ンテグレーターを活用している。南米、中東、アフリカは引き続き規模の小さい市場であり、需要は自動車、食品加工、石油化学、航空宇宙メンテナンスに関連している。
競合ランドスケープ
市場集中度
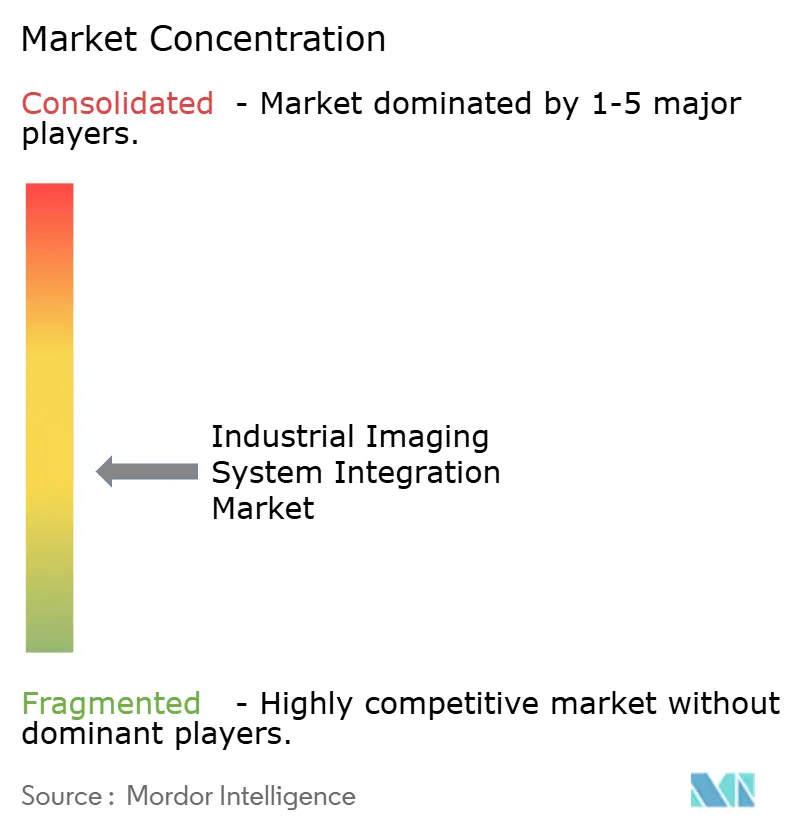
産業用イメージングシステムインテグレーション市場は中程度に分散しています。Cognex、Keyence、Teledyne、およびSICKは、プラットフォームの幅広さとAIソフトウェア能力を通じて競争しています。地域インテグレーターおよび専門ハードウェアサプライヤーは、ローカルサービスとアプリケーション知識を通じて競争しています。すべてのインテグレーションサービス層にわたって決定的な地位を持つプロバイダーはいません。Cognexは、エッジAIハードウェアとクラウドからエッジへのモデル管理を活用して、製品販売をソフトウェアおよびサービス収益と結びつけています。このアプローチは、複数の施設にわたる集中管理を必要とする顧客に対応しています。
Teledyneは2026年8月にVarex Imagingを1.1 ビリオン 米ドルで買収する契約を発表しました。この取引により、X線管、光子計数検出器、およびフラットパネル検出器がTeledyneのデジタルイメージングポートフォリオに追加されます。買収は規制当局の承認を条件として2027年初頭に完了する見込みです。Cognexは2026年4月および5月にIn-Sight 6900およびIn-Sight 3900を発売し、組み込みエッジAIオファリングを拡大しました。SICKは2026年4月にNova 2.15プラットフォームを通じてAI Blob Finder Novaを発売しました。このローンチは、別個のソフトウェア環境を必要とせずに可変製品検査のためのインスタンスセグメンテーションを使用しています。
ローコードAI設定、接続された運用技術向けサイバーセキュリティフレームワーク、およびマルチサイトライフサイクルサービスは、差別化の余地がある分野として残っています。MVTecは、カメラハードウェアの選択に依存しない顧客関係を構築できるソフトウェア主導モデルをサポートしています。ViTroxおよびHIKROBOTは、アジア太平洋地域の半導体およびエレクトロニクスアカウントにおける地域サービス密度に注力しています。AdvantechのAIR-055は、マルチセンサービジョン推論のためのプラットフォーム非依存システムを提供しています。このタイプのプラットフォームは、ハードウェアイテグレーションのみに基づく差別化を低下させる可能性があります。確立されたAIモデルとライフサイクルサービスを持つプロバイダーは、産業用イメージングシステムインテグレーション市場における役割を守るうえでより有利な立場にあります。
産業用イメージングシステムインテグレーション産業リーダー
-
Cognex Corporation
-
Keyence Corporation
-
Teledyne Technologies Incorporated
-
Basler AG
-
Allied Vision Technologies GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
産業用イメージングシステムインテグレーション市場 このレポートでカバーされる企業
- Cognex Corporation
- Keyence Corporation
- Teledyne Technologies Incorporated
- SICK AG
- Basler AG
- Allied Vision Technologies GmbH
- IDS Imaging Development Systems GmbH
- JAI A/S
- LMI Technologies Inc.
- Datalogic S.p.A.
- Baumer Holding AG
- Vitronic GmbH
- Stemmer Imaging AG
- ViTrox Corporation Berhad
- Pleora Technologies Inc.
- Matrox Imaging Inc.
- Vision Components GmbH
- Emergent Vision Technologies Inc.
- HIKROBOT Co., Ltd.
- MVTec Software GmbH
- Qualitas Technologies Pvt. Ltd.
最近の産業開発事情 産業用イメージングシステムインテグレーション市場
- 2026年8月:Teledyne TechnologiesとVarex Imaging Corporationは、TeledyneがVarexの全発行済み株式を1株当たり18.90米ドルの現金で取得する確定契約を発表しました。取引総額は1.1 ビリオン 米ドルです。この取引により、産業用および医療用OEMイメージング顧客向けのX線管、光子計数検出器、およびフラットパネル検出器がTeledyneの既存デジタルイメージングポートフォリオに追加され、規制当局の承認を条件として2027年初頭に完了する見込みです。
- 2026年5月:Cognex Corporationは、Qualcomm Dragonwingプラットフォームを搭載した完全統合型PCフリー組み込みAIビジョンシステムであるIn-Sight 3900ビジョンシステムを発売しました。このシステムは最大25MPのイメージング解像度を提供し、前世代比最大4倍の処理速度を実現し、包装、自動車、エレクトロニクス、および消費財アプリケーション全体でフル生産ライン速度での確定的検査を可能にします。
- 2026年3月:Teledyne e2vは、協働ロボットおよびヒューマノイドボット、ならびに3D産業プロセスモニタリング向けに設計された、5W未満・230グラムで動作するオクルージョンフリー3Dビジョンソリューション、Perciva 5Dカメラを発表しました。このカメラは、主要なマシンビジョンソフトウェアプラットフォームとのGenDC/GenTLインテグレーションをサポートし、ニュルンベルクのEmbedded Worldで発表されました。
- 2025年6月:Cognex Corporationは、In-Sight 3800および8900システムで利用可能なクラウドベースのAIビジョン開発プラットフォームとしてOneVisionをベータ版で発表し、追加製品への一般提供を2026年初頭に予定しました。
グローバル産業用イメージングシステムインテグレーション市場レポートスコープ
産業用イメージングシステムインテグレーションとは、特殊カメラ、照明源、センサーなどの高度なハードウェアを、堅牢な画像処理ソフトウェアおよび自動化機械と組み合わせて、統一された高性能ネットワークに統合する包括的なプロセスを指します。これらの異なる技術を調和させることで、現代の製造・加工環境全体にわたる自動目視検査、リアルタイム品質管理、およびデータ駆動型意思決定が可能になります。
産業用イメージングシステムインテグレーション市場レポートは、インテグレーションサービス(システム設計・フィージビリティテスト、設置・コミッショニング、バリデーション・適格性確認、ライフサイクルサポートおよびモデル管理、その他のインテグレーションサービス)、イメージング技術(2Dイメージング、3Dイメージング、ハイパースペクトルおよびマルチスペクトルイメージング、その他のイメージング技術)、アプリケーション(品質保証・検査、計測・ゲージング、識別・トレーサビリティ、位置決め・ガイダンス、予知保全・プロセスモニタリング、その他のアプリケーション)、導入タイプ(新規システムインテグレーションおよびレトロフィット・近代化)、エンドユーザー産業(自動車および自動車部品、エレクトロニクスおよび半導体、食品・飲料、医薬品・ライフサイエンス、産業製造、包装、航空宇宙・防衛、物流・倉庫管理、その他のエンドユーザー産業)、地域(北米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| システム設計・フィージビリティテスト |
| 設置・コミッショニング |
| バリデーション・適格性確認 |
| ライフサイクルサポートおよびモデル管理 |
| その他のインテグレーションサービス |
| 2Dイメージング |
| 3Dイメージング |
| ハイパースペクトルおよびマルチスペクトルイメージング |
| その他のイメージング技術 |
| 品質保証・検査 |
| 計測・ゲージング |
| 識別・トレーサビリティ |
| 位置決め・ガイダンス |
| 予知保全・プロセスモニタリング |
| その他のアプリケーション |
| 新規システムインテグレーション |
| レトロフィット・近代化 |
| 自動車および自動車部品 |
| エレクトロニクスおよび半導体 |
| 食品・飲料 |
| 医薬品・ライフサイエンス |
| 産業製造 |
| 包装 |
| 航空宇宙・防衛 |
| 物流・倉庫管理 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| ASEAN | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| その他のアフリカ |
| インテグレーションサービス別 | システム設計・フィージビリティテスト | |
| 設置・コミッショニング | ||
| バリデーション・適格性確認 | ||
| ライフサイクルサポートおよびモデル管理 | ||
| その他のインテグレーションサービス | ||
| イメージング技術別 | 2Dイメージング | |
| 3Dイメージング | ||
| ハイパースペクトルおよびマルチスペクトルイメージング | ||
| その他のイメージング技術 | ||
| アプリケーション別 | 品質保証・検査 | |
| 計測・ゲージング | ||
| 識別・トレーサビリティ | ||
| 位置決め・ガイダンス | ||
| 予知保全・プロセスモニタリング | ||
| その他のアプリケーション | ||
| 導入タイプ別 | 新規システムインテグレーション | |
| レトロフィット・近代化 | ||
| エンドユーザー産業別 | 自動車および自動車部品 | |
| エレクトロニクスおよび半導体 | ||
| 食品・飲料 | ||
| 医薬品・ライフサイエンス | ||
| 産業製造 | ||
| 包装 | ||
| 航空宇宙・防衛 | ||
| 物流・倉庫管理 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| ASEAN | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| その他のアフリカ | ||
レポートで回答される主要な質問
産業用イメージングシステムインテグレーション市場規模はどのくらいですか?
産業用イメージングシステムインテグレーション市場規模は2026年に1.72 ビリオン 米ドルであり、CAGR 9.60%で2031年までに2.72 ビリオン 米ドルに達すると予測されています。
産業用イメージングシステムインテグレーションの採用を促進しているものは何ですか?
ゼロ欠陥製造、エッジAI検査、ロボットガイダンス、およびトレーサビリティ要件が、統合ビジョンシステムへの需要を高めています。
生産検査において最も大きな役割を持つイメージング技術はどれですか?
2Dイメージングは2025年に61.21%のシェアを占めました。これは、ラベル、表面、バーコード読み取り、および日常的な品質検査に広く使用されているためです。
2031年にかけて最も急速に進歩しているアプリケーションはどれですか?
予知保全・プロセスモニタリングは、メーカーが視覚データを生産インテリジェンスシステムと接続するにつれて、CAGR 11.76%で拡大する見込みです。
最も急速に拡大すると予測されている地域はどこですか?
アジア太平洋地域は、半導体および先進パッケージング能力に支えられ、2031年にかけてCAGR 11.78%で拡大する見込みです。
レトロフィットプロジェクトがより重要になっているのはなぜですか?
レトロフィット・近代化は、既存の工場が設置済み設備の完全な交換なしに接続された品質・生産記録を必要としているため、CAGR 11.21%で拡大する見込みです。