
高速産業用イメージングシステム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
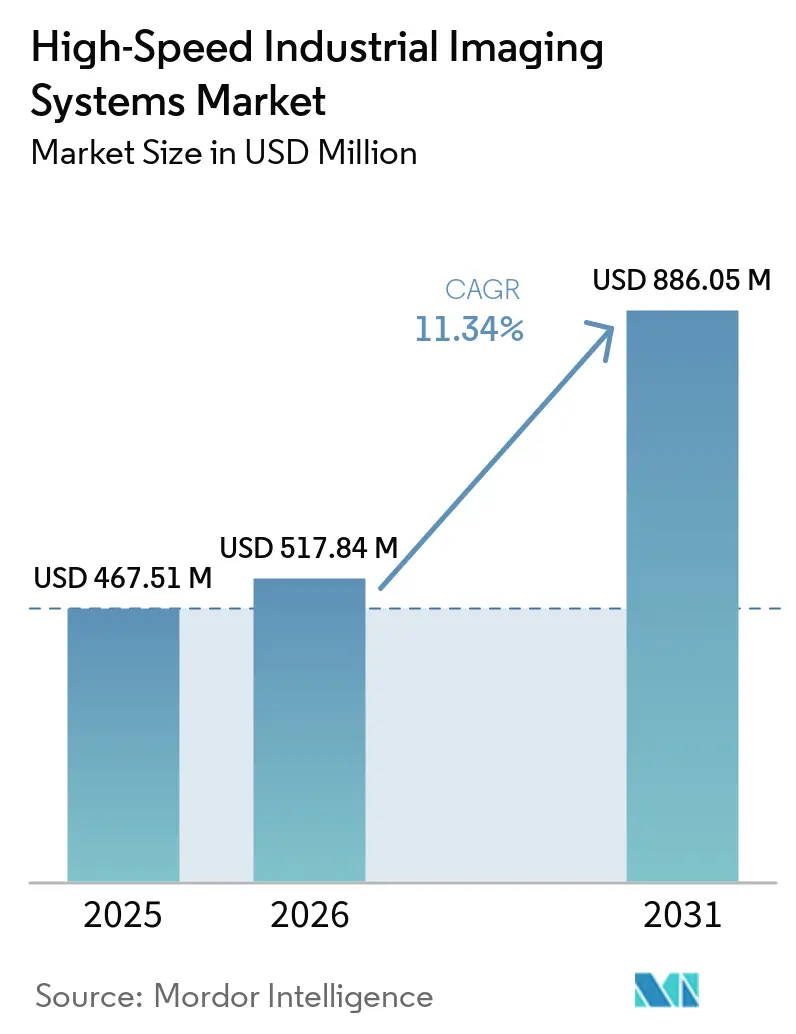
| 市場規模 (2026) | 517.84 百万米ドル |
| 市場規模 (2031) | 886.05 百万米ドル |
| Growth Rate (2026 - 2031) | 11.34 % |
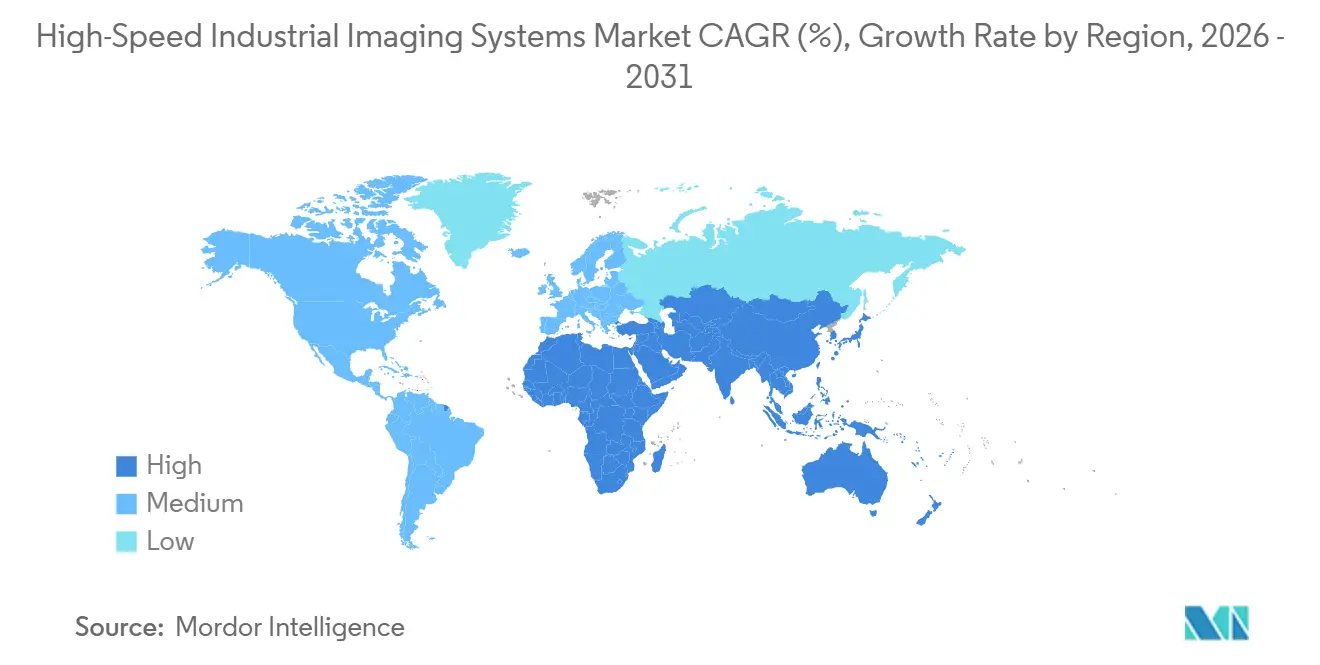
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
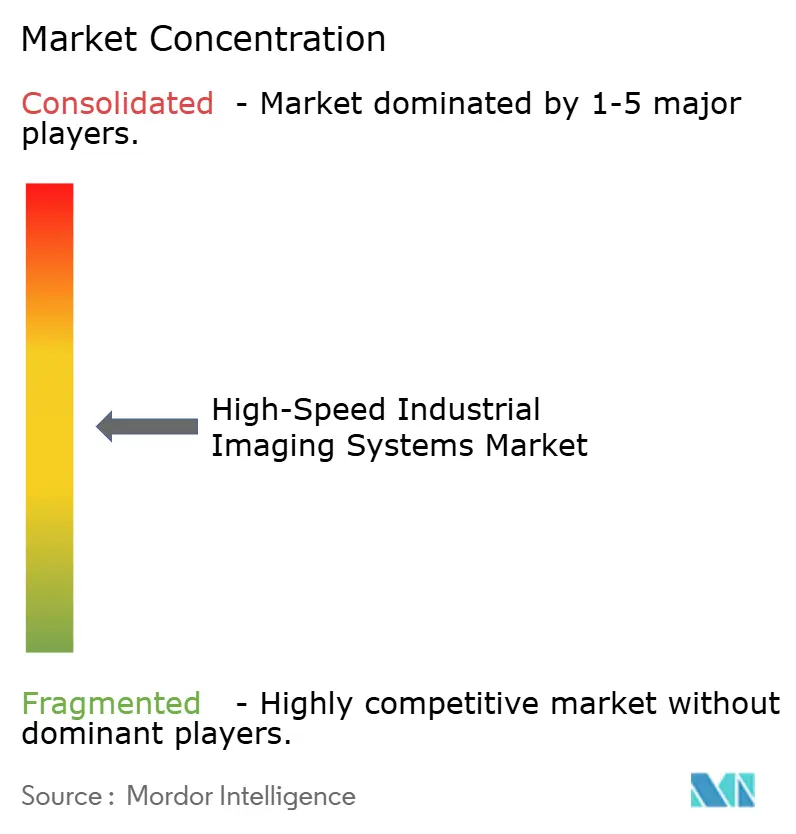
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる高速産業用イメージングシステム市場分析
高速産業用イメージングシステムの市場規模は、2025年の467.51 ミリオン 米ドルから2026年には517.84 ミリオン 米ドルへと拡大し、2031年までに886.05 ミリオン 米ドルに達する見込みで、2026年から2031年にかけてCAGR 11.34%で成長すると予測されています。電子機器、自動車、医薬品製造におけるゼロ欠陥要件が需要を支えており、検査データはライン適格性評価の一部を構成しています。インダストリー4.0への投資も、自動化されたプロセス制御を支援できる視覚データへの需要を高めています。サプライヤーは、統合作業を削減しリアルタイムの意思決定を改善するために、カメラ、インターフェース、ソフトウェア、エッジAI機能を組み合わせることが増えています。北米が最大の地域拠点であり続ける一方、アジア太平洋地域は半導体、ディスプレイ、電子機器の生産能力拡大に伴い、より速いペースで成長する見込みです。高速産業用イメージングシステム市場は、データインフラコスト、専門家の不足、インターフェースの断片化、センサーの供給制限といった導入上の制約にも直面しています。
主要レポートのポイント
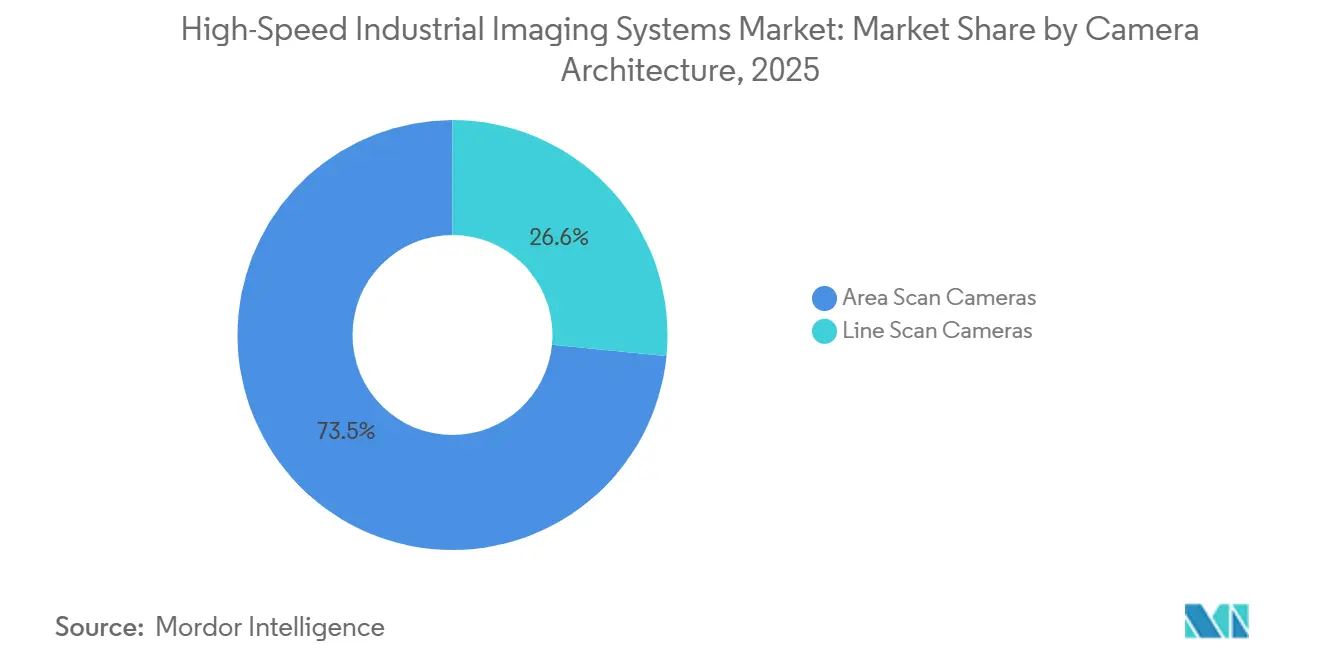
- カメラアーキテクチャ別では、エリアスキャンカメラが2025年の高速産業用イメージングシステム市場において73.45%を占め、ラインスキャンカメラは2031年にかけてCAGR 12.35%で拡大する見込みです。
- 解像度別では、2~5 MPの帯域が2025年の収益の42.78%を占め、5~12 MPセグメントは2031年にかけてCAGR 13.21%で成長する見込みです。
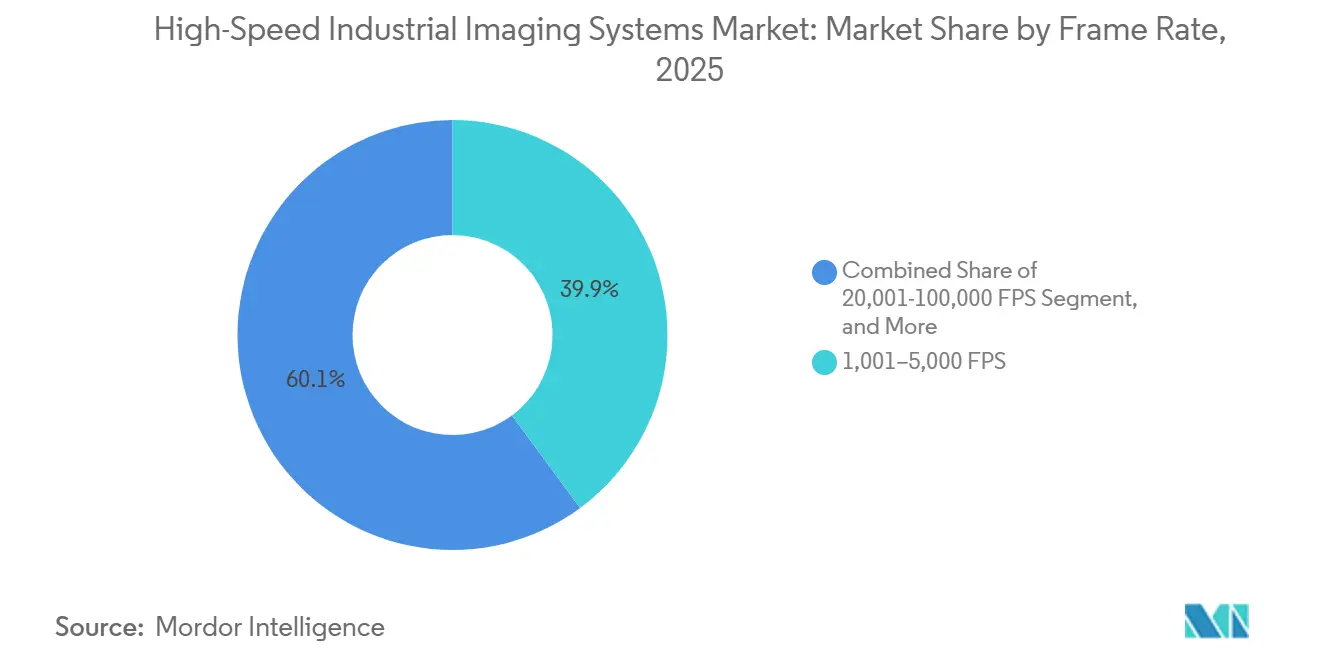
- フレームレート別では、1,001~5,000 FPSの範囲が2025年の収益の39.87%を占め、100,000 FPS超のカメラは2031年にかけてCAGR 12.91%で成長する見込みです。
- イメージングスペクトル別では、可視光カメラが2025年の収益の73.46%を占め、NIRおよびSWIRカメラは2031年にかけてCAGR 13.19%で拡大する見込みです。
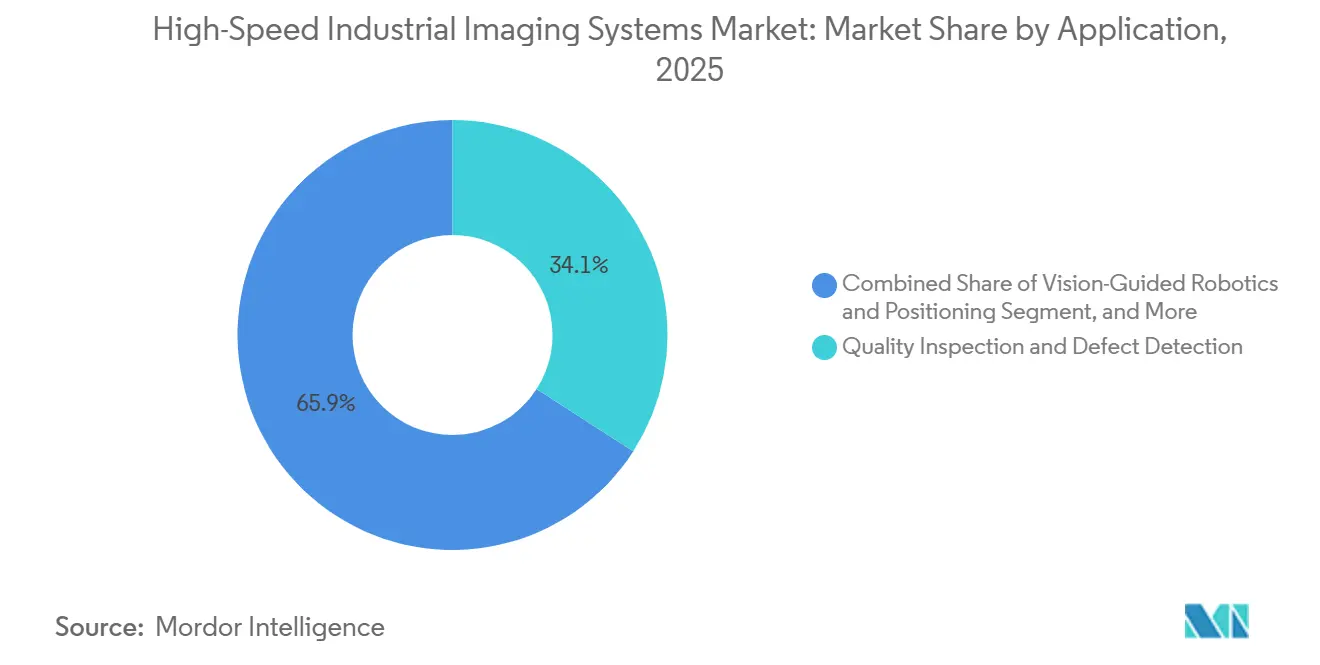
- アプリケーション別では、品質検査および欠陥検出が2025年の収益の34.10%を占め、ビジョンガイドロボティクスおよびポジショニングは2031年にかけてCAGR 12.55%で進展する見込みです。
- エンドユーザー産業別では、電子機器・半導体が2025年の収益の25.32%を占め、2031年にかけてCAGR 13.78%で成長する見込みです。
- 地域別では、北米が2025年の市場価値の31.23%を占め、アジア太平洋地域は2031年にかけてCAGR 12.95%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル高速産業用イメージングシステム市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 工場自動化とゼロ欠陥検査 | +3.2% | グローバル | 短期(2年以内) |
| エッジAIが高速画像データのボトルネックを解消 | +2.5% | グローバル(北米および東アジアで早期の恩恵) | 中期(2~4年) |
| 半導体およびEVバッテリー検査の高度化 | +2.0% | アジア太平洋地域が中核、北米・欧州への波及あり | 短期(2年以内) |
| 高帯域幅インターフェースがライン速度での高解像度を実現 | +1.5% | グローバル | 中期(2~4年) |
| ビジョンガイドロボティクスとクローズドループプロセス制御 | +1.2% | グローバル(アジア太平洋地域および欧州で最も強い) | 中期(2~4年) |
| 生産ラインデジタルツインにおける高速イメージングの需要 | +0.8% | 北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
工場自動化とゼロ欠陥検査
ゼロ欠陥プログラムにより、高速検査システムは自動車、電子機器、食品加工産業における生産ラインの適格性評価の中核的な要素となっています。高速産業用イメージングシステム市場は、製造業者がこれらのシステムを使用して製品が生産の後工程に移る前に欠陥を特定するため、恩恵を受けています。ISO 26262およびFDA 21 CFR Part 820は、インプロセス検査記録を機能安全およびデバイス品質要件への適合の証拠として扱っています。2026年のScientific Reports誌の研究では、マグネットローラー画像取得方式により、バッテリー缶の検査スループットが1分あたり140個から240個に向上し、99.6%の精度を達成したことが示されました。[1]W. Yang、C. Huang、P. Ji、「バッテリー缶の外部欠陥検査のための高速画像取得方式」、Scientific Reports、nature.com この結果は、装置サプライヤーがスループットとトレーサビリティの両方を改善するシステムに注力している理由を示しています。ラインが特定のイメージング構成で適格性評価されると、オペレーターは低仕様の代替品よりも既存システム内でのアップグレードを好む傾向があります。
エッジAIが高速画像データのボトルネックを解消
高速産業用イメージングシステム市場は、センサー出力が従来のストレージおよびネットワークインフラを圧迫する可能性があるため、エッジ処理へと移行しています。1 MHzで動作する8キロピクセルのTDIラインスキャンカメラは、1時間あたり8 TBを超えるデータストリームを生成する可能性があります。エッジAIはカメラまたは隣接するFPGA内で検査モデルを実行し、送信前に不要なフレームをフィルタリングします。Cognexは2026年5月にIn-Sight 3900を発表し、Qualcomm DragonWingプロセッシングを搭載することで、別途PCホストを必要とせずリアルタイムのAI検査を実現しました。この設計はレイテンシを低減し、機密性の高い画像を工場ネットワーク内に保持することができます。ソフトウェア展開ツールおよびトレーニング済み検査モデルは、カメラ仕様と同様に重要な要素となっています。
半導体およびEVバッテリー検査の高度化
先端半導体製造では、微小な欠陥がウェーハ歩留まりを低下させる可能性があるため、毎秒多数のフレームを処理できる検査システムが必要です。ウェーハ検査、インターコネクト検証、高密度パッケージングはいずれも生産速度での安定した画像取得を必要とします。Teledyne DALSAは2026年6月に、1 MHzのラインレートと裏面照射型CMOS TDIセンサーを搭載した低照度検査アプリケーション向けのLinea HS2 8k TDIカメラを発売しました。EV電池製造においても、組み立て前にパウチ型、角型、円筒型セルの検査が必要です。2026年の欧州非破壊検査会議の論文では、マイクロフォーカスX線源と高フレームレート光子計数検出器を使用して、数秒以内に円筒型セルの完全スキャンを実現したことが報告さました。電池リコールのコストがインライン欠陥検出の設備投資コストを上回る可能性があるため、この需要は高速産業用イメージングシステム市場を支えています。
高帯域幅インターフェースがライン速度での高解像度を実現
新しいインターフェースにより、検査解像度とライン速度のトレードオフという長年の課題が緩和されています。CoaXPress 2.0は1ケーブルあたり最大12.5 Gbps、G3グローバルビジョン標準化イニシアチブの下で4レーンにわたり最大50 Gbpsをサポートします。Allied Visionは2026年7月にRDMAストリーミングを搭載したfxo925およびfxo926の100ギガビットイーサネットカメラを発売しました。これらのカメラはそれぞれ最大192 FPSで24.6 MPイメージング、最大339 FPSで12.4 MPイメージングを実現しました。CoaXPress v3.0は、1レーンあたり25 Gbpsの目標と光ファイバー統合によりこの方向性をさらに拡張することが期待されています。これらの変化により、インテグレーターが複数の狭帯域幅カメラをより少数の高帯域幅デバイスに置き換えることが可能となり、高速産業用イメージングシステム市場を支援できます。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| マシンビジョン統合専門家の不足 | -1.5% | グローバル | 短期(2年以内) |
| 高いデータ処理・ストレージ・冷却コスト | -1.2% | グローバル | 中期(2~4年) |
| インターフェースの断片化とレガシーネットワークの互換性 | -0.8% | グローバル | 中期(2~4年) |
| センサーの輸出規制とサプライチェーン適格性評価の遅延 | -0.6% | アジア太平洋地域(北米への波及あり) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
マシンビジョン統合専門家の不足
高速イメージングの導入には、光学、組み込みプログラミング、マシンビジョンソフトウェア、製造プロセスに関する知識が必要です。この複合的なスキルセットの習得には時間がかかり、広く普及しているわけではありません。VDMAは2025年に、熟練労働者の不足を欧州の自動化投資における主要な制約の一つとして特定しました。高速導入には、トリガー、同期、関心領域、エッジAIモデルの精密な設定が必要です。利用可能な専門家は北米、日本、ドイツに集中しています。この不足により、製造業者は意図したスループットを達成するよう設定されていない高性能ハードウェアを抱えることになり、高速産業用イメージングシステムの購入が遅延する可能性があります。
高いデータ処理・ストレージ・冷却コスト
高フレームレートでの高解像度イメージングは、コンピューティング、ネットワーキング、ストレージ、熱管理の要件を増大させます。これらのコストは、フレームレートの増加に伴いカメラ購入価格よりも速く上昇する可能性があります。Teledyne DALSAは、先進ラインスキャン製品のシステム要件の一部として、Camera Link HS CX4アクティブ光ケーブルインフラを特定しています。カメラ内バッファはイベント後のキャプチャをサポートできますが、連続記録時間を制限します。オンボードSSDおよび関連する冷却機能は、電力とエンクロージャー設計の要件を追加します。プレミアム機能が必要とされない場合、これらのコストが高速産業用イメージングシステムの採用を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
カメラアーキテクチャ別:連続ウェブ検査に伴うラインスキャンの採用増加
エリアスキャンカメラは2025年の高速産業用イメジングシステム市場シェアの73.45%を占めました。ウェーハ検証、PCBの自動光学検査、ブリスターパック検査における幅広い使用が、その導入基盤を支えています。エリアスキャンシステムは、確立されたCoaXPress 2.0およびGigEビジョンフレームグラバー構成と連携して動作します。既存のキャリブレーションルーティン、トレーニングデータ、オペレーターの経験がカメラアーキテクチャ変更のコストを高める可能性があります。これらの要因により、エリアスキャンシステムは個別物体検査において引き続き重要な位置を占めています。
ラインスキャンカメラは2031年にかけてCAGR 12.35%で成長する見込みです。リチウムイオン電極コーティング、フレキシブルディスプレイフィルム、炭素繊維複合材料検査などの連続ウェブ生産に適しています。これらのアプリケーションは、エリアスキャン設計では同等のスループットで実現できないプッシュブームイメージングを必要とします。Allied Visionは2026年5月に、4チャンネルのCoaXPress-12、Power-over-CXP、ファンレス冷却を備えた50×50 mmフォーマットのFXO CXP-12シリーズを発売しました。連続基板生産が拡大するにつれ、高速産業用イメージングシステム市場では、ラインスキャンシステムが印刷・紙分野における従来の役割を超えて活用されるようになると見込まれます。


解像度別:5~12 MPの範囲がインラインAI導入を支援
2~5 MPの範囲が2025年の収益の42.78%を占めました。この範囲は、確立されたCoaXPressおよびCamera Link構成において画像サイズとフレームレートのバランスを取っています。広範なデータインフラを必要とせず信頼性の高い検査を必要とする多くのシステムに引き続き適しています。2 MP未満の需要は、レガシーラインモニタリングおよびバーコード検証に集中しています。12 MP超の高解像度システムは、全ウェーハ検査および要求の厳しい半導体計測に集中しています。
5~12 MPセグメントは2031年にかけてCAGR 13.21%で進展する見込みです。SonyのPregius S裏面照射型グローバルシャッタープラットフォームは、カメラベンダー全体で100ギガビットイーサネット経由で192 FPS以上での12 MP超イメージングをサポートしました。このパフォーマンスにより、ライン速度を維持しながらより詳細な画像を取得できます。この解像度では、オンボードAIが非常に大きな画像ファイルに関連する帯域幅負荷なしに表面特徴を識別できます。中解像度システムの高速産業用イメージングシステム市場規模は、データ負荷、コスト、検出能力のバランスから恩恵を受けています。
フレームレート別:超高速カメラが生産現場での使用へ移行
1,001~5,000 FPSで動作するカメラが2025年の収益の39.87%を占めました。このティアは電子機器検査、医薬品ブリスター検査、金属成形モニタリングをサポートします。最も要求の厳しいストレージおよび冷却負荷を生じさせることなく、多くの量産アプリケーションに必要な速度を提供します。この範囲は現在のCoaXPress 2.0インフラを中心に構築れた生産ラインと良好に整合しています。250~1,000 FPSのティアは、高速産業用イメージングシステム市場において食品、飲料、ラベル検査作業を引き続きサポートしています。
100,000 FPS超のカメラは2031年にかけてCAGR 12.91%で拡大する見込みです。この増加は、かつて実験室やクラッシュテスト環境に集中していた機能が産業用途で広く使用されるようになったことを反映しています。Photronが2025年12月に発売したFASTCAM NOVA R5-4Kは、低解像度で200,000 FPS、4K UHDイメージングで1,250 FPSを達成しました。[2]Photron「FASTCAM NOVA R3-4KおよびR5-4K」、photron.com 5,001~20,000 FPSの範囲は自動車部品テストに対応し、20,001~100,000 FPSの範囲は高速材料特性評価に対応しています。この拡大により、生産環境とテスト環境全体にわたって高速産業用イメージングシステム市場が広がっています。

イメージングスペクトル別:NIRおよびSWIRが表面下検査を支援
可視光カメラが2025年のスペクトル収益の73.46%を占めました。400~700 nmの波長範囲に最適化された高解像度CMOSセンサーが広く利用可能であることから恩恵を受けています。シリコンベースのセンサーは、NIRおよびSWIR検出器に使用されるIII-V族化合物半導体材料よりも製造コストが低くなっています。可視光は多くの表面検査タスクに引き続き十分です。UV、マルチスペクトル、ハイパースペクトル、X線システムは、可視光イメージングでは関連する状態を識別できない特殊なニーズに対応しています。
NIRおよびSWIRカメラは2031年にかけてCAGR 13.19%で成長する見込みです。これらのシステムは、表面では欠陥が見えないリチウムイオン電極コーティング、シリコンウェーハ汚染、フレキシブル回路基板のコントラストを提供できます。Teledyne DALSAは2026年5月に、ライン速度での多波長検査向けにKaleido SWIRハイパースペクトルカメラを発表しました。その用途として、食品汚染検出、医薬品有効成分分布の検証、リサイクルプラスチックの選別が挙げられています。標準化された測定により、医薬品および半導体バイヤーのベンダー適格性評価が容易になり、高速産業用イメージングシステム市場を支援できます。
アプリケーション別:ビジョンガイドロボティクスがリアルタイムプロセス制御を拡大
品質検査および欠陥検出が2025年のアプリケーション収益の34.10%を占めました。このアプリケーションは長い間、電子機器、医薬品、食品生産におけるマシンビジョンの主要な商業用途でした。すでに広く導入されているため、成長はますます高仕様のアップグレードに依存しています。より高速なカメラ、優れた低照度感度、AIソフトウェアがそれらのアップグレードの主要な要素です。測定・計測、識別、OCR、モーショ分析は、高速産業用イメージングシステム市場において確立されたアプリケーションであり続けています。
ビジョンガイドロボティクスおよびポジショニングは2031年にかけてCAGR 12.55%で成長する見込みです。このアプリケーションは視覚情報をロボットによる組み立て、選別、マテリアルハンドリングの意思決定に直接組み込みます。カメラシステムへの需要を、プロセス後の欠陥識別からプロセス中の調整へとシフトさせます。裏面照射型TDIセンサーおよびミリオンFPS CMOSイメージャーが科学的設定での初期検証後に産業システムに導入されることが多いため、科学・専門イメージングは重要な技術経路を提供します。この経路は製造における高速産業用イメージングシステムのアップグレードを支援します。
エンドユーザー産業別:電子機器・半導体の需要が成長を牽引
電子機器・半導体が2025年の収益の25.32%を占め、2031年にかけてエンドユーザーCAGR 13.78%という最高値を記録する見込みです。先端ノードの歩留まり管理、3D異種パッケージング、高帯域幅メモリのアライメントには、生産速度での精密なイメージングが必要です。このセグメントは、許容差が小さくなるにつれて正確なポジショニングと欠陥検出を必要としています。自動車およびEVバッテリー製造も重要な需要源です。医薬品・ライフサイエンスメーカーは、品質要件を満たすためにシリアライゼーションおよび充填・仕上げの完全性チェックへの投資を継続しています。
食品・飲料メーカーは主に異物検出とラベル検証に高速カメラを使用しています。ロボットによる仕分け速度が標準フレームレートカメラの能力を超える可能性があるため、物流・倉庫業は新興分野となっています。高いコンベア速度は、正確なラベル読み取りと誤梱包品の識別を必要とします。高速産業用イメージングシステム産業は、フレームレート、解像度、スペクトル、ソフトウェアの異なる組み合わせでこれらの業種に対応しています。この多様性により、サプライヤーは個々の生産プロセスに適応できるシステムを提供するよう促されています。
地域分析
北米が2025年の地域収益の31.23%を占めました。高速産業用イメージングシステム市場は、この地域における半導体製造、確立されたマシンビジョン統合サービス、防衛・航空宇宙研究活動から恩恵を受けています。米国は半導体装置メーカー、自動車サプライヤー、航空宇宙請負業者を含む最大のエンドユーザー基盤を有していました。Cognexは2026年第1四半期に2億6,800万米ドルの収益を報告し、物流、半導体、電子機器、包装分野全体の需要に牽引されて前年同期比24%増となりました。カナダとメキシコは自動車サプライチェーンを通じて貢献しており、カナダはフォトニクス活動を通じて専門イメージングも援しています。
欧州の高速産業用イメージングシステム市場は、ドイツの自動車および特殊機械基盤に支えられています。VDMAは、産業環境が弱い中でも2025年のビジョンコンポーネントの請求額が安定していたと報告しました。Baslerは2025年の収益が2億2,450万ユーロ(2億4,470万米ドル)と22%増加し、EMAEが売上の32%を占めたと報告しました。[3]Basler AG「2025年年次報告書」、baslerweb.com 英国は医薬品包装および航空宇宙複合材料試験を通じて需要を支援し、フランスとイタリアは食品加工、高級品認証、特殊車両組み立てからの需要を加えています。欧州のサプライヤーはCoaXPress標準の開発に参加しており、地域の製品適格性評価を加速できます。
アジア太平洋地域の高速産業用イメージングシステム市場は2031年にかけてCAGR 12.95%で成長する見込みです。中国の半導体自給自足アジェンダが国内需要を支援しており、SinceVisionは2026年6月に最大1,100,000 FPSおよびEMVA 1288検証済み量子効率85%以上を謳うSH8シリーズを発表しました。韓国のDRAMおよびNAND投資、PhotonのFASTCAM NOVA R-4Kを含む日本の精密光学基盤、インドの生産連動型インセンティブ制度が複数の需要拠点を支援しています。南米、中東、アフリカは引き続き小規模な需要地域であり、ブラジルの自動車組み立て、湾岸地域の産業自動化プログラム、アフリカの鉱業・食品加工が初期の機会を生み出しています。

競合環境
高速産業用イメージングシステム市場は、プレミアムパフォーマンスティアにおいて中程度の集中度を示しています。Photronは独自のセンサーおよびリードアウトアーキテクチャに基づくポジションを構築しています。Basler、Allied Vision、Emergent Vision Technologies、JAI、XIMEAは、センサーの選択、インターフェースオプション、ソフトウェアサポートの面でより広い中間市場で競合しています。この構造により、特殊な高性能アプリケーション以外では市場の競争が激化しています。確立されたサプライヤーは、顧客が実績ある統合と長期的な製品サポートサイクルを必要とする場合に優位性を保持しています。
Cognexは2026年第1四半期にIn-Sight 6900およびIn-Sight 3900 AIビジョンプラットフォームを発売し、組み込みAI処理と展開可能なソフトウェアツールへのシフトを反映しました。Teledyneのポートフォリオには、関連するイメージングコンポーネント全体にわたる開発を支援するDALSA、FLIR IIS、Lumenera、e2vセンサー設計が含まれています。Baslerは2025年にインドのAlpha TechSys Automationの76%の株式を取得し、成長する電子機器製造基盤への直接アクセスを拡大しました。この買収は、カメラ、レンズ、処理装置、ケーブル、ソフトウェアを組み合わせたBaslerのフルレンジプロバイダーアプローチと一致しています。高速産業用イメージングシステム市場において、これらの動きは顧客の個別コンポーネントベンダーへの依を低減できます。
高速産業用イメージングシステム市場には、統合の複雑さを軽減するソフトウェアとハードウェアの組み合わせに機会があります。組み込み検査ライブラリとAIモデル管理ツールにより、専任のビジョンエンジニアリングチームを維持できない中規模メーカーが必要とする専門家の労力を削減できます。新興サプライヤーは標準化されたパフォーマンステストを通じて信頼性を構築しており、Tucsenは2025年3月に先進半導体検査向けに100 Gbps Chip-on-FlexインターフェースをGemini 8K TDI-sCMOSカメラに導入しました。[4]Tucsen Photonics「Tucsenがナノスケール検査向けGemini 8K TDI-sCMOSカメラを発売」、tucsen.com 競争は、国際標準によってパフォーマンス比較が明確になるシステムで最も激しくなる可能性があります。
高速産業用イメージングシステム産業のリーダー企業
Photron Ltd.
nac Image Technology Inc.
Optronis GmbH
Excelitas Technologies
Fastec Imaging Corporation
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年8月:Teledyne DALSAは、Teledyne e2v Emerald 67M CMOSセンサーを搭載した67メガピクセルのエリアスキャンカメラFalcon4-CLHS M8200-Scientificを発売しました。読み出しノイズ3 e⁻、550 nmでの量子効率70%、最大64 dBのダイナミックレンジを実現しています。このカメラは、ライフサイエンスにおけるホールスライドイメージング、ゲノミクス、空間オミクスを対象とし、検査に隣接する要件を持つ科学イメージング分野へのTeledyneの展開を拡大しています。
- 2026年7月:Allied Visionはfxo925x100GigEおよびfxo926x100GigEカメラを発売し、生産用100ギガビットイーサネットエリアスキャンカメラを提供する最初のマシンビジョンベンダーの一つとなりました。RDMAストリーミングを備えたSony Pregius S IMX925およびIMX926センサーを搭載し、それぞれ最大192 FPSで24.6 MP、最大339 FPSで12.4 MPのイメージングを実現し、半導体の2Dおよび3D AOIと高スループット電子機器検査を対象としています。
- 2026年6月:Teledyne DALSAは、1 MHz裏面照射型時間遅延積分ラインスキャンファミリーの最新製品であるLinea HS2 8k TDIカメラを発表しました。低照度条件での半導体ウェーハおよび高密度インターコネクト検査向けに設計されており、Camera Link HS CX4アクティブ光ケーブルコネクタと設定可能なTDIアレイモードを備えています。
- 2026年5月:Teledyne DALSAは、高速産業検査向けSWIRハイパースペクトルカメラKaleidoを発表しました。このシステムは、食品汚染検出、医薬品有効成分分布の検証、リサイクルプラスチックの識別のために、ラインスキャン速度での同時多波長イメージングを可能にします。


グローバル高速産業用イメージングシステム市場レポートの調査範囲
高速産業用イメージングシステム市場は、産業環境において高速で移動する物体やプロセスを撮影、処理、分析するイメージングソリューションを包含しています。これらのシステムは通常、検査、品質管理、プロセスモニタリング、モーション分析、予知保全に使用される高速カメラ、センサー、照明、レンズ、画像取得ハードウェア、ソフトウェアで構成されています。
高速産業用イメージングシステム市場レポートは、カメラアーキテクチャ(エリアスキャンカメラ、ラインスキャンカメラ)、解像度(2 MP未満、2~5 MP、5~12 MP、12 MP超)、フレームレート(250~1,000 FPS、1,001~5,000 FPS、5,001~20,000 FPS、20,001~100,000 FPS、100,000 FPS超)、イメージングスペクトル(可視光、近赤外線(NIR)および短波赤外線(SWIR)、中波および長波赤外線(MWIR/LWIR)、紫外線(UV)、その他のイメージングスペクトル)、アプリケーション(品質検査および欠陥検出、測定・計測、識別・OCR・トレーサビリティ、ビジョンガイドロボティクスおよびポジショニング、モーション分析およびプロセスモニタリング、科学・研究開発・専門イメージング)、エンドユーザー産業(電子機器・半導体、自動車・EVバッテリー、食品・飲料、医薬品・ライフサイエンス、航空宇宙・防衛、物流・倉庫業、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
| エリアスキャンカメラ |
| ラインスキャンカメラ |
| 2 MP未満 |
| 2~5 MP |
| 5~12 MP |
| 12 MP超 |
| 250~1,000 FPS |
| 1,001~5,000 FPS |
| 5,001~20,000 FPS |
| 20,001~100,000 FPS |
| 100,000 FPS超 |
| 可視光 |
| 近赤外線(NIR)および短波赤外線(SWIR) |
| 中波および長波赤外線(MWIR/LWIR) |
| 紫外線(UV) |
| その他のイメージングスペクトル |
| 品質検査および欠陥検出 |
| 測定・計測 |
| 識別・OCR・トレーサビリティ |
| ビジョンガイドロボティクスおよびポジショニング |
| モーション分析およびプロセスモニタリング |
| 科学・研究開発・専門イメージング |
| 電子機器・半導体 |
| 自動車・EVバッテリー |
| 食品・飲料 |
| 医薬品・ライフサイエンス |
| 航空宇宙・防衛 |
| 物流・倉庫業 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| カタール | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| その他のアフリカ |
| カメラアーキテクチャ別 | エリアスキャンカメラ | |
| ラインスキャンカメラ | ||
| 解像度別 | 2 MP未満 | |
| 2~5 MP | ||
| 5~12 MP | ||
| 12 MP超 | ||
| フレームレート別 | 250~1,000 FPS | |
| 1,001~5,000 FPS | ||
| 5,001~20,000 FPS | ||
| 20,001~100,000 FPS | ||
| 100,000 FPS超 | ||
| イメージングスペクトル別 | 可視光 | |
| 近赤外線(NIR)および短波赤外線(SWIR) | ||
| 中波および長波赤外線(MWIR/LWIR) | ||
| 紫外線(UV) | ||
| その他のイメージングスペクトル | ||
| アプリケーション別 | 品質検査および欠陥検出 | |
| 測定・計測 | ||
| 識別・OCR・トレーサビリティ | ||
| ビジョンガイドロボティクスおよびポジショニング | ||
| モーション分析およびプロセスモニタリング | ||
| 科学・研究開発・専門イメージング | ||
| エンドユーザー産業別 | 電子機器・半導体 | |
| 自動車・EVバッテリー | ||
| 食品・飲料 | ||
| 医薬品・ライフサイエンス | ||
| 航空宇宙・防衛 | ||
| 物流・倉庫業 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| カタール | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| その他のアフリカ | ||


レポートで回答される主要な質問
高速産業用イメージングシステム市場の規模はどのくらいですか?
市場は2026年の517.84 ミリオン 米ドルから2031年までに886.05 ミリオン 米ドルへと、CAGR 11.34%で成長する見込みです。
高速産業用イメージングシステムの需要を牽引しているものは何ですか?
ゼロ欠陥生産要件、半導体検査、EVバッテリー品質チェック、自動化されたプロセス制御が需要を支えています。
最も速く成長しているカメラアーキテクチャはどれですか?
ラインスキャンカメラは連続ウェブ検査をサポートするため、2031年にかけてCAGR 12.35%で成長する見込みです。
最も速く拡大しているイメージングスペクトルはどれですか?
NIRおよびSWIRカメラは、表面下コントラストを必要とするアプリケーション向けに2031年にかけてCAGR 13.19%で拡大する見込みです。
最も高い成長予測を持つエンドユーザーセクターはどれですか?
電子機器・半導体は2031年にかけてCAGR 13.78%で成長する見込みです。
高速イメージングシステムのより広い採用を制限しているものは何ですか?
主な制約は、統合専門家の不足、高いストレージおよび冷却コスト、互換性のないインターフェース、サプライチェーン適格性評価の遅延です。
最終更新日:



