
Taille et part du marché de l'imagerie industrielle sans lentille
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
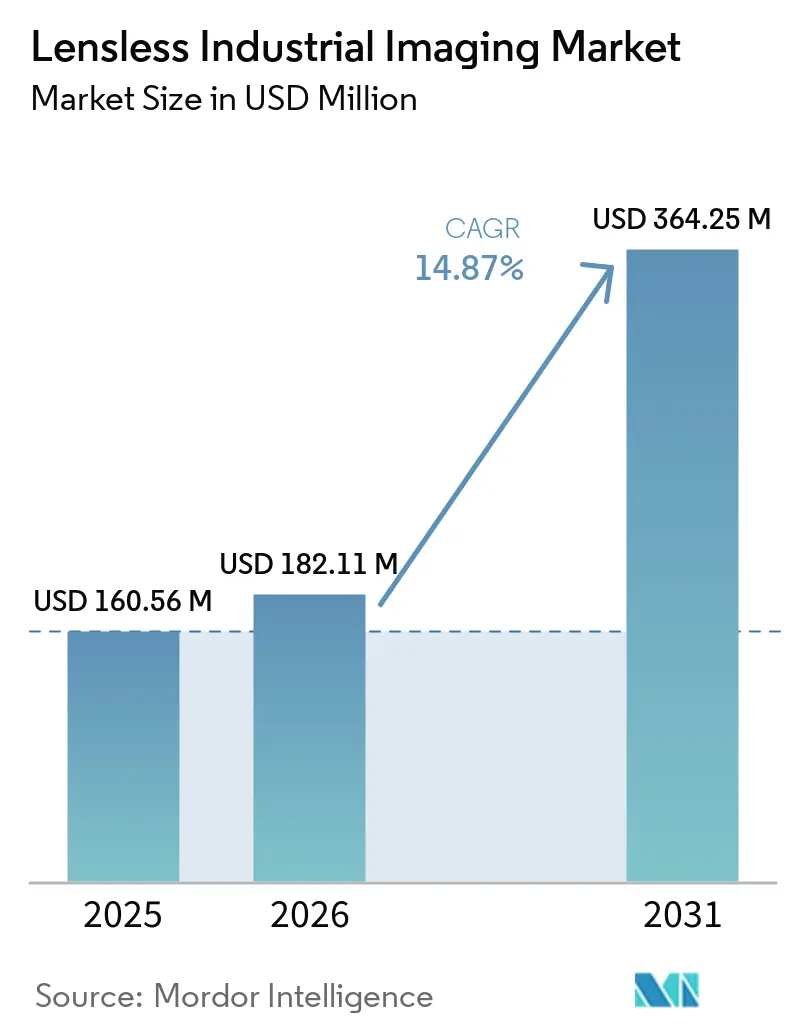
| Taille du Marché (2026) | 182.11 Millions de dollars américains |
| Taille du Marché (2031) | 364.25 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 14.87 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'imagerie industrielle sans lentille par Mordor Intelligence
La taille du marché de l'imagerie industrielle sans lentille devrait s'étendre de 160,56 millions USD en 2025 et 182,11 millions USD en 2026 à 364,25 millions USD d'ici 2031, enregistrant un CAGR de 14,87 % entre 2026 et 2031. Les logiciels qui reconstruisent des images utilisables à partir de motifs lumineux codés deviennent de plus en plus pratiques pour les environnements d'usine. L'encapsulation avancée de semi-conducteurs nécessite des méthodes d'inspection capables de fonctionner dans des espaces confinés et de capturer des informations de phase. Les concepteurs de robots ont également besoin de capteurs fins qui s'intègrent dans les préhenseurs, les articulations et d'autres espaces restreints. Ces conditions font évoluer le marché de l'imagerie industrielle sans lentille au-delà de l'usage en laboratoire vers les programmes de qualification en fabrication. L'adoption dépendra encore de la capacité de calcul, des données de validation et de l'intégration avec les flux de travail de vision industrielle établis.
Points clés du rapport
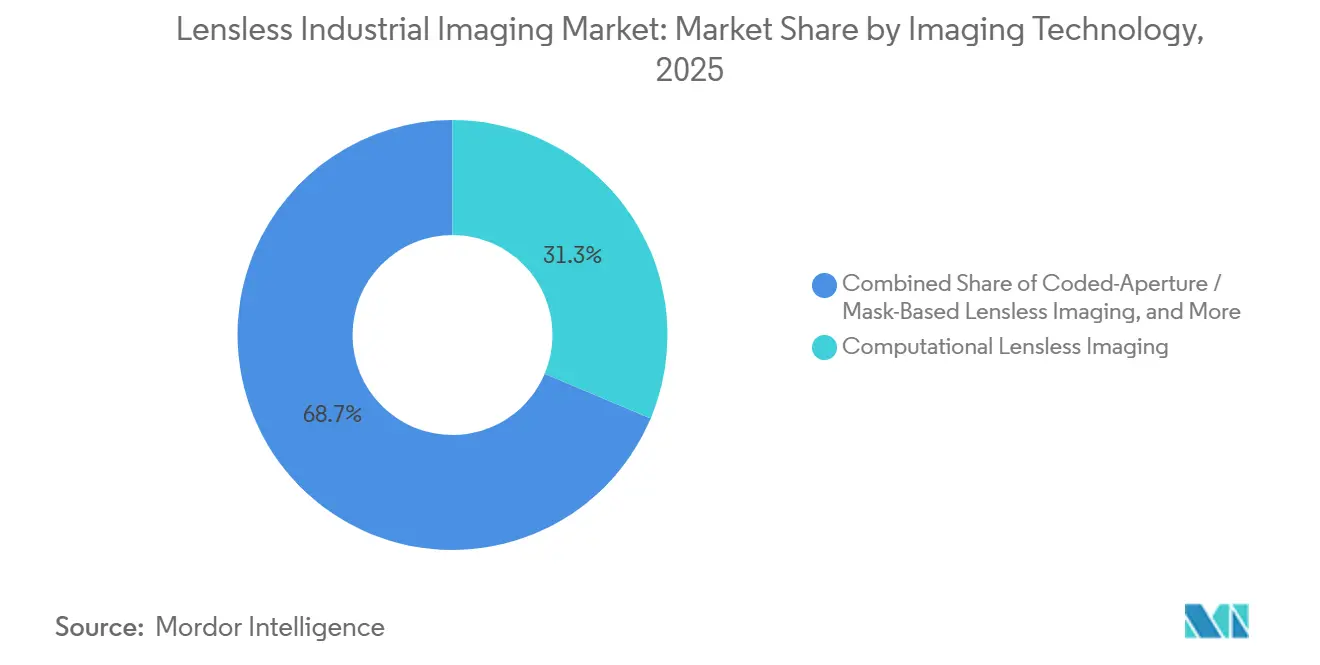
- Par technologie d'imagerie, l'imagerie sans lentille computationnelle détenait 31,34 % de la part du marché de l'imagerie industrielle sans lentille en 2025, tandis que l'imagerie sans lentille à base de métasurfaces et de métalentilles devrait se développer à un CAGR de 15,67 % jusqu'en 2031.
- Par application, la vision industrielle et l'inspection qualité dtenaient 27,78 % de la part du marché de l'imagerie industrielle sans lentille en 2025, tandis que la robotique et les systèmes automatisés devraient se développer à un CAGR de 15,54 % jusqu'en 2031.
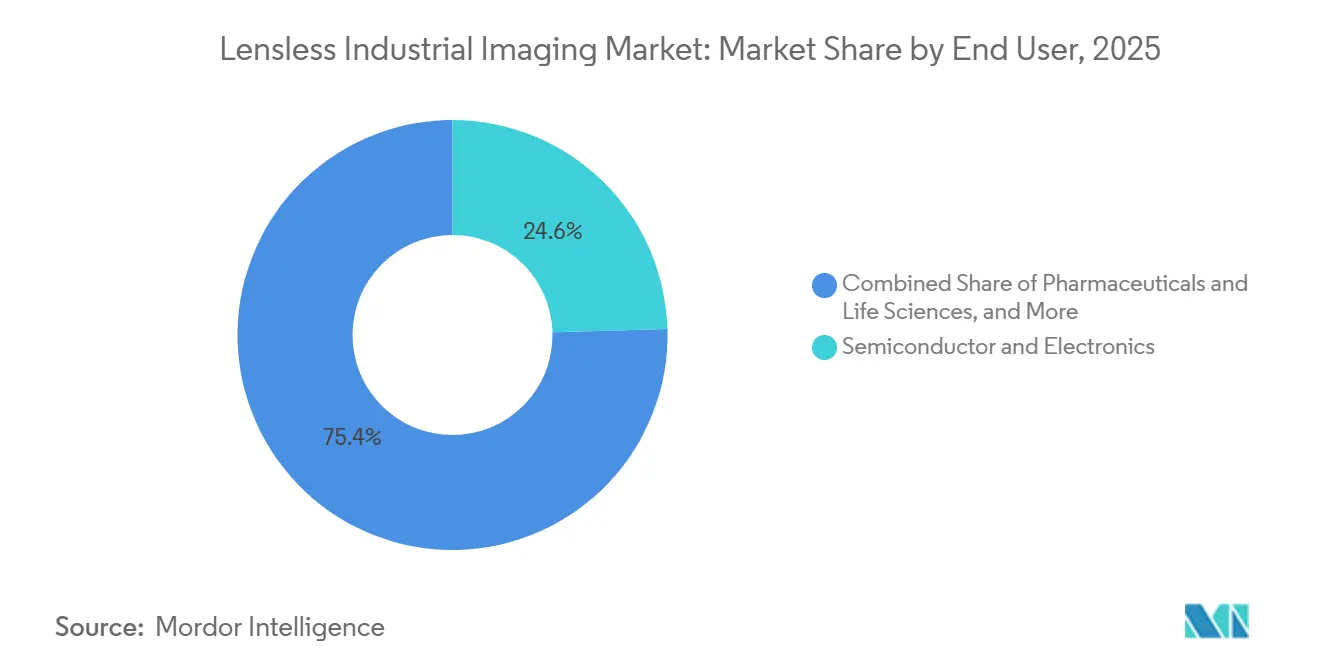
- Par utilisateur final, les semi-conducteurs et l'électronique détenaient 24,56 % de la part du marché de l'imagerie industrielle sans lentille en 2025 et devraient se développer à un CAGR de 15,89 % jusqu'en 2031.
- Par facteur de forme, les systèmes montés en ligne sur machine détenaient 27,72 % du chiffre d'affaires en 2025, tandis que les modules embarqués sub-millimétriques devraient se développer à un CAGR de 15,41 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 36,42 % du chiffre d'affaires en 2025 et devrait se développer à un CAGR de 15,32 % jusqu'en 2031.
Points clés du rapport
| Segmentation | Segment | Indicateur | Année | Valeur |
|---|---|---|---|---|
| Par technologie d'imagerie | Imagerie sans lentille computationnelle | Part de marché | 2025 | 31.34% |
| Par technologie d'imagerie | Imagerie sans lentille à base de métasurfaces et de métalentilles | CAGR | 2031 | 15.67% |
| Par application | Vision industrielle et inspection qualité | Part de marché | 2025 | 27.78% |
| Par application | Robotique et systèmes automatisés | CAGR | 2031 | 15.54% |
| Par utilisateur final | Semi-conducteurs et électronique | Part de marché | 2025 | 24.56% |
| Par utilisateur final | Semi-conducteurs et électronique | CAGR | 2031 | 15.89% |
| Par facteur de forme | Systèmes montés en ligne sur machine | Part de marché | 2025 | 27.72% |
| Par facteur de forme | Modules embarqués sub-millimétriques | CAGR | 2031 | 15.41% |
| Par géographie | Asie-Pacifique | Part de marché | 2025 | 36.42% |
| Par géographie | Asie-Pacifique | CAGR | 2031 | 15.32% |
| Source: Mordor Intelligence | ||||
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial de l'imagerie industrielle sans lentille
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Reconstruction d'images assistée par IA et classification des défauts | +3.0% | Mondial, concentré en Amérique du Nord et en Asie de l'Est | Court terme (≤ 2 ans) |
| Complexité de l'inspection des semi-conducteurs et des écrans avancés | +1.8% | Cœur Asie-Pacifique, avec répercussions en Amérique du Nord | Moyen terme (2-4 ans) |
| Demande d'imagerie ultra-compacte aux effecteurs terminaux robotiques | +1.4% | Mondial, avec une forte présence en Allemagne, au Japon, en Chine et aux États-Unis | Court terme (≤ 2 ans) |
| Croissance de la métrologie en ligne sans contact | +0.8% | Amérique du Nord et Europe, en expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Avantages de confidentialité des sorties de capteurs codés | +0.2% | Corridors aérospatial et défense en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Réduction de l'étalonnage et de la maintenance grâce à l'optique passive | +0.1% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Reconstruction d'images assistée par IA et classification des défauts
Le marché de l'imagerie industrielle sans lentille repose sur des logiciels qui convertissent un motif de diffraction en une image utilisable et une carte des défauts. Les réseaux de neurones guidés par la physique combinent un modèle direct physique avec des étapes de reconstruction apprises pour améliorer les résultats en cas d'incertitude du modèle. L'imagerie de phase à travers le silicium par réflexion sans lentille a résolu des caractéristiques de 2,19 µm en utilisant une approche sans lentille, ce qui soutient l'inspection là où la mise au point mécanique ajoute un risque d'alignement.[1] Les méthodes auto-supervisées peuvent s'entraîner sans images de référence appariées provenant de caméras à lentilles, réduisant la dépendance aux configurations d'étalonnage susceptibles d'introduire des biais. Ces méthodes peuvent rendre la reconstruction plus adaptée aux contrôleurs industriels embarqués. Cognex a introduit un système de vision par IA embarqué alimenté par Qualcomm Dragonwing en mai 2026, montrant que les plateformes de vision industrielle ajoutent davantage de capacité de traitement local. La reconstruction guidée par la physique aide également les systèmes à séparer les variations de processus significatives des artefacts optiques sans ajouter d'assemblages optiques mobiles. Cela peut réduire les interruptions liées à l'alignement dans les cellules d'encapsulation à haut débit où chaque étape d'inspection doit s'intégrer dans un flux de processus étroitement contrôlé.
Complexité de l'inspection des semi-conducteurs et des écrans avancés
Le marché de l'imagerie industrielle sans lentille bénéficie du resserrement des dimensions dans la fabrication de semi-conducteurs et d'écrans. Les nœuds gate-all-around inférieurs à 2 nm et les pas de liaison hybride inférieurs à 10 µm augmentent la difficulté d'atteindre la résolution, la distance de travail et le débit en une seule étape d'inspection. L'imagerie de phase sans lentille par réflexion peut créer des cartes d'alignement à l'échelle micrométrique à partir d'une seule capture de diffraction pour l'empilement puce sur tranche. Cela supprime une étape de mise au point mécanique qui peut limiter le débit de l'outil de liaison. Hamamatsu a commencé à accepter des commandes pour un module d'imagerie ThermoDynamic pour sa série PHEMOS-X en mai 2025, axé sur les structures de puces d'IA générative avec de petites géométries tridimensionnelles. Les choix d'équipements devront également satisfaire aux exigences de sécurité et d'exploitation des semi-conducteurs, y compris les normes utilisées par les installations de fabrication. Les méthodes de diffraction cohérente sont pertinentes car elles peuvent récupérer des informations à partir de surfaces complexes et d'interfaces confinées sans l'agencement mécanique requis par les lentilles objectifs. Les fournisseurs de semi-conducteurs au Japon et en Corée du Sud sont donc d'importants utilisateurs précoces, tandis que les exigences de sécurité et d'équipement continuent d'influencer la configuration de ces systèmes.
Demande d'imagerie ultra-compacte aux effecteurs terminaux robotiques
Le marché de l'imagerie industrielle sans lentille gagne le soutien des applications robotiques où les boîtiers de caméras conventionnels ne peuvent pas s'adapter. Les robots collaboratifs et les plateformes humanoïdes nécessitent des capteurs pour les emplacements au bout des doigts, dans les poches d'articulation et aux ventouses. ThinTact, un capteur tactile sans lentille, a démontré un champ de détection de 200 mm² dans une structure de moins de 10 mm d'épaisseur.[2] L'étude a utilisé une méthode de reconstruction basée sur la transformée en cosinus discrète pour la reconstruction en temps réel, montrant comment la géométrie du capteur et la conception du traitement doivent fonctionner ensemble. Ces modules peuvent être spécifiés lors de la conception du robot plutôt qu'installés ultérieurement par des intégrateurs. Ce changement peut augmenter les volumes unitaires tout en exerçant une pression sur les prix des composants et les cycles de qualification. La détection basée sur les événements peut réduire davantage les données transférées aux contrôleurs de robots en enregistrant les changements au niveau des pixels plutôt que des images complètes lors des mouvements inactifs. Cela rend les architectures sans lentille plus pertinentes pour les systèmes robotiques qui doivent équilibrer un matériel compact, des limites de puissance et des réponses de contrôle rapides.
Croissance de la métrologie en ligne sans contact
Le marché de l'imagerie industrielle sans lentille est également soutenu par le passage de la mesure en laboratoire à l'inspection en ligne permanente. Les systèmes sans lentille peuvent réduire le besoin de lentilles objectifs, d'actionneurs de mise au point automatique et de platines de balayage mécaniques. Un interféromètre de Fizeau à base de métalentilles a rapporté un boîtier de 6,5 × 10 × 5 mm et une fidélité de mesure de hauteur de marche de 44 nm.[3] Une méthode de métrologie computationnelle distincte a rapporté une précision à l'échelle nanométrique sur un champ de vision de 40 mm² pour les tests optiques de forme libre. Park Systems a acquis LyncéeTec en janvier 2025 pour ajouter la microscopie holographique numérique à son portefeuille de mesures pour les applications d'encapsulation avancée. Les exigences de traçabilité dans le cadre des normes ISO et VDI/VDE façonneront le rythme de remplacement des systèmes de mesure hors ligne. La microscopie holographique numérique peut prendre en charge le profilage tridimensionnel à la cadence de la caméra sans balayage physique, ce qui est utile pour les travaux d'encapsulation avancée et de MEMS. Le marché de l'imagerie industrielle sans lentille peut bénéficier de ces capacités là où l'intégration de mesures permanentes est plus précieuse qu'un instrument de laboratoire autonome.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Latence de reconstruction et exigences de calcul en périphérie | -1.8% | Mondial, critique dans les usines de fabrication à haut débit en Amérique du Nord et en Asie de l'Est | Court terme (≤ 2 ans) |
| Validation limitée par rapport aux normes d'inspection conventionnelles | -1.4% | Mondial, plus critique dans les secteurs réglementés | Moyen terme (2-4 ans) |
| Sensibilité aux conditions d'éclairage, de speckle et de bruit | -0.9% | Mondial, amplifié dans les secteurs de l'alimentation et des boissons et du contrôle non destructif en extérieur | Moyen terme (2-4 ans) |
| Fragmentation de l'offre de masques, capteurs et algorithmes spécialisés | -0.5% | Mondial, plus prononcé en Amérique du Sud, au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Latence de reconstruction et exigences de calcul en périphérie
L'imagerie sans lentille enregistre un motif de diffraction multiplexé avant de créer une image utilisable. Cette image doit être reconstruite, ce qui ajoute une étape de traitement absente des caméras à images conventionnelles. Aux vitesses d'assemblage électronique supérieures à 1 000 pièces par minute, une latence inférieure à 5 ms peut être nécessaire pour éviter de ralentir la ligne. Les approches de reconstruction basées sur ConvNeXt ont rapporté une amélioration de 6,68 dB du rapport signal sur bruit de crête par rapport aux approches par attention avec un coût de calcul inférieur. Les acheteurs manquent encore de données de comparaison normalisées selon la norme EMVA 1288 pour de nombreuses configurations. Les travaux à haute valeur ajoutée et à faible débit, notamment la révision des défauts de semi-conducteurs et l'inspection des comprimés, peuvent donc progresser avant les lignes d'emballage à grande vitesse. L'écart est plus prononcé lorsque les conditions d'éclairage varient, que du speckle est présent ou que le bruit de processus affecte une image codée. Les masques spécialisés, les capteurs d'image et les logiciels de reconstruction ont également une base d'approvisionnement fragmentée, en particulier en Amérique du Sud, au Moyen-Orient et en Afrique.
Validation limitée par rapport aux normes d'inspection conventionnelles
La validation reste un frein matériel pour le marché de l'imagerie industrielle sans lentille dans les secteurs aérospatial, pharmaceutique et automobile. Ces secteurs utilisent des procédures documentées liées aux exigences de la FDA, aux systèmes ISO 9001 et aux pratiques de qualification automobile. Les systèmes sans lentille génèrent des images reconstruites plutôt que des mesures optiques directes, de sorte qu'ils ne peuvent pas simplement remplacer une caméra dans une cellule d'inspection déjà qualifiée. L'emballage pharmaceutique est particulièrement exigeant car les formes pharmaceutiques finies nécessitent une inspection visuelle complète avec des résultats de faux acceptés et de faux rejetés contrôlés. La validation croisée à vitesse de production publiée par rapport aux instruments de référence établis reste limitée. Les développeurs de technologies, l'Association for Advancing Automation et l'Association européenne de vision industrielle devront aligner leurs méthodes avant une utilisation plus large dans les installations réglementées. Le nouveau matériel d'inférence peut réduire cet écart, mais les performances doivent être démontrées sur la ligne réelle et pas seulement dans un modèle de laboratoire. Le marché de l'imagerie industrielle sans lentille fait donc face à un chemin d'adoption à deux vitesses entre l'inspection à haute valeur ajoutée et la production à grand volume.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie d'imagerie : l'adoption des métalentilles prend de l'élan
L'imagerie sans lentille computationnelle détenait 31,34 % de la part du marché de l'imagerie industrielle sans lentille en 2025. Sa position reflétait la disponibilité commerciale plus longue des systèmes de reconstruction à base de diffuseurs et de masques dans l'inspection de semi-conducteurs et la mesure en laboratoire. L'imagerie à base de métasurfaces et de métalentilles devrait se développer à un CAGR de 15,67 % jusqu'en 2031, le taux le plus rapide dans cette segmentation. La fabrication de métalentilles passe des démonstrations de recherche vers des méthodes de production évolutives. NIL Technology a lancé sa famille metaCamera NIR en janvier 2025 pour des distances d'objet de 2 mm à l'infini. Cette gamme de produits montre comment la méta-optique peut réduire la taille des modules tout en prenant en charge différentes distances de travail.
L'imagerie sans lentille sur puce est établie dans l'inspection en mode contact des circuits imprimés, des empilements de couches minces et des surfaces de comprimés. Une distance de travail quasi nulle peut prendre en charge une haute résolution sans éléments optiques supplémentaires. L'imagerie sans lentille holographique est utilisée là où les informations de phase quantitatives sont importantes dans l'encapsulation de semi-conducteurs et l'inspection de MEMS. La microscopie holographique numérique de LyncéeTec et les plateformes d'holotomographie de Tomocube illustrent ce cas d'utilisation à plus haute valeur ajoutée. Les approches à ouverture codée et à base de masques restent utiles dans le contrôle non destructif, l'aérospatiale et la recherche, où le codage configurable peut justifier le coût des masques. Les pratiques d'interface des groupes tels que l'EMVA et l'Association japonaise d'imagerie industrielle peuvent réduire les obstacles à l'interopérabilité à mesure que les formats de capteurs codés gagnent en acceptation.


Par application : la robotique s'appuie sur les revenus de la vision industrielle
La vision industrielle et l'inspection qualité représentaient 27,78 % de la taille du marché de l'imagerie industrielle sans lentille en 2025. Les investissements de longue date dans l'automatisation de la production électronique ont soutenu la demande de remplacement en Asie de l'Est et en Amérique du Nord. La robotique et les systèmes automatisés devraient se développer à un CAGR de 15,54 % jusqu'en 2031. Le segment a besoin d'une vision qui fonctionne à l'intérieur des structures mécaniques plutôt qu'à côté d'elles. La recherche ThinTact de 2025 a placé un capteur tactile sans lentille de 200 mm² dans un préhenseur robotique tout en maintenant une structure de moins de 10 mm d'épaisseur. Son approche de reconstruction en temps réel prend en charge l'utilisation d'assemblages de capteurs fins dans les tâches de manipulation automatisée.
L'inspection des semi-conducteurs et de l'électronique est la deuxième application en importance et bénéficie d'une forte demande liée à l'encapsulation de circuits intégrés 2,5D et 3D. Les pas de liaison hybride inférieurs à 10 µm nécessitent une mesure sans contact et sensible à la phase aux interfaces difficiles. Tomocube a lancé son système de bureau HT-T1 pour l'analyse des défauts des substrats en verre en juillet 2026. La microscopie industrielle, la métrologie, le contrôle non destructif et la surveillance des processus couvrent un plus large éventail de contextes de fabrication. Leur attrait vient d'un encombrement et de besoins de maintenance réduits par rapport à certains systèmes confocaux et d'interférométrie à lumière blanche. La surveillance des particules atmosphériques et l'imagerie des bioprocédés restent des domaines d'application en phase précoce jusqu'en 2031.
Par utilisateur final : les semi-conducteurs et l'électronique mènent la demande
Les semi-conducteurs et l'électronique détenaient 24,56 % de la part du marché de l'imagerie industrielle sans lentille en 2025. Ce secteur devrait également se développer à un CAGR de 15,89 % jusqu'en 2031, le taux le plus rapide parmi les catégories d'utilisateurs finaux. Les chiplets, l'intégration hétérogène et la NAND 3D créent des besoins d'inspection aux interfaces difficiles d'accès avec l'optique conventionnelle. Les méthodes computationnelles et holographiques peuvent répondre à ces mesures sans contact physique. Sony Semiconductor Solutions a lancé le capteur CMOS 4K IMX908 en mars 2026 avec des pixels LOFIC de 1,45 µm pour les environnements à haute plage dynamique. Les avancées des capteurs fournissent une base de composants pour les modules sans lentille compacts à mesure que la densité d'encapsulation augmente.
L'automobile et la mobilité constituent le deuxième domaine d'utilisation finale en importance, soutenu par l'inspection des cellules de batteries de véhicules électriques et des assemblages d'onduleurs. Les surfaces métalliques réfléchissantes et les structures internes peuvent rendre ces contrôles difficiles pour les configurations d'imagerie standard. Les produits pharmaceutiques et les sciences de la vie utilisent des méthodes sans lentille pour les surfaces de comprimés et le contrôle qualité microfluidique. Les grands champs de vision et le fonctionnement sans contact peuvent réduire le travail de préparation des échantillons dans ces contextes. L'alimentation et les boissons, la fabrication et les machines sont en phase précoce d'adoption car ils doivent compléter les travaux de validation et de pilote. L'aérospatiale et la défense, ainsi que les produits chimiques et les matériaux, restent des domaines plus petits mais à plus haute valeur ajoutée où les sorties codées peuvent protéger les signatures de processus sensibles.
Par facteur de forme : les modules embarqués élargissent les cas d'utilisation adressables
Les systèmes montés en ligne sur machine détenaient 27,72 % de la taille du marché de l'imagerie industrielle sans lentille en 2025. Leur conception s'adapte aux rails de lignes de production et aux systèmes de convoyeurs existants. Les modules embarqués sub-millimétriques devraient se développer à un CAGR de 15,41 % jusqu'en 2031. Les fabricants de robots peuvent spécifier ces capteurs pour les bouts de doigts, les poignets et les poches d'articulation lors de la conception du système. La recherche sur les caméras sans lentille fines a démontré la faisabilité d'une imagerie grand angle dans une profondeur très limitée. Cela soutient les conceptions de détection distribuée qui n'augmentent pas la section transversale mécanique d'un effecteur terminal.
Les caméras compactes à champ fixe servent aux remplacements de vision industrielle où le faible poids et la courte distance de travail sont des exigences clés. Les instruments de métrologie de paillasse restent adaptés à l'analyse des défaillances et à la caractérisation des MEMS où les données de phase quantitatives à haute résolution importent plus que l'encombrement. Les têtes de capteurs OEM sont stratégiquement pertinentes car elles permettent aux constructeurs de machines d'ajouter une inspection 3D sans développer de matériel optique en interne. La technologie holographique de LyncéeTec est un exemple de capacité pouvant être intégrée dans des plateformes de métrologie plus larges. Le canal OEM peut représenter une grande part des nouveaux déploiements à mesure que les intégrateurs ajoutent des fonctions sans lentille aux systèmes modulaires. Cette approche permet également aux clients industriels de conserver leurs fournisseurs d'équipements habituels lors de l'adoption.
Analyse géographique
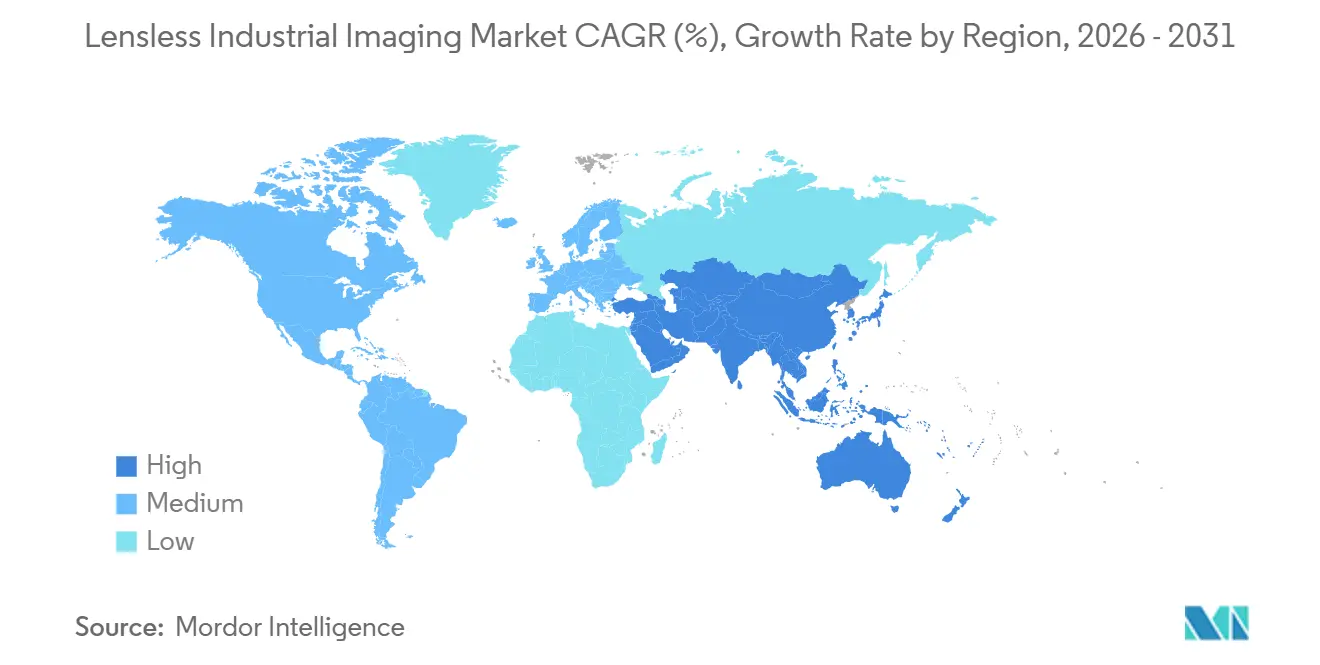
L'Asie-Pacifique détenait 36,42 % de la part du marché de l'imagerie industrielle sans lentille en 2025 et devrait se développer à un CAGR de 15,32 % jusqu'en 2031. Taïwan, la Corée du Sud, le Japon et la Chine disposent d'une base dense de fabrication de semi-conducteurs et d'électronique. Tomocube a lancé le système de bureau HT-T1 pour l'analyse des défauts des substrats en verre en juillet 2026, destiné aux travaux d'encapsulation avancée. Hamamatsu a lancé la caméra Solid Cold Emmi-X pour l'analyse des défaillances de dispositifs semi-conducteurs en juillet 2026 à 130 millions JPY (875 000 USD). Les programmes d'automatisation industrielle de la Chine peuvent ajouter une demande en volume pour les configurations computationnelles utilisées dans les équipements d'inspection optique automatisée.
L'Amérique du Nord est la deuxième géographie en importance sur le marché de l'imagerie industrielle sans lentille. Les investissements en robotique, les fournisseurs d'équipements pour semi-conducteurs et la relocalisation de la fabrication avancée soutiennent la demande. Cognex a lancé le contrôleur de vision In-Sight 6900 alimenté par NVIDIA Jetson en avril 2026. Il a ensuite lancé le système de vision par IA embarqué In-Sight 3900 alimenté par Qualcomm Dragonwing en mai 2026. Des chercheurs de l'Université du Connecticut ont rapporté un imageur à synthèse d'ouverture multi-échelle avec une résolution sub-micronique sur un large champ de vision en décembre 2025. Les fournisseurs pharmaceutiques devront tenir compte des directives de la FDA et des exigences du système qualité lors de la qualification des méthodes d'inspection par images reconstruites.
L'Europe tire sa demande de la construction mécanique et de la production automobile allemandes, de l'instrumentation de précision suisse et des fournisseurs de photonique nordiques. Basler a rapporté un chiffre d'affaires de 152,4 millions EUR (168 millions USD) au premier semestre 2026, en hausse de 36 % d'une année sur l'autre, et a relevé ses prévisions 2026 à 270-290 millions EUR (298-320 millions USD). Cette reprise dans le secteur plus large de la vision industrielle peut améliorer l'environnement pour les alternatives sans lentille cherchant des conceptions OEM. L'acquisition de LyncéeTec par Park Systems ajoute l'holographie numérique à la base d'approvisionnement en métrologie européenne. Prophesee et IDS ont signé une lettre d'intention en mars 2026 pour des caméras industrielles utilisant la détection basée sur les événements. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des marchés en phase précoce, où la couverture des distributeurs et le support technique local limitent l'adoption davantage que la notoriété.

Paysage concurrentiel
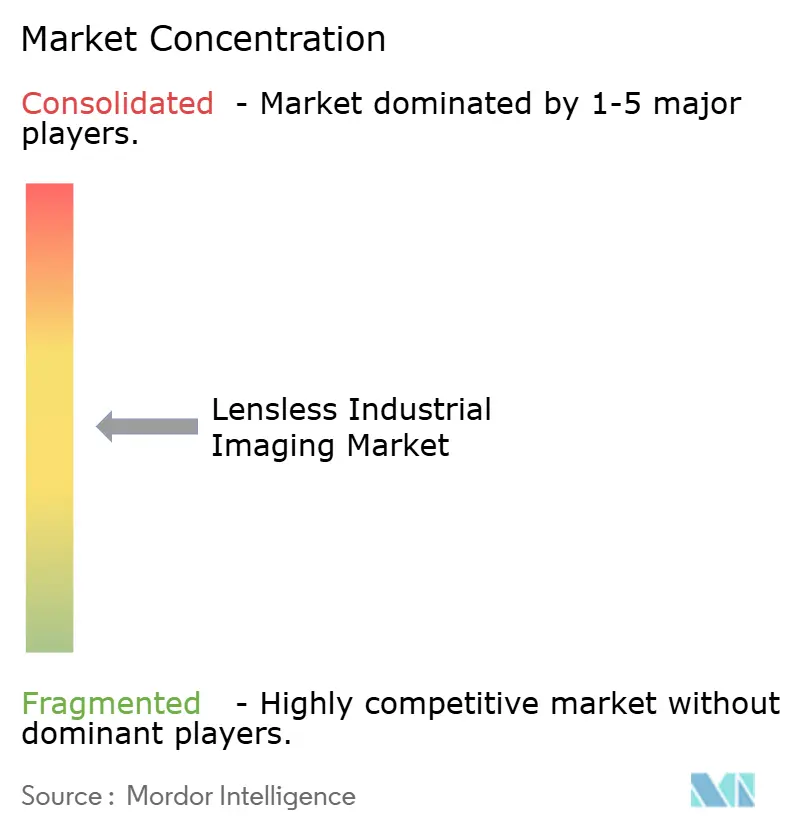
Le marché de l'imagerie industrielle sans lentille comprend de grandes entreprises d'imagerie et de métrologie aux côtés de développeurs spécialisés dans l'imagerie sans lentille. Cognex, Keyence, Teledyne Technologies, Carl Zeiss et Hamamatsu disposent de larges portefeuilles de vision industrielle ou de mesure. Tomocube, NIL Technology, LyncéeTec et Angstrom Vision se concentrent davantage sur l'holographie, la méta-optique ou les architectures de capteurs connexes. Cette structure favorise les entreprises capables de combiner la distribution industrielle avec une expertise spécialisée en reconstruction et en matériel. Teledyne a finalisé son acquisition de 710 millions USD de certaines activités d'électronique aérospatiale et de défense d'Excelitas sous la marque Qioptiq en février 2025. La transaction a ajouté des capacités optiques de précision et d'électronique avancée à son portefeuille.
Carl Zeiss a présenté ZEISS INSPECT Optical 3D 2026 et le bridage virtuel pour la métrologie 3D numérique à la Hannover Messe 2026. Les travaux de l'entreprise sur la métrologie pilotée par logiciel soutiennent des flux de travail qui pourraient utiliser des entrées de capteurs sans lentille. NIL Technology a lancé sa gamme de produits metaCamera en janvier 2025, proposant des configurations de caméras NIR ultra-compactes basées sur la méta-optique. Park Systems a acquis LyncéeTec en janvier 2025 pour combiner la microscopie holographique numérique avec son portefeuille de microscopie à force atomique. Ces mouvements montrent une orientation vers l'ajout de capacités de mesure spécialisées par le développement de produits et l'acquisition. Ils rendent également plus difficile pour les fournisseurs plus petits de concurrencer uniquement sur le matériel de caméra générique.
Les développeurs spécialisés recherchent des contrats de conception OEM avec des intégrateurs de vision industrielle établis plutôt que de s'appuyer uniquement sur les ventes directes aux utilisateurs finaux. Ils protègent également les méthodes de reconstruction et les conceptions de masques par des brevets et un savoir-faire technique. Prophesee et IDS ont élargi leur collaboration en mars 2026 pour développer des caméras industrielles avec détection basée sur les événements. L'inspection dans l'alimentation et les boissons, l'inspection visuelle pharmaceutique et le contrôle non destructif aérospatial restent des domaines ouverts car les systèmes entièrement qualifiés sont encore limités. Ces applications nécessitent des preuves conformes aux exigences ISO, FDA ou militaires avant que les achats puissent s'intensifier. Aucune part combinée pour les principales entreprises n'a été fournie, de sorte qu'une évaluation de la concentration ne peut être attribuée sans créer de données non étayées.
Leaders du secteur de l'imagerie industrielle sans lentille
-
LyncéeTec SA
-
NIL Technology ApS
-
Yodo Labs
-
Angstrom Vision Inc.
-
Tomocube Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : Hamamatsu Photonics K.K. a lancé la caméra Solid Cold Emmi-X pour l'analyse des défaillances de dispositifs semi-conducteurs, au prix de 130 millions JPY (875 000 USD), ciblant l'inspection des dispositifs logiques avancés et de mémoire dans les plateformes de microscopie par émission PHEMOS-X. Le système utilise un refroidissement thermoélectrique à l'état solide et élimine l'azote liquide, augmentant le temps de disponibilité des usines de fabrication et réduisant la manipulation de matières dangereuses.
- Juillet 2026 : Tomocube a lancé le système de bureau HT-T1 pour l'analyse des défauts 3D haute résolution des substrats en verre utilisés dans l'encapsulation de semi-conducteurs de nouvelle génération, ciblant la détection des fissures dans les vias traversant le verre avec une sensibilité d'indice de réfraction de 10⁻⁴ et un modèle d'engagement couvrant les fabricants de substrats en verre et les intégrateurs d'encapsulation avancée.
- Juin 2026 : Sony Semiconductor Solutions a annoncé le prochain LYTIA 610, un capteur CMOS 64 mégapixels de type 1/2 doté de la structure de pixels RB2×2 OCL, une première dans le secteur, offrant plus de 20 % d'amélioration de la résolution spatiale et une vidéo 4K à 120 fps, une spécification qui établit la base du substrat de capteur pour les modules d'imagerie sans lentille sur puce à haut débit de nouvelle génération.
- Mai 2026 : Cognex Corporation a lancé le système de vision In-Sight 3900, alimenté par les plateformes Qualcomm Dragonwing avec un processeur IA dédié offrant jusqu'à 4 fois plus de rapidité de traitement que la génération précédente et des résolutions allant jusqu'à 25 MP, permettant une inférence IA en périphérie compatible avec les pipelines sans lentille sans infrastructure PC externe.


Portée du rapport mondial sur le marché de l'imagerie industrielle sans lentille
Le marché de l'imagerie industrielle sans lentille désigne le secteur axé sur le développement, la production et le déploiement de systèmes d'imagerie qui capturent et reconstruisent des informations visuelles sans l'utilisation de lentilles optiques conventionnelles.
Le rapport sur le marché de l'imagerie industrielle sans lentille est segmenté par technologie d'imagerie (imagerie sans lentille computationnelle, imagerie sans lentille sur puce, imagerie sans lentille à base de métasurfaces / métalentilles, imagerie sans lentille holographique, imagerie sans lentille à ouverture codée / à base de masques, et autres technologies d'imagerie), application (vision industrielle et inspection qualité, inspection des semi-conducteurs et de l'électronique, microscopie et métrologie industrielles, contrôle non destructif et inspection, robotique et systèmes automatisés, surveillance et contrôle des processus, et autres applications), utilisateur final (semi-conducteurs et électronique, automobile et mobilité, produits pharmaceutiques et sciences de la vie, alimentation et boissons, fabrication et machines, aérospatiale et défense, produits chimiques et matériaux, et autres secteurs d'utilisateurs finaux), facteur de forme (modules embarqués sub-millimétriques, caméras compactes à champ fixe, instruments de métrologie de paillasse, systèmes montés en ligne sur machine, et têtes de capteurs OEM), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Imagerie sans lentille computationnelle |
| Imagerie sans lentille sur puce |
| Imagerie sans lentille à base de métasurfaces / métalentilles |
| Imagerie sans lentille holographique |
| Imagerie sans lentille à ouverture codée / à base de masques |
| Autres technologies d'imagerie |
| Vision industrielle et inspection qualité |
| Inspection des semi-conducteurs et de l'électronique |
| Microscopie et métrologie industrielles |
| Contrôle non destructif et inspection |
| Robotique et systèmes automatisés |
| Surveillance et contrôle des processus |
| Autres applications |
| Semi-conducteurs et électronique |
| Automobile et mobilité |
| Produits pharmaceutiques et sciences de la vie |
| Alimentation et boissons |
| Fabrication et machines |
| Aérospatiale et défense |
| Produits chimiques et matériaux |
| Autres secteurs d'utilisateurs finaux |
| Modules embarqués sub-millimétriques |
| Caméras compactes à champ fixe |
| Instruments de métrologie de paillasse |
| Systèmes montés en ligne sur machine |
| Têtes de capteurs OEM |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Égypte | |
| Afrique du Sud | ||
| Reste de l'Afrique | ||
| Par technologie d'imagerie | Imagerie sans lentille computationnelle | ||
| Imagerie sans lentille sur puce | |||
| Imagerie sans lentille à base de métasurfaces / métalentilles | |||
| Imagerie sans lentille holographique | |||
| Imagerie sans lentille à ouverture codée / à base de masques | |||
| Autres technologies d'imagerie | |||
| Par application | Vision industrielle et inspection qualité | ||
| Inspection des semi-conducteurs et de l'électronique | |||
| Microscopie et métrologie industrielles | |||
| Contrôle non destructif et inspection | |||
| Robotique et systèmes automatisés | |||
| Surveillance et contrôle des processus | |||
| Autres applications | |||
| Par utilisateur final | Semi-conducteurs et électronique | ||
| Automobile et mobilité | |||
| Produits pharmaceutiques et sciences de la vie | |||
| Alimentation et boissons | |||
| Fabrication et machines | |||
| Aérospatiale et défense | |||
| Produits chimiques et matériaux | |||
| Autres secteurs d'utilisateurs finaux | |||
| Par facteur de forme | Modules embarqués sub-millimétriques | ||
| Caméras compactes à champ fixe | |||
| Instruments de métrologie de paillasse | |||
| Systèmes montés en ligne sur machine | |||
| Têtes de capteurs OEM | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| ASEAN | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Reste du Moyen-Orient | |||
| Afrique | Égypte | ||
| Afrique du Sud | |||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'imagerie industrielle sans lentille ?
La taille du marché de l'imagerie industrielle sans lentille est de 182,11 millions USD en 2026 et devrait atteindre 364,25 millions USD d'ici 2031 à un CAGR de 14,87 %.
Quelle technologie d'imagerie mène la demande actuelle ?
L'imagerie sans lentille computationnelle a mené avec 31,34 % du chiffre d'affaires en 2025 en raison de sa présence commerciale la plus longue dans l'inspection et la métrologie.
Quelle application devrait se développer le plus rapidement jusqu'en 2031 ?
La robotique et les systèmes automatisés devraient se développer à un CAGR de 15,54 % car les fabricants ont besoin de systèmes de vision compacts pour les effecteurs terminaux.
Pourquoi les semi-conducteurs et l'électronique sont-ils importants pour l'imagerie sans lentille ?
Les semi-conducteurs et l'électronique détenaient 24,56 % du chiffre d'affaires en 2025 et devraient se développer à un CAGR de 15,89 % jusqu'en 2031 car l'encapsulation avancée nécessite une inspection sans contact.
Quelle région devrait mener la demande ?
L'Asie-Pacifique détenait 36,42 % du chiffre d'affaires en 2025 et devrait se développer à un CAGR de 15,32 % jusqu'en 2031, soutenue par sa base de semi-conducteurs et d'électronique.
Qu'est-ce qui limite un déploiement plus large dans les lignes de production ?
La latence de reconstruction, les exigences de calcul en périphérie et la validation limitée par rapport aux normes d'inspection conventionnelles peuvent retarder l'adoption dans les opérations à grande vitesse et réglementées.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
