
Tamanho e Participação do Mercado de Imagem Industrial Sem Lente
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
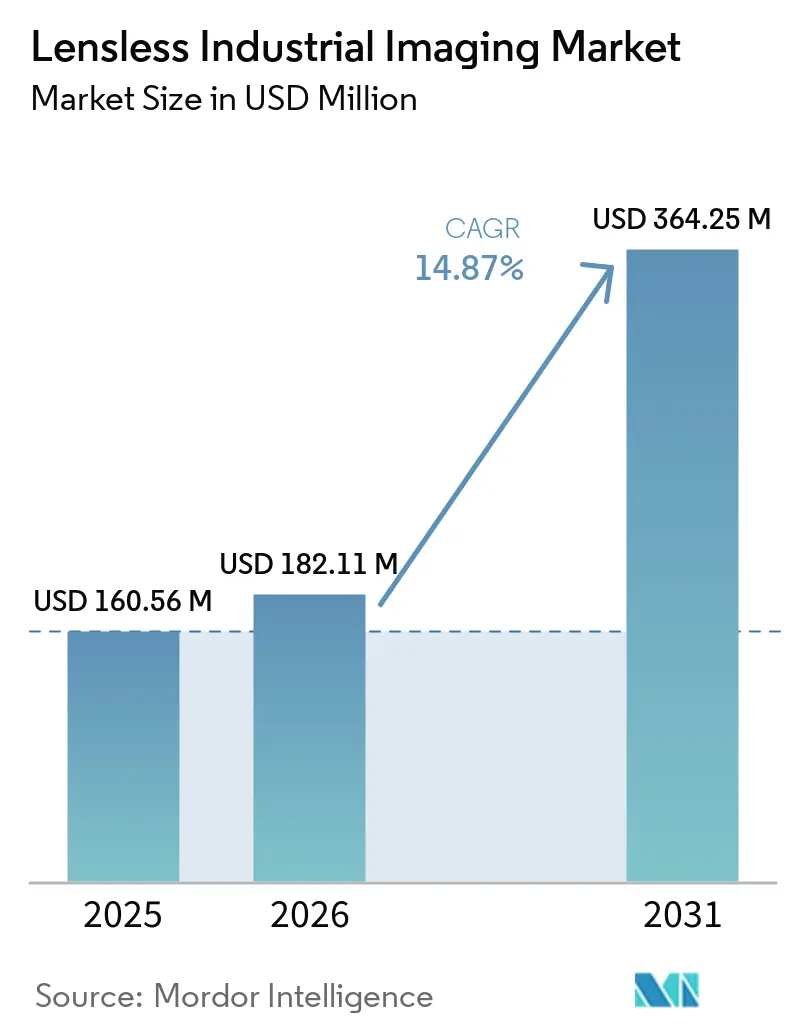
| Tamanho do Mercado (2026) | 182.11 Milhões de dólares |
| Tamanho do Mercado (2031) | 364.25 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 14.87 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Imagem Industrial Sem Lente por Mordor Intelligence
O tamanho do mercado de imagem industrial sem lente está projetado para expandir de 160,56 milhões de USD em 2025 e 182,11 milhões de USD em 2026 para 364,25 milhões de USD até 2031, registrando um CAGR de 14,87% entre 2026 e 2031. O software que reconstrói imagens utilizáveis a partir de padrões de luz codificados está se tornando mais prático para ambientes de fábrica. O empacotamento avançado de semicondutores necessita de métodos de inspeção que possam operar em espaços confinados e capturar informações de fase. Os projetistas de robótica também precisam de sensores finos que se encaixem em garras, articulações e outros espaços reduzidos. Essas condições movem o mercado de imagem industrial sem lente para além do uso laboratorial e para programas de qualificação de manufatura. A adoção ainda dependerá da capacidade computacional, dos dados de validação e da integração com fluxos de trabalho estabelecidos de visão de máquina.
Principais Conclusões do Relatório
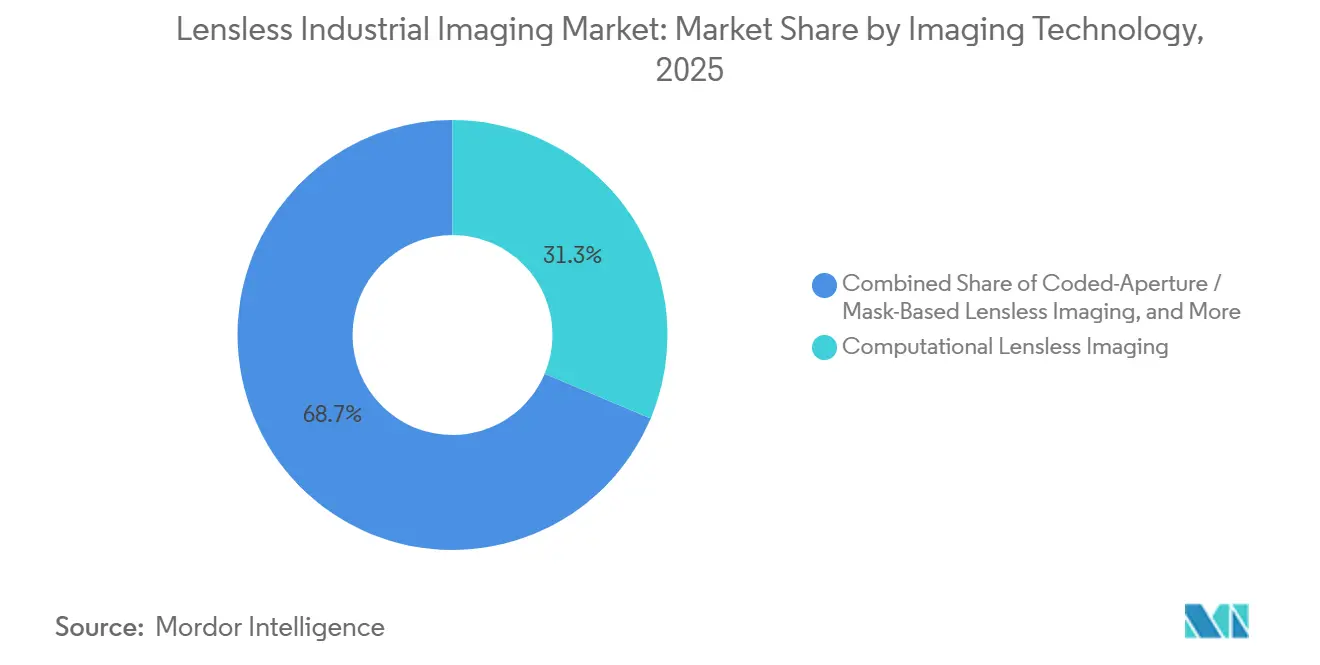
- Por tecnologia de imagem, a imagem sem lente computacional detinha 31,34% da participação do mercado de imagem industrial sem lente em 2025, enquanto a imagem sem lente habilitada por metassuperfície e metalente está projetada para expandir a um CAGR de 15,67% até 2031.
- Por aplicação, visão de máquina e inspeção de qualidade detinham 27,78% da participação do mercado de imagem industrial sem lente em 2025, enquanto robótica e sistemas automatizados está projetado para expandir a um CAGR de 15,54% até 2031.
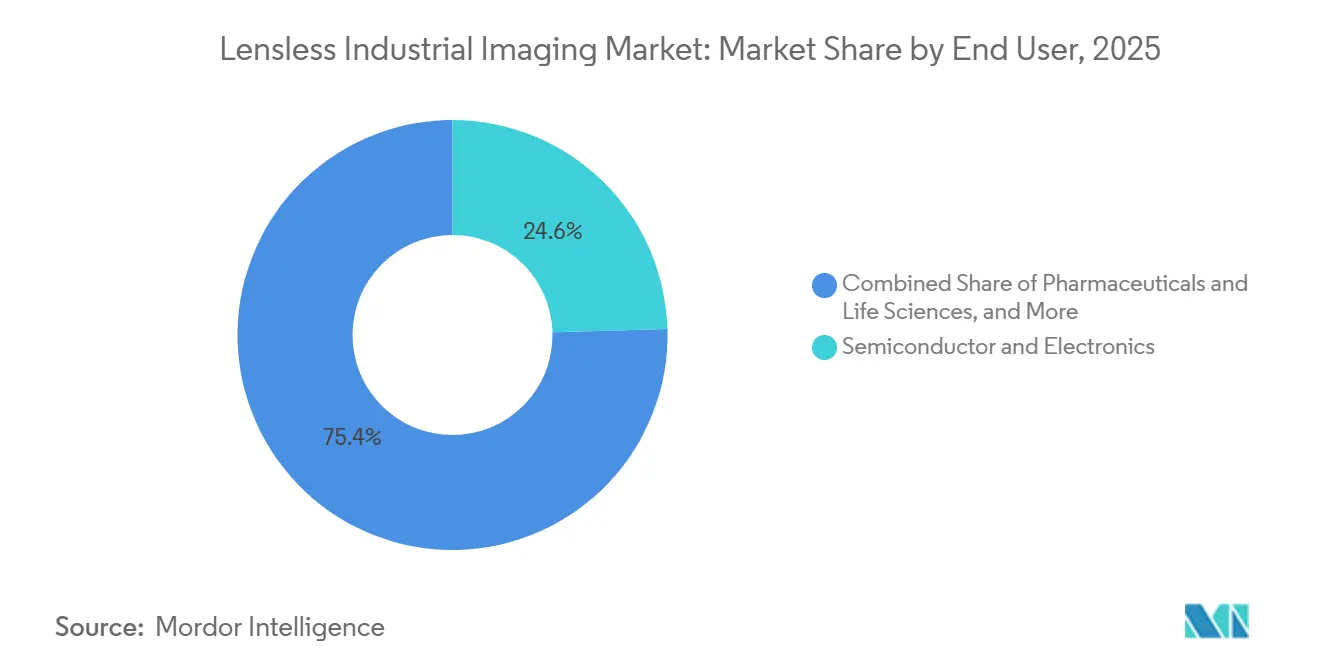
- Por usuário final, semicondutores e eletrônicos detinham 24,56% da participação do mercado de imagem industrial sem lente em 2025 e estão projetados para expandir a um CAGR de 15,89% até 2031.
- Por fator de forma, os sistemas montados em máquinas em linha detinham 27,72% da receita em 2025, enquanto os módulos embarcados submilimétricos estão projetados para expandir a um CAGR de 15,41% até 2031.
- Por geografia, a Ásia-Pacífico detinha 36,42% da receita em 2025 e está projetada para expandir a um CAGR de 15,32% até 2031.
Principais Conclusões do Relatório
| Segmentação | Segmento | Métrica | Ano | Valor |
|---|---|---|---|---|
| Por Tecnologia de Imagem | Imagem Sem Lente Computacional | Participação de Mercado | 2025 | 31.34% |
| Por Tecnologia de Imagem | Imagem Sem Lente Habilitada por Metassuperfície e Metalente | CAGR | 2031 | 15.67% |
| Por Aplicação | Visão de Máquina e Inspeção de Qualidade | Participação de Mercado | 2025 | 27.78% |
| Por Aplicação | Robótica e Sistemas Automatizados | CAGR | 2031 | 15.54% |
| Por Usuário Final | Semicondutores e Eletrônicos | Participação de Mercado | 2025 | 24.56% |
| Por Usuário Final | Semicondutores e Eletrônicos | CAGR | 2031 | 15.89% |
| Por Fator de Forma | Sistemas Montados em Máquinas em Linha | Participação de Mercado | 2025 | 27.72% |
| Por Fator de Forma | Módulos Embarcados Submilimétricos | CAGR | 2031 | 15.41% |
| Por Geografia | Ásia-Pacífico | Participação de Mercado | 2025 | 36.42% |
| Por Geografia | Ásia-Pacífico | CAGR | 2031 | 15.32% |
| Fonte: Mordor Intelligence | ||||
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Imagem Industrial Sem Lente
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Reconstrução de Imagem Assistida por IA e Classificação de Defeitos | +3.0% | Global, concentrado na América do Norte e no Leste Asiático | Curto prazo (≤ 2 anos) |
| Complexidade da Inspeção de Semicondutores e Displays Avançados | +1.8% | Núcleo na Ásia-Pacífico, com expansão para a América do Norte | Médio prazo (2-4 anos) |
| Demanda por Imagem Ultracompacta em Efetuadores Finais Robticos | +1.4% | Global, com força na Alemanha, Japão, China e Estados Unidos | Curto prazo (≤ 2 anos) |
| Crescimento da Metrologia em Linha Sem Contato | +0.8% | América do Norte e Europa, expandindo para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Benefícios de Confidencialidade das Saídas de Sensores Codificados | +0.2% | Corredores aeroespaciais e de defesa na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Redução de Calibração e Manutenção com Óptica Passiva | +0.1% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Reconstrução de Imagem Assistida por IA e Classificação de Defeitos
O mercado de imagem industrial sem lente depende de software que converte um padrão de difração em uma imagem utilizável e um mapa de defeitos. Redes neurais guiadas pela física combinam um modelo direto físico com etapas de reconstrução aprendidas para melhorar os resultados sob incerteza do modelo. A imagem de fase por silício reflexivo sem lente resolveu características de 2,19 µm usando uma abordagem sem lente, o que apoia a inspeção onde o foco acionado mecanicamente adiciona risco de alinhamento.[1] Métodos autossupervisionados podem treinar sem imagens de referência pareadas de câmeras com lente, reduzindo a dependência de configurações de calibração que podem introduzir viés. Esses métodos podem tornar a reconstrução mais adequada para controladores industriais embarcados. A Cognex introduziu um sistema de visão de IA embarcado alimentado pelo Qualcomm Dragonwing em maio de 2026, mostrando que as plataformas de visão industrial estão adicionando mais capacidade de processamento local. A reconstrução guiada pela física também ajuda os sistemas a separar variações de processo significativas de artefatos ópticos sem adicionar conjuntos ópticos móveis. Isso pode reduzir interrupções relacionadas ao alinhamento em células de empacotamento de alto rendimento, onde cada etapa de inspeção deve se encaixar em um fluxo de processo rigidamente controlado.
Complexidade da Inspeção de Semicondutores e Displays Avançados
O mercado de imagem industrial sem lente se beneficia de dimensões mais rígidas na fabricação de semicondutores e displays. Nós gate-all-around abaixo de 2 nm e passos de ligação híbrida abaixo de 10 µm aumentam a dificuldade de alcançar resolução, distância de trabalho e rendimento em uma única etapa de inspeção. A imagem de fase sem lente reflexiva pode criar mapas de alinhamento em escala micrométrica a partir de uma única captura de difração para empilhamento de chip em wafer. Isso elimina uma etapa de foco mecânico que pode limitar o rendimento da ferramenta de ligação. A Hamamatsu começou a aceitar pedidos para um módulo de imagem ThermodinâmicA para sua série PHEMOS-X em maio de 2025, focado em estruturas de chips de IA generativa com geometrias tridimensionais pequenas. As escolhas de equipamentos também precisarão atender aos requisitos de segurança e operação de semicondutores, incluindo os padrões utilizados pelas instalações de fabricação. Os métodos de difração coerente são relevantes porque podem recuperar informações de superfícies complexas e interfaces confinadas sem o arranjo mecânico exigido por lentes objetivas. Os fornecedores de semicondutores no Japão e na Coreia do Sul são, portanto, usuários iniciais importantes, enquanto os requisitos de segurança e equipamentos continuam a influenciar como esses sistemas são configurados.
Demanda por Imagem Ultracompacta em Efetuadores Finais Robóticos
O mercado de imagem industrial sem lente está ganhando suporte de aplicações robóticas onde os invólucros de câmeras convencionais não cabem. Robôs colaborativos e plataformas humanoides requerem sensores para locais de ponta de dedo, bolso de articulação e copo de sucção. O ThinTact, um sensor tátil sem lente, demonstrou um campo de detecção de 200 mm² em uma estrutura com menos de 10 mm de espessura.[2] O estudo utilizou um método baseado em transformada de cosseno discreta para reconstrução em tempo real, mostrando como a geometria do sensor e o design de processamento devem trabalhar juntos. Esses módulos podem ser especificados durante o design do robô em vez de instalados posteriormente por integradores. Essa mudança pode aumentar os volumes unitários enquanto pressiona os preços dos componentes e os ciclos de qualificação. A detecção baseada em eventos pode reduzir ainda mais os dados transferidos para os controladores de robôs, registrando mudanças no nível de pixel em vez de quadros completos durante o movimento ocioso. Isso torna as arquiteturas sem lente mais relevantes para sistemas robóticos que devem equilibrar hardware compacto, limites de energia e respostas de controle rápidas.
Crescimento da Metrologia em Linha Sem Contato
O mercado de imagem industrial sem lente também é apoiado pela transição da medição laboratorial para a inspeção em linha permanente. Os sistemas sem lente podem reduzir a necessidade de lentes objetivas, atuadores de foco automático e estágios de varredura mecânica. Um interferômetro de Fizeau baseado em metalente reportou um pacote de 6,5 × 10 × 5 mm e fidelidade de medição de altura de degrau de 44 nm.[3] Um método de metrologia computacional separado reportou precisão em escala nanométrica em um campo de visão de 40 mm² para testes ópticos de forma livre. A Park Systems adquiriu a LyncéeTec em janeiro de 2025 para adicionar microscopia holográfica digital ao seu portfólio de medição para aplicações de empacotamento avançado. Os requisitos de rastreabilidade sob as estruturas ISO e VDI/VDE moldarão o ritmo de substituição dos sistemas de medição offline. A microscopia holográfica digital pode suportar perfilamento tridimensional à taxa de câmera sem varredura física, o que é útil para trabalhos de empacotamento avançado e MEMS. O mercado de imagem industrial sem lente pode se beneficiar dessas capacidades onde a integração de medição permanente é mais valiosa do que um instrumento laboratorial independente.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Latência de Reconstrução e Requisitos de Computação de Borda | -1.8% | Global, agudo em fábricas de alto rendimento na América do Norte e no Leste Asiático | Curto prazo (≤ 2 anos) |
| Validação Limitada em Relação aos Padrões Convencionais de Inspeção | -1.4% | Global, mais agudo em setores regulamentados | Médio prazo (2-4 anos) |
| Sensibilidade a Condições de Iluminação, Speckle e Ruído | -0.9% | Global, amplificado em ambientes de alimentos e bebidas e END externo | Médio prazo (2-4 anos) |
| Fornecimento Fragmentado de Máscaras, Sensores e Algoritmos Especializados | -0.5% | Global, mais pronunciado na América do Sul, Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Latência de Reconstrução e Requisitos de Computação de Borda
A imagem sem lente registra um padrão de difração multiplexado antes de criar uma imagem utilizável. Essa imagem deve ser reconstruída, o que adiciona uma etapa de processamento não encontrada em câmeras de quadro convencionais. Em velocidades de montagem de eletrônicos acima de 1.000 peças por minuto, uma latência abaixo de 5 ms pode ser necessária para evitar a desaceleração da linha. Abordagens de reconstrução baseadas em ConvNeXt reportaram uma melhoria de 6,68 dB na relação sinal-ruído de pico em relação às abordagens de atenção com menor custo computacional. Os compradores ainda carecem de dados de comparação normalizados sob a norma EMVA 1288 para muitas configurações. Trabalhos de alto valor e menor rendimento, incluindo revisão de defeitos em semicondutores e inspeção de comprimidos, podem, portanto, avançar antes das linhas de embalagem de alta velocidade. A lacuna é mais pronunciada quando as condições de iluminação variam, há presença de speckle ou o ruído do processo afeta uma imagem codificada. Máscaras especializadas, sensores de imagem e software de reconstrução também têm uma base de fornecimento fragmentada, especialmente na América do Sul, no Oriente Médio e na África.
Validação Limitada em Relação aos Padrões Convencionais de Inspeção
A validação continua sendo uma restrição material para o mercado de imagem industrial sem lente nos setores aeroespacial, farmacêutico e automotivo. Esses setores utilizam procedimentos documentados vinculados aos requisitos da FDA, sistemas ISO 9001 e práticas de qualificação automotiva. Os sistemas sem lente geram imagens reconstruídas em vez de medições ópticas diretas, portanto não podem simplesmente substituir uma câmera em uma célula de inspeção já qualificada. O empacotamento farmacêutico é especialmente exigente porque as formas de dosagem acabadas requerem inspeção visual completa com resultados controlados de falsa aceitação e falsa rejeição. A validação cruzada publicada em velocidade de produção em relação a instrumentos de referência estabelecidos permanece limitada. Os desenvolvedores de tecnologia, a Associação para o Avanço da Automação e a Associação Europeia de Visão de Máquina precisarão alinhar métodos antes de um uso mais amplo em instalações regulamentadas. Novos hardwares de inferência podem reduzir essa lacuna, mas o desempenho deve ser demonstrado na linha real e não apenas em um modelo laboratorial. O mercado de imagem industrial sem lente enfrenta, portanto, um caminho de adoção em duas velocidades entre inspeção de alto valor e produção de alto volume.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Imagem: A Adoção de Metalentes Ganha Impulso
A imagem sem lente computacional detinha 31,34% da participação do mercado de imagem industrial sem lente em 2025. Sua posição refletiu a maior disponibilidade comercial de sistemas de reconstrução baseados em difusor e em máscara na inspeção de semicondutores e medição laboratorial. A imagem habilitada por metassuperfície e metalente está projetada para expandir a um CAGR de 15,67% até 2031, a taxa mais rápida dentro desta segmentação. A fabricação de metalentes está migrando de demonstrações de pesquisa para métodos de produção escaláveis. A NIL Technology lançou sua família metaCamera NIR em janeiro de 2025 para distâncias de objeto de 2 mm ao infinito. Esta linha de produtos mostra como a meta-óptica pode reduzir o tamanho do módulo enquanto suporta diferentes distâncias de trabalho.
A imagem sem lente em chip está estabelecida na inspeção em modo de contato de placas de circuito impresso, pilhas de filme fino e superfícies de comprimidos. A distância de trabalho próxima de zero pode suportar alta resolução sem elementos ópticos adicionais. A imagem sem lente holográfica é utilizada onde informações de fase quantitativas são importantes na inspeção de empacotamento de semicondutores e MEMS. As plataformas de microscopia holográfica digital da LyncéeTec e de holotomografia da Tomocube ilustram esse caso de uso de maior valor. As abordagens de abertura codificada e baseadas em máscara permanecem úteis em END, aeroespacial e pesquisa, onde a codificação configurável pode justificar o custo da máscara. As práticas de interface de grupos como a EMVA e a Associação Japonesa de Imagem Industrial podem reduzir as barreiras de interoperabilidade à medida que os formatos de sensor codificado ganham aceitação.


Por Aplicação: A Robótica Constrói sobre a Receita de Visão de Máquina
Visão de máquina e inspeção de qualidade representaram 27,78% do tamanho do mercado de imagem industrial sem lente em 2025. O investimento de longa data em automação na produção de eletrônicos apoiou a demanda de substituição no Leste Asiático e na América do Norte. Robótica e sistemas automatizados está projetado para expandir a um CAGR de 15,54% até 2031. O segmento necessita de visão que funcione dentro das estruturas mecânicas em vez de ao lado delas. A pesquisa ThinTact de 2025 colocou um sensor tátil sem lente de 200 mm² em uma garra robótica mantendo uma estrutura com menos de 10 mm de espessura. Sua abordagem de reconstrução em tempo real suporta o uso de conjuntos de sensores finos em tarefas de manuseio automatizado.
A inspeção de semicondutores e eletrônicos é a segunda maior aplicação e tem forte demanda do empacotamento de circuitos integrados 2,5D e 3D. Passos de ligação híbrida abaixo de 10 µm requerem medição sem contato e sensível à fase em interfaces difíceis. A Tomocube lançou seu sistema de holotomografia de mesa HT-T1 para análise de defeitos em substratos de vidro em julho de 2026. Microscopia industrial, metrologia, END e monitoramento de processos atendem a uma gama mais ampla de ambientes de manufatura. Seu apelo vem do menor espaço físico e das necessidades de manutenção em comparação com alguns sistemas confocais e de interferometria de luz branca. O monitoramento de partículas atmosféricas e a imagem de bioprocesos permanecem áreas de aplicação em estágio inicial até 2031.
Por Usuário Final: Semicondutores e Eletrônicos Lidera a Demanda
Semicondutores e eletrônicos detinham 24,56% da participação do mercado de imagem industrial sem lente em 2025. Também está projetado para expandir a um CAGR de 15,89% até 2031, a taxa mais rápida entre as categorias de usuários finais. Chiplets, integração heterogênea e NAND 3D criam necessidades de inspeção em interfaces de difícil acesso com óptica convencional. Métodos computacionais e holográficos podem abordar essas medições sem contato físico. A Sony Semiconductor Solutions lançou o sensor CMOS 4K IMX908 em março de 2026 com pixels LOFIC de 1,45 µm para ambientes de alto alcance dinâmico. Os avanços em sensores fornecem uma base de componentes para módulos sem lente compactos à medida que a densidade de empacotamento aumenta.
Automotivo e mobilidade é a segunda maior área de usuário final, apoiada pela inspeção de células de bateria de veículos elétricos e conjuntos de inversores. Superfícies metálicas reflexivas e estruturas internas podem tornar essas verificações difíceis para configurações de imagem padrão. Farmacêuticos e ciências da vida utilizam métodos sem lente para superfícies de comprimidos e controle de qualidade microfluídico. Grandes campos de visão e operação sem contato podem reduzir o trabalho de preparação de amostras nesses ambientes. Alimentos e bebidas, manufatura e maquinário estão em estágios mais iniciais de adoção porque devem concluir trabalhos de validação e piloto. Aeroespacial e defesa, juntamente com produtos químicos e materiais, permanecem áreas menores, mas de maior valor, onde saídas codificadas podem proteger assinaturas de processos sensíveis.
Por Fator de Forma: Módulos Embarcados Expandem os Casos de Uso Endereçáveis
Os sistemas montados em máquinas em linha detinham 27,72% do tamanho do mercado de imagem industrial sem lente em 2025. Seu design se encaixa nos trilhos de linha de produção e sistemas de esteira existentes. Os módulos embarcados submilimétricos estão projetados para expandir a um CAGR de 15,41% até 2031. Os fabricantes de robôs podem especificar esses sensores para pontas de dedo, pulsos e bolsos de articulação durante o design do sistema. A pesquisa sobre câmeras sem lente finas demonstrou a viabilidade de imagem de ângulo amplo dentro de uma profundidade muito limitada. Isso suporta designs de detecção distribuída que não aumentam a seção transversal mecânica de um efetuador final.
As câmeras compactas de campo fixo atendem a substituições de visão de máquina onde baixo peso e curta distância de trabalho são requisitos fundamentais. Os instrumentos de metrologia de bancada permanecem adequados para análise de falhas e caracterização de MEMS, onde dados de fase quantitativos de alta resolução importam mais do que o espaço físico. As cabeças de sensor OEM são estrategicamente relevantes porque permitem que os construtores de máquinas adicionem inspeção 3D sem desenvolver hardware óptico internamente. A tecnologia holográfica da LyncéeTec é um exemplo de capacidade que pode ser incorporada em plataformas de metrologia mais amplas. O canal OEM pode representar uma grande parcela das novas implantações à medida que os integradores adicionam funções sem lente a sistemas modulares. Essa abordagem também permite que os clientes industriais mantenham fornecedores de equipamentos familiares durante a adoção.
Análise Geográfica
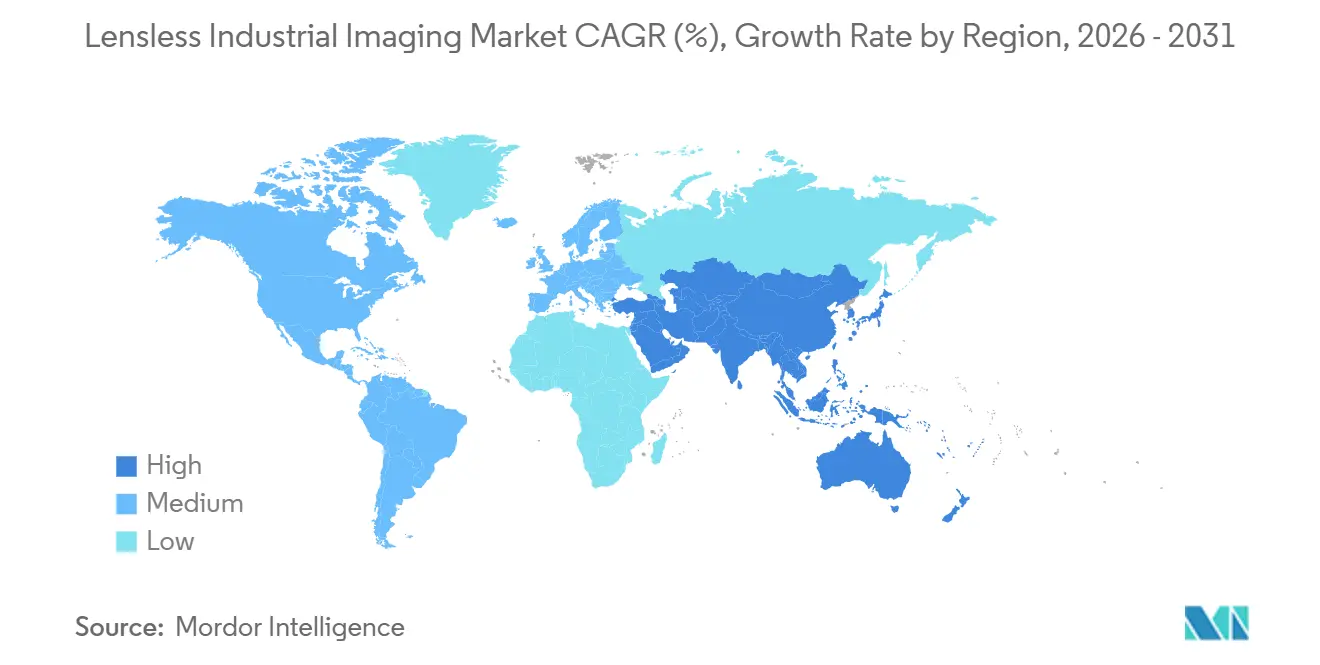
A Ásia-Pacífico detinha 36,42% da participação do mercado de imagem industrial sem lente em 2025 e está projetada para expandir a um CAGR de 15,32% até 2031. Taiwan, Coreia do Sul, Japão e China têm uma base densa de fabricação de semicondutores e manufatura de eletrônicos. A Tomocube lançou o sistema de mesa HT-T1 para análise de defeitos em substratos de vidro em julho de 2026, voltado para trabalhos de empacotamento avançado. A Hamamatsu lançou a câmera Solid Cold Emmi-X para análise de falhas em dispositivos semicondutores em julho de 2026 ao preço de JPY 130 milhões (USD 875.000). Os programas de automação industrial da China podem adicionar demanda de volume para configurações computacionais utilizadas em equipamentos de inspeção óptica automatizada.
A América do Norte é a segunda maior geografia no mercado de imagem industrial sem lente. O investimento em robótica, fornecedores de equipamentos para semicondutores e a relocalização da manufatura avançada apoiam a demanda. A Cognex lançou o Controlador de Visão In-Sight 6900 alimentado pelo NVIDIA Jetson em abril de 2026. Em seguida, lançou o sistema de visão de IA embarcado In-Sight 3900 alimentado pelo Qualcomm Dragonwing em maio de 2026. Pesquisadores da Universidade de Connecticut reportaram um imageador de síntese de abertura multiescala com resolução submícron em um amplo campo de visão em dezembro de 2025. Os fornecedores farmacêuticos precisarão considerar as diretrizes da FDA e os requisitos do sistema de qualidade ao qualificar métodos de inspeção de imagem reconstruída.
A Europa atrai demanda da maquinaria e produção automotiva alemã, da instrumentação de precisão suíça e dos fornecedores de fotônica nórdicos. A Basler reportou receita de EUR 152,4 milhões (USD 168 milhões) no primeiro semestre de 2026, alta de 36% em relação ao ano anterior, e elevou sua orientação para 2026 para EUR 270-290 milhões (USD 298-320 milhões). Essa recuperação no setor mais amplo de visão de máquina pode melhorar o ambiente para alternativas sem lente que buscam designs OEM. A aquisição da LyncéeTec pela Park Systems adiciona holografia digital a uma base de fornecimento de metrologia europeia. A Prophesee e a IDS assinaram uma carta de intenções em março de 2026 para câmeras industriais que utilizam detecção baseada em eventos. A América do Sul, o Oriente Médio e a África permanecem mercados em estágio inicial, onde a cobertura de distribuidores e o suporte técnico local limitam a adoção mais do que a conscientização.

Cenário Competitivo
O mercado de imagem industrial sem lente inclui grandes empresas de imagem e metrologia ao lado de desenvolvedores especializados em imagem sem lente. Cognex, Keyence, Teledyne Technologies, Carl Zeiss e Hamamatsu possuem amplos portfólios de visão de máquina ou medição. Tomocube, NIL Technology, LyncéeTec e Angstrom Vision focam mais estreitamente em holografia, meta-óptica ou arquiteturas de sensor relacionadas. Essa estrutura favorece empresas que podem combinar distribuição industrial com expertise especializada em reconstrução e hardware. A Teledyne concluiu sua aquisição de USD 710 milhões de negócios selecionados de eletrônicos aeroespaciais e de defesa da Excelitas sob a marca Qioptiq em fevereiro de 2025. A transação adicionou capacidades ópticas de precisão e eletrônicos avançados ao seu portfólio.
A Carl Zeiss apresentou o ZEISS INSPECT Optical 3D 2026 e o fixturamento virtual para metrologia 3D digital na Hannover Messe 2026. O trabalho da empresa em metrologia orientada por software suporta fluxos de trabalho que poderiam utilizar entradas de sensores sem lente. A NIL Technology lançou sua linha de produtos metaCamera em janeiro de 2025, oferecendo configurações de câmera NIR ultracompactas baseadas em meta-óptica. A Park Systems adquiriu a LyncéeTec em janeiro de 2025 para combinar a microscopia holográfica digital com seu portfólio de microscopia de força atômica. Esses movimentos mostram um foco em adicionar capacidades de medição especializadas por meio de desenvolvimento de produtos e aquisições. Eles também tornam mais difícil para fornecedores menores competir apenas com hardware de câmera genérico.
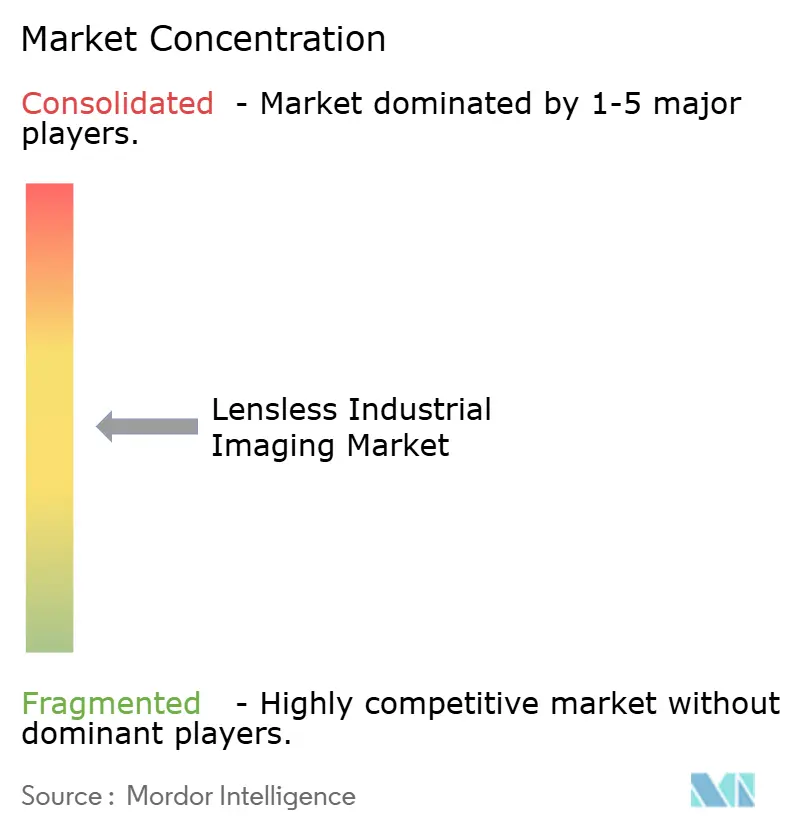
Os desenvolvedores especializados estão buscando contratos de design OEM com integradores estabelecidos de visão de máquina em vez de depender apenas de vendas diretas ao usuário final. Eles também protegem métodos de reconstrução e designs de máscara por meio de patentes e conhecimento técnico. A Prophesee e a IDS expandiram sua colaboração em março de 2026 para desenvolver câmeras industriais com detecção baseada em eventos. A inspeção de alimentos e bebidas, a inspeção visual farmacêutica e o END aeroespacial permanecem áreas abertas porque sistemas totalmente qualificados ainda são limitados. Essas aplicações requerem evidências em relação aos requisitos ISO, FDA ou militares antes que as aquisições possam escalar. Nenhuma participação combinada para as principais empresas foi fornecida, portanto uma avaliação de concentração não pode ser atribuída sem criar dados não suportados.
Líderes do Setor de Imagem Industrial Sem Lente
-
LyncéeTec SA
-
NIL Technology ApS
-
Yodo Labs
-
Angstrom Vision Inc.
-
Tomocube Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A Hamamatsu Photonics K.K. lançou a câmera Solid Cold Emmi-X para análise de falhas em dispositivos semicondutores, com preço de JPY 130 milhões (USD 875.000), voltada para inspeção de dispositivos lógicos e de memória avançados em plataformas de microscopia de emissão PHEMOS-X. O sistema utiliza resfriamento termoelétrico de estado sólido e elimina o nitrogênio líquido, aumentando o tempo de atividade da fábrica e reduzindo o manuseio de materiais perigosos.
- Julho de 2026: A Tomocube lançou o sistema de holotomografia de mesa HT-T1 para análise de defeitos 3D de alta resolução em substratos de vidro utilizados no empacotamento de semicondutores de próxima geração, voltado para detecção de trincas em vias através do vidro com sensibilidade de índice de refração de 10⁻⁴ e um modelo de engajamento abrangendo fabricantes de substratos de vidro e integradores de empacotamento avançado.
- Junho de 2026: A Sony Semiconductor Solutions anunciou o próximo LYTIA 610, um sensor CMOS de 64 megapixels do tipo 1/2 com a estrutura de pixel RB2×2 OCL inédita no setor, oferecendo mais de 20% de melhoria na resolução espacial e vídeo 4K a 120 fps, uma especificação que estabelece a linha de base do substrato do sensor para módulos de imagem sem lente em chip de próxima geração e alto rendimento.
- Maio de 2026: A Cognex Corporation lançou o Sistema de Visão In-Sight 3900, alimentado pelas plataformas Qualcomm Dragonwing com um processador de IA dedicado oferecendo até 4× mais velocidade de processamento do que a geração anterior e resoluções de até 25 MP, permitindo inferência de IA de borda compatível com pipeline sem lente sem infraestrutura de PC externa.


Escopo do Relatório Global do Mercado de Imagem Industrial Sem Lente
O Mercado de Imagem Industrial Sem Lente refere-se ao setor focado no desenvolvimento, produção e implantação de sistemas de imagem que capturam e reconstroem informações visuais sem o uso de lentes ópticas convencionais.
O Relatório do Mercado de Imagem Industrial Sem Lente é Segmentado por Tecnologia de Imagem (Imagem Sem Lente Computacional, Imagem Sem Lente em Chip, Imagem Sem Lente Habilitada por Metassuperfície / Metalente, Imagem Sem Lente Holográfica, Imagem Sem Lente de Abertura Codificada / Baseada em Máscara e Outras Tecnologias de Imagem), Aplicação (Visão de Máquina e Inspeção de Qualidade, Inspeção de Semicondutores e Eletrônicos, Microscopia e Metrologia Industrial, END e Inspeção, Robótica e Sistemas Automatizados, Monitoramento e Controle de Processos e Outras Aplicações), Usuário Final (Semicondutores e Eletrônicos, Automotivo e Mobilidade, Farmacêuticos e Ciências da Vida, Alimentos e Bebidas, Manufatura e Maquinário, Aeroespacial e Defesa, Produtos Químicos e Materiais e Outros Setores de Usuários Finais), Fator de Forma (Módulos Embarcados Submilimétricos, Câmeras Compactas de Campo Fixo, Instrumentos de Metrologia de Bancada, Sistemas Montados em Máquinas em Linha e Cabeças de Sensor OEM) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Imagem Sem Lente Computacional |
| Imagem Sem Lente em Chip |
| Imagem Sem Lente Habilitada por Metassuperfície / Metalente |
| Imagem Sem Lente Holográfica |
| Imagem Sem Lente de Abertura Codificada / Baseada em Máscara |
| Outras Tecnologias de Imagem |
| Visão de Máquina e Inspeção de Qualidade |
| Inspeção de Semicondutores e Eletrônicos |
| Microscopia e Metrologia Industrial |
| END e Inspeção |
| Robótica e Sistemas Automatizados |
| Monitoramento e Controle de Processos |
| Outras Aplicações |
| Semicondutores e Eletrônicos |
| Automotivo e Mobilidade |
| Farmacêuticos e Ciências da Vida |
| Alimentos e Bebidas |
| Manufatura e Maquinário |
| Aeroespacial e Defesa |
| Produtos Químicos e Materiais |
| Outros Setores de Usuários Finais |
| Módulos Embarcados Submilimétricos |
| Câmeras Compactas de Campo Fixo |
| Instrumentos de Metrologia de Bancada |
| Sistemas Montados em Máquinas em Linha |
| Cabeças de Sensor OEM |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| ASEAN | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | Egito | |
| África do Sul | ||
| Restante da África | ||
| Por Tecnologia de Imagem | Imagem Sem Lente Computacional | ||
| Imagem Sem Lente em Chip | |||
| Imagem Sem Lente Habilitada por Metassuperfície / Metalente | |||
| Imagem Sem Lente Holográfica | |||
| Imagem Sem Lente de Abertura Codificada / Baseada em Máscara | |||
| Outras Tecnologias de Imagem | |||
| Por Aplicação | Visão de Máquina e Inspeção de Qualidade | ||
| Inspeção de Semicondutores e Eletrônicos | |||
| Microscopia e Metrologia Industrial | |||
| END e Inspeção | |||
| Robótica e Sistemas Automatizados | |||
| Monitoramento e Controle de Processos | |||
| Outras Aplicações | |||
| Por Usuário Final | Semicondutores e Eletrônicos | ||
| Automotivo e Mobilidade | |||
| Farmacêuticos e Ciências da Vida | |||
| Alimentos e Bebidas | |||
| Manufatura e Maquinário | |||
| Aeroespacial e Defesa | |||
| Produtos Químicos e Materiais | |||
| Outros Setores de Usuários Finais | |||
| Por Fator de Forma | Módulos Embarcados Submilimétricos | ||
| Câmeras Compactas de Campo Fixo | |||
| Instrumentos de Metrologia de Bancada | |||
| Sistemas Montados em Máquinas em Linha | |||
| Cabeças de Sensor OEM | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Itália | |||
| Espanha | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Coreia do Sul | |||
| ASEAN | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Restante do Oriente Médio | |||
| África | Egito | ||
| África do Sul | |||
| Restante da África | |||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de imagem industrial sem lente?
O tamanho do mercado de imagem industrial sem lente é de 182,11 milhões de USD em 2026 e está projetado para atingir 364,25 milhões de USD até 2031 a um CAGR de 14,87%.
Qual tecnologia de imagem lidera a demanda atual?
A imagem sem lente computacional liderou com 31,34% da receita em 2025 porque possui a maior presença comercial em inspeção e metrologia.
Qual aplicação está projetada para expandir mais rapidamente até 2031?
Robótica e sistemas automatizados está projetado para expandir a um CAGR de 15,54% à medida que os fabricantes requerem sistemas de visão compactos para efetuadores finais.
Por que semicondutores e eletrônicos são importantes para a imagem sem lente?
Semicondutores e eletrônicos detinham 24,56% da receita em 2025 e estão projetados para expandir a um CAGR de 15,89% até 2031 porque o empacotamento avançado necessita de inspeção sem contato.
Qual região deve liderar a demanda?
A Ásia-Pacífico detinha 36,42% da receita em 2025 e está projetada para expandir a um CAGR de 15,32% até 2031, apoiada por sua base de semicondutores e eletrônicos.
O que limita uma implantação mais ampla nas linhas de produção?
A latência de reconstrução, os requisitos de computação de borda e a validação limitada em relação aos padrões convencionais de inspeção podem atrasar a adoção em operações de alta velocidade e regulamentadas.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
