
Tamaño y Participación del Mercado de Imágenes Industriales sin Lentes
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 182.11 Millones de dólares |
| Tamaño del Mercado (2031) | 364.25 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 14.87 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
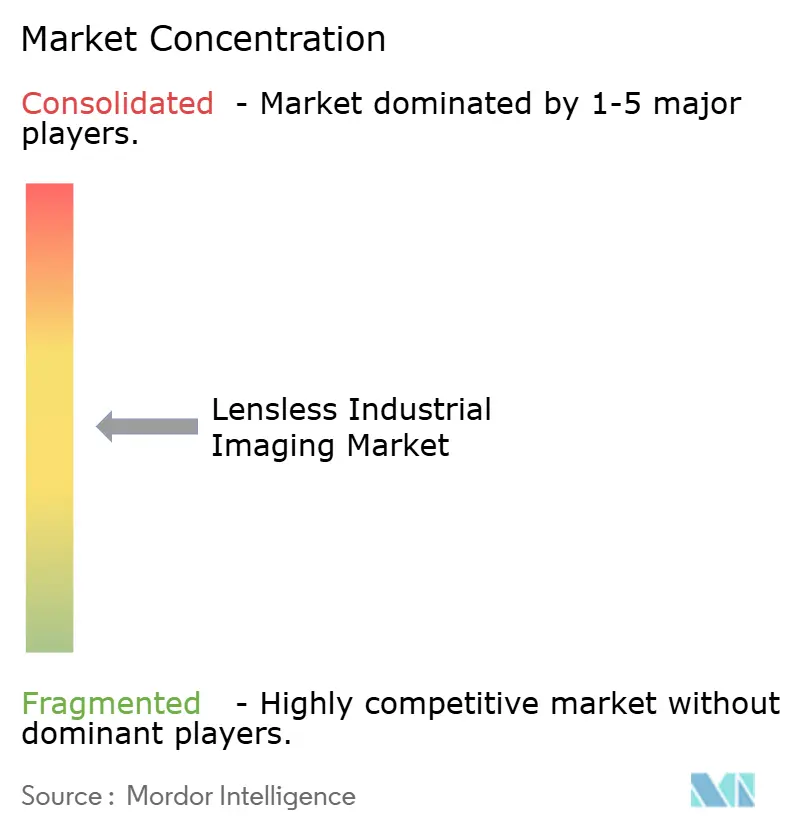
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Imágenes Industriales sin Lentes por Mordor Intelligence
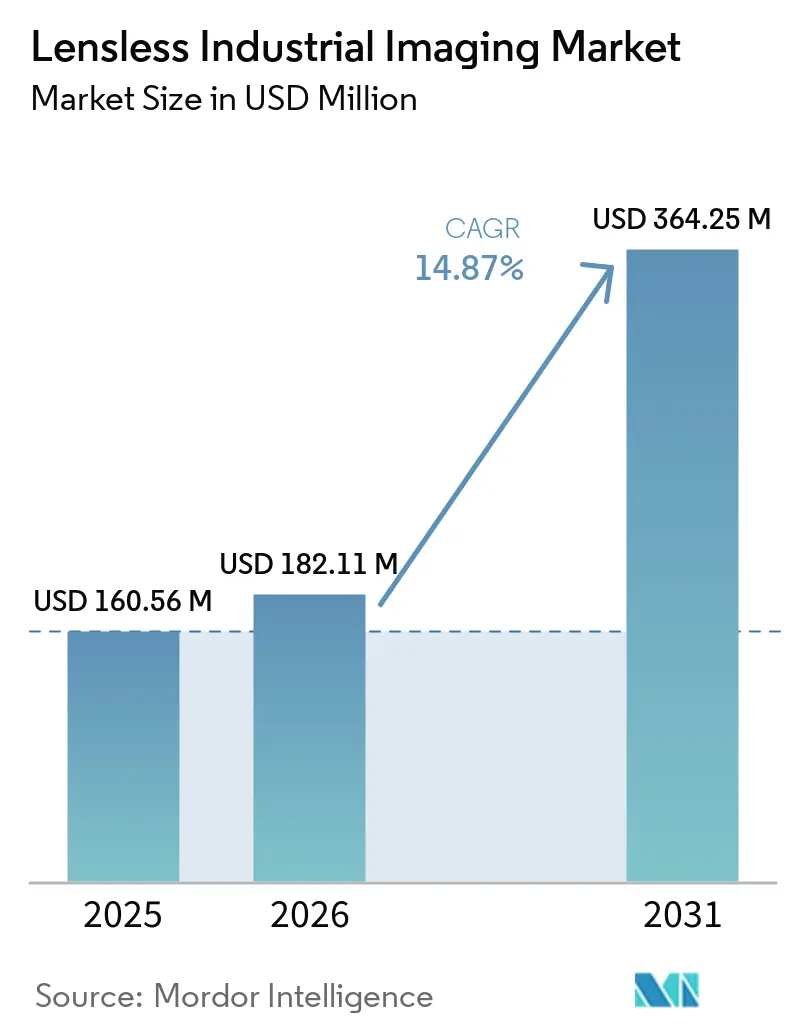
Se proyecta que el tamaño del mercado de imágenes industriales sin lentes se expanda desde 160,56 millones de USD en 2025 y 182,11 millones de USD en 2026 hasta 364,25 millones de USD en 2031, registrando una CAGR del 14,87% entre 2026 y 2031. El software que reconstruye imágenes utilizables a partir de patrones de luz codificados se está volviendo más práctico para entornos de fábrica. El empaquetado avanzado de semiconductores necesita métodos de inspección que puedan operar en espacios reducidos y capturar información de fase. Los diseñadores de robótica también necesitan sensores delgados que quepan dentro de pinzas, articulaciones y otros espacios ajustados. Estas condiciones llevan al mercado de imágenes industriales sin lentes más allá del uso en laboratorio y hacia los programas de calificación de fabricación. La adopción seguirá dependiendo de la capacidad de cómputo, los datos de validación y la integración con los flujos de trabajo de visión artificial establecidos.
Conclusiones Clave del Informe
- Por tecnología de imágenes, las imágenes sin lentes computacionales representaron el 31,34% de la participación del mercado de imágenes industriales sin lentes en 2025, mientras que se proyecta que las imágenes sin lentes habilitadas por metasuperficies y metalentes se expandan a una CAGR del 15,67% hasta 2031.
- Por aplicación, la visión artificial e inspección de calidad representó el 27,78% de la participación del mercado de imágenes industriales sin lentes en 2025, mientras que se proyecta que la robótica y los sistemas automatizados se expandan a una CAGR del 15,54% hasta 2031.
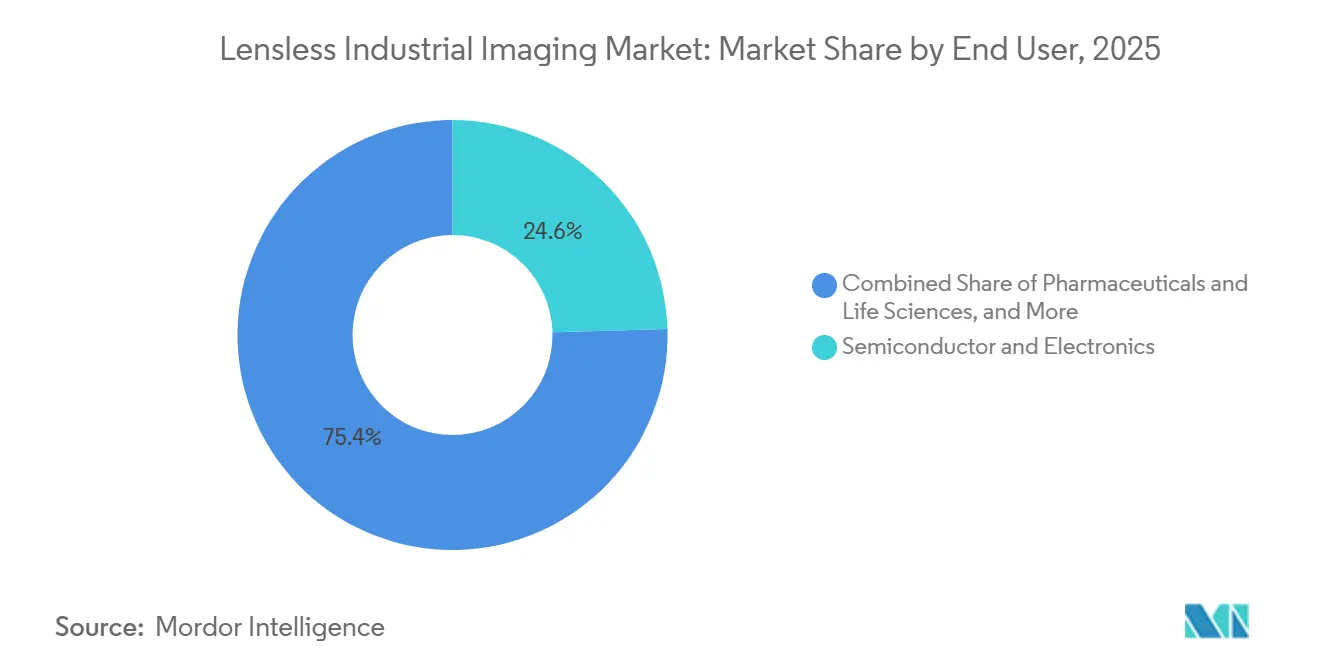
- Por usuario final, semiconductores y electrónica representó el 24,56% de la participación del mercado de imágenes industriales sin lentes en 2025 y se proyecta que se expanda a una CAGR del 15,89% hasta 2031.
- Por factor de forma, los sistemas montados en máquinas en línea representaron el 27,72% de los ingresos en 2025, mientras que se proyecta que los módulos integrados submilimétricos se expandan a una CAGR del 15,41% hasta 2031.
- Por geografía, Asia-Pacífico representó el 36,42% de los ingresos en 2025 y se proyecta que se expanda a una CAGR del 15,32% hasta 2031.
Conclusiones Clave del Informe
| Segmentación | Segmento | Métrica | Año | Valor |
|---|---|---|---|---|
| Por Tecnología de Imágenes | Imágenes sin Lentes Computacionales | Participación de Mercado | 2025 | 31.34% |
| Por Tecnología de Imágenes | Imágenes sin Lentes Habilitadas por Metasuperficies y Metalentes | CAGR | 2031 | 15.67% |
| Por Aplicación | Visión Artificial e Inspección de Calidad | Participación de Mercado | 2025 | 27.78% |
| Por Aplicación | Robótica y Sistemas Automatizados | CAGR | 2031 | 15.54% |
| Por Usuario Final | Semiconductores y Electrónica | Participación de Mercado | 2025 | 24.56% |
| Por Usuario Final | Semiconductores y Electrónica | CAGR | 2031 | 15.89% |
| Por Factor de Forma | Sistemas Montados en Máquinas en Línea | Participación de Mercado | 2025 | 27.72% |
| Por Factor de Forma | Módulos Integrados Submilimétricos | CAGR | 2031 | 15.41% |
| Por Geografía | Asia-Pacífico | Participación de Mercado | 2025 | 36.42% |
| Por Geografía | Asia-Pacífico | CAGR | 2031 | 15.32% |
| Fuente: Mordor Intelligence | ||||
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Imágenes Industriales sin Lentes
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reconstrucción de Imágenes Asistida por IA y Clasificación de Defectos | +3.0% | Global, concentrado en América del Norte y Asia Oriental | Corto plazo (≤ 2 años) |
| Complejidad de la Inspección de Semiconductores y Pantallas Avanzadas | +1.8% | Núcleo en Asia-Pacífico, con extensión a América del Norte | Mediano plazo (2-4 años) |
| Demanda de Imágenes Ultracompactas en Efectores Finales Robóticos | +1.4% | Global, con fortaleza en Alemania, Japón, China y Estados Unidos | Corto plazo (≤ 2 años) |
| Crecimiento de la Metrología en Línea sin Contacto | +0.8% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Beneficios de Confidencialidad de las Salidas de Sensores Codificados | +0.2% | Corredores aeroespaciales y de defensa en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Reducción de Calibración y Mantenimiento gracias a la Óptica Pasiva | +0.1% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Reconstrucción de Imágenes Asistida por IA y Clasificación de Defectos
El mercado de imágenes industriales sin lentes depende de software que convierte un patrón de difracción en una imagen utilizable y un mapa de defectos. Las redes neuronales guiadas por física combinan un modelo físico directo con pasos de reconstrucción aprendidos para mejorar los resultados bajo incertidumbre del modelo. Las imágenes de fase a través del silicio por reflexión sin lentes resolvieron características de 2,19 µm mediante un enfoque sin lentes, lo que respalda la inspección donde el enfoque mecánico agrega riesgo de alineación.[1] Los métodos autosupervisados pueden entrenarse sin imágenes de referencia emparejadas de cámaras con lentes, reduciendo la dependencia de configuraciones de calibración que pueden introducir sesgo. Estos métodos pueden hacer que la reconstrucción sea más adecuada para controladores industriales integrados. Cognex introdujo un sistema de visión artificial con IA integrada impulsado por Qualcomm Dragonwing en mayo de 2026, lo que demuestra que las plataformas de visión industrial están añadiendo mayor capacidad de procesamiento local. La reconstrucción guiada por física también ayuda a los sistemas a separar la variación de proceso significativa de los artefactos ópticos sin añadir conjuntos ópticos móviles. Esto puede reducir las interrupciones relacionadas con la alineación en celdas de empaquetado de alto rendimiento donde cada etapa de inspección debe encajar en un flujo de proceso estrictamente controlado.
Complejidad de la Inspección de Semiconductores y Pantallas Avanzadas
El mercado de imágenes industriales sin lentes se beneficia de dimensiones más ajustadas en la fabricación de semiconductores y pantallas. Los nodos de compuerta envolvente por debajo de 2 nm y los pasos de unión híbrida por debajo de 10 µm aumentan la dificultad de lograr resolución, distancia de trabajo y rendimiento en un solo paso de inspección. Las imágenes de fase sin lentes por reflexión pueden crear mapas de alineación a escala micrométrica a partir de una sola captura de difracción para el apilamiento de chips sobre obleas. Esto elimina un paso de enfoque mecánico que puede limitar el rendimiento de la herramienta de unión. Hamamatsu comenzó a aceptar pedidos de un módulo de imágenes ThermodDynamic para su serie PHEMOS-X en mayo de 2025, enfocado en estructuras de chips de IA generativa con geometrías tridimensionales pequeñas. Las elecciones de equipos también deberán cumplir con los requisitos de seguridad y operación de semiconductores, incluidas las normas utilizadas por las instalaciones de fabricación. Los métodos de difracción coherente son relevantes porque pueden recuperar información de superficies complejas e interfaces confinadas sin la disposición mecánica requerida por los objetivos de lentes. Los proveedores de semiconductores en Japón y Corea del Sur son, por tanto, usuarios tempranos importantes, mientras que los requisitos de seguridad y equipos continúan influyendo en cómo se configuran estos sistemas.
Demanda de Imágenes Ultracompactas en Efectores Finales Robóticos
El mercado de imágenes industriales sin lentes está ganando apoyo de aplicaciones robóticas donde las carcasas de cámaras convencionales no caben. Los robots colaborativos y las plataformas humanoides requieren sensores para ubicaciones en la punta de los dedos, bolsillos de articulaciones y ventosas. ThinTact, un sensor táctil sin lentes, demostró un campo de detección de 200 mm² en una estructura de menos de 10 mm de grosor.[2] El estudio utilizó un método basado en la transformada de coseno discreta para la reconstrucción en tiempo real, mostrando cómo la geometría del sensor y el diseño del procesamiento deben funcionar juntos. Dichos módulos pueden especificarse durante el diseño del robot en lugar de ser instalados posteriormente por integradores. Ese cambio puede aumentar los volúmenes unitarios al tiempo que ejerce presión sobre los precios de los componentes y los ciclos de calificación. La detección basada en eventos puede reducir aún más los datos transferidos a los controladores del robot al registrar cambios a nivel de píxel en lugar de fotogramas completos durante el movimiento en reposo. Esto hace que las arquitecturas sin lentes sean más relevantes para los sistemas robóticos que deben equilibrar hardware compacto, límites de potencia y respuestas de control rápidas.
Crecimiento de la Metrología en Línea sin Contacto
El mercado de imágenes industriales sin lentes también está respaldado por el paso de la medición en laboratorio a la inspección en línea permanente. Los sistemas sin lentes pueden reducir la necesidad de objetivos de lentes, actuadores de autoenfoque y etapas de escaneo mecánico. Un interferómetro de Fizeau basado en metalentes reportó un paquete de 6,5 × 10 × 5 mm y una fidelidad de medición de altura de escalón de 44 nm.[3] Un método de metrología computacional separado reportó precisión a escala nanométrica en un campo de visión de 40 mm² para pruebas ópticas de forma libre. Park Systems adquirió LyncéeTec en enero de 2025 para añadir microscopía holográfica digital a su cartera de medición para aplicaciones de empaquetado avanzado. Los requisitos de trazabilidad bajo los marcos ISO y VDI/VDE darán forma al ritmo de sustitución de los sistemas de medición fuera de línea. La microscopía holográfica digital puede soportar perfilado tridimensional a velocidad de cámara sin escaneo físico, lo que es útil para el empaquetado avanzado y el trabajo con MEMS. El mercado de imágenes industriales sin lentes puede beneficiarse de estas capacidades donde la integración de medición permanente es más valiosa que un instrumento de laboratorio independiente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Latencia de Reconstrucción y Requisitos de Cómputo en el Borde | -1.8% | Global, agudo en fábricas de alto rendimiento de América del Norte y Asia Oriental | Corto plazo (≤ 2 años) |
| Validación Limitada frente a Normas de Inspección Convencionales | -1.4% | Global, más agudo en sectores regulados | Mediano plazo (2-4 años) |
| Sensibilidad a las Condiciones de Iluminación, Speckle y Ruido | -0.9% | Global, amplificado en entornos de alimentos y bebidas y ensayos no destructivos al aire libre | Mediano plazo (2-4 años) |
| Suministro Fragmentado de Máscaras, Sensores y Algoritmos Especializados | -0.5% | Global, más pronunciado en América del Sur, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Latencia de Reconstrucción y Requisitos de Cómputo en el Borde
Las imágenes sin lentes registran un patrón de difracción multiplexado antes de crear una imagen utilizable. Esa imagen debe reconstruirse, lo que añade un paso de procesamiento que no se encuentra en las cámaras de fotogramas convencionales. A velocidades de ensamblaje electrónico superiores a 1.000 piezas por minuto, puede ser necesaria una latencia inferior a 5 ms para evitar ralentizar la línea. Los enfoques de reconstrucción basados en ConvNeXt reportaron una mejora de 6,68 dB en la relación señal-ruido de pico sobre los enfoques de atención con menor costo computacional. Los compradores aún carecen de datos de comparación normalizados bajo EMVA 1288 para muchas configuraciones. El trabajo de alto valor y menor rendimiento, incluida la revisión de defectos en semiconductores y la inspección de tabletas, puede por tanto avanzar antes que las líneas de empaquetado de alta velocidad. La brecha es más pronunciada cuando las condiciones de iluminación varían, hay presencia de speckle o el ruido del proceso afecta a una imagen codificada. Las máscaras especializadas, los sensores de imagen y el software de reconstrucción también tienen una base de suministro fragmentada, especialmente en América del Sur, Oriente Medio y África.
Validación Limitada frente a Normas de Inspección Convencionales
La validación sigue siendo una restricción material para el mercado de imágenes industriales sin lentes en los sectores aeroespacial, farmacéutico y automotriz. Estos sectores utilizan procedimientos documentados vinculados a los requisitos de la FDA, los sistemas ISO 9001 y las prácticas de calificación automotriz. Los sistemas sin lentes generan imágenes reconstruidas en lugar de mediciones ópticas directas, por lo que no pueden simplemente reemplazar una cámara en una celda de inspección ya calificada. El empaquetado farmacéutico es especialmente exigente porque las formas de dosificación terminadas requieren una inspección visual completa con resultados controlados de falsa aceptación y falso rechazo. La validación cruzada a velocidad de producción publicada frente a instrumentos de referencia establecidos sigue siendo limitada. Los desarrolladores de tecnología, la Asociación para el Avance de la Automatización y la Asociación Europea de Visión Artificial deberán alinear métodos antes de un uso más amplio en instalaciones reguladas. El nuevo hardware de inferencia puede reducir esta brecha, pero el rendimiento debe demostrarse en la línea real y no solo en un modelo de laboratorio. El mercado de imágenes industriales sin lentes enfrenta, por tanto, una trayectoria de adopción a dos velocidades entre la inspección de alto valor y la producción de alto volumen.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Imágenes: La Adopción de Metalentes Gana Impulso
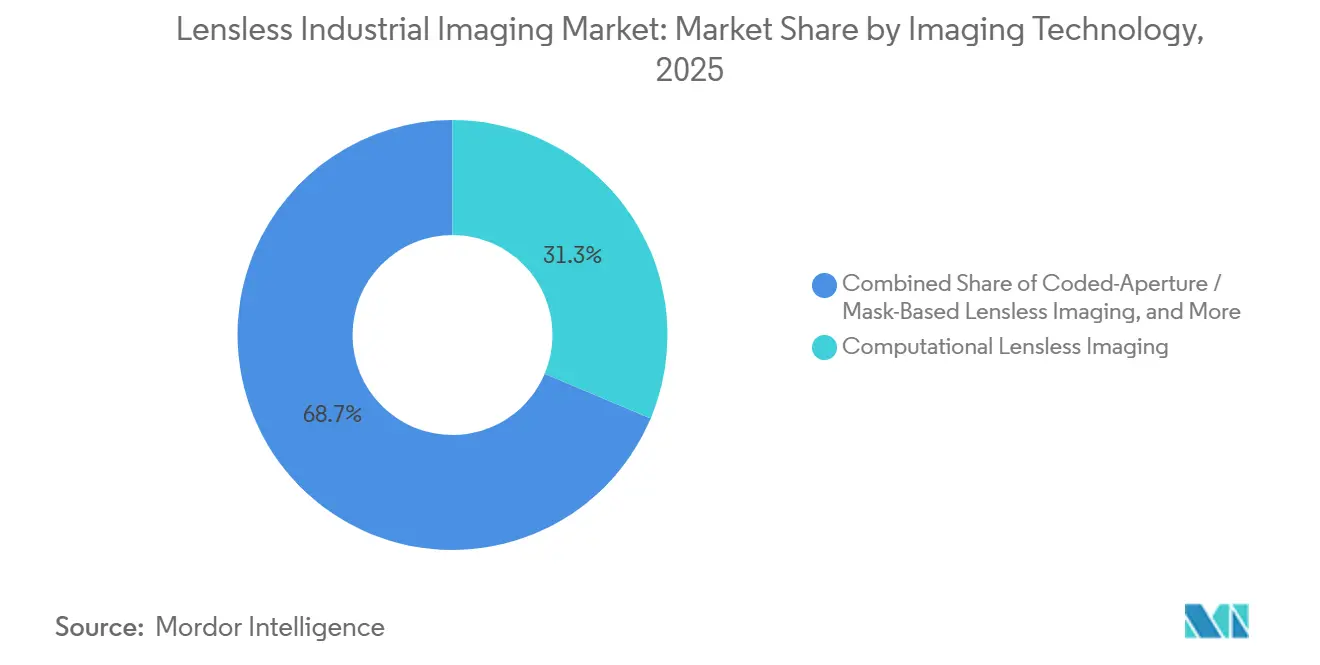
Las imágenes sin lentes computacionales representaron el 31,34% de la participación del mercado de imágenes industriales sin lentes en 2025. Su posición reflejó la mayor disponibilidad comercial de los sistemas de reconstrucción basados en difusores y máscaras en la inspección de semiconductores y la medición en laboratorio. Se proyecta que las imágenes habilitadas por metasuperficies y metalentes se expandan a una CAGR del 15,67% hasta 2031, la tasa más rápida dentro de esta segmentación. La fabricación de metalentes está pasando de demostraciones de investigación hacia métodos de producción escalables. NIL Technology lanzó su familia metaCamera NIR en enero de 2025 para distancias de objeto desde 2 mm hasta el infinito. Esta línea de productos muestra cómo la meta-óptica puede reducir el tamaño del módulo al tiempo que admite diferentes distancias de trabajo.
Las imágenes sin lentes en chip están establecidas en la inspección en modo de contacto de placas de circuito impreso, apilamientos de películas delgadas y superficies de tabletas. La distancia de trabajo casi nula puede soportar alta resolución sin elementos ópticos adicionales. Las imágenes sin lentes holográficas se utilizan donde la información de fase cuantitativa importa en el empaquetado de semiconductores y la inspección de MEMS. Las plataformas de microscopía holográfica digital de LyncéeTec y de holotomografía de Tomocube ilustran este caso de uso de mayor valor. Los enfoques de apertura codificada y basados en máscaras siguen siendo útiles en ensayos no destructivos, aeroespacial e investigación, donde la codificación configurable puede justificar el costo de la máscara. Las prácticas de interfaz de grupos como EMVA y la Asociación Japonesa de Imágenes Industriales pueden reducir las barreras de interoperabilidad a medida que los formatos de sensores codificados ganan aceptación.


Por Aplicación: La Robótica se Construye sobre los Ingresos de Visión Artificial
La visión artificial e inspección de calidad representó el 27,78% del tamaño del mercado de imágenes industriales sin lentes en 2025. La inversión en automatización de larga data en la producción electrónica respaldó la demanda de reemplazo en Asia Oriental y América del Norte. Se proyecta que la robótica y los sistemas automatizados se expandan a una CAGR del 15,54% hasta 2031. El segmento necesita visión que funcione dentro de las estructuras mecánicas en lugar de junto a ellas. La investigación ThinTact de 2025 colocó un sensor táctil sin lentes de 200 mm² en una pinza robótica manteniendo una estructura de menos de 10 mm de grosor. Su enfoque de reconstrucción en tiempo real respalda el uso de conjuntos de sensores delgados en tareas de manipulación automatizada.
La inspección de semiconductores y electrónica es la segunda aplicación más grande y tiene una fuerte demanda del empaquetado de circuitos integrados 2.5D y 3D. Los pasos de unión híbrida por debajo de 10 µm requieren medición sin contacto y sensible a la fase en interfaces difíciles. Tomocube lanzó su sistema de holotomografía de escritorio HT-T1 para el análisis de defectos en sustratos de vidrio en julio de 2026. La microscopía industrial, la metrología, los ensayos no destructivos y el monitoreo de procesos abordan una gama más amplia de entornos de fabricación. Su atractivo proviene de una menor huella y necesidades de mantenimiento en comparación con algunos sistemas confocales y de interferometría de luz blanca. El monitoreo de partículas atmosféricas y las imágenes de bioprocesos siguen siendo áreas de aplicación en etapa temprana hasta 2031.
Por Usuario Final: Semiconductores y Electrónica Lidera la Demanda
Semiconductores y electrónica representó el 24,56% de la participación del mercado de imágenes industriales sin lentes en 2025. También se proyecta que se expanda a una CAGR del 15,89% hasta 2031, la tasa más rápida entre las categorías de usuarios finales. Los chiplets, la integración heterogénea y la NAND 3D crean necesidades de inspección en interfaces de difícil acceso con óptica convencional. Los métodos computacionales y holográficos pueden abordar esas mediciones sin contacto físico. Sony Semiconductor Solutions lanzó el sensor CMOS IMX908 4K en marzo de 2026 con píxeles LOFIC de 1,45 µm para entornos de alto rango dinámico. Los avances en sensores proporcionan una base de componentes para módulos sin lentes compactos a medida que aumenta la densidad de empaquetado.
Automotriz y movilidad es el segundo mayor segmento de usuarios finales, respaldado por la inspección de celdas de baterías de vehículos eléctricos y conjuntos de inversores. Las superficies metálicas reflectantes y las estructuras internas pueden dificultar esas verificaciones para las configuraciones de imágenes estándar. Los productos farmacéuticos y las ciencias de la vida utilizan métodos sin lentes para superficies de tabletas y control de calidad microfluídico. Los grandes campos de visión y la operación sin contacto pueden reducir el trabajo de preparación de muestras en esos entornos. Alimentos y bebidas, fabricación y maquinaria se encuentran en etapas más tempranas de adopción porque deben completar trabajos de validación y piloto. Aeroespacial y defensa, junto con productos químicos y materiales, siguen siendo áreas más pequeñas pero de mayor valor donde las salidas codificadas pueden proteger las firmas de proceso sensibles.
Por Factor de Forma: Los Módulos Integrados Amplían los Casos de Uso Direccionables
Los sistemas montados en máquinas en línea representaron el 27,72% del tamaño del mercado de imágenes industriales sin lentes en 2025. Su diseño se adapta a los rieles de líneas de producción y sistemas de transporte existentes. Se proyecta que los módulos integrados submilimétricos se expandan a una CAGR del 15,41% hasta 2031. Los fabricantes de robots pueden especificar estos sensores para las puntas de los dedos, las muñecas y los bolsillos de articulaciones durante el diseño del sistema. La investigación sobre cámaras sin lentes delgadas ha demostrado la viabilidad de las imágenes de gran angular dentro de una profundidad muy limitada. Esto respalda diseños de detección distribuida que no aumentan la sección transversal mecánica de un efector final.
Las cámaras compactas de campo fijo sirven para reemplazos de visión artificial donde el bajo peso y la corta distancia de trabajo son requisitos clave. Los instrumentos de metrología de sobremesa siguen siendo adecuados para el análisis de fallos y la caracterización de MEMS donde los datos de fase cuantitativa de alta resolución importan más que la huella. Los cabezales de sensores OEM son estratégicamente relevantes porque permiten a los constructores de máquinas añadir inspección 3D sin desarrollar hardware óptico internamente. La tecnología holográfica de LyncéeTec es un ejemplo de una capacidad que puede incorporarse a plataformas de metrología más amplias. El canal OEM puede representar una gran parte de los nuevos despliegues a medida que los integradores añaden funciones sin lentes a los sistemas modulares. Este enfoque también permite a los clientes industriales mantener proveedores de equipos familiares durante la adopción.
Análisis Geográfico
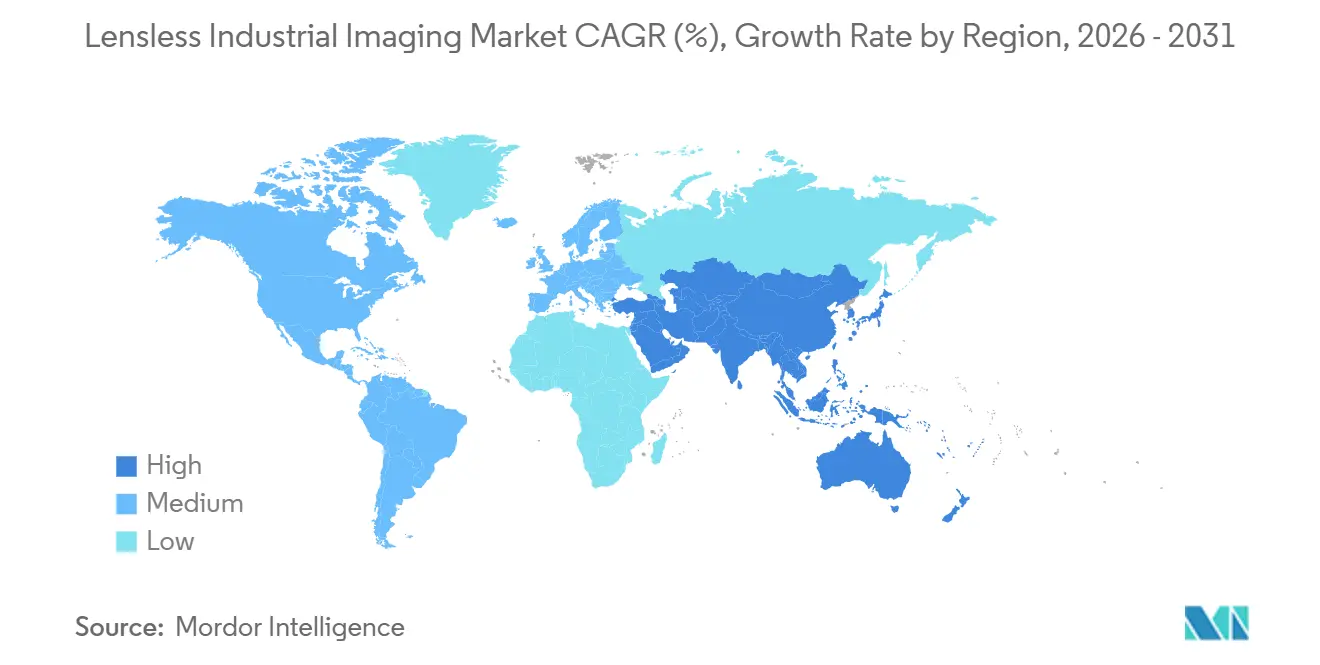
Asia-Pacífico representó el 36,42% de la participación del mercado de imágenes industriales sin lentes en 2025 y se proyecta que se expanda a una CAGR del 15,32% hasta 2031. Taiwán, Corea del Sur, Japón y China tienen una densa base de fabricación de semiconductores y electrónica. Tomocube lanzó el sistema de escritorio HT-T1 para el análisis de defectos en sustratos de vidrio en julio de 2026, orientado al trabajo de empaquetado avanzado. Hamamatsu lanzó la cámara Solid Cold Emmi-X para el análisis de fallos en semiconductores en julio de 2026 a un precio de 130 millones de JPY (875.000 USD). Los programas de automatización industrial de China pueden añadir demanda de volumen para configuraciones computacionales utilizadas en equipos de inspección óptica automatizada.
América del Norte es la segunda geografía más grande en el mercado de imágenes industriales sin lentes. La inversión en robótica, los proveedores de equipos para semiconductores y la relocalización de la fabricación avanzada respaldan la demanda. Cognex lanzó el Controlador de Visión In-Sight 6900 impulsado por NVIDIA Jetson en abril de 2026. Luego lanzó el sistema de visión artificial con IA integrada In-Sight 3900 impulsado por Qualcomm Dragonwing en mayo de 2026. Investigadores de la Universidad de Connecticut reportaron un generador de imágenes de síntesis de apertura multiescala con resolución submicrónica en un amplio campo de visión en diciembre de 2025. Los proveedores farmacéuticos deberán considerar la orientación de la FDA y los requisitos del sistema de calidad al calificar los métodos de inspección de imágenes reconstruidas.
Europa atrae demanda de la maquinaria y producción automotriz alemana, la instrumentación de precisión suiza y los proveedores de fotónica nórdicos. Basler reportó ingresos de 152,4 millones de EUR (168 millones de USD) en el primer semestre de 2026, un aumento del 36% interanual, y elevó su orientación para 2026 a entre 270 y 290 millones de EUR (298-320 millones de USD). Esa recuperación en el sector más amplio de visión artificial puede mejorar el entorno para las alternativas sin lentes que buscan diseños OEM. La adquisición de LyncéeTec por parte de Park Systems añade holografía digital a una base de suministro de metrología europea. Prophesee e IDS firmaron una carta de intención en marzo de 2026 para cámaras industriales que utilizan detección basada en eventos. América del Sur, Oriente Medio y África siguen siendo mercados en etapa temprana, donde la cobertura de distribuidores y el soporte técnico local limitan la adopción más que la conciencia del mercado.

Panorama Competitivo
El mercado de imágenes industriales sin lentes incluye grandes empresas de imágenes y metrología junto con desarrolladores especializados en imágenes sin lentes. Cognex, Keyence, Teledyne Technologies, Carl Zeiss y Hamamatsu tienen amplias carteras de visión artificial o medición. Tomocube, NIL Technology, LyncéeTec y Angstrom Vision se centran más estrechamente en holografía, meta-óptica o arquitecturas de sensores relacionadas. Esta estructura favorece a las empresas que pueden combinar distribución industrial con experiencia especializada en reconstrucción y hardware. Teledyne completó su adquisición de 710 millones de USD de negocios selectos de electrónica aeroespacial y de defensa de Excelitas bajo la marca Qioptiq en febrero de 2025. La transacción añadió capacidades ópticas de precisión y electrónica avanzada a su cartera.
Carl Zeiss presentó ZEISS INSPECT Optical 3D 2026 y el sujetado virtual para metrología 3D digital en Hannover Messe 2026. El trabajo de la empresa en metrología liderada por software respalda flujos de trabajo que podrían utilizar entradas de sensores sin lentes. NIL Technology lanzó su línea de productos metaCamera en enero de 2025, ofreciendo configuraciones de cámara NIR ultracompactas basadas en meta-óptica. Park Systems adquirió LyncéeTec en enero de 2025 para combinar la microscopía holográfica digital con su cartera de microscopía de fuerza atómica. Estos movimientos muestran un enfoque en añadir capacidades de medición especializadas a través del desarrollo de productos y adquisiciones. También dificultan que los proveedores más pequeños compitan únicamente con hardware de cámara genérico.
Los desarrolladores especializados están buscando victorias de diseño OEM con integradores de visión artificial establecidos en lugar de depender únicamente de las ventas directas a usuarios finales. También protegen los métodos de reconstrucción y los diseños de máscaras mediante patentes y conocimiento técnico. Prophesee e IDS ampliaron su colaboración en marzo de 2026 para desarrollar cámaras industriales con detección basada en eventos. La inspección de alimentos y bebidas, la inspección visual farmacéutica y los ensayos no destructivos aeroespaciales siguen siendo áreas abiertas porque los sistemas completamente calificados aún son limitados. Estas aplicaciones requieren evidencia frente a los requisitos de ISO, FDA o militares antes de que las adquisiciones puedan escalar. No se proporcionó una participación combinada para las empresas líderes, por lo que no se puede asignar una evaluación de concentración sin crear datos no respaldados.
Líderes de la Industria de Imágenes Industriales sin Lentes
-
LyncéeTec SA
-
NIL Technology ApS
-
Yodo Labs
-
Angstrom Vision Inc.
-
Tomocube Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: Hamamatsu Photonics K.K. lanzó la cámara Solid Cold Emmi-X para el análisis de fallos en dispositivos semiconductores, con un precio de 130 millones de JPY (875.000 USD), orientada a la inspección de dispositivos lógicos y de memoria avanzados en plataformas de microscopía de emisión PHEMOS-X. El sistema utiliza enfriamiento termoeléctrico de estado sólido y elimina el nitrógeno líquido, aumentando el tiempo de actividad de la fábrica y reduciendo el manejo de materiales peligrosos.
- Julio de 2026: Tomocube lanzó el sistema de holotomografía de escritorio HT-T1 para el análisis de defectos 3D de alta resolución de sustratos de vidrio utilizados en el empaquetado de semiconductores de próxima generación, orientado a la detección de grietas en vías a través del vidrio con una sensibilidad de índice de refracción de 10⁻⁴ y un modelo de participación que abarca fabricantes de sustratos de vidrio e integradores de empaquetado avanzado.
- Junio de 2026: Sony Semiconductor Solutions anunció el próximo LYTIA 610, un sensor CMOS de 64 megapíxeles tipo 1/2 con la primera estructura de píxeles RB2×2 OCL de la industria, que ofrece más del 20% de mejora en resolución espacial y video 4K a 120 fps, una especificación que establece la línea base del sustrato del sensor para módulos de imágenes sin lentes en chip de próxima generación y alto rendimiento.
- Mayo de 2026: Cognex Corporation lanzó el Sistema de Visión In-Sight 3900, impulsado por plataformas Qualcomm Dragonwing con un procesador de IA dedicado que ofrece hasta 4 veces mayor velocidad de procesamiento que la generación anterior y resoluciones de hasta 25 MP, habilitando inferencia de IA en el borde compatible con canalizaciones sin lentes sin infraestructura de PC externa.


Alcance del Informe Global del Mercado de Imágenes Industriales sin Lentes
El Mercado de Imágenes Industriales sin Lentes se refiere a la industria enfocada en el desarrollo, producción y despliegue de sistemas de imágenes que capturan y reconstruyen información visual sin el uso de lentes ópticas convencionales.
El Informe del Mercado de Imágenes Industriales sin Lentes está Segmentado por Tecnología de Imágenes (Imágenes sin Lentes Computacionales, Imágenes sin Lentes en Chip, Imágenes sin Lentes Habilitadas por Metasuperficies / Metalentes, Imágenes sin Lentes Holográficas, Imágenes sin Lentes de Apertura Codificada / Basadas en Máscaras y Otras Tecnologías de Imágenes), Aplicación (Visión Artificial e Inspección de Calidad, Inspección de Semiconductores y Electrónica, Microscopía Industrial y Metrología, Ensayos No Destructivos e Inspección, Robótica y Sistemas Automatizados, Monitoreo y Control de Procesos y Otras Aplicaciones), Usuario Final (Semiconductores y Electrónica, Automotriz y Movilidad, Productos Farmacéuticos y Ciencias de la Vida, Alimentos y Bebidas, Fabricación y Maquinaria, Aeroespacial y Defensa, Productos Químicos y Materiales y Otras Industrias de Usuarios Finales), Factor de Forma (Módulos Integrados Submilimétricos, Cámaras Compactas de Campo Fijo, Instrumentos de Metrología de Sobremesa, Sistemas Montados en Máquinas en Línea y Cabezales de Sensores OEM) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Imágenes sin Lentes Computacionales |
| Imágenes sin Lentes en Chip |
| Imágenes sin Lentes Habilitadas por Metasuperficies / Metalentes |
| Imágenes sin Lentes Holográficas |
| Imágenes sin Lentes de Apertura Codificada / Basadas en Máscaras |
| Otras Tecnologías de Imágenes |
| Visión Artificial e Inspección de Calidad |
| Inspección de Semiconductores y Electrónica |
| Microscopía Industrial y Metrología |
| Ensayos No Destructivos e Inspección |
| Robótica y Sistemas Automatizados |
| Monitoreo y Control de Procesos |
| Otras Aplicaciones |
| Semiconductores y Electrónica |
| Automotriz y Movilidad |
| Productos Farmacéuticos y Ciencias de la Vida |
| Alimentos y Bebidas |
| Fabricación y Maquinaria |
| Aeroespacial y Defensa |
| Productos Químicos y Materiales |
| Otras Industrias de Usuarios Finales |
| Módulos Integrados Submilimétricos |
| Cámaras Compactas de Campo Fijo |
| Instrumentos de Metrología de Sobremesa |
| Sistemas Montados en Máquinas en Línea |
| Cabezales de Sensores OEM |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Egipto | |
| Sudáfrica | ||
| Resto de África | ||
| Por Tecnología de Imágenes | Imágenes sin Lentes Computacionales | ||
| Imágenes sin Lentes en Chip | |||
| Imágenes sin Lentes Habilitadas por Metasuperficies / Metalentes | |||
| Imágenes sin Lentes Holográficas | |||
| Imágenes sin Lentes de Apertura Codificada / Basadas en Máscaras | |||
| Otras Tecnologías de Imágenes | |||
| Por Aplicación | Visión Artificial e Inspección de Calidad | ||
| Inspección de Semiconductores y Electrónica | |||
| Microscopía Industrial y Metrología | |||
| Ensayos No Destructivos e Inspección | |||
| Robótica y Sistemas Automatizados | |||
| Monitoreo y Control de Procesos | |||
| Otras Aplicaciones | |||
| Por Usuario Final | Semiconductores y Electrónica | ||
| Automotriz y Movilidad | |||
| Productos Farmacéuticos y Ciencias de la Vida | |||
| Alimentos y Bebidas | |||
| Fabricación y Maquinaria | |||
| Aeroespacial y Defensa | |||
| Productos Químicos y Materiales | |||
| Otras Industrias de Usuarios Finales | |||
| Por Factor de Forma | Módulos Integrados Submilimétricos | ||
| Cámaras Compactas de Campo Fijo | |||
| Instrumentos de Metrología de Sobremesa | |||
| Sistemas Montados en Máquinas en Línea | |||
| Cabezales de Sensores OEM | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| ASEAN | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Resto de Oriente Medio | |||
| África | Egipto | ||
| Sudáfrica | |||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de imágenes industriales sin lentes?
El tamaño del mercado de imágenes industriales sin lentes es de 182,11 millones de USD en 2026 y se proyecta que alcance 364,25 millones de USD en 2031 a una CAGR del 14,87%.
¿Qué tecnología de imágenes lidera la demanda actual?
Las imágenes sin lentes computacionales lideraron con el 31,34% de los ingresos en 2025 porque tienen la mayor presencia comercial en inspección y metrología.
¿Qué aplicación se proyecta que se expanda más rápido hasta 2031?
Se proyecta que la robótica y los sistemas automatizados se expandan a una CAGR del 15,54% a medida que los fabricantes requieren sistemas de visión compactos para los efectores finales.
¿Por qué los semiconductores y la electrónica son importantes para las imágenes sin lentes?
Semiconductores y electrónica representó el 24,56% de los ingresos en 2025 y se proyecta que se expanda a una CAGR del 15,89% hasta 2031 porque el empaquetado avanzado necesita inspección sin contacto.
¿Qué región se espera que lidere la demanda?
Asia-Pacífico representó el 36,42% de los ingresos en 2025 y se proyecta que se expanda a una CAGR del 15,32% hasta 2031, respaldado por su base de semiconductores y electrónica.
¿Qué limita un despliegue más amplio en las líneas de producción?
La latencia de reconstrucción, los requisitos de cómputo en el borde y la validación limitada frente a las normas de inspección convencionales pueden retrasar la adopción en operaciones de alta velocidad y reguladas.


 Sus datos están seguros y nunca se venden ni se comparten.
