
Kubernetesランタイムセキュリティ市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
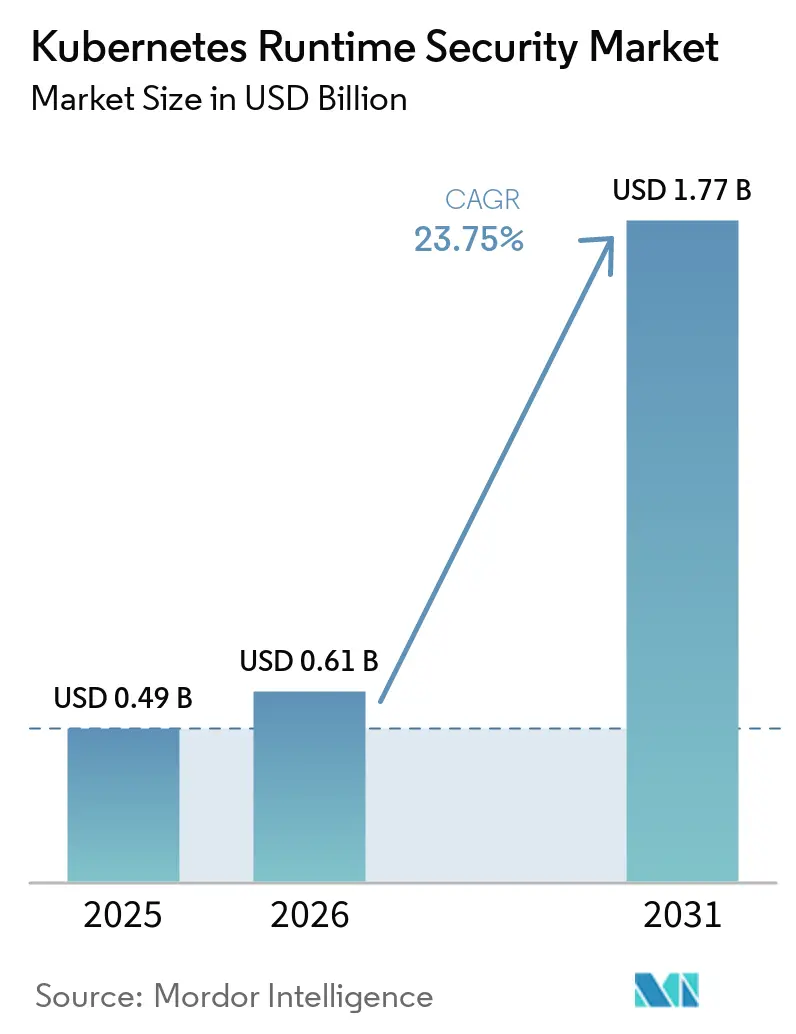
| 市場規模 (2026) | 0.61 十億米ドル |
| 市場規模 (2031) | 1.77 十億米ドル |
| 成長率 (2026 - 2031) | 23.75 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるKubernetesランタイムセキュリティ市場分析
Kubernetesランタイムセキュリティ市場規模は2025年に0.49 ビリオン 米ドルと評価され、2026年の0.61 ビリオン 米ドルから2031年には1.77 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは23.75%です。本番環境でのKubernetes利用は、クラウドネイティブアプリケーションデリバリーおよびAI推論環境の中核となっています。本番クラスターの増加により、可視性と制御が必要なライブワークロードの数が増加しています。購買担当者は、継続的なモニタリング、自動応答、およびポリシー適用をより重視するようになっています。プロバイダーは、ランタイムテレメトとAI対応の調査・修復ツールを組み合わせることで対応しています。Kubernetesランタイムセキュリティ市場では、クラウド、プライベート、およびハイブリッド環境にわたって機能するプラットフォームへの需要も高まっています。
主要レポートのポイント
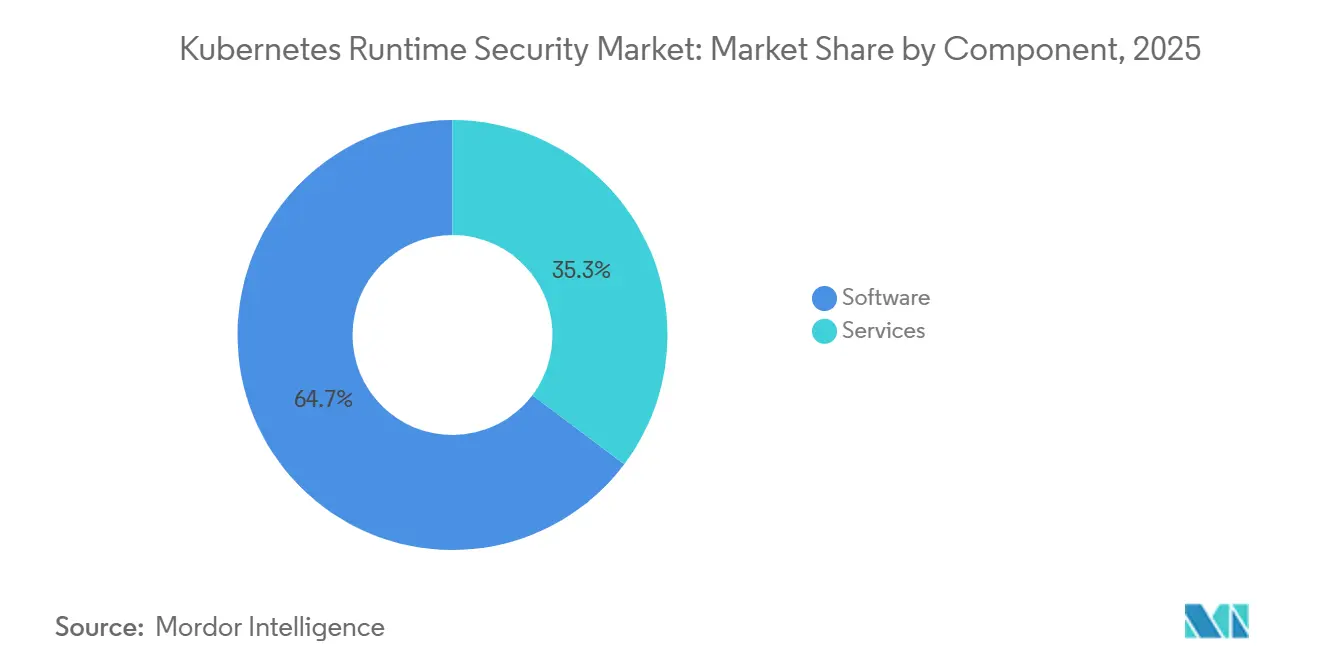
- コンポーネント別では、ソフトウェアが2025年のKubernetesランタイムセキュリティ市場において64.73%の収益シェアをリードし、サービスは2031年までに26.47%のCAGRで拡大する見込みです。
- デプロイメントモデル別では、クラウドベースのデプロイメントが2025年のKubernetesランタイムセキュリティ市場シェアの59.84%を占め、2031年までに27.82%のCAGRで拡大する見込みです。
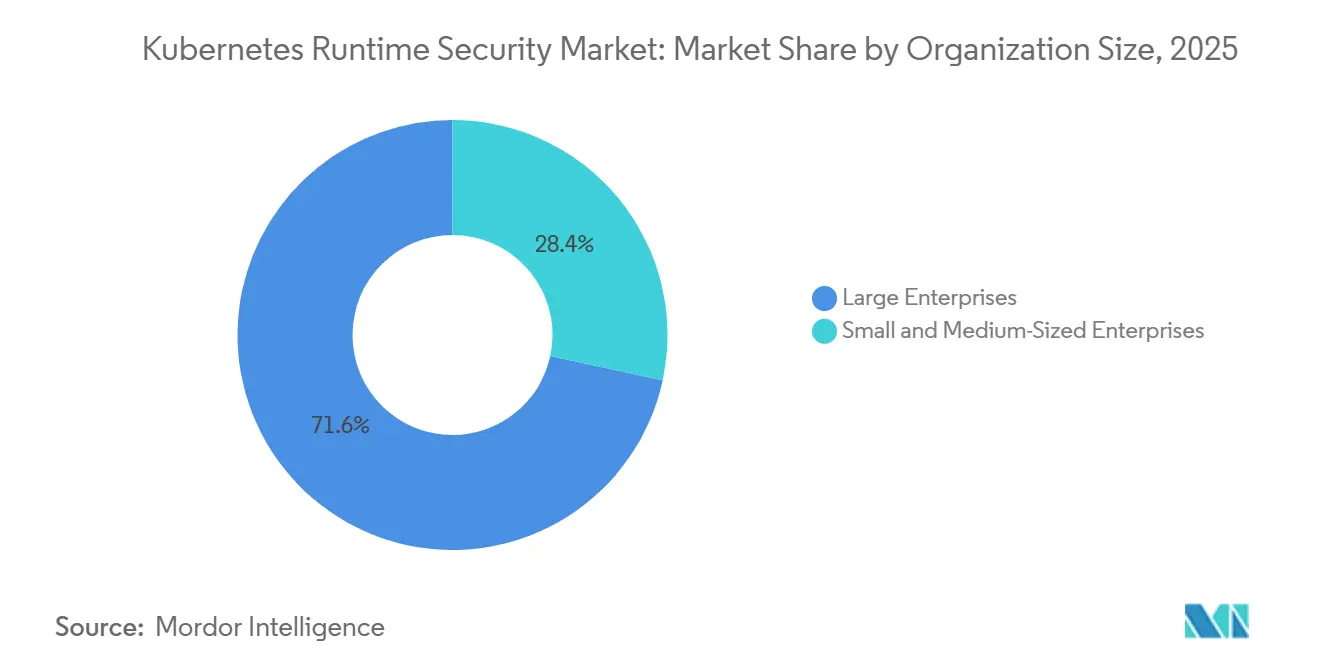
- 組織規模別では、大企業が2025年の収益の71.62%を占め、中小企業は2031年までに25.49%という最高のCAGRを記録する見込みです。
- 最終用途産業別では、BFSIが2025年に26.81%の収益シェアを占め、政府および公共行政産業は2031年までに26.72%のCAGRで拡大する見込みです。
- 地域別では、北米が2025年のKubernetesランタイムセキュリティ市場において37.28%の収益を占め、アジア太平洋地域は2031年までに27.59%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルKubernetesランタイムセキュリティ市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| KubernetesおよびクラウドネイティブワークロードAの加速的な採用 | +7.2% | グローバル | 短期(2年以内) |
| コンテナエスケープ、権限昇格、およびランタイム攻撃リスクの増大 | +5.5% | グローバル | 短期(2年以内) |
| 継続的なランタイム脅威検出および自動応答の必要性の高まり | +4.0% | 北米およびEUコア、APACへの波及 | 中期(2〜4年) |
| 継続的なワークロードモニタリングに対する規制上の圧力 | +2.8% | 北米、EU、APAC、シンガポール、日本、および韓国 | 中期(2〜4年) |
| eBPFベースのランタイム可視性と適用の採用拡大 | +2.5% | グローバル、北米およびEUでの早期利益 | 中期(2〜4年) |
| AI、GPU、およびマシン駆動のKubernetesワークロードの拡大 | +2.0% | 北米、APAC、中国、日本、および韓国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
KubernetesおよびクラウドネイティブワークロードAの加速的な採用
Kubernetesは開発者ツールの域を超え、幅広い本番インフラストラクチャをサポートするようになっています。クラウドネイティブコンピューティング財団は、2025年にコンテナユーザーの82%が本番環境でKubernetesを稼働させており、2023年の66%から増加したと報告しました。[1] 同調査では、59%の組織が開発およびデプロイメント活動の大部分またはほぼすべてをクラウドネイティブと分類していることも判明しました。ワークロード密度の高まりにより、ランタイム制御が失敗した場合に共有ノード、サービスアカウントトークン、およびクラスターシークレットが露出する可能性があります。新しい本番クラスターが増えるたびに、モニタリングと適用の必要性が高まり、Kubernetesランタイムセキュリティ市場の需要を支えています。レガシーアプリケーションをコンテナに移行する組織も、古いモニタリングツールにKubernetesネイティブの脅威検出機能が欠如しているためにギャップが生じる可能性があります。
コンテナエスケープ、権限昇格、およびランタイム攻撃リスクの増大
コンテナエスケープおよび権限昇格の脆弱性は、本番クラスターにとって引き続き重大な懸念事項です。Red HatはCVE-2026-53362を開示しました。これはLinuxカーネルのIPv6フラグメンテーションの欠陥であり、ローカルコンテナアクセス権を持つ攻撃者がSELinuxの適用をバイパスしてホストのルートアクセスを取得できる可能性があります。[2] 同社は影響を受けるRed Hat製品の修正プログラムを発行し、この問題を「重要」に分類しました。これらの脆弱性は、ランタイムの可視性が静的イメージおよびデプロイ前の設定チェックを超えた活動をカバーしなければならない理由を示しています。自律的な攻撃ワークフローにより、アナリストが異常な活動を特定して封じ込めるために利用できる時間が短縮される可能性があります。Sysdigは、攻撃が8分以内に展開される可能性があり、脆弱性は公開開示から10時間以内に武器化される可能性があると報告しました。
継続的なランタイム脅威検出および自動応答の必要性の高まり
脆弱性の開示から積極的な悪用までの期間は、ライブクラウド環境において急激に短縮されています。Sysdigは、攻撃が8分以内に発生する可能性があり、公開された脆弱性は10時間以内に武器化される可能性があると報告しました。このタイミングにより、大規模なKubernetesエステートを運用するチームにとって完全に手動での調査が困難になっています。2026年5月、SysdigはAIコーディングエージェントおよびその他の自動化オペレーター向けのヘッドレスクラウドセキュリティアーキテクチャを導入しました。Aqua Securityは2026年4月にAqua Compassを導入し、ランタイムインシデントのエージェント型調査、封じ込め、および修復をサポートしました。Kubernetesランタイムセキュリティ市場は、検出とポリシー適用、封じ込め、および継続的なモニタリング要件のための証拠を組み合わせたオファリングを優先しています。eBPFテレメトリは、自動化が迅速に評価できるカーネルレベルのイベントを提供することで、これらのワークフローをサポートします。
継続的なワークロードモニタリングに対する規制上の圧力
規制上の義務により、継続的なワークロードモニタリングがより直接的な購買検討事項となっています。コンテナ化されたアプリケーションを運用する金融機関は、ランタイム活動を運用管理に結びつける監査証拠を必要としています。この要件は、Kubernetesを決済、取引、および顧客向けサービスに使用する銀行や保険会社にとって特に重要です。購買担当者は、チームが手動で証拠を収集するのではなく、ランタイムテレメトリを管理要件にマッピングするプラットフォームをますます好むようになっています。公共部門のガイダンスは、異常検出、ネットワークポリシー、シークレット管理、およびアクセス制御により大きな注意を払っています。これらの要件は、明確な運用記録を提供するランタイムプラットフォームの必要性を強化しています。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ランタイムセンサーのオーバーヘッドと本番パフォーマンスへの懸念 | -0.9% | グローバル、高スループットの取引、メディア、およびトランザクション環境で最も深刻 | 短期(2年以内) |
| Kubernetesランタイムセキュリティの専門知識の不足 | -0.7% | グローバル、南米、中東、およびアフリカで最も深刻 | 中期(2〜4年) |
| アラート疲労とランタイムコンテキスト相関の限界 | -0.5% | 北米およびEU、最大規模のデプロイメントと最高のシグナル量 | 中期(2〜4年) |
| マルチクラスターおよびマルチクラウド環境セキュリティ確保の複雑さ | -0.4% | 分散型ハイブリッドインフラストラクチャを持つグローバル企業 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ランタイムセンサーのオーバーヘッドと本番パフォーマンスへの懸念
本番チームは、すべてのノードにランタイムセンサーをデプロイすることに慎重になる場合があります。この懸念は、レイテンシーに敏感な取引、メディア処理、およびトランザクション環境で最も強く見られます。eBPFベースのエージェントは、以前のカーネルモジュールエージェントと比較してオーバーヘッドが削減されていますが、パフォーマンスの検証は購買プロセスの一部として残っています。チームは、新しい実装を評価する際に、以前の世代の重いツールへの懸念を持ち続ける場合があります。段階的な概念実証デプロイメントにより、購買担当者は自社環境でのカバレッジとリソース使用量を比較できます。計装の削減により、CVE-2026-46680として追跡されているcontainerdのrunAsNonRoot制限バイパスを含む新しいランタイム脆弱性が出現した場合にギャップが生じる可能性があります。
Kubernetesランタイムセキュリティの専門知識の不足
Kubernetesの運用とランタイムセキュリティエンジニアリングには、珍しいスキルの組み合わせが必要です。CNCFの調査では、調査対象組織の36%がトレーニングとセキュリティスキルの不足を採用の障壁として挙げています。チームはKubernetesのアイデンティティ、カーネルイベント、ポリシー制御、およびインシデント対応ワークフローを理解する必要があります。この不足は、中小企業および南米、中東、アフリカの組織でより深刻です。生のテレメトリを公開する製品は、セキュリティチームにトリアージのためのツールが不足している場合に実際の障壁を生み出す可能性があります。マネージド型の検出と対応、自動修復ガイダンス、およびよりシンプルなポリシーワークフローにより、小規模チームにとって採用がより実行可能になります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:ソフトウェアが収益を支え、サービスが拡大
ソフトウェアは2025年のKubernetesランタイムセキュリティ市場シェアの64.73%を占めました。ランタイム検出・防止プラットフォーム、eBPFセンサースイート、およびポリシーアズコードツールが収益の最大シェアを占めました。CNCFは、59%の組織が開発およびデプロイメントの大部分またはほぼすべてをクラウドネイティブと説明していることを発見しました。このシフトにより、ソフトウェアプラットフォームが監視しなければならないライブワークロードの境界が拡大します。大企業は、データレジデンシーおよびエアギャップ要件によりテレメトリ転送が制限される場合、テナント分離またはローカルインストールのセンサー構成を好む場合があります。Falcoは、商業プロバイダーがポリシー管理、脅威インテリジェンス、およびCI/CD統合を通じて拡張できるランタイムモニタリングのオープンソースベースラインを提供しています。[3]
サービスは2026年から2031年にかけて26.47%のCAGRで成長する見込みです。マネージドサービスは、専任のKubernetesセキュリティスペシャリストを持たない組織の運用ギャップに対応します。プロフェッショナルサービは、マルチクラスターデプロイメント、ハイブリッドポリシーの調和、およびコンプライアンスマッピング作業をサポートします。JFrogは2026年3月にAIネイティブのソフトウェアサプライチェーンガバナンスのための9つのプラットフォームイノベーションを導入しました。このような管理は、多様なクラスターエステート全体での実装およびポリシー調整サポートの必要性を高める可能性があります。したがって、Kubernetesランタイムセキュリティ産業には、ソフトウェアライセンスと運用ガイダンスを組み合わせるプロバイダーの余地があります。サービスはまた、顧客が高度なプラットフォーム機能を既存のセキュリティプロセスに合わせるのを支援します。


デプロイメントモデル別:クラウドデリバリーが採用と成長をリード
クラウドベースのデプロイメントは2025年のKubernetesランタイムセキュリティ市場の59.84%を占めました。Amazon EKS、Azure AKS、およびGoogle GKEなどのマネージドKubernetesサービスは、ランタイムセンサーのオンボーディングにおける重要なチャネルです。クラウドデプロイメントは2031年までに27.82%のCAGRで成長する見込みです。CNCFは、生成AIモデルをデプロイする組織の66%がKubernetesを推論に使用していると報告しました。これにより、継続的なランタイム制御が必要なクラウド環境により価値の高い推論ワークロードが配置されます。Wizは2026年にGoogle Cloud Runコンテナのランタイム脅威検出でカバレッジを拡大しました。[4]
クラウドデリバリーにより、プラットフォームチームの手動カーネル設定を削減できます。また、内部キャパシティが限られている組織のマネージドセンサー運用をサポートすることもできます。プロバイダーは、顧客環境がより多様化するにつれて、LinuxのKubernetesノードを超えてカバレッジを拡大しています。Wizは2026年にWindows環境向けのランタイムセンサーを発表しました。オンプレミスデプロイメントは、データレジデンシー、エアギャップクラスター、またはソブリンクラウドポリシーを必要とする規制された環境で引き続き重要です。これらの環境では、カーネルレベルの計装にさらなるエンジニアリング作業が必要になる場合があります。Kubernetesランタイムセキュリティ市場は、パブリッククラウドとプライベートクラスターの両方の運用モデルをサポートする製品を引き続き必要としています。
組織規模別:大企業が支配し、中小企業が台頭
大企業は2025年のKubernetesランタイムセキュリティ市場シェアの71.62%を占めました。これらの購買担当者は、マルチクラスターおよびマルチクラウド環境にわたって数百から数千のノードを運用することが多いです。その規模により、専用のランタイムセキュリティ投資を支える広範な露出とコンプライアンスニーズが生まれます。大規模なコンテナエステーを運用する金融機関とテクノロジー企業がコアの購買グループです。CrowdStrikeとNVIDIAは2026年3月に、NVIDIAのOpenShellにFalconの機能をAIエージェント向けに統合するためのセキュア・バイ・デザインAIブループリントを導入しました。[5] この例は、エンタープライズAIおよびGPU環境におけるより高度なランタイム要件を反映しています。
中小企業は2026年から2031年にかけて25.49%のCAGRで成長する見込みです。マネージドKubernetesサービスにより、コンテナ化されたアプリケーションをデプロイする小規模組織の運用上の障壁を低減できます。これらの組織は、大規模なプラットフォームセキュリティチームを持っていなくても、ランタイムの脅威に直面しています。消費量ベースの価格設定、AIによるトリアージ支援、およびマネージドサービスオプションは、したがってこの購買グループにアピールできます。中小企業は、専門的な内部アナリストよりも自動応答とガイド付き修復に依存する可能性が高いです。これらの機能をプラットフォームに組み込むプロバイダーは、明確な運用ニーズに対応できます。このパターンにより、Kubernetesランタイムセキュリティ市場への参加が最大企業を超えて広がります。
最終用途産業別:BFSIがシェアを保持し、政府が最速で成長
BFSIは2025年のKubernetesランタイムセキュリティ市場シェアの26.81%を占めました。銀行、金融サービス会社、および保険会社は、決済、コアバンキング、取引、および不正検出ワークロードをコンテナ化しています。その支出は、脅威への露出と監査準備を実証する必要性の両方によって形成されています。永続的なランタイムテレメトリは、事後のログ再構築では提供できない活動の記録を提供できます。招商銀行は2026年9月に、金融ユースケース向けのAIトレーニングと推論を統合するためにKubernetesを使用したとしてCNCFエンドユーザーケーススタディ賞を受賞しました。このケースは、重要な金融AIインフラストラクチャにおけるKubernetesの役割の拡大を示しています。
政府および公共行政産業は2026年から2031年にかけて26.72%のCAGRで成長する見込みです。国家デジタルトランスフォーメーションプログラムにより、市民サービスがコンテナ化されたプラットフォームに移行しています。ITおよび通信プロバイダーは、レイテンシーに敏感なエッジおよび5Gワークロードに軽量テレメトリを必要としています。ヘルスケアおよびライフサイエンス組織は、ランタイム記録を監査およびロギング要件に合わせる必要があります。産業製造業者は、OTおよびIT環境、ならびにエッジ処理拠点にKubernetesを導入しています。小売、Eコマース、輸送、物流、エネルギー、ユーティリティ、ディア、エンターテインメント、および教育もアドレス可能なベースの一部です。これらの各分野は、クラウドネイティブ採用とランタイムセキュリティの成熟度において異なる段階にあります。
地域分析
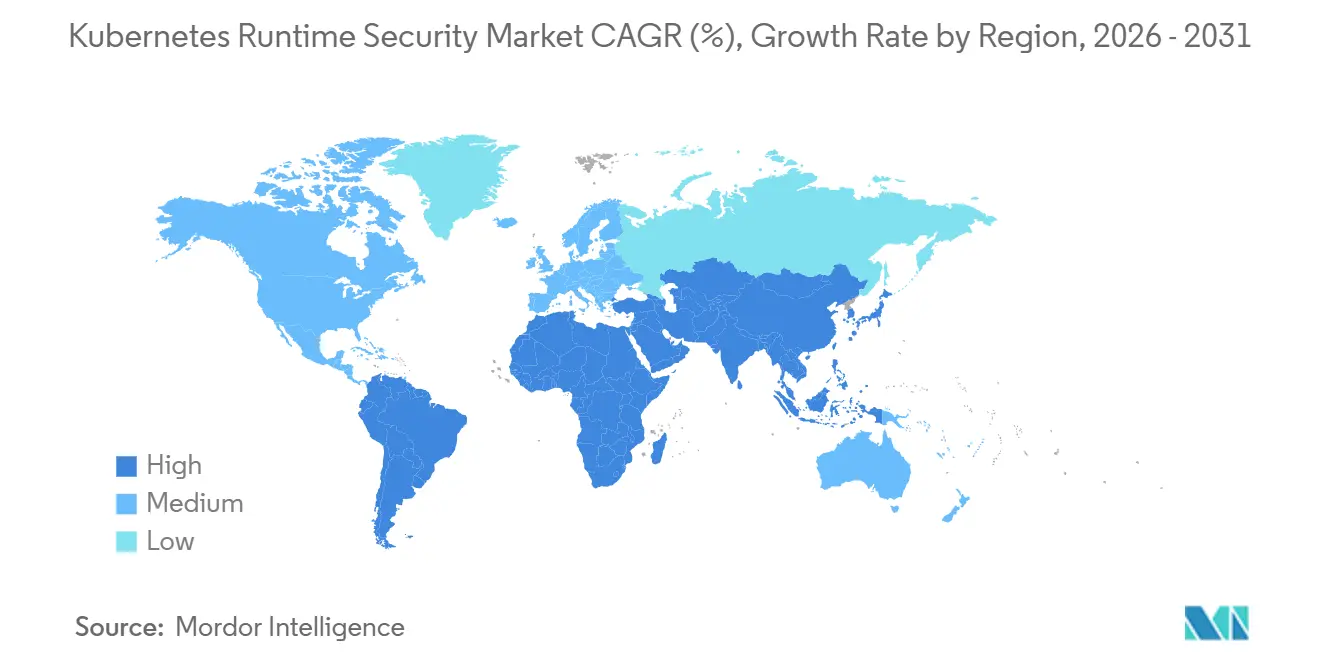
北米は2025年のKubernetesランタイムセキュリティ市場の37.28%を占めました。この地域には、クラウドネイティブ企業とマネージドセキュリティサービスの大規模購買者が高度に集中しています。金融サービスおよびヘルスケア組織は、継続的なランタイムモニタリングのために専門プロバイダーをますます利用しています。これらの顧客は、複雑な環境と24時間体制のセキュリティプロセスにわたる運用サポートを必要としています。競争は、ランタイムスペシャリスト、CNAPPプロバイダー、および広範なサイバーセキュリティ企業のクラウドセキュリティ部門の間で特に活発です。
アジア太平洋地域は2026年から2031年にかけて27.59%のCAGRで成長する見込みです。この地域は、Kubernetesの採用拡大とデジタル政府プログラムおよび進化するセキュリティへの期待を組み合わせています。日本には大規模なクラウドネイティブ開発者ベースがあり、工場や通信事業者はIoTおよび5GワークロードにエッジKubernetesを使用しています。インドのデジタル公共インフラと金融データのローカライゼーション要件は、プライベートおよびソブリンクラウド対応デプロイメントへの需要を支えています。中国のソブリンクラウド要件も、ローカルに整合したコンテナセキュリティスタックを促進しています。シンガポールのセキュリティガイダンスは、重要インフラオペレーター間でのランタイム異常検出とアクセス制御への注目の高まりを示しています。
欧州では、ドイツ、英国、およびフランスで相当な需要があります。この地域の金融および産業組織は、エンタープライズグレードの制御を必要とする密度の高いマルチクラウドコンテナエステートを運用しています。ドイツは産業および金融ユーザーからの需要を示し、英国はコンテナ化された政府および金融ワークロードを持っています。フランスの大企業も、金融サービスおよび防衛分野でKubernetesの採用を拡大しています。南米は採用においてより早期の段階にありますが、フィンテックおよび政府デジタルサービスに潜在性があります。中東はソブリンクラウドおよびデジタル政府プログラムに投資しており、アフリカでの需要はフィンテックおよび通信組織から生まれています。

競合環境
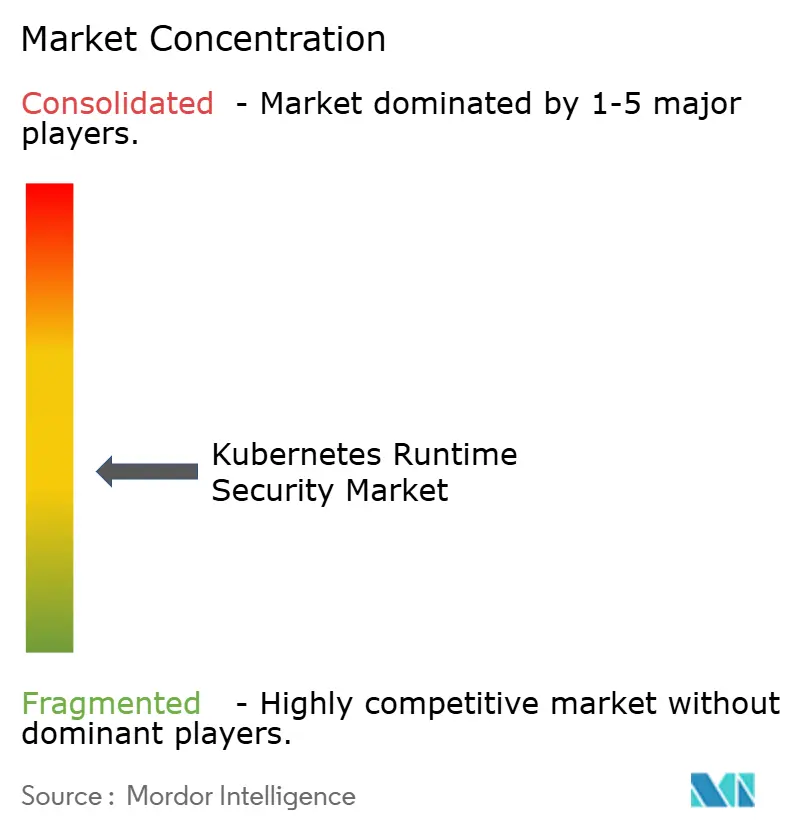
Kubernetesランタイムセキュリティ市場は、中程度から高度に断片化されています。eBPFネイティブスペシャリストとCNAPPプロバイダーは、コンテナセキュリティ製品を追加した広範なサイバーセキュリティプラットフォームと競合しています。ランタイムスペシャリストは検出の深さとカーネルレベルのテレメトリに注力しています。大規模プラットフォームは既存のセキュリティオペレーションワークフローとクロスドメイン相関を重視しています。統合圧力により小規模ベンダーは特化したランタイムニーズに注力するよう促されています。このダイナミクスにより、クラウド統合と明確な技術的差別化がますます重要になっています。
AIネイティブの応答自動化、eBPFテレメトリ、およびエコシステム統合が2026年の競争の中心的な領域です。ベンダーは、ランタイム情報を開発者ワークフロー、SIEMおよびSOARツール、ならびにCI/CDパイプラインと統合しています。Sysdigは2026年5月に、自動化オペレーターおよびAIコーディングエージェント向けのヘッドレスクラウドセキュリティアーキテクチャを導入しました。[6] Aqua Securityは2026年4月にAqua Compassをリリースし、ランタイムインシデントのエージェント型調査と対応を実現しました。これらの動きは、ダッシュボード主導のモニタリングからより自動化されたセキュリティオペレーションへのシフトを示しています。GPU集約型ワークロードとAIエージェントは、行動ルールがまだ発展途上にある領域です。
マルチクラスターポリシーフェデレーションは、プライベートおよびクラウド設定にわたって異なるKubernetesディストリビューションを運用する企業にとって注目すべきギャップです。このニーズは、パブリッククラウドワークロードと並行してエアギャップまたはソブリンクラスターを運用する規制された組織にとって特に明確です。Falcoは、カーネルレベルのシステムコールモニタリングのための広く使用されているオープンソースリファレンスとして残っています。商業ベンダーは、カーネル内適用、自動封じ込め、およびAI支援トリアージを通じて差別化できます。ベースラインモニタリングのみを複製するオファリングは、差別化のためのより大きな圧力に直面しています。Kubernetesランタイムセキュリティ産業は、ランタイムデータを関連するセキュリティ制御にリンクするコンプライアンスレポートも重視しています。市場集中スコアは3です。これは、提供されたコンテンツが断片化されたフィールドを説明しており、主要ベンダーの合算市場シェアを提供していないためです。
Kubernetesランタイムセキュリティ産業のリーダー
-
Sysdig, Inc.
-
Aqua Security Software Ltd.
-
Palo Alto Networks, Inc.
-
Wiz, Inc.
-
Red Hat, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年9月:CrowdStrikeはFal.Con 2026においてFalcon Guardianを導入しました。これは、エンドポイント、クラウド、およびKubernetes環境全体で実行されるAIエージェントへのランタイム可視性を提供するAI検出・対応ソリューションです。このプラットフォームは、CrowdStrikeが計装したエンドポイント全体でAI駆動の脅威に対するエージェントインベントリ、実行チェーン再構築、およびランタイム適用を導入しました。
- 2026年9月:JFrogはswampUP 2026においてJFrog統合セキュリティの一部としてゼロタッチ修復を導入しました。この機能により、コードから稼働中のKubernetesコンテナまでのサプライチェーン修復の自動化が可能になり、脆弱性の発見と修正済みアーティファクトのデプロイメントの間の運用ギャップに対処しました。
- 2026年8月:SysdigはBlack Hat USAでSysdig Secure AIを発表しました。このAIネイティブのクラウド防御プラットフォームにより、AIエージェントがKubernetes環境全体でインシデントの調査、脅威ハンティング、修正の生成、およびリスクの封じ込めを行えるようになり、各エージェントのアクションが監査可能性のために記録されます。
- 2026年5月:Sysdigは、Claude Code、Codex、およびCursorを含むAIコーディングエージェント向けのヘッドレスクラウドセキュリティを導入しました。このアーキテクチャはカーネルレベルのFalco計装を使用し、プラグイン、CLI、MCPサービス、およびAPIを通じて提供されました。
- 2026年5月:EderaとMinimusは、重要インフラ、連邦政府、および規制された金融サービスを対象とした統合コンテナセキュリティスタックのパートナーシップを発表しました。Ederaはコンテナネイティブのタイプ1ハイパーバイザーを通じてランタイム分離を提供し、Minimusは高セキュリティKubernetes環境向けの強化されたコンテナイメージを提供しました。


グローバルKubernetesランタイムセキュリティ市場レポートの範囲
Kubernetesランタイムセキュリティ市場には、稼働中のKubernetesクラスターおよびコンテナ化されたワークロード内の脅威をリアルタイムで監視、検出、および対応するツールとプラットフォームが含まれます。この市場は、eBPFおよびシステムコールモニタリング(FalcoなどのCNCFが支援するオープンソースランタイムセキュリティ標準を介して)を通じたカーネルレベルの可視性を活用し、異常なコンテナ動作、コンテナエスケープ、権限昇格、および予防的制御をバイパスするゼロデイ攻撃を検出します。ランタイムセキュリティソリューションは、ワークロードの行動ベースラインを構築し、カーネルレベルでのプロセス実行、ネットワーク活動、およびファイル操作を継続的に分析し、アプリケーションの再起動や再デプロイを必要とせずに本番環境でのアクティブな脅威を自動的に封じ込めまたは修復します。
Kubernetesランタイムセキュリティ市場レポートは、コンポーネント(ソフトウェア、およびサービス〔プロフェッショナルサービス、およびマネージドサービス〕)、デプロイメントモデル(クラウド、およびオンプレミス)、組織規模(大企業、および中小企業)、最終用途産業(政府および公共行政、産業製造、小売およびEコマース、輸送および物流、エネルギーおよびユーティリティ、ITおよび通信、メディアおよびエンターテインメント、教育および研究機関、ヘルスケアおよびライフサイエンス、銀行・金融サービス・保険(BFSI)、およびその他の最終用途産業)、ならびに地域(北米、南米、欧州、アジア太平洋、中東、およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されています。
| ソフトウェア | |
| サービス | プロフェッショナルサービス |
| マネージドサービス |
| クラウド |
| オンプレミス |
| 大企業 |
| 中小企業 |
| 政府および公共行政 |
| 産業製造 |
| 小売およびEコマース |
| 輸送および物流 |
| エネルギーおよびユーティリティ |
| ITおよび通信 |
| メディアおよびエンターテインメント |
| 教育および研究機関 |
| ヘルスケアおよびライフサイエンス |
| 銀行・金融サービス・保険(BFSI) |
| その他の最終用途産業 |
| 北米 | 米国 |
| カナダ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| 東南アジア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| イスラエル | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| その他のアフリカ |
| コンポーネント別 | ソフトウェア | |
| サービス | プロフェッショナルサービス | |
| マネージドサービス | ||
| デプロイメントモデル別 | クラウド | |
| オンプレミス | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| 最終用途産業別 | 政府および公共行政 | |
| 産業製造 | ||
| 小売およびEコマース | ||
| 輸送および物流 | ||
| エネルギーおよびユーティリティ | ||
| ITおよび通信 | ||
| メディアおよびエンターテインメント | ||
| 教育および研究機関 | ||
| ヘルスケアおよびライフサイエンス | ||
| 銀行・金融サービス・保険(BFSI) | ||
| その他の最終用途産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| 東南アジア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| イスラエル | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| その他のアフリカ | ||


レポートで回答される主要な質問
Kubernetesランタイムセキュリティ市場の規模はどのくらいですか?
Kubernetesランタイムセキュリティ市場は2025年に0.49 ビリオン 米ドルと評価され、2026年には0.61 ビリオン 米ドルと推定されています。2031年までに23.75%のCAGRで1.77 ビリオン 米ドルに達すると予測されています。この予測は、本番Kubernetesのより広範な使用とライブワークロードを継続的に監視する必要性の高まりを反映しています。
Kubernetesランタイムセキュリティの需要を牽引しているものは何ですか?
需要は、本番Kubernetesの採用、コンテナエスケープリスク、および継続的なモニタリングの必要性によって支えられています。CNCFは、2025年にコンテナユーザーの82%が本番環境でKubernetesを稼働させていたと報告しました。ライブ環境がより複雑になるにつれて、組織はより迅速な調査と封じ込めも必要としています。
どのコンポーネントがKubernetesランタイムセキュリティ支出をリードしていますか?
ソフトウェアは2025年に64.73%のシェアで収益をリードし、サービスは2031年までに26.47%のCAGRで成長する見込みです。ソフトウェアは、ランタイム環境全体で使用される検出、防止、およびポリシーツールを提供します。サービスは、顧客がデプロイメント、ポリシー調整、ハイブリッド環境、およびコンプライアンスマッピングに関する支援を必要とする場合に重要です。
どのデプロイメントモデルが最も速く成長していますか?
クラウドベースのデプロイメントは2025年に59.84%のシェアを占め、2031年までに27.82%のCAGRで成長する見込みです。クラウドデリバリーはセンサー運用を簡素化し、アプリケーションおよびAI推論ワークロードに使用されるマネージドKubernetes環境をサポートできます。プライベートデプロイメントは、エアギャップ、データレジデンシー、またはソブリンクラウド要件を持つ顧客にとって引き続き重要です。
どの最終用途セクターが最大の購買者ですか?
BFSIは2025年に26.81%のシェアをリードしました。これは、コンテナ化された金融ワークロードが強力なランタイム可視性と監査サポートを必要とするためです。政府および公共行政は2031年までに26.72%のCAGRで成長する見込みです。通信、ヘルスケア、製造、およびその他のセクターも、採用が進むにつれて異なるランタイムモニタリングニーズを持っています。
どの地域が最も速く成長すると予想されますか?
アジア太平洋地域は2026年から2031年にかけて27.59%のCAGRで成長する見込みで、クラウドネイティブ採用と公共部門のデジタル化によって支えられています。北米は2025年に37.28%という最大のシェアを占めました。地域の需要には、マネージドランタイムモニタリング、プライベートクラスター制御、おびハイブリッドまたはソブリンクラウド環境にわたって動作するツールが含まれます。


 お客様のデータは安全であり、販売や共有は一切行われません。
