
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
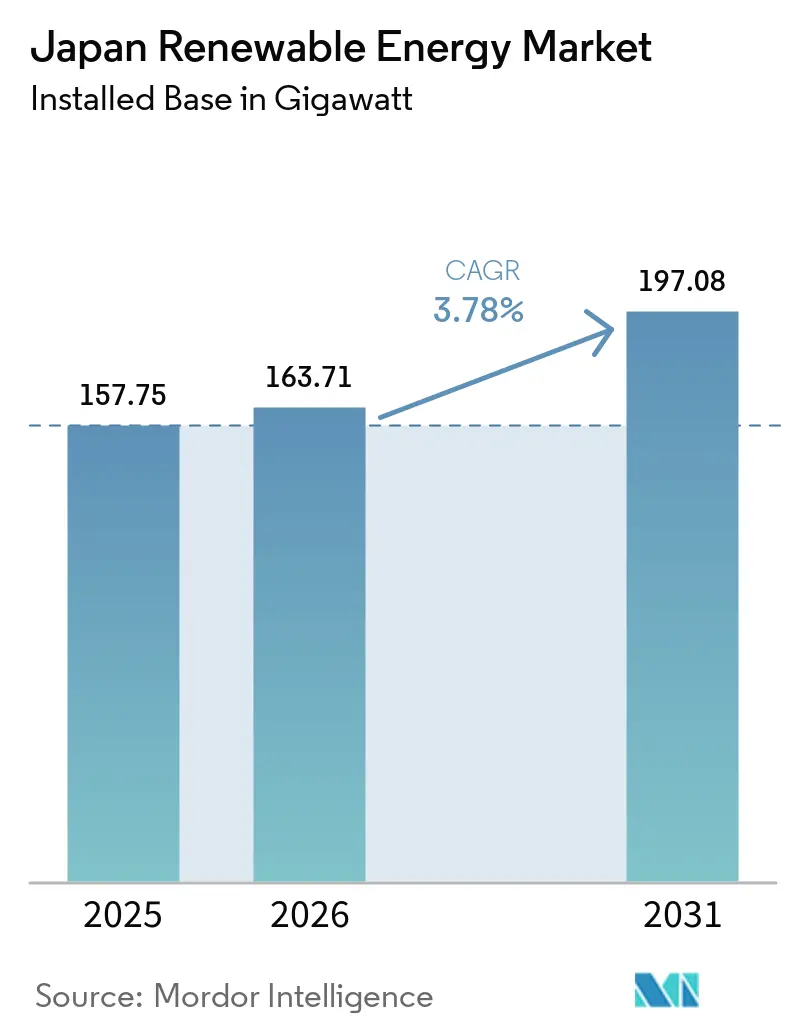
| 基準年の市場規模 (2025) | 157.75 ギガワット |
| 市場取引高 (2026) | 163.71 ギガワット |
| 市場取引高 (2031) | 197.08 ギガワット |
| 成長率 (2026 - 2031) | 3.78 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
- アジア
- アジア
- アゼルバイジャン
- アフリカ
- アフリカ
- アフリカ
- アフリカ
- アフリカ
- アメリカ合衆国
- アラブ首長国連邦
- アルジェリア
- アルゼンチン
- イギリス
- イスラエル
- イタリア
- イラン
- インド
- インドネシア
- ウズベキスタン
- エジプト
- エチオピア
- オーストラリア
- オーストリア
- オランダ
- カザフスタン
- カナダ
- ギリシャ
- コロンビア
- サウジアラビア
- シンガポール
- ジンバブエ
- スイス
- スウェーデン
- スペイン
- スロバキア
- チュニジア
- チリ
- デンマーク
- ドイツ
- トルコ
- ナイジェリア
- ニュージーランド
- ノルウェー
- ハンガリー
- フィリピン
- フィンランド
- ブラジル
- フランス
- ベネズエラ
- ベラルーシ
- ペルー
- ポーランド
- ボツワナ
- ポルトガル
- マレーシア
- メキシコ
- ヨーロッパ
- ヨーロッパ
- ヨーロッパ
- ヨーロッパ
- ヨーロッパ
- ルーマニア
- ロシア
- 韓国
- 中国
- 中東とアフリカ
- 東南アジア
- 南アジア
- 南アフリカ
- 南アメリカ
- 北米
Mordor Intelligenceによる日本の再生可能エネルギー市場分析
日本の再生可能エネルギー市場規模は2025年に157.75ギガワットと評価され、2026年の163.71ギガワットから2031年には197.08ギガワットへと、予測期間(2026年〜2031年)中に3.78%のCAGRで成長すると推定される。
この成長は、段階的な政策支援の拡充、屋上太陽光発電の普及加速、および洋上風力入札の展開によって支えられている。太陽光PVは最大の設備容量基盤を維持しているが、九州における系統混雑や他地域での土地不足が、限界投資を洋上風力、蓄電池、アグリボルタイクスへと傾けている。2024年3月に導入されたフィード・イン・プレミアム(FIP)によるマーチャントエクスポージャーにより、開発事業者は価格リスクの管理を求められる一方、モジュールおよび蓄電池コストの低下が家庭および企業の回収期間を圧縮している。外国タービンサプライヤーおよび中国モジュールメーカーによる競争が激化し、日本の電力会社は水素およびアンモニアのパイロットプロジェクトへのヘッジを進めているが、これらは同一の資本プールをめぐって競合している。全体として、日本の再生可能エネルギー市場は拡大を続けているが、その速度は送電ボトルネックおよびプロジェクトの収益化を遅らせる長期的な環境許認可手続きによって抑制されている。
レポートの主要な知見
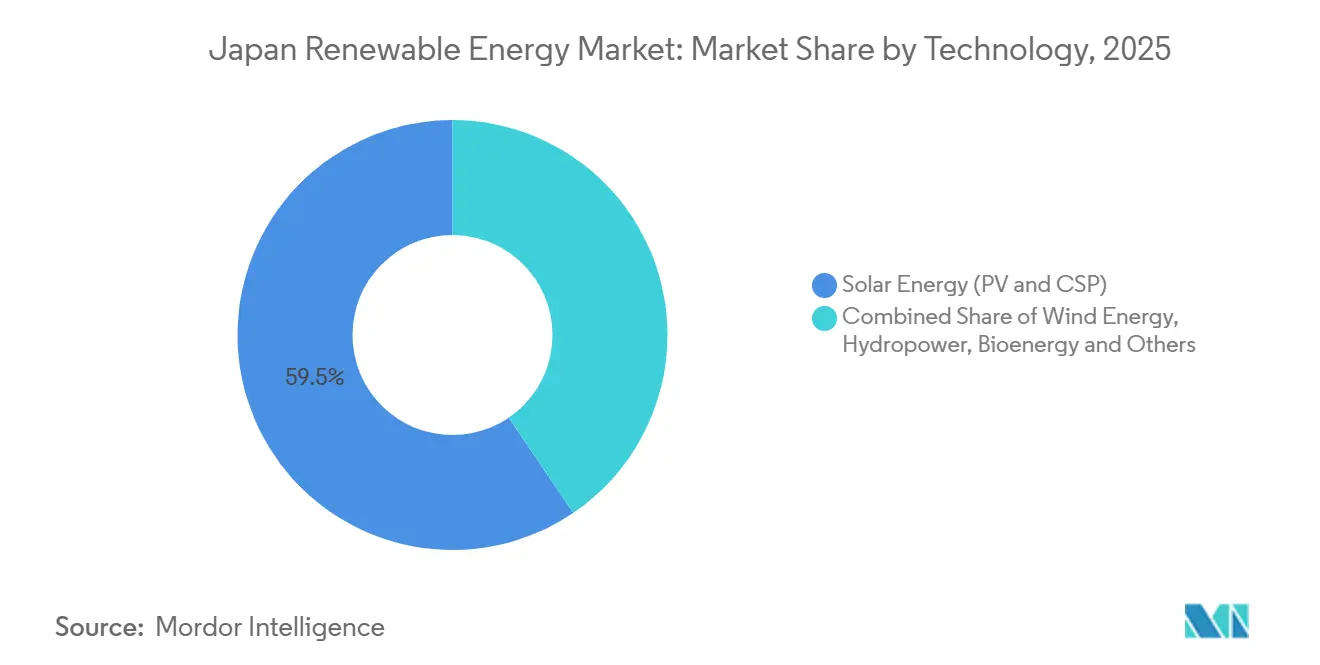
- 技術別では、太陽エネルギーが2025年の日本の再生可能エネルギー市場において59.02%のシェアを占め、風力エネルギーは2031年までに28.2%のCAGRで成長すると予測される。
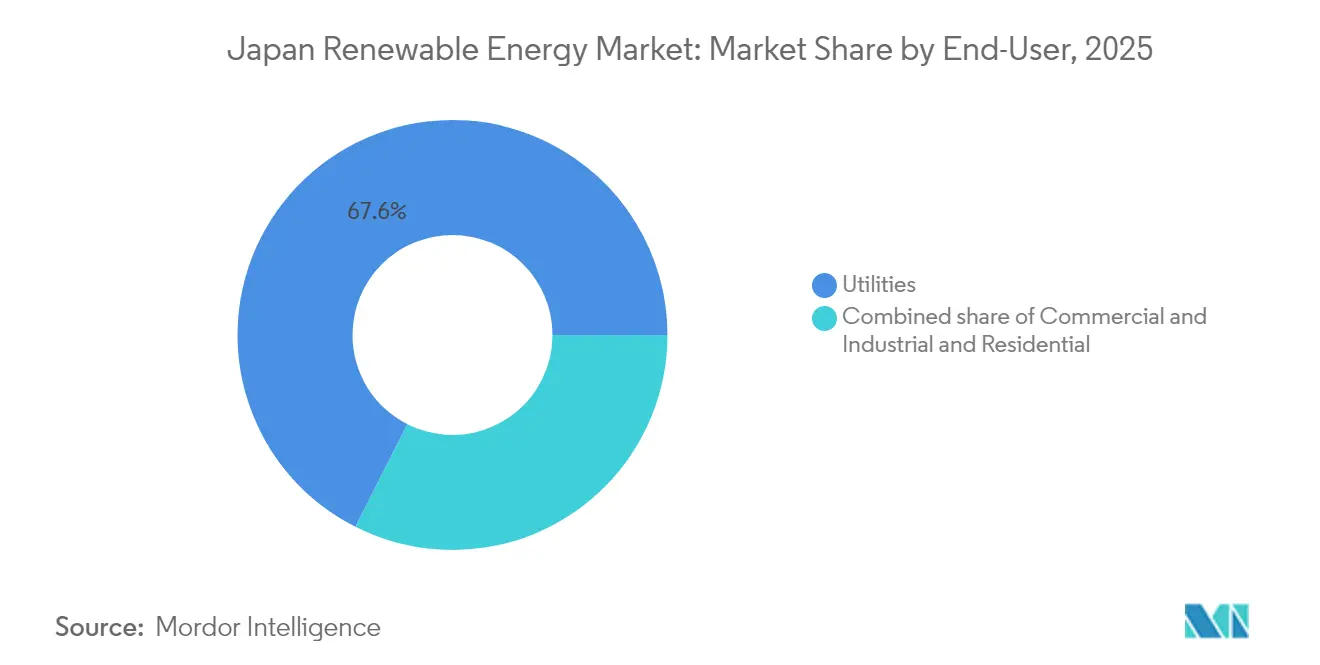
- エンドユーザー別では、電力会社が2025年の日本の再生可能エネルギー市場シェアの67.55%を占め、住宅用セグメントは2026年〜2031年にかけて7.25%のCAGRで成長する見込みである。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因のインパクト分析*
| 促進要因 | CAGRへの(概算)インパクト(%) | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| 費用競争力のある太陽光PVおよび陸上風力 | +1.2% | 全国、九州および北海道クラスター | 中期(2〜4年) |
| 福島第一原発事故後のエネルギー安全保障上の要請 | +0.9% | 全国 | 長期(4年以上) |
| 洋上風力入札および60%国産化率規定 | +0.8% | 秋田、青森、千葉、長崎 | 長期(4年以上) |
| 農地の太陽光発電ポテンシャルを解放するアグリボルタイクス | +0.5% | 長野、山梨、栃木 | 中期(2〜4年) |
| テクノロジー企業および自動車大手による企業PPAの急増 | +0.4% | 関東、中部、関西 | 短期(2年以内) |
| 系統規模の蓄電池ストレージおよびV2G統合 | +0.6% | 九州、関東 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
費用競争力のある太陽光PVおよび陸上風力
Sharpの610W TOPConパネル(変換効率22.58%)およびGE Vernovaの147MW阿武隈風力発電所は、効率向上と規模の経済がどのように均等化コストを化石燃料のベンチマーク以下に押し下げたかを示している。[1] フローティングPVは水冷によりモジュール温度を低下させることで出力を最大15%向上させ、日本は現在、世界最大のフローティングアレイ100基のうち73基を有する。国内の風力設備容量は2024年に2,720基のタービンで5,840MWに達し、開発事業者が風力を準ベースロード電源として扱う確信を与えている。[2] 競争力あるコストはフィード・イン・タリフへの依存を低下させ、機関投資家を日本の再生可能エネルギー市場に引き込み、ファイナンスの選択肢を広げている。
福島第一原発事故後のエネルギー安全保障上の要請
再生可能エネルギーが輸入燃料を代替することにより、2023年度の日本のエネルギー自給率は15.2%に上昇した。第7次エネルギー基本計画は、2040年までに発電量に占める再生可能エネルギーの割合を40〜50%に引き上げることを目標としており、長期的な政策の確実性を裏付けている。浪江町の福島グリーン水素拠点は、原発被災地域が原子力依存から再生可能エネルギー主導の復興へとシフトする様子を示している。このような要請が国家安全保障の議論の中に位置付けられているため、政権交代を超えた継続的な支持が確保され、日本の再生可能エネルギー市場を政策転換から保護している。
洋上風力入札および60%国産化率規定
2024年12月の第3ラウンド入札では、1GWがkWhあたり3円という過去最低値で落札され、開発事業者は電力の60%を国内で調達する義務を負った。この規定は、JGCジャパンやSumitomo Corporationなどの企業によるナセル組立、ブレード製造、海底ケーブル製造工場への投資を誘発した。TEPCO Renewable Power Inc.とNEDOのフローティングタービンプロトタイプに関する連携は、水深50m超の深海域の開発を目指すものである。日本の排他的経済水域(EEZ)内における開発区域の拡大により、利用可能な海底面積は10倍に拡大し、複数ギガワット規模の建設の可能性を裏付けている。
農地の太陽光発電ポテンシャルを解放するアグリボルタイクス
現在、全国で3,000基以上のアグリボルタイクスアレイが稼働しており、規制により同等農地の標準収量の80%以内の作物収量維持が義務付けられている。半透明のペロブスカイトおよび有機PVフィルムは、5〜5.5%の光利用効率を達成しながら光合成を維持し、農家が耕作面積を失うことなく作物上の空中権を賃貸することを可能にする。政府が指定した36都道府県にまたがる「高度脱炭素化エリア」は土地の二重利用を促進し、農村地域に新たな収益源をもたらすとともに、日本の再生可能エネルギー市場の潜在的な設備容量を解放している。
抑制要因のインパクト分析*
| 抑制要因 | CAGRへの(概算)インパクト(%) | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| 土地不足およびコミュニティの反対 | -0.7% | 長野、山梨、熊本 | 短期(2年以内) |
| 系統混雑および出力抑制リスク | -0.9% | 九州、北海道、地域間連系線 | 中期(2〜4年) |
| 洋上風力の遅い環境許認可 | -0.5% | 秋田、青森、長崎 | 長期(4年以上) |
| 水素・アンモニアパイロットへの資本流出 | -0.6% | 関東、中部の産業拠点 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
土地不足およびコミュニティの反対
大規模な「メガソーラー」プロジェクトは地表温度を2.85℃上昇させ、視覚的影響に関する苦情を引き起こす可能性があり、土地が制約された都道府県における社会的摩擦を増大させている。[3] 使用済みパネルの廃棄に対する懸念や風力タービンの騒音問題が抵抗を生み、承認サイクルを長期化させている。開発事業者は現在、早期のステークホルダー対話、マイクロサイティング、利益共有モデルを導入して受容性の障壁に取り組んでいるが、合意形成プロセスは依然として日本の再生可能エネルギー市場の軌道を緩やかにしている。
系統混雑および出力抑制リスク
九州は2023年度に再生可能エネルギー出力の6.7%を抑制した。地域間連系線が熱的限界に達し、原子力ユニットが変動性の低いベースロード運転を維持したためである。9エリアの系統構造は電力フローを分断し、経済的給電計画を複雑にしている。大容量連系線への投資、揚水発電のアップグレード、およびネガティブプライシングルールが計画されているが、近期的なボトルネックは依然として続いている。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
洋上風力が太陽光の設備容量優位を上回るペースで成長陸上・洋上を含む風力エネルギーは、2031年までに28.2%のCAGRで成長すると予測されており、これは全技術の中で最も高い成長率であり、10 GWの洋上目標および1.065 GWのラウンド3オークション落札によって牽引されている。固定底型タービンは浅海域を活用しており、領海の15%を占める一方、浮体式プロトタイプはポテンシャルの80%を占めるより深い海域の開発を目指しており、洋上風力を日本の再生可能エネルギー市場の次の主要な柱として位置づけている。北海道における送電ボトルネックが陸上増設を制約しているが、VestasとSiemens Gamesaは2024年に400 MWの受注を確保しており、開発者の間で持続的な需要があることを示している。
太陽光エネルギーは2025年の日本再生可能エネルギー市場規模の59.02%を占め、最大91.6 GWを追加した既存のFIT設備を反映している。FIPスキームはユーティリティ規模の展開を遅らせているが、住宅・商業用屋根設置は2024年に3.8 GWを追加した。営農型太陽光発電システムは1.2 GWを供給し、土地制約のある都道府県における二重利用のメリットを活用している。CSPは日射量の分散と土地制約により依然として軽微であり水力発電と地熱発電は貴重なベースロードを提供しているが、環境・社会的障壁により緩やかな拡大にとどまっている。


注記: 各セグメントのシェアはレポート購入後にご確認いただけます
エンドユーザー別:
電力会社が鈍化する一方で住宅用が拡大電力会社は2025年の日本の再生可能エネルギー市場シェアの67.55%を占め、FIPの下でのマーチャントエクスポージャーを吸収するためのバランスシートの強みを活用している。しかし、水素・アンモニアへの資本転換と出力抑制によるEBITDAの侵食が、電力会社による追加容量の投資を抑制している。長期脱炭素化入札は、蓄電池やデマンドレスポンスを含む系統サービス収益源へのシフトを強化した。
住宅用セグメントは、ネットメータリングや時間帯別料金制度が回収期間を6〜8年に短縮することにより、エンドユーザーの中で最も速い7.25%のCAGRで2031年まで拡大する見込みである。2024年には蓄電池との組み合わせが40%に達し、SharpとPanasonicが太陽光、蓄電池、ヒートポンプをバンドルして自家消費率を向上させている。2025年に設備容量の24.05%を占める商業・産業用顧客は、オンサイト発電の採用を続けている。しかし、標準化されたバーチャルPPAフレームワークの不在が大規模電力系統連系のオフテイク成長を制約し、日本の再生可能エネルギー産業が個別契約に依存し続けている。

注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地域分析
地域格差が列島全体のプロジェクト経済性を形成している。九州は2024年までに12GWの太陽光設備容量を集積し、正午には発電量の40%を供給しているが、97日間にわたる出力抑制により1.2TWh(35万世帯の年間使用量に相当)が無駄になった。8,000億円相当の地域間連系線増強計画により、2030年までに5GWの送電容量が追加される見込みであるが、完成は2032年まで延びる見通しである。
北海道の1.5GW風力群は毎秒7.5mの風速を活用しているが、kWhあたり8〜10円の接続費が収益を圧迫し、稼働率を抑制し新規建設を制限している。東北および秋田は、第3ラウンド入札で青森に615MW、遊佐に450MWが割り当てられたことで洋上風力の拠点として台頭した。Orsted Japan K.K.が2024年に秋田能代(139MW)を完工させたことで、長期にわたる漁業交渉にもかかわらず水深50m以内の固定式の経済性が実証された。
関東および中部にはC&I太陽光需要が高密度に集中しており、Googleの50MW PPAが東京および名古屋のデータセンターに電力を供給する事例が典型的である。関西は設備容量がわずか3.2GWにとどまり、大阪が分散型発電よりも水素ハブに資金を振り向けているためである。長野および山梨の景観地区の規制が地上設置型の成長を妨げ、五島列島のフローティングパイロットは2026年まで延期されているが、南部都道府県全体の深海域風力開発を解放することを目指している。
規制環境
日本の再生可能エネルギー拡大は、経済産業省(METI)主導の電力市場改革とエネルギー基本計画の枠組みに支えられている。2025年2月に策定された第7次エネルギー基本計画は、再生可能エネルギーを電源構成の中核として位置付け、2040年までに発電比率40~50%を目標としている。2024年3月にはフィード・イン・プレミアム(FIP)への移行により、開発事業者の市場価格リスクへの露出が増大し、PPAや取引戦略を通じた価格リスク管理へ向かうプロジェクトが増加している。
2026年の政策実施は、市場参加要件と系統資金メカニズムを強化する。2026年度において、再生可能エネルギー賦課金は4.18円/kWhに設定され、50kW以上の太陽光発電設備はFIP制度の対象となり、固定価格買取(FIT)収入からの移行が進む。2026年3月時点で、METIはバランシング市場および計画中の中長期市場への直接監督を含むよう権限を拡大した。2026年3月に国会に提出された電気事業法改正案は、財政投融資プログラムを通じて大規模電源および系統インフラに対するOCCTOの支援強化を目指している。別途、METIは小売事業者の供給量義務(3年前で50%、1年前で70%)を設定し、2026年秋までに供給計画フォーマットの更新を示している。
競争環境
市場集中度
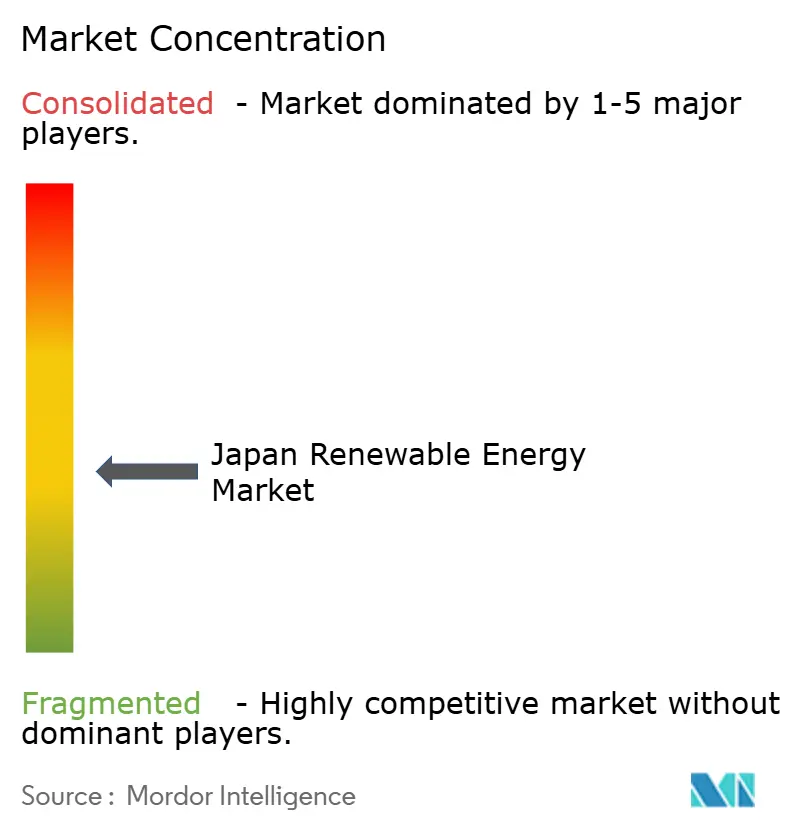
日本の再生可能エネルギー市場は中程度の競合分散状態を呈している。TEPCO Renewable Power Inc.、JERA、および関西電力は既存の水力および相当規模の太陽光資産を保有しているが、グローバルサプライチェーンとEPC能力を組み合わせたOrsted JapanおよびVestasなどの国際的な開発事業者との競争激化に直面している。SumitomoおよびMarubeniは、プロジェクトファイナンスネットワークを活用しつつ、石炭から風力、PV、蓄電池へとトレーディングハウスのポートフォリオを転換している。
技術的差別化が加速している。Sharpは高効率n-TOPConモジュールを商用化し、ToshibaはAIベースの風力予測を展開してバランシングコストを削減し、Mitsubishi Heavy Industries Ltd.はアンモニア混焼タービンのテストを行い、垂直統合を深化させている。REXEVのようなデジタルアグリゲーターはEVフリートをバーチャルパワープラントにバンドルし、補助サービス収益を拡大し、単なるメガワット保有ではなくソフトウェアとデータを中心とした競争を再形成している。[4]
戦略的な動きとしては、JERAのグローバル洋上風力に向けたBPとの合弁事業、Sumitomoによる欧州のEEWタービンタワーグループへの出資、およびMarubeniによる大規模蓄電池への多額の投資が含まれる。フィード・イン・プレミアム契約の満期到来と流通市場の流動性向上に伴い、M&Aの動きが加速すると見られており、日本の再生可能エネルギー市場はより統合されつつもイノベーション主導の秩序へと向かっている。
日本の再生可能エネルギー産業のリーダー企業
-
TEPCO Renewable Power Inc.
-
Japan Renewable Energy Co. Ltd.
-
Renova Inc.
-
Mitsubishi Heavy Industries Ltd.
-
Orsted Japan K.K.
- 注:主要企業の掲載順は順位を示すものではありません。
日本再生可能エネルギー市場 このレポートでカバーされる企業
- Japan Renewable Energy Co. Ltd.
- TEPCO Renewable Power Inc.
- Renova Inc.
- Mitsubishi Heavy Industries Ltd.
- Orsted Japan K.K.
- Sumitomo Corporation
- Marubeni Corporation
- Tokyo Gas Renewable Energy Holdings
- Sharp Energy Solutions
- Canadian Solar Inc.
- JinkoSolar Holding Co. Ltd.
- Trina Solar Co. Ltd.
- Solar Frontier K.K.
- INFINI Japan Solar Co. Ltd.
- Siemens Gamesa Renewable Energy S.A.
- Vestas Wind Systems A/S
- First Solar Inc.
- Pattern Energy Japan
- ENEOS Holdings (Renewables)
- Toshiba Energy Systems & Solutions
市場機会と将来展望
日本の短期的な空白領域は、政策と系統ニーズが交差する分野に集中している。すなわち、オフショア風力の規模拡大、浮体式風力の商業化、そしてFIP制度下で出力制限やバランシングコストを低減できる柔軟性資産である。2024年12月の第3回オフショア風力入札では、記録的な低価格である3円/kWhで約1GWが落札され、60%のローカルコンテンツ規則が適用された。これにより、タワー、ブレード、ナセル組立、海底ケーブル製造に加え、環境許認可や漁業関係者との協議に関連するサービスにも需要が開かれている。2026年までには、関西電力による五島オフショア風力発電所の商業運転開始やJ-POWERによる220MWの北九州響灘オフショア風力発電所の運転開始など、実行の証明となる運用上のマイルストーンが増え、入札ラウンドや開発事業者のポートフォリオに連動したパイプライン期待を強化している。
第2の機会群は、企業・自治体の脱炭素化プログラムに合わせた分散型太陽光・蓄電池分野で形成されている。開発事業者は非FITポートフォリオの資金調達を増やし、アグリゲーション能力を拡大している。2026年度において、日本の政策動向はAI、データセンター、半導体に関連する電力需要の増加も反映しており、確定電源としての再生可能エネルギー供給構造、系統サービス、より長時間の柔軟性への投資を支えている。最近の企業動向は資金調達経路が実現している場所を示している。RENOVAは約1,300か所にわたる非FIT分散型太陽光170MW-DCのプロジェクトファイナンスを完了した一方、伊藤忠商事は福岡県築上町における大規模蓄電池事業の共同推進を発表し、これはMETIの2025年度補助金プログラムに選定された。これは、蓄電池開発事業者が特に九州において、混雑・出力制限緩和のニーズと補助金枠組みを組み合わせていることを示している。
最近の産業開発事情 日本再生可能エネルギー市場
- 2026年3月:リニューアブル・ジャパン株式会社はスペインのヴァルデカレタス太陽光発電所(37.8MW)を取得し、同グループのスペインにおける総設置容量を52.9MWに引き上げた。この取引は日本国外での運営キャッシュフローを拡大し、国内の再生可能エネルギー事業に転用可能な開発・アセットマネジメント能力を強化する。
- 2025年12月:東京電力(TEPCO)は、Equinix(シンガポール)Enterprises Pte. Ltd.と、最大容量10MWの屋上太陽光資産からの再生可能エネルギーに関する20年間のバーチャル電力購入契約(VPPA)を締結した。この契約はグローバルなデジタルインフラ顧客向けのVPPA活用事例を拡大し、屋上型・分散型太陽光の収益化構造の追加を支援する。
- 2024年8月:住友商事はドイツのEEW Offshore Wind Holdingの株式を取得した。この投資はオフショア風力用鉄鋼部品サプライチェーンへのアクセスを強化し、日本のオフショア風力拡大に関連する現地化・調達戦略を支援する。
日本再生可能エネルギー市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、市場は日本の再生可能電力設備容量(ギガワット単位)として定義され、系統連系および関連する分散型システムを対象とし、再生可能エネルギー内の技術別に把握されます。
対象外事項:電力販売収益、カーボンクレジット価値、または再生可能エネルギープロジェクトのEPCおよび設備費用は市場規模に含めません。
セグメンテーション概要
- 技術別
- 太陽エネルギー(PVおよびCSP)
- 風力エネルギー(陸上および洋上)
- 水力発電(小規模、大規模、揚水発電)
- バイオエネルギー
- 地熱
- 海洋エネルギー(潮力および波力)
- エンドユーザー別
- 電力会社
- 商業・産業用途
- 住宅用途
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデリングを行う前に、日本の再生可能エネルギー設備容量、政策の方向性、および系統の状況に関する事実的な基盤を構築するために活用されました。日本の経済産業省、資源エネルギー庁、国際エネルギー機関、IRENA統計、および日本の国家統計公表を通じて共有された電力システム統計などの公開データセットおよび公式刊行物を参照しました。これらのソースは、技術別の設備容量および導入ペースの把握に役立てられています。
これらに加え、電力会社の開示資料、系統運用者の公表資料、プロジェクトの許認可および入札公告、ならびに企業の財務報告書および投資家向けプレゼンテーションを精査し、運転開始のタイミング、出力抑制のシグナル、および技術別の典型的なプロジェクト規模を把握しまた。企業財務情報およびニュースについては、有料サブスクリプションを選択的に活用し、発電所の所有権、発表済みの建設計画、およびスケジュールのクロスチェックを行いました。また、技術的な変化が建設ペースに与える影響を確認するため、特許データベースも参照しました。ここに記載されているソースはあくまで例示であり、データ収集、検証、および明確化のために他の多くの公開資料も使用されています。
一次インタビューおよびサーベイ
一次調査は、日本において設備容量が実際にどの程度の速度で建設・系統連系されているか、および今後数年間で最も制約となる要因を確認することに重点を置きました。公開データから導き出した前提を検証するため、デベロッパー、EPCおよびコンポーネント関係者、電力会社および系統関連の専門家、ならびに調達に関与する大規模な商業需要家など、多様なステークホルダーと意見交換を行いました。
本調査は日本単独の市場を対象としているため、アウトリーチでは国家政策が実務においてどのように解釈されているか、およびパイプラインのうち実際に建設可能な割合に重点を置きました。また、設備容量モデルが事実上停滞しているプロジェクトを過大計上しないよう、許認可ペース、系統連系待ち行列、出力抑制パターン、およびリパワリングのタイミングにも特別な注意を払いました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:36% | CXO:15% |
| 中位層:49% | 部門・ユニットリーダー:32% |
| 中小規模プレイヤー:15% | マネージャー:53% |
市場規模算定と予測
本モデルは、公式設備容量シリーズ、系統連系報告、および技術別導入量を用いた日本の再生可能エネルギー設備基盤のトップダウン再構築から始まり、予想される運転開始および廃止パターンを用いて将来予測を行います。これらの合計値は、サンプリングされたプロジェクトパイプラインを現実的な減耗率、スケジュールのずれ、および典型的な発電所規模の範囲を適用して設備容量に換算するボトムアップの概算と照合し、両者の見解が乖離する場合は全体の数値を調整します。
本市場の主要インプットには、術別の年間設備容量導入量、系統連系待ち行列および出力抑制シグナル、建設経済性に影響する政策支援の設定、洋上風力の入札および許認可スケジュール、ならびに成熟資産におけるリパワリングのペースが含まれます。予測においては、政策および系統制約を透明性をもって反映できるようシナリオ分析を活用し、一次回答者が日本の実際のスケジュール内で建設可能と考えるものを通じてシナリオを絞り込みます。ニッチな技術についてボトムアップのカバレッジが薄い場合は、過学習を避け、既知のパイロット事例および発表済みの目標に基づいた保守的な普及経路を採用します。
データ検証と更新サイクル
数値は独立したシグナル間のトライアンギュレーションによって検証され、その後、成長率および導入量が日本の直近の建設実績に適合するかどうかを確認するための分散チェックが実施されます。ある技術の合計値が突然急増するなどの外れ値については、第二のアナリストによるレビューが行われ、デスクエビデンスで変化を説明できない場合はフォローアップのアウトリーチを通じて再検証されます。
レポートは年次で更新され、主要な政策変更、入札結果、または系統制約の急激な変化などの重要なイベントが発生した場合は、中間更新が実施されることがあります。納品前には最終レビューを完了し、新たに公表された公開統計および検証済みのプロジェクト動向に基づく最新の市場見解をクライアントに提供します。
Mordor Intelligenceの日本再生可能エネルギー市場推計と他の公表推計との比較
日本の再生可能エネルギーに関する公表市場値がしばしば一致しないのは、テーマが類似して聞こえる場合でも、基礎となる測定単位と計上対象が異なるためです。もう一つの理由はタイミングであり、一部の推計では古い政策前提が使用されていたり、プロジェクトの遅延が再確認されていなかったりするため、短期的な数値がずれる可能性があります。
外部の推計の中には、市場価値を米ドルで表示し、電力販売または投資支出を単一のヘッドライン数値に暗黙的に混在させているものもあります。Mordor Intelligenceでは、市場規模をGW単位の再生可能エネルギー設備容量して維持しており、プロジェクト支出と電力収益は同一の合計値に加算されません。
ベンチマーク比較
| ソース | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 157.75 GW(2025年) | |
| 業界調査出版社A | 79.81 ビリオン 米ドル(2023年) | 収益またはより広範な経済的価値を表していると思われる価値ベースの定義を使用しており、設備容量ベースの市場との比較が困難であり、通貨および価格サイクルの影響を増幅させる可能性もあります。 |
| 業界調査出版社B | 14.24 ビリオン 米ドル(2025年) | 設備容量ではなく再生可能電力発電インフラ支出(開発、EPC、設備、運転開始)を対象としており、累積GW基盤ではなく年間投資フローを追跡しています。 |
この乖離は主に、設備容量、電力価値、インフラ支出という三つの異なる視点を混在させることから生じており、それぞれが異なる計画上の問いに答えるものです。対象範囲をGWに限定し、系統およびパイプラインのチェックを通じて導入量と遅延を検証することで、推計は価格や通貨の変動ではなく、再現可能なステップに基づいた追跡可能なものとなっています。
レポートで回答される主要な質問
2026年における日本の再生可能エネルギー市場の規模はどのくらいか?
設備容量は2026年に163.71GWに達しており、2031年までに197.08GWに到達する軌道にある。
最も急速な成長を示す技術はどれか?
洋上プロジェクトに牽引された風力エネルギーは、2031年までに28.2%のCAGRで拡大すると予測される。
九州で出力抑制が懸念される理由は何か?
太陽光発電の出力が地域の正午需要を超過し、2024年には97日間にわたる出力抑制と1.2TWhの発電損失をもたらした。
アグリボルタイクスはどのような役割を果たすか?
3,400件以上の認可プロジェクトが1,200ヘクタールの農地を転換し、農家に新たな賃貸収入をもたらすとともに、2024年には1.2GWの太陽光発電容量を追加した。
洋上風力における60%国産化率規定はどのような影響をもたらすか?
開発事業者は2028年までに大部分の部品を国内で調達しなければならず、財務クローズのスケジュールが延長されるものの、国内サプライチェーンの育成に寄与している。
住宅用太陽光発電の普及を促進する要因は何か?
ネットメータリングのクレジット、モジュールコストの低下、時間帯別料金制度により、住宅用の回収期間が6〜8年に短縮され、2031年まで7.25%のCAGR成長が見込まれる。