
計装・制御トレーニング市場規模とシェア
市場概要
| 調査期間 | 2022 - 2031 |
|---|---|
| 市場規模 (2026) | 4.02 十億米ドル |
| 市場規模 (2031) | 6.07 十億米ドル |
| 成長率 (2026 - 2031) | 8.59 % |
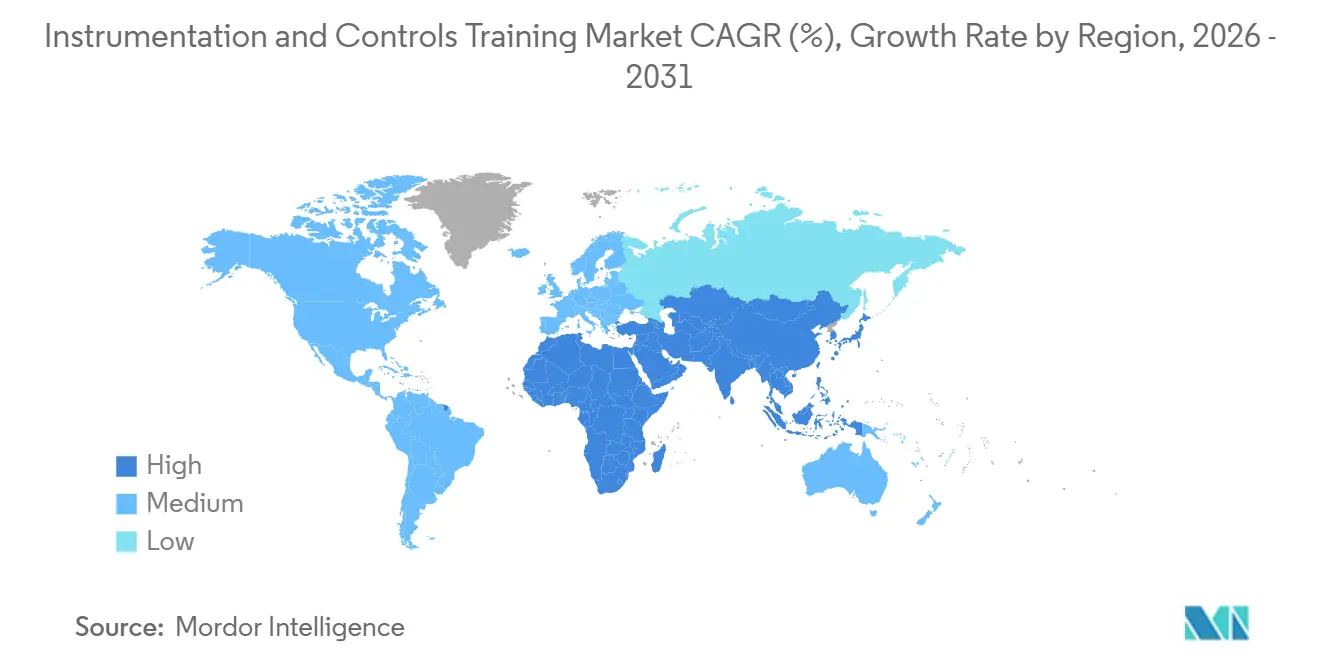
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
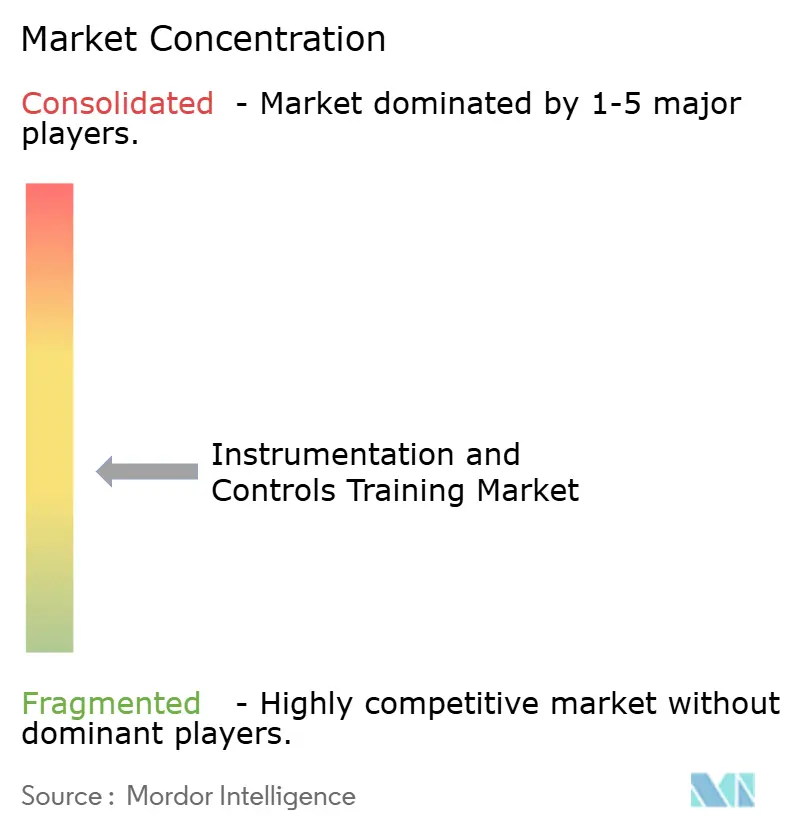
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる計装・制御トレーニング市場分析
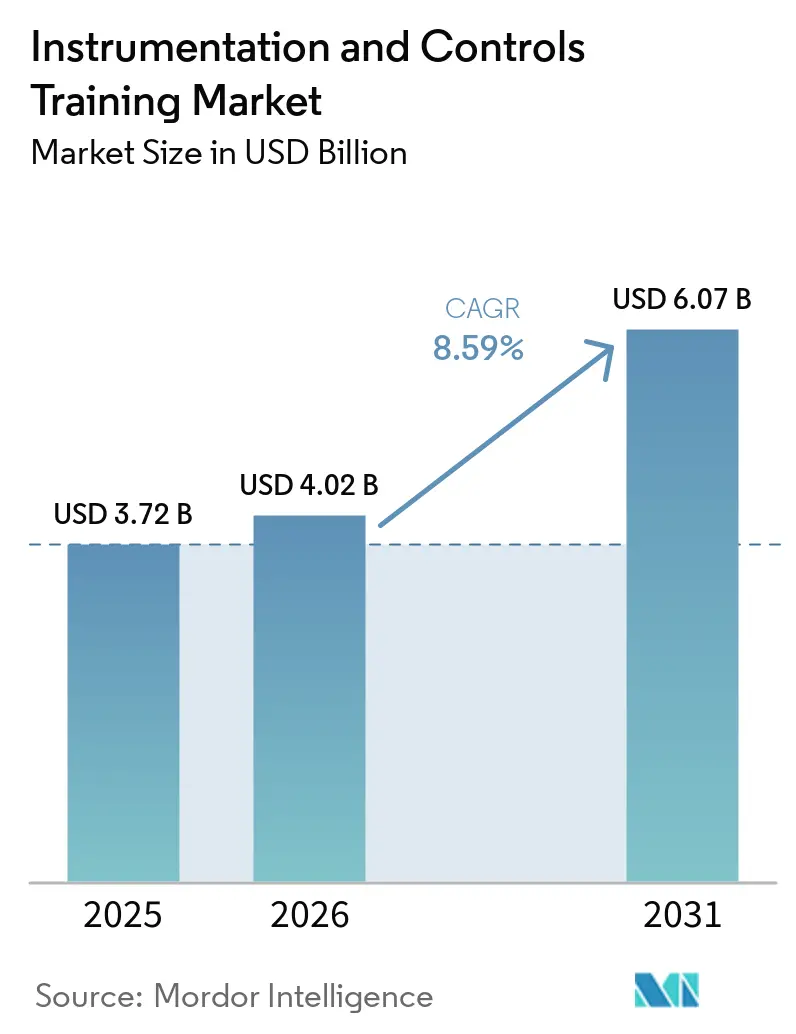
計装・制御トレーニング市場規模は、2025年の3.72 ビリオン 米ドルおよび2026年の4.02 ビリオン 米ドルから2031年までに6.07 ビリオン 米ドルへと拡大し、2026年から2031年の間に8.59%のCAGRを記録する見込みです。
計装・制御トレーニング市場は、産業用雇用主が技術トレーニングを裁量的な費用ではなく運営上の必須要件として扱うようなったことで、オペレーショナルテクノロジーの近代化と人材育成の準備態勢がより密接に結びつくことによって形成されています。有資格の制御技術者の不足が需要を支え、ブラウンフィールドのアップグレードが着実に進み、プロセス制御トレーニングプログラムにおけるサイバーセキュリティコンテンツの活用が広がっています。計装・制御トレーニング市場はエネルギー転換プロジェクトからも恩恵を受けており、ハイブリッド制御環境が保守・運用の役割をより複雑にしています。計装・制御トレーニング市場は依然として中程度の集約度を保っており、OEM系アカデミーが独自プラットフォームの優位性を活かす一方、独立系プロバイダーはクロスベンダーの幅広さとより柔軟なデジタル配信で競争しています。[1]
レポートの主要ポイント
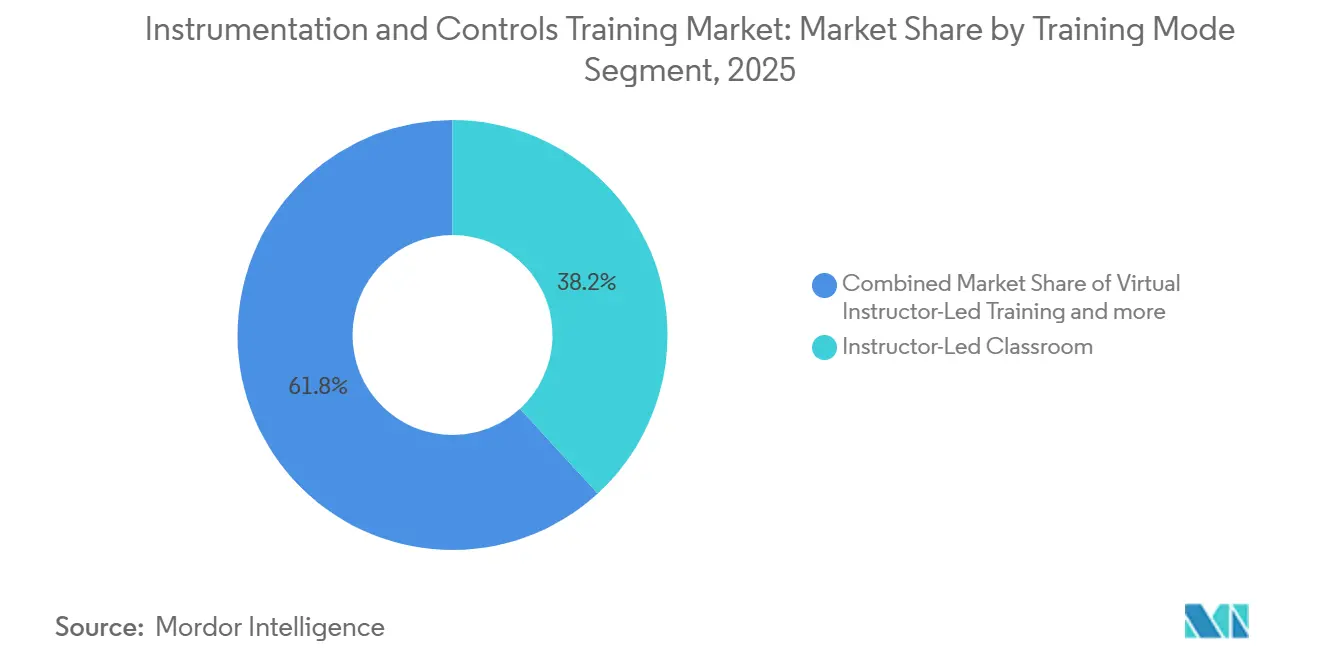
- トレーニングモード別では、インストラクター主導の集合研修が2025年の収益の38.2%を占め、自己ペースのEラーニングは2031年までに12.4%のCAGRで拡大する見込みです。
- システムタイプ別では、PLCトレーニングが2025年の計装・制御トレーニング市場シェアの44.4%を占め、2031年までに9.7%のCAGRで成長しています。
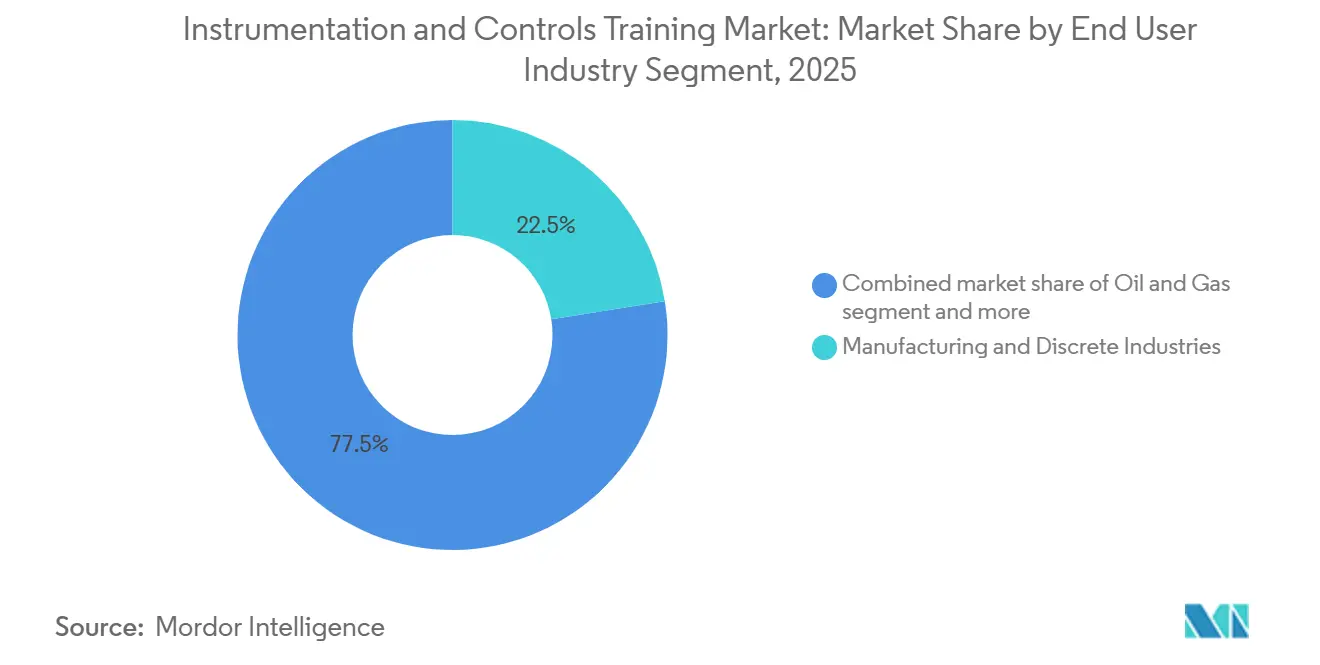
- エンドユーザー産業別では、製造・ディスクリート産業が2025年の計装・制御トレーニング市場規模の22.5%を占め、製薬・ライフサイエンスは2031年までに11.2%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2025年の世界収益の32.7%を占め、2031年までに最も速い地域CAGRである11.0%を記録すると予想されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル計装・制御トレーニング市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ブラウンフィールドの近代化により、レガシーと新しい制御アーキテクチャにまたがるデュアルプラットフォームスキルが必要 | +1.2% | 北米のレガシープロセス設備と欧州の統合製造回廊に集中するグローバル | 中期(2〜4年) |
| サポートアクセスと保証適格性に紐づいたOEM認定 | +0.9% | 北米と西欧での早期施行を経て、GCC調達要件へと拡大するグローバル | 長期(4年以上) |
| 制御技術者および自動化エンジニアの慢性的な不足 | +1.8% | 北米が中核、中西部製造回廊で深刻、インドおよび東南アジアのアジア太平洋製造ハブへ拡大 | 短期(2年以下) |
| 遠隔操作によりSCADA、IIoT、セキュアな接続スキルへの需要が拡大 | +1.3% | 中東の石油・ガス、欧州のユーティリティ、オーストラリアの鉱業での早期成長を伴うグローバル | 中期(2〜4年) |
| IEC 62443準拠のトレーニングが契約上の調達要件となる | +1.0% | EUの産業オペレーターとガルフ協力会議の調達フレームワークに施行が集中するグローバル | 長期(4年以上) |
| デジタルツインベースのトレーニングが習熟までの時間を短縮し、オンボーディングインシデントを削減 | +0.8% | 化学、製薬、LNGプロセス産業での最も強い採用を伴うグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ブラウンフィールドの近代化により、レガシーおよび次世代制御アーキテクチャにまたがるデュアルプラットフォームコンピテンシーが必要
精製、化学、電力、プロセス製造全体の設置済みベースには、旧来のDCSプラットフォーム、旧世代のPLC、および新しいデジタルレイヤーの幅広い組み合わせが依然として含まれており、より長い更新サイクルにわたって再トレーニング需要が活発に維持されています。これにより、同一プラント内でレガシーロジック構造、新しいソフトウェア環境、および隣接するデジタルツールにまたがって作業できる技術者への実際的なニーズが生まれています。Honeywellの2026年4月のダンゴテ製油所への展開は、ライブアセットのデジタルツイントレーニングが、オペレーターをプラントシステムに移行させる前に複雑なプロセス環境に備えさせるために使用されていることを示しており、アップグレードされた施設でのマルチ環境への習熟という広範なニーズを反映しています。Siemensもまた、エアランゲン・テクノロジーキャンパスの拡張を通じて、産業用メタバースとデジタルツインアプリケーションをコアな産業ユースケースの一部として位置づけ、シミュレーション主導の能力構築を主要なプラットフォーム投資に結びつけました。計装・制御トレーニング市場において、ブラウンフィールドの近代化は初回設置を超えた需要を生み出し、各アップグレードの波が新たなデュアルプラットフォームトレーニングニーズを生み出しています。
サポートアクセスと保証適格性に紐づいたOEM認定パスウェイが繰り返しの認定需要を生み出す
計装・制御トレーニング市場は、OEM主導の認定が設置済みベースのサポートモデルとプラットフォーム維持戦略に組み込まれている方式から引き続き恩恵を受けています。大手自動化ベンダーはブランドアカデミーと体系的な技術トレーニングシステムを運営し、製品への習熟を強化してエンドユーザーをより長くベンダーエコシステム内に留めています。Siemensはまた、2024年9月にノースカロライナ州ウェンデルの顧客体験・トレーニング施設に3,600万 米ドルを投資し、変電所の自動化、保護、制御トレーニング専用のパワーアカデミー教室を含む設備を整備しました。この繰り返しの認定ロジックは、顧客がバージョンアップデート、上級モジュール、プラットフォーム固有のリフレッシャーコースのために頻繁に戻ってくることが多いため、計装・制御トレーニング市場を支えており、これは長い資産寿命を考慮したものです。
制御技術者および自動化エンジニアの慢性的な不足
有資格の技術労働者の不足は、計装・制御トレーニング市場における最も明確な需要ドライバーの一つであり続けています。マニュファクチャリング・インスティテュートは2024年4月に、米国が2033年までに190万人の製造業労働者の不足に直面する可能性があり、380万のポジションが開くと予想され、そのほぼ半数が充足されない可能性があると報告しました。このギャップは、雇用主、大学、OEMアカデミーに対し、トレーニングを二次的な人事施策ではなく直接的なパイプライン対応として扱うよう促しています。Rockwell Automationは2024年に、主要な米国産業回廊における製造業の人材育成を強化するため、ウィスコンシン大学ミルウォーキー校のコネクテッドシステムズ研究所への支援を更新しました。計装・制御トレーニング市場は、したがって、特に汎用的な労働力の代替ではなく即戦力の自動化技術者を必要とするプラントにおいて、急速には緩和しそうにない構造的な労働力不足から恩恵を受けています。[2]
遠隔操作によりSCADA、IIoT、セキュアな接続スキルへの需要が拡大
遠隔監視と分散オペレーションへの移行は、石油・ガス、ユーティリティ、鉱業、水道システムで必要とされるトレーニングの範囲を広げています。Emersonの2024年5月のSiMa.aiとのエッジAIコラボレーションも、遠隔操作環境がよりデータ集約的になり、リアルタイムの産業情報を解釈して行動できる訓練されたフィールド担当者への依存度が高まっていることを示しています。その結果、計装・制御トレーニング市場では、従来の制御室スキルセットを超えたPLC、SCADA、IIoT、セキュアな接続カリキュラムへの持続的な需要が見られます。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| トレーニング予算はプラントの設備投資優先度に応じて循環的に変動 | -0.8% | 鉱業、石油・ガス、コモディティに敏感なバーティカルで最も深刻なグローバル | 短期(2年以下) |
| シミュレーションラボとハンズオントレーニングインフラの高い資本コスト | -0.7% | 東南アジア、南米、サブサハラアフリカの中小企業と新興市場オペレーターに不均衡に影響するグローバル | 中期(2〜4年) |
| サイロ化されたベンダーエコシステムがクロスプラットフォームのスキル移転性を制限 | -0.6% | マルチベンダーのPLCおよびSCADA設備が普及している北米と欧州で最も深刻なグローバル | 中期(2〜4年) |
| 競合する認定機関にまたがる資格の断片化が雇用主の明確性と調達効率を低下させる | -0.5% | 認定機関が最も多い北米と欧州で最も高い影響を持つグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
トレーニング予算はプラントの設備投資優先度に応じて循環的に変動
トレーニング需要は構造的に強いものの、多くの産業組織では支出決定がプラントの投資サイクルとともに動いています。顧客が設備のアップグレード、プラントの拡張、またはターンアラウンド関連プロジェクトを延期すると、労働力のギャップが解消されていない場合でも、トレーニングの購入が延期されることがよくあります。このパターンは、大手OEMアカデミーが需要の変動を和らげるために使用できるのと同じバランスシートのサポートや設置済みベースの引力を持たないため、中堅トレーニングプロバイダーにより鋭く影響する傾向があります。OEM支援プログラムの相対的な回復力は、Siemensの2024年9月のウェンデル施設への3,600万 米ドルの投資やABBの2025年のドバイトレーニングセンターの建設などの継続的な資本コミットメントに見られます。計装・制御トレーニング市場は、したがって、堅固な長期基盤の上で成長していますが、短期的な予算タイミングがコースの予約を遅らせ、ニーズと実際の入学者数のギャップを広げる可能性があります。
シミュレーションラボとハンズオントレーニングインフラの高い資本コスト
信頼性の高いハンズオントレーニング能力を構築するコストは、計装・制御トレーニング市場にとって明確な制約要因であり続けています。プロバイダーは、安全性が重視される環境で期待される実践的なトレーニングレベルを提供するために、プロセスシミュレーター、ハードウェアインザループリグ、PLCベンチ、DCSステーション、インストラクターサポートを必要とします。ABBの2025年11月のドバイにおける200万 米ドルのトレーニングセンター開設は、毎年2,000人のエンジニアと技術者にサービスを提供する単一の地域施設でさえ必要とされる投資規模を示しています。Honeywellのナイジェリアにおけるデジタルツインベースの製油所シミュレーターの展開も、高度なオペレータートレーニングシステムを構築するために必要な技術的・商業的な深さを反映しています。これにより、二次市場や新興経済圏での地理的なカバレッジのスケールアップが難しくなり、計装・制御トレーニング市場はしばしば限られた数のプロバイダー拠点、またはハンズオンのハードウェア体験を完全には代替できないデジタル形式に依存しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
トレーニングモード別:非同期配信が集合研修の優位性に挑戦
インストラクター主導の集合研修は2025年の収益の38.2%を占め、計装・制御トレーニング市場で最大の配信形式となっています。雇用主は、物理的なタスク実行の直接観察が依然として重要な危険で高度に規制された環境での初期資格取得にこのモードを引き続き好んでいます。その傾向は、手順上の規律と施設アクセスルールがスキルの評価方法を形成する石油精製、化学、製薬の現場で最も強くなっています。この形式はまた、ガイド付きトラブルシューティング、監督下での機器取り扱い、即時のインストラクターフィードバックから恩恵を受ける初学者にとっても重要であり続けています。これらの理由から、デジタル形式が拡大する中でも、集合研修は計装・制御トレーニング市場の大きな基盤を依然として支えています。
自己ペースのEラーニングは2031年までに12.4%のCAGRで進展すると予測されており、この計装・制御トレーニング市場で最も成長の速い配信モードとなっています。このモデルは、移動要件を削減し、複数の拠点にわたる学習アクセスを容易にするため、分散したフィールド労働力や交代制シフトに適しています。世界経済フォーラムは2024年1月に、タイにおけるMideaのAIおよびVR支援トレーニングプログラムがコアスキルの資格取得時間を63%(8日から3日に)短縮し、サプライチェーンにおけるマルチスキル労働者を6%増加させ、従業員の離職率を40%削減したと報告しました。ブレンデッドラーニングは、この柔軟性とハードウェアの相互作用が依然として重要な場合のスケジュールされたラボ体験を組み合わせることで、関連性を高めています。バーチャルインストラクター主導の形式も、インストラクターとのインタラクションを維持しながら雇用主の移動・宿泊コストを削減することで、計装・制御トレーニング市場を支えています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


システムタイプ別:PLCの幅広さが数量を牽引し、SCADAサイバーセキュリティが価値を高める
PLCトレーニングは2025年の収益の44.4%を占め、2031年までに9.7%のCAGRで予測拡大をリードしており、システムタイプ内で最大の計装・制御トレーニング市場シェアと最も強い成長プロファイルの両方を持っています。PLCトレーニングは、ディスクリート製造、ユーティリティ、水道、プロセス産業にわたる非常に広い設置済みベースから恩恵を受けています。また、PLCコンピテンシーがラダーロジックだけでなく、プログラミング、トラブルシューティング、統合、診断、基本的なサイバーセキュリティ意識をカバーするようになったため、基礎的な位置づけを維持しています。Springer Natureを通じて発表された2024年の科学的研究は、工学教育における柔軟製造システムのための六次元デジタルツインモデルを検証することで、デジタルツイン連携PLCラーニングの教育的価値を支持しました。これにより、雇用主がエントリーレベルと上級スキルの両方のリフレッシュを必要とするため、PLCトレーニングは計装・制御トレーニング市場の中心に位置し続けています。
SCADAトレーニングは、インフラ重視のセクター全体でリモートモニタリング、分散資産、セキュアな接続要件がますます重要になるにつれて価値を高めています。Dragosは2026年に、セキュアでないリモートアクセスが石油・ガスのOT露出の主要な侵入口であり、インシデント対応ケースの73%でVPNの侵害または資格情報の再利用が発生したと報告しました。これは、可視化とアラームを単独で教えるのではなく、オペレーション、ネットワーキング意識、サイバー衛生を組み合わせたSCADAカリキュラムの価値を強調しています。DCSトレーニングは、これらの環境が深いプロセス制御と正確なオペレーターワークフローを必要とするため、化学、精製、発電、LNG、ライフサイエンス全体で引き続き重要です。HoneywellのLNGおよび製油所シミュレーターへの投資は、ライブプロセスへの習熟が不可欠な計装・制御トレーニング市場において、DCS連携のオペレータートレーニングが依然として主要な部分を占めていることを示しています。
エンドユーザー産業別:ライフサイエンスの成長が既存の産業バーティカルを上回る
製造・ディスクリート産業は2025年の収益の22.5%を占め、計装・制御トレーニング市場で最大のエンドユーザーセグメントとなっています。その規模は、自動車、電子機器、一般産業組立にわたるPLC、SCADAシステム、ロボティクス、マルチベンダー自動化の広範な存在を反映しています。これらの施設は同一サイト内で複数ブランドの制御機器を運用することが多く、オンボーディング、アップデートトレーニング、トラブルシューティングの準備態勢への繰り返しのニーズを生み出しています。製造業の労働力不足がこの需要を強化しており、雇用主は技術者を実際の操作レベルに引き上げるためのより速いパスウェイを必要としています。マニュファクチャリング・インスティテュートの2024年4月の労働レポートは、2033年までの米国製造業における380万件の求人を指摘し、そのほぼ半数が充足されないと予想されることで、この背景を支持しています。
製薬・ライフサイエンスセグメントは2031年までに11.2%のCAGRで成長すると予想されており、計装・制御トレーニング市場で最も成長の速いエンドユーザーセグメントとなっています。成長は、自動化された生産環境が準拠したシステム取り扱いとバリデーションを意識したオペレータートレーニングを必要とする米国、欧州、インドにおけるバイオロジクスおよび細胞療法の生産能力拡大に結びついています。このセグメントでは、資格不足の人員が文書エラー、プロセス逸脱、規制違反への直接的な露出につながる可能性があるため、トレーニングはより大きな商業的重みを持っています。これは、標準的な自動化トピックと並んで、コンピュータ化システム、プロセス制御、データインテグリティに関する体系的な学習の必要性を強調しています。石油・ガス、水・廃水処理、食品・飲料、鉱業・金属は、設置済み資産ベースが自動化を進め、セキュアで熟練した運用への依存度が高まり続けているため、計装・制御トレーニング産業への関連する貢献者であり続けています。
地域分析
アジア太平洋は2025年の世界収益の32.7%を占め、2031年までに11.0%のCAGRで成長すると予測されており、最大の計装・制御トレーニング市場であり、最も速い地域拡大プロファイルを持つ地域の両方となっています。Rockwell Automationは2024年のスマート製造の現状調査で、アジア太平洋の製造業者の95%がデジタルトランスフォーメーションを競争力に不可欠と見なし、71%が12ヶ月以内にAIと機械学習の採用を増やす計画を持ち、41%が前年に正式な労働力の再スキル化を完了していたと報告しました。この地域の需要は、中国のスマート製造推進、インドの製薬・半導体生産能力の追加、東南アジア全体の産業投資によって支えられています。LKH Precicon、ニー・アン・ポリテクニック、Beckhoff AutomationおよびDelta Electronicsを含む8つの業界パートナーが主導したシンガポールの2024年1月のトレーニングパートナーシップは、この地域におけるインダストリー4.0学習インフラの組織的な構築を示しています。
北米は、労働力不足が深刻でプロセスおよびディスクリート製造全体で自動化の強度が高いため、第2位の地域市場であり続けています。マニュファクチャリング・インスティテュートの2024年4月の2033年までに190万件の製造業の求人が充足されない可能性があるというレポートは、雇用主がなぜ技術トレーニングパスウェイにより多くのリソースを向けているかを示しています。Rockwell Automationの2024年のウィスコンシン大学ミルウォーキー校とのコラボレーション更新とSiemensの2024年のウェンデルおよびより広い米国の労働力イニシアチブへの投資は、OEMが学術的・地域的パートナーシップを通じて技術者パイプラインを強化しようとしていることを示しています。
欧州は、密度の高いレガシー産業資産の設置済みベースと産業サイバーセキュリティの運用上の重みの増大から再認定需要を生み出し続けています。中東・アフリカは、ABBのドバイセンターとHoneywellの2024年4月のダンゴテ製油所向けトレーニング展開が大規模な産業プロジェクトがこの地域にトレーニングインフラをもたらしていることを示す、ターゲットを絞った投資を通じて発展しています。南米は規模が小さいものの、ブラジルの石油・ガスおよび農産物加工活動と、チリおよびペルーにおける鉱業の近代化が、長期的に専門的なトレーニング需要を支え続けています。[3]

競合ランドスケープ
計装・制御トレーニング市場は中程度に集約されており、Siemens SITRAIN、Rockwell Automation University、ABB Automation Academy、Honeywell Process Solutionsトレーニング、EmersonトレーニングシステムなどのようなリーディングポジションはOEM系アカデミーが占めています。これらのプロバイダーは、設置済みベースへのアクセス、プラットフォーム固有の学習資産、トレーニング、サポート、ライフサイクルサービス間のより強い連携から恩恵を受けています。その組み合わせにより、トレーニングがソフトウェアアップデート、メンテナンスサポート、またはより広範なシステム近代化と一緒に販売されることが多いため、顧客獲得において優位性を持っています。計装・制御トレーニング市場は独立した専門家にも余地を残しています。しかし、彼らは通常、クロスベンダーの幅広さ、柔軟なデジタル配信、またはモジュール式技術コンテンツのより良い価格設定によって競争しています。このバランスが、市場が高度に断片化されておらず、少数のプロバイダーが専門的なライバルを締め出すほど集約されていない理由を説明しています。
ABBの2025年11月のドバイにおけるAIおよびデジタルソリューショントレーニングセンターの開設は、顧客との近接性と技術認定カバレッジを強化するための規模主導の拡大のもう一つの例です。Honeywellの2026年4月のダンゴテ展開は、デジタルツインベースのオペレータートレーニングが主要な産業サイトと大規模な労働力に直接結びついている3番目の例を加えています。
独立系プロバイダーは、複数の制御ベンダーとスキルレイヤーにまたがるより広いコースアーキテクチャを必要とする雇用主との競争を続けています。ISAは、その標準連携の認定構造が、単一のOEMコースが通常提供できるよりも、OTサイバーセキュリティと調達向けの資格認定においてより強い関連性を持つため、際立っています。計装・制御トレーニング市場はまた、クラウドラボ、モジュール式Eラーニング、ベンダーニュートラルなトラブルシューティングコンテンツを通じて配信コストを削減するプロバイダーに機を提供しています。時間の経過とともに、競争は単一の製品ファミリーではなく、シミュレーションの深さ、資格の信頼性、混在した設置環境にまたがってトレーニングする能力を中心に展開し続ける可能性が高いです。
計装・制御トレーニング産業のリーダー企業
-
Siemens AG
-
Rockwell Automation, Inc.
-
Schneider Electric SE
-
ABB Ltd.
-
Honeywell International Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年5月:Emersonは、石油・ガス、工場、遠隔地展開にわたる最も過酷な遠隔操作環境をターゲットに、EmersonのフィールドエッジにおけるEmersonの産業用PCでのリアルタイムデータ分析のためのフィジカルAI機能を提供するためにSiMa.aiとパートナーシップを締結しました。この統合により、Emersonの設置済みベースオペレーターに対するIIoTアナリティクスコンピテンシー要件が拡大し、Emersonの労働力トレーニング義務の範囲が直接広がります。
- 2026年4月:Honeywellは、世界最大の単一系列石油精製所であり、3,000人以上のナイジェリア人労働者を雇用するナイジェリアのレッキにあるダンゴテ石油精製所にオペレータートレーニングシミュレーターとデジタルツインベースのトレーニングソリューションを展開する契約を締結しました。シミュレーターは実際のプロセスシナリオと緊急事態を再現し、オペレーターがリスクのない環境でトレーニングできるようにし、運用準備態勢を大幅に改善します。
- 2026年4月:Rockwell Automationは、ハノーバーメッセ2026でMicrosoftとともにAIオーケストレーションによる工場エンジニアリングを実演し、FactoryTalk Design StudioとEmulate3Dシミュレーションソフトウェアを閉ループの設計・検証ワークフローでAzure OpenAIと統合しました。この開発は、AIネイティブのエンジニアリングツールが自動化エンジニアに必要なコンピテンシープロファイルを変えるため、PLCプログラミングカリキュラムの設計に直接的な影響を持ちます。
- 2026年3月:HoneywellとIITボンベイは、IITボンベイのポワイキャンパスに卓越センターを設立し、2030年までに自動化、制御、持続可能性関連分野で10万人以上の学生に認定ベースのトレーニングを提供することを目標としています。プログラムのパイロットフェーズは、実際の産業展開要件に沿ったカリキュラムで250人の学生のトレーニングを開始しました。


グローバル計装・制御トレーニング市場レポートのスコープ
| インストラクター主導の集合研修 |
| バーチャルインストラクター主導トレーニング |
| 自己ペースのEラーニング |
| ブレンデッドラーニング |
| PLCトレーニング |
| SCADAトレーニング |
| DCSトレーニング |
| 石油・ガス |
| 発電 |
| 化学・石油化学 |
| 製造・ディスクリート産業 |
| 水・廃水処理 |
| 製薬・ライフサイエンス |
| 食品・飲料 |
| 鉱業・金属 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| トレーニングモード別 | インストラクター主導の集合研修 | |
| バーチャルインストラクター主導トレーニング | ||
| 自己ペースのEラーニング | ||
| ブレンデッドラーニング | ||
| システムタイプ別 | PLCトレーニング | |
| SCADAトレーニング | ||
| DCSトレーニング | ||
| エンドユーザー産業別 | 石油・ガス | |
| 発電 | ||
| 化学・石油化学 | ||
| 製造・ディスクリート産業 | ||
| 水・廃水処理 | ||
| 製薬・ライフサイエンス | ||
| 食品・飲料 | ||
| 鉱業・金属 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
計装・制御トレーニングの需要に対する現在の見通しはどうですか?
計装・制御トレーニング市場は2025年に3.72 ビリオン 米ドルと評価され、労働力不足、ブラウンフィールドのアップグレード、OTサイバーセキュリティトレーニングニーズの高まりに支えられ、8.6%のCAGRで2031年までに6.07 ビリオン 米ドルに達すると予測されています。
どのトレーニングモードが収益をリードし、どれが最も速く成長していますか?
インストラクター主導の集合研修が2025年に38.2%を占め、自己ペースのEラーニングが2031年までに12.4%のCAGRで最も速く成長すると予想されています。
なぜPLCトレーニングは産業雇用主にとってそれほど重要なのですか?
PLCトレーニングは2025年の収益の44.4%を占め、製造、ユーティリティ、プロセス産業にわたる広い設置済みベースを反映して、9.7%のCAGRで成長すると予測されています。
どのエンドユーザーセグメントが最も速く拡大していますか?
製薬・ライフサイエンスは、バイオロジクス、細胞療法、コンプライアンス重視の生産環境で自動化トレーニングがより重要になっているため、2031年までに11.2%のCAGRで成長すると予測されています。
どの地域が最も強い成長機会を提供していますか?
アジア太平洋は2025年の収益の32.7%を占め、デジタルトランスフォーメーション支出、製造業の拡大、体系的な労働力の再スキル化の取り組みに支えられ、2031年までに11.0%で成長すると予測されています。
主要企業はどのようにして自社のポジションを強化していますか?
主要サプライヤーは、ABBのドバイセンター、SiemensのU.S.およびエアランゲンへの投資、Honeywellの製油所および大学トレーニングプログラムに見られるように、トレーニングセンター、デジタルツインシミュレーター、学術パートナーシップへの投資を行っています。


 お客様のデータは安全であり、販売や共有は一切行われません。
