
企業向け人材育成トレーニング市場の規模とシェア
市場概要
| 調査期間 | 2022 - 2031 |
|---|---|
| 市場規模 (2026) | 285.68 十億米ドル |
| 市場規模 (2031) | 402.13 十億米ドル |
| 成長率 (2026 - 2031) | 7.08 % |
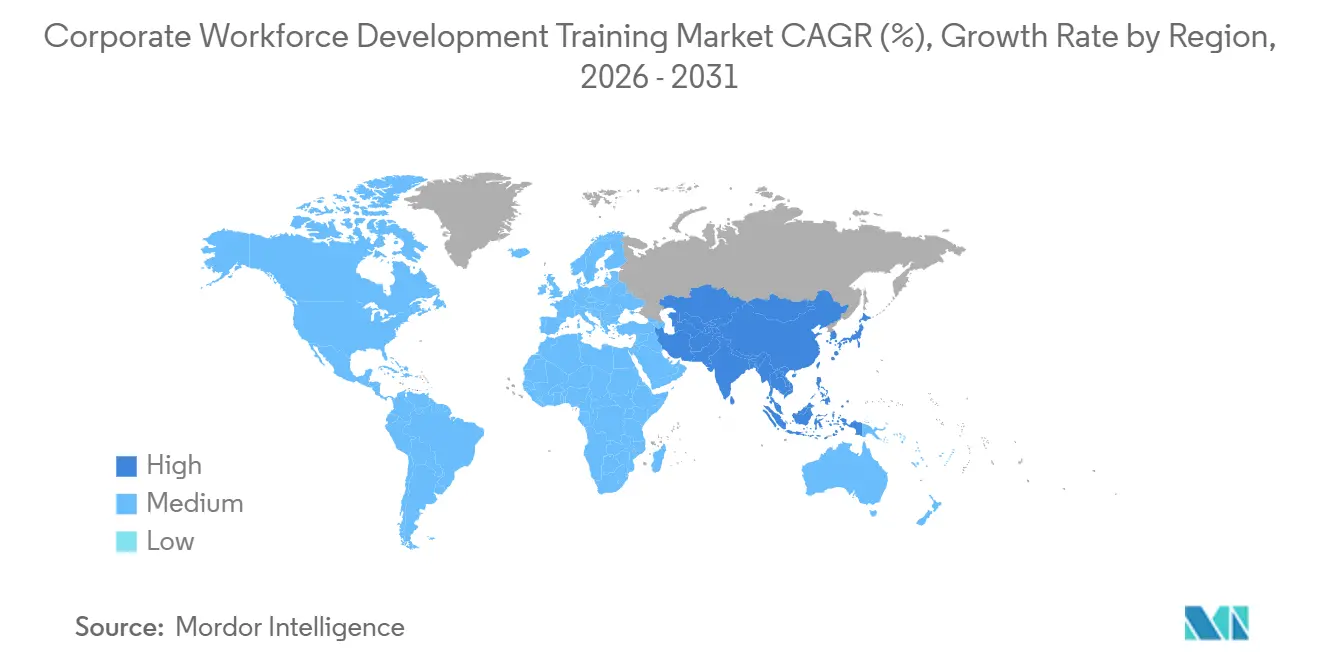
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
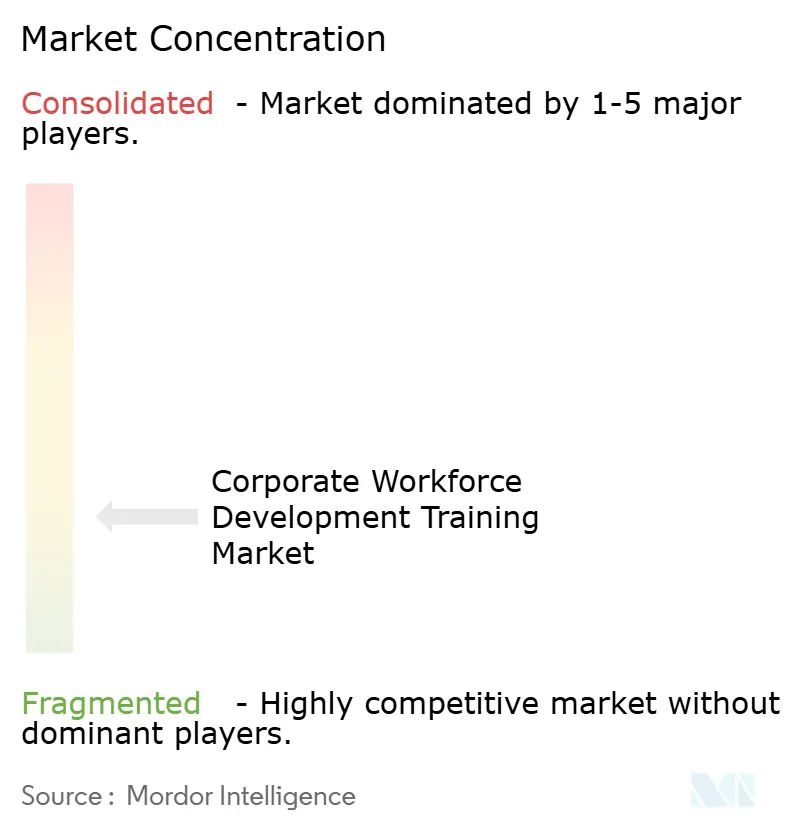
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる企業向け人材育成トレーニング市場分析
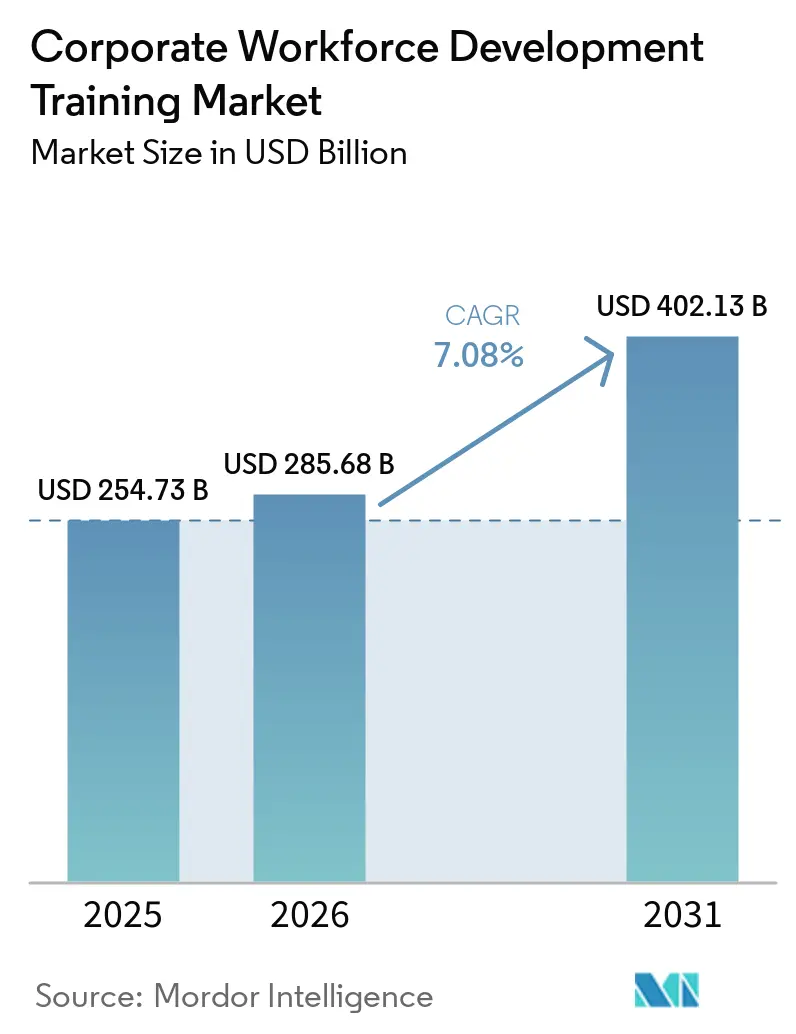
企業向け人材育成トレーニング市場規模は、2025年の254.73 ビリオン 米ドルから2026年には285.68 ビリオン 米ドルに増加し、2026年から2031年にかけてCAGR 7.08%で成長して2031年までに402.13 ビリオン 米ドルに達すると予測されています。
人材育成トレーニング市場は、企業の学習予算が定期的なHR配分から、役割の再設計・コンプライアンス・生産性向上に紐づいた継続的な業務要件へと移行するにつれて拡大しています。雇用主はスキルの有効期間が短縮化するという課題に直面しており、能力のギャップが業務遂行やリスク管理に影響を及ぼす前に従業員を再教育するプレッシャーが高まっています。世界経済フォーラムは、2016年に記録された35%の混乱閾値から上昇し、2030年までに労働者のコアスキルの39%が変化すると予測しており、企業が学習ニーズに対応できる時間はますます短くなっています。人材育成トレーニング市場はまた、AIリテラシー義務やその他の規制上のトレーニング要件からも支持を得ており、トレーニング支出が裁量的な削減に完全にさらされることなく、法務・リスク・業務予算に組み込まれるようになっています。競争環境は依然として中程度に分散しており、学習プラットフォーム、HCMベンダー、マネージドサービスプロバイダーがいずれも、コンテンツライブラリ、スキルマッピング、成果測定を強化することで複数年の企業契約を獲得しようとしています。[1]
レポートの主要ポイント
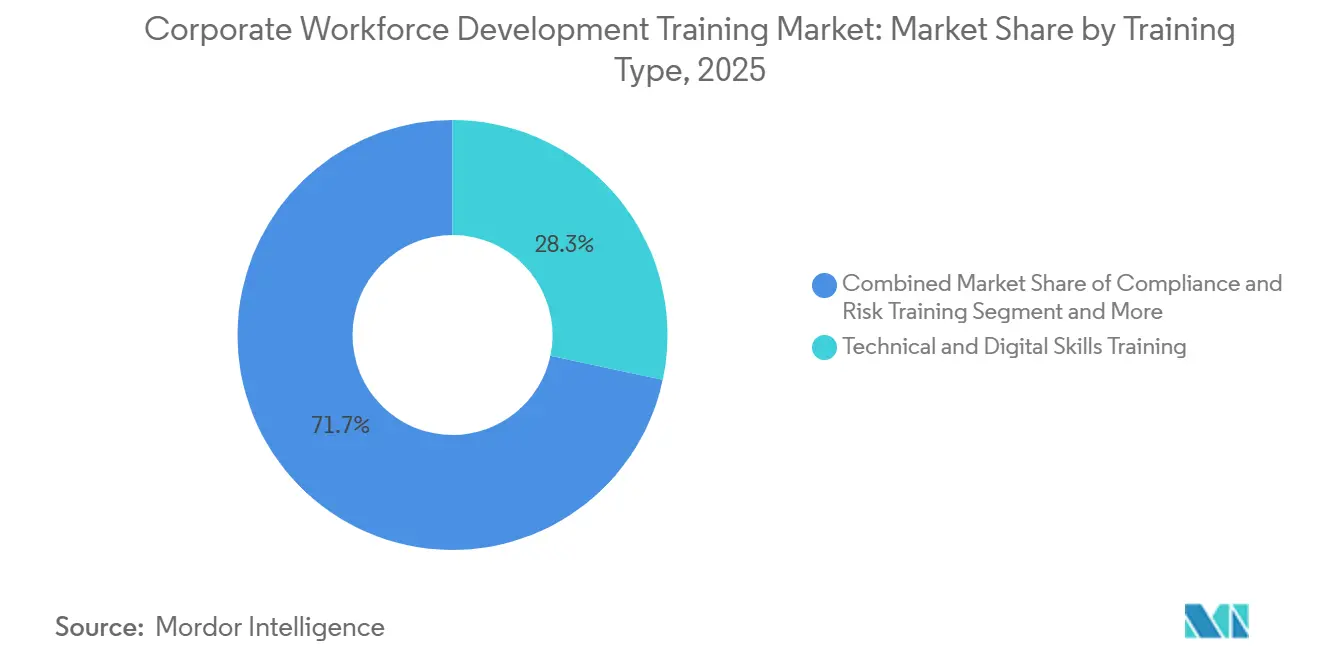
- トレーニングタイプ別では、技術・デジタルスキルトレーニングが2025年の市場収益の28.33%を占め、対人関係・文化・ウェルビーイングトレーニングは2031年にかけてCAGR 8.56%で成長すると予測されています。
- 学習形式別では、インストラクター主導型トレーニングが2025年の人材育成トレーニング市場の42.91%を占め、ブレンデッドトレーニングは2031年にかけてCAGR 7.48%で成長する見込みです。
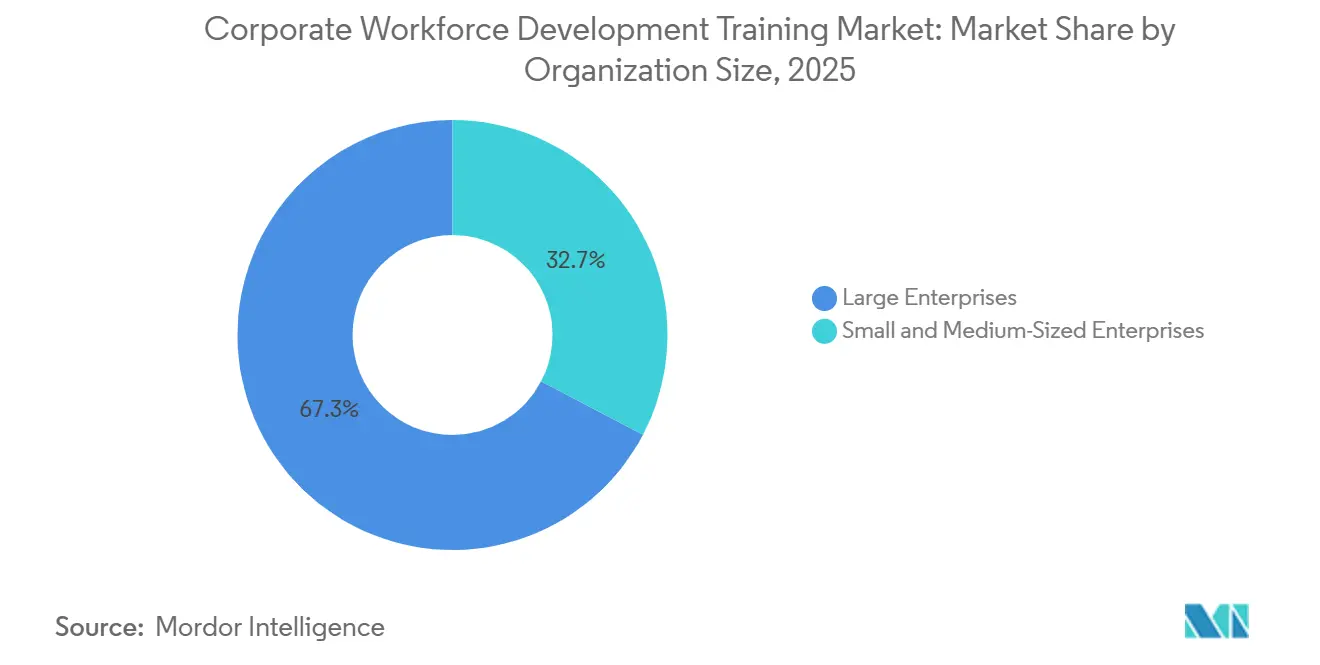
- 組織規模別では、大企業が2025年の市場収益の67.33%を占め、中小企業は2031年にかけてCAGR 7.92%を記録すると予測されています。
- 業界別では、情報技術・通信が2025年に22.46%のシェアを保有し、ヘルスケア・ライフサイエンスは2031年にかけてCAGR 8.19%を記録すると予測されています。
- 地域別では、北米が2025年の人材育成トレーニング市場の35.74%を占め、アア太平洋地域は2031年にかけてCAGR 8.84%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル企業向け人材育成トレーニング市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AI主導のスキル陳腐化と企業の再スキリング需要 | +2.0% | グローバル、北米とアジア太平洋地域に最も集中 | 短期(2年以内) |
| コンプライアンスおよびリスクトレーニング予算は 非裁量的なまま維持 | +1.5% | グローバル、北米と欧州のBFSIおよびヘルスケア重点市場で最も高い | 短期(2年以内) |
| キャリア開発プログラムが定着率と内部 モビリティを向上 | +1.2% | グローバル、北米と北欧の競争的な労働市場で最も高い影響 | 中期(2〜4年) |
| EU AIリテラシー義務が雇用主の トレーニング需要を繰り返し創出 | +0.8% | 欧州、EUに連結したグローバルサプライチェーンへの波及あり | 短期(2年以内) |
| 退職に伴う知識継承ニーズが 構造的な学習支出を拡大 | +0.6% | 北米、西欧、日本 | 中期(2〜4年) |
| マネージャーの能力ギャップが コーチング対応型トレーニングアーキテクチャへの需要を増加 | +0.7% | グローバル、北米とアジア太平洋地域の高成長組織で最も緊急性が高い | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
AI主導のスキル陳腐化と企業の再スキリング需要
人材育成トレーニング市場は、急速なAI導入によって前進しており、これは知識・技術・業務上の役割全体にわたって業務の遂行方法を変えています。BCGは2026年に、特にAIが雇用を完全に排除するのではなくタスクの構成を変える役割において、米国の雇用の50%〜55%が2〜3年以内に再編される可能性が高いと述べています。マーサーもまた、C-suiteリーダーの99%がAIによって最大20%の人員削減が起こると予測しており、人間のみが行う業務の割合は今後2年間で50%から35%に低下すると予測されています。デロイトは、AIスキルのギャップが企業のAI導入における主要な障壁であると指摘しており、これが学習投資が二次的なHR上の意思決定ではなく業務上の要件として扱われる理由を説明しています。人材育成トレーニング市場はまた、AIツールを早期に導入した多くの企業が、トレーニングが展開に追いつかなかった場面でパフォーマンスのギャップが生じていることに気づき始めているという遅延効果からも恩恵を受けており、これが追いつきのための再スキリング需要と新たな将来志向のプログラムの両方を生み出しています。
コンプライアンスおよびリスクトレーニング予算は非裁量的なまま維持
人材育成トレーニング市場は、規制に連動したトレーニングは一般的な能力開発よりも先送りしにくいため、コンプライアンスに連動した予算から安定した支持を受け続けています。ATDは2025年に、必須およびコンプライアンス学習が2024年においても、新入社員オリエンテーションおよびマネージャー育成と並んで、企業学習の上位3カテゴリーの一つであり続けたと報告しています。EU AI法はさらなる緊急性を加えており、禁止行為カテゴリーへの違反には最大3,500万ユーロまたはグローバル年間売上高の7%の罰則が科される可能性があります。人材育成トレーニング市場は、GDPR、AIガバナンス規則、バーゼル関連要件、ヘルスケアおよびエネルギー分野の業界固有の義務を含む新たなフレームワークが必須学習プログラムの数を拡大し続けているため、法務・監査・リスク機能からの繰り返しの需要を引き込んでいます。[2]
キャリア開発プログラムが定着率と内部モビリティを向上
構造的な育成と従業員定着の関連性も人材育成トレーニング市場を支えています。Perceptyxは2025年に、在職意向の上位5つのドライバーのうち4つがキャリア成長に直接結びついていると報告しており、これは学習が独立したHR活動ではなく定着戦略の一部となっていることを示しています。雇用主のもとに留まる予定の従業員は、社内でキャリア目標を達成できると信じている可能性が3倍高く、有意義な育成機会を見出している可能性が2倍以上高いことが示されています。LinkedInは、内部モビリティが強い企業は内部モビリティが弱い企業と比べて平均53%長く従業員を定着させており、これが採用・オンボーディング・知識継続性に直接的なコスト上の影響をもたらすと指摘しています。Fuel50は2025年に、75%以上の組織が内部モビリティを戦略的優先事項と見なしているにもかかわらず、従業員が独自に社内キャリアパスを探索できるツールを持つ組織は29%未満であり、構造的なトレーニングが異動と定着を支援する主要な手段の一つとして残っていると付け加えています。
EU AIリテラシー義務が雇用主のトレーニング需要を繰り返し創出
人材育成トレーニング市場は、欧州のAIリテラシー要件から直接的な政策的後押しを受けています。Crowell & Moringは、EU AI法第4条が2025年2月2日に発効し、AIシステムのプロバイダーおよびデプロイヤーに対して、関連する請負業者や第三者を含むスタッフが十分なレベルのAIリテラシーを持つよう措置を講じることを義務付けていると述べています。欧州委員会AIオフィスはまた、AIリテラシー義務は使用の文脈、影響を受けるスタッフの役割、および関係するAIシステムのリスクプロファイルに比例したものでなければならないと明確にしており、これにより一度限りの意識向上トレーニングでは不十分となっています。この要件は、リーダーシップ・技術チーム・フロントラインユーザー・監督機能に対してそれぞれ異なるモジュールを持つ階層型トレーニングモデルへと企業を向かわせています。また、AIシステムが進化し、新たなユースケースが導入され、従業員が役割を移動するにつれてコンテンツを更新する必要があるため、繰り返しの需要も生み出しています。人材育成トレーニング市場は、2026年8月の施行がEU管轄区域およびEUサプライチェーンに連結したグローバル企業に近づくにつれて、この要件からの継続的な牽引力を見込んでいます。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 財務・事業リーダーへのトレーニングROI証明の困難さ | -1.2% | グローバル、予算審査が最も厳しい北米と欧州で最も深刻 | 短期(2年以内) |
| プラットフォーム・コンテンツ・ローカライゼーションの高コストが 中小企業の導入を圧迫 | -0.8% | アジア太平洋、中東・アフリカ、南米、および複数にまたがる欧州の中小企業市場 | 中期(2〜4年) |
| デジタル疲労と低い修了率がスキル 移転を弱体化 | -0.5% | グローバル | 短期(2年以内) |
| 見習い制度の縮小が実践的な 学習吸収を低下 | -0.4% | 欧州、アジア太平洋、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
財務・事業リーダーへのトレーニングROI証明の困難さ
人材育成トレーニング市場は、L&Dチームが学習活動を財務チームが受け入れるビジネス成果に変換できない場合に依然として抵抗に直面しています。学習プログラムのビジネスインパクトを正常に測定できている組織はごく一部に過ぎず、学習分析への長年の投資後もROIの可視性が依然として限られていることを浮き彫りにしています。この問題は構造的なものであり、トレーニングの成果がHR・業務・財務システムにまたがって存在することが多く、多くの企業がそれらのデータフローを使用可能な形で接続していないためです。2025年にBizLibraryは、HR・L&Dプロフェッショナルの35%がROI追跡を非常に困難と表現し、インパクトの根拠が弱い場合にリーダーシップの支持を得ることがより難しくなると報告しました。人材育成トレーニング市場は、したがって、明確なビジネスケースのないプログラムはコストレビュー時に予算圧力に直面しやすいため、デリバリーに測定フレームワークを付加するプロバイダーを優遇する傾向があります。
プラットフォーム・コンテンツ・ローカライゼーションの高コストが中小企業の導入を圧迫
人材育成トレーニング市場は組織規模全体で均等に拡大しているわけではなく、中小企業はプラットフォーム・コンテンツ制作・ローカライゼーションに対してはるかに重いコスト負担を抱えています。Qurioos は2026年に、従来のワークフローを通じて1時間のトレーニングモジュールを1つローカライズするのに対象言語1つあたり5,000米ドルから15,000米ドルのコストがかかり、4〜6週間を要すると述べており、これにより中小企業にとって複数市場への展開が困難になっています。Training MagazineとLMSPediaは、小規模組織の学習者1人あたりのトレーニングコストが2025年に1,091米ドルに達し、大企業の468米ドルと比較して、ボリューム上の不利によって生じる133%のプレミアムを反映していると報告しました。OECDはまた2025年に、調査対象国全体でコストとデジタル成熟度の障壁が中小企業によるAIおよびデジタルツールの導入を引き続き制限しており、それらの制約においてトレーニング関連の問題が繰り返し登場していると指摘しました。[3] 人材育成トレーニング市場は、AIベースのローカライゼーションが制作コストを削減するにつれて一定の緩和が見込まれます。ただし、新しいワークフローの導入がまだ初期段階にある間は、この障壁は依然として重要なものとして残ります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
トレーニングタイプ別:技術スキルが支出の中核を担い、ソフトスキルが次の投資サイクルを示唆
技術・デジタルスキルトレーニングは2025年の人材育成トレーニング市場シェアの28.33%を占め、現在の構造において最大のトレーニングタイプとなっています。この地位は、AI展開が事業機能全体に広がるにつれてクラウド・サイバーセキュリティ・エージェンティックAI・データエンジニアリング能力に対する企業需要を反映しています。Pluralsightは2025年に、組織の89%が既存従業員のアップスキリングを外部採用よりも迅速かつコスト効率が高いと見なしていると報告しており、これが技術能力開発への継続的な投資を支えています。リーダーシップ・マネジメントトレーニングも、組織がスキルとワークフローの変化を通じてチームを導ける管理職や機能リーダーを依然として必要としているため、相当な支出水準を維持しています。コンプライアンス・リスクトレーニングは、このカテゴリーのトレーニング需要が自発的な育成予算ではなく規制要件に直接結びついているため、引き続き堅調に推移しています。
対人関係・文化・ウェルビーイングトレーニングは2031年にかけてCAGR 8.56%で拡大すると予測されており、人材育成トレーニング市場のこのセグメントは、雇用主が継続的な変化の中での摩擦を軽減しようとするにつれて存在感を高めています。Doceboは2026年に、学習リーダーと従業員の双方がAIリテラシーと並んでコミュニケーション・批判的思考・創造性を不可欠と見なしており、これがかつて二次的なものとして扱われていたヒューマンスキルへのトレーニング支出の一部を方向転換させていると報告しています。Harvard Business Impactは2025年に、組織の43%が内部と外部の両方のリーダーシップ開発プログラムを実施していることを発見しており、企業が行動志向の学習に使用するチャネルを縮小ではなく拡大していることを示しています。営業・顧客サービストレーニングは引き続き収益パフォーマンス指標に連動し、専門職・機能スキルトレーニングは企業の役割全体にわたるAI主導の職務再設計とともに成長しています。人材育成トレーニング業界は、したがって、技術的な深みが中心的な位置を保ちながらも、人間中心のプログラムがより明確な予算上の根拠を獲得するという、よりバランスの取れた組み合わせへと移行しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
学習形式別:インストラクター主導型トレーニングが最大シェアを保有し、ブレンデッドアーキテクチャが構造的なデフォルトに
インストラクター主導型トレーニングは2025年の人材育成トレーニング市場の42.91%を維持し、オンラインのみおよびブレンデッドデリバリーを上回り続けています。ライブファシリテーションは、実演・議論・説明責任が学習移転を向上させるリーダーシップ開発・複雑なコンプライアンス指導・臨床トレーニング・交渉において引き続き重要です。ATDは2024年に従業員1人あたり平均13.7時間の正式学習時間を報告しており、全体的な学習時間がより選択的になった中でも、インストラクター主導型デリバリーは高投資プログラムにおいて主導的な役割を維持しています。このパターンは、リスク・判断・行動変容が最も重要な場面において、企業がライブデバリーから離れていないことを示しています。人材育成トレーニング市場は、企業がより強い修了率・インタラクション・近期的な応用を求める場合に、依然としてインストラクター主導型形式に依存しています。
ブレンデッドトレーニングは2031年にかけてCAGR 7.48%で成長すると予測されており、人材育成トレーニング市場規模のこの部分は、企業がスケールとより強いエンゲージメントの両方を求めるにつれて支持を集めています。2026年のベンチマーキング調査では、企業の74%が今後2年間でブレンデッドラーニングへの投資を増やす計画であり、回答者は単一形式のデリバリーと比較して従業員パフォーマンスが平均25%向上したと述べています。この調査草案はまた、受動的な自己ペース型プログラムが修了率に苦労することが多く、これが企業がデジタルの柔軟性とライブの強化を組み合わせようとしている理由であることも示しています。オンライントレーニングは、インストラクターの能力が限られているか分散したチームを対面で集めることが難しい高成長地域において特に、量と到達範囲の両面で拡大し続けています。人材育成トレーニング業界は、したがって、ライブ・デジタル・組み込み形式が別々のモデルとして競合するのではなく連携して機能するハイブリッドアーキテクチャへと移行しています。
組織規模別:大企業が投資の中核を担い、中小企業が必要性から加速
大企業は2025年の市場の67.33%を占め、これはより強い予算能力・より広いコンプライアンスエクスポージャー・スケールでの複数年学習プログラムを支援する能力を反映しています。従業員数10,000人超の企業の年間平均トレーニング予算は2025年に1,170万米ドルに達し、コスト管理措置のもとでポートフォリオが合理化された前年の1,330万米ドルから減少しました。その緩和があっても、大規模組織は大きなユーザーベース・より深いベンダー契約・より成熟した学習インフラを通じて人材育成トレーニング市場を牽引し続けています。また、より広い規制上および変革上の要件を持っており、これが技術・コンプライアンス・リーダーシップカテゴリー全体にわたって支出を活発に保っています。このセグメントは、大企業が中小企業よりもプラットフォームコストとコンテンツ更新サイクルの両方を吸収しやすいため、市場収益の中核として残っています。
中小企業は2031年にかけてCAGR 7.92%で成長すると予測されており、人材育成トレーニング市場規模に占めるシェアは余剰予算ではなく競争上の必要性から上昇しています。RSMと米国商工会議所は2026年に、採用プレッシャーに直面している中堅市場企業のうち62%が既存従業員への新スキルトレーニングを最優先の人材投資として位置づけていることを発見しました。この調査草案はまた、中小企業従業員の82%がアップスキリングに意欲的であるにもかかわらず、過去1年間に正式なトレーニングを受けたのは3人に1人未満であり、未充足ニーズの大きさを浮き彫りにしていることも指摘しています。このギャップは、高いセットアップコストを伴う完全なエンタープライズスイートではなく、モジュール式の低コストデジタルプラットフォームへと中小企業を誘導しています。人材育成トレーニング市場は、したがって、導入が依然として価格・ローカライゼーション・実装の障壁に直面しているにもかかわらず、中小企業においてより速く拡大しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
業界別:ITおよび通信がシェアをリード、ヘルスケアが複合的なプレッシャーのもとで加速
情報技術・通信は2025年の人材育成トレーニング市場の22.46%を占め、最大の業界セグメントとなっています。このセクターはAI展開の最高集中度・頻繁なツール更新サイクル・フロントラインの技術的アップスキリングへの強い需要を持っています。世界経済フォーラムは、通信およびITサービスがそれぞれ2030年までに労働力の63%および62%のトレーニングニーズを見込んでいると報告しており、これらの業界を主要セクター全体の学習需要プロファイルの上位に位置づけています。[4] このセグメントはまた、AIガバナンスと役割の再設計からより厳しいプレッシャーに直面しており、これが技術とコンプライアンスの両方の学習予算を活発に保っています。その結果、ITおよび通信は市場の多くにわたって製品設計・スキル分類の開発・企業バイヤーの期待を形成し続けています。
ヘルスケア・ライフサイエンスは2031年にかけてCAGR 8.19%を記録すると予測されており、人材育成トレーニング市場のこの領域はAI活用・臨床コンプライアンス・フロントラインの能力ギャップが収束するにつれて拡大しています。FranklinCoveyは2026年3月に、ヘルスケア人材プログラムがAdvent Healthでのリーダーシップ離職率を50%削減し、ある都市部病院での周術期インシデントを52%削減することを支援したと報告しており、このセグメントに他の多くの業界よりも強い業務上のリターンケースを与えています。製造業は業務技術の転換と安全ニーズに結びついたトレーニングを増やしており、小売・eコマースは離職率管理とサービスの一貫性のために支出を続けています。プロフェッショナルサービス企業は、エントリーレベルの業務におけるAI自動化によって生じた見習い制度のギャップに対処しています。同時に、エネルギー・公益事業・公共セクターの事業体は、規制と公共フレームワークに連動した構造的な能力開発への資金提供を続けています。人材育成トレーニング市場は、したがって、業界別に広範な基盤を維持していますが、ヘルスケアは学習がリスク・品質・業務成果とより明確に結びついているため加速しています。
地域分析
北米は2025年の人材育成トレーニング市場シェアの35.74%を占め、グローバルリーダーシップを維持しています。米国のトレーニング経済は2025年に1,028億米ドルに達し、前年比4.9%増となり、外部製品・サービスへの支出は29%増の160億米ドルに上昇しました。ATDはまた、米国従業員1人あたりの直接支出が2024年に平均1,254米ドルであり、組織が従業員学習に収益の2.9%を配分したことを報告しており、こは5年間で記録された最高の割合でした。カナダはデジタル経済イニシアチブの支援を受けて学習技術エコシステムを拡大しており、メキシコのニアショアリングの勢いは製造・サプライチェーンにおける技術・フロントラインのトレーニング需要を牽引しています。南米では、ブラジルが最大の国内トレーニング経済として残っており、チリ・ペルー・アルゼンチンはサービス・採掘・産業への外国直接投資とともに企業学習投資の緩やかな上昇を見せています。
欧州は人材育成トレーニング市場において最も規制主導の地域の一つであり続けています。EU AI法第4条は2025年2月2日に発効し、EU管轄区域でAIシステムを展開する企業に対して検証可能なAIリテラシー義務を創出し、2026年8月から施行圧力が強まる予定です。ドイツと英国が最大の国内市場として残っています。ただし、ドライバーは異なり、ドイツはデュアル職業訓練の共同投資システムから恩恵を受けており、英国はより多くの活動をプロバイダー提供の正式トレーニングへとシフトしています。この調査草案は、英国の製造業見習い制度の開始件数が2017年の見習い制度税導入以来40%減少しており、これが構造的なトレーニングプロバイダーへのより強い需要を支えていることを指摘しています。フランスはCPFシステムを通じて別の成長要因を加えており、これにより個人が個人開発のための直接的な購買力を持ち、外部調達の学習を支援しています。
アジア太平洋地域は2031年にかけてCAGR 8.84%で成長すると予測されており、人材育成トレーニング市場において最も急速に拡大する地域ブロックとなっています。インドは、Financial Expressが引用したSHRM India Skill Intelligence Report 2026によると、労働力のわずか2.3%しか正式なトレーニングを受けていないため際立っており、このギャップが構造的な学習への企業および政府連携の投資を牽引しています。同レポートはまた、インドの人口の62%が労働年齢であることを指摘しており、これが手頃な価格とローカライゼーション要件を満たすことができるプロバイダーにとって長期的な規模の機会を高く保っています。中国・日本・韓国・オーストラリアはより成熟した学習技術市場であり、Rockwell Automationは2026年に、この地域の製造業者の41%が過去1年間に人材再スキリングプログラムに参加したと報告しています。中東・アフリカでは、UAEとサウジアラビアがエミラタイゼーションやサウジ化などの国民化プログラムを通じて主要な投資センターとして残っています。同時に、南アフリカとナイジェリアは、規制上の賦課金構造が雇用主のトレーニング支出を支えるサブサハラ地域の最大の機会を引き続き代表しています。
競争環境
人材育成トレーニング市場は中程度に分散しており、すべてのトレーニングタイプ・デリバリー形式・地域にわたってカテゴリーを支配する単一のプロバイダーは存在しません。競争はますます3つの広範なモデル、すなわちAIネイティブのスキルプラットフォーム・学習を組み込んだHCMスイトベンダー・マルチベンダー調整能力を持つマネージドラーニングサービスプロバイダーを中心に組織化されています。Courseraの2026年5月に完了したUdemyとの全株式交換による統合は、プロフォーマ年間収益が15億米ドルを超え、95,000人のクリエイター・315,000以上のコース・24ヶ月以内に1億1,500万米ドルの年率コストシナジーを目標とする統合プラットフォームを創出したため、最近の期間における最も重要な戦略的動きでした。この取引は、スケール・カタログの幅・資格認定のリーチが企業の購買決定においてより重要になっていることを示しています。また、より大きなプラットフォームがマーケットプレイスの深みをより強い企業向け流通と検証済み学習パスウェイと組み合わせたいと考えていることも示しています。
競争の第二の軸は、スキル・インテリジェンス・ワークフロー統合を中心に形成されています。Doceboの2026年1月における5,460万米ドルでの365Talentsの買収は、ベンダーが単純なコースデリバリーから自動化されたスキル検出・タレントアナリティクス・ガイド付き学習割り当てへと移行していることを示しました。SAP・Workday・Oracleも、学習を独立した目的地として扱うのではなく、エージェンティックAIをより広い企業ソフトウェア環境に組み込むことで人材育成トレーニング市場を再形成しています。SAPは2026年5月にSAP SuccessFactors内でワークフォースアップスキリングアシスタントを発表し、コラボレーションツール・モバイル・デスクトップワークフロー内で直接パーソナライズされたマイクロラーニングを提供し、スタンドアロンのLMSログインへの依存を低減しました。WorkdayはHRおよびファイナンス向けAIエージェントを2025年9月に拡張し、OracleはFusion Agentic Applicationsを2026年3月に導入しており、いずれもトレーニング割り当て・人材計画・コンプライアンス実行に影響を与えています。これらの動きは、プラットフォーム統合が学習をより継続的に・よりデータと連携させ・ポイントベンダーが置き換えにくくする可能性があるため重要です。
第三の競争空間は、知識継承・成果の証明・規制された人材の準備態勢を中心に開かれたままです。California Management Reviewは2026年に、暗黙知の継承が次の競争上の堀になり得ると指摘しており、これは専門家のノウハウをスケールで役割ベースの学習に変換できるプロバイダーに関連しています。市場はまた、プログラムが業務上または財務上の価値を示せない場合に予算審査が厳しいため、トレーニングを測定可能なビジネス成果に結びつけることができるベンダーを引き続き優遇しています。ISO 30414および関連する開示期待は調達にますます影響を与えており、バイヤーは人材育成活動を監査可能な方法で文書化・証明・報告できるシステムを求めるようになっています。この要件はより大きく統合されたベンダーに有利ですが、コンテンツの深さ・ローカライゼーション・業界固有のコンプライアンスにおいてより強いスペシャリストの余地を排除するものではありません。人材育成トレーニング市場は、したがって、依然として開かれていますが、競争上の優位性はコンテンツ・スキルインテリジェンス・ワークフローデリバリー・インパクトの証拠を組み合わせるプラットフォームへとシフトしています。
企業向け人材育成トレーニング業界リーダー
-
Udemy Business
-
Skillsoft Corporation
-
Coursera for Business
-
Docebo Inc.
-
NIIT Learning Systems Limited
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年5月:Courseraは全株式交換によるUdemyとの統合を完了し、95,000人のコンテンツクリエイターと315,000以上のコースのグローバルエコシステムを、プロフォーマ年間収益が15億米ドルを超える単一プラットフォームに統合しました。この取引は、クロージングから24ヶ月以内に年率1億1,500万米ドルのコストシナジーを目標とし、統合エンティティが企業スキル開発・AIネイティブのパーソナライゼーション・資格認定検証にわたって競争できるよう位置づけています。
- 2026年5月:Cornerstone OnDemandは、スキル最適化・人材準備態勢インサイト・エージェンティックAI能力を統合するよう設計されたインテリジェンスプラットフォームであるCornerstone Workforce AIを発表し、専用スキルインテリジェンスのポイントソリューションと隣接する企業HCM学習モジュールの両方と複数年の人材インフラ契約をめぐって直接競合しています。
- 2026年5月:SkillsoftはEnduring Venturesの関連会社へのGlobal Knowledgeインストラクター主導型トレーニング事業の売却に関する確定的な売買契約を締結し、ILTデリバリーからの戦略的撤退とAIネイティブのデジタルスキルプラットフォームへの注力を反映しています。
- 2026年5月:SAPはオーランドで開催されたSAP Sapphireにおいて、SAP SuccessFactors内でワークフォースアップスキリングアシスタントを発表しました。これはJoule搭載のエージェンティック機能であり、コラボレーションツール・モバイル・デスクトップ環境内で直接適応型マイクロラーニングを提供し、業務の現場に組み込まれたAI主導のコンテンツ生成と強化を備えています。
グローバル企業向け人材育成トレーニング市場レポートの調査範囲
| 技術・デジタルスキルトレーニング |
| リーダーシップ・マネジメントトレーニング |
| コンプライアンス・リスクトレーニング |
| 営業・顧客サービストレーニング |
| 専門職・機能スキルトレーニング |
| 対人関係・文化・ウェルビーイングトレーニング |
| オンライントレーニング |
| ンストラクター主導型トレーニング |
| ブレンデッドトレーニング |
| 大企業 |
| 中小企業 |
| 情報技術・通信 |
| BFSI |
| ヘルスケア・ライフサイエンス |
| 製造 |
| 小売・eコマース |
| プロフェッショナルサービス |
| エネルギー・公益事業 |
| 公共セクターおよび政府連携企業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| トレーニングタイプ別 | 技術・デジタルスキルトレーニング | |
| リーダーシップ・マネジメントトレーニング | ||
| コンプライアンス・リスクトレーニング | ||
| 営業・顧客サービストレーニング | ||
| 専門職・機能スキルトレーニング | ||
| 対人関係・文化・ウェルビーイングトレーニング | ||
| 学習形式別 | オンライントレーニング | |
| ンストラクター主導型トレーニング | ||
| ブレンデッドトレーニング | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| 業界別 | 情報技術・通信 | |
| BFSI | ||
| ヘルスケア・ライフサイエンス | ||
| 製造 | ||
| 小売・eコマース | ||
| プロフェッショナルサービス | ||
| エネルギー・公益事業 | ||
| 公共セクターおよび政府連携企業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2031年までの人材育成トレーニング市場の予測値は?
企業向け人材育成トレーニング市場は、2026年の2,857億米ドルから年率7.1%のCAGRで成長し、2031年までに4,021億米ドルに達すると予測されています。
人材育成トレーニングにおいて収益をリードする地域はどこですか?
北米は2025年に35.74%のシェアで世界の収益をリードし、成熟した企業学習インフラと強い外部トレーニング支出に支えられています。
人材育成トレーニングにおいて最も急速に成長している地域はどこですか?
アジア太平洋地域は2031年にかけてCAGR 8.84%で最も急速に成長している地域であり、企業のデジタル化と大きな未充足の正式トレーニングニーズに支えられています。
現在の支出をリードするトレーニングタイプはどれですか?
技術・デジタルスキルトレーニングが2025年に28.33%のシェアでリードし、AI導入・クラウド移行・サイバーセキュリティ・データ関連のアップスキリングによって牽引されています。
なぜ中小企業はこの分野でより重要になっているのですか?
中小企業はスキル不足が中小企業に予算が厳しい中でも既存スタッフの再教育を促しているため、2031年にかけてCAGR 7.92%で成長すると予測されています。
トレーニング投資を妨げている主な課題は何ですか?
主要な制約の一つはROI測定の弱さであり、ビジネスインパクトを明確に示せる組織はごく一部に過ぎず、これにより予算がレビュー時により脆弱になっています。