
Marktgröße und Marktanteile im Bereich Instrumentierungs- und Steuerungstraining
Marktübersicht
| Studienzeitraum | 2022 - 2031 |
|---|---|
| Marktgröße (2026) | 4.02 Milliarden US-Dollar |
| Marktgröße (2031) | 6.07 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.59 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Instrumentierungs- und Steuerungstraining von Mordor Intelligence
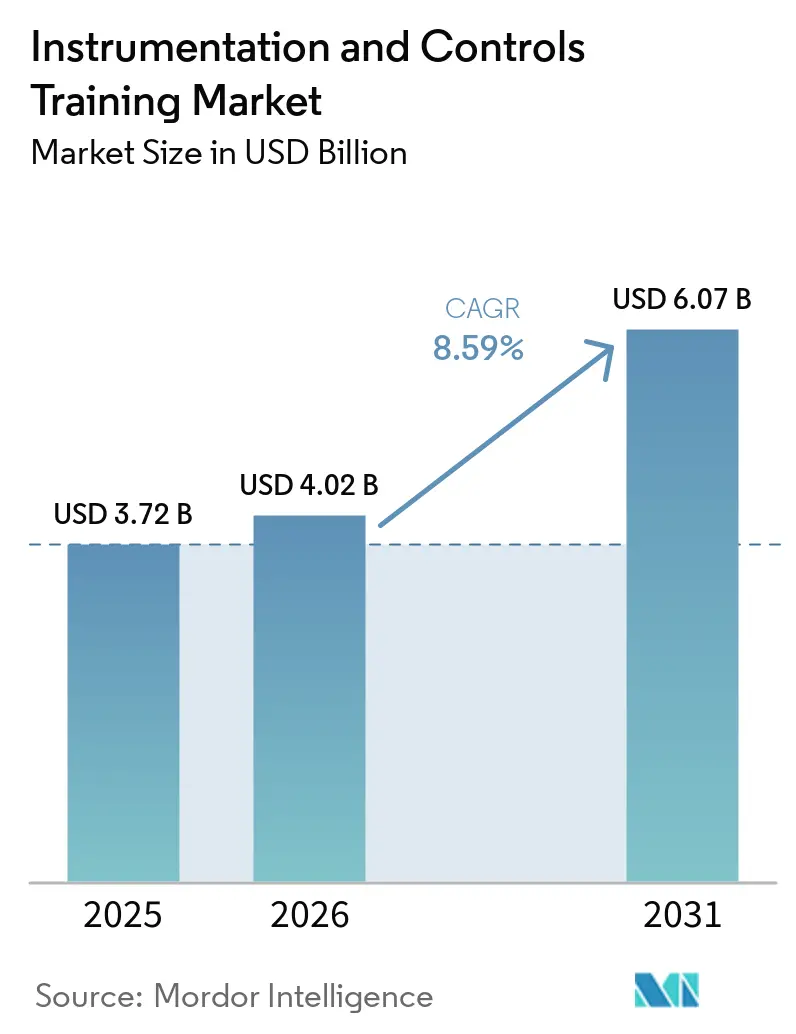
Die Marktgröße für Instrumentierungs- und Steuerungstraining wird voraussichtlich von 3,72 Milliarden USD im Jahr 2025 und 4,02 Milliarden USD im Jahr 2026 auf 6,07 Milliarden USD bis 2031 wachsen und dabei zwischen 2026 und 2031 eine CAGR von 8,59 % verzeichnen.
Der Markt für Instrumentierungs- und Steuerungstraining wird durch die engere Verknüpfung zwischen der Modernisierung der Betriebstechnologie und der Qualifikation der Belegschaft geprägt, da Industriearbeitgeber technisches Training als Betriebsanforderung und nicht als Ermessensausgabe betrachten. Der Mangel an qualifizierten Steuerungstechnikern stützt die Nachfrage, das stetige Tempo von Brownfield-Modernisierungen und die breitere Nutzung von Cybersicherheitsinhalten in Prozesssteuerungs-Trainingsprogrammen. Der Markt für Instrumentierungs- und Steuerungstraining profitiert auch von Energiewende-Projekten, da hybride Steuerungsumgebungen Wartungs- und Betriebsrollen komplexer machen. Der Markt für Instrumentierungs- und Steuerungstraining bleibt mäßig konsolidiert, wobei OEM-verbundene Akademien von proprietären Plattformen profitieren, während unabhängige Anbieter durch herstellerübergreifende Breite und flexiblere digitale Bereitstellung konkurrieren.[1]
Wichtigste Erkenntnisse des Berichts
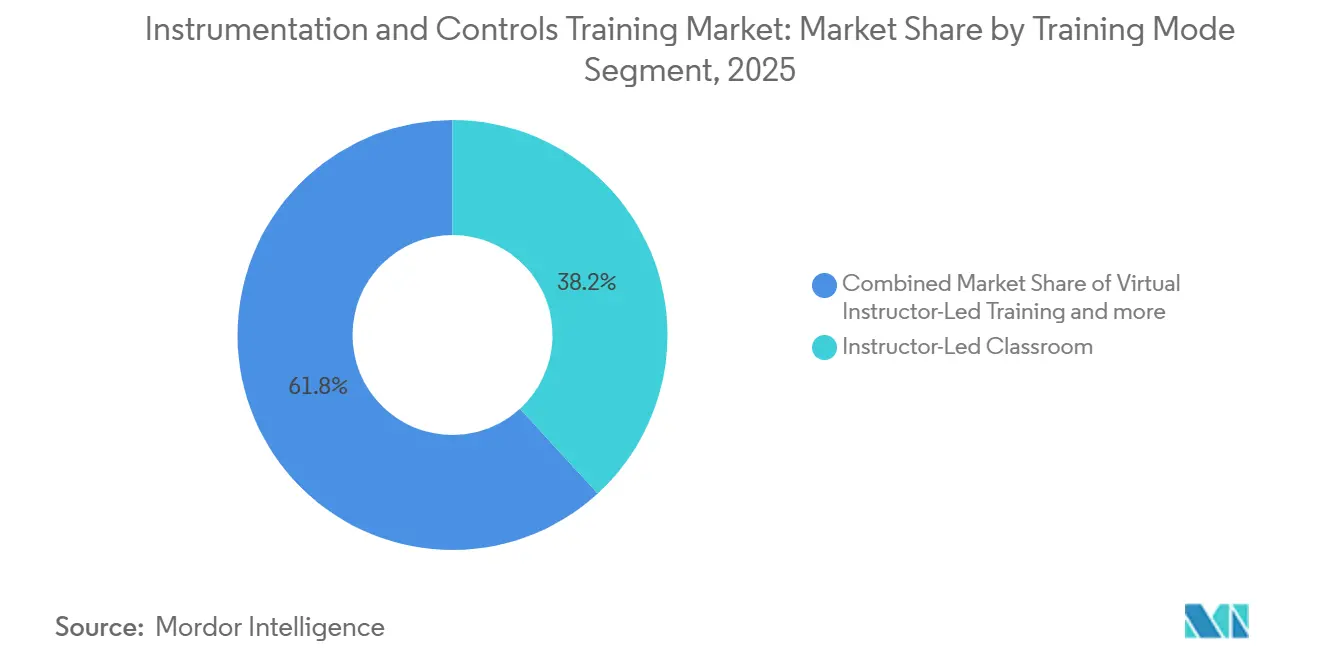
- Nach Trainingsmodus entfiel auf den Präsenzunterricht im Klassenzimmer im Jahr 2025 ein Umsatzanteil von 38,2 %, während selbstgesteuertes E-Learning bis 2031 voraussichtlich mit einer CAGR von 12,4 % wachsen wird.
- Nach Systemtyp entfiel auf das SPS-Training im Jahr 2025 ein Marktanteil von 44,4 % am Markt für Instrumentierungs- und Steuerungstraining und wächst ebenfalls mit einer CAGR von 9,7 % bis 2031.
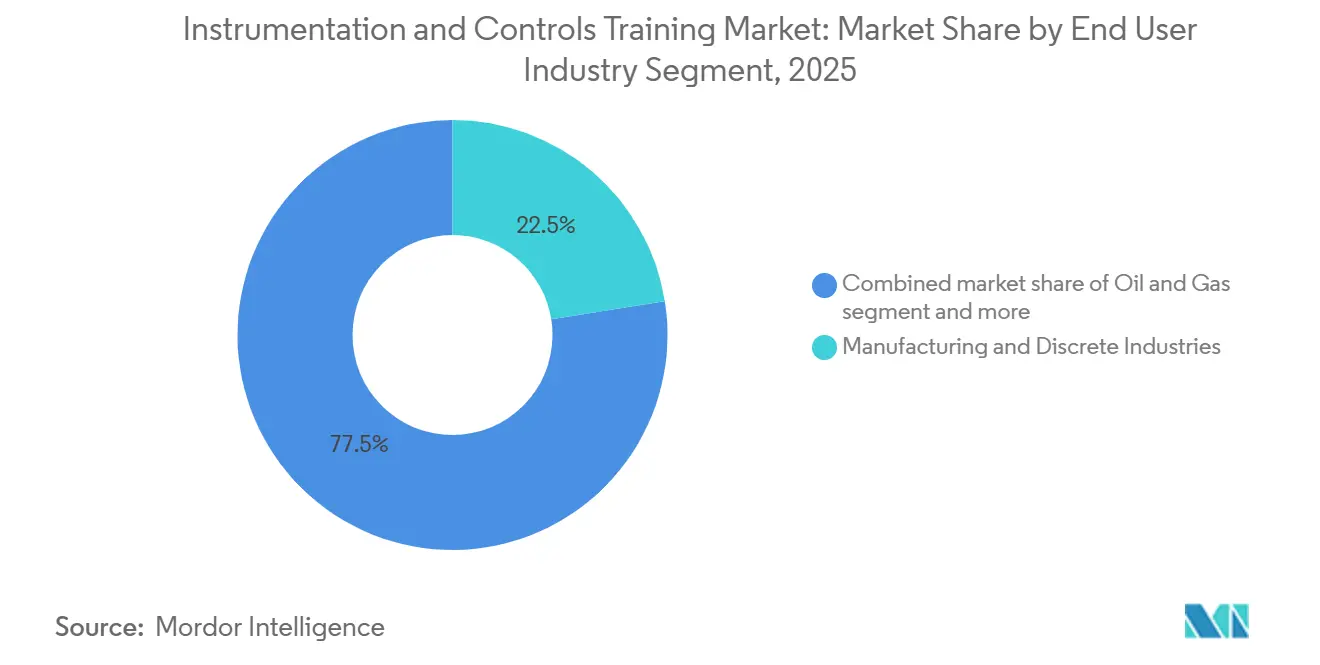
- Nach Endnutzerbranche entfielen auf Fertigung und diskrete Industrien im Jahr 2025 22,5 % der Marktgröße für Instrumentierungs- und Steuerungstraining, während Pharmazeutika und Biowissenschaften voraussichtlich mit einer CAGR von 11,2 % bis 2031 wachsen werden.
- Nach Geografie repräsentierte der asiatisch-pazifische Raum im Jahr 2025 32,7 % des globalen Umsatzes und wird voraussichtlich die schnellste regionale CAGR von 11,0 % bis 2031 verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse im Bereich Instrumentierungs- und Steuerungstraining
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Brownfield-Modernisierung erfordert Doppelplattform-Kompetenzen über veraltete und neue Steuerungsarchitekturen hinweg | +1.2% | Global, konzentriert auf die veralteten Prozessanlagen Nordamerikas und die integrierten Fertigungskorridore Europas | Mittelfristig (2–4 Jahre) |
| OEM-Zertifizierung ist an den Support-Zugang und die Garantieberechtigung geknüpft | +0.9% | Global, mit früher Durchsetzung in Nordamerika und Westeuropa, Ausweitung auf die GCC-Beschaffungsanforderungen | Langfristig (≥ 4 Jahre) |
| Anhaltender Mangel an Steuerungstechnikern und Automatisierungsingenieuren | +1.8% | Nordamerika als Kernregion, akut in den Fertigungskorridoren des Mittleren Westens, Ausbreitung auf APAC-Fertigungszentren in Indien und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Fernbetrieb erweitert die Nachfrage nach SCADA-, IIoT- und sicheren Konnektivitätsfähigkeiten | +1.3% | Global, mit frühen Gewinnen in Öl und Gas im Nahen Osten, Versorgungsunternehmen in Europa und Bergbau in Australien | Mittelfristig (2–4 Jahre) |
| IEC 62443-konformes Training wird zur vertraglichen Beschaffungsanforderung | +1.0% | Global, Durchsetzung konzentriert auf EU-Industriebetreiber und die Beschaffungsrahmen des Golfkooperationsrats | Langfristig (≥ 4 Jahre) |
| Auf digitalem Zwilling basierendes Training verkürzt die Zeit bis zur Kompetenz und reduziert Einarbeitungsvorfälle | +0.8% | Global, stärkste Akzeptanz in der Chemie-, Pharma- und LNG-Prozessindustrie | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Brownfield-Modernisierung erfordert Doppelplattform-Kompetenz über veraltete und neue Steuerungsarchitekturen der nächsten Generation hinweg
Die installierte Basis in Raffination, Chemie, Energie und Prozessfertigung umfasst nach wie vor eine breite Mischung aus älteren DCS-Plattformen, früheren SPS-Generationen und neueren digitalen Schichten, was die Nachfrage nach Umschulungen über längere Ersatzzyklen hinweg aktiv hält. Dies schafft einen praktischen Bedarf an Technikern, die innerhalb derselben Anlage über veraltete Logikstrukturen, neuere Softwareumgebungen und angrenzende digitale Werkzeuge hinweg arbeiten können. Honeywells Einsatz des digitalen Zwillings für die Dangote-Raffinerie im April 2026 zeigte, wie Live-Asset-Training mit digitalem Zwilling eingesetzt wird, um Bediener auf komplexe Prozessumgebungen vorzubereiten, bevor sie zu Anlagensystemen übergehen, was den breiteren Bedarf an Vertrautheit mit mehreren Umgebungen in modernisierten Anlagen widerspiegelt. Siemens verknüpfte auch simulationsgeführten Kompetenzaufbau mit großen Plattforminvestitionen durch die Erweiterung seines Erlanger Technologie-Campus, wo industrielle Metaverse- und digitale Zwillingsanwendungen als Teil zentraler industrieller Anwendungsfälle positioniert wurden. Im Markt für Instrumentierungs- und Steuerungstraining verlängert die Brownfield-Modernisierung die Nachfrage über Erstinstallationen hinaus, da jede Modernisierungswelle eine neue Runde von Doppelplattform-Trainingsbedarfen schafft.
OEM-Zertifizierungswege, die an den Support-Zugang und die Garantieberechtigung geknüpft sind, schaffen wiederkehrenden Zertifizierungsbedarf
Der Markt für Instrumentierungs- und Steuerungstraining profitiert weiterhin davon, wie OEM-geführte Zertifizierung in installationsbasisbasierte Support-Modelle und Plattformbindungsstrategien eingebettet ist. Große Automatisierungsanbieter betreiben Markenakademien und strukturierte technische Trainingssysteme, die die Produktvertrautheit stärken und Endnutzer länger im Ökosystem des Anbieters halten. Siemens investierte im September 2024 auch 36 Millionen USD in seine Kunden- und Trainingseinrichtung in Wendell, North Carolina, einschließlich dedizierter Power Academy-Klassenzimmer für Unterstation-Automatisierung, Schutz und Steuerungstraining. Diese wiederkehrende Zertifizierungslogik stützt den Markt für Instrumentierungs- und Steuerungstraining, da Kunden aufgrund der langen Lebensdauer von Anlagen häufig für Versionsaktualisierungen, erweiterte Module und plattformspezifische Auffrischungskurse zurückkehren.
Anhaltender Mangel an Steuerungstechnikern und Automatisierungsingenieuren
Der Mangel an qualifiziertem technischen Personal bleibt einer der deutlichsten Nachfragetreiber für den Markt für Instrumentierungs- und Steuerungstraining. Das Manufacturing Institute berichtete im April 2024, dass die Vereinigten Staaten bis 2033 einem Fehlbestand von 1,9 Millionen Fertigungsarbeitern gegenüberstehen könnten, wobei 3,8 Millionen Stellen voraussichtlich frei werden und fast die Hälfte dieser Stellen wahrscheinlich unbesetzt bleiben wird. Diese Lücke veranlasst Arbeitgeber, Hochschulen und OEM-Akademien, Training als direkte Pipeline-Reaktion und nicht als sekundäre Personalinitiative zu behandeln. Rockwell Automation erneuerte 2024 seine Unterstützung für das Connected Systems Institute der University of Wisconsin-Milwaukee, um die Entwicklung von Fertigungstalenten in einem wichtigen US-amerikanischen Industriekorridor zu stärken. Der Markt für Instrumentierungs- und Steuerungstraining profitiert daher von einem strukturellen Arbeitskräftemangel, der sich voraussichtlich nicht schnell abschwächen wird, insbesondere in Anlagen, die einsatzbereite Automatisierungstechniker und keine allgemeinen Arbeitskräfteersatzkräfte benötigen.[2]
Fernbetrieb erweitert die Nachfrage nach SCADA-, IIoT- und sicheren Konnektivitätsfähigkeiten
Der Übergang zu Fernüberwachung und verteiltem Betrieb erweitert den erforderlichen Trainingsumfang in Öl und Gas, Versorgungsunternehmen, Bergbau und Wassersystemen. Emersons Zusammenarbeit mit SiMa.ai im Bereich Edge-KI im Mai 2024 verdeutlicht auch, wie Fernbetriebsumgebungen datenintensiver werden und stärker auf geschultes Feldpersonal angewiesen sind, das industrielle Echtzeitinformationen interpretieren und darauf reagieren kann. Infolgedessen verzeichnet der Markt für Instrumentierungs- und Steuerungstraining eine dauerhafte Nachfrage nach SPS-, SCADA-, IIoT- und sicheren Konnektivitätslehrplänen, die über traditionelle Leitwarten-Fähigkeiten hinausgehen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Trainingsbudgets bleiben zyklisch mit den CAPEX-Prioritäten der Anlage | -0.8% | Global, am stärksten ausgeprägt in Bergbau, Öl und Gas und rohstoffsensiblen Branchen | Kurzfristig (≤ 2 Jahre) |
| Hohe Kapitalkosten für Simulationslabore und praktische Trainingsinfrastruktur | -0.7% | Global, betrifft überproportional KMU und Betreiber in Schwellenmärkten in Südostasien, Südamerika und Subsahara-Afrika | Mittelfristig (2–4 Jahre) |
| Isolierte Anbieter-Ökosysteme begrenzen die plattformübergreifende Übertragbarkeit von Fähigkeiten | -0.6% | Global, am stärksten ausgeprägt in Nordamerika und Europa, wo Multi-Vendor-SPS- und SCADA-Installationen weit verbreitet sind | Mittelfristig (2–4 Jahre) |
| Fragmentierung von Zertifikaten über konkurrierende Zertifizierungsstellen hinweg verringert die Klarheit für Arbeitgeber und die Beschaffungseffizienz | -0.5% | Global, größte Auswirkung in Nordamerika und Europa, wo Zertifizierungsstellen am zahlreichsten sind | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Trainingsbudgets bleiben zyklisch mit den CAPEX-Prioritäten der Anlage
Die Trainingsnachfrage ist strukturell stark, aber Ausgabenentscheidungen bewegen sich in vielen Industrieorganisationen noch immer mit den Anlageninvestitionszyklen. Wenn Kunden Geräteaufrüstungen, Anlagenerweiterungen oder turnaround-bezogene Projekte verzögern, werden Trainingskäufe oft ebenfalls aufgeschoben, selbst wenn die Arbeitskräftelücke ungelöst bleibt. Dieses Muster betrifft mittelständische Trainingsanbieter tendenziell stärker, da sie nicht die gleiche Bilanzkraft oder den installierten Basiseffekt haben, den große OEM-Akademien nutzen können, um Nachfrageschwankungen abzufedern. Die relative Widerstandsfähigkeit OEM-gestützter Programme zeigt sich in anhaltenden Kapitalverpflichtungen, wie Siemens' Investition von 36 Millionen USD im September 2024 in die Wendell-Einrichtung und ABBs Ausbau seines Trainingszentrums in Dubai im Jahr 2025. Der Markt für Instrumentierungs- und Steuerungstraining wächst daher auf einer soliden langfristigen Basis, aber kurzfristiges Budget-Timing kann Kursbuchungen noch immer verlangsamen und die Lücke zwischen Bedarf und tatsächlicher Einschreibung vergrößern.
Hohe Kapitalkosten für Simulationslabore und praktische Trainingsinfrastruktur
Die Kosten für den Aufbau glaubwürdiger praktischer Trainingskapazitäten bleiben ein klares Hemmnis für den Markt für Instrumentierungs- und Steuerungstraining. Anbieter benötigen Prozesssimulatoren, Hardware-in-the-Loop-Prüfstände, SPS-Bänke, DCS-Stationen und Instruktoren-Support, um das in sicherheitskritischen Umgebungen erwartete praktische Trainingsniveau zu liefern. ABBs Eröffnung eines Trainingszentrums in Dubai im November 2025 für 2 Millionen USD unterstreicht den Investitionsumfang, der selbst für eine einzelne regionale Einrichtung erforderlich ist, die jährlich 2.000 Ingenieure und Techniker betreut. Honeywells Einsatz eines auf digitalem Zwilling basierenden Raffinerie-Simulators in Nigeria spiegelt auch die technische und kommerzielle Tiefe wider, die für den Aufbau fortschrittlicher Bediener-Trainingssysteme erforderlich ist. Dies erschwert die geografische Abdeckung in Sekundärmärkten und Schwellenländern, wo der Markt für Instrumentierungs- und Steuerungstraining oft auf eine begrenzte Anzahl von Anbieterstandorten oder auf digitale Formate angewiesen ist, die praktische Hardware-Erfahrungen nicht vollständig ersetzen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Trainingsmodus: Asynchrone Bereitstellung fordert die Dominanz des Klassenzimmers heraus
Präsenzunterricht im Klassenzimmer entfiel im Jahr 2025 auf 38,2 % des Umsatzes und ist damit das größte Bereitstellungsformat im Markt für Instrumentierungs- und Steuerungstraining. Arbeitgeber bevorzugen diesen Modus weiterhin für die Erstqualifikation in gefährlichen, stark regulierten Umgebungen, in denen die direkte Beobachtung der physischen Aufgabenausführung wichtig bleibt. Diese Präferenz ist am stärksten in Ölraffinerien, Chemie- und Pharmaumgebungen ausgeprägt, wo Verfahrensdisziplin und Anlagenzugangsregeln die Art und Weise bestimmen, wie Fähigkeiten bewertet werden. Das Format bleibt auch für Erstlernende wichtig, die von geführter Fehlersuche, beaufsichtigtem Umgang mit Geräten und unmittelbarem Instruktoren-Feedback profitieren. Aus diesen Gründen verankert der Präsenzunterricht nach wie vor einen großen Teil des Marktes für Instrumentierungs- und Steuerungstraining, auch wenn digitale Formate expandieren.
Selbstgesteuertes E-Learning wird voraussichtlich bis 2031 mit einer CAGR von 12,4 % wachsen und ist damit der am schnellsten wachsende Bereitstellungsmodus in diesem Markt für Instrumentierungs- und Steuerungstraining. Das Modell eignet sich für verteilte Außendienstmitarbeiter und rotierende Schichten, da es den Reisebedarf reduziert und den Lernzugang an mehreren Standorten erleichtert. Das Weltwirtschaftsforum berichtete im Januar 2024, dass Mideas KI- und VR-gestütztes Trainingsprogramm in Thailand die Qualifikationszeit für Kernkompetenzen um 63 % reduzierte, von 8 Tagen auf 3 Tage, den Anteil multifunktionaler Arbeitskräfte in der Lieferkette um 6 % erhöhte und die Mitarbeiterfluktuation um 40 % senkte. Blended Learning gewinnt an Relevanz, da es diese Flexibilität mit geplanter Laborexposition kombiniert, wo die Hardware-Interaktion noch immer wichtig ist. Virtuelle Präsenzformate unterstützen auch den Markt für Instrumentierungs- und Steuerungstraining, indem sie die Instruktoren-Interaktion erhalten und gleichzeitig Reise- und Unterkunftskosten für Arbeitgeber senken.


Nach Systemtyp: SPS-Breite treibt das Volumen, während SCADA-Cybersicherheit den Wert steigert
Das SPS-Training entfiel im Jahr 2025 auf 44,4 % des Umsatzes und führt die Prognoseexpansion mit einer CAGR von 9,7 % bis 2031 an, was ihm sowohl den größten Marktanteil im Bereich Instrumentierungs- und Steuerungstraining als auch das stärkste Wachstumsprofil innerhalb des Systemtyps verleiht. Das SPS-Training profitiert von der sehr breiten installierten Basis in der diskreten Fertigung, Versorgungsunternehmen, Wasser und Prozessindustrien. Es bleibt auch grundlegend, da SPS-Kompetenz nun Programmierung, Fehlersuche, Integration, Diagnose und grundlegendes Cybersicherheitsbewusstsein umfasst und nicht nur Kontaktplanlogik. Eine wissenschaftliche Studie aus dem Jahr 2024, die über Springer Nature veröffentlicht wurde, unterstützte den Bildungswert des mit digitalem Zwilling verknüpften SPS-Lernens, indem sie ein sechsdimensionales Modell des digitalen Zwillings für flexible Fertigungssysteme in der Ingenieurausbildung validierte. Dies hält die SPS-Ausbildung im Mittelpunkt des Marktes für Instrumentierungs- und Steuerungstraining, da Arbeitgeber sowohl Einstiegs- als auch fortgeschrittene Fähigkeitsauffrischungen benötigen.
Das SCADA-Training gewinnt an Wert, da Fernüberwachung, verteilte Anlagen und sichere Konnektivitätsanforderungen in infrastrukturintensiven Sektoren zunehmend wichtiger werden. Dragos berichtete im Jahr 2026, dass unsicherer Fernzugang der primäre Einstiegspunkt für die OT-Exposition in Öl und Gas war und dass VPN-Kompromittierung oder Wiederverwendung von Anmeldedaten in 73 % der Incident-Response-Fälle vorkam. Dies unterstreicht den Wert von SCADA-Lehrplänen, die Betrieb, Netzwerkbewusstsein und Cyber-Hygiene kombinieren, anstatt Visualisierung und Alarme isoliert zu lehren. Das DCS-Training bleibt in Chemie, Raffination, Stromerzeugung, LNG und Biowissenschaften kritisch, da diese Umgebungen tiefe Prozesssteuerung und genaue Bediener-Workflows erfordern. Honeywells Investitionen in LNG- und Raffinerie-Simulatoren zeigen, dass das DCS-verknüpfte Bedienertraining ein wichtiger Teil des Marktes für Instrumentierungs- und Steuerungstraining bleibt, wo die Vertrautheit mit Live-Prozessen unerlässlich ist.
Nach Endnutzerbranche: Wachstum in den Biowissenschaften übertrifft etablierte Industriebranchen
Fertigung und diskrete Industrien entfielen im Jahr 2025 auf 22,5 % des Umsatzes und sind damit das größte Endnutzersegment im Markt für Instrumentierungs- und Steuerungstraining. Ihr Umfang spiegelt die breite Präsenz von SPS, SCADA-Systemen, Robotik und Multi-Vendor-Automatisierung in der Automobil-, Elektronik- und allgemeinen Industriemontage wider. Diese Anlagen betreiben oft mehrere Marken von Steuerungsgeräten innerhalb desselben Standorts, was einen wiederkehrenden Bedarf an Einarbeitung, Aktualisierungstraining und Fehlersuche-Bereitschaft schafft. Der Mangel an Fertigungsarbeitskräften verstärkt diese Nachfrage, da Arbeitgeber schnellere Wege benötigen, um Techniker auf ein praktisches Betriebsniveau zu bringen. Der Bericht des Manufacturing Institute vom April 2024 zur Belegschaft unterstützt diesen Hintergrund, indem er auf 3,8 Millionen Stellenangebote in der US-amerikanischen Fertigung bis 2033 hinweist, wobei fast die Hälfte voraussichtlich unbesetzt bleiben wird.
Das Segment Pharmazeutika und Biowissenschaften wird voraussichtlich bis 2031 mit einer CAGR von 11,2 % wachsen und ist damit das am schnellsten wachsende Endnutzersegment im Markt für Instrumentierungs- und Steuerungstraining. Das Wachstum ist mit der Kapazitätserweiterung für Biologika und Zelltherapie in den Vereinigten Staaten, Europa und Indien verbunden, wo automatisierte Produktionsumgebungen konformes Systemhandling und validierungsbewusstes Bedienertraining benötigen. In diesem Segment hat Training ein größeres kommerzielles Gewicht, da unzureichend qualifiziertes Personal zu direkter Exposition gegenüber Dokumentationsfehlern, Prozessabweichungen und regulatorischer Nichteinhaltung führen kann. Dies unterstreicht den Bedarf an strukturiertem Lernen über computergestützte Systeme, Prozesssteuerungen und Datenintegrität neben Standard-Automatisierungsthemen. Öl und Gas, Wasser und Abwasser, Lebensmittel und Getränke sowie Bergbau und Metalle bleiben relevante Beitragende zur Instrumentierungs- und Steuerungstraining-Branche, da ihre installierten Anlagenbasen weiterhin stärker automatisiert und abhängiger von sicherem, qualifiziertem Betrieb werden.
Geografische Analyse
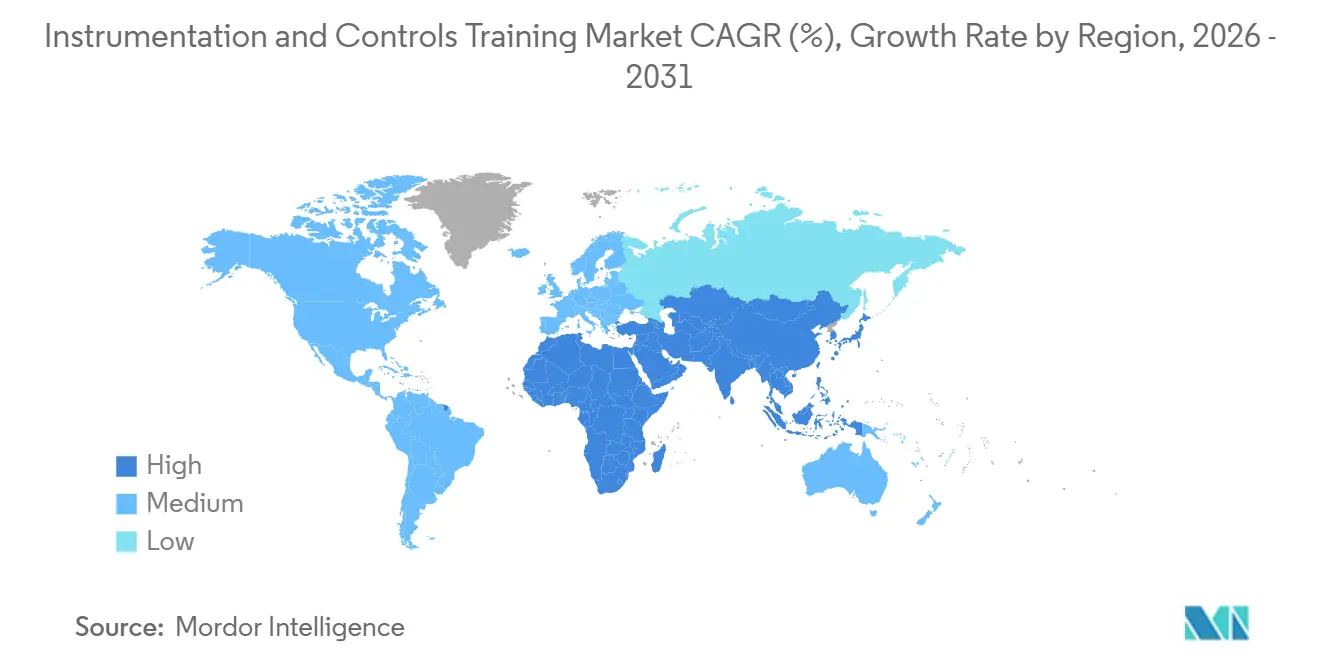
Der asiatisch-pazifische Raum entfiel im Jahr 2025 auf 32,7 % des globalen Umsatzes und wird voraussichtlich bis 2031 mit einer CAGR von 11,0 % wachsen, was ihn sowohl zum größten Markt für Instrumentierungs- und Steuerungstraining als auch zur Region mit dem schnellsten regionalen Expansionsprofil macht. Rockwell Automation berichtete in seiner Studie zum Stand der intelligenten Fertigung 2024, dass 95 % der APAC-Hersteller die digitale Transformation nun als wesentlich für die Wettbewerbsfähigkeit betrachten, 71 % planen, die Einführung von KI und maschinellem Lernen innerhalb von 12 Monaten zu erhöhen, und 41 % hatten im Vorjahr bereits formelle Umschulungen der Belegschaft abgeschlossen. Die Nachfrage in der Region wird durch Chinas Vorstoß in die intelligente Fertigung, Indiens Kapazitätserweiterungen in Pharmazeutika und Halbleitern sowie Industrieinvestitionen in Südostasien gestützt. Singapurs Trainingspartnerschaft vom Januar 2024, geleitet von LKH Precicon, Ngee Ann Polytechnic und 8 Industriepartnern, darunter Beckhoff Automation und Delta Electronics, weist auf den organisierten Aufbau von Industrie 4.0-Lerninfrastruktur in der Region hin.
Nordamerika bleibt der zweitgrößte regionale Markt, da der Arbeitskräftemangel akut ist und die Automatisierungsintensität in der Prozess- und diskreten Fertigung hoch ist. Der Bericht des Manufacturing Institute vom April 2024 über 1,9 Millionen potenziell unbesetzte Fertigungsstellen bis 2033 verdeutlicht, warum Arbeitgeber mehr Ressourcen in technische Trainingswege lenken. Rockwell Automations Erneuerung seiner Zusammenarbeit mit der University of Wisconsin-Milwaukee im Jahr 2024 und Siemens' Investitionen in Wendell und breitere US-amerikanische Belegschaftsinitiativen im Jahr 2024 zeigen, wie OEMs versuchen, die Techniker-Pipeline durch akademische und regionale Partnerschaften zu stärken.
Europa generiert weiterhin Rezertifizierungsbedarf aus seiner dichten installierten Basis veralteter Industrieanlagen und aus dem wachsenden operativen Gewicht der industriellen Cybersicherheit. Der Nahe Osten und Afrika entwickeln sich durch gezielte Investitionen, wobei ABBs Dubai-Zentrum und Honeywells Trainingsbereitstellung für Dangotes Raffinerie im April 2024 zeigen, wie groß angelegte Industrieprojekte Trainingsinfrastruktur in die Region bringen. Südamerika bleibt kleiner, aber Brasiliens Öl- und Gas- sowie Agrarverarbeitungsaktivitäten zusammen mit der Bergbaumodernisierung in Chile und Peru unterstützen langfristig weiterhin spezialisierte Trainingsnachfrage.[3]

Wettbewerbslandschaft
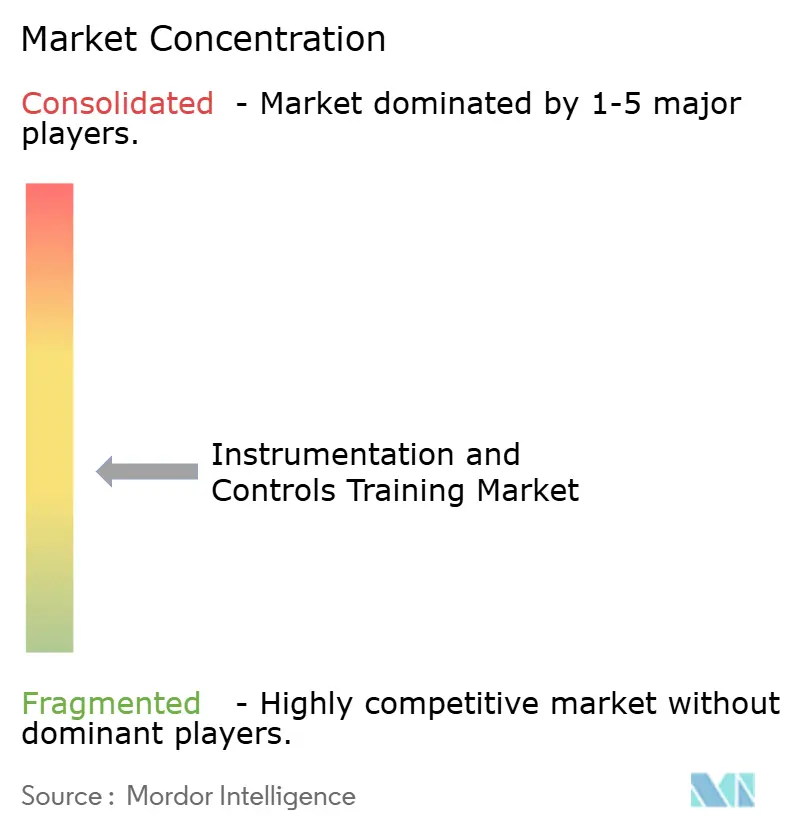
Der Markt für Instrumentierungs- und Steuerungstraining ist mäßig konsolidiert, wobei die führende Position von OEM-verbundenen Akademien wie Siemens SITRAIN, Rockwell Automation University, ABB Automation Academy, Honeywell Process Solutions Training und Emerson-Trainingssystemen gehalten wird. Diese Anbieter profitieren vom Zugang zur installierten Basis, plattformspezifischen Lernressourcen und einer stärkeren Verknüpfung zwischen Training, Support und Lebenszyklusservice. Diese Kombination verschafft ihnen einen Vorteil bei der Kundengewinnung, da Training oft zusammen mit Software-Updates, Wartungssupport oder umfassenderer Systemmodernisierung verkauft wird. Der Markt für Instrumentierungs- und Steuerungstraining lässt noch Raum für unabhängige Spezialisten. Diese konkurrieren jedoch in der Regel durch herstellerübergreifende Breite, flexible digitale Bereitstellung oder bessere Preisgestaltung bei modularen technischen Inhalten. Dieses Gleichgewicht erklärt, warum der Markt weder stark fragmentiert noch ausreichend konzentriert ist, um wenigen Anbietern zu ermöglichen, spezialisierte Wettbewerber auszuschließen.
ABBs Einführung seines KI- und digitalen Lösungs-Trainingszentrums in Dubai im November 2025 ist ein weiteres Beispiel für skalengetriebene Expansion zur Stärkung der Kundennähe und der technischen Zertifizierungsabdeckung. Honeywells Dangote-Bereitstellung im April 2026 fügt ein drittes Beispiel hinzu, bei dem auf digitalem Zwilling basierendes Bedienertraining direkt an einen großen Industriestandort und eine große Belegschaft geknüpft ist.
Unabhängige Anbieter konkurrieren weiterhin mit Arbeitgebern, die breitere Kursarchitekturen benötigen, die mehrere Steuerungsanbieter und Fähigkeitsebenen umfassen. ISA sticht hervor, weil seine standardsverknüpfte Zertifikatsstruktur ihm eine stärkere Relevanz in OT-Cybersicherheit und beschaffungsorientierter Zertifizierung verleiht, als ein einzelner OEM-Kurs typischerweise bieten kann. Der Markt für Instrumentierungs- und Steuerungstraining bietet Anbietern auch Möglichkeiten, Bereitstellungskosten durch Cloud-Labore, modulares E-Learning und herstellerneutrale Fehlersuche-Inhalte zu senken. Im Laufe der Zeit wird der Wettbewerb voraussichtlich weiterhin auf Simulationstiefe, Zertifikatsglaubwürdigkeit und die Fähigkeit ausgerichtet sein, in gemischten installierten Umgebungen und nicht nur für eine einzelne Produktfamilie zu trainieren.
Branchenführer im Bereich Instrumentierungs- und Steuerungstraining
-
Siemens AG
-
Rockwell Automation, Inc.
-
Schneider Electric SE
-
ABB Ltd.
-
Honeywell International Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Mai 2026: Emerson kooperierte mit SiMa.ai, um Physical-AI-Fähigkeiten für die Echtzeit-Datenanalyse auf Emersons industriellen PCs am Feldrand bereitzustellen, mit Fokus auf die härtesten Fernbetriebsumgebungen in Öl und Gas, Fabrik- und Fernstandort-Einsätzen. Diese Integration erweitert die IIoT-Analysekompetenzanforderung für Emersons installationsbasisbasierte Bediener und verbreitert direkt den Umfang von Emersons Belegschaftstraining-Verpflichtung.
- April 2026: Honeywell wurde beauftragt, Bediener-Trainingssimulatoren und auf digitalem Zwilling basierende Trainingslösungen in der Dangote Petroleum Raffinerie in Lekki, Nigeria, der weltweit größten Einzelzug-Erdölraffinerie mit über 3.000 nigerianischen Arbeitern, einzusetzen. Simulatoren replizieren reale Prozessszenarien und Notfallbedingungen, sodass Bediener in einer risikofreien Umgebung trainieren können, was die Betriebsbereitschaft wesentlich verbessert.
- April 2026: Rockwell Automation demonstrierte KI-orchestriertes Fabrikengineering mit Microsoft auf der Hannover Messe 2026 und integrierte FactoryTalk Design Studio und Emulate3D-Simulationssoftware mit Azure OpenAI in einem geschlossenen Design- und Validierungs-Workflow. Diese Entwicklung hat direkte Auswirkungen auf die Gestaltung von SPS-Programmierlehrplänen, da KI-native Engineering-Tools das erforderliche Kompetenzprofil von Automatisierungsingenieuren verändern.
- März 2026: Honeywell und IIT Bombay gründeten ein Exzellenzzentrum auf dem Powai-Campus des IIT Bombay mit dem Ziel, bis 2030 mehr als 100.000 Studenten zertifizierungsbasiertes Training in Automatisierung, Steuerung und nachhaltigkeitsbezogenen Bereichen anzubieten. Die Pilotphase des Programms begann mit der Schulung von 250 Studenten in einem Lehrplan, der auf reale industrielle Einsatzanforderungen ausgerichtet ist.


Globaler Berichtsumfang für den Markt für Instrumentierungs- und Steuerungstraining
| Präsenzunterricht im Klassenzimmer |
| Virtueller Präsenzunterricht |
| Selbstgesteuertes E-Learning |
| Blended Learning |
| SPS-Training |
| SCADA-Training |
| DCS-Training |
| Öl und Gas |
| Stromerzeugung |
| Chemie und Petrochemie |
| Fertigung und diskrete Industrien |
| Wasser und Abwasser |
| Pharmazeutika und Biowissenschaften |
| Lebensmittel und Getränke |
| Bergbau und Metalle |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande und Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa | |
| APAC | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Trainingsmodus | Präsenzunterricht im Klassenzimmer | |
| Virtueller Präsenzunterricht | ||
| Selbstgesteuertes E-Learning | ||
| Blended Learning | ||
| Nach Systemtyp | SPS-Training | |
| SCADA-Training | ||
| DCS-Training | ||
| Nach Endnutzerbranche | Öl und Gas | |
| Stromerzeugung | ||
| Chemie und Petrochemie | ||
| Fertigung und diskrete Industrien | ||
| Wasser und Abwasser | ||
| Pharmazeutika und Biowissenschaften | ||
| Lebensmittel und Getränke | ||
| Bergbau und Metalle | ||
| Sonstige Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande und Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
| APAC | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie ist der aktuelle Ausblick für die Nachfrage nach Instrumentierungs- und Steuerungstraining?
Der Markt für Instrumentierungs- und Steuerungstraining wurde im Jahr 2025 auf 3,72 Milliarden USD bewertet und wird voraussichtlich bis 2031 mit einer CAGR von 8,6 % einen Wert von 6,07 Milliarden USD erreichen, unterstützt durch Arbeitskräftemangel, Brownfield-Modernisierungen und wachsenden Bedarf an OT-Cybersicherheitstraining.
Welcher Trainingsmodus führt beim Umsatz und welcher wächst am schnellsten?
Präsenzunterricht im Klassenzimmer entfiel im Jahr 2025 auf 38,2 %, während selbstgesteuertes E-Learning voraussichtlich am schnellsten mit einer CAGR von 12,4 % bis 2031 wachsen wird.
Warum ist SPS-Training für Industriearbeitgeber so wichtig?
Das SPS-Training entfiel im Jahr 2025 auf 44,4 % des Umsatzes und wird voraussichtlich auch mit einer CAGR von 9,7 % wachsen, was seine breite installierte Basis in Fertigung, Versorgungsunternehmen und Prozessindustrien widerspiegelt.
Welches Endnutzersegment expandiert am schnellsten?
Pharmazeutika und Biowissenschaften werden voraussichtlich bis 2031 mit einer CAGR von 11,2 % wachsen, da Automatisierungstraining in Biologika, Zelltherapie und compliance-intensiven Produktionsumgebungen immer wichtiger wird.
Welche Region bietet die stärkste Wachstumschance?
Der asiatisch-pazifische Raum hielt im Jahr 2025 32,7 % des Umsatzes und wird voraussichtlich bis 2031 mit 11,0 % wachsen, unterstützt durch Ausgaben für die digitale Transformation, Fertigungsexpansion und strukturierte Belegschaftsumschulungsbemühungen.
Wie stärken führende Unternehmen ihre Position?
Große Anbieter investieren in Trainingszentren, Simulatoren mit digitalem Zwilling und akademische Partnerschaften, wie ABBs Dubai-Zentrum, Siemens' Investitionen in den USA und Erlangen sowie Honeywells Raffinerie- und Universitätstrainingsprogramme zeigen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
