
Tamanho e Participação do Mercado de Treinamento em Instrumentação e Controles
Visão Geral do Mercado
| Período de Estudo | 2022 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 4.02 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.07 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.59 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
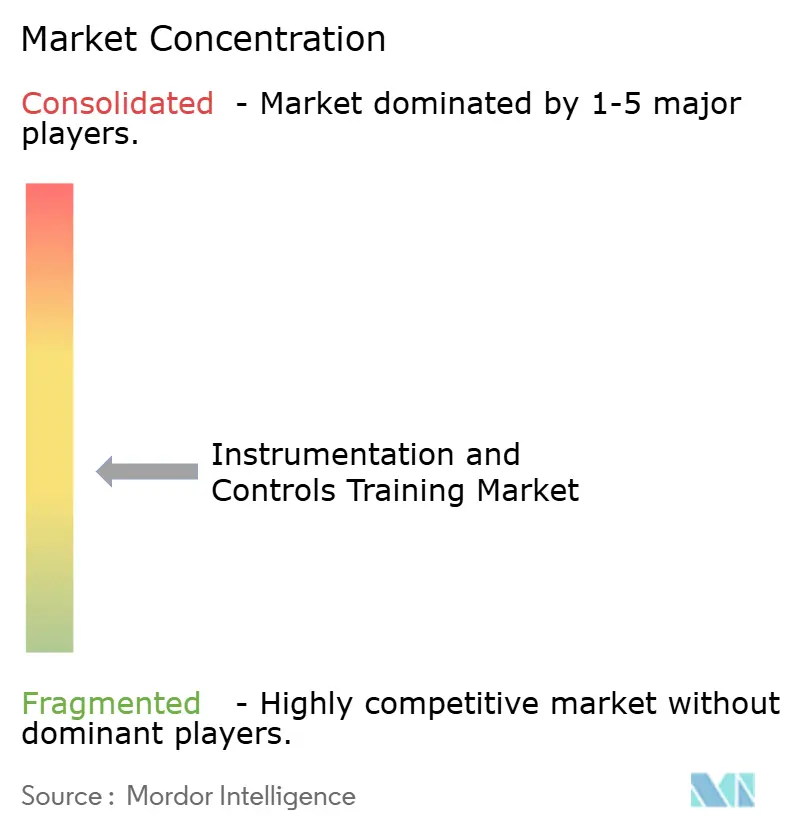
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Treinamento em Instrumentação e Controles por Mordor Intelligence
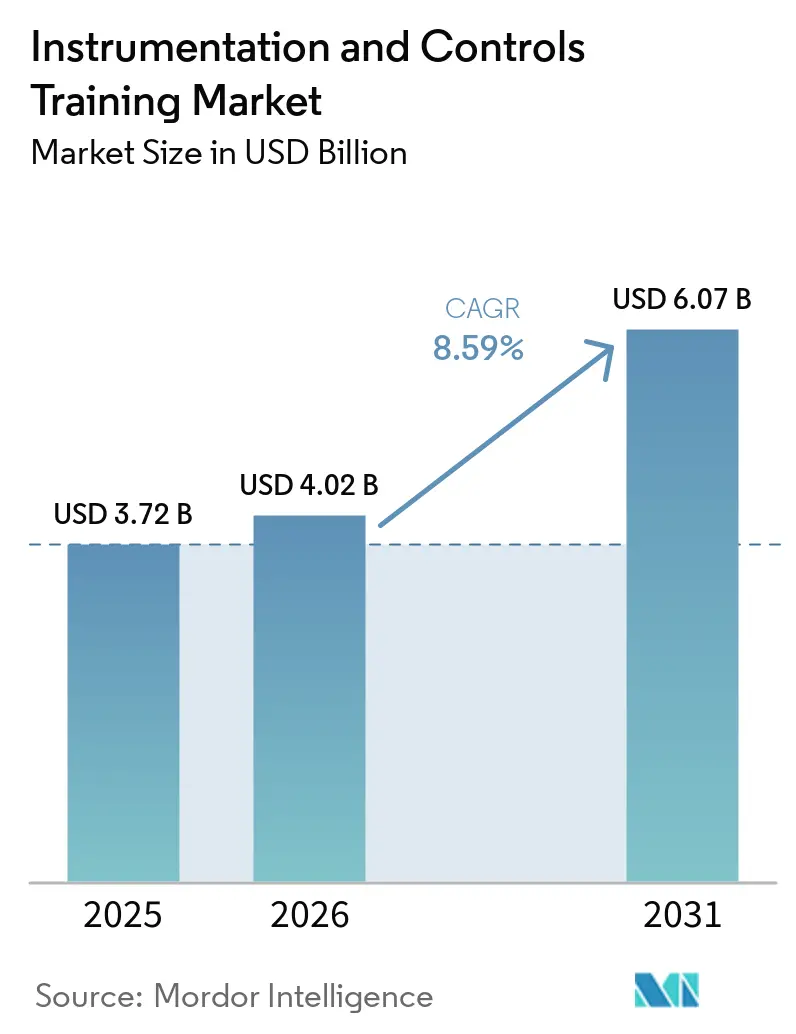
O tamanho do Mercado de Treinamento em Instrumentação e Controles está projetado para expandir de 3,72 bilhões de USD em 2025 e 4,02 bilhões de USD em 2026 para 6,07 bilhões de USD até 2031, registrando um CAGR de 8,59% entre 2026 e 2031.
O mercado de treinamento em instrumentação e controles está sendo moldado pela ligação mais estreita entre a modernização da tecnologia operacional e a prontidão da força de trabalho, à medida que os empregadores industriais tratam o treinamento técnico como um requisito operacional em vez de uma despesa discricionária. A escassez de técnicos de controle qualificados sustenta a demanda, o ritmo constante de modernizações de instalações existentes e o uso mais amplo de conteúdo de cibersegurança em programas de treinamento de controle de processos. O mercado de treinamento em instrumentação e controles também se beneficia de projetos de transição energética, pois ambientes de controle híbridos estão tornando as funções de manutenção e operações mais complexas. O mercado de treinamento em instrumentação e controles permanece moderadamente consolidado, com academias vinculadas a fabricantes de equipamentos originais (OEM) se beneficiando de plataformas proprietárias, enquanto provedores independentes competem por meio de abrangência multifornecedor e entrega digital mais flexível.[1]
Principais Conclusões do Relatório
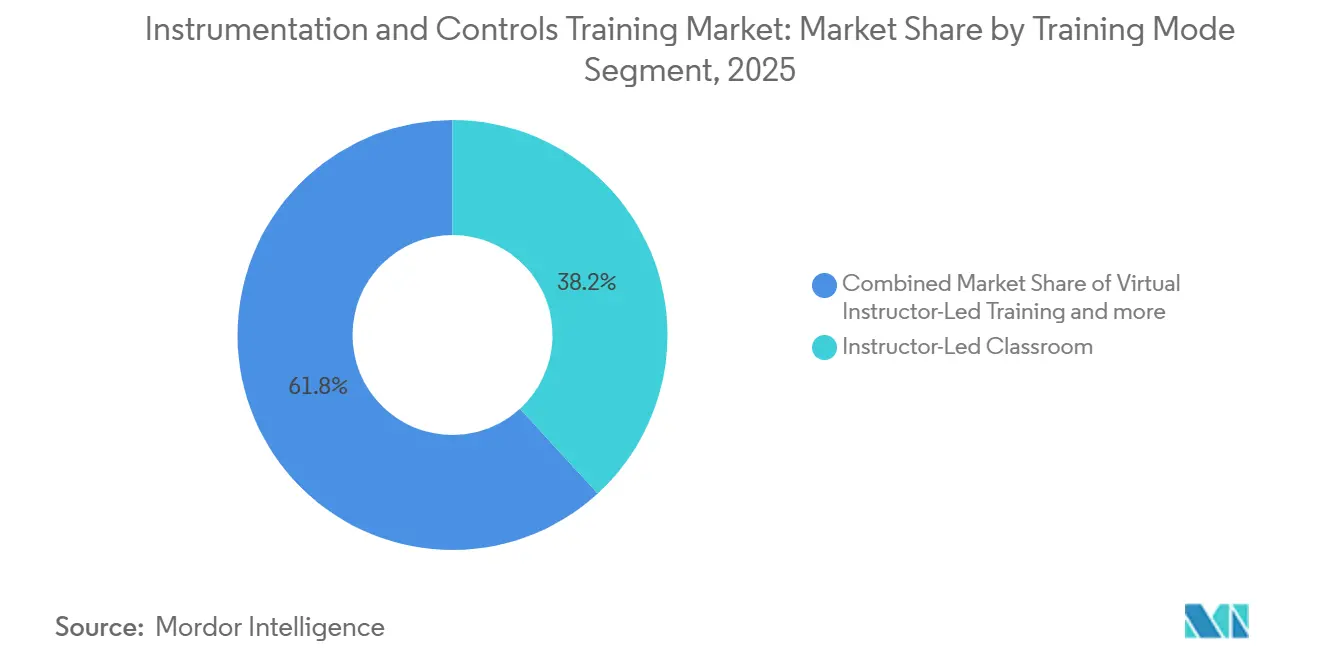
- Por modalidade de treinamento, o treinamento presencial com instrutor deteve 38,2% da receita em 2025, enquanto o e-learning autônomo deve expandir a um CAGR de 12,4% até 2031.
- Por tipo de sistema, o treinamento em PLC representou 44,4% da participação do mercado de treinamento em instrumentação e controles em 2025 e também avança a um CAGR de 9,7% até 2031.
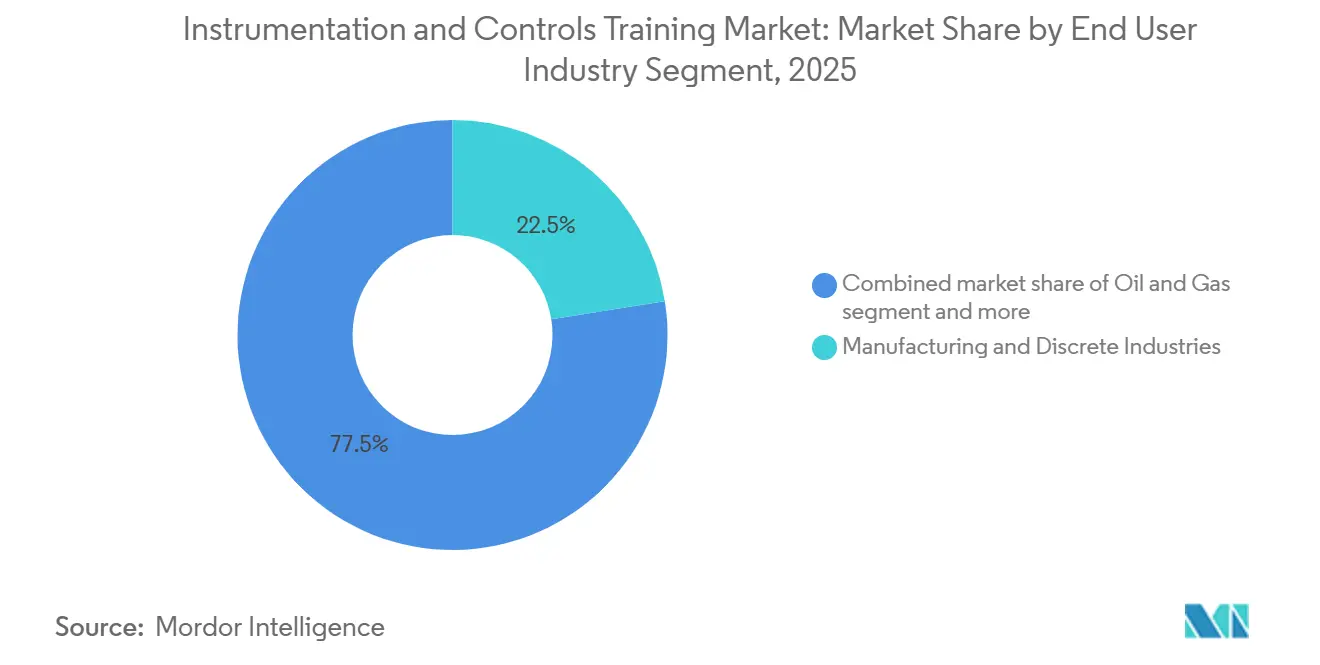
- Por setor do usuário final, manufatura e indústrias discretas capturaram 22,5% do tamanho do mercado de treinamento em instrumentação e controles em 2025, enquanto farmacêuticos e ciências da vida deve crescer a um CAGR de 11,2% até 2031.
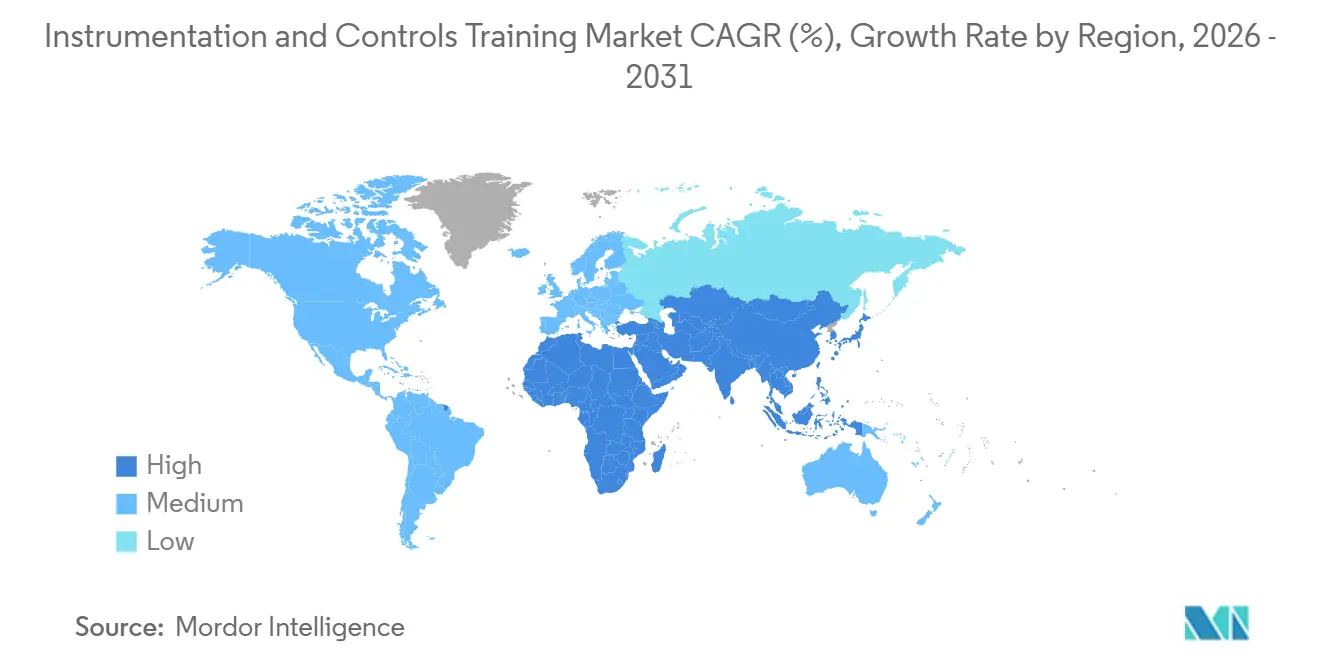
- Por geografia, a Ásia-Pacífico representou 32,7% da receita global em 2025 e deve registrar o CAGR regional mais rápido de 11,0% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Treinamento em Instrumentação e Controles
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| A modernização de instalações existentes exige competências em plataformas duplas entre arquiteturas de controle legadas e novas | +1.2% | Global, concentrado nas instalações de processos legados da América do Norte e nos corredores de manufatura integrada da Europa | Médio prazo (2 a 4 anos) |
| Certificação OEM vinculada ao acesso a suporte e elegibilidade de garantia | +0.9% | Global, com aplicação antecipada na América do Norte e na Europa Ocidental, expandindo-se para os requisitos de aquisição do GCC | Longo prazo (≥ 4 anos) |
| Escassez persistente de técnicos de controles e engenheiros de automação | +1.8% | América do Norte como núcleo, aguda nos corredores de manufatura do Meio-Oeste, expandindo-se para os polos de manufatura da APAC na Índia e no Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Operações remotas ampliam a demanda por habilidades em SCADA, IIoT e conectividade segura | +1.3% | Global, com ganhos iniciais em petróleo e gás no Oriente Médio, serviços públicos na Europa e mineração na Austrália | Médio prazo (2 a 4 anos) |
| O treinamento alinhado à IEC 62443 torna-se um requisito contratual de aquisição | +1.0% | Global, aplicação concentrada em operadores industriais da UE e nas estruturas de aquisição do Conselho de Cooperação do Golfo | Longo prazo (≥ 4 anos) |
| O treinamento baseado em gêmeo digital reduz o tempo de competência e diminui incidentes de integração | +0.8% | Global, adoção mais forte nas indústrias de processos químicos, farmacêuticos e de GNL | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
A Modernização de Instalações Existentes Exige Competência em Plataformas Duplas entre Arquiteturas de Controle Legadas e de Nova Geração
A base instalada em refino, produtos químicos, energia e manufatura de processos ainda inclui uma ampla combinação de plataformas DCS mais antigas, gerações anteriores de PLC e camadas digitais mais recentes, o que mantém a demanda por retreinamento ativa ao longo de ciclos de substituição mais longos. Isso cria uma necessidade prática de técnicos que possam trabalhar em estruturas de lógica legadas, ambientes de software mais recentes e ferramentas digitais adjacentes dentro da mesma planta. A implantação do gêmeo digital de ativos reais da Honeywell na refinaria Dangote em abril de 2026 demonstrou como o treinamento baseado em gêmeo digital de ativos reais está sendo usado para preparar operadores para ambientes de processos complexos antes de migrarem para os sistemas da planta, refletindo a necessidade mais ampla de familiaridade com múltiplos ambientes em instalações modernizadas. A Siemens também vinculou o desenvolvimento de capacidades baseado em simulação a grandes investimentos em plataformas por meio da expansão do seu Campus Tecnológico de Erlangen, onde aplicações de metaverso industrial e gêmeo digital foram posicionadas como parte dos casos de uso industrial central. No mercado de treinamento em instrumentação e controles, a modernização de instalações existentes estende a demanda além das instalações iniciais, pois cada onda de modernização cria uma nova rodada de necessidades de treinamento em plataformas duplas.
Os Caminhos de Certificação OEM Vinculados ao Acesso a Suporte e à Elegibilidade de Garantia Criam Demanda Recorrente de Certificação
O mercado de treinamento em instrumentação e controles continua a se beneficiar da forma como a certificação liderada por OEM está incorporada nos modelos de suporte à base instalada e nas estratégias de retenção de plataformas. Os grandes fornecedores de automação operam academias com marca própria e sistemas de treinamento técnico estruturado que reforçam a familiaridade com os produtos e mantêm os usuários finais dentro do ecossistema do fornecedor por mais tempo. A Siemens também investiu 36 milhões de USD em setembro de 2024 em sua instalação de experiência do cliente e treinamento em Wendell, Carolina do Norte, incluindo salas de aula dedicadas da Power Academy para automação de subestações, proteção e treinamento em controles. Essa lógica de certificação recorrente sustenta o mercado de treinamento em instrumentação e controles porque os clientes frequentemente retornam para atualizações de versão, módulos avançados e cursos de atualização específicos de plataforma, dado o longo ciclo de vida dos ativos.
Escassez Persistente de Técnicos de Controles e Engenheiros de Automação
A escassez de mão de obra técnica qualificada permanece um dos impulsionadores de demanda mais claros para o mercado de treinamento em instrumentação e controles. O Instituto de Manufatura relatou em abril de 2024 que os Estados Unidos poderiam enfrentar um déficit de 1,9 milhão de trabalhadores na manufatura até 2033, com 3,8 milhões de vagas esperadas para se abrir e quase metade dessas vagas com probabilidade de ficar sem preenchimento. Essa lacuna está levando empregadores, faculdades e academias OEM a tratar o treinamento como uma resposta direta ao pipeline em vez de uma iniciativa secundária de RH. A Rockwell Automation renovou seu apoio ao Instituto de Sistemas Conectados da Universidade de Wisconsin-Milwaukee em 2024 para fortalecer o desenvolvimento de talentos em manufatura em um importante corredor industrial dos EUA. O mercado de treinamento em instrumentação e controles, portanto, se beneficia de um déficit estrutural de mão de obra que dificilmente se resolverá rapidamente, especialmente em plantas que precisam de técnicos de automação prontos para o trabalho em vez de substitutos de mão de obra geral.[2]
Operações Remotas Ampliam a Demanda por Habilidades em SCADA, IIoT e Conectividade Segura
A migração para monitoramento remoto e operações distribuídas está ampliando o escopo de treinamento necessário em petróleo e gás, serviços públicos, mineração e sistemas de água. A colaboração de IA de borda da Emerson com a SiMa.ai em maio de 2024 também destaca como os ambientes de operação remota estão se tornando mais intensivos em dados e mais dependentes de pessoal de campo treinado que possa interpretar e agir com base em informações industriais em tempo real. Como resultado, o mercado de treinamento em instrumentação e controles está registrando demanda duradoura por currículos de PLC, SCADA, IIoT e conectividade segura que vão além dos conjuntos de habilidades tradicionais de sala de controle.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Os orçamentos de treinamento permanecem cíclicos com as prioridades de CAPEX das plantas | -0.8% | Global, mais agudo em mineração, petróleo e gás e setores sensíveis a commodities | Curto prazo (≤ 2 anos) |
| Alto custo de capital de laboratórios de simulação e infraestrutura de treinamento prático | -0.7% | Global, afeta desproporcionalmente PMEs e operadores de mercados emergentes no Sudeste Asiático, América do Sul e África Subsaariana | Médio prazo (2 a 4 anos) |
| Ecossistemas de fornecedores isolados limitam a transferibilidade de habilidades entre plataformas | -0.6% | Global, mais agudo na América do Norte e na Europa, onde instalações de PLC e SCADA multifornecedor são prevalentes | Médio prazo (2 a 4 anos) |
| A fragmentação de credenciais entre organismos de certificação concorrentes reduz a clareza para os empregadores e a eficiência das aquisições | -0.5% | Global, maior impacto na América do Norte e na Europa, onde os organismos de certificação são mais numerosos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Os Orçamentos de Treinamento Permanecem Cíclicos com as Prioridades de CAPEX das Plantas
A demanda por treinamento é estruturalmente forte, mas as decisões de gastos ainda acompanham os ciclos de investimento das plantas em muitas organizações industriais. Quando os clientes adiam modernizações de equipamentos, expansões de plantas ou projetos relacionados a paradas de manutenção, as compras de treinamento também são frequentemente adiadas, mesmo quando a lacuna de mão de obra permanece sem solução. Esse padrão tende a afetar os provedores de treinamento de médio porte de forma mais acentuada, pois eles não contam com o mesmo suporte de balanço patrimonial ou atração de base instalada que as grandes academias OEM podem usar para suavizar as oscilações de demanda. A resiliência relativa dos programas apoiados por OEM é evidente nos compromissos contínuos de capital, como o investimento de 36 milhões de USD da Siemens em setembro de 2024 na instalação de Wendell e a expansão do centro de treinamento de Dubai da ABB em 2025. O mercado de treinamento em instrumentação e controles, portanto, cresce sobre uma base sólida de longo prazo, mas o timing orçamentário de curto prazo ainda pode desacelerar as reservas de cursos e ampliar a lacuna entre a necessidade e a matrícula real.
Alto Custo de Capital de Laboratórios de Simulação e Infraestrutura de Treinamento Prático
O custo de construção de capacidade de treinamento prático credível permanece uma restrição clara para o mercado de treinamento em instrumentação e controles. Os provedores precisam de simuladores de processos, bancadas de hardware em malha fechada, bancadas de PLC, estações DCS e suporte de instrutores para oferecer o nível de treinamento prático esperado em ambientes sensíveis à segurança. A inauguração em novembro de 2025 pela ABB de um centro de treinamento de 2 milhões de USD em Dubai ressalta a escala de investimento necessária para uma única instalação regional que atende 2.000 engenheiros e técnicos por ano. A implantação pela Honeywell de um simulador de refinaria baseado em gêmeo digital na Nigéria também reflete a profundidade técnica e comercial necessária para construir sistemas avançados de treinamento de operadores. Isso torna a cobertura geográfica mais difícil de escalar em mercados secundários e economias emergentes, onde o mercado de treinamento em instrumentação e controles frequentemente depende de um número limitado de locais de provedores ou de formatos digitais que não podem substituir completamente a experiência prática com hardware.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modalidade de Treinamento: A Entrega Assíncrona Desafia a Predominância da Sala de Aula
O treinamento presencial com instrutor representou 38,2% da receita em 2025, tornando-o o maior formato de entrega no mercado de treinamento em instrumentação e controles. Os empregadores continuam a preferir essa modalidade para qualificação inicial em ambientes perigosos e altamente regulamentados, onde a observação direta da execução de tarefas físicas permanece importante. Essa preferência é mais forte em ambientes de refino de petróleo, produtos químicos e farmacêuticos, onde a disciplina processual e as regras de acesso às instalações moldam a forma como as habilidades são avaliadas. O formato também permanece importante para aprendizes iniciantes que se beneficiam de resolução de problemas guiada, manuseio supervisionado de equipamentos e feedback imediato do instrutor. Por essas razões, o ensino em sala de aula ainda ancora uma grande base do mercado de treinamento em instrumentação e controles, mesmo com a expansão dos formatos digitais.
O e-learning autônomo está projetado para avançar a um CAGR de 12,4% até 2031, tornando-o a modalidade de entrega de crescimento mais rápido neste mercado de treinamento em instrumentação e controles. O modelo se adapta a forças de trabalho de campo dispersas e turnos rotativos porque reduz os requisitos de deslocamento e facilita o acesso ao aprendizado em múltiplos locais. O Fórum Econômico Mundial relatou em janeiro de 2024 que o programa de treinamento com suporte de IA e realidade virtual da Midea na Tailândia reduziu o tempo de qualificação de habilidades essenciais em 63%, de 8 dias para 3 dias, aumentou a mão de obra multifuncional na cadeia de suprimentos em 6% e reduziu a rotatividade de funcionários em 40%. O aprendizado blended está ganhando relevância porque combina essa flexibilidade com exposição programada a laboratórios onde a interação com hardware ainda é importante. Os formatos virtuais com instrutor também sustentam o mercado de treinamento em instrumentação e controles ao preservar a interação com o instrutor enquanto reduzem os custos de deslocamento e hospedagem para os empregadores.


Por Tipo de Sistema: A Abrangência do PLC Impulsiona o Volume Enquanto a Cibersegurança do SCADA Eleva o Valor
O treinamento em PLC representou 44,4% da receita em 2025 e lidera a expansão prevista a um CAGR de 9,7% até 2031, conferindo-lhe tanto a maior participação no mercado de treinamento em instrumentação e controles quanto o perfil de crescimento mais forte dentro do tipo de sistema. O treinamento em PLC se beneficia da base instalada muito ampla em manufatura discreta, serviços públicos, água e indústrias de processos. Também permanece fundamental porque a competência em PLC agora abrange programação, resolução de problemas, integração, diagnósticos e conscientização básica sobre cibersegurança, e não apenas lógica ladder. Um estudo científico de 2024 publicado pela Springer Nature apoiou o valor educacional do aprendizado de PLC vinculado a gêmeo digital ao validar um modelo de gêmeo digital de seis dimensões para sistemas de manufatura flexível na educação em engenharia. Isso mantém a educação em PLC central para o mercado de treinamento em instrumentação e controles, pois os empregadores precisam tanto de atualização de habilidades de nível básico quanto avançado.
O treinamento em SCADA está ganhando valor à medida que o monitoramento remoto, os ativos distribuídos e os requisitos de conectividade segura se tornam cada vez mais importantes em setores com infraestrutura intensiva. A Dragos relatou em 2026 que o acesso remoto inseguro era o principal ponto de entrada para a exposição de OT em petróleo e gás, e que o comprometimento de VPN ou a reutilização de credenciais ocorreu em 73% dos casos de resposta a incidentes. Isso ressalta o valor dos currículos de SCADA que combinam operações, conscientização sobre redes e higiene cibernética, em vez de ensinar visualização e alarmes de forma isolada. O treinamento em DCS permanece crítico em produtos químicos, refino, geração de energia, GNL e ciências da vida porque esses ambientes exigem controle de processos profundo e fluxos de trabalho precisos para os operadores. Os investimentos da Honeywell em simuladores de GNL e refinaria mostram que o treinamento de operadores vinculado a DCS permanece uma parte importante do mercado de treinamento em instrumentação e controles, onde a familiaridade com processos reais é essencial.
Por Setor do Usuário Final: O Crescimento das Ciências da Vida Supera os Setores Industriais Estabelecidos
Manufatura e indústrias discretas representaram 22,5% da receita em 2025, tornando-as o maior segmento de usuário final no mercado de treinamento em instrumentação e controles. Sua escala reflete a ampla presença de PLCs, sistemas SCADA, robótica e automação multifornecedor em automotivo, eletrônica e montagem industrial geral. Essas instalações frequentemente operam múltiplas marcas de equipamentos de controles no mesmo local, o que cria uma necessidade recorrente de integração, treinamento de atualização e prontidão para resolução de problemas. A escassez de mão de obra na manufatura reforça essa demanda porque os empregadores precisam de caminhos mais rápidos para levar os técnicos a um nível operacional prático. O relatório de força de trabalho de abril de 2024 do Instituto de Manufatura sustenta esse contexto ao apontar para 3,8 milhões de vagas na manufatura dos EUA até 2033, com quase metade esperada para ficar sem preenchimento.
O segmento de farmacêuticos e ciências da vida deve crescer a um CAGR de 11,2% até 2031, tornando-o o segmento de usuário final de crescimento mais rápido no mercado de treinamento em instrumentação e controles. O crescimento está vinculado à expansão da capacidade de biológicos e terapia celular nos Estados Unidos, Europa e Índia, onde ambientes de produção automatizados precisam de manuseio de sistemas em conformidade e treinamento de operadores com consciência de validação. Nesse segmento, o treinamento tem maior peso comercial porque pessoal subqualificado pode levar à exposição direta a erros de documentação, desvios de processo e não conformidade regulatória. Isso ressalta a necessidade de aprendizado estruturado em sistemas computadorizados, controles de processos e integridade de dados, além dos tópicos padrão de automação. Petróleo e gás, água e águas residuais, alimentos e bebidas, e mineração e metais permanecem contribuintes relevantes para o setor de treinamento em instrumentação e controles porque suas bases de ativos instalados continuam a se tornar mais automatizadas e mais dependentes de operações seguras e qualificadas.
Análise Geográfica
A Ásia-Pacífico representou 32,7% da receita global em 2025 e está projetada para crescer a um CAGR de 11,0% até 2031, tornando-a tanto o maior mercado de treinamento em instrumentação e controles quanto a região com o perfil de expansão regional mais rápido. A Rockwell Automation relatou em seu estudo Estado da Manufatura Inteligente de 2024 que 95% dos fabricantes da APAC agora veem a transformação digital como essencial para a competitividade, 71% planejam aumentar a adoção de IA e aprendizado de máquina em 12 meses, e 41% já haviam concluído o requalificação formal da força de trabalho no ano anterior. A demanda na região está sendo sustentada pelo impulso de manufatura inteligente da China, pelas adições de capacidade farmacêutica e de semicondutores da Índia e pelo investimento industrial no Sudeste Asiático. A parceria de treinamento de janeiro de 2024 em Singapura liderada pela LKH Precicon, Ngee Ann Polytechnic e 8 parceiros do setor, incluindo Beckhoff Automation e Delta Electronics, aponta para a construção organizada de infraestrutura de aprendizado da Indústria 4.0 na região.
A América do Norte permanece o segundo maior mercado regional porque a escassez de mão de obra é aguda e a intensidade de automação é alta em manufatura de processos e discreta. O relatório de abril de 2024 do Instituto de Manufatura sobre 1,9 milhão de empregos na manufatura potencialmente não preenchidos até 2033 ilustra por que os empregadores estão direcionando mais recursos para caminhos de treinamento técnico. A renovação em 2024 pela Rockwell Automation de sua colaboração com a Universidade de Wisconsin-Milwaukee e os investimentos da Siemens em 2024 em Wendell e em iniciativas mais amplas de força de trabalho nos EUA mostram como os OEMs estão tentando fortalecer o pipeline de técnicos por meio de parcerias acadêmicas e regionais.
A Europa continua a gerar demanda por recertificação de sua densa base instalada de ativos industriais legados e do crescente peso operacional da cibersegurança industrial. O Oriente Médio e a África estão se desenvolvendo por meio de investimentos direcionados, com o centro de Dubai da ABB e a implantação de treinamento da Honeywell em abril de 2024 para a refinaria da Dangote mostrando como projetos industriais de grande escala estão trazendo infraestrutura de treinamento para a região. A América do Sul permanece menor, mas a atividade de petróleo e gás e processamento agroindustrial do Brasil, juntamente com a modernização da mineração no Chile e no Peru, continua a sustentar a demanda por treinamento especializado no longo prazo.[3]

Cenário Competitivo
O mercado de treinamento em instrumentação e controles é moderadamente consolidado, com a posição de liderança ocupada por academias afiliadas a OEM, como Siemens SITRAIN, Rockwell Automation University, ABB Automation Academy, treinamento da Honeywell Process Solutions e sistemas de treinamento da Emerson. Esses provedores se beneficiam do acesso à base instalada, ativos de aprendizado específicos de plataforma e uma ligação mais forte entre treinamento, suporte e serviço de ciclo de vida. Essa combinação lhes confere uma vantagem na aquisição de clientes porque o treinamento é frequentemente vendido junto com atualizações de software, suporte de manutenção ou modernização mais ampla do sistema. O mercado de treinamento em instrumentação e controles ainda deixa espaço para especialistas independentes. No entanto, eles geralmente competem oferecendo abrangência multifornecedor, entrega digital flexível ou melhor precificação em conteúdo técnico modular. Esse equilíbrio explica por que o mercado não é nem altamente fragmentado nem concentrado o suficiente para que alguns provedores excluam rivais especializados.
O lançamento em novembro de 2025 pela ABB de seu centro de treinamento em soluções de IA e digitais em Dubai é outro exemplo de expansão liderada por escala para fortalecer a proximidade com o cliente e a cobertura de certificação técnica. A implantação da Honeywell na Dangote em abril de 2026 acrescenta um terceiro exemplo, no qual o treinamento de operadores baseado em gêmeo digital está diretamente vinculado a um grande local industrial e a uma grande força de trabalho.
Os provedores independentes continuam a competir com empregadores que precisam de arquiteturas de cursos mais amplas abrangendo múltiplos fornecedores de controles e camadas de habilidades. A ISA se destaca porque sua estrutura de certificados vinculada a padrões lhe confere maior relevância em cibersegurança de OT e credenciamento voltado para aquisições do que um único curso OEM normalmente pode oferecer. O mercado de treinamento em instrumentação e controles também oferece oportunidades para os provedores reduzirem os custos de entrega por meio de laboratórios em nuvem, e-learning modular e conteúdo de resolução de problemas neutro em relação a fornecedores. Com o tempo, a concorrência provavelmente permanecerá centrada na profundidade da simulação, na credibilidade das credenciais e na capacidade de treinar em ambientes instalados mistos, em vez de em uma única família de produtos.
Líderes do Setor de Treinamento em Instrumentação e Controles
-
Siemens AG
-
Rockwell Automation, Inc.
-
Schneider Electric SE
-
ABB Ltd.
-
Honeywell International Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Maio de 2026: A Emerson fez parceria com a SiMa.ai para fornecer capacidades de IA Física para análise de dados em tempo real nos PCs industriais da Emerson na borda de campo, visando os ambientes de operações remotas mais severos em petróleo e gás, fábrica e implantações em locais remotos. Essa integração amplia o requisito de competência em análise de IIoT para os operadores da base instalada da Emerson, ampliando diretamente o escopo da obrigação de treinamento da força de trabalho da Emerson.
- Abril de 2026: A Honeywell contratou para implantar Simuladores de Treinamento de Operadores e soluções de treinamento baseadas em gêmeo digital na Refinaria de Petróleo Dangote em Lekki, Nigéria, a maior refinaria de petróleo de trem único do mundo, empregando mais de 3.000 trabalhadores nigerianos. Os simuladores replicam cenários de processos do mundo real e condições de emergência, permitindo que os operadores treinem em um ambiente sem riscos e melhorando materialmente a prontidão operacional.
- Abril de 2026: A Rockwell Automation demonstrou engenharia de fábrica orquestrada por IA com a Microsoft na Hannover Messe 2026, integrando o FactoryTalk Design Studio e o software de simulação Emulate3D com o Azure OpenAI em um fluxo de trabalho de design e validação em malha fechada. Esse desenvolvimento tem implicações diretas para o design de currículos de programação de PLC, pois ferramentas de engenharia nativas de IA alteram o perfil de competência exigido dos engenheiros de automação.
- Março de 2026: A Honeywell e o IIT Bombay estabeleceram um Centro de Excelência no campus Powai do IIT Bombay, visando treinamento baseado em certificação para mais de 100.000 estudantes até 2030 em automação, controle e campos relacionados à sustentabilidade. A fase piloto do programa iniciou o treinamento de 250 estudantes em currículo alinhado com os requisitos de implantação industrial do mundo real.


Escopo do Relatório Global do Mercado de Treinamento em Instrumentação e Controles
| Treinamento Presencial com Instrutor |
| Treinamento Virtual com Instrutor |
| E-Learning Autônomo |
| Aprendizado Blended |
| Treinamento em PLC |
| Treinamento em SCADA |
| Treinamento em DCS |
| Petróleo e Gás |
| Geração de Energia |
| Produtos Químicos e Petroquímicos |
| Manufatura e Indústrias Discretas |
| Água e Águas Residuais |
| Farmacêuticos e Ciências da Vida |
| Alimentos e Bebidas |
| Mineração e Metais |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Peru | |
| Chile | |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Itália | |
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | |
| Restante da Europa | |
| APAC | Índia |
| China | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas) | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Modalidade de Treinamento | Treinamento Presencial com Instrutor | |
| Treinamento Virtual com Instrutor | ||
| E-Learning Autônomo | ||
| Aprendizado Blended | ||
| Por Tipo de Sistema | Treinamento em PLC | |
| Treinamento em SCADA | ||
| Treinamento em DCS | ||
| Por Setor do Usuário Final | Petróleo e Gás | |
| Geração de Energia | ||
| Produtos Químicos e Petroquímicos | ||
| Manufatura e Indústrias Discretas | ||
| Água e Águas Residuais | ||
| Farmacêuticos e Ciências da Vida | ||
| Alimentos e Bebidas | ||
| Mineração e Metais | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Peru | ||
| Chile | ||
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Espanha | ||
| Itália | ||
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | ||
| Restante da Europa | ||
| APAC | Índia | |
| China | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas) | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é a perspectiva atual para a demanda por treinamento em instrumentação e controles?
O mercado de treinamento em instrumentação e controles foi avaliado em 3,72 bilhões de USD em 2025 e está previsto para atingir 6,07 bilhões de USD até 2031 a um CAGR de 8,6%, sustentado por escassez de mão de obra, modernizações de instalações existentes e crescentes necessidades de treinamento em cibersegurança de OT.
Qual modalidade de treinamento lidera a receita e qual está crescendo mais rapidamente?
O treinamento presencial com instrutor representou 38,2% em 2025, enquanto o e-learning autônomo deve crescer mais rapidamente a um CAGR de 12,4% até 2031.
Por que o treinamento em PLC é tão importante para os empregadores industriais?
O treinamento em PLC representou 44,4% da receita em 2025 e também está projetado para crescer a um CAGR de 9,7%, refletindo sua ampla base instalada em manufatura, serviços públicos e indústrias de processos.
Qual segmento de usuário final está se expandindo mais rapidamente?
Farmacêuticos e ciências da vida está previsto para crescer a um CAGR de 11,2% até 2031 porque o treinamento em automação está se tornando mais importante em biológicos, terapia celular e ambientes de produção com alta conformidade regulatória.
Qual região oferece a maior oportunidade de crescimento?
A Ásia-Pacífico deteve 32,7% da receita em 2025 e está projetada para crescer a 11,0% até 2031, sustentada por gastos em transformação digital, expansão da manufatura e esforços estruturados de requalificação da força de trabalho.
Como as principais empresas estão fortalecendo sua posição?
Os principais fornecedores estão investindo em centros de treinamento, simuladores de gêmeo digital e parcerias acadêmicas, como visto no centro de Dubai da ABB, nos investimentos da Siemens nos EUA e em Erlangen, e nos programas de treinamento em refinaria e universidade da Honeywell.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
