
Tamaño y Participación del Mercado de Formación en Instrumentación y Controles
Visión General del Mercado
| Período de Estudio | 2022 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 4.02 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.07 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.59 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Formación en Instrumentación y Controles por Mordor Intelligence
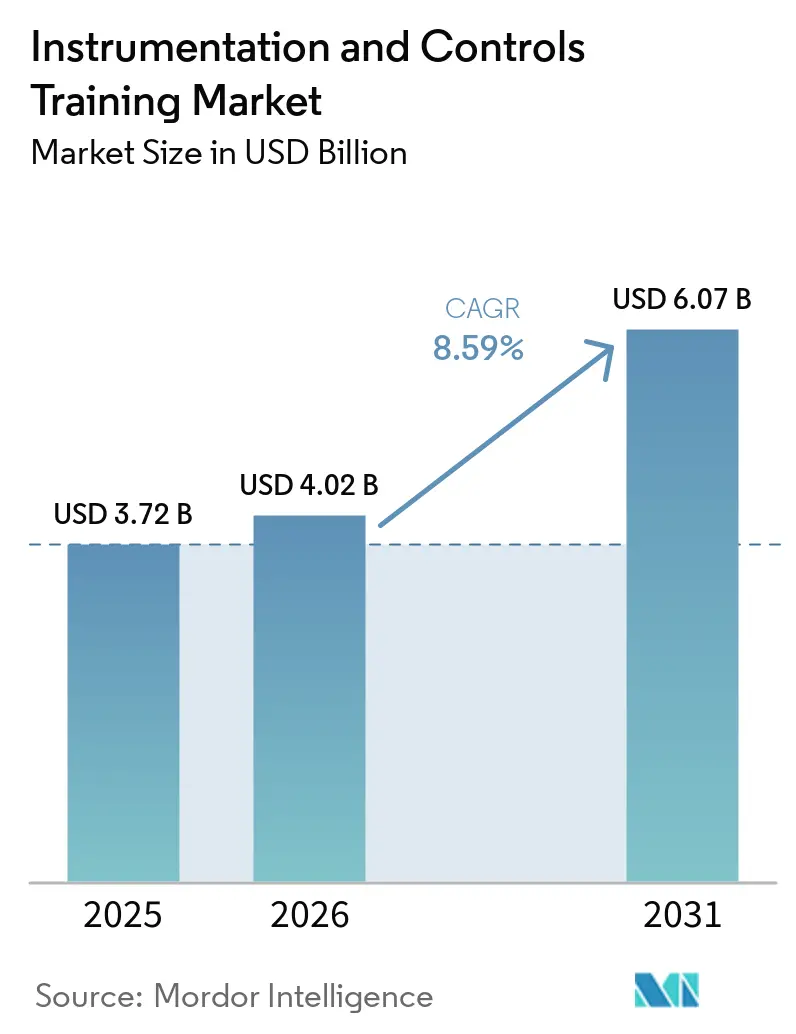
Se proyecta que el tamaño del Mercado de Formación en Instrumentación y Controles se expanda desde 3,72 mil millones de USD en 2025 y 4,02 mil millones de USD en 2026 hasta 6,07 mil millones de USD en 2031, registrando una CAGR del 8,59% entre 2026 y 2031.
El mercado de formación en instrumentación y controles está siendo moldeado por el vínculo más estrecho entre la modernización de la tecnología operativa y la preparación de la fuerza laboral, ya que los empleadores industriales están tratando la formación técnica como un requisito operativo en lugar de un gasto discrecional. La escasez de técnicos de control cualificados respalda la demanda, el ritmo constante de modernizaciones de instalaciones existentes y el uso más amplio de contenido de ciberseguridad en los programas de formación en control de procesos. El mercado de formación en instrumentación y controles también se está beneficiando de los proyectos de transición energética, ya que los entornos de control híbridos están haciendo que los roles de mantenimiento y operaciones sean más complejos. El mercado de formación en instrumentación y controles sigue estando moderadamente consolidado, con las academias vinculadas a los fabricantes de equipos originales beneficiándose de plataformas propietarias, mientras que los proveedores independientes compiten a través de una mayor amplitud entre proveedores y una entrega digital más flexible.[1]
Conclusiones Clave del Informe
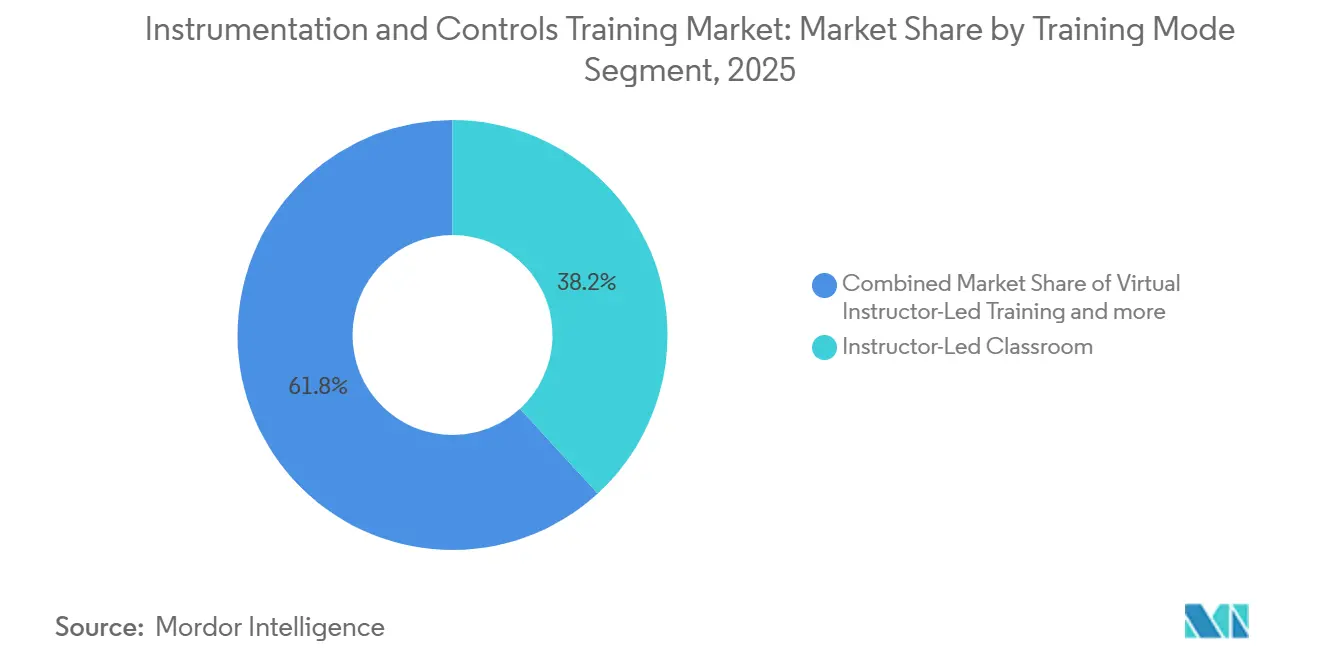
- Por modalidad de formación, la formación presencial con instructor representó el 38,2% de los ingresos en 2025, mientras que se proyecta que el e-learning a ritmo propio se expanda a una CAGR del 12,4% hasta 2031.
- Por tipo de sistema, la formación en PLC representó el 44,4% de la participación del mercado de formación en instrumentación y controles en 2025 y también avanza a una CAGR del 9,7% hasta 2031.
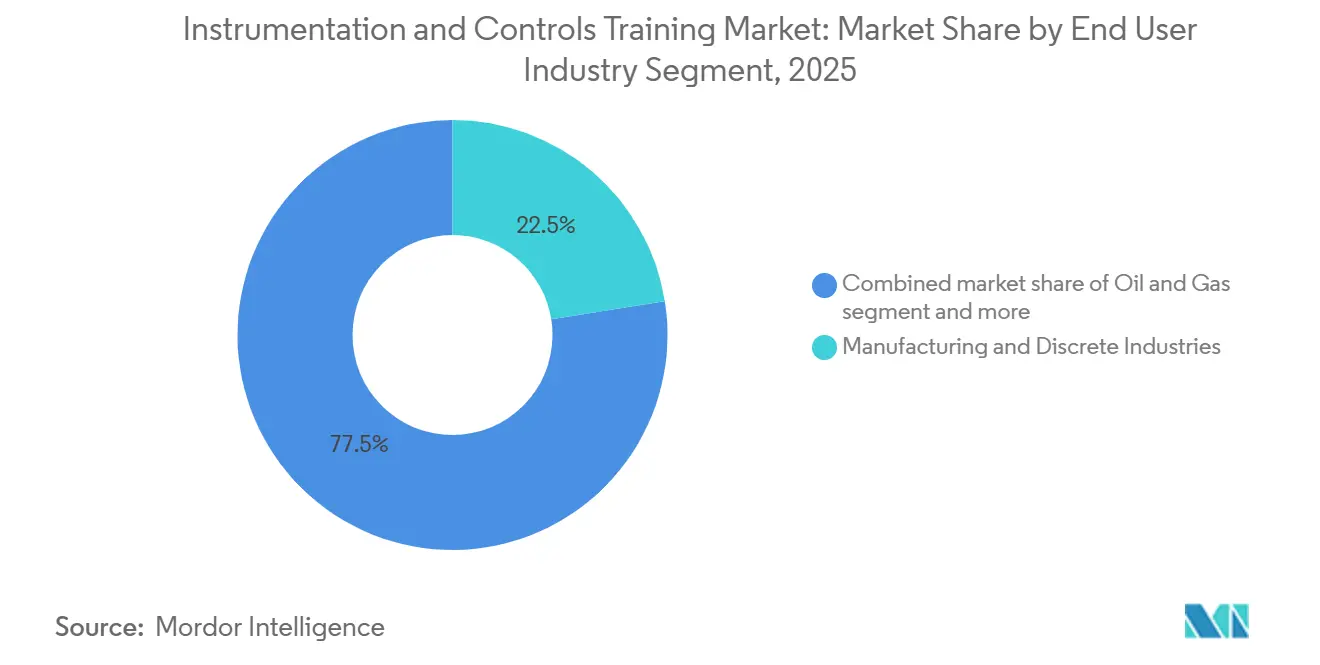
- Por industria del usuario final, las industrias manufactureras y discretas capturaron el 22,5% del tamaño del mercado de formación en instrumentación y controles en 2025, mientras que se prevé que el sector farmacéutico y de ciencias de la vida crezca a una CAGR del 11,2% hasta 2031.
- Por geografía, Asia-Pacífico representó el 32,7% de los ingresos globales en 2025 y se espera que registre la CAGR regional más rápida del 11,0% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Formación en Instrumentación y Controles
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La modernización de instalaciones existentes requiere competencias en plataformas duales entre arquitecturas de control heredadas y nuevas | +1.2% | Global, concentrado en las instalaciones de procesos heredados de América del Norte y los corredores de manufactura integrada de Europa | Mediano plazo (2-4 años) |
| La certificación de fabricantes de equipos originales vinculada al acceso a soporte y elegibilidad de garantía | +0.9% | Global, con aplicación temprana en América del Norte y Europa Occidental, expandiéndose hacia los requisitos de adquisición del CCG | Largo plazo (≥ 4 años) |
| Escasez persistente de técnicos de control e ingenieros de automatización | +1.8% | América del Norte como núcleo, aguda en los corredores de manufactura del Medio Oeste, extendiéndose a los centros de manufactura de APAC en India y el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Las operaciones remotas amplían la demanda de habilidades en SCADA, IIoT y conectividad segura | +1.3% | Global, con ganancias tempranas en petróleo y gas en Oriente Medio, servicios públicos en Europa y minería en Australia | Mediano plazo (2-4 años) |
| La formación alineada con IEC 62443 se convierte en un requisito contractual de adquisición | +1.0% | Global, aplicación concentrada en operadores industriales de la UE y los marcos de adquisición del Consejo de Cooperación del Golfo | Largo plazo (≥ 4 años) |
| La formación basada en gemelos digitales acorta el tiempo hasta la competencia y reduce los incidentes de incorporación | +0.8% | Global, la adopción más fuerte en las industrias de procesos químicos, farmacéuticos y de GNL | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Modernización de Instalaciones Existentes Requiere Competencia en Plataformas Duales entre Arquitecturas de Control Heredadas y de Nueva Generación
La base instalada en refino, química, energía y manufactura de procesos todavía incluye una amplia combinación de plataformas DCS más antiguas, generaciones anteriores de PLC y capas digitales más recientes, lo que mantiene activa la demanda de reentrenamiento durante ciclos de reemplazo más largos. Esto crea una necesidad práctica de técnicos que puedan trabajar con estructuras lógicas heredadas, entornos de software más nuevos y herramientas digitales adyacentes dentro de la misma planta. El despliegue de Honeywell en la refinería Dangote en abril de 2026 demostró cómo se está utilizando la formación con gemelos digitales de activos en vivo para preparar a los operadores para entornos de procesos complejos antes de que pasen a los sistemas de planta, lo que refleja la necesidad más amplia de familiaridad con múltiples entornos en instalaciones modernizadas. Siemens también vinculó el desarrollo de capacidades basado en simulación a una importante inversión en plataformas a través de la expansión de su Campus Tecnológico de Erlangen, donde las aplicaciones de metaverso industrial y gemelos digitales se posicionaron como parte de los casos de uso industrial central. En el mercado de formación en instrumentación y controles, la modernización de instalaciones existentes extiende la demanda más allá de las instalaciones por primera vez, ya que cada oleada de modernización crea una nueva ronda de necesidades de formación en plataformas duales.
Las Rutas de Certificación de Fabricantes de Equipos Originales Vinculadas al Acceso a Soporte y la Elegibilidad de Garantía Crean una Demanda de Certificación Recurrente
El mercado de formación en instrumentación y controles continúa beneficiándose de la forma en que la certificación liderada por fabricantes de equipos originales está integrada en los modelos de soporte de la base instalada y las estrategias de retención de plataformas. Los grandes proveedores de automatización operan academias de marca y sistemas de formación técnica estructurados que refuerzan la familiaridad con los productos y mantienen a los usuarios finales dentro del ecosistema del proveedor por más tiempo. Siemens también invirtió 36 millones de USD en septiembre de 2024 en su instalación de experiencia del cliente y formación en Wendell, Carolina del Norte, incluidas aulas dedicadas de Power Academy para formación en automatización de subestaciones, protección y control. Esta lógica de certificación recurrente respalda el mercado de formación en instrumentación y controles porque los clientes a menudo regresan para actualizaciones de versiones, módulos avanzados y cursos de actualización específicos de la plataforma, dada la larga vida útil de los activos.
Escasez Persistente de Técnicos de Control e Ingenieros de Automatización
La escasez de mano de obra técnica cualificada sigue siendo uno de los impulsores de demanda más claros para el mercado de formación en instrumentación y controles. El Instituto de Manufactura informó en abril de 2024 que Estados Unidos podría enfrentar un déficit de 1,9 millones de trabajadores de manufactura para 2033, con 3,8 millones de puestos esperados para abrirse y casi la mitad de esos puestos con probabilidad de quedar sin cubrir. Esa brecha está impulsando a los empleadores, universidades y academias de fabricantes de equipos originales a tratar la formación como una respuesta directa al canal de suministro de talento en lugar de una iniciativa secundaria de recursos humanos. Rockwell Automation renovó su apoyo al Instituto de Sistemas Conectados de la Universidad de Wisconsin-Milwaukee en 2024 para fortalecer el desarrollo del talento en manufactura en un importante corredor industrial de Estados Unidos. El mercado de formación en instrumentación y controles se está beneficiando, por tanto, de un déficit estructural de mano de obra que es poco probable que se alivie rápidamente, especialmente en plantas que necesitan técnicos de automatización listos para el trabajo en lugar de reemplazos de mano de obra general.[2]
Las Operaciones Remotas Amplían la Demanda de Habilidades en SCADA, IIoT y Conectividad Segura
El avance hacia el monitoreo remoto y las operaciones distribuidas está ampliando el alcance de la formación requerida en petróleo y gas, servicios públicos, minería y sistemas de agua. La colaboración de inteligencia artificial en el borde de Emerson con SiMa.ai en mayo de 2024 también destaca cómo los entornos de operación remota se están volviendo más intensivos en datos y más dependientes de personal de campo capacitado que pueda interpretar y actuar sobre información industrial en tiempo real. Como resultado, el mercado de formación en instrumentación y controles está viendo una demanda duradera de planes de estudio de PLC, SCADA, IIoT y conectividad segura que van más allá de los conjuntos de habilidades tradicionales de la sala de control.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Los presupuestos de formación siguen siendo cíclicos con las prioridades de CAPEX de las plantas | -0.8% | Global, más agudo en minería, petróleo y gas, y sectores sensibles a las materias primas | Corto plazo (≤ 2 años) |
| Alto costo de capital de los laboratorios de simulación y la infraestructura de formación práctica | -0.7% | Global, afecta desproporcionadamente a las pymes y a los operadores de mercados emergentes en el Sudeste Asiático, América del Sur y África Subsahariana | Mediano plazo (2-4 años) |
| Los ecosistemas de proveedores aislados limitan la transferibilidad de habilidades entre plataformas | -0.6% | Global, más agudo en América del Norte y Europa donde prevalecen las instalaciones de PLC y SCADA de múltiples proveedores | Mediano plazo (2-4 años) |
| La fragmentación de credenciales entre organismos de certificación competidores reduce la claridad del empleador y la eficiencia de adquisición | -0.5% | Global, mayor impacto en América del Norte y Europa donde los organismos de certificación son más numerosos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Presupuestos de Formación Siguen Siendo Cíclicos con las Prioridades de CAPEX de las Plantas
La demanda de formación es estructuralmente sólida, pero las decisiones de gasto aún se mueven con los ciclos de inversión de las plantas en muchas organizaciones industriales. Cuando los clientes retrasan las modernizaciones de equipos, las expansiones de plantas o los proyectos relacionados con paradas de mantenimiento, las compras de formación también suelen aplazarse, incluso cuando la brecha de mano de obra sigue sin resolverse. Este patrón tiende a afectar más agudamente a los proveedores de formación del mercado medio porque no cuentan con el mismo respaldo de balance o atracción de base instalada que las grandes academias de fabricantes de equipos originales pueden usar para suavizar las oscilaciones de la demanda. La relativa resiliencia de los programas respaldados por fabricantes de equipos originales es evidente en los compromisos de capital continuos, como la inversión de 36 millones de USD de Siemens en septiembre de 2024 en la instalación de Wendell y la expansión de ABB en 2025 de su centro de formación en Dubái. El mercado de formación en instrumentación y controles, por tanto, crece sobre una base sólida a largo plazo, pero el momento del presupuesto a corto plazo aún puede ralentizar las reservas de cursos y ampliar la brecha entre la necesidad y la inscripción real.
Alto Costo de Capital de los Laboratorios de Simulación y la Infraestructura de Formación Práctica
El costo de construir una capacidad de formación práctica creíble sigue siendo una restricción clara para el mercado de formación en instrumentación y controles. Los proveedores necesitan simuladores de procesos, equipos de hardware en el bucle, bancos de PLC, estaciones DCS y soporte de instructores para ofrecer el nivel de formación práctica esperado en entornos sensibles a la seguridad. La apertura en noviembre de 2025 por parte de ABB de un centro de formación de 2 millones de USD en Dubái subraya la escala de inversión requerida incluso para una sola instalación regional que atiende a 2.000 ingenieros y técnicos cada año. El despliegue por parte de Honeywell de un simulador de refinería basado en gemelos digitales en Nigeria también refleja la profundidad técnica y comercial requerida para construir sistemas avanzados de formación de operadores. Esto hace que la cobertura geográfica sea más difícil de escalar en mercados secundarios y economías emergentes, donde el mercado de formación en instrumentación y controles a menudo depende de un número limitado de ubicaciones de proveedores o de formatos digitales que no pueden reemplazar completamente la experiencia práctica con hardware.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modalidad de Formación: La Entrega Asíncrona Desafía el Predominio del Aula
La formación presencial con instructor representó el 38,2% de los ingresos en 2025, convirtiéndola en el formato de entrega más grande en el mercado de formación en instrumentación y controles. Los empleadores continúan prefiriendo esta modalidad para la cualificación inicial en entornos peligrosos y altamente regulados donde la observación directa de la ejecución de tareas físicas sigue siendo importante. Esa preferencia es más fuerte en entornos de refino de petróleo, química y farmacéutica donde la disciplina procedimental y las reglas de acceso a las instalaciones determinan cómo se evalúan las habilidades. El formato también sigue siendo importante para los aprendices por primera vez que se benefician de la resolución de problemas guiada, el manejo supervisado de equipos y la retroalimentación inmediata del instructor. Por estas razones, la instrucción en el aula todavía ancla una gran base del mercado de formación en instrumentación y controles incluso a medida que los formatos digitales se expanden.
Se proyecta que el e-learning a ritmo propio avance a una CAGR del 12,4% hasta 2031, convirtiéndolo en la modalidad de entrega de más rápido crecimiento en este mercado de formación en instrumentación y controles. El modelo se adapta a las fuerzas de trabajo de campo dispersas y a los turnos rotativos porque reduce los requisitos de viaje y facilita el acceso al aprendizaje en múltiples ubicaciones. El Foro Económico Mundial informó en enero de 2024 que el programa de formación con inteligencia artificial y realidad virtual de Midea en Tailandia redujo el tiempo de cualificación de habilidades básicas en un 63%, de 8 días a 3 días, aumentó la mano de obra multihabilidades en la cadena de suministro en un 6% y redujo la rotación de empleados en un 40%. El aprendizaje mixto está ganando relevancia porque combina esta flexibilidad con la exposición programada al laboratorio donde la interacción con el hardware sigue siendo importante. Los formatos virtuales con instructor también respaldan el mercado de formación en instrumentación y controles al preservar la interacción con el instructor mientras se reducen los costos de viaje y alojamiento para los empleadores.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Sistema: La Amplitud del PLC Impulsa el Volumen Mientras que la Ciberseguridad de SCADA Eleva el Valor
La formación en PLC representó el 44,4% de los ingresos en 2025 y lidera la expansión prevista a una CAGR del 9,7% hasta 2031, otorgándole tanto la mayor participación del mercado de formación en instrumentación y controles como el perfil de crecimiento más sólido dentro del tipo de sistema. La formación en PLC se beneficia de la base instalada muy amplia en manufactura discreta, servicios públicos, agua e industrias de procesos. También sigue siendo fundamental porque la competencia en PLC ahora abarca programación, resolución de problemas, integración, diagnóstico y conciencia básica de ciberseguridad en lugar de solo lógica de escalera. Un estudio científico de 2024 publicado a través de Springer Nature respaldó el valor educativo del aprendizaje de PLC vinculado a gemelos digitales al validar un modelo de gemelo digital de seis dimensiones para sistemas de manufactura flexible en la educación de ingeniería. Esto mantiene la educación en PLC como elemento central del mercado de formación en instrumentación y controles, ya que los empleadores necesitan tanto la actualización de habilidades de nivel inicial como las avanzadas.
La formación en SCADA está ganando valor a medida que el monitoreo remoto, los activos distribuidos y los requisitos de conectividad segura se vuelven cada vez más importantes en los sectores con gran infraestructura. Dragos informó en 2026 que el acceso remoto inseguro era el principal punto de entrada para la exposición de tecnología operativa en petróleo y gas, y que el compromiso de VPN o la reutilización de credenciales ocurrió en el 73% de los casos de respuesta a incidentes. Eso subraya el valor de los planes de estudio de SCADA que combinan operaciones, conciencia de redes e higiene cibernética en lugar de enseñar visualización y alarmas de forma aislada. La formación en DCS sigue siendo crítica en química, refino, generación de energía, GNL y ciencias de la vida porque estos entornos requieren un control de procesos profundo y flujos de trabajo precisos del operador. Las inversiones de Honeywell en simuladores de GNL y refinerías muestran que la formación de operadores vinculada a DCS sigue siendo una parte importante del mercado de formación en instrumentación y controles, donde la familiaridad con los procesos en vivo es esencial.
Por Industria del Usuario Final: El Crecimiento de las Ciencias de la Vida Supera a los Sectores Industriales Establecidos
Las industrias manufactureras y discretas representaron el 22,5% de los ingresos en 2025, convirtiéndolas en el segmento de usuario final más grande en el mercado de formación en instrumentación y controles. Su escala refleja la amplia presencia de PLC, sistemas SCADA, robótica y automatización de múltiples proveedores en automoción, electrónica y ensamblaje industrial general. Estas instalaciones a menudo operan múltiples marcas de equipos de control dentro del mismo sitio, lo que crea una necesidad recurrente de incorporación, formación de actualización y preparación para la resolución de problemas. La escasez de mano de obra en manufactura refuerza esta demanda porque los empleadores necesitan vías más rápidas para llevar a los técnicos a un nivel operativo práctico. El informe de fuerza laboral de abril de 2024 del Instituto de Manufactura respalda ese contexto al señalar 3,8 millones de vacantes en la manufactura de Estados Unidos hasta 2033, con casi la mitad esperada sin cubrir.
Se espera que el segmento farmacéutico y de ciencias de la vida crezca a una CAGR del 11,2% hasta 2031, convirtiéndolo en el segmento de usuario final de más rápido crecimiento en el mercado de formación en instrumentación y controles. El crecimiento está vinculado a la expansión de la capacidad de biológicos y terapia celular en Estados Unidos, Europa e India, donde los entornos de producción automatizados necesitan un manejo de sistemas conforme y una formación de operadores consciente de la validación. En este segmento, la formación tiene mayor peso comercial porque el personal poco cualificado puede llevar a una exposición directa a errores de documentación, desviaciones de procesos e incumplimiento normativo. Eso subraya la necesidad de aprendizaje estructurado sobre sistemas informatizados, controles de procesos e integridad de datos, junto con los temas estándar de automatización. El petróleo y gas, el agua y las aguas residuales, los alimentos y bebidas, y la minería y los metales siguen siendo contribuyentes relevantes a la industria de formación en instrumentación y controles porque sus bases de activos instalados continúan siendo más automatizadas y más dependientes de operaciones seguras y cualificadas.
Análisis Geográfico
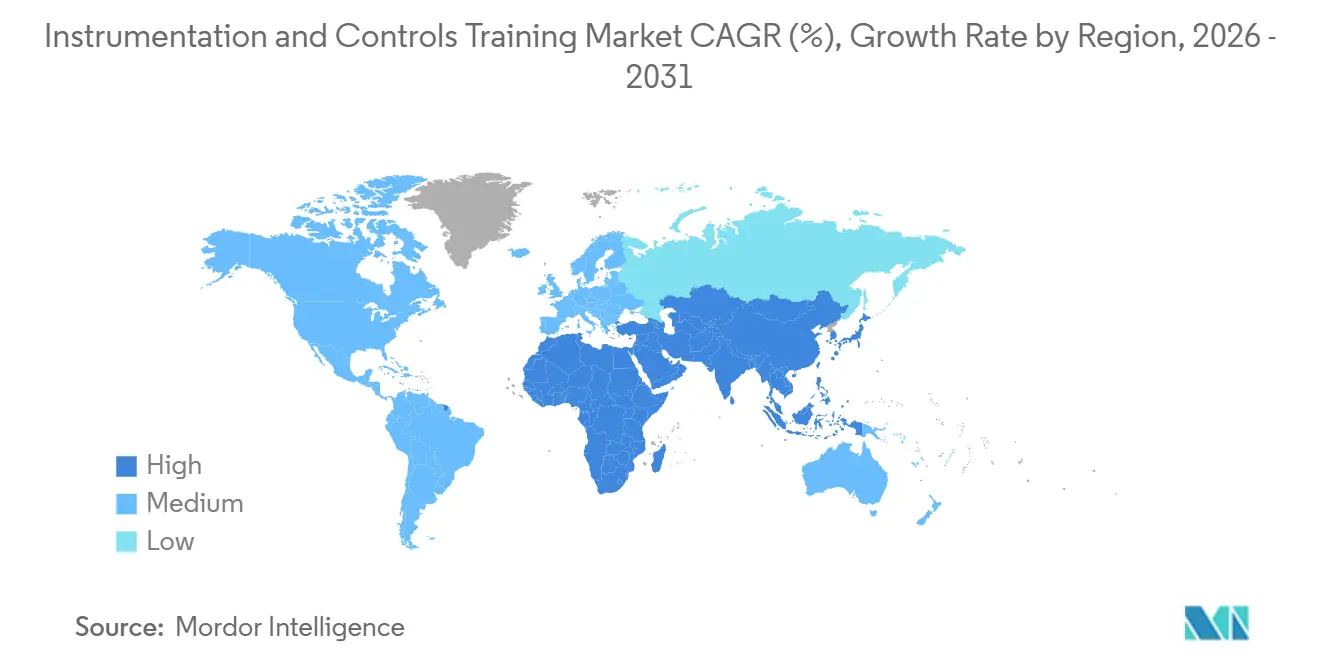
Asia-Pacífico representó el 32,7% de los ingresos globales en 2025 y se proyecta que crezca a una CAGR del 11,0% hasta 2031, convirtiéndola tanto en el mayor mercado de formación en instrumentación y controles como en la región con el perfil de expansión regional más rápido. Rockwell Automation informó en su estudio Estado de la Manufactura Inteligente 2024 que el 95% de los fabricantes de APAC ahora ven la transformación digital como esencial para la competitividad, el 71% planea aumentar la adopción de inteligencia artificial y aprendizaje automático en 12 meses, y el 41% ya había completado la recualificación formal de la fuerza laboral en el año anterior. La demanda en la región está siendo respaldada por el impulso de manufactura inteligente de China, las adiciones de capacidad farmacéutica y de semiconductores de India, y la inversión industrial en todo el Sudeste Asiático. La asociación de formación de enero de 2024 en Singapur liderada por LKH Precicon, Ngee Ann Polytechnic y 8 socios industriales, incluidos Beckhoff Automation y Delta Electronics, apunta a la construcción organizada de infraestructura de aprendizaje de la Industria 4.0 en la región.
América del Norte sigue siendo el segundo mayor mercado regional porque la escasez de mano de obra es aguda y la intensidad de automatización es alta en la manufactura de procesos y discreta. El informe de abril de 2024 del Instituto de Manufactura sobre 1,9 millones de empleos de manufactura potencialmente sin cubrir para 2033 ilustra por qué los empleadores están dirigiendo más recursos hacia las vías de formación técnica. La renovación en 2024 de Rockwell Automation de su colaboración con la Universidad de Wisconsin-Milwaukee y las inversiones de Siemens en 2024 en Wendell y las iniciativas más amplias de fuerza laboral en Estados Unidos muestran cómo los fabricantes de equipos originales están tratando de fortalecer el canal de técnicos a través de asociaciones académicas y regionales.
Europa continúa generando demanda de recertificación de su densa base instalada de activos industriales heredados y del creciente peso operativo de la ciberseguridad industrial. Oriente Medio y África se están desarrollando a través de inversiones específicas, con el centro de Dubái de ABB y el despliegue de formación de Honeywell en abril de 2024 para la refinería de Dangote mostrando cómo los grandes proyectos industriales están llevando infraestructura de formación a la región. América del Sur sigue siendo más pequeña, pero la actividad de petróleo y gas y procesamiento agroindustrial de Brasil, junto con la modernización minera en Chile y Perú, continúa respaldando la demanda de formación especializada a largo plazo.[3]

Panorama Competitivo
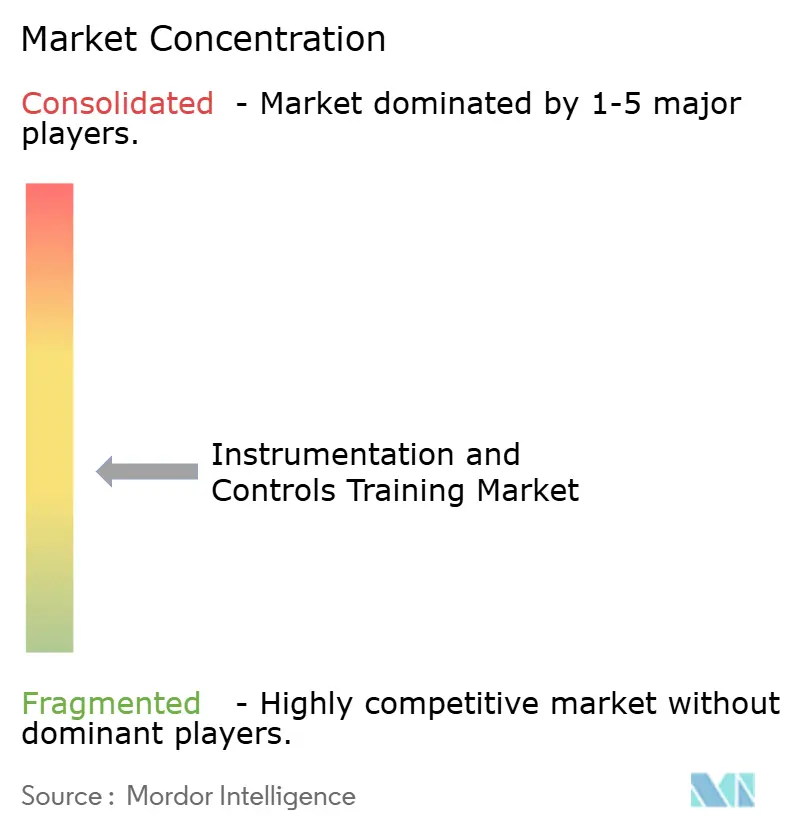
El mercado de formación en instrumentación y controles está moderadamente consolidado, con la posición de liderazgo en manos de academias afiliadas a fabricantes de equipos originales como Siemens SITRAIN, Rockwell Automation University, ABB Automation Academy, la formación de Honeywell Process Solutions y los sistemas de formación de Emerson. Estos proveedores se benefician del acceso a la base instalada, activos de aprendizaje específicos de la plataforma y un vínculo más sólido entre la formación, el soporte y el servicio del ciclo de vida. Esa combinación les otorga una ventaja en la adquisición de clientes porque la formación a menudo se vende junto con actualizaciones de software, soporte de mantenimiento o una modernización más amplia del sistema. El mercado de formación en instrumentación y controles todavía deja espacio para especialistas independientes. Sin embargo, estos generalmente compiten ofreciendo mayor amplitud entre proveedores, entrega digital flexible o mejores precios en contenido técnico modular. Este equilibrio explica por qué el mercado no está ni muy fragmentado ni suficientemente concentrado como para que unos pocos proveedores excluyan a los rivales especializados.
El lanzamiento en noviembre de 2025 por parte de ABB de su centro de formación en soluciones de inteligencia artificial y digitales en Dubái es otro ejemplo de expansión liderada por escala para fortalecer la proximidad al cliente y la cobertura de certificación técnica. El despliegue de Honeywell en Dangote en abril de 2026 añade un tercer ejemplo, en el que la formación de operadores basada en gemelos digitales está vinculada directamente a un importante sitio industrial y a una gran fuerza laboral.
Los proveedores independientes continúan compitiendo con empleadores que necesitan arquitecturas de cursos más amplias que abarquen múltiples proveedores de control y capas de habilidades. ISA se destaca porque su estructura de certificados vinculada a estándares le otorga mayor relevancia en la ciberseguridad de tecnología operativa y la acreditación orientada a la adquisición de lo que un solo curso de fabricante de equipos originales puede proporcionar típicamente. El mercado de formación en instrumentación y controles también ofrece oportunidades para que los proveedores reduzcan los costos de entrega a través de laboratorios en la nube, e-learning modular y contenido de resolución de problemas neutral para el proveedor. Con el tiempo, es probable que la competencia siga centrada en la profundidad de la simulación, la credibilidad de las credenciales y la capacidad de formar en entornos instalados mixtos en lugar de en una sola familia de productos.
Líderes de la Industria de Formación en Instrumentación y Controles
-
Siemens AG
-
Rockwell Automation, Inc.
-
Schneider Electric SE
-
ABB Ltd.
-
Honeywell International Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Mayo de 2026: Emerson se asoció con SiMa.ai para ofrecer capacidades de Inteligencia Artificial Física para el análisis de datos en tiempo real en las computadoras industriales de Emerson en el borde de campo, dirigidas a los entornos de operaciones remotas más exigentes en despliegues de petróleo y gas, fábricas y sitios remotos. Esta integración amplía el requisito de competencia en análisis de IIoT para los operadores de la base instalada de Emerson, ampliando directamente el alcance de la obligación de formación de la fuerza laboral de Emerson.
- Abril de 2026: Honeywell contrató el despliegue de Simuladores de Formación de Operadores y soluciones de formación basadas en gemelos digitales en la Refinería de Petróleo Dangote en Lekki, Nigeria, la refinería de petróleo de tren único más grande del mundo, que emplea a más de 3.000 trabajadores nigerianos. Los simuladores replican escenarios de procesos del mundo real y condiciones de emergencia, permitiendo a los operadores formarse en un entorno sin riesgos y mejorando materialmente la preparación operativa.
- Abril de 2026: Rockwell Automation demostró la ingeniería de fábrica orquestada por inteligencia artificial con Microsoft en Hannover Messe 2026, integrando FactoryTalk Design Studio y el software de simulación Emulate3D con Azure OpenAI en un flujo de trabajo de diseño y validación de bucle cerrado. Este desarrollo tiene implicaciones directas para el diseño de los planes de estudio de programación de PLC, ya que las herramientas de ingeniería nativas de inteligencia artificial alteran el perfil de competencia requerido de los ingenieros de automatización.
- Marzo de 2026: Honeywell e IIT Bombay establecieron un Centro de Excelencia en el campus Powai del IIT Bombay, con el objetivo de ofrecer formación basada en certificaciones para más de 100.000 estudiantes para 2030 en campos relacionados con la automatización, el control y la sostenibilidad. La fase piloto del programa comenzó a formar a 250 estudiantes en un plan de estudio alineado con los requisitos de despliegue industrial del mundo real.


Alcance del Informe Global del Mercado de Formación en Instrumentación y Controles
| Formación Presencial con Instructor |
| Formación Virtual con Instructor |
| E-Learning a Ritmo Propio |
| Aprendizaje Mixto |
| Formación en PLC |
| Formación en SCADA |
| Formación en DCS |
| Petróleo y Gas |
| Generación de Energía |
| Química y Petroquímica |
| Manufactura e Industrias Discretas |
| Agua y Aguas Residuales |
| Farmacéutica y Ciencias de la Vida |
| Alimentos y Bebidas |
| Minería y Metales |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Resto de Europa | |
| APAC | India |
| China | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Modalidad de Formación | Formación Presencial con Instructor | |
| Formación Virtual con Instructor | ||
| E-Learning a Ritmo Propio | ||
| Aprendizaje Mixto | ||
| Por Tipo de Sistema | Formación en PLC | |
| Formación en SCADA | ||
| Formación en DCS | ||
| Por Industria del Usuario Final | Petróleo y Gas | |
| Generación de Energía | ||
| Química y Petroquímica | ||
| Manufactura e Industrias Discretas | ||
| Agua y Aguas Residuales | ||
| Farmacéutica y Ciencias de la Vida | ||
| Alimentos y Bebidas | ||
| Minería y Metales | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Resto de Europa | ||
| APAC | India | |
| China | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es la perspectiva actual de la demanda de formación en instrumentación y controles?
El mercado de formación en instrumentación y controles fue valorado en 3,72 mil millones de USD en 2025 y se prevé que alcance los 6,07 mil millones de USD para 2031 a una CAGR del 8,6%, respaldado por la escasez de mano de obra, las modernizaciones de instalaciones existentes y las crecientes necesidades de formación en ciberseguridad de tecnología operativa.
¿Qué modalidad de formación lidera los ingresos y cuál está creciendo más rápido?
La formación presencial con instructor representó el 38,2% en 2025, mientras que se espera que el e-learning a ritmo propio crezca más rápido a una CAGR del 12,4% hasta 2031.
¿Por qué es tan importante la formación en PLC para los empleadores industriales?
La formación en PLC representó el 44,4% de los ingresos en 2025 y también se proyecta que crezca a una CAGR del 9,7%, lo que refleja su amplia base instalada en manufactura, servicios públicos e industrias de procesos.
¿Qué segmento de usuario final está expandiéndose más rápido?
Se prevé que el sector farmacéutico y de ciencias de la vida crezca a una CAGR del 11,2% hasta 2031 porque la formación en automatización se está volviendo más importante en entornos de producción de biológicos, terapia celular y con alta carga regulatoria.
¿Qué región ofrece la mayor oportunidad de crecimiento?
Asia-Pacífico representó el 32,7% de los ingresos en 2025 y se proyecta que crezca al 11,0% hasta 2031, respaldado por el gasto en transformación digital, la expansión de la manufactura y los esfuerzos estructurados de recualificación de la fuerza laboral.
¿Cómo están fortaleciendo su posición las empresas líderes?
Los principales proveedores están invirtiendo en centros de formación, simuladores de gemelos digitales y asociaciones académicas, como se observa en el centro de Dubái de ABB, las inversiones de Siemens en Estados Unidos y Erlangen, y los programas de formación en refinerías y universidades de Honeywell.


 Sus datos están seguros y nunca se venden ni se comparten.
