
Taille et part du marché de la formation en instrumentation et contrôles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.02 Milliards de dollars |
| Taille du Marché (2031) | 6.07 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.59 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la formation en instrumentation et contrôles par Mordor Intelligence
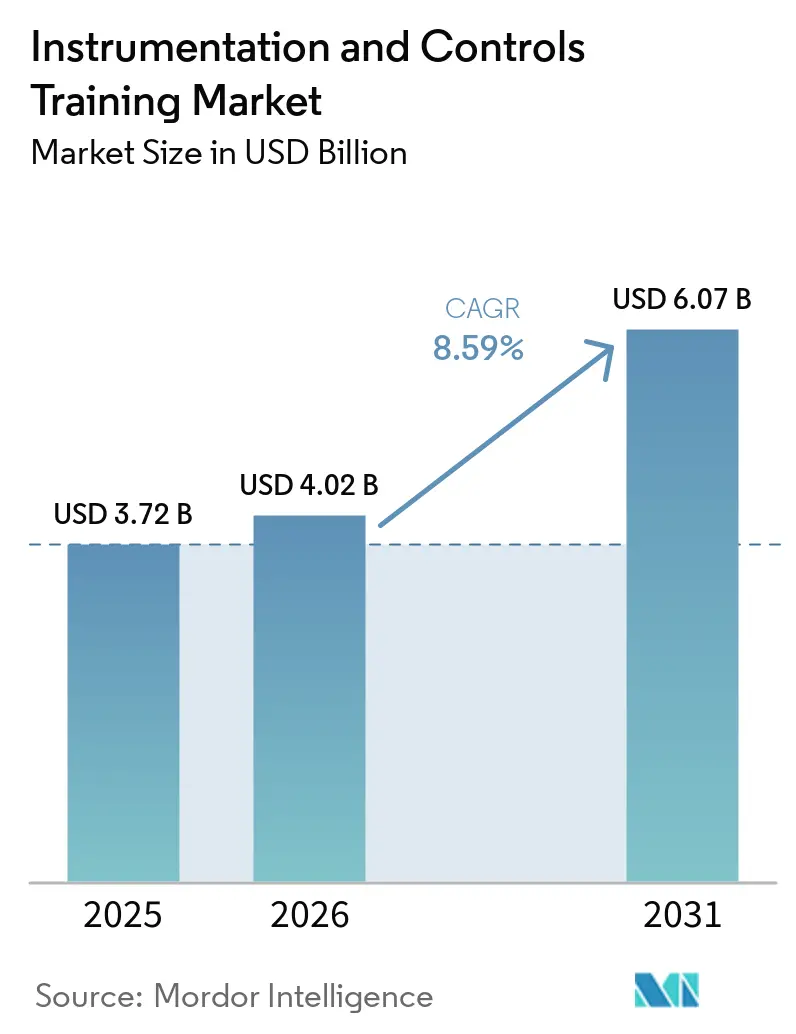
La taille du marché de la formation en instrumentation et contrôles devrait s'étendre de 3,72 milliards USD en 2025 et 4,02 milliards USD en 2026 à 6,07 milliards USD d'ici 2031, enregistrant un CAGR de 8,59 % entre 2026 et 2031.
Le marché de la formation en instrumentation et contrôles est façonné par le lien plus étroit entre la modernisation des technologies opérationnelles et la préparation des effectifs, les employeurs industriels traitant la formation technique comme une exigence opérationnelle plutôt qu'une dépense discrétionnaire. La pénurie de techniciens en contrôle qualifiés soutient la demande, le rythme soutenu des modernisations de sites existants et l'utilisation plus large du contenu de cybersécurité dans les programmes de formation au contrôle des procédés. Le marché de la formation en instrumentation et contrôles bénéficie également des projets de transition énergétique, car les environnements de contrôle hybrides rendent les rôles de maintenance et d'exploitation plus complexes. Le marché de la formation en instrumentation et contrôles reste modérément consolidé, les académies liées aux fabricants d'équipements d'origine bénéficiant de plateformes propriétaires tandis que les fournisseurs indépendants se font concurrence grâce à une couverture multi-fournisseurs et une livraison numérique plus flexible.[1]
Principaux enseignements du rapport
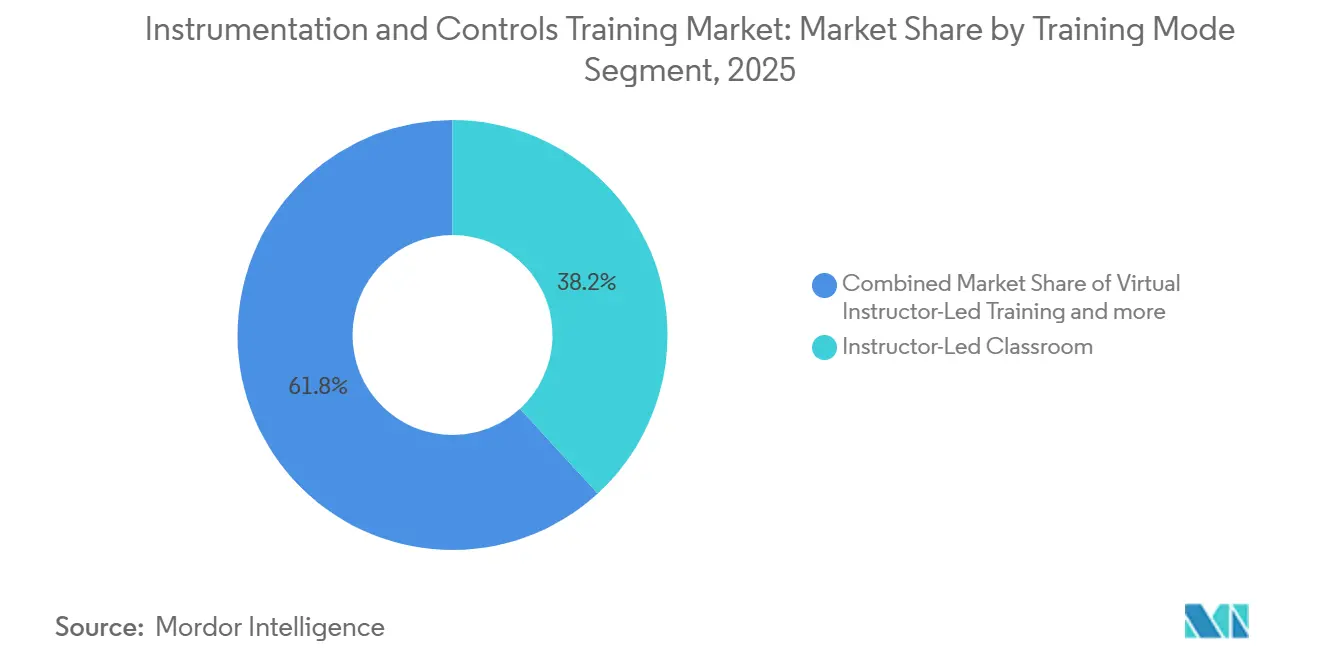
- Par mode de formation, la formation en classe avec instructeur représentait 38,2 % du chiffre d'affaires en 2025, tandis que l'e-learning en autonomie devrait progresser à un CAGR de 12,4 % jusqu'en 2031.
- Par type de système, la formation PLC représentait 44,4 % de la part du marché de la formation en instrumentation et contrôles en 2025 et progresse également à un CAGR de 9,7 % jusqu'en 2031.
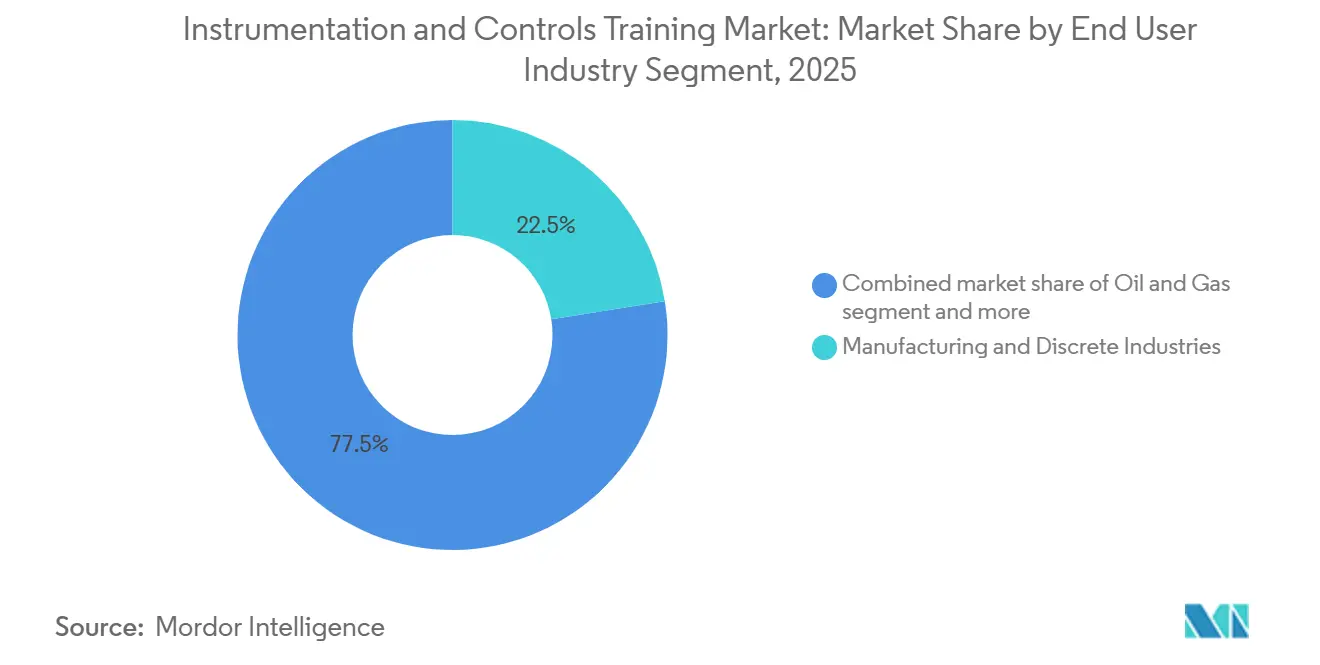
- Par secteur d'utilisateur final, les industries manufacturières et discrètes ont capté 22,5 % de la taille du marché de la formation en instrumentation et contrôles en 2025, tandis que le secteur pharmaceutique et des sciences de la vie devrait croître à un CAGR de 11,2 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 32,7 % du chiffre d'affaires mondial en 2025 et devrait enregistrer le CAGR régional le plus rapide de 11,0 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial de la formation en instrumentation et contrôles
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La modernisation des sites existants nécessite des compétences sur deux plateformes couvrant les architectures de contrôle héritées et nouvelles | +1.2% | Mondial, concentré dans les installations de procédés hérités d'Amérique du Nord et les corridors de fabrication intégrée européens | Moyen terme (2 à 4 ans) |
| La certification des fabricants d'équipements d'origine liée à l'accès au support et à l'éligibilité à la garantie | +0.9% | Mondial, avec une application précoce en Amérique du Nord et en Europe occidentale, s'étendant aux exigences d'approvisionnement du GCC | Long terme (≥ 4 ans) |
| Pénurie persistante de techniciens en contrôle et d'ingénieurs en automatisation | +1.8% | Cœur en Amérique du Nord, aiguë dans les corridors de fabrication du Midwest, se propageant aux pôles de fabrication APAC en Inde et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Les opérations à distance élargissent la demande de compétences en SCADA, IIoT et connectivité sécurisée | +1.3% | Mondial, avec des gains précoces dans le pétrole et le gaz au Moyen-Orient, les services publics en Europe et les mines en Australie | Moyen terme (2 à 4 ans) |
| La formation alignée sur l'IEC 62443 devient une exigence contractuelle d'approvisionnement | +1.0% | Mondial, application concentrée chez les opérateurs industriels de l'UE et dans les cadres d'approvisionnement du Conseil de coopération du Golfe | Long terme (≥ 4 ans) |
| La formation basée sur les jumeaux numériques raccourcit le délai d'acquisition des compétences et réduit les incidents d'intégration | +0.8% | Mondial, adoption la plus forte dans les industries chimiques, pharmaceutiques et de traitement du GNL | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
La modernisation des sites existants exige une compétence sur deux plateformes couvrant les architectures de contrôle héritées et de nouvelle génération
La base installée dans le raffinage, la chimie, l'énergie et la fabrication de procédés comprend encore un large éventail d'anciennes plateformes DCS, de générations antérieures de PLC et de nouvelles couches numériques, ce qui maintient la demande de recyclage active sur des cycles de remplacement plus longs. Cela crée un besoin pratique de techniciens capables de travailler sur des structures logiques héritées, des environnements logiciels plus récents et des outils numériques adjacents au sein d'une même installation. Le déploiement du jumeau numérique de la raffinerie Dangote par Honeywell en avril 2026 a démontré comment la formation sur jumeau numérique d'actifs réels est utilisée pour préparer les opérateurs à des environnements de procédés complexes avant qu'ils ne passent aux systèmes d'usine, reflétant le besoin plus large de familiarité multi-environnements dans les installations modernisées. Siemens a également lié le développement des capacités par simulation à un investissement majeur dans les plateformes grâce à l'expansion de son campus technologique d'Erlangen, où les applications de métavers industriel et de jumeau numérique ont été positionnées comme faisant partie des cas d'usage industriels fondamentaux. Sur le marché de la formation en instrumentation et contrôles, la modernisation des sites existants prolonge la demande au-delà des premières installations, car chaque vague de modernisation crée un nouveau cycle de besoins de formation sur deux plateformes.
Les parcours de certification des fabricants d'équipements d'origine liés à l'accès au support et à l'éligibilité à la garantie créent une demande de certification récurrente
Le marché de la formation en instrumentation et contrôles continue de bénéficier de la manière dont la certification menée par les fabricants d'équipements d'origine est intégrée dans les modèles de support de la base installée et les stratégies de fidélisation des plateformes. Les grands fournisseurs d'automatisation exploitent des académies de marque et des systèmes de formation technique structurés qui renforcent la familiarité avec les produits et maintiennent les utilisateurs finaux dans l'écosystème du fournisseur plus longtemps. Siemens a également investi 36 millions USD en septembre 2024 dans son centre d'expérience client et de formation de Wendell, en Caroline du Nord, comprenant des salles de classe dédiées à la Power Academy pour la formation en automatisation des sous-stations, protection et contrôle. Cette logique de certification récurrente soutient le marché de la formation en instrumentation et contrôles, car les clients reviennent souvent pour des mises à jour de version, des modules avancés et des cours de remise à niveau spécifiques à la plateforme, compte tenu des longues durées de vie des actifs.
Pénurie persistante de techniciens en contrôle et d'ingénieurs en automatisation
La pénurie de main-d'œuvre technique qualifiée reste l'un des moteurs de demande les plus clairs pour le marché de la formation en instrumentation et contrôles. Le Manufacturing Institute a rapporté en avril 2024 que les États-Unis pourraient faire face à un déficit de 1,9 million de travailleurs dans la fabrication d'ici 2033, avec 3,8 millions de postes attendus à pourvoir et près de la moitié de ces postes susceptibles de rester vacants. Cet écart pousse les employeurs, les universités et les académies des fabricants d'équipements d'origine à traiter la formation comme une réponse directe au vivier de talents plutôt qu'une initiative RH secondaire. Rockwell Automation a renouvelé en 2024 son soutien au Connected Systems Institute de l'Université du Wisconsin-Milwaukee pour renforcer le développement des talents dans la fabrication dans un grand corridor industriel américain. Le marché de la formation en instrumentation et contrôles bénéficie donc d'un déficit structurel de main-d'œuvre qui est peu susceptible de se résorber rapidement, en particulier dans les usines qui ont besoin de techniciens en automatisation opérationnels plutôt que de remplaçants généraux.[2]
Les opérations à distance élargissent la demande de compétences en SCADA, IIoT et connectivité sécurisée
L'évolution vers la surveillance à distance et les opérations distribuées élargit le périmètre de formation requis dans le pétrole et le gaz, les services publics, les mines et les systèmes d'eau. La collaboration d'Emerson en matière d'IA de périphérie avec SiMa.ai en mai 2024 souligne également comment les environnements d'exploitation à distance deviennent plus intensifs en données et plus dépendants d'un personnel de terrain formé capable d'interpréter et d'agir sur des informations industrielles en temps réel. En conséquence, le marché de la formation en instrumentation et contrôles connaît une demande durable pour les programmes PLC, SCADA, IIoT et de connectivité sécurisée qui vont au-delà des ensembles de compétences traditionnels de la salle de contrôle.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les budgets de formation restent cycliques avec les priorités d'investissement des usines | -0.8% | Mondial, le plus aigu dans les mines, le pétrole et le gaz, et les secteurs sensibles aux matières premières | Court terme (≤ 2 ans) |
| Coût en capital élevé des laboratoires de simulation et des infrastructures de formation pratique | -0.7% | Mondial, affecte de manière disproportionnée les PME et les opérateurs des marchés émergents en Asie du Sud-Est, en Amérique du Sud et en Afrique subsaharienne | Moyen terme (2 à 4 ans) |
| Les écosystèmes de fournisseurs cloisonnés limitent la transférabilité des compétences entre plateformes | -0.6% | Mondial, le plus aigu en Amérique du Nord et en Europe où les installations PLC et SCADA multi-fournisseurs sont répandues | Moyen terme (2 à 4 ans) |
| La fragmentation des accréditations entre les organismes de certification concurrents réduit la clarté pour les employeurs et l'efficacité des achats | -0.5% | Mondial, impact le plus élevé en Amérique du Nord et en Europe où les organismes de certification sont les plus nombreux | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les budgets de formation restent cycliques avec les priorités d'investissement des usines
La demande de formation est structurellement solide, mais les décisions de dépenses suivent encore les cycles d'investissement des usines dans de nombreuses organisations industrielles. Lorsque les clients retardent les modernisations d'équipements, les extensions d'usines ou les projets liés aux arrêts de maintenance, les achats de formation sont souvent différés également, même lorsque le déficit de main-d'œuvre reste non résolu. Ce schéma tend à affecter plus fortement les fournisseurs de formation du marché intermédiaire, car ils ne bénéficient pas du même soutien de bilan ou de l'attrait de la base installée que les grandes académies des fabricants d'équipements d'origine peuvent utiliser pour amortir les fluctuations de la demande. La résilience relative des programmes soutenus par les fabricants d'équipements d'origine est évidente dans les engagements de capital continus, tels que l'investissement de 36 millions USD de Siemens en septembre 2024 dans l'installation de Wendell et l'expansion du centre de formation de Dubaï par ABB en 2025. Le marché de la formation en instrumentation et contrôles croît donc sur une base solide à long terme, mais le calendrier budgétaire à court terme peut encore ralentir les réservations de cours et élargir l'écart entre le besoin et l'inscription effective.
Coût en capital élevé des laboratoires de simulation et des infrastructures de formation pratique
Le coût de la mise en place d'une capacité de formation pratique crédible reste un frein évident pour le marché de la formation en instrumentation et contrôles. Les fournisseurs ont besoin de simulateurs de procédés, de bancs matériels en boucle, de postes PLC, de stations DCS et d'un soutien pédagogique pour dispenser le niveau de formation pratique attendu dans les environnements sensibles à la sécurité. L'ouverture en novembre 2025 par ABB d'un centre de formation de 2 millions USD à Dubaï souligne l'ampleur de l'investissement requis pour une seule installation régionale accueillant 2 000 ingénieurs et techniciens chaque année. Le déploiement par Honeywell d'un simulateur de raffinerie basé sur un jumeau numérique au Nigeria reflète également la profondeur technique et commerciale nécessaire pour construire des systèmes avancés de formation des opérateurs. Cela rend la couverture géographique plus difficile à étendre sur les marchés secondaires et les économies émergentes, où le marché de la formation en instrumentation et contrôles repose souvent sur un nombre limité de sites de fournisseurs ou sur des formats numériques qui ne peuvent pas entièrement remplacer l'expérience pratique sur matériel.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par mode de formation : la livraison asynchrone défie la prédominance de la salle de classe
La formation en classe avec instructeur représentait 38,2 % du chiffre d'affaires en 2025, ce qui en fait le plus grand format de livraison sur le marché de la formation en instrumentation et contrôles. Les employeurs continuent de préférer ce mode pour la qualification initiale dans des environnements dangereux et hautement réglementés où l'observation directe de l'exécution des tâches physiques reste importante. Cette préférence est la plus forte dans le raffinage pétrolier, la chimie et les environnements pharmaceutiques où la discipline procédurale et les règles d'accès aux installations déterminent la manière dont les compétences sont évaluées. Le format reste également important pour les apprenants débutants qui bénéficient d'un dépannage guidé, d'une manipulation supervisée des équipements et d'un retour immédiat de l'instructeur. Pour ces raisons, la formation en classe ancre encore une grande partie du marché de la formation en instrumentation et contrôles, même si les formats numériques se développent.
L'e-learning en autonomie devrait progresser à un CAGR de 12,4 % jusqu'en 2031, ce qui en fait le mode de livraison à la croissance la plus rapide sur ce marché de la formation en instrumentation et contrôles. Le modèle convient aux effectifs de terrain dispersés et aux équipes en rotation, car il réduit les exigences de déplacement et facilite l'accès à l'apprentissage sur plusieurs sites. Le Forum économique mondial a rapporté en janvier 2024 que le programme de formation soutenu par l'IA et la réalité virtuelle de Midea en Thaïlande a réduit le temps de qualification des compétences fondamentales de 63 %, passant de 8 jours à 3 jours, augmenté la main-d'œuvre polyvalente dans la chaîne d'approvisionnement de 6 % et réduit le taux de rotation du personnel de 40 %. L'apprentissage mixte gagne en pertinence car il combine cette flexibilité avec une exposition programmée en laboratoire là où l'interaction avec le matériel reste importante. Les formats avec instructeur virtuel soutiennent également le marché de la formation en instrumentation et contrôles en préservant l'interaction avec l'instructeur tout en réduisant les coûts de déplacement et d'hébergement pour les employeurs.


Par type de système : l'étendue du PLC stimule le volume tandis que la cybersécurité SCADA accroît la valeur
La formation PLC représentait 44,4 % du chiffre d'affaires en 2025 et mène l'expansion prévisionnelle à un CAGR de 9,7 % jusqu'en 2031, lui conférant à la fois la plus grande part du marché de la formation en instrumentation et contrôles et le profil de croissance le plus solide au sein du type de système. La formation PLC bénéficie d'une base installée très large dans la fabrication discrète, les services publics, l'eau et les industries de procédés. Elle reste également fondamentale car la compétence PLC couvre désormais la programmation, le dépannage, l'intégration, les diagnostics et la sensibilisation de base à la cybersécurité plutôt que la seule logique à contacts. Une étude scientifique de 2024 publiée par Springer Nature a soutenu la valeur éducative de l'apprentissage PLC lié aux jumeaux numériques en validant un modèle de jumeau numérique à six dimensions pour les systèmes de fabrication flexibles dans l'enseignement de l'ingénierie. Cela maintient la formation PLC au cœur du marché de la formation en instrumentation et contrôles, car les employeurs ont besoin à la fois d'une mise à niveau des compétences de niveau débutant et avancé.
La formation SCADA gagne en valeur à mesure que la surveillance à distance, les actifs distribués et les exigences de connectivité sécurisée deviennent de plus en plus importantes dans les secteurs à forte intensité d'infrastructure. Dragos a rapporté en 2026 que l'accès à distance non sécurisé était le principal point d'entrée pour l'exposition des technologies opérationnelles dans le pétrole et le gaz, et que la compromission de VPN ou la réutilisation d'identifiants s'est produite dans 73 % des cas de réponse aux incidents. Cela souligne la valeur des programmes SCADA qui combinent les opérations, la sensibilisation aux réseaux et l'hygiène cybernétique plutôt que d'enseigner la visualisation et les alarmes de manière isolée. La formation DCS reste essentielle dans la chimie, le raffinage, la production d'énergie, le GNL et les sciences de la vie, car ces environnements exigent un contrôle approfondi des procédés et des flux de travail précis pour les opérateurs. Les investissements de Honeywell dans les simulateurs de GNL et de raffinerie montrent que la formation des opérateurs liée aux DCS reste une part majeure du marché de la formation en instrumentation et contrôles, où la familiarité avec les procédés en direct est essentielle.
Par secteur d'utilisateur final : la croissance des sciences de la vie dépasse les secteurs industriels établis
Les industries manufacturières et discrètes représentaient 22,5 % du chiffre d'affaires en 2025, ce qui en fait le plus grand segment d'utilisateurs finaux sur le marché de la formation en instrumentation et contrôles. Leur importance reflète la large présence des PLC, des systèmes SCADA, de la robotique et de l'automatisation multi-fournisseurs dans l'automobile, l'électronique et l'assemblage industriel général. Ces installations font souvent fonctionner plusieurs marques d'équipements de contrôle sur le même site, ce qui crée un besoin récurrent d'intégration, de formation aux mises à jour et de préparation au dépannage. La pénurie de main-d'œuvre dans la fabrication renforce cette demande, car les employeurs ont besoin de voies plus rapides pour amener les techniciens à un niveau opérationnel pratique. Le rapport sur les effectifs du Manufacturing Institute d'avril 2024 étaye ce contexte en pointant 3,8 millions de postes à pourvoir dans la fabrication américaine jusqu'en 2033, avec près de la moitié susceptibles de rester vacants.
Le segment pharmaceutique et des sciences de la vie devrait croître à un CAGR de 11,2 % jusqu'en 2031, ce qui en fait le segment d'utilisateurs finaux à la croissance la plus rapide sur le marché de la formation en instrumentation et contrôles. La croissance est liée à l'expansion des capacités en biologiques et en thérapie cellulaire aux États-Unis, en Europe et en Inde, où les environnements de production automatisés nécessitent une manipulation conforme des systèmes et une formation des opérateurs sensibilisée à la validation. Dans ce segment, la formation revêt un poids commercial plus important car un personnel sous-qualifié peut entraîner une exposition directe aux erreurs de documentation, aux déviations de procédés et à la non-conformité réglementaire. Cela souligne la nécessité d'un apprentissage structuré sur les systèmes informatisés, les contrôles de procédés et l'intégrité des données, en parallèle des sujets d'automatisation standard. Le pétrole et le gaz, l'eau et les eaux usées, l'alimentation et les boissons, et les mines et métaux restent des contributeurs pertinents au secteur de la formation en instrumentation et contrôles, car leurs bases d'actifs installés continuent de devenir plus automatisées et plus dépendantes d'opérations sécurisées et qualifiées.
Analyse géographique
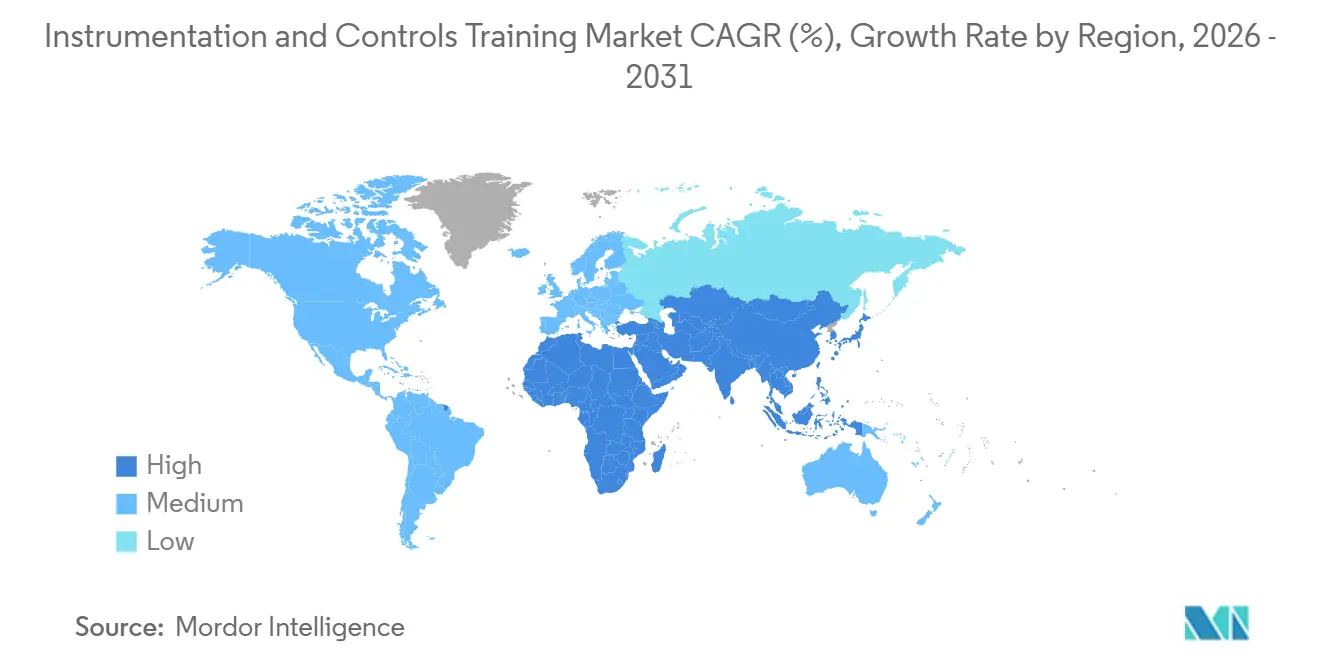
L'Asie-Pacifique représentait 32,7 % du chiffre d'affaires mondial en 2025 et devrait croître à un CAGR de 11,0 % jusqu'en 2031, ce qui en fait à la fois le plus grand marché de la formation en instrumentation et contrôles et la région affichant le profil d'expansion régionale le plus rapide. Rockwell Automation a rapporté dans son étude 2024 sur l'état de la fabrication intelligente que 95 % des fabricants de la région APAC considèrent désormais la transformation numérique comme essentielle à la compétitivité, que 71 % prévoient d'augmenter l'adoption de l'IA et de l'apprentissage automatique dans les 12 prochains mois, et que 41 % avaient déjà achevé une reconversion formelle des effectifs au cours de l'année précédente. La demande dans la région est soutenue par la poussée de la fabrication intelligente en Chine, les ajouts de capacité pharmaceutique et semi-conducteur en Inde, et les investissements industriels en Asie du Sud-Est. Le partenariat de formation de janvier 2024 à Singapour, mené par LKH Precicon, le Ngee Ann Polytechnic et 8 partenaires industriels, dont Beckhoff Automation et Delta Electronics, témoigne du développement organisé de l'infrastructure d'apprentissage de l'Industrie 4.0 dans la région.
L'Amérique du Nord reste le deuxième marché régional car la pénurie de main-d'œuvre est aiguë et l'intensité de l'automatisation est élevée dans la fabrication de procédés et discrète. Le rapport du Manufacturing Institute d'avril 2024 sur 1,9 million d'emplois manufacturiers potentiellement non pourvus d'ici 2033 illustre pourquoi les employeurs consacrent davantage de ressources aux voies de formation technique. Le renouvellement en 2024 par Rockwell Automation de sa collaboration avec l'Université du Wisconsin-Milwaukee et les investissements de Siemens en 2024 à Wendell et dans les initiatives plus larges de développement des effectifs aux États-Unis montrent comment les fabricants d'équipements d'origine cherchent à renforcer le vivier de techniciens grâce à des partenariats académiques et régionaux.
L'Europe continue de générer une demande de recertification à partir de sa dense base installée d'actifs industriels hérités et du poids opérationnel croissant de la cybersécurité industrielle. Le Moyen-Orient et l'Afrique se développent grâce à des investissements ciblés, le centre de Dubaï d'ABB et le déploiement de formation d'Honeywell en avril 2024 pour la raffinerie de Dangote montrant comment les grands projets industriels apportent des infrastructures de formation dans la région. L'Amérique du Sud reste plus modeste, mais l'activité pétrolière, gazière et agroalimentaire du Brésil, ainsi que la modernisation minière au Chili et au Pérou, continuent de soutenir une demande de formation spécialisée sur le long terme.[3]

Paysage concurrentiel
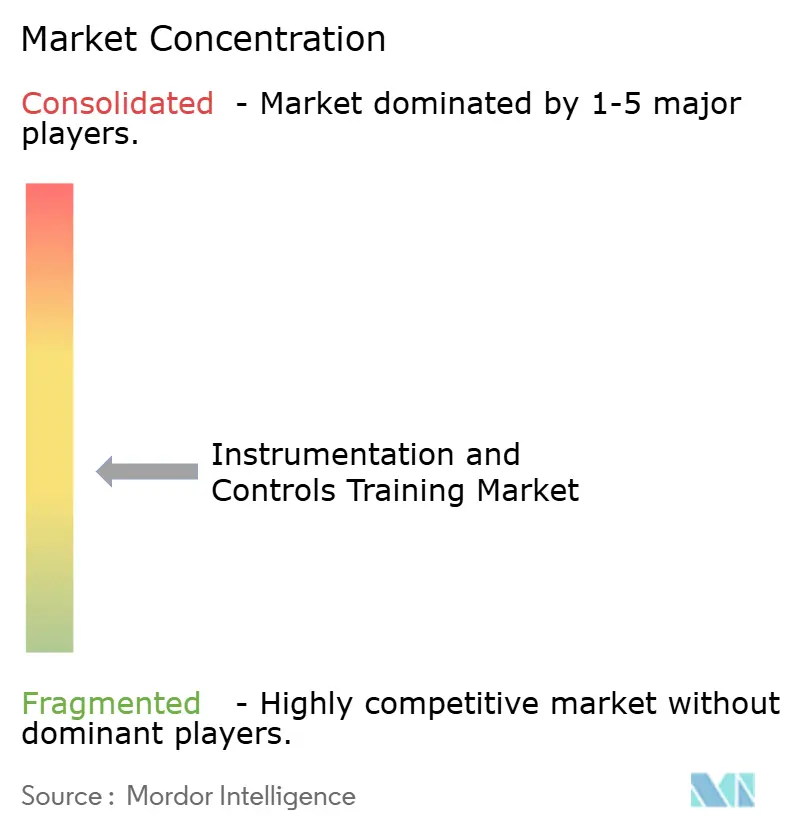
Le marché de la formation en instrumentation et contrôles est modérément consolidé, la position de leader étant dtenue par des académies affiliées aux fabricants d'équipements d'origine telles que Siemens SITRAIN, Rockwell Automation University, ABB Automation Academy, la formation Honeywell Process Solutions et les systèmes de formation Emerson. Ces fournisseurs bénéficient de l'accès à la base installée, d'actifs d'apprentissage spécifiques aux plateformes et d'un lien plus fort entre la formation, le support et le service de cycle de vie. Cette combinaison leur confère un avantage dans l'acquisition de clients, car la formation est souvent vendue en parallèle des mises à jour logicielles, du support de maintenance ou d'une modernisation plus large des systèmes. Le marché de la formation en instrumentation et contrôles laisse encore de la place aux spécialistes indépendants. Cependant, ils se font généralement concurrence en offrant une couverture multi-fournisseurs, une livraison numérique flexible ou de meilleurs prix sur du contenu technique modulaire. Cet équilibre explique pourquoi le marché n'est ni très fragmenté ni suffisamment concentré pour que quelques fournisseurs puissent exclure des concurrents spécialisés.
Le lancement en novembre 2025 par ABB de son centre de formation en solutions d'IA et numériques à Dubaï est un autre exemple d'expansion à grande échelle visant à renforcer la proximité avec les clients et la couverture de certification technique. Le déploiement de Dangote par Honeywell en avril 2026 ajoute un troisième exemple, dans lequel la formation des opérateurs basée sur le jumeau numérique est directement liée à un grand site industriel et à une main-d'œuvre importante.
Les fournisseurs indépendants continuent de se faire concurrence avec les employeurs qui ont besoin d'architectures de cours plus larges couvrant plusieurs fournisseurs de contrôle et plusieurs niveaux de compétences. ISA se distingue car sa structure de certificats liée aux normes lui confère une pertinence plus forte dans la cybersécurité des technologies opérationnelles et la crédentialisation orientée vers les achats qu'un seul cours d'un fabricant d'équipements d'origine ne peut généralement offrir. Le marché de la formation en instrumentation et contrôles offre également des opportunités aux fournisseurs de réduire les coûts de livraison grâce aux laboratoires en nuage, à l'e-learning modulaire et au contenu de dépannage neutre vis-à-vis des fournisseurs. À terme, la concurrence devrait rester centrée sur la profondeur de la simulation, la crédibilité des accréditations et la capacité à former dans des environnements installés mixtes plutôt que sur une seule famille de produits.
Leaders du secteur de la formation en instrumentation et contrôles
-
Siemens AG
-
Rockwell Automation, Inc.
-
Schneider Electric SE
-
ABB Ltd.
-
Honeywell International Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Mai 2026 : Emerson s'est associé à SiMa.ai pour fournir des capacités d'IA physique pour l'analyse de données en temps réel sur les PC industriels d'Emerson en périphérie de terrain, ciblant les environnements d'exploitation à distance les plus difficiles dans le pétrole et le gaz, les usines et les sites distants. Cette intégration étend l'exigence de compétence en analytique IIoT pour les opérateurs de la base installée d'Emerson, élargissant directement le périmètre de l'obligation de formation des effectifs d'Emerson.
- Avril 2026 : Honeywell a contracté pour déployer des simulateurs de formation des opérateurs et des solutions de formation basées sur le jumeau numérique à la raffinerie pétrolière de Dangote à Lekki, au Nigeria, la plus grande raffinerie pétrolière à train unique au monde, employant plus de 3 000 travailleurs nigérians. Les simulateurs reproduisent des scénarios de procédés réels et des conditions d'urgence, permettant aux opérateurs de se former dans un environnement sans risque et améliorant sensiblement la préparation opérationnelle.
- Avril 2026 : Rockwell Automation a présenté l'ingénierie d'usine orchestrée par l'IA avec Microsoft à la Hannover Messe 2026, intégrant FactoryTalk Design Studio et le logiciel de simulation Emulate3D avec Azure OpenAI dans un flux de travail de conception et de validation en boucle fermée. Ce développement a des implications directes pour la conception des programmes de formation à la programmation PLC, car les outils d'ingénierie natifs de l'IA modifient le profil de compétences requis des ingénieurs en automatisation.
- Mars 2026 : Honeywell et l'IIT Bombay ont établi un Centre d'excellence sur le campus Powai de l'IIT Bombay, visant une formation certifiante pour plus de 100 000 étudiants d'ici 2030 dans les domaines de l'automatisation, du contrôle et du développement durable. La phase pilote du programme a commencé à former 250 étudiants dans un programme aligné sur les exigences de déploiement industriel réel.


Périmètre du rapport mondial sur le marché de la formation en instrumentation et contrôles
| Formation en classe avec instructeur |
| Formation avec instructeur virtuel |
| E-learning en autonomie |
| Apprentissage mixte |
| Formation PLC |
| Formation SCADA |
| Formation DCS |
| Pétrole et gaz |
| Production d'énergie |
| Produits chimiques et pétrochimiques |
| Industries manufacturières et discrètes |
| Eau et eaux usées |
| Pharmaceutique et sciences de la vie |
| Alimentation et boissons |
| Mines et métaux |
| Autres secteurs d'utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas et Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| APAC | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigeria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par mode de formation | Formation en classe avec instructeur | |
| Formation avec instructeur virtuel | ||
| E-learning en autonomie | ||
| Apprentissage mixte | ||
| Par type de système | Formation PLC | |
| Formation SCADA | ||
| Formation DCS | ||
| Par secteur d'utilisateur final | Pétrole et gaz | |
| Production d'énergie | ||
| Produits chimiques et pétrochimiques | ||
| Industries manufacturières et discrètes | ||
| Eau et eaux usées | ||
| Pharmaceutique et sciences de la vie | ||
| Alimentation et boissons | ||
| Mines et métaux | ||
| Autres secteurs d'utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas et Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| APAC | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigeria | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la perspective actuelle de la demande de formation en instrumentation et contrôles ?
Le marché de la formation en instrumentation et contrôles était évalué à 3,72 milliards USD en 2025 et devrait atteindre 6,07 milliards USD d'ici 2031 à un CAGR de 8,6 %, soutenu par les pénuries de main-d'œuvre, les modernisations de sites existants et les besoins croissants en formation à la cybersécurité des technologies opérationnelles.
Quel mode de formation génère le plus de chiffre d'affaires et lequel connaît la croissance la plus rapide ?
La formation en classe avec instructeur représentait 38,2 % en 2025, tandis que l'e-learning en autonomie devrait connaître la croissance la plus rapide à un CAGR de 12,4 % jusqu'en 2031.
Pourquoi la formation PLC est-elle si importante pour les employeurs industriels ?
La formation PLC représentait 44,4 % du chiffre d'affaires en 2025 et devrait également croître à un CAGR de 9,7 %, reflétant sa large base installée dans la fabrication, les services publics et les industries de procédés.
Quel segment d'utilisateurs finaux connaît la croissance la plus rapide ?
Le secteur pharmaceutique et des sciences de la vie devrait croître à un CAGR de 11,2 % jusqu'en 2031, car la formation en automatisation devient de plus en plus importante dans les biologiques, la thérapie cellulaire et les environnements de production soumis à des exigences de conformité strictes.
Quelle région offre la plus forte opportunité de croissance ?
L'Asie-Pacifique représentait 32,7 % du chiffre d'affaires en 2025 et devrait croître à 11,0 % jusqu'en 2031, soutenue par les dépenses de transformation numérique, l'expansion manufacturière et les efforts structurés de reconversion des effectifs.
Comment les entreprises leaders renforcent-elles leur position ?
Les principaux fournisseurs investissent dans des centres de formation, des simulateurs à jumeau numérique et des partenariats académiques, comme en témoignent le centre de Dubaï d'ABB, les investissements de Siemens aux États-Unis et à Erlangen, et les programmes de formation en raffinerie et universitaires d'Honeywell.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
