
検査装置市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
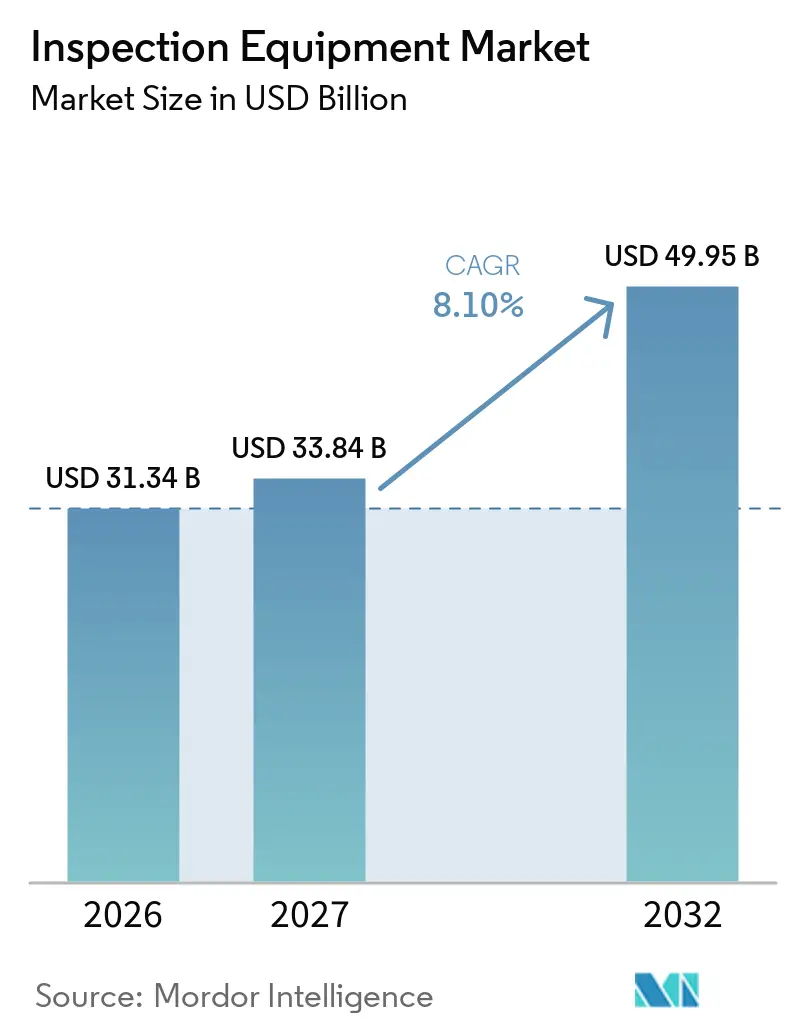
| 市場規模 (2027) | 33.84 十億米ドル |
| 市場規模 (2032) | 49.95 十億米ドル |
| 成長率 (2027 - 2032) | 8.10 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
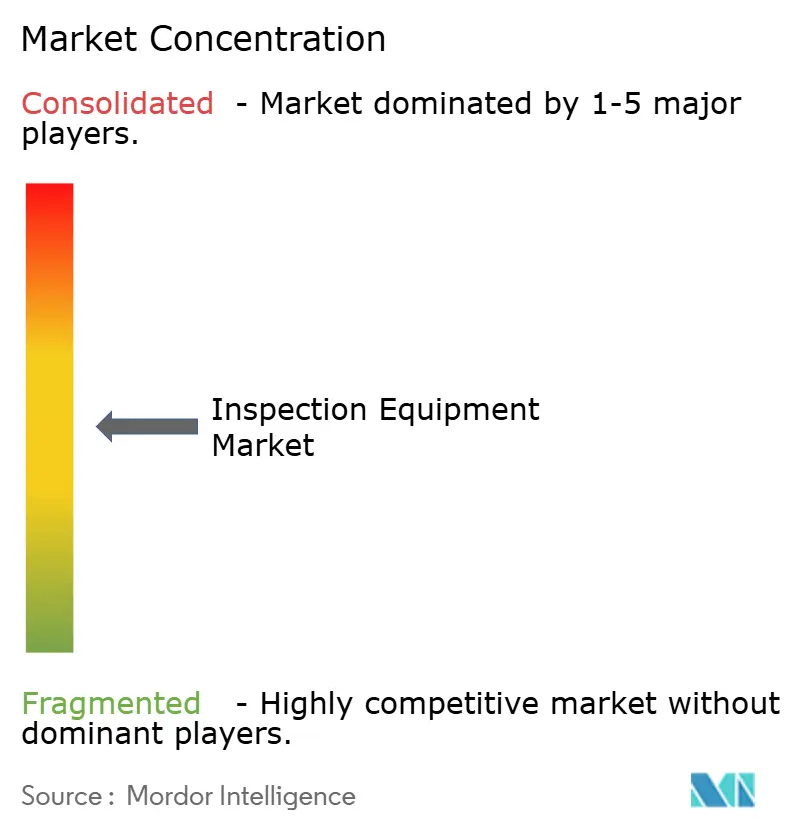
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる検査装置市場分析
検査装置市場規模、2026年の31.34 ビリオン 米ドルおよび2027年の33.84 ビリオン 米ドルから、2032年までに49.95 ビリオン 米ドルへと拡大し、2027年から2032年の間にCAGR 8.10%を記録する見込みです。
検査装置市場は、より厳格な品質・安全要件、自動化の進展、および半導体製造への投資によって支えられています。バイヤーは、産業資産、輸送ネットワーク、および土木インフラに使用される旧式システムの更新も進めています。需要は、結果をデジタルで記録し、自動化された生産ラインに組み込めるシステムへと移行しています。ソフトウェア、サービス能力、および認定されたワークフローが、ベンダー選定においてより重要になっています。製造製品の複雑化が進むにつれ、高解像度検査、自動欠陥検出、およびリアルタイムプロセス監視の必要性がさらに高まっています。半導体メーカーは、微細な欠陥を特定し生産歩留まりを維持するために、高度な光学・電子ビーム検査システムを必要としており、自動車・電池メーカーは自動検査を使用して部品寸法、溶接品質、および構造的完全性を検証しています。航空宇宙、エネルギー、および重工業では、非破壊検査装置が重要部品を損傷させることなく材料状を評価し内部欠陥を特定するのに役立っています。マシンビジョン、工知能、およびデータ分析の統合により、メーカーは欠陥をより一貫して分類し、手動検査の作業負荷を削減し、繰り返し発生する品質問題を特定することが可能になっています。デジタル検査記録はトレーサビリティを支援し、監査を容易にし、製造施設全体での是正措置の実施を生産チームが行えるよう支援します。
レポートの主要ポイント
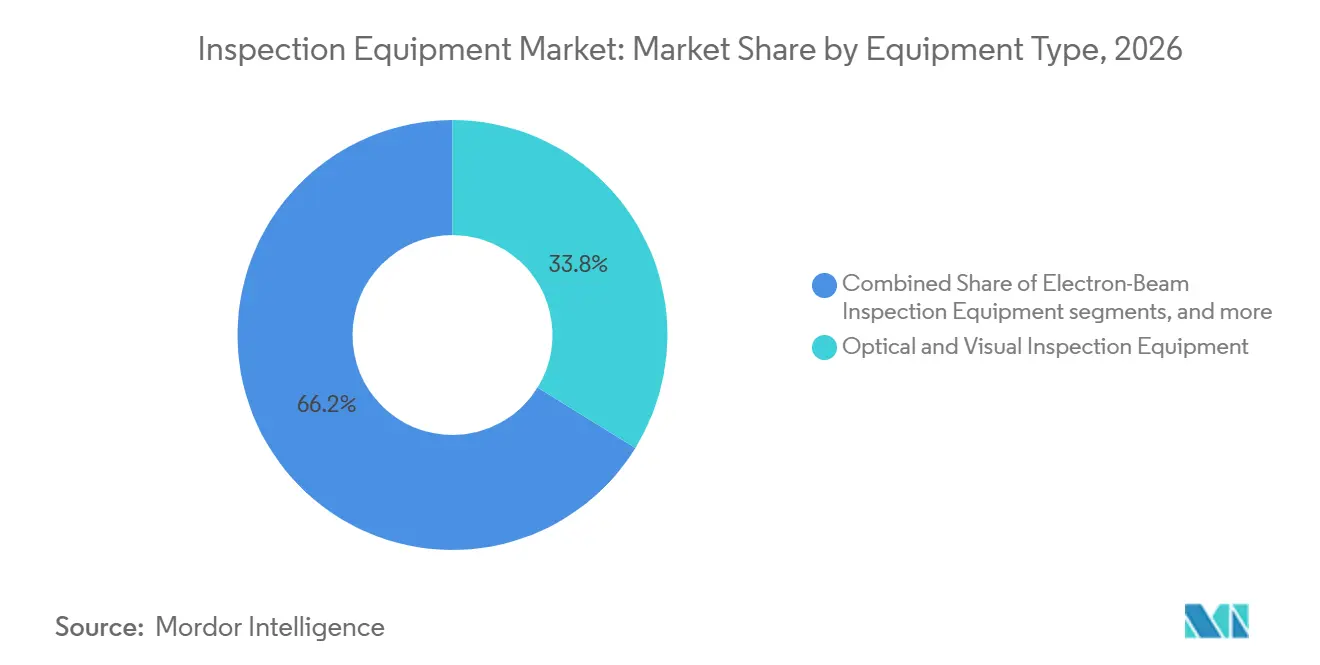
- 装置タイプ別では、光学・目視検査装置が2026年の検査装置市場規模の33.8%を占め、電子ビーム検査装置が2032年までのCAGR 10.6%で最も速い拡大が見込まれています。
- 主要検査用途別では、製造製品および生産プロセス検査が2026年の検査装置市場シェアの59.7%を占め、2032年までのCAGR 8.3%で拡大する見込みです。
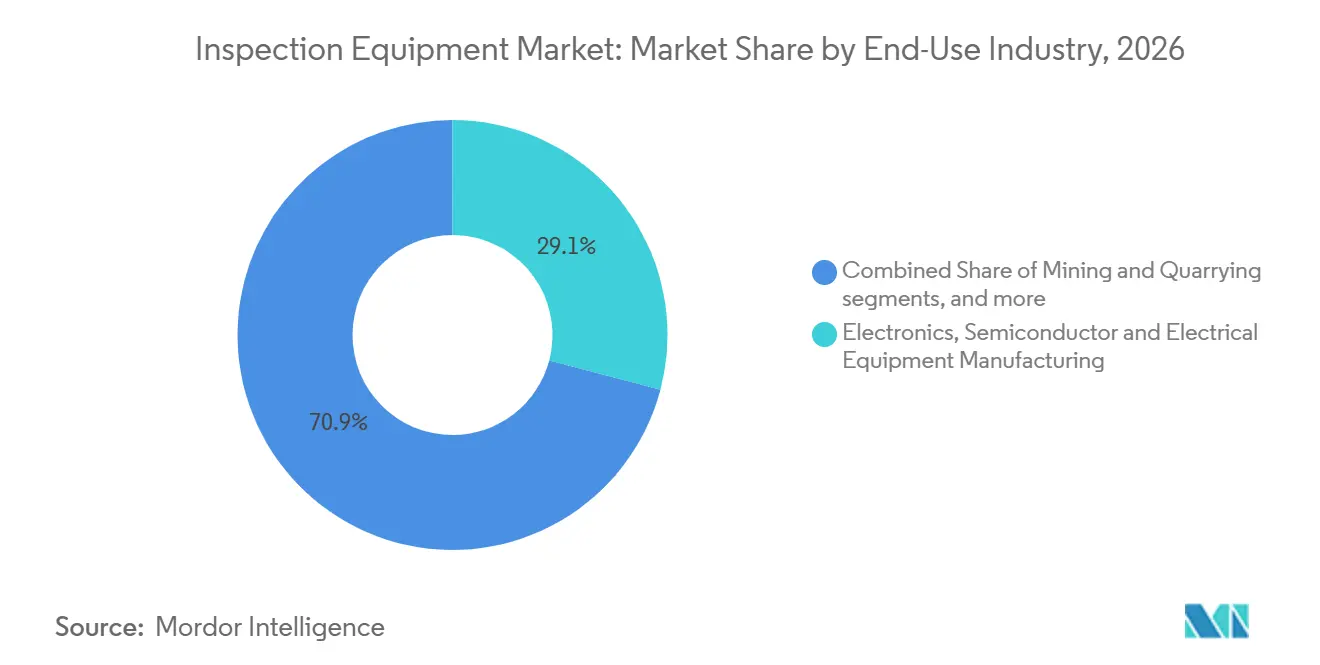
- 最終用途産業別では、電子機器・半導体・電気機器製造が2026年の収益の29.1%を占め、2032年までのCAGR 9.3%で最も速い成長を維持すると予測されています。
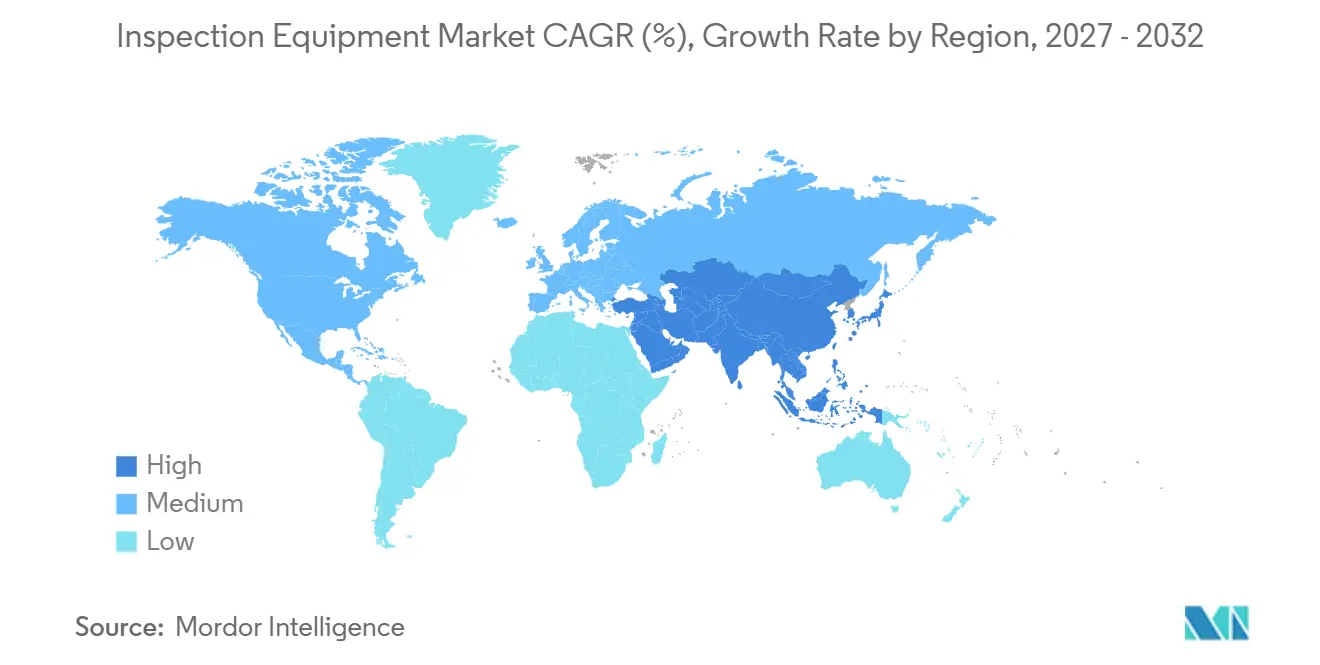
- 地域別では、アジア太平洋が2026年の収益の53.2%を占め、2032年までのCAGR 9.2%で最も速い成長を維持すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
世界の検査装置市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 厳格な品質・安全・規制コンプライアンス要件 | +2.0% | 北米、欧州、日本での集中的な施行を伴うグローバル | 短期(2年以内) |
| 産業自動化の進展と製造品質基準の向上 | +1.7% | アジア太平洋の製造ハブと欧州の自動車クラスターで最も高い強度を持つグローバル | 中期(2〜4年) |
| 半導体・電子機器・先端製造産業の拡大 | +1.5% | アジア太平洋、北米への波及あり | 中期(2〜4年) |
| 精密検査と欠陥検出に対する需要の増加 | +1.1% | 半導体・航空宇宙・医療機器製造に集中するグローバル | 長期(4年以上) |
| インフラ・エネルギー・輸送投資の成長 | +0.8% | 北米、欧州、GCC(湾岸協力会議)諸国 | 中期(2〜4年) |
| 老朽化したインフラおよび産業資産の検査要件 | +0.6% | 北米、欧州、アジア太平洋の成熟した産業経済 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
厳格な品質・安全・規制コンプライアンス要件
更新された規制により、多くの施設において検査は任意購入ではなく定期的な運用要件となっています。ISO 17635:2025は金属材料の溶接部の非破壊検査に関する一般規則を定め、メーカーが使用する装置および文書化された手順に影響を与えています。[1] ASME Section XIII-2025は、米国における耐圧機器のトレーサブルな検査記録の価値を高めています。パイプラインの完全性要件も、従来のエネルギー資産を超えて水道やその他の公共インフラへと検査活動を拡大しています。認定システムは最新かつ監査可能な状態を維持しなければならないため、これらの条件は検査装置市場における更新支出を支援します。バイヤーがプラットフォームとその文書を検証した後、サプライヤーを変更するとさらなる格性確認作業が必要になる場合があり、これが既存サプライヤーとの関係を強化します。
産業自動化の進展と製造品質基準の向上
メーカーがプロセス終了時の手動チェックを削減するにつれ、検査は生産ラインに組み込まれるようになっています。自動化システムは、熟練したオペレーターが目視検査で以前に特定していた欠陥を認識しなければなりません。Cognexは2025年6月に、分散したサイト全体でAI搭載マシンビジョンアプリケーションを構築・トレーニング・スケールするためのクラウドプラットフォームとしてOneVisionを発表しました。Hexagonは2025年に、座標測定機のワークフローからコーディングを排除するための自律メトロロジースイートを発表しました。Rockwell Automationは、AIを活用したロボットとドローンが産業環境における検査精度を向上させ、安全リスクを低減できると報告しています。これにより、検査装置市場の需要は、孤立した設備投資プロジェクトから、ソフトウェアリリースおよびライン近代化に合わせたアップグレードへとシフトしています。
半導体・電子機器・先端製造産業の拡大
検査装置市場は、先端半導体ノードにおけるプロセス制御ステップの増加から恩恵を受けています。主要ファウンドリは2025年および2026年に2nmプロセスの取り組みを拡大しており、欠陥検出ニーズは成熟ノードと比較して増加しています。KLAは2025年度の収益が24%増の12.2 ビリオン 米ドル、半導体プロセス制御収益が25%増の10.95 ビリオン 米ドルと報告しました。[2] 同社の年次報告書は、先端パッケージング、高帯域幅メモリ、および大量EUV製造をプロセス制御需要の個別の源泉として特定しています。電子機器・半導体・電気機器製造は、したがって精密検査ツールおよび関連メトロロジーシステムに対する主要な需要源となっています。この最終用途分野は検査装置市場の成長も牽引しており、全体的な装置構成における専門半導体サプライヤーの役割を高めています。
精密検査と欠陥検出に対する需要の増加
検出されなかった単一の欠陥が、検査コストを超えるリコール、修理費用、または安全責任をもたらす可能性があります。これにより、航空宇宙、医療機器、自動車安全システム、および半導体製造における精密測定の商業的根拠が強化されています。AMETEKは2025年7月にFARO Technologiesの買収を920 ミリオン 米ドルで完了し、レーザートラッカー、ハンドヘルド3Dスキャナー、およびフォトグラメトリー機能をポートフォリオに追加しました。電子ビームシステムは、光学的手法が解像度の限界に直面するナノスケールの欠陥およびパターン忠実度チェックをサポートします。Renishawは2025年9月に、現行の国際ISO要件に基づく機械組み立ておよび精密ステージ測定のためのXK20アライメントレーザーを発表しました。検査装置市場は、その結果として、精密測定と規格に基づく文書化を組み合わせたシステムへの関心が高まっています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 先端検査装置の高い初期費用 | -1.5% | 南アジア・東南アジアおびラテンアメリカの中小企業市場で最大の圧力を持つグローバル | 短期(2年以内) |
| 熟練した検査・装置操作人材の不足 | -1.0% | 北米、北欧、日本で深刻な圧力を持つグローバル | 長期(4年以上) |
| 装置統合と技術互換性の課題 | -0.8% | レガシー制御システムを使用するブラウンフィールド施設で顕著な影響を持つグローバル | 中期(2〜4年) |
| 校正・保守・ライフサイクル所有コスト | -0.5% | ISO/IEC 17025要件の下で運営される試験所を含むグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
先端検査装置の高い初期費用
産業用CTシステム、マルチセンサー座標測定機、および電子ビームプラットフォームは、中小メーカーの年間設備投資予算を超える場合があります。ASNT財団は、非破壊検査分野を支援するために、人材・研究・教育への継続的な投資が必要であると述べています。ISO/IEC 17025は、試験所および校正機関に対して、能力、トレーサビリティ、および文書化された校正プロセスを確立することを要求しています。[3] これらの要件により、設置後のサービス、校正、および記録管理コストが追加されます。古い制御アーキテクチャが最新の検査システムとデータを交換するように構築されていない場合、統合が困難になることもあります。これに対応して、リースおよびサービスとしての検査モデルは固定費をユーザー間で分散させることができますが、これにより支出が直接的な装置購入からサービスプロバイダーへとシフトする可能性があります。
熟練した検査・装置操作人材の不足
検査装置市場は、高度な検査方法および装置操作のための認定人材の供給が限られています。ASNT財団は2025年に、経験豊富な労働者が退職に近づくにつれ、非破壊検査における人材育成が優先事項であると報告しました。ASNTはまた、デジタルNDE(非破壊評価)エコシステム全体でスキル、信頼、および技術採用を強化する必要性についても述べています。ISO 9712の資格規則は、非破壊検査人員に対して文書化された教育、訓練、経験、および認定を要求しています。拡大するエネルギーおよびインフラプロジェクトからの競争が、技術的に資格のある労働者への需要をさらに高めています。自動化により希少な労働力への依存が一部軽減されますが、バイヤーはプロセスの検証、装置の保守、およびコンプライアンスの監督を行うための有能なスタッフを依然として必要としています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
装置タイプ別:光学システムがリードし、電子ビームシステムが最速で成長
光学・目視検査装置は2026年の検査装置市場シェアの33.8%を占めました。このセグメントは、電子機器組み立て、自動車生産、および半導体パッケージングで使用されるマシンビジョンおよび自動光学検査システムによって支えられています。その広範な設置基盤は、カメラ、照明、ソフトウェア、および欠陥分類における長期的な改善を反映しています。標準化されたカメラインターフェースは、多くのユーザーの設置リスクを低減するのに役立っています。Hexagonは2025年にATLASCAN Proハンドヘルド3Dスキャナーを発表し、より幅広いユーザーグループがプロフェッショナルスキャニングにアクセスしやすくしました。同社はまた、コストとスキルの制約を管理するメーカー向けの品質ステーションの提供も拡大しました。光学装置は、高スループットと繰り返し可能な目視チェックを必要とするバイヤーにとって主要な入口であり続けています。この位置づけにより、検査装置市場は、追加のソフトウェアおよび自動化機能を採用できる幅広いアプリケーションの基盤を持っています。
電子ビーム検査装置は、2032年までのCAGR 10.6%で最も速い拡大が見込まれています。このセグメントの検査装置市場規模は、チップメーカーが非常に高解像度の検査を必要とする3nmおよび2nmノードへと移行するにつれて拡大しています。KLAは2025年度年次報告書において、ロジックおよびDRAMの大量EUV製造におけるEUVの使用が、従来の歩留まり学習アプリケーションを超えたプロセス制御要件を生み出すと述べています。座標測定機、レーザースキャナー、および3D測定システムを含む寸法・形状ツールは、自動車および航空宇宙生産において引き続き重要です。超音波・音響・放射線・CT・電磁・磁気システムは、インフラおよび産業資産全体のコアな非破壊検査ニーズに対応しています。熱・赤外線システムは、電力グリッド診断および建物エネルギー業務においてますます使用されています。その他の専門装置は、食品・医薬品分野でのリーク検査、圧力完全性、および自動重量選別をカバーしています。これらのカテゴリーは単一の検査方法への依存を低減し、多様な製造条件全体での需要を支援します。
注記: 個々のセグメントのセグメントシェアはレポート購入時に入手可能
主要検査用途別:製造製品および生産プロセス検査が規模と成長を兼ね備える
製造製品および生産プロセス検査は2026年の収益の59.7%を占めました。また、2032年までのCAGR 8.3%で主要用途をリードしています。検査装置市場シェアは、品質検証が自動化された生産セルに統合されていることを反映しています。メーカーは個別の品質ゲートを運用する代わりに、センサーと検査ルーティンをラインに直接組み込んでいます。これにより、自動化インテグレーターと生産エンジニアが装置選定においてより大きな影響力を持つようになるため、購買プロセスが変化しています。ZEISSは2025年7月に、バッテリートレイや構造部品を含む大型アルミニウム自動車鋳造品向けの完全自動2D X線検査システムとしてOMNIA GC 220-180を発表しました。この発表は、高価値アセンブリのラインサイドおよびインライン検査に対する需要を示しています。検査装置産業は、したがって、独立した品質試験室の予算ではなく、工場自動化投資とますます結びついています。
橋梁、パイプライン、電力資産、および輸送システムが定期的な点検を必要とするため、土木インフラ検査は依然として重要な用途です。ASCEは2025年のインフラ報告書で米国にC評価を与え、良好な修繕状態のための計画投資とニーズの間に3.7 トリリオン 米ドルのギャップがあると推定しました。これは、構造試験および非破壊検査の複数年にわたる要件を支援します。車両および移動産は、その運用期間全体にわたって状態監視と安全検証を必要とします。商品・貨物・貿易検査は、セキュリティおよび貿易コンプライアンスのニーズによって形成されています。船舶、配管、および関連機器の運用基準は、産業施設および固定資産を管理しています。これらの用途は、製造投資が鈍化した場合でも定期的な需要を提供します。それぞれ異なる規制上のトリガーも、検査装置市場の多様化を維持するのに役立っています。
最終用途産業別:半導体・電子機器製造が最速ペースを設定
電子機器・半導体・電気機器製造は2026年の収益の29.1%を占めました。最終用途産業の中で最も高い成長率として、2032年までのCAGR 9.3%で拡大すると予測されています。この最終用途カテゴリーの検査装置市場規模は、先端ロジックチップ、高帯域幅メモリ、およびAI専用アクセラレーターへの需要から恩恵を受けています。各プロセス世代は、ウェーハあたりのより多くの検査ステップとより厳しい感度要件を必要とします。KLAは2025年度の記録的な収益として12.2 ビリオン 米ドルを報告し、半導体プロセス制御は25%成長しました。これらの数字は、最先端半導体投資が検査・メトロロジーツールへの需要に転換されていることを示しています。台湾、韓国、中国、および米国のファウンドリ能力はこの需要にとって引き続き重要です。検査装置産業はまた、専用のプロセス制御を必要とする先端パッケージングおよびメモリ生産の影響も受けています。
パイプライン、容器、および工場が完全性監視とターンアラウンド検査を必要とするため、石油・ガス・精製・石油化学は引き続き主要な最終用途です。発電・再生可能エネルギー・公益事業は、風力ブレード検査、太陽光パネル検証、およびグリッド試験を通じて需要を追加しています。自動車メーカーは、寸法制御とバッテリー部品チェックのために座標測定機とX線CTシステムを使用しています。安全上重要な部品が文書化された非破壊検査を必要とするため、航空宇宙・防衛は高い検査強度を持っています。医療・医薬品・ライフサイエンスは、管理された生産と製品品質を支援するために検査を使用しています。建設・輸送・物流・鉱業・農業・食品・飲料・公共機関が顧客基盤を拡大しています。これらの合計的な存在は、特定の垂直市場における低迷の影響を制限します。この多様化した需要基盤により、検査装置市場は半導体サイクルのみによって定義されることを防いでいます。
注記: 個々のセグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋は2026年の検査装置市場シェアの53.2%を占め、2032年までのCAGR 9.2%で拡大すると予測されています。中国、台湾、韓国、日本、インド、およびASEAN経済は、半導体製造、電子機器組み立て、および自動車部品生産を組み合わせています。中国の長江デルタと台湾の先端ロジックファウンドリエコシステムは、プロセス制御装置の定期的な購入を支援しています。韓国のメモリ生産は、ウェーハおよびパッージ検査ツールへの並行需要を追加しています。日本は、RapidusおよびTSMC熊本を含む取り組みを通じて半導体能力を支援しています。インドは、インド半導体ミッションの下での半導体製造インセンティブを通じて、第一波のプロセス制御需要を構築しています。先端・大量生産の地域的集中により、アジア太平洋は幅広い装置顧客基盤を持っています。これにより、検査装置市場は地域の工場投資決定に特に敏感に反応します。
北米は第2位の地域市場です。ASCEは2025年の報告書において、インフラ投資・雇用法(IIJA)およびインフレ削減法を水道・輸送・エネルギー・土木資産全体の支出を支援する5,800億米ドルの新規インフラ投資と結びつけました。アリゾナ州とオハイオ州の半導体プロジェクトは、プロセス制御システムへの国内需要を追加しています。これらのプロジェクトは、歴史的にアジアに集中していた新しい製造能力の近くに検査を配置します。欧州は第3位であり、ドイツ、フランス、イタリアの産業生産によって支えられています。ISO 17635:2025およびEN ISO 15708-4:2025は、文書化された溶接試験および産業用CT適格性確認の重要性を高めています。欧州の圧力機器およびCE関連コンプライアンスも、エネルギー・化学・プロセス製造における検査を支援しています。これらの成熟した地域における検査装置市場規模は、新規設備投資プロジェクトと既存資産の更新支出の両方に依存しています。
中東・アフリカの需要は、石油・ガス、建設、およびセキュリティ検査に集中しています。OSI Systemsは2025年に中東での空港スクリーニングソリューションに関して3,600万米ドルの契約を受注しました。インフラプログラムと産業ローカライゼーションが装置採用を支援するため、サウジアラビアとUAEが主要な拠点です。南米は最も小さな地域です。ブラジル、アルゼンチン、チリは農業、鉱業、および商品輸出を通じて基本的な需要を提供しています。エネルギーおよびインフラ支出は、現代的な非破壊検査と安全システムの段階的な使用を支援しています。港湾・国境スクリーニングも、貿易コンプライアンスのニーズが拡大するにつれて重要性が増しています。これらの地域は合わせて、検査装置市場に対してより小規模ながら多様な成長機会を提供しています。
競合環境
検査装置市場は中程度の市場集中度を示しています。Hexagon、ZEISS、KEYENCE、KLA、Cognex、およびTeledyneは、異なる装置カテゴリーと地域にわたって確立されたポジションを保持しています。中規模サプライヤー間では競争がより激しく、買収によってポートフォリオの境界が変化しています。AMETEKは2025年7月にFARO Technologiesの買収を920 ミリオン 米ドルで完了しました。この取引は、FAROのレーザートラッカーとハンドヘルドスキャナーを、CreaformおよびVirtekを含むAMETEKのより広範なメトロロジー資産と組み合わせます。これにより、AMETEKはポータブルおよび自動化された3D測定においてより包括的な提供を実現します。バイヤーは、ハードウェア、アプリケーション知識、サービスカバレッジ、およびソフトウェア互換性わたってベンダー能力を評価し続けています。これにより、大企業が定着した顧客関係を持つ場合でも競争は活発に維持されています。
ソフトウェアプラットフォームは、検査装置市場における重要な差別化ポイントになっています。HexagonのNexusプラットフォームおよび自律メトロロジースイートは、メトロロジーシステムを接続された製造ワークフロー内に位置づけています。CognexのOneVisionプラットフォームは、マシンビジョンアプリケーションをサイト全体で管理できるようにすることで別の例を提供しています。このようなシステムは、検査レシピ、履歴記録、およびワークフロー設定を保持する場合に切り替えコストを増加させる可能性があります。半導体分野では、KLA、Lasertec、およびOnto Innovationが先端ノードで専門的なポジションを占めています。これらの装置は複雑なプロセスフローに組み込まれ、独自のレシピと長期サービス契約によって支援されています。新規競合他社は、市場のこの部分で実質的な適格性確認要件に直面します。したがって、競合構造は一般的な産業測定よりも最先端半導体検査においてより集中しています。
中小メーカーがより容易に操作・資金調達できるシステムには機会が残っています。EVバッテリーセル、洋上風力ブレード、および類似の資産は、専用の検査アプローチを必要とするユースケースを生み出しています。ポータブル、ドローンベース、およびロボットシステムは、足場、アクセス機器、または道路閉鎖によって引き起こされる混乱を軽減できます。Screening Eagleは、インフラ検査のために非破壊検査、AI、およびロボティクスを使用する国家道路構造物ムーンショットプログラムを支援しています。サプライヤーはまた、ISO/IEC 17025および産業用CT適格性確認要件に沿ったデジタル記録を提供することで競争することもできます。これにより、コンプライアンスに敏感な用途でのバイヤーの検証作業を短縮できます。検査装置市場は、信頼性の高い測定と容易な展開、トレーサブルな記録、およびサービスサポートを組み合わせることができるサプライヤーを評価します。
検査装置産業のリーダー企業
-
Hexagon AB
-
Carl Zeiss AG
-
KEYENCE Corporation
-
Cognex Corporation
-
Mitutoyo Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2025年9月:OSI Systemsは、米国税関・国境警備局から非侵入型検査共通統合プラットフォームプログラムに関する5年間の複数年契約を受注しました。総推定潜在価値は約5,400万米ドルです。CertScanプラットフォームは、CBP業務全体での貨物および車両のスクリーニングを近代化します。
- 2025年9月:Renishawは、機械組み立ておよび精密ステージ測定のためのXK20アライメントレーザーシステムを発表しました。これはXK10の次世代後継機です。このシステムは最新の国際ISO規格に準拠して設計されており、工作機械およびCMM全体のアライメント測定を統合します。
- 2025年7月:AMETEK, Inc.はFARO Technologiesの買収を約920 ミリオン 米ドルで完了し、FAROをCreaformおよびVirtekと並んでAMETEKの超精密技術部門の一部としました。この組み合わせにより、世界で利用可能な最も包括的なポータブルおよび自動化された3Dメトロロジーポートフォリオの一つが生まれます。
世界の検査装置市場レポートの範囲
検査装置市場レポートは、装置タイプ別(光学・目視検査装置、その他)、主要検査用途別(建物・不動産検査、土木インフラ検査、その他)、最終用途産業別(自動車および自動車部品製造、その他)、地域別(北米、欧州、その他)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
| 光学・目視検査装置 | マシンビジョンおよび自動光学検査システム |
| ボアスコープおよびリモート目視検査システム | |
| その他の光学・表面検査装置 | |
| 寸法・形状検査装置 | 座標測定機 |
| レーザースキャニングよび3D測定システム | |
| その他の寸法・表面プロファイリング検査システム | |
| 超音波・音響検査装置 | 従来型超音波検査システム |
| フェーズドアレイおよび先端超音波検査システム | |
| アコースティックエミッションおよびアコースティックイメージングシステム | |
| 放射線・コンピューター断層撮影検査装置 | 従来型およびデジタルラジオグラフィーシステム |
| 産業用コンピューター断層撮影システム | |
| 貨物・荷物X線検査システム | |
| 電磁・磁気検査装置 | 渦電流検査システム |
| 磁粉探傷および磁束漏洩検査システム | |
| 地中レーダーおよびその他の電磁検査システム | |
| 熱・赤外線検査装置 | ハンドヘルド熱画像システム |
| 固定・統合型熱検査システム | |
| 電子ビーム検査装置 | 電子ビーム欠陥検査・レビューシステム |
| その他の荷電粒子検査システム | |
| その他の専門検査装置 | リーク・圧力完全性検査システム |
| 自動重量選別およびその他の物理的適合性検査システム | |
| その他の専用検査機器・システム |
| 建物・不動産検査 |
| 土木インフラ検査 |
| 産業施設・固定資産検査 |
| 製造製品・生産プロセス検査 |
| 輸送車両・移動資産検査 |
| 商品・貨物・貿易検査 |
| その他の運用サイト・プロセス検査 |
| 石油・ガス(精製・石油化学を含む) |
| 発電・再生可能エネルギー・公益事業 |
| 自動車および自動車部品製造 |
| 航空宇宙・防衛製造 |
| 電子機器・半導体・電気機器製造 |
| その他の製造・産業加工 |
| 建設・不動産・土木インフラ |
| 輸送・物流業務 |
| 鉱業・採石業 |
| 農業・食品・飲料 |
| 医療・医薬品・ライフサイエンス |
| 卸売・小売・商品取引 |
| 政府・規制・国境検査機関 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| ポーランド | |
| トルコ | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| 台湾 | |
| オーストラリア | |
| ASEAN | |
| アジア太平洋その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| 南アフリカ | |
| エジプト | |
| ナイジェリア | |
| 中東その他 | |
| アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| コロンビア | |
| ペルー | |
| 南米その他 |
| 装置タイプ別 | 光学・目視検査装置 | マシンビジョンおよび自動光学検査システム |
| ボアスコープおよびリモート目視検査システム | ||
| その他の光学・表面検査装置 | ||
| 寸法・形状検査装置 | 座標測定機 | |
| レーザースキャニングよび3D測定システム | ||
| その他の寸法・表面プロファイリング検査システム | ||
| 超音波・音響検査装置 | 従来型超音波検査システム | |
| フェーズドアレイおよび先端超音波検査システム | ||
| アコースティックエミッションおよびアコースティックイメージングシステム | ||
| 放射線・コンピューター断層撮影検査装置 | 従来型およびデジタルラジオグラフィーシステム | |
| 産業用コンピューター断層撮影システム | ||
| 貨物・荷物X線検査システム | ||
| 電磁・磁気検査装置 | 渦電流検査システム | |
| 磁粉探傷および磁束漏洩検査システム | ||
| 地中レーダーおよびその他の電磁検査システム | ||
| 熱・赤外線検査装置 | ハンドヘルド熱画像システム | |
| 固定・統合型熱検査システム | ||
| 電子ビーム検査装置 | 電子ビーム欠陥検査・レビューシステム | |
| その他の荷電粒子検査システム | ||
| その他の専門検査装置 | リーク・圧力完全性検査システム | |
| 自動重量選別およびその他の物理的適合性検査システム | ||
| その他の専用検査機器・システム | ||
| 主要検査用途別 | 建物・不動産検査 | |
| 土木インフラ検査 | ||
| 産業施設・固定資産検査 | ||
| 製造製品・生産プロセス検査 | ||
| 輸送車両・移動資産検査 | ||
| 商品・貨物・貿易検査 | ||
| その他の運用サイト・プロセス検査 | ||
| 最終用途産業別 | 石油・ガス(精製・石油化学を含む) | |
| 発電・再生可能エネルギー・公益事業 | ||
| 自動車および自動車部品製造 | ||
| 航空宇宙・防衛製造 | ||
| 電子機器・半導体・電気機器製造 | ||
| その他の製造・産業加工 | ||
| 建設・不動産・土木インフラ | ||
| 輸送・物流業務 | ||
| 鉱業・採石業 | ||
| 農業・食品・飲料 | ||
| 医療・医薬品・ライフサイエンス | ||
| 卸売・小売・商品取引 | ||
| 政府・規制・国境検査機関 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| トルコ | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| 台湾 | ||
| オーストラリア | ||
| ASEAN | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| 南アフリカ | ||
| エジプト | ||
| ナイジェリア | ||
| 中東その他 | ||
| アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| コロンビア | ||
| ペルー | ||
| 南米その他 | ||
レポートで回答される主要な質問
検査装置の予測成長率はどのくらいですか?
検査装置市場は2027年から2032年にかけてCAGR 8.10%で成長し、2032年までに49.95 ビリオン 米ドルに達すると予測されています。
最大の収益シェアを持つ装置カテゴリーはどれですか?
光学・目視検査装置は2026年の収益の33.8%をリードしており、マシンビジョンおよび自動光学検査の使用によって支えられています。
電子ビーム検査が急速に成長している理由は何ですか?
電子ビーム検査装置は、先端半導体ノードが光学的解像度を超えたナノスケールの欠陥検出を必要とするため、CAGR 10.6%で拡大すると予測されています。
最も速く成長している最終用途セクターはどれですか?
電子機器・半導体・電気機器製造は、2032年までのCAGR 9.3%で成長すると予測されています。
世界の需要をリードしている地域はどこですか?
アジア太平洋は2026年の収益の53.2%を占め、2032年までのCAGR 9.2%で拡大すると予測されています。
先端検査システムの採用における主な障壁は何ですか?
高い購入・ライフサイクルコスト、熟練人材の不足、およびレガシー生産システムとの統合問題が採用を制約しています。