
Taille et part du marché des équipements d'inspection
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 33.84 Milliards de dollars |
| Taille du Marché (2032) | 49.95 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.10 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements d'inspection par Mordor Intelligence
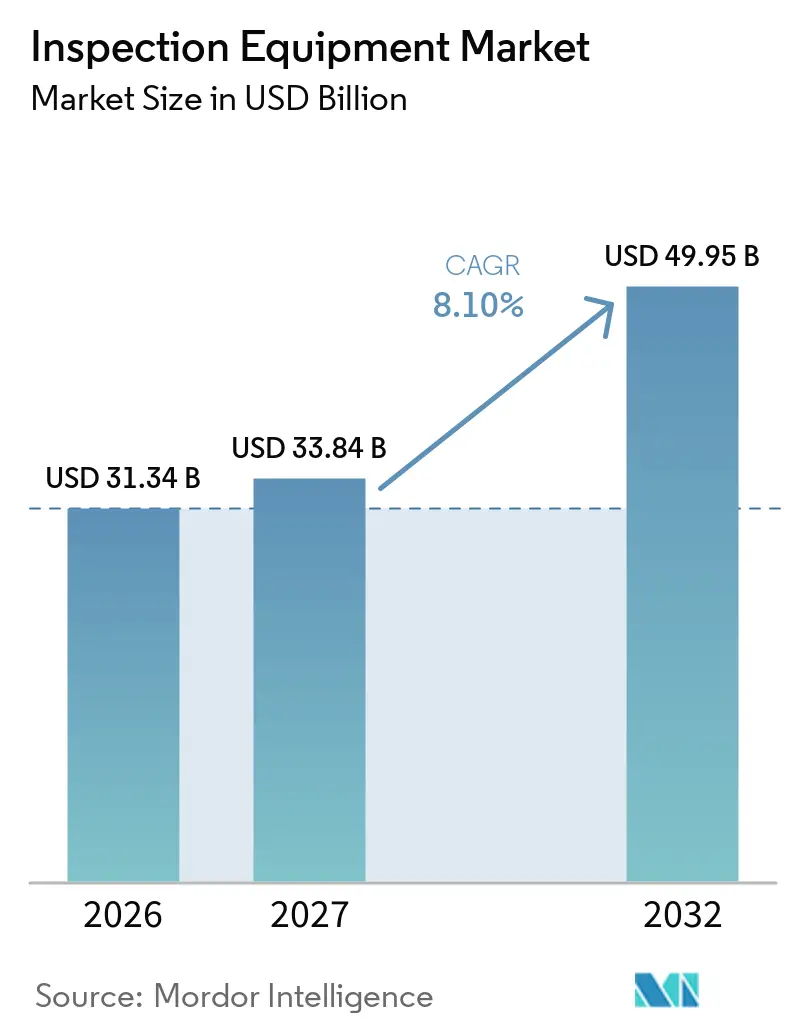
La taille du marché des équipements d'inspection devrait progresser de 31,34 milliards USD en 2026 et 33,84 milliards USD en 2027 à 49,95 milliards USD d'ici 2032, enregistrant un CAGR de 8,10 % entre 2027 et 2032.
Le marché des équipements d'inspection est soutenu par des exigences plus strictes en matière de qualité et de sécurité, une automatisation croissante et des investissements dans la fabrication de semi-conducteurs. Les acheteurs remplacent également les anciens systèmes utilisés pour les actifs industriels, les réseaux de transport et les infrastructures civiles. La demande s'oriente vers des systèmes capables d'enregistrer les résultats numériquement et de s'intégrer dans des lignes de production automatisées. Les logiciels, les capacités de service et les flux de travail certifiés deviennent de plus en plus importants dans la sélection des fournisseurs. La complexité croissante des produits manufacturés accroît davantage le besoin d'inspection à haute résolution, de détection automatisée des défauts et de surveillance des processus en temps réel. Les fabricants de semi-conducteurs nécessitent des systèmes d'inspection optique et à faisceau d'électrons avancés pour identifier les défauts microscopiques et maintenir les rendements de production, tandis que les fabricants automobiles et de batteries utilisent l'inspection automatisée pour vérifier les dimensions des composants, la qualité des soudures et l'intégrité structurelle. Dans les secteurs de l'aérospatiale, de l'énergie et des industries lourdes, les équipements de contrôle non destructif aident à évaluer l'état des matériaux et à identifier les défauts internes sans endommager les composants critiques. L'intégration de la vision artificielle, de l'intelligence artificielle et de l'analyse de données permet également aux fabricants de classer les défauts de manière plus cohérente, de réduire les charges de travail d'inspection manuelle et d'identifier les problèmes de qualité récurrents. Les enregistrements d'inspection numérique soutiennent la traçabilité, facilitent les audits et aident les équipes de production à mettre en œuvre des actions correctives dans les installations de fabrication.
Principaux enseignements du rapport
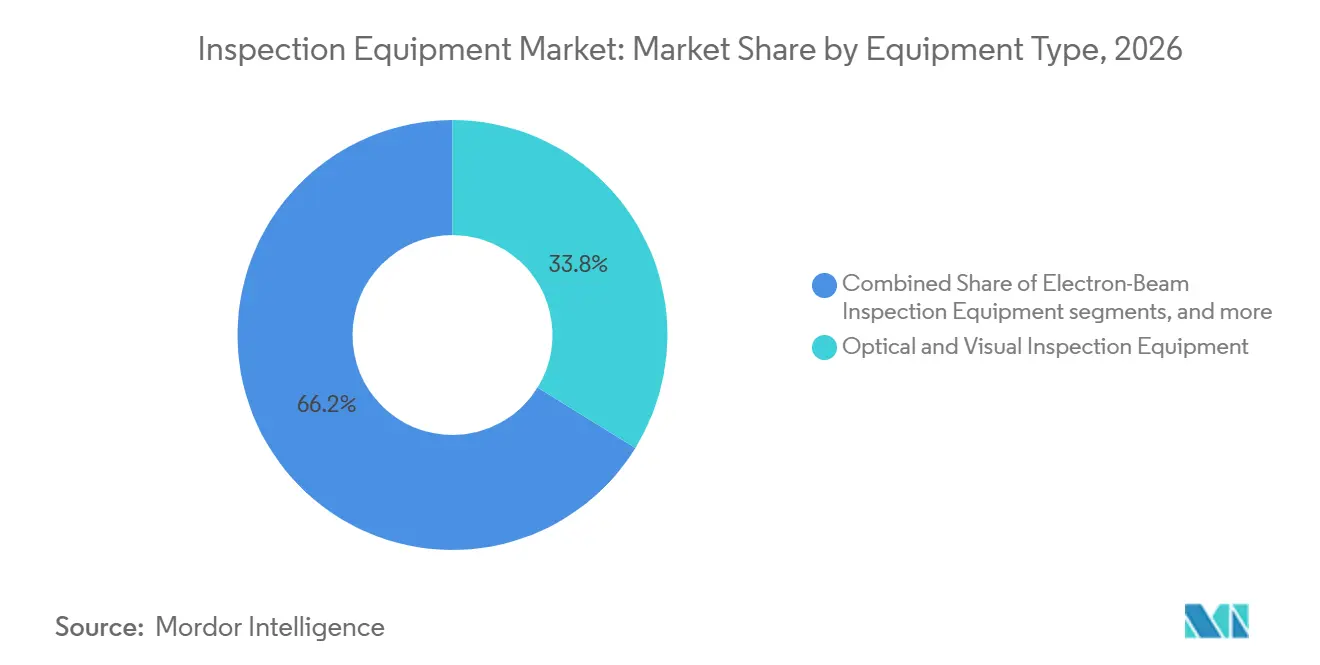
- Par type d'équipement, les équipements d'inspection optique et visuelle représentaient 33,8 % de la taille du marché des équipements d'inspection en 2026, tandis que les équipements d'inspection à faisceau d'électrons devraient connaître la croissance la plus rapide avec un CAGR de 10,6 % jusqu'en 2032.
- Par application d'inspection principale, l'inspection des produits manufacturés et des processus de production représentait 59,7 % de la part du marché des équipements d'inspection en 2026, et devrait progresser à un CAGR de 8,3 % jusqu'en 2032.
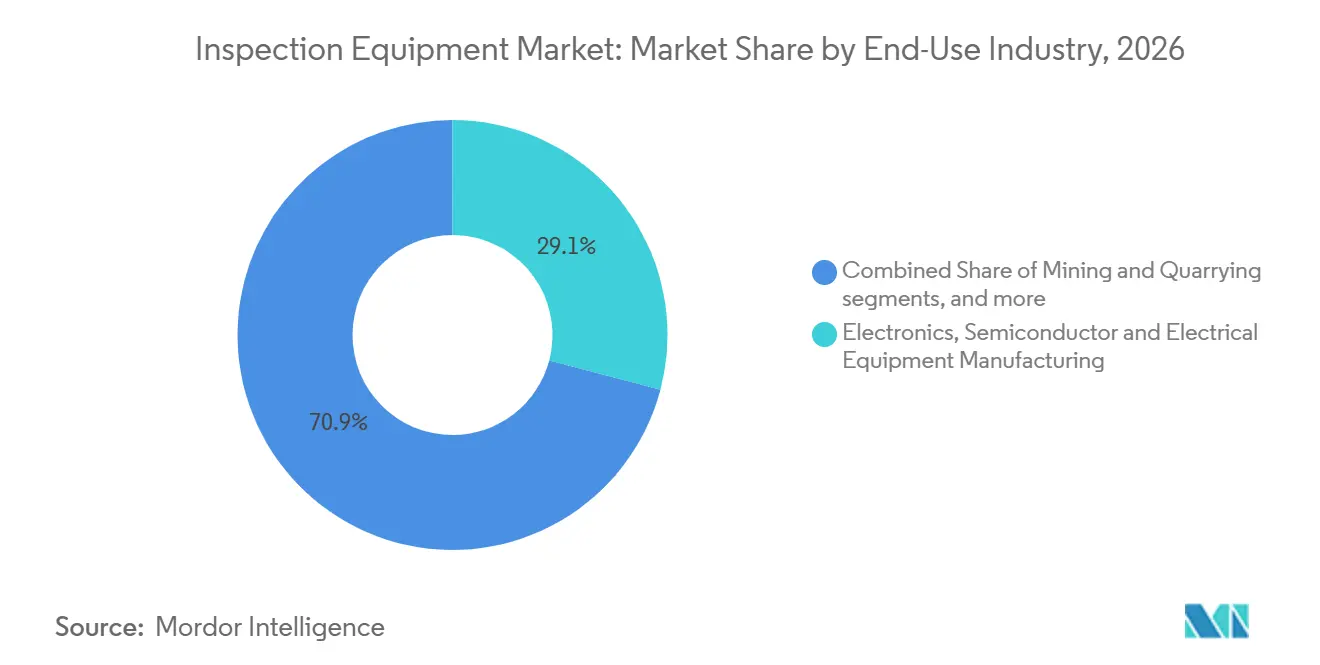
- Par secteur d'utilisation finale, la fabrication d'électronique, de semi-conducteurs et d'équipements électriques représentait 29,1 % du chiffre d'affaires en 2026 et devrait également rester le secteur à la croissance la plus rapide avec un CAGR de 9,3 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique représentait 53,2 % du chiffre d'affaires en 2026 et devrait également rester la région à la croissance la plus rapide avec un CAGR de 9,2 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial des équipements d'inspection
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Exigences strictes en matière de qualité, de sécurité et de conformité réglementaire | +2.0% | Mondial, avec une application concentrée en Amérique du Nord, en Europe et au Japon | Court terme (≤ 2 ans) |
| Automatisation industrielle croissante et élévation des normes de qualité de fabrication | +1.7% | Mondial, avec la plus forte intensité dans les pôles de fabrication d'Asie-Pacifique et les clusters automobiles européens | Moyen terme (2-4 ans) |
| Expansion des industries des semi-conducteurs, de l'électronique et de la fabrication avancée | +1.5% | Asie-Pacifique, avec des retombées vers l'Amérique du Nord | Moyen terme (2-4 ans) |
| Demande croissante d'inspection de précision et de détection des défauts | +1.1% | Mondial, avec une concentration dans la fabrication de semi-conducteurs, l'aérospatiale et les dispositifs médicaux | Long terme (≥ 4 ans) |
| Croissance des investissements dans les infrastructures, l'énergie et les transports | +0.8% | Amérique du Nord, Europe et pays du Conseil de coopération du Golfe | Moyen terme (2-4 ans) |
| Vieillissement des infrastructures et exigences d'inspection des actifs industriels | +0.6% | Amérique du Nord, Europe et économies industrielles matures d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences strictes en matière de qualité, de sécurité et de conformité réglementaire
Les règles mises à jour font de l'inspection une exigence opérationnelle récurrente plutôt qu'un achat discrétionnaire dans de nombreuses installations. La norme ISO 17635:2025 établit des règles générales pour le contrôle non destructif des soudures dans les matériaux métalliques et influence les équipements et les procédures documentées utilisés par les fabricants.[1] La norme ASME Section XIII-2025 accroît la valeur des enregistrements d'inspection traçables pour les équipements sous pression aux États-Unis. Les exigences d'intégrité des pipelines étendent également l'activité d'inspection au-delà des actifs énergétiques traditionnels vers l'eau et d'autres infrastructures publiques. Ces conditions soutiennent les dépenses de remplacement sur le marché des équipements d'inspection, car les systèmes certifiés doivent rester à jour et auditables. Une fois qu'un acheteur a validé une plateforme et sa documentation, le changement de fournisseur peut nécessiter des travaux de qualification supplémentaires, ce qui renforce les relations avec les fournisseurs en place.
Automatisation industrielle croissante et élévation des normes de qualité de fabrication
L'inspection s'intègre dans les lignes de production à mesure que les fabricants réduisent les contrôles manuels en fin de processus. Les systèmes automatisés doivent reconnaître les défauts que des opérateurs expérimentés identifiaient auparavant lors d'une revue visuelle. Cognex a introduit OneVision en juin 2025 en tant que plateforme cloud pour la création, la formation et le déploiement à grande échelle d'applications de vision artificielle basées sur l'IA sur des sites distribués. Hexagon a lancé sa suite de métrologie autonome en 2025 pour supprimer la programmation des flux de travail des machines à mesurer tridimensionnelles. Rockwell Automation a indiqué que les robots et drones dotés d'IA peuvent améliorer la précision de l'inspection et réduire les risques de sécurité dans les environnements industriels. Cela fait évoluer la demande sur le marché des équipements d'inspection, passant de projets d'investissement isolés vers des mises à niveau alignées sur les versions logicielles et la modernisation des lignes.
Expansion des industries des semi-conducteurs, de l'électronique et de la fabrication avancée
Le marché des équipements d'inspection bénéficie d'un plus grand nombre d'étapes de contrôle des processus aux nœuds avancés de semi-conducteurs. Les fonderies de premier plan étendent leurs travaux sur les procédés 2 nm en 2025 et 2026, où les besoins de détection des défauts augmentent par rapport aux nœuds matures. KLA a déclaré un chiffre d'affaires de 12,2 milliards USD pour l'exercice fiscal 2025, en hausse de 24 %, et un chiffre d'affaires de contrôle des processus de semi-conducteurs de 10,95 milliards USD, en hausse de 25 %.[2] Son rapport annuel identifie l'encapsulation avancée, la mémoire à haute bande passante et la fabrication en grand volume par lithographie EUV comme des sources distinctes de demande de contrôle des processus. La fabrication d'électronique, de semi-conducteurs et d'équipements électriques constitue donc une source majeure de demande pour les outils d'inspection sensibles et les systèmes de métrologie associés. Ce secteur d'utilisation finale stimule également la croissance du marché des équipements d'inspection, ce qui accroît le rôle des fournisseurs spécialisés en semi-conducteurs dans l'ensemble du parc d'équipements.
Demande croissante d'inspection de précision et de détection des défauts
Un seul défaut non détecté peut entraîner des rappels, des coûts de réparation ou des responsabilités en matière de sécurité qui dépassent le coût de l'inspection. Cela renforce l'argumentaire commercial en faveur d'une mesure précise dans l'aérospatiale, les dispositifs médicaux, les systèmes de sécurité automobile et la fabrication de semi-conducteurs. AMETEK a finalisé l'acquisition de FARO Technologies pour 920 millions USD en juillet 2025, ajoutant des traceurs laser, des scanners 3D portables et des capacités de photogrammétrie à son portefeuille. Les systèmes à faisceau d'électrons permettent des contrôles de défauts à l'échelle nanométrique et de fidélité des motifs là où les méthodes optiques atteignent leurs limites de résolution. Renishaw a introduit le laser d'alignement XK20 en septembre 2025 pour la construction de machines et la mesure de précision des axes conformément aux exigences ISO internationales en vigueur. Le marché des équipements d'inspection connaît par conséquent un intérêt croissant pour les systèmes combinant mesure de précision et documentation basée sur les normes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coûts d'investissement élevés des équipements d'inspection avancés | -1.5% | Mondial, avec la plus forte pression sur les marchés des petites et moyennes entreprises en Asie du Sud et du Sud-Est et en Amérique latine | Court terme (≤ 2 ans) |
| Pénurie de personnel qualifié pour l'inspection et l'exploitation des équipements | -1.0% | Mondial, avec une pression sévère en Amérique du Nord, en Europe du Nord et au Japon | Long terme (≥ 4 ans) |
| Défis d'intégration des équipements et de compatibilité technologique | -0.8% | Mondial, avec des effets prononcés dans les installations existantes utilisant des systèmes de contrôle hérités | Moyen terme (2-4 ans) |
| Coûts d'étalonnage, de maintenance et de possession sur le cycle de vie | -0.5% | Mondial, y compris les laboratoires opérant sous les exigences ISO/IEC 17025 | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'investissement élevés des équipements d'inspection avancés
Les systèmes de tomographie industrielle, les machines à mesurer tridimensionnelles multi-capteurs et les plateformes à faisceau d'électrons peuvent dépasser les budgets d'investissement annuels des petits fabricants. La Fondation ASNT a déclaré qu'un investissement soutenu dans les personnes, la recherche et l'éducation est nécessaire pour soutenir le domaine du contrôle non destructif. La norme ISO/IEC 17025 exige que les laboratoires d'essais et d'étalonnage établissent des compétences, une traçabilité et des processus d'étalonnage documentés.[3] Ces exigences ajoutent des coûts de service, d'étalonnage et de gestion des enregistrements après l'installation. L'intégration peut également être difficile lorsque les architectures de contrôle plus anciennes n'ont pas été conçues pour échanger des données avec les systèmes d'inspection modernes. En réponse, les modèles de location et d'inspection en tant que service peuvent répartir les coûts fixes entre les utilisateurs, bien que cela puisse déplacer les dépenses des achats directs d'équipements vers les prestataires de services.
Pénurie de personnel qualifié pour l'inspection et l'exploitation des équipements
Le marché des équipements d'inspection fait face à une offre limitée de personnel certifié pour les méthodes d'essai avancées et l'exploitation des équipements. La Fondation ASNT a indiqué en 2025 que le développement de la main-d'œuvre est une priorité pour le contrôle non destructif, alors que les travailleurs expérimentés approchent de la retraite. L'ASNT décrit également la nécessité de renforcer les compétences, la confiance et l'adoption des technologies dans l'écosystème numérique de l'évaluation non destructive. Les règles de qualification ISO 9712 exigent une formation documentée, une expérience et une certification pour le personnel de contrôle non destructif. La concurrence des projets d'énergie et d'infrastructure en expansion accroît davantage la demande de travailleurs techniquement qualifiés. L'automatisation réduit une partie de la dépendance à l'égard d'une main-d'œuvre rare, mais les acheteurs ont toujours besoin de personnel compétent pour valider les processus, maintenir les équipements et superviser la conformité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement : les systèmes optiques dominent tandis que les systèmes à faisceau d'électrons connaissent la croissance la plus rapide
Les équipements d'inspection optique et visuelle représentaient 33,8 % de la part du marché des équipements d'inspection en 2026. Le segment est soutenu par les systèmes de vision artificielle et d'inspection optique automatisée utilisés dans l'assemblage électronique, la production automobile et l'encapsulation de semi-conducteurs. Sa large base installée reflète des améliorations à long terme des caméras, de l'éclairage, des logiciels et de la classification des défauts. Les interfaces de caméra standardisées ont contribué à réduire le risque d'installation pour de nombreux utilisateurs. Hexagon a introduit le scanner 3D portable ATLASCAN Pro en 2025 pour rendre la numérisation professionnelle plus accessible à un plus grand nombre d'utilisateurs. La société a également élargi son offre de stations qualité pour les fabricants confrontés à des contraintes de coûts et de compétences. Les équipements optiques restent le principal point d'entrée pour les acheteurs qui ont besoin d'un débit élevé et de contrôles visuels reproductibles. Cette position donne au marché des équipements d'inspection une large base d'applications pouvant adopter des fonctionnalités logicielles et d'automatisation supplémentaires au fil du temps.
Les équipements d'inspection à faisceau d'électrons affichent la progression projetée la plus rapide avec un CAGR de 10,6 % jusqu'en 2032. La taille du marché des équipements d'inspection pour ce segment augmente à mesure que les fabricants de puces progressent vers les nœuds 3 nm et 2 nm qui nécessitent une inspection à très haute résolution. KLA a indiqué dans son rapport annuel de l'exercice fiscal 2025 que l'utilisation de la lithographie EUV dans la fabrication en grand volume de mémoires logiques et DRAM crée des exigences de contrôle des processus au-delà des applications traditionnelles d'apprentissage du rendement. Les outils dimensionnels et géométriques, notamment les machines à mesurer tridimensionnelles, les scanners laser et les systèmes de mesure 3D, restent importants dans la production automobile et aérospatiale. Les systèmes ultrasoniques, acoustiques, radiographiques, de tomographie industrielle, électromagnétiques et magnétiques répondent aux besoins fondamentaux de contrôle non destructif dans les infrastructures et les actifs industriels. Les systèmes thermiques et infrarouges sont de plus en plus utilisés dans les diagnostics de réseaux électriques et les travaux d'efficacité énergétique des bâtiments. D'autres équipements spécialisés couvrent les essais d'étanchéité, l'intégrité sous pression et le contrôle automatique du poids dans les secteurs alimentaire et pharmaceutique. Ces catégories réduisent la dépendance à une seule méthode d'inspection et soutiennent la demande dans diverses conditions de fabrication.

Par application d'inspection principale : l'inspection des produits manufacturés et des processus de production combine échelle et croissance
L'inspection des produits manufacturés et des processus de production représentait 59,7 % du chiffre d'affaires en 2026. Elle occupe également la première place parmi les applications principales avec un CAGR de 8,3 % jusqu'en 2032. La part du marché des équipements d'inspection reflète l'intégration de la vérification de la qualité dans les cellules de production automatisées. Au lieu d'exploiter des postes de contrôle qualité séparés, les fabricants intègrent directement des capteurs et des routines d'inspection dans les lignes. Cela modifie le processus d'achat, car les intégrateurs d'automatisation et les ingénieurs de production acquièrent plus d'influence sur la sélection des équipements. ZEISS a introduit l'OMNIA GC 220-180 en juillet 2025 en tant que système d'inspection par rayons X 2D entièrement automatisé pour les grandes pièces moulées en aluminium pour l'automobile, notamment les plateaux de batteries et les composants structurels. Ce lancement illustre la demande de contrôles en ligne et intégrés sur les assemblages à haute valeur ajoutée. Le secteur des équipements d'inspection est donc de plus en plus lié aux investissements dans l'automatisation des usines plutôt qu'aux budgets des laboratoires qualité autonomes.
L'inspection des infrastructures civiles reste une application importante car les ponts, les pipelines, les actifs énergétiques et les systèmes de transport nécessitent des révisions régulières. L'ASCE a attribué aux États-Unis la note C dans son rapport 2025 sur l'état des infrastructures et a estimé un écart de 3,7 milliards USD entre les investissements planifiés et les besoins de bon entretien. Cela soutient des exigences pluriannuelles pour les essais structurels et l'inspection non destructive. Les véhicules et les actifs mobiles nécessitent une surveillance de l'état et une vérification de la sécurité tout au long de leur vie opérationnelle. L'inspection des marchandises, du fret et du commerce est façonnée par les besoins de sécurité et de conformité commerciale. Les normes d'exploitation pour les navires, les canalisations et les équipements connexes régissent les installations industrielles et les actifs fixes. Ces applications génèrent une demande récurrente même lorsque les investissements dans la fabrication ralentissent. Leurs différents déclencheurs réglementaires contribuent également à maintenir la diversification du marché des équipements d'inspection.
Par secteur d'utilisation finale : la fabrication de semi-conducteurs et d'électronique établit le rythme de croissance le plus rapide
La fabrication d'électronique, de semi-conducteurs et d'équipements électriques représentait 29,1 % du chiffre d'affaires en 2026. Elle devrait progresser à un CAGR de 9,3 % jusqu'en 2032, le taux le plus élevé parmi les secteurs d'utilisation finale. La taille du marché des équipements d'inspection pour cette catégorie d'utilisation finale bénéficie de la demande de puces logiques avancées, de mémoires à haute bande passante et d'accélérateurs spécifiques à l'IA. Chaque génération de processus nécessite davantage d'étapes d'inspection par tranche et des exigences de sensibilité plus strictes. KLA a déclaré un chiffre d'affaires record de 12,2 milliards USD pour l'exercice fiscal 2025, tandis que le contrôle des processus de semi-conducteurs a progressé de 25 %. Ces chiffres montrent que les investissements dans les semi-conducteurs de pointe se traduisent par une demande d'outils d'inspection et de métrologie. La capacité des fonderies à Taïwan, en Corée du Sud, en Chine et aux États-Unis reste importante pour cette demande. Le secteur des équipements d'inspection est également influencé par l'encapsulation avancée et la production de mémoires, qui nécessitent des contrôles de processus dédiés.
Le pétrole et le gaz, le raffinage et la pétrochimie restent un secteur d'utilisation finale majeur car les pipelines, les cuves et les installations nécessitent une surveillance de l'intégrité et des inspections lors des arrêts. La production d'énergie, les énergies renouvelables et les services publics ajoutent de la demande grâce à l'inspection des pales d'éoliennes, à la vérification des panneaux solaires et aux essais de réseaux électriques. Les fabricants automobiles utilisent des machines à mesurer tridimensionnelles et des systèmes de tomographie industrielle par rayons X pour le contrôle dimensionnel et les vérifications des composants de batteries. L'aérospatiale et la défense ont une forte intensité d'inspection car les pièces critiques pour la sécurité nécessitent un contrôle non destructif documenté. Les soins de santé, les produits pharmaceutiques et les sciences de la vie utilisent l'inspection pour soutenir la production contrôlée et la qualité des produits. La construction, les transports et la logistique, l'exploitation minière, l'agriculture, l'alimentation et les boissons, et les agences publiques élargissent la base de clientèle. Leur présence combinée limite l'effet d'un ralentissement dans un seul secteur vertical. Cette base de demande diversifiée empêche le marché des équipements d'inspection d'être défini uniquement par le cycle des semi-conducteurs.
Analyse géographique
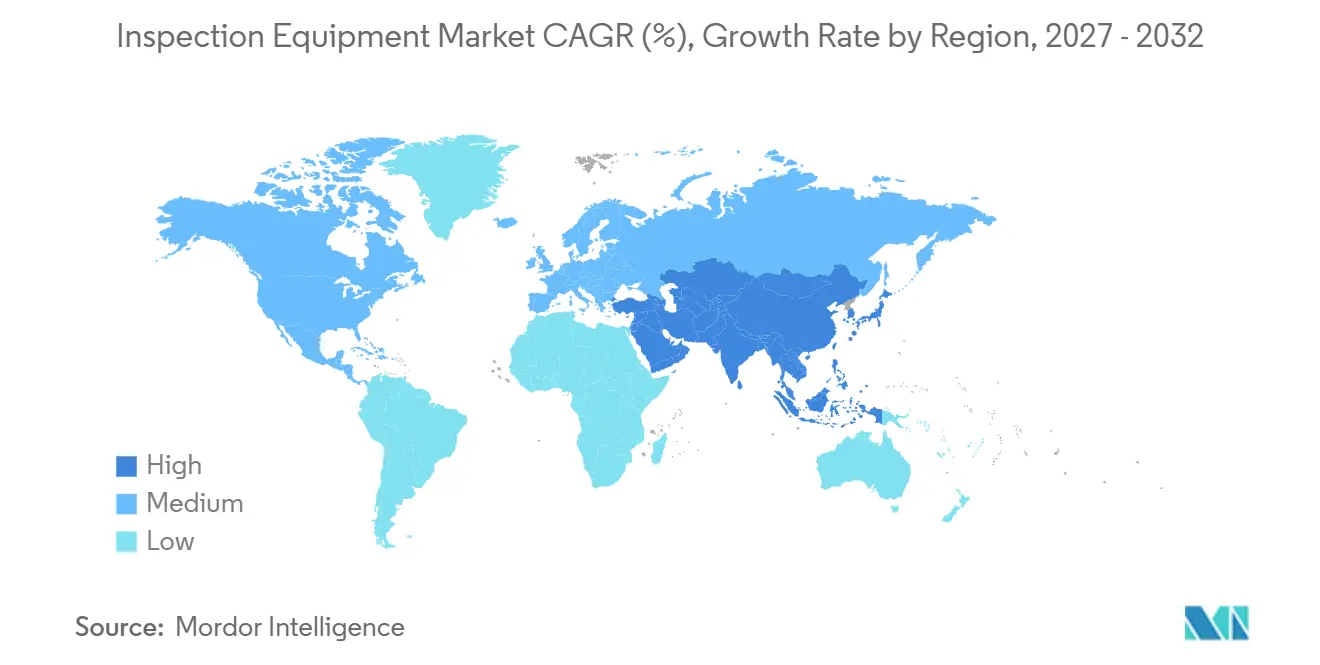
L'Asie-Pacifique représentait 53,2 % de la part du marché des équipements d'inspection en 2026 et devrait progresser à un CAGR de 9,2 % jusqu'en 2032. La Chine, Taïwan, la Corée du Sud, le Japon, l'Inde et les économies de l'ASEAN combinent la fabrication de semi-conducteurs, l'assemblage électronique et la production de composants automobiles. Le delta du Yangtsé en Chine et l'écosystème de fonderies logiques avancées de Taïwan soutiennent des achats réguliers d'équipements de contrôle des processus. La production de mémoires en Corée du Sud ajoute une demande parallèle pour les outils d'inspection de tranches et d'encapsulation. Le Japon soutient la capacité de fabrication de semi-conducteurs à travers des initiatives incluant Rapidus et TSMC Kumamoto. L'Inde développe une première vague de demande de contrôle des processus grâce aux incitations à la fabrication de semi-conducteurs dans le cadre de la Mission indienne des semi-conducteurs. La concentration régionale de la production avancée et en grand volume donne à l'Asie-Pacifique une large base de clients pour les équipements. Cela rend le marché des équipements d'inspection particulièrement sensible aux décisions d'investissement dans les usines de la région.
L'Amérique du Nord est le deuxième marché régional. L'ASCE a associé l'IIJA et la loi sur la réduction de l'inflation à 580 milliards USD de nouveaux investissements dans les infrastructures dans son rapport 2025, soutenant les dépenses dans les secteurs de l'eau, des transports, de l'énergie et des actifs civils. Les projets de semi-conducteurs en Arizona et en Ohio ajoutent une demande intérieure pour les systèmes de contrôle des processus. Ces projets rapprochent l'inspection des nouvelles capacités de fabrication qui étaient historiquement concentrées en Asie. L'Europe se classe troisième, soutenue par la production industrielle en Allemagne, en France et en Italie. Les normes ISO 17635:2025 et EN ISO 15708-4:2025 renforcent l'importance des essais de soudure documentés et de la qualification de la tomographie industrielle. La conformité européenne relative aux équipements sous pression et au marquage CE soutient également l'inspection dans les secteurs de l'énergie, de la chimie et de la fabrication de processus. La taille du marché des équipements d'inspection dans ces régions matures dépend à la fois des nouveaux projets d'investissement et des dépenses de remplacement des actifs existants.
La demande au Moyen-Orient et en Afrique est concentrée dans le pétrole et le gaz, la construction et l'inspection de sécurité. OSI Systems a reçu un contrat de 36 millions USD pour des solutions de contrôle aéroportuaire au Moyen-Orient en 2025. L'Arabie saoudite et les Émirats arabes unis sont des emplacements clés car les programmes d'infrastructure et la localisation industrielle soutiennent l'adoption des équipements. L'Amérique du Sud reste la plus petite zone régionale. Le Brésil, l'Argentine et le Chili fournissent une demande de base à travers l'agriculture, l'exploitation minière et les exportations de matières premières. Les dépenses en énergie et en infrastructure soutiennent l'utilisation progressive des systèmes modernes de contrôle non destructif et de sécurité. Le contrôle portuaire et frontalier gagne également en importance à mesure que les besoins de conformité commerciale s'élargissent. Ensemble, ces régions offrent des opportunités de croissance plus modestes mais variées pour le marché des équipements d'inspection.
Paysage concurrentiel
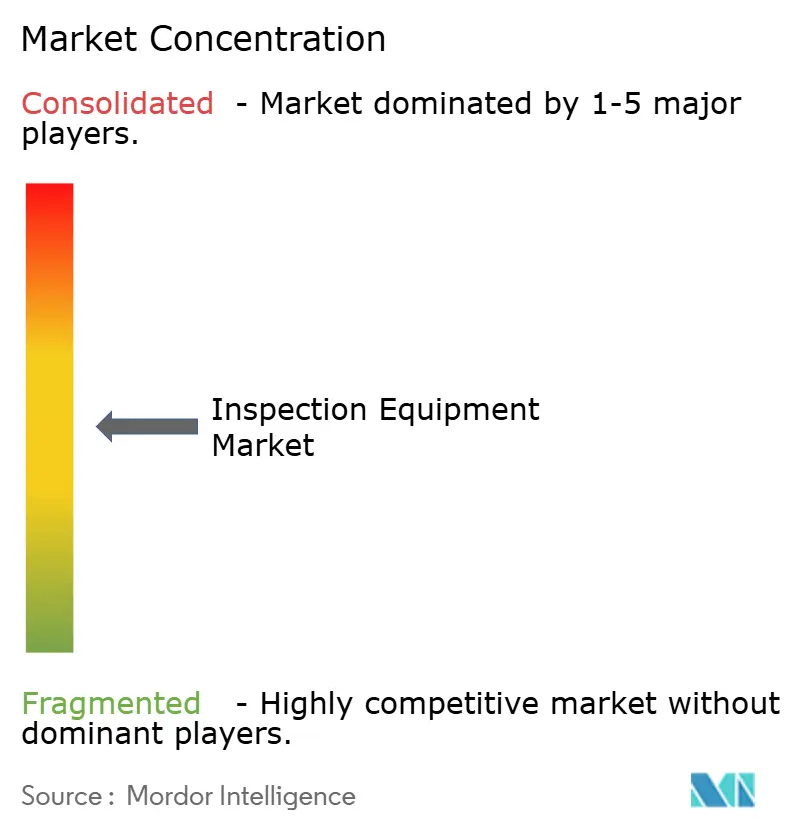
Le marché des équipements d'inspection présente un niveau moyen de concentration. Hexagon, ZEISS, KEYENCE, KLA, Cognex et Teledyne occupent des positions établies dans différentes catégories d'équipements et régions. La concurrence est plus intense parmi les fournisseurs de taille moyenne, où les acquisitions modifient les frontières des portefeuilles. AMETEK a finalisé l'acquisition de FARO Technologies pour 920 millions USD en juillet 2025. La transaction combine les traceurs laser et les scanners portables de FARO avec les actifs de métrologie plus larges d'AMETEK, notamment Creaform et Virtek. Elle donne à AMETEK une offre plus complète en matière de mesure 3D portable et automatisée. Les acheteurs continuent d'évaluer les capacités des fournisseurs en termes de matériel, de connaissance des applications, de couverture de service et de compatibilité logicielle. Cela maintient une concurrence active même là où les grandes entreprises ont des relations clients bien établies.
Les plateformes logicielles deviennent un point de différenciation important sur le marché des équipements d'inspection. La plateforme Nexus de Hexagon et la suite de métrologie autonome positionnent les systèmes de métrologie dans des flux de travail de fabrication connectés. La plateforme OneVision de Cognex en offre un autre exemple en permettant de gérer les applications de vision artificielle sur plusieurs sites. De tels systèmes peuvent augmenter les coûts de changement de fournisseur lorsqu'ils contiennent des recettes d'inspection, des enregistrements historiques et des paramètres de flux de travail. Dans les semi-conducteurs, KLA, Lasertec et Onto Innovation occupent des positions spécialisées aux nœuds avancés. Leurs équipements sont intégrés dans des flux de processus complexes et soutenus par des recettes propriétaires et des arrangements de service à long terme. Les nouveaux concurrents font face à des exigences de qualification substantielles dans cette partie du marché. La structure concurrentielle est donc plus concentrée dans l'inspection des semi-conducteurs de pointe que dans la mesure industrielle générale.
Des opportunités subsistent pour les systèmes que les petits fabricants peuvent exploiter et financer plus facilement. Les cellules de batteries pour véhicules électriques, les pales d'éoliennes offshore et des actifs similaires créent des cas d'usage nécessitant des approches d'inspection dédiées. Les systèmes portables, basés sur des drones et robotisés peuvent réduire les perturbations causées par les échafaudages, les équipements d'accès ou les fermetures de routes. Screening Eagle a soutenu le programme National Highways Structures Moonshot, qui utilise le contrôle non destructif, l'IA et la robotique pour l'inspection des infrastructures. Les fournisseurs peuvent également se différencier en fournissant des enregistrements numériques conformes aux exigences ISO/IEC 17025 et de qualification de la tomographie industrielle. Cela peut raccourcir le travail de validation d'un acheteur dans les utilisations sensibles à la conformité. Le marché des équipements d'inspection récompense les fournisseurs capables de combiner une mesure fiable avec un déploiement facilité, des enregistrements traçables et un support de service.
Leaders du secteur des équipements d'inspection
-
Hexagon AB
-
Carl Zeiss AG
-
KEYENCE Corporation
-
Cognex Corporation
-
Mitutoyo Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Septembre 2025 : OSI Systems s'est vu attribuer par l'Administration des douanes et de la protection des frontières des États-Unis un contrat pluriannuel de cinq ans pour son programme de plateforme d'intégration commune d'inspection non intrusive, avec une valeur potentielle totale estimée à environ 54 millions USD. La plateforme CertScan modernisera le contrôle du fret et des véhicules dans l'ensemble des opérations de l'Administration des douanes et de la protection des frontières.
- Septembre 2025 : Renishaw a lancé le système laser d'alignement XK20 pour la construction de machines et la mesure de précision des axes, successeur de nouvelle génération du XK10. Le système est conçu en conformité avec les dernières normes ISO internationales et consolide les mesures d'alignement sur les machines-outils et les machines à mesurer tridimensionnelles.
- Juillet 2025 : AMETEK, Inc. a finalisé l'acquisition de FARO Technologies pour environ 920 millions USD, faisant de FARO une partie de la division Ultra Precision Technologies d'AMETEK aux côtés de Creaform et Virtek. Cette combinaison crée l'un des portefeuilles de métrologie 3D portable et automatisée les plus complets disponibles à l'échelle mondiale.
Portée du rapport mondial sur le marché des équipements d'inspection
Le rapport sur le marché des équipements d'inspection est segmenté par type d'équipement (équipements d'inspection optique et visuelle, et plus), par application d'inspection principale (inspection des bâtiments et des propriétés, inspection des infrastructures civiles, et plus), par secteur d'utilisation finale (fabrication automobile et de composants automobiles, et plus), et par géographie (Amérique du Nord, Europe, et plus). Les prévisions du marché sont fournies en termes de valeur (USD).
| Équipements d'inspection optique et visuelle | Systèmes de vision artificielle et d'inspection optique automatisée |
| Borscopes et systèmes d'inspection visuelle à distance | |
| Autres équipements d'inspection optique et de surface | |
| Équipements d'inspection dimensionnelle et géométrique | Machines à mesurer tridimensionnelles |
| Systèmes de numérisation laser et de mesure 3D | |
| Autres systèmes d'inspection dimensionnelle et de profilage de surface | |
| Équipements d'inspection ultrasonique et acoustique | Systèmes d'inspection ultrasonique conventionnels |
| Systèmes d'inspection ultrasonique à réseau phasé et avancés | |
| Systèmes d'émission acoustique et d'imagerie acoustique | |
| Équipements d'inspection radiographique et par tomographie industrielle | Systèmes de radiographie conventionnelle et numérique |
| Systèmes de tomographie industrielle | |
| Systèmes d'inspection par rayons X du fret et des expéditions | |
| Équipements d'inspection électromagnétique et magnétique | Systèmes d'inspection par courants de Foucault |
| Systèmes d'inspection par particules magnétiques et par flux de fuite magnétique | |
| Radar à pénétration de sol et autres systèmes d'inspection électromagnétique | |
| Équipements d'inspection thermique et infrarouge | Systèmes d'imagerie thermique portables |
| Systèmes d'inspection thermique fixes et intégrés | |
| Équipements d'inspection à faisceau d'électrons | Systèmes d'inspection et de revue des défauts par faisceau d'électrons |
| Autres systèmes d'inspection à particules chargées | |
| Autres équipements d'inspection spécialisés | Systèmes d'inspection de l'étanchéité et de l'intégrité sous pression |
| Systèmes de contrôle automatique du poids et autres systèmes d'inspection de conformité physique | |
| Autres instruments et systèmes d'inspection dédiés |
| Inspection des bâtiments et des propriétés |
| Inspection des infrastructures civiles |
| Inspection des installations industrielles et des actifs fixes |
| Inspection des produits manufacturés et des processus de production |
| Inspection des véhicules de transport et des actifs mobiles |
| Inspection des marchandises, du fret et du commerce |
| Autre inspection de sites opérationnels et de processus |
| Pétrole et gaz, y compris raffinage et pétrochimie |
| Production d'énergie, énergies renouvelables et services publics |
| Fabrication automobile et de composants automobiles |
| Fabrication aérospatiale et de défense |
| Fabrication d'électronique, de semi-conducteurs et d'équipements électriques |
| Autres fabrications et transformations industrielles |
| Construction, immobilier et infrastructures civiles |
| Opérations de transport et de logistique |
| Exploitation minière et de carrières |
| Agriculture, alimentation et boissons |
| Soins de santé, produits pharmaceutiques et sciences de la vie |
| Commerce de gros, de détail et de matières premières |
| Agences gouvernementales, réglementaires et d'inspection aux frontières |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Turquie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Taïwan | |
| Australie | |
| ASEAN | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Qatar | |
| Afrique du Sud | |
| Égypte | |
| Nigéria | |
| Reste du Moyen-Orient | |
| Reste de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Colombie | |
| Pérou | |
| Reste de l'Amérique du Sud |
| Par type d'équipement | Équipements d'inspection optique et visuelle | Systèmes de vision artificielle et d'inspection optique automatisée |
| Borscopes et systèmes d'inspection visuelle à distance | ||
| Autres équipements d'inspection optique et de surface | ||
| Équipements d'inspection dimensionnelle et géométrique | Machines à mesurer tridimensionnelles | |
| Systèmes de numérisation laser et de mesure 3D | ||
| Autres systèmes d'inspection dimensionnelle et de profilage de surface | ||
| Équipements d'inspection ultrasonique et acoustique | Systèmes d'inspection ultrasonique conventionnels | |
| Systèmes d'inspection ultrasonique à réseau phasé et avancés | ||
| Systèmes d'émission acoustique et d'imagerie acoustique | ||
| Équipements d'inspection radiographique et par tomographie industrielle | Systèmes de radiographie conventionnelle et numérique | |
| Systèmes de tomographie industrielle | ||
| Systèmes d'inspection par rayons X du fret et des expéditions | ||
| Équipements d'inspection électromagnétique et magnétique | Systèmes d'inspection par courants de Foucault | |
| Systèmes d'inspection par particules magnétiques et par flux de fuite magnétique | ||
| Radar à pénétration de sol et autres systèmes d'inspection électromagnétique | ||
| Équipements d'inspection thermique et infrarouge | Systèmes d'imagerie thermique portables | |
| Systèmes d'inspection thermique fixes et intégrés | ||
| Équipements d'inspection à faisceau d'électrons | Systèmes d'inspection et de revue des défauts par faisceau d'électrons | |
| Autres systèmes d'inspection à particules chargées | ||
| Autres équipements d'inspection spécialisés | Systèmes d'inspection de l'étanchéité et de l'intégrité sous pression | |
| Systèmes de contrôle automatique du poids et autres systèmes d'inspection de conformité physique | ||
| Autres instruments et systèmes d'inspection dédiés | ||
| Par application d'inspection principale | Inspection des bâtiments et des propriétés | |
| Inspection des infrastructures civiles | ||
| Inspection des installations industrielles et des actifs fixes | ||
| Inspection des produits manufacturés et des processus de production | ||
| Inspection des véhicules de transport et des actifs mobiles | ||
| Inspection des marchandises, du fret et du commerce | ||
| Autre inspection de sites opérationnels et de processus | ||
| Par secteur d'utilisation finale | Pétrole et gaz, y compris raffinage et pétrochimie | |
| Production d'énergie, énergies renouvelables et services publics | ||
| Fabrication automobile et de composants automobiles | ||
| Fabrication aérospatiale et de défense | ||
| Fabrication d'électronique, de semi-conducteurs et d'équipements électriques | ||
| Autres fabrications et transformations industrielles | ||
| Construction, immobilier et infrastructures civiles | ||
| Opérations de transport et de logistique | ||
| Exploitation minière et de carrières | ||
| Agriculture, alimentation et boissons | ||
| Soins de santé, produits pharmaceutiques et sciences de la vie | ||
| Commerce de gros, de détail et de matières premières | ||
| Agences gouvernementales, réglementaires et d'inspection aux frontières | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Turquie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Taïwan | ||
| Australie | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Qatar | ||
| Afrique du Sud | ||
| Égypte | ||
| Nigéria | ||
| Reste du Moyen-Orient | ||
| Reste de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Colombie | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les équipements d'inspection ?
Le marché des équipements d'inspection devrait croître à un CAGR de 8,10 % de 2027 à 2032, pour atteindre 49,95 milliards USD d'ici 2032.
Quelle catégorie d'équipements détient la plus grande part de chiffre d'affaires ?
Les équipements d'inspection optique et visuelle sont en tête avec 33,8 % du chiffre d'affaires en 2026, soutenus par la vision artificielle et l'utilisation de l'inspection optique automatisée.
Pourquoi l'inspection à faisceau d'électrons connaît-elle une croissance rapide ?
Les équipements d'inspection à faisceau d'électrons devraient progresser à un CAGR de 10,6 % car les nœuds avancés de semi-conducteurs nécessitent une détection des défauts à l'échelle nanométrique au-delà de la résolution optique.
Quel secteur d'utilisation finale connaît la croissance la plus rapide ?
La fabrication d'électronique, de semi-conducteurs et d'équipements électriques devrait croître à un CAGR de 9,3 % jusqu'en 2032.
Quelle région domine la demande mondiale ?
L'Asie-Pacifique représente 53,2 % du chiffre d'affaires en 2026 et devrait progresser à un CAGR de 9,2 % jusqu'en 2032.
Quels sont les principaux obstacles à l'adoption de systèmes d'inspection avancés ?
Les coûts d'achat et de cycle de vie élevés, le manque de personnel qualifié et les problèmes d'intégration avec les systèmes de production hérités freinent l'adoption.