
ヨーロッパ検査装置市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 5.72 十億米ドル |
| 市場規模 (2027) | 6.10 十億米ドル |
| 市場規模 (2032) | 8.15 十億米ドル |
| 成長率 (2027 - 2032) | 5.97 % |
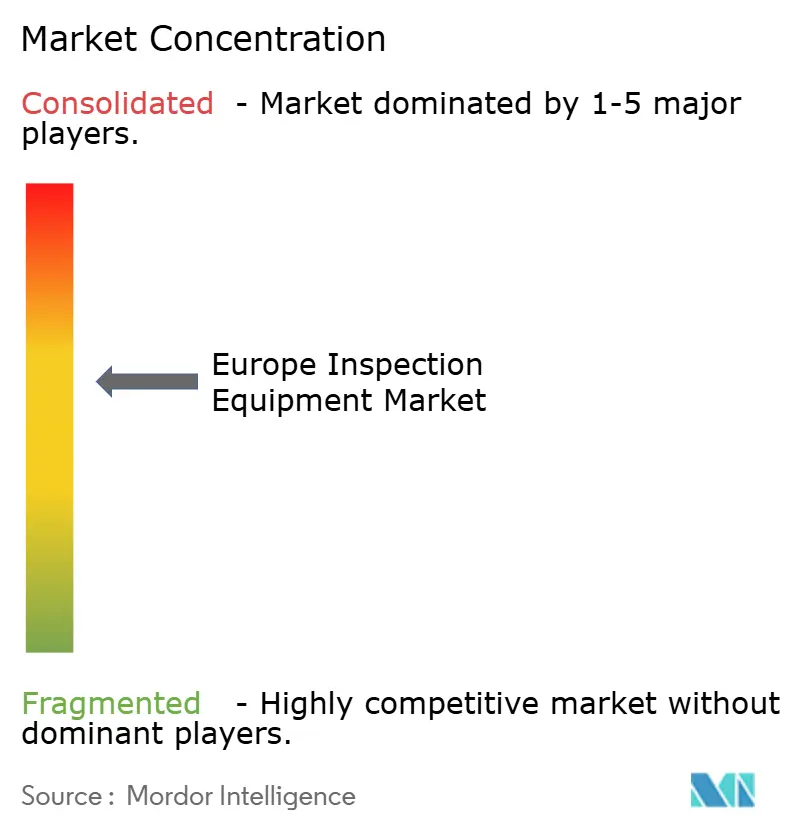
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ検査装置市場分析
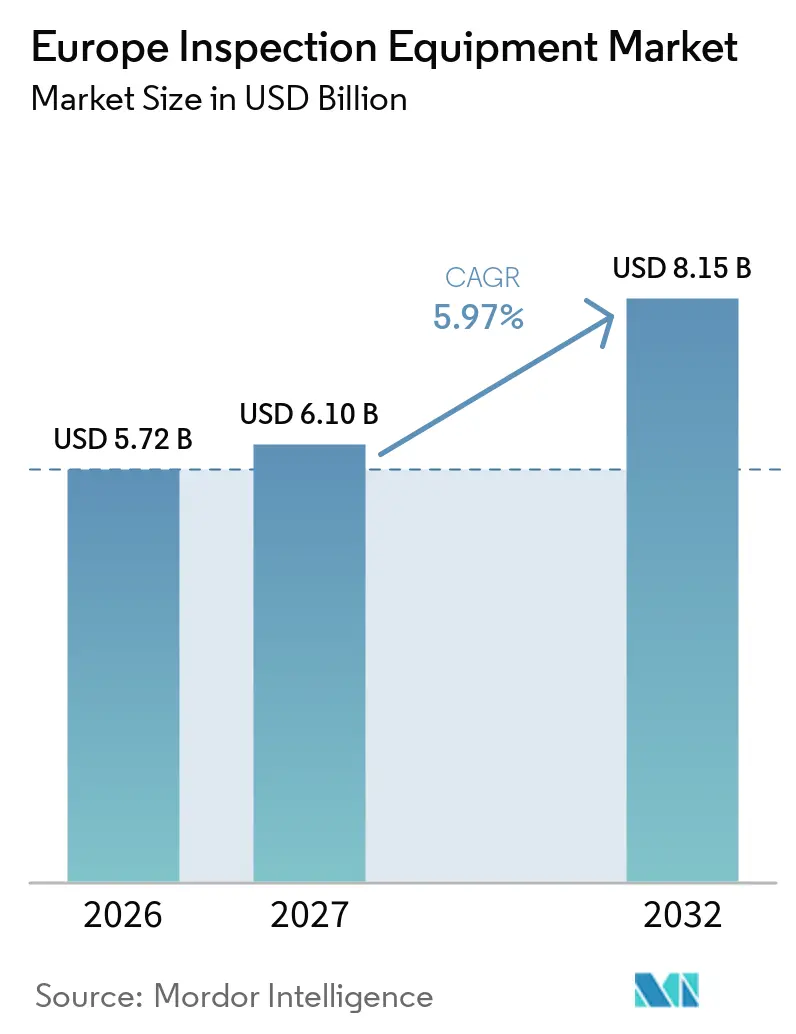
ヨーロッパ検査装置市場規模は、2026年の5.72 ビリオン 米ドルおよび2027年の6.10 ビリオン 米ドルから、2032年までに8.15 ビリオン 米ドルへと拡大し、2027年から2032年の間に5.97%のCAGRを記録すると予測されています。
需要は、資格を有する製造作業者の慢性的な不足、より厳格なトレーサビリティ規制、ならびに半導体・電池・航空宇宙・再生可能エネルギー分野における設備投資によって支えられています。製造業者はサンプルベースの検査から生産ラインを通じた継続的な検査へと移行しており、これが装置需要を高めると同時に旧来のシステムを置き換えています。新たなコンプライアンス規制により、規制対象製品の生産者、とりわけ機械読み取り可能な情報を製品に付加しなければならない製品の生産者にとって、検証可能な検査記録の重要性が増しています。大手サプライヤーは買収、AI対応システム、ソフトウェア主導の提供モデルを通じて対応しており、一方で中小製造業者はより高い資金調達・統合上の障壁に直面しています。したがって、ヨーロッパ検査装置市場は、自動化・監査対応・新規産業設備が重なり合う領域において最大の機会を提供しています。
レポートの主要ポイント
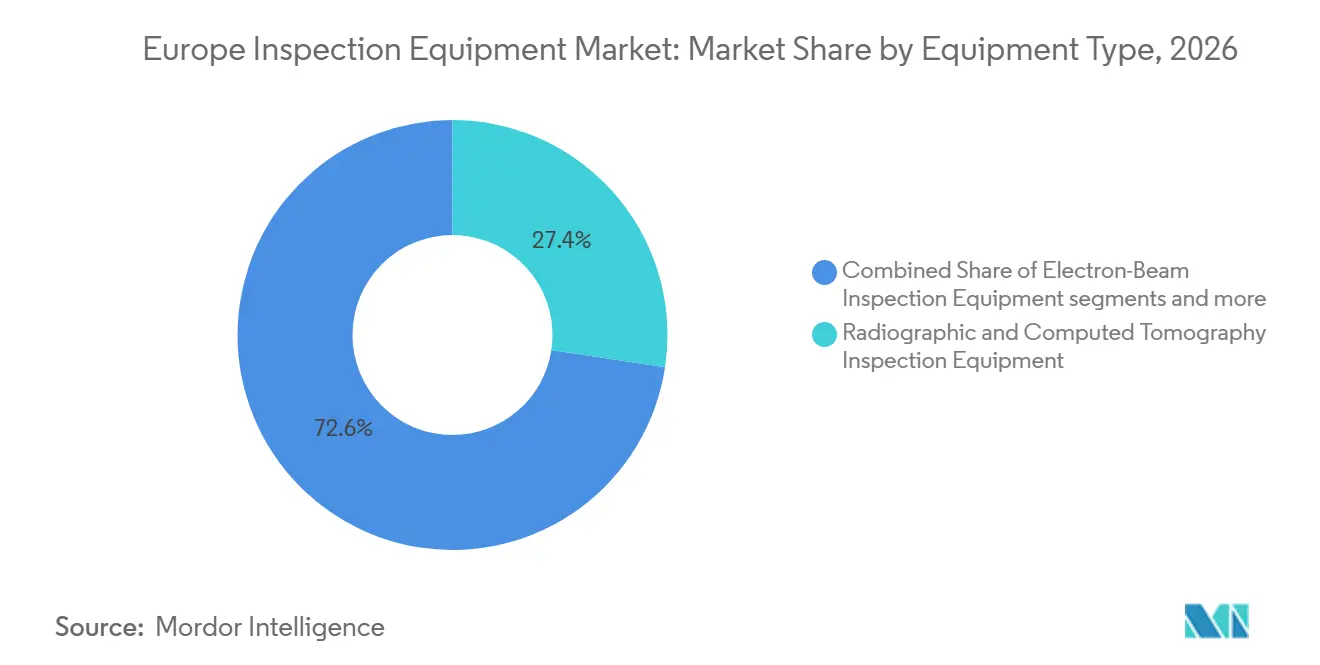
- 装置タイプ別では、放射線・コンピュータ断層撮影検査装置が2026年のヨーロッパ検査装置市場シェアの27.4%を占め、電子ビーム検査装置は2032年にかけて8.4%のCAGRで拡大すると予測されています。
- 主要検査用途別では、製造品・生産プロセス検査が2026年のヨーロッパ検査装置市場規模の53.3%を占め、一方で商品・貨物・貿易検査は2032年にかけて6.3%という最高のCAGRを記録すると見込まれています。
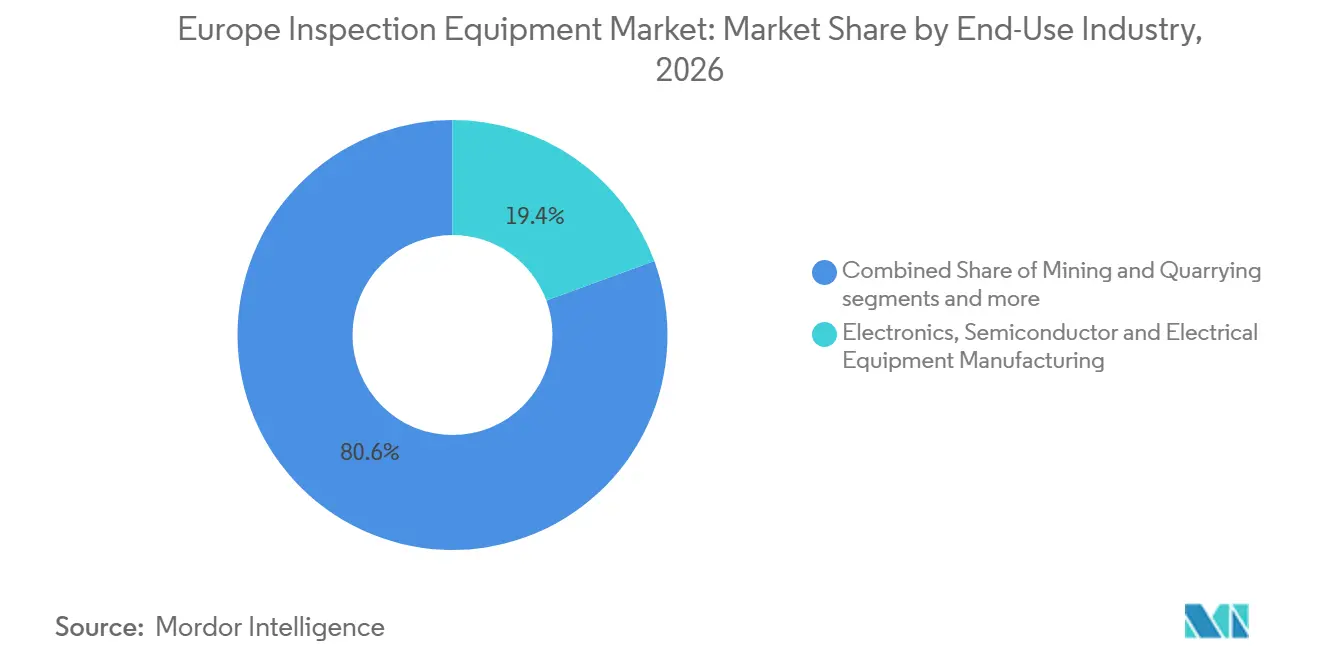
- 最終用途産業別では、電子機器・半導体・電気機器製造が2026年に19.4%の売上シェアを保持しており、2032年にかけて6.9%のCAGRで拡大しています。
- 地域別では、ドイツが2026年のヨーロッパ検査装置市場シェアの24%を占め、2032年にかけて6.8%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
推進要因影響分析*
| 推進要因 | CAGRへの(~)%の影響予 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ヨーロッパの製造業における人材不足を背景とした品質検査の自動化 | +2.1% | ヨーロッパ全域、ドイツ・フランス・イタリア・ポーランドで深刻 | 短期(2年以内) |
| 規制された生産におけるゼロ欠陥・トレーサビリティ要件 | +1.6% | EU全域、ドイツ・オランダ・北欧諸国で最も強い | 中期(2〜4年) |
| 半導体・電池・航空宇宙・再生可能エネルギー製造の拡大 | +1.3% | ドイツ、フランス、スペイン、ポーランド、オランダ | 長期(4年以上) |
| インライン型・AI対応・マルチモーダル検査への移行 | +0.9% | ドイツ、フランス、オランダ、イギリス | 中期(2〜4年) |
| 老朽化インフラおよび資産寿命延長による検査強化 | +0.6% | ドイツ、イギリス、フランス、イタリア、オランダ | 短期(2年以内) |
| 高ミックス生産ラインにおけるエッジAI溶接シーム検査 | +0.4% | ドイツ、北部イタリア、チェコ共和国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ヨーロッパの製造業における人材不足を背景とした品質検査の自動化
ヨーロッパ検査装置市場は、ヨーロッパの製造業で計画されている規模での手動検査の維持が困難でることから恩恵を受けています。先端製造業は欧州連合内で3,000万人以上の労働者を雇用しており、雇用主の70%が資格のある技術人材の確保に困難を感じていると報告しています。[1] 労働者の25.3%が55歳以上であるこの労働力は、2033年までに推定380万人の労働者が失われると見込まれています。デジタル職種は多くの場合より高い賃金を提供しているため、訓練だけでは熟練した検査スタッフの不足を解決できません。自動光学・計測システムは専門オペレーターへの依存を低減しており、Hexagonはフランス・イタリア・イギリスにおいてVISIUS光学CMM(座標測定機)を限られた訓練で操作できるとして位置づけています。このような運用上のニーズは、より小規模な技術チームで生産を維持しなければならない工場全体での継続的な投資を支えています。
規制された生産におけるゼロ欠陥・トレーサビリティ要件
ヨーロッパ検査装置市場は、トレーサビリティを単なる品質慣行ではなく法的要件とする規制によっても形成されています。規則(EU)2024/1781に基づくデジタル製品パスポートは、2027年から電池・電子機器・繊維製品に機械読み取り可能な情報を要求し、2030年までにEU市場に入る製品のより広い範囲をカバーします。[2] CWA 18230はゼロ欠陥製造の5段階の成熟度レベルを定め、上位レベルの中核要素として自律品質管理・インライン検査・エンドツーエンドのトレーサビリティを特定しています。2026年12月に発効する製造物責任指令は、ソフトウェア組み込み製品およびAIシステムへの責任を拡大します。[3] 製造業者は、製品がどのように検査され欠陥がどのように処理されたかを示す信頼性の高い記録を必要としており、検査データはコンプライアンス・リコール・顧客保証にとって重要となっています。この変化は、検査結果を生産記録と取得・保持・連携できる装置の設置基盤を拡大します。
半導体・電池・航空宇宙・再生可能エネルギー製造の拡大
戦略的製造への投資は、ヨーロッパ検査装置市場に耐久性のある需要基盤を提供しています。欧州半導体法は2025年10月までに690億ユーロ(81.2 ビリオン 米ドル)の官民投資を促進しました。ASMLは2026年9月にブレインポートの第2キャンパス建設を開始し、ルーバンのNanoICパイロットラインは25億ユーロ(2.9 ビリオン 米ドル)の投資で開設されました。電池製造も同時に拡大しており、Verkorのダンケルク16 GWh施設や41億ユーロ(4.8 ビリオン 米ドル)のCATL-Stellantisサラゴサ工場などが含まれます。これらの施設は部品・セル・アセンブリ・生産プロセスの継続的な検査を必要とし、一方で航空宇宙複合材・タービン部品・再生可能エネルギー資産は超音波・フェーズドアレイ・CTシステムへの需要を追加します。これらのプロジェクトは、日常的な装置交換ではなく新たな生産能力に結びついた需要を創出します。
インライン型・AI対応・マルチモーダル検査への移行
アウディは2025年の生産サイクル中にネッカーズルムでエッジAI溶接スポットシステムを導入し、以前の5,000回の手動超音波検査に対し1シフトあたり150万箇所の溶接ポイントを検査しました。このシステムは四半期あたり210万 米ドルの再加工コストを回避すると推定され、フォルクスワーゲングループはアウディ・ブリュッセル、VWエムデン、アウディ・インゴルシュタットにこのアプローチを拡張しています。Cognexは2026年5月に2,500万画素の解像度と前世代の4倍の処理速度を持つIn-Sight 3900を発売しました。SICKは2026年8月にNovaプラットフォームをリリースし、設定可能な欠陥検出のためにディープラーニングと3Dさデータを組み合わせています。これらのシステムは検査カバレッジを向上させ、欠陥検出と是正措置の間のフィードバックループを短縮します。ヨーロッパ検査装置市場は、部品レベルの節約がサプライヤーネットワーク全体でのより広い展開を正当化できるアプリケーションから利益を得ています。
制約要因影響分析*
| 制約要因 | CAGRへの(~)%の影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期費用と統合の複雑さ | -1.4% | ヨーロッパ全域、イタリア・スペイン・東ヨーロッパの中小企業で最も深刻 | 中期(2〜4年) |
| 認定された非破壊検査・計測・ビジョン専門家の不足 | -0.8% | ヨーロッパ全域、フランス・オランダ・チェコ共和国・ルーマニアで深刻 | 短期(2年以内) |
| 断片化した規格・検証・越境受け入れ | -0.5% | EU全域、英国のブレグジット後の乖離により悪化 | 中期(2〜4年) |
| 高ミックス・低量AIインライン検査に対する欠陥データの不足 | -0.3% | ドイツ、北部イタリア、中央・東ヨーロッパ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期費用と統合の複雑さ
初期費用と統合作業は、特に中小製造業にとってヨーロッパ検査装置市場の重大な制約要因であり続けています。検査プロジェクトは、ハードウェア・キャリブレーション・システムエンジニアリング・ソフトウェア検証・製造実行システムおよびエンタープライズリソースプランニングシステムとの連携に対する支出を必要とします。中小企業はEU企業の99%を占め、産業付加価値の53%を生み出しており、その採用ペースは地域の見通しにとって重要です。産業用CTおよび電子ビームシステムは、統合前の費用として25万ユーロ(294,078 米ドル)から200万ユーロ(2.4 ミリオン 米ドル)かかる場合があります。ネットゼロ産業法は、ネットゼロ製造向けに200億ユーロ(23.5 ビリオン 米ドル)の国家補助回廊を設定しており、これは戦略的産業プロジェクトに必要な投資規模を反映しています。これにより、スペイン・イタリア・ポーランド・ルーマニアでは中小サプライヤーが初期費用を吸収する能力が低く、技術格差が拡大する可能性があります。
認定された非破壊検査・計測・ビジョン専門家の不足
認定専門家の不足は、ヨーロッパ検査装置市場全体で先進システムを設置・運用できるペースを制限しています。欧州労働機関は、非破壊検査専門家の役割を評価した8つのヨーロッパ諸国のうち4か国で不足職種として特定し、欧州レベルで2035年までに705,000件の新規求人を予測しています。フランス・オランダ・チェコ共和国・ルーマニアはこの不足に直面している国々に含まれます。ISO 9712は、レベルIII認定に少なくとも5年の経験を要求しており、これが資格を有する労働力の拡大を遅らせています。購入者は装置を購入できても、所定の基準でそれを試運転・操作・検証できない可能性があります。欧州議会は技術検査資格の越境認定の問題を提起しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
装置タイプ別:
CTが最大シェアを保持し電子ビームシステムが最速成長放射線・コンピュータ断層撮影検査装置は2026年のヨーロッパ検査装置市場シェアの27.4%を占めました。その地位は、複雑な鋳造品・溶接アセンブリ・積層造形部品の非破壊検証への使用を反映しています。自動車・航空宇宙・エネルギー生産者は、表面検査では到達できない内部構造を評価するためにCTシステムを使用しています。電池製造業者もまた、内部空隙・電極の位置合わせ・電解質充填を評価するために産業用CTを使用しています。光学・目視検査装置は、プリント回路基板・半導体パッケージング・消費者向け電子機器生産において大量に展開されているため、シェアで2位にランクされています。
座標測定機やレーザースキャニングシステムを含む寸法・幾何学検査装置は、航空宇宙・精密エンジニアリングにおける安定した需要を持っています。電子ビーム検査装置は2027年から2032年にかけて8.4%のCAGRを記録すると予測されており、ヨーロッパ検査装置市場内で最も成長が速い装置タイプとなっています。この拡大は、半導体法に支えられたヨーロッパのファウンドリにおける7nm未満の製造工程の拡大に結びついています。KLAは2026年にプロセス診断・制御の50%超の成長を見込んでおり、先進パッケージングの収益は10億 米ドルに近づいています。フェーズドアレイ超音波システムは原子力・石油・ガス・パイプライン検査を支援し、その他の専門システムは食品・医薬品・化学品のンプライアンスに対応しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
主要検査用途別:
生産プロセス検査がリードし貿易検査が加速製造品・生産プロセス検査は2026年のヨーロッパ検査装置市場規模の53.3%を占めました。このセグメントがリードしているのは、自動車・電子機器・産業製造全体のインライン品質要件をカバーしているためです。表面実装技術ラインの自動光学検査から自動車ボディショップの完全アセンブリ検証まで多岐にわたります。その幅広い用途により、需要は特定の顧客産業への依存度が低くなっています。土木インフラ検査および固定資産検査は、橋梁・プラント・その他の長寿命資産の稼働寿命を延長するプログラムによって支えられた重要な第2のグループを形成しています。
商品・貨物・貿易検査は2032年にかけて6.3%のCAGRで成長すると予測されています。このセグメントは、デジタル製品パスポートの実装と規則(EU)2024/1781に基づく厳格な製品安全規制の恩恵を受けています。X線貨物スクリーニング・電磁検知・RFID連携検査システムがこの分野の中核技術です。建物・不動産検査はエネルギー性能監査要件に伴い拡大しており、車両検査はヨーロッパの道路走行適性要件の恩恵を受けています。資産数がほとんど変化しない場合でも、資産あたりの検査活動は増加しています。
最終用途産業別:
電子機器・半導体製造が規模と成長でリード電子機器・半導体・電気機器製造は2026年の売上の19.4%を占め、2032年にかけて6.9%のCAGRで成長すると予測されています。この組み合わせにより、ヨーロッパ検査装置市場で最大かつ最速成長の最終用途分野となっています。この結果は、新たな半導体能力とより小さな技術ノードのプロセス制御の高まりを反映しています。AUDIRAプロジェクトは、技術準備レベル8で半導体ファブの完全自動化サブサーフェス計測を開発しています。このプロジェクトは現在の光学ツールでは検出できない欠陥タイプに対処しています。
自動車および自動車部品製造は2番目に大きな最終用途産業であり、電池モジュール・パック検査が既存のパワートレイン検査に追加されています。航空宇宙・防衛はフェーズドアレイ超音波・デジタルラジオグラフィ・CTシステムを必要としています。石油・ガス・発電・再生可能エネルギー・公共事業は資産寿命延長を通じて検査強度を高めています。医療・医薬品・ライフサイエンスは、シリアル化と製品管理のために自動ビジョンおよびチェックウェイシング装置を使用しています。建設・鉱業・農業・物流・政府の国境検査機関は、その他の多様な機会を提供しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
ドイツ検査装置市場
ドイツは2026年のヨーロッパ検査装置市場シェアの24%を占め、2032年にかけて6.8%のCAGRで成長すると予測されています。GlobalFoundriesは2025年10月にドレスデン施設の11億ユーロ(1.3 ビリオン 米ドル)の拡張を発表し、2028年までに年間100万枚超のウェーハ生産を目標としています。フラウンホーファーIZFPは2025年10月に560万ユーロ(6.6 ミリオン 米ドル)のImaB-Edgeプロジェクトの結果を発表し、橋梁にインテリジェント・マルチモーダル・エッジAIモニタリングを適用しました。ドイツのDIN 1076橋梁検査規格および380万ユーロ(4.5 ミリオン 米ドル)のIDA-KIコンソーシアムは、定期的な検査支出を支援しています。
西ヨーロッパ検査装置市場
イギリス・フランス・オランダ・イタリアは、ヨーロッパ検査装置市場における次の需要クラスターを構成しています。イングランドの道路橋の半数以上が2030年までに50年超の老朽化が見込まれており、非破壊検査プラットフォームへの需要を支えています。KLAは2025年5月にウェールズのニューポートに1億3,800万 米ドルの研究・製造施設を開設しました。フランスはVerkorの16 GWhダンケルクギガファクトリーと半導体製造活動から恩恵を受けています。オランダはアイントホーフェンのエコシステムを基盤としており、第2ブレインポートキャンパスが半導体検査サプライチェーン需要を強化しています。
南部・東ヨーロッパ検査装置市場
スペイン・ポーランド・トルコおよびイタリア南部・東部地域は、成長する第2層を形成しています。スペインの41億ユーロ(4.8 ビリオン 米ドル)のCATL-Stellantis LFPサラゴサ工場は2025年11月に建設を開始し、PowerCoはバレンシアの施設を推進しています。ポーランドのLGエナジーソリューションのヴロツワフ複合施設は、電池・自動車組立における超音波・CT需要を支えています。トルコは自動車・金属輸出製造における法計測・表面検査への需要を追加しています。イタリアの高ミックス精密機械加工・食品加工活動は、マシンビジョン・チェックウェイシング・X線システムへの需要を維持しています。
競争環境
ヨーロッパ検査装置市場は中程度の市場集中度を示しています。Hexagon AB・Carl Zeiss AG・Cognex Corporation・KEYENCE CORPORATIONは精密計測・マシンビジョン・光学検査全体で競合しています。Renishaw plc・Basler AG・Viscom SE・SESOTEC GmbH・Comet Yxlon GmbH・ISRA VISION GmbHはゲージング・イメージング・X線・CT・表面検査において専門的な地位を占めており、一方で超音波・電子ビーム・放射線イメージングは依然としてより断片化されています。サプライヤーは精度・サイクルタイム・データ接続性・アプリケーションサポート・検査手法の統合能力において競合しています。
Hexagonは2026年4月にBaker HughesからWaygate Technologiesを14.5億 米ドルの現金で取得する最終合意に署名しました。規制当局の認可を条件として、この取引はマシンビジョン・レーザースキャニング・CT・超音波・放射線能力を1つのオファリングに統合しま。Wabtecは2025年7月にEvidentの検査技術部門の買収を完了し、非破壊検査・遠隔目視検査・分析計器をデジタルインテリジェンス事業に追加しました。Carl ZeissはPi Imaging Technologyを2025年12月に買収し、単光子アバランシェダイオードセンサー能力をイメージング・産業検査ポートフォリオに取り込みました。これらの動きは技術的カバレッジを広げ、顧客にとって製品の相互運用性をより重要にしています。
機会は、カスタムトレーニングデータセットの資金調達ができない高ミックス・低量の中小企業向けAI検証済み検査に残っています。検査のサービスとしての提供モデルは、顧客が初期費用を稼働期間に分散させるのに役立ちます。CognexはOneVisionを通じたソフトウェア主導の提供を開発し、SICKのNovaプラットフォームはアプリケーション全体で設定可能な検査をサポートしています。ASMLのIMECのNanoICパイロットラインにおけるハイNA EUVの展開は、半導体サプライヤーに必要なプロセス制御の強度を高めています。ISO 9712認定要件と今後のデジタル製品パスポートは、標準化された監査対応データを生成するシテムへの調達優先を支援しています。
ヨーロッパ検査装置産業リーダー
-
Hexagon AB
-
Carl Zeiss AG
-
Cognex Corporation
-
KEYENCE CORPORATION
-
Baker Hughes Company
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ検査装置市場 このレポートでカバーされる企業
- Hexagon AB
- Carl Zeiss AG
- Cognex Corporation
- KEYENCE CORPORATION
- Baker Hughes Company
- Waygate Technologies GmbH
- Nikon Corporation
- Evident Corporation
- Renishaw plc
- Mettler-Toledo International Inc.
- Basler AG
- SICK AG
- OMRON Corporation
- Teledyne Technologies Incorporated
- FARO Technologies, Inc.
- KLA Corporation
- ASML Holding N.V.
- Applied Materials, Inc.
- Antares Vision S.p.A.
- Syntegon Technology GmbH
- Viscom SE
- MINEBEA INTEC GmbH
- SESOTEC GmbH
- SGS SA
- Intertek Group plc
最近の産業開発事情 ヨーロッパ検査装置市場
- 2026年9月:ASMLはオランダのブレインポート地域に第2の主要産業キャンパス(BICノース)の建設を開始し、2029年までに最初のフェーズが完成する予定で、最大20,000人の従業員を収容する空間を目標としています。
- 2026年9月:HexagonはIMTSにてAIアシスト計測技術を搭載した次世代OPTIV S 4.4.3光学CMM(座標測定機)を発表し、2027年にかけてさらなるAI対応機能と拡張サイズが計画されています。
- 2026年8月:SICK AGはNovaファンデーションソフトウェアを通じてAI対応3D産業検査プラットフォームを発表し、自動車・電池・物流・電子機器セクターの欠陥検出においてディープラーニングと3D高さデータ分析を組み合わせています。
- 2026年8月:FARO CREAFORMはMetraSCAN BLACK2を発表し、46本のブルーレーザーライン・毎秒280万回の測定・前モデルより56%速いデータ取得を特徴としています。
ヨーロッパ検査装置市場レポートの対象範囲
ヨーロッパ検査装置市場レポートは、装置タイプ(光学・目視検査装置、その他)、主要検査用途(建物・不動産検査、土木インフラ検査、その他)、最終用途産業(石油・ガス(精製・石油化学を含む)、その他)、地域(ドイツ、フランス、その他)によってセグメント化されています。市場予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| 光学・目視検査装置 | マシンビジョンおよび自動光学検査システム |
| ボアスコープおよび遠隔目視検査システム | |
| その他の光学・表面検査装置 | |
| 寸法・幾何学検査装置 | 座標測定機 |
| レーザースキャニングおよび3D計測システム | |
| その他の寸法・表面プロファイリング検査システム | |
| 超音波・音響検査装置 | 従来型超音波検査システム |
| フェーズドアレイおよび先進超音波検査システム | |
| 音響エミッションおよび音響イメージングシステム | |
| 放射線・コンピュータ断層撮影検査装置 | 従来型・デジタルラジオグラフィシステム |
| 産業用コンピュータ断層撮影システム | |
| 貨物・荷物X線検査システム | |
| 電磁・磁気検査装置 | 渦電流検査システム |
| 磁粉・磁束漏洩検査システム | |
| 地中レーダーおよびその他の電磁検査システム | |
| 熱・赤外線検査装置 | ハンドヘルドサーマルイメージングシステム |
| 固定・統合型熱検査システム | |
| 電子ビーム検査装置 | 電子ビーム欠陥検査・レビューシステム |
| その他の荷電粒子検査システム | |
| その他の専門検査装置 | 漏れ・圧力完全性検査システム |
| 自動チェックウェイシングおよびその他の物理的適合性検査システム | |
| その他の専用検査機器・システム |
| 建物・不動産検 |
| 土木インフラ検査 |
| 産業施設・固定資産検査 |
| 製造品・生産プロセス検査 |
| 輸送車両・移動資産検査 |
| 商品・貨物・貿易検査 |
| その他の現場・プロセス検査 |
| 石油・ガス(精製・石油化学を含む) |
| 発電・再生可能エネルギー・公共事業 |
| 自動車および自動車部品製造 |
| 航空宇宙・防衛製造 |
| 電子機器・半導体・電気機器製造 |
| その他の製造・産業処理 |
| 建設・不動産・土木インフラ |
| 輸送・物流業務 |
| 採掘・採石 |
| 農業・食品・飲料 |
| 医療・医薬品・ライフサイエンス |
| 卸売・小売・商品取引 |
| 政府・規制・国境検査機関 |
| その他の最終ユーザー |
| ドイツ |
| イギリス |
| フランス |
| イタリア |
| スペイン |
| オランダ |
| ポーランド |
| トルコ |
| その他のヨーロッパ |
| 装置タイプ別 | 光学・目視検査装置 | マシンビジョンおよび自動光学検査システム |
| ボアスコープおよび遠隔目視検査システム | ||
| その他の光学・表面検査装置 | ||
| 寸法・幾何学検査装置 | 座標測定機 | |
| レーザースキャニングおよび3D計測システム | ||
| その他の寸法・表面プロファイリング検査システム | ||
| 超音波・音響検査装置 | 従来型超音波検査システム | |
| フェーズドアレイおよび先進超音波検査システム | ||
| 音響エミッションおよび音響イメージングシステム | ||
| 放射線・コンピュータ断層撮影検査装置 | 従来型・デジタルラジオグラフィシステム | |
| 産業用コンピュータ断層撮影システム | ||
| 貨物・荷物X線検査システム | ||
| 電磁・磁気検査装置 | 渦電流検査システム | |
| 磁粉・磁束漏洩検査システム | ||
| 地中レーダーおよびその他の電磁検査システム | ||
| 熱・赤外線検査装置 | ハンドヘルドサーマルイメージングシステム | |
| 固定・統合型熱検査システム | ||
| 電子ビーム検査装置 | 電子ビーム欠陥検査・レビューシステム | |
| その他の荷電粒子検査システム | ||
| その他の専門検査装置 | 漏れ・圧力完全性検査システム | |
| 自動チェックウェイシングおよびその他の物理的適合性検査システム | ||
| その他の専用検査機器・システム | ||
| 主要検査用途別 | 建物・不動産検 | |
| 土木インフラ検査 | ||
| 産業施設・固定資産検査 | ||
| 製造品・生産プロセス検査 | ||
| 輸送車両・移動資産検査 | ||
| 商品・貨物・貿易検査 | ||
| その他の現場・プロセス検査 | ||
| 最終用途産業別 | 石油・ガス(精製・石油化学を含む) | |
| 発電・再生可能エネルギー・公共事業 | ||
| 自動車および自動車部品製造 | ||
| 航空宇宙・防衛製造 | ||
| 電子機器・半導体・電気機器製造 | ||
| その他の製造・産業処理 | ||
| 建設・不動産・土木インフラ | ||
| 輸送・物流業務 | ||
| 採掘・採石 | ||
| 農業・食品・飲料 | ||
| 医療・医薬品・ライフサイエンス | ||
| 卸売・小売・商品取引 | ||
| 政府・規制・国境検査機関 | ||
| その他の最終ユーザー | ||
| 地域別 | ドイツ | |
| イギリス | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| トルコ | ||
| その他のヨーロッパ | ||
レポートで回答される主要な質問
ヨーロッパ検査装置市場の2032年における予測値はいくらですか?
ヨーロッパ検査装置市場は、2027年の6.06 ビリオン 米ドルから2032年までに8.15 ビリオン 米ドルに達すると予測されており、CAGRは5.97%です。
ヨーロッパで最大のシェアを持つ検査技術はどれですか?
放射線・コンピュータ断層撮影検査装置は2026年に27.4%のシェアでリードしており、複雑な部品の非破壊検査を支援するためです。
2032年にかけて最も速く成長する装置タイプはどれですか?
電子ビーム検査装置は、ヨーロッパのファブが先進半導体生産を拡大するにつれて8.4%のCAGRで成長すると予測されています。
なぜ製造業者はインライン検査システムに投資しているのですか?
インラインシステムはカバレッジを向上させ、トレーサブルな記録を提供し、希少な検査専門家への依存を低減します。
どの用途が最も多くの検査装置需要を占めていますか?
製造品・生産プロセス検査は2026年の収益の53.3%を占めており、自動車・電子機器・産業生産ラインにまたがっているためです。
ヨーロッパで最大の機会を提供する国はどこですか?
ドイツは2026年に24%のシェアを保持しており、半導体・自動車・インフラプロジェクトに支えられて2032年にかけて6.8%のCAGRで成長すると予測されています。