
Marktgröße und Marktanteil für Prüfgeräte
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
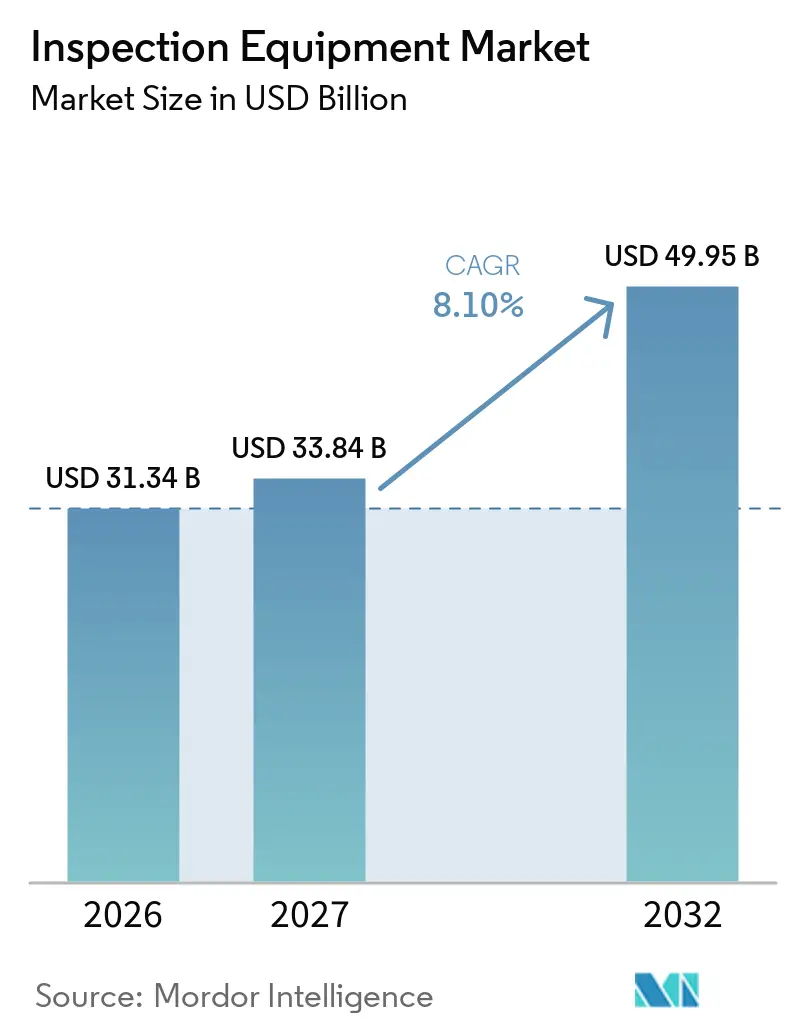
| Marktgröße (2027) | 33.84 Milliarden US-Dollar |
| Marktgröße (2032) | 49.95 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.10 % |
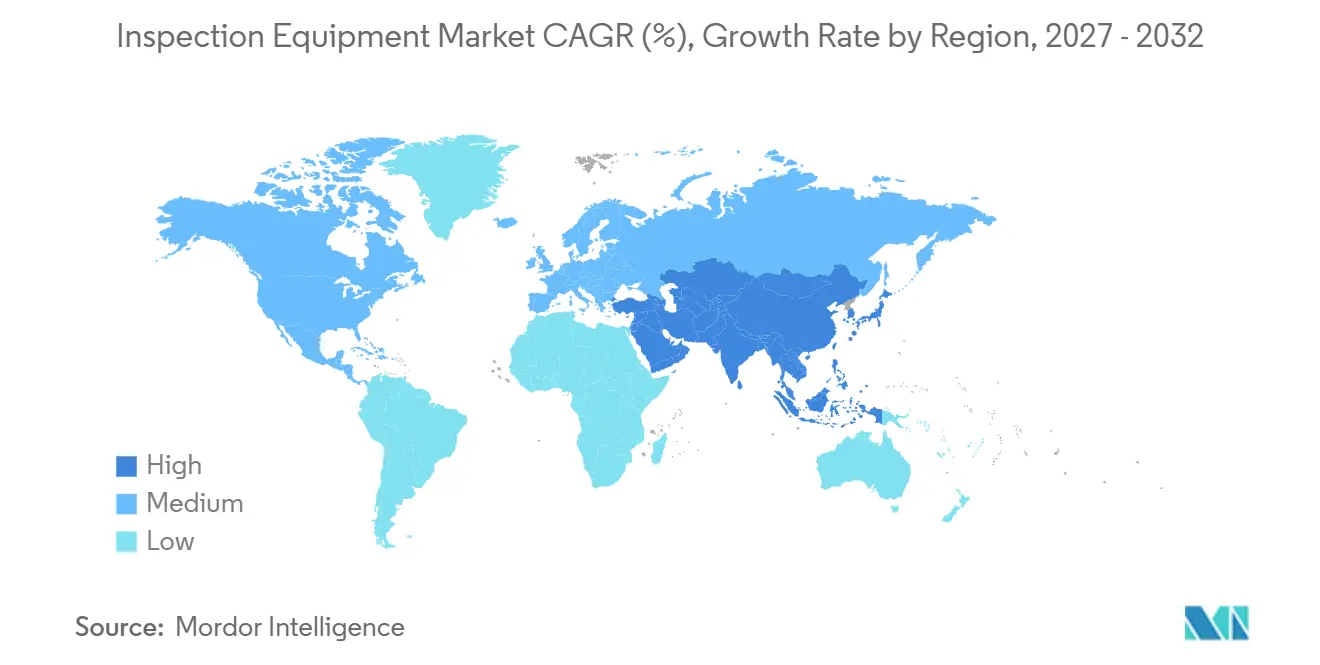
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
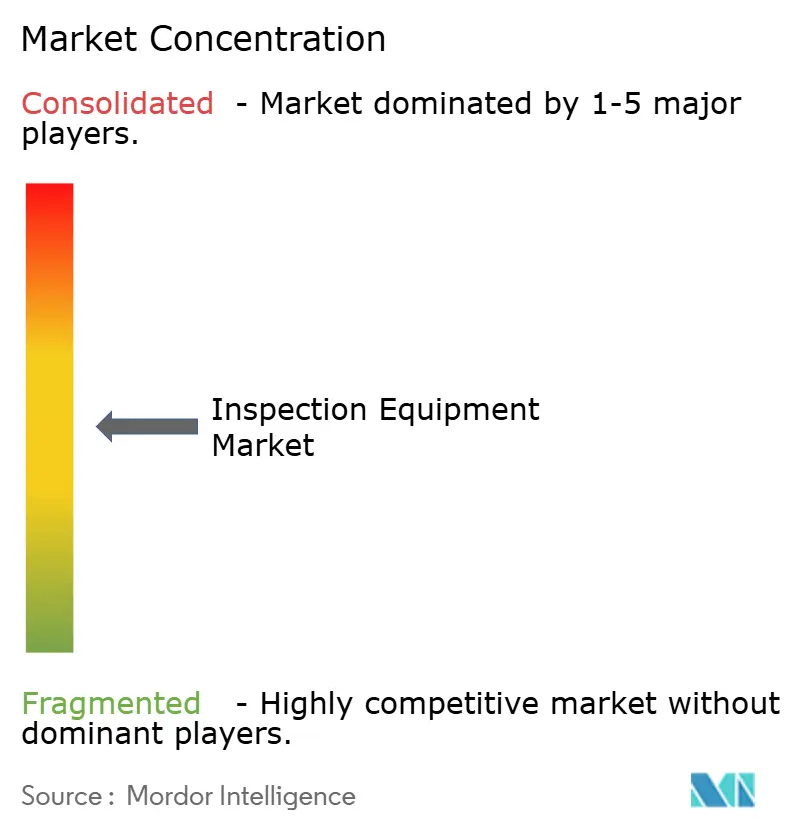
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Prüfgeräte von Mordor Intelligence
Die Marktgröße für Prüfgeräte wird voraussichtlich von 31,34 Milliarden USD im Jahr 2026 und 33,84 Milliarden USD im Jahr 2027 auf 49,95 Milliarden USD bis 2032 anwachsen, was einer CAGR von 8,10 % zwischen 2027 und 2032 entspricht.
Der Markt für Prüfgeräte wird durch strengere Qualitäts- und Sicherheitsanforderungen, zunehmende Automatisierung und Investitionen in die Halbleiterfertigung gestützt. Käufer ersetzen zudem ältere Systeme, die für Industrieanlagen, Verkehrsnetze und die Zivilinfrastruktur eingesetzt werden. Die Nachfrage verlagert sich hin zu Systemen, die Ergebnisse digital erfassen und in automatisierte Produktionslinien integriert werden können. Software, Servicekompetenz und zertifizierte Arbeitsabläufe gewinnen bei der Lieferantenauswahl zunehmend an Bedeutung. Die wachsende Komplexität gefertigter Produkte erhöht den Bedarf an hochauflösender Prüfung, automatisierter Fehlererkennung und Echtzeit-Prozessüberwachung weiter. Halbleiterhersteller benötigen fortschrittliche optische und Elektronenstrahl-Prüfsysteme, um mikroskopische Defekte zu identifizieren und Produktionsausbeuten aufrechtzuerhalten, während Automobil- und Batteriehersteller automatisierte Prüfungen einsetzen, um Bauteilabmessungen, Schweißnahtqualität und strukturelle Integrität zu verifizieren. In der Luft- und Raumfahrt, der Energiebranche und in Schwerindustrien helfen zerstörungsfreie Prüfgeräte dabei, den Materialzustand zu beurteilen und innere Defekte zu identifizieren, ohne kritische Komponenten zu beschädigen. Die Integration von maschinellem Sehen, künstlicher Intelligenz und Datenanalyse ermöglicht es Herstellern zudem, Defekte konsistenter zu klassifizieren, manuelle Prüfaufwände zu reduzieren und wiederkehrende Qualitätsprobleme zu identifizieren. Digitale Prüfprotokolle unterstützen die Rückverfolgbarkeit, erleichtern Audits und helfen Produktionsteams dabei, Korrekturmaßnahmen in Fertigungsanlagen umzusetzen.
Wichtigste Erkenntnisse des Berichts
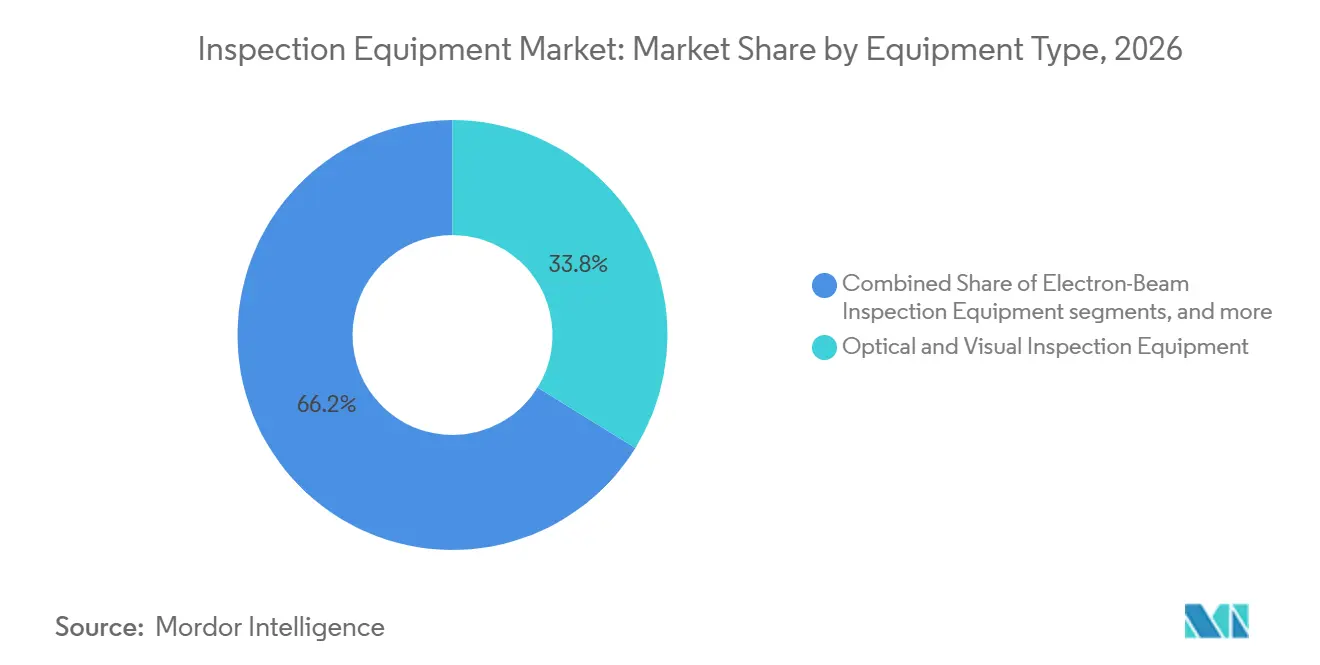
- Nach Gerätetyp hielten optische und visuelle Prüfgeräte im Jahr 2026 einen Anteil von 33,8 % an der Marktgröße für Prüfgeräte, während Elektronenstrahl-Prüfgeräte voraussichtlich mit einer CAGR von 10,6 % bis 2032 am schnellsten wachsen werden.
- Nach primärer Prüfanwendung entfielen im Jahr 2026 59,7 % des Marktanteils für Prüfgeräte auf die Prüfung gefertigter Produkte und Produktionsprozesse; bis 2032 wird ein Wachstum mit einer CAGR von 8,3 % prognostiziert.
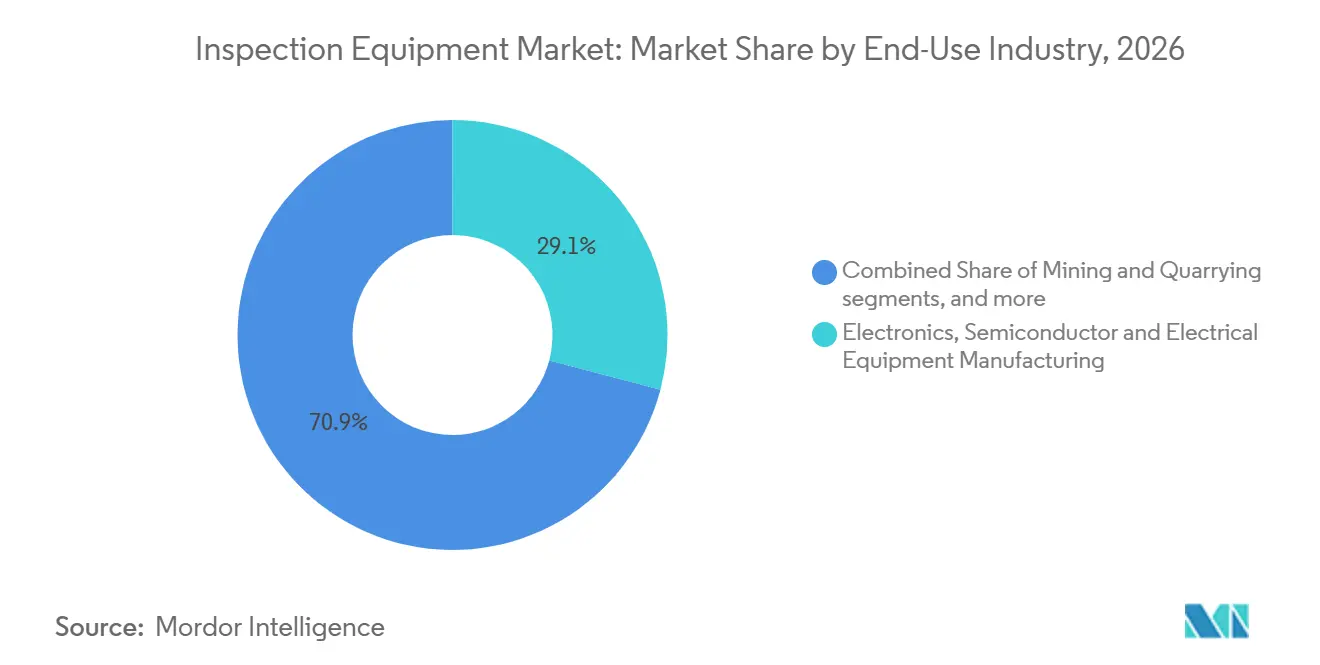
- Nach Endverbrauchsbranche hielt die Elektronik-, Halbleiter- und Elektronikindustrieausrüstungsherstellung im Jahr 2026 einen Umsatzanteil von 29,1 % und wird voraussichtlich auch das schnellste Wachstum mit einer CAGR von 9,3 % bis 2032 verzeichnen.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2026 einen Umsatzanteil von 53,2 % und wird voraussichtlich auch das schnellste Wachstum mit einer CAGR von 9,2 % bis 2032 verzeichnen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Markttrends und Erkenntnisse für Prüfgeräte
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Anforderungen an Qualität, Sicherheit und regulatorische Compliance | +2.0% | Global, mit konzentrierter Durchsetzung in Nordamerika, Europa und Japan | Kurzfristig (≤ 2 Jahre) |
| Zunehmende industrielle Automatisierung und steigende Qualitätsstandards in der Fertigung | +1.7% | Global, mit höchster Intensität in den Fertigungszentren des asiatisch-pazifischen Raums und den europäischen Automobilclustern | Mittelfristig (2–4 Jahre) |
| Expansion der Halbleiter-, Elektronik- und fortschrittlichen Fertigungsindustrien | +1.5% | Asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Präzisionsprüfung und Fehlererkennung | +1.1% | Global, mit Konzentration in der Halbleiter-, Luft- und Raumfahrt- sowie Medizingeräteherstellung | Langfristig (≥ 4 Jahre) |
| Wachstum der Investitionen in Infrastruktur, Energie und Verkehr | +0.8% | Nordamerika, Europa und Länder des Golfkooperationsrats | Mittelfristig (2–4 Jahre) |
| Anforderungen an die Prüfung alternder Infrastruktur und Industrieanlagen | +0.6% | Nordamerika, Europa und reife Industrieländer im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Anforderungen an Qualität, Sicherheit und regulatorische Compliance
Aktualisierte Vorschriften machen die Prüfung in vielen Betrieben zu einer wiederkehrenden Betriebsanforderung und nicht mehr zu einem diskretionären Kauf. ISO 17635:2025 legt allgemeine Regeln für die zerstörungsfreie Prüfung von Schweißnähten in metallischen Werkstoffen fest und beeinflusst die von Herstellern verwendeten Geräte und dokumentierten Verfahren.[1] ASME Section XIII-2025 erhöht den Wert rückverfolgbarer Prüfprotokolle für drucktragende Ausrüstungen in den Vereinigten Staaten. Anforderungen an die Pipeline-Integrität erweitern die Prüftätigkeit zudem über traditionelle Energieanlagen hinaus auf Wasser- und andere öffentliche Infrastrukturen. Diese Bedingungen unterstützen Ersatzinvestitionen im Markt für Prüfgeräte, da zertifizierte Systeme aktuell und prüffähig bleiben müssen. Sobald ein Käufer eine Plattform und ihre Dokumentation validiert hat, kann ein Lieferantenwechsel weitere Qualifizierungsarbeiten erfordern, was bestehende Lieferantenbeziehungen stärkt.
Zunehmende industrielle Automatisierung und steigende Qualitätsstandards in der Fertigung
Die Prüfung verlagert sich in die Produktionslinien, da Hersteller manuelle Kontrollen am Ende eines Prozesses reduzieren. Automatisierte Systeme müssen Defekte erkennen, die erfahrene Bediener zuvor bei der Sichtprüfung identifiziert haben. Cognex stellte im Juni 2025 OneVision als Cloud-Plattform zum Aufbau, Training und zur Skalierung KI-gestützter Maschinensichtanwendungen über verteilte Standorte hinweg vor. Hexagon brachte 2025 seine Autonome Metrologie-Suite auf den Markt, um die Programmierung aus den Arbeitsabläufen von Koordinatenmessmaschinen zu entfernen. Rockwell Automation berichtete, dass KI-gestützte Roboter und Drohnen die Prüfpräzision verbessern und Sicherheitsrisiken in industriellen Umgebungen reduzieren können. Dies verlagert die Nachfrage im Markt für Prüfgeräte von isolierten Kapitalinvestitionen hin zu Upgrades, die auf Software-Releases und Linienmodernisierungen abgestimmt sind.
Expansion der Halbleiter-, Elektronik- und fortschrittlichen Fertigungsindustrien
Der Markt für Prüfgeräte profitiert von mehr Prozesskontrollschritten bei fortschrittlichen Halbleiterknoten. Führende Gießereien erweitern 2025 und 2026 ihre Arbeit an 2-nm-Prozessen, bei denen der Bedarf an Fehlererkennung im Vergleich zu reifen Knoten zunimmt. KLA meldete einen Umsatz von 12,2 Milliarden USD im Geschäftsjahr 2025, ein Anstieg von 24 %, und einen Umsatz aus der Halbleiterprozesssteuerung von 10,95 Milliarden USD, ein Anstieg von 25 %.[2] Der Jahresbericht identifiziert fortschrittliche Gehäusung, Hochbandbreitenspeicher und EUV-Hochvolumenfertigung als separate Quellen der Prozesskontrollnachfrage. Die Elektronik-, Halbleiter- und Elektronikindustrieausrüstungsherstellung ist daher eine wichtige Nachfragequelle für empfindliche Prüfwerkzeuge und zugehörige Metrologie-Systeme. Dieser Endverbrauchsbereich treibt auch das Wachstum im Markt für Prüfgeräte an, was die Rolle spezialisierter Halbleiterlieferanten im gesamten Geräteangebot erhöht.
Steigende Nachfrage nach Präzisionsprüfung und Fehlererkennung
Ein einziger unentdeckter Defekt kann zu Rückrufen, Reparaturkosten oder Sicherheitshaftungen führen, die die Kosten der Prüfung übersteigen. Dies stärkt den wirtschaftlichen Nutzen präziser Messungen in der Luft- und Raumfahrt, bei Medizingeräten, Automobilsicherheitssystemen und der Halbleiterfertigung. AMETEK schloss im Juli 2025 die Übernahme von FARO Technologies für 920 Millionen USD ab und fügte seinem Portfolio Lasertracker, handgehaltene 3D-Scanner und Photogrammetrie-Fähigkeiten hinzu. Elektronenstrahl-Systeme unterstützen Defekt- und Mustergenauigkeitsprüfungen im Nanometerbereich, wo optische Methoden an Auflösungsgrenzen stoßen. Renishaw stellte im September 2025 den XK20-Ausrichtungslaser für den Maschinenbau und die Präzisionsstufenmessung gemäß den aktuellen internationalen ISO-Anforderungen vor. Der Markt für Prüfgeräte verzeichnet daher ein wachsendes Interesse an Systemen, die Präzisionsmessung mit normbasierter Dokumentation verbinden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten für fortschrittliche Prüfgeräte | -1.5% | Global, mit dem größten Druck auf kleine und mittelständische Unternehmen in Süd- und Südostasien sowie Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifiziertem Personal für Prüfung und Gerätebedienung | -1.0% | Global, mit starkem Druck in Nordamerika, Nordeuropa und Japan | Langfristig (≥ 4 Jahre) |
| Herausforderungen bei der Geräteintegration und technologischen Kompatibilität | -0.8% | Global, mit ausgeprägten Auswirkungen in Bestandsanlagen mit veralteten Steuerungssystemen | Mittelfristig (2–4 Jahre) |
| Kosten für Kalibrierung, Wartung und Lebenszyklusbesitz | -0.5% | Global, einschließlich Laboratorien, die unter ISO/IEC 17025-Anforderungen arbeiten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten für fortschrittliche Prüfgeräte
Industrielle CT-Systeme, Mehrfachsensor-Koordinatenmessmaschinen und Elektronenstrahl-Plattformen können die jährlichen Kapitalbudgets kleinerer Hersteller übersteigen. Die ASNT Foundation hat erklärt, dass nachhaltige Investitionen in Menschen, Forschung und Bildung notwendig sind, um das Feld der zerstörungsfreien Prüfung zu unterstützen. ISO/IEC 17025 verlangt von Prüf- und Kalibrierlaboratorien den Nachweis von Kompetenz, Rückverfolgbarkeit und dokumentierten Kalibrierungsprozessen.[3] Diese Anforderungen verursachen nach der Installation zusätzliche Service-, Kalibrierungs- und Dokumentenverwaltungskosten. Die Integration kann auch dort schwierig sein, wo ältere Steuerungsarchitekturen nicht für den Datenaustausch mit modernen Prüfsystemen ausgelegt wurden. Als Reaktion darauf können Leasing- und Prüfung-als-Dienstleistung-Modelle Fixkosten auf mehrere Nutzer verteilen, obwohl dies die Ausgaben von direkten Gerätekäufen zu Dienstleistern verlagern kann.
Mangel an qualifiziertem Personal für Prüfung und Gerätebedienung
Der Markt für Prüfgeräte sieht sich einem begrenzten Angebot an zertifiziertem Personal für fortschrittliche Prüfmethoden und den Gerätebetrieb gegenüber. Die ASNT Foundation berichtete 2025, dass die Personalentwicklung für die zerstörungsfreie Prüfung Priorität hat, da erfahrene Mitarbeiter das Rentenalter erreichen. ASNT beschreibt auch die Notwendigkeit, Fähigkeiten, Vertrauen und Technologieakzeptanz im gesamten digitalen ZfP-Ökosystem zu stärken. Die Qualifizierungsregeln nach ISO 9712 erfordern dokumentierte Ausbildung, Training, Erfahrung und Zertifizierung für Personal in der zerstörungsfreien Prüfung. Der Wettbewerb durch expandierende Energie- und Infrastrukturprojekte erhöht die Nachfrage nach technisch qualifizierten Arbeitskräften weiter. Automatisierung reduziert die Abhängigkeit von knappen Arbeitskräften in gewissem Maße, aber Käufer benötigen weiterhin fähiges Personal zur Prozessvalidierung, Gerätewartung und Compliance-Überwachung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp: Optische Systeme führen, während Elektronenstrahl-Systeme am schnellsten wachsen
Optische und visuelle Prüfgeräte hielten im Jahr 2026 einen Anteil von 33,8 % am Markt für Prüfgeräte. Das Segment wird durch Maschinensicht- und automatisierte optische Prüfsysteme gestützt, die in der Elektronikfertigung, der Automobilproduktion und der Halbleitergehäusung eingesetzt werden. Die breite installierte Basis spiegelt langfristige Verbesserungen bei Kameras, Beleuchtung, Software und Fehlerklassifizierung wider. Standardisierte Kameraschnittstellen haben dazu beigetragen, das Installationsrisiko für viele Nutzer zu reduzieren. Hexagon stellte 2025 den handgehaltenen 3D-Scanner ATLASCAN Pro vor, um professionelles Scannen für eine breitere Nutzergruppe zugänglicher zu machen. Das Unternehmen erweiterte auch sein Qualitätsstationsangebot für Hersteller, die mit Kosten- und Qualifikationseinschränkungen umgehen. Optische Geräte bleiben der wichtigste Einstiegspunkt für Käufer, die hohen Durchsatz und wiederholbare Sichtprüfungen benötigen. Diese Position gibt dem Markt für Prüfgeräte eine breite Anwendungsbasis, die im Laufe der Zeit zusätzliche Software- und Automatisierungsfunktionen übernehmen kann.
Elektronenstrahl-Prüfgeräte verzeichnen mit einer prognostizierten CAGR von 10,6 % bis 2032 die schnellste Expansion. Die Marktgröße für Prüfgeräte in diesem Segment wächst, da Chiphersteller zu 3-nm- und 2-nm-Knoten übergehen, die eine sehr hochauflösende Prüfung erfordern. KLA erklärte in seinem Jahresbericht für das Geschäftsjahr 2025, dass der EUV-Einsatz in der Hochvolumenfertigung von Logik- und DRAM-Chips Prozesskontrollanforderungen schafft, die über traditionelle Ausbeute-Lern-Anwendungen hinausgehen. Dimensionale und geometrische Werkzeuge, einschließlich Koordinatenmessmaschinen, Laserscanner und 3D-Messsysteme, bleiben in der Automobil- und Luft- und Raumfahrtproduktion wichtig. Ultraschall-, Akustik-, Radiografie-, CT-, elektromagnetische und magnetische Systeme decken den Kernbedarf an zerstörungsfreier Prüfung in der Infrastruktur und bei Industrieanlagen ab. Thermische und Infrarot-Systeme werden zunehmend in der Stromnetzdiagnostik und bei Gebäudeenergiearbeiten eingesetzt. Weitere Spezialgeräte umfassen Leckprüfung, Druckintegrität und automatisches Kontrollwiegen in der Lebensmittel- und Pharmaindustrie. Diese Kategorien reduzieren die Abhängigkeit von einer einzigen Prüfmethode und unterstützen die Nachfrage unter verschiedenen Fertigungsbedingungen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach primärer Prüfanwendung: Prüfung gefertigter Produkte und Produktionsprozesse verbindet Größe und Wachstum
Die Prüfung gefertigter Produkte und Produktionsprozesse entfiel im Jahr 2026 auf 59,7 % des Umsatzes. Sie führt auch bei den primären Anwendungen mit einer CAGR von 8,3 % bis 2032. Der Marktanteil für Prüfgeräte spiegelt die Integration der Qualitätsverifizierung in automatisierte Produktionszellen wider. Anstatt separate Qualitätstore zu betreiben, integrieren Hersteller Sensoren und Prüfroutinen direkt in die Linien. Dies verändert den Kaufprozess, da Automatisierungsintegratoren und Produktionsingenieure mehr Einfluss auf die Geräteauswahl gewinnen. ZEISS stellte im Juli 2025 das OMNIA GC 220-180 als vollautomatisches 2D-Röntgenprüfsystem für große Aluminium-Automobilgussteile vor, einschließlich Batteriewannen und Strukturkomponenten. Die Markteinführung verdeutlicht die Nachfrage nach Inline- und Linienprüfungen an hochwertigen Baugruppen. Die Prüfgeräteindustrie ist daher zunehmend mit Fabrikautomatisierungsinvestitionen verbunden und nicht mehr mit eigenständigen Qualitätslaborbudgets.
Die Prüfung der Zivilinfrastruktur bleibt eine bedeutende Anwendung, da Brücken, Pipelines, Energieanlagen und Verkehrssysteme regelmäßige Überprüfungen erfordern. ASCE gab den Vereinigten Staaten in seinem Infrastrukturbericht 2025 die Note C und schätzte eine Lücke von 3,7 Billionen USD zwischen geplanten Investitionen und dem Bedarf für eine gute Instandhaltung. Dies unterstützt mehrjährige Anforderungen für Strukturtests und zerstörungsfreie Prüfungen. Fahrzeuge und mobile Anlagen erfordern Zustandsüberwachung und Sicherheitsverifizierung über ihre gesamte Betriebslebensdauer. Rohstoff-, Fracht- und Handelsprüfungen werden durch Sicherheits- und Handelskonformitätsbedürfnisse geprägt. Betriebsstandards für Schiffe, Rohrleitungen und zugehörige Ausrüstungen regeln Industrieanlagen und Sachanlagen. Diese Anwendungen sorgen für wiederkehrende Nachfrage, auch wenn die Fertigungsinvestitionen nachlassen. Ihre unterschiedlichen regulatorischen Auslöser helfen dem Markt für Prüfgeräte auch dabei, diversifiziert zu bleiben.
Nach Endverbrauchsbranche: Halbleiter- und Elektronikindustrieherstellung setzt das schnellste Tempo
Die Elektronik-, Halbleiter- und Elektronikindustrieausrüstungsherstellung entfiel im Jahr 2026 auf 29,1 % des Umsatzes. Es wird prognostiziert, dass sie bis 2032 mit einer CAGR von 9,3 % wächst, der höchsten Rate unter den Endverbrauchsbranchen. Die Marktgröße für Prüfgeräte in dieser Endverbrauchskategorie profitiert von der Nachfrage nach fortschrittlichen Logikchips, Hochbandbreitenspeicher und KI-spezifischen Beschleunigern. Jede Prozessgeneration benötigt mehr Prüfschritte pro Wafer und strengere Empfindlichkeitsanforderungen. KLA meldete einen Rekordumsatz von 12,2 Milliarden USD im Geschäftsjahr 2025, während die Halbleiterprozesssteuerung um 25 % wuchs. Diese Zahlen zeigen, dass Investitionen in Halbleiter der Spitzenklasse in Nachfrage nach Prüf- und Metrologie-Werkzeugen umgesetzt werden. Die Gießereikapazität in Taiwan, Südkorea, China und den Vereinigten Staaten bleibt für diese Nachfrage wichtig. Die Prüfgeräteindustrie wird auch durch fortschrittliche Gehäusung und Speicherproduktion beeinflusst, die dedizierte Prozesskontrolle erfordern.
Öl und Gas, Raffination und Petrochemie bleiben ein wichtiger Endverbrauchsbereich, da Pipelines, Behälter und Anlagen Integritätsüberwachung und Stillstandsprüfungen benötigen. Stromerzeugung, erneuerbare Energien und Versorgungsunternehmen fügen Nachfrage durch Windblattprüfung, Solarmodulverifizierung und Netzprüfung hinzu. Automobilhersteller verwenden Koordinatenmessmaschinen und Röntgen-CT-Systeme für die Maßkontrolle und Batteriekomponentenprüfungen. Luft- und Raumfahrt sowie Verteidigung haben eine hohe Prüfintensität, da sicherheitskritische Teile dokumentierte zerstörungsfreie Prüfungen erfordern. Gesundheitswesen, Pharmazeutika und Biowissenschaften nutzen Prüfungen zur Unterstützung kontrollierter Produktion und Produktqualität. Bau, Transport und Logistik, Bergbau, Landwirtschaft, Lebensmittel und Getränke sowie öffentliche Behörden erweitern die Kundenbasis. Ihre kombinierte Präsenz begrenzt die Auswirkungen eines Abschwungs in einem einzelnen Bereich. Diese diversifizierte Nachfragebasis verhindert, dass der Markt für Prüfgeräte ausschließlich durch den Halbleiterzyklus definiert wird.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Der asiatisch-pazifische Raum hielt im Jahr 2026 einen Anteil von 53,2 % am Markt für Prüfgeräte und wird voraussichtlich bis 2032 mit einer CAGR von 9,2 % wachsen. China, Taiwan, Südkorea, Japan, Indien und die ASEAN-Volkswirtschaften vereinen Halbleiterfertigung, Elektronikfertigung und Automobilkomponentenproduktion. Das Yangtze-Flussdelta in China und das fortschrittliche Logik-Gießerei-Ökosystem Taiwans unterstützen regelmäßige Käufe von Prozesskontrollgeräten. Die südkoreanische Speicherproduktion fügt parallele Nachfrage nach Wafer- und Gehäuseprüfwerkzeugen hinzu. Japan unterstützt Halbleiterkapazitäten durch Initiativen wie Rapidus und TSMC Kumamoto. Indien baut durch Halbleiterfertigungsanreize im Rahmen der India Semiconductor Mission eine erste Welle der Prozesskontrollnachfrage auf. Die regionale Konzentration fortschrittlicher und hochvolumiger Produktion gibt dem asiatisch-pazifischen Raum eine breite Gerätekunden-Basis. Dies macht den Markt für Prüfgeräte besonders empfindlich gegenüber Fabrikinvestitionsentscheidungen in der Region.
Nordamerika ist der zweitgrößte regionale Markt. ASCE verknüpfte das IIJA und den Inflation Reduction Act in seinem Bericht 2025 mit 580 Milliarden USD an neuen Infrastrukturinvestitionen und unterstützt damit Ausgaben in den Bereichen Wasser, Verkehr, Energie und Zivilanlagen. Halbleiterprojekte in Arizona und Ohio fügen inländische Nachfrage nach Prozesskontrollsystemen hinzu. Diese Projekte bringen die Prüfung näher an neue Fertigungskapazitäten, die historisch gesehen in Asien konzentriert waren. Europa belegt den dritten Platz, gestützt durch die Industrieproduktion in Deutschland, Frankreich und Italien. ISO 17635:2025 und EN ISO 15708-4:2025 erhöhen die Bedeutung dokumentierter Schweißnahtprüfung und industrieller CT-Qualifizierung. Die europäische Druckgeräte- und CE-bezogene Compliance unterstützt auch die Prüfung in den Bereichen Energie, Chemie und Prozessfertigung. Die Marktgröße für Prüfgeräte in diesen reifen Regionen hängt sowohl von neuen Kapitalinvestitionen als auch von Ersatzinvestitionen für bestehende Anlagen ab.
Die Nachfrage im Nahen Osten und in Afrika konzentriert sich auf Öl und Gas, Bau und Sicherheitsprüfung. OSI Systems erhielt 2025 einen Auftrag über 36 Millionen USD für Flughafensicherheitslösungen im Nahen Osten. Saudi-Arabien und die Vereinigten Arabischen Emirate sind wichtige Standorte, da Infrastrukturprogramme und industrielle Lokalisierung die Geräteakzeptanz unterstützen. Südamerika bleibt das kleinste regionale Gebiet. Brasilien, Argentinien und Chile bieten Basisnachfrage durch Landwirtschaft, Bergbau und Rohstoffexporte. Energie- und Infrastrukturausgaben unterstützen den schrittweisen Einsatz moderner zerstörungsfreier Prüf- und Sicherheitssysteme. Port- und Grenzscreening gewinnt ebenfalls an Bedeutung, da der Bedarf an Handelskonformität zunimmt. Zusammen bieten diese Regionen kleinere, aber vielfältige Wachstumschancen für den Markt für Prüfgeräte.
Wettbewerbslandschaft
Der Markt für Prüfgeräte weist ein mittleres Maß an Marktkonzentration auf. Hexagon, ZEISS, KEYENCE, KLA, Cognex und Teledyne halten etablierte Positionen in verschiedenen Gerätekategorien und Regionen. Der Wettbewerb ist unter mittelgroßen Lieferanten intensiver, wo Übernahmen die Portfoliogrenzen verschieben. AMETEK schloss im Juli 2025 die Übernahme von FARO Technologies für 920 Millionen USD ab. Die Transaktion kombiniert FAROsLasertracker und handgehaltene Scanner mit AMETEKs breiteren Metrologie-Anlagen, einschließlich Creaform und Virtek. Sie gibt AMETEK ein umfassenderes Angebot in der portablen und automatisierten 3D-Messung. Käufer bewerten weiterhin die Lieferantenkompetenz in Bezug auf Hardware, Anwendungswissen, Serviceabdeckung und Softwarekompatibilität. Dies hält den Wettbewerb aktiv, auch wo große Unternehmen gefestigte Kundenbeziehungen haben.
Software-Plattformen werden zu einem wichtigen Differenzierungsmerkmal im Markt für Prüfgeräte. Hexagons Nexus-Plattform und die Autonome Metrologie-Suite positionieren Metrologie-Systeme innerhalb vernetzter Fertigungsabläufe. Cognex' OneVision-Plattform bietet ein weiteres Beispiel, indem sie die Verwaltung von Maschinensichtanwendungen über Standorte hinweg ermöglicht. Solche Systeme können die Wechselkosten erhöhen, wenn sie Prüfrezepte, historische Aufzeichnungen und Workflow-Einstellungen speichern. Im Halbleiterbereich besetzen KLA, Lasertec und Onto Innovation Spezialistenpositionen bei fortschrittlichen Knoten. Ihre Geräte sind in komplexe Prozessabläufe eingebettet und werden durch proprietäre Rezepte und langfristige Servicevereinbarungen unterstützt. Neue Wettbewerber sehen sich in diesem Teil des Marktes erheblichen Qualifizierungsanforderungen gegenüber. Die Wettbewerbsstruktur ist daher bei der Prüfung von Halbleitern der Spitzenklasse konzentrierter als bei allgemeinen industriellen Messungen.
Chancen bestehen für Systeme, die kleinere Hersteller leichter betreiben und finanzieren können. Batteriezellen für Elektrofahrzeuge, Offshore-Windblätter und ähnliche Anlagen schaffen Anwendungsfälle, die dedizierte Prüfansätze erfordern. Portable, drohnenbasierte und robotergestützte Systeme können die durch Gerüste, Zugangsgeräte oder Straßensperrungen verursachten Störungen reduzieren. Screening Eagle hat das National Highways Structures Moonshot-Programm unterstützt, das zerstörungsfreie Prüfung, KI und Robotik für die Infrastrukturprüfung einsetzt. Lieferanten können auch durch die Bereitstellung digitaler Aufzeichnungen, die mit ISO/IEC 17025 und industriellen CT-Qualifizierungsanforderungen übereinstimmen, wettbewerbsfähig sein. Dies kann die Validierungsarbeit eines Käufers in compliance-sensiblen Anwendungen verkürzen. Der Markt für Prüfgeräte belohnt Lieferanten, die zuverlässige Messungen mit einfacherer Bereitstellung, rückverfolgbaren Aufzeichnungen und Serviceunterstützung kombinieren können.
Marktführer in der Prüfgeräteindustrie
-
Hexagon AB
-
Carl Zeiss AG
-
KEYENCE Corporation
-
Cognex Corporation
-
Mitutoyo Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- September 2025: OSI Systems erhielt von der US-amerikanischen Zoll- und Grenzschutzbehörde einen mehrjährigen Fünfjahresvertrag für sein Programm zur gemeinsamen Integrationsplattform für nicht-intrusive Prüfung, mit einem geschätzten Gesamtpotenzialwert von ca. 54 Millionen USD. Die CertScan-Plattform wird die Überprüfung von Fracht und Fahrzeugen im gesamten CBP-Betrieb modernisieren.
- September 2025: Renishaw brachte das XK20-Ausrichtungslasersystem für den Maschinenbau und die Präzisionsstufenmessung auf den Markt, den Nachfolger der nächsten Generation des XK10. Das System ist in Übereinstimmung mit den neuesten internationalen ISO-Normen konzipiert und konsolidiert Ausrichtungsmessungen über Werkzeugmaschinen und Koordinatenmessmaschinen hinweg.
- Juli 2025: AMETEK, Inc. schloss die Übernahme von FARO Technologies für ca. 920 Millionen USD ab und machte FARO zu einem Teil von AMETEKs Ultra Precision Technologies Division neben Creaform und Virtek. Die Kombination schafft eines der umfassendsten portablen und automatisierten 3D-Metrologie-Portfolios, das weltweit verfügbar ist.
Berichtsumfang des globalen Marktes für Prüfgeräte
Der Bericht über den Markt für Prüfgeräte ist segmentiert nach Gerätetyp (optische und visuelle Prüfgeräte und weitere), nach primärer Prüfanwendung (Gebäude- und Grundstücksprüfung, Prüfung der Zivilinfrastruktur und weitere), nach Endverbrauchsbranche (Automobil- und Automobilkomponentenherstellung und weitere) sowie nach Geografie (Nordamerika, Europa und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Optische und visuelle Prüfgeräte | Maschinensicht- und automatisierte optische Prüfsysteme |
| Boroskope und ferngesteuerte Sichtprüfsysteme | |
| Sonstige optische und Oberflächenprüfgeräte | |
| Dimensionale und geometrische Prüfgeräte | Koordinatenmessmaschinen |
| Laserscanning- und 3D-Messsysteme | |
| Sonstige dimensionale und Oberflächenprofilierungs-Prüfsysteme | |
| Ultraschall- und Akustikprüfgeräte | Konventionelle Ultraschallprüfsysteme |
| Phased-Array- und fortschrittliche Ultraschallprüfsysteme | |
| Systeme für akustische Emission und akustische Bildgebung | |
| Radiografische und Computertomografie-Prüfgeräte | Konventionelle und digitale Radiografiesysteme |
| Industrielle Computertomografiesysteme | |
| Röntgenprüfsysteme für Fracht und Sendungen | |
| Elektromagnetische und magnetische Prüfgeräte | Wirbelstromprüfsysteme |
| Magnetpulver- und magnetische Streufluss-Prüfsysteme | |
| Bodenradar und sonstige elektromagnetische Prüfsysteme | |
| Thermische und Infrarot-Prüfgeräte | Handgehaltene Wärmebildsysteme |
| Stationäre und integrierte thermische Prüfsysteme | |
| Elektronenstrahl-Prüfgeräte | Elektronenstrahl-Defektprüf- und Überprüfungssysteme |
| Sonstige Prüfsysteme mit geladenen Teilchen | |
| Sonstige spezialisierte Prüfgeräte | Leck- und Druckintegritätsprüfsysteme |
| Automatische Kontrollwiegesysteme und sonstige Prüfsysteme für physische Konformität | |
| Sonstige dedizierte Prüfinstrumente und -systeme |
| Gebäude- und Grundstücksprüfung |
| Prüfung der Zivilinfrastruktur |
| Prüfung von Industrieanlagen und Sachanlagen |
| Prüfung gefertigter Produkte und Produktionsprozesse |
| Prüfung von Transportfahrzeugen und mobilen Anlagen |
| Rohstoff-, Fracht- und Handelsprüfung |
| Sonstige Betriebs- und Prozessprüfungen vor Ort |
| Öl und Gas, einschließlich Raffination und Petrochemie |
| Stromerzeugung, erneuerbare Energien und Versorgungsunternehmen |
| Automobil- und Automobilkomponentenherstellung |
| Luft- und Raumfahrt- sowie Verteidigungsherstellung |
| Elektronik-, Halbleiter- und Elektronikindustrieausrüstungsherstellung |
| Sonstige Fertigungs- und Industrieverarbeitungsbetriebe |
| Bau, Immobilien und Zivilinfrastruktur |
| Transport- und Logistikbetriebe |
| Bergbau und Steinbruch |
| Landwirtschaft, Lebensmittel und Getränke |
| Gesundheitswesen, Pharmazeutika und Biowissenschaften |
| Groß-, Einzel- und Rohstoffhandel |
| Behörden, Regulierungs- und Grenzprüfbehörden |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Polen | |
| Türkei | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Taiwan | |
| Australien | |
| ASEAN | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Südafrika | |
| Ägypten | |
| Nigeria | |
| Übriger Naher Osten | |
| Übriges Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Kolumbien | |
| Peru | |
| Übriges Südamerika |
| Nach Gerätetyp | Optische und visuelle Prüfgeräte | Maschinensicht- und automatisierte optische Prüfsysteme |
| Boroskope und ferngesteuerte Sichtprüfsysteme | ||
| Sonstige optische und Oberflächenprüfgeräte | ||
| Dimensionale und geometrische Prüfgeräte | Koordinatenmessmaschinen | |
| Laserscanning- und 3D-Messsysteme | ||
| Sonstige dimensionale und Oberflächenprofilierungs-Prüfsysteme | ||
| Ultraschall- und Akustikprüfgeräte | Konventionelle Ultraschallprüfsysteme | |
| Phased-Array- und fortschrittliche Ultraschallprüfsysteme | ||
| Systeme für akustische Emission und akustische Bildgebung | ||
| Radiografische und Computertomografie-Prüfgeräte | Konventionelle und digitale Radiografiesysteme | |
| Industrielle Computertomografiesysteme | ||
| Röntgenprüfsysteme für Fracht und Sendungen | ||
| Elektromagnetische und magnetische Prüfgeräte | Wirbelstromprüfsysteme | |
| Magnetpulver- und magnetische Streufluss-Prüfsysteme | ||
| Bodenradar und sonstige elektromagnetische Prüfsysteme | ||
| Thermische und Infrarot-Prüfgeräte | Handgehaltene Wärmebildsysteme | |
| Stationäre und integrierte thermische Prüfsysteme | ||
| Elektronenstrahl-Prüfgeräte | Elektronenstrahl-Defektprüf- und Überprüfungssysteme | |
| Sonstige Prüfsysteme mit geladenen Teilchen | ||
| Sonstige spezialisierte Prüfgeräte | Leck- und Druckintegritätsprüfsysteme | |
| Automatische Kontrollwiegesysteme und sonstige Prüfsysteme für physische Konformität | ||
| Sonstige dedizierte Prüfinstrumente und -systeme | ||
| Nach primärer Prüfanwendung | Gebäude- und Grundstücksprüfung | |
| Prüfung der Zivilinfrastruktur | ||
| Prüfung von Industrieanlagen und Sachanlagen | ||
| Prüfung gefertigter Produkte und Produktionsprozesse | ||
| Prüfung von Transportfahrzeugen und mobilen Anlagen | ||
| Rohstoff-, Fracht- und Handelsprüfung | ||
| Sonstige Betriebs- und Prozessprüfungen vor Ort | ||
| Nach Endverbrauchsbranche | Öl und Gas, einschließlich Raffination und Petrochemie | |
| Stromerzeugung, erneuerbare Energien und Versorgungsunternehmen | ||
| Automobil- und Automobilkomponentenherstellung | ||
| Luft- und Raumfahrt- sowie Verteidigungsherstellung | ||
| Elektronik-, Halbleiter- und Elektronikindustrieausrüstungsherstellung | ||
| Sonstige Fertigungs- und Industrieverarbeitungsbetriebe | ||
| Bau, Immobilien und Zivilinfrastruktur | ||
| Transport- und Logistikbetriebe | ||
| Bergbau und Steinbruch | ||
| Landwirtschaft, Lebensmittel und Getränke | ||
| Gesundheitswesen, Pharmazeutika und Biowissenschaften | ||
| Groß-, Einzel- und Rohstoffhandel | ||
| Behörden, Regulierungs- und Grenzprüfbehörden | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Türkei | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Taiwan | ||
| Australien | ||
| ASEAN | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Südafrika | ||
| Ägypten | ||
| Nigeria | ||
| Übriger Naher Osten | ||
| Übriges Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Kolumbien | ||
| Peru | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Prüfgeräte?
Der Markt für Prüfgeräte wird voraussichtlich mit einer CAGR von 8,10 % von 2027 bis 2032 wachsen und bis 2032 einen Wert von 49,95 Milliarden USD erreichen.
Welche Gerätekategorie hat den größten Umsatzanteil?
Optische und visuelle Prüfgeräte führen mit einem Umsatzanteil von 33,8 % im Jahr 2026, unterstützt durch den Einsatz von Maschinensicht und automatisierter optischer Prüfung.
Warum wächst die Elektronenstrahl-Prüfung schnell?
Elektronenstrahl-Prüfgeräte werden voraussichtlich mit einer CAGR von 10,6 % wachsen, da fortschrittliche Halbleiterknoten eine Defekterkennung im Nanometerbereich jenseits der optischen Auflösung benötigen.
Welcher Endverbrauchssektor wächst am schnellsten?
Die Elektronik-, Halbleiter- und Elektronikindustrieausrüstungsherstellung wird voraussichtlich bis 2032 mit einer CAGR von 9,3 % wachsen.
Welche Region führt die globale Nachfrage an?
Der asiatisch-pazifische Raum hält im Jahr 2026 einen Umsatzanteil von 53,2 % und wird voraussichtlich bis 2032 mit einer CAGR von 9,2 % wachsen.
Was sind die Haupthindernisse für die Einführung fortschrittlicher Prüfsysteme?
Hohe Anschaffungs- und Lebenszykluskosten, begrenztes qualifiziertes Personal und Integrationsprobleme mit veralteten Produktionssystemen schränken die Akzeptanz ein.