
Tamaño y Participación del Mercado de Equipos de Inspección
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 33.84 Mil millones de dólares |
| Tamaño del Mercado (2032) | 49.95 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.10 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos de Inspección por Mordor Intelligence
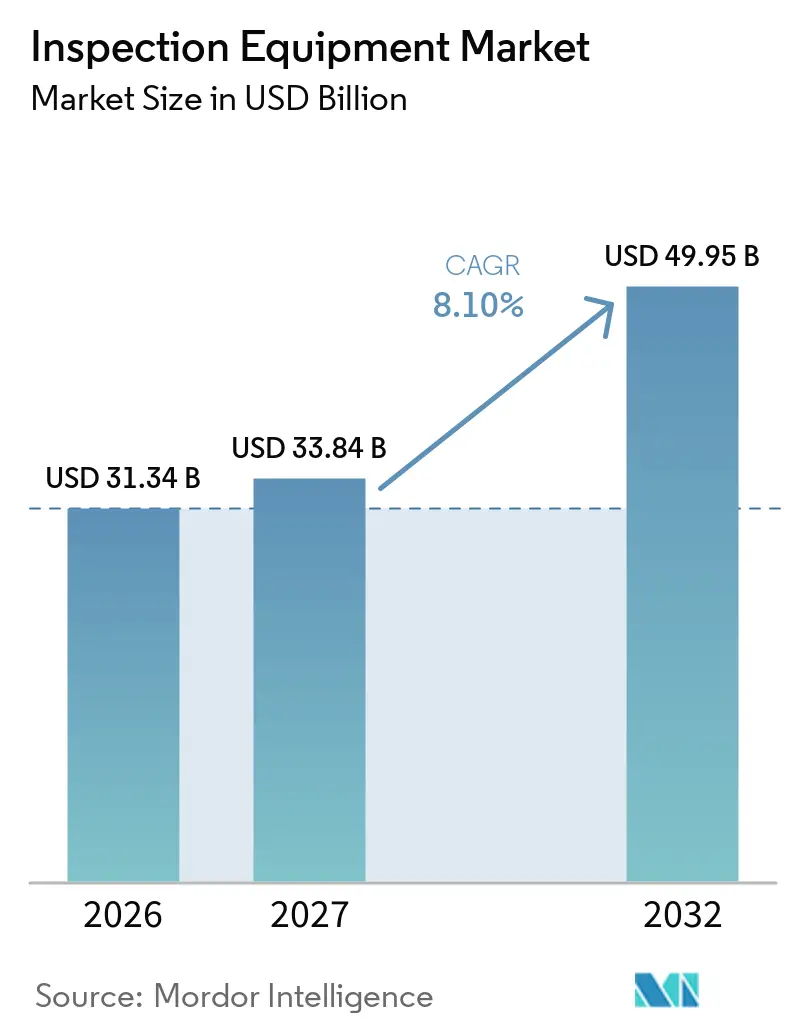
Se proyecta que el tamaño del Mercado de Equipos de Inspección se expanda desde 31,34 mil millones de USD en 2026 y 33,84 mil millones de USD en 2027 hasta 49,95 mil millones de USD en 2032, registrando una CAGR del 8,10% entre 2027 y 2032.
El mercado de equipos de inspección está respaldado por requisitos más estrictos de calidad y seguridad, una mayor automatización y la inversión en la fabricación de semiconductores. Los compradores también están reemplazando sistemas más antiguos utilizados para activos industriales, redes de transporte e infraestructura civil. La demanda se está orientando hacia sistemas que puedan registrar resultados digitalmente e integrarse en líneas de producción automatizadas. El software, la capacidad de servicio y los flujos de trabajo certificados están adquiriendo mayor importancia en la selección de proveedores. La creciente complejidad de los productos fabricados está incrementando aún más la necesidad de inspección de alta resolución, detección automatizada de defectos y monitoreo de procesos en tiempo real. Los fabricantes de semiconductores requieren sistemas de inspección óptica y de haz de electrones avanzados para identificar defectos microscópicos y mantener los rendimientos de producción, mientras que los fabricantes de automóviles y baterías utilizan la inspección automatizada para verificar las dimensiones de los componentes, la calidad de las soldaduras y la integridad estructural. En los sectores aeroespacial, energético e industrias pesadas, los equipos de ensayos no destructivos ayudan a evaluar el estado de los materiales e identificar defectos internos sin dañar componentes críticos. La integración de la visión artificial, la inteligencia artificial y el análisis de datos también está permitiendo a los fabricantes clasificar los defectos de manera más consistente, reducir las cargas de trabajo de inspección manual e identificar problemas de calidad recurrentes. Los registros de inspección digital respaldan la trazabilidad, facilitan las auditorías y ayudan a los equipos de producción a implementar acciones correctivas en las instalaciones de fabricación.
Conclusiones Clave del Informe
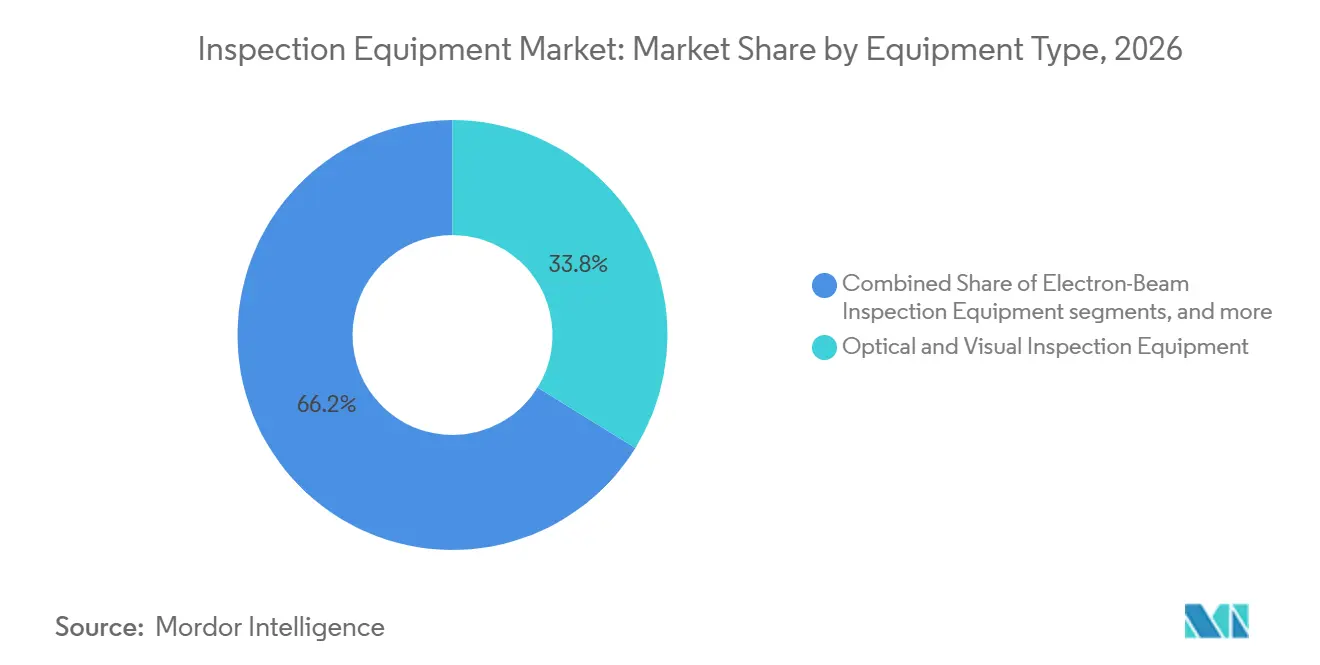
- Por tipo de equipo, los equipos de inspección óptica y visual representaron el 33,8% del tamaño del mercado de equipos de inspección en 2026, mientras que se proyecta que los equipos de inspección por haz de electrones se expandan más rápidamente a una CAGR del 10,6% hasta 2032.
- Por aplicación de inspección principal, la inspección de productos fabricados y procesos de producción representó el 59,7% de la participación del mercado de equipos de inspección en 2026, y se proyecta que se expanda a una CAGR del 8,3% hasta 2032.
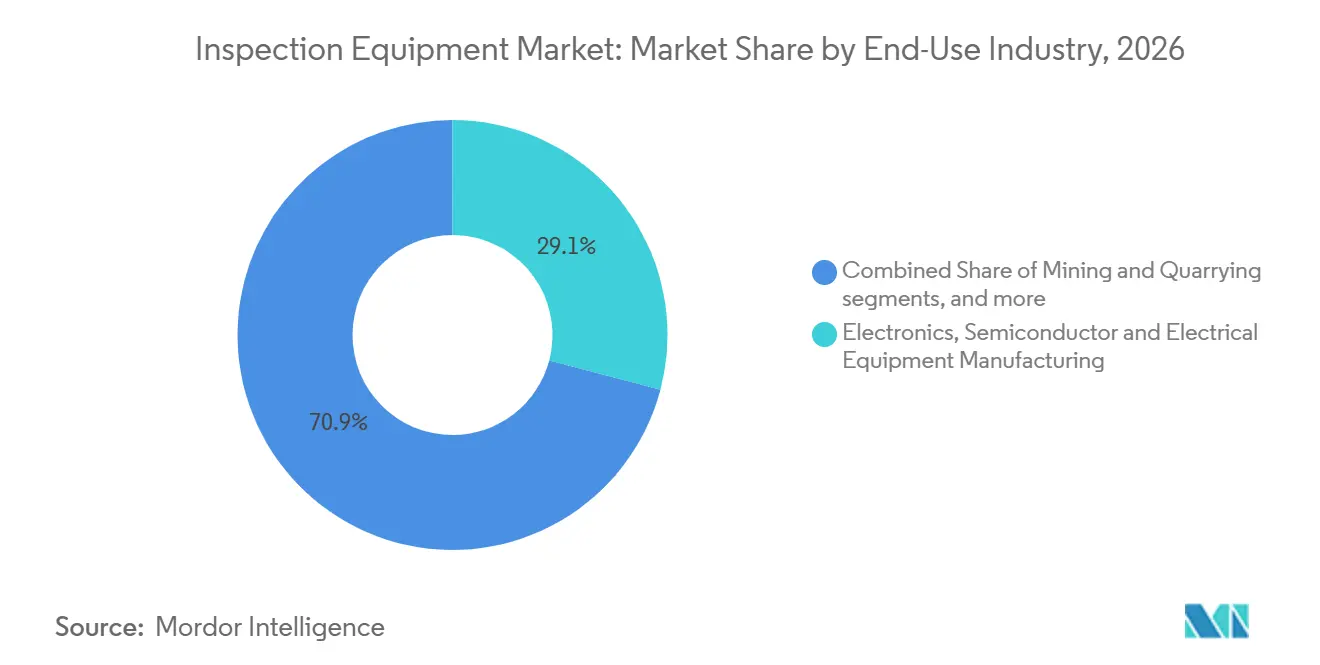
- Por industria de uso final, la fabricación de electrónica, semiconductores y equipos eléctricos representó el 29,1% de los ingresos en 2026 y también se espera que siga siendo la de mayor crecimiento a una CAGR del 9,3% hasta 2032.
- Por geografía, Asia-Pacífico representó el 53,2% de los ingresos en 2026 y también se espera que siga siendo la región de mayor crecimiento a una CAGR del 9,2% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Equipos de Inspección
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos Estrictos de Calidad, Seguridad y Cumplimiento Normativo | +2.0% | Global, con aplicación concentrada en América del Norte, Europa y Japón | Corto plazo (≤ 2 años) |
| Aumento de la Automatización Industrial y los Estándares de Calidad en la Fabricación | +1.7% | Global, con mayor intensidad en los centros de fabricación de Asia-Pacífico y los clústeres automotrices europeos | Mediano plazo (2-4 años) |
| Expansión de las Industrias de Semiconductores, Electrónica y Fabricación Avanzada | +1.5% | Asia-Pacífico, con repercusión en América del Norte | Mediano plazo (2-4 años) |
| Demanda Creciente de Inspección de Precisión y Detección de Defectos | +1.1% | Global, con concentración en la fabricación de semiconductores, aeroespacial y dispositivos médicos | Largo plazo (≥ 4 años) |
| Crecimiento en Inversiones en Infraestructura, Energía y Transporte | +0.8% | América del Norte, Europa y países del Consejo de Cooperación del Golfo | Mediano plazo (2-4 años) |
| Requisitos de Inspección de Infraestructura Envejecida y Activos Industriales | +0.6% | América del Norte, Europa y economías industriales maduras en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos Estrictos de Calidad, Seguridad y Cumplimiento Normativo
Las normas actualizadas están convirtiendo la inspección en un requisito operativo recurrente en lugar de una compra discrecional en muchas instalaciones. La norma ISO 17635:2025 establece reglas generales para los ensayos no destructivos de soldaduras en materiales metálicos e influye en los equipos y procedimientos documentados utilizados por los fabricantes.[1] La Sección XIII-2025 del ASME aumenta el valor de los registros de inspección trazables para equipos a presión en los Estados Unidos. Los requisitos de integridad de tuberías también extienden la actividad de inspección más allá de los activos energéticos tradicionales hacia el agua y otras infraestructuras públicas. Estas condiciones respaldan el gasto en reemplazo en el mercado de equipos de inspección porque los sistemas certificados deben mantenerse actualizados y auditables. Una vez que un comprador ha validado una plataforma y su documentación, cambiar de proveedor puede requerir trabajo de calificación adicional, lo que fortalece las relaciones con los proveedores establecidos.
Aumento de la Automatización Industrial y los Estándares de Calidad en la Fabricación
La inspección se está integrando en las líneas de producción a medida que los fabricantes reducen las verificaciones manuales al final de un proceso. Los sistemas automatizados deben reconocer defectos que los operadores experimentados identificaban previamente durante la revisión visual. Cognex introdujo OneVision en junio de 2025 como una plataforma en la nube para construir, entrenar y escalar aplicaciones de visión artificial con inteligencia artificial en sitios distribuidos. Hexagon lanzó su Suite de Metrología Autónoma en 2025 para eliminar la codificación de los flujos de trabajo de las máquinas de medición por coordenadas. Rockwell Automation informó que los robots y drones habilitados con inteligencia artificial pueden mejorar la precisión de la inspección y reducir los riesgos de seguridad en entornos industriales. Esto está desplazando la demanda del mercado de equipos de inspección desde proyectos de capital aislados hacia actualizaciones alineadas con lanzamientos de software y modernización de líneas.
Expansión de las Industrias de Semiconductores, Electrónica y Fabricación Avanzada
El mercado de equipos de inspección se está beneficiando de más pasos de control de procesos en los nodos de semiconductores avanzados. Las principales fundiciones están ampliando el trabajo en procesos de 2 nm en 2025 y 2026, donde las necesidades de detección de defectos aumentan en relación con los nodos maduros. KLA reportó 12,2 mil millones de USD en ingresos del ejercicio fiscal 2025, un aumento del 24%, y 10,95 mil millones de USD en ingresos de control de procesos de semiconductores, un aumento del 25%.[2] Su informe anual identifica el empaquetado avanzado, la memoria de alto ancho de banda y la fabricación en alto volumen con EUV como fuentes separadas de demanda de control de procesos. La fabricación de electrónica, semiconductores y equipos eléctricos es, por tanto, una fuente importante de demanda de herramientas de inspección sensibles y sistemas de metrología relacionados. Esta área de uso final también impulsa el crecimiento en el mercado de equipos de inspección, lo que aumenta el papel de los proveedores especializados de semiconductores en la combinación general de equipos.
Demanda Creciente de Inspección de Precisión y Detección de Defectos
Un solo defecto no detectado puede resultar en retiros del mercado, costos de reparación o responsabilidades de seguridad que superan el costo de la inspección. Esto está fortaleciendo el argumento comercial para la medición precisa en aeroespacial, dispositivos médicos, sistemas de seguridad automotriz y fabricación de semiconductores. AMETEK completó su adquisición de FARO Technologies por 920 millones de USD en julio de 2025, añadiendo rastreadores láser, escáneres 3D portátiles y capacidades de fotogrametría a su cartera. Los sistemas de haz de electrones respaldan las verificaciones de defectos a nanoescala y fidelidad de patrones donde los métodos ópticos enfrentan límites de resolución. Renishaw introdujo el láser de alineación XK20 en septiembre de 2025 para la construcción de máquinas y la medición de etapas de precisión bajo los requisitos internacionales ISO actuales. El mercado de equipos de inspección está, en consecuencia, viendo un mayor interés en sistemas que combinan medición de precisión con documentación basada en normas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Capital de los Equipos de Inspección Avanzados | -1.5% | Global, con mayor presión en los mercados de pequeñas y medianas empresas en el sur y sudeste de Asia y América Latina | Corto plazo (≤ 2 años) |
| Escasez de Personal Calificado para la Inspección y Operación de Equipos | -1.0% | Global, con presión severa en América del Norte, el norte de Europa y Japón | Largo plazo (≥ 4 años) |
| Desafíos de Integración de Equipos y Compatibilidad Tecnológica | -0.8% | Global, con efectos pronunciados en instalaciones existentes que utilizan sistemas de control heredados | Mediano plazo (2-4 años) |
| Costos de Calibración, Mantenimiento y Propiedad durante el Ciclo de Vida | -0.5% | Global, incluidos los laboratorios que operan bajo los requisitos de ISO/IEC 17025 | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Capital de los Equipos de Inspección Avanzados
Los sistemas de tomografía computarizada industrial, las máquinas de medición por coordenadas con múltiples sensores y las plataformas de haz de electrones pueden superar los presupuestos de capital anuales de los fabricantes más pequeños. La Fundación ASNT ha declarado que la inversión sostenida en personas, investigación y educación es necesaria para apoyar el campo de los ensayos no destructivos. La norma ISO/IEC 17025 requiere que los laboratorios de ensayo y calibración establezcan competencia, trazabilidad y procesos de calibración documentados.[3] Estos requisitos añaden costos de servicio, calibración y gestión de registros después de la instalación. La integración también puede ser difícil cuando las arquitecturas de control más antiguas no fueron diseñadas para intercambiar datos con los sistemas de inspección modernos. En respuesta, los modelos de arrendamiento e inspección como servicio pueden distribuir los costos fijos entre los usuarios, aunque esto puede desplazar el gasto desde las compras directas de equipos hacia los proveedores de servicios.
Escasez de Personal Calificado para la Inspección y Operación de Equipos
El mercado de equipos de inspección enfrenta una oferta limitada de personal certificado para métodos de ensayo avanzados y operación de equipos. La Fundación ASNT informó en 2025 que el desarrollo de la fuerza laboral es una prioridad para los ensayos no destructivos a medida que los trabajadores experimentados se acercan a la jubilación. ASNT también describe la necesidad de fortalecer las habilidades, la confianza y la adopción de tecnología en todo el ecosistema digital de evaluación no destructiva. Las reglas de calificación de la norma ISO 9712 requieren educación, formación, experiencia y certificación documentadas para el personal de ensayos no destructivos. La competencia de los proyectos en expansión de energía e infraestructura aumenta aún más la demanda de trabajadores técnicamente calificados. La automatización reduce cierta dependencia de la mano de obra escasa, pero los compradores aún necesitan personal capaz de validar procesos, mantener equipos y supervisar el cumplimiento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo: Los Sistemas Ópticos Lideran Mientras los Sistemas de Haz de Electrones Crecen Más Rápido
Los equipos de inspección óptica y visual representaron el 33,8% de la participación del mercado de equipos de inspección en 2026. El segmento está respaldado por sistemas de visión artificial e inspección óptica automatizada utilizados en el ensamblaje de electrónica, la producción automotriz y el empaquetado de semiconductores. Su amplia base instalada refleja mejoras a largo plazo en cámaras, iluminación, software y clasificación de defectos. Las interfaces de cámara estandarizadas han ayudado a reducir el riesgo de instalación para muchos usuarios. Hexagon introdujo el escáner 3D portátil ATLASCAN Pro en 2025 para hacer que el escaneo profesional sea más accesible a un grupo más amplio de usuarios. La empresa también amplió su oferta de estaciones de calidad para fabricantes que gestionan restricciones de costos y habilidades. Los equipos ópticos siguen siendo el principal punto de entrada para los compradores que necesitan alto rendimiento y verificaciones visuales repetibles. Esta posición le da al mercado de equipos de inspección una amplia base de aplicaciones que pueden adoptar funciones adicionales de software y automatización con el tiempo.
Los equipos de inspección por haz de electrones tienen la expansión proyectada más rápida a una CAGR del 10,6% hasta 2032. El tamaño del mercado de equipos de inspección para este segmento aumenta a medida que los fabricantes de chips avanzan hacia nodos de 3 nm y 2 nm que requieren inspección de muy alta resolución. KLA declaró en su informe anual del ejercicio fiscal 2025 que el uso de EUV en la fabricación en alto volumen de lógica y DRAM crea requisitos de control de procesos más allá de las aplicaciones tradicionales de aprendizaje de rendimiento. Las herramientas dimensionales y geométricas, incluidas las máquinas de medición por coordenadas, los escáneres láser y los sistemas de medición 3D, siguen siendo importantes en la producción automotriz y aeroespacial. Los sistemas ultrasónicos, acústicos, radiográficos, de tomografía computarizada, electromagnéticos y magnéticos satisfacen las necesidades básicas de ensayos no destructivos en infraestructura y activos industriales. Los sistemas térmicos e infrarrojos se utilizan cada vez más en el diagnóstico de redes eléctricas y en trabajos de eficiencia energética en edificios. Otros equipos especializados cubren las pruebas de fugas, la integridad de presión y la verificación automática de peso en entornos de alimentos y productos farmacéuticos. Estas categorías reducen la dependencia de un único método de inspección y respaldan la demanda en diversas condiciones de fabricación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Aplicación de Inspección Principal: La Inspección de Productos Fabricados y Procesos de Producción Combina Escala y Crecimiento
La inspección de productos fabricados y procesos de producción representó el 59,7% de los ingresos en 2026. También lidera las aplicaciones principales con una CAGR del 8,3% hasta 2032. La participación del mercado de equipos de inspección refleja la integración de la verificación de calidad en las células de producción automatizadas. En lugar de operar puertas de calidad separadas, los fabricantes están incorporando sensores y rutinas de inspección directamente en las líneas. Esto cambia el proceso de compra porque los integradores de automatización y los ingenieros de producción ganan más influencia sobre la selección de equipos. ZEISS introdujo el OMNIA GC 220-180 en julio de 2025 como un sistema de inspección por rayos X 2D completamente automatizado para grandes piezas de fundición de aluminio automotriz, incluidas bandejas de baterías y componentes estructurales. El lanzamiento ilustra la demanda de verificaciones en línea y en proceso para ensamblajes de alto valor. La industria de equipos de inspección está, por tanto, cada vez más vinculada a las inversiones en automatización de fábricas en lugar de presupuestos independientes de laboratorios de calidad.
La inspección de infraestructura civil sigue siendo una aplicación significativa porque los puentes, tuberías, activos energéticos y sistemas de transporte requieren revisiones periódicas. La ASCE otorgó a los Estados Unidos una calificación C en su informe de 2025 sobre el estado de la infraestructura y estimó una brecha de 3,7 billones de USD entre la inversión planificada y las necesidades de buen mantenimiento. Esto respalda requisitos plurianuales para pruebas estructurales e inspección no destructiva. Los vehículos y activos móviles requieren monitoreo de condición y verificación de seguridad a lo largo de su vida operativa. La inspección de mercancías, carga y comercio está determinada por las necesidades de seguridad y cumplimiento comercial. Las normas operativas para embarcaciones, tuberías y equipos relacionados rigen las instalaciones industriales y los activos fijos. Estas aplicaciones proporcionan demanda recurrente incluso cuando la inversión en fabricación se desacelera. Sus diferentes desencadenantes regulatorios también ayudan al mercado de equipos de inspección a mantenerse diversificado.
Por Industria de Uso Final: La Fabricación de Semiconductores y Electrónica Establece el Ritmo Más Rápido
La fabricación de electrónica, semiconductores y equipos eléctricos representó el 29,1% de los ingresos en 2026. Se prevé que se expanda a una CAGR del 9,3% hasta 2032, la tasa más alta entre las industrias de uso final. El tamaño del mercado de equipos de inspección para esta categoría de uso final se beneficia de la demanda de chips lógicos avanzados, memoria de alto ancho de banda y aceleradores específicos para inteligencia artificial. Cada generación de procesos necesita más pasos de inspección por oblea y requisitos de sensibilidad más estrictos. KLA reportó ingresos récord del ejercicio fiscal 2025 de 12,2 mil millones de USD, mientras que el control de procesos de semiconductores creció un 25%. Estas cifras muestran que la inversión en semiconductores de vanguardia se está traduciendo en demanda de herramientas de inspección y metrología. La capacidad de fundición en Taiwán, Corea del Sur, China y los Estados Unidos sigue siendo importante para esta demanda. La industria de equipos de inspección también está influenciada por el empaquetado avanzado y la producción de memoria, que requieren controles de procesos dedicados.
El petróleo y el gas, la refinación y los petroquímicos siguen siendo un uso final importante porque las tuberías, los recipientes y las plantas necesitan monitoreo de integridad e inspecciones de parada. La generación de energía, las energías renovables y los servicios públicos añaden demanda a través de la inspección de palas de aerogeneradores, la verificación de paneles solares y las pruebas de redes eléctricas. Los fabricantes de automóviles utilizan máquinas de medición por coordenadas y sistemas de tomografía computarizada por rayos X para el control dimensional y las verificaciones de componentes de baterías. El sector aeroespacial y de defensa tiene una alta intensidad de inspección porque las piezas críticas para la seguridad requieren ensayos no destructivos documentados. La atención médica, los productos farmacéuticos y las ciencias de la vida utilizan la inspección para respaldar la producción controlada y la calidad del producto. La construcción, el transporte y la logística, la minería, la agricultura, los alimentos y bebidas, y los organismos públicos amplían la base de clientes. Su presencia combinada limita el efecto de una desaceleración en cualquier sector vertical. Esta base de demanda diversificada evita que el mercado de equipos de inspección sea definido únicamente por el ciclo de los semiconductores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
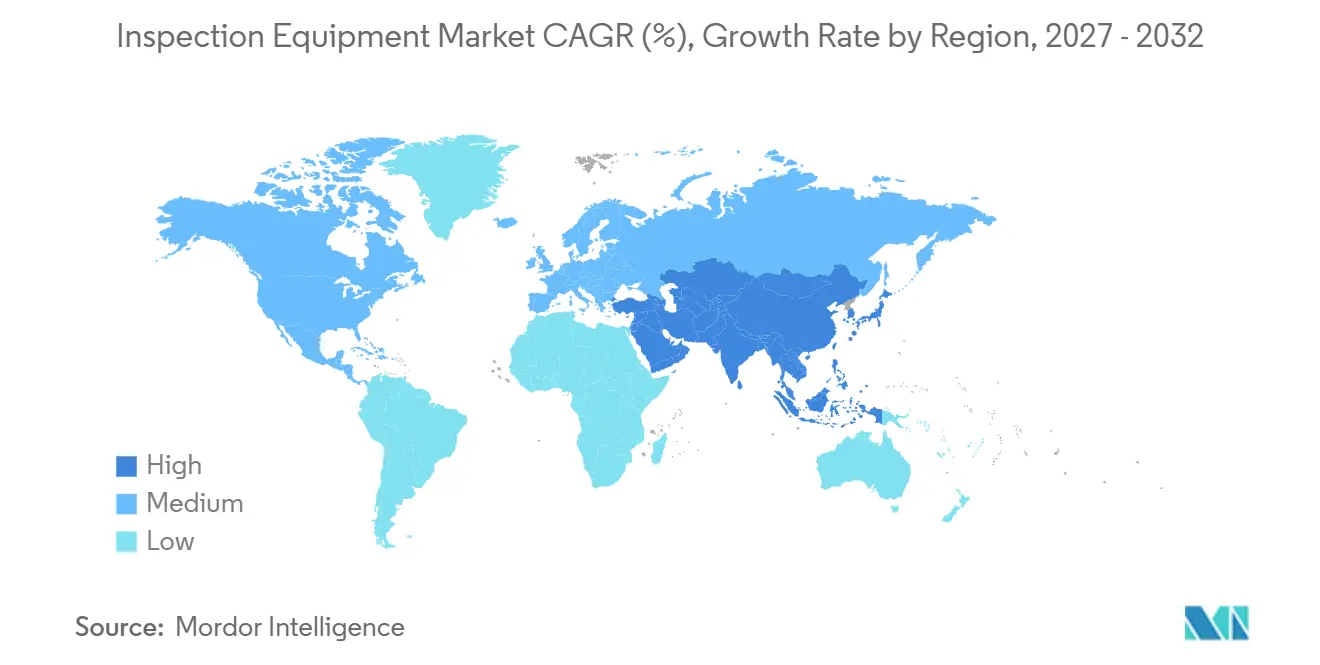
Asia-Pacífico representó el 53,2% de la participación del mercado de equipos de inspección en 2026 y se prevé que se expanda a una CAGR del 9,2% hasta 2032. China, Taiwán, Corea del Sur, Japón, India y las economías de la ASEAN combinan la fabricación de semiconductores, el ensamblaje de electrónica y la producción de componentes automotrices. El Delta del Río Yangtze de China y el ecosistema de fundición de lógica avanzada de Taiwán respaldan las compras regulares de equipos de control de procesos. La producción de memoria de Corea del Sur añade demanda paralela de herramientas de inspección de obleas y paquetes. Japón está apoyando la capacidad de semiconductores a través de iniciativas que incluyen Rapidus y TSMC Kumamoto. India está construyendo demanda de control de procesos de primera generación a través de incentivos de fabricación de semiconductores bajo la Misión de Semiconductores de India. La concentración regional de producción avanzada y de alto volumen le da a Asia-Pacífico una amplia base de clientes de equipos. Esto hace que el mercado de equipos de inspección sea especialmente sensible a las decisiones de inversión en fábricas en la región.
América del Norte es el segundo mercado regional más grande. La ASCE vinculó la Ley de Inversión en Infraestructura y Empleo y la Ley de Reducción de la Inflación a 580 mil millones de USD en nueva inversión en infraestructura en su informe de 2025, respaldando el gasto en agua, transporte, energía y activos civiles. Los proyectos de semiconductores en Arizona y Ohio añaden demanda interna de sistemas de control de procesos. Estos proyectos acercan la inspección a la nueva capacidad de fabricación que históricamente ha estado concentrada en Asia. Europa ocupa el tercer lugar, respaldada por la producción industrial en Alemania, Francia e Italia. La norma ISO 17635:2025 y la EN ISO 15708-4:2025 aumentan la importancia de las pruebas documentadas de soldaduras y la calificación de tomografía computarizada industrial. El cumplimiento normativo europeo relacionado con equipos a presión y marcado CE también respalda la inspección en energía, química y fabricación de procesos. El tamaño del mercado de equipos de inspección en estas regiones maduras depende tanto de nuevos proyectos de capital como del gasto en reemplazo de activos establecidos.
La demanda en Oriente Medio y África se concentra en petróleo y gas, construcción e inspección de seguridad. OSI Systems recibió un contrato de 36 millones de USD para soluciones de control en aeropuertos en Oriente Medio durante 2025. Arabia Saudita y los Emiratos Árabes Unidos son ubicaciones clave porque los programas de infraestructura y la localización industrial respaldan la adopción de equipos. América del Sur sigue siendo la región más pequeña. Brasil, Argentina y Chile proporcionan demanda base a través de la agricultura, la minería y las exportaciones de materias primas. El gasto en energía e infraestructura está apoyando el uso gradual de sistemas modernos de ensayos no destructivos y seguridad. La inspección de puertos y fronteras también gana importancia a medida que se amplían las necesidades de cumplimiento comercial. En conjunto, estas regiones ofrecen oportunidades de crecimiento más pequeñas pero variadas para el mercado de equipos de inspección.
Panorama Competitivo
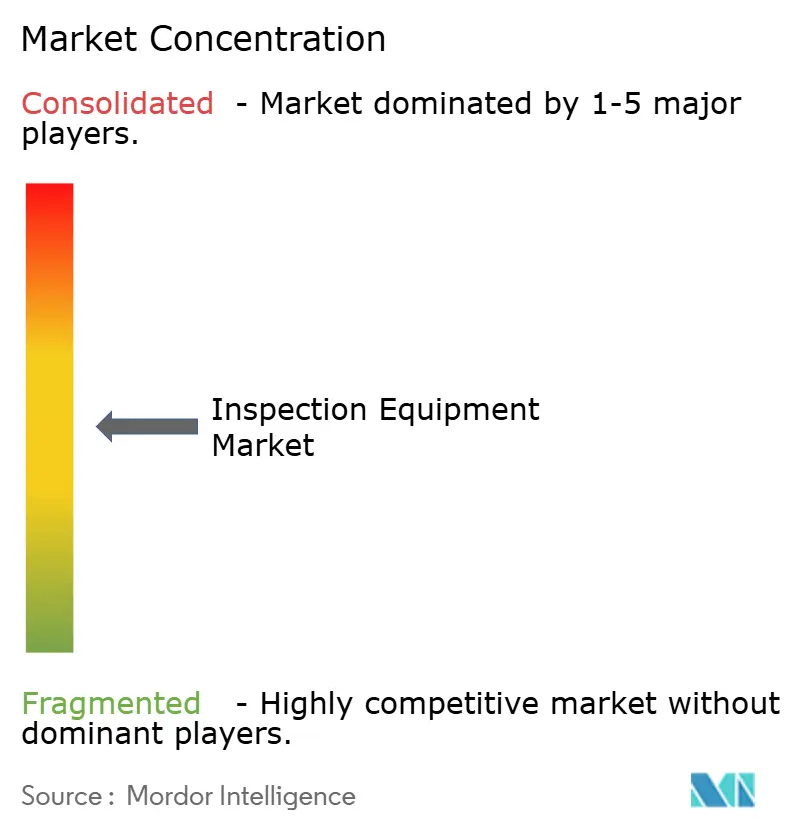
El mercado de equipos de inspección exhibe un nivel medio de concentración de mercado. Hexagon, ZEISS, KEYENCE, KLA, Cognex y Teledyne mantienen posiciones establecidas en diferentes categorías de equipos y regiones. La competencia es más intensa entre los proveedores de tamaño mediano, donde las adquisiciones están cambiando los límites de las carteras. AMETEK completó la adquisición de FARO Technologies por 920 millones de USD en julio de 2025. La transacción combina los rastreadores láser y escáneres portátiles de FARO con los activos de metrología más amplios de AMETEK, incluidos Creaform y Virtek. Le da a AMETEK una oferta más completa en medición 3D portátil y automatizada. Los compradores continúan evaluando la capacidad del proveedor en hardware, conocimiento de aplicaciones, cobertura de servicio y compatibilidad de software. Esto mantiene la competencia activa incluso donde las grandes empresas tienen relaciones establecidas con los clientes.
Las plataformas de software se están convirtiendo en un punto importante de diferenciación en el mercado de equipos de inspección. La plataforma Nexus de Hexagon y la Suite de Metrología Autónoma posicionan los sistemas de metrología dentro de los flujos de trabajo de fabricación conectada. La plataforma OneVision de Cognex ofrece otro ejemplo al permitir que las aplicaciones de visión artificial se gestionen en múltiples sitios. Dichos sistemas pueden aumentar los costos de cambio cuando contienen recetas de inspección, registros históricos y configuraciones de flujo de trabajo. En semiconductores, KLA, Lasertec y Onto Innovation ocupan posiciones especializadas en nodos avanzados. Sus equipos están integrados en flujos de procesos complejos y respaldados por recetas propietarias y acuerdos de servicio a largo plazo. Los nuevos competidores enfrentan requisitos de calificación sustanciales en esta parte del mercado. La estructura competitiva es, por tanto, más concentrada en la inspección de semiconductores de vanguardia que en la medición industrial general.
Siguen existiendo oportunidades para sistemas que los fabricantes más pequeños puedan operar y financiar más fácilmente. Las celdas de baterías para vehículos eléctricos, las palas de aerogeneradores marinos y activos similares crean casos de uso que requieren enfoques de inspección dedicados. Los sistemas portátiles, basados en drones y robóticos pueden reducir la interrupción causada por andamios, equipos de acceso o cierres de carreteras. Screening Eagle ha apoyado el Programa Moonshot de Estructuras de Carreteras Nacionales, que utiliza ensayos no destructivos, inteligencia artificial y robótica para la inspección de infraestructura. Los proveedores también pueden competir proporcionando registros digitales que se alineen con los requisitos de ISO/IEC 17025 y de calificación de tomografía computarizada industrial. Esto puede acortar el trabajo de validación de un comprador en usos sensibles al cumplimiento normativo. El mercado de equipos de inspección recompensa a los proveedores que pueden combinar medición confiable con una implementación más sencilla, registros trazables y soporte de servicio.
Líderes de la Industria de Equipos de Inspección
-
Hexagon AB
-
Carl Zeiss AG
-
KEYENCE Corporation
-
Cognex Corporation
-
Mitutoyo Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Septiembre de 2025: OSI Systems recibió un contrato plurianual de cinco años por parte de la Oficina de Aduanas y Protección Fronteriza de los Estados Unidos para su programa de Plataforma de Integración Común de Inspección No Intrusiva, con un valor potencial total estimado de aproximadamente 54 millones de USD. La plataforma CertScan modernizará el control de carga y vehículos en las operaciones de la Oficina de Aduanas y Protección Fronteriza.
- Septiembre de 2025: Renishaw lanzó el sistema láser de alineación XK20 para la construcción de máquinas y la medición de etapas de precisión, su sucesor de próxima generación del XK10. El sistema está diseñado en conformidad con las últimas normas internacionales ISO y consolida las mediciones de alineación en máquinas herramienta y máquinas de medición por coordenadas.
- Julio de 2025: AMETEK, Inc. completó su adquisición de FARO Technologies por aproximadamente 920 millones de USD, convirtiendo a FARO en parte de la División de Tecnologías de Ultra Precisión de AMETEK junto con Creaform y Virtek. La combinación crea una de las carteras de metrología 3D portátil y automatizada más completas disponibles a nivel mundial.
Alcance del Informe Global del Mercado de Equipos de Inspección
El Informe del Mercado de Equipos de Inspección está segmentado por Tipo de Equipo (Equipos de Inspección Óptica y Visual, y Más), por Aplicación de Inspección Principal (Inspección de Edificios y Propiedades, Inspección de Infraestructura Civil, y Más), por Industria de Uso Final (Fabricación Automotriz y de Componentes Automotrices, y Más), y por Geografía (América del Norte, Europa, y Más). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Equipos de Inspección Óptica y Visual | Sistemas de Visión Artificial e Inspección Óptica Automatizada |
| Boroscopios y Sistemas de Inspección Visual Remota | |
| Otros Equipos de Inspección Óptica y de Superficie | |
| Equipos de Inspección Dimensional y Geométrica | Máquinas de Medición por Coordenadas |
| Sistemas de Escaneo Láser y Medición 3D | |
| Otros Sistemas de Inspección Dimensional y de Perfilado de Superficie | |
| Equipos de Inspección Ultrasónica y Acústica | Sistemas de Inspección Ultrasónica Convencional |
| Sistemas de Inspección Ultrasónica de Fase Controlada y Avanzada | |
| Sistemas de Emisión Acústica e Imagen Acústica | |
| Equipos de Inspección Radiográfica y por Tomografía Computarizada | Sistemas de Radiografía Convencional y Digital |
| Sistemas de Tomografía Computarizada Industrial | |
| Sistemas de Inspección por Rayos X de Carga y Consignaciones | |
| Equipos de Inspección Electromagnética y Magnética | Sistemas de Inspección por Corrientes de Foucault |
| Sistemas de Inspección por Partículas Magnéticas y Flujo de Fuga Magnético | |
| Radar de Penetración Terrestre y Otros Sistemas de Inspección Electromagnética | |
| Equipos de Inspección Térmica e Infrarroja | Sistemas de Imagen Térmica Portátiles |
| Sistemas de Inspección Térmica Fijos e Integrados | |
| Equipos de Inspección por Haz de Electrones | Sistemas de Inspección y Revisión de Defectos por Haz de Electrones |
| Otros Sistemas de Inspección por Partículas Cargadas | |
| Otros Equipos de Inspección Especializados | Sistemas de Inspección de Fugas e Integridad de Presión |
| Sistemas de Verificación Automática de Peso y Otros Sistemas de Inspección de Conformidad Física | |
| Otros Instrumentos y Sistemas de Inspección Dedicados |
| Inspección de Edificios y Propiedades |
| Inspección de Infraestructura Civil |
| Inspección de Instalaciones Industriales y Activos Fijos |
| Inspección de Productos Fabricados y Procesos de Producción |
| Inspección de Vehículos de Transporte y Activos Móviles |
| Inspección de Mercancías, Carga y Comercio |
| Otra Inspección de Sitios Operativos y Procesos |
| Petróleo y Gas, Incluida la Refinación y los Petroquímicos |
| Generación de Energía, Energías Renovables y Servicios Públicos |
| Fabricación Automotriz y de Componentes Automotrices |
| Fabricación Aeroespacial y de Defensa |
| Fabricación de Electrónica, Semiconductores y Equipos Eléctricos |
| Otra Fabricación y Procesamiento Industrial |
| Construcción, Bienes Raíces e Infraestructura Civil |
| Operaciones de Transporte y Logística |
| Minería y Canteras |
| Agricultura, Alimentos y Bebidas |
| Atención Médica, Productos Farmacéuticos y Ciencias de la Vida |
| Comercio al por Mayor, al por Menor y de Materias Primas |
| Organismos Gubernamentales, Regulatorios y de Inspección Fronteriza |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países Bajos | |
| Polonia | |
| Turquía | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Taiwán | |
| Australia | |
| ASEAN | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Catar | |
| Sudáfrica | |
| Egipto | |
| Nigeria | |
| Resto de Oriente Medio | |
| Resto de África | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Colombia | |
| Perú | |
| Resto de América del Sur |
| Por Tipo de Equipo | Equipos de Inspección Óptica y Visual | Sistemas de Visión Artificial e Inspección Óptica Automatizada |
| Boroscopios y Sistemas de Inspección Visual Remota | ||
| Otros Equipos de Inspección Óptica y de Superficie | ||
| Equipos de Inspección Dimensional y Geométrica | Máquinas de Medición por Coordenadas | |
| Sistemas de Escaneo Láser y Medición 3D | ||
| Otros Sistemas de Inspección Dimensional y de Perfilado de Superficie | ||
| Equipos de Inspección Ultrasónica y Acústica | Sistemas de Inspección Ultrasónica Convencional | |
| Sistemas de Inspección Ultrasónica de Fase Controlada y Avanzada | ||
| Sistemas de Emisión Acústica e Imagen Acústica | ||
| Equipos de Inspección Radiográfica y por Tomografía Computarizada | Sistemas de Radiografía Convencional y Digital | |
| Sistemas de Tomografía Computarizada Industrial | ||
| Sistemas de Inspección por Rayos X de Carga y Consignaciones | ||
| Equipos de Inspección Electromagnética y Magnética | Sistemas de Inspección por Corrientes de Foucault | |
| Sistemas de Inspección por Partículas Magnéticas y Flujo de Fuga Magnético | ||
| Radar de Penetración Terrestre y Otros Sistemas de Inspección Electromagnética | ||
| Equipos de Inspección Térmica e Infrarroja | Sistemas de Imagen Térmica Portátiles | |
| Sistemas de Inspección Térmica Fijos e Integrados | ||
| Equipos de Inspección por Haz de Electrones | Sistemas de Inspección y Revisión de Defectos por Haz de Electrones | |
| Otros Sistemas de Inspección por Partículas Cargadas | ||
| Otros Equipos de Inspección Especializados | Sistemas de Inspección de Fugas e Integridad de Presión | |
| Sistemas de Verificación Automática de Peso y Otros Sistemas de Inspección de Conformidad Física | ||
| Otros Instrumentos y Sistemas de Inspección Dedicados | ||
| Por Aplicación de Inspección Principal | Inspección de Edificios y Propiedades | |
| Inspección de Infraestructura Civil | ||
| Inspección de Instalaciones Industriales y Activos Fijos | ||
| Inspección de Productos Fabricados y Procesos de Producción | ||
| Inspección de Vehículos de Transporte y Activos Móviles | ||
| Inspección de Mercancías, Carga y Comercio | ||
| Otra Inspección de Sitios Operativos y Procesos | ||
| Por Industria de Uso Final | Petróleo y Gas, Incluida la Refinación y los Petroquímicos | |
| Generación de Energía, Energías Renovables y Servicios Públicos | ||
| Fabricación Automotriz y de Componentes Automotrices | ||
| Fabricación Aeroespacial y de Defensa | ||
| Fabricación de Electrónica, Semiconductores y Equipos Eléctricos | ||
| Otra Fabricación y Procesamiento Industrial | ||
| Construcción, Bienes Raíces e Infraestructura Civil | ||
| Operaciones de Transporte y Logística | ||
| Minería y Canteras | ||
| Agricultura, Alimentos y Bebidas | ||
| Atención Médica, Productos Farmacéuticos y Ciencias de la Vida | ||
| Comercio al por Mayor, al por Menor y de Materias Primas | ||
| Organismos Gubernamentales, Regulatorios y de Inspección Fronteriza | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Turquía | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Taiwán | ||
| Australia | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Catar | ||
| Sudáfrica | ||
| Egipto | ||
| Nigeria | ||
| Resto de Oriente Medio | ||
| Resto de África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Colombia | ||
| Perú | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para los equipos de inspección?
Se proyecta que el mercado de equipos de inspección crezca a una CAGR del 8,10% de 2027 a 2032, alcanzando 49,95 mil millones de USD en 2032.
¿Qué categoría de equipo tiene la mayor participación en los ingresos?
Los equipos de inspección óptica y visual lideran con el 33,8% de los ingresos en 2026, respaldados por el uso de visión artificial e inspección óptica automatizada.
¿Por qué la inspección por haz de electrones está creciendo rápidamente?
Se prevé que los equipos de inspección por haz de electrones se expandan a una CAGR del 10,6% porque los nodos de semiconductores avanzados necesitan detección de defectos a nanoescala más allá de la resolución óptica.
¿Qué sector de uso final está creciendo más rápido?
Se prevé que la fabricación de electrónica, semiconductores y equipos eléctricos crezca a una CAGR del 9,3% hasta 2032.
¿Qué región lidera la demanda global?
Asia-Pacífico representa el 53,2% de los ingresos en 2026 y se prevé que se expanda a una CAGR del 9,2% hasta 2032.
¿Cuáles son las principales barreras para adoptar sistemas de inspección avanzados?
Los altos costos de compra y ciclo de vida, el personal calificado limitado y los problemas de integración con los sistemas de producción heredados limitan la adopción.