
Tamanho e Participação do Mercado de Equipamentos de Inspeção
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 33.84 Bilhões de dólares |
| Tamanho do Mercado (2032) | 49.95 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.10 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Equipamentos de Inspeção por Mordor Intelligence
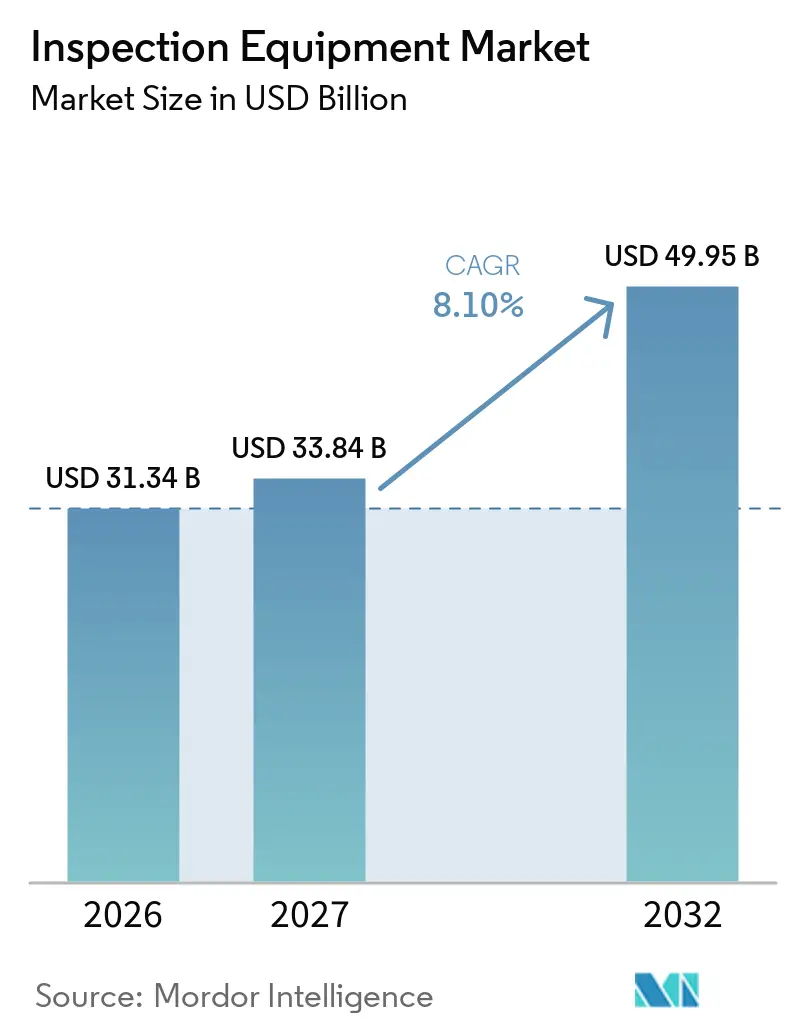
O tamanho do Mercado de Equipamentos de Inspeção tem projeção de expansão de 31,34 bilhões de USD em 2026 e 33,84 bilhões de USD em 2027 para 49,95 bilhões de USD até 2032, registrando um CAGR de 8,10% entre 2027 e 2032.
O mercado de equipamentos de inspeção é sustentado por requisitos mais rigorosos de qualidade e segurança, crescente automação e investimentos na fabricação de semicondutores. Os compradores também estão substituindo sistemas mais antigos utilizados em ativos industriais, redes de transporte e infraestrutura civil. A demanda está se direcionando para sistemas capazes de registrar resultados digitalmente e se integrar a linhas de produção automatizadas. Software, capacidade de serviço e fluxos de trabalho certificados estão se tornando mais importantes na seleção de fornecedores. A crescente complexidade dos produtos fabricados está aumentando ainda mais a necessidade de inspeção de alta resolução, detecção automatizada de defeitos e monitoramento de processos em tempo real. Os fabricantes de semicondutores requerem sistemas avançados de inspeção óptica e por feixe de elétrons para identificar defeitos microscópicos e manter os rendimentos de produção, enquanto os fabricantes de veículos automotivos e baterias utilizam inspeção automatizada para verificar dimensões de componentes, qualidade de soldas e integridade estrutural. Na aeroespacial, energia e indústrias pesadas, os equipamentos de ensaios não destrutivos ajudam a avaliar as condições dos materiais e identificar defeitos internos sem danificar componentes críticos. A integração de visão de máquina, inteligência artificial e análise de dados também está permitindo que os fabricantes classifiquem defeitos de forma mais consistente, reduzam as cargas de trabalho de inspeção manual e identifiquem problemas recorrentes de qualidade. Os registros digitais de inspeção apoiam a rastreabilidade, facilitam auditorias e ajudam as equipes de produção a implementar ações corretivas nas instalações de fabricação.
Principais Conclusões do Relatório
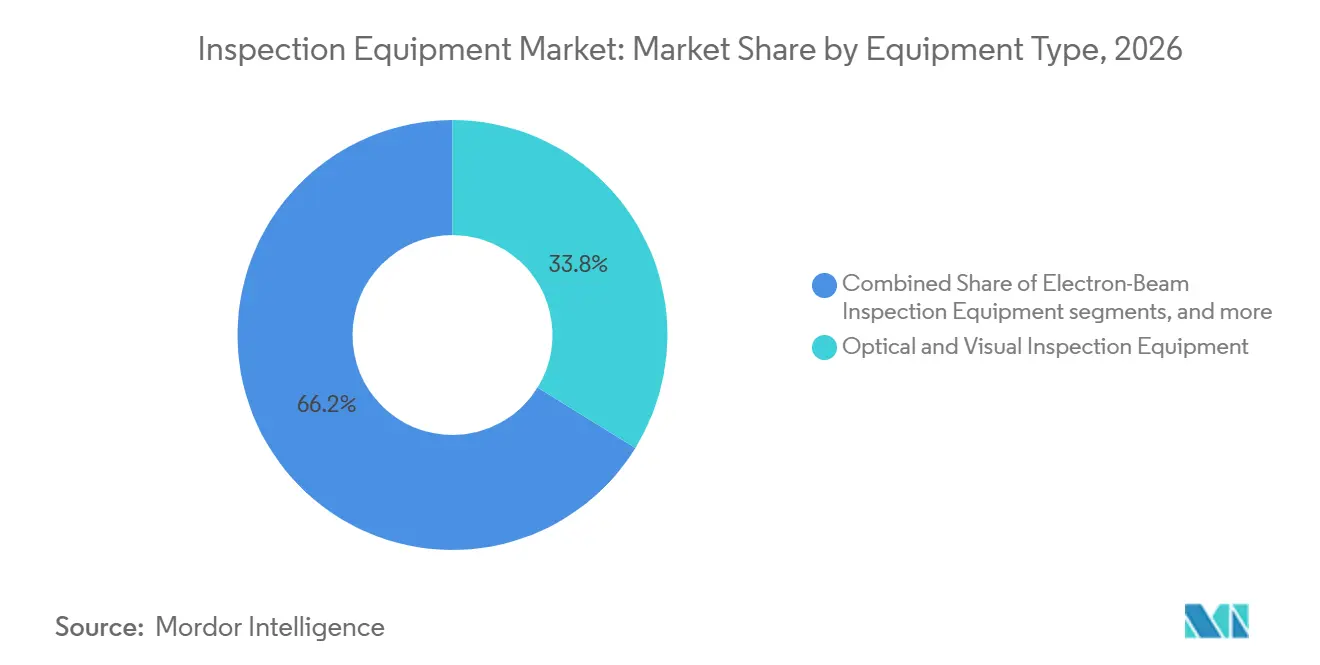
- Por tipo de equipamento, os equipamentos de inspeção óptica e visual detinham 33,8% do tamanho do mercado de equipamentos de inspeção em 2026, enquanto os equipamentos de inspeção por feixe de elétrons têm projeção de expansão mais rápida, a um CAGR de 10,6% até 2032.
- Por aplicação de inspeção primária, a inspeção de produtos fabricados e de processos de produção representou 59,7% da participação do mercado de equipamentos de inspeção em 2026, com projeção de expansão a um CAGR de 8,3% até 2032.
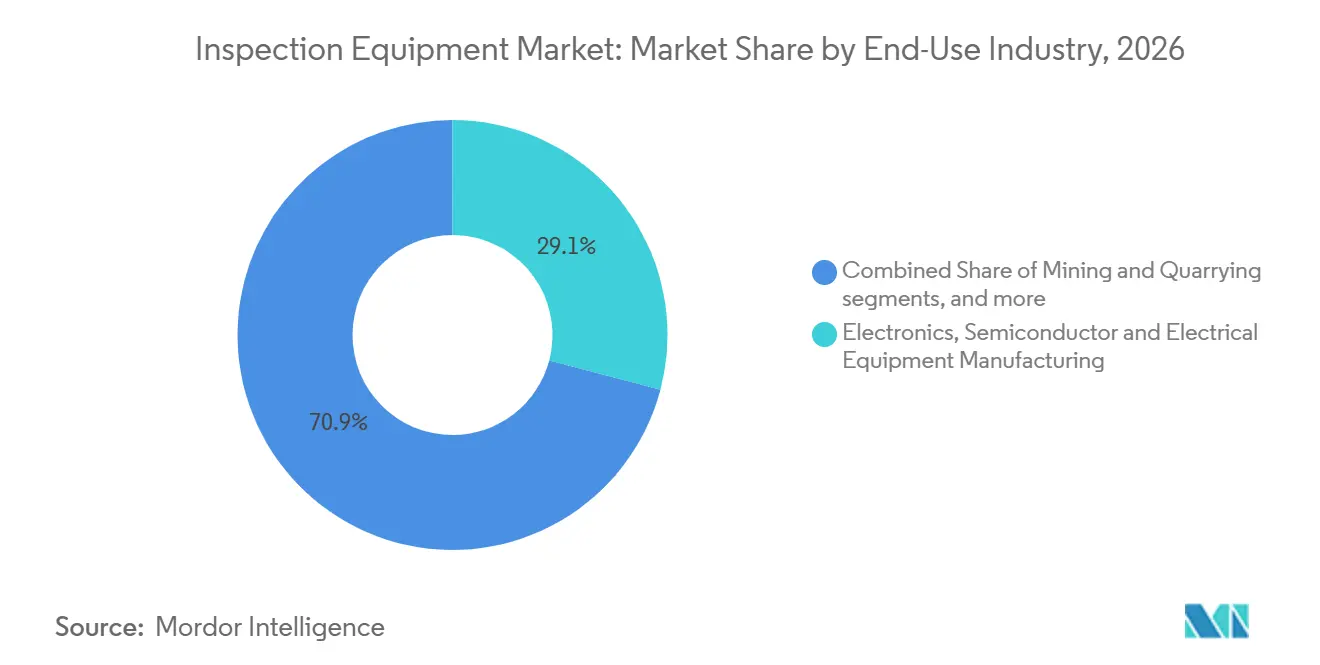
- Por setor de uso final, a fabricação de eletrônicos, semicondutores e equipamentos elétricos detinha 29,1% da receita em 2026 e também deve permanecer como o segmento de crescimento mais rápido, a um CAGR de 9,3% até 2032.
- Por geografia, a Ásia-Pacífico detinha 53,2% da receita em 2026 e também deve permanecer como a região de crescimento mais rápido, a um CAGR de 9,2% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Equipamentos de Inspeção
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos Rigorosos de Qualidade, Segurança e Conformidade Regulatória | +2.0% | Global, com aplicação concentrada na América do Norte, Europa e Japão | Curto prazo (≤ 2 anos) |
| Crescente Automação Industrial e Padrões de Qualidade de Fabricação | +1.7% | Global, com maior intensidade nos polos de fabricação da Ásia-Pacífico e nos clusters automotivos europeus | Médio prazo (2 a 4 anos) |
| Expansão dos Setores de Semicondutores, Eletrônicos e Fabricação Avançada | +1.5% | Ásia-Pacífico, com repercussão na América do Norte | Médio prazo (2 a 4 anos) |
| Demanda Crescente por Inspeção de Precisão e Detecção de Defeitos | +1.1% | Global, com concentração em fabricação de semicondutores, aeroespacial e dispositivos médicos | Longo prazo (≥ 4 anos) |
| Crescimento em Investimentos em Infraestrutura, Energia e Transporte | +0.8% | América do Norte, Europa e países do Conselho de Cooperação do Golfo | Médio prazo (2 a 4 anos) |
| Requisitos de Inspeção de Infraestrutura Envelhecida e Ativos Industriais | +0.6% | América do Norte, Europa e economias industriais maduras na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos Rigorosos de Qualidade, Segurança e Conformidade Regulatória
Regras atualizadas estão tornando a inspeção um requisito operacional recorrente, em vez de uma aquisição discricionária em muitas instalações. A ISO 17635:2025 estabelece regras gerais para ensaios não destrutivos de soldas em materiais metálicos e influencia os equipamentos e procedimentos documentados utilizados pelos fabricantes.[1] A ASME Seção XIII-2025 aumenta o valor dos registros de inspeção rastreáveis para equipamentos de retenção de pressão nos Estados Unidos. Os requisitos de integridade de dutos também estendem a atividade de inspeção além dos ativos energéticos tradicionais para infraestrutura hídrica e outras infraestruturas públicas. Essas condições apoiam os gastos com substituição no mercado de equipamentos de inspeção, pois os sistemas certificados devem permanecer atualizados e auditáveis. Uma vez que um comprador tenha validado uma plataforma e sua documentação, a troca de fornecedores pode exigir trabalho adicional de qualificação, o que fortalece os relacionamentos com os fornecedores atuais.
Crescente Automação Industrial e Padrões de Qualidade de Fabricação
A inspeção está sendo integrada às linhas de produção à medida que os fabricantes reduzem as verificações manuais ao final de um processo. Os sistemas automatizados devem reconhecer defeitos que operadores experientes identificavam anteriormente durante a revisão visual. A Cognex introduziu o OneVision em junho de 2025 como uma plataforma em nuvem para construir, treinar e escalar aplicações de visão de máquina com inteligência artificial em sites distribuídos. A Hexagon lançou seu Autonomous Metrology Suite em 2025 para eliminar a codificação dos fluxos de trabalho de máquinas de medição por coordenadas. A Rockwell Automation relatou que robôs e drones habilitados com inteligência artificial podem melhorar a precisão da inspeção e reduzir os riscos de segurança em ambientes industriais. Isso está deslocando a demanda do mercado de equipamentos de inspeção de projetos de capital isolados para atualizações alinhadas com lançamentos de software e modernização de linhas.
Expansão dos Setores de Semicondutores, Eletrônicos e Fabricação Avançada
O mercado de equipamentos de inspeção está se beneficiando de mais etapas de controle de processo em nós avançados de semicondutores. As principais fundições estão expandindo o trabalho em processos de 2nm em 2025 e 2026, onde as necessidades de detecção de defeitos aumentam em relação aos nós maduros. A KLA reportou 12,2 bilhões de USD em receita no exercício fiscal de 2025, um aumento de 24%, e 10,95 bilhões de USD em receita de controle de processo de semicondutores, um aumento de 25%.[2] Seu relatório anual identifica embalagem avançada, memória de alta largura de banda e fabricação em alto volume com EUV como fontes separadas de demanda por controle de processo. A fabricação de eletrônicos, semicondutores e equipamentos elétricos é, portanto, uma importante fonte de demanda por ferramentas de inspeção sensíveis e sistemas de metrologia relacionados. Esta área de uso final também impulsiona o crescimento no mercado de equipamentos de inspeção, o que aumenta o papel dos fornecedores especializados em semicondutores no mix geral de equipamentos.
Demanda Crescente por Inspeção de Precisão e Detecção de Defeitos
Um único defeito não detectado pode resultar em recalls, custos de reparo ou responsabilidades de segurança que excedem o custo da inspeção. Isso está fortalecendo o argumento comercial para medições precisas em aeroespacial, dispositivos médicos, sistemas de segurança automotiva e fabricação de semicondutores. A AMETEK concluiu sua aquisição da FARO Technologies por 920 milhões de USD em julho de 2025, adicionando rastreadores a laser, scanners 3D portáteis e capacidades de fotogrametria ao seu portfólio. Os sistemas de feixe de elétrons suportam verificações de defeitos em nanoescala e fidelidade de padrões onde os métodos ópticos enfrentam limites de resolução. A Renishaw introduziu o laser de alinhamento XK20 em setembro de 2025 para medição de construção de máquinas e estágios de precisão sob os requisitos internacionais ISO vigentes. O mercado de equipamentos de inspeção está, consequentemente, observando maior interesse em sistemas que combinam medição de precisão com documentação baseada em normas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Capital de Equipamentos de Inspeção Avançados | -1.5% | Global, com maior pressão nos mercados de pequenas e médias empresas no Sul e Sudeste Asiático e na América Latina | Curto prazo (≤ 2 anos) |
| Escassez de Pessoal Qualificado para Inspeção e Operação de Equipamentos | -1.0% | Global, com pressão severa na América do Norte, Norte da Europa e Japão | Longo prazo (≥ 4 anos) |
| Desafios de Integração de Equipamentos e Compatibilidade Tecnológica | -0.8% | Global, com efeitos pronunciados em instalações existentes que utilizam sistemas de controle legados | Médio prazo (2 a 4 anos) |
| Custos de Calibração, Manutenção e Propriedade ao Longo do Ciclo de Vida | -0.5% | Global, incluindo laboratórios que operam sob os requisitos da ISO/IEC 17025 | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Capital de Equipamentos de Inspeção Avançados
Sistemas de tomografia computadorizada industrial, máquinas de medição por coordenadas com múltiplos sensores e plataformas de feixe de elétrons podem exceder os orçamentos anuais de capital de fabricantes menores. A Fundação ASNT declarou que o investimento sustentado em pessoas, pesquisa e educação é necessário para apoiar o campo de ensaios não destrutivos. A ISO/IEC 17025 exige que os laboratórios de ensaio e calibração estabeleçam competência, rastreabilidade e processos documentados de calibração.[3] Esses requisitos adicionam custos de serviço, calibração e gestão de registros após a instalação. A integração também pode ser difícil onde arquiteturas de controle mais antigas não foram construídas para trocar dados com sistemas modernos de inspeção. Em resposta, modelos de arrendamento e de inspeção como serviço podem distribuir os custos fixos entre os usuários, embora isso possa deslocar os gastos de aquisições diretas de equipamentos para prestadores de serviços.
Escassez de Pessoal Qualificado para Inspeção e Operação de Equipamentos
O mercado de equipamentos de inspeção enfrenta uma oferta limitada de pessoal certificado para métodos avançados de ensaio e operação de equipamentos. A Fundação ASNT relatou em 2025 que o desenvolvimento da força de trabalho é uma prioridade para os ensaios não destrutivos, à medida que trabalhadores experientes se aproximam da aposentadoria. A ASNT também descreve a necessidade de fortalecer habilidades, confiança e adoção de tecnologia em todo o ecossistema digital de Avaliação Não Destrutiva. As regras de qualificação da ISO 9712 exigem educação, treinamento, experiência e certificação documentados para o pessoal de ensaios não destrutivos. A concorrência de projetos em expansão de energia e infraestrutura aumenta ainda mais a demanda por trabalhadores tecnicamente qualificados. A automação reduz alguma dependência de mão de obra escassa, mas os compradores ainda precisam de pessoal capacitado para validar processos, manter equipamentos e supervisionar a conformidade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Equipamento: Sistemas Ópticos Lideram Enquanto Sistemas de Feixe de Elétrons Crescem Mais Rapidamente
Os equipamentos de inspeção óptica e visual detinham 33,8% da participação do mercado de equipamentos de inspeção em 2026. O segmento é apoiado por sistemas de visão de máquina e inspeção óptica automatizada utilizados na montagem de eletrônicos, produção automotiva e embalagem de semicondutores. Sua ampla base instalada reflete melhorias de longo prazo em câmeras, iluminação, software e classificação de defeitos. Interfaces de câmera padronizadas ajudaram a reduzir o risco de instalação para muitos usuários. A Hexagon introduziu o scanner 3D portátil ATLASCAN Pro em 2025 para tornar a digitalização profissional mais acessível a um grupo mais amplo de usuários. A empresa também expandiu sua oferta de estações de qualidade para fabricantes que gerenciam restrições de custo e habilidades. Os equipamentos ópticos permanecem o principal ponto de entrada para compradores que precisam de alto rendimento e verificações visuais repetíveis. Essa posição confere ao mercado de equipamentos de inspeção uma ampla base de aplicações que podem adotar recursos adicionais de software e automação ao longo do tempo.
Os equipamentos de inspeção por feixe de elétrons têm a expansão projetada mais rápida, a um CAGR de 10,6% até 2032. O tamanho do mercado de equipamentos de inspeção para este segmento cresce à medida que os fabricantes de chips avançam para nós de 3nm e 2nm que requerem inspeção de altíssima resolução. A KLA declarou em seu relatório anual do exercício fiscal de 2025 que o uso de EUV na fabricação em alto volume de lógica e DRAM cria requisitos de controle de processo além das aplicações tradicionais de aprendizado de rendimento. Ferramentas dimensionais e geométricas, incluindo máquinas de medição por coordenadas, scanners a laser e sistemas de medição 3D, permanecem importantes na produção automotiva e aeroespacial. Sistemas ultrassônicos, acústicos, radiográficos, de tomografia computadorizada, eletromagnéticos e magnéticos atendem às necessidades centrais de ensaios não destrutivos em infraestrutura e ativos industriais. Os sistemas térmicos e de infravermelho são cada vez mais utilizados em diagnósticos de redes elétricas e trabalhos de eficiência energética em edificações. Outros equipamentos especializados cobrem ensaios de estanqueidade, integridade de pressão e pesagem automática em ambientes de alimentos e produtos farmacêuticos. Essas categorias reduzem a dependência de um único método de inspeção e sustentam a demanda em diversas condições de fabricação.

Por Aplicação de Inspeção Primária: A Inspeção de Produtos Fabricados e de Processos de Produção Combina Escala e Crescimento
A inspeção de produtos fabricados e de processos de produção representou 59,7% da receita em 2026. Também lidera as aplicações primárias com um CAGR de 8,3% até 2032. A participação do mercado de equipamentos de inspeção reflete a integração da verificação de qualidade em células de produção automatizadas. Em vez de operar portais de qualidade separados, os fabricantes estão incorporando sensores e rotinas de inspeção diretamente nas linhas. Isso muda o processo de compra porque os integradores de automação e os engenheiros de produção ganham mais influência sobre a seleção de equipamentos. A ZEISS introduziu o OMNIA GC 220-180 em julho de 2025 como um sistema de inspeção por raios X 2D totalmente automatizado para grandes peças fundidas de alumínio automotivo, incluindo bandejas de baterias e componentes estruturais. O lançamento ilustra a demanda por verificações em linha e próximas à linha em montagens de alto valor. O setor de equipamentos de inspeção está, portanto, cada vez mais vinculado a investimentos em automação de fábricas, em vez de orçamentos de laboratórios de qualidade independentes.
A inspeção de infraestrutura civil permanece uma aplicação significativa porque pontes, dutos, ativos de energia e sistemas de transporte requerem revisão regular. A ASCE atribuiu aos Estados Unidos uma nota C em seu relatório de avaliação de infraestrutura de 2025 e estimou uma lacuna de 3,7 trilhões de USD entre o investimento planejado e as necessidades de boas condições de reparo. Isso sustenta requisitos plurianuais para ensaios estruturais e inspeção não destrutiva. Veículos e ativos móveis requerem monitoramento de condições e verificação de segurança ao longo de suas vidas operacionais. A inspeção de mercadorias, cargas e comércio é moldada por necessidades de segurança e conformidade comercial. Os padrões operacionais para embarcações, tubulações e equipamentos relacionados regem as instalações industriais e os ativos fixos. Essas aplicações fornecem demanda recorrente mesmo quando o investimento em fabricação desacelera. Seus diferentes gatilhos regulatórios também ajudam o mercado de equipamentos de inspeção a permanecer diversificado.
Por Setor de Uso Final: A Fabricação de Semicondutores e Eletrônicos Define o Ritmo Mais Rápido
A fabricação de eletrônicos, semicondutores e equipamentos elétricos representou 29,1% da receita em 2026. Tem previsão de expansão a um CAGR de 9,3% até 2032, a maior taxa entre os setores de uso final. O tamanho do mercado de equipamentos de inspeção para esta categoria de uso final se beneficia da demanda por chips lógicos avançados, memória de alta largura de banda e aceleradores específicos para inteligência artificial. Cada geração de processo precisa de mais etapas de inspeção por wafer e requisitos de sensibilidade mais rigorosos. A KLA reportou receita recorde no exercício fiscal de 2025 de 12,2 bilhões de USD, enquanto o controle de processo de semicondutores cresceu 25%. Esses números mostram que o investimento em semicondutores de ponta está se traduzindo em demanda por ferramentas de inspeção e metrologia. A capacidade de fundição em Taiwan, Coreia do Sul, China e Estados Unidos permanece importante para essa demanda. O setor de equipamentos de inspeção também é influenciado pela embalagem avançada e produção de memória, que requerem controles de processo dedicados.
Petróleo e gás, refino e petroquímicos permanecem um importante uso final porque dutos, vasos e plantas precisam de monitoramento de integridade e inspeções de parada. Geração de energia, energia renovável e concessionárias adicionam demanda por meio de inspeção de pás de turbinas eólicas, verificação de painéis solares e ensaios de redes elétricas. Os fabricantes automotivos utilizam máquinas de medição por coordenadas e sistemas de tomografia computadorizada por raios X para controle dimensional e verificações de componentes de baterias. Aeroespacial e defesa têm alta intensidade de inspeção porque peças críticas para a segurança requerem ensaios não destrutivos documentados. Saúde, produtos farmacêuticos e ciências da vida utilizam inspeção para apoiar a produção controlada e a qualidade dos produtos. Construção, transporte e logística, mineração, agricultura, alimentos e bebidas e agências públicas ampliam a base de clientes. Sua presença combinada limita o efeito de uma desaceleração em qualquer setor vertical. Essa base de demanda diversificada impede que o mercado de equipamentos de inspeção seja definido apenas pelo ciclo de semicondutores.
Análise Geográfica
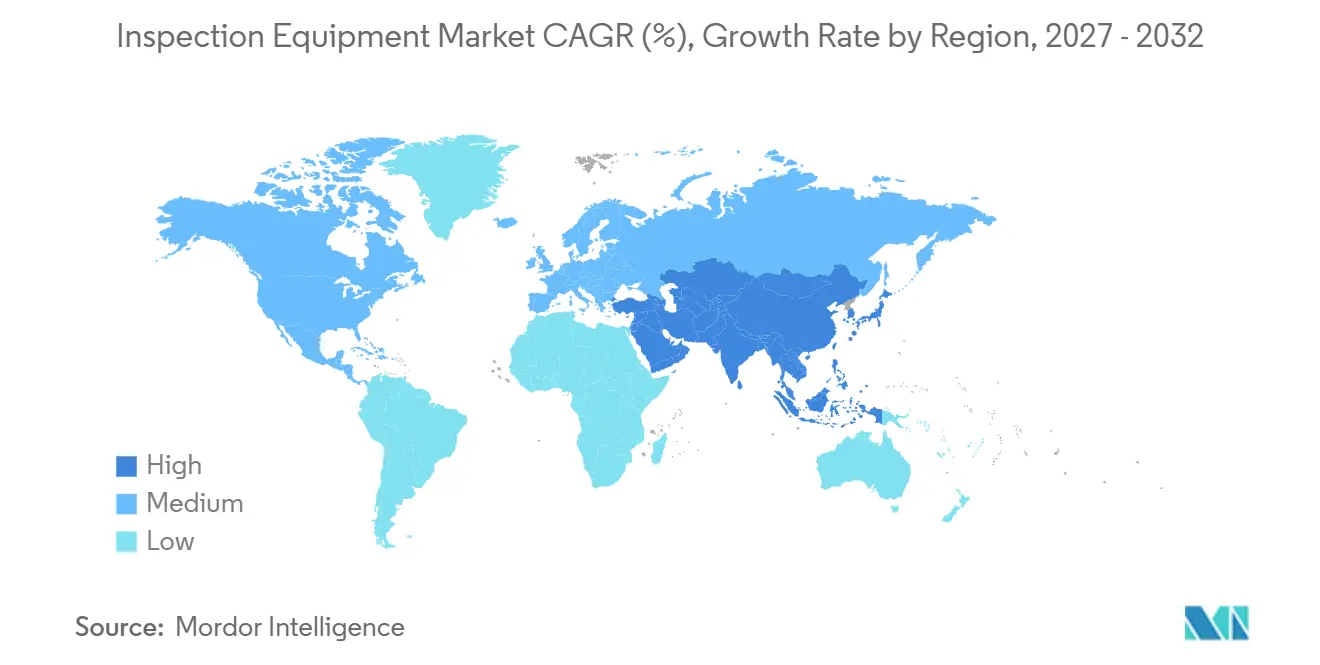
A Ásia-Pacífico detinha 53,2% da participação do mercado de equipamentos de inspeção em 2026 e tem previsão de expansão a um CAGR de 9,2% até 2032. China, Taiwan, Coreia do Sul, Japão, Índia e as economias da ASEAN combinam fabricação de semicondutores, montagem de eletrônicos e produção de componentes automotivos. O Delta do Rio Yangtze na China e o ecossistema de fundições de lógica avançada de Taiwan sustentam compras regulares de equipamentos de controle de processo. A produção de memória sul-coreana adiciona demanda paralela por ferramentas de inspeção de wafers e embalagens. O Japão está apoiando a capacidade de semicondutores por meio de iniciativas que incluem a Rapidus e a TSMC Kumamoto. A Índia está construindo demanda de primeira onda por controle de processo por meio de incentivos à fabricação de semicondutores no âmbito da Missão Indiana de Semicondutores. A concentração regional de produção avançada e em alto volume confere à Ásia-Pacífico uma ampla base de clientes de equipamentos. Isso torna o mercado de equipamentos de inspeção especialmente responsivo às decisões de investimento em fábricas na região.
A América do Norte é o segundo maior mercado regional. A ASCE vinculou a Lei de Investimento em Infraestrutura e Empregos e a Lei de Redução da Inflação a 580 bilhões de USD em novos investimentos em infraestrutura em seu relatrio de 2025, apoiando gastos em água, transporte, energia e ativos civis. Projetos de semicondutores no Arizona e em Ohio adicionam demanda doméstica por sistemas de controle de processo. Esses projetos aproximam a inspeção de novas capacidades de fabricação que historicamente estavam concentradas na Ásia. A Europa ocupa o terceiro lugar, apoiada pela produção industrial na Alemanha, França e Itália. A ISO 17635:2025 e a EN ISO 15708-4:2025 aumentam a importância dos ensaios documentados de soldas e da qualificação de tomografia computadorizada industrial. A conformidade europeia relacionada a equipamentos de pressão e marcação CE também apoia a inspeção em energia, produtos químicos e fabricação de processos. O tamanho do mercado de equipamentos de inspeção nessas regiões maduras depende tanto de novos projetos de capital quanto de gastos com substituição de ativos estabelecidos.
A demanda no Oriente Médio e África está concentrada em petróleo e gás, construção e inspeção de segurança. A OSI Systems recebeu um contrato de 36 milhões de USD para soluções de triagem aeroportuária no Oriente Médio durante 2025. A Arábia Saudita e os Emirados Árabes Unidos são locais-chave porque programas de infraestrutura e localização industrial apoiam a adoção de equipamentos. A América do Sul permanece a menor área regional. Brasil, Argentina e Chile fornecem demanda de base por meio de agricultura, mineração e exportações de commodities. Os gastos com energia e infraestrutura estão apoiando o uso gradual de sistemas modernos de ensaios não destrutivos e segurança. A triagem em portos e fronteiras também ganha importância à medida que as necessidades de conformidade comercial se expandem. Em conjunto, essas regiões oferecem oportunidades de crescimento menores, mas variadas, para o mercado de equipamentos de inspeção.
Cenário Competitivo
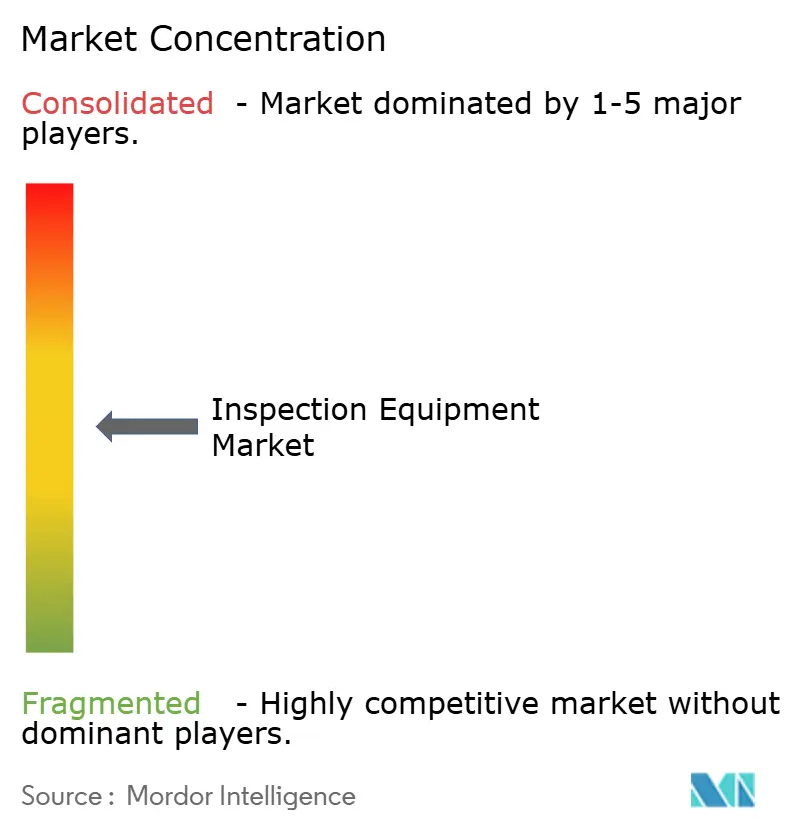
O mercado de equipamentos de inspeção exibe um nível médio de concentração de mercado. Hexagon, ZEISS, KEYENCE, KLA, Cognex e Teledyne detêm posições estabelecidas em diferentes categorias de equipamentos e regiões. A concorrência é mais intensa entre fornecedores de médio porte, onde aquisições estão alterando os limites dos portfólios. A AMETEK concluiu a aquisição de 920 milhões de USD da FARO Technologies em julho de 2025. A transação combina os rastreadores a laser e scanners portáteis da FARO com os ativos de metrologia mais amplos da AMETEK, incluindo Creaform e Virtek. Isso confere à AMETEK uma oferta mais completa em medição 3D portátil e automatizada. Os compradores continuam a avaliar a capacidade dos fornecedores em hardware, conhecimento de aplicações, cobertura de serviços e compatibilidade de software. Isso mantém a concorrência ativa mesmo onde grandes empresas têm relacionamentos consolidados com clientes.
As plataformas de software estão se tornando um importante ponto de diferenciação no mercado de equipamentos de inspeção. A plataforma Nexus da Hexagon e o Autonomous Metrology Suite posicionam os sistemas de metrologia em fluxos de trabalho de fabricação conectada. A plataforma OneVision da Cognex oferece outro exemplo, permitindo que aplicações de visão de máquina sejam gerenciadas em múltiplos sites. Esses sistemas podem aumentar os custos de troca quando retêm receitas de inspeção, registros históricos e configurações de fluxo de trabalho. Em semicondutores, KLA, Lasertec e Onto Innovation ocupam posições especializadas em nós avançados. Seus equipamentos estão incorporados em fluxos de processo complexos e são suportados por receitas proprietárias e arranjos de serviço de longo prazo. Novos concorrentes enfrentam requisitos substanciais de qualificação nesta parte do mercado. A estrutura competitiva é, portanto, mais concentrada na inspeção de semicondutores de ponta do que na medição industrial geral.
Oportunidades permanecem para sistemas que fabricantes menores possam operar e financiar com mais facilidade. Células de baterias para veículos elétricos, pás de turbinas eólicas offshore e ativos similares criam casos de uso que requerem abordagens de inspeção dedicadas. Sistemas portáteis, baseados em drones e robóticos podem reduzir a perturbação causada por andaimes, equipamentos de acesso ou fechamentos de estradas. A Screening Eagle apoiou o Programa Nacional de Estruturas Rodoviárias Moonshot, que utiliza ensaios não destrutivos, inteligência artificial e robótica para inspeção de infraestrutura. Os fornecedores também podem competir fornecendo registros digitais alinhados com os requisitos da ISO/IEC 17025 e de qualificação de tomografia computadorizada industrial. Isso pode encurtar o trabalho de validação do comprador em usos sensíveis à conformidade. O mercado de equipamentos de inspeção recompensa os fornecedores que conseguem combinar medição confiável com implantação mais fácil, registros rastreáveis e suporte de serviço.
Líderes do Setor de Equipamentos de Inspeção
-
Hexagon AB
-
Carl Zeiss AG
-
KEYENCE Corporation
-
Cognex Corporation
-
Mitutoyo Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Setembro de 2025: A OSI Systems recebeu um contrato plurianual de cinco anos da Alfândega e Proteção de Fronteiras dos Estados Unidos para seu programa de Plataforma de Integração Comum de Inspeção Não Intrusiva, com um valor potencial total estimado de aproximadamente 54 milhões de USD. A plataforma CertScan modernizará a triagem de cargas e veículos nas operações da Alfândega e Proteção de Fronteiras.
- Setembro de 2025: A Renishaw lançou o sistema de laser de alinhamento XK20 para construção de máquinas e medição de estágios de precisão, seu sucessor de próxima geração ao XK10. O sistema é projetado em conformidade com as mais recentes normas internacionais ISO e consolida as medições de alinhamento em máquinas-ferramenta e máquinas de medição por coordenadas.
- Julho de 2025: A AMETEK, Inc. concluiu sua aquisição da FARO Technologies por aproximadamente 920 milhões de USD, tornando a FARO parte da Divisão de Tecnologias de Ultra Precisão da AMETEK ao lado da Creaform e da Virtek. A combinação cria um dos portfólios de metrologia 3D portátil e automatizada mais abrangentes disponíveis globalmente.
Escopo do Relatório Global do Mercado de Equipamentos de Inspeção
O Relatório do Mercado de Equipamentos de Inspeção é Segmentado por Tipo de Equipamento (Equipamentos de Inspeção Óptica e Visual, e Mais), por Aplicação de Inspeção Primária (Inspeção de Edificações e Propriedades, Inspeção de Infraestrutura Civil, e Mais), por Setor de Uso Final (Fabricação Automotiva e de Componentes Automotivos, e Mais), e por Geografia (América do Norte, Europa, e Mais). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Equipamentos de Inspeção Óptica e Visual | Sistemas de Visão de Máquina e Inspeção Óptica Automatizada |
| Boroscópios e Sistemas de Inspeção Visual Remota | |
| Outros Equipamentos de Inspeção Óptica e de Superfície | |
| Equipamentos de Inspeção Dimensional e Geométrica | Máquinas de Medição por Coordenadas |
| Sistemas de Digitalização a Laser e Medição 3D | |
| Outros Sistemas de Inspeção Dimensional e de Perfil de Superfície | |
| Equipamentos de Inspeção Ultrassônica e Acústica | Sistemas Convencionais de Inspeção Ultrassônica |
| Sistemas de Inspeção Ultrassônica por Arranjo de Fases e Avançados | |
| Sistemas de Emissão Acústica e Imagem Acústica | |
| Equipamentos de Inspeção Radiográfica e por Tomografia Computadorizada | Sistemas Convencionais e de Radiografia Digital |
| Sistemas de Tomografia Computadorizada Industrial | |
| Sistemas de Inspeção por Raios X de Cargas e Remessas | |
| Equipamentos de Inspeção Eletromagnética e Magnética | Sistemas de Inspeção por Correntes de Foucault |
| Sistemas de Inspeção por Partículas Magnéticas e Vazamento de Fluxo Magnético | |
| Radar de Penetração no Solo e Outros Sistemas de Inspeção Eletromagnética | |
| Equipamentos de Inspeção Térmica e por Infravermelho | Sistemas de Imagem Térmica Portáteis |
| Sistemas de Inspeção Térmica Fixos e Integrados | |
| Equipamentos de Inspeção por Feixe de Elétrons | Sistemas de Inspeção e Revisão de Defeitos por Feixe de Elétrons |
| Outros Sistemas de Inspeção por Partículas Carregadas | |
| Outros Equipamentos de Inspeção Especializados | Sistemas de Inspeção de Estanqueidade e Integridade de Pressão |
| Sistemas Automatizados de Pesagem e Outros Sistemas de Inspeção de Conformidade Física | |
| Outros Instrumentos e Sistemas de Inspeção Dedicados |
| Inspeção de Edificações e Propriedades |
| Inspeção de Infraestrutura Civil |
| Inspeção de Instalações Industriais e Ativos Fixos |
| Inspeção de Produtos Fabricados e de Processos de Produção |
| Inspeção de Veículos de Transporte e Ativos Móveis |
| Inspeção de Mercadorias, Cargas e Comércio |
| Outras Inspeções de Locais Operacionais e Processos |
| Petróleo e Gás, Incluindo Refino e Petroquímicos |
| Geração de Energia, Energia Renovável e Concessionárias |
| Fabricação Automotiva e de Componentes Automotivos |
| Fabricação Aeroespacial e de Defesa |
| Fabricação de Eletrônicos, Semicondutores e Equipamentos Elétricos |
| Outras Fabricações e Processamento Industrial |
| Construção, Imóveis e Infraestrutura Civil |
| Operações de Transporte e Logística |
| Mineração e Extração |
| Agricultura, Alimentos e Bebidas |
| Saúde, Produtos Farmacêuticos e Ciências da Vida |
| Comércio Atacadista, Varejista e de Commodities |
| Agências Governamentais, Regulatórias e de Inspeção de Fronteiras |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Países Baixos | |
| Polônia | |
| Turquia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Taiwan | |
| Austrália | |
| ASEAN | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Catar | |
| África do Sul | |
| Egito | |
| Nigéria | |
| Restante do Oriente Médio | |
| Restante da África | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Colômbia | |
| Peru | |
| Restante da América do Sul |
| Por Tipo de Equipamento | Equipamentos de Inspeção Óptica e Visual | Sistemas de Visão de Máquina e Inspeção Óptica Automatizada |
| Boroscópios e Sistemas de Inspeção Visual Remota | ||
| Outros Equipamentos de Inspeção Óptica e de Superfície | ||
| Equipamentos de Inspeção Dimensional e Geométrica | Máquinas de Medição por Coordenadas | |
| Sistemas de Digitalização a Laser e Medição 3D | ||
| Outros Sistemas de Inspeção Dimensional e de Perfil de Superfície | ||
| Equipamentos de Inspeção Ultrassônica e Acústica | Sistemas Convencionais de Inspeção Ultrassônica | |
| Sistemas de Inspeção Ultrassônica por Arranjo de Fases e Avançados | ||
| Sistemas de Emissão Acústica e Imagem Acústica | ||
| Equipamentos de Inspeção Radiográfica e por Tomografia Computadorizada | Sistemas Convencionais e de Radiografia Digital | |
| Sistemas de Tomografia Computadorizada Industrial | ||
| Sistemas de Inspeção por Raios X de Cargas e Remessas | ||
| Equipamentos de Inspeção Eletromagnética e Magnética | Sistemas de Inspeção por Correntes de Foucault | |
| Sistemas de Inspeção por Partículas Magnéticas e Vazamento de Fluxo Magnético | ||
| Radar de Penetração no Solo e Outros Sistemas de Inspeção Eletromagnética | ||
| Equipamentos de Inspeção Térmica e por Infravermelho | Sistemas de Imagem Térmica Portáteis | |
| Sistemas de Inspeção Térmica Fixos e Integrados | ||
| Equipamentos de Inspeção por Feixe de Elétrons | Sistemas de Inspeção e Revisão de Defeitos por Feixe de Elétrons | |
| Outros Sistemas de Inspeção por Partículas Carregadas | ||
| Outros Equipamentos de Inspeção Especializados | Sistemas de Inspeção de Estanqueidade e Integridade de Pressão | |
| Sistemas Automatizados de Pesagem e Outros Sistemas de Inspeção de Conformidade Física | ||
| Outros Instrumentos e Sistemas de Inspeção Dedicados | ||
| Por Aplicação de Inspeção Primária | Inspeção de Edificações e Propriedades | |
| Inspeção de Infraestrutura Civil | ||
| Inspeção de Instalações Industriais e Ativos Fixos | ||
| Inspeção de Produtos Fabricados e de Processos de Produção | ||
| Inspeção de Veículos de Transporte e Ativos Móveis | ||
| Inspeção de Mercadorias, Cargas e Comércio | ||
| Outras Inspeções de Locais Operacionais e Processos | ||
| Por Setor de Uso Final | Petróleo e Gás, Incluindo Refino e Petroquímicos | |
| Geração de Energia, Energia Renovável e Concessionárias | ||
| Fabricação Automotiva e de Componentes Automotivos | ||
| Fabricação Aeroespacial e de Defesa | ||
| Fabricação de Eletrônicos, Semicondutores e Equipamentos Elétricos | ||
| Outras Fabricações e Processamento Industrial | ||
| Construção, Imóveis e Infraestrutura Civil | ||
| Operações de Transporte e Logística | ||
| Mineração e Extração | ||
| Agricultura, Alimentos e Bebidas | ||
| Saúde, Produtos Farmacêuticos e Ciências da Vida | ||
| Comércio Atacadista, Varejista e de Commodities | ||
| Agências Governamentais, Regulatórias e de Inspeção de Fronteiras | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Países Baixos | ||
| Polônia | ||
| Turquia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Taiwan | ||
| Austrália | ||
| ASEAN | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Catar | ||
| África do Sul | ||
| Egito | ||
| Nigéria | ||
| Restante do Oriente Médio | ||
| Restante da África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Colômbia | ||
| Peru | ||
| Restante da América do Sul | ||
Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento prevista para equipamentos de inspeção?
O mercado de equipamentos de inspeção tem projeção de crescimento a um CAGR de 8,10% de 2027 a 2032, atingindo 49,95 bilhões de USD até 2032.
Qual categoria de equipamento tem a maior participação de receita?
Os equipamentos de inspeção óptica e visual lideram com 33,8% da receita em 2026, apoiados pelo uso de visão de máquina e inspeção óptica automatizada.
Por que a inspeção por feixe de elétrons está crescendo rapidamente?
Os equipamentos de inspeção por feixe de elétrons têm previsão de expansão a um CAGR de 10,6% porque os nós avançados de semicondutores precisam de detecção de defeitos em nanoescala além da resolução óptica.
Qual setor de uso final está crescendo mais rapidamente?
A fabricação de eletrônicos, semicondutores e equipamentos elétricos tem previsão de crescimento a um CAGR de 9,3% até 2032.
Qual região lidera a demanda global?
A Ásia-Pacífico detém 53,2% da receita em 2026 e tem previsão de expansão a um CAGR de 9,2% até 2032.
Quais são as principais barreiras para a adoção de sistemas avançados de inspeção?
Altos custos de aquisição e ao longo do ciclo de vida, pessoal qualificado limitado e problemas de integração com sistemas de produção legados restringem a adoção.