
北米製造検査装置市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 6.92 十億米ドル |
| 市場規模 (2027) | 7.45 十億米ドル |
| 市場規模 (2032) | 9.61 十億米ドル |
| 成長率 (2027 - 2032) | 5.22 % |
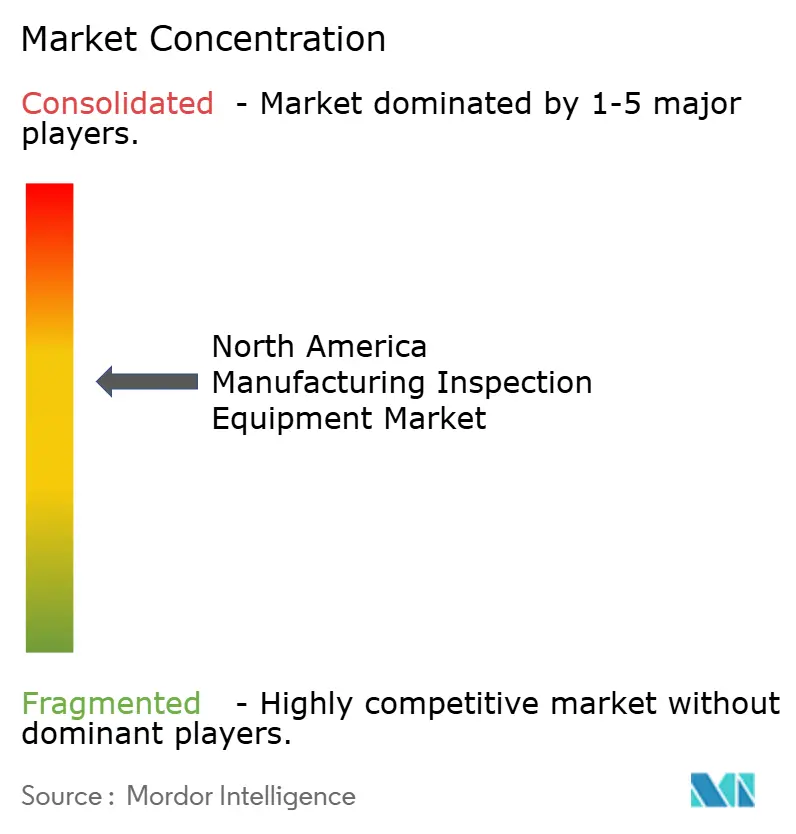
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米製造検査装置市場分析
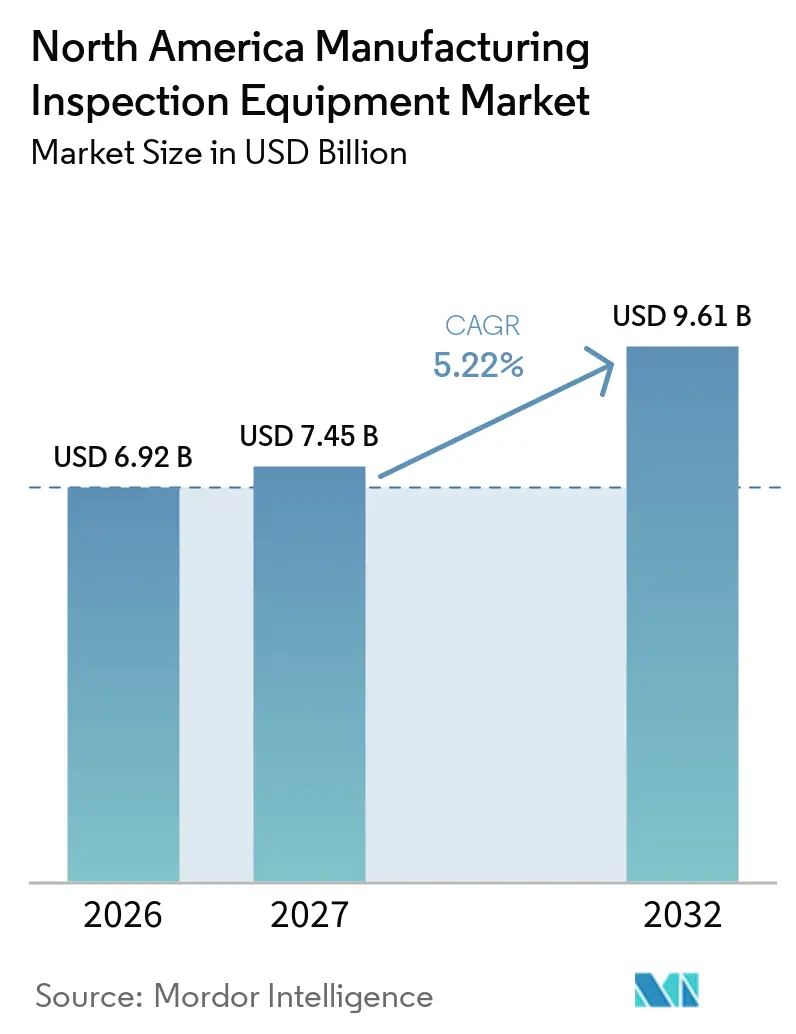
北米製造検査装置市場規模は、2026年の6.92 ビリオン 米ドルから2027年には7.45 ビリオン 米ドルに増加し、2032年までに9.61 ビリオン 米ドルに達すると予想されており、2027年から2032年にかけて5.22%のCAGRで成長します。
北米製造検査装置市場は、新たな半導体ファブ、バッテリー工場、および地域サプライヤー施設によって支えられており、これらの施設では最終品質検査だけでなく生産中の検査が求められています。連邦政府の半導体インセンティブおよび民間投資が先進的な生産能力を地域内に移転させており、専門的なプロセス制御ツールへの需要を高めています。製造業者はまた、検査システムを生産ラインに直接配置しており、ビジョンデータが次の工程に移る前に欠陥を検出するのに役立てられています。生産公差、トレーサビリティ規則、および安全要件により手動検査が不十分となる場面で機会が最も大きくなりますが、コスト、システム統合、および有資格スタッフの確保は依然として制約要因となっています。
主要レポートのポイント
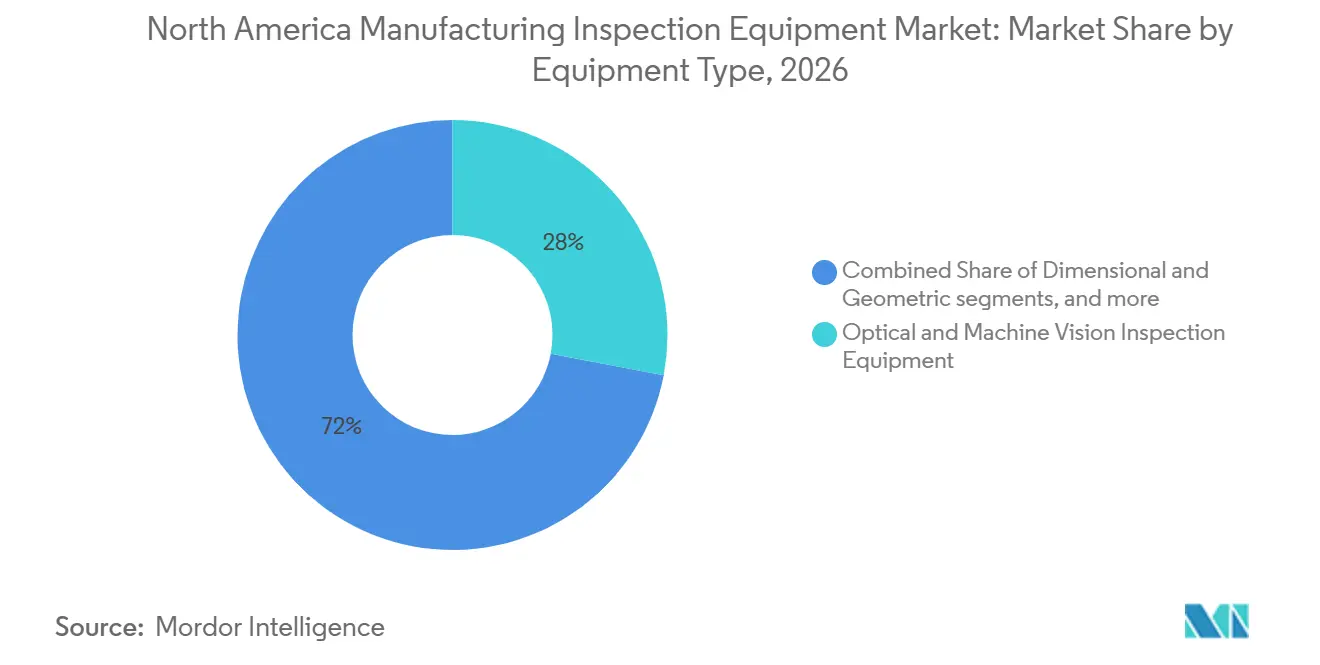
- 装置タイプ別では、光学・マシンビジョン検査装置が2026年の北米製造検査装置市場シェアの28%を占め、専門半導体検査装置は2032年までに8.2%のCAGRで拡大すると予測されています。
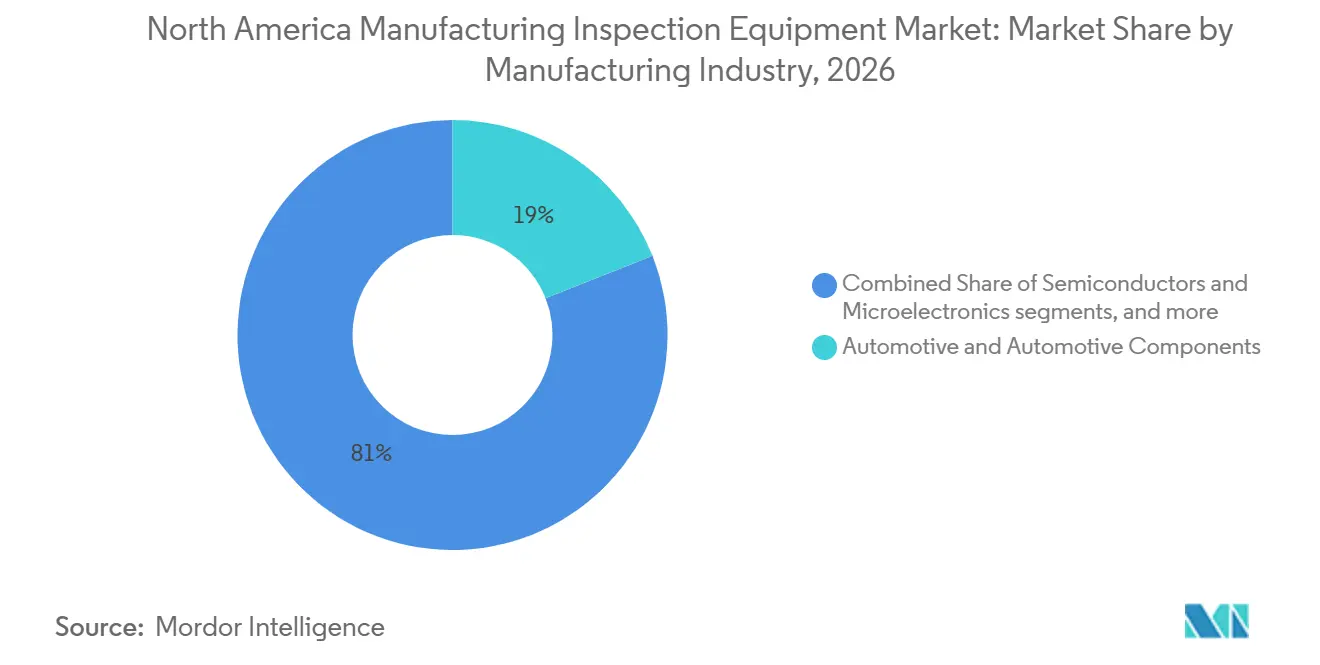
- 製造業種別では、自動車および自動車部品が2026年の北米製造検査装置市場規模の19%を占め、半導体・マイクロエレクトニクスが2032年までに8.5%と最も高い予測CAGRを記録しています。
- 地域別では、米国が2026年に78%を占め、メキシコが2032年までに6.8%と最も高い予測CAGRを記録しています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 半導体および電子機器製造のリショアリング | +1.2% | 米国、メキシコ | 中期(2〜4年) |
| 電気自動車およびバッテリー製造の拡大 | +1.0% | 米国、カナダ、メキシコ | 短期(2年以内) |
| 品質・トレーサビリティ・製品安全要件の厳格化 | +0.8% | 米国、カナダ、メキシコ | 中期(2〜4年) |
| スマートファクトリーおよびインライン・プロセス制御の採用 | +0.6% | 米国、メキシコ | 中期(2〜4年) |
| 先進パッケージングおよび小型化電子機器向け10マイクロメートル未満の検査 | +0.4% | 米国 | 長期(4年以上) |
| 熟練労働者不足の製造工場における生産速度制約としての検査データ | +0.3% | 米国、カナダ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
半導体および電子機器製造のリショアリング
北米製造検査装置市場は、プロセス制御装置に対する複数年にわたる調達サイクルを生み出す半導体建設から恩恵を受けています。2025年7月までに、米国商務省は40の半導体プロジェクトにわたる19社に対し、30.9 ビリオン 米ドルの直接資金および5.5 ビリオン 米ドルの融資を供与しました。[1] アリゾナ州のCHIPS法資金による最先端ロジックファブが2025年6月に完成認定を受けました。半導体産業協会は、CHIPS法制定以来、米国の半導体製造投資として540 ビリオン 米ドルを超える発表済み投資額を報告しました。[2] 同協会はまた、米国の最先端ロジック製造における世界シェアが2030年までに20%に上昇するという商務省の予測を引用しました。新たなクリーンルームでは、ますます微細化するフィーチャーに対応できるウェハー、レチクル、およびパッケージング検査が必要とされており、USMCAサプライチェーンはメキシコの電子機器施設への需要を拡大させています。
電気自動車およびバッテリー製造の拡大
バッテリー工場では、コーティング、カレンダリング、セル組立、フォーメーション工程での検査ニーズが高まっており、製造業者は光学、X線、CT、およびシール完全性システムを使用しています。トヨタは2025年11月にノースカロライナ州の13.9 ビリオン 米ドルのバッテリー工場で生産を開始し、14本の生産ラインで年間30 GWhの生産能力を持ちます。トヨタはまた、5年間で最大10 ビリオン 米ドルの追加米国投資を確認しました。パナソニックエナジーは2025年7月にカンザス州の470万平方フィートの施設で量産を開始し、年間32 GWhの生産能力を目標としています。同社はカンザス州とネバダ州の施設が合計73 GWhの米国生産量に達することを見込んでいます。これらの投資により、検査は定期的なメトロロジー購入ではなく、繰り返し発生する生産要件となっています。
品質・トレーサビリティ・製品安全要件の厳格化
北米製造検査装置市場は、トレーサブルな生産記録をより重要にする要件によっても支えられています。FDA品質マネジメントシステム規制は2026年2月に発効し、医療機器の品質要件をISO 13485に整合させました。[3] この変更により、規制対象生産者にとって自動化された検査レポートおよびロットレベルの記録の価値が高まります。航空宇宙製造業者もまた、生産承認および認定プロセスを支援する寸法・非破壊検査を必要としています。これらの条件により、検査は生産ゲーティングの役割に近づき、サプライヤーチェーンの上流での投資が促進されます。
スマートファクトリーおよびインライン・プロセス制御の採用
下流の品質検査からインライン・プロセス制御への移行により、生産フロア全体での検査の活用が拡大しています。ロックウェル・オートメーションは、製造業者の50%が品質管理に人工知能または機械学習を使用する計画があると報告しました。Cognexは2025年第2四半期に249 ミリオン 米ドルの収益を報告し、前年比4%増となり、電子機器およびパッケージング生産ラインからの需要が成長に貢献しました。同社のOne Visionプラットフォームは、マシンビジョンアプリケーション向けのクラウドベースのモデルトレーニングとエッジデプロイメントを可能にします。先進パッケージングおよび小型化電子機器は、従来のシステムが解像度の限界に達するにつれて、高解像度検査の必要性をさらに高めています。熟練労働者不足の工場でも、検査データを活用して生産速度を維持する強い理由があります。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 先進検査セルの高い資本コストと統合の複雑さ | -0.8% | 北米 | 短期(2年以内) |
| 有資格のメトロロジーおよびNDT人材の不足 | -0.5% | 米国、カナダ | 中期(2〜4年) |
| レガシー製造システム間での検査データの相互運用性の制限 | -0.3% | 米国、カナダ | 中期(2〜4年) |
| 安全性重視の生産におけるAIベースの欠陥判定の認定遅延 | -0.2% | 米国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
先進検査セルの高い資本コストと統合の複雑さ
産業用CTプラットフォーム、マルチセンサーCMM、および専門半導体ツールは、試運転およびキャリブレーションのコストを含める前の段階で、1件あたり500,000 米ドルから数百万 米ドルのコストがかかります。この支出は、専用の自動化予算を持たない可能性のある中小製造業者にとって困難です。新しい検査セルはまた、既存のMES、ERP、およびSCADAシステムと接続する必要があり、多くの場合カスタム統合作業が必要です。これにより、特に機械的またはソフトウェアの柔軟性が限られた古い施設では、導入スケジュールが6〜18ヶ月延長される可能性があります。同じレガシーシステムの問題が、装置ブランドおよびプラントシステム間での検査データの相互運用性を制限しています。高い初期コストと長い実装期間は、生産性の観点から明確であっても、手動検査から自動検査への移行を遅らせる可能性があります。
有資格のメトロロジーおよびNDT人材の不足
有資格のメトロロジーおよび非破壊検査スタッフの供給不足は、設置後の先進システムの稼働率を制限する可能性があります。2025年5月、ASNTは連邦省庁に対し、国家労働力開発戦略に非破壊検査を含めるよう求めました。米国労働省はASNT国家見習い基準ガイドラインを承認し、長期的なトレーニングパイプラインを支援しています。ASNTは、フェーズドアレイ超音波検査、フルマトリックスキャプチャー、および産業用CTへの需要が高まる中、労働力開発を最優先事項として特定しました。レベルIIおよびレベルIIIの認定取得には依然として数年かかるため、経験豊富なスタッフの確保が遅れます。安全性重視の施設では、AIベースの欠陥判定の認定に時間がかかる場合もあり、ソフトウェアが技術的に利用可能であっても使用が制限されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
装置タイプ別:
光学プラットフォームがリードし、半導体ツールが加速光学・マシンビジョン検査装置は、多くの生産環境に対応できるため、2026年の地域合計の28%を占めました。これらのシステムは、自動車パネルの表面欠陥を検査し、電子機器組立における部品配置を確認し、パッケージングラベルをレビューし、精密機械加工における寸法を確認します。CognexはそのIn-Sight 3800が、小さな画像サンプルから機能するエッジラーニングツールと組み合わせた高い処理速度を実現すると述べています。これにより、大規模なエンジニアリングチームを持たない中小工場の設定作業を削減できます。光学ツールはまた、製造業者が部品を別の検査室に移動させることなく繰り返し可能な検査を必要とする生産ラインにも適合します。後の工程での手直しを避けるために欠陥を早期に特定する必要がある場合、その価値は高まります。CMM、レーザートラッカー、3Dスキャナー、および表面粗さ計を含む寸法・幾何学的ツールは、バッテリーハウジング、航空宇宙構造物、および先進パッケージングがより厳しい公差を必要とする場面で使用されます。
専門半導体検査装置は2027年から2032年にかけて8.2%のCAGRで成長すると予想されており、装置タイプの中で最も高い成長率となっています。ファブ建設および先進ノードとパッケージングの高い検査集約度がこの拡大を支えています。2025年11月のASMEレビューでは、先進パッケージングにおけるシリコン貫通ビア検査とハイブリッドボンディングメトロロジーが要求の高い品質課題として特定されました。欠陥はサブミクロン領域に移行しており、レガシーツールへの圧力が高まり、新しいX線CTおよびナノイメージングプラットフォームへの代替需要を支えています。KLAは、先進パッケージングのプロセス制御が2025年度の主要な研究開発の焦点であったと報告しました。これらのシステムは、ファブが制御しなければならない特定のプロセス層と欠陥タイプに合わせて選定されます。そのため、技術的な認定、サービス能力、および測定性能がサプライヤー選定における重要な要素となります。リークおよびシー完全性装置は、製品安全管理が不可欠な製薬、食品、飲料、および化学品用途に対応しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
製造業種別:
自動車が需要を支え、半導体分野が急成長自動車および自動車部品は2026年の北米製造検査装置市場規模の19%を占めました。このセグメントは、ボディ、パワートレイン、およびバッテリーモジュール組立全体でマシンビジョン、CMM、およびレーザースキャナーを使用しています。電気自動車プラットフォームでは、確立された内燃機関車両ラインの検査ニーズを超える、バッテリーパックのシーリング、溶接品質、およびセルレベルの欠陥に対する追加検査が必要です。各検査ポイントの追加により、製造業者は車両またはバッテリーが後の組立工程に進む前にプロセスの逸脱を特定できます。航空宇宙、防衛、およびその他の輸送機器も、構造部品が厳格な生産基準を満たす必要があるため、トレーサブルな寸法・非破壊検査を使用しています。医療機器および医療製品は、FDA QMSRが品質システムの整合性とトレーサビリティへの期待を強化する中、単位出力あたりの検査集約度が高くなっています。産業機械、化学品、食品、および飲料生産者は、サプライヤー監査とリーン生産方式を通じて需要を維持しています。これらの用途により、北米製造検査装置市場は大規模な自動車工場を超えた幅広い基盤を持ちます。また、新興セクターのプロジェクトベースの需要と、確立された生産ラインにおける繰り返し発生する検査ニーズのバランスを取ります。この組み合わせにより、単一の製造業種の投資サイクルへの依存が軽減されます。
半導体・マイクロエレクトロニクスは2027年から2032年にかけて8.5%のCAGRで拡大すると予測されており、製造業種の中で最も高い成長率となっています。このセグメントは、同等の従来型製造プロジェクトよりも集約的なプロセス制御投資を必要とします。半導体投資の発表と政府支援により、ウェハー、レチクル、およびパッケージング検査の対象市場が拡大しています。バッテリーおよびエネルギー貯蔵製品は、各追加生産ラインが複数の検査システムを必要とするため、もう一つの発展中の分野です。トヨタとパナソニックのバッテリープロジェクトは、米国で追加されている新しいセル生産能力の規模を示しています。バッテリー生産者はまた、連続セル製造の速度で稼働できる検査システムを必要としています。北米製造検査装置産業は、クリーンルーム重視の要件とより広範なファクトリーオートメーションのニーズの両方に対応する余地があります。この組み合わせは、測定ハードウェアを生産データおよびプラントワークフローと接続できるサプライヤーに有利です。また、大規模なファブプロジェクトから自動車およびバッテリーサプライヤーからの繰り返し注文まで、異なる購買パターンを生み出します。この需要プロファイルは、設置、キャリブレーション、および継続的なソフトェアアップデートをサポートできるサプライヤーに有利です。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
米国製造検査装置市場
米国は2026年に地域合計の78%を占めました。その地位は、多くの一般的な製造活動よりも多くの検査を必要とする航空宇宙、半導体、製薬、および自動車生産の集中を反映しています。アリゾナ州、オハイオ州、オレゴン州のCHIPS法支援ロジックファブは、ノースカロライナ州、カンザス州、テネシー州のバッテリー工場と並行して開発されています。これらのプロジェクトは、複数の生産段階で測定・欠陥制御ツールを必要とします。米国は、ファブが建設から量産に移行し、プロセス制御への支出を増加させるにつれて、その主導的地位を維持すると予想されます。
メキシコ製造検査装置市場
メキシコは2027年から2032年にかけて6.8%のCAGRで成長すると予測されており、北米製造検査装置市場で最も高い成長率となっています。自動車、電子機器、および航空宇宙生産者が、モンテレイ、グアダラハラ、ティフアナの各回廊でサプライヤー能力を追加しています。USMCAの地域コンテンツ要件および遠方調達へのリスク軽減の取り組みが、これらの立地決定を支援しています。輸出志向の施設は、OEM監査基準およびトレーサビリティ義務を満たす必要があります。これらの要件は、手動プロセスよりもマシンビジョン、CMM、および非破壊検査システムを優先させます。
カナダ製造検査装置市場
カナダは、モントリオール・ケベック回廊での航空宇宙生産、オンタリオ州での自動車組立、およびバッテリー材料加工を通じて安定したシェアを維持しています。その航空宇宙および産業生産者は、輸送および認証要件を支援するために非破壊検査および寸法検査を使用しています。バッテリー鉱物加工は、X線蛍光システムを含む組成分析および材料識別ツールへのニーズを高めています。カナダは米国よりも絶対的な基盤が小さく、これが主要な成長率を制限しています。北米製造検査装置市場は、米国の規模、メキシコの成長、カナダの精密用途という異なる国別の役割を持っています。
競合環境
北米製造検査装置市場は中程度の市場集中度を示しています。KLAはDUVレチクルマスク検査において支配的な地位を持ち、そのニッチ市場で90%を超えるシェアを報告しています。半導体プロセス制御にはApplied Materialsも含まれており、CognexとKEYENCEがマシンビジョンをリードしています。CognexはOne Visionプラットフォームを使用して、ビジョンアプリケーションの設定負担を軽減しています。アジアのマシンビジョンおよびセンサーサプライヤーは光学機器において価格圧力を加えており、コスト構造が高い既存企業に課題をもたらす可能性があります。
AMETEK, Inc.が2025年7月にFARO Technologiesを920 ミリオン 米ドルで買収を完了したことで、寸法メトロロジーの競争が強化されました。この取引により、FARO 3D測定、レーザープロジェクシン、およびイメージング能力が、CreaformおよびVirtekと並んでAMETEK Ultra Precision Technologiesに統合されました。これにより、AMETEKは3Dスキャニング、レーザートラッキング、および構造化光測定においてHexagonと競争する能力が拡大しました。HexagonはデジタルマニュファクチャリングワークフローおよびAI駆動の品質分析向けに設計されたCMMとして、2025年5月にMAESTROを発売しました。また、大型部品の自動検査向けにPRESTO Quality Stationの構成も導入しました。
北米製造検査装置市場には、大規模な設備投資を賄えない中小製造業者向けの検査アズアサービスにおいてまだ機会があります。複数の装置ブランドをMES環境と接続する相互運用可能なデータプラットフォームも、支配的なプロバイダーが存在しない分野です。AIベースの欠陥分類における特許活動は、既存サプライヤーとスタートアップにまたがっており、ソフトウェアの差別化の重要性が高まっています。これにより、モデルのセットアップとデータ交換を簡素化するプラットフォームへの競争的価値の一部がシフトする可能性があります。
北米製造検査装置産業リーダー
-
ZEISS
-
Hexagon AB
-
Cognex Corporation
-
KLA Corporation
-
KEYENCE CORPORATION
- 注:主要企業の掲載順は順位を示すものではありません。
北米製造検査装置市場 このレポートでカバーされる企業
- ZEISS
- Hexagon AB
- Cognex Corporation
- KLA Corporation
- KEYENCE CORPORATION
- Applied Materials, Inc.
- Baker Hughes Company
- Evident Corporation
- Eddyfi Technologies Inc.
- MISTRAS Group, Inc.
- Nikon Corporation
- Mitutoyo Corporation
- Renishaw plc
- OMRON Corporation
- SICK, Inc.
- Basler AG
- Thermo Fisher Scientific Inc.
- Mettler-Toledo International Inc.
- Ametek, Inc.
- Intertek Group plc
- Nordson Corporation
- Bureau Veritas SA
- Applus Services, S.A.
- Sonatest Ltd.
- Magnaflux
最近の産業開発事情 北米製造検査装置市場
- 2026年6月:UnitXが生産ラインへの自動視覚検査の迅速な導入向けに設計されたDeteX AIスマートカメラを発売しました。
- 2026年5月:Cognex Corporationが、Qualcomm Dragonwingプラットフォームを搭載したIn-Sight 3900組み込みAIビジョンシステムを発売しました。前世代のCognexビジョンシステムと比較して最大4倍の処理速度と最大25メガピクセルの解像度を提供します。
- 2025年11月:トヨタがノースカロライナ州リバティの13.9 ビリオン 米ドルのバッテリー工場で生産を開始しました。これは日本国外初のバッテリー施設であり、HEV、PHEV、BEVフォーマット向けに14本の生産ラインで年間30 GWhの生産能力を目標としています。トヨタは5年間で最大10 ビリオン 米ドルの追加米国投資コミットメントを確認しました。
- 2025年7月:AMETEK, Inc.がFARO Technologiesの920 ミリオン 米ドルでの買収を完了し、FARO 3D測定、レーザープロジェクション、およびイメージングソリューションをCreaformおよびVirtekと並んで超精密技術部門に統合しました。
北米製造検査装置市場レポートの範囲
北米製造検査装置市場レポートは、装置タイプ別(光学・マシンビジョン検査装置、寸法・幾何学的検査装置、その他)、製造業種別(半導体・マイクロエレクトロニクス、食品・飲料製品、その他)、地域別(米国、カナダ、メキシコ)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 光学・マシンビジョン検査装置 |
| 寸法・幾何学的検査装置 |
| 放射線撮影およびコンピュータ断層撮影検査装置 |
| 超音波および音響検査装置 |
| 電磁気・磁気検査装置 |
| サーマルおよび赤外線検査装置 |
| 専門半導体検査装置 |
| 材料識別・組成検査装置 |
| リークおよびシール完全性検査装置 |
| 製品汚染および物理的適合性検査装置 |
| その他の専門製造検査装置 |
| 自動車および自動車部品 |
| 航空宇宙、防衛およびその他の輸送機器 |
| 半導体・マイクロエレクトロニクス |
| その他の電子機器および電気機器 |
| バッテリーおよびエネルギー貯蔵製品 |
| 産業機械、金属製品および加工 |
| 化学品、プラスチックおよび産業材料 |
| 食品・飲料製品 |
| 製薬およびバイオ医薬品 |
| 医療機器および医療製品 |
| 繊維、アパレル、フットウェアおよびアクセサリー |
| 家具、家庭用品、玩具およびその他の消費者製品 |
| 建築材料および建設製品 |
| パッケージング、紙および印刷製品 |
| その他の製造製品 |
| 米国 |
| カナダ |
| メキシコ |
| 装置タイプ別 | 光学・マシンビジョン検査装置 |
| 寸法・幾何学的検査装置 | |
| 放射線撮影およびコンピュータ断層撮影検査装置 | |
| 超音波および音響検査装置 | |
| 電磁気・磁気検査装置 | |
| サーマルおよび赤外線検査装置 | |
| 専門半導体検査装置 | |
| 材料識別・組成検査装置 | |
| リークおよびシール完全性検査装置 | |
| 製品汚染および物理的適合性検査装置 | |
| その他の専門製造検査装置 | |
| 製造業種別 | 自動車および自動車部品 |
| 航空宇宙、防衛およびその他の輸送機器 | |
| 半導体・マイクロエレクトロニクス | |
| その他の電子機器および電気機器 | |
| バッテリーおよびエネルギー貯蔵製品 | |
| 産業機械、金属製品および加工 | |
| 化学品、プラスチックおよび産業材料 | |
| 食品・飲料製品 | |
| 製薬およびバイオ医薬品 | |
| 医療機器および医療製品 | |
| 繊維、アパレル、フットウェアおよびアクセサリー | |
| 家具、家庭用品、玩具およびその他の消費者製品 | |
| 建築材料および建設製品 | |
| パッケージング、紙および印刷製品 | |
| その他の製造製品 | |
| 地域別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
北米製造検査装置市場の2032年の予測値はいくらですか?
予測値は2032年までに9.61 ビリオン 米ドルであり、2027年の7.45 ビリオン 米ドルから増加し、2027年から2032年にかけて5.22%のCAGRで成長します。
北米でどの装置カテゴリーが需要をリードしていますか?
光学・マシンビジョン検査装置が2026年に28%のシェアでリードしており、自動車、電子機器、パッケージング、および精密機械加工用途に対応しているためです。
検査システムにおいてどの製造セクターが最も速く成長していますか?
半導体・マイクロエレクトロニクスは、ファブ建設および先進パッケージング要件に支えられ、2032年までに8.5%のCAGRで成長すると予測されています。
バッテリー製造が検査装置需要にとって重要な理由は何ですか?
バッテリーラインでは、コーティング、カレンダリング、組立、およびフォーメーション工程での検査が必要であり、トヨタとパナソニックによる2025年の大規模な生産能力追加がこれらのシステムへの需要を加えています。
北米でどの国が最も速く成長していますか?
メキシコは、自動車、電子機器、および航空宇宙サプライヤーが輸出志向の生産能力を追加する中、2032年までに6.8%のCAGRで成長すると予測されています。
先進検査セルの採用を制限するものは何ですか?
高い資本コスト、古い施設での統合作業、有資格スタッフの限られた確保、およびより長いAI認定プロセスが導入を遅らせる可能性があります。