
アジア太平洋地域の検査装置市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
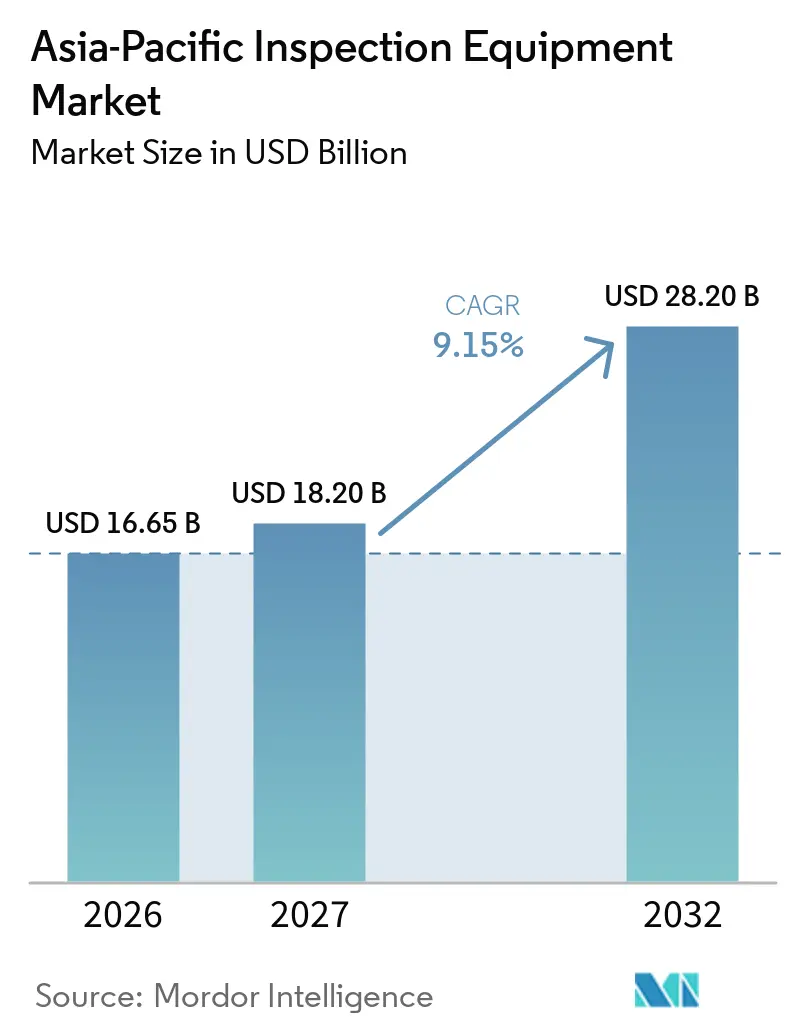
| 基準年の市場規模 (2026) | 16.65 十億米ドル |
| 市場規模 (2027) | 18.20 十億米ドル |
| 市場規模 (2032) | 28.20 十億米ドル |
| 成長率 (2027 - 2032) | 9.15 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域の検査装置市場分析
アジア太平洋地域の検査装置市場規模は、2026年の16.65 ビリオン 米ドルおよび2027年の18.20 ビリオン 米ドルから、2032年までに28.20 ビリオン 米ドルへと拡大し、2027年から2032年の間に9.15%のCAGRを記録る見込みです。
アジア太平洋地域の検査装置市場は、半導体ノードの移行、電気自動車用バッテリーの生産能力、および輸出サプライチェーン全体にわたるトレーサビリティ要件によって支えられています。製造業者は最終品質検査から、生産プロセスに組み込まれた検査システムへの移行を進めています。この変化により、装置の購入はより密接に歩留まり管理、欠陥防止、およびサプライヤー資格認定要件と結びついています。半導体製造工場では、チップ設計がより複雑になるにつれて、微細な欠陥を特定し、プロセスのばらつきを監視し、一貫性を維持するために、高度な計測および自動検査装置が必要とされています。同様に、バッテリーメーカーは電極コーティング、セル寸法、溶接の完全性、およびバッテリーパックの組み立てを評価するために検査システムを採用しており、未検出の欠陥は安全性と性能に影響を与える可能性があります。中国、日本、韓国、台湾、インドにおける電子機器製造、自動車部品生産、および産業オートメーションの拡大も、マシンビジョン、寸法測定、非破壊検査、および自動光学検査システムへの需要を支えています。輸出志向の製造業者は、製品適合性を実証し、生産の一貫性を向上させ、国際サプライチェーン全体で顧客の監査要件を満たすために、標準化された検査記録への依存度を高めています。
主要レポートのポイント
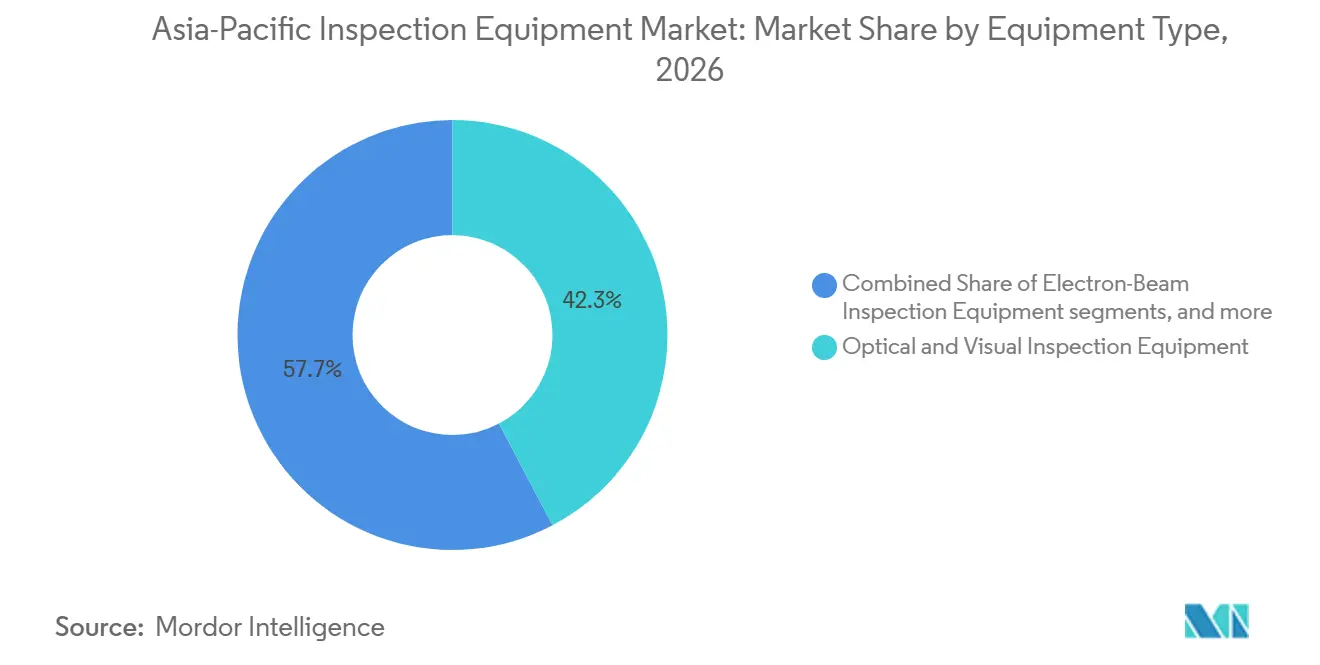
- 装置タイプ別では、光学・目視検査装置が2026年のアジア太平洋地域の検査装置市場シェアの42.3%を占め、電子ビーム検査装置は2032年までに10.9%のCAGRで拡大する見込みです。
- 用途別では、製造品および生産プロセス検査が2026年のアジア太平洋地域の検査装置市場規模の66.7%を占め、2032年までに9.3%のCAGRで拡大する見込みです。
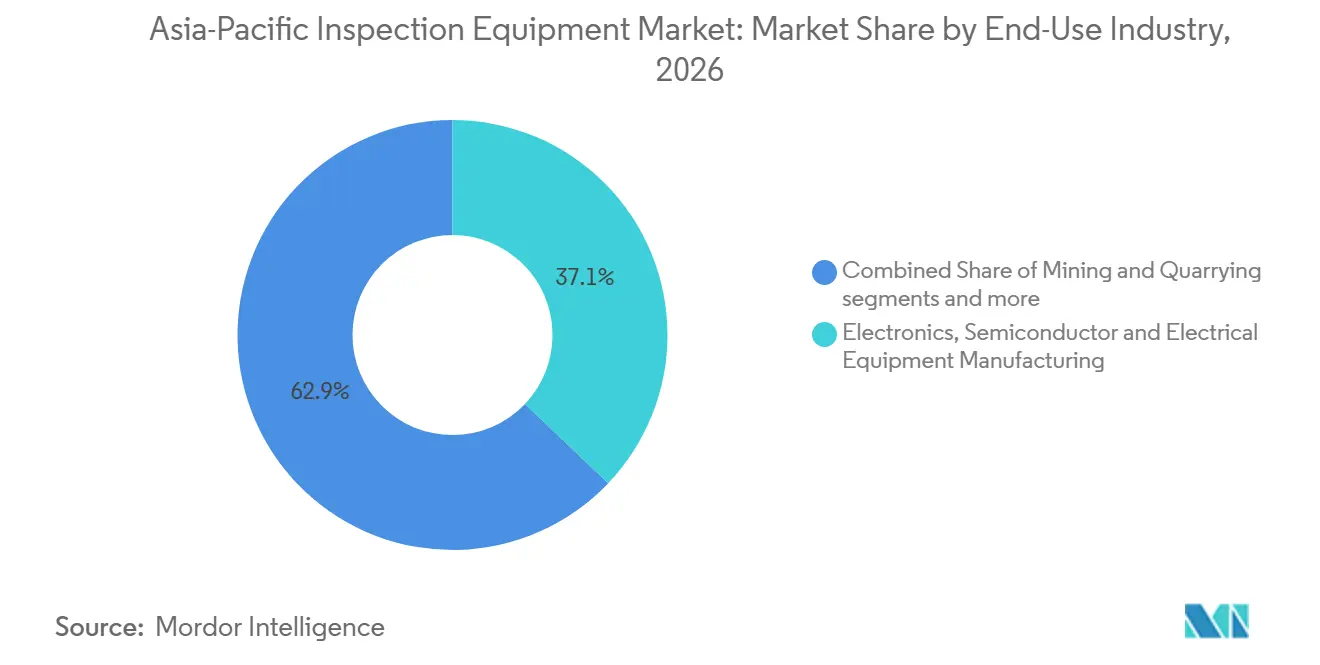
- 最終用途産業別では、電子機器・半導体・電気機器製造が2026年に37.1%の売上シェアを占め、2032年までに10.1%のCAGRで拡大する見込みです。
- 地域別では、中国が2026年に38%の売上シェアを占め、日本は2032年までに9.2%のCAGRで拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
アジア太平洋地域の検査装置市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スマート製造および自動品質管理の拡大 | +2.8% | APAC全域、特に中国、日本、韓国、台湾で最も高い | 中期(2〜4年) |
| 半導体・電子機器・バッテリー製造の拡大 | +2.2% | 中国、台湾、韓国、日本 | 短期(2年以内) |
| 製品安全および輸出品質要件の厳格化 | +1.6% | ASEAN、中国、インド | 中期(2〜4年) |
| ハイミックス・ローボリューム生産向けAI対応検査 | +1.1% | 日本、韓国、中国 | 中期(2〜4年) |
| 多拠点アジアサプライチェーンの検査トレーサビリティ | +0.8% | ASEAN、中国、インド、アジア太平洋地域の多国間事業 | 中期(2〜4年) |
| 再生可能エネルギーインフラおよびグリッド資産検査需要の拡大 | +0.6% | 中国、インド、オーストラリア、ASEAN | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スマート製造および自動品質管理の拡大
アジア太平洋地域の検査装置市場は、自動品質管理がスマート工場における標準的な設備投資項目となるにつれて恩恵を受けています。地域のスマート製造基盤は2025年に58.5 ビリオン 米ドルと評価され、2031年までに92.6 ビリオン 米ドルに達する見込みです。製造業者は自動車および電子機器の完成品メーカーへの供給において、文書化されたトレーサビリティをますます必要としています。検査システムは最終組み立て前に欠陥を特定しながら生産証拠を記録することができます。中国および日本の工場におけるプライベート5Gの試験運用は、固定有線セルが適さない場所でのモバイル検査装置の使用を支援しています。ISO 9001要件、中国のGB規格、およびインドのBIS認証制度は、品質重視の業務全体での調達を強化しています。
半導体・電子機器・バッテリー製造の拡大
アジア太平洋地域の検査装置市場は、半導体、電子機器、バッテリー生産への集中的な投資から恩恵を受けています。世界の半導体装置売上高は2025年に135.1 ビリオン 米ドルに達し、2024年比で15%増加しました。[1] 中国、台湾、韓国は2025年の世界の装置投資の79%を占めました。台湾は31.5 ビリオン 米ドルの投資を記録し、韓国は25.8 ビリオン 米ドルを記録しました。先端ノードはより頻繁なプロセス制御測定を必要とし、電子ビームおよびハイブリッド光学検査システムを支援しています。中国、韓国、タイの新しいバッテリーラインも、セル生産および資格認定中にCTおよびX線検査を必要としています。これらの投資は、ウェーハ製造、先端パッケージング、プリント回路基板組み立て、およびバッテリー製造全体にわたる検査装置への需要を拡大しており、微細な欠陥が生産歩留まりと製品信頼性に影響を与える可能性があります。製造業者は、欠陥をより早期に特定し、ライン末端のサンプリングへの依存を低減するために、自動光学検査、寸法測定、および非破壊検査を生産ラインに統合することを進めています。
製品安全および輸出品質要件の厳格化
輸出製造における品質文書化要件もアジア太平洋地域の検査装置市場を支援しています。EU一般製品安全規則は2024年以降完全に施行されており、欧州市場に参入する製品に対する文書化の期待を高めてます。米国のデジタルトレーサビリティ要件は、地域の受託製造業者が供給する電子機器、玩具、医療機器に影響を与えています。更新された品質システム規則も、医薬品および医療機器生産におけるインプロセス検証の使用を増加させています。タイは2025年に東部経済回廊のスマート工場インセンティブを自動車品質コンプライアンスに連動させました。この政策は、投資委員会の支援を受ける自動車部品輸出業者の間でAI対応検査を支援しています。[2]
ハイミックス・ローボリューム生産向けAI対応検査
アジア太平洋地域の検査装置市場は、多くの製品バリアントを少量生産する工場においてより広い用途を持っています。従来のルールベースのビジョンシステムは、製品構成が変わると長時間の調整を必要とすることが多くあります。AIベースのプラットフォームは、関連するハードウェアを交換することなく検査モデルを更新することができます。Cognexは2026年5月にIn-Sight 3900を発売し、従来システムより最大4倍高速な検査性能と最大25メガピクセルの解像度を実現しました。パナソニックは2026年3月に、ドローン、ロボット、カメラ、産業用コンピューターでの使用を目的とした目視検査向けAIプラットフォームのグローバルライセンスを開始しました。これらのプラットフォームは多拠点アジアサプライチェーン全体の検査トレーサビリティを支援し、製品切り替え時の手作業を削減するのに役立ちます。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期費用と統合の複雑さ | -1.8% | ASEAN、インド、アジア太平洋地域のその他 | 長期(4年以上) |
| 熟練した検査・データエンジニアリング人材の不足 | -1.2% | インド、ASEAN、アジア太平洋地域のその他 | 長期(4年以上) |
| 接続された検査システムからのサイバーセキュリティリスク | -0.8% | APAC全域 | 中期(2〜4年) |
| アジア太平洋地域の管轄区域間における計測・校正規格の断片化 | -0.5% | ASEAN、インド、アジア太平洋地域の多管轄事業 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期費用と統合の複雑さ
アジア太平洋地域の検査装置市場は、設備投資予算が限られた中小製造業者の間で採用が遅れるという課題に直面しています。完全統合型AIビジョンセルは、センサー、コンピューティングハードウェア、ロボットハンドリング、および試運転に250,000 米ドルから100万 米ドル以上を必要とする場合があります。設置プロセスには、既存のMES、ERP、およびSCADA環境とのシステム接続も含まれる場合があります。これらの統合は、検査データを業務に活用できるようになるまでに6〜18ヶ月を要する場合があります。スマート製造補助金および生産連動型インセンティブプログラムは、対象企業の取得コストを削減することができます。多くのマイクロ企業および非公式事業者はこれらのプログラムの対象外であり、保守、校正、およびソフトウェア費用が回収期間を延長する可能性があります。
熟練した検査・データエンジニアリング人材の不足
アジア太平洋地域の検査装置市場は、計測、生産システム、データガバナンス、およびAIモデル検証を理解する人材を必要としています。インドでは、関連する先端製造分野の卒業生の地理的・産業的な偏在が報告されています。[3] このギャップはシステムの展開を遅らせ、設置後に得られる効果を低下させる可能性があります。ベトナムも電子機器投資ニーズと精密工学人材の深さとの間のミスマッチに直面しています。接続された検査システムはサイバーセキュリティリスクを生み出し、追加の運用スキルと安全対策を必要とします。管轄区域間で異なる計測・校正要件は、地域生産ネットワークを運営する製造業者に複雑さを加えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
装置タイプ別:光学システムが主導し電子ビーム需要が急増
光学・目視検査装置は2026年のアジア太平洋地域の検査装置市場シェアの42.3%を占めました。その規模は、電子機器組み立て、食品・飲料包装、および自動車ボディパネル製造における広範なマシンビジョンの使用を反映しています。マシンビジョンおよび自動光学検査システムはこの装置カテゴリーの最大部分を形成しています。ライン速度で繰り返し生産タスクを検査できるため、その使用は拡大しています。KEYENCEは2026年9月にIV4-H シリーズAIビジョンセンサーを発売し、ハイミックス製造におけるビジョンパラメーター設定の自動化とトレーニング負担の軽減を実現しました。光学ツールは多くの表面、包装、および組み立て検査タスクに適しており、広範な設置基盤を維持しています。
電子ビーム検査装置は2032年までに10.9%のCAGRで成長する見込みです。このカテゴリーのアジア太平洋地域の検査装置市場規模は、先端ロジック、HBM、および3D-NAND生産における欠陥検出需要によって支えられています。電子ビームシステムは、光学システムがサブ10nmの寸法で確実に解像できない欠陥クラスを特定することができます。座標測定機やレーザースキャナーを含む寸法・形状測定装置は、航空宇宙および精密自動車の要件に引き続き対応しています。Hexagonは2026年9月にOPTIV S 4.4.3をAIエッジ検出およびAIイルミネーション機能とともに発売しました。超音波、音響、放射線CT、電磁気、および熱的装置は、エネルギー、航空宇宙、食品安全、およびインフラ要件が専門的な検査方法を必要とする場合に引き続き関連性を持ちます。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
主要検査用途別:生産プロセス検査が需要の3分の2を占める
製造品および生産プロセス検査は2026年のアジア太平洋地域の用途別売上の66.7%を占め、2032年までに9.3%のCAGRで拡大する見込みです。このセグメントは、欠陥検出が歩留まりとサプライヤー資格認定に影響する高スループットの組み立ておよび製造業務を支援しています。マシンビジョン、自動光学検査、座標測定システム、およびインライン重量確認装置の主要用途です。輸出志向の生産施設は、プロセス条件と製品適合性を文書化する強いニーズを持っています。このセグメントは、製造業者が生産フローの早い段階で自動検査を導入するにつれて恩恵を受けています。このパターンにより、インプロセス検査はアジア太平洋地域の検査装置市場の中核的な需要源となっています。
中国、日本、ASEANにわたる老朽化した橋梁、トンネル、ダム、港湾資産は土木インフラ検査を支援しています。公共機関は資産監視のためのドローンベースの非破壊検査および地中レーダーの調達を正式化しています。産業施設および固定資産検査では、タービン、圧力容器、電気開閉装置に熱的、超音波、渦電流法が使用されています。これらのサービスは再生可能エネルギー資産が主要なメンテナンス期間に入るにつれて拡大する可能性があります。建物・不動産検査は、より正式な安全確認要件とともに成長しています。商品、貨物、貿易検査も中国、インド、ASEANにおける偽造防止要件と貿易管理とともに拡大しています。
最終用途産業別:電子機器・半導体セクターが優先予算を獲得
電子機器・半導体・電気機器製造は2026年に37.1%の最終用途売上シェアを占め、2032年までに10.1%のCAGRで成長する見込みです。アジア太平洋地域の検査装置産業は、各ロジックおよびメモリ世代が検査ステップと厳格な測定要件を追加するため恩恵を受けています。中国、台湾、韓国は2025年の世界の半導体装置投資の79%を占めました。検査・計測ツールは一般的に先端ノードの製造装置予算の15〜18%を占めています。この投資基盤はプロセス制御システムへの持続的な需要を生み出しています。また、先端ウェーハ検査、パッケージング検査、および欠陥分類の用途も支援しています。
自動車および部品メーカーは、バッテリーセルCT検査、モーター巻線検証、およびパワーエレクトロニクスの自動光学検査を必要としています。IATF 16949要件は自動車サプライチェーン全体での校正と文書化への需要を維持しています。石油・ガス事業者はパイプラインおよび圧力容器にフェーズドアレイ超音波および放射線検査を使用しています。発電および再生可能エネルギー事業者はタービンブレード、太陽光パネル、および系統変圧器に検査装置を使用しています。これらの要件は半導体生産を超えて需要を広げ、一つの製造サイクルへの依存を低減しています。したがって、アジア太平洋地域の検査装置産業は大量生産工場ラインと長寿命産業資産の両方に対応しています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地域分析
中国は2026年のアジア太平洋地域の検査装置市場シェアの38%を占めました。同国は大規模な電子機器・半導体基盤、国内電気自動車生産、および製品安全と輸出に関連する品質監視要件を組み合わせています。中国は2025年に半導体装置に49.3 ビリオン 米ドルを投資しました。GB/T 46924-2025規格は2026年7月に発効し、太陽光発電所のドローンベース検査に関する技術要件を定めています。この規格は700GWを超える太陽光基盤全体の調達要件を正式化しています。
日本は2032年までに9.2%のCAGRを記録する見込みで、地理的セグメントの中で最も高い成長率です。半導体再活性化政策は新たな製造工場投資および関連する検査装置調達を支援しています。韓国のHBMおよびDRAM投資サイクルはウェーハレベルの検査需要を支援しています。台湾の先端パッケージング拡大はサブミクロンの3D検査能力を必要としています。インドは生産連動型インセンティブに支援された電子機器製造を通じて成長エリアとして発展しています。これらの市場が合わさることで、アジア太平洋地域の検査装置市場は単一の生産拠点への依存度を低下させています。
ASEANはベトナム、マレーシア、タイ、インドネシアで電子機器および自動車の生産能力を拡大しています。日本、韓国、欧州の完成品メーカーは、これらの新施設の多くに検査システム要件を組み込んでいます。タイのスマート工場インセンティブ構造は支援を自動車品質コンプライアンスに連動させています。オーストラリアの需要はインフラ、鉱業、公益事業に集中しており、熱的システム、超音波ツール、ボアスコープ、および鉱石サンプルX線スキャンが含まれます。パワー・アンド・ウォーター・コーポレーションは2026年4月に66kVおよび132kV送電構造物のUAV検査に関する入札を発行しました。アジア太平洋地域のその他の市場は依然として初期段階にあり、食品安全、国境検査、およびチャネル主導の流通に重点を置いています。
競合状況
アジア太平洋地域の検査装置市場は中程度の市場集中度を示しています。KEYENCE、Cognex、Hexagon、およびOlympusはマシンビジョン、計測、および非破壊検査において確立されたポジションを持っています。これらの設置基盤はアプリケーションエンジニアリングサポートおよび校正ネットワークによって強化されています。主要サプライヤーはAI支援検査とオペレーター依存度の低減に向けてプラットフォームを適応させています。E187を含む半導体サイバーセキュリティ要件は、先端製造工場に対応するベンダーに資格認定上の考慮事項を追加しています。これは技術的性能と安全な装置運用の両方を支援できるサプライヤーに有利に働きます。
Hexagonは2026年9月にOPTIV S 4.4.3をAI支援測定機能とともに発売し、一貫性の向上とプログラミングの簡素化を目的としています。Cognexは2026年9月にInsight 1750シリーズを発売し、トレーサビリティサポートを備えた半導体メーカー向けの次世代ウェーハおよびパネル識別システムを提供しています。Cognexはまた、2025年6月のベータ版発売後、100社以上の顧客がOneVisionプラットフォームを採用したと報告しています。パナソニックの目視検査プラットフォームは、ドローン、ロボット、CCTV、および産業用コンピューター全体での互換性のある展開を拡大しています。これらの動きは、サプライヤーが複数の施設にわたって装置販売とソフトウェア展開を組み合わせている方法を示しています。
小規模な地域サプライヤーは、地元顧客の仕様とのより緊密な統合を提供することで競争できます。手頃な価格のモジュール式システムは、ASEANおよび南アジアの中小製造業者にとって引き続き機会となっています。サービスとしての検査、リモート校正、およびクラウドホスト型モデル管理は、設置後のサプライヤー関係を変えています。競争上の地位の指標は、したがってハードウェアユニットを超えてソフトウェアシートおよびデータサービス収益にまで拡大する可能性があります。MISTRAS Groupは、アジア太平洋地域での活動が主に検査サービスであるため、この装置中心のスコープとの整合性が低くなっています。MinebeaMitsumiも検査システムではなく部品を供給しているため整合性が低く、EvidentおよびTokyo Seimitsuはより直接的な装置の代替品です。
アジア太平洋地域の検査装置産業リーダー
-
KEYENCE CORPORATION
-
Cognex Corporation
-
OMRON Corporation
-
Mettler-Toledo International Inc.
-
ZEISS
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年9月:Hexagon Manufacturing IntelligenceはIMTSにてOPTIV S 4.4.3光学CMMを発売し、機械ダイナミクスの30%改善、検査サイクルタイムの15%短縮、ならびに電子機器、医療機器、自動車、精密工学用途向けの新しいAIエッジ検出およびAIイルミネーション機能を提供しました。商業リリースは2026年9月14日に開始されました。
- 2026年9月:Cognex CorporationはInsight 1750シリーズを発売しました。これは先進的なAI機能を統合した次世代ウェーハおよびパネル識別システムで、半導体メーカー向けに既存のIn-Sight 1740設備からのジョブ変換をサポートし、プロセスの中断を最小限に抑えながらトレーサビリティの改善を提供します。
- 2026年9月:Hexagon Manufacturing IntelligenceはHYPERSCAN SRを発売しました。これは毎秒最大400万点を取得する1.3kgのポータブルレーザースキャナーで、ターゲットフリーの広域スキャン、オンデバイス音声アシスタント、およびVDI/VDE 2634-3への校正を備え、機械フレーム、工具、および車両部品の現場検査を可能にします。
- 2026年5月:Cognex CorporationはInsight 3900を発売しました。これはQualcomm Dragonwingプラットフォームを搭載した最高性能の組み込みAIビジョンシステムです。従来世代のシステムより最大4倍高速な検査を最大25MPの解像度で実現し、外部PCなしでフルスピードの生産ライン検査をサポートします。富士シールは高速包装ラインにこれを採用しました。
アジア太平洋地域の検査装置市場レポートの範囲
アジア太平洋地域の検査装置市場レポートは、装置タイプ別(光学・目視検査装置、その他)、主要検査用途別(建物・不動産検査、土木インフラ検査、その他)、最終用途産業別(自動車および自動車部品製造、その他)、地域別(中国、日本、その他)に区分されています。市場予測は金額ベース(米ドル)で提供されます。
| 光学・目視検査装置 | マシンビジョンおよび自動光学検査システム |
| ボアスコープおよびリモート目視検査システム | |
| その他の光学・表面検査装置 | |
| 寸法・形状測定装置 | 座標測定機 |
| レーザースキャニングおよび3D測定システム | |
| その他の寸法・表面プロファイリング検査システム | |
| 超音波・音響検査装置 | 従来型超音波検査システム |
| フェーズドアレイおよび先進超音波検査システム | |
| 音響エミッションおよび音響イメージングシステム | |
| 放射線・コンピューター断層撮影検査装置 | 従来型およびデジタルラジオグラフィーシステム |
| 産業用コンピューター断層撮影システム | |
| 貨物・荷物X線検査システム | |
| 電磁気・磁気検査装置 | 渦電流検査システム |
| 磁粉探傷および磁束漏洩検査システム | |
| 地中レーダーおよびその他の電磁気検査システム | |
| 熱的・赤外線検査装置 | ハンドヘルド熱的イメージングシステム |
| 固定型および統合型熱的検査システム | |
| 電子ビーム検査装置 | 電子ビーム欠陥検査・レビューシステム |
| その他の荷電粒子検査システム | |
| その他の専門検査装置 | 漏洩・耐圧検査システム |
| 自動重量確認およびその他の物理的適合性検査システム | |
| その他の専用検査機器およびシステム |
| 建物・不動産検査 |
| 土木インフラ検査 |
| 産業施設および固定資産検査 |
| 製造品および生産プロセス検査 |
| 輸送車両および移動資産検査 |
| 商品・貨物・貿易検査 |
| その他の業務サイトおよびプロセス検査 |
| 石油・ガス(精製・石油化学を含む) |
| 発電・再生可能エネルギー・公益事業 |
| 自動車および自動車部品製造 |
| 航空宇宙・防衛製造 |
| 電子機器・半導体・電気機器製造 |
| その他の製造・産業加工 |
| 建設・不動産・土木インフラ |
| 輸送・物流業務 |
| 採掘・採石 |
| 農業・食品・飲料 |
| ヘルスケア・医薬品・ライフサイエンス |
| 卸売・小売・商品取引 |
| 政府・規制・国境検査機関 |
| その他のエンドユーザー |
| 中国 |
| 日本 |
| インド |
| 韓国 |
| 台湾 |
| オーストラリア |
| ASEAN |
| アジア太平洋地域のその他 |
| 装置タイプ別 | 光学・目視検査装置 | マシンビジョンおよび自動光学検査システム |
| ボアスコープおよびリモート目視検査システム | ||
| その他の光学・表面検査装置 | ||
| 寸法・形状測定装置 | 座標測定機 | |
| レーザースキャニングおよび3D測定システム | ||
| その他の寸法・表面プロファイリング検査システム | ||
| 超音波・音響検査装置 | 従来型超音波検査システム | |
| フェーズドアレイおよび先進超音波検査システム | ||
| 音響エミッションおよび音響イメージングシステム | ||
| 放射線・コンピューター断層撮影検査装置 | 従来型およびデジタルラジオグラフィーシステム | |
| 産業用コンピューター断層撮影システム | ||
| 貨物・荷物X線検査システム | ||
| 電磁気・磁気検査装置 | 渦電流検査システム | |
| 磁粉探傷および磁束漏洩検査システム | ||
| 地中レーダーおよびその他の電磁気検査システム | ||
| 熱的・赤外線検査装置 | ハンドヘルド熱的イメージングシステム | |
| 固定型および統合型熱的検査システム | ||
| 電子ビーム検査装置 | 電子ビーム欠陥検査・レビューシステム | |
| その他の荷電粒子検査システム | ||
| その他の専門検査装置 | 漏洩・耐圧検査システム | |
| 自動重量確認およびその他の物理的適合性検査システム | ||
| その他の専用検査機器およびシステム | ||
| 主要検査用途別 | 建物・不動産検査 | |
| 土木インフラ検査 | ||
| 産業施設および固定資産検査 | ||
| 製造品および生産プロセス検査 | ||
| 輸送車両および移動資産検査 | ||
| 商品・貨物・貿易検査 | ||
| その他の業務サイトおよびプロセス検査 | ||
| 最終用途産業別 | 石油・ガス(精製・石油化学を含む) | |
| 発電・再生可能エネルギー・公益事業 | ||
| 自動車および自動車部品製造 | ||
| 航空宇宙・防衛製造 | ||
| 電子機器・半導体・電気機器製造 | ||
| その他の製造・産業加工 | ||
| 建設・不動産・土木インフラ | ||
| 輸送・物流業務 | ||
| 採掘・採石 | ||
| 農業・食品・飲料 | ||
| ヘルスケア・医薬品・ライフサイエンス | ||
| 卸売・小売・商品取引 | ||
| 政府・規制・国境検査機関 | ||
| その他のエンドユーザー | ||
| 地域別 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| 台湾 | ||
| オーストラリア | ||
| ASEAN | ||
| アジア太平洋地域のその他 | ||
レポートが回答する主要な質問
アジア太平洋地域の検査装置市場の2032年までの予測値は?
同セクターは2032年までに282億米ドルに達すると予測されており、2027年から2032年にかけて9.15%のCAGRで成長する見込みである。この拡大は、半導体製造、バッテリー製造、およびトレーサブルな生産プロセスへの投資を反映している。
地域需要をリードする装置カテゴリーはどれですか?
光学・目視検査装置が2026年に42.3%の売上シェアでリードしています。電子機器組み立て、食品・飲料包装、および自動車ボディパネル製造で広く使用されています。
最も急速に成長している検査技術はどれですか?
電子ビーム検査装置は2032年までに10.9%のCAGRで成長すると予測されている。その重性は、微細な欠陥検出を必要とする先端ロジック、HBM、および3D-NANDアプリケーションにおいて最も高い。
半導体メーカーが検査システムの重要な購入者である理由は何ですか?
先端ロジックおよびメモリ生産は、各技術世代においてより多くのプロセス制御測定とより精細な欠陥検出を必要とします。中国、台湾、韓国は2025年の世界の半導体装置投資の79%を占めました。
検査装置の地域需要をリードする国はどこですか?
中国が2026年に38%の売上シェアでリードしており、半導体、電子機器、電気自動車、および太陽光製造によって支えられています。同国は2025年に半導体装置に49.3 ビリオン 米ドルを投資しました。
中小製造業者の採用を制限する要因は何ですか?
高いシステムコスト、長期にわたる統合作業、人材不足、サイバーセキュリティ要件、および多様な校正慣行が採用を遅らせる可能性があります。統合型AIビジョンシステムは250,000 米ドルから100万 米ドル以上を必要とする場合があります。