
乳児用酸素フード市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 9.39 百万米ドル |
| 市場規模 (2032) | 12.29 百万米ドル |
| 成長率 (2027 - 2032) | 5.53 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
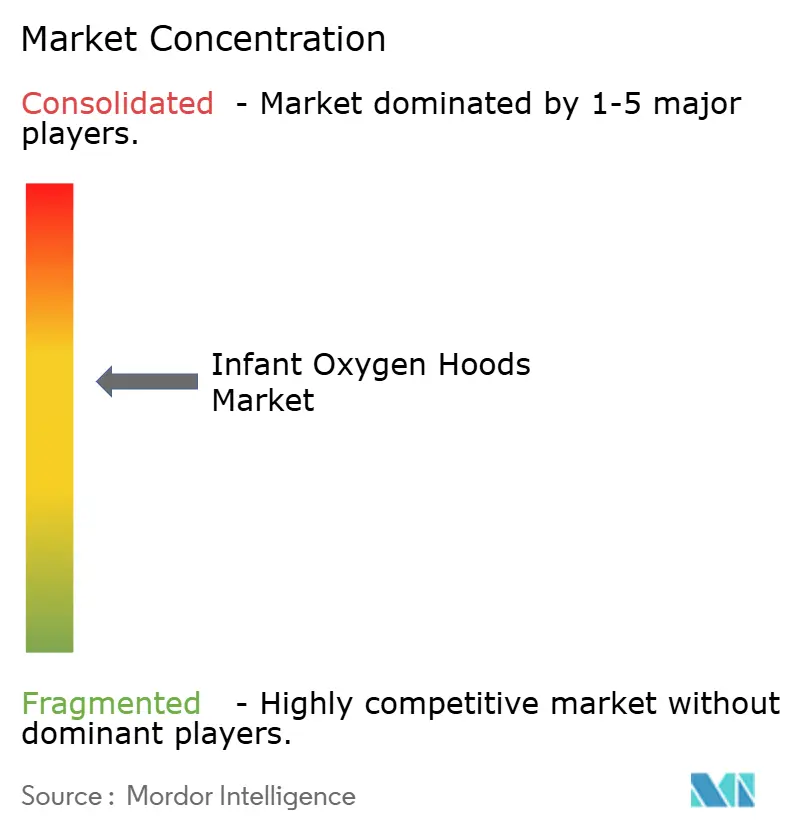
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる乳児用酸素フード市場分析
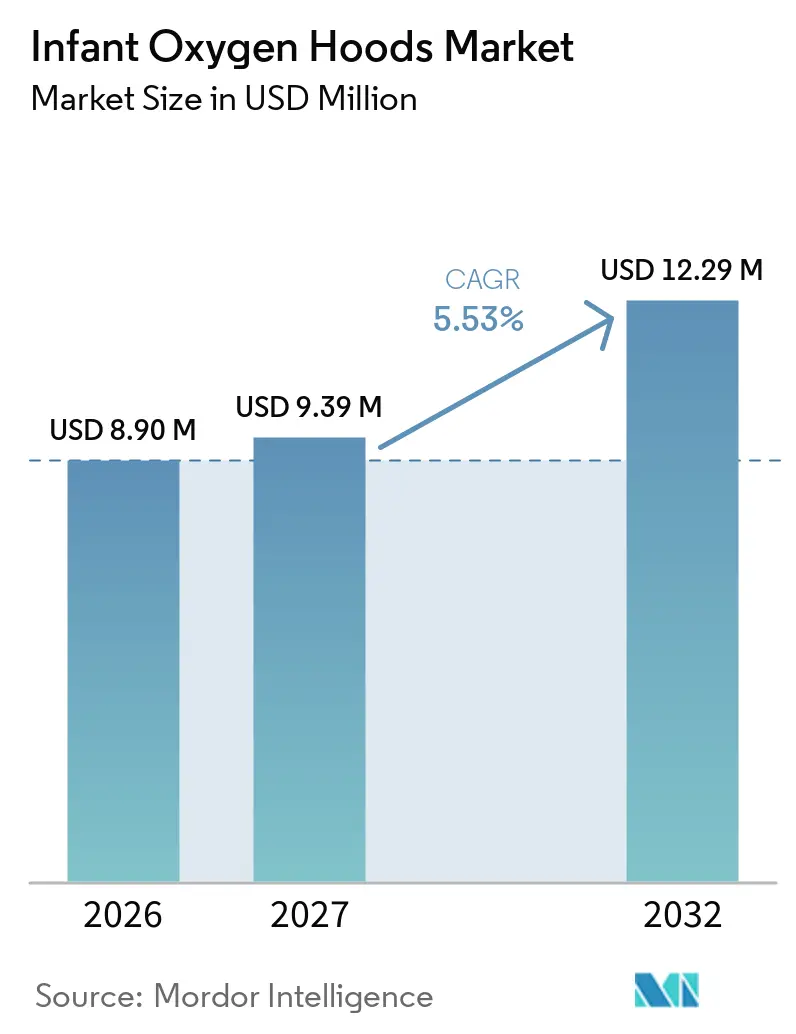
乳児用酸素フード市場規模は、2026年の890万米ドルから2027年には939万米ドルに成長し、2027年から2032年にかけてCAGR 5.53%で2032年までに1,229万米ドルに達すると予測されています。
感染予防の優先事項が単一患者使用デバイスを支持していること、および短時間の安定化ウィンドウ中のCO2排出と介護者アクセスを改善する設計の進歩により、普及が後押しされています。乳児用酸素フード市場はまた、米国のような高所得国システムにおける早産の継続的な発生によっても形成されており、2024年の早産率は10.4%を維持し、出生直後のケアにおける補助酸素の基本的な需要を持続させています。高流量鼻カニューレおよびCPAPとの競合が臨床的な境界を定義しており、鼻インターフェースが忍容されない場合や禁忌の場合、また迅速なセットアップと最小限のトレーニングが重要な低重症度またはリソースが限られた状況において、フードが使用されています。COVID-19中に強化された感染管理への懸念は、産科・小児科病棟、ならびに回転率と衛生管理を優先する救急・搬送環境において、使い捨てオプションへの調達を引き続き誘導しています。均一な酸素分布とCO2排出を促進するための分散ガス入口、およびモニタリングアクセスを容易にするポートなどのエンジニアリング機能は、プレミアム製品における基本的な期待事項となっています。軽度から中等度の肺高血圧症を有する一部の正期産新生児において、フードを介した吸入一酸化窒素(iNO)投与のニッチな機会が開かれており、三次医療プロトコル内で普及が拡大すれば、プレミアム価格デバイスを段階的に支持する可能性があります。
主要レポートのポイント
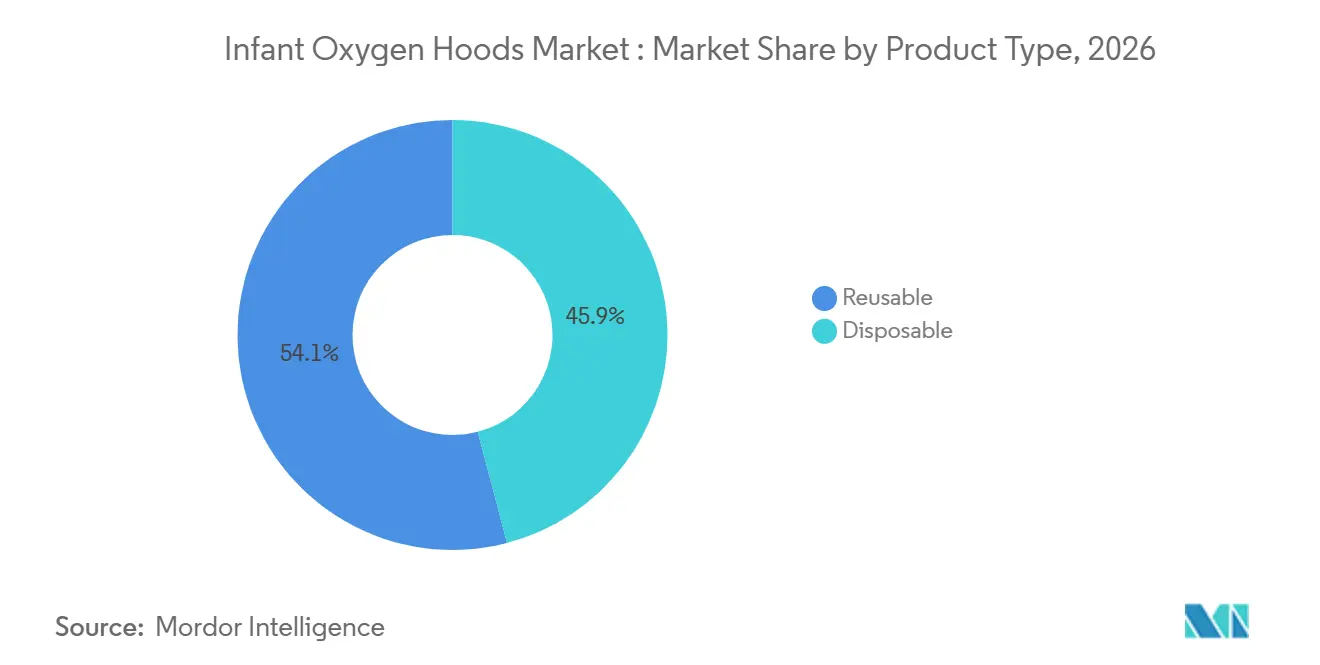
- 製品タイプ別では、再使用可能な酸素フードが2026年に54.08%のシェアを占め、使い捨て製品は2032年までCAGR 6.57%で拡大する見込みです。
- エンドユーザー別では、レベルIII/IVのNICUが2026年に45.24%のシェアで首位を占め、産科・分娩センターおよび小児科病棟・救急室は2032年までCAGR 6.30%で成長すると予測されています。
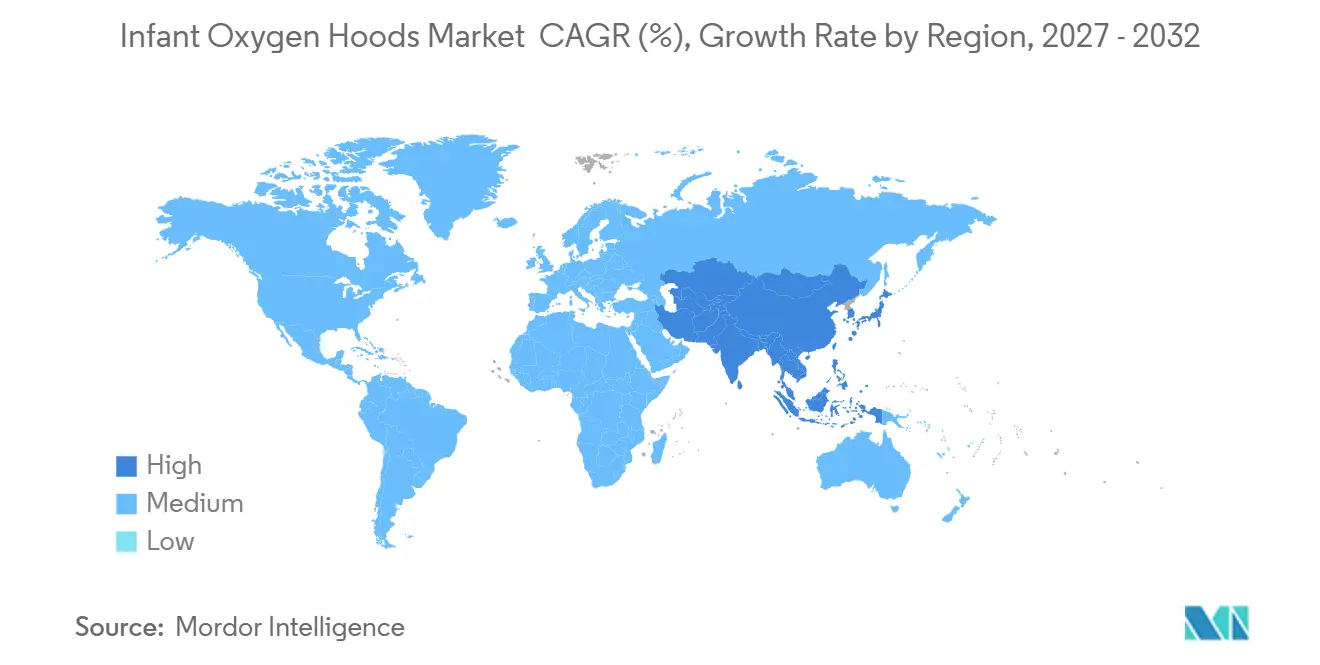
- 地域別では、北米が2026年に46.11%のシェアを占め、アジア太平洋地域がCAGR 6.24%で最も急成長している地域です。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 早産および新生児低酸素血症負担の増加 | +1.8% | サブサハラアフリカ、南アジアで急激な圧力を伴うグローバル | 長期(4年以下) |
| 新興市場におけるNICU/SNCU能力の拡大 | +1.2% | アジア太平洋(インド、インドネシア、中国)、ナイジェリア | 中期(2~4年) |
| 定義されたシナリオにおける酸素フード使用を正式化する臨床ガイダンス | +0.7% | 北米、西欧 | 中期(2~4年) |
| 感染管理のための使い捨てフードの入手可能性 | +1.4% | グローバル、米国農村部の産科ケア過疎地域へのスピルオーバー | 短期(2年以下) |
| 一部の正期産新生児における酸素フードを介したiNO投与の実現可能性 | +0.3% | 高所得市場、ニッチな三次医療センター | 長期(4年以上) |
| CO2排出と介護者アクセスを改善する設計の進歩 | +0.6% | 北米、アジア太平洋コア | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
早産および新生児低酸素血症負担の増加
早産は高所得市場における新生児酸素需要の安定したドライバーであり続けており、米国では2024年の早産率が10.4%を記録し、低酸素血症リスクのある乳児が早期生命において慎重に調整された酸素療法を必要とする状態で生まれ続けていることを示しています[1]。酸素フードは、短時間の安定化期間中に鼻プロングやCPAPインターフェースを忍容できない新生児に対して非接触の代替手段を提供し、組織の完全性が脆弱な場合の鼻外傷を軽減するのに役立ちます。その有用性は、呼気終末陽圧がないことによって制限されており、これにより適用範囲は、CPAPが界面活性剤欠乏または無気肺の肺に提供する肺リクルートメント戦略ではなく、酸素化サポートに限定されます。早産児に対する狭い酸素飽和度目標は、厳密なFiO2制御と継続的なモニタリングの必要性を強化しており、ガイドラインでは未熟児網膜症および気管支肺異形成リスクを軽減するために超低出生体重児において90~95%前後の範囲を強調しています。これらの臨床パラメータは、乳児用酸素フード市場において酸素フードの標的化された位置を維持しており、特に陽圧を必要としない短時間の使用例におて、モニタリングおよびエスカレーションプロトコルが容易に利用可能であることを確保しています。
新興市場におけるNICU/SNCU能力の拡大
アジアおよびアフリカにおける政府支援の新生児ケアアップグレードは、非侵襲的陽圧システムが常に存在するわけではないレベルIIおよび地区施設における酸素フードを含む必須呼吸器機器の設置基盤を拡大しています。インドネシアのサワルント地域総合病院は2026年4月に、SIHRENへの統合により施設間の紹介連携を強化し機器を標準化するための特別配分資金総額24億ルピアで資金調達された4床のNICUと4床の小児ICUを開設しました。WHO支援モデルは、低・中所得国が85%の稼働率で出生1,000人あたり2.8床の新生児ベッドを必要としており、いくつかの地域では現在の能力を超えていると推定しており、施設がベッドとスタッフを追加するにつれて衛生重視の消耗品への需要が高まっています[2]。中国の階層化能力リストは、郡レベルの施設が中等度重症例を安定させ、エスカレーション前に定義された期間CPAPを提供すべきであることを規定しており、このフレームワークは初期安定化中に鼻インターフェースが忍容されない場合の酸素フードにも対応しています。システムが拡大するにつれて、使い捨て消耗品は感染管理と迅速な回転のために好まれる一方、再使用可能なフードは滅菌ワークフローが適切に管理され運営予算が逼迫している場所では引き続き存在しており、乳児用酸素フード市場が地域全体で異なる価格とパフォーマンス層に対応できる位置付けとなっています。世界銀行によるナイジェリアの一次医療ネットワークを酸素アクセスと新生児蘇生機器で強化するための資金調達など、多国間パートナーからの資金提供は、基本的な呼吸器消耗品の対象基をさらに広げています。
感染管理のための使い捨てフードの入手可能性
病院は院内感染リスクを低減するために単一患者使用デバイスを優先し続けており、この優先事項はCOVID-19時代に強化され、回転率が高い産科・小児科ユニットにおける使い捨て酸素フードに直接恩恵をもたらしています。使い捨てフードは再処理ステップと、一貫性のない滅菌が内部表面に残留病原体を残すリスクを排除し、これは新生児ケアにおけるスタッフ安全プロトコルおよび環境衛生プログラムと一致しています。ベンダーは、均一なFiO2分布を促進しCO2排出を容易にしながら視認性を維持するために、内面に沿ってガス入口を分散させる設計機能を強調しており、これは乳児用酸素フード市場における感染管理とワークフローの価値提案を強化しています。インドネシアのSIHRENを含む標準化された調達フレームワークは、都市部および農村部の施設全体でNICUおよび小児科機器の単回使用仕様と感染予防基準を強化しています。MDRおよびISO 13485認証は、確立された品質システムと市販後サーベイランスを持つベンーが供給するコンプライアントな使い捨てポートフォリオへの購買をさらに誘導し、高スループットケアエリアの供給保証を改善しています。これらの感染管理とコンプライアンスのダイナミクスは、プロバイダーが短時間の安定化ウィンドウ中にシンプルで衛生的な酸素化を求めるにつれて、乳児用酸素フード市場内での使い捨て品の安定したシェア獲得を支持しています。
定義されたシナリオにおける酸素フード使用を正式化する臨床ガイダンス
専門的なガイダンスは、酸素フードが日常的には推奨されず、鼻カニューレまたはCPAPが禁忌または忍容性が低い場合に限定して使用すべきであることを明確にし続けており、これによりフードの定義された安定化の役割が維持され、陽圧サポートへの不適切な代替が防止されています。早産児に対する狭いSpO2目標はリアルタイムモニタリングと迅速なFiO2調整を必要とし、コード化された目標はエスカレーション前の短時間のフード使用時のベッドサイドでの意思決定を改善し、乳児用酸素フード市場における一貫した実践を支持しています。リクルートメントが必要な場合にCPAPまたはHFNCへのエスカレーションを優先する安定化アルゴリズムは、インターフェース不忍容に対してフード使用を許可する明示的な例外と組み合わさって、変動性を低減し、受動的酸素投与が許容される場合についてケアチームを調整します。中国の階層化新生児リストなどの国レベルの能力フレームワークも、どのユニットが中等度重症例を局所的に処理し、いつ紹介するかを明確にしており、郡レベルの施設での初期安定化ワークフロー内に酸素フードを組み込むのに役立っています。このコード化は標的化された調達を促進し、トレーニングを支援し、迅速なセットアップと最小限の鼻接触が優先される非三次医療および搬送状況全体でのフード使用の基準を維持します。ガイダンスが地域全体で調和するにつれて、乳児用酸素フード市場は新生児呼吸ケアにおける安全目標とエスカレーション経路に沿った明確な適応症から恩恵を受けます。
制約の影響分析*
| 制約 | CAGRへの影響(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| HFNC/CPAPへのシフトによるフードの日常使用の減少 | -2.1% | 北米、西欧、およびアジア太平洋の三次医療センター | 短期(2年以下) |
| カプノグラフィーを欠くリソースが限られた環境でのCO2貯留リスクと可変FiO2 | -0.8% | グローバル、特にカプノグラフィーを欠くリソースが限られた環境 | 中期(2~4年) |
| EU MDRおよび米国FDA QMSRに基づく規制コンプライアンス負担 | -0.6% | 北米、欧州 | 中期(2~4年) |
| 医療グレードポリマーおよびコンポーネントのサプライチェーンの脆弱性 | -0.5% | グローバル | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
HFNC/CPAPへのシフトによるフードの日常的使用の減少
HFNCおよびCPAPは三次医療環境における非侵襲的新生児呼吸サポートの第一選択モダリティとなっており、酸素フードを鼻インターフェースの忍容性不良やエスカレーション前の短時間安定化などの定義された適応症に限定しています。英国の25施設にわたる小児集中治療RCTでは、HFNCは呼吸サポートからの離脱時間においてCPAPに対して非劣性でしたが、抜管後の転帰は主要エンドポイントでCPAPが優れており、陽圧サポートが優先される場合のCPAPの好ましい役割を強化しています。新生児におてバブルCPAPと加温加湿HFNCを比較した三次医療センター研究では、CPAPコホートで呼吸サポートおよび人工呼吸器使用日数が短縮されており、圧力サポートが重要な急性管理においてCPAPの有効性を強化しています。これらの臨床パターンは、乳児用酸素フード市場を受動的酸素投与で十分であり鼻接触が禁忌または忍容性が低い場合、および複雑な機器や呼吸療法士がいない低重症度のケアポイントに限定しています。この環境において、ベンダーは使いやすさと迅速なセットアップを強調しながら、同一ケアエピソード内でCPAPおよびHFNCを含むエスカレーション経路の統合オプションを維持しています。
アナライザーなしでのCO2貯留リスクと可変FiO2
酸素フードはFiO2の閉回路制御を提供せず、乳児の気道における実際の酸素濃度は流量、フード容積、および患者換気によって変化し、リアルタイムモニタリングなしに目標飽和度への迅速な調整を複雑にします。臨床ガイダンスは超早産児に対する狭い飽和度目標を強調しており、これは有害転帰に関連する高酸素症または低酸素症エピソードを避けるめの信頼性の高いモニタリングと迅速な調整を必要とします。フードはまた、特に呼吸ドライブが抑制されている場合に不十分な出口流量または閉塞したポートが蓄積を引き起こす可能性があるため、CO2排出の注意深い管理を必要とし、適切な設計とモニタリングの重要性を高めています。強化されたフード設計はCO2クリアランスを改善しより均一なFiO2を促進するために内面に沿ってガスを分散させますが、これらのエンジニアリングの改良は肺リクルートメントが必要な場合の陽圧サポートを代替するものではありません。2026年2月2日に発効しISO 13485に準拠した米国FDAの品質マネジメントシステム規制による規制審査の強化は、新生児用途における酸素投与性能の堅牢な検証と市販後サーベイランスへの期待を強化しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
使い捨て品が感染管理シフトを推進使い捨て酸素フードは2026年に45.92%を占め、2032年までCAGR 6.57%で成長すると予測されており、これは感染管理に関する規制要件と、産科・小児科ユニットにおける患者の急速な入れ替わりに対応するための単一患者使用デバイスへの運用上のニーズを反映しています。再使用可能なフードは2026年の数量の54.08%を占め、確立された滅菌ワークフローを持つ予算制約のある施設に支持されていますが、再処理の複雑さと最適でない消毒のリスクにより、多くのプロバイダーが新規入札において使い捨て製品を優先するようになっています。乳児用酸素フード市場では、高スループットのケアエリアにおける感染管理目標を補完する持続可能性基準に沿って、バイオベースポリマーや可塑剤不使用樹脂などの素材への関心が高まっています。フード表面に沿ってガス入口を分散させるエンジニアリング上の選択肢や、ケア処置のための視認性とアクセスを向上させる透明シェルは、病院が多忙な分娩室や小児科救急室でのセットアップの手間を削減しようとする中で差別化要因となっています。COVID-19時代の安全策に影響を受けた感染予防ポリシーは、滅菌能力が限られた環境や、スタッフ保護プロトコルがフィルタリングされた呼気経路と再使用の最小化を優先する環境において、使い捨て製品をさらに定着させています。
使い捨てモデルは、MDR、ISO 13485および関連する品質基準への準拠を合理化することを目的とした購買フレームワークと整合しています。単回使用デバイスは、多様な病院プロトコルおよび機器群にわたる再処理手順の検証負担を軽減するためです。乳児用酸素フード市場では、より広範な新生児呼吸器ポートフォリオを持つベンダーが、フードをCPAPインターフェースおよび人工呼吸器回路とバンドルして調達規模を活用しており、このアプローチは単一ベンダーエコシステム内でのエスカレーションパスウェイに向けた教育とクロストレーニングを支援しています。効果的な滅菌部門を維持するリソースが限られた病院にとって、再使用可能なフードはコスト管理手段として引き続き有効ですが、繰り返しの労力と品質保証チェックにより、衛生とターンアラウンドタイムに焦点を当てた入札ますます精査される隠れたコストが生じています[3]。総合的に見て、使い捨て製品は引き続きシェアを拡大しており、使い捨て製品の乳児用酸素フード市場規模は、グローバルな調達基準に組み込まれた感染予防および持続可能性仕様に沿って拡大すると予測されています。
エンドユーザー別:
産科センターおよび小児科病棟が三次医療NICUとの差を縮小レベルIIIおよびIVのNICUは2026年シェアの45.24%を占め、これは高度急性期の症例構成と、継続的なサポートのためにフードを超えることが多いHFNCおよびCPAPを含む包括的な呼吸器能を反映しています。これらの環境でのプロトコルは、鼻腔インターフェースに耐えられない乳児に対する短時間の安定化や、適応がある場合の抜管失敗予防および肺リクルートメントのための積極的な圧力サポートを優先するガイダンスと一致して、フードを短時間の安定化のために確保しています。新興市場での能力拡大に伴い、より多くのレベルIIまたは郡レベルのユニットが、紹介前に中等度急性期症例を地域で管理する役割を担うようになっており、最小限のトレーニングで迅速にセットアップできる基本的な酸素供給への安定したニーズが生まれています。これらのパターンは、非接触酸素供給、シンプルなセットアップ、および早期安定化ワークフローとの互換性から恩恵を受ける明確に定義された臨床的文脈に乳児用酸素フード市場を固定しています。
産科・分娩センターおよび小児科病棟・救急室は、感染管理のための使い捨て製品と継続的な患者入れ替わりを重視した機器戦略に支えられ、CAGR 6.30%で最も急速に拡大するエンドユーザーグループを代表しています。いくつかの国では、地および一次施設への政策主導のアップグレードに酸素濃縮器、パルスオキシメーター、および基本的な新生児蘇生機器が含まれるようになり、生後最初の数時間における補足的酸素供給の基盤が整備されています。このレベルの施設は複雑なセットアップと監視のためのスタッフ能力が不足していることが多く、エスカレーションまたは転送までの短時間安定化のためのフードの価値提案を高めています。これらのエンドユーザーにとって、乳児用酸素フード市場規模は、衛生および準拠を理由に単回使用消耗品を成文化した標準化された調達フレームワークとともに拡大すると予測されています。ベンダーは、専門の呼吸療法士を含まない可能性のある分娩・小児チームが主導するワークフローをサポートするために、乳児の頭部と頸部への明確なアクセス、加湿オプション、およびモニタリングポートを強調しています。
地域分析
北米乳児用酸素フード市場
北米は2026年の収益の46.11%を占め、三次NICUおよび産科病院における使い捨て製品の強い採用、厳格な感染管理基準、および単回使用呼吸器消耗品に対応した支払いモデルによって牽引されています。また、米国の早産率が2024年に10.4%を維持していることから、継続的な管理においてHFNCおよびCPAPが主流であるにもかかわらず、早期安定化中の補足的酸素供給の必要性を支えるベースライン需要も持続しています。この環境では、フードは鼻腔インターフェースが禁忌の場合、分娩・出産における短時間の安定化期間中、および転送前の即時出生後ケアに焦点を当てた地方病院で最も一般的です。サプライチェーンの感度は依然として存在しており、一部のベンダーは2024年のデバイス出荷に影響を与えた樹脂およびシリコーン制約を報告しており、新生児消耗品における多様化された原材料と在庫バッファリングの重要性を強調しています。その結果、乳児用酸素フード市場は、衛生、入手可能性、および使いやすさを整合させる病院の購買ポリシーを引き続き追跡しています。
欧州乳児用酸素フード市場
欧州の調達環境は医療機器規則(MDR)によって形成されており、レガシーデバイスの再承認にかかるコストと時間が増加し、臨床評価および市販後サーベイランスに対する証拠要件が高まっている。MDR認証を早期に取得したベンダーは、その地位を活用して、人工呼吸器やCPAPを補完するアクセサリー消耗品を含む大規模な病院ネットワーク全体での供給継性を確保している。包括的な呼吸器プラットフォームを優先するフレームワーク契約は消耗品の採用経路に影響を与え、サービスとトレーニングを合理化するために回路、インターフェース、および互換性のあるフードをバンドルすることが多い。こうした動向により、酸素フードは定義されたユースケースにおける補助的な役割に留まる一方、調達は陽圧サポートと受動的酸素供給の両方を提供するマルチモダリティシステムに集中している。この枠組みの中で、乳児用酸素フードの市場シェアは、感染管理のための使い捨てオプションとベッドサイドでの処置を簡素化する透明シェルを重視する施設によって維持されている。
アジア太平洋・中東アフリカ乳児用酸素フード市場
アジア太平洋地域は6.24%のCAGRで最も急成長している地域であり、新生児ベッドへの多大な公的投資と、出生が行われる場所に近いケアを拡大する段階的能力フレームワークを反映している。インドネシアの紹介ネットワークへの新規NICU設備の統合は、使い捨て酸素フードを含む標準化された調達が、都市部および農村部両地区において新生児安定化能力を拡大できることを示す一例である。中国の新生児ユニットに対する修正デルファイアプローチは、郡レベルのケアの範囲とエスカレーション経路を明確にし、CPAPと並んで安定化ワークフロー内で酸素フードが適合する場所を定義するのに役立っている[4]。アフリカおよび中東では、酸素アクセスおよび新生児蘇生機器で一次・紹介施設をアップグレードする多国間融資プログラムが、基本的な呼吸器消耗品の対象市場を拡大している。
競合環境
乳児用酸素フード市場は中程度に分散しており、専門的な新生児デバイス企業と統合呼吸器サプライヤーのグループが感染管理機能、規制資格、および流通リーチで競合しています。確立されたプレーヤーは、人工呼吸器やCPAP機器とインターフェースする消耗品の継続性をサポートするMDR、MDSAP、および米国QMSRをナビゲートするための堅牢な品質システムを強調しています。製品戦略は、産科・小児科ユニットの安定化ワークフローに合わせるために、迅速なセットアップ、透明な視認性、CO2排出効率、およびモニタリングポートとの互換性を中心としています。より広い新生児ポートフォリオを持つ企業は、定義されたフード使用例内での安全性と使いやすさの差別化を維持しながら、調達を統合するためにバンドリングを使用しています。これらの要因は、乳児用酸素フード市場においてコストと設計の両方での競争を維持しています。
戦略的パートナーシップは、ベッドサイド近くのモニタリングを合理化しハードウェアの混雑を減らすことで酸素フードの利用を間接的に形成する可能性のある多機能新生児ソリューションを推進しています。2026年1月に発表されたコラボレーションは、温度、ECG、心拍数、および内部呼吸圧センシングを統合した多機能栄養チューブを共同開発することを目的としており、これはモニタリング能力を統合し別個のデバイスの必要性を減らす取り組みと一致しています。新生児ケアのデジタルエンゲージメントプラットフォームは製品イノベーションを加速し病院カバレッジを拡大するための成長資本を引き付けており、呼吸器ワークフローと交差する可能性のある隣接カテゴリー全体での継続的な投資モメンタムを示しています。並行して、企業はMDSAP認証とMDR承認で規制範囲を拡大し続け、地域全体の国家入札において使い捨ておよび再使用可能な呼吸器アクセサリーを大規模に供給するための資格を強化しています。これらの動きは、ベンダーの信頼性とエビデンスに基づく設計を強調する国家入札内で、酸素フードを含むコンプライアントな消耗品への安定した近期アクセスを支持しています。
ホワイトスペースの機会は、非電気的でシンプルな酸素投与が価値を持ち、CPAPまたはHFNCインフラが常に実現可能ではない搬送、フィールド、およびリソースが限られた状況に集中しています。客観的な気道圧フィードバックを提供する技術は臨床的実現可能性の研究を通じ進歩しており、これは後に非侵襲的モダリティと隣接アクセサリーの滴定信頼性を改善する圧力センシング経路に情報を提供する可能性があります。QMSRへの規制整合は設計検証と市販後サーベイランスの基準を引き上げ、一貫したパフォーマンスとフィールドサポートを文書化できる既存企業を優遇しています。新生児換気プラットフォームと関連消耗品に向けた成熟した医療システムにおけるフレームワーク契約は、複数年契約において単価、コンプライアンス、およびサービスのバランスを取ることができるポートフォリオサプライヤーの関連性を強化しています。この競合状況の中で、乳児用酸素フード市場は感染管理の価値、ワークフローの互換性、および確実な供給を基盤に前進しています。
乳児用酸素フード産業リーダー
-
Utah Medical Products
-
GaleMed Corporation
-
GINEVRI srl
-
Fanem Ltda
-
Ningbo David Medical Device
- 注:主要企業の掲載順は順位を示すものではありません。
乳児用酸素フード市場 このレポートでカバーされる企業
- ATEFCO
- Fanem
- Farstar (Wuxi) Medical Equipment
- GaleMed Corporation
- GIGANTE Recem Nascido
- GINEVRI srl
- HEMC Medical
- IndoSurgicals
- JDMeditech
- Medical Dynamics (SuperDome)
- Mercury Medical
- Ningbo David Medical Device
- nice Neotech Medical Systems
- Olidef Medical
- Phoenix Medical Systems
- Plasti-med
- Qingdao Hiprove Medical
- SoCare India
- Utah Medical Products
- VNG Medical
最近の産業開発事情 乳児用酸素フード市場
- 2026年3月:Inspiration Healthcare Group plcは、2025年または2026年の第1位の新生児人工呼吸器サプライヤーとして、イングランドおよびウェールズをカバーする4年間のNHSフレームワーク契約を締結し、呼吸器プラットフォームおよび関連消耗品の収益の可視性を支持しました。
- 2026年3月:GaleMedは、サトウキビ由来のバイオベース材料を使用したBioVent-Circuitシリーズに対してISOCC PLUSの認証を取得し、感染管理消耗品を低炭素フットプリント樹脂と整合させました。
- 2026年1月:Imagine DevicesとNeotech Productsは、統合バイタルサインモニタリングと内部呼吸圧センシングを備えた多機能新生児栄養チューブを共同開発するパートナーシップを発表しました。
- 2025年12月:AngelEye Healthは、新生児・小児サービスのイノベーションを加速し商業的フットプリントを拡大するために、シリーズCで900万米ドルの資金調達とデット・ファシリティを完了しました。
世界の乳児用酸素フード市場レポートの範囲
セグメンテーション概要
| 使い捨て酸素フード |
| 再使用可能な酸素フード |
| レベルIII/IV NICU(三次医療) |
| レベルII SCBU/ステップダウンユニット |
| 産科・分娩センターおよび小児科病棟・ER |
| 在宅ケア・搬送用途 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| 英国 | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米・中米 |
| 製品タイプ別 | 使い捨て酸素フード | |
| 再使用可能な酸素フード | ||
| エンドユーザー別 | レベルIII/IV NICU(三次医療) | |
| レベルII SCBU/ステップダウンユニット | ||
| 産科・分娩センターおよび小児科病棟・ER | ||
| 在宅ケア・搬送用途 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| 英国 | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米・中米 | ||
レポートで回答される主要質問
2025年の乳児用酸素フード市場規模はいくらで、2032年までにどこへ向かっていますか?
乳児用酸素フード市場規模は2025年に843万米ドルであり、CAGR 5.53%で2032年までに1,229万米ドルに達すると予測されています。
2032年までにどの地域がリードし、どの地域が最も急速に成長しますか?
北米が2026年に46.11%でリードし、アジア太平洋地域が2032年までCAGR 6.24%で最も急成長している地域です。
どの製品タイプが最も急速に拡大しており、その理由は何ですか?
使い捨て品は感染管理の義務と迅速な回転のためのシンプルなワークフローにより、6.57%のCAGRで最も急速な成長を示しています。
現在および予測期間において最も重要なエンドユーザーセグメントはどれですか?
レベルIIIまたはIVのNICU2026年に45.24%を占め、産科・分娩センターおよび小児科病棟・救急室はCAGR 6.30%で成長する見込みです。
酸素フードの使用を最も制限する臨床的要因は何ですか?
陽圧サポートのためのHFNCおよびCPAPへの広範な依存が、フードの使用を短時間安定化と鼻インターフェース不忍容の場合に限定しています。
主要ベンダーは新しい酸素フード設計においてどのような機能を強調していますか?
設計は均一な酸素分布、改善されたCO2排出、手順のための透明なアクセス、およびモニタリングとエスカレーションを簡素化するポートに焦点を当てています。