
Marktgröße und Marktanteil für Säuglings-Sauerstoffhauben
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 9.39 Millionen US-Dollar |
| Marktgröße (2032) | 12.29 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.53 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
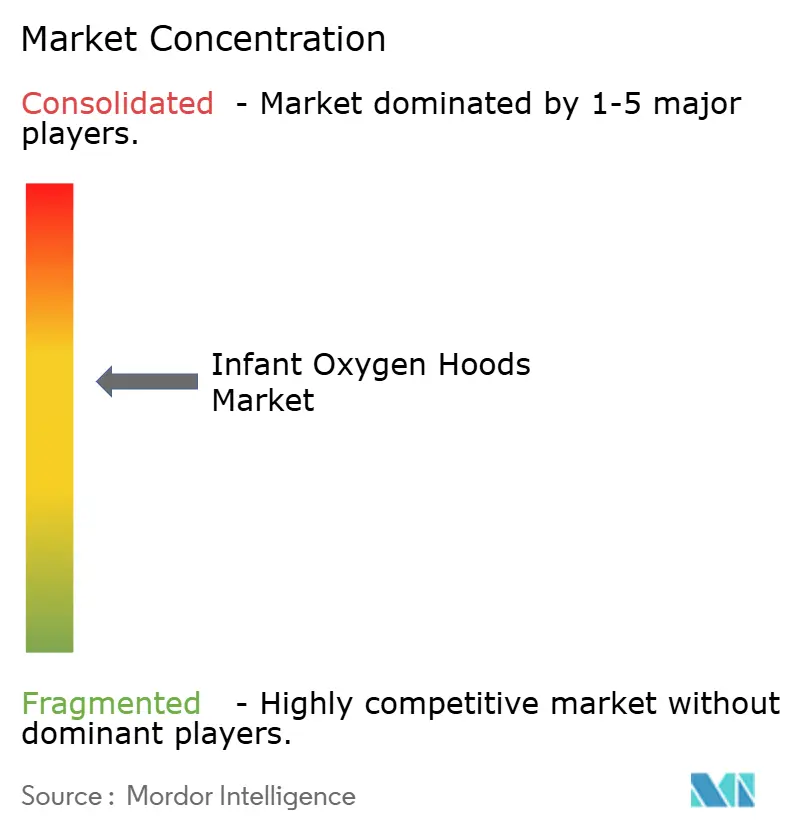
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Säuglings-Sauerstoffhauben von Mordor Intelligence
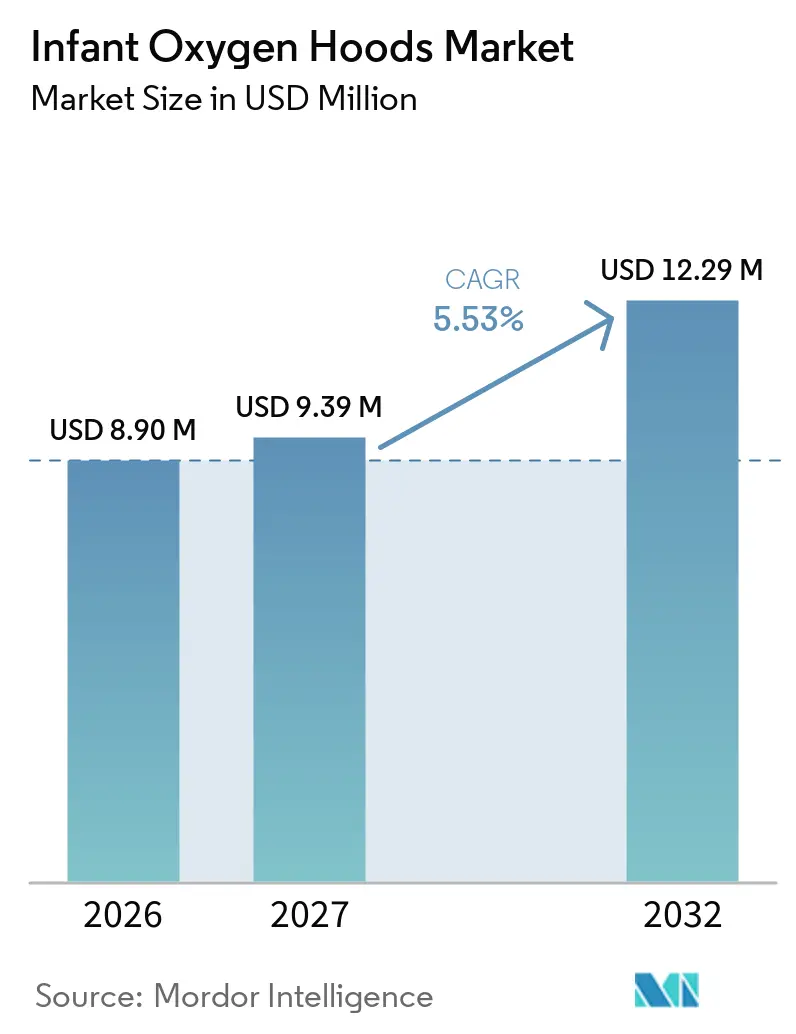
Die Marktgröße für Säuglingssauerstoffhauben soll von 8,90 Millionen USD im Jahr 2026 auf 9,39 Millionen USD im Jahr 2027 wachsen und bis 2032 bei einer CAGR von 5,53 % über den Zeitraum 2027–2032 einen Wert von 12,29 Millionen USD erreichen.
Die Akzeptanz wird durch Infektionspräventionsprioritäten gestützt, die Einmalgeräte für einzelne Patienten begünstigen, sowie durch Designfortschritte, die die CO2-Auswaschung und den Pflegezugang während kurzer Stabilisierungsphasen verbessern. Der Markt für Säuglings-Sauerstoffhauben wird auch durch die anhaltende Frühgeburtlichkeit in einkommensstarken Systemen wie den Vereinigten Staaten geprägt, wo die Frühgeburtenrate 2024 bei 10,4 % lag und damit einen Grundbedarf an Sauerstoffergänzung in der unmittelbaren postnatalen Versorgung aufrechterhält. Der Wettbewerb durch Hochfluss-Nasensonden und CPAP definiert die klinische Grenze, wobei Hauben für Fälle beibehalten werden, in denen nasale Schnittstellen nicht toleriert werden oder kontraindiziert sind, sowie für Versorgungskontexte mit geringerer Akuität oder begrenzten Ressourcen, in denen schnelle Einrichtung und minimale Schulung entscheidend sind. Infektionskontrollbedenken, die sich während COVID-19 verstärkt haben, lenken die Beschaffung weiterhin auf Einwegoptionen in Geburts- und Kinderstationen sowie in Notfall- und Transportumgebungen, die Umschlag und Hygieneschutzmaßnahmen priorisieren. Technische Merkmale wie verteilte Gaseinlässe zur Förderung einer gleichmäßigen Sauerstoffverteilung und CO2-Auswaschung sowie Anschlüsse zur Erleichterung des Überwachungszugangs sind mittlerweile Grunderwartungen bei Premiumprodukten. Eine Nischenmöglichkeit eröffnet sich für die Inhalation von Stickstoffmonoxid über die Haube bei ausgewählten reifen Neugeborenen mit leichter bis mittelschwerer pulmonaler Hypertonie, was schrittweise Premium-Preisgeräte unterstützen könnte, wenn die Akzeptanz innerhalb tertiärer Protokolle zunimmt.
Wichtigste Erkenntnisse des Berichts
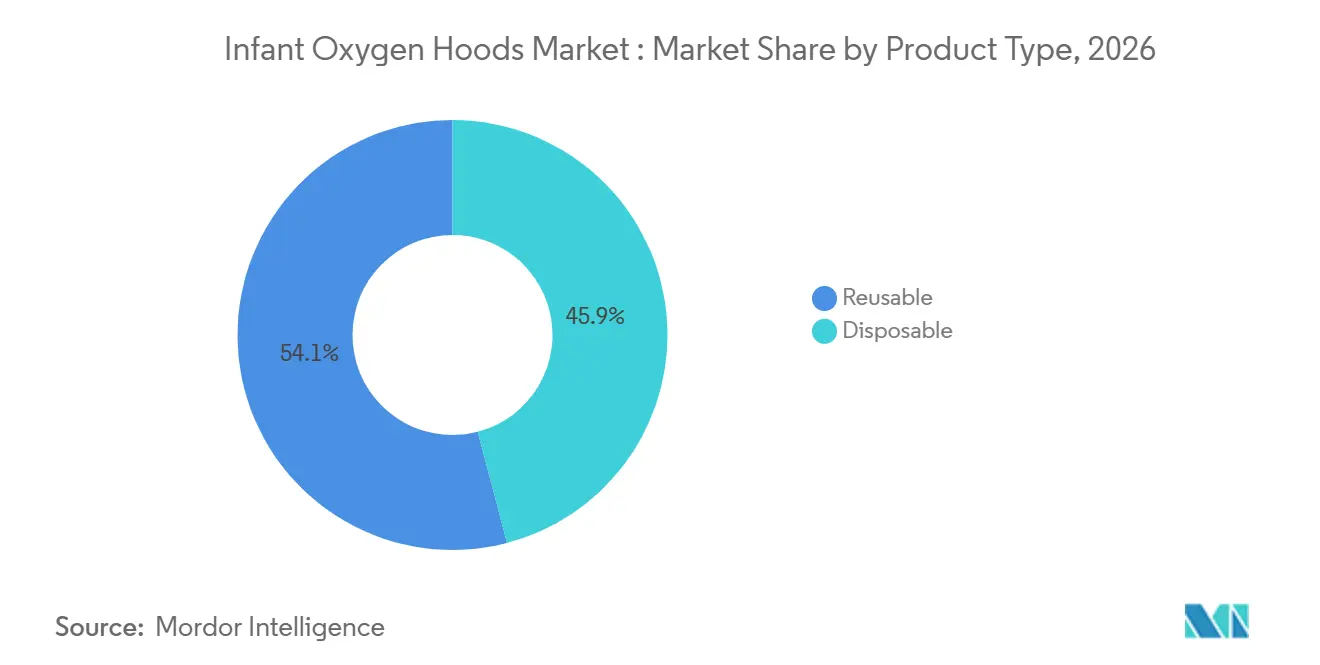
- Nach Produkttyp hielten wiederverwendbare Sauerstoffhauben im Jahr 2026 einen Marktanteil von 54,08 %, während Einwegartikel bis 2032 voraussichtlich mit einer CAGR von 6,57 % wachsen werden.
- Nach Endnutzer führten Level-III/IV-NICUs im Jahr 2026 mit einem Anteil von 45,24 %, während Geburts- oder Entbindungszentren sowie Kinderstationen oder Notaufnahmen bis 2032 voraussichtlich mit einer CAGR von 6,30 % wachsen werden.
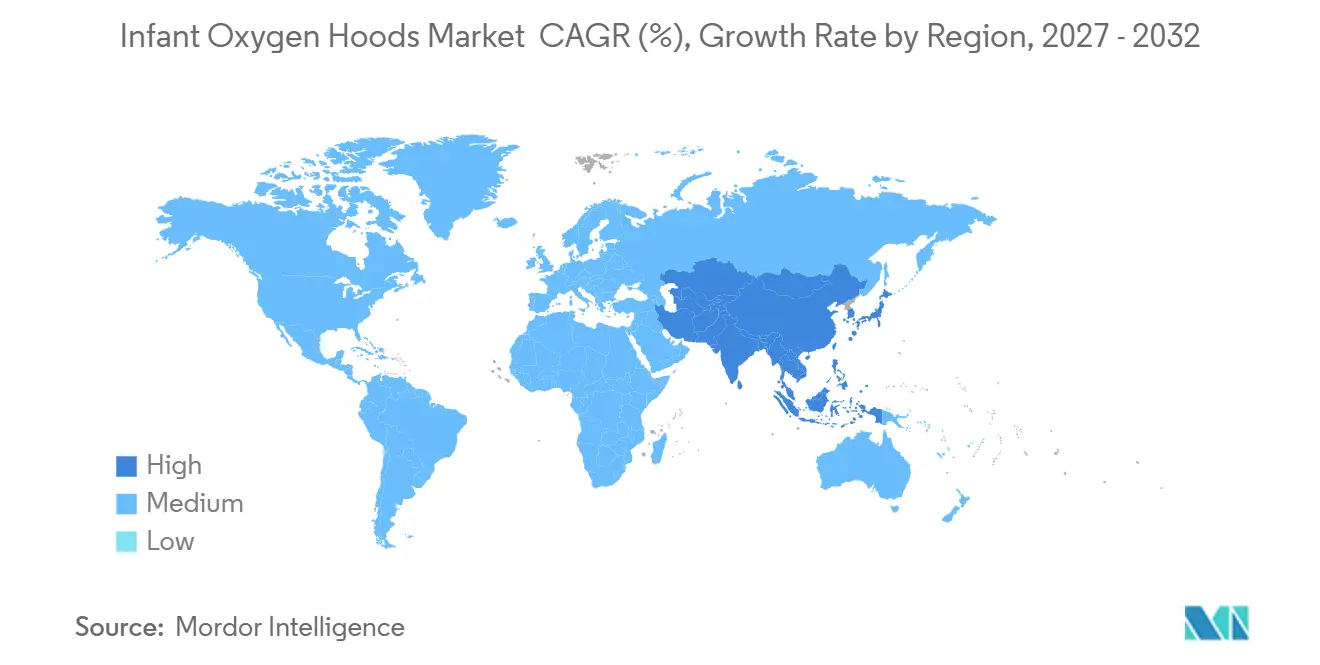
- Nach Geografie dominierte Nordamerika im Jahr 2026 mit einem Anteil von 46,11 %, während der asiatisch-pazifische Raum mit einer CAGR von 6,24 % bis 2032 die am schnellsten wachsende Region ist.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunahme von Frühgeburten und neonataler Hypoxämiebelastung | +1.8% | Global, mit akutem Druck in Subsahara-Afrika und Südasien | Langfristig (≤ 4 Jahre) |
| Ausbau der NICU/SNCU-Kapazitäten in Schwellenmärkten | +1.2% | Asien-Pazifik (Indien, Indonesien, China), Nigeria | Mittelfristig (2–4 Jahre) |
| Klinische Leitlinien zur Formalisierung des Einsatzes von Sauerstoffhauben in definierten Szenarien | +0.7% | Nordamerika, Westeuropa | Mittelfristig (2–4 Jahre) |
| Verfügbarkeit von Einweg-Hauben zur Infektionskontrolle | +1.4% | Global, Ausstrahlungseffekte auf Gebiete mit mangelhafter Geburtsversorgung im ländlichen Raum der Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Machbarkeit der iNO-Verabreichung über Sauerstoffhaube bei ausgewählten reifen Neugeborenen | +0.3% | Einkommensstarke Märkte, spezialisierte Tertiärzentren | Langfristig (≥ 4 Jahre) |
| Designfortschritte zur Verbesserung der CO2-Auswaschung und des Pflegezugangs | +0.6% | Nordamerika, Kernregion Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunahme von Frühgeburten und neonataler Hypoxämiebelastung
Frühgeburten bleiben ein stabiler Treiber des neonatalen Sauerstoffbedarfs in einkommensstarken Märkten, wobei die Vereinigten Staaten 2024 eine Frühgeburtenrate von 10,4 % verzeichneten, was auf einen stetigen Zustrom von Säuglingen mit Hypoxämierisiko hinweist, die in der frühen Lebensphase eine sorgfältig titrierte Sauerstofftherapie benötigen[1]. Sauerstoffhauben bieten eine kontaktlose Alternative für Neugeborene, die während kurzer Stabilisierungsphasen keine Nasensonden oder CPAP-Schnittstellen tolerieren, und helfen, nasale Traumata zu reduzieren, wenn die Gewebeintegrität fragil ist. Ihr Nutzen ist durch das Fehlen eines positiven endexspiratorischen Drucks begrenzt, was die Anwendung auf die Sauerstoffunterstützung beschränkt und keine Lungenrekrutierungsstrategien ermöglicht, die CPAP bei surfactantdefizitären oder atelektatischen Lungen bietet. Enge Sauerstoffsättigungsziele für Frühgeborene verstärken die Notwendigkeit einer engen FiO2-Kontrolle und kontinuierlichen Überwachung, wobei Leitlinien Bereiche um 90–95 % bei extrem untergewichtigen Säuglingen betonen, um das Risiko einer Frühgeborenenretinopathie und bronchopulmonalen Dysplasie zu mindern. Diese klinischen Parameter erhalten einen gezielten Platz für Sauerstoffhauben im Markt für Säuglings-Sauerstoffhauben, insbesondere für kurze Anwendungsfälle, die keinen positiven Druck erfordern, und stellen gleichzeitig sicher, dass Überwachungs- und Eskalationsprotokolle leicht verfügbar sind.
Ausbau der NICU/SNCU-Kapazitäten in Schwellenmärkten
Staatlich geförderte Upgrades der Neugeborenenversorgung in Asien und Afrika erweitern die installierte Basis für wesentliche Atemwegsgeräte, einschließlich Sauerstoffhauben in Level-II- und Kreiseinrichtungen, in denen nichtinvasive Überdrucksysteme nicht immer vorhanden sind. Das Regionale Allgemeine Krankenhaus Sawahlunto in Indonesien eröffnete im April 2026 eine Vier-Betten-NICU und eine Vier-Betten-Kinder-Intensivstation, finanziert durch Sonderzuweisungsmittel in Höhe von 2,4 Milliarden Rp, mit Integration in SIHREN zur Stärkung der Überweisungsausrichtung und Standardisierung der Ausrüstung in allen Einrichtungen. Ein von der WHO unterstütztes Modell schätzt, dass Länder mit niedrigem und mittlerem Einkommen 2,8 neonatale Betten pro 1.000 Lebendgeburten bei 85 % Auslastung benötigen, was die aktuelle Kapazität in mehreren Regionen übersteigt und die Nachfrage nach hygienefokussierten Verbrauchsmaterialien erhöht, wenn Einrichtungen Betten und Personal aufstocken[2]. Chinas abgestufte Fähigkeitslisten legen fest, dass Einheiten auf Kreisebene Fälle mit mittlerer Akuität stabilisieren und CPAP für definierte Zeiträume vor der Eskalation bereitstellen sollen, ein Rahmen, der auch Sauerstoffhauben für Fälle berücksichtigt, in denen nasale Schnittstellen während der Erstabilisierung nicht toleriert werden. Mit der Systemerweiterung werden Einwegverbrauchsmaterialien aus Infektionskontroll- und Schnellumschlaggründen bevorzugt, während wiederverwendbare Hauben dort präsent bleiben, wo Sterilisationsabläufe gut verwaltet werden und die Betriebsbudgets eng sind, was den Markt für Säuglings-Sauerstoffhauben in die Lage versetzt, unterschiedliche Preis- und Leistungsstufen in verschiedenen Regionen zu bedienen. Die Finanzierung durch multilaterale Partner, wie die Finanzierung der Weltbank zur Stärkung des nigerianischen Primärgesundheitsnetzes mit Sauerstoffzugang und neonataler Reanimationsausrüstung, erweitert die adressierbare Basis für grundlegende Atemwegsverbrauchsmaterialien weiter.
Verfügbarkeit von Einweg-Hauben zur Infektionskontrolle
Krankenhäuser priorisieren weiterhin Einmalgeräte für einzelne Patienten, um das Risiko nosokomialer Infektionen zu reduzieren – eine Priorität, die sich während der COVID-19-Ära verstärkt hat und die Einweg-Sauerstoffhauben in Geburts- und Kinderstationen mit hohem Patientenumschlag direkt zugute kommt. Einweghauben eliminieren Aufbereitungsschritte und das Risiko, dass inkonsistente Sterilisation Restpathogene auf inneren Oberflächen hinterlässt, was mit Personalsicherheitsprotokollen und Umwelthygieneprogrammen in der Neugeborenenversorgung übereinstimmt. Anbieter betonen Designmerkmale, die Gaseinlässe entlang der Innenoberfläche verteilen, um eine gleichmäßige FiO2-Verteilung zu fördern und die CO2-Auswaschung zu erleichtern, während die Visualisierung erhalten bleibt, was den Infektionskontroll- und Workflow-Mehrwert im Markt für Säuglings-Sauerstoffhauben stärkt. Standardisierte Beschaffungsrahmen, einschließlich Indonesiens SIHREN, verstärken Einmalspezifikationen und Infektionspräventionskriterien für NICU- und Kinderausrüstung in städtischen und ländlichen Einrichtungen. MDR- und ISO-13485-Zertifizierungen lenken Einkäufe weiter auf konforme Einwegportfolios von Anbietern mit etablierten Qualitätssystemen und Marktüberwachung nach dem Inverkehrbringen, was die Versorgungssicherheit für Hochdurchsatz-Versorgungsbereiche verbessert. Diese Infektionskontroll- und Compliance-Dynamiken unterstützen stetige Marktanteilsgewinne für Einwegartikel im Markt für Säuglings-Sauerstoffhauben, da Anbieter einfache, hygienische Sauerstoffversorgung während kurzer Stabilisierungsphasen anstreben.
Klinische Leitlinien zur Formalisierung des Einsatzes von Sauerstoffhauben in definierten Szenarien
Fachliche Leitlinien verdeutlichen weiterhin, dass Sauerstoffhauben nicht routinemäßig empfohlen werden und für Fälle reserviert sein sollten, in denen Nasensonden oder CPAP kontraindiziert oder schlecht verträglich sind, was definierte Stabilisierungsrollen für Hauben erhält und eine unangemessene Substitution für Überdruckunterstützung verhindert. Enge SpO2-Ziele für Frühgeborene erfordern Echtzeit-Überwachung und schnelle FiO2-Anpassungen, und kodifizierte Ziele verbessern die Entscheidungsfindung am Krankenbett, wenn Hauben für kurze Zeiträume vor der Eskalation eingesetzt werden, was eine konsistente Praxis im Markt für Säuglings-Sauerstoffhauben unterstützt. Stabilisierungsalgorithmen, die die Eskalation zu CPAP oder HFNC priorisieren, wenn eine Rekrutierung erforderlich ist, kombiniert mit expliziten Ausnahmen, die den Einsatz von Hauben bei Schnittstellenintoleranz erlauben, reduzieren die Variabilität und stimmen Pflegeteams darüber ab, wann eine passive Sauerstoffzufuhr akzeptabel ist. Länderspezifische Fähigkeitsrahmen, wie Chinas abgestufte neonatale Listen, legen auch fest, welche Einheiten Fälle mit mittlerer Akuität lokal behandeln und wann sie überweisen sollen, was dazu beiträgt, Sauerstoffhauben in die initialen Stabilisierungsabläufe auf Kreisebene einzubetten. Diese Kodifizierung fördert eine gezielte Beschaffung, unterstützt die Schulung und erhält eine Grundlage für den Einsatz von Hauben in nicht-tertiären und Transportkontexten, in denen schnelle Einrichtung und minimaler Nasenkontakt Prioritäten sind. Mit der Harmonisierung der Leitlinien in den Regionen profitiert der Markt für Säuglings-Sauerstoffhauben von klareren Indikationen, die mit Sicherheitszielen und Eskalationspfaden in der neonatalen Atemwegsversorgung übereinstimmen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verlagerung zu HFNC/CPAP, Reduzierung des routinemäßigen Haubeneinsatzes | -2.1% | Nordamerika, Westeuropa und Tertiärzentren im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| CO2-Retentionsrisiko und variables FiO2 ohne Analysator | -0.8% | Global, insbesondere in ressourcenbeschränkten Umgebungen ohne Kapnografie | Mittelfristig (2–4 Jahre) |
| Regulatorische Compliance-Belastung unter EU-MDR und US-amerikanischer FDA QMSR | -0.6% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Lieferketteninstabilität bei medizinischen Polymeren und Komponenten | -0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verlagerung zu HFNC/CPAP mit Reduzierung des routinemäßigen Haubeneinsatzes
HFNC und CPAP sind in tertiären Umgebungen zu erstrangigen Modalitäten für die nichtinvasive neonatale Atemwegsunterstützung geworden, was Sauerstoffhauben auf definierte Indikationen wie schlechte Verträglichkeit nasaler Schnittstellen oder kurze Stabilisierung vor der Eskalation beschränkt. In einer randomisierten kontrollierten Studie zur pädiatrischen Intensivmedizin in 25 britischen Einheiten war HFNC CPAP hinsichtlich der Zeit bis zur Befreiung von der Atemwegsunterstützung nicht unterlegen, obwohl die Ergebnisse nach der Extubation CPAP bei wichtigen Endpunkten begünstigten, was die bevorzugte Rolle von CPAP verstärkt, wenn Überdruckunterstützung eine Priorität ist. Eine Tertiärzentrumsstudie, die Blasen-CPAP mit beheiztem befeuchtetem HFNC bei Neugeborenen verglich, berichtete über kürzere Dauer der Atemwegsunterstützung und Beatmungstage in CPAP-Kohorten, was den Fall für CPAP im akuten Management stärkt, wo Druckunterstützung entscheidend ist. Diese klinischen Muster beschränken den Markt für Säuglings-Sauerstoffhauben auf Szenarien, in denen passive Sauerstoffzufuhr ausreicht und nasaler Kontakt kontraindiziert oder schlecht verträglich ist, sowie auf Versorgungspunkte mit geringerer Akuität, denen komplexe Ausrüstung oder ein Atemtherapeut fehlt. In diesem Umfeld betonen Anbieter die Benutzerfreundlichkeit und schnelle Einrichtung, während sie Integrationsmöglichkeiten für Eskalationspfade aufrechterhalten, die CPAP und HFNC innerhalb derselben Versorgungsepisode einbeziehen.
CO2-Retentionsrisiko und variables FiO2 ohne Analysator
Sauerstoffhauben bieten keine geschlossene Regelung des FiO2, und die tatsächliche Sauerstoffkonzentration an den Atemwegen des Säuglings variiert mit Durchflussrate, Haubenvolumen und Patientenventilation, was eine schnelle Titration auf Zielsättigungen ohne Echtzeit-Überwachung erschwert. Klinische Leitlinien betonen enge Sättigungsziele für sehr frühgeborene Säuglinge, was eine zuverlässige Überwachung und schnelle Anpassungen erfordert, um Hyperoxie- oder Hypoxieepisoden zu vermeiden, die mit negativen Ergebnissen verbunden sind. Hauben erfordern auch eine wachsame CO2-Auswaschung, da unzureichender Auslassdurchfluss oder verstopfte Anschlüsse eine Anreicherung ermöglichen können, insbesondere wenn der Atemantrieb gedämpft ist, was die Bedeutung von gutem Design und Überwachung unterstreicht. Verbesserte Haubendesigns verteilen Gase entlang der Innenoberflächen, um die CO2-Clearance zu verbessern und ein gleichmäßigeres FiO2 zu fördern, aber diese technischen Verbesserungen ersetzen keine Überdruckunterstützung, wenn eine Lungenrekrutierung erforderlich ist. Erhöhte regulatorische Kontrolle durch die US-amerikanische FDA-Qualitätsmanagementsystemverordnung, die am 2. Februar 2026 in Kraft trat und an ISO 13485 ausgerichtet ist, verstärkt die Erwartungen an eine robuste Validierung der Sauerstoffabgabeleistung und Marktüberwachung nach dem Inverkehrbringen in neonatalen Anwendungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Einwegartikel treiben den Wandel zur Infektionskontrolle voranEinweg-Sauerstoffhauben machten im Jahr 2026 einen Anteil von 45,92 % aus und sollen bis 2032 mit einer CAGR von 6,57 % wachsen, was auf Infektionsschutzvorschriften und den betrieblichen Bedarf an Einmalgeräten für einzelne Patienten bei schnellem Patientenwechsel in Geburts- und Kinderstationen zurückzuführen ist. Wiederverwendbare Hauben hielten 2026 einen Volumenanteil von 54,08 %, unterstützt durch budgetbeschränkte Einrichtungen mit etablierten Sterilisationsabläufen, obwohl die Komplexität der Aufbereitung und das Risiko einer suboptimalen Desinfektion viele Anbieter dazu veranlasst haben, bei neuen Ausschreibungen Einwegprodukten Vorrang zu geben. Der Markt für Säuglingssauerstoffhauben verzeichnet eine verstärkte Aufmerksamkeit für Materialien wie biobasierte Polymere und weichmacherfreie Harze, im Einklang mit Nachhaltigkeitsstandards, die Infektionsschutzziele in Bereichen mit hohem Patientendurchsatz ergänzen. Konstruktive Entscheidungen, die Gaseinlässe über die Haube verteilen, sowie transparente Schalen, die die Sicht und den Zugang für Pflegemaßnahmen verbessern, sind zu Differenzierungsmerkmalen geworden, da Krankenhäuser darauf abzielen, den Einrichtungsaufwand in stark frequentierten Entbindungssälen und pädiatrischen Notaufnahmen zu reduzieren. Infektionspräventionsrichtlinien, die durch die Schutzmaßnahmen aus der COVID-19-Ära beeinflusst wurden, verankern Einwegprodukte weiter in Umgebungen mit begrenzter Sterilisationskapazität oder in denen Personalschutzprotokolle gefilterte Ausatemwege und minimierte Wiederverwendung priorisieren.
Einwegmodelle entsprechen Beschaffungsrahmen, die darauf abzielen, die Einhaltung der MDR, ISO 13485 und verwandter Qualitätsstandards zu vereinfachen, da Einmalgeräte den Aufwand für die Validierung von Aufbereitungsanweisungen über verschiedene Krankenhausprotokolle und Geräteflotten hinweg reduzieren. Im Markt für Säuglingssauerstoffhauben bündeln Anbieter mit umfangreicheren neonatalen Atemwegsportfolios Hauben mit CPAP-Schnittstellen und Beatmungskreisen, um Skaleneffekte bei der Beschaffung zu nutzen – ein Ansatz, der Schulung und bereichsübergreifendes Training für Eskalationspfade innerhalb eines einzigen Anbieter-Ökosystems unterstützt. Für ressourcenbeschränkte Krankenhäuser mit effektiven Sterilisationsabteilungen bleiben wiederverwendbare Hauben als Kostenkontrollmaßnahme relevant, obwohl wiederkehrende Arbeits- und Qualitätssicherungskontrollen versteckte Kosten verursachen, die bei Ausschreibungen mit Fokus auf Hygiene und Durchlaufzeiten zunehmend kritisch geprüft werden[3]. Insgesamt gewinnen Einwegprodukte weiter Marktanteile, da die Marktgröße für Einweg-Säuglingssauerstoffhauben voraussichtlich im Einklang mit Infektionspräventions- und Nachhaltigkeitsspezifikationen wachsen wird, die in globalen Beschaffungsstandards verankert sind.
Nach Endnutzer:
Geburts-/Entbindungszentren und Kinderstationen schließen Lücke zu tertiären NICUsLevel-III- und Level-IV-NICUs hielten im Jahr 2026 einen Anteil von 45,24 %, was auf ihre Fallmischung mit hohem Schweregrad und umfassende Atemwegskapazitäten zurückzuführen ist, einschließlich HFNC und CPAP, die Hauben für die laufende Versorgung häufig ersetzen. Protokolle in diesen Einrichtungen reservieren Hauben für kurze Stabilisierungsphasen oder für Säuglinge, die nasale Schnittstellen nicht tolerieren können, was mit Leitlinien übereinstimmt, die aktiver Druckunterstützung zur Vermeidung von Extubationsversagen und zur Lungenrekrutierung Vorrang einräumen, wenn dies angezeigt ist. Mit der Kapazitätserweiterung in Schwellenmärkten werden immer mehr Level-II- oder Kreiseinheiten damit beauftragt, Fälle mit mittlerem Schweregrad lokal zu verwalten, bevor eine Überweisung erfolgt, was einen stetigen Bedarf an einer einfachen Sauerstoffversorgung schafft, die schnell und mit minimalem Schulungsaufwand eingerichtet werden kann. Diese Muster verankern den Markt für Säuglingssauerstoffhauben in einem klar definierten Satz klinischer Kontexte, die von kontaktloser Sauerstoffversorgung, einfachem Aufbau und Kompatibilität mit frühen Stabilisierungsabläufen profitieren.
Geburts- oder Entbindungszentren sowie Kinderstationen oder Notaufnahmen stellen die am schnellsten wachsende Endnutzergruppe mit einer CAGR von 6,30 % dar, unterstützt durch Gerätestrategien, die Einwegprodukte für die Infektionskontrolle und den nahezu kontinuierlichen Patientenwechsel betonen. In mehreren Ländern umfassen politisch gesteuerte Aufrüstungen von Bezirks- und Primäreinrichtungen nun Sauerstoffkonzentratoren, Pulsoximeter und grundlegende neonatale Reanimationsausrüstung, was die Grundlage für eine ergänzende Sauerstoffversorgung in den ersten Lebensstunden schafft. Diese Versorgungsebene verfügt häufig nicht über die personellen Kapazitäten für komplexe Einrichtung und Überwachung, was den Mehrwert von Hauben für die kurzfristige Stabilisierung bis zur Eskalation oder Verlegung erhöht. Für diese Endnutzer soll die Marktgröße für Säuglingssauerstoffhauben parallel zu standardisierten Beschaffungsrahmen wachsen, die Einmalverbrauchsmaterialien aus Hygiene- und Compliance-Gründen kodifizieren. Anbieter betonen den freien Zugang zum Kopf und Hals des Säuglings, Feuchtigkeitsoptionen und Überwachungsanschlüsse, um Arbeitsabläufe zu unterstützen, die von Geburts- und Kinderteams geleitet werden, zu denen möglicherweise keine spezialisierten Atemtherapeuten gehören.
Geografische Analyse
Nordamerikanischer Markt für Säuglingssauerstoffhauben
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 46,11 %, angetrieben durch eine starke Akzeptanz von Einwegprodukten in tertiären NICUs und Geburtskliniken, strenge Infektionsschutzstandards und Vergütungsmodelle, die Einmal-Atemwegsverbrauchsmaterialien berücksichtigen. Die Region verzeichnet auch eine Grundnachfrage, da die Frühgeburtenrate in den Vereinigten Staaten im Jahr 2024 bei 10,4 % blieb, was den Bedarf an ergänzender Sauerstoffversorgung während der frühen Stabilisierung trotz der Dominanz von HFNC und CPAP in der laufenden Versorgung unterstützt. In diesem Umfeld sind Hauben am häufigsten, wenn nasale Schnittstellen kontraindiziert sind, während kurzer Stabilisierungsphasen in der Geburtsabteilung und in ländlichen Krankenhäusern, die sich auf die unmittelbare postnatale Versorgung vor der Verlegung konzentrieren. Die Empfindlichkeit der Lieferkette bleibt bestehen, wobei einige Anbieter von Harz- und Silikonengpässen berichten, die die Gerätelieferungen im Jahr 2024 belasteten, was die Bedeutung diversifizierter Inputs und Bestandspuffer bei neonatalen Verbrauchsmaterialien unterstreicht. Infolgedessen verfolgt der Markt für Säuglingssauerstoffhauben weiterhin die Beschaffungsrichtlinien der Krankenhäuser, die Hygiene, Verfügbarkeit und Benutzerfreundlichkeit in Einklang bringen.
Europäischer Markt für Säuglingssauerstoffhauben
Die europäische Beschaffungslandschaft wird durch die Medizinprodukteverordnung geprägt, die für die Neuzulassung von Bestandsprodukten zusätzliche Kosten und Zeit verursacht sowie höhere Anforderungen an klinische Bewertungen und die Marktüberwachung nach dem Inverkehrbringen stellt. Anbieter mit frühzeitiger MDR-Zertifizierung nutzen diesen Status, um die Versorgungskontinuität in großen Krankenhausnetzwerken sicherzustellen – auch für Zubehörverbrauchsmaterialien, die Beatmungsgeräte und CPAP ergänzen. Rahmenvereinbarungen, die umfassende Atemwegsplattformen priorisieren, beeinflussen die Adoptionspfade für Verbrauchsmaterialien und bündeln häufig Schläuche, Schnittstellen und kompatible Hauben, um Service und Schulung zu vereinfachen. Diese Dynamik hält Sauerstoffhauben in ergänzenden Rollen für definierte Anwendungsfälle, während sich die Beschaffung auf multimodale Systeme konzentriert, die sowohl Überdruckunterstützung als auch passive Sauerstoffversorgung bieten. Innerhalb dieses Rahmens wird der Marktanteil für Säuglingssauerstoffhauben von Einrichtungen getragen, die Einwegoptionen zur Infektionskontrolle und transparente Schalen schätzen, die Eingriffe am Patientenbett vereinfachen.
Markt für Säuglingssauerstoffhauben in Asien-Pazifik und dem Nahen Osten und Afrika
Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 6,24 %, was erhebliche öffentliche Investitionen in neonatale Betten und abgestufte Versorgungsrahmen widerspiegelt, die die Versorgung näher an den Geburtsort verlagern. Die Integration neuer NICU-Kapazitäten in Indonesiens Überweisungsnetzwerk ist ein Beispiel dafür, wie eine standardisierte Beschaffung – einschließlich Einweg-Sauerstoffhauben – die neonatalen Stabilisierungskapazitäten sowohl in städtischen als auch in ländlichen Bezirken ausweiten kann. Chinas modifizierter Delphi-Ansatz für Neugeboreneneinheiten klärt den Umfang der Versorgung auf Kreisebene und die Eskalationswege, was dabei hilft, den Einsatz von Sauerstoffhauben innerhalb der Stabilisierungsabläufe neben CPAP zu definieren [4]. In Afrika und dem Nahen Osten erweitern multilaterale Finanzierungsprogramme, die primäre Einrichtungen und Überweisungseinrichtungen mit Sauerstoffzugang und neonataler Reanimationsausrüstung ausstatten, die adressierbare Basis für grundlegende Atemwegsverbrauchsmaterialien.
Wettbewerbslandschaft
Der Markt für Säuglings-Sauerstoffhauben ist mäßig fragmentiert, mit einer Gruppe spezialisierter neonataler Gerätehersteller und integrierter Atemwegslieferanten, die bei Infektionskontrollfunktionen, regulatorischen Zulassungen und Vertriebsreichweite konkurrieren. Etablierte Akteure betonen robuste Qualitätssysteme, um MDR, MDSAP und die US-amerikanische QMSR zu navigieren – eine Haltung, die die Kontinuität für Verbrauchsmaterialien unterstützt, die mit Beatmungsgeräten und CPAP-Ausrüstung interagieren. Die Produktstrategie konzentriert sich auf schnelle Einrichtung, transparente Visualisierung, CO2-Auswascheffizienz und Kompatibilität mit Überwachungsanschlüssen, um mit Stabilisierungsabläufen in Geburts- und Kinderstationen übereinzustimmen. Unternehmen mit breiteren neonatalen Portfolios nutzen Bündelung, um die Beschaffung zu konsolidieren, während sie Schnittstelleninnovationen aufrechterhalten, um sich bei Sicherheit und Benutzerfreundlichkeit innerhalb definierter Haubenanwendungsfälle zu differenzieren. Diese Faktoren erhalten den Wettbewerb sowohl bei Kosten als auch bei Design im Markt für Säuglings-Sauerstoffhauben aufrecht.
Strategische Partnerschaften treiben multifunktionale neonatale Lösungen voran, die indirekt die Nutzung von Sauerstoffhauben beeinflussen können, indem sie die Überwachung optimieren und die Hardwareunordnung am Krankenbett reduzieren. Eine im Januar 2026 angekündigte Zusammenarbeit zielt darauf ab, gemeinsam eine multifunktionale Ernährungssonde mit Temperatur-, EKG-, Herzfrequenz- und internem Atemdrucksensing zu entwickeln – eine Richtung, die mit Bemühungen übereinstimmt, Überwachungsfähigkeiten zu integrieren und den Bedarf an separaten Geräten zu reduzieren. Digitale Engagement-Plattformen in der Neugeborenenversorgung haben Wachstumskapital angezogen, um Produktinnovationen zu beschleunigen und die Krankenhausabdeckung zu erweitern, was auf anhaltende Investitionsmomentum in angrenzenden Kategorien hinweist, die sich mit Atemwegsabläufen überschneiden können. Parallel dazu erweitern Unternehmen weiterhin ihren regulatorischen Geltungsbereich mit MDSAP-Zertifizierungen und MDR-Zulassungen, was ihre Qualifikationen stärkt, Einweg- und wiederverwendbare Atemwegszubehörteile in großem Maßstab in verschiedenen Regionen zu liefern. Diese Schritte unterstützen einen stabilen kurzfristigen Zugang zu konformen Verbrauchsmaterialien, einschließlich Sauerstoffhauben, innerhalb nationaler Ausschreibungen, die Anbieteruverlässigkeit und evidenzbasierte Designs betonen.
Weißraum-Möglichkeiten konzentrieren sich auf Transport-, Feld- und ressourcenbeschränkte Kontexte, in denen nicht-elektrische, unkomplizierte Sauerstoffzufuhr wertvoll ist und CPAP- oder HFNC-Infrastruktur nicht immer realisierbar ist. Technologie, die objektives Atemwegsdruck-Feedback liefert, schreitet durch klinische Machbarkeitsarbeiten voran, was später drucksensende Pfade informieren könnte, die das Titrationssicherheitsgefühl für nichtinvasive Modalitäten und angrenzende Zubehörteile verbessern. Die regulatorische Ausrichtung auf QMSR erhöht die Anforderungen an Designvalidierung und Marktüberwachung nach dem Inverkehrbringen und begünstigt etablierte Akteure, die konsistente Leistung und Feldsupport dokumentieren können. Rahmenvereinbarungen in reifen Gesundheitssystemen, einschließlich solcher, die auf neonatale Beatmungsplattformen und zugehörige Verbrauchsmaterialien ausgerichtet sind, stärken die Relevanz von Portfoliolieferanten, die Stückpreis, Compliance und Service in mehrjährigen Verträgen ausbalancieren können. In diesem Wettbewerbskontext entwickelt sich der Markt für Säuglings-Sauerstoffhauben auf der Grundlage von Infektionskontrollwert, Workflow-Kompatibilität und gesicherter Versorgung weiter.
Marktführer für Säuglings-Sauerstoffhauben
-
Utah Medical Products
-
GaleMed Corporation
-
GINEVRI srl
-
Fanem Ltda
-
Ningbo David Medical Device
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Säuglingssauerstoffhauben Unternehmen in diesem Bericht
- ATEFCO
- Fanem
- Farstar (Wuxi) Medical Equipment
- GaleMed Corporation
- GIGANTE Recem Nascido
- GINEVRI srl
- HEMC Medical
- IndoSurgicals
- JDMeditech
- Medical Dynamics (SuperDome)
- Mercury Medical
- Ningbo David Medical Device
- nice Neotech Medical Systems
- Olidef Medical
- Phoenix Medical Systems
- Plasti-med
- Qingdao Hiprove Medical
- SoCare India
- Utah Medical Products
- VNG Medical
Neueste Industrielle Entwicklungen in Markt für Säuglingssauerstoffhauben
- März 2026: Inspiration Healthcare Group plc sicherte sich eine Vier-Jahres-NHS-Rahmenvereinbarung für England und Wales als führender Lieferant für neonatale Beatmungsgeräte für 2025 oder 2026, was die Umsatztransparenz für Atemwegsplattformen und zugehörige Verbrauchsmaterialien unterstützt.
- März 2026: GaleMed erlangte die ISCC-PLUS-Zertifizierung für seine BioVent-Circuit-Serie unter Verwendung von Zuckerrohr-basierten biobasierten Materialien, was Infektionskontrollverbrauchsmaterialien mit Harzen mit geringerem CO2-Fußabdruck in Einklang bringt.
- Januar 2026: Imagine Devices und Neotech Products gaben eine Partnerschaft zur gemeinsamen Entwicklung einer multifunktionalen neonatalen Ernährungssonde mit integrierter Vitalzeichenüberwachung und internem Atemdrucksensing bekannt.
- Dezember 2025: AngelEye Health schloss eine Series-C-Finanzierungsrunde über 9 Millionen USD sowie eine Kreditfazilität ab, um Innovationen für neonatale und pädiatrische Dienste zu beschleunigen und seinen kommerziellen Fußabdruck zu erweitern.
Globaler Bericht über den Markt für Säuglings-Sauerstoffhauben – Umfang
Segmentierungsübersicht
| Einweg-Sauerstoffhauben |
| Wiederverwendbare Sauerstoffhauben |
| Level-III/IV-NICUs (tertiär) |
| Level-II-SCBUs/Intermediate-Care-Einheiten |
| Geburts-/Entbindungszentren und Kinderstationen/Notaufnahmen |
| Heimversorgung/Transport |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Süd- und Zentralamerika |
| Nach Produkttyp | Einweg-Sauerstoffhauben | |
| Wiederverwendbare Sauerstoffhauben | ||
| Nach Endnutzer | Level-III/IV-NICUs (tertiär) | |
| Level-II-SCBUs/Intermediate-Care-Einheiten | ||
| Geburts-/Entbindungszentren und Kinderstationen/Notaufnahmen | ||
| Heimversorgung/Transport | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Süd- und Zentralamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß war der Markt für Säuglingssauerstoffhauben im Jahr 2025 und wohin entwickelt er sich bis 2032?
Die Marktgröße für Säuglingssauerstoffhauben betrug im Jahr 2025 8,43 Millionen USD und soll bis 2032 bei einer CAGR von 5,53 % einen Wert von 12,29 Millionen USD erreichen.
Welche Region führt und welche wächst bis 2032 am schnellsten?
Nordamerika führte im Jahr 2026 mit einem Anteil von 46,11 %, während der asiatisch-pazifische Raum mit einer CAGR von 6,24 % bis 2032 die am schnellsten wachsende Region ist.
Welcher Produkttyp wächst am schnellsten und warum?
Einwegartikel verzeichnen mit einer CAGR von 6,57 % das schnellste Wachstum aufgrund von Infektionskontrollvorschriften und einfacheren Abläufen für schnellen Patientenumschlag.
Welche Endnutzersegmente sind derzeit und über den Prognosezeitraum am wichtigsten?
Level-III- oder Level-IV-NICUs hielten im Jahr 2026 einen Anteil von 45,24 %, während Geburts- oder Entbindungszentren sowie Kinderstationen oder Notaufnahmen voraussichtlich mit einer CAGR von 6,30 % wachsen werden.
Welche klinischen Faktoren schränken den Einsatz von Sauerstoffhauben am stärksten ein?
Die weit verbreitete Abhängigkeit von HFNC und CPAP für Überdruckunterstützung schränkt den Einsatz von Hauben auf kurze Stabilisierungen und Fälle von Nasalschnittstellenintoleranz ein.
Welche Merkmale betonen führende Anbieter bei neuen Sauerstoffhaubendesigns?
Designs konzentrieren sich auf gleichmäßige Sauerstoffverteilung, verbesserte CO2-Auswaschung, transparenten Zugang für Verfahren und Anschlüsse, die Überwachung und Eskalation vereinfachen.