
産業資産検査サービス市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 45.82 十億米ドル |
| 市場規模 (2032) | 66.64 十億米ドル |
| 成長率 (2027 - 2032) | 7.80 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業資産検査サービス市場分析
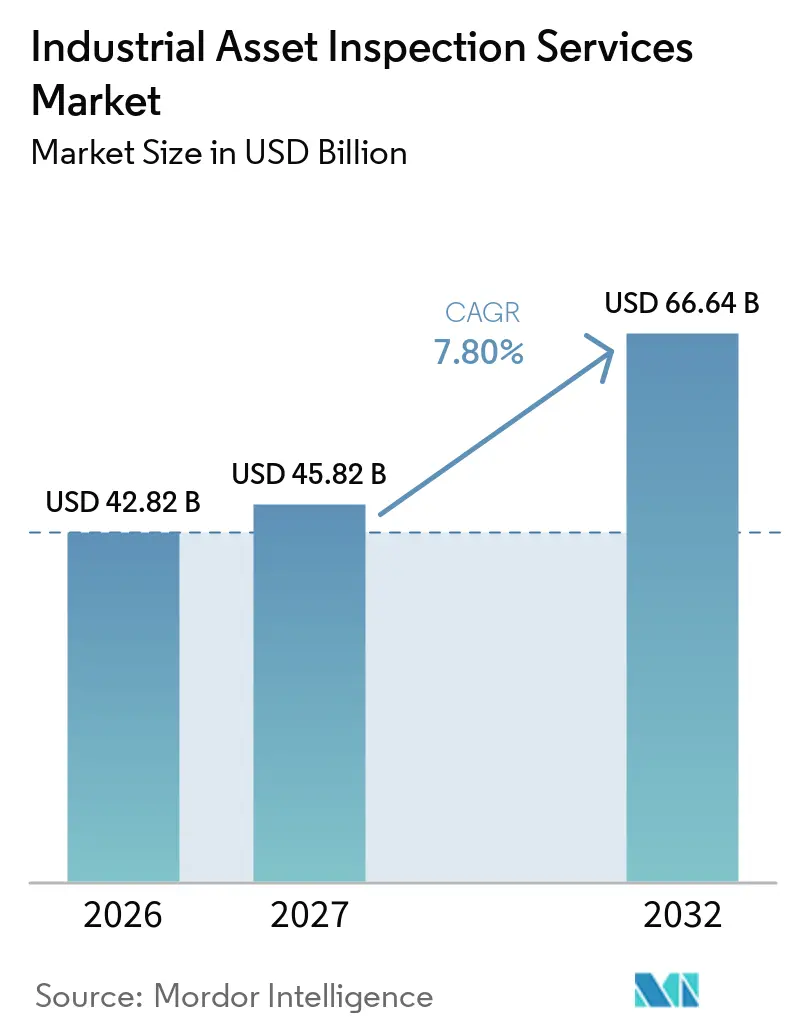
産業資産検査サービス市場規模は2026年に458.2 ミリオン 米ドルと評価され、2027年の458.2 ミリオン 米ドルから2032年には666.4 ミリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは7.80%です。
義務的な安全プログラム、老朽化した施設、および外部検査専門家の幅広い活用が、プロセス産業全体の需要を支えています。所有者はパイプライン、圧力システム、その他の重要設備を交換するのではなく、その寿命を延長しており、これにより状態監視の必要性が高まっています。産業資産検査サービス市場はまた、複数の資産クラスをカバーし、共通のデジタル記録を維持する統合契約へと移行しています。技術投資は、特にロボティクス、高度な超音波検査、およびデジタルレポートが求められる分野において、大手プロバイダーと中小地域企業を差別化しています。これにより再生可能エネルギーおよびグリッド資産に機会が生まれていますが、サービスプロバイダーは異なる基準と高いアクセスコストを管理する必要があります。
主要レポートのポイント
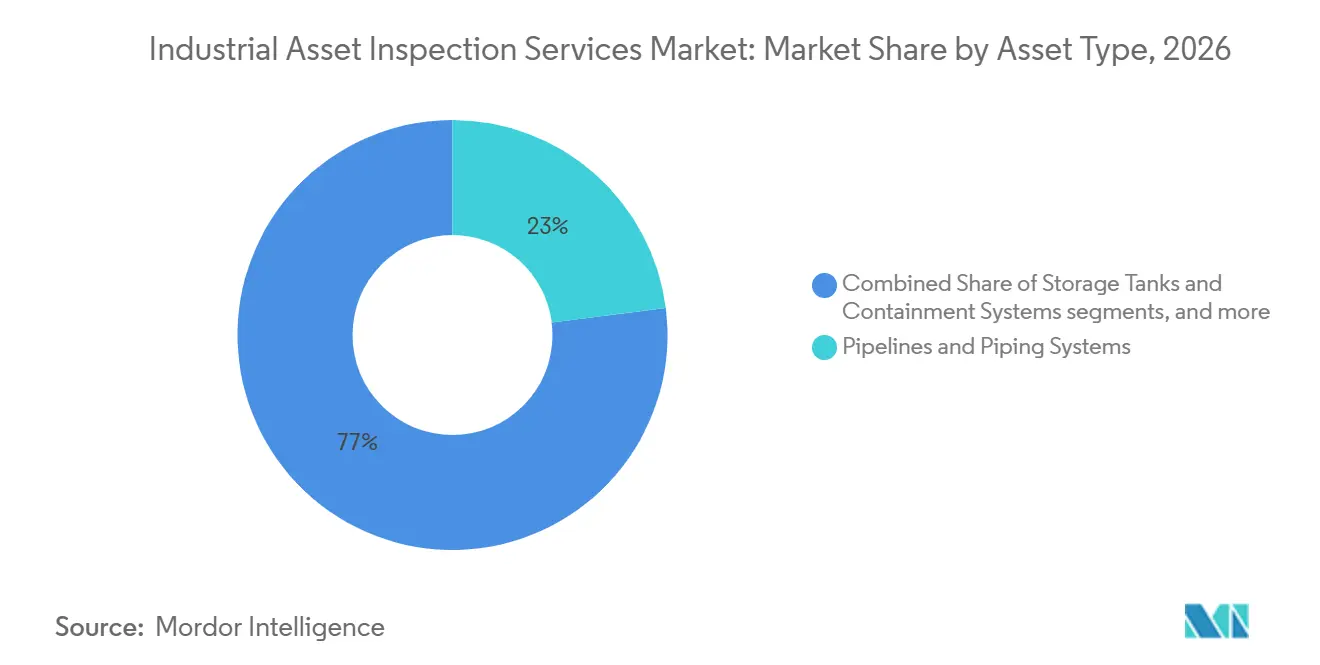
- 資産タイプ別では、パイプラインおよび配管システムが2026年の産業資産検査サービス市場シェアの23%を占め、電気・電力設備は2032年までに9%のCAGRで成長すると予測されています。
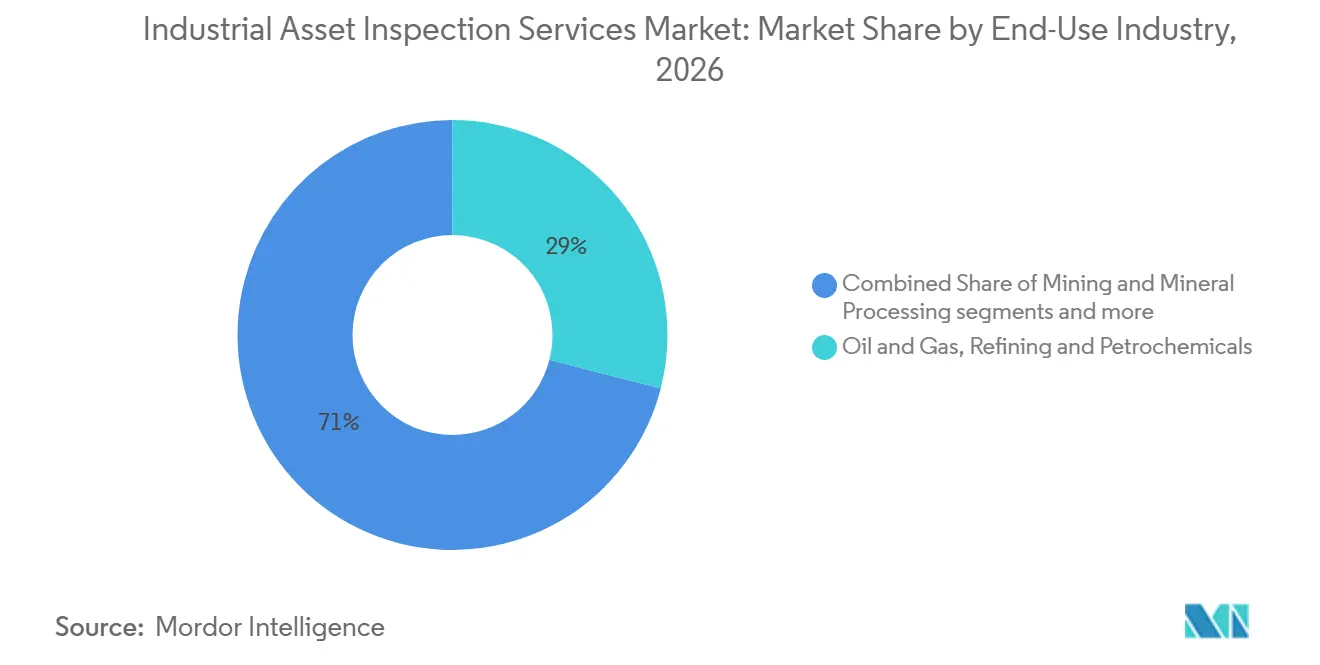
- 最終用途産業別では、石油・ガス、精製、石油化学が2026年の産業資産検査サービス市場規模の29%を占め、発電、再生可能エネルギー、電力公益事業は2032年までに9.5%のCAGRで成長すると予測されています。
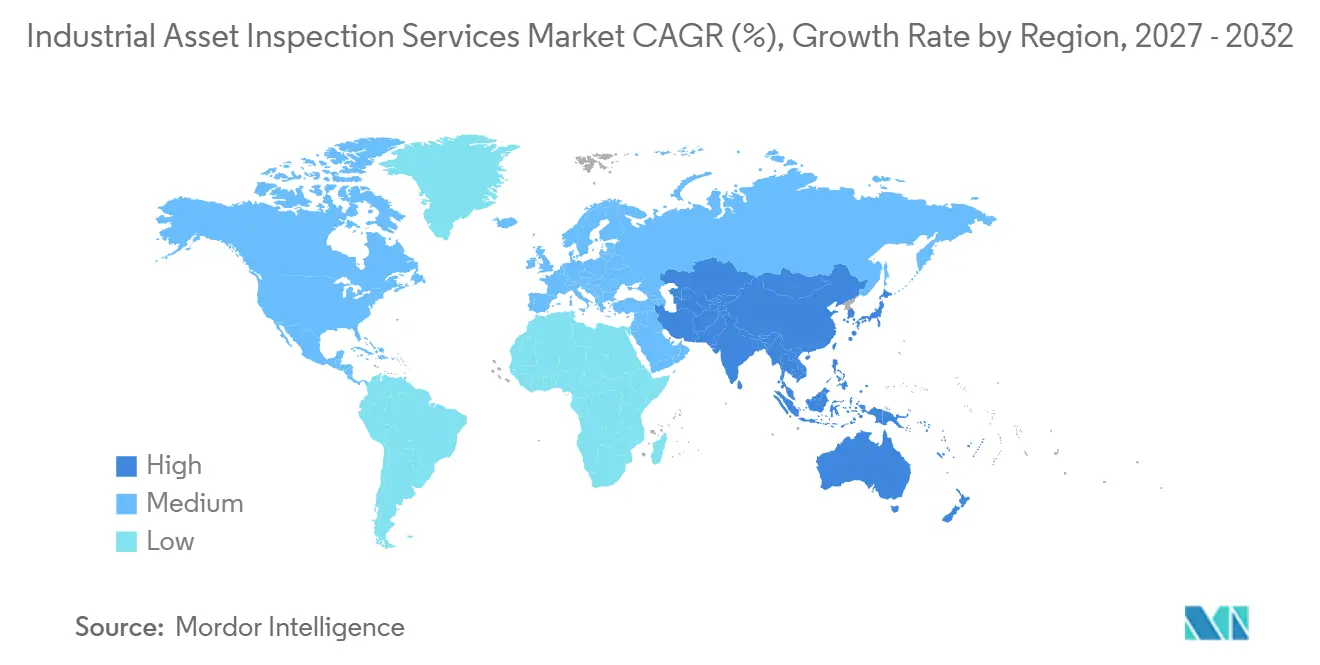
- 地域別では、北米が2026年の収益の32%を占め、アジア太平洋は2032年までに9%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
世界の産業資産検査サービス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 老朽化した産業資産とインフラのライフ延長要件 | +2% | 世界全体、北米および西欧で最も高い強度 | 長期(4年以上) |
| 厳格な産業安全および規制コンプライアンス要件 | +1.5% | 北米、EU、GCC、アジア太平洋およびラテンアメリカへの波及あり | 短期(2年以内) |
| 予防的・リスクベース検査への需要の高まり | +1.3% | 世界全体、北米およびEUが主導し、中東でも加速 | 中期(2年~4年) |
| 資産インテグリティおよび検査サービスのアウトソーシングの拡大 | +1% | 世界全体、アジア太平洋および南米で最も顕著 | 中期(2年~4年) |
| エネルギー、プロセス産業、および産業インフラ投資の拡大 | +0.8% | 中東、アジア太平洋、および北 | 中期(2年~4年) |
| 再生可能エネルギーおよび新興産業資産からの検査需要の増加 | +0.7% | EU、アジア太平洋、および北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
老朽化した産業資産とインフラのライフ延長要件
老朽化したパイプライン、処理プラント、および公益設備は、産業資産検査サービス市場に持続的な業務を提供しています。PHMSAは2025年5月の提案において、一部の危険液体パイプライン修理規定は1981年以来実質的に更新されていないと述べており、資産とその検査規則の長い運用履歴を示しています。[1]所有者が資産の運用寿命を延長する場合、より頻繁な監視と、資産が引き続き使用に適していることを示す明確な証拠が必要となります。この業務は、新規建設ではなく資産の状態に関連しているため、産業生産が低下しても継続することができます。市場は、ドイツの産業生産が2025年に1.1%低下する中でも、上位20社の産業サービスプロバイダーの収益成長を記録しました。産業資産検査サービス市場は、設備供給や建設エンジニアリング業務よりも安定した需要基盤を持っています。
厳格な産業安全および規制コンプライアンス要件
安全規制は、所有者が文書化された機械的インテグリティプログラムを必要とするため、産業資産検査サービス市場の直接的な需要ドライバーであり続けています。OSHAのプロセス安全管理基準は、対象施設に対してプロセス設備の継続的なインテグリティを維持するための書面による手順の確立と実施を義務付けています。[2]第4版として発行されたAPI RP 581は、圧力設備、配管、および貯蔵タンクのリスクベース検査方法を対象としています。これらの方法は、故障の確率または影響が大きい設備への支出を誘導し、重要資産の高度な評価の必要性を高めています。このフレームワークはまた、規制当局および保険会社の審査に耐えられる検査記録を作成できる認定専門家への需要を支えています。
予防的・リスクベース検査への需要の高まり
カレンダーベースの検査からリスクベース検査への移行は、産業資産検査サービス市場における専門サービスへの需要を高めています。API RP 580およびAPI RP 581は、オペレーターが故障の確率と影響に基づいて検査間隔を設定し、より高い運用リスクを持つ設備にリソースを向けるよう誘導しています。このアプローチにより、低リスク設備の不要な検査を削減しながら、重要なパイプライン、圧力容器、貯蔵タンク、およびプロセス配管のより詳細な評価が求められます。高リスク資産には、フェーズドアレイ超音波検査、コンピュータ放射線撮影、およびガイド波超音波検査などの高度な技術が必要となることが多くあります。これらの方法には、資格を持つ人員、検証済みの手順、および信頼性の高いデジタル記録が必要であり、各検査業務の価値を高めています。オペレーターが計画外の停止や安全インシデントの防止を優先するにつれ、現場検査、リスク評価、および継続的な資産インテグリティ計画を組み合わせることができるプロバイダーへと需要がシフトしています。
資産インテグリティおよび検査サービスのアウトソーシングの拡大
産業資産検査サービス市場は、プラント所有者がすべての能力を内部で構築するのではなく、専門業務をアウトソーシングするにつれて成長しています。インテリジェントピギング、水中ビークル、自動超音波装置、およびデジタルデータプラットフォームは、多大な投資と訓練された人員を必要とします。アウトソーシングにより、所有者はプロジェクト間で設備フリートと技術チームを維持するコストを負担することなく、これらのツールにアクセスできます。また、信頼性の高い文書化が重要な高危険用途における独立した検証も支援します。Bilfingerは2026年7月にZentur.ioのデジタルプラットフォームを買収し、エネルギーセクター向けのデジタルサービスを拡大しました。これは、大手サービス企業が検査データを資産管理ワークフローと連携させている方法を示しています。このアプローチにより、産業資産検査サービス市場は、現場業務、データ分析、および長期計画を結びつけることができるプロバイダーにとってより有利になっています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高度な検査技術と専門アクセスの高コスト | -1.2% | 世界全体、発展途上経済および分散した地域市場で最も深刻 | 長期(4年以上) |
| 操業停止時間とシャットダウンスケジューリングの制約 | -0.9% | 世界全体、特に精製所が集中する北米および中東 | 中期(2年~4年) |
| 危険で到達困難な環境における検査の複雑さ | -0.7% | 北海、メキシコ湾、および中東オフショアを含むオフショア重点地域 | 長期(4年以上) |
| 国ごとに異なる規制基準と検査要件 | -0.5% | 多国籍石油・ガスおよび化学企業を含む国境を越えたオペレーター | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
高度な検査技術と専門アクセスの高コスト
高い設備・アクセスコストは、特に中小規模の資産所有者や地域プロバイダーの間で、産業資産検査サービス市場における採用を制限する可能性があります。OSHAは、機械的インテグリティプログラムが一般的に認められた優良なエンジニアリング慣行に従うことを要求しており、これによりオペレーターは高度な方法と専門的な知識へと向かう可能性があります。フェーズドアレイ超音波検査、自動検査、使用適合性分析、および関連する方法には、校正された設備と認定された人員が必要です。オフショア構造物、高所プラントエリア、および密閉空間では、検査開始前にロープアクセス、足場、または遠隔操作ビークルが必要になる場合があります。PHMSAの2025年提案は、修理基準が中小規模のオペレーターに課す負担を認識しました。これらのコストは大手プロバイダーに有利ですが、分散した地域市場での高度な方法の使用を遅らせる可能性があります。
操業停止時間とシャットダウンスケジューリングの制約
操業上の制約は、産業資産検査サービス市場における業務のタイミングと範囲を制限する可能性があります。加圧設備の検査には部分的または完全なシットダウンが必要な場合があり、精製業者は通常、複数年のターンアラウンドウィンドウ中に主要な検査業務を集中させます。PHMSAの2025年提案は、特定の稼働中の常圧タンクにリスクベースの間隔を許可すべきかどうかを問い、固定された検査期間によって生じるスケジューリングの課題を反映しています。英国安全評議会の2025年プロセス安全監査仕様は、シャットダウン管理を重要なレビュー領域として特定しています。[3]オフショアの場所では気象、物流、および安全上の制限が加わり、多国籍所有者は異なる国内規則にも対応する必要があります。これらの要因は、オペレーターと検査プロバイダーの両方にとって、プロジェクトを遅延させ、納品リスクを高める可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
資産タイプ別:パイプラインが収益をリードし、電気設備が成長を牽引
パイプラインおよび配管システムは、2026年の産業資産検査サービス市場シェアの23%を占めました。その主導的な地位は、石油、ガス、産業輸送、プロセス、および公益ネットワーク全体での定期的な監視の必要性を反映しています。オペレーターは、インテリジェントピギング、磁束漏洩、電磁音響トランスデューサー、およびその他の方法を使用して腐食をマッピングし、異常を特定します。オフショアパイプライン、ライザー、およびフローラインは専門的な業務を必要とし、一般的に陸上資産よりも高いサービス料金を要求します。プロセス配管とプラント公益ラインは、複雑さの低い検査の大量を追加します。PHMSAのパイプライン安全活動は、危険液体およびガス輸送システムの体系的なインテグリティ管理を引き続き支援しています。
電気・電力設備は、産業資産検査サービス市場において資産タイプ別で最も速い成長率である2032年までに9%のCAGRを記録すると予測されています。グリッドの拡張、オフショア風力変電所、および老朽化した変圧器フリートが、部分放電分析、サーモグラフィー、高電圧ケーブル評価、および開閉装置検査において新たな業務を生み出しています。この成長は、パイプラインおよび精製活動よりもコモディティサイクルとの関連が薄いです。回転機械は、ポンプ、圧縮機、タービン、およびコンベヤーの定期的な非破壊検査を振動ベースの監視が補完するため、引き続き重要です。貯蔵タンク、格納システム、構造物、および固定プラント資産も、APIおよびASMEの慣行に基づく特定の検査義務を持っています。圧力容器、ボイラー、および熱交換器は、法定および安全要件がエネルギーミックスの変化を通じて持続するため、定期的な検査基盤を維持しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
最終用途産業別:炭化水素がスケールを提供し、電力資産がより速く拡大
石油・ガス、精製、および石油化学は、2026年の産業資産検査サービス市場シェアの29%を占めました。このセグメントは、圧力容器、配管、タンク、および関連するプロセス設備に対する長年確立された機械的インテグリティ慣行に依存しています。故障の高い影響と正式な検査基準により、この最終用途グループでは資産ごとの支出が相当なものとなっています。サウジアラビア、アラブ首長国連邦、およびカタールは、炭化水素の拡大と既存施設のメンテナンスを組み合わせ続けています。これにより、試運転と定期的なインテグリティプログラムの両方をカバーする契約が支援されます。産業資産検査サービス市場は、新エネルギー資産がその役割を増す中でも、このセグメントに広い基盤を維持しています。
発電、再生可能エネルギー、および電力公益事業は、2032年までに9.5%のCAGRで成長すると予測されています。オフショア風力プロジェクトは海洋構造物、複合材ブレード、および海底ケーブルの検査を必要とし、グリッド投資は変圧器および高電圧設備評価の必要性を高めています。サービス企業は、従来のプロセス産業で使用される成熟した検査プロトコルを常に持っているわけではない資産タイプに方法を適応させる必要があります。化学製造は、圧力設備の集中度とプロセス安全義務のために意味のある基盤を提供しています。金属、鉱業、水道・廃水処理施設、製薬、港湾、および物流サイトは、構造物、コンベヤー、クリーン環境、および貯蔵施設全体で定期的な業務を追加します。この最終用途の多様性は、産業資産検査サービス市場内の単一のコモディティサイクルへの依存を低減します。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米は2026年の産業資産検査サービス市場シェアの32%を占めました。この地域は、老朽化したプロセス資産の大きな基盤と、第三者検査およびインテグリティ業務を支援する規制要件を組み合わせています。OSHAのプロセス安全管理フレームワークは、対象施設に対して書面による手順を通じてプロセス設備のインテグリティを維持することを義務付けています。PHMSAはまた、パイプライン輸送の安全性と信頼性に関する国家パフォーマンス指標を提供しています。MISTRASは2025年12月に、175 ミリオン 米ドルのプロジェクト価値が明示されているWoodsideのルイジアナLNGプロジェクトに非破壊検査サービスを提供するために選定されました。これらの条件は、高度な超音波検査、デジタル放射線撮影、およびリスクベース検査サービスへの需要を支えています。
欧州では、成熟したオフショア石油・ガス資産、拡大するオフショア風力活動、および厳格な産業安全規則からの需要があります。TÜV Rheinlandは2025年の収益が30 ミリオン ユーロ(35 ミリオン 米ドル)と報告し、前年比9.7%増となり、古典的な圧力設備および産業プラント検査は引き続きその中核活動の一つでした。TÜV SÜDは、産業セグメントが2025年に7.4%成長し12 ミリオン ユーロ(14 ミリオン 米ドル)に達したと報告しました。欧州のプロバイダーは、電力および再生可能エネルギー用途へとポートフォリオを拡大しています。この地域の産業資産検査サービス市場は、従来のメンテナンスニーズと新しい資産クラスを組み合わせています。このアプローチは、従来のプラントシステムとエネルギー転換インフラの両方で業務を行えるプロバイダーに有利です。
アジア太平洋は2032年までに9%のCAGRで成長すると予測されています。グリーンフィールドの試運転、成長する産業能力、および成熟しつつあるメンテナンスサイクルが、この地域の需要を支えています。インドの製油所増設、韓国の石油化学投資、およびオーストラリアのLNG資産メンテナンスは、異なる活動源を代表しています。中東およびアフリカも、炭化水素のメンテナンスと広範なインフラ多様化に関連した投資から恩恵を受けています。南米は、ブラジルの深海資産とアルゼンチンのバカ・ムエルタ開発からの需要を提供しています。これらの地域全体で、地域アクセス、認定、および専門的なオフショアまたはパイプライン能力がプロバイダーの選定に影響を与えます。
競合環境
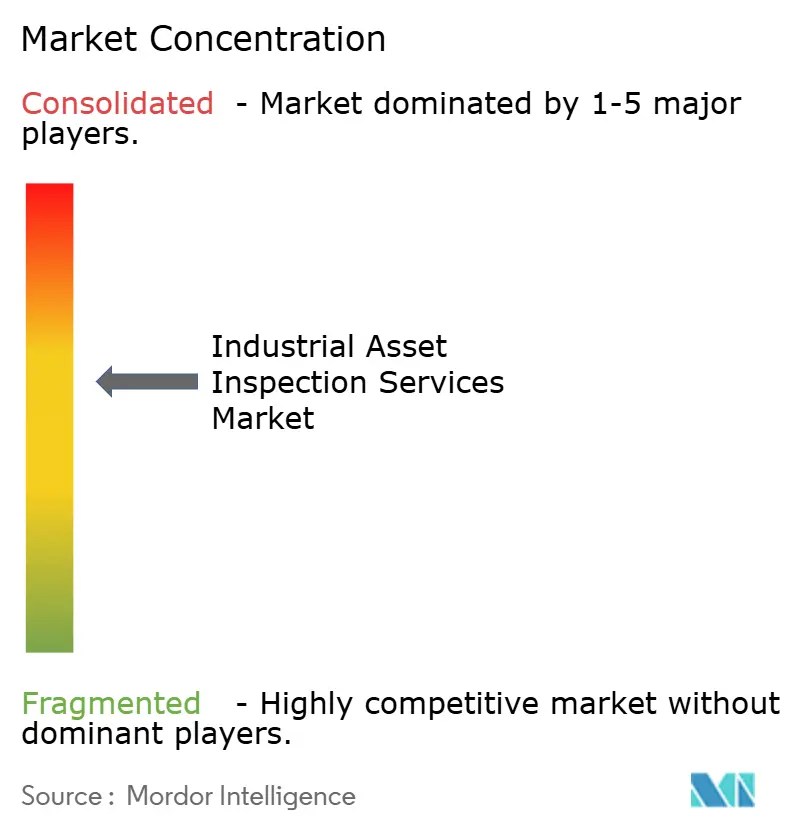
産業資産検査サービス市場は中程度の市場集中度を示しています。SGS、Bureau Veritas、TÜV SÜD、およびDNVは、幅広い技術的カバレッジと一貫したレポートを必要とする多国籍顧客に対して強固な地位を持っています。地域企業は多くの場合、地域の可用性と日当で競争します。大手プロバイダーは買収とデジタルサービス投資を通じて地位を強化しています。SGSは2026年1月にApplied Technical Servicesの買収を13 ミリオン 米ドルで完了し、2,100人の従業員と85の北米施設を追加しました。この取引は、2027年までに北米売上を2倍以上にするというSGSの目標を支援しています。
Bureau Veritasは2026年4月にLotusworksを買収し、データセンターおよび半導体施設のミッションクリティカルな資産試運転のための3 ミリオン ユーロ(352.9 ミリオン 米ドル)のプラットフォームを構築しました。この動きにより、設備の信頼性と試運転管理が重要なテクノロジーインフラへの同社のカバレッジが拡大しました。DNVの2026年産業サービス部門は、エネルギー、インフラ、およびサプライチェーン検査全体のデジタル能力に焦点を当てています。BilfingerのbpのNorth Sea資産全体での業務は、ロボティクス、人工知能、および統合されたデジタル非破壊検査ワークフローを使用しています。これらの例は、技術と長期契約が顧客の切り替えコストをどのように高めることができるかを示しています。また、同等のプラットフォームに資金を提供できない中小企業への圧力も高まっています。
産業資産検査サービス市場は、所有者が一つの契約で複数の資産タイプをカバーできるプロバイダーをますます好むため、継続的な統合が見込まれます。統合サービスにより、顧客は共通の資産記録を持ち、多くのベンダーを管理する手間を削減できます。ただし、迅速な動員、専門的なアクセス、または地域規制が決定的な場所では、地域プロバイダーが引き続き重要です。市場にはまた、大手プロバイダーには小さすぎるが、地域企業が提供できる以上のデジタルおよび技術的能力を必要とする中規模産業オペレーターの間にギャップがあります。EQTによるIntertekの推奨買収は2026年に発表され、大手検査会社間の買収活動のもう一つの潜在的なドライバーを追加しています。
産業資産検査サービス業界リーダー
-
SGS SA
-
Bureau Veritas SA
-
Intertek Group plc
-
Applus+
-
TÜV SÜD AG
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年7月:Bilfingerは、エネルギーセクター向けのデジタルサービスポートフォリオを拡大するためにZentur.io GmbHのデジタルプラットフォームを買収し、検査・状態データを接続された資産管理ワークフローへの統合を深化させました。
- 2026年6月:EQTは、少数株主としてLuxinvaおよびMubadalaとともに、Intertek Group plcの全株式に対する推奨最終現金買収契約に合意し、裁判所認可のスキーム・オブ・アレンジメントを通じて実施される予定です。完了は2026年第4四半期または2027年第1四半期が見込まれており、トップクラスのTIC大手の初の私募株式所有となり、IntertekのM&A戦略を加速させる可能性があります。
- 2026年4月:Bureau Veritasは、データセンターおよび半導体製造のミッションクリティカルな資産試運転における世界的リーダーであるLotusworksを買収する契約に署名し、LEAP|28戦略内に3 ミリオン ユーロ(352.9 ミリオン 米ドル)の新プラットフォームを構築し、高成長テクノロジーインフラへの同社の産業検査リーチを拡大しました。
- 2026年3月:SPIEは、2025年収益が1.8 ミリオン ユーロ(211.7 ミリオン 米ドル)のドイツにおける産業検査・メンテナンスサービスプロバイダーであるSGS Industrial Services Groupを買収する契約に署名し、SPIEの産業サービス範囲を拡大し、既存のエネルギーおよび物流顧客基盤内でのクロスセリングの可能性を生み出しました。
世界の産業資産検査サービス市場レポートの範囲
産業資産検査サービス市場レポートは、資産タイプ別(パイプラインおよび配管システム、圧力容器、ボイラーおよび熱交換器、その他)、最終用途産業別(石油・ガス、精製・石油化学、鉱業・鉱物処理、水道・廃水処理施設、その他)、地域別(北米、欧州、アジア太平洋、その他)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| パイプラインおよび配管システム | 石油・ガスおよび産業輸送パイプライン |
| プロセス配管および産業公益配管 | |
| オフショアパイプライン、ライザーおよびフローライン | |
| 圧力容器、ボイラーおよび熱交換器 | 圧力容器およびプロセスリアクター |
| 産業用ボイラーおよびスチームシステム | |
| 熱交換器および加圧熱設備 | |
| 貯蔵タンクおよび格納システム | 地上および地下産業貯蔵タンク |
| 産業格納および大量貯蔵システム | |
| 回転機械および機械設備 | ポンプ、圧縮機および産業用タービン |
| コンベヤー、ドライブおよび固定生産機械 | |
| その他の設置済み機械設備 | |
| 電気・電力設備 | 変圧器、開閉装置および電力配電設備 |
| 発電機および電気設備 | |
| 電力伝送および電力公益資産 | |
| 産業構造物および固定設備 | 産業用構造用鋼および設備支持物 |
| オフショアプラットフォームおよび固定エネルギー設備 | |
| 産業用タワー、スタックおよび支持構造物 | |
| その他の固定産業資産 | プロセス炉および耐火物システム |
| 産業用計装および制御設備 | |
| その他の専門設置済み産業資産 |
| 石油・ガス、精製および石油化学 |
| 発電、再生可能エネルギーおよび電力公益事業 |
| 化学製造(石油化学を除く) |
| 金属およびその他の産業製造 |
| 鉱業および鉱物処理 |
| 水道および廃水処理施設 |
| 食品・飲料加工 |
| 製薬およびバイオプロセシング |
| 輸送、物流および港湾運営 |
| その他の産業最終ユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| ポーランド | |
| トルコ | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| 台湾 | |
| オーストラリア | |
| ASEAN | |
| その他のアジア太平洋 | |
| 中東およびアフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| 南アフリカ | |
| エジプト | |
| ナイジェリア | |
| その他の中東 | |
| その他のアフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米(チリ、コロンビア、ペルーなど) |
| 資産タイプ別 | パイプラインおよび配管システム | 石油・ガスおよび産業輸送パイプライン |
| プロセス配管および産業公益配管 | ||
| オフショアパイプライン、ライザーおよびフローライン | ||
| 圧力容器、ボイラーおよび熱交換器 | 圧力容器およびプロセスリアクター | |
| 産業用ボイラーおよびスチームシステム | ||
| 熱交換器および加圧熱設備 | ||
| 貯蔵タンクおよび格納システム | 地上および地下産業貯蔵タンク | |
| 産業格納および大量貯蔵システム | ||
| 回転機械および機械設備 | ポンプ、圧縮機および産業用タービン | |
| コンベヤー、ドライブおよび固定生産機械 | ||
| その他の設置済み機械設備 | ||
| 電気・電力設備 | 変圧器、開閉装置および電力配電設備 | |
| 発電機および電気設備 | ||
| 電力伝送および電力公益資産 | ||
| 産業構造物および固定設備 | 産業用構造用鋼および設備支持物 | |
| オフショアプラットフォームおよび固定エネルギー設備 | ||
| 産業用タワー、スタックおよび支持構造物 | ||
| その他の固定産業資産 | プロセス炉および耐火物システム | |
| 産業用計装および制御設備 | ||
| その他の専門設置済み産業資産 | ||
| 最終用途産業別 | 石油・ガス、精製および石油化学 | |
| 発電、再生可能エネルギーおよび電力公益事業 | ||
| 化学製造(石油化学を除く) | ||
| 金属およびその他の産業製造 | ||
| 鉱業および鉱物処理 | ||
| 水道および廃水処理施設 | ||
| 食品・飲料加工 | ||
| 製薬およびバイオプロセシング | ||
| 輸送、物流および港湾運営 | ||
| その他の産業最終ユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| トルコ | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| 台湾 | ||
| オーストラリア | ||
| ASEAN | ||
| その他のアジア太平洋 | ||
| 中東およびアフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| 南アフリカ | ||
| エジプト | ||
| ナイジェリア | ||
| その他の中東 | ||
| その他のアフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米(チリ、コロンビア、ペルーなど) | ||
レポートで回答される主要な質問
2032年の産業資産検査サービス市場の予測値はいくらですか?
産業資産検査サービス市場は、2027年の458 ミリオン 米ドルから7.8%のCAGR(2027年~2032年)で成長し、2032年までに666 ミリオン 米ドルに達すると予測されています。成長は、義務的なコンプライアンス活動、老朽化した設備のライフ延長プログラム、および専門的なインテグリティ業務のアウトソーシングの拡大によって支えられています。
最大の収益ポジションを持つ資産カテゴリーはどれですか?
パイプラインおよび配管システムは、輸送、プロセス、および公益ネットワーク全体で定期的なインテグリティ監視を必要とするため、2026年収益の23%をリードしています。業務は、定期的なプロセス配管検査から、オフショアパイプライン、ライザー、およびフローラインの高付加価値介入まで多岐にわたります。
最も速く成長している最終用途セグメントはどれすか?
発電、再生可能エネルギー、および電力公益事業は、2032年までに9.5%のCAGRで成長すると予測されています。オフショア風力構造物、複合材ブレード、海底ケーブル、変圧器、および開閉装置が、新しい資産タイプを検査できる専門家への需要を拡大しています。
産業オペレーターが検査業務をアウトソーシングする理由は何ですか?
アウトソーシングにより、すべての能力を社内で維持することなく、高度なツール、認定スタッフ、独立した検証、およびデジタル検査記録へのアクセスが可能になります。インテリジェントピギング、遠隔操作ビークル、自動超音波装置、および接続された資産データシステムが必要な場合に特に関連します。
最も速く成長している地域はどこですか?
アジア太平洋は、新しい資産が稼働し、メンテナンスニーズが発展するにつれて、2032年までに9%のCAGRで成長すると予測されています。インド、韓国、およびオーストラリアは、製油所拡張、石油化学投資、およびLNG資産メンテナンスを通じて異なる需要源を提供しています。
高度な検査方法の採用を制約するものは何ですか?
技術、認定、アクセス、シャットダウン、および国境を越えたコンプライアンスコストが、特に中小規模の所有者やプロバイダーの採用を制限する可能性があります。これらの制約は、専門的なアクセスとより詳細な安全計画を必要とするオフショア、高所、密閉、または危険な環境でより重要になります。