
Taille et part du marché des services d'inspection des actifs industriels
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 45.82 Milliards de dollars |
| Taille du Marché (2032) | 66.64 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.80 % |
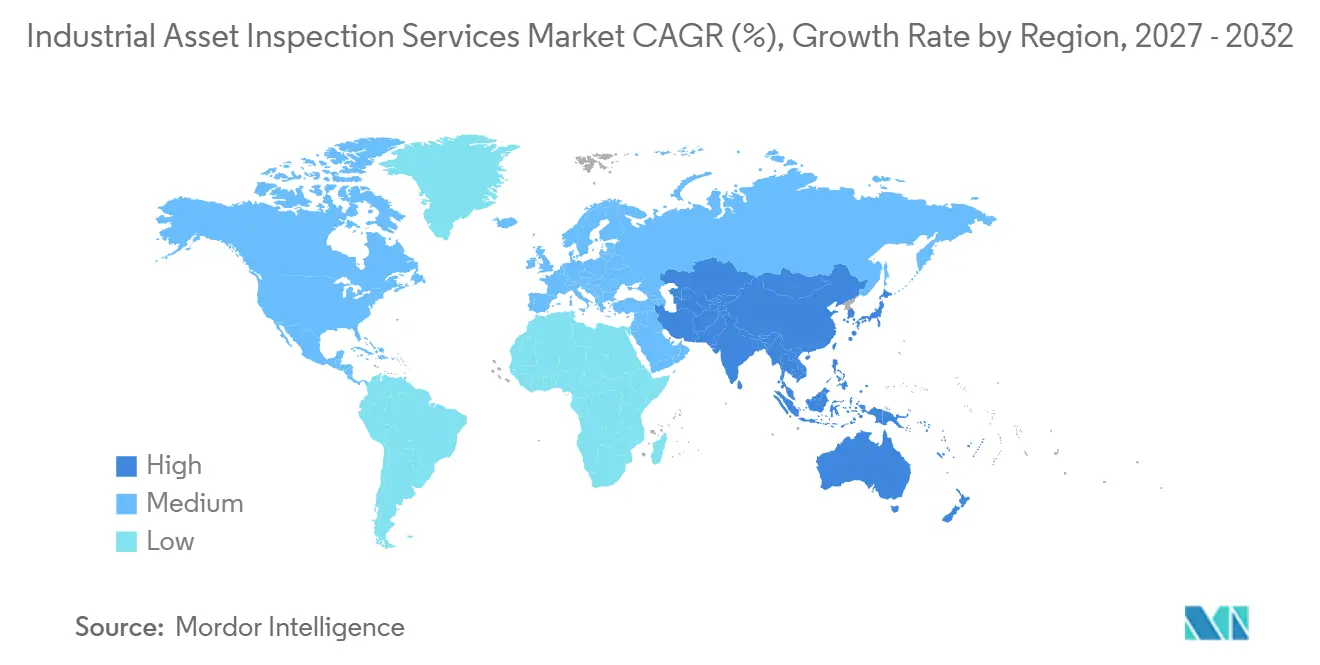
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
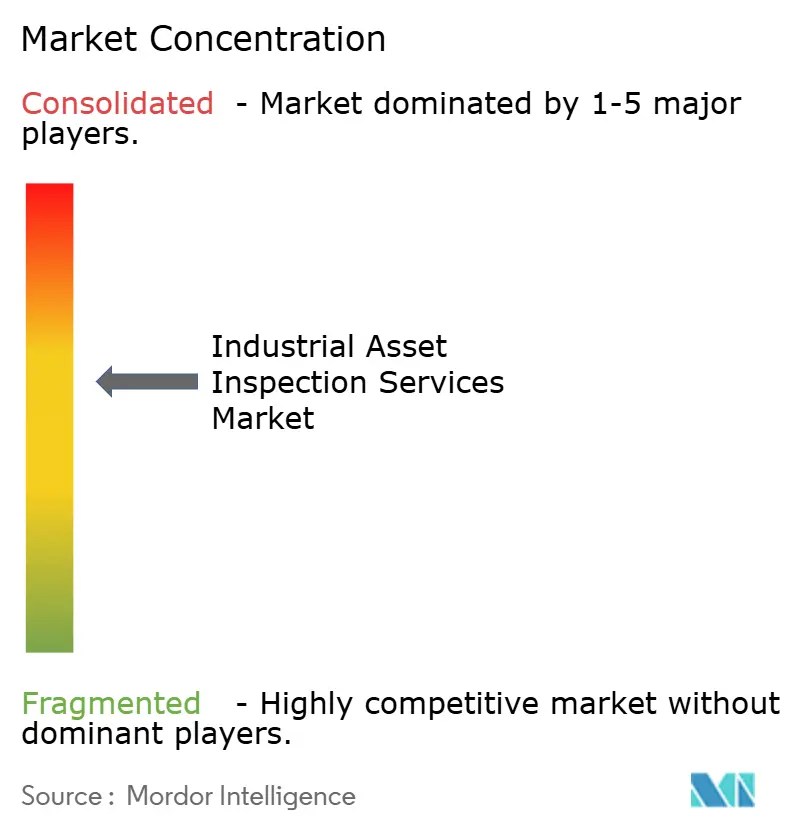
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services d'inspection des actifs industriels par Mordor Intelligence
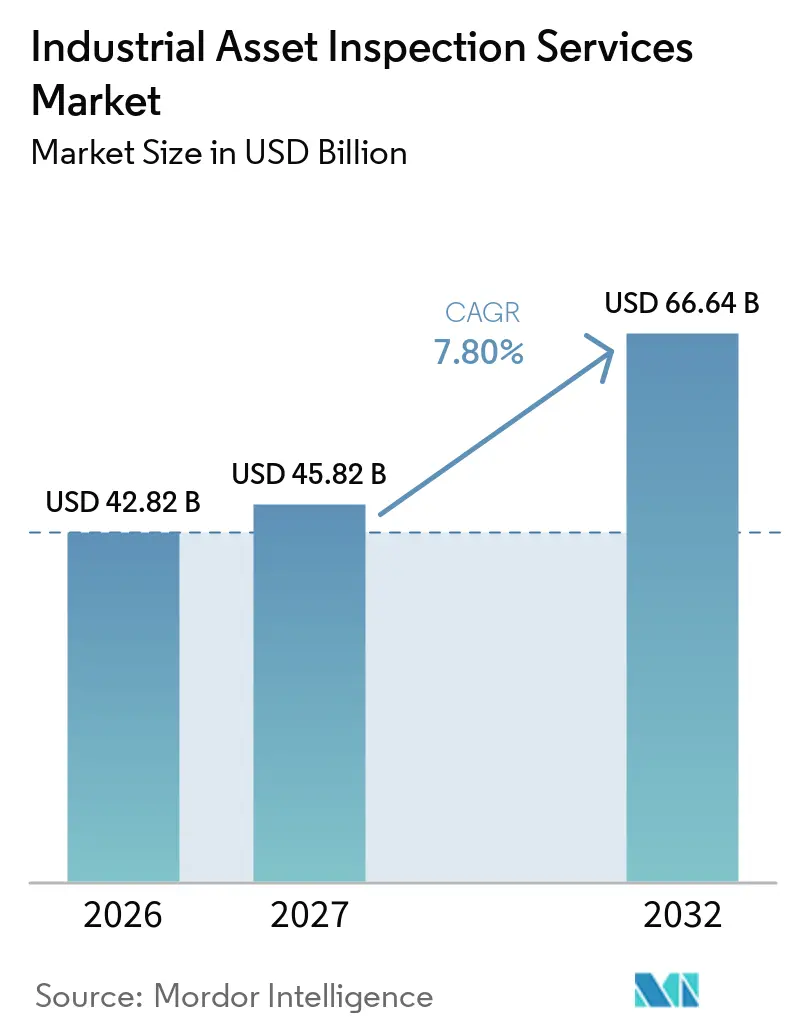
La taille du marché des services d'inspection des actifs industriels était évaluée à 42,82 milliards USD en 2026 et devrait croître de 45,82 milliards USD en 2027 pour atteindre 66,64 milliards USD d'ici 2032, à un CAGR de 7,80 % durant la période de prévision (2027-2032).
Les programmes de sécurité obligatoires, le vieillissement des installations et le recours plus large à des spécialistes externes en inspection soutiennent la demande dans les industries de process. Les propriétaires prolongent la durée de vie des pipelines, des systèmes sous pression et d'autres équipements critiques plutôt que de les remplacer, ce qui accroît le besoin de surveillance de l'état. Le marché des services d'inspection des actifs industriels évolue également vers des contrats intégrés couvrant plusieurs classes d'actifs et maintenant des enregistrements numériques communs. L'investissement technologique distingue les grands prestataires des petites entreprises régionales, notamment là où la robotique, les essais ultrasoniques avancés et les rapports numériques sont requis. Cela crée des opportunités pour les actifs des énergies renouvelables et du réseau électrique, bien que les prestataires de services doivent gérer des normes différentes et des coûts d'accès élevés.
Principaux enseignements du rapport
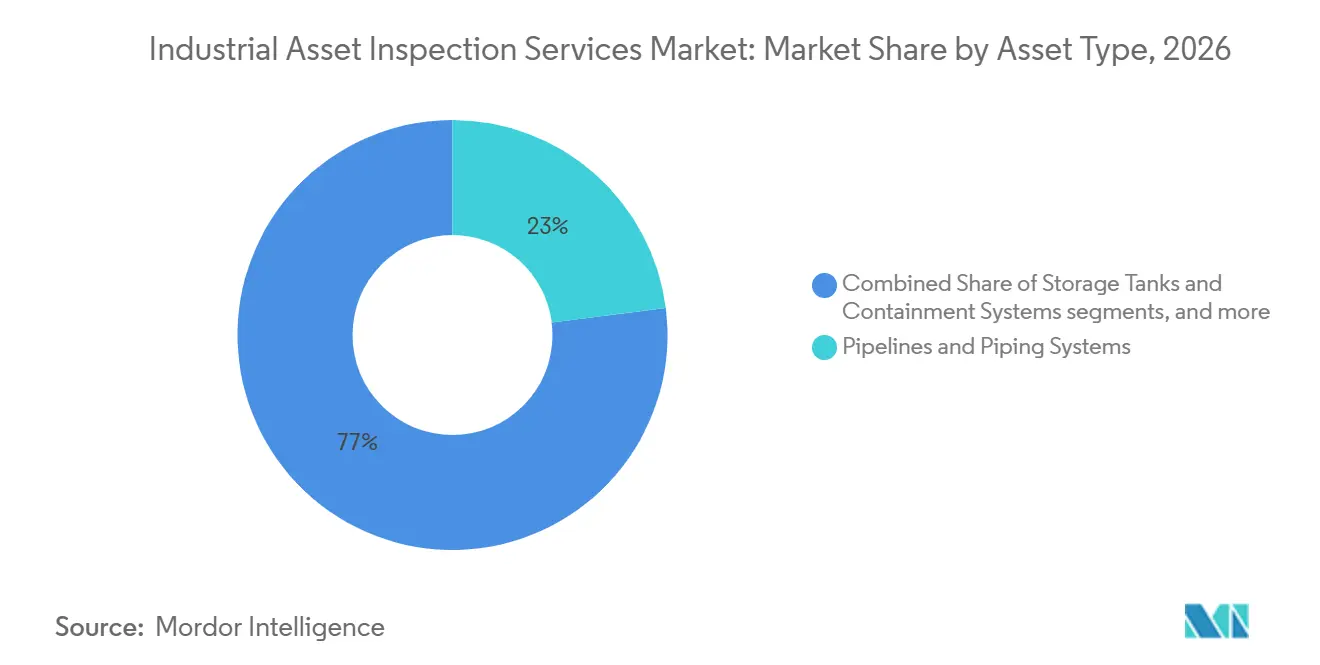
- Par type d'actif, les pipelines et systèmes de tuyauterie détenaient 23 % de la part du marché des services d'inspection des actifs industriels en 2026, tandis que les équipements électriques et de production d'énergie devraient croître à un CAGR de 9 % jusqu'en 2032.
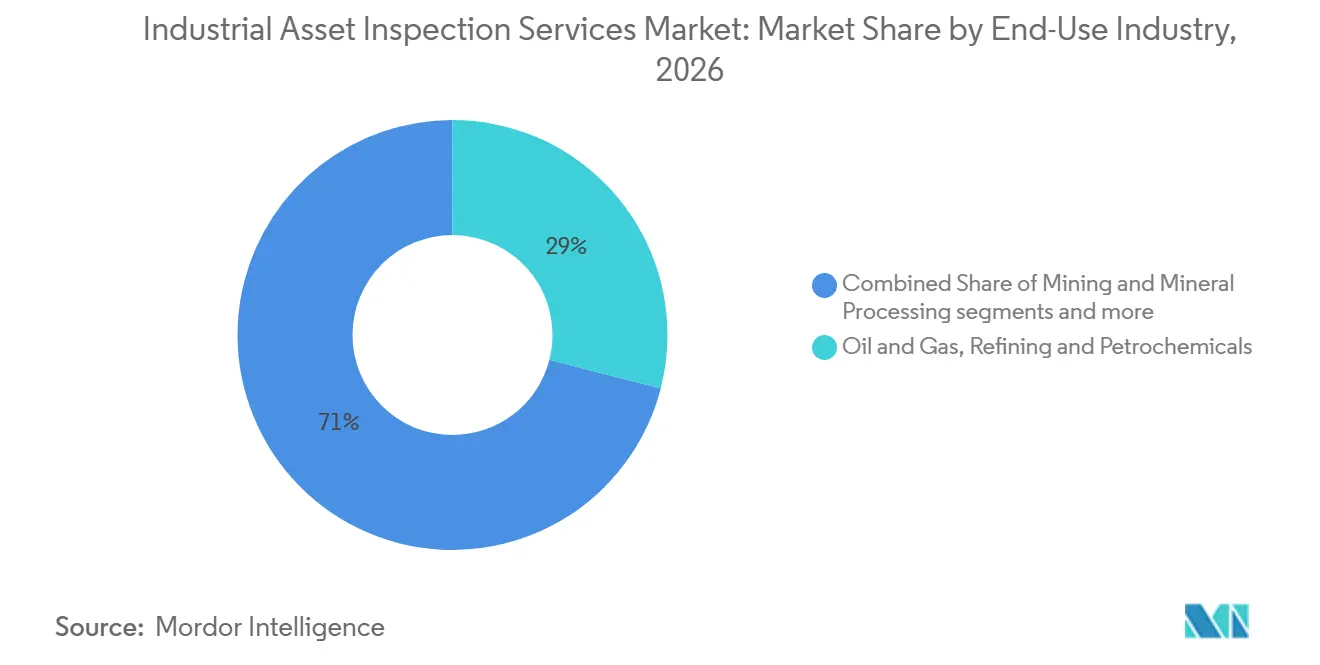
- Par secteur d'utilisation finale, le pétrole et le gaz, le raffinage et la pétrochimie détenaient 29 % de la taille du marché des services d'inspection des actifs industriels en 2026, tandis que la production d'énergie, les énergies renouvelables et les services publics d'électricité devraient croître à un CAGR de 9,5 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 32 % des revenus en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 9 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial des services d'inspection des actifs industriels
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Vieillissement des actifs industriels et exigences de prolongation de la durée de vie des infrastructures | +2% | Mondial, intensité la plus élevée en Amérique du Nord et en Europe occidentale | Long terme (≥ 4 ans) |
| Exigences strictes en matière de sécurité industrielle et de conformité réglementaire | +1.5% | Amérique du Nord, UE, GCC, avec extension vers l'Asie-Pacifique et l'Amérique latine | Court terme (≤ 2 ans) |
| Demande croissante d'inspection préventive et basée sur les risques | +1.3% | Mondial, porté par l'Amérique du Nord et l'UE, et s'accélérant au Moyen-Orient | Moyen terme (2-4 ans) |
| Externalisation croissante des services d'intégrité des actifs et d'inspection | +1% | Mondial, plus prononcé en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Expansion des investissements dans l'énergie, l'industrie de process et les infrastructures industrielles | +0.8% | Moyen-Orient, Asie-Pacifique et Amérique du Nord | Moyen terme (2-4 ans) |
| Demande croissante d'inspection liée aux énergies renouvelables et aux actifs industriels émergents | +0.7% | UE, Asie-Pacifique et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Vieillissement des actifs industriels et exigences de prolongation de la durée de vie des infrastructures
Le vieillissement des pipelines, des usines de traitement et des équipements de services publics constitue une source durable de travail pour le marché des services d'inspection des actifs industriels. La PHMSA a indiqué dans sa proposition de mai 2025 que certaines dispositions relatives à la réparation des pipelines de liquides dangereux n'avaient pas été substantiellement mises à jour depuis 1981, illustrant la longue histoire opérationnelle des actifs et de leurs règles d'inspection.[1] Lorsque les propriétaires prolongent la durée de vie opérationnelle d'un actif, ils ont besoin d'une surveillance plus fréquente et de preuves claires que celui-ci reste apte au service. Ce travail peut se poursuivre même lorsque la production industrielle s'affaiblit, car il est lié aux conditions des actifs plutôt qu'aux nouvelles constructions. Le marché a enregistré une croissance des revenus parmi les 20 plus grands prestataires de services industriels tandis que la production industrielle allemande a chuté de 1,1 % en 2025. Le marché des services d'inspection des actifs industriels dispose donc d'une base de demande plus stable que les fournitures d'équipements et les travaux de construction d'ingénierie.
Exigences strictes en matière de sécurité industrielle et de conformité réglementaire
La réglementation en matière de sécurité reste un moteur direct de la demande pour le marché des services d'inspection des actifs industriels, car les propriétaires ont besoin de programmes documentés d'intégrité mécanique. La norme de gestion de la sécurité des procédés de l'OSHA exige des installations concernées qu'elles établissent et mettent en œuvre des procédures écrites pour maintenir l'intégrité continue des équipements de process.[2] L'API RP 581, publié dans sa quatrième édition, couvre les méthodes d'inspection basées sur les risques pour les équipements sous pression, la tuyauterie et les réservoirs de stockage. Ces méthodes orientent les dépenses vers les équipements présentant une probabilité ou une conséquence de défaillance plus élevée, augmentant ainsi le besoin d'évaluations avancées sur les actifs critiques. Le cadre soutient également la demande de spécialistes accrédités capables de préparer des dossiers d'inspection résistant à l'examen réglementaire et des assureurs.
Demande croissante d'inspection préventive et basée sur les risques
Le passage de l'inspection calendaire à l'inspection basée sur les risques accroît la demande de services spécialisés sur le marché des services d'inspection des actifs industriels. L'API RP 580 et l'API RP 581 guident les opérateurs pour définir les intervalles d'inspection en fonction de la probabilité et des conséquences d'une défaillance, orientant les ressources vers les équipements présentant un risque opérationnel plus élevé. Cette approche peut réduire les examens inutiles des équipements à faible risque tout en nécessitant des évaluations plus détaillées des pipelines critiques, des récipients sous pression, des réservoirs de stockage et de la tuyauterie de process. Les actifs à risque élevé nécessitent souvent des techniques avancées telles que les essais ultrasoniques en réseau phasé, la radiographie numérique et les essais ultrasoniques à ondes guidées. Ces méthodes requièrent du personnel qualifié, des procédures validées et des enregistrements numériques fiables, ce qui augmente la valeur de chaque engagement d'inspection. Alors que les opérateurs privilégient la prévention des arrêts imprévus et des incidents de sécurité, la demande se déplace vers les prestataires capables de combiner l'inspection sur le terrain, l'évaluation des risques et la planification continue de l'intégrité des actifs.
Externalisation croissante des services d'intégrité des actifs et d'inspection
Le marché des services d'inspection des actifs industriels est en croissance car les propriétaires d'installations externalisent les travaux spécialisés plutôt que de développer toutes les compétences en interne. Le raclage intelligent, les véhicules sous-marins, les équipements ultrasoniques automatisés et les plateformes de données numériques nécessitent des investissements importants et du personnel formé. L'externalisation donne aux propriétaires accès à ces outils sans supporter le coût de la maintenance des flottes d'équipements et des équipes techniques entre les projets. Elle soutient également la vérification indépendante dans les applications à risques élevés où une documentation crédible est importante. Bilfinger a acquis la plateforme numérique de Zentur.io en juillet 2026 pour développer les services numériques destinés au secteur de l'énergie, montrant comment les grandes entreprises de services relient les données d'inspection aux flux de travail de gestion des actifs. Cette approche rend le marché des services d'inspection des actifs industriels plus favorable aux prestataires capables de connecter le travail sur le terrain, l'analyse des données et la planification à long terme.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés des technologies d'inspection avancées et de l'accès spécialisé | -1.2% | Mondial, plus aigu dans les économies en développement et les marchés régionaux fragmentés | Long terme (≥ 4 ans) |
| Contraintes d'arrêt opérationnel et de planification des arrêts techniques | -0.9% | Mondial, particulièrement dans les régions à forte concentration de raffineries en Amérique du Nord et au Moyen-Orient | Moyen terme (2-4 ans) |
| Complexité de l'inspection dans les environnements dangereux et difficiles d'accès | -0.7% | Régions à forte activité offshore, notamment la mer du Nord, le golfe du Mexique et les zones offshore du Moyen-Orient | Long terme (≥ 4 ans) |
| Variabilité des normes réglementaires et des exigences d'inspection selon les pays | -0.5% | Opérateurs transfrontaliers, notamment les compagnies pétrolières, gazières et chimiques multinationales | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés des technologies d'inspection avancées et de l'accès spécialisé
Les coûts élevés des équipements et de l'accès peuvent limiter l'adoption sur le marché des services d'inspection des actifs industriels, notamment parmi les petits propriétaires d'actifs et les prestataires locaux. L'OSHA exige que les programmes d'intégrité mécanique respectent les bonnes pratiques d'ingénierie reconnues et généralement acceptées, ce qui peut orienter les opérateurs vers des méthodes avancées et une expertise spécialisée. Les essais ultrasoniques en réseau phasé, les essais automatisés, l'analyse d'aptitude au service et les méthodes connexes nécessitent des équipements étalonnés et du personnel certifié. Les structures offshore, les zones surélevées des installations et les espaces confinés peuvent nécessiter l'accès par corde, l'échafaudage ou des véhicules téléopérés avant le début des essais. La proposition de la PHMSA de 2025 a reconnu la charge que les critères de réparation peuvent imposer aux petits opérateurs. Ces coûts favorisent les grands prestataires mais peuvent ralentir l'utilisation des méthodes avancées dans les marchés locaux fragmentés.
Contraintes d'arrêt opérationnel et de planification des arrêts techniques
Les contraintes opérationnelles peuvent limiter le calendrier et la portée des travaux sur le marché des services d'inspection des actifs industriels. L'inspection des équipements sous pression peut nécessiter un arrêt partiel ou complet, tandis que les raffineurs concentrent généralement les travaux d'inspection majeurs lors des fenêtres de révision pluriannuelles. La proposition de la PHMSA de 2025 a demandé si des intervalles basés sur les risques devaient être autorisés pour certains réservoirs atmosphériques en service, reflétant les défis de planification créés par des périodes d'inspection fixes. La spécification d'audit de sécurité des procédés du British Safety Council de 2025 identifie la gestion des arrêts comme un domaine important à examiner.[3] Les sites offshore ajoutent des restrictions météorologiques, logistiques et de sécurité, tandis que les propriétaires multinationaux doivent également s'adapter à des réglementations nationales différentes. Ces facteurs peuvent retarder les projets et augmenter le risque de livraison pour les opérateurs et les prestataires d'inspection.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'actif : les pipelines dominent les revenus tandis que les équipements électriques stimulent la croissance
Les pipelines et systèmes de tuyauterie détenaient 23 % de la part du marché des services d'inspection des actifs industriels en 2026. Leur position dominante reflète le besoin de surveillance récurrente sur les réseaux de transport pétrolier, gazier, industriel, de process et de services publics. Les opérateurs utilisent le raclage intelligent, la détection de flux magnétique, les transducteurs acoustiques électromagnétiques et d'autres méthodes pour cartographier la corrosion et caractériser les anomalies. Les pipelines offshore, les colonnes montantes et les conduites d'écoulement nécessitent des travaux spécialisés et commandent généralement des tarifs de service plus élevés que les actifs terrestres. La tuyauterie de process et les conduites de services publics d'usine ajoutent un grand volume d'inspections de moindre complexité. L'activité de sécurité des pipelines de la PHMSA continue de soutenir la gestion systématique de l'intégrité des systèmes de transport de liquides dangereux et de gaz.
Les équipements électriques et de production d'énergie devraient enregistrer un CAGR de 9 % jusqu'en 2032, le taux de croissance le plus rapide par type d'actif sur le marché des services d'inspection des actifs industriels. L'expansion du réseau électrique, les sous-stations éoliennes offshore et le vieillissement des parcs de transformateurs créent de nouveaux travaux dans l'analyse des décharges partielles, la thermographie, l'évaluation des câbles haute tension et l'inspection des appareillages de commutation. Cette croissance est moins liée aux cycles des matières premières que l'activité des pipelines et des raffineries. Les équipements rotatifs restent importants car la surveillance par vibration complète les essais non destructifs programmés sur les pompes, les compresseurs, les turbines et les convoyeurs. Les réservoirs de stockage, les systèmes de confinement, les structures et les actifs d'installations fixes comportent également des obligations d'inspection spécifiques en vertu des pratiques API et ASME. Les récipients sous pression, les chaudières et les échangeurs de chaleur conservent une base d'inspection récurrente car les exigences légales et de sécurité persistent malgré les changements dans le mix énergétique.

Par secteur d'utilisation finale : les hydrocarbures fournissent l'échelle tandis que les actifs énergétiques se développent plus rapidement
Le pétrole et le gaz, le raffinage et la pétrochimie représentaient 29 % de la part du marché des services d'inspection des actifs industriels en 2026. Le segment s'appuie sur des pratiques d'intégrité mécanique bien établies pour les récipients sous pression, la tuyauterie, les réservoirs et les équipements de process connexes. Les conséquences élevées des défaillances et les normes d'inspection formelles rendent les dépenses par actif substantielles dans ce groupe d'utilisation finale. L'Arabie saoudite, les Émirats arabes unis et le Qatar continuent de combiner l'expansion des hydrocarbures avec la maintenance des installations existantes. Cela soutient des contrats couvrant à la fois la mise en service et les programmes d'intégrité récurrents. Le marché des services d'inspection des actifs industriels conserve une large base dans ce segment même si les nouveaux actifs énergétiques accroissent leur rôle.
La production d'énergie, les énergies renouvelables et les services publics d'électricité devraient croître à un CAGR de 9,5 % jusqu'en 2032. Les projets éoliens offshore nécessitent l'inspection des structures marines, des pales composites et des câbles sous-marins, tandis que l'investissement dans le réseau électrique accroît le besoin d'évaluation des transformateurs et des équipements haute tension. Les entreprises de services doivent adapter leurs méthodes à des types d'actifs qui ne disposent pas toujours des protocoles d'inspection matures utilisés dans les industries de process conventionnelles. La fabrication chimique constitue une base significative en raison de l'intensité des équipements sous pression et des obligations de sécurité des procédés. Les métaux, l'exploitation minière, les services publics d'eau et d'eaux usées, les produits pharmaceutiques, les ports et les sites logistiques ajoutent des travaux récurrents sur les structures, les convoyeurs, les environnements propres et les installations de stockage. Cette diversité des utilisations finales réduit la dépendance à l'égard d'un seul cycle de matières premières au sein du marché des services d'inspection des actifs industriels.
Analyse géographique
L'Amérique du Nord détenait 32 % de la part du marché des services d'inspection des actifs industriels en 2026. La région combine une large base d'actifs de process vieillissants avec des exigences réglementaires qui soutiennent l'inspection par des tiers et les travaux d'intégrité. Le cadre de gestion de la sécurité des procédés de l'OSHA exige des installations concernées qu'elles maintiennent l'intégrité des équipements de process par des procédures écrites. La PHMSA fournit également des mesures de performance nationales pour la sécurité et la fiabilité du transport par pipeline. MISTRAS a été sélectionné en décembre 2025 pour fournir des services d'essais non destructifs pour le projet GNL de Louisiane de Woodside, dont la valeur déclarée est de 17,5 milliards USD. Ces conditions soutiennent la demande de services d'essais ultrasoniques avancés, de radiographie numérique et d'inspection basée sur les risques.
L'Europe présente une demande provenant des actifs pétroliers et gaziers offshore matures, de l'expansion de l'activité éolienne offshore et de règles strictes en matière de sécurité industrielle. TÜV Rheinland a déclaré un chiffre d'affaires de 3 milliards EUR (3,5 milliards USD) en 2025, en hausse de 9,7 % par rapport à l'année précédente, tandis que les inspections classiques d'équipements sous pression et d'installations industrielles restaient parmi ses activités principales. TÜV SÜD a indiqué que son segment industrie a progressé de 7,4 % pour atteindre 1,2 milliard EUR (1,4 milliard USD) en 2025. Les prestataires européens étendent leurs portefeuilles vers les applications d'énergie et d'énergies renouvelables. Le marché des services d'inspection des actifs industriels dans la région combine donc des besoins de maintenance hérités avec de nouvelles classes d'actifs. L'approche favorise les prestataires capables d'intervenir à la fois sur les systèmes d'installations conventionnelles et les infrastructures de transition énergétique.
L'Asie-Pacifique devrait croître à un CAGR de 9 % jusqu'en 2032. La mise en service de nouveaux actifs, la croissance de la capacité industrielle et un cycle de maintenance arrivant à maturité soutiennent la demande dans la région. Les ajouts de capacité de raffinage en Inde, les investissements pétrochimiques en Corée du Sud et la maintenance des actifs GNL en Australie représentent différentes sources d'activité. Le Moyen-Orient et l'Afrique bénéficient également de la maintenance des hydrocarbures et des investissements liés à la diversification plus large des infrastructures. L'Amérique du Sud contribue à la demande grâce aux actifs en eaux profondes du Brésil et au développement de Vaca Muerta en Argentine. Dans ces régions, l'accès local, l'accréditation et les capacités spécialisées offshore ou de pipeline influenceront la sélection des prestataires.
Paysage concurrentiel
Le marché des services d'inspection des actifs industriels présente un niveau moyen de concentration. SGS, Bureau Veritas, TÜV SÜD et DNV occupent des positions solides auprès des clients multinationaux qui ont besoin d'une large couverture technique et de rapports cohérents. Les entreprises régionales sont souvent compétitives sur la disponibilité locale et les tarifs journaliers. Les grands prestataires renforcent leurs positions par des acquisitions et des investissements dans les services numériques. SGS a finalisé l'acquisition d'Applied Technical Services en janvier 2026 pour 1,3 milliard USD, ajoutant 2 100 employés et 85 installations en Amérique du Nord. La transaction soutient l'objectif déclaré de SGS de plus que doubler ses ventes en Amérique du Nord d'ici 2027.
Bureau Veritas a acquis Lotusworks en avril 2026, créant une plateforme de 300 millions EUR (352,9 millions USD) pour la mise en service d'actifs critiques dans les centres de données et les installations de fabrication de semi-conducteurs. Cette opération étend la couverture de l'entreprise aux infrastructures technologiques où la fiabilité des équipements et les contrôles de mise en service sont importants. L'unité Services industriels de DNV en 2026 se concentre sur les capacités numériques dans les domaines de l'énergie, des infrastructures et de l'inspection de la chaîne d'approvisionnement. Le travail de Bilfinger sur les actifs de bp en mer du Nord utilise la robotique, l'intelligence artificielle et un flux de travail numérique intégré d'essais non destructifs. Ces exemples montrent comment la technologie et les contrats à long terme peuvent augmenter les coûts de changement pour les clients. Ils augmentent également la pression sur les petites entreprises qui ne peuvent pas financer des plateformes comparables.
Le marché des services d'inspection des actifs industriels devrait connaître une consolidation continue car les propriétaires préfèrent de plus en plus des prestataires capables de couvrir plusieurs types d'actifs dans le cadre d'un seul contrat. Les services intégrés peuvent offrir aux clients un enregistrement commun des actifs et réduire l'effort lié à la gestion de nombreux fournisseurs. Cependant, les prestataires régionaux restent pertinents dans les endroits où la mobilisation rapide, l'accès spécialisé ou la réglementation locale est déterminante. Le marché présente également un manque à combler parmi les opérateurs industriels de taille moyenne qui peuvent être trop petits pour les grands prestataires mais nécessitent plus de capacités numériques et techniques que les entreprises locales ne peuvent offrir. L'acquisition recommandée d'Intertek par EQT, annoncée en 2026, constitue un autre moteur potentiel d'activité d'acquisition parmi les grandes entreprises d'inspection.
Leaders du secteur des services d'inspection des actifs industriels
-
SGS SA
-
Bureau Veritas SA
-
Intertek Group plc
-
Applus+
-
TÜV SÜD AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Juillet 2026 : Bilfinger a acquis la plateforme numérique de Zentur.io GmbH pour élargir son portefeuille de services numériques destinés au secteur de l'énergie, approfondissant l'intégration des données d'inspection et d'état dans les flux de travail de gestion des actifs connectés.
- Juin 2026 : EQT, aux côtés de Luxinva et Mubadala en tant qu'actionnaires minoritaires, a conclu un accord d'acquisition finale recommandé en numéraire pour l'intégralité du capital social d'Intertek Group plc, devant être mis en œuvre via un plan d'arrangement sanctionné par un tribunal ; la finalisation est prévue au quatrième trimestre 2026 ou au premier trimestre 2027, marquant la première prise de participation d'un fonds de capital-investissement dans un grand acteur de premier rang du secteur des tests, de l'inspection et de la certification, et susceptible d'accélérer le programme d'acquisitions dans l'inspection industrielle d'Intertek.
- Avril 2026 : Bureau Veritas a signé un accord pour acquérir Lotusworks, leader mondial dans la mise en service d'actifs critiques pour les centres de données et la fabrication de semi-conducteurs, créant une nouvelle plateforme de 300 millions EUR (352,9 millions USD) dans le cadre de la stratégie LEAP|28 et étendant la portée de l'inspection industrielle de l'entreprise aux infrastructures technologiques à forte croissance.
- Mars 2026 : SPIE a signé un accord pour acquérir SGS Industrial Services Group, un prestataire de services d'inspection et de maintenance industrielles en Allemagne réalisant 180 millions EUR (211,7 millions USD) de chiffre d'affaires en 2025, élargissant la gamme de services industriels de SPIE et créant un potentiel de ventes croisées au sein de sa base de clients existante dans l'énergie et la logistique.
Périmètre du rapport mondial sur le marché des services d'inspection des actifs industriels
Le rapport sur le marché des services d'inspection des actifs industriels est segmenté par type d'actif (pipelines et systèmes de tuyauterie, récipients sous pression, chaudières et échangeurs de chaleur, et plus), par secteur d'utilisation finale (pétrole et gaz, raffinage et pétrochimie, exploitation minière et traitement des minéraux, services publics d'eau et d'eaux usées, et plus), et par géographie (Amérique du Nord, Europe, Asie-Pacifique, et plus). Les prévisions du marché sont fournies en termes de valeur (USD).
| Pipelines et systèmes de tuyauterie | Pipelines de transport pétrolier, gazier et industriel |
| Tuyauterie de process et tuyauterie de services publics industriels | |
| Pipelines offshore, colonnes montantes et conduites d'écoulement | |
| Récipients sous pression, chaudières et échangeurs de chaleur | Récipients sous pression et réacteurs de process |
| Chaudières industrielles et systèmes à vapeur | |
| Échangeurs de chaleur et équipements thermiques sous pression | |
| Réservoirs de stockage et systèmes de confinement | Réservoirs de stockage industriels aériens et souterrains |
| Systèmes de confinement industriels et de stockage en vrac | |
| Équipements rotatifs et mécaniques | Pompes, compresseurs et turbines industrielles |
| Convoyeurs, entraînements et machines de production fixes | |
| Autres équipements mécaniques installés | |
| Équipements électriques et de production d'énergie | Transformateurs, appareillages de commutation et équipements de distribution d'énergie |
| Générateurs et installations électriques | |
| Actifs de transport d'énergie et de services publics d'électricité | |
| Structures industrielles et installations fixes | Charpentes métalliques industrielles et supports d'équipements |
| Plateformes offshore et installations énergétiques fixes | |
| Tours industrielles, cheminées et structures de soutien | |
| Autres actifs industriels fixes | Fours de process et systèmes réfractaires |
| Instrumentation industrielle et installations de contrôle | |
| Autres actifs industriels installés spécialisés |
| Pétrole et gaz, raffinage et pétrochimie |
| Production d'énergie, énergies renouvelables et services publics d'électricité |
| Fabrication chimique (hors pétrochimie) |
| Métaux et autres fabrications industrielles |
| Exploitation minière et traitement des minéraux |
| Services publics d'eau et d'eaux usées |
| Transformation alimentaire et des boissons |
| Produits pharmaceutiques et bioprocédés |
| Transport, logistique et opérations portuaires |
| Autres utilisateurs finaux industriels |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Turquie | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Taïwan | |
| Australie | |
| ASEAN | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Qatar | |
| Afrique du Sud | |
| Égypte | |
| Nigéria | |
| Reste du Moyen-Orient | |
| Reste de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud (Chili, Colombie, Pérou, etc.) |
| Par type d'actif | Pipelines et systèmes de tuyauterie | Pipelines de transport pétrolier, gazier et industriel |
| Tuyauterie de process et tuyauterie de services publics industriels | ||
| Pipelines offshore, colonnes montantes et conduites d'écoulement | ||
| Récipients sous pression, chaudières et échangeurs de chaleur | Récipients sous pression et réacteurs de process | |
| Chaudières industrielles et systèmes à vapeur | ||
| Échangeurs de chaleur et équipements thermiques sous pression | ||
| Réservoirs de stockage et systèmes de confinement | Réservoirs de stockage industriels aériens et souterrains | |
| Systèmes de confinement industriels et de stockage en vrac | ||
| Équipements rotatifs et mécaniques | Pompes, compresseurs et turbines industrielles | |
| Convoyeurs, entraînements et machines de production fixes | ||
| Autres équipements mécaniques installés | ||
| Équipements électriques et de production d'énergie | Transformateurs, appareillages de commutation et équipements de distribution d'énergie | |
| Générateurs et installations électriques | ||
| Actifs de transport d'énergie et de services publics d'électricité | ||
| Structures industrielles et installations fixes | Charpentes métalliques industrielles et supports d'équipements | |
| Plateformes offshore et installations énergétiques fixes | ||
| Tours industrielles, cheminées et structures de soutien | ||
| Autres actifs industriels fixes | Fours de process et systèmes réfractaires | |
| Instrumentation industrielle et installations de contrôle | ||
| Autres actifs industriels installés spécialisés | ||
| Par secteur d'utilisation finale | Pétrole et gaz, raffinage et pétrochimie | |
| Production d'énergie, énergies renouvelables et services publics d'électricité | ||
| Fabrication chimique (hors pétrochimie) | ||
| Métaux et autres fabrications industrielles | ||
| Exploitation minière et traitement des minéraux | ||
| Services publics d'eau et d'eaux usées | ||
| Transformation alimentaire et des boissons | ||
| Produits pharmaceutiques et bioprocédés | ||
| Transport, logistique et opérations portuaires | ||
| Autres utilisateurs finaux industriels | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Turquie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Taïwan | ||
| Australie | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Qatar | ||
| Afrique du Sud | ||
| Égypte | ||
| Nigéria | ||
| Reste du Moyen-Orient | ||
| Reste de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud (Chili, Colombie, Pérou, etc.) | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des services d'inspection des actifs industriels en 2032 ?
Le marché des services d'inspection des actifs industriels devrait atteindre 66,6 milliards USD d'ici 2032, en hausse par rapport à 45,8 milliards USD en 2027, à un CAGR de 7,8 % (2027-2032). La croissance est soutenue par les activités de conformité obligatoire, les programmes de prolongation de la durée de vie des équipements vieillissants et l'externalisation plus large des travaux d'intégrité spécialisés.
Quelle catégorie d'actifs occupe la première position en termes de revenus ?
Les pipelines et systèmes de tuyauterie sont en tête avec 23 % des revenus de 2026, car ils nécessitent une surveillance récurrente de l'intégrité sur les réseaux de transport, de process et de services publics. Les travaux vont des examens courants de tuyauterie de process aux interventions à plus haute valeur ajoutée sur les pipelines offshore, les colonnes montantes et les conduites d'écoulement.
Quel segment d'utilisation finale connaît la croissance la plus rapide ?
La production d'énergie, les énergies renouvelables et les services publics d'électricité devraient croître à un CAGR de 9,5 % jusqu'en 2032. Les structures éoliennes offshore, les pales composites, les câbles sous-marins, les transformateurs et les appareillages de commutation élargissent le besoin de spécialistes capables d'inspecter de nouveaux types d'actifs.
Pourquoi les opérateurs industriels externalisent-ils les travaux d'inspection ?
L'externalisation donne accès à des outils avancés, du personnel certifié, une vérification indépendante et des enregistrements d'inspection numériques sans maintenir toutes les capacités en interne. Elle est particulièrement pertinente lorsque le raclage intelligent, les véhicules téléopérés, les équipements ultrasoniques automatisés et les systèmes de données d'actifs connectés sont requis.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 9 % jusqu'en 2032, à mesure que de nouveaux actifs entrent en service et que les besoins de maintenance se développent. L'Inde, la Corée du Sud et l'Australie fournissent différentes sources de demande grâce à l'expansion des raffineries, aux investissements pétrochimiques et à la maintenance des actifs GNL.
Qu'est-ce qui freine l'adoption des méthodes d'inspection avancées ?
Les coûts liés à la technologie, à la certification, à l'accès, aux arrêts et à la conformité transfrontalière peuvent limiter l'adoption, notamment pour les petits propriétaires et prestataires. Ces contraintes deviennent plus significatives dans les environnements offshore, surélevés, confinés ou dangereux qui nécessitent un accès spécialisé et une planification de sécurité plus détaillée.