
サウジアラビア産業資産検査サービス市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
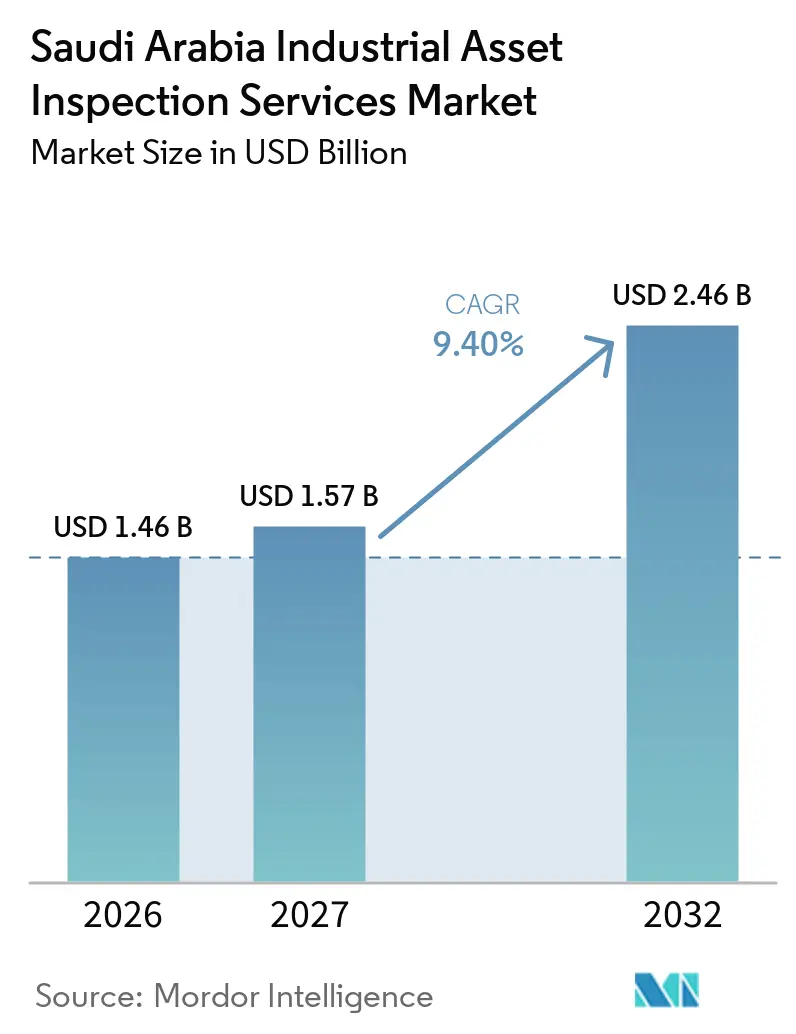
| 基準年の市場規模 (2026) | 1.46 十億米ドル |
| 市場規模 (2027) | 1.57 十億米ドル |
| 市場規模 (2032) | 2.46 十億米ドル |
| 成長率 (2027 - 2032) | 9.40 % |
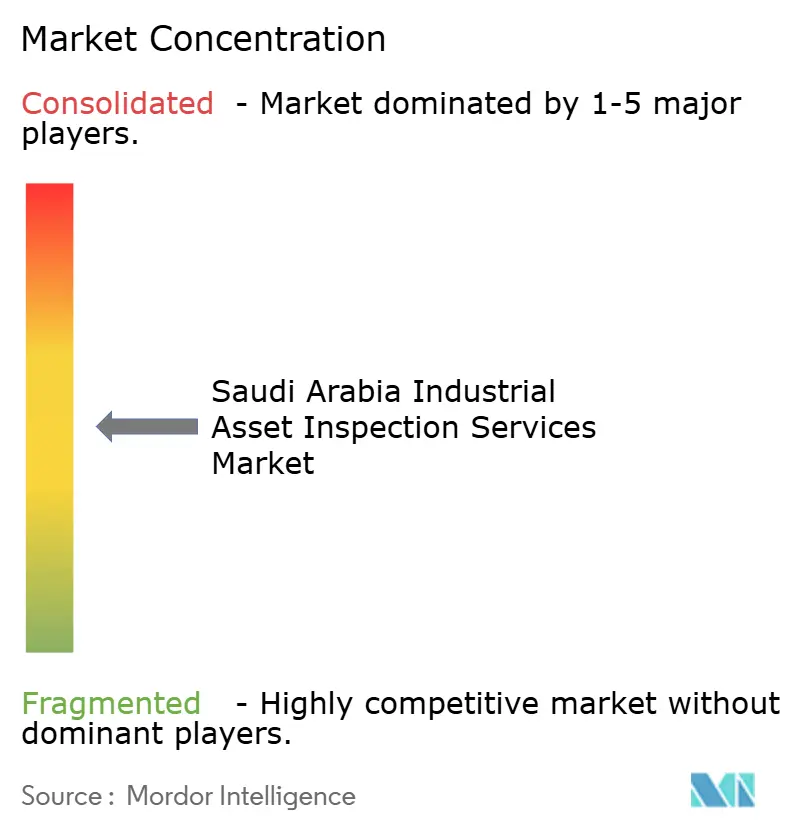
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサウジアラビア産業資産検査サービス市場分析
サウジアラビア産業資産検査サービス市場規模は2026年に1.46 ビリオン 米ドルと評価され、2027年の1.57 ビリオン 米ドルから2032年には2.46 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは9.40%です。
サウジアラビア産業資産検査サービス市場は、産業投資、成熟した炭化水素・公益事業資産の大規模な基盤、および操業施設に対するコンプライアンス要件の強化によって支えられています。サウジアラビアの国家産業戦略は800以上の産業機会を特定しており、2035年までに民間部門投資として9,790億サウジアラビアリヤル(2,609.9億 ミリオン 米ドル)を目標としており、これによりコミッショニングおよび定期的な完全性作業を必要とする資産の基盤が拡大します。新規施設はコミッショニング時に検査作業を追加し、その後リスクベースの完全性作業が発生する一方、既存プラントは設備の老朽化に伴い定期的な調査を必要とします。サウジアラビア産業資産検査サービス市場は、サウジアラムコの手順、SASO認定、および王立委員会の操業規則に関連する検査要件からも恩恵を受けています。大手プロバイダーは、これらの能力が主要契約の適格性をますます左右するようになっているため、地元の労働力、技術カバレッジ、および長期的なクライアント契約の強化を進めています。
レポートの主要な知見
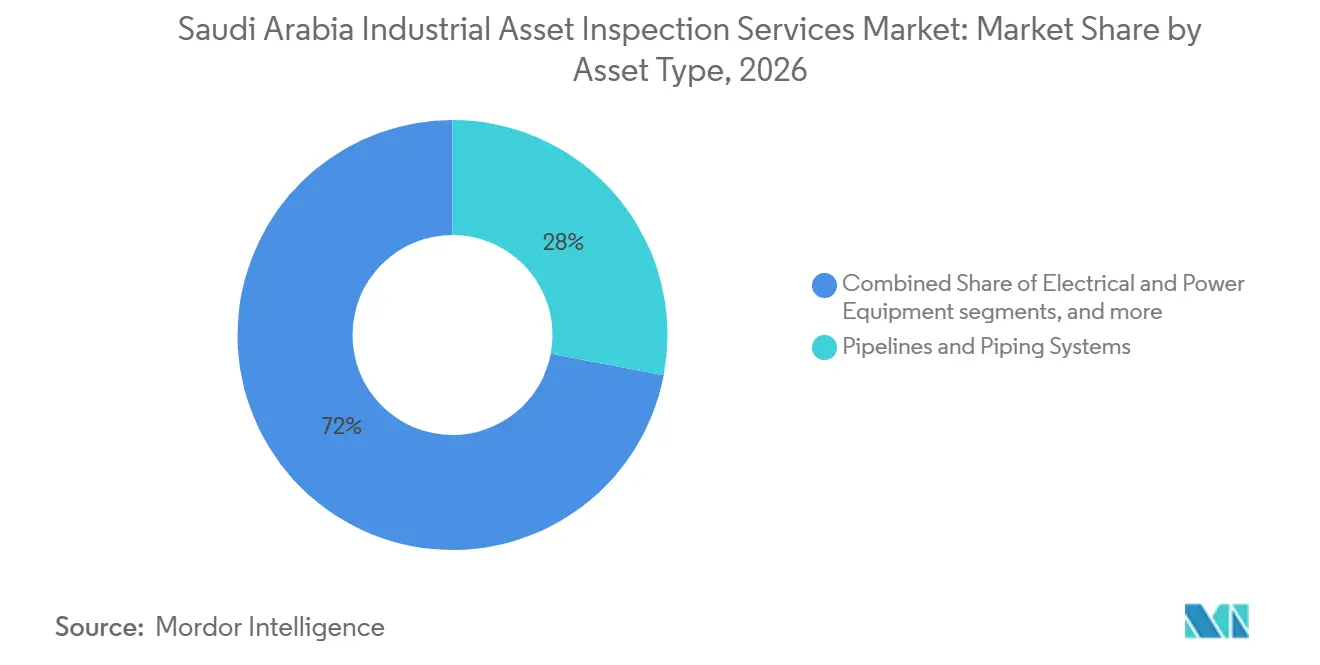
- 資産タイプ別では、パイプラインおよび配管システムが2026年のサウジアラビア産業資産検査サービス市場シェアの28%を占め、電気・電力設備は2032年までに10.5%のCAGRで拡大すると予測されています。
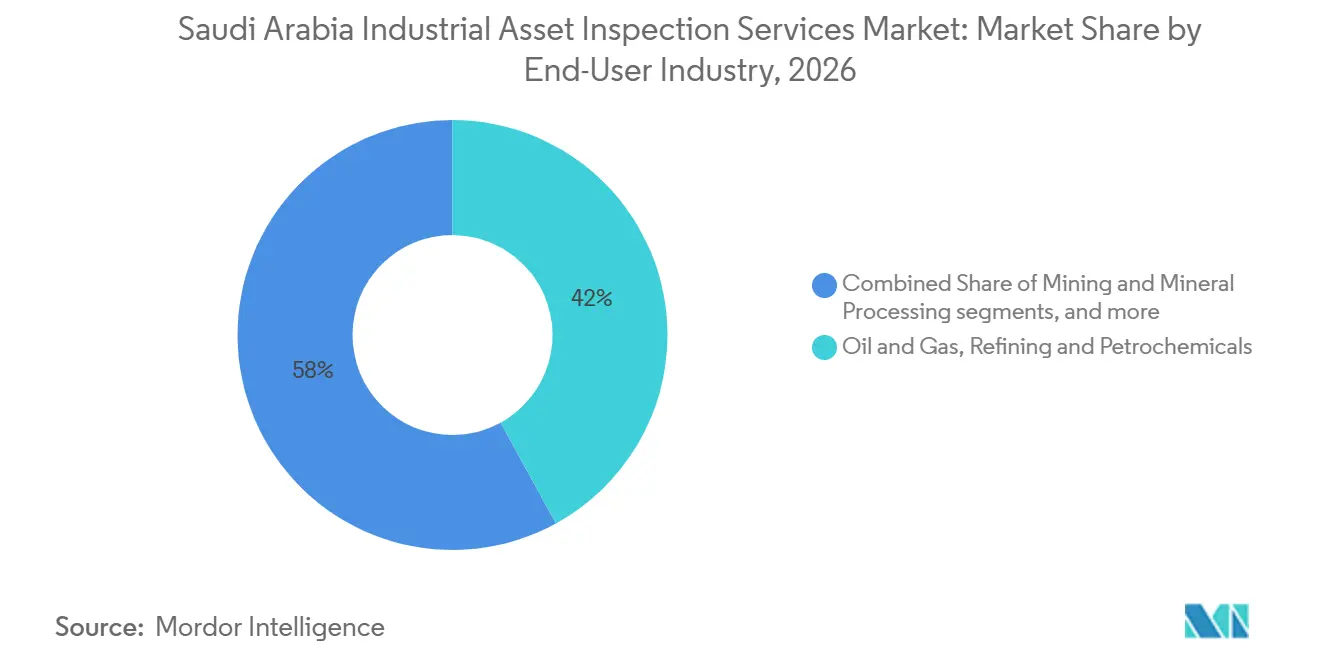
- エンドユーズ産業別では、石油・ガス、精製・石油化学が2026年のサウジアラビア産業資産検査サービス市場規模の42%を占め、発電、再生可能エネルギーおよび電力公益事業は2032年までに11%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
サウジアラビア産業資産検査サービス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| サウジ産業能力および重要資産基盤の拡大 | +2.3% | 国内全体、 特に東部州、ジュバイル、ヤンブー、NEOMコリドーに集中 | 長期 (4年以上) |
| 炭化水素、電力、海水淡水化、および公益事業資産の老朽化 | +1.8% | 東部州、 ラスタヌーラ、ジュバイル、ヤンブー | 短期 (2年以内) |
| ビジョン2030の現地化およびIKTVA調達要件 | +1.6% | 国内全体、 アラムコの東部州サプライチェーンに集中 | 中期 (2年~4年) |
| サウジ産業メガプロジェクトおよび新規資産コミッショニング | +1.3% | NEOM、 紅海沿岸、リヤド、ジュバイル | 長期 (4年以上) |
| 検査記録のデジタル化および環境コンプライアンス | +0.9% | 国内全体、 アラムコおよびRCJY産業ゾーンでより活発 | 中期 (2年~4年) |
| 鉱業、再生可能エネルギー、および先進製造業の多様化 | +0.7% | アル・ジャラミド、 ラスアルハイル、ヤンブー、西部州 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
サウジ産業能力および重要資産基盤の拡大
サウジアラビアの国家産業戦略は、2035年までに800以上の機会にわたる民間部門産業投資として9,790億サウジアラビアリヤル(2,609.9億 ミリオン 米ドル)を目標としています[1]。精製、化学、金属、製造施設が建設から稼働に移行する際に、サウジアラビア産業資産検査サービス市場は勢いを増します。ジュバイルとヤンブーは累計4,000億 ミリオン 米ドルを超える投資を受けており、検査およびコンプライアンス作業を必要とする広範な設備の設置基盤を形成しています。各新規施設は操業前にコミッショニング確認が必要であり、その後定常運転に入ると完全性調査が必要となります。このパターンは、一時的な建設活動を超えた継続的な需要を支えています。
炭化水素、電力、海水淡水化、および公益事業資産の老朽化
サウジアラビアの炭化水素、電力、海水淡水化、および公益事業インフラの大部分は、1970年代後半から1990年代初頭にかけてコミッショニングされました。これらの設備の老朽化により、圧力容器、配管、貯蔵タンクに対するリスクベース検査プログラムの重要性が高まっています。API 580およびAPI 581は、検査範囲を資産状態および操業リスクに結びつけるアプローチを支援します。そのため、資産所有者は単純な固定間隔点検ではなく、現場試験、エンジニアリング評価、および強化された検査記録を必要としています。サウジアラムコの人員資格要件は、この作業に認定された非破壊検査(NDT)スタッフを提供できるプロバイダーを優遇します。
ビジョン2030の現地化およびIKTVA調達要件
アラムコは2024年のIKTVA調達スコアとして67%を報告し、2025年末までに70%を目標として設定しました。これらの要件により、地元雇用、研修投資、および国内能力がサウジアラビア産業資産検査サービス市場における重要な要素となっています。アラムコの業務を求める国際プロバイダーは、技術的資格とともに信頼性の高い現地化計画を示す必要があります。ASNTとITQANのパートナーシップは、サウジアラビアにおいてUT、MT、PT、RT、および高度な手法にわたるNDT研修と資格認定を提供しています。ITQANの2026年5月のアル・ジュアイマーでのプログラムは、サウジアラビアの専門家が認定NDTスキルを取得するための現地ルートを追加します。
サウジ産業メガプロジェクトおよび新規資産コミッショニング
NEOM、SPARK、グリーン水素、鉱業、および先進製造業プロジェクトは、サウジアラビア産業資産検査サービス市場に新たな設備クラスを追加します。これらは構造用鋼、電気システム、機械設備、オフショア施設、水素配管、アンモニア容器、およびマテリアルハンドリングシステムの確認を必要とします。NEOMの産業開発は、コミッショニング前後に多分野にわたる検査を必要とする施設を導入します。Baker Hughesは2025年11月に、アラムコの4つのブースターガス圧縮ステーションにわたってCordant資産パフォーマンス管理スイートを展開することを発表し、資産健全性の知見をメンテナンス計画に結びつけました。Ma'adenは、リン酸塩3フェーズIが2025年第3四半期に50%完成し、2027年の生産立ち上げに向けたスケジュールを維持していると報告しました。
制約要因の影響分析*
| 制約要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| サウジ認定NDTおよび資産完全性専門家の不足 | -1.8% | 国内全体、 アラムコの東部州、ジャフーラ、オフショアプロジェクトで最も深刻 | 短期 (2年以内) |
| 調達の断片化および長期化するベンダー承認サイクル | -1.4% | 国内全体、 アラムコ、SEC、SABIC、SWCCで個別の承認トラックあり | 中期 (2年~4年) |
| 高度NDT機器および放射線管理作業の高コスト | -1% | 国内全体、 国内中小検査会社への影響が大きい | 中期 (2年~4年) |
| 過酷な砂漠環境、アクセス制約、およびデータ品質リスク | -0.7% | 複数地域にわたる遠隔上流、オフショア、砂漠設備 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
サウジ認定NDTおよび資産完全性専門家の不足
サウジ認定NDTおよび資産完全性専門家の不足により、プロバイダーが検査業務に動員できる速度が制限されています。サウジアラビア産業資産検査サービス市場では、特にアラムコ関連業務において、クライアントおよび技術的資格基準を満たす人員が必要です。ITQANが研修へのアクセスを拡大しているとはいえ、資格取得に必要な研修と監督下でのフィールドワークには時間がかかります[2]。フェーズドアレイ超音波探傷、飛行時間回折法、ガイド波超音波探傷、デジタルラジオグラフィーなどの高度な技術も、専門的な機器と訓練されたスタッフを必要とします。このコストにより、小規模な国内企業は従来の検査業務に限定される可能性があり、より広いクライアントポートフォリオにわたって技術コストを分散できるプロバイダーが有利となります。
調達の断片化および長期化するベンダー承認サイクル
アラムコ、SABIC、サウジ電力会社、および塩水転換公社は、それぞれ独立したベンダー承認・調達プロセスを維持しています。新規プロバイダーは、幅広い契約に入札できるようになる前に、複数の資格審査トラックを完了する必要がある場合があります。これにより参入期間が長くなり、サウジアラビア産業資産検査サービス市場において既存のフレーム契約が明確な優位性を持ちます。遠隔地、オフショア、砂漠の熱、制限されたアクセス、および困難なデータ収集条件が、検査プログラムにさらなるリスクをもたらします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
資産タイプ別:パイプラインが収益を牽引し、電力設備が成長をリード
パイプラインおよび配管システムは、サウジアラビアの上流、中流、下流、およびプロセス配管ネットワークに支えられ、2026年のサウジアラビア産業資産検査サービス市場シェアの28%を占めました。パイプラインは、送電線、プロセス配管、オフショアライザー、ガス集積ネットワークにわたって検査ニーズが広がるため、継続的な業務の大きな源泉であり続けています。Baker Hughesは2025年1月に、アラムコのジャフーラフィールドフェーズ3向けに6基のガス圧縮トレインと6基のプロパン圧縮機の受注を受けました。
電気・電力設備は2032年までに10.5%のCAGRで成長すると予測されています。このセグメントは、コミッショニング検査および定期的な状態評価を必要とする新規太陽光、風力、電気分解、ガス火力発電資産から恩恵を受けています。変圧器、開閉装置、インバーター、高圧ケーブル、および関連システムは、従来の容器や配管の検査とは異なる業務をもたらします。再生可能エネルギーおよび電力プロジェクトが稼働に移行するにつれて、これらの電気資産に対するサウジアラビア産業資産検査サービス市場規模は拡大します。圧力容器、ボイラー、熱交換器、貯蔵タンク、回転機械、および産業構造物は、精製、石油化学、オフショア、および海洋施設の集中により引き続き重要です。TCR ArabiaのサウジアラムコによるRTクローラー技術の承認は、パイプライン検査手法における技術承認の価値を示しています。認定および人員資格は資産カテゴリー全体で一貫したサービス水準を設定し、デジタル状態監視は圧縮機、タービン、ポンプの予測トリガーを追加できます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーズ産業別:炭化水素がシェアを維持し、電力が成長をリード
石油・ガス、精製、および石油化学は2026年のサウジアラビア産業資産検査サービス市場シェアの42%を占めました。発電、再生可能エネルギー、および電力公益事業は2032年までに11%のCAGRで成長すると予測されています。炭化水素はサウジアラムコの大規模な資産基盤と承認ベンダー構造が資格を持つプロバイダーへの多大な検査支出を誘導するため、引き続き主導的な役割を担っています。ジャフーラ開発は、坑井完成、集積システム、処理施設、および圧縮設備にわたる業務を追加します。この基盤は、確立されたサービス会社に対して継続的な完全性およびコンプライアンス業務の流れを提供します。
電力および再生可能エネルギー資産のより速い成長は、稼働中の再生可能エネルギー容量の拡大とグリーン水素施設の追加を反映しています。ビジョン2030は2025年半ばまでに6.5ギガワットの稼働中再生可能エネルギー容量を報告しました。NEOMグリーン水素会社の施設は2027年に商業生産を開始する計画であり、電解槽、高圧水素配管、およびアンモニア合成設備が追加されます。鉱業、化学製造、金属、水・廃水処理、食品・飲料、医薬品、および輸送は増分需要を追加し、主要な2つのエンドユーズグループを超えてサウジアラビア産業資産検査サービス市場規模を広げます。これらの小規模ながら多様な要件は、主要セクターでプロジェクトのタイミングが変化した際に顧客基盤の多様化に貢献します。[3]
地理的分析
サウジアラビア産業資産検査サービス市場は主に国内市場ですが、収益は限られた数の産業回廊に集中しています。東部州はダーラン、ダンマーム、アルコバール、ラスタヌーラ、ジュバイルを含むため、検査活動の最大シェアを占めています。ジュバイルには540以上の産業施設があり、年間生産能力は5億トンを超えています。この集中は、精製所、石油化学、パイプライン、タンク、回転機械、および公益事業システムの業務を支えています。
ジャフーラは東部州において集積システム、圧縮ステーション、およびガス処理施設のグリーンフィールド需要を追加します。Baker Hughesとアラムコは2025年10月に、サウジアラビアの天然ガス田全体にわたる統合コイルドチュービング掘削操業の拡大に関する合意を発表しました。ヤンブーは精製基盤と水素開発における役割の拡大により、もう一つの重要な検査ハブとなっています。これらの地域におけるサウジアラビア産業資産検査サービス市場規模は、設置済みプロセス資産のほか、新規建設およびコミッショニング業務によっても支えられています。RCJYの産業計画は、管理都市全体にわたる継続的な開発を示しています。
タブーク州のNEOM地区は新規資産コミッショニングにおいて最も高い成長地域であり、構造物、オフショア資産、機械設備、および電気システムにわたる検査ニーズがあります。リヤドは食品、医薬品、および先進製造業活動を担う産業団地を通じて非炭化水素センターとして拡大しています。SASOの適合要件は、規制対象設備および操業施設の検査接点を拡大します。アル・ジャラミド、ラスアルハイル、およびより広いアラビア楯状地などの鉱業地域は、遠隔砂漠および沿岸地での新たな業務を生み出しています。SGSは2025年にサウジアラビアで地球化学サンプル前処理サービスの展開を開始し、鉱業および探査クライアントへの現地サポートを強化しました。
競合環境
サウジアラビア産業資産検査サービス市場は上位層において中程度に集中しています。SGS Saudi Arabia、Bureau Veritas、Intertek、DNV Saudi Arabia、TÜV Rheinland Arabia、TÜV NORD、Applus+ Velosi、およびBaker Hughes Inspection Technologiesは、承認、現地能力、および複数年にわたるクライアント関係を通じて、主要なアラムコおよびメガプロジェクト業務に向けて位置づけられています。これらの企業は、サービスの幅、コンプライアンスシステム、資格を持つスタッフ、およびデジタル検査ツールで競争しています。また、承認要件が広範な場合に価値を持つ既存のクライアント実績からも恩恵を受けています。
技術は競争上のポジショニングの目に見える部分となっています。Baker Hughesは2025年11月に、マスターガスシステムフェーズ3拡張の下で4つのブースターガス圧縮ステーションをカバーするサウジアラビア初のエンタープライズCordant資産パフォーマンス管理展開を発表しました。このプラットフォームは、資産全性、戦略、および欠陥排除ツールをガスインフラ管理に統合します。このタイプの展開は、予測的インサイト、構造化された検査データ、およびメンテナンス計画との連携に対するクライアントの期待を高める可能性があります。現地化も重要な要素であり、アラムコは2025年のIKTVAフォーラムで90億 ミリオン 米ドル相当の145件の合意および覚書に署名しました。国際企業は王国内での採用、研修、および技術移転の取り組みが必要であり、国内および地域プロバイダーはより高い現地化スコアと顧客との近接性を通じて競争できます。
TCR Arabiaは、パイプラインラジオグラフィー用途でサウジアラムコの承認を受けたRTクローラー技術を通じて、標的を絞ったイノベーションの例を示しています。ACES Internationalは2025年1月にInspection Technology Companyを買収し、アラムコ承認のNDT能力をサービスポートフォリオに追加しました。環境コンプライアンス、腐食、構造完全性、およびAI支援欠陥検出における専門プロバイダーには依然として余地があります。サウジアラビア産業資産検査サービス市場は、分散したサイト全体で信頼性の高い業務を提供しながら、技術的、デジタル的、および現地コンテンツ要件を満たすことができる企業を評価します。
サウジアラビア産業資産検査サービス業界リーダー
-
SGS Saudi Arabia
-
Bureau Veritas Saudi Arabia Co. Ltd.
-
Intertek Saudi Arabia Ltd.
-
Applus+ Velosi Arabia Ltd.
-
TCR Arabia Company Limited
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年5月:Applus+は、主要なサウジアラビアの石油・ガスオペレーターにおいて、高架タンク表面および断熱配管に対するドローン搭載超音波探傷(UT)、乾燥膜厚測定、およびパルス渦電流(PEC)検査を実演しました。検証された測定値は従来の測定値と高い相関を示しました。このアプローチにより足場やロープアクセスへの依存が軽減され、高所作業における人員の被ばくが低減されました。
- 2025年11月:Baker Hughesは、マスターガスシステムフェーズ3拡張の下で4つのブースターガス圧縮ステーションにわたってCordant資産パフォーマンス管理スイートを展開するため、アラムコを代理してCPECCと複数年契約を締結したことを発表しました。範囲は資産健全性、資産戦略、および資産欠陥排除モジュールをカバーしています。これはサウジアラビアにおける同社初のエンタープライズCordant展開であり、王国における検査アナリティクスのデジタル資産管理参照事例を確立します。
- 2025年10月:SGSはGolden Compassとともにジェッダに地球化学分析ラボラトリーを稼働させました。この施設はサウジアラビアの鉱業および探査クライアント向けに金、ベースメタル、および多元素分析を提供します。輸出ベースの地球化学試験への依存を軽減し、王国の鉱業開発目標を支援します。SGSはサウジアラビアの7拠点で事業を展開しています。
サウジアラビア産業資産検査サービス市場レポートの範囲
| パイプラインおよび配管システム | 石油・ガスおよび産業用送電パイプライン |
| プロセス配管および産業用ユーティリティ配管 | |
| オフショアパイプライン、ライザー、およびフローライン | |
| 圧力容器、ボイラー、および熱交換器 | 圧力容器およびプロセスリアクター |
| 産業用ボイラーおよび蒸気システム | |
| 熱交換器および加圧熱機器 | |
| 貯蔵タンクおよび格納システム | 地上および地下産業用貯蔵タンク |
| 産業用格納およびバルク貯蔵システム | |
| 回転機械および機械設備 | ポンプ、圧縮機、および産業用タービン |
| コンベヤー、ドライブ、および固定生産機械 | |
| その他の設置済み機械設備 | |
| 電気・電力設備 | 変圧器、開閉装置、および電力配電設備 |
| 発電機および電気設備 | |
| 電力送電および電力公益事業資産 | |
| 産業構造物および固定設備 | 産業用構造用鋼および設備支持物 |
| オフショアプラットフォームおよび固定エネルギー設備 | |
| 産業用タワー、スタック、および支持構造物 | |
| その他の固定産業資産 | プロセス炉および耐火物システム |
| 産業用計装および制御設備 | |
| その他の専門設置産業資産 |
| 石油・ガス、精製・石油化学 |
| 発電、再生可能エネルギーおよび電力公益事業 |
| 化学製造(石油化学を除く) |
| 金属およびその他の産業製造 |
| 鉱業・鉱物処理 |
| 水・廃水公益事業 |
| 食品・飲料加工 |
| 医薬品およびバイオプロセシング |
| 輸送、物流、および港湾操業 |
| その他の産業エンドユーザー |
| 資産タイプ別 | パイプラインおよび配管システム | 石油・ガスおよび産業用送電パイプライン |
| プロセス配管および産業用ユーティリティ配管 | ||
| オフショアパイプライン、ライザー、およびフローライン | ||
| 圧力容器、ボイラー、および熱交換器 | 圧力容器およびプロセスリアクター | |
| 産業用ボイラーおよび蒸気システム | ||
| 熱交換器および加圧熱機器 | ||
| 貯蔵タンクおよび格納システム | 地上および地下産業用貯蔵タンク | |
| 産業用格納およびバルク貯蔵システム | ||
| 回転機械および機械設備 | ポンプ、圧縮機、および産業用タービン | |
| コンベヤー、ドライブ、および固定生産機械 | ||
| その他の設置済み機械設備 | ||
| 電気・電力設備 | 変圧器、開閉装置、および電力配電設備 | |
| 発電機および電気設備 | ||
| 電力送電および電力公益事業資産 | ||
| 産業構造物および固定設備 | 産業用構造用鋼および設備支持物 | |
| オフショアプラットフォームおよび固定エネルギー設備 | ||
| 産業用タワー、スタック、および支持構造物 | ||
| その他の固定産業資産 | プロセス炉および耐火物システム | |
| 産業用計装および制御設備 | ||
| その他の専門設置産業資産 | ||
| エンドユーズ産業別 | 石油・ガス、精製・石油化学 | |
| 発電、再生可能エネルギーおよび電力公益事業 | ||
| 化学製造(石油化学を除く) | ||
| 金属およびその他の産業製造 | ||
| 鉱業・鉱物処理 | ||
| 水・廃水公益事業 | ||
| 食品・飲料加工 | ||
| 医薬品およびバイオプロセシング | ||
| 輸送、物流、および港湾操業 | ||
| その他の産業エンドユーザー | ||
レポートで回答される主要な質問
2026年のサウジアラビア産業資産検査サービスの規模はどのくらいですか?
このセクターは2026年に1.46 ビリオン 米ドルと評価され、2032年までに2.46 ビリオン 米ドルに達すると予測されており、CAGRは9.4%です。この見通しは、新規産業資産、成熟した設備、および厳格化する資格要件を反映しています。
最大の収益シェアを持つ資産カテゴリーはどれですか?
パイプラインおよび配管システムが2026年に28%の収益シェアでリードしています。このカテゴリーは、コミッショニングおよび定期的な完全性作業を必要とする送電ネットワーク、プロセス配管、オフショアライザー、およびガスインフラをカバーしています。
最も急速に拡大しているエンドユーズセクターはどれですか?
発電、再生可能エネルギー、および電力公益事業は2032年までに11%のCAGRで成長すると予測されています。新規太陽光、風力、電気、水素、およびガス資産は、従来の精製所業務とは異なる検査ニーズを生み出します。
成熟したサウジアラビアの資産に検査サービスが必要な理由は何ですか?
成熟した炭化水素、電力、海水淡水化、および公益事業資産は、より詳細な完全性評価、定期的な調査、および資格を持つNDT業務を必要とします。リスクベース検査は、資産所有者が検査範囲を設備状態および操業リスクに合わせるのに役立ちます。
現地化はサービスプロバイダーにどのような影響を与えますか?
アラムコのIKTVAプログラムにより、主要契約を求めるサプライヤーにとって現地採用、研修、および国内能力が重要となっています。認定されたサウジアラビアチームと信頼性の高い研修プログラムを持つプロバイダーは、調達期待に応えるうえでより有利な立場にあります。
資産検査業務を形成している技術は何ですか?
高度NDT手法、デジタルラジオグラフィー、予測状態監視、および資産パフォーマンス管理システムの使用が拡大しています。これらのツールは、オペレーターが検査結果を計画的なメンテナンスおよび欠陥排除活動と結びつけるのに役立ちます。