
Tamanho e Participação do Mercado de Serviços de Inspeção de Ativos Industriais
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 45.82 Bilhões de dólares |
| Tamanho do Mercado (2032) | 66.64 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.80 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
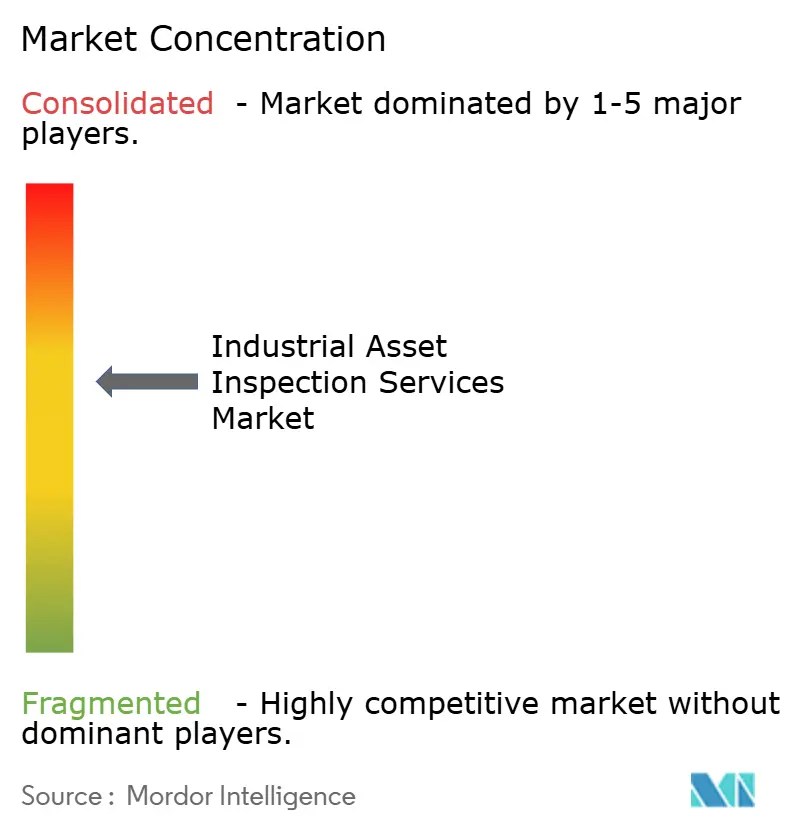
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Inspeção de Ativos Industriais por Mordor Intelligence
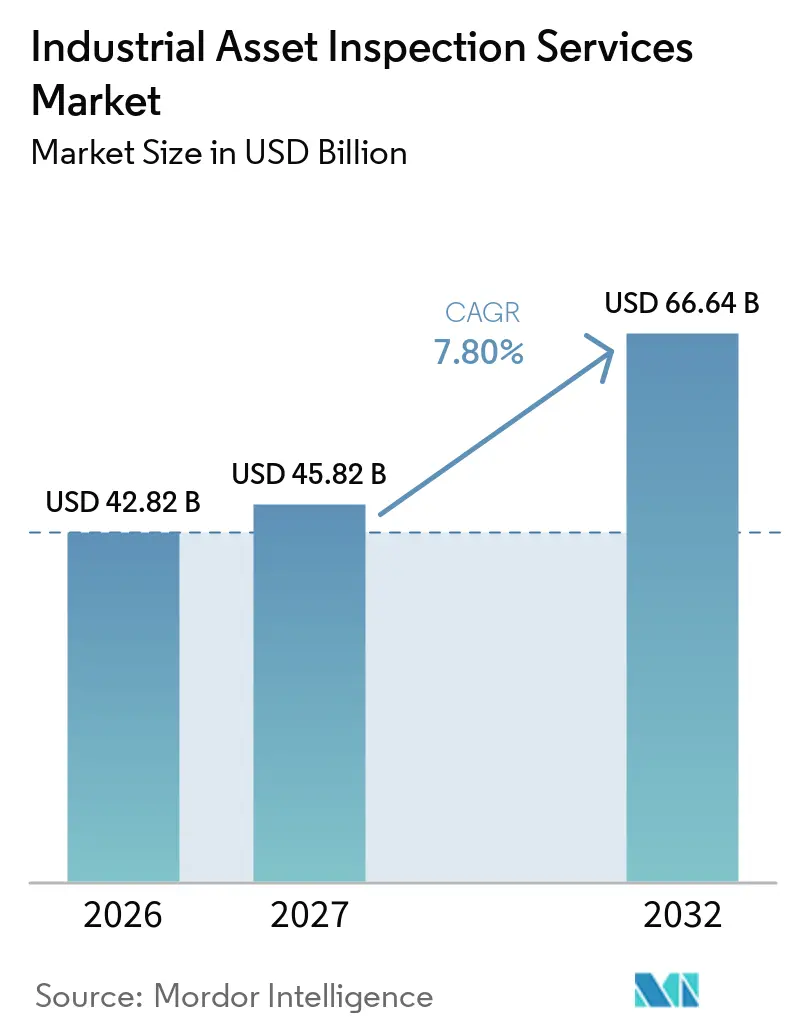
O tamanho do Mercado de Serviços de Inspeção de Ativos Industriais foi avaliado em 42,82 bilhões de USD em 2026 e estima-se que cresça de 45,82 bilhões de USD em 2027 para atingir 66,64 bilhões de USD até 2032, a um CAGR de 7,80% durante o período de previsão (2027-2032).
Programas obrigatórios de segurança, instalações envelhecidas e o uso mais amplo de especialistas externos em inspeção sustentam a demanda nos setores de processos industriais. Os proprietários estão estendendo a vida útil de dutos, sistemas de pressão e outros equipamentos críticos em vez de substituí-los, o que aumenta a necessidade de monitoramento de condições. O mercado de serviços de inspeção de ativos industriais também está se movendo em direção a contratos integrados que cobrem várias classes de ativos e mantêm registros digitais comuns. O investimento em tecnologia está diferenciando os fornecedores maiores das empresas regionais menores, especialmente onde são exigidos robótica, ensaios ultrassônicos avançados e relatórios digitais. Isso cria oportunidades para ativos de energia renovável e de rede elétrica, embora os prestadores de serviços devam gerenciar padrões distintos e altos custos de acesso.
Principais Conclusões do Relatório
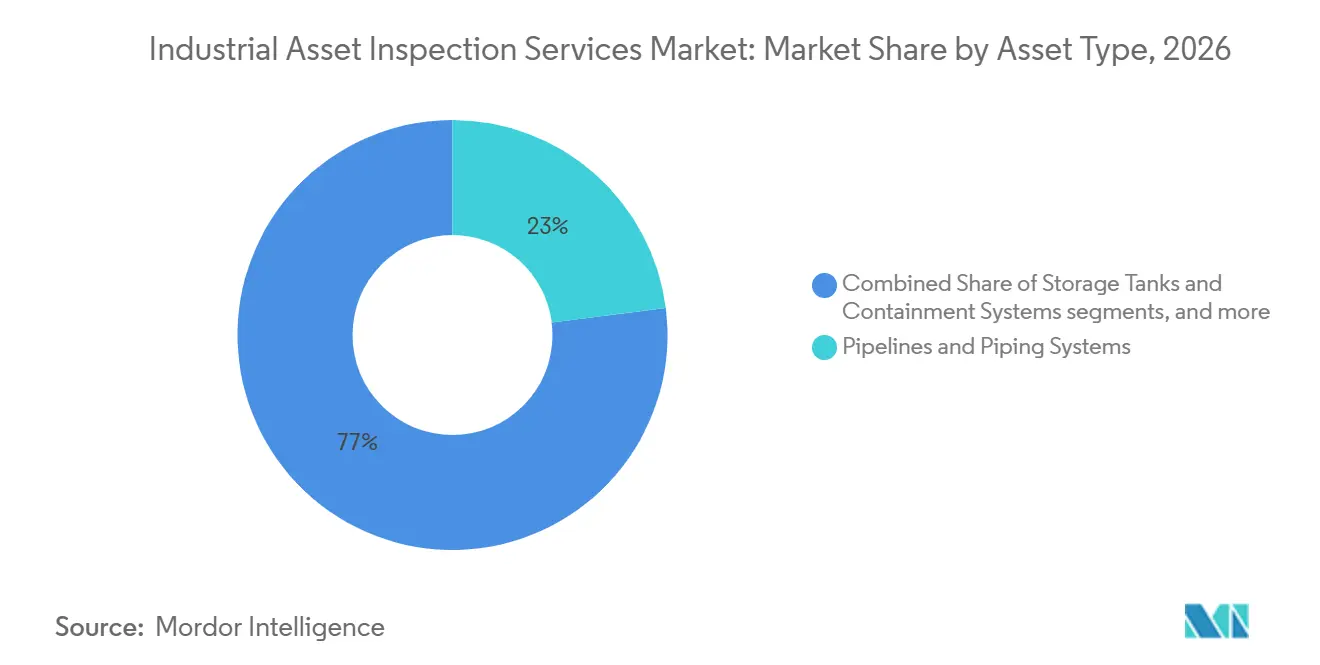
- Por tipo de ativo, dutos e sistemas de tubulação detinham 23% da participação do mercado de serviços de inspeção de ativos industriais em 2026, enquanto equipamentos elétricos e de energia estão projetados para crescer a um CAGR de 9% até 2032.
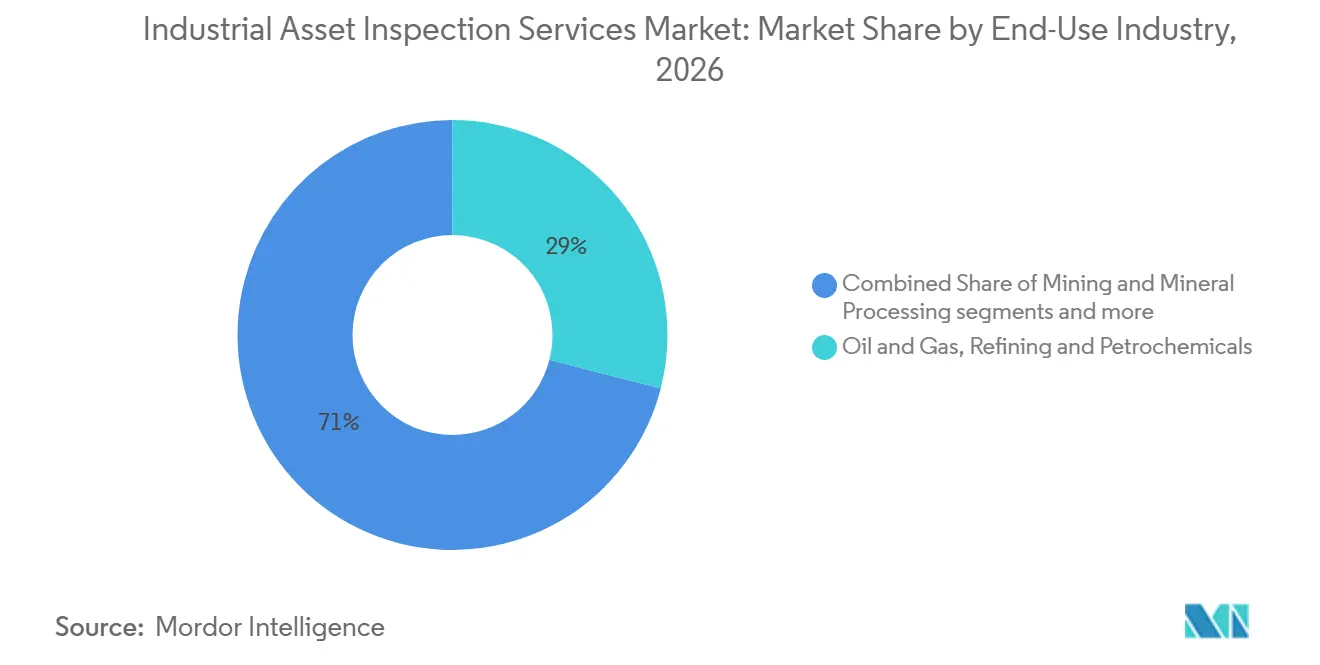
- Por setor de uso final, petróleo e gás, refino e petroquímicos detinham 29% do tamanho do mercado de serviços de inspeção de ativos industriais em 2026, enquanto geração de energia, energia renovável e concessionárias elétricas estão projetadas para crescer a um CAGR de 9,5% até 2032.
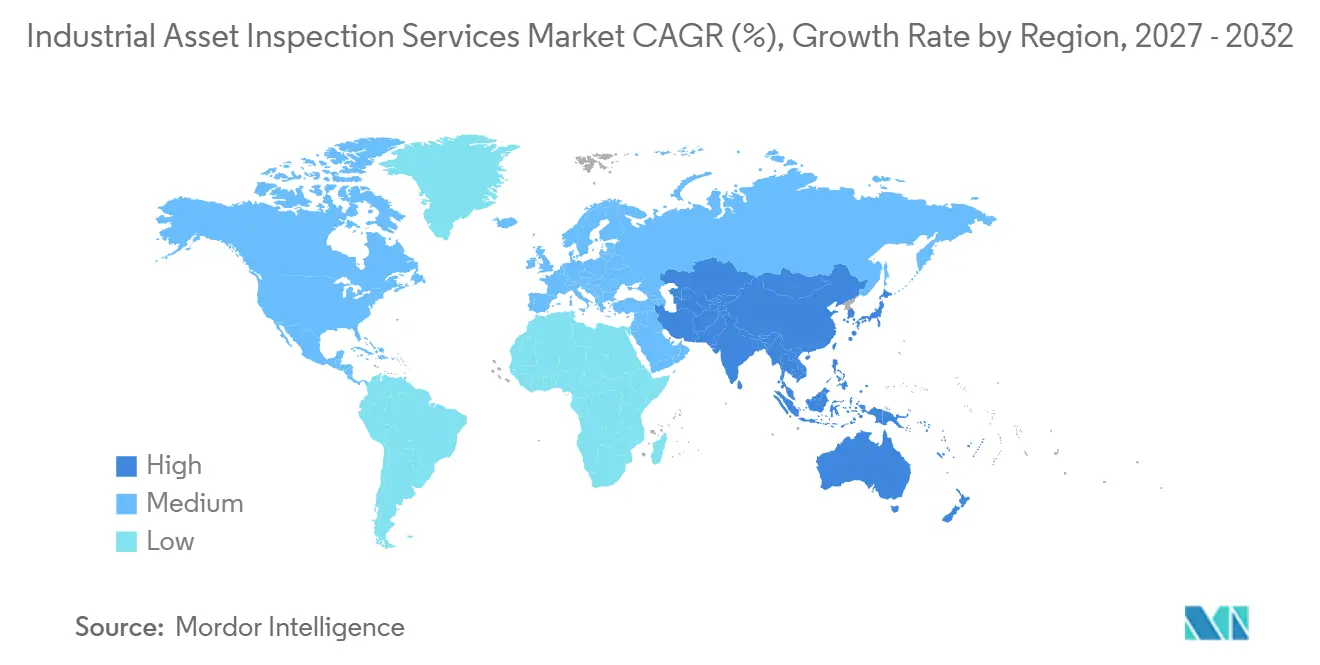
- Por geografia, a América do Norte detinha 32% da receita em 2026, enquanto a Ásia-Pacífico está projetada para crescer a um CAGR de 9% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Serviços de Inspeção de Ativos Industriais
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Envelhecimento de Ativos Industriais e Requisitos de Extensão da Vida Útil da Infraestrutura | +2% | Global, maior intensidade na América do Norte e na Europa Ocidental | Longo prazo (≥ 4 anos) |
| Requisitos Rigorosos de Segurança Industrial e Conformidade Regulatória | +1.5% | América do Norte, UE, GCC, com expansão para Ásia-Pacífico e América Latina | Curto prazo (≤ 2 anos) |
| Demanda Crescente por Inspeção Preventiva e Baseada em Risco | +1.3% | Global, liderado pela América do Norte e pela UE, e acelerando no Oriente Médio | Médio prazo (2-4 anos) |
| Crescente Terceirização de Serviços de Integridade e Inspeção de Ativos | +1% | Global, mais pronunciado na Ásia-Pacífico e na América do Sul | Médio prazo (2-4 anos) |
| Expansão de Investimentos em Energia, Indústria de Processos e Infraestrutura Industrial | +0.8% | Oriente Médio, Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Aumento da Demanda por Inspeção de Energia Renovável e Ativos Industriais Emergentes | +0.7% | UE, Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Envelhecimento de Ativos Industriais e Requisitos de Extensão da Vida Útil da Infraestrutura
Dutos envelhecidos, plantas de processamento e equipamentos de utilidades fornecem uma fonte duradoura de trabalho para o mercado de serviços de inspeção de ativos industriais. A PHMSA declarou em sua proposta de maio de 2025 que algumas disposições de reparo de dutos de líquidos perigosos não haviam sido substancialmente atualizadas desde 1981, demonstrando o longo histórico operacional tanto dos ativos quanto de suas normas de inspeção.[1] Quando os proprietários estendem a vida útil operacional de um ativo, eles precisam de monitoramento mais frequente e de evidências mais claras de que ele permanece adequado para o serviço. Esse trabalho pode continuar mesmo quando a produção industrial enfraquece, pois está vinculado às condições dos ativos e não a novas construções. O mercado registrou crescimento de receita entre os 20 maiores prestadores de serviços industriais enquanto a produção industrial alemã caiu 1,1% em 2025. O mercado de serviços de inspeção de ativos industriais, portanto, possui uma base de demanda mais estável do que o fornecimento de equipamentos e os trabalhos de construção de engenharia.
Requisitos Rigorosos de Segurança Industrial e Conformidade Regulatória
A regulamentação de segurança continua sendo um impulsionador direto da demanda para o mercado de serviços de inspeção de ativos industriais, pois os proprietários precisam de programas documentados de integridade mecânica. O padrão de Gestão de Segurança de Processos da OSHA exige que as instalações cobertas estabeleçam e implementem procedimentos escritos para manter a integridade contínua dos equipamentos de processo.[2] A API RP 581, lançada em sua quarta edição, abrange métodos de inspeção baseada em risco para equipamentos de pressão, tubulações e tanques de armazenamento. Esses métodos direcionam os gastos para equipamentos com maior probabilidade ou consequência de falha, aumentando a necessidade de avaliações avançadas em ativos críticos. A estrutura também sustenta a demanda por especialistas credenciados que possam preparar registros de inspeção que resistam à revisão regulatória e de seguradoras.
Demanda Crescente por Inspeção Preventiva e Baseada em Risco
A mudança da inspeção baseada em calendário para a inspeção baseada em risco está aumentando a demanda por serviços especializados no mercado de serviços de inspeção de ativos industriais. A API RP 580 e a API RP 581 orientam os operadores a definir intervalos de inspeção com base na probabilidade e na consequência de falha, direcionando recursos para equipamentos com maior risco operacional. Essa abordagem pode reduzir exames desnecessários de equipamentos de menor risco, ao mesmo tempo que exige avaliações mais detalhadas de dutos críticos, vasos de pressão, tanques de armazenamento e tubulações de processo. Ativos de maior risco frequentemente necessitam de técnicas avançadas, como ensaio ultrassônico por arranjo de fases, radiografia computadorizada e ensaio ultrassônico por ondas guiadas. Esses métodos requerem pessoal qualificado, procedimentos validados e registros digitais confiáveis, o que aumenta o valor de cada contrato de inspeção. À medida que os operadores priorizam a prevenção de paralisações não planejadas e incidentes de segurança, a demanda está se deslocando para fornecedores capazes de combinar inspeção em campo, avaliação de risco e planejamento contínuo de integridade de ativos.
Crescente Terceirização de Serviços de Integridade e Inspeção de Ativos
O mercado de serviços de inspeção de ativos industriais está crescendo à medida que os proprietários de plantas terceirizam trabalhos especializados em vez de desenvolver todas as capacidades internamente. A inspeção inteligente de dutos, veículos submarinos, equipamentos ultrassônicos automatizados e plataformas digitais de dados exigem investimentos significativos e pessoal treinado. A terceirização oferece aos proprietários acesso a essas ferramentas sem arcar com o custo de manutenção de frotas de equipamentos e equipes técnicas entre projetos. Também apoia a verificação independente em aplicações de alto risco onde a documentação confiável é importante. A Bilfinger adquiriu a plataforma digital da Zentur.io em julho de 2026 para expandir os serviços digitais para o setor de energia, demonstrando como as principais empresas de serviços estão integrando dados de inspeção com fluxos de trabalho de gestão de ativos. Essa abordagem torna o mercado de serviços de inspeção de ativos industriais mais favorável a fornecedores capazes de conectar trabalho em campo, análise de dados e planejamento de longo prazo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Tecnologias Avançadas de Inspeção e Acesso Especializado | -1.2% | Global, mais agudo em economias em desenvolvimento e mercados regionais fragmentados | Longo prazo (≥ 4 anos) |
| Restrições de Tempo de Inatividade Operacional e Programação de Paralisações | -0.9% | Global, particularmente em regiões com alta concentração de refinarias na América do Norte e no Oriente Médio | Médio prazo (2-4 anos) |
| Complexidade de Inspeção em Ambientes Perigosos e de Difícil Acesso | -0.7% | Regiões com forte presença offshore, incluindo o Mar do Norte, Golfo do México e offshore do Oriente Médio | Longo prazo (≥ 4 anos) |
| Variação de Padrões Regulatórios e Requisitos de Inspeção entre Países | -0.5% | Operadores transfronteiriços, incluindo empresas multinacionais de petróleo, gás e química | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Tecnologias Avançadas de Inspeção e Acesso Especializado
Os altos custos de equipamentos e acesso podem limitar a adoção no mercado de serviços de inspeção de ativos industriais, especialmente entre pequenos proprietários de ativos e fornecedores locais. A OSHA exige que os programas de integridade mecânica sigam práticas de engenharia reconhecidas e geralmente aceitas, o que pode levar os operadores a adotar métodos avançados e expertise especializada. O ensaio ultrassônico por arranjo de fases, os ensaios automatizados, a análise de adequação ao serviço e métodos relacionados necessitam de equipamentos calibrados e pessoal certificado. Estruturas offshore, áreas elevadas de plantas e espaços confinados podem exigir acesso por corda, andaimes ou veículos operados remotamente antes do início dos ensaios. A proposta da PHMSA de 2025 reconheceu o ônus que os critérios de reparo podem impor a operadores menores. Esses custos favorecem fornecedores maiores, mas podem retardar o uso de métodos avançados em mercados locais fragmentados.
Restrições de Tempo de Inatividade Operacional e Programação de Paralisações
As restrições operacionais podem limitar o prazo e o escopo dos trabalhos no mercado de serviços de inspeção de ativos industriais. A inspeção de equipamentos pressurizados pode exigir uma paralisação parcial ou completa, enquanto as refinarias geralmente concentram os principais trabalhos de inspeção durante janelas de parada programada plurianuais. A proposta da PHMSA de 2025 questionou se intervalos baseados em risco deveriam ser permitidos para determinados tanques atmosféricos em serviço, refletindo os desafios de programação criados por períodos fixos de inspeção. A especificação de auditoria de segurança de processos do British Safety Council de 2025 identifica a gestão de paralisações como uma área importante para revisão.[3] Localizações offshore acrescentam restrições climáticas, logísticas e de segurança, enquanto proprietários multinacionais também devem se adaptar a diferentes normas nacionais. Esses fatores podem atrasar projetos e aumentar o risco de entrega tanto para operadores quanto para prestadores de serviços de inspeção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Ativo: Dutos Lideram a Receita Enquanto Equipamentos Elétricos Impulsionam o Crescimento
Dutos e sistemas de tubulação detinham 23% da participação do mercado de serviços de inspeção de ativos industriais em 2026. Sua posição de liderança reflete a necessidade de monitoramento recorrente em redes de petróleo, gás, transmissão industrial, processo e utilidades. Os operadores utilizam inspeção inteligente de dutos, vazamento de fluxo magnético, transdutores acústicos eletromagnéticos e outros métodos para mapear a corrosão e caracterizar anomalias. Dutos offshore, risers e linhas de fluxo requerem trabalho especializado e geralmente exigem tarifas de serviço mais elevadas do que ativos onshore. Tubulações de processo e linhas de utilidades de plantas adicionam um grande volume de inspeções de menor complexidade. A atividade de segurança de dutos da PHMSA continua a apoiar a gestão sistemática de integridade para sistemas de transmissão de líquidos perigosos e gás.
Equipamentos elétricos e de energia estão projetados para registrar um CAGR de 9% até 2032, a taxa de crescimento mais rápida por tipo de ativo no mercado de serviços de inspeção de ativos industriais. A expansão da rede elétrica, subestações de parques eólicos offshore e frotas de transformadores envelhecidos estão criando novos trabalhos em análise de descarga parcial, termografia, avaliação de cabos de alta tensão e inspeção de painéis de distribuição. Esse crescimento está menos conectado aos ciclos de commodities do que a atividade de dutos e refinarias. Equipamentos rotativos permanecem importantes porque o monitoramento baseado em vibração complementa os ensaios não destrutivos programados em bombas, compressores, turbinas e transportadores. Tanques de armazenamento, sistemas de contenção, estruturas e ativos fixos de plantas também possuem obrigações específicas de inspeção sob as práticas da API e da ASME. Vasos de pressão, caldeiras e trocadores de calor mantêm uma base de inspeção recorrente porque os requisitos estatutários e de segurança persistem mesmo com mudanças na matriz energética.

Por Setor de Uso Final: Hidrocarbonetos Fornecem Escala Enquanto Ativos de Energia Crescem Mais Rapidamente
Petróleo e gás, refino e petroquímicos responderam por 29% da participação do mercado de serviços de inspeção de ativos industriais em 2026. O segmento depende de práticas de integridade mecânica bem estabelecidas para vasos de pressão, tubulações, tanques e equipamentos de processo relacionados. As altas consequências de falha e os padrões formais de inspeção tornam os gastos por ativo substanciais neste grupo de uso final. A Arábia Saudita, os Emirados Árabes Unidos e o Catar continuam a combinar a expansão de hidrocarbonetos com a manutenção de instalações estabelecidas. Isso apoia contratos que cobrem tanto o comissionamento quanto os programas recorrentes de integridade. O mercado de serviços de inspeção de ativos industriais mantém uma base ampla neste segmento mesmo com o aumento da participação de novos ativos de energia.
Geração de energia, energia renovável e concessionárias elétricas estão projetadas para crescer a um CAGR de 9,5% até 2032. Projetos de energia eólica offshore requerem inspeção de estruturas marinhas, pás compostas e cabos submarinos, enquanto o investimento em redes elétricas aumenta a necessidade de avaliação de transformadores e equipamentos de alta tensão. As empresas de serviços devem adaptar os métodos a tipos de ativos que nem sempre possuem os protocolos de inspeção maduros utilizados nas indústrias de processos convencionais. A fabricação química fornece uma base significativa devido à intensidade de equipamentos de pressão e às obrigações de segurança de processos. Metais, mineração, serviços de água e esgoto, farmacêuticos, portos e instalações logísticas adicionam trabalho recorrente em estruturas, transportadores, ambientes limpos e instalações de armazenamento. Essa diversidade de uso final reduz a dependência de qualquer ciclo único de commodities dentro do mercado de serviços de inspeção de ativos industriais.
Análise Geográfica
A América do Norte detinha 32% da participação do mercado de serviços de inspeção de ativos industriais em 2026. A região combina uma grande base de ativos de processo envelhecidos com requisitos regulatórios que apoiam a inspeção e o trabalho de integridade por terceiros. A estrutura de Gestão de Segurança de Processos da OSHA exige que as instalações cobertas mantenham a integridade dos equipamentos de processo por meio de procedimentos escritos. A PHMSA também fornece medidas de desempenho nacionais para a segurança e confiabilidade do transporte por dutos. A MISTRAS foi selecionada em dezembro de 2025 para fornecer serviços de ensaios não destrutivos para o projeto de GNL da Woodside na Louisiana, com um valor de projeto declarado de 17,5 bilhões de USD. Essas condições sustentam a demanda por ensaios ultrassônicos avançados, radiografia digital e serviços de inspeção baseada em risco.
A Europa tem demanda proveniente de ativos maduros de petróleo e gás offshore, expansão da atividade de energia eólica offshore e regras rigorosas de segurança industrial. A TÜV Rheinland reportou receita de 3 bilhões de EUR (3,5 bilhões de USD) em 2025, um aumento de 9,7% em relação ao ano anterior, enquanto as inspeções clássicas de equipamentos de pressão e plantas industriais permaneceram entre suas atividades principais. A TÜV SÜD reportou que seu segmento industrial cresceu 7,4% para 1,2 bilhões de EUR (1,4 bilhões de USD) em 2025. Os fornecedores europeus estão expandindo seus portfólios para aplicações de energia e energia renovável. O mercado de serviços de inspeção de ativos industriais na região, portanto, combina necessidades de manutenção legadas com novas classes de ativos. A abordagem favorece fornecedores capazes de trabalhar tanto em sistemas de plantas convencionais quanto em infraestrutura de transição energética.
A Ásia-Pacífico está projetada para crescer a um CAGR de 9% até 2032. O comissionamento de projetos greenfield, o crescimento da capacidade industrial e um ciclo de manutenção em maturação sustentam a demanda na região. As adições de refinarias na Índia, o investimento petroquímico da Coreia do Sul e a manutenção de ativos de GNL na Austrália representam diferentes fontes de atividade. O Oriente Médio e a África também se beneficiam da manutenção de hidrocarbonetos e de investimentos vinculados à diversificação mais ampla da infraestrutura. A América do Sul contribui com demanda proveniente dos ativos de águas profundas do Brasil e do desenvolvimento de Vaca Muerta na Argentina. Nessas regiões, o acesso local, a credenciamento e a capacidade especializada offshore ou em dutos influenciarão a seleção de fornecedores.
Cenário Competitivo
O mercado de serviços de inspeção de ativos industriais apresenta um nível médio de concentração de mercado. SGS, Bureau Veritas, TÜV SÜD e DNV ocupam posições sólidas junto a clientes multinacionais que necessitam de ampla cobertura técnica e relatórios consistentes. As empresas regionais frequentemente competem com base na disponibilidade local e nas diárias. Os fornecedores maiores estão fortalecendo suas posições por meio de aquisições e investimentos em serviços digitais. A SGS concluiu a aquisição da Applied Technical Services em janeiro de 2026 por 1,3 bilhões de USD, adicionando 2.100 funcionários e 85 instalações na América do Norte. A transação apoia o objetivo declarado da SGS de mais que dobrar as vendas na América do Norte até 2027.
A Bureau Veritas adquiriu a Lotusworks em abril de 2026, criando uma plataforma de 300 milhões de EUR (352,9 milhões de USD) para o comissionamento de ativos de missão crítica em data centers e instalações de semicondutores. Essa movimentação estende a cobertura da empresa para a infraestrutura tecnológica, onde a confiabilidade dos equipamentos e os controles de comissionamento são importantes. A unidade de Serviços Industriais da DNV em 2026 concentra-se na capacidade digital em energia, infraestrutura e inspeção de cadeia de suprimentos. O trabalho da Bilfinger nos ativos da bp no Mar do Norte utiliza robótica, inteligência artificial e um fluxo de trabalho digital integrado de ensaios não destrutivos. Esses exemplos mostram como a tecnologia e os contratos de longo prazo podem aumentar os custos de mudança para os clientes. Eles também aumentam a pressão sobre empresas menores que não conseguem financiar plataformas comparáveis.
O mercado de serviços de inspeção de ativos industriais provavelmente continuará a se consolidar, pois os proprietários preferem cada vez mais fornecedores capazes de cobrir vários tipos de ativos em um único contrato. Os serviços integrados podem oferecer aos clientes um registro comum de ativos e reduzir o esforço envolvido na gestão de muitos fornecedores. No entanto, os fornecedores regionais continuam relevantes em locais onde a mobilização rápida, o acesso especializado ou a regulamentação local são decisivos. O mercado também apresenta uma lacuna entre operadores industriais de médio porte que podem ser pequenos demais para os grandes fornecedores, mas que requerem mais capacidade digital e técnica do que as empresas locais podem oferecer. A aquisição recomendada da Intertek pela EQT, anunciada em 2026, acrescenta outro potencial impulsionador de atividade de aquisição entre as grandes empresas de inspeção.
Líderes do Setor de Serviços de Inspeção de Ativos Industriais
-
SGS SA
-
Bureau Veritas SA
-
Intertek Group plc
-
Applus+
-
TÜV SÜD AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Julho de 2026: A Bilfinger adquiriu a plataforma digital da Zentur.io GmbH para expandir seu portfólio de serviços digitais para o setor de energia, aprofundando a integração de dados de inspeção e condição em fluxos de trabalho de gestão de ativos conectados.
- Junho de 2026: A EQT, juntamente com a Luxinva e a Mubadala como acionistas minoritários, chegou a um acordo de aquisição em dinheiro final recomendado para a totalidade do capital social da Intertek Group plc, a ser implementado por meio de um esquema de arranjo sancionado por tribunal; a conclusão está prevista para o quarto trimestre de 2026 ou o primeiro trimestre de 2027, marcando a primeira propriedade de capital privado de um grande grupo TIC de primeira linha e com probabilidade de acelerar a agenda de aquisições de inspeção industrial da Intertek.
- Abril de 2026: A Bureau Veritas assinou um acordo para adquirir a Lotusworks, líder global no comissionamento de ativos de missão crítica para data centers e fabricação de semicondutores, criando uma nova plataforma de 300 milhões de EUR (352,9 milhões de USD) dentro da estratégia LEAP|28 e estendendo o alcance de inspeção industrial da empresa para infraestrutura tecnológica de alto crescimento.
- Março de 2026: A SPIE assinou um acordo para adquirir o SGS Industrial Services Group, um prestador de serviços de inspeção e manutenção industrial na Alemanha com receitas de 180 milhões de EUR (211,7 milhões de USD) em 2025, expandindo a gama de serviços industriais da SPIE e criando potencial de venda cruzada dentro de sua base de clientes existente de energia e logística.
Escopo do Relatório Global do Mercado de Serviços de Inspeção de Ativos Industriais
O Relatório do Mercado de Serviços de Inspeção de Ativos Industriais é segmentado por Tipo de Ativo (Dutos e Sistemas de Tubulação, Vasos de Pressão, Caldeiras e Trocadores de Calor, e mais), por Setor de Uso Final (Petróleo e Gás, Refino e Petroquímicos, Mineração e Processamento Mineral, Serviços de Água e Esgoto, e mais), e por Geografia (América do Norte, Europa, Ásia-Pacífico, e mais). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Dutos e Sistemas de Tubulação | Dutos de Transmissão de Petróleo, Gás e Industrial |
| Tubulações de Processo e Tubulações de Utilidades Industriais | |
| Dutos Offshore, Risers e Linhas de Fluxo | |
| Vasos de Pressão, Caldeiras e Trocadores de Calor | Vasos de Pressão e Reatores de Processo |
| Caldeiras Industriais e Sistemas de Vapor | |
| Trocadores de Calor e Equipamentos Térmicos Pressurizados | |
| Tanques de Armazenamento e Sistemas de Contenção | Tanques de Armazenamento Industrial Acima e Abaixo do Solo |
| Sistemas Industriais de Contenção e Armazenamento a Granel | |
| Equipamentos Rotativos e Mecânicos | Bombas, Compressores e Turbinas Industriais |
| Transportadores, Acionamentos e Máquinas de Produção Fixas | |
| Outros Equipamentos Mecânicos Instalados | |
| Equipamentos Elétricos e de Energia | Transformadores, Painéis de Distribuição e Equipamentos de Distribuição de Energia |
| Geradores e Instalações Elétricas | |
| Ativos de Transmissão de Energia e Concessionárias Elétricas | |
| Estruturas Industriais e Instalações Fixas | Estruturas de Aço Industrial e Suportes de Equipamentos |
| Plataformas Offshore e Instalações de Energia Fixas | |
| Torres Industriais, Chaminés e Estruturas de Suporte | |
| Outros Ativos Industriais Fixos | Fornos de Processo e Sistemas Refratários |
| Instrumentação Industrial e Instalações de Controle | |
| Outros Ativos Industriais Instalados Especializados |
| Petróleo e Gás, Refino e Petroquímicos |
| Geração de Energia, Energia Renovável e Concessionárias Elétricas |
| Fabricação Química (Excluindo Petroquímicos) |
| Metais e Outras Fabricações Industriais |
| Mineração e Processamento Mineral |
| Serviços de Água e Esgoto |
| Processamento de Alimentos e Bebidas |
| Farmacêuticos e Bioprocessamento |
| Transporte, Logística e Operações Portuárias |
| Outros Usuários Finais Industriais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Países Baixos | |
| Polônia | |
| Turquia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Taiwan | |
| Austrália | |
| ASEAN | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Catar | |
| África do Sul | |
| Egito | |
| Nigéria | |
| Restante do Oriente Médio | |
| Restante da África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul (Chile, Colômbia, Peru, etc.) |
| Por Tipo de Ativo | Dutos e Sistemas de Tubulação | Dutos de Transmissão de Petróleo, Gás e Industrial |
| Tubulações de Processo e Tubulações de Utilidades Industriais | ||
| Dutos Offshore, Risers e Linhas de Fluxo | ||
| Vasos de Pressão, Caldeiras e Trocadores de Calor | Vasos de Pressão e Reatores de Processo | |
| Caldeiras Industriais e Sistemas de Vapor | ||
| Trocadores de Calor e Equipamentos Térmicos Pressurizados | ||
| Tanques de Armazenamento e Sistemas de Contenção | Tanques de Armazenamento Industrial Acima e Abaixo do Solo | |
| Sistemas Industriais de Contenção e Armazenamento a Granel | ||
| Equipamentos Rotativos e Mecânicos | Bombas, Compressores e Turbinas Industriais | |
| Transportadores, Acionamentos e Máquinas de Produção Fixas | ||
| Outros Equipamentos Mecânicos Instalados | ||
| Equipamentos Elétricos e de Energia | Transformadores, Painéis de Distribuição e Equipamentos de Distribuição de Energia | |
| Geradores e Instalações Elétricas | ||
| Ativos de Transmissão de Energia e Concessionárias Elétricas | ||
| Estruturas Industriais e Instalações Fixas | Estruturas de Aço Industrial e Suportes de Equipamentos | |
| Plataformas Offshore e Instalações de Energia Fixas | ||
| Torres Industriais, Chaminés e Estruturas de Suporte | ||
| Outros Ativos Industriais Fixos | Fornos de Processo e Sistemas Refratários | |
| Instrumentação Industrial e Instalações de Controle | ||
| Outros Ativos Industriais Instalados Especializados | ||
| Por Setor de Uso Final | Petróleo e Gás, Refino e Petroquímicos | |
| Geração de Energia, Energia Renovável e Concessionárias Elétricas | ||
| Fabricação Química (Excluindo Petroquímicos) | ||
| Metais e Outras Fabricações Industriais | ||
| Mineração e Processamento Mineral | ||
| Serviços de Água e Esgoto | ||
| Processamento de Alimentos e Bebidas | ||
| Farmacêuticos e Bioprocessamento | ||
| Transporte, Logística e Operações Portuárias | ||
| Outros Usuários Finais Industriais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Países Baixos | ||
| Polônia | ||
| Turquia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Taiwan | ||
| Austrália | ||
| ASEAN | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Catar | ||
| África do Sul | ||
| Egito | ||
| Nigéria | ||
| Restante do Oriente Médio | ||
| Restante da África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul (Chile, Colômbia, Peru, etc.) | ||
Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de serviços de inspeção de ativos industriais em 2032?
O mercado de serviços de inspeção de ativos industriais está projetado para atingir 66,6 bilhões de USD até 2032, crescendo de 45,8 bilhões de USD em 2027 a um CAGR de 7,8% (2027-2032). O crescimento é sustentado pela atividade obrigatória de conformidade, programas de extensão da vida útil de equipamentos envelhecidos e maior terceirização de trabalhos especializados de integridade.
Qual categoria de ativo possui a maior posição de receita?
Dutos e sistemas de tubulação lideram com 23% da receita de 2026, pois requerem monitoramento recorrente de integridade em redes de transmissão, processo e utilidades. O trabalho varia desde exames rotineiros de tubulações de processo até intervenções de maior valor em dutos offshore, risers e linhas de fluxo.
Qual segmento de uso final está crescendo mais rapidamente?
Geração de energia, energia renovável e concessionárias elétricas estão projetadas para crescer a um CAGR de 9,5% até 2032. Estruturas de energia eólica offshore, pás compostas, cabos submarinos, transformadores e painéis de distribuição estão expandindo a necessidade de especialistas capazes de inspecionar tipos de ativos mais recentes.
Por que os operadores industriais terceirizam o trabalho de inspeção?
A terceirização fornece acesso a ferramentas avançadas, pessoal certificado, verificação independente e registros digitais de inspeção sem a necessidade de manter todas as capacidades internamente. É particularmente relevante onde são necessários inspeção inteligente de dutos, veículos operados remotamente, equipamentos ultrassônicos automatizados e sistemas de dados de ativos conectados.
Qual região está crescendo mais rapidamente?
A Ásia-Pacífico está projetada para crescer a um CAGR de 9% até 2032, à medida que novos ativos entram em operação e as necessidades de manutenção se desenvolvem. Índia, Coreia do Sul e Austrália fornecem diferentes fontes de demanda por meio da expansão de refinarias, investimento petroquímico e manutenção de ativos de GNL.
O que restringe a adoção de métodos avançados de inspeção?
Os custos de tecnologia, certificação, acesso, paralisação e conformidade transfronteiriça podem limitar a adoção, especialmente para proprietários e fornecedores menores. Essas restrições tornam-se mais significativas em ambientes offshore, elevados, confinados ou perigosos que requerem acesso especializado e planejamento de segurança mais detalhado.