
衛星ベースの産業資産モニタリング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
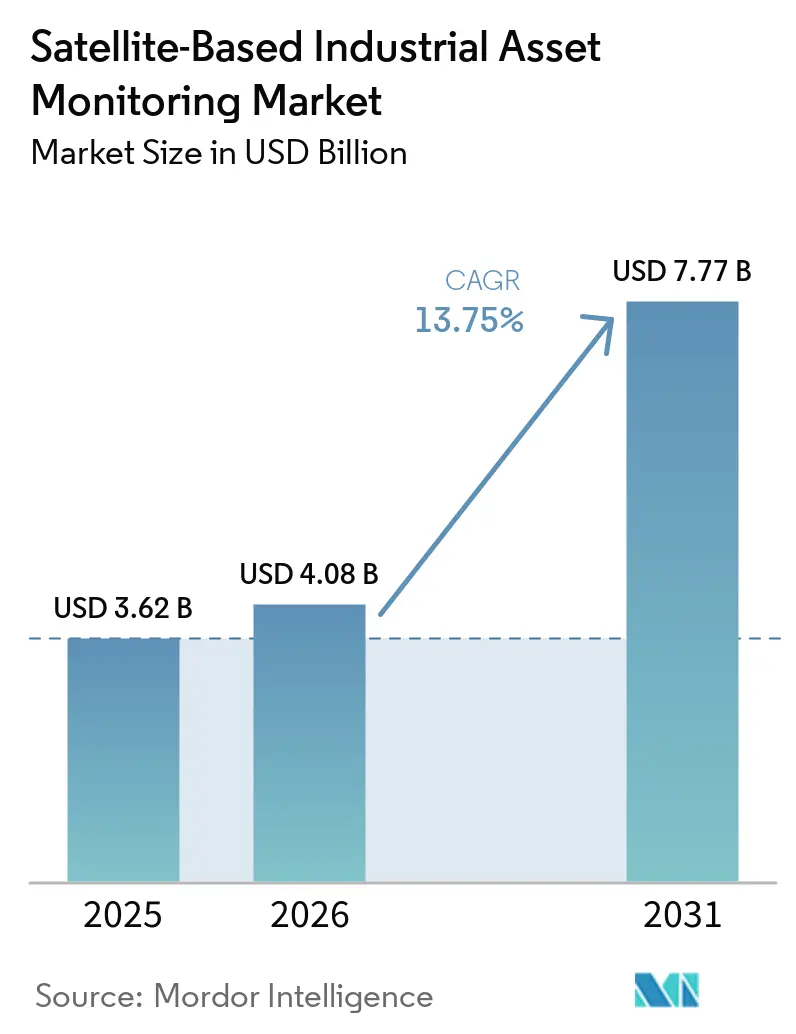
| 市場規模 (2026) | 4.08 十億米ドル |
| 市場規模 (2031) | 7.77 十億米ドル |
| Growth Rate (2026 - 2031) | 13.75 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる衛星ベースの産業資産モニタリング市場分析
衛星ベースの産業資産モニタリング市場規模は2026年に40.8億米ドルと評価され、2026年の40.8億米ドルから2031年には77.7億米ドルに拡大すると推定されており、予測期間(2026年~2031年)のCAGRは13.75%です。石油・ガス、鉱業、公益事業、インフラ事業者が地上ネットワークに依存できない場所での需要が高まっています。接続性はプロジェクト設計段階でますます仕様化されており、モニタリング機器を後の運営ではなく設備投資の一部とすることができます。衛星ベースの産業資産モニタリング市場はまた、遠隔センサーの読み取り値を保守・生産ワークフロー内に配置するソフトウェアへと移行しています。パイプライン巡回、メタン管理、インフラ記録に関する規制が、継続的な観測を調達決定においてより重要なものにしています。競争は、デバイスの消費電力の低減、より広いネットワークオプション、および既存のオペレーティングシステムとの容易な統合に集中しています。
レポートの主要なポイント
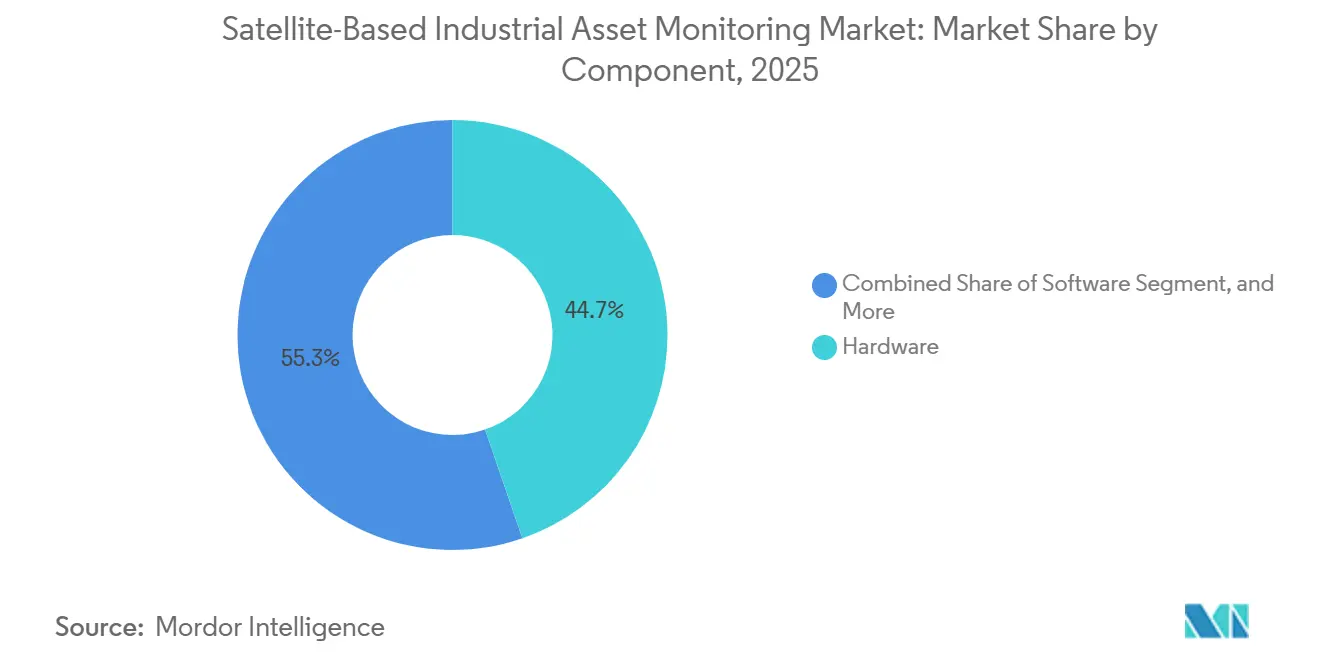
- コンポーネント別では、ハードウェアが2025年の衛星ベースの産業資産モニタリング市場収益の44.73%を占め、ソフトウェアは2031年までに13.94%のCAGRで拡大すると予測されています。
- 接続タイプ別では、LEOが2025年に47.31%の収益シェアを保持し、マルチオービット接続は2031年までに14.21%のCAGRで拡大すると予測されています。
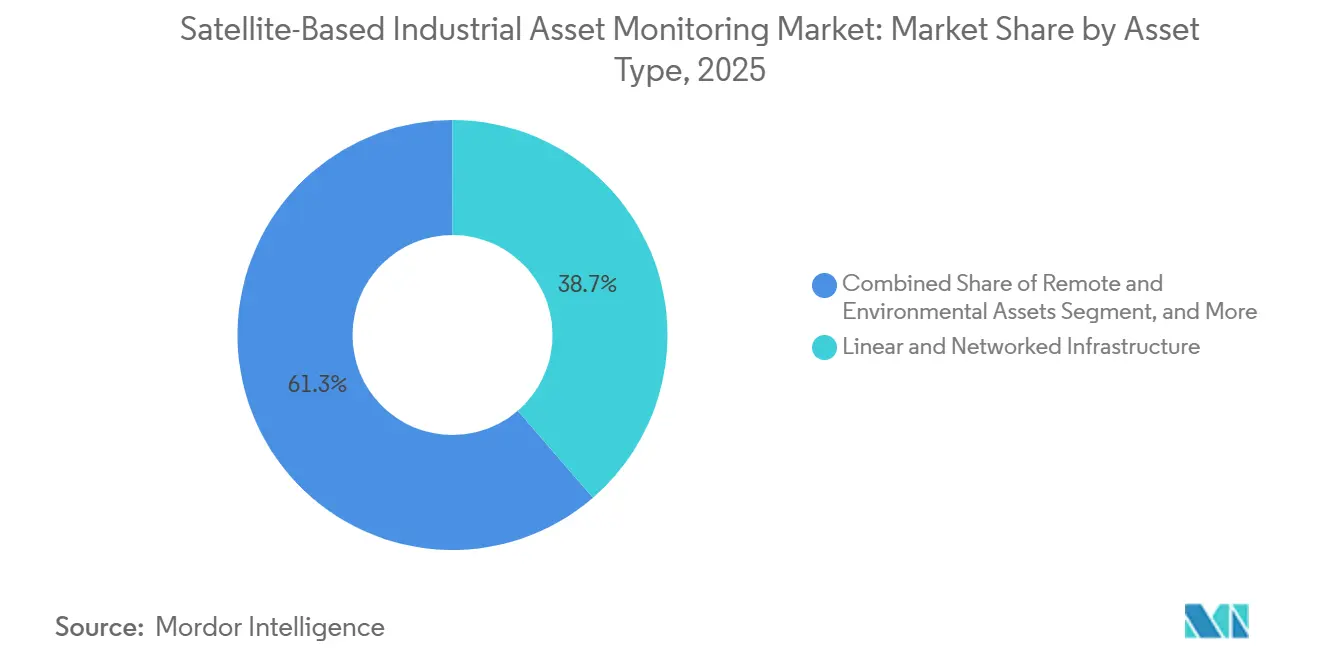
- 資産タイプ別では、線形およびネットワーク化されたインフラが2025年の衛星ベースの産業資産モニタリング市場収益の38.67%を占め、遠隔および環境資産は2031年までに14.16%のCAGRで拡大すると予測されています。
- エンドユーザー産業別では、石油・ガスが2025年の衛星ベースの産業資産モニタリング市場収益の25.83%を占め、鉱業・金属は2031年までに14.27%のCAGRで拡大すると予測されています。
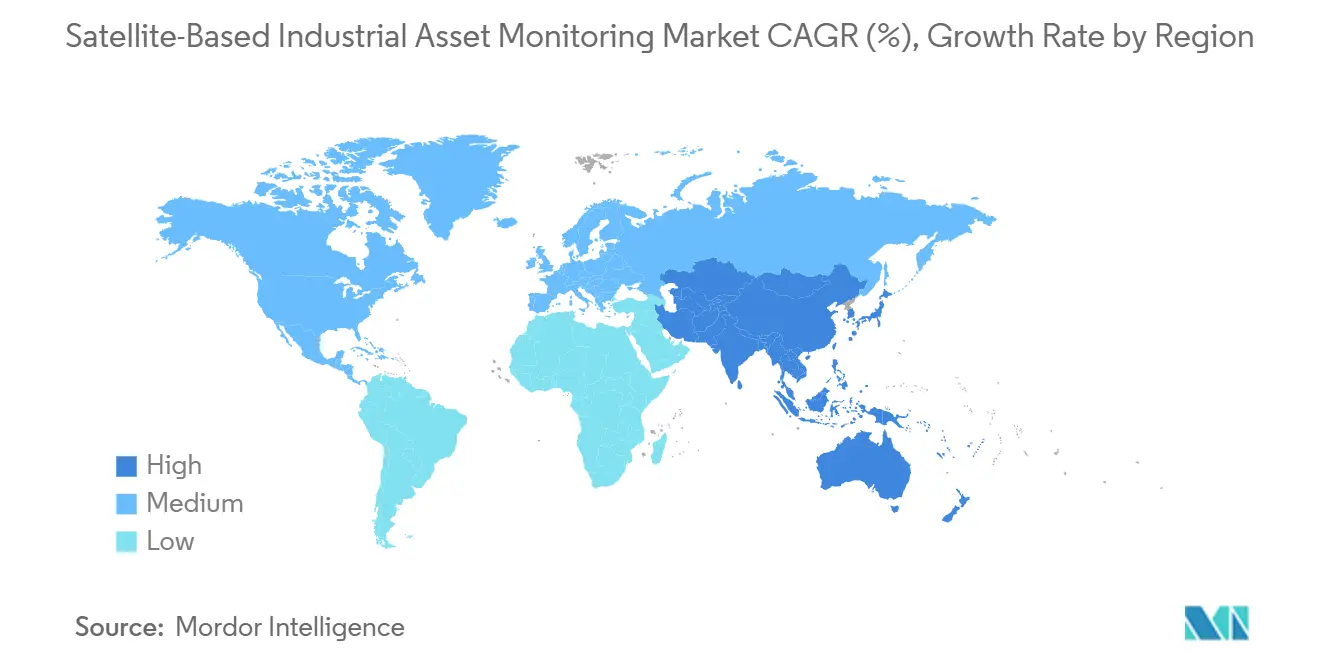
- 地域別では、北米が2025年に34.71%の収益シェアを保持し、アジア太平洋地域は2031年までに14.33%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の衛星ベースの産業資産モニタリング市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(約)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 地上ネットワークカバレッジを超えた産業操業の拡大 | +3.0% | 中東・アフリカ、南米、アジア太平洋地域の遠隔採掘回廊に集中したグローバル | 長期(4年以上) |
| 低消費電力衛星IoTデバイスの普及 | +2.5% | グローバル | 中期(2~4年) |
| 遠隔および重要資産に対する予知保全の採用 | +2.1% | 北米と欧州に早期集中したグローバル | 中期(2~4年) |
| 継続的なインフラおよび排出量モニタリングに対する規制上の需要 | +1.8% | 中東・アフリカおよびアジア太平洋地域への波及を伴う北米と欧州 | 短期(2年以内) |
| 衛星接続と3GPP非地上ネットワークの統合 | +1.4% | グローバル | 中期(2~4年) |
| 現地調査コスト削減のための衛星由来インテリジェンス | +1.1% | 北米とアジア太平洋地域の遠隔操業に集中したグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
地上ネットワークカバレッジを超えた産業操業の拡大
北部モザンビークおよびパプアニューギニアのグリーンフィールドLNGプロジェクト、南大西洋の深海掘削、中央アジアのパイプライン回廊は、地上カバレッジを超えた通信を必要とする場合があります。これらの場所には、従来のモニタリングに必要なセルラー中継器ネットワークが存在しないことが多く、それでも機器は集中チームに運用・安全情報を送信しなければなりません。プロジェクトは、建設後の後付けとしてではなく、最初から衛星接続を主要レイヤーとして設計されています。このアプローチにより、モニタリングハードウェアが別個の運用技術予算ではなく設備投資に組み込まれ、社内承認ステップを短縮できます。事業者は、サイトごとのセルラー中継器なしに広いカバレッジと引き換えに最大15分のレイテンシを許容する堅牢なLEO IoTターミナル使用することで、近隣のブラウンフィールドサイトでの将来のアップグレードに向けた共通機器標準を確立できます。遠隔プロジェクトが個別展開から標準化されたモニタリングアーキテクチャへと移行するにつれ、衛星ベースの産業資産モニタリング市場は恩恵を受けることができます。
低消費電力衛星IoTデバイスの普及
3GPP非地上ネットワーク標準のハードウェアサポートにより、送信データポイントあたりのエネルギー使用量が削減されています。これにより、特に事業者が1台のデバイスをセルラーカバレッジの内外両方で機能させる必要がある場合、デバイスのライフサイクル全体にわたって衛星リンクが地上の低消費電力広域ネットワークとより競争力を持つようになります。Nordic Semiconductor、Sateliot、Gatehouse Satcomは2025年10月に、nRF9151モデムを使用してLEOコンステレーションを通じた3GPP NB-NTN接続を検証しました。Myriotaは2026年2月にAssetHawkを発表し、利用可能な場所ではセルラールーティングと、1つのサービス契約のもとでHyperPulse 5G NTN衛星接続を組み合わせました。[1]Myriota、「油田モニタリング:EDGEとMyriotaの衛星IoTソリューション」、Myriota、myriota.com。 この設計により、独自の衛星スタックを別途用意する必要性が減り、機器メーカーの購買、プロビジョニング、統合を簡素化できます。モジュールコストの低下により、事業者は衛星デバイスを孤立したユニットのみに限定せず、フリート全体に装備できるようになる可能性があります。
遠隔および重要資産に対する予知保全の採用
計画外のダウンタイムや点検作業が高コストな場所では、恒久的な衛星接続が大きな価値を持ちます。沖合プラットフォーム、海底パイプライン、遠隔坑口、遠隔グリッド回廊の高圧変圧器は、現地訪問に専門的な輸送と事前計画が必要な場合があるため、このような運用プロファイルに適合します。EDGE Instrumentsは、アルゼンチン、コロンビア、ブラジル、ボリビアにわたる坑口モニタリングにMyriotaのダイレクトトゥオービットモジュールを使用し、事業者は早期異常検知後に応答時間が40%短縮されたと報告しました。ShellのHiberHiloによる遠隔坑井モニタリングは、休止中の坑井で予期しない圧力を特定し、計画的な坑井介入を支援しました。[2]Hiber Global、「HiberとShellが遠隔坑井モニタリングをどのように変革しているか」、Hiber Global、hiber.global。 これらの用途により、以前は頻繁な点検が高コストすぎた状況へのモニタリングが拡大し、チームは報告された状況に基づいて訪問の優先順位を付けることができます。遠隔テレメトリが基本的な位置情報サービスではなく資産健全性管理の一部となることで、衛星ベースの産業資産モニタリング市場はさらなる需要を獲得します。
継続的なインフラおよび排出量モニタリングに対する規制上の需要
規制プログラムにより、衛星モニタリングは運用コンプライアンスにおいてより正式な役割を担うようになっています。EU メタン規制は2024年8月に発効し、測定ベースの漏洩検・修復のためのTier 3検証方法として衛星モニタリングを認めています。[3]欧州委員会、「メタン排出量」、欧州委員会、energy.ec.europa.eu。 2027年以降、化石ガス輸入業者は関連するサプライチェーン全体でメタン強度が0.2%未満であることを証明しなければならず、欧州に供給する上流生産者へのモニタリングが拡大します。PHMSAの2026年4月の規則制定により、パイプライン用地巡回への衛星画像の使用が正式に認可され、パイプライン事業者に監視活動のための認められた選択肢が提供されました。IEAは2025年に衛星によって検知された石油・ガス操業における非常に大規模な排出イベントから500万トン以上のメタンを記録しました。これらの要件は、規制対象資産全体にわたるより定期的なデータ収集、記録保持、およびレビューを支援します。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(約)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 堅牢な衛星モニタリング展開の高い総所有コスト | -1.5% | 南米、アフリカ、新興アジア太平洋市場で最も深刻なグローバル | 中期(2~4年) |
| 遠隔産業サイトにおける限られた電力予算とデータスループット | -1.2% | 遠隔採掘および環境モニタリングサイトで最も深刻なグローバル | 中期(2~4年) |
| SCADA、CMMS、ERP、GISシステムとの断片的な統合 | -0.9% | 北米と欧州の成熟した産業市場で特に顕著なグローバル | 短期(2年以内) |
| 重要インフラモニタリングにおけるサイバーセキュリティとデータ主権リスク | -0.7% | 規制産業および政府隣接展開に集中したグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
堅牢な衛星モニタリング展開の高い総所有コスト
産業用衛星モニタリングのコストには、堅牢なハードウェア、複数年の衛星エアタイム、遠隔設置、試運転、データプラットフォーム料金が含まれます。極端な温度、振動、湿度、機能安全、爆発環境向けの機器は、石油・ガス、化学、鉱業の設定においてさらなる調達要件を追加する可能性があります。定期的なテレメトリのみを生成する低重要度資産の場合、現在のターミナル価格では年間の資産あたりコストが継続的モニタリングに割り当てられた価値を超える可能性があります。したがって、規制要件、明確なリスク低減効果、または実装コストを分散できる大規模なフリートがなければ、ビジネスケースは弱くなります。3GPP Release 18およびRelease 19チップセットが2027年以降に量産に達すると、ハードウェアコストは低下すると予想されます。小規模な事業者は、大規模な資産ポートフォリオに展開コストを分散できないため、依然として採用の限界に直面する可能性があります。
遠隔産業サイトにおける限られた電力予算とデータスループット
多くの遠隔産業サイトは、太陽光パネル、熱電発電機、または一次リチウム電池に依存しています。これらの電力制限により、送信頻度、センサーサンプリング、および現場から送信できるデータの種類が制限されます。LEOのストアアンドフォワードネットワークは、衛星通過ウィンドウ中に短いパケットを送信することでエネルギーを節約しますが、大きなファイルや継続的なセンサーストリームを転送するようには設計されていません。このアプローチは、リアルタイムの可視性を低消費電力と引き換えにし、定期的なサプルで十分な資産に適しています。活発な坑井生産や高圧スイッチングを含む急速に変化するプロセスは、データが遅延して到着する場合や、ナローバンドリンクがキロバイト規模のペイロードしかサポートしない場合に価値を失う可能性があります。ハイブリッドエッジ衛星システムは生データではなく異常アラートを送信できますが、システムの複雑さと初期コストが増加します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:ハードウェアが収益を支え、ソフトウェアが見通しをリード
ハードウェアは2025年の衛星ベースの産業資産モニタリング市場シェアの44.73%を占めました。需要は、極端な温度、振動、湿度、遠隔設置条件向けに構築された堅牢な衛星ターミナル、IoTモデム、アンテナアセンブリに集中しました。標準的なコンシューマーグレードのモジュールは、地元の技術サポートなしに長期間にわたって確実に動作しなければならない場所では不適切なことが多いです。サービスには、マネージド接続、デバイスプロビジョニング、フィールドメンテナンス契約、設置サポート、および遠隔事業者向けの継続的な管理が含まれます。これらのサービス契約により、分散した資産ポートフォリオに関連する社内技術的負担を軽減できます。
ソフトウェアは2026年から2031年にかけて13.94%のCAGRで拡大すると予測されています。事業者は、生のテレメトリ収集から、センサーの読み取り値を資産健全性モデル、保守ルーティン、生産最適化、および運用ワークフロー内に配置するアプリケーションへと移行しています。ユーザーが接続を孤立した購入として扱うのではなく、確立されたビジネスプロセス内で情報を解釈できる場合、衛星ベースの産業資産モニタリング産業は恩恵を受けます。分析アプリケーションは、ユーザーが通常の運用状態とフォローアップが必要な読み取り値を区別するのに役立ちます。エンタープライズソフトウェアパッケージは、衛星由来データを別個のサービスではなく運用機能として組み込むことができます。これにより、保守計画、フィールドディスパッチ、および運用上の意思決定全体にわたるモニタリングデータの役割が拡大する可能性があります。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能


接続タイプ別:LEOが現在の使用をリードし、マルチオービットが勢いを増す
LEO接続は2025年の衛星ベースの産業資産モニタリング市場において収益の47.31%を保持しました。専用IoTコンステレーションは、効率的な電力使用、適度なペイロード、セルラーネットワークを超えた広いカバレッジを必要とする定期的なモニタリングをサポートします。そのストアアンドフォワード運用モデルは、衛星通過ウィンドウ中に短い読み取り値を送信できる機器に適しています。Kinéisは2025年3月に25機の衛星コンステレーションを完成させた後、2025年6月1日に商業サービスを開始しました。のサービスは、15分未満のレイテンシで産業インフラおよび環境追跡をターゲットとしています。
MEOおよびGEOリンクは、沖合プラットフォーム、処理施設、海事フリートを含む、より多くの帯域幅または継続的なデータリンクを必要とするアプリケーションに対応します。これらのリンクは、低消費電力の定期的なテレメトリよりも持続的な通信が重要な場所で引き続き関連性があります。マルチオービット接続は、事業者が1つ以上の軌道層にわたるカバレッジを求めるにつれ、2026年から2031年にかけて14.21%のCAGRで拡大すると予測されています。Deutsche Telekomは2026年にマルチオービットIoTローミングを開始し、SateliotとOQ TechnologyのLEOサービスとSkyloのGEOカバレッジを組み合わせました。3GPP NTN標準は、衛星および地上ネットワーク全体での共通デバイスアクセスをサポートします。このアプローチにより、デバイスレベルでのハードウェア変更を避けながら、重要なテレメトリに対する1つのネットワーク設計への依存を減らすことができます。
資産タイプ別:線形ネットワークが収益をリードし、環境資産がより速く拡大
線形およびネットワーク化されたインフラは2025年に収益の38.67%を占めました。パイプライン、電力送電線、鉄道回廊は、地上カバレッジの展開が困難でコストがかかる距離にわたって延びています。事業者は、第三者の侵入、機器の損傷、未検知の構造的障害の結果に対処しながら、広大な用地を観察しなければなりません。これらの資産に対する衛星ベースの産業資産モニタリング市場規模は、中央の運用場所から長い回廊を観察する必要性によって支えられています。衛星観測は、地上アクセスが限られている場所での定期的な点検計画もサポートできます。
固定産業資産および施設は実質的な中間層を形成しており、通信インフラが限られた地域ではGEOまたはMEO接続を使用することが多いです。これらには、運用システムへの信頼性の高いリンクを必要とするプラントおよび処理サイトが含まれます。大型トラック、自律型鉱業車両、沖合支援船を含むモバイル機器は、別の需要カテゴリーを追加します。遠隔および環境資産は2026年から2031年にかけて14.16%のCAGRで拡大すると予測されています。環境義務および山火事とインフラ変形に対する政府の早期警告ネットワークがこの需要を支援します。衛星ベースの産業資産モニタリング市場は、分散センサーがセルラーサービスエリア外のカバレッジを必要とし、現地点検のスケジュール設定が困難な場所で関連性があります。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:石油・ガスがリードし、鉱業・金属がより速く前進
石油・ガスは2025年に収益の25.83%を維持しました。坑井完全性モニタリング、パイプライン監視、生産監督、排出量コンプライアンスが、地上ネットワークが十分ない地域全体での支出を支援します。遠隔坑井およびパイプライン区間は、事業者がフィールドチームを派遣する前に状況を特定できる情報を必要とします。IEAは、2025年に衛星が石油・ガス操業における非常に大規模な排出イベントから500万トン以上のメタンを検知したと報告しました。OGMP 2.0、EU メタン規制、EPA Subpart Wを含むコンプライアンスプログラムが、排出量データへの運用上の焦点を強化します。
エネルギーおよび公益事業は、遠隔発電、グリッドエッジ再生可能エネルギー施設、送電回廊にわたる別の主要ユーザーグループを代表します。海事・海運、輸送・物流、農業・林業、建設・インフラ、政府・防衛・公共安全も分散した運用資産の遠隔モニタリングを使用します。鉱業・金属は、銅、リチウム、ニッケル、金のために活動が遠隔地域に拡大するにつれ、2026年から2031年にかけて14.27%のCAGRで拡大すると予測されています。Fleet Space Technologiesは、5大陸にわたってRio Tinto、Barrick Gold、Gold Fields、Maadenとともにそのエクソスフィアプラットフォームを使用しました。これらのアプリケーションは、衛星の使用を機器追跡から地下インテリジェンスへと拡大し、地上通信インフラのないサイトでの運用上の意思決定を支援します。
地域分析
北米は2025年の衛星ベースの産業資産モニタリング市場シェアの34.71%を保持しました。連邦規則に支えられた米国およびカナダの石油・ガスパイプライン事業者が、地域需要の重要な基盤を形成しました。PHMSAは2026年4月の規則制定においてパイプライン用地巡回への衛星画像の使用を正式に認可し、長くアクセスが困難な回廊に対する認められたコンプライアンスオプションを事業者に提供しました。Iridiumは2026年1月にIridium NTN Directの電波試験を完了し、2026年後半の商業サービスを目標としました。確立されたSCADAおよびオートメーションインフラは、事業者が完全に別個のモニタリングプロセスを作成することを要求するのではなく、衛星データを既存の運用技術システムと統合することをサポートできます。
アジア太平洋地域は2026年から2031年にかけて14.33%のCAGRで拡大すると予測されています。オーストラリアの鉱業操業、インドの衛星ナローバンドライセンス作業、中国のLEO IoT容量が、産業資産と地上ネットワーク間の距離が大きい場所にわたる地域需要を支援します。衛星モニタリングはオーストラリアの鉱業操業全体で、運搬道路の状況、鉱山壁の変形、テーリングダムの完全性を監視するために使用されています。これにより、ヘリコプター調査を代替し、安全および運用チームのためにより頻繁な観測を提供できます。中国の商業衛星IoTプロバイダーは遠隔地域の石炭、希土類、産業事業者にサービスを提供し、鉱業安全ガイダンスが地域の操業全体でより一貫した調達慣行を支援します。
欧州は、衛星モニタリングをコンプライアンス活動の一部として認めるメタン規制によって形成されています。2027年以降、EU化石ガス輸入業者はサプライチェーン全体でメタン強度が0.2%未満であることを証明しなければならず、欧州需要に供給する一部の生産者へのモニタリング要件が拡大します。中東・アフリカは、石油、ガス、水インフラ、物流へのGCC投資と、サブサハラアフリカの遠隔鉱業およびパイプライン監視からの需要を組み合わせています。SateliotとDatakorumは2025年10月にアラブ首長国連邦の遠隔石油・ガス・水インフラ向けの5G NB-IoT接続を発表し、南米はアルゼンチン、コロンビア、ブラジル、ボリビアにわたる坑口モニタリング、チリとペルーの銅地区、アルゼンチンのバカ・ムエルタ盆地のシェール活動によって支えられています。

競合環境
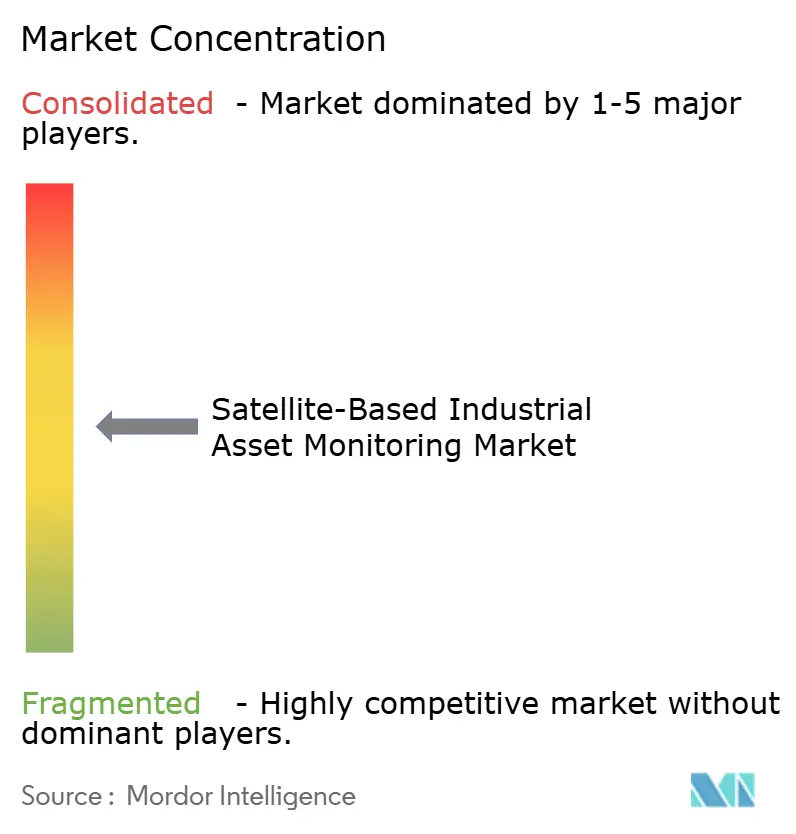
衛星ベースの産業資産モニタリング市場は、事業者、IoTスペシャリスト、分析プロバイダーにわたって適度に断片化されています。Iridium Communications、Hughes Network Systems、SES、Eutelsat等の確立された事業者は、持続的な送信が重要な高帯域幅および継続的リンクの用途に対応します。これらには、沖合石油・ガス操業、遠隔施設、海事モニタリングが含まれます。Kinéis、Myriota、Hiber、Astrocast、Kepler Communicationsを含むLEO IoTスペシャリストは、低データレートの定期的なテレメトリに対して低消費電力、デバイスコスト、広いカバレッジで競争します。定期的なテレメトリと継続的なデータリンクは異なるネットワーク、ターミナル、運用モデルを必要とするため、衛星ベースの産業資産モニタリング市場には明確なサプライヤーグループが存在します。
サプライヤーは、分析ソフトウェア、標準互換性、および異なる形式の産業機器を接続する能力にさらに重点を置いています。3GPP NTNインターフェースは、独自のターミナル設計を超えてデバイスアクセスを拡張し、デバイスがネットワーク間を移動する際にハードウェアを変更する必要性を減らすことができます。IridiumとSKYWAVEは2026年7月に、重機メーカー向けのOGx IoTプラットフォームターミナルにIridium Short Burst Dataを組み込むパートナーシップを発表しました。衛星、セルラー、Wi-Fiを組み合わせた構成は、さまざまなカバレッジ条件で動作する機器の遠隔モニタリング、予知保全、診断をサポートします。Kinéisはまた、コンステレーション展開後の2025年6月にLEO IoTサービスを商業的に開始し、産業インフラおよび環境モニタリングユーザーに追加の専用オプションをもたらしました。
衛星テレメトリをSCADA、CMMS、ERP、GISシステムに直接配置するミドルウェアは、製品開発の重要な領域であり続けます。このようなソフトウェアは、カスタム統合作業を削減し、産業ユーザーが既存の資産記録、アラート、作業指示とともに衛星データを表示するのに役立ちます。規制対象の顧客はプロバイダーを選択する際にセキュリティ管理とデータ主権も考慮するため、グラウンドセグメントのセキュリティと標準コンプライアンスが接続性能と並んでサプライヤー評価の一部となります。したがって、衛星ベースの産業資産モニタリング市場はカバレッジのみによって定義されるわけではなく、プロバイダーは自社のデータが既存の産業プロセス内で確実に使用できることを示す必要があります。
衛星ベースの産業資産モニタリング産業リーダー
Iridium Communications Inc.
ORBCOMM Inc.
Myriota Pty Ltd
Globalstar, Inc.
Astrocast SA
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年7月:Iridium CommunicationsとORBCOMM傘下のSKYWAVEは、重機OEMに遠隔モニタリング、予知保全、診断のための衛星・セルラー・Wi-Fiを統合したソリューションを提供するため、Iridium Short Burst DataをSKYWAVEのOGx IoTプラットフォームターミナルに直接組み込むパートナーシップを発表しました。
- 2026年6月:KinéisとDryad Networksは、フランスの2026年山火事シーズン中に、Kinéisナノ衛星とDryad Silvanetセンサーを使用した山火事早期検知および環境モニタリングソリューションを展開し、地上カバレッジのない地域で1日複数回の環境アラートを提供しました。
- 2026年2月:Deutsche Telekomは、SateliotとOQ TechnologyのLEO接続とSkyloのGEOカバレッジを統合し、3GPP NB-IoTデバイスがハードウェア変更なしに地上ネットワークと衛星ネットワーク間をローミングできる世界初のマルチオービットIoTローミングサービスを開始しました。
- 2026年1月:Iridium Communicationsは、3GPP Release 19 NB-IoT標準のもと66機の衛星LEOコンステレーションを通じた双方向メッセージ送信を含むIridium NTN Directの電波試験を完了し、2026年後半の商業サービスを目標としました。


世界の衛星ベースの産業資産モニタリング市場レポートの範囲
衛星ベースの産業資産モニタリング市場とは、光学、SAR(合成開口レーダー)、熱、ハイパースペクトル、メタン検知衛星データを使用して、産業資産およびインフラの状態、活動、環境を継続的に監視する地球観測および地理空間分析サービスを指します。
衛星ベースの産業資産モニタリング市場レポートは、コンポーネント別(ハードウェア、ソフトウェア、サービス)、接続タイプ別(LEO衛星接続、MEO衛星接続、GEO衛星接続、マルチオービット衛星接続)、資産タイプ別(線形、固定産業、モバイル、遠隔資産)、エンドユーザー産業別(石油・ガス、エネルギーおよび公益事業、鉱業・金属、輸送・物流、海事・海運、農業・林業、建設・インフラ、政府・防衛・公共安全)、地域別(北米、南米、欧州、アジア太平洋、中東・アフリカ)にセグメント化されています。市場予測は金額(米ドル)で提供されます。
| ハードウェア |
| ソフトウェア |
| サービス |
| LEO衛星接続 |
| MEO衛星接続 |
| GEO衛星接続 |
| マルチオービット衛星接続 |
| 線形およびネットワーク化されたインフラ |
| 固定産業資産および施設 |
| モバイルおよび重機 |
| 遠隔および環境資産 |
| 石油・ガス |
| エネルギーおよび公益事業 |
| 鉱業・金属 |
| 輸送・物流 |
| 海事・海運 |
| 農業・林業 |
| 建設・インフラ |
| 政府・防衛・公共安全 |
| その他のエンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| ASEAN | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| コンポーネント別 | ハードウェア | ||
| ソフトウェア | |||
| サービス | |||
| 接続タイプ別 | LEO衛星接続 | ||
| MEO衛星接続 | |||
| GEO衛星接続 | |||
| マルチオービット衛星接続 | |||
| 資産タイプ別 | 線形およびネットワーク化されたインフラ | ||
| 固定産業資産および施設 | |||
| モバイルおよび重機 | |||
| 遠隔および環境資産 | |||
| エンドユーザー産業別 | 石油・ガス | ||
| エネルギーおよび公益事業 | |||
| 鉱業・金属 | |||
| 輸送・物流 | |||
| 海事・海運 | |||
| 農業・林業 | |||
| 建設・インフラ | |||
| 政府・防衛・公共安全 | |||
| その他のエンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| ASEAN | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリカ | |||


レポートで回答される主要な質問
衛星ベースの産業資産モニタリング市場の規模はどのくらいですか?
衛星ベースの産業資産モニタリング市場規模は2026年に40.8億米ドルであり、13.75%のCAGRで2031年までに77.7億米ドルに達すると予測されています。衛星ベースの産業資産モニタリング市場は、特にパイプライン、遠隔施設、定期的な物理的点検の手配が困難な分散した環境資産において、地上カバレッジエリア外での継続的な監視を必要とする事業者にサービスを提供します。
遠隔産業モニタリング支出をリードするコンポーネントはどれですか?
ハードウェアは2025年に44.73%の収益シェアでリードしました。産業展開では、過酷な環境条件、振動、湿度、技術サポートからの長距離に晒されるサイトで、堅牢なターミナル、モデム、アンテナアセンブリが必要なためです。衛星ベースの産業資産モニタリング市場は、要求の厳しい環境条件にさらされたサイトでこの機器に引き続き依存しています。機器の選択は、設置計画、電力管理、フィールドデータ収集の信頼性にも影響します。
マルチオービット接続が注目を集めている理由は何ですか?
マルチオービット接続は、事業者が重要なテレメトリに対して軌道層全体での耐障害性を求めるにつれ、2031年までに14.21%のCAGRで拡大すると予測されています。衛星ベースの産業資産モニタリング市場において、共通デバイスアクセスは1つの軌道またはサービス構成への依存を減らし、産業機器の運用寿命全体にわたってカバレッジ条件が変化しても通信を維持するのに役立ちます。衛星ベースの産業資産モニタリング市場は、単一のコンステレーションがすべての要件を満たさない場合にこの柔軟性を活用できます。
最速く拡大しているエンドユーザーアプリケーションはどれですか?
鉱業・金属は、銅、リチウム、ニッケル、金のために操業が遠隔地域に拡大するにつれ、2031年までに14.27%のCAGRで拡大すると予測されています。衛星ベースの産業資産モニタリング市場は、地上通信インフラが限られているか利用できないこれらの分散した操業エリアでの機器追跡と地下インテリジェンスをサポートします。衛星ベースの産業資産モニタリング市場にとって、モニタリングは困難な地形を持つ大規模な鉱業サイト全体でより安全な計画もサポートできます。
衛星モニタリングシステムの採用を制限するものは何ですか?
堅牢な機器、エアタイム、遠隔設置、限られた電力、データスループット、レガシーシステムとの統合が展開コストと複雑さを高める可能性があります。衛星ベースの産業資産モニタリング市場の小規模な参加者は、特に個々の場所が断続的な読み取りのみを必要とする場合、安全および運用要件を満たしながらこれらのコストを大規模な資産ベースに分散させることが困難な場合があります。
衛星ベースの資産モニタリングで最も速く進歩している地域はどこですか?
アジア太平洋地域は、遠隔鉱業、衛星ライセンス活動、LEO IoT容量に支えられ、2031年までに14.33%のCAGRで拡大すると予測されています。衛星ベースの産業資産モニタリング市場は、セルラーカバレッジが制限された場所、特に事業者が大きな距離にわたって運搬道路、テーリングダム、遠隔機器、固定インフラを監視しなければならない地域を含む、鉱山安全、インフラ観測、遠隔産業通信において地域的な応用があります。地域需要はまた、地元のネットワーク整備に依存せずに運用チームに定期的な情報を提供する必要性を反映しています。
最終更新日:



