
UAE産業資産検査サービス市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
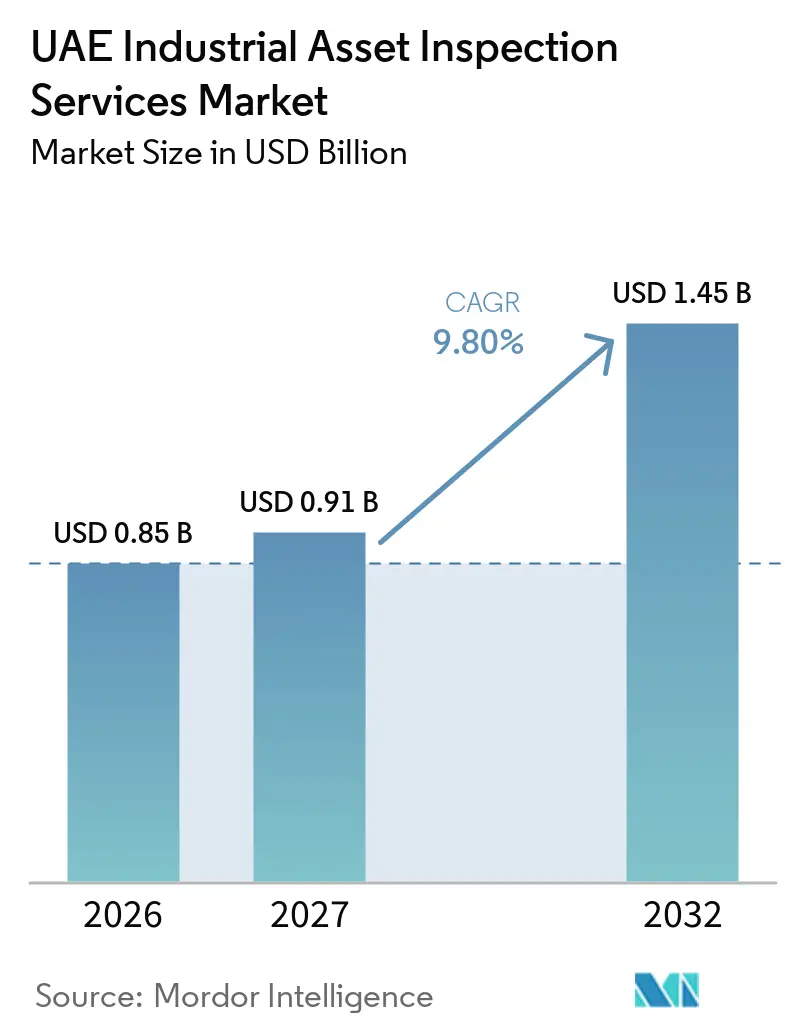
| 基準年の市場規模 (2026) | 0.85 十億米ドル |
| 市場規模 (2027) | 0.91 十億米ドル |
| 市場規模 (2032) | 1.45 十億米ドル |
| 成長率 (2027 - 2032) | 9.80 % |
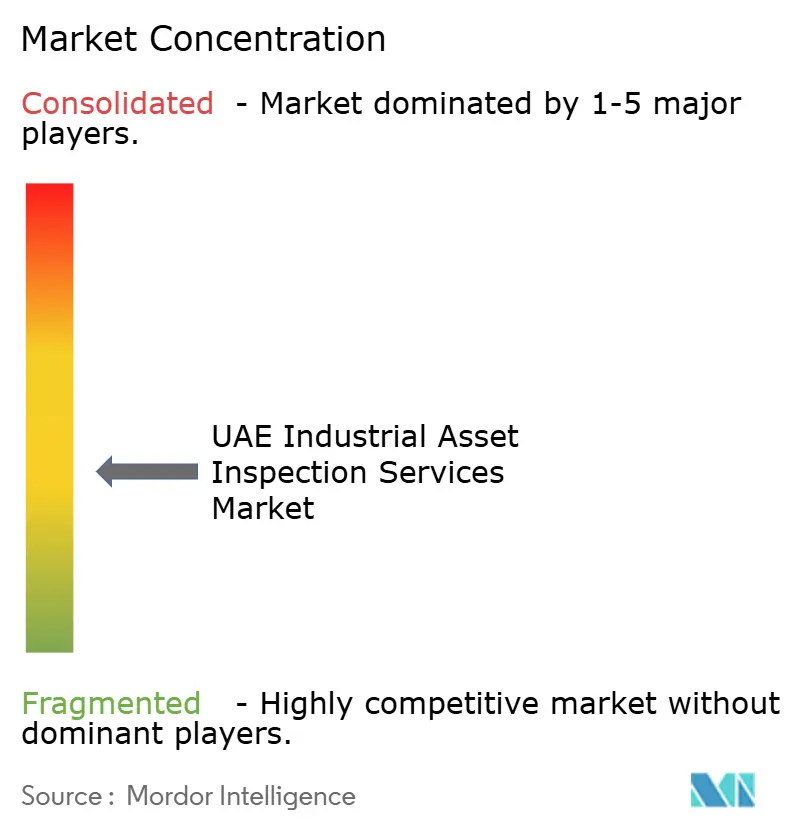
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる UAE産業資産検査サービス市場分析
UAE産業資産検査サービス市場は2026年に0.85 ビリオン 米ドル、2027年に0.91 ビリオン 米ドルと評価され、2027年から2032年のCAGR 9.8%で2032年までに1.45 ビリオン 米ドルに達する見込みです。
UAE産業資産検査サービス市場は、石油・ガス、化学品、ガス処理、電力網、および再生可能エネルギー発電への投資によって支えられています。ADNOCの2026年から2030年にかけての1,500億米ドルの資本計画は、建設および操業を通じて検査が必要となる長寿命インフラを追加します。認定要件、定期的な設備点検、および主要なユーティリティプログラムは、プロジェクト活動のみよりも安定した業務基盤を提供します。デジタル検査ツールはデータ品質を向上させ、シャットダウン時間を短縮できますが、支出を労働集約的なスコープから分析能力へとシフトさせます。炭化水素の資格と電気検査、ロボティクス、データ管理能力を組み合わせたプロバイダーは、変化するUAE産業資産検査サービス市場に対応するうえで有利な立場にあります。
主要レポートのポイント
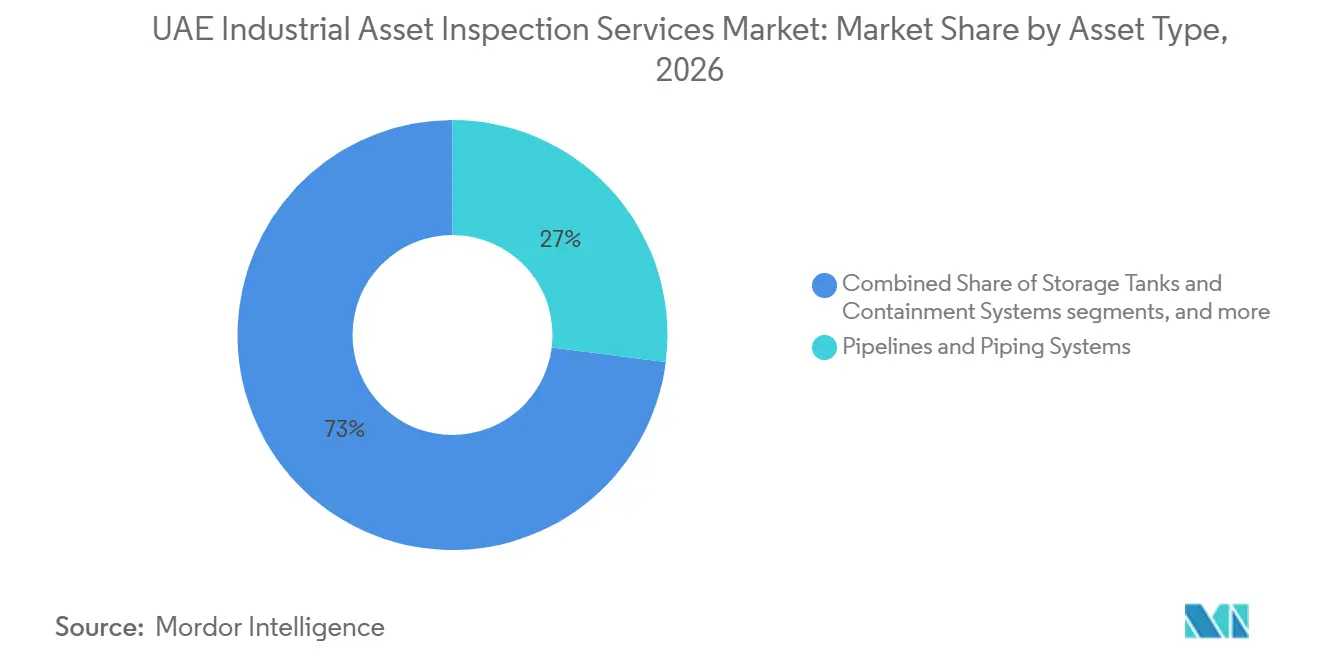
- 資産タイプ別では、パイプラインおよび配管システムが2026年のUAE産業資産検査サービス市場シェアの27.0%を占め、電気・電力設備は2032年までに11.0%のCAGRで拡大すると予測されています。
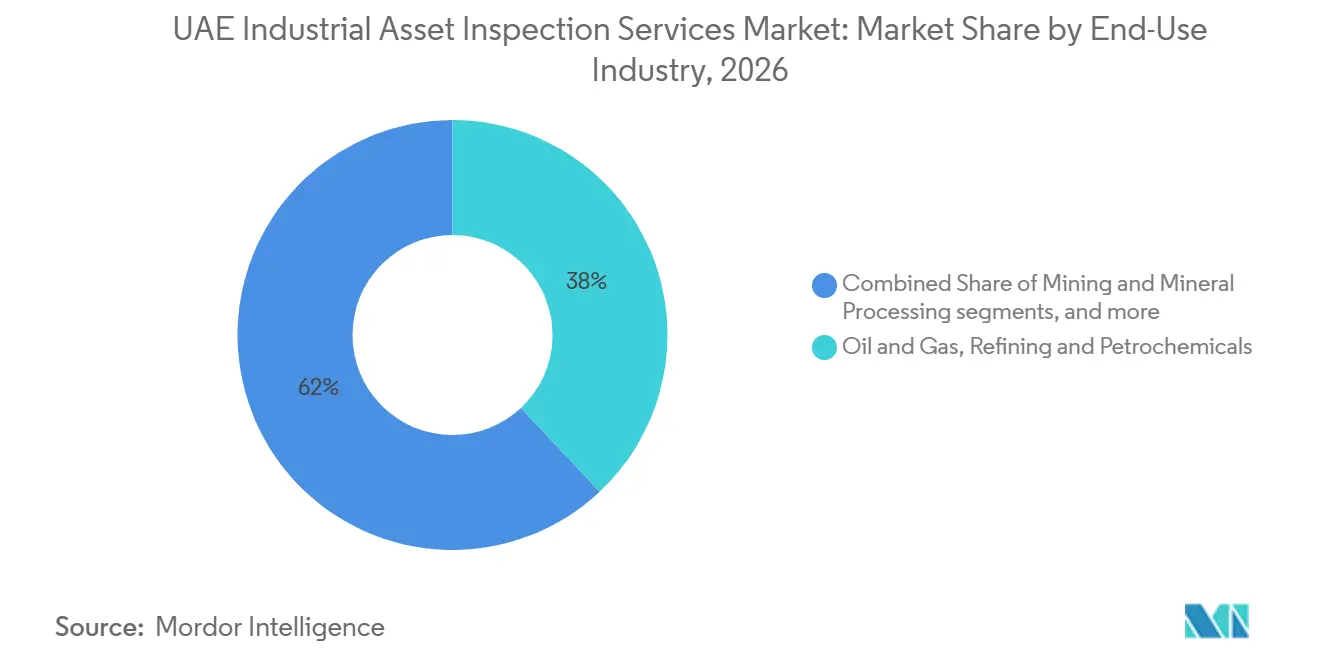
- 最終用途産業別では、石油・ガス、精製・石油化学が2026年のUAE産業資産検査サービス市場規模の38.0%を占め、発電、再生可能エネルギー、電力ユーティリティは2032年までに11.5%のCAGRで拡大すると予測されています。
- UAEの石油・ガス、石油化学、発電、および産業インフラセクターへの投資拡大が、操業安全性、信頼性、設備寿命の向上を目的とした定期検査、非破壊検査、および資産健全性管理サービスへの需要を高めています。
- AI対応検査アナリティクス、ドローン、ロボティクス、およびリモート検査技術の採用が、UAEの産業施設全体において欠陥検出の改善、検査ダウンタイムの削減、作業員安全性の向上、およびデータ駆動型保全計画の支援を目指すサービスプロバイダーに機会をもたらしています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
UAE産業資産検査サービス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ADNOCの資産健全性および能力拡張プログラム | +2.5% | アブダビ(UAEオフショアへの波及あり) | 長期(4年以上) |
| 精製・石油化学・ガス処理・貯蔵インフラの拡張 | +2.1% | アル・ルワイス工業都市(アブダビ)およびジェベル・アリ(ドバイ) | 長期(4年以上) |
| 圧力設備および揚重設備の義務的検査サイクル | +1.6% | UAE(アブダビおよびドバイに集中) | 中期(2~4年) |
| 先進的・デジタル検査技術の採用拡大 | +1.2% | UAE(アブダビおよびドバイのフリーゾーンで早期成果) | 中期(2~4年) |
| 老朽化・高重要度資産からの状態監視需要 | +0.9% | アブダビおよびドバイ(シャルジャおよびフジャイラへの波及あり) | 長期(4年以上) |
| UAEにおけるロボットおよびドローン検査フリートの展開 | +0.6% | UAE(アブダビおよびドバイに規制集中) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ADNOCの資産健全性および能力拡張プログラム
ADNOCの資産健全性プログラムは、UAE産業資産検査サービス市場において、稼働中の資産および新規資本プロジェクト全体にわたる検査業務を創出しています。ADNOC Gasは2025年に32億米ドルの設備資を報告し、前年比98%増となりました。これはリッチガス開発プロジェクトのフェーズ1を含むプロジェクトの進捗によるものです。ADNOCの広範な計画は、上流部門の拡張、ガシャ鉱区、化学品生産、およびガス処理を対象としています。ガシャは1日あたり18億標準立方フィートのガスと、1日あたり15万バレルの石油・コンデンセートの生産を目標としています。完成した各施設は、稼働中の健全性業務の対象となる設備基盤を拡大します。これは、個別のプロジェクト受注のみに依存する企業よりも、複数年のフレームワーク契約を持つプロバイダーに有利に働きます。
精製・石油化学・ガス処理・貯蔵インフラの拡張
アル・ルワイスにおける新規能力は、UAE産業資産検査サービス市場において既存の製油所業務を置き換えることなく検査業務を追加します。Bureau Veritasは2026年1月にTA'ZIZ化学工業ゾーンの検査契約を受注し、UAEでの現地業務およびベトナム、中国、ドイツ、韓国、米国でのソース検査を対象としています。[1] TA'ZIZは、メタノール、アンモニア、PVC、苛性ソーダプラントにわたり年間470万トンの化学品生産を目標としています。これらの施設は、関連するAPI、ASME、およびその他のプロジェクト件に基づき、高圧反応器、配管、容器、タンク、および封じ込め設備の検査を必要とします。その操業寿命は建設完了後も継続的な需要を生み出します。現地および国際的なソース検査の組み合わせは、国境を越えた品質システムとプロジェクトデータツールを持つプロバイダーの価値を高めます。
圧力設備および揚重設備の義務的検査サイクル
圧力設備および揚重設備の義務的点検は、UAE産業資産検査サービス市場における非裁量的業務の基盤を形成しています。認定検査機関は、国家認定要件を満たし、設備のトレーサビリティを維持し、UAEの適合性評価システムに基づく有効な検査文書を発行しなければなりません。[2] ドバイの要件は関連するフリーゾーンおよび特別開発区域に適用され、エネルギー資産は首長国レベルの監督も受けます。そのため、資産所有者は新規資本プロジェクトが減速した場合でも、定期的な圧力・揚重・健全性点検のために資格を持つプロバイダーを必要とします。老朽化・高重要度設備は、状態監視、振動分析、腐食評価、および稼働中試験への需要を追加します。その結果、特定の建設活動年度への依存度が低い、更新可能な収益基盤が形成されます。
先進的・デジタル検査技術の採用拡大
フェーズドアレイ超音波探傷、飛行時間回折法、欠陥認識ツール、およびロボットプラットフォームが、UAE産業資産検査サービス市場におけるサービス提供を変革しています。ADNOC Gasは2025年11月にAIQおよびGecko Roboticsと複数年契約を締結し、ガス処理施設においてAI搭載の検査ロボティクスを活用します。このプログラムは、予知保全、シャットダウン短縮、および資産寿命延長を通じて、5年間で3億米ドル以上の保全・検査コスト削減をもたらすと期待されています。デジタル記録はリスクベース検査プログラムを支援し、検査結果と保全計画を連携させることもできます。商業用ドローン業務では、オペレーターはUAEの無人航空機活動に関する民間航空規則を遵守する必要があります。[3] これらの技術は検査スコープあたりの作業時間を削減できるため、プロバイダーは業務の価値を守るためにデータ管理および保全アドバイザリーのスキルを必要とします。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レベルIII、API、および先進NDT有資格者の不足 | -1.5% | UAE(アブダビの石油化学コリドーおよびドバイのプロジェクトサイトで深刻) | 長期(4年以上) |
| 専門検査システムの高い資本・認定コスト | -1.1% | UAE(地場中小検査企業への影響が顕著) | 中期(2~4年) |
| 専門設備の現地校正能力の限界 | -0.7% | UAE(アブダビおよびジェベル・アリで早期緩和の成果あり) | 長期(4年以上) |
| クラウドベース検査プログラムにおけるサイバーセキュリティおよびデータ所有権への懸念 | -0.4% | UAE(ADNOC関連会社および重要インフラクライアントの間で感度が高い) | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
レベルIII、API、および先進NDT有資格者の不足
資格を持つレベルIII、API、および先進NDT要員の供給は、UAE産業資産検査サービス市場における能力上の制約となっています。ADNOCおよびユーティリティプロジェクトがより多くの検査員を必要とするにつれて需要は高まっていますが、ASNT レベルIII、ISO 9712、API 510、API 570、API 653、およびCSWIPの資格取得経路では、資格取得前に文書化された経験が必要です。認定プロセスはプロジェクト需要と同じ速度では拡大できません。ドローン検査においても、UAEのCAR-UACフレームワークに基づく適合した商業オペレーターが必要です。専門設備の現地校正能力の限界は、技術サービスチームのターンアラウンドタイムと物流上の複雑さを増大させる可能性があります。内部研修パイプライン、確立された認定ネットワーク、および信頼性の高い校正体制を持つ企業は、有意義な運営上の優位性を持ちます。
専門検査システムの高い資本・認定コスト
先進超音波、コンピューテッドラジオグラフィー、およびロボットシステムは、小規模な検査企業が負担することが困難な資本投資を必要とします。国家認定には、適合した管理システム、設備の校正・トレーサビリティ記録、および通知を受けた適合性評価機関に対して少なくとも300万AED(82万米ドル)の財務責任保険が必要です。年次認定、サーベイランス監査、技術文書、およびシステム維持費が先進NDTスコープへの対応コストに加わります。これらの要件は、幅広い認定ポートフォリオを持つ確立されたプロバイダーの地位を強化する可能性があります。クラウドベースの検査プログラムはまた、特に重要インフラおよびADNOC関連クライアントにとって、サイバーセキュリティ、データ所有権、およびアクセス制御に関する問題を提起します。技術的およびデータガバナンス要件を満たせないプロバイダーは、より高付加価値のデジタル契約の競争に参加できない可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
資産タイプ別:パイプラインネットワークが主導し、電気インフラが成長を牽引
パイプラインおよび配管システムは、2026年のUAE産業資産検査サービス市場規模の27.0%を占めました。このカテゴリーには、国内の炭化水素ネットワーク全体にわたる石油・ガス・産業用輸送パイプライン、プロセス配管、およびオフショアパイプラインが含まれます。オペレーターはインライン検査、腐食調査、カソード防食評価、および操業・ターンアラウンド中の健全性業務を必要とするため、検査需要は頻繁に発生します。Applus+は2025年にオフショアパイプライン健全性契約を更新・拡張し、ピグ通過可能および不可能なパイプラインのインライン検査、窒素供給、機械的清掃、およびゲージングサービスを追加しました。この拡張されたスコープは、クライアントの資産ニーズの変化に応じて確立されたフレームワークがどのように深化するかを示しています。
圧力容器、ボイラー、熱交換器、貯蔵タンク、および封じ込めシステムは、UAE産業資産検査サービス市場内で個別の定期的なスコープを提供します。ポンプ、コンプレッサー、タービン、コンベヤーを含む回転機械は、ガス処理・産業サイトにおける状態監視および振動分析業務を追加します。産業構造物、オフショアプラットフォーム、炉、および計装設備も定期的な健全性点検を必要とします。電気・電力設備は2032年までに11.0%のCAGRで拡大すると予測されており、資産タイプの中で最も高い成長率です。アブダビのクリーンエネルギー目標には、2035年までに18GWの太陽光発電設備容量と電力生産における60%のクリーンエネルギー比率が含まれます。変圧器、開閉装置、発電機、送電資産、および電力配電設備は、これらのプロジェクトが稼働に移行するにつれてIEC準拠の検査能力を必要とします。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
最終用途産業別:石油・ガスが主導し、電力ユーティリティが急速に拡大
石油・ガス、精製、および石油化学は、2026年のUAE産業資産検査サービス市場シェアの38.0%を占めました。ADNOCの上流フィールド、ガス処理ハブ、オフショア施設、およびルワイス精製・化学コンプレックスが、資産ライフサイクル全体にわたる需要を牽引しています。業務は製造検査・試運転確認から法定健全性プログラムおよびターンアラウンド支援まで多岐にわたります。Bureau VeritasのTA'ZIZ契約は、主要バイヤーが求める従来型検査とデジタルデータ管理の組み合わせを示しています。サプライヤー登録および事前資格審査要件により、関連する認定、コード知識、および同等の納入実績が契約資格において重要となります。
化学品製造、金属、鉱業、水道・廃水処理施設、食品・飲料加工、医薬品、および港湾運営が設備カテゴリー全体にわたる追加業務を提供します。これらの産業はプロバイダーが炭化水素基盤への依存を低減するのに役立ちますが、その検査量はより限定的です。発電、再生可能エネルギー、および電力ユーティリティは2032年までに11.5%のCAGRで拡大すると予測されています。DEWAは2025年9月にモハメッド・ビン・ラシッド・アル・マクトゥーム太陽光発電パークの第6フェーズが69%完成したと報告し、フェーズ合計1,800MWのうち1,000MWが稼働中です。EWECはまた、2028年第4四半期の商業運転を目標とする2.5GWのタウィーラCプロジェクトに対して3件の提案を受領しました。太陽光、蓄電、ガス発電、および系統資産が稼働に入るにつれて、より多くの業務が建設品質管理から定期試験、監視、および保全支援へとシフトします。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
地理的分析
アブダビはUAE産業資産検査サービス市場において支配的な需要ポジションを占めており、ADNOCの操業・関連資産基盤の大部分を有していますルワイス工業都市、TA'ZIZコンプレックス、ガシャオフショア開発、およびクリーンエネルギープロジェクトが同時並行の検査要件を生み出しています。ADNOCのエンジニアリング仕様、検査試験計画、およびサプライヤー事前資格審査システムは、主要契約を求める企業の参入障壁を高めています。Applus+は2025年9月にADNOC Gasとルワイス、ハブシャン5、ハブシャン、バブ、ダスの施設を対象とした5年間の状態監視・予知保全契約を締結しました。Bureau Veritasの2026年1月のTA'ZIZ受注は、首長国における広範な現地・ソース検査支援の必要性を確認しています。
ドバイはUAE産業資産検査サービス市場において2番目に大きな需要センターであり、活動はJAFZA、ドバイ工業都市、およびDEWAの発電・送電ポートフォリオに集中しています。検査プロバイダーは連邦認定義務とともにフリーゾーンおよび特別開発区域の要件に対応しなければなりません。DEWAの17,979MWの発電ポートフォリオには、圧力・回転・構造資産の継続的な検査を必要とする排熱回収蒸気発生器、ガスタービン、補助ボイラー、および蒸気タービンが含まれます。第6太陽光発電パークフェーズは試運転後に稼働中の電気設備の監視を必要とします。DEWAは2025年11月に第7フェーズの提案を発行し、2030年までに計画された太陽光発電パーク総容量7,260MWを支援しています。
シャルジャ、フジャイラ、ラス・アル・ハイマ、およびウンム・アル・クワインは、UAE産業資産検査サービス市場においてより小規模ながら拡大する役割を担っています。製造業、港湾、貯蔵ターミナル、および水インフラがこれらの首長国における中核的な需要源を提供しています。Intertek Caleb Brettは2026年6月にハムリヤフリーゾーンに新たな研究所を開設し、シャルジャへの分析・試験能力を拡張しました。
競争環境
UAE産業資産検査サービス市場は中程度の市場集中度を示しています。Bureau Veritas UAE、Intertek、TÜV Rheinland Middle East、およびDNV UAEは主要なADNOCおよびユーティリティフレームワークにおいて確立されたポジションを持っています。幅広い認定、ソース検査ネットワーク、および長期にわたる現地納入実績がそのスケールを支えています。Applus+ Velosi、NDT Corrosion Control Services、AIMMS Group、MISTRAS Group Middle East、およびLIN SCANは、専門的なパイプライン、腐食、ロープアクセス、構造調査、およびタンク検査能力を通じて競争しています。UAE産業資産検査サービス産業は、幅広い品質システムとニッチな技術的深度の両方を評価します。
Bureau Veritasの2026年1月のTA'ZIZ契約には、プロジェクト専用の検査・データ管理プラットフォームが含まれていました。この動きは、統合されたデータ提供が大規模なフレームワーク受注においてより重要になっていることを示しています。Applus+は2025年にオフショアパイプライン健全性スコープを拡張し、より多くのインライン検査および清掃活動をカバーしました。ADNOC Gasはまた2025年11月にAIQおよびGecko Roboticsとのロボティクス契約を締結し、検査データを予知保全ツールと連携させました。これらの動きは、従来の現地検査のみに依存する企業の基準を引き上げています。
技術サプライヤーと検査請負業者は、UAE産業資産検査サービス市場においてアナリティクス、レポーティング、および保全推奨をめぐってますます競争しています。LIN SCANは専門的なインラインパイプライン検査サービスを提供し、Waygate Technologiesはそ技術ポートフォリオとともに契約検査サービス部門を持っています。Olympus Middle East FZE、Zetec Middle East、およびEddyfi Technologiesは、契約検査サービスプロバイダーというよりも主に設備またはソフトウェアサプライヤーです。商業用ドローンサービスはCAR-UACに基づく登録、パイロット、および空域規則も満たす必要があり、航空検査契約に追加要件を生み出しています。アブダビ、ドバイ、および北部首長国の記録を一つのリスクベースフレームワークに統合できるプロバイダーは、クライアントおよび規制当局の要件を満たしながら明確な運営上のニーズに対応できます。
UAE産業資産検査サービス産業リーダー
-
SGS Gulf Limited
-
Applus+ Velosi
-
Bureau Veritas UAE
-
Intertek International Ltd - UAE
-
TÜV Rheinland Middle East LLC
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年9月:TÜV Rheinland UAEは、石油化学・ユーティリティセクターにおける最も高頻度の法定検査カテゴリーの一つを対象として、UAE全土の貯蔵・封じ込め資産に対する独立した評価、調査、検査、および試験サービスを提供する体系的な貯蔵タンク検査プログラムを開始しました。
- 2026年6月:Intertek Caleb Brettはシャルジャのハムリヤフリーゾーンに新たな研究所を稼働させ、UAEの北部首長国への分析・試験能力を拡張し、地域全体のエネルギー・コモディティクライアント向けの貨物品質検査およびコモディティ試験サービスへのアクセスを強化しました。
- 2026年1月:Bureau Veritasは、アル・ルワイス工業都市のTA'ZIZ化学工業ゾーンに関してADNOCより包括的な検査サービス契約を受注し、ベトナム、中国、ドイツ、韓国、および米国の国際施設を通じた現地検査およびソース検査をカバーしました。プロジェクト専用の検査・データ管理ツールが特別に開発・展開されました。
- 2025年11月:ADNOC GasはAIQおよびGecko Roboticsと複数年契約を締結し、UAEで初めて製造された産業用検査ロボットを含むAI搭載の検査ロボティクスをガス処理施設に展開しました。AIQのAI欠陥認識モデルと組み合わせたカンチレバープラットフォームは、5年間で3億米ドル以上の保全・検査コスト削減をもたらすと予測されています。
UAE産業資産検査サービス市場レポートの範囲
UAE産業資産検査サービス市場レポートは、資産タイプ別(パイプラインおよび配管システム、圧力容器、ボイラーおよび熱交換器、その他)、ならびに最終用途産業別(石油・ガス、精製・石油化学、鉱業・鉱物処理、水道・廃水処理施設、食品・飲料加工、その他)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
| パイプラインおよび配管システム | 石油・ガス・産業用輸送パイプライン |
| プロセス配管および産業用ユーティリティ配管 | |
| オフショアパイプライン、ライザー、およびフローライン | |
| 圧力容器、ボイラー、および熱交換器 | 圧力容器およびプロセス反応器 |
| 産業用ボイラーおよび蒸気システム | |
| 熱交換器および加圧熱設備 | |
| 貯蔵タンクおよび封じ込めシステム | 地上・地下産業用貯蔵タンク |
| 産業用封じ込めおよびバルク貯蔵システム | |
| 回転・機械設備 | ポンプ、コンプレッサー、および産業用タービン |
| コンベヤー、ドライブ、および固定生産機械 | |
| その他の設置済み機械設備 | |
| 電気・電力設備 | 変圧器、開閉装置、および電力配電設備 |
| 発電機および電気設備 | |
| 電力送電および電力ユーティリティ資産 | |
| 産業構造物および固定設備 | 産業用構造用鋼および設備支持物 |
| オフショアプラットフォームおよび固定エネルギー設備 | |
| 産業用タワー、スタック、および支持構造物 | |
| その他の固定産業資産 | プロセス炉および耐火物システム |
| 産用計装および制御設備 | |
| その他の専門設置済み産業資産 |
| 石油・ガス、精製・石油化学 |
| 発電、再生可能エネルギー、および電力ユーティリティ |
| 化学品製造(石油化学を除く) |
| 金属およびその他の産業製造 |
| 鉱業・鉱物処理 |
| 水道・廃水処理施設 |
| 食品・飲料加工 |
| 医薬品およびバイオプロセシング |
| 輸送・物流・港湾運営 |
| その他の産業エンドユーザー |
| 資産タイプ別 | パイプラインおよび配管システム | 石油・ガス・産業用輸送パイプライン |
| プロセス配管および産業用ユーティリティ配管 | ||
| オフショアパイプライン、ライザー、およびフローライン | ||
| 圧力容器、ボイラー、および熱交換器 | 圧力容器およびプロセス反応器 | |
| 産業用ボイラーおよび蒸気システム | ||
| 熱交換器および加圧熱設備 | ||
| 貯蔵タンクおよび封じ込めシステム | 地上・地下産業用貯蔵タンク | |
| 産業用封じ込めおよびバルク貯蔵システム | ||
| 回転・機械設備 | ポンプ、コンプレッサー、および産業用タービン | |
| コンベヤー、ドライブ、および固定生産機械 | ||
| その他の設置済み機械設備 | ||
| 電気・電力設備 | 変圧器、開閉装置、および電力配電設備 | |
| 発電機および電気設備 | ||
| 電力送電および電力ユーティリティ資産 | ||
| 産業構造物および固定設備 | 産業用構造用鋼および設備支持物 | |
| オフショアプラットフォームおよび固定エネルギー設備 | ||
| 産業用タワー、スタック、および支持構造物 | ||
| その他の固定産業資産 | プロセス炉および耐火物システム | |
| 産用計装および制御設備 | ||
| その他の専門設置済み産業資産 | ||
| 最終用途産業別 | 石油・ガス、精製・石油化学 | |
| 発電、再生可能エネルギー、および電力ユーティリティ | ||
| 化学品製造(石油化学を除く) | ||
| 金属およびその他の産業製造 | ||
| 鉱業・鉱物処理 | ||
| 水道・廃水処理施設 | ||
| 食品・飲料加工 | ||
| 医薬品およびバイオプロセシング | ||
| 輸送・物流・港湾運営 | ||
| その他の産業エンドユーザー | ||
レポートで回答される主要な質問
UAEにおける産業資産検査サービスの予測値はいくらですか?
UAE産業資産検査サービス市場は、2026年の0.85 ビリオン 米ドルから9.8%のCAGRで成長し、2032年までに1.45 ビリオン 米ドルに達すると予測されています。この予測は、石油・ガス、化学品、発電、再生可能エネルギー、および産業インフラ全体にわたる資産検査ニーズの増大を反映しています。
UAEで最も大きな検査需要を持つ資産タイプはどれですか?
パイプラインおよび配管システムは、2026年に27.0%のシェアで資産タイプ別需要をリードし、定期的な健全性・腐食検査ニーズに支えられています。この業務には、陸上・海上ネットワーク全体にわたるインライン検査、外部調査、カソード防食評価、および関連サービスが含まれます。
検査サービスで最も急速に成長している最終用途セクターはどれですか?
発電、再生可能エネルギー、および電力ユーティリティは、新規発電・系統資産が稼働に移行するにつれて2032年までに11.5%のCAGRで成長すると予測されています。検査活動には変圧器試験、電気設備監視、および予知保全支援がますます含まれるようになります。
アブダビが検査サービスプロバイダーにとって重要な理由は何ですか?
アブダビは主要なADNOC資産、ルワイスおよびTA'ZIZ施設、オフショア開発、ならびに現地・ソース・稼働中検査を必要とするクリーンエネルギープロジェクトを有しています。そのサプライヤー要件は、認定、技術能力、および納入実績を契約選定における重要な要素としています。
UAE検査契約において重要な資格は何ですか?
国家認定、トレーサブルな設備校正、関連する技術認定、およびクライアント要件に関する経験が高重要度業務において重要です。プロバイダーはまた、資産タイプおよび検査スコープに適した要員、文書、および品質システムを必要とします。
デジタルツールは産業資産検査をどのように変えていますか?
ロボティクス、AI支援欠陥認識、デジタル記録、およびリスクベース検査プログラムはシャットダウン時間を削減し、データおよび保全支援への需要を拡大できます。この変化は、検査結果を保全決定および使用可能なクライアント記録に転換することの価値を高めています。