
Marktgröße und Marktanteil der industriellen Anlagenprüfdienstleistungen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 45.82 Milliarden US-Dollar |
| Marktgröße (2032) | 66.64 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.80 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für industrielle Anlagenprüfdienstleistungen von Mordor Intelligence
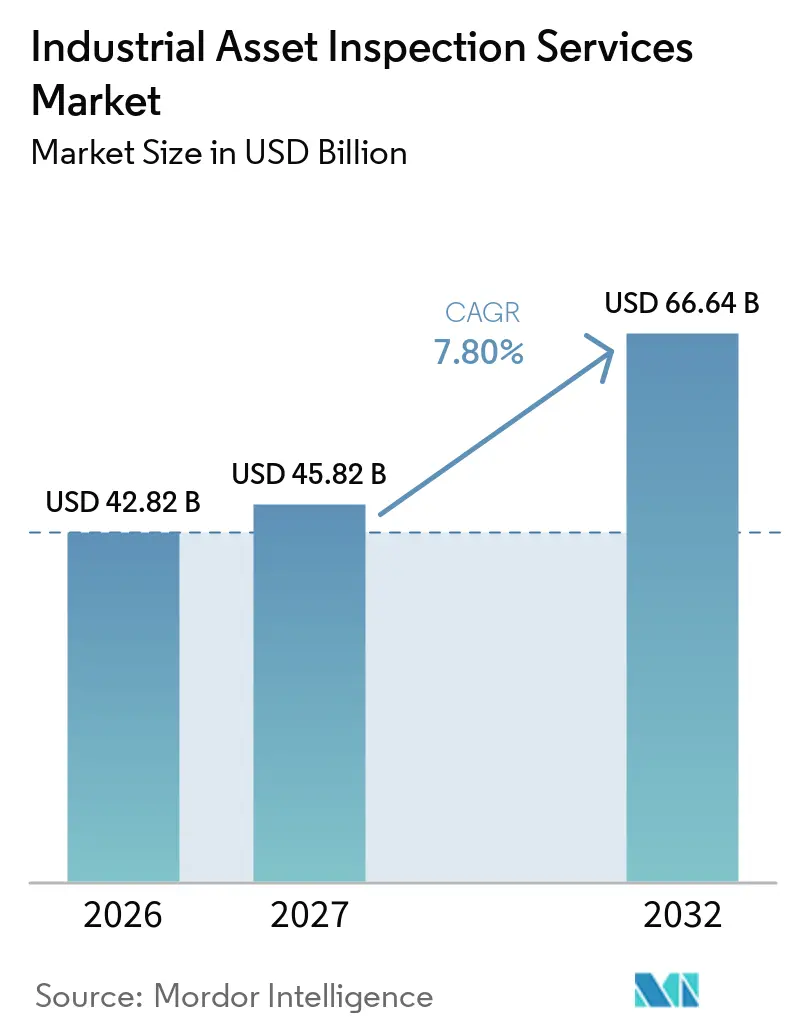
Die Marktgröße der industriellen Anlagenprüfdienstleistungen wurde im Jahr 2026 auf 42,82 Milliarden USD geschätzt und wird voraussichtlich von 45,82 Milliarden USD im Jahr 2027 auf 66,64 Milliarden USD bis 2032 wachsen, bei einem CAGR von 7,80 % während des Prognosezeitraums (2027–2032).
Obligatorische Sicherheitsprogramme, alternde Anlagen und die verstärkte Nutzung externer Prüfspezialisten stützen die Nachfrage in der Prozessindustrie. Eigentümer verlängern die Lebensdauer von Pipelines, Drucksystemen und anderen kritischen Anlagen, anstatt sie zu ersetzen, was den Bedarf an Zustandsüberwachung erhöht. Der Markt für industrielle Anlagenprüfdienstleistungen entwickelt sich zudem in Richtung integrierter Verträge, die mehrere Anlagenklassen abdecken und gemeinsame digitale Aufzeichnungen pflegen. Technologieinvestitionen trennen größere Anbieter von kleineren regionalen Unternehmen, insbesondere dort, wo Robotik, fortschrittliche Ultraschallprüfung und digitale Berichterstattung erforderlich sind. Dies schafft Chancen für erneuerbare Energien und Netzanlagen, obwohl Dienstleister unterschiedliche Standards und hohe Zugangskosten bewältigen müssen.
Wichtigste Erkenntnisse des Berichts
- Nach Anlagentyp hielten Pipelines und Rohrleitungssysteme im Jahr 2026 einen Marktanteil von 23 % am Markt für industrielle Anlagenprüfdienstleistungen, während elektrische Anlagen und Energieanlagen bis 2032 voraussichtlich mit einem CAGR von 9 % wachsen werden.
- Nach Endverbrauchsbranche entfielen auf Öl und Gas, Raffinierung und Petrochemie im Jahr 2026 29 % der Marktgröße der industriellen Anlagenprüfdienstleistungen, während Stromerzeugung, erneuerbare Energien und Elektrizitätsversorgungsunternehmen bis 2032 voraussichtlich mit einem CAGR von 9,5 % wachsen werden.
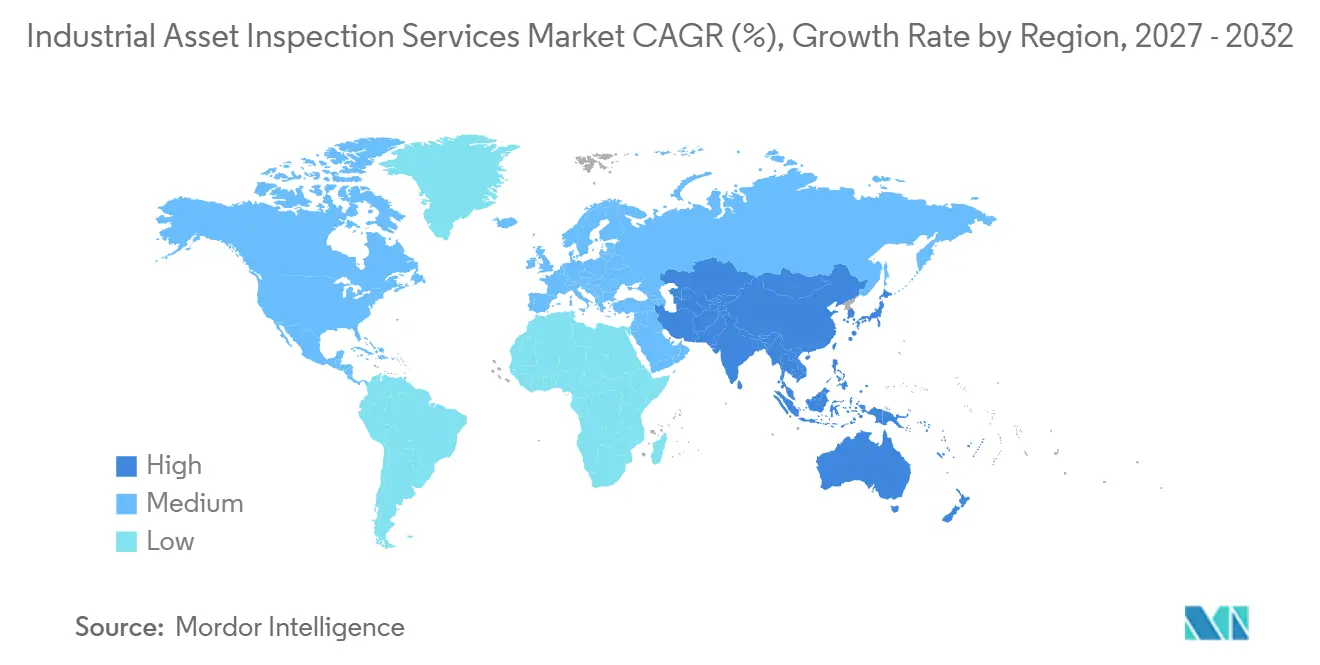
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 32 %, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 9 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Markttrends und Erkenntnisse zu industriellen Anlagenprüfdienstleistungen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alternde Industrieanlagen und Anforderungen an die Lebensverlängerung der Infrastruktur | +2% | Global, höchste Intensität in Nordamerika und Westeuropa | Langfristig (≥ 4 Jahre) |
| Strenge industrielle Sicherheits- und regulatorische Compliance-Anforderungen | +1.5% | Nordamerika, EU, GCC, mit Ausstrahlungseffekten auf Asien-Pazifik und Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach präventiver und risikobasierter Prüfung | +1.3% | Global, angeführt von Nordamerika und der EU, mit Beschleunigung im Nahen Osten | Mittelfristig (2–4 Jahre) |
| Wachsende Auslagerung von Anlagenintegritäts- und Prüfdienstleistungen | +1% | Global, am ausgeprägtesten in Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Ausbau von Investitionen in Energie, Prozessindustrie und industrielle Infrastruktur | +0.8% | Naher Osten, Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Steigende Prüfnachfrage aus erneuerbaren Energien und aufkommenden Industrieanlagen | +0.7% | EU, Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternde Industrieanlagen und Anforderungen an die Lebensverlängerung der Infrastruktur
Alternde Pipelines, Verarbeitungsanlagen und Versorgungsanlagen stellen eine dauerhafte Arbeitsgrundlage für den Markt für industrielle Anlagenprüfdienstleistungen dar. Die PHMSA erklärte in ihrem Vorschlag vom Mai 2025, dass einige Reparaturvorschriften für Gefahrgutflüssigkeitspipelines seit 1981 nicht wesentlich aktualisiert worden seien, was die lange Betriebsgeschichte sowohl der Anlagen als auch ihrer Prüfvorschriften verdeutlicht.[1] Wenn Eigentümer die Betriebslebensdauer einer Anlage verlängern, benötigen sie häufigere Überwachung und klarere Nachweise, dass die Anlage weiterhin betriebstauglich ist. Diese Arbeit kann auch dann fortgesetzt werden, wenn die Industrieproduktion nachlässt, da sie an den Anlagenzustand und nicht an Neubauten geknüpft ist. Der Markt verzeichnete Umsatzwachstum bei den 20 größten Industriedienstleistern, während die deutsche Industrieproduktion im Jahr 2025 um 1,1 % zurückging. Der Markt für industrielle Anlagenprüfdienstleistungen verfügt daher über eine stabilere Nachfragebasis als die Ausrüstungslieferung und das Ingenieur-Bauwesen.
Strenge industrielle Sicherheits- und regulatorische Compliance-Anforderungen
Sicherheitsvorschriften bleiben ein direkter Nachfragetreiber für den Markt für industrielle Anlagenprüfdienstleistungen, da Eigentümer dokumentierte Programme zur mechanischen Integrität benötigen. Der Prozesssicherheitsmanagement-Standard der OSHA verpflichtet betroffene Einrichtungen, schriftliche Verfahren zur Aufrechterhaltung der laufenden Integrität von Prozessanlagen einzuführen und umzusetzen.[2] API RP 581, in seiner vierten Ausgabe veröffentlicht, deckt risikobasierte Prüfmethoden für Druckgeräte, Rohrleitungen und Lagertanks ab. Diese Methoden lenken Ausgaben auf Anlagen mit höherer Ausfallwahrscheinlichkeit oder -folge und erhöhen den Bedarf an fortschrittlichen Bewertungen kritischer Anlagen. Der Rahmen unterstützt auch die Nachfrage nach akkreditierten Spezialisten, die Prüfunterlagen erstellen können, die einer regulatorischen und versicherungstechnischen Überprüfung standhalten.
Steigende Nachfrage nach präventiver und risikobasierter Prüfung
Der Wandel von kalenderbasierter Prüfung zu risikobasierter Prüfung erhöht die Nachfrage nach spezialisierten Dienstleistungen im Markt für industrielle Anlagenprüfdienstleistungen. API RP 580 und API RP 581 leiten Betreiber an, Prüfintervalle auf Basis der Ausfallwahrscheinlichkeit und -folge festzulegen und Ressourcen auf Anlagen mit höherem Betriebsrisiko zu lenken. Dieser Ansatz kann unnötige Prüfungen von Anlagen mit geringerem Risiko reduzieren, erfordert jedoch detailliertere Bewertungen kritischer Pipelines, Druckbehälter, Lagertanks und Prozessrohrleitungen. Höherrisikoanlagen benötigen häufig fortschrittliche Techniken wie Phased-Array-Ultraschallprüfung, Computertomografie-Radiografie und geführte Ultraschallwellenprüfung. Diese Methoden erfordern qualifiziertes Personal, validierte Verfahren und zuverlässige digitale Aufzeichnungen, was den Wert jedes Prüfauftrags erhöht. Da Betreiber der Vermeidung ungeplanter Ausfälle und Sicherheitsvorfälle Priorität einräumen, verlagert sich die Nachfrage hin zu Anbietern, die Feldprüfung, Risikobewertung und laufende Anlagenintegritätsplanung kombinieren können.
Wachsende Auslagerung von Anlagenintegritäts- und Prüfdienstleistungen
Der Markt für industrielle Anlagenprüfdienstleistungen wächst, da Anlageneigentümer spezialisierte Arbeiten auslagern, anstatt alle Kapazitäten intern aufzubauen. Intelligentes Molchen, Unterwasserfahrzeuge, automatisierte Ultraschallanlagen und digitale Datenplattformen erfordern erhebliche Investitionen und geschultes Personal. Die Auslagerung gibt Eigentümern Zugang zu diesen Werkzeugen, ohne die Kosten für die Wartung von Anlagenflotten und technischen Teams zwischen Projekten tragen zu müssen. Sie unterstützt auch die unabhängige Verifizierung in Hochrisikoanwendungen, bei denen glaubwürdige Dokumentation wichtig ist. Bilfinger erwarb im Juli 2026 die digitale Plattform von Zentur.io, um digitale Dienstleistungen für den Energiesektor auszubauen und zeigt damit, wie führende Dienstleistungsunternehmen Prüfdaten mit Anlagenverwaltungs-Workflows verknüpfen. Dieser Ansatz macht den Markt für industrielle Anlagenprüfdienstleistungen für Anbieter attraktiver, die Feldarbeit, Datenanalyse und langfristige Planung verbinden können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für fortschrittliche Prüftechnologien und spezialisierte Zugangsmittel | -1.2% | Global, am stärksten in Entwicklungsländern und fragmentierten regionalen Märkten | Langfristig (≥ 4 Jahre) |
| Betriebliche Ausfallzeiten und Einschränkungen bei der Stillstandsplanung | -0.9% | Global, insbesondere in raffinerieintensiven Regionen in Nordamerika und dem Nahen Osten | Mittelfristig (2–4 Jahre) |
| Prüfkomplexität in gefährlichen und schwer zugänglichen Umgebungen | -0.7% | Offshore-intensive Regionen, einschließlich Nordsee, Golf von Mexiko und Naher Osten Offshore | Langfristig (≥ 4 Jahre) |
| Unterschiedliche regulatorische Standards und Prüfanforderungen in verschiedenen Ländern | -0.5% | Grenzüberschreitende Betreiber, einschließlich multinationaler Öl- und Gas- sowie Chemieunternehmen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für fortschrittliche Prüftechnologien und spezialisierte Zugangsmittel
Hohe Ausrüstungs- und Zugangskosten können die Einführung im Markt für industrielle Anlagenprüfdienstleistungen einschränken, insbesondere bei kleinen Anlageneigentümern und lokalen Anbietern. Die OSHA verlangt, dass Programme zur mechanischen Integrität anerkannte und allgemein akzeptierte gute Ingenieurpraktiken befolgen, was Betreiber zu fortschrittlichen Methoden und Spezialistenkenntnissen führen kann. Phased-Array-Ultraschallprüfung, automatisierte Prüfung, Eignungsbewertung für den Betrieb und verwandte Methoden erfordern kalibrierte Ausrüstung und zertifiziertes Personal. Offshore-Strukturen, erhöhte Anlagenbereiche und enge Räume können Seiltechnik, Gerüstbau oder ferngesteuerte Fahrzeuge erfordern, bevor die Prüfung beginnt. Die PHMSA erkannte in ihrem Vorschlag von 2025 die Belastung an, die Reparaturkriterien für kleinere Betreiber darstellen können. Diese Kosten begünstigen größere Anbieter, können jedoch die Nutzung fortschrittlicher Methoden in fragmentierten lokalen Märkten verlangsamen.
Betriebliche Ausfallzeiten und Einschränkungen bei der Stillstandsplanung
Betriebliche Einschränkungen können den Zeitplan und den Umfang der Arbeiten im Markt für industrielle Anlagenprüfdienstleistungen begrenzen. Die Prüfung von Druckanlagen kann einen teilweisen oder vollständigen Stillstand erfordern, während Raffinerien größere Prüfarbeiten häufig in mehrjährigen Revisionszyklen konzentrieren. Der PHMSA-Vorschlag von 2025 fragte, ob risikobasierte Intervalle für bestimmte atmosphärische Tanks im Betrieb zugelassen werden sollten, was die Planungsherausforderungen durch feste Prüfzeiträume widerspiegelt. Die Prozesssicherheits-Auditspezifikation des British Safety Council von 2025 identifiziert das Stillstandsmanagement als wichtigen Überprüfungsbereich.[3] Offshore-Standorte fügen Wetter-, Logistik- und Sicherheitsbeschränkungen hinzu, während multinationale Eigentümer sich auch an unterschiedliche nationale Vorschriften anpassen müssen. Diese Faktoren können Projekte verzögern und das Lieferrisiko sowohl für Betreiber als auch für Prüfdienstleister erhöhen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anlagentyp: Pipelines führen beim Umsatz, während elektrische Anlagen das Wachstum antreiben
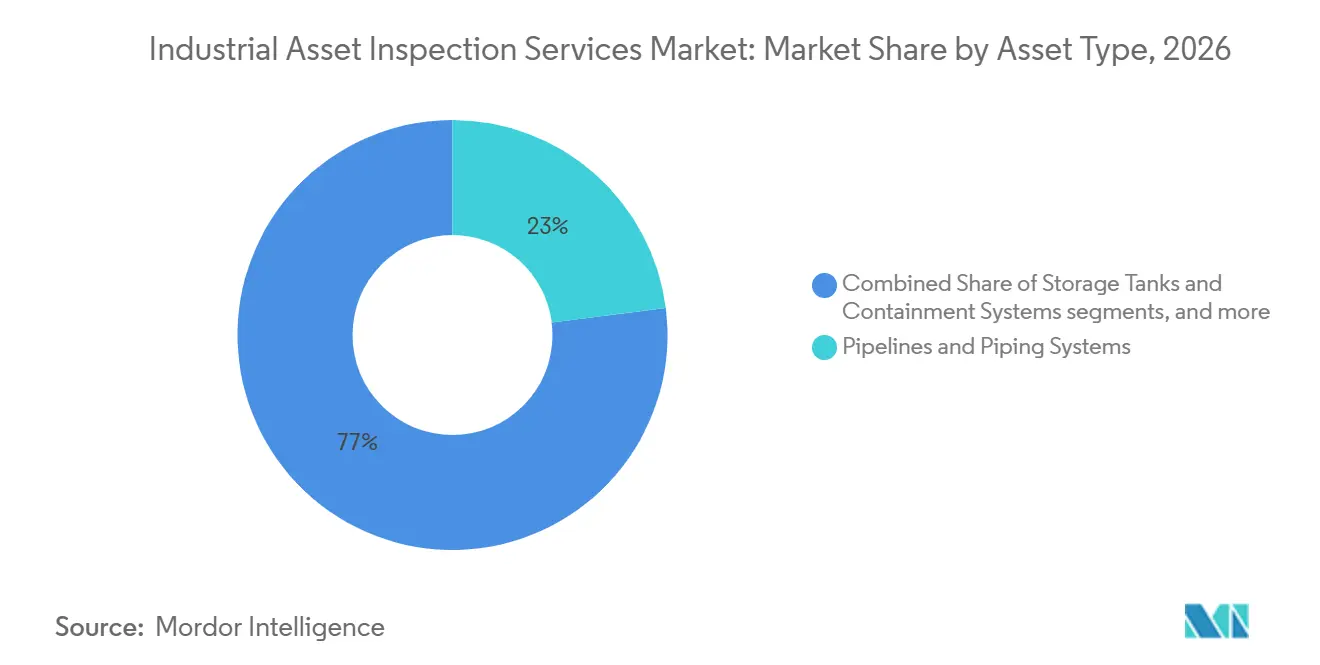
Pipelines und Rohrleitungssysteme hielten im Jahr 2026 einen Marktanteil von 23 % am Markt für industrielle Anlagenprüfdienstleistungen. Ihre führende Position spiegelt den Bedarf an wiederkehrender Überwachung in Öl-, Gas-, Industrie-, Prozess- und Versorgungsnetzen wider. Betreiber nutzen intelligentes Molchen, magnetische Streuflussverfahren, elektromagnetische Akustikwandler und andere Methoden zur Kartierung von Korrosion und Charakterisierung von Anomalien. Offshore-Pipelines, Steigleitungen und Fließleitungen erfordern spezialisierte Arbeiten und erzielen in der Regel höhere Dienstleistungsgebühren als Onshore-Anlagen. Prozessrohrleitungen und Werksversorgungsleitungen fügen ein großes Volumen an weniger komplexen Prüfungen hinzu. Die Pipeline-Sicherheitsaktivitäten der PHMSA unterstützen weiterhin das systematische Integritätsmanagement für Gefahrgutflüssigkeits- und Gastransportsysteme.
Elektrische Anlagen und Energieanlagen werden bis 2032 voraussichtlich einen CAGR von 9 % verzeichnen, die schnellste Wachstumsrate nach Anlagentyp im Markt für industrielle Anlagenprüfdienstleistungen. Netzausbau, Offshore-Windumspannwerke und alternde Transformatorenflotten schaffen neue Aufgaben in der Teilentladungsanalyse, Thermografie, Hochspannungskabelbewertung und Schaltanlagenprüfung. Dieses Wachstum ist weniger mit Rohstoffzyklen verbunden als Pipeline- und Raffinerieaktivitäten. Rotierende Anlagen bleiben wichtig, da schwingungsbasierte Überwachung geplante zerstörungsfreie Prüfungen an Pumpen, Kompressoren, Turbinen und Förderanlagen ergänzt. Lagertanks, Rückhaltesysteme, Strukturen und ortsfeste Anlagen unterliegen ebenfalls spezifischen Prüfpflichten gemäß API- und ASME-Praktiken. Druckbehälter, Kessel und Wärmetauscher behalten eine wiederkehrende Prüfbasis, da gesetzliche und sicherheitstechnische Anforderungen trotz Veränderungen im Energiemix bestehen bleiben.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbrauchsbranche: Kohlenwasserstoffe liefern Skalierung, während Energieanlagen schneller wachsen
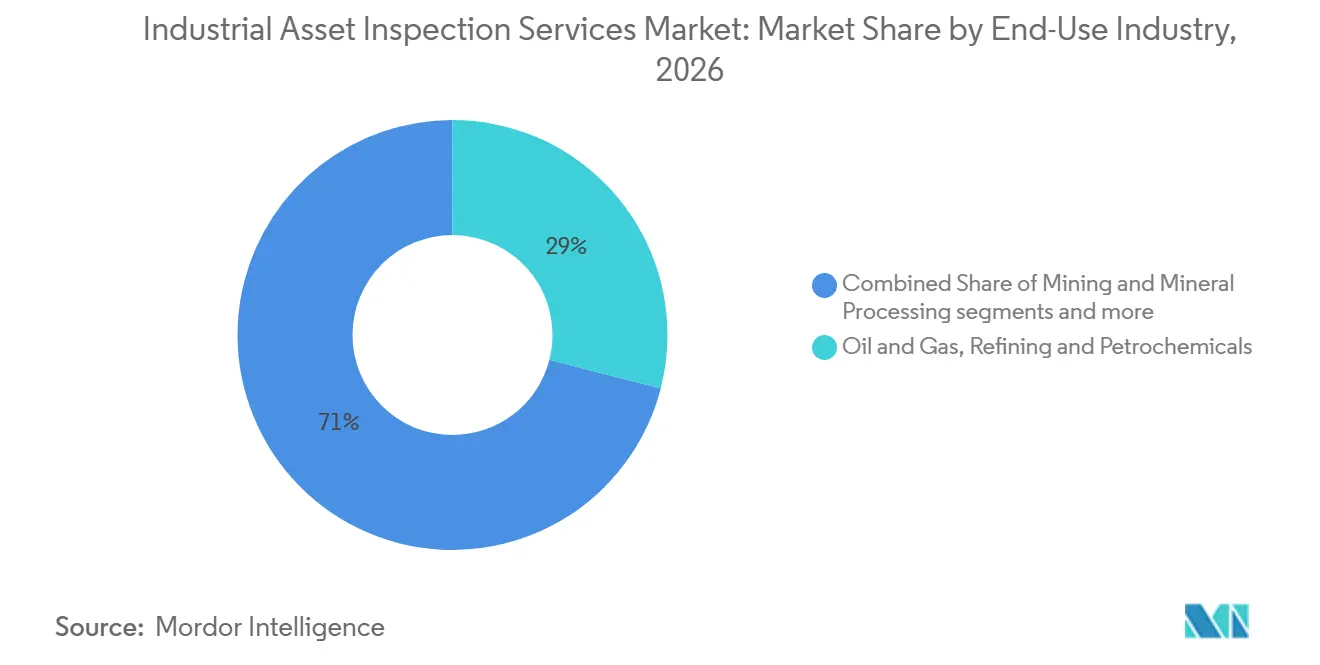
Öl und Gas, Raffinierung und Petrochemie machten im Jahr 2026 29 % des Marktanteils der industriellen Anlagenprüfdienstleistungen aus. Das Segment stützt sich auf langjährig etablierte Praktiken zur mechanischen Integrität für Druckbehälter, Rohrleitungen, Tanks und zugehörige Prozessanlagen. Hohe Folgen von Ausfällen und formale Prüfstandards machen die Ausgaben pro Anlage in dieser Endverbrauchsgruppe erheblich. Saudi-Arabien, die Vereinigten Arabischen Emirate und Katar kombinieren weiterhin die Expansion im Kohlenwasserstoffbereich mit der Wartung bestehender Anlagen. Dies unterstützt Verträge, die sowohl Inbetriebnahme als auch wiederkehrende Integritätsprogramme abdecken. Der Markt für industrielle Anlagenprüfdienstleistungen behält eine breite Basis in diesem Segment, auch wenn neue Energieanlagen ihre Rolle ausbauen.
Stromerzeugung, erneuerbare Energien und Elektrizitätsversorgungsunternehmen werden bis 2032 voraussichtlich mit einem CAGR von 9,5 % wachsen. Offshore-Windprojekte erfordern die Prüfung von Meeresstrukturen, Verbundwerkstoffrotorblättern und Unterseekabeln, während Netzinvestitionen den Bedarf an Transformatoren- und Hochspannungsanlagenbewertung erhöhen. Dienstleistungsunternehmen müssen Methoden an Anlagentypen anpassen, die nicht immer über die ausgereiften Prüfprotokolle verfügen, die in konventionellen Prozessindustrien verwendet werden. Die chemische Fertigung bietet eine bedeutende Basis aufgrund der Intensität von Druckgeräten und Prozesssicherheitspflichten. Metalle, Bergbau, Wasser- und Abwasserversorgung, Pharmazeutika, Häfen und Logistikstandorte fügen wiederkehrende Arbeiten an Strukturen, Förderanlagen, Reinräumen und Lagereinrichtungen hinzu. Diese Endverbrauchsvielfalt reduziert die Abhängigkeit von einem einzelnen Rohstoffzyklus im Markt für industrielle Anlagenprüfdienstleistungen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Marktanteil von 32 % am Markt für industrielle Anlagenprüfdienstleistungen. Die Region kombiniert eine große Basis alternder Prozessanlagen mit regulatorischen Anforderungen, die Drittprüfungen und Integritätsarbeiten unterstützen. Der Prozesssicherheitsmanagement-Rahmen der OSHA verpflichtet betroffene Einrichtungen, die Integrität von Prozessanlagen durch schriftliche Verfahren aufrechtzuerhalten. Die PHMSA stellt auch nationale Leistungskennzahlen für die Sicherheit und Zuverlässigkeit des Pipelinetransports bereit. MISTRAS wurde im Dezember 2025 ausgewählt, zerstörungsfreie Prüfdienstleistungen für das Louisiana-LNG-Projekt von Woodside zu erbringen, das einen angegebenen Projektwert von 17,5 Milliarden USD hat. Diese Bedingungen unterstützen die Nachfrage nach fortschrittlicher Ultraschallprüfung, digitaler Radiografie und risikobasierten Prüfdienstleistungen.
Europa verzeichnet Nachfrage aus reifen Offshore-Öl- und Gasanlagen, expandierender Offshore-Windaktivität und strengen industriellen Sicherheitsvorschriften. TÜV Rheinland meldete für 2025 einen Umsatz von 3 Milliarden EUR (3,5 Milliarden USD), ein Anstieg von 9,7 % gegenüber dem Vorjahr, während klassische Druckgeräte- und Industrieanlagenprüfungen zu seinen Kernaktivitäten gehörten. TÜV SÜD berichtete, dass sein Industriesegment im Jahr 2025 um 7,4 % auf 1,2 Milliarden EUR (1,4 Milliarden USD) wuchs. Europäische Anbieter erweitern ihre Portfolios in Richtung Strom- und Erneuerbare-Energien-Anwendungen. Der Markt für industrielle Anlagenprüfdienstleistungen in der Region kombiniert daher traditionelle Wartungsanforderungen mit neuen Anlagenklassen. Der Ansatz begünstigt Anbieter, die sowohl in konventionellen Anlagensystemen als auch in der Energiewende-Infrastruktur tätig sein können.
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 9 % wachsen. Neuanlagen-Inbetriebnahmen, wachsende Industriekapazitäten und ein reifender Wartungszyklus stützen die Nachfrage in der Region. Indiens Raffinerieausbau, südkoreanische Petrochemieinvestitionen und australische LNG-Wartung stellen unterschiedliche Nachfragequellen dar. Der Nahe Osten und Afrika profitieren ebenfalls von der Kohlenwasserstoffwartung und Investitionen im Zusammenhang mit einer breiteren Infrastrukturdiversifizierung. Südamerika trägt Nachfrage aus Brasiliens Tiefseeanlage und der Entwicklung von Argentiniens Vaca Muerta bei. In diesen Regionen werden lokaler Zugang, Akkreditierung und spezialisierte Offshore- oder Pipeline-Kapazitäten die Anbieterauswahl beeinflussen.
Wettbewerbslandschaft
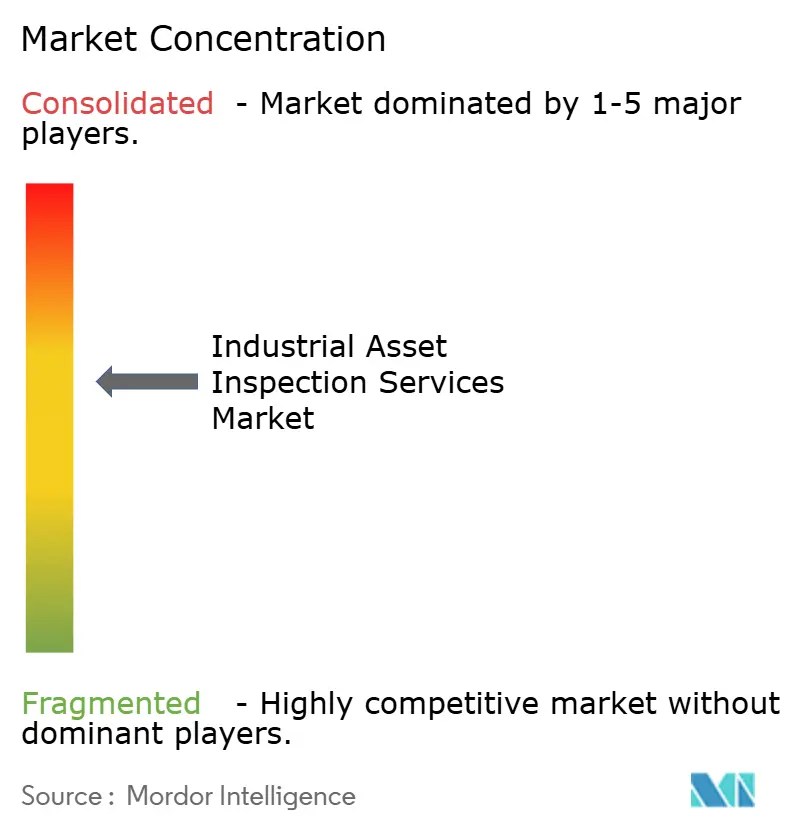
Der Markt für industrielle Anlagenprüfdienstleistungen weist eine mittlere Marktkonzentration auf. SGS, Bureau Veritas, TÜV SÜD und DNV halten starke Positionen bei multinationalen Kunden, die eine breite technische Abdeckung und konsistente Berichterstattung benötigen. Regionale Unternehmen konkurrieren häufig über lokale Verfügbarkeit und Tagessätze. Größere Anbieter stärken ihre Positionen durch Akquisitionen und Investitionen in digitale Dienstleistungen. SGS schloss im Januar 2026 die Übernahme von Applied Technical Services für 1,3 Milliarden USD ab und fügte 2.100 Mitarbeiter und 85 nordamerikanische Standorte hinzu. Die Transaktion unterstützt das erklärte Ziel von SGS, den nordamerikanischen Umsatz bis 2027 mehr als zu verdoppeln.
Bureau Veritas erwarb im April 2026 Lotusworks und schuf damit eine Plattform von 300 Millionen EUR (352,9 Millionen USD) für die Inbetriebnahme geschäftskritischer Anlagen in Rechenzentren und Halbleiteranlagen. Dieser Schritt erweitert die Abdeckung des Unternehmens auf die Technologieinfrastruktur, wo Anlagenzuverlässigkeit und Inbetriebnahmekontrollen wichtig sind. Die Geschäftseinheit Industrial Services von DNV konzentriert sich im Jahr 2026 auf digitale Kapazitäten in den Bereichen Energie, Infrastruktur und Lieferkettenprüfung. Bilfingers Arbeit an den Nordsee-Anlagen von bp nutzt Robotik, künstliche Intelligenz und einen integrierten digitalen zerstörungsfreien Prüf-Workflow. Diese Beispiele zeigen, wie Technologie und langfristige Verträge die Wechselkosten für Kunden erhöhen können. Sie erhöhen auch den Druck auf kleinere Unternehmen, die keine vergleichbaren Plattformen finanzieren können.
Der Markt für industrielle Anlagenprüfdienstleistungen wird voraussichtlich eine weitere Konsolidierung erleben, da Eigentümer zunehmend Anbieter bevorzugen, die mehrere Anlagentypen unter einem Vertrag abdecken können. Integrierte Dienstleistungen können Kunden eine gemeinsame Anlagenaufzeichnung bieten und den Aufwand für die Verwaltung vieler Lieferanten reduzieren. Regionale Anbieter bleiben jedoch an Standorten relevant, wo schnelle Mobilisierung, spezialisierter Zugang oder lokale Regulierung entscheidend sind. Der Markt weist auch eine Lücke bei mittelgroßen Industriebetreibern auf, die möglicherweise zu klein für große Anbieter sind, aber mehr digitale und technische Kapazitäten benötigen, als lokale Unternehmen bieten können. Die empfohlene Übernahme von Intertek durch EQT, die 2026 angekündigt wurde, fügt einen weiteren potenziellen Treiber für Akquisitionsaktivitäten unter großen Prüfunternehmen hinzu.
Marktführer der industriellen Anlagenprüfdienstleistungen
-
SGS SA
-
Bureau Veritas SA
-
Intertek Group plc
-
Applus+
-
TÜV SÜD AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Juli 2026: Bilfinger erwarb die digitale Plattform der Zentur.io GmbH, um sein digitales Dienstleistungsportfolio für den Energiesektor auszubauen und die Integration von Prüf- und Zustandsdaten in vernetzte Anlagenverwaltungs-Workflows zu vertiefen.
- Juni 2026: EQT, zusammen mit Luxinva und Mubadala als Minderheitsaktionären, erzielte eine empfohlene endgültige Barübernahmevereinbarung für das gesamte Aktienkapital der Intertek Group plc, die über ein gerichtlich genehmigtes Übernahmeschema umgesetzt werden soll; der Abschluss wird für das vierte Quartal 2026 oder das erste Quartal 2027 erwartet und markiert die erste Private-Equity-Eigentümerschaft eines erstklassigen TIC-Unternehmens, was voraussichtlich Interteks Akquisitionsagenda im Bereich industrielle Prüfung beschleunigen wird.
- April 2026: Bureau Veritas unterzeichnete eine Vereinbarung zur Übernahme von Lotusworks, einem globalen Marktführer bei der Inbetriebnahme geschäftskritischer Anlagen für Rechenzentren und Halbleiterfertigung, und schuf damit eine neue Plattform von 300 Millionen EUR (352,9 Millionen USD) im Rahmen der LEAP|28-Strategie, die die industrielle Prüfreichweite des Unternehmens auf wachstumsstarke Technologieinfrastruktur ausdehnt.
- März 2026: SPIE unterzeichnete eine Vereinbarung zur Übernahme der SGS Industrial Services Group, einem Anbieter von industriellen Prüf- und Wartungsdienstleistungen in Deutschland mit einem Umsatz von 180 Millionen EUR (211,7 Millionen USD) im Jahr 2025, was SPIEs industrielles Dienstleistungsangebot erweitert und Cross-Selling-Potenzial innerhalb seiner bestehenden Energie- und Logistikkundenbasis schafft.
Globaler Berichtsumfang des Marktes für industrielle Anlagenprüfdienstleistungen
Der Marktbericht für industrielle Anlagenprüfdienstleistungen ist segmentiert nach Anlagentyp (Pipelines und Rohrleitungssysteme, Druckbehälter, Kessel und Wärmetauscher und weitere), nach Endverbrauchsbranche (Öl und Gas, Raffinierung und Petrochemie, Bergbau und Mineralverarbeitung, Wasser- und Abwasserversorgung und weitere) sowie nach Geografie (Nordamerika, Europa, Asien-Pazifik und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Pipelines und Rohrleitungssysteme | Öl-, Gas- und Industrietransportpipelines |
| Prozessrohrleitungen und industrielle Versorgungsrohrleitungen | |
| Offshore-Pipelines, Steigleitungen und Fließleitungen | |
| Druckbehälter, Kessel und Wärmetauscher | Druckbehälter und Prozessreaktoren |
| Industriekessel und Dampfsysteme | |
| Wärmetauscher und druckbeaufschlagte Wärmeanlagen | |
| Lagertanks und Rückhaltesysteme | Oberirdische und unterirdische industrielle Lagertanks |
| Industrielle Rückhalte- und Massenlagerungssysteme | |
| Rotierende und mechanische Anlagen | Pumpen, Kompressoren und Industrieturbinen |
| Förderanlagen, Antriebe und ortsfeste Produktionsmaschinen | |
| Sonstige installierte mechanische Anlagen | |
| Elektrische Anlagen und Energieanlagen | Transformatoren, Schaltanlagen und Stromverteilungsanlagen |
| Generatoren und elektrische Installationen | |
| Stromübertragung und elektrische Versorgungsanlagen | |
| Industriestrukturen und ortsfeste Installationen | Industrieller Stahlbau und Anlagenunterstützungen |
| Offshore-Plattformen und ortsfeste Energieinstallationen | |
| Industrietürme, Schornsteine und Tragstrukturen | |
| Sonstige ortsfeste Industrieanlagen | Prozessöfen und Feuerfestsysteme |
| Industrielle Mess- und Regelinstallationen | |
| Sonstige spezialisierte installierte Industrieanlagen |
| Öl und Gas, Raffinierung und Petrochemie |
| Stromerzeugung, erneuerbare Energien und Elektrizitätsversorgungsunternehmen |
| Chemische Fertigung (ohne Petrochemie) |
| Metalle und sonstige Industriefertigung |
| Bergbau und Mineralverarbeitung |
| Wasser- und Abwasserversorgung |
| Lebensmittel- und Getränkeverarbeitung |
| Pharmazeutika und Bioverarbeitung |
| Transport, Logistik und Hafenbetrieb |
| Sonstige industrielle Endverbraucher |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Polen | |
| Türkei | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Taiwan | |
| Australien | |
| ASEAN | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Südafrika | |
| Ägypten | |
| Nigeria | |
| Übriger Naher Osten | |
| Übriges Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika (Chile, Kolumbien, Peru usw.) |
| Nach Anlagentyp | Pipelines und Rohrleitungssysteme | Öl-, Gas- und Industrietransportpipelines |
| Prozessrohrleitungen und industrielle Versorgungsrohrleitungen | ||
| Offshore-Pipelines, Steigleitungen und Fließleitungen | ||
| Druckbehälter, Kessel und Wärmetauscher | Druckbehälter und Prozessreaktoren | |
| Industriekessel und Dampfsysteme | ||
| Wärmetauscher und druckbeaufschlagte Wärmeanlagen | ||
| Lagertanks und Rückhaltesysteme | Oberirdische und unterirdische industrielle Lagertanks | |
| Industrielle Rückhalte- und Massenlagerungssysteme | ||
| Rotierende und mechanische Anlagen | Pumpen, Kompressoren und Industrieturbinen | |
| Förderanlagen, Antriebe und ortsfeste Produktionsmaschinen | ||
| Sonstige installierte mechanische Anlagen | ||
| Elektrische Anlagen und Energieanlagen | Transformatoren, Schaltanlagen und Stromverteilungsanlagen | |
| Generatoren und elektrische Installationen | ||
| Stromübertragung und elektrische Versorgungsanlagen | ||
| Industriestrukturen und ortsfeste Installationen | Industrieller Stahlbau und Anlagenunterstützungen | |
| Offshore-Plattformen und ortsfeste Energieinstallationen | ||
| Industrietürme, Schornsteine und Tragstrukturen | ||
| Sonstige ortsfeste Industrieanlagen | Prozessöfen und Feuerfestsysteme | |
| Industrielle Mess- und Regelinstallationen | ||
| Sonstige spezialisierte installierte Industrieanlagen | ||
| Nach Endverbrauchsbranche | Öl und Gas, Raffinierung und Petrochemie | |
| Stromerzeugung, erneuerbare Energien und Elektrizitätsversorgungsunternehmen | ||
| Chemische Fertigung (ohne Petrochemie) | ||
| Metalle und sonstige Industriefertigung | ||
| Bergbau und Mineralverarbeitung | ||
| Wasser- und Abwasserversorgung | ||
| Lebensmittel- und Getränkeverarbeitung | ||
| Pharmazeutika und Bioverarbeitung | ||
| Transport, Logistik und Hafenbetrieb | ||
| Sonstige industrielle Endverbraucher | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Türkei | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Taiwan | ||
| Australien | ||
| ASEAN | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Südafrika | ||
| Ägypten | ||
| Nigeria | ||
| Übriger Naher Osten | ||
| Übriges Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika (Chile, Kolumbien, Peru usw.) | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für industrielle Anlagenprüfdienstleistungen im Jahr 2032 erreichen?
Der Markt für industrielle Anlagenprüfdienstleistungen wird bis 2032 voraussichtlich einen Wert von 66,6 Milliarden USD erreichen, ausgehend von 45,8 Milliarden USD im Jahr 2027 bei einem CAGR von 7,8 % (2027–2032). Das Wachstum wird durch obligatorische Compliance-Aktivitäten, Lebensverlängerungsprogramme für alternde Anlagen und eine breitere Auslagerung spezialisierter Integritätsarbeiten unterstützt.
Welche Anlagenkategorie hat die größte Umsatzposition?
Pipelines und Rohrleitungssysteme führen mit 23 % des Umsatzes im Jahr 2026, da sie eine wiederkehrende Integritätsüberwachung in Transport-, Prozess- und Versorgungsnetzen erfordern. Die Arbeiten reichen von routinemäßigen Prozessrohrleitungsprüfungen bis hin zu höherwertigen Eingriffen an Offshore-Pipelines, Steigleitungen und Fließleitungen.
Welches Endverbrauchssegment wächst am schnellsten?
Stromerzeugung, erneuerbare Energien und Elektrizitätsversorgungsunternehmen werden bis 2032 voraussichtlich mit einem CAGR von 9,5 % wachsen. Offshore-Windstrukturen, Verbundwerkstoffrotorblätter, Unterseekabel, Transformatoren und Schaltanlagen erweitern den Bedarf an Spezialisten, die neuere Anlagentypen prüfen können.
Warum lagern Industriebetreiber Prüfarbeiten aus?
Die Auslagerung bietet Zugang zu fortschrittlichen Werkzeugen, zertifiziertem Personal, unabhängiger Verifizierung und digitalen Prüfaufzeichnungen, ohne alle Kapazitäten intern vorhalten zu müssen. Sie ist besonders relevant, wo intelligentes Molchen, ferngesteuerte Fahrzeuge, automatisierte Ultraschallanlagen und vernetzte Anlagendatensysteme erforderlich sind.
Welche Region wächst am schnellsten?
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 9 % wachsen, da neue Anlagen in Betrieb genommen werden und Wartungsanforderungen entstehen. Indien, Südkorea und Australien bieten unterschiedliche Nachfragequellen durch Raffinerieausbau, Petrochemieinvestitionen und LNG-Anlagenwartung.
Was schränkt die Einführung fortschrittlicher Prüfmethoden ein?
Technologie-, Zertifizierungs-, Zugangs-, Stillstands- und grenzüberschreitende Compliance-Kosten können die Einführung einschränken, insbesondere für kleinere Eigentümer und Anbieter. Diese Einschränkungen werden in Offshore-, erhöhten, engen oder gefährlichen Umgebungen bedeutsamer, die spezialisierte Zugangsmittel und detailliertere Sicherheitsplanung erfordern.