
Tamaño y Participación del Mercado de Servicios de Inspección de Activos Industriales
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 45.82 Mil millones de dólares |
| Tamaño del Mercado (2032) | 66.64 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.80 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Inspección de Activos Industriales por Mordor Intelligence
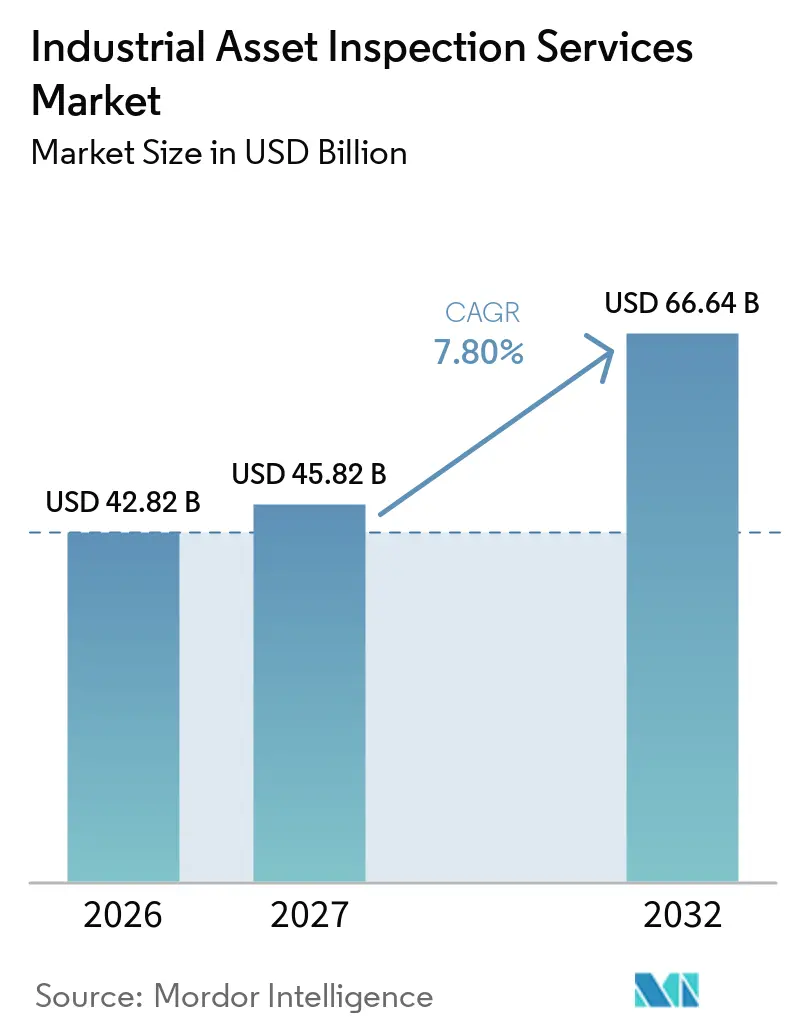
El tamaño del Mercado de Servicios de Inspección de Activos Industriales fue valorado en 42,82 mil millones de USD en 2026 y se estima que crecerá desde 45,82 mil millones de USD en 2027 hasta alcanzar los 66,64 mil millones de USD en 2032, a una CAGR del 7,80% durante el período de pronóstico (2027-2032).
Los programas de seguridad obligatorios, las instalaciones envejecidas y el uso más amplio de especialistas externos en inspección sostienen la demanda en las industrias de procesos. Los propietarios están extendiendo la vida útil de tuberías, sistemas de presión y otros equipos críticos en lugar de reemplazarlos, lo que incrementa la necesidad de monitoreo de condiciones. El mercado de servicios de inspección de activos industriales también avanza hacia contratos integrados que cubren varias clases de activos y mantienen registros digitales comunes. La inversión en tecnología está diferenciando a los proveedores más grandes de las empresas regionales más pequeñas, especialmente donde se requieren robótica, pruebas ultrasónicas avanzadas e informes digitales. Esto crea oportunidades para los activos de energía renovable y de redes eléctricas, aunque los proveedores de servicios deben gestionar estándares divergentes y altos costos de acceso.
Conclusiones Clave del Informe
- Por tipo de activo, las tuberías y sistemas de tuberías representaron el 23% de la participación del mercado de servicios de inspección de activos industriales en 2026, mientras que se proyecta que los equipos eléctricos y de energía crezcan a una CAGR del 9% hasta 2032.
- Por industria de uso final, el petróleo y gas, la refinación y los petroquímicos representaron el 29% del tamaño del mercado de servicios de inspección de activos industriales en 2026, mientras que se proyecta que la generación de energía, la energía renovable y las empresas eléctricas crezcan a una CAGR del 9,5% hasta 2032.
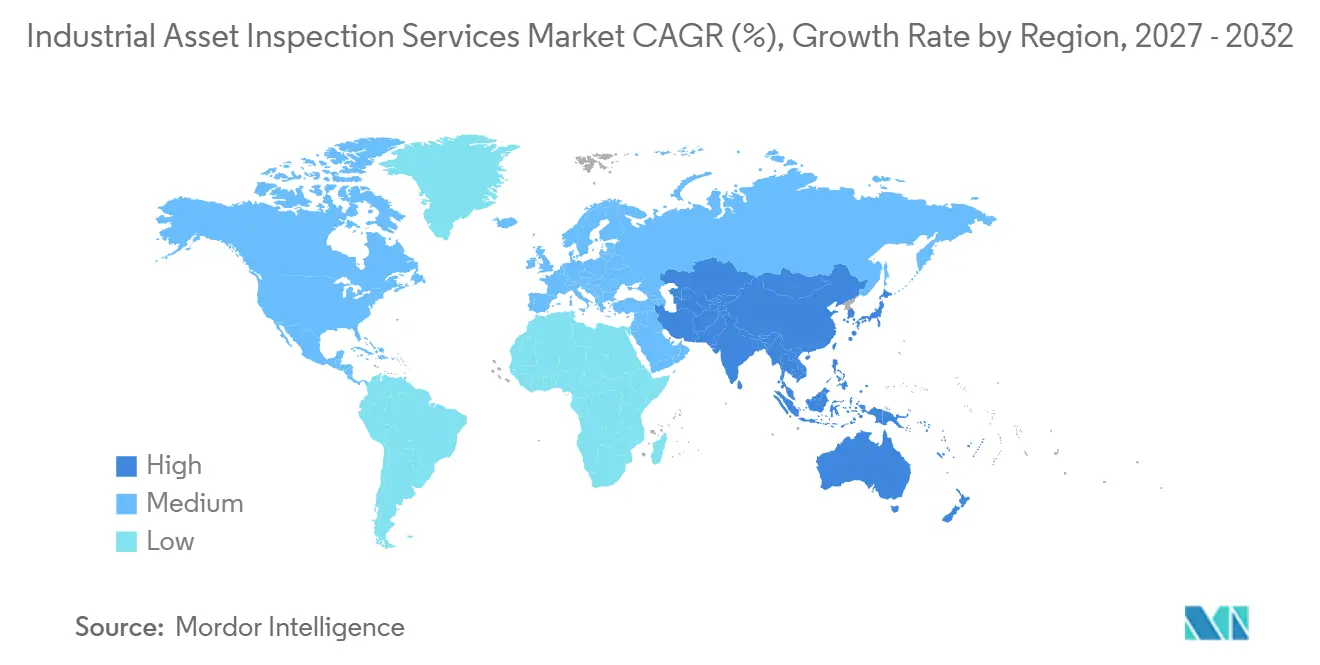
- Por geografía, América del Norte representó el 32% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 9% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Servicios de Inspección de Activos Industriales
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Envejecimiento de Activos Industriales y Requisitos de Extensión de la Vida Útil de la Infraestructura | +2% | Global, con mayor intensidad en América del Norte y Europa Occidental | Largo plazo (≥ 4 años) |
| Requisitos Estrictos de Seguridad Industrial y Cumplimiento Normativo | +1.5% | América del Norte, UE, GCC, con extensión a Asia-Pacífico y América Latina | Corto plazo (≤ 2 años) |
| Demanda Creciente de Inspección Preventiva y Basada en Riesgos | +1.3% | Global, liderado por América del Norte y la UE, y acelerándose en Oriente Medio | Mediano plazo (2-4 años) |
| Creciente Externalización de Servicios de Integridad y de Inspección de Activos | +1% | Global, más pronunciado en Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Expansión de Inversiones en Energía, Industria de Procesos e Infraestructura Industrial | +0.8% | Oriente Medio, Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Demanda Creciente de Inspección de Energía Renovable y Activos Industriales Emergentes | +0.7% | UE, Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Envejecimiento de Activos Industriales y Requisitos de Extensión de la Vida Útil de la Infraestructura
Las tuberías envejecidas, las plantas de procesamiento y los equipos de servicios públicos proporcionan una fuente duradera de trabajo para el mercado de servicios de inspección de activos industriales. La PHMSA señaló en su propuesta de mayo de 2025 que algunas disposiciones de reparación de tuberías de líquidos peligrosos no habían sido actualizadas sustancialmente desde 1981, lo que evidencia la larga historia operativa tanto de los activos como de sus normas de inspección.[1] Cuando los propietarios extienden la vida operativa de un activo, necesitan un monitoreo más frecuente y evidencia más clara de que sigue siendo apto para el servicio. Este trabajo puede continuar incluso cuando la producción industrial se debilita, ya que está vinculado a las condiciones del activo y no a la nueva construcción. El mercado registró crecimiento de ingresos entre los 20 mayores proveedores de servicios industriales mientras la producción industrial alemana cayó un 1,1% en 2025. El mercado de servicios de inspección de activos industriales tiene, por tanto, una base de demanda más estable que el suministro de equipos y los trabajos de construcción de ingeniería.
Requisitos Estrictos de Seguridad Industrial y Cumplimiento Normativo
La regulación de seguridad sigue siendo un impulsor directo de la demanda para el mercado de servicios de inspección de activos industriales, ya que los propietarios necesitan programas documentados de integridad mecánica. El estándar de Gestión de Seguridad de Procesos de la OSHA exige que las instalaciones cubiertas establezcan e implementen procedimientos escritos para mantener la integridad continua de los equipos de proceso.[2] La API RP 581, publicada en su cuarta edición, cubre los métodos de inspección basada en riesgos para equipos a presión, tuberías y tanques de almacenamiento. Estos métodos orientan el gasto hacia equipos con mayor probabilidad o consecuencia de fallo, incrementando la necesidad de evaluaciones avanzadas en activos críticos. El marco también apoya la demanda de especialistas acreditados que puedan preparar registros de inspección que resistan la revisión regulatoria y de aseguradoras.
Demanda Creciente de Inspección Preventiva y Basada en Riesgos
El cambio de la inspección basada en calendario a la inspección basada en riesgos está incrementando la demanda de servicios especializados en el mercado de servicios de inspección de activos industriales. La API RP 580 y la API RP 581 guían a los operadores para establecer intervalos de inspección basados en la probabilidad y consecuencia del fallo, dirigiendo los recursos hacia equipos con mayor riesgo operativo. Este enfoque puede reducir exámenes innecesarios de equipos de menor riesgo, al tiempo que requiere evaluaciones más detalladas de tuberías críticas, recipientes a presión, tanques de almacenamiento y tuberías de proceso. Los activos de mayor riesgo suelen necesitar técnicas avanzadas como las pruebas ultrasónicas de matriz en fase, la radiografía computarizada y las pruebas ultrasónicas de onda guiada. Estos métodos requieren personal calificado, procedimientos validados y registros digitales confiables, lo que incrementa el valor de cada compromiso de inspección. A medida que los operadores priorizan la prevención de paradas no planificadas e incidentes de seguridad, la demanda se desplaza hacia proveedores que puedan combinar inspección en campo, evaluación de riesgos y planificación continua de la integridad de activos.
Creciente Externalización de Servicios de Integridad y de Inspección de Activos
El mercado de servicios de inspección de activos industriales está creciendo a medida que los propietarios de plantas externalizan trabajos especializados en lugar de desarrollar todas las capacidades internamente. La inspección inteligente de tuberías, los vehículos submarinos, los equipos ultrasónicos automatizados y las plataformas de datos digitales requieren inversiones significativas y personal capacitado. La externalización brinda a los propietarios acceso a estas herramientas sin asumir el costo de mantener flotas de equipos y equipos técnicos entre proyectos. También apoya la verificación independiente en aplicaciones de alto riesgo donde la documentación creíble es importante. Bilfinger adquirió la plataforma digital de Zentur.io en julio de 2026 para ampliar los servicios digitales para el sector energético, mostrando cómo las principales empresas de servicios están vinculando los datos de inspección con los flujos de trabajo de gestión de activos. Este enfoque hace que el mercado de servicios de inspección de activos industriales sea más favorable para los proveedores que pueden conectar el trabajo de campo, el análisis de datos y la planificación a largo plazo.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Tecnologías Avanzadas de Inspección y Acceso Especializado | -1.2% | Global, más agudo en economías en desarrollo y mercados regionales fragmentados | Largo plazo (≥ 4 años) |
| Restricciones de Tiempo de Inactividad Operacional y Programación de Paradas | -0.9% | Global, particularmente en América del Norte y Oriente Medio con alta intensidad de refinerías | Mediano plazo (2-4 años) |
| Complejidad de la Inspección en Entornos Peligrosos y de Difícil Acceso | -0.7% | Regiones con alta presencia offshore, incluido el Mar del Norte, el Golfo de México y el offshore de Oriente Medio | Largo plazo (≥ 4 años) |
| Variación de Estándares Regulatorios y Requisitos de Inspección entre Países | -0.5% | Operadores transfronterizos, incluidas empresas multinacionales de petróleo, gas y química | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Tecnologías Avanzadas de Inspección y Acceso Especializado
Los altos costos de equipos y acceso pueden limitar la adopción en el mercado de servicios de inspección de activos industriales, especialmente entre los pequeños propietarios de activos y los proveedores locales. La OSHA exige que los programas de integridad mecánica sigan prácticas de ingeniería reconocidas y generalmente aceptadas, lo que puede llevar a los operadores hacia métodos avanzados y experiencia especializada. Las pruebas ultrasónicas de matriz en fase, las pruebas automatizadas, el análisis de aptitud para el servicio y los métodos relacionados requieren equipos calibrados y personal certificado. Las estructuras offshore, las áreas elevadas de plantas y los espacios confinados pueden requerir acceso por cuerdas, andamiaje o vehículos operados de forma remota antes de comenzar las pruebas. La propuesta de la PHMSA de 2025 reconoció la carga que los criterios de reparación pueden imponer a los operadores más pequeños. Estos costos favorecen a los proveedores más grandes, pero pueden ralentizar el uso de métodos avanzados en mercados locales fragmentados.
Restricciones de Tiempo de Inactividad Operacional y Programación de Paradas
Las restricciones operacionales pueden limitar el momento y el alcance del trabajo en el mercado de servicios de inspección de activos industriales. La inspección de equipos presurizados puede requerir una parada parcial o completa, mientras que las refinerías suelen concentrar los trabajos de inspección mayores durante las ventanas de parada programada plurianuales. La propuesta de la PHMSA de 2025 preguntó si se deberían permitir intervalos basados en riesgos para ciertos tanques atmosféricos en servicio, lo que refleja los desafíos de programación creados por los períodos de inspección fijos. La especificación de auditoría de seguridad de procesos del British Safety Council de 2025 identifica la gestión de paradas como un área importante de revisión.[3] Las ubicaciones offshore añaden restricciones meteorológicas, logísticas y de seguridad, mientras que los propietarios multinacionales también deben adaptarse a las diferentes normativas nacionales. Estos factores pueden retrasar los proyectos y aumentar el riesgo de entrega tanto para los operadores como para los proveedores de inspección.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Activo: Las Tuberías Lideran los Ingresos Mientras los Equipos Eléctricos Impulsan el Crecimiento
Las tuberías y sistemas de tuberías representaron el 23% de la participación del mercado de servicios de inspección de activos industriales en 2026. Su posición de liderazgo refleja la necesidad de monitoreo recurrente en redes de petróleo, gas, transmisión industrial, procesos y servicios públicos. Los operadores utilizan la inspección inteligente de tuberías, la fuga de flujo magnético, los transductores acústicos electromagnéticos y otros métodos para mapear la corrosión y caracterizar anomalías. Las tuberías offshore, los elevadores y las líneas de flujo requieren trabajos especializados y generalmente tienen tarifas de servicio más altas que los activos en tierra. Las tuberías de proceso y las líneas de servicios públicos de plantas añaden un gran volumen de inspecciones de menor complejidad. La actividad de seguridad de tuberías de la PHMSA continúa apoyando la gestión sistemática de la integridad para sistemas de transmisión de líquidos peligrosos y gas.
Se proyecta que los equipos eléctricos y de energía registren una CAGR del 9% hasta 2032, la tasa de crecimiento más rápida por tipo de activo en el mercado de servicios de inspección de activos industriales. La expansión de la red eléctrica, las subestaciones de parques eólicos offshore y las flotas de transformadores envejecidos están creando nuevo trabajo en análisis de descargas parciales, termografía, evaluación de cables de alta tensión e inspección de equipos de maniobra. Este crecimiento está menos vinculado a los ciclos de materias primas que la actividad de tuberías y refinerías. Los equipos rotativos siguen siendo importantes porque el monitoreo basado en vibración complementa las pruebas no destructivas programadas en bombas, compresores, turbinas y transportadores. Los tanques de almacenamiento, los sistemas de contención, las estructuras y los activos de plantas fijas también tienen obligaciones de inspección específicas bajo las prácticas de API y ASME. Los recipientes a presión, las calderas y los intercambiadores de calor mantienen una base de inspección recurrente porque los requisitos estatutarios y de seguridad persisten a través de los cambios en la combinación energética.
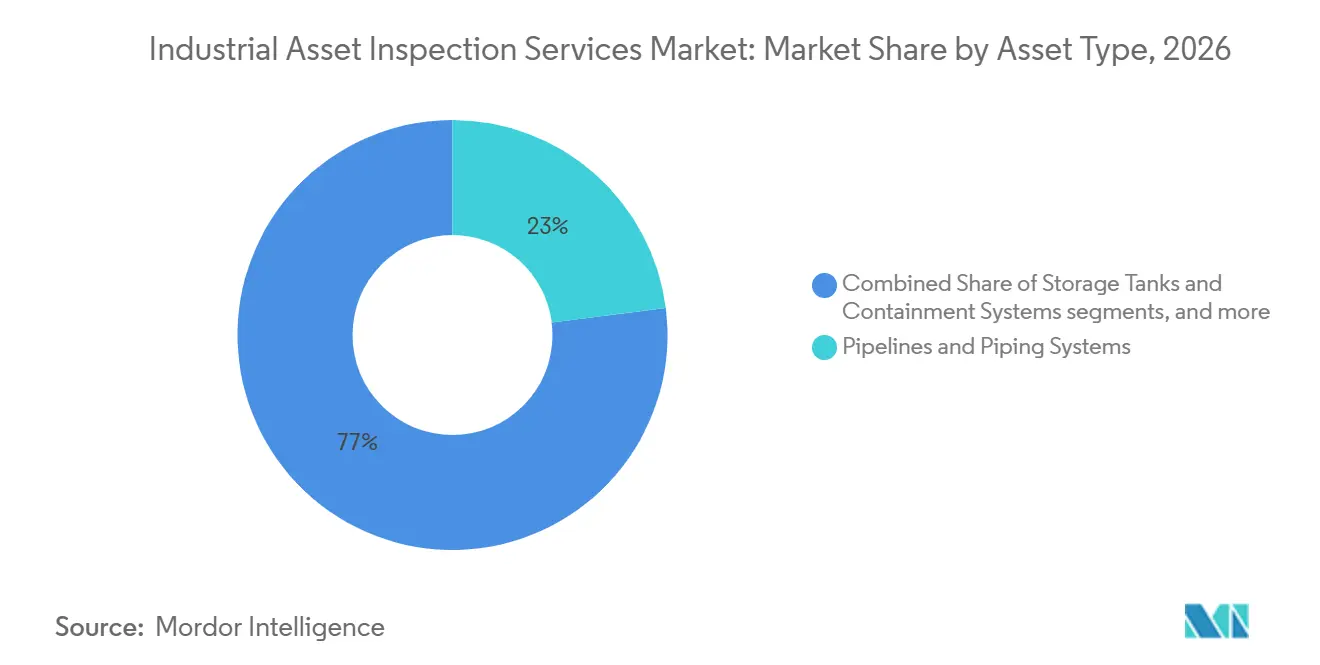
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Uso Final: Los Hidrocarburos Proporcionan Escala Mientras los Activos de Energía se Expanden Más Rápido
El petróleo y gas, la refinación y los petroquímicos representaron el 29% de la participación del mercado de servicios de inspección de activos industriales en 2026. El segmento se apoya en prácticas de integridad mecánica bien establecidas para recipientes a presión, tuberías, tanques y equipos de proceso relacionados. Las altas consecuencias del fallo y los estándares formales de inspección hacen que el gasto por activo sea sustancial en este grupo de uso final. Arabia Saudita, los Emiratos Árabes Unidos y Qatar continúan combinando la expansión de hidrocarburos con el mantenimiento de instalaciones establecidas. Esto apoya contratos que cubren tanto la puesta en marcha como los programas de integridad recurrentes. El mercado de servicios de inspección de activos industriales mantiene una amplia base en este segmento incluso a medida que los nuevos activos energéticos aumentan su participación.
Se proyecta que la generación de energía, la energía renovable y las empresas eléctricas crezcan a una CAGR del 9,5% hasta 2032. Los proyectos de energía eólica offshore requieren la inspección de estructuras marinas, palas compuestas y cables submarinos, mientras que la inversión en redes eléctricas incrementa la necesidad de evaluación de transformadores y equipos de alta tensión. Las empresas de servicios deben adaptar los métodos a tipos de activos que no siempre cuentan con los protocolos de inspección maduros utilizados en las industrias de procesos convencionales. La fabricación química proporciona una base significativa debido a la intensidad de los equipos a presión y las obligaciones de seguridad de procesos. Los metales, la minería, los servicios públicos de agua y aguas residuales, los productos farmacéuticos, los puertos y los sitios logísticos añaden trabajo recurrente en estructuras, transportadores, entornos limpios e instalaciones de almacenamiento. Esta diversidad de uso final reduce la dependencia de cualquier ciclo de materias primas individual dentro del mercado de servicios de inspección de activos industriales.
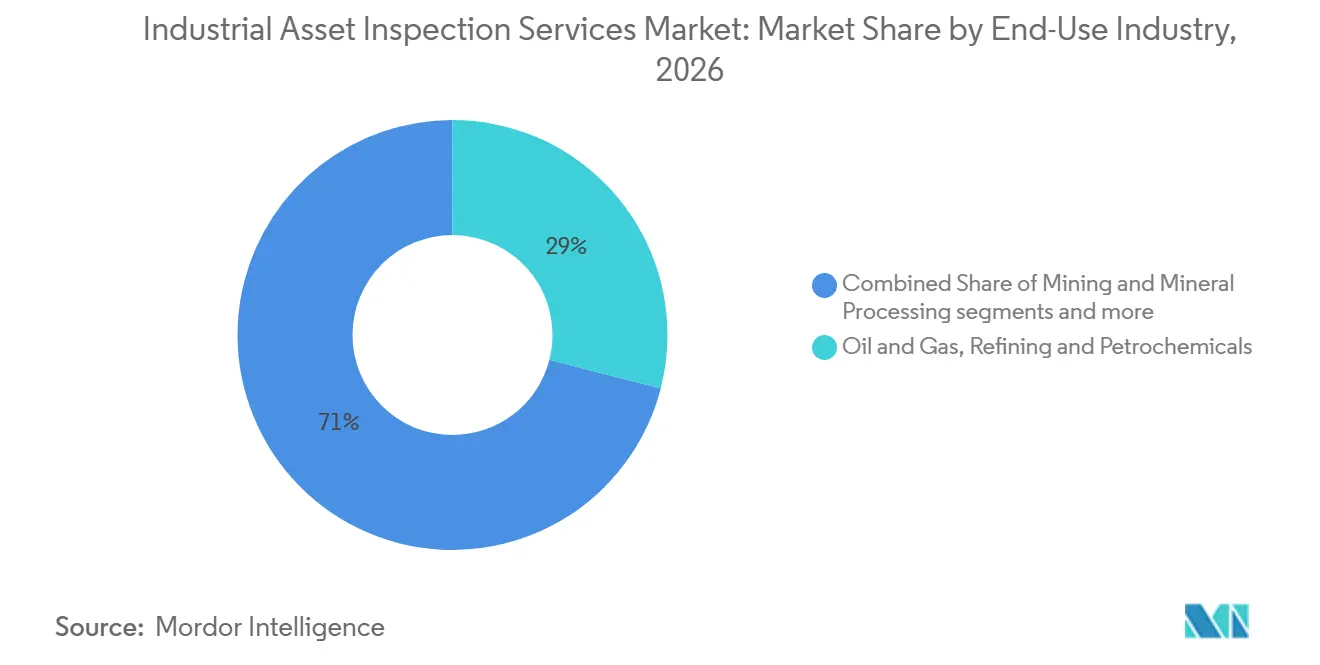
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte representó el 32% de la participación del mercado de servicios de inspección de activos industriales en 2026. La región combina una gran base de activos de proceso envejecidos con requisitos regulatorios que apoyan la inspección e integridad por terceros. El marco de Gestión de Seguridad de Procesos de la OSHA exige que las instalaciones cubiertas mantengan la integridad de los equipos de proceso mediante procedimientos escritos. La PHMSA también proporciona medidas de desempeño nacionales para la seguridad y confiabilidad del transporte por tuberías. MISTRAS fue seleccionada en diciembre de 2025 para proporcionar servicios de pruebas no destructivas para el proyecto de GNL de Woodside en Luisiana, que tiene un valor de proyecto declarado de 17,5 mil millones de USD. Estas condiciones apoyan la demanda de pruebas ultrasónicas avanzadas, radiografía digital y servicios de inspección basada en riesgos.
Europa tiene demanda proveniente de activos maduros de petróleo y gas offshore, la expansión de la actividad eólica offshore y estrictas normas de seguridad industrial. TÜV Rheinland reportó ingresos de 3.000 millones de EUR (3,5 mil millones de USD) en 2025, un aumento del 9,7% respecto al año anterior, mientras que las inspecciones clásicas de equipos a presión y plantas industriales se mantuvieron entre sus actividades principales. TÜV SÜD reportó que su segmento industrial creció un 7,4% hasta 1.200 millones de EUR (1,4 mil millones de USD) en 2025. Los proveedores europeos están ampliando sus carteras hacia aplicaciones de energía y energía renovable. El mercado de servicios de inspección de activos industriales en la región combina, por tanto, necesidades de mantenimiento heredadas con nuevas clases de activos. El enfoque favorece a los proveedores que pueden trabajar tanto en sistemas de plantas convencionales como en infraestructura de transición energética.
Se proyecta que Asia-Pacífico crezca a una CAGR del 9% hasta 2032. La puesta en marcha de activos nuevos, la creciente capacidad industrial y un ciclo de mantenimiento en maduración sustentan la demanda en la región. Las adiciones de refinerías en India, la inversión petroquímica de Corea del Sur y el mantenimiento de activos de GNL en Australia representan diferentes fuentes de actividad. Oriente Medio y África también se benefician del mantenimiento de hidrocarburos y la inversión vinculada a una diversificación más amplia de la infraestructura. América del Sur contribuye con demanda proveniente de los activos de aguas profundas de Brasil y el desarrollo de Vaca Muerta en Argentina. En estas regiones, el acceso local, la acreditación y la capacidad especializada offshore o de tuberías influirán en la selección de proveedores.
Panorama Competitivo
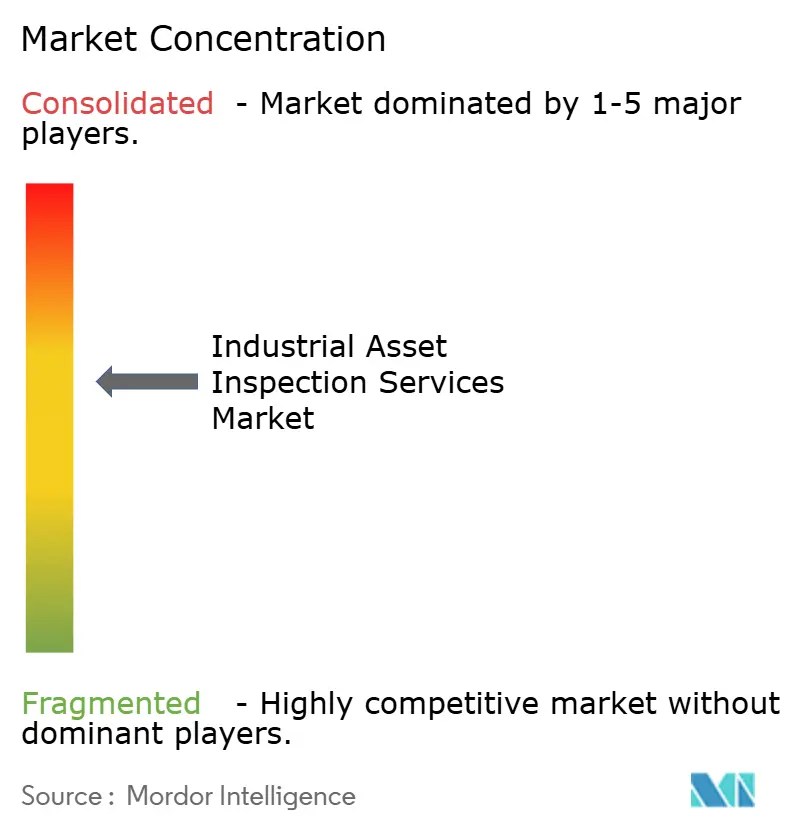
El mercado de servicios de inspección de activos industriales exhibe un nivel medio de concentración de mercado. SGS, Bureau Veritas, TÜV SÜD y DNV mantienen posiciones sólidas con clientes multinacionales que necesitan amplia cobertura técnica e informes consistentes. Las empresas regionales suelen competir en disponibilidad local y tarifas diarias. Los proveedores más grandes están reforzando sus posiciones mediante adquisiciones e inversión en servicios digitales. SGS completó su adquisición de Applied Technical Services en enero de 2026 por 1,3 mil millones de USD, añadiendo 2.100 empleados y 85 instalaciones en América del Norte. La transacción apoya el objetivo declarado de SGS de más que duplicar las ventas en América del Norte para 2027.
Bureau Veritas adquirió Lotusworks en abril de 2026, creando una plataforma de 300 millones de EUR (352,9 millones de USD) para la puesta en marcha de activos de misión crítica en centros de datos e instalaciones de semiconductores. Este movimiento extiende la cobertura de la empresa hacia la infraestructura tecnológica donde la confiabilidad de los equipos y los controles de puesta en marcha son importantes. La unidad de Servicios Industriales de DNV de 2026 se centra en la capacidad digital en energía, infraestructura e inspección de cadenas de suministro. El trabajo de Bilfinger en los activos del Mar del Norte de bp utiliza robótica, inteligencia artificial y un flujo de trabajo integrado de pruebas no destructivas digitales. Estos ejemplos muestran cómo la tecnología y los contratos a largo plazo pueden aumentar los costos de cambio para los clientes. También incrementan la presión sobre las empresas más pequeñas que no pueden financiar plataformas comparables.
Es probable que el mercado de servicios de inspección de activos industriales continúe consolidándose, ya que los propietarios prefieren cada vez más proveedores que puedan cubrir varios tipos de activos bajo un solo contrato. Los servicios integrados pueden proporcionar a los clientes un registro de activos común y reducir el esfuerzo de gestionar múltiples proveedores. Sin embargo, los proveedores regionales siguen siendo relevantes en ubicaciones donde la movilización rápida, el acceso especializado o la regulación local son decisivos. El mercado también tiene una brecha entre los operadores industriales de tamaño mediano que pueden ser demasiado pequeños para los grandes proveedores pero que requieren más capacidad digital y técnica de la que las empresas locales pueden ofrecer. La adquisición recomendada de Intertek por parte de EQT, anunciada en 2026, añade otro posible impulsor de actividad de adquisiciones entre las grandes empresas de inspección.
Líderes de la Industria de Servicios de Inspección de Activos Industriales
-
SGS SA
-
Bureau Veritas SA
-
Intertek Group plc
-
Applus+
-
TÜV SÜD AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Julio de 2026: Bilfinger adquirió la plataforma digital de Zentur.io GmbH para ampliar su cartera de servicios digitales para el sector energético, profundizando la integración de datos de inspección y condición en flujos de trabajo conectados de gestión de activos.
- Junio de 2026: EQT, junto con Luxinva y Mubadala como accionistas minoritarios, alcanzó un acuerdo de adquisición en efectivo final recomendado para la totalidad del capital social de Intertek Group plc, a implementarse mediante un esquema de arreglo sancionado por un tribunal; se espera que la finalización ocurra en el cuarto trimestre de 2026 o el primer trimestre de 2027, marcando la primera propiedad de capital privado de un actor principal de primer nivel en pruebas, inspección y certificación y con probabilidad de acelerar la agenda de adquisiciones de inspección industrial de Intertek.
- Abril de 2026: Bureau Veritas firmó un acuerdo para adquirir Lotusworks, líder mundial en la puesta en marcha de activos de misión crítica para centros de datos y fabricación de semiconductores, creando una nueva plataforma de 300 millones de EUR (352,9 millones de USD) dentro de la estrategia LEAP|28 y extendiendo el alcance de inspección industrial de la empresa hacia infraestructura tecnológica de alto crecimiento.
- Marzo de 2026: SPIE firmó un acuerdo para adquirir SGS Industrial Services Group, un proveedor de servicios de inspección y mantenimiento industrial en Alemania con ingresos de 180 millones de EUR (211,7 millones de USD) en 2025, ampliando la gama de servicios industriales de SPIE y creando potencial de venta cruzada dentro de su base de clientes existente en energía y logística.
Alcance del Informe Global del Mercado de Servicios de Inspección de Activos Industriales
El Informe del Mercado de Servicios de Inspección de Activos Industriales está segmentado por Tipo de Activo (Tuberías y Sistemas de Tuberías, Recipientes a Presión, Calderas e Intercambiadores de Calor, y más), por Industria de Uso Final (Petróleo y Gas, Refinación y Petroquímicos, Minería y Procesamiento de Minerales, Servicios Públicos de Agua y Aguas Residuales, y más), y por Geografía (América del Norte, Europa, Asia-Pacífico, y más). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Tuberías y Sistemas de Tuberías | Tuberías de Transmisión de Petróleo, Gas e Industrial |
| Tuberías de Proceso y Tuberías de Servicios Públicos Industriales | |
| Tuberías Offshore, Elevadores y Líneas de Flujo | |
| Recipientes a Presión, Calderas e Intercambiadores de Calor | Recipientes a Presión y Reactores de Proceso |
| Calderas Industriales y Sistemas de Vapor | |
| Intercambiadores de Calor y Equipos Térmicos Presurizados | |
| Tanques de Almacenamiento y Sistemas de Contención | Tanques de Almacenamiento Industrial Sobre el Suelo y Subterráneos |
| Sistemas de Contención Industrial y Almacenamiento a Granel | |
| Equipos Rotativos y Mecánicos | Bombas, Compresores y Turbinas Industriales |
| Transportadores, Accionamientos y Maquinaria de Producción Fija | |
| Otros Equipos Mecánicos Instalados | |
| Equipos Eléctricos y de Energía | Transformadores, Equipos de Maniobra y Equipos de Distribución de Energía |
| Generadores e Instalaciones Eléctricas | |
| Activos de Transmisión de Energía y Servicios Públicos Eléctricos | |
| Estructuras Industriales e Instalaciones Fijas | Acero Estructural Industrial y Soportes de Equipos |
| Plataformas Offshore e Instalaciones de Energía Fijas | |
| Torres Industriales, Chimeneas y Estructuras de Soporte | |
| Otros Activos Industriales Fijos | Hornos de Proceso y Sistemas Refractarios |
| Instrumentación Industrial e Instalaciones de Control | |
| Otros Activos Industriales Instalados Especializados |
| Petróleo y Gas, Refinación y Petroquímicos |
| Generación de Energía, Energía Renovable y Empresas Eléctricas |
| Fabricación Química (Excluidos los Petroquímicos) |
| Metales y Otra Fabricación Industrial |
| Minería y Procesamiento de Minerales |
| Servicios Públicos de Agua y Aguas Residuales |
| Procesamiento de Alimentos y Bebidas |
| Productos Farmacéuticos y Bioprocesamiento |
| Transporte, Logística y Operaciones Portuarias |
| Otros Usuarios Finales Industriales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países Bajos | |
| Polonia | |
| Turquía | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Taiwán | |
| Australia | |
| ASEAN | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Catar | |
| Sudáfrica | |
| Egipto | |
| Nigeria | |
| Resto de Oriente Medio | |
| Resto de África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur (Chile, Colombia, Perú, etc.) |
| Por Tipo de Activo | Tuberías y Sistemas de Tuberías | Tuberías de Transmisión de Petróleo, Gas e Industrial |
| Tuberías de Proceso y Tuberías de Servicios Públicos Industriales | ||
| Tuberías Offshore, Elevadores y Líneas de Flujo | ||
| Recipientes a Presión, Calderas e Intercambiadores de Calor | Recipientes a Presión y Reactores de Proceso | |
| Calderas Industriales y Sistemas de Vapor | ||
| Intercambiadores de Calor y Equipos Térmicos Presurizados | ||
| Tanques de Almacenamiento y Sistemas de Contención | Tanques de Almacenamiento Industrial Sobre el Suelo y Subterráneos | |
| Sistemas de Contención Industrial y Almacenamiento a Granel | ||
| Equipos Rotativos y Mecánicos | Bombas, Compresores y Turbinas Industriales | |
| Transportadores, Accionamientos y Maquinaria de Producción Fija | ||
| Otros Equipos Mecánicos Instalados | ||
| Equipos Eléctricos y de Energía | Transformadores, Equipos de Maniobra y Equipos de Distribución de Energía | |
| Generadores e Instalaciones Eléctricas | ||
| Activos de Transmisión de Energía y Servicios Públicos Eléctricos | ||
| Estructuras Industriales e Instalaciones Fijas | Acero Estructural Industrial y Soportes de Equipos | |
| Plataformas Offshore e Instalaciones de Energía Fijas | ||
| Torres Industriales, Chimeneas y Estructuras de Soporte | ||
| Otros Activos Industriales Fijos | Hornos de Proceso y Sistemas Refractarios | |
| Instrumentación Industrial e Instalaciones de Control | ||
| Otros Activos Industriales Instalados Especializados | ||
| Por Industria de Uso Final | Petróleo y Gas, Refinación y Petroquímicos | |
| Generación de Energía, Energía Renovable y Empresas Eléctricas | ||
| Fabricación Química (Excluidos los Petroquímicos) | ||
| Metales y Otra Fabricación Industrial | ||
| Minería y Procesamiento de Minerales | ||
| Servicios Públicos de Agua y Aguas Residuales | ||
| Procesamiento de Alimentos y Bebidas | ||
| Productos Farmacéuticos y Bioprocesamiento | ||
| Transporte, Logística y Operaciones Portuarias | ||
| Otros Usuarios Finales Industriales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Turquía | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Taiwán | ||
| Australia | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Catar | ||
| Sudáfrica | ||
| Egipto | ||
| Nigeria | ||
| Resto de Oriente Medio | ||
| Resto de África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur (Chile, Colombia, Perú, etc.) | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de servicios de inspección de activos industriales en 2032?
Se proyecta que el mercado de servicios de inspección de activos industriales alcance los 66,6 mil millones de USD en 2032, aumentando desde los 45,8 mil millones de USD en 2027 a una CAGR del 7,8% (2027-2032). El crecimiento está respaldado por la actividad de cumplimiento obligatorio, los programas de extensión de vida útil para equipos envejecidos y una mayor externalización de trabajos especializados de integridad.
¿Qué categoría de activos tiene la mayor posición de ingresos?
Las tuberías y sistemas de tuberías lideran con el 23% de los ingresos de 2026 porque requieren monitoreo de integridad recurrente en redes de transmisión, proceso y servicios públicos. El trabajo va desde exámenes rutinarios de tuberías de proceso hasta intervenciones de mayor valor en tuberías offshore, elevadores y líneas de flujo.
¿Qué segmento de uso final está creciendo más rápido?
Se proyecta que la generación de energía, la energía renovable y las empresas eléctricas crezcan a una CAGR del 9,5% hasta 2032. Las estructuras de energía eólica offshore, las palas compuestas, los cables submarinos, los transformadores y los equipos de maniobra están ampliando la necesidad de especialistas que puedan inspeccionar tipos de activos más nuevos.
¿Por qué los operadores industriales externalizan el trabajo de inspección?
La externalización proporciona acceso a herramientas avanzadas, personal certificado, verificación independiente y registros de inspección digital sin mantener todas las capacidades internamente. Es particularmente relevante donde se requieren inspección inteligente de tuberías, vehículos operados de forma remota, equipos ultrasónicos automatizados y sistemas de datos de activos conectados.
¿Qué región está creciendo más rápido?
Se proyecta que Asia-Pacífico crezca a una CAGR del 9% hasta 2032 a medida que nuevos activos entran en servicio y se desarrollan las necesidades de mantenimiento. India, Corea del Sur y Australia proporcionan diferentes fuentes de demanda a través de la expansión de refinerías, la inversión petroquímica y el mantenimiento de activos de GNL.
¿Qué limita la adopción de métodos avanzados de inspección?
Los costos de tecnología, certificación, acceso, paradas y cumplimiento transfronterizo pueden limitar la adopción, especialmente para propietarios y proveedores más pequeños. Estas restricciones se vuelven más significativas en entornos offshore, elevados, confinados o peligrosos que requieren acceso especializado y una planificación de seguridad más detallada.